Què són i per a què serveixen els índexs borsaris?
Si ets un inversor, és essencial que entenguis què són els índexs borsaris i per a què serveixen. Un índex borsari és un indicador estadístic que reflecteix la variació de la cotització de les principals accions que cotitzen en una borsa determinada i que es pot utilitzar com una eina d’inversió.
Els índexs borsaris són instruments de referència característics del món de les finances i essencials per als inversors. Són eines que permeten mesurar el rendiment d’un grup específic d’actius del mercat borsari, proporcionant una visió clara de la cotització d’un conjunt d’accions o valors que estan relacionats.
Existeixen múltiples índexs a tot el món que, com apunta Joan Benedicto, agent 11Onze “ens indicaran si les accions d’un sector econòmic concret pugen o baixen de preu i el rendiment que tindran en conjunt”. Per tant, poden ser clau a l’hora de conèixer el mercat borsari i escometre inversions.
L'Agent Joan Benedicto ens explica què són els índexs borsaris
Quins són els principals índexs borsaris?
Els índexs borsaris poden incloure des d’unes poques fins a centenars d’empreses. Els exemples internacionals més coneguts són:
- Dow Jones Industrial Average (DJIA), creat per Charles Henry Dow, editor del diari The Wall Street Journal, i que mesura les cotitzacions de les 30 majors empreses que cotitzen a la Borsa de Nova York.
- S&P 500, que inclou les 500 empreses més importants dels Estats Units i és considerat el més representatiu de la situació real del mercat.
- NASDAQ, que engloba les empreses tecnològiques de major capitalització borsària del mercat i altres empreses de sectors en expansió.
- FTSE 100, pronunciat com “Footsie one hundred”, és un índex borsari publicat pel Financial Times i el componen els 100 principals valors de la Borsa de Londres.
- NIKKEI 225, el principal indicador de la Borsa de Tòquio i mesura els resultats de les 225 empreses públiques japoneses de més alta capitalització i liquiditat pertanyents a diversos sectors industrials.
- En el cas d’Espanya hi trobem l’IBEX 35. Per tant, quan per exemple sentim a dir que la borsa espanyola ha caigut un 0,10%, s’està informant que els valors de mercat de les trenta-cinc empreses del principal índex borsari del mercat espanyol han baixat un 0.10%.
Aquests índexs funcionen per punts, els quals aniran augmentant o disminuint en funció de l’evolució del valor de les empreses que el formin, però com explica Benedicto, “hem de tenir present que per fer el càlcul d’aquests índexs, no totes les empreses que els conformen es tenen en compte de manera equitativa, mentre que algunes poden influir un 10% a l’índex, altres potser només ho fan en un 0.5%”.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.

L’actiu amb la capitalització borsària més elevada no és una empresa, sinó un metall preciós. L’or és l’actiu més valuós món, per sobre de les accions de qualsevol corporació. Al llarg de la història ha mantingut o augmentat el seu valor tot i les fluctuacions del mercat, confirmant-se com a l’actiu refugi per excel·lència.
El deute públic global acumulat com a percentatge del producte interior brut ha creat un desequilibri en vers la capacitat de generar riquesa. Els Estats estan pagant més del que poden assumir i augmenten la pressió fiscal sobre una ciutadania colpejada per uns tipus d’interès elevats per mirar de contenir la inflació.
En aquest context d’incertesa econòmica, el valor intrínsec de l’or, que no comporta risc de crèdit i que no pot inflar-se, l’ha convertit en el valor refugi per excel·lència per als inversors i el fa especialment atractiu a l’hora de diversificar i rendibilitzar els nostres estalvis.
Mentre que molts inversors tenen la mirada posada en l’esperada retallada de tipus de la Reserva Federal (Fed) i del Banc Central Europeu (BCE) a partir d’aquest mes, el volum d’operacions sobre el metall daurat ha superat els 150.000 milions d’euros diaris en els últims dotze mesos, convertint-lo en l’actiu financer més negociat després de les divises.
Per altra banda, les accions de les empreses poden fluctuar dràsticament a causa de diverses variables. Ho hem vist durant els darrers anys amb les grans tecnològiques, on la seva capitalització de mercat ha fet front a considerables vents en contra pel temor a la sobrevaloració i l’espectre de la pujada dels tipus d’interès, encara que han protagonitzat una notable recuperació des de principi d’any.
No ha estat el cas del preu de l’or, que segueix la tendència a l’alça experimentada al llarg de la seva història. Només enguany, ja s’ha revalorat un 17%, després de pujar un 15% durant el 2023 a causa de la crisi bancària estatunidenca, les tensions geopolítiques, els conflictes bèl·lics i la política monetària de la Fed.

Principals actius segons capitalització borsària.
Font: companiesmarketcap
L’actiu més brillant
La capitalització de mercat és el valor total de les accions d’una empresa en el mercat borsari i es calcula multiplicant el nombre total d’accions en circulació d’una empresa pel preu unitari actual de cada acció. En el cas dels metalls preciosos, la capitalització borsària s’obté multiplicant el seu preu actual pel de les existències del metall que ja han estat minades.
Els valors amb més capitalització de mercat tendeixen a ser una aposta més segura, tanmateix, les empreses més petites poden tenir un major potencial de creixement ràpid i majors rendiments. En general, valors amb una gran capitalització borsària ajuden els inversors a diversificar la seva cartera per a gestionar el risc.
L’or, com a actiu, té un valor actual de mercat de 15,899 bilions de dòlars. Molt per sobre Microsoft (3 bilions), Apple (2,9 bilions) i NVIDIA (2,8 bilions). De fet, supera el valor total de les cinc empreses que el segueixen en el rànquing i en gairebé deu vegades el valor de la plata, convertint-lo en l’actiu més valuós del món i en un valor segur si volem protegir els nostres estalvis.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.

L’OPA del BBVA sobre el Banco Sabadell pot transformar el sector bancari de l’eurozona i torna a revivar el debat sobre la necessitat d’una consolidació bancària europea que el Brussel·les fa anys que defensa. Tanmateix, aquesta concentració dels serveis financers pot comportar efectes negatius per la competència bancària i la inclusió social.
El conseller delegat del Banco Sabadell, César González Bueno, fa una setmana es mostrava convençut que l’opa hostil no tirarà endavant per l’evolució de la prima. “Crec que no ocorrerà, és massa complicat”. En qualsevol cas, un mes després que es filtrés que el BBVA preparava una oferta de fusió amb el Sabadell, es torna a posar sobre la taula el debat de la conveniència d’una consolidació bancària generalitzada que sembla imparable.
Mentre que el Govern espanyol es mostra reticent a l’operació, argumentant que incrementarà el nivell de concentració bancària i, per tant, tindrà un impacte negatiu per a l’ocupació, la prestació de serveis financers i l’estabilitat financera del país, des de la Unió Europea veuen amb bons ulls qualsevol consolidació bancària que ajudi a eliminar un suposat excés de capacitat i millorar l’eficiència de costos.
La consolidació bancària es refereix al procés pel qual les entitats financeres es fusionen o són adquirides per altres entitats, donant lloc a una menor quantitat de bancs amb una major quota de mercat. A Europa, aquest fenomen s’ha accelerat en els darrers anys, impulsat per una sèrie de factors econòmics i reguladors i amb el suport del Banc Central Europeu.
La creació de la unió bancària
Després de la crisi financera del 2008 i les subseqüents crisis del deute sobirà, es va fer evident la necessitat de millorar la supervisió i la regulació del sector financer de la UE, especialment pel que fa a l’eurozona.
En aquest context, el 2014 es va crear la unió bancària europea amb l’objectiu de garantir l’estabilitat, seguretat i fiabilitat financera del sector bancari de la zona de l’euro i de la UE en el seu conjunt. A través d’un codi normatiu únic que consisteix en un conjunt de textos legislatius d’obligat compliment per a totes les entitats bancàries que operin en els estats membres.
Actualment, hi ha més de 4.500 bancs actius a la UE, una gran part dels quals són entitats petites i mitjanes. El BCE defensa que aquestes fusions, especialment si són transfrontereres, podrien afavorir a la diversificació de riscos i la integració dels mercats financers. Així mateix, apunta que la nova normativa i aquesta consolidació bancària tanca llacunes legals i contribueix així a un funcionament més eficaç del mercat únic.

“Les principals fusions de la banca espanyola després de la crisi financera”
Font. Álvaro Merino (2023) EOM
La part més fosca de la consolidació
La concentració bancària actual a l’Estat espanyol és evident quan recordem la quantitat i diversitat de caixes d’estalvi existents fa tres dècades, quan tenien la meitat de la quota de mercat del negoci bancari.
El rescat del sector bancari espanyol amb diners públics va comportar una reducció dels seus negocis i capacitat. Aquesta consolidació es va traduir en un tancament massiu de sucursals i caixers automàtics. El risc d’exclusió financera era real i, tot i les directives del Govern, les mesures de la banca per pal·liar-la han resultat clarament insuficients.
L’escassa competència en el mercat bancari també ha provocat que els interessos que els bancs espanyols donen pels seus dipòsits siguin molt més baixos que els que s’ofereixen de mitjana a la UE. Tot això ha passat en un context en què la gran banca —CaixaBank, Banc Santander, BBVA, Banc Sabadell, Bankinter i Unicaja— incrementaven exponencialment els seus beneficis.
Més enllà de la protecció contra fallides, l’èxit de la consolidació bancària dependrà de la capacitat dels reguladors per equilibrar-ne els beneficis amb la necessitat de mantenir un sector bancari competitiu, divers i inclusiu. Una feina que no serà gens fàcil tenint en compte que la promíscua relació entre la classe política i el sector bancari fa dècades que forma part d’un sistema on vetllar per l’interès públic no és una prioritat.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Els bancs centrals de tot el món han estat comprant quantitats rècord d’or des de principis de 2022. El ritme i la regularitat amb què aquestes entitats financeres estatals estan acumulant or no té precedents. Què hi ha al darrere d’aquesta nova febre de l’or?
No és cap secret que l’or és un actiu refugi estratègic que exerceix un paper clau en la diversificació de les carteres d’inversió. Al llarg de la història s’ha consolidat com el dipòsit de valor per excel·lència precisament perquè manté o augmenta el seu preu durant períodes d’incertesa econòmica.
Dit això, en els darrers anys, i especialment des del 2022, el preu i la demanda d’or han assolit màxims històrics i no donen senyals de decaure. Aquesta tendència a l’alça s’ha vist impulsada per l’acumulació d’or per part dels bancs centrals, que han estat comprant quantitats rècord del metall daurat i el continuen acaparant a un ritme frenètic.
Segons dades del Consell Mundial de l’Or (WGC), durant el primer trimestre d’aquest any els bancs centrals van afegir 290 tones a les seves reserves, un 1% més interanual i un 69% més que la mitjana trimestral dels darrers cinc anys. Es tracta de l’inici d’any més fort de la sèrie històrica del WGC, que es remunta a l’any 2000.
De venedors nets a compradors nets
Després del desmantellament del patró or durant la dècada dels 70, segons el qual el valor de les divises està sostingut per la seva convertibilitat a l’or, aquest metall preciós va perdre gran part de l’interès dels bancs centrals i el seu lloc en el centre del sistema monetari internacional.
Cinquanta anys més tard, la crisi financera global del 2008 va significar un canvi de paradigma quant a la percepció de l’or com a valor refugi per part d’aquestes institucions financeres estatals. L’eclosió del “quantitative easing” (QE) o expansió quantitativa que té com a objectiu augmentar l’oferta de diners a través d’establir tipus d’interès més baixos, essencialment una política monetària d’imprimir més diners, va preocupar als bancs centrals que tenien grans quantitats de reserves en dòlars i bons del tresor.
En aquest context, diversificar les seves reserves amb la compra d’or era una obvietat, convertint-los en compradors nets des de 2009 després de dècades de ser-ne venedors. Així i tot, aquest ressorgiment en l’interès per l’acumulació d’or s’ha vist accelerat significativament en els darrers tres anys
Riscos geopolítics en un món multipolar
L’or ofereix una alternativa estable a les polítiques monetàries expansives han alimentat la creixent desconfiança en les divises fiduciàries i que han devaluat el seu preu, però també és un actiu clau pels països que busquen reduir la seva dependència del dòlar nord-americà mitjançant el procés de desdolarització.
Es tracta d’una tendència que està guanyant força degut a la militarització del dòlar i del sistema monetari internacional a través de les sancions econòmiques imposades pels Estats Units a qualsevol país que representi una amenaça a la seva hegemonia. Aquesta estratègia de desdolarització és particularment evident en països com Rússia i la Xina, que han augmentat significativament les seves reserves d’or en els últims anys, especialment d’ençà que els EUA i els seus estats clientelars a la UE congelessin més de 300.000 milions d’euros en actius del banc central rus.
L’augment de les reserves d’or també reflecteix canvis en l’equilibri de poder econòmic global. A mesura que les economies emergents guanyen pes en l’escena internacional, estan buscant maneres de consolidar la seva posició i estabilitzar les seves divises davant de la inestabilitat dels mercats o, com va ser el cas de Rússia, on la convertibilitat temporal del ruble a l’or a un preu fix va esdevenir una eina clau per recuperar i estabilitzar el valor del ruble després de la caiguda experimentada per les sancions.
És evident que les conseqüències d’aquestes tensions geopolítiques i unes polítiques monetàries que alimenten un deute desbocat i devaluen les divises poden ser desastroses per a l’economia global. Per tant, no és d’estranyar que els bancs centrals i molts inversors considerin l’or com a l’única alternativa segura per protegir el seu capital.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
El cicle de crisis financeres de les últimes dècades ha posat de manifest les limitacions dels models actuals de supervisió bancària a l’hora de garantir la solvència dels bancs, l’estabilitat de l’economia i la confiança en el sistema financer.
Els bancs juguen un paper fonamental en l’economia, per tant, una bona supervisió bancària és un element clau per mantenir la solidesa i la integritat del sistema financer d’un país. Això no obstant, una vegada darrere l’altra veiem com els organismes reguladors no poden evitar que la gestió inadequada d’aquestes entitats tingui conseqüències desastroses per l’economia.
Essencialment, la supervisió bancària implica la regulació i el control de les activitats dels bancs per part de les autoritats competents. Aquestes entitats supervisores han de garantir que els bancs compleixin amb les normatives i que gestionin adequadament els riscos inherents a les seves operacions, de manera que es garanteixi la seva solvència.
Tanmateix, la promíscua relació entre la banca i la classe política ha facilitat la desregulació i una supervisió ineficaç del sector financer, conduint a pràctiques arriscades i irresponsables per part dels monopolis que controlen el mercat. Això posa de manifest una manca de voluntat en servir l’interès públic que sovint es tradueix en una devastació econòmica que acaben pagant els contribuents, rescatant a bancs amb diners públics.
Quan els supervisors bancaris no fan la seva funció
La crisi financera del 2008 va tenir el seu origen en l’esclat de la bombolla immobiliària del 2006 als Estats Units. Un boom creditici que venia acompanyat d’un excessiu palanquejament acumulat pel sector bancari alimentat amb crèdit barat i una laxa normativa.
Les entitats financeres van oferir préstecs hipotecaris subprime a persones amb una solvència financera qüestionable, concedint crèdits a clients amb baixos ingressos o sense verificació adequada de la seva capacitat de pagament. Al mateix temps, els productes financers derivats jugaven un paper clau en l’amplificació de la crisi. Aquestes inversions van ser considerades inicialment com a segures i de baix risc, ja que les agències de qualificació creditícia els van atorgar una bona classificació.
L’informe d’una comissió d’investigació creada per esbrinar les causes de la crisi va destacar l’excessiva presa de riscos per part dels bancs i la negligència els reguladors financers. Concretament, va criticar la reducció i falles en la regulació financera per part de la Reserva Federal durant el mandat d’Alan Greenspan.
La desregulació i falta de supervisió, però, no venien de nou, ja que va ser la pedra angular de la «Reaganomics» durant els anys vuitanta. L’administració del president Reagan havia assentat les bases que van inspirar les polítiques posades en marxa pels seus successors i que van culminar amb la crisi financera del 2008.
Els auditors posen la supervisió bancària del BCE en dubte
El col·lapse de Credit Suisse, que venia acompanyat de la fallida del Silicon Valley Bank i del Signature Bank, feia sorgir el fantasma de Lehman Brothers i desencadenava el pànic en els mercats. Els governs i les agències reguladores ens asseguraven que no havíem de patir pels nostres estalvis i per l’estabilitat del sector financer perquè, encara que no ho semblés, havien fet seva feina.
Doncs bé, resulta que no, que aquesta vegada tampoc han fet la seva feina. Un informe publicat pel Tribunal de Comptes Europeu ha posat en dubte la supervisió bancària del BCE, alertant que els requisits de capital exigits a les entitats exposades a més riscos són insuficients i que no es va intensificar la supervisió en aquells bancs que presentaven problemes persistents en la gestió del crèdit. L’informe apunta que el BCE “no fa servir eficaçment els seus instruments i competències de supervisió per garantir que els riscos identificats estiguin plenament coberts”.
I és que, tal com va passar amb Lehman Brothers, Credit Suisse va rebre el vistiplau dels reguladors i de les agències de qualificació de risc poc abans del col·lapse. De fet, DBRS Morningstar va ser la primera agència de qualificació global a retallar la nota creditícia de Credit Suisse, menys d’un dia després que el banc central suís es veiés obligat a rescatar l’entitat financera. En definitiva, un altre suspens en tota regla per part dels supervisors i de les agències de ‘ràting’ que suposadament vetllen pels nostres interessos.
Una vegada més, sembla que els interessos de la banca i d’una minoria selecta tenen prioritat per sobre de la voluntat de servir l’interès públic i que els suposats supervisors simplement serveixen per perpetuar l’afany d’usura dels poders fàctics que justifiquen la seva existència. Tots hem sentit la famosa frase d’Albert Einstein: “Bogeria és fer el mateix una vegada i una altra esperant obtenir resultats diferents”, tots, menys els que s’encarreguen de supervisar la banca, aparentment.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
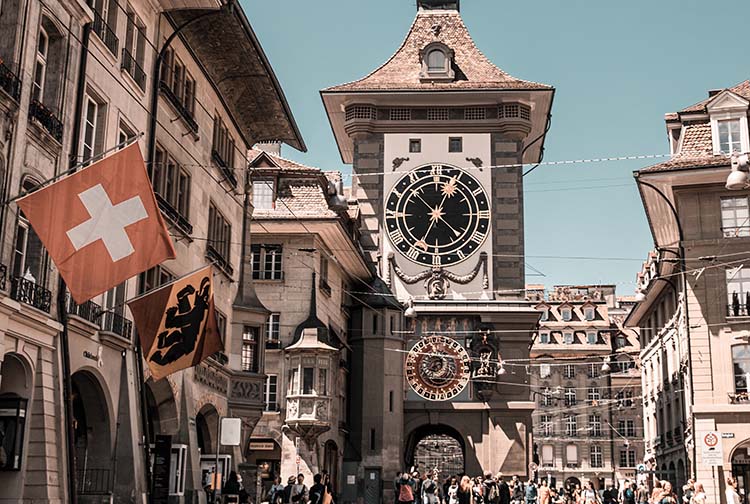
El Banc Popular de la Xina lidera el rècord de compres d’or per part dels bancs centrals de tot el món, fins a un màxim històric de 800 tones des de principi d’any, en un context econòmic en què els països tracten de protegir-se contra la inflació i reduir la seva dependència del dòlar.
Segons l’últim informe del World Gold Council (WGC), només en el tercer trimestre d’aquest any, els bancs centrals han adquirit 337 tones d’or. Encara que lluny de batre el rècord del tercer trimestre de 2022, les compres acumulades des de principi d’any han assolit les 800 tones, un augment interanual del 14% i nou rècord absolut.
La persistent inflació, la tendència a la desdolarització, i la devaluació d’algunes de les principals divises mundials en un context de conflictes armats i geopolítics a Europa, Àsia i l’Orient Mitjà, han esperonat les compres d’or com a dipòsit de valor, mantenint el seu preu al voltant dels 2.000 dòlars l’unça.
Concretament, el conflicte armat entre Palestina i Israel i la por que s’estengui a altres països de l’Orient Mitjà amb la subseqüent escalada del preu del petroli, ha augmentat les compres d’or i la pujada del seu valor. Un fet que ha agafat per sorpresa als analistes dels mercats, que esperaven una disminució de les compres des del màxim històric de l’any passat.
La Xina al capdavant de la compra en reserves
Es confirma una vegada més el voraç apetit de la República Popular de la Xina per comprar el metall daurat. El banc central del gegant asiàtic lidera el rècord de compres d’or després d’haver adquirit un total de 181 tones des de principi d’any, augmentant les seves tinences d’or, almenys oficialment, fins al 4% de les seves reserves.
Per altra banda, aquest increment en l’acumulació d’or s’ha vist acompanyat per una reducció de les seves tinences en Bons del Tresor estatunidencs. Tot i que la Xina, juntament amb el Japó, segueix sent un dels majors compradors estrangers d’aquests valors, es confirma la tendència a desfer-se del deute dels Estats Units atesa la preocupació pel dèficit fiscal, l’estabilitat de la seva divisa i l’esforç per deslligar les seves economies del dòlar, conegut com el procés de desdolarització.
En aquest context, el WGC preveu que la inversió total en or a finals d’any —incloses les compres extra-borsàries— juntament amb les compres dels bancs centrals, superin els nivells de l’any passat. I és que, malauradament, la incertesa econòmica i geopolítica dels últims anys no només ha augmentat sinó que sembla que continuarà empitjorant.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
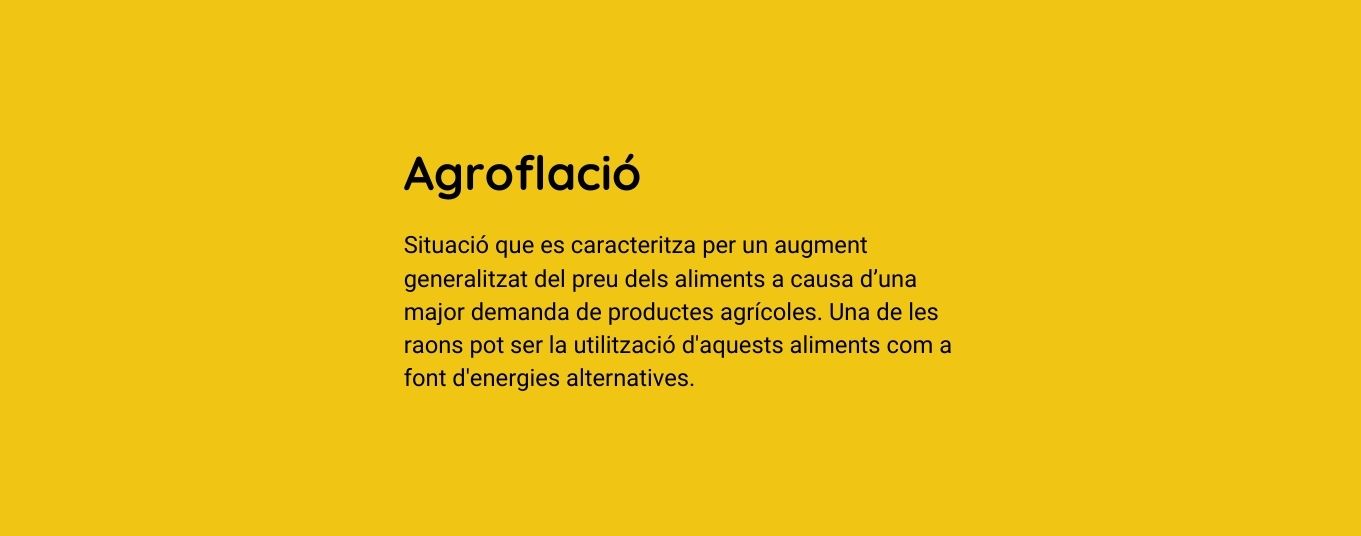
Inflació, biflació, estagflació… Descobreix què volen dir els diferents conceptes vinculats a l’evolució de l’Índex de Preus de Consum (IPC) que tant estan esbombant últimament els mitjans de comunicació.
Aquest any hem experimentat les taxes d’inflació més elevades des del 1985, amb increments que han arribat a fregar el 10 % anual. Com a conseqüència, el poder adquisitiu de la població s’està reduint. I la situació de Catalunya no és gaire diferent a la dels països del nostre entorn.
Cada vegada és més freqüent sentir parlar de diversos conceptes relacionats amb l’evolució dels preus que et convindria conèixer. Et presentem el nostre particular diccionari de la inflació.
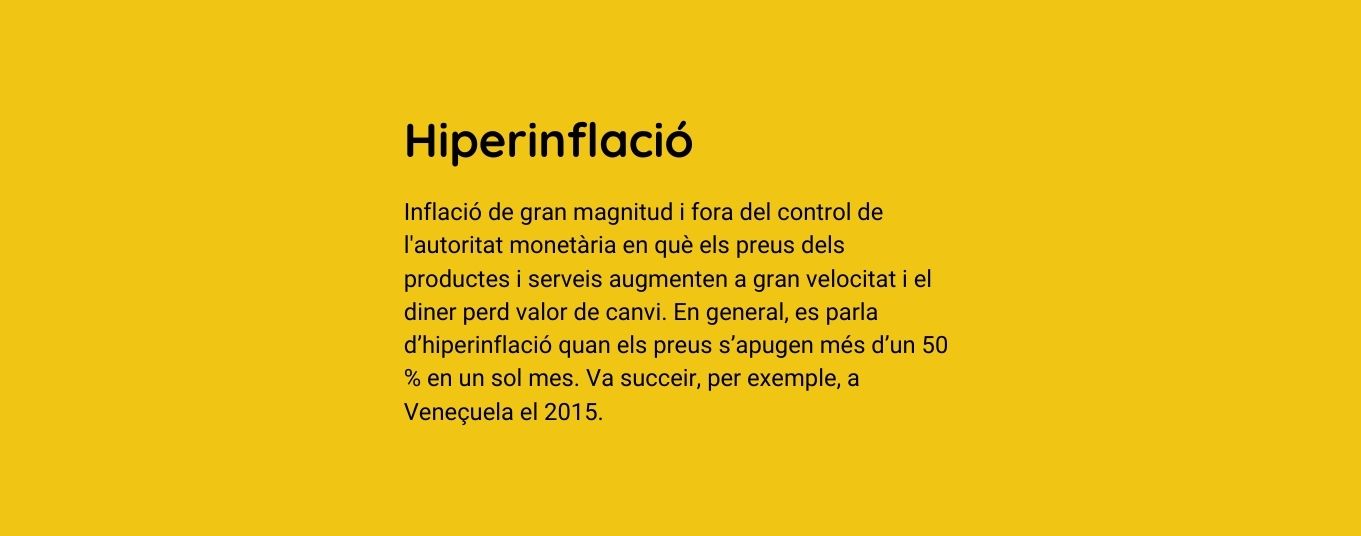
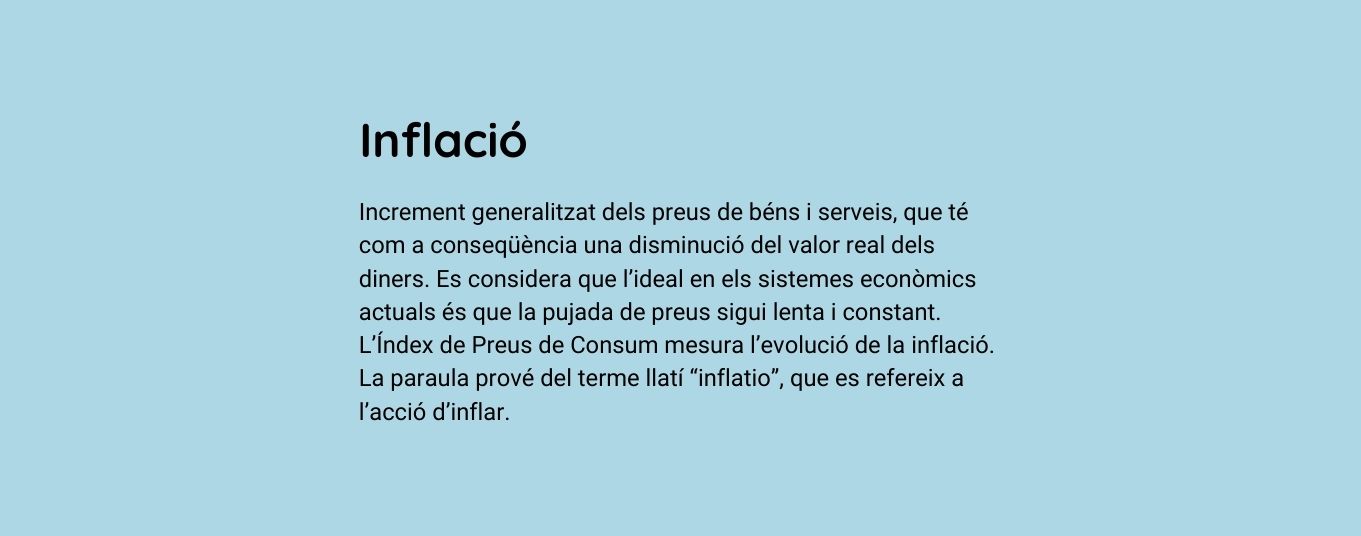
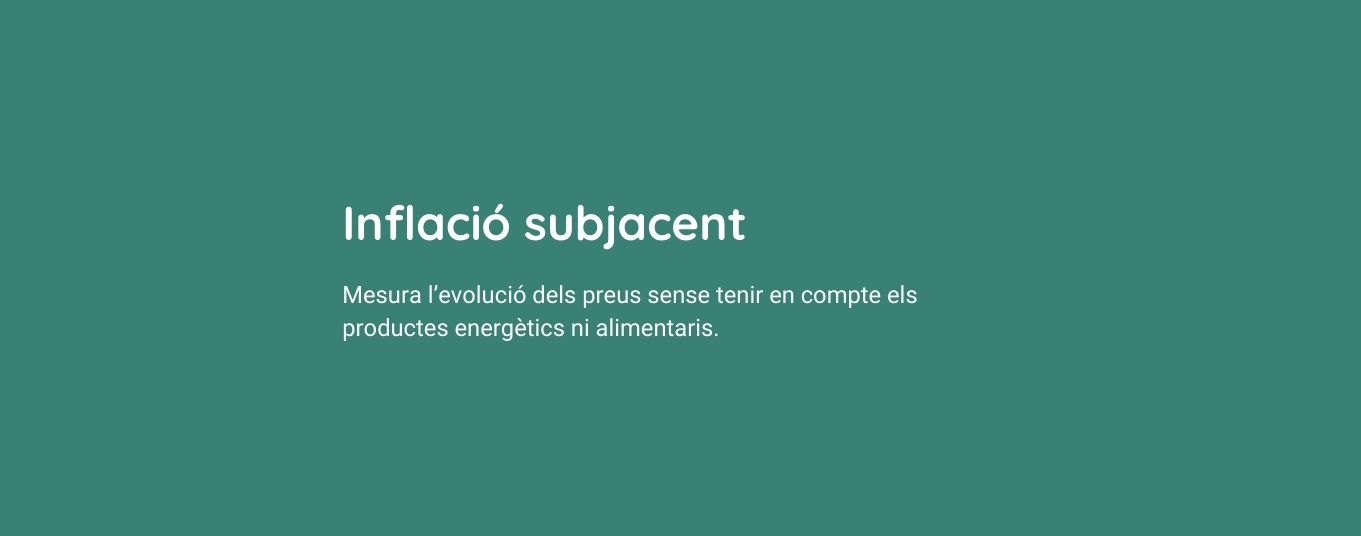
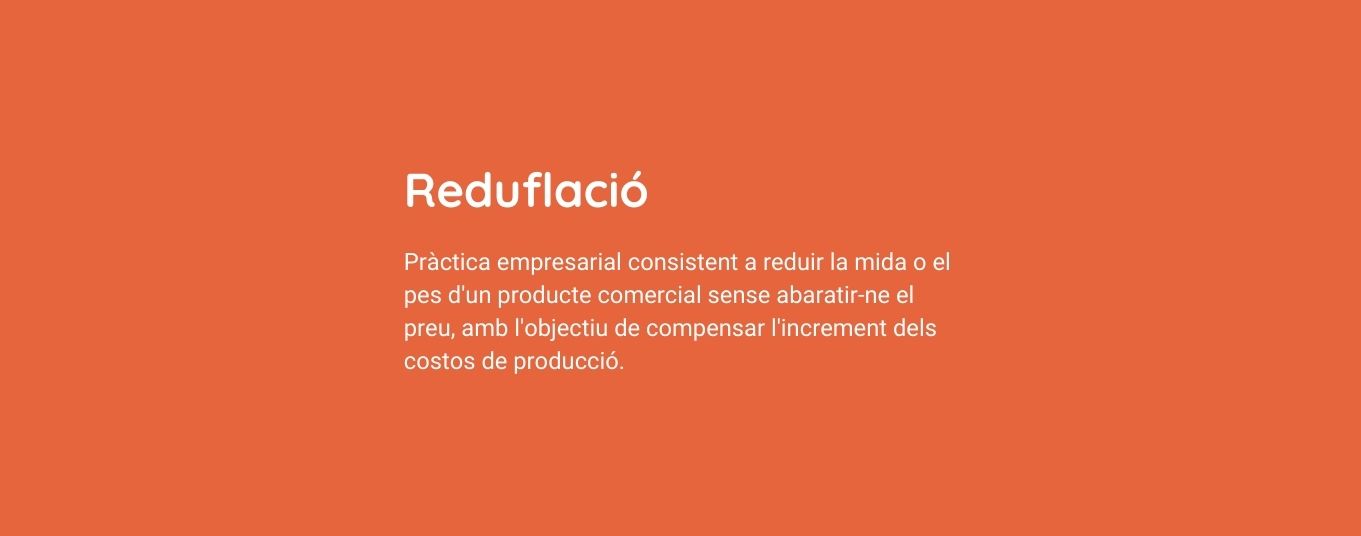
Si vols conèixer opcions superiors per rendibilitzar els teus diners entra a Fons Garantits. Des d’11Onze Recomana et proposem les millors opcions del mercat.

Tenir diners al compte corrent sempre ha estat sinònim de prudència. Avui, en canvi, pot ser una de les decisions financeres més cares que existeixen.
Durant generacions, l’estalvi ha estat la pedra angular de la seguretat econòmica familiar. Guardar diners era una virtut. Un coixí contra imprevistos. Una promesa de tranquil·litat futura. Però el context que va fer possible aquesta lògica ha desaparegut. I continuar actuant com si res hagués canviat pot tenir un cost silenciós, però elevadíssim.
La pregunta incòmoda ja no és si invertim bé o malament. És si no invertir és, de fet, una decisió perdedora.
L’error de confondre seguretat amb immobilitat
Durant dècades, deixar els diners al banc tenia sentit. La inflació era baixa, els tipus d’interès oferien una remuneració real positiva i el valor dels estalvis es mantenia estable amb el pas del temps. Avui, aquesta equació s’ha trencat.
Amb una inflació persistent, els tipus d’interès reals —és a dir, els tipus d’interès menys la inflació— continuen sent negatius. Això significa que, encara que el saldo del compte corrent no baixi, el seu valor real sí que ho fa. Cada any que passa, els diners estalviats compren menys béns i serveis.
Segons dades d’Eurostat, els preus a la zona euro s’han consolidat molt per sobre dels nivells previs a la pandèmia. I, malgrat les pujades de tipus del Banc Central Europeu, la remuneració de l’estalvi tradicional continua sent insuficient per compensar aquesta pèrdua de poder adquisitiu.
El resultat és paradoxal: allò que percebem com a segur —no fer res— és, en realitat, una forma lenta però constant d’empobriment.
El cost ocult de no decidir
No invertir no és una posició neutral. És una aposta implícita perquè el sistema econòmic funcioni com abans. Però el context ha canviat de manera estructural. Vivim en un entorn marcat per: Deute públic i privat en màxims històrics.
- Polítiques monetàries no convencionals que han alterat el preu dels diners.
- Riscos sistèmics creixents, des de tensions geopolítiques fins a fragilitats financeres.
En aquest escenari, mantenir tots els estalvis immobilitzats equival a assumir que la inflació és transitòria, que els preus baixaran i que el temps jugarà a favor nostre. Però la realitat apunta just en la direcció contrària.
El cost de no decidir no apareix en cap extracte bancari. No genera alertes. No provoca angoixa immediata. Però erosiona el patrimoni de manera constant. És un cost invisible, però acumulatiu.
Quan l’estalvi deixa de protegir
Aquí cal fer una distinció clau que sovint es passa per alt. Estalviar no és el mateix que protegir valor. Estalviar és acumular diners. Protegir és mantenir-ne el poder adquisitiu al llarg del temps. I invertir és intentar que aquest valor creixi per sobre de la inflació.
Quan els diners estan quiets en un entorn inflacionari, l’estalvi deixa de complir la seva funció protectora. Es converteix en una fotografia fixa dins d’una pel·lícula que avança sense parar.
Aquesta és una de les grans trampes psicològiques de l’actual sistema: confonem estabilitat nominal amb seguretat real. Però la seguretat econòmica no té a veure amb veure sempre el mateix número al compte, sinó amb què podem fer amb aquests diners avui i demà.
Estalviar, protegir, invertir: tres fases, no una sola decisió
Una relació madura amb els diners no es basa en una única acció, sinó en una estratègia en fases. Estalviar és imprescindible. És el primer pas. Sense estalvi no hi ha marge de maniobra ni capacitat de decisió.
Protegir és el segon. Significa evitar que la inflació erosioni el valor acumulat. Aquí entren en joc actius, estratègies i enfocaments pensats per preservar poder adquisitiu. Invertir és el tercer. No per especular, sinó per fer créixer el patrimoni de manera coherent amb el risc assumible, l’horitzó temporal i els objectius vitals de cada persona.
Saltar-se les dues últimes fases és quedar exposat. No al risc dels mercats, sinó al risc —molt real— de la pèrdua de valor dels diners.
La por d’invertir també té un preu
Moltes persones no inverteixen per por. Por de perdre. Por de no entendre. Por de prendre una mala decisió. Aquesta por és comprensible, especialment després de crisis financeres on molts van sortir escaldats. Però no decidir també és una decisió. I té conseqüències.
En un món de diners fiduciàries, inflació estructural i canvis accelerats, la inacció ja no protegeix. Simplement difereix el problema. I sovint el fa més gran.
Invertir no vol dir assumir riscos desmesurats ni jugar a l’atzar. Vol dir entendre el context, diversificar, pensar a llarg termini i prendre decisions informades. Exactament el contrari de l’especulació impulsiva.
El canvi de mentalitat imprescindible
El gran repte no és financer, sinó cultural. Ens han ensenyat a associar prudència amb immobilitat. Però avui, la prudència passa per ser actius, conscients i responsables amb els diners.
Això implica:
- Acceptar que el context ha canviat.
- Entendre que l’estalvi passiu ja no protegeix.
- Formar-se per poder decidir amb criteri.
- Assumir que no fer res també té riscos.
No es tracta de buscar rendiments miraculosos. Es tracta d’evitar una pèrdua segura.
La pregunta ja no és on invertir, sinó si ens podem permetre no fer-ho. A La Plaça d’11Onze defensem una relació activa, conscient i responsable amb els diners. Perquè en un món on l’estalvi quiet perd valor, decidir és l’única manera de protegir el futur. Descobreix més anàlisi i eines per deixar de ser espectador de la teva economia.
Diversifica, protegeix i dona valor real als teus estalvis. A Preciosos 11Onze t’ajudem a invertir amb seny en or físic, el refugi que mai falla.
En els primers dos mesos de l’any, les famílies van retirar 18.000 milions en dipòsits dels bancs espanyols buscant una millor rendibilitat pels seus diners. Tot i la pujada dels tipus d’interès del BCE, els clients de la gran banca reben amb comptagotes la millora de la remuneració de l’estalvi.
Segons dades publicades pel Banc Central Europeu (BCE), dels 19 països de la zona euro, els bancs d’Espanya i Xipre van ser els únics que van començar l’any reduint la remuneració que paguen pels dipòsits als seus clients particulars. Mentre que en el conjunt de l’euro zona els bancs pujaven els tipus dels nous dipòsits fins a una mitjana d’un 1,65%, la banca espanyola passava d’una remuneració del 0,64% el desembre del 2022 a un 0,59% el gener d’aquest any.
La reacció no es va fer esperar, les famílies espanyoles van fer front a la pujada de preus i a la baixa rendibilitat dels dipòsits retirant 13.000 milions dels bancs el gener, i 5.000 milions més el febrer. El saldo es quedava en 986.200 milions, amb una reducció d’un 1,8% en els dos primers mesos de l’any. El subseqüent daltabaix borsari de la banca espanyola provocat per la fallida del Silicon Valley Bank i el col·lapse de Credit Suisse no ha fet més que agreujar la pèrdua de confiança en la liquiditat de la banca tradicional i la seva capacitat per rendibilitzar els diners de la ciutadania.
La tímida reacció de la banca espanyola
La presidenta del BCE, Christine Lagarde, animava als clients dels bancs a acudir a les seves entitats a reclamar-los un augment dels interessos: “Els clients bancaris han de tenir aquesta conversa amb els banquers i els banquers han de ser assenyats si volen mantenir els seus clients.”
Doncs sembla que després de les converses, tot i que hi ha alguns bancs que han reaccionat de manera discreta i amb campanyes puntuals per millorar la rendibilitat dels dipòsits i evitar la fuga de clients, aquests dipòsits segueixen sense oferir rendibilitats superiors a les de les Lletres del Tresor o altres productes.
De fet, malgrat que el BCE no afluixa i que la pujada dels tipus d’interès ja està en el 3,5% en la zona euro, la remuneració mitjana dels nous dipòsits de la banca espanyola encara es manté lluny dels tipus oferts per altres països europeus. I és probable que aquesta situació es mantingui així en un futur pròxim, ja que segons càlculs elaborats per fonts financeres d’elEconomista, la banca espanyola només podria arribar a pagar pels seus dipòsits un màxim de l’1,15% en els pròxims dotze mesos sense deixar de ser rendible.
Les llars diversifiquen els estalvis
Tot i la reobertura gradual de l’economia, l’encariment del cost de la vida ha fet evaporar una bona part de la bossa d’estalvi acumulada per les famílies durant la crisi sanitària. En aquest context de precarietat s’hi afegeix la poca rendibilitat que els bancs ofereixen pels dipòsits, per tant, no és gens sorprenent que la gent busqui productes d’inversió més rendibles o alternatives que permetin protegir els seus estalvis davant la pressió inflacionària.
L’estoc d’actius financers de les llars s’ha vist reduït en 53.431 milions d’euros, o un -2%, una caiguda que no s’havia vist des de principis de 2020. Tanmateix, la compra de valors segurs com els metalls preciosos, concretament l’or, segueix en ple auge. I és que en aquest context, la compra d’or ja no es veu tan sols com a una inversió o un instrument d’especulació, sinó com una de les poques opcions que té la gent per salvaguardar els seus diners.
Així mateix, enfront d’unes previsions de creixement econòmic depriments, la raquítica rendibilitat dels dipòsits i la possibilitat d’una nova crisi bancària, productes que assegurin el poder adquisitiu a curt termini dels inversors amb l’objectiu d’aconseguir uns guanys molt per sobre de la inflació mitjana a Espanya, semblen cada vegada més atractius.
Finança les demandes contra els bancs. Fes justícia i aconsegueix rendiments pels teus estalvis per damunt de la inflació gràcies a les indemnitzacions que hauran de pagar els bancs. Tota la informació sobre el Finança Litigis la trobaràs a 11Onze Recomana.
L’arribada de l’euro digital significarà la desaparició dels diners en efectiu? Serà una eina de major control sobre els ciutadans? Quins són els arguments del Banc Central Europeu per estimular la seva implantació? Des d’11Onze, t’oferim la resposta a onze preguntes fonamentals sobre l’euro digital.
Christine Lagarde, presidenta del Banc Central Europeu (BCE), justificava recentment la necessitat d’un euro digital per la “transformació potencialment disruptiva” que està experimentant el model de pagaments a causa de l’augment de les transaccions digitals, l’aparició de nous actius digitals i l’entrada de gegants tecnològics com Google o Amazon en el mercat dels pagaments.
L’auge dels pagaments digitals queda patent en un estudi del BCE, que indica que l’any 2022 el valor dels pagaments amb targeta (46%) ja va superar al dels pagaments en efectiu (42%). I això sense comptar altres formes de pagament com les aplicacions mòbils. Davant aquesta realitat, Lagarde advertia que els diners tal com els coneixíem podrien perdre el seu paper d’àncora monetària, “amenaçant la seva funció clau per garantir la confiança en els pagaments”.
Sense aquesta “àncora pública”, l’aparició de nous tipus d’actius digitals, com les criptodivises, podria generar “inestabilitat i confusió entre els ciutadans sobre el que són diners i el que no ho són”, segons la presidenta del BCE, qui advertia sobre la volatilitat dels criptoactius i la necessitat de desenvolupar la regulació.
A més, Lagarde indicava que l’entrada dels gegants tecnològics en el mercat de pagaments “podria incrementar el risc de domini del mercat i la dependència de tecnologies de pagament estrangeres”, argumentant que “en l’actualitat més de dos terços de les operacions de pagament amb targeta a Europa són gestionades per empreses amb seu fora de la Unió Europea”.
En aquest context, està previst que al llarg d’aquest semestre la Comissió Europea faci una proposta sobre el marc legal de l’euro digital. Encara són moltes les incògnites sobre la futura moneda, encara que el Banc Central Europeu ja ha esbossat quins haurien de ser les grans línies mestres de la seva implantació. De totes maneres, no podem oblidar que el seu èxit o fracàs dependrà en última instància del grau d’adopció que assoleixi entre els ciutadans de la zona euro.
Substituirà l’euro digital als diners en efectiu?
No. El BCE ho ha deixat clar: l’euro digital seria un complement dels diners en efectiu, no un substitut, així que els bitllets i monedes seguiran en circulació. La idea és que l’euro digital funcioni en paral·lel a l’efectiu per donar resposta a la creixent demanda dels consumidors per fer pagaments digitals de manera ràpida i segura. Però la seva funció va més enllà. Segons la presidenta del BCE, l’euro digital “garantirà que els diners continuïn denominant-se en euros” i permetrà reforçar “l’autonomia d’Europa”.
Quin serà el seu calendari d’introducció?
El juliol de 2021 es va iniciar una fase de recerca del projecte que hauria de culminar l’octubre de 2023. En paral·lel, la Comissió Europea haurà d’elaborar una proposta de marc legal per a l’euro digital en els pròxims mesos. A la fi d’enguany, el BCE hauria de decidir si es passa a la següent fase, centrada en el desenvolupament de serveis integrats. En aquesta fase, que podria durar entre un i tres anys, es farien proves i possibles experiments reals amb l’euro digital. Amb aquests condicionants, els experts estimen que l’euro digital podria estar operatiu a partir de 2025 o 2026.
Es considerarà una moneda de curs legal?
Tot indica que sí. La presidenta del BCE ha dit que “seria inèdit emetre diners del banc central per als pagaments al detall sense estatus de moneda de curs legal només perquè circula electrònicament”. I afegia que “l’euro digital només pot funcionar com una àncora monetària si es converteix en un mitjà d’intercanvi digital convenient que formi part de la vida quotidiana dels europeus”. En aquest sentit, Lagarde apuntava que, per assolir els suficients efectes de xarxa, l’ús de l’euro digital hauria d’estendre’s no sols al comerç electrònic i els pagaments ‘peer to peer’, sinó també als pagaments digitals efectuats en botigues físiques, que en 2019 van suposar 40.000 milions de transaccions.
Existirà paritat entre els euros digitals i els físics?
Sí. En paraules de Christine Lagarde, l’euro digital “salvaguardarà la confiança dels ciutadans en què un euro és un euro, permetent-los convertir els diners privats en diners digitals del banc central en paritat”.
Quin nivell de privacitat oferirà?
Tot i que el 43% dels europeus va qualificar la privacitat com l’aspecte més rellevant de l’euro digital, la presidenta del BCE ha reconegut que “l’anonimat total que ofereix l’efectiu no sembla una opció viable” per a l’euro digital. No obstant això, el regulador bancari europeu indica que l’euro digital permetria efectuar pagaments sense compartir dades amb tercers, tret que sigui necessari per prevenir activitats il·lícites. I adverteix que, per tal que els pagaments continuïn sent una qüestió privada, caldria protegir diferents tipus de dades, inclosos la identitat de l’usuari, les dades de cada pagament (per exemple, el seu import) i metadades de l’operació com l’adreça IP del dispositiu utilitzat. En aquest sentit, és probable que existeixin diferents graus de privacitat en funció dels pagaments i que els usuaris hagin d’identificar-se la primera vegada que accedeixin als serveis de l’euro digital. Lagarde especificava que “almenys s’hauria de proporcionar un nivell de privacitat igual al de les solucions de pagament electrònic actuals” i assenyalava que s’està explorant si l’euro digital “podria replicar algunes característiques de l’efectiu i permetre una major privacitat en els pagaments de baix valor i baix risc, fins i tot en els pagaments offline”.
Serà una moneda alternativa dins de l’Eurosistema?
No. L’euro digital només seria una forma més de pagar en euros i seria convertible en paritat amb els bitllets físics. El BCE insisteix que l’objectiu és respondre a la creixent preferència dels ciutadans i les empreses pels pagaments digitals.
Quins avantatges tindrà respecte a les ‘stablecoins’ i els criptoactius?
L’euro digital estarà recolzat pel BCE, que recorda que una de les tasques encomanades als bancs centrals és la de “mantenir el valor dels diners, amb independència de la seva forma física o digital”. Si bé l’elevada inflació dels últims temps qüestiona la seva eficiència per complir aquest mandat, és evident que el suport del BCE garantirà una major estabilitat que l’exhibida per les ‘stablecoins’ i els criptoactius, que són molt volàtils. L’organisme europeu adverteix que “l’estabilitat i fiabilitat de les ‘stablecoins’ depenen de l’entitat que les emet i de la credibilitat i aplicabilitat del seu compromís de mantenir el seu valor al llarg del temps”. I afegeix que, quan no existeix una entitat reconeguda responsable d’un criptoactiu, els consumidors no poden reclamar els seus drets. A més, el BCE adverteix del risc que els emissors privats utilitzin les dades personals amb finalitats comercials.
Quins incentius tindran els consumidors per emprar l’euro digital?
El BCE assegura que l’euro digital serà un mitjà de pagament digital tan segur, fàcil de fer-se servir i barat com ho és l’efectiu actualment. La idea és que no tingui costos per a les persones que l’usin en els pagaments ordinaris i que pugui usar-se en qualsevol lloc de la zona euro. En un món en el qual els pagaments electrònics són cada vegada més freqüents, l’euro digital oferiria a individus i empreses una opció addicional per pagar fent servir diners del banc central. A més, l’euro digital podria oferir característiques avançades, com a funcions de pagament automatitzades o alguna forma d’identitat digital.
Hi haurà límits en la conversió d’euros físics a euros digitals?
Probablement. S’estan avaluant opcions que impedeixin mantenir imports elevats d’euros digitals com a inversió lliure de risc.
Hi haurà diferents nivells de remuneració?
També és molt possible. Segons el BCE, si la tinença d’euros digitals es remunerés, la remuneració del tram corresponent a pagaments al detall ordinaris (és a dir, de “nivell un”) seria zero o positiva i, per tant, mai inferior a la de l’efectiu. El regulador bancari europeu considera que la remuneració del “nivell dos” hauria de ser una mica inferior a la dels actius considerats segurs. L’objectiu seria evitar que l’euro digital es converteixi en una forma d’inversió.
Es basarà en la tecnologia ‘blockchain’?
Encara no s’ha decidit. L’Eurosistema es planteja diferents enfocaments i tecnologies per crear l’euro digital. Això inclou solucions centralitzades i descentralitzades, com ‘blockchain’, però encara no s’ha adoptat cap decisió sobre aquest tema.
En un món marcat per la revolució dels mitjans de pagament i l’auge dels criptoactius, que estan erosionant el paper dels bancs centrals i les monedes fiduciàries, el BCE vol que l’euro digital es converteixi en “la millor manera de gestionar la transició a l’era digital”.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!