Quant val robar una estrella a la competència?
Quan una gran estrella de l’esport canvia de patrocinador, el moviment va molt més enllà d’un nou logotip a les botes o a la samarreta. La marca abandonada pot perdre anys d’associació amb un ídol, mentre que la nova pot comprar de cop notorietat, credibilitat i accés a milions de consumidors.
Nike ho va viure amb Messi i Stephen Curry. Ara ho torna a experimentar amb Kylian Mbappé. Però hi ha una pregunta encara més interessant: pot una marca recuperar realment els milions que paga per un esportista?
Per entendre el negoci actual cal tornar al 1984. Nike encara no dominava el bàsquet i Michael Jordan acabava d’arribar a l’NBA. Adidas era la seva marca preferida, però Nike li va oferir un acord que acabaria transformant la indústria.
El contracte inicial garantia a Jordan 500.000 dòlars anuals durant cinc anys, a més de royalties i altres compensacions. Però la gran revolució va ser una altra: Nike no es va limitar a utilitzar la seva imatge per vendre unes sabatilles. Va construir un producte i, posteriorment, una marca al seu voltant.
Les primeres Air Jordan van sortir a la venda el 1985. Nike esperava facturar uns tres milions de dòlars durant els primers tres anys. Segons Sports Illustrated, el producte va generar uns 130 milions només el primer any. El que havia començat com un patrocini va acabar convertint-se en Jordan Brand, una divisió pròpia de Nike.
Quatre dècades després, la dimensió del negoci explica millor que qualsevol campanya publicitària què havia canviat. Nike va informar que Jordan Brand havia superat els 7.000 milions de dòlars d’ingressos anuals durant l’exercici fiscal 2024.
Jordan va demostrar que un esportista podia deixar de ser simplement algú que anunciava un producte per convertir-se en un actiu empresarial capaç de generar valor durant dècades. Bona part dels grans contractes actuals parteixen d’aquella idea.
Messi i Cristiano: perdre una estrella o blindar-la
Abans de convertir-se en una icona mundial d’Adidas, Lionel Messi havia portat Nike.
El 2006, quan tenia només 18 anys, l’argentí va canviar les botes de la companyia nord-americana per les tres bandes d’Adidas. Nike va considerar que tenia drets contractuals sobre el jugador i el conflicte va acabar als tribunals. La companyia va arribar a reclamar una indemnització de 5,5 milions d’euros, però el 2007 un jutjat mercantil de Barcelona va concloure que el document signat amb Nike no constituïa un contracte definitiu i va donar la raó a Messi.
Adidas havia apostat per ell abans que fos el millor jugador del món, però segons la resolució judicial recollida aleshores per EFE, el nou acord més que triplicava els ingressos que Nike li havia ofert.
Vist amb perspectiva, Adidas no estava comprant una superestrella consolidada, sinó que estava comprant la possibilitat que arribés a ser-ho.
L’aposta va sortir extraordinàriament bé. El 2017, Messi va ampliar la seva vinculació amb Adidas mitjançant un acord de llarga durada que diverses fonts van descriure com a vitalici. Forbes estimava que el contracte anterior li generava uns 12 milions de dòlars anuals.
Nike, però, va prendre una decisió molt diferent amb l’altre gran futbolista de la seva generació. Cristiano Ronaldo manté una relació amb la companyia nord-americana des de l’inici de la seva carrera professional. A finals del 2016, Nike va anunciar un nou acord de llarg termini amb el portuguès. Diverses informacions el van descriure com un contracte vitalici i el van comparar amb l’acord de LeBron James, potencialment valorat en 1.000 milions de dòlars. La xifra exacta del contracte de Ronaldo, però, no s’ha fet pública.
El que sí que s’ha pogut estimar és el seu impacte comercial. El 2016, dades de Hookit recollides per Forbes calculaven que els continguts patrocinats de Ronaldo havien generat uns 176 milions de dòlars de valor mediàtic per al conjunt dels seus patrocinadors. Davant d’uns ingressos per patrocinis d’uns 32 milions, això equivalia a un retorn mediàtic estimat del 449%, sense comptar altres canals comercials.
Aquí apareix una primera lliçó. Nike va deixar escapar Messi quan encara era una promesa. Amb Cristiano va optar per assegurar-se una relació de llarg termini amb una estrella que ja havia demostrat una capacitat extraordinària per generar valor. Tan important com detectar la pròxima estrella és saber quan no et pots permetre perdre-la.
Curry: el cost de deixar escapar una promesa
Nike tornaria a viure una situació semblant amb Stephen Curry. El base havia estat esportista Nike, però el 2013 la companyia no va igualar l’oferta d’Under Armour. Curry encara no era l’estrella global que arribaria a ser.
Under Armour va assumir el risc. Dos anys després, Curry era MVP de l’NBA i campió amb els Golden State Warriors. Les vendes de calçat de la companyia van créixer un 40% en un trimestre i van assolir un rècord de 153 milions de dòlars, impulsades en part per les Curry One.
El creixement inicial va ser espectacular. Però la història també va demostrar que fitxar una estrella no converteix automàticament cada producte en un èxit. El 2017, Under Armour va reconèixer que les Curry 3 s’estaven venent per sota de les expectatives.
L’esportista pot portar milions de consumidors fins a l’aparador. Després, el producte també ha de funcionar.
Mbappé: comprar una estrella per entrar en un mercat
Aquest mateix setembre del 2026, Kylian Mbappé va protagonitzar un moviment que porta aquesta estratègia un pas més enllà. Després de gairebé vint anys vinculat a Nike, va fitxar per On, la companyia suïssa que s’havia fet forta en el running i el tenis però que encara no era un actor rellevant en el futbol.
Per a On, Mbappé no és simplement un futbolista que ha de vendre botes. És una manera d’entrar en un mercat dominat per Nike, Adidas i Puma sense haver de construir durant dècades la mateixa notorietat. L’operació incorpora, a més, participació accionarial i implicació del jugador en el desenvolupament de productes. Després de l’anunci, les accions d’On van pujar un 3,8%.
La marca no contracta només un anunciant. Incorpora un soci que té incentius perquè el valor de l’empresa augmenti. I Nike no perd només Mbappé. Veu com una estrella que havia contribuït a construir durant anys es converteix en la punta de llança d’un nou competidor en el futbol.
Quant val realment una estrella?
Arribats aquí apareix la pregunta que explica tot el negoci: com pot saber una empresa si pagar milions a un esportista surt a compte? La resposta no consisteix simplement a comparar el contracte amb les vendes d’unes sabatilles. Una estrella pot vendre més unitats, permetre cobrar un preu superior, robar clients a la competència, obrir nous mercats o multiplicar la notorietat. I encara hi ha un element més difícil de valorar: pot impedir que tot aquest valor acabi en mans del rival.
El cas de Tiger Woods permet posar-hi números. Un estudi acadèmic publicat a Marketing Science va analitzar l’impacte del golfista sobre les vendes de pilotes de Nike entre el 2000 i el 2010. Els investigadors van estimar que el patrocini havia generat 103 milions de dòlars de benefici addicional per a Nike gràcies a 9,9 milions de dotzenes de pilotes venudes de més.
A més, la presència de Woods permetia a Nike cobrar aproximadament un 2,5% més pels seus productes. Segons l’estudi, només les vendes de pilotes de golf als Estats Units van permetre recuperar aproximadament el 57% dels 181 milions de dòlars invertits en el contracte. I aquí no s’hi comptaven ni roba, ni calçat, ni vendes internacionals.
Aquesta és probablement la millor resposta a la pregunta de si aquests contractes es poden amortitzar: sí, però el retorn real és molt més ampli que les vendes directes del producte anunciat.
El cost que no apareix als comptes
Quan Nike va perdre Curry, no va registrar una factura per haver-lo deixat marxar. Quan Messi va signar amb Adidas, tampoc va aparèixer una partida comptable titulada “beneficis futurs perduts”. Però existeix un cost d’oportunitat.
Si una estrella acaba generant una línia multimilionària per al competidor, la marca que la va deixar escapar no només perd vendes potencials. Perd notorietat, associació cultural i anys de relació amb una nova generació de consumidors.
Per això, el preu d’una estrella no és només el que costa contractar-la. També és el que pot costar veure-la triomfar amb el teu competidor.
I, naturalment, existeix el risc contrari. L’esportista es pot lesionar, perdre rendiment, patir una crisi reputacional o simplement deixar de connectar amb el consumidor. Com més identifica una empresa la seva marca amb una persona, més exposada queda al que li passi. Una estrella pot multiplicar una bona estratègia. Difícilment pot salvar-ne una de dolenta.
De Jordan a Mbappé: de patrocinats a socis
Aquí és on es tanca el cercle que Michael Jordan va començar a dibuixar fa quatre dècades. El model tradicional era senzill: l’empresa pagava i l’esportista prestava la seva imatge. Jordan va demostrar que l’esportista podia convertir-se en el centre d’una marca. Després arribarien contractes cada vegada més llargs, royalties, línies pròpies i acords vitalicis. Ara s’està fent un pas més.
Roger Federer va invertir en On i va passar d’ambaixador a accionista. Mbappé ha incorporat participació empresarial al seu nou acord amb la mateixa companyia. La relació s’acosta cada vegada més a una associació entre dues marques: la corporativa i la personal.
La diferència és considerable. En el patrocini tradicional, l’esportista cobra perquè la marca creixi. Quan rep accions, guanya si la marca creix. Jordan, Messi, Cristiano Ronaldo, Curry i Mbappé expliquen així l’evolució d’un negoci que ha canviat radicalment.
Crear una marca al voltant d’una estrella. Apostar per una promesa. Blindar una icona. Robar talent al líder. O convertir l’esportista en soci per entrar en un mercat nou.
Per això, quan una estrella canvia de logotip, el que està en joc no és només el valor del contracte. Hi ha vendes futures, quota de mercat, reputació i la possibilitat que milions de consumidors acabin associant el seu ídol amb una marca durant tota una generació. Perquè en el negoci del patrocini esportiu, tan important com saber quant costa fitxar una estrella és calcular quant pot costar deixar-la escapar.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
Si vols aprofundir en aquest tema, et recomanem:
 Finances
Patrocini esportiu a càrrec de la banca: Una relació win-win, on tothom guanya
10min lecturaHi ha dues realitats que donen sentit a l’enunciat. D’una banda...
Els magnats americans —Bezos, Dimon, Buffett, Ellison— venen accions en un moment d’eufòria borsària. Què saben que la resta ignorem? Quan els qui tenen accés a la informació privilegiada fugen dels mercats que ells mateixos van crear, potser no parlem de conspiracions, sinó d’un senyal clar: el sistema comença a grinyolar des de dins.
A primera vista, tot va bé. L’S&P 500 marca màxims històrics, el Nasdaq s’ha refet del xoc del 2022 i les grans tecnològiques encapçalen la festa. Els mitjans parlen d’un “nou cicle d’innovació”. Però sota aquesta superfície radiant, alguna cosa es mou.
Segons dades públiques, Bezos va vendre prop de 737 milions de dòlars en accions d’Amazon a finals de juny de 2025. Jamie Dimon va vendre uns 31,5 milions de dòlars d’accions de JPMorgan aquest mateix any —la primera vegada que venia des de l’inici del seu mandat com a CEO—; Brian Chesky (CEO de Airbnb Inc.) va vendre 190.301 accions el 12 de febrer de 2025, per un import aproximat de 26,7 milions de dòlars.
La University of Melbourne ho resumeix així: “Mentre els inversors institucionals venen, els petits compren.” Els minoristes, esperonats per l’optimisme mediàtic, entren al mercat just quan els que coneixen millor els fonaments surten per la porta del darrere.
Els que veuen abans que nosaltres
No es tracta d’una conspiració, sinó d’una asimetria d’informació. Els grans capitals disposen de sistemes d’anàlisi i accés a dades que permeten detectar, amb mesos d’antelació, els símptomes d’una crisi latent. Els indicadors que observen són invisibles per al ciutadà corrent a l’hora de veure tensions en el mercat del deute, caigudes en la productivitat real o senyals d’esgotament en la política monetària expansiva de la Reserva Federal.
Quan aquestes alertes s’acumulen, el capital intel·ligent es desplaça. Els rics no venen perquè necessitin liquiditat, sinó perquè volen fugir abans que la confiança col·lectiva es trenqui. És el mateix instint que fa que els bancs centrals acumulen or mentre asseguren que la inflació és “transitòria”.
L’economista turc Nouriel Roubini és conegut per la seva capacitat d’anticipar grans crisis financeres. Professor d’economia a la Stern School of Business de la New York University, va guanyar notorietat mundial després de predir amb precisió la crisi financera del 2008, motiu pel qual molts mitjans el van batejar com el “Doctor Doom”. Per tant, en paraules seves “la confiança en el sistema financer no cau d’un dia per l’altre; es desfila com una mitja”. Els moviments dels magnats són precisament aquests primers fils que es trenquen.
La por al nou ordre financer
Hi ha un altre factor que inquieta les grans fortunes, com és el canvi estructural del sistema monetari global. D’aquesta manera, el Banc de Pagaments Internacionals (BIS) confirma que més de 130 països ja treballen en projectes de monedes digitals de bancs centrals (CBDC). A primera vista, semblen una evolució tecnològica natural dels diners. Però en la pràctica, permeten un control total de les transaccions i del patrimoni individual.
Bloomberg advertia recentment que les CBDC podrien plantejar reptes importants de privacitat i control, atès que els governs podrien tenir accés directe a dades de transacció i condicionar l’ús o les restriccions sobre aquests instruments.
Alhora, la desdolarització avança. Rússia, la Xina, l’Índia o el Brasil impulsen acords comercials bilaterals sense el dòlar, mentre que els bancs centrals acumulen or en xifres rècord. Segons el World Gold Council, el 2024 es van comprar més de 1.000 tones netes d’or —el volum més alt en mig segle—. Els grans capitals privats segueixen la mateixa direcció. No confien en el sistema que ells mateixos van dissenyar.
El divorci entre el mercat i el món real
Mentrestant, la distància entre el valor dels mercats i l’economia real s’amplia. Els beneficis empresarials no creixen al mateix ritme que les cotitzacions, i el deute públic dels Estats Units supera ja el 125% del PIB.
Els preus de les accions reflecteixen una ficció de prosperitat sostinguda per recompres massives i impressió de diners. La Reserva Federal ha injectat més liquiditat en l’última dècada que en tot el segle XX. Però els diners barats han creat una economia artificial, on la riquesa no es genera, sinó que es multiplica per reflex.
Aquest model s’assembla cada cop més a una piràmide que mostra com mentre hi hagi nous inversors disposats a comprar, el sistema es manté. Quan els de dalt comencen a vendre, el mecanisme entra en compte enrere.
El retorn als actius reals
Quan l’aire del sistema es torna massa tòxic, els rics tornen a respirar on sempre hi ha oxigen, com són els actius tangibles. L’Or, plata, terrenys agrícoles, energia i fins i tot art físic es converteixen en refugis de valor davant la inestabilitat monetària.
L’or va marcant diàriament rècords, cosa que esdevé l’exemple més clar. Mentre els mercats celebren les noves tecnologies o els ETF digitals, les elits financeres compren metall físic. El Wall Street Journal assenyala que, mentre les empreses vinculades a l’or creixen, el metall físic continua sent l’únic refugi real —un testimoni que la confiança s’ha digitalitzat, però la por continua sent d’or massís.
La lògica és senzilla, perquè un actiu que no depèn de la promesa d’un govern o del rendiment d’una empresa és l’únic que pot resistir una tempesta sistèmica.
Quan la fuga és un avís per a tothom
Que els rics fugin no és una anècdota, sinó que és una metàfora de final de cicle. El capitalisme financer, tal com l’hem conegut, està arribant a la seva saturació, degut principalment per l’endeutament il·limitat, la concentració de riquesa, els mercats desconnectats de la realitat i per una confiança que ja no és cega, sinó forçada.
Tanmateix, aquesta fuga també pot ser una oportunitat. Si els que controlen el sistema se’n desmarquen, és el moment perquè els ciutadans recuperin poder financer real a través d’un aprenentatge de com funcionen els diners, protegir els estalvis, diversificar i invertir amb sentit comú.
Com recorda Raymond Thomas Dalio, un dels inversors i pensadors financers més influents del món i fundador de Bridgewater Associates, diu: “Quan les coses que semblen permanents deixen de ser-ho, els que entenen el canvi sobreviuen; els altres el pateixen.”
Potser no cal veure conspiracions on hi ha prudència, però tampoc podem ignorar que quan els qui més saben sobre diners abandonen el tauler, el joc està a punt de canviar. Els rics fugen del seu propi sistema perquè saben que la confiança és finita i que la pròxima crisi no serà només financera, sinó de legitimitat.
I en aquest escenari, el ciutadà comú només té una opció: entendre el sistema per deixar de ser-ne víctima. Començar a pensar com els que marxen —no per copiar-los, sinó per anticipar-se. Perquè la veritable llibertat econòmica neix del coneixement, no de la fe en un sistema que ja fa aigües.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Després d’uns mesos en què semblava que la inflació començava a estabilitzar-se, el 2026 els preus han tornat a accelerar-se a Europa. Aquesta vegada, el principal detonant no és un excés de consum, sinó l’encariment de l’energia arran de les tensions al Pròxim Orient.
Quan puja el petroli, no només costa més omplir el dipòsit: també s’encareix el transport, la producció industrial i, en general, bona part de l’activitat econòmica. Tard o d’hora, una part d’aquests costos acaba arribant al consumidor.
Davant d’aquest escenari, el Banc Central Europeu ha tornat a recórrer a una de les seves principals eines: els tipus d’interès. Però per entendre per què ho fa, cal començar pel principi. Què és exactament la inflació? Per què apujar els tipus pot ajudar a controlar-la? I per què, quan els diners perden poder adquisitiu, l’or torna a guanyar protagonisme?
Quan els diners compren menys
La inflació és l’augment generalitzat dels preus durant un període de temps. Dit d’una manera molt més senzilla, significa que els mateixos diners permeten comprar menys coses.
Si avui disposem de 100 euros i podem comprar deu productes de 10 euros, però un any després aquests mateixos productes costen 11 euros, els nostres 100 euros continuen sent els mateixos. El problema és que ja no tenen el mateix valor real.
A l’agost del 2026, la inflació anual de la zona euro va arribar al 3,3%, després del 2,9% del juliol, i l’energia va ser el component que més es va encarir, amb una pujada interanual del 14,3%. En canvi, si s’exclou l’energia, la inflació es va mantenir molt més continguda, fet que permet identificar clarament d’on prové bona part de la pressió actual sobre els preus.
Aquesta diferència és important perquè el Banc Central Europeu intenta mantenir la inflació al voltant del 2% a mitjà termini, un nivell que considera compatible amb l’estabilitat de preus. Quan s’allunya massa d’aquest objectiu, el BCE intervé per evitar que l’increment es converteixi en un problema persistent.
El problema comença amb l’energia
No totes les crisis inflacionàries tenen el mateix origen. La que vam viure el 2021 i el 2022 combinava problemes en les cadenes de subministrament després de la pandèmia, una recuperació molt ràpida del consum, polítiques monetàries i fiscals expansives i, finalment, l’impacte energètic de la invasió russa d’Ucraïna.
El repunt actual té una composició diferent. Aquesta vegada, el principal factor és un xoc d’oferta energètica relacionat amb el conflicte al Pròxim Orient, que ha pressionat a l’alça el preu del petroli i d’altres fonts d’energia.
L’efecte es transmet ràpidament. Si puja el combustible, transportar aliments i mercaderies costa més. També augmenten els costos de moltes fàbriques i serveis que depenen de l’energia. Les empreses poden assumir una part d’aquest sobrecost durant un temps, però quan la situació s’allarga acostumen a traslladar-ne una part al consumidor.
Així és com una crisi energètica es transforma en inflació. Un problema que inicialment afecta el petroli acaba influint en el preu dels aliments, la roba, els serveis o pràcticament qualsevol producte que necessiti energia o transport per arribar fins a nosaltres.
El Regne Unit mostra l’efecte dominó
El Regne Unit ofereix un bon exemple d’aquesta transmissió. La inflació anual va passar del 2,9% al juliol al 3,1% a l’agost del 2026, amb el transport com un dels principals factors d’increment. Els combustibles per a vehicles es van encarir un 23% en un any.
Però l’efecte ja s’observava abans que els productes arribessin al consumidor. Els costos dels materials i combustibles utilitzats pels fabricants britànics augmentaven un 6,1% interanual, mentre que els preus de sortida de fàbrica ho feien un 3,7%.
Aquest procés resumeix bé el mecanisme inflacionari actual: primer s’encareix la matèria primera, després augmenten els costos empresarials i, finalment, una part d’aquesta pujada acaba incorporant-se als preus de venda.
Què hi pot fer el BCE?
Aquí entren en joc els tipus d’interès, que no són res més que el preu de demanar diners prestats. Quan una família contracta una hipoteca o una empresa demana finançament, no només retorna els diners que ha rebut, sinó que també paga interessos. Com més elevat és el tipus, més car resulta endeutar-se.
El Banc Central Europeu no fixa directament el tipus de cada hipoteca, però sí que estableix els tipus oficials que condicionen el cost del diner dins del sistema bancari. Quan els apuja, el crèdit tendeix a encarir-se i això redueix el consum i la inversió.
Una família pot ajornar la compra d’un cotxe o d’un habitatge, mentre que una empresa pot decidir que una nova inversió ja no és prou rendible. Si l’economia gasta menys, disminueix la pressió sobre els preus i la inflació tendeix a moderar-se.
Però aquesta eina té una limitació evident: uns tipus d’interès més alts no poden produir més petroli ni resoldre un conflicte geopolític.
Quan l’origen de la inflació és un problema d’oferta energètica, el BCE no pot actuar directament sobre la causa. El que intenta és evitar que l’encariment inicial de l’energia s’estengui a tota l’economia i acabi generant una dinàmica permanent de pujades de preus i salaris.
Això obliga el banc central a buscar un equilibri difícil. Si actua massa poc, la inflació es pot enquistar; si apuja massa els tipus, pot refredar excessivament l’economia.
El cost de frenar els preus
Per a les famílies, aquesta situació genera pressió per dues bandes. La inflació redueix el poder adquisitiu dels ingressos i dels estalvis, mentre que uns tipus d’interès més elevats fan més cars els préstecs, les hipoteques i el finançament empresarial.
Aquesta és una de les raons per les quals els bancs centrals intenten actuar de manera gradual. Les projeccions del BCE apunten que la inflació continuarà moderant-se durant els pròxims anys, però també mostren que tornar de manera estable al 2% no és necessàriament un procés immediat.
I és precisament quan apareix aquesta combinació d’inflació, tipus elevats i incertesa geopolítica que molts estalviadors comencen a preguntar-se si mantenir tot el patrimoni en efectiu és suficient.
Per què l’or torna a guanyar protagonisme?
Quan coincideixen inflació, tipus d’interès elevats i incertesa geopolítica, molts estalviadors comencen a preguntar-se si mantenir tots els diners en efectiu és suficient. El problema és senzill: els euros que tenim al compte no desapareixen, però si els preus continuen pujant, cada vegada permeten comprar menys.
És en aquest context que l’or recupera protagonisme. A diferència de l’euro, el dòlar o la lliura, no es pot crear per decisió d’un banc central. És un actiu físic, escàs i costós d’extreure, i això li dona unes característiques diferents de les dels actius financers tradicionals. No vol dir que el seu preu pugi sempre ni que sigui una protecció automàtica contra qualsevol episodi inflacionari, però sí que pot ajudar a diversificar el patrimoni i reduir la dependència d’una sola moneda o d’un sol tipus d’actiu.
Aquesta funció explica per què els mateixos bancs centrals continuen acumulant-ne. Durant el segon trimestre del 2026 van comprar 289 tones netes d’or, i una àmplia majoria dels gestors de reserves enquestats pel World Gold Council preveu que les reserves mundials continuïn augmentant. Entre els principals motius hi ha la diversificació, la preservació de valor a llarg termini i la necessitat de reduir l’exposició a riscos monetaris i geopolítics.
Per a l’estalviador, la idea clau és que guardar diners i conservar-ne el poder adquisitiu no són exactament la mateixa cosa. Si tot el patrimoni està concentrat en efectiu, qualsevol pèrdua de valor de la moneda afecta el conjunt dels estalvis. Incorporar actius amb un comportament diferent pot ajudar a repartir aquest risc.
L’or no elimina la inflació ni garanteix rendibilitat, però la seva escassetat, el seu caràcter físic i la seva independència respecte d’un emissor expliquen per què continua formant part de les reserves dels bancs centrals i de moltes estratègies patrimonials.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
Els aranzels es presenten sovint com un impost als productes estrangers, una eina aparentment senzilla per protegir la indústria nacional i penalitzar els competidors de fora. Però la realitat és molt més complexa. El cas dels prop de 100.000 milions de dòlars que l’Administració Trump ja ha hagut de retornar després d’una sentència del Tribunal Suprem dels Estats Units és una lliçó magistral sobre com funciona realment el comerç internacional. Qui paga un aranzel? Qui n’assumeix el cost? I què passa quan la justícia conclou que aquell impost no tenia base legal?
Poques vegades una decisió judicial obliga un govern a retornar desenes de milers de milions de dòlars en impostos ja cobrats. Això és exactament el que està passant als Estats Units després que, el 20 de febrer de 2026, el Tribunal Suprem determinés per sis vots contra tres que la International Emergency Economic Powers Act (IEEPA) no autoritza el president a imposar aranzels.
La Casa Blanca havia utilitzat aquesta llei de 1977, concebuda per donar poders extraordinaris al president davant emergències internacionals, per justificar impostos generalitzats sobre les importacions procedents de bona part del món. Trump havia qualificat el persistent dèficit comercial nord-americà d’emergència nacional i havia recorregut a aquesta norma per imposar els anomenats aranzels recíprocs.
El Tribunal Suprem, però, va concloure que el Congrés no havia delegat a través de la IEEPA un poder tarifari d’abast pràcticament il·limitat. La sentència recorda que quan el Congrés atorga al president capacitat per imposar aranzels ho fa de manera explícita i amb limitacions concretes, cosa que no succeeix en aquesta llei.
La conseqüència ha estat enorme. A finals de juliol, l’administració ja havia tramitat aproximadament 100.000 milions de dòlars en devolucions, al voltant del 60% dels prop de 165.000 milions recaptats amb els aranzels anul·lats.
Quan la recaptació es converteix en despesa
Aquest és un dels aspectes menys visibles del cas. Durant el 2025, els aranzels van proporcionar al govern federal una recaptació extraordinària. Els ingressos mensuals per drets duaners van arribar a superar els 31.000 milions de dòlars a l’octubre, reforçant l’argument de l’Administració que aquests impostos podien convertir-se també en una font important de recursos per al Tresor.
La sentència va invertir el flux. El juny de 2026, el govern va recaptar 23.600 milions en drets duaners, però va retornar 49.200 milions, cosa que va provocar una sortida neta de 25.600 milions de dòlars només aquell mes. Les devolucions van contribuir a elevar el dèficit federal mensual fins als 120.000 milions.
Un instrument presentat com una font de recaptació s’havia convertit temporalment en una despesa multimilionària.
Washington, tanmateix, no ha renunciat a la seva estratègia. Després de la derrota judicial, l’Administració ha buscat altres mecanismes previstos explícitament en la legislació comercial. Entre els més importants hi ha la Secció 301 de la Trade Act de 1974, que permet actuar contra pràctiques comercials considerades injustes, però obliga a seguir investigacions, audiències i procediments administratius previs.
El juliol de 2026, l’Administració ja havia utilitzat aquesta via per imposar nous aranzels a desenes d’economies, així com un gravamen del 25% sobre determinades importacions del Brasil.
Qui paga realment un aranzel?
Aquí apareix una de les grans confusions del debat polític. Quan Washington imposa un aranzel del 20% a un producte fabricat a la Xina, és fàcil pensar que és l’empresa xinesa qui paga aquest impost. Legalment, però, no funciona així.
Qui abona l’aranzel a la duana és l’empresa nord-americana que importa la mercaderia. A partir d’aquí, comença una negociació econòmica que varia en funció del producte, del sector i de la capacitat de cada actor per protegir el seu marge.
L’importador pot assumir una part del cost, pressionar el fabricant perquè redueixi el preu, buscar un proveïdor alternatiu o traslladar el sobrecost als seus clients. Moltes vegades es produeix una combinació de totes aquestes opcions.
Per tant, afirmar que un aranzel “el paga la Xina” és una simplificació. L’impost el paga formalment l’importador nord-americà i el seu cost econòmic acaba repartit entre empreses, proveïdors i consumidors.
Aquesta diferència entre qui ingressa l’impost i qui n’acaba suportant la càrrega és fonamental per entendre la paradoxa de les devolucions actuals.
Els aranzels també transformen les cadenes de subministrament
L’impacte d’una política aranzelària no s’acaba en l’augment del preu. Quan importar des d’un país es torna més car, les empreses reaccionen. Busquen nous proveïdors, traslladen una part de la producció, substitueixen components o avancen les seves compres abans que entrin en vigor els nous impostos.
Aquest procés pot modificar profundament les cadenes globals de subministrament. Una empresa que durant dècades importava components de la Xina pot començar a comprar-los al Vietnam, Mèxic o l’Índia, no necessàriament perquè aquests països siguin més eficients, sinó perquè l’aranzel altera l’equació de costos.
És precisament un dels objectius polítics de Trump: reduir la dependència exterior i incentivar la producció als Estats Units. Però la transformació té un preu. Canviar de proveïdor, reestructurar contractes o modificar processos industrials exigeix temps, inversió i una nova logística.
A això s’hi afegeix la incertesa. Una empresa pot adaptar-se a un aranzel alt si sap que serà estable. És molt més difícil planificar quan les tarifes canvien en funció de decrets presidencials, negociacions diplomàtiques o sentències judicials.
Quan la guerra comercial arriba a la butxaca
Els efectes tampoc no es reparteixen igual entre totes les famílies. Una llar amb ingressos elevats pot absorbir amb relativa facilitat l’augment del preu d’un electrodomèstic, d’un telèfon o d’un vehicle. Per a una família amb menys recursos, qualsevol increment dels productes quotidians pesa proporcionalment molt més.
Aquí apareix una altra paradoxa. Una política concebuda per protegir els treballadors nord-americans i reforçar la indústria nacional pot acabar augmentant també el cost dels béns que consumeixen aquests mateixos treballadors.
Per tant, valorar l’èxit d’un aranzel exigeix mirar més enllà de la recaptació o de la reducció de les importacions. Cal saber si ha generat nova activitat industrial i ocupació suficients per compensar l’augment de preus i els costos que assumeixen empreses i consumidors.
Una arma econòmica i geopolítica
A més, seria un error entendre els aranzels únicament com una política fiscal o industrial. Per a Trump també són una eina de pressió geopolítica. Washington pot utilitzar l’accés al mercat de consum més gran del món com a instrument de negociació. Amenaçar amb nous aranzels permet pressionar altres governs en qüestions comercials, industrials o fins i tot polítiques.
Els nous gravàmens adoptats el juliol sota la Secció 301 mostren precisament aquesta dimensió. L’Administració els ha justificat, entre altres motius, per la resposta d’altres països al treball forçat, pràctiques comercials considerades injustes o polítiques que perjudiquen empreses nord-americanes.
Els aranzels es converteixen així en alguna cosa més que impostos. Formen part de la competència entre potències per controlar mercats, producció, tecnologia i cadenes de subministrament.
I ara, qui recupera els diners?
La sentència del Tribunal Suprem introdueix una nova paradoxa. Si bona part del cost dels aranzels va acabar traslladant-se a empreses i consumidors, seria fàcil pensar que els reemborsaments també haurien de repartir-se entre tots aquells que els van assumir.
Jurídicament, però, això és gairebé impossible.
Els diners es retornen als importadors perquè són ells qui van efectuar el pagament a la duana. Però això no significa que aquestes empreses assumissin tot el cost. Una companyia pot haver pagat deu milions de dòlars en aranzels i haver-ne recuperat una part augmentant el preu dels seus productes.
Si ara l’Estat li retorna íntegrament aquells deu milions, la pregunta és inevitable: què passa amb els consumidors que van pagar més?
Reconstruir el recorregut exacte de l’impost és extraordinàriament difícil. Caldria determinar quina part va assumir l’importador, quina va repercutir sobre el distribuïdor, quina va acabar incorporada al preu final i quina va absorbir el fabricant estranger. El problema ja ha saltat als tribunals nord-americans, mentre algunes empreses estudien si traslladar part dels reemborsaments als clients.
Cada producte, cada empresa i cada mercat reaccionen de manera diferent. Per això, una devolució judicial pot restituir els diners a qui legalment va pagar l’impost, però difícilment pot reconstruir qui en va suportar realment el cost econòmic.
La batalla pels aranzels continua
La derrota judicial tampoc significa que Trump hagi abandonat la seva política comercial. El que ha desaparegut és una determinada via legal per aplicar-la.
El juliol, l’Administració va substituir bona part de l’arquitectura anterior amb nous aranzels sota la Secció 301, inclosos gravàmens d’entre el 10% i el 12,5% sobre importacions procedents de nombrosos socis comercials. La política aranzelària, per tant, continua sent un element central de l’estratègia econòmica de la Casa Blanca.
Trump considera els aranzels una eina per reduir el dèficit comercial, protegir la indústria nord-americana, recuperar producció i augmentar la capacitat negociadora de Washington. Els seus crítics recorden que també poden augmentar els preus, perjudicar empreses dependents de components importats, provocar represàlies comercials i reduir el poder adquisitiu.
No es tracta només d’una batalla jurídica sobre els poders presidencials. És una discussió molt més profunda sobre quin model comercial vol seguir la primera economia del món i fins a quin punt està disposada a pagar el cost de protegir el seu mercat interior.
La gran paradoxa dels 100.000 milions
La història d’aquests reemborsaments deixa una lliçó econòmica molt més valuosa que la pròpia xifra. Un aranzel no és només un impost sobre les importacions. És una cadena de costos que es va traslladant al llarg de tota l’economia. El cobra l’Estat, el paga formalment l’importador, l’assumeixen parcialment empreses i consumidors, i, quan els tribunals obliguen a retornar-lo, els diners tornen a qui legalment el va ingressar, no necessàriament a qui en va suportar l’impacte. Potser aquesta és la millor demostració que, en economia, la pregunta més important gairebé mai no és qui paga, sinó qui acaba suportant realment el cost.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució.
Que sí, que la joventut és per gaudir-la i cal aprofitar cada moment, encara que això impliqui gastar més del compte en viatges, roba i oci. Però a partir dels 30 anys, hauries d’haver après a dominar alguns hàbits financers per aconseguir estalviar pel futur.
Si ets jove, atent, perquè a 11Onze recollim cinc consells que et poden ser útils per començar a organitzar les teves finances: aprendre a fer un pressupost, estalviar, no fer-se il·lusions espúries, no endeutar-se massa i guardar sempre una mica més. Aquestes són les claus per assolir la desitjada independència econòmica. I, si no en tens prou, la cap d’agents Mireia Cano t’aconsella com crear el teu primer pla d’estalvi al vídeo de sota!
- Aprèn a fer un pressupost. Això ho hem explicat a La Plaça alguna altra vegada, però la independència econòmica només s’aconsegueix si aprenem a complir amb un pressupost. Per això, cal saber quants diners guanyem i, sobre aquests ingressos, haurem de calcular el que volem gastar per assolir l’objectiu d’estalvi que ens hàgim posat.
- Estalvia entre un 10% i un 20% del que guanyes. I quina és la meta d’estalvi que ens hem de posar? Els experts recomanen, com a mínim, estalviar entre el 10% i el 20% del que ingressem, sobretot si el teu sou és molt baix.
- No t’expliquis el conte de la lletera. Amb les teves finances has de ser realista. Si tens una feina corrent amb un sou comú, no pots somiar a fer-te ric. Quina edat tens i què t’agradaria aconseguir a la vida? Quant de temps creus que hauràs d’invertir amb els diners que guanyes ara? Així sabràs quants diners has d’estalviar.
- Si t’endeutes, tu controles. Si a partir dels 30 anys, necessites endeutar-te per pagar el cotxe, la hipoteca o els estudis, controla que no tinguis cap deute acumulat i, si necessites demanar un préstec, avalua que això no sigui una llosa que arrosseguis massa anys. En aquest sentit, un bon mètode és llistar els teus deutes del més gran al més petit, i invertir els teus ingressos a pagar-los en aquest ordre.
- Guarda sempre una mica més, per si de cas. No saps mai quan tindràs una despesa inesperada i urgent. Per això, està bé sempre tenir un fons d’emergència pel que pugui passar. Per això, està bé esbossar un pla per guardar un percentatge del teu estalvi a aquest fons de contingència.
Com crear el teu primer pla d’estalvi
Buscar finançament ja no és sinònim d’anar al banc. Actualment, existeixen altres opcions i ben diverses que poden ser una alternativa i que cal conèixer.
Perquè el desconeixement sobre l’existència de proveïdors de crèdit diferents dels bancs encara és el principal obstacle: només una de cada tres empreses coneix l’existència de Fintech o de plataformes digitals de finançament, i només un 20% manifesten haver-ne recorregut. Són dades que s’extreuen del baròmetre empresarial de fintech i finançament alternatiu, creat per l’Institut d’Estudis Financers (IEF) amb col·laboració amb Altria Corpo i presentat el passat 2 de febrer.
Segons la mateixa enquesta, el 40% de les empreses consideren que l’accés al crèdit bancari s’ha endurit en els últims 12 mesos i, tanmateix, el 50% creu que necessitaran tenir-ne accés en els propers 12. Es fa evident per què el finançament alternatiu va en augment. Un dels seus motors i atractius és, doncs, l’accessibilitat més senzilla que en el cas dels bancs. Els seus costos són igualment realistes: els interessos amb els quals ens trobarem solen estar ajustats al mercat, per poder ser competitius, alhora que permeten no témer sorpreses o grans alces inesperades.
Ara bé; quines són aquestes “altres formes de finançament”?
Les empreses que ja les estan fent servir opten principalment pel facturatge, el rènting i el leasing (representen el 25% del total). Altres opcions com el crowdlending o el micromecenatge són més comunes en el món de les start-ups. Però coneguem que hi ha darrere d’aquests anglicismes:
- El facturatge (o factoring) serveix a les empreses per avançar els cobraments: tan simple com que el proveïdor d’aquest servei ens pagarà en efectiu la factura que tenim pendent amb un client (a crèdit) i s’encarregarà de la gestió posterior. Estarem subjectes a un interès i, possiblement, a comissió per les despeses. Existeixen diverses modalitats, segons l’assumpció del risc d’impagament. També cal parlar del confirming, l’opció inversa, on el proveïdor ens assumirà el pagament de factures i ens les convertirà en crèdit.
- El rènting permet el lloguer de béns mobles, com vehicles, equipaments ofimàtics o informàtics, per períodes superiors a l’any. S’establiran unes quotes fixes com a pagament, que sovint inclouen el manteniment, assegurances, etc. Gaudirem d’un bé nou i en perfecte estat, sense haver de fer una despesa inicial important. La diferència primordial amb el leasing és que, en aquest cas, incorpora una opció de compra quan s’acaba el contracte.
- El crowdlending és una modalitat de préstec per part d’inversors, amb un retorn sota interessos, sense la necessitat d’anar al banc. Podem trobar proveïdors com Ecrowd!, dedicada especialment a projectes tecnològics, que ofereixen aquesta opció de finançament.
- El micromecenatge (crowdfunding), àmpliament estès en les start-ups, es fonamenta en obtenir l’interès d’altres persones en el nostre projecte i captar-ne fons, a canvi d’oferir un avantatge o privilegi posterior; molt orientat al llançament de productes, la preferència o el descompte en la compra podria ser un exemple de contraprestació. Ens serà força senzill trobar moltes plataformes de micromecenatge per començar.
- Inversions de caràcter més professional són conegudes com a crowdinvesting o business angels, on el finançament es rep d’empreses o actors del sector i que normalment demanaran a canvi un percentatge dels beneficis futurs.
Com hem vist, l’orientació del finançament alternatiu als bancs sol ser cap a la inversió en projectes de negoci més que per particulars, tot i que opcions com el rènting o el leasing poden ser útils en aquest últim cas, si pensem per exemple en el cas d’un comercial que vol gaudir d’un vehicle sense els alts costos del desgast i la compra d’un de nou cada cert període. En ambdós casos, no hem d’oblidar ni descartar el finançament públic per mitjà de subvencions o ajudes, com les que ofereixen la Generalitat, els ajuntaments, com el de Barcelona, o les Cambres. Moltes d’aquestes ajudes s’han creat o augmentat específicament per pal·liar els efectes negatius de la pandèmia i només cal estar atents a les diferents convocatòries.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Compartir compte corrent amb altres persones, ja siguin familiars, companys de pis o socis, té implicacions tant per a l’organització de les nostres finances com per a la nostra fiscalitat. Mireia Cano, cap d’agents d’11Onze, explica les diferents fòrmules per constar en un compte i les responsabilitats fiscals que comporten.
Un primer element que s’ha de considerar quan volem compartir un compte corrent és el rol de cada persona, ja que es pot constar com a titular, persona autoritzada o representant legal.
Els titulars d’un compte són responsables dels diners a parts iguals a no ser que algun document oficial acrediti el contrari. A més, els titulars “poden tenir firma indistinta, és a dir, que qualsevol pot fer operacions, o bé firma mancomundada, és a dir, que cal la firma de tots ells per operar”, com explica Mireia Cano.
Una altra opció és que algú consti en un compte com a autoritzat o firma reconeguda. En aquest cas el titular és qui té el poder sobre els diners i qui en respondrà a nivell fiscal, però autoritza una altra persona per fer determinades accions, com fer transferències o treure diners. Això sí, una persona autoritzada mai podrà crear o cancel·lar contractes de comptes corrents o de targetes vinculades.
Un tercer rol és el de representant legal, que s’utilitza, per exemple, en els comptes de menors i de persones dependents. Els representants legals tenen la potestat sobre els diners del compte, tot i que no siguin titulars.
Ser titular d’un compte té implicacions legals.
Quan compartim un compte corrent, s’ha de tenir molt en compte com ens pot afectar cadascuna de les nostres accions i de les altres persones que hi participen. Per tant, és molt recomanable que, abans d’obrir el compte, definim per a què l’utilitzarem i tinguem clar què implicarà per a cada persona i quines responsabilitats estem assumint en termes legals i tributaris.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!

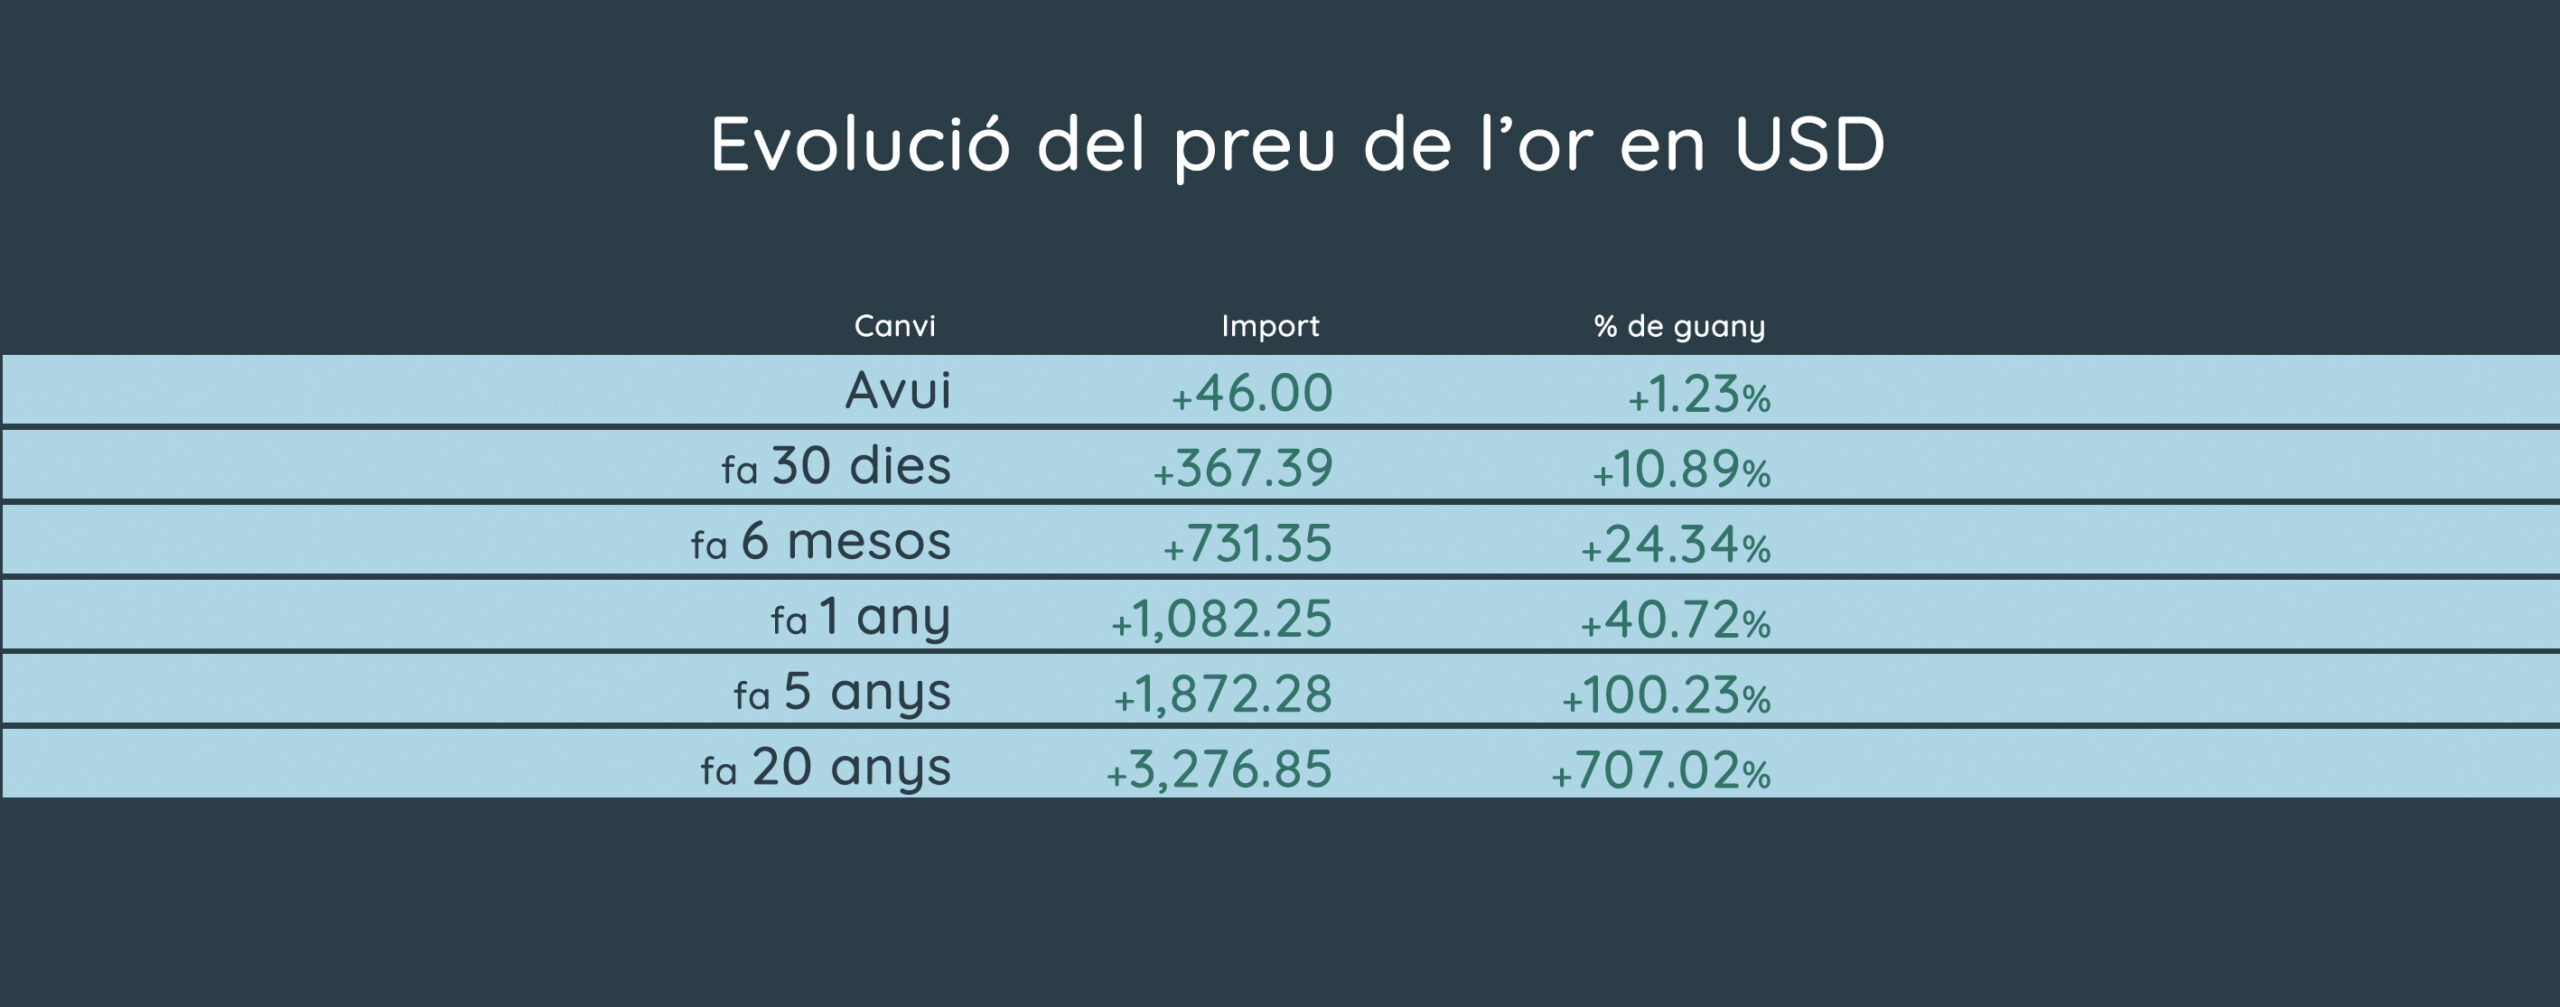
En dues dècades, l’or ha multiplicat per vuit el seu valor. El que fa vint anys era vist com un metall preciós tradicional, avui és un actiu estratègic per a inversors i bancs centrals. Segons dades de Goldprice.org, entre el setembre del 2005 i el setembre del 2025 el preu de l’or en dòlars s’ha revalorat un +707%. Una dada que explica per què cada cop més estalviadors miren cap a aquest actiu com a refugi davant la inestabilitat econòmica.
L’any 2005, una unça d’or es movia entorn dels 400-450 dòlars. Avui, el seu preu se situa al voltant dels 3.770-3.800 dòlars per unça, segons les últimes cotitzacions internacionals. Això significa que una inversió de 10.000 dòlars en or l’any 2005 equivaldria avui a prop de 85.000-90.000 dòlars. Tot plegat en un període marcat per crisis financeres, polítiques monetàries expansives i tensions geopolítiques.
Aquest creixement no ha estat lineal. El preu de l’or ha viscut pujades sobtades i correccions importants, però la tendència de fons sempre ha estat positiva. Per exemple, després de superar els 1.900 dòlars el 2011, l’or va caure fins als 1.050 el 2015, abans de reprendre una nova etapa alcista. Això mostra que, tot i la seva solidesa com a valor refugi, també està subjecte a cicles i a moments de forta volatilitat.
Un altre element rellevant és el seu comportament en comparació amb la inflació. Si considerem que el poder adquisitiu del dòlar ha disminuït prop d’un 40% en aquests vint anys, la revalorització de l’or compensa amb escreix aquesta pèrdua. En altres paraules, no només ha protegit els estalvis contra la inflació, sinó que ha generat un guany real substancial. Aquesta és la raó per la qual molts experts recomanen incloure una part d’or en qualsevol cartera d’inversió diversificada.
Factors clau de la revalorització
- La crisi financera del 2008. L’esfondrament de Lehman Brothers i el col·lapse del sistema bancari mundial van provocar una fugida cap a actius segurs. L’or es va disparar i va superar per primer cop els 1.000 dòlars per unça.
- La impressió massiva de diners. Els bancs centrals, especialment la Reserva Federal nord-americana i el Banc Central Europeu, han inundat el mercat de liquiditat. Els tipus d’interès baixos i el deute públic creixent han deteriorat la confiança en les divises fiduciàries.
- Inflació i pèrdua de poder adquisitiu. L’encariment de béns bàsics i energia, especialment després de la pandèmia i la guerra d’Ucraïna, ha reforçat l’or com a escut davant la inflació persistent.
- Geopolítica i desdolarització. Cada cop més països, encapçalats per la Xina i Rússia, redueixen la seva dependència del dòlar i acumulen reserves d’or. Segons el World Gold Council, els bancs centrals han comprat quantitats rècord de metall els darrers anys.
Font. goldprice.org
Comparació amb altres actius
- Borsa: L’índex S&P 500 també ha crescut amb força en vint anys, però amb més volatilitat i caigudes pronunciades (2008, 2020). L’or, en canvi, ha mantingut una tendència més estable.
- Bons sobirans: Els interessos ultra baixos han reduït la rendibilitat real, especialment en períodes d’alta inflació.
- Criptomonedes: Tot i l’explosió del bitcoin, que ha superat increments astronòmics en menys temps, la seva volatilitat extrema i l’absència de suport institucional el diferencien de l’or, que continua sent universalment acceptat.
Una protecció històrica
L’or té una trajectòria de mil·lennis com a reserva de valor. Des del patró or clàssic fins al sistema de Bretton Woods, aquest metall ha estat al centre del sistema monetari global. Avui, sense estar lligat a cap divisa, és precisament la seva independència dels governs i bancs centrals el que el fa tan atractiu.
Segons el World Gold Council, a finals de 2022 els bancs centrals acumulaven més de 35.000 tones d’or, valorades en prop de 2 bilions d’euros. Es tracta del tercer actiu de reserva més important del món, només darrere del dòlar i l’euro.
Mirant cap al futur
Les previsions de les grans entitats financeres apunten a la continuïtat de la tendència alcista. Goldman Sachs i J.P. Morgan estimen que el preu podria superar els 4.000 dòlars per unça abans del 2026, especialment si es confirma una recessió global i es mantenen les tensions geopolítiques.
Per als petits inversors, això obre un debat: cal diversificar amb or? Les opcions actuals —des de la compra de lingots i monedes fins a sistemes d’inversió fraccionada— fan que sigui més accessible que mai.
En vint anys, l’or ha demostrat que és molt més que un metall lluent: és una assegurança contra la incertesa. Davant d’un món marcat per inflació, guerres comercials i crisi de confiança en les divises, l’or continua consolidant-se com el valor refugi per excel·lència.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Les Finances Descentralitzades, o DeFi (Decentralized Finance) estan redefinint la manera com enviem diners, invertim, obtenim préstecs i gestionem els nostres actius. Imagina que pots enviar diners a qualsevol persona del món en menys d’un minut, demanar un préstec sense passar per una oficina bancària o invertir els teus estalvis qualsevol dia de l’any, a qualsevol hora. Fa només una dècada semblava ciència-ficció. Avui, gràcies a les DeFi (Decentralized Finance), moltes d’aquestes possibilitats ja són una realitat.
Les DeFi no són una nova moneda ni pretenen substituir els bancs. Són una nova manera d’oferir serveis financers aprofitant la tecnologia blockchain. Si Internet va revolucionar la manera com compartim informació, les finances descentralitzades aspiren a fer una cosa semblant amb els diners: permetre que persones i empreses interactuïn directament, sense que totes les operacions hagin de passar necessàriament per un únic intermediari.
Quan els serveis financers es converteixen en programari
En el sistema tradicional, els bancs custodien els diners, validen les transferències, concedeixen préstecs i registren totes les operacions. A les DeFi, bona part d’aquestes funcions les assumeixen els “smart contracts”, programes informàtics que executen automàticament unes instruccions quan es compleixen unes condicions determinades.
Aquests contractes funcionen sobre una blockchain, un registre digital compartit que permet verificar les operacions de manera transparent i segura. El resultat és una infraestructura financera que funciona de manera contínua, sense dependre dels horaris d’una oficina ni de processos manuals. En aquest model, la confiança deixa de dipositar-se exclusivament en una institució i passa a recolzar-se, en gran part, en les regles escrites al programari.
El wallet: la porta d’entrada a les DeFi
Per utilitzar aquests serveis no cal obrir un compte bancari, sinó disposar d’un wallet o cartera digital. Més que un simple lloc on guardar criptomonedes, un wallet és la identitat digital de l’usuari dins de la blockchain. Permet custodiar els actius, autoritzar operacions i connectar-se als diferents protocols descentralitzats.
La gran diferència respecte a un compte bancari és que, en un wallet no custodial, les claus privades només les conserva el seu propietari. Això significa que és l’usuari qui manté el control directe dels seus actius, sense dependre d’una entitat que els administri.
Aquest model reforça la sobirania financera de les persones, però també implica una responsabilitat més gran. Si es perden les claus del wallet, habitualment no hi ha cap organisme que pugui restaurar-ne l’accés.
Què es pot fer amb les DeFi?
Les finances descentralitzades van molt més enllà de comprar i vendre criptomonedes. Avui permeten intercanviar actius digitals, obtenir préstecs aportant garanties, generar rendiments cedint liquiditat a altres usuaris o enviar diners a qualsevol part del món en qüestió de minuts.
Una de les preguntes més habituals és d’on surten els diners que es presten si no hi ha un banc al darrere. En molts protocols, són els mateixos usuaris qui aporten la liquiditat al sistema. A canvi de posar temporalment els seus actius a disposició del protocol, poden rebre una compensació econòmica, mentre altres participants utilitzen aquests recursos per obtenir finançament. Tot el procés es gestiona automàticament mitjançant smart contracts.
Un paper especialment rellevant el tenen les stablecoins, criptomonedes vinculades al valor d’una moneda tradicional, com el dòlar o l’euro. Actius com USDC o EURC permeten operar sobre blockchain sense estar exposats a la volatilitat de Bitcoin o Ethereum i s’han convertit en la principal eina per gestionar liquiditat dins de les DeFi.
La seva utilitat va més enllà de la inversió. Cada vegada hi ha més targetes vinculades a wallets que permeten pagar en qualsevol establiment que accepti Visa o Mastercard. Per al comerç, el cobrament continua sent en euros o en la moneda local; per a l’usuari, els diners poden provenir directament del seu wallet.
Més enllà de les criptomonedes
Si les stablecoins representen el present de les DeFi, la tokenització d’actius pot marcar-ne el futur. Consisteix a representar digitalment sobre una blockchain actius del món real, com accions, bons, immobles o participacions en fons d’inversió.
Aquest procés podria simplificar moltes operacions, reduir costos administratius i facilitar l’accés a determinades inversions. Per això, lluny de veure les DeFi com una amenaça, moltes entitats financeres ja treballen en projectes basats en aquesta tecnologia. Alguns dels principals bancs i gestors d’actius del món experimenten amb actius tokenitzats i sistemes de pagament basats en blockchain, convençuts que poden millorar l’eficiència de determinats serveis.
Un canvi que ja ha començat
Les finances descentralitzades encara afronten reptes importants, com la regulació, la seguretat dels protocols o la protecció dels usuaris. Tot i això, la seva evolució durant els darrers anys demostra que la blockchain està deixant de ser una tecnologia associada exclusivament a les criptomonedes per convertir-se en una infraestructura financera amb aplicacions cada vegada més àmplies.
Potser, d’aquí a uns anys, moltes persones utilitzaran serveis construïts sobre blockchain sense ni tan sols ser-ne conscients. De la mateixa manera que avui enviem un correu electrònic sense pensar en els protocols que fan possible Internet, és probable que les DeFi acabin convertint-se en una tecnologia invisible sobre la qual funcionarà una part creixent del sistema financer.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució.
Si vols aprofundir en aquest tema, et recomanem:
 Finances
DeFi: “Cap autoritat central les controla”
5min lecturaLes noves tecnologies han entrat al sector financer amb...

Arribar a casa, mirar al sostre i veure una gran taca d’humitat que no hi era ahir. Aquesta escena, tant habitual com incòmoda, acostuma a ser el primer senyal d’una filtració d’aigua provinent del pis de dalt. De fet, segons les asseguradores, els danys per aigua són un dels sinistres més habituals a les llars, i sovint tenen l’origen en una avaria aliena al mateix habitatge.
En molts casos, el problema és causat per una canonada rebentada, un desguàs malmès o una aixeta mal tancada. Tot plegat, a casa del veí. I llavors comença el maldecap: detectar l’origen, contactar amb l’altra part, avaluar els danys i, sobretot, saber qui ha de pagar què.
El primer que cal fer davant d’una filtració és localitzar el veí de dalt tan aviat com sigui possible i avisar-lo del problema. En casos com aquest, la rapidesa pot evitar que el dany vagi a més. Si la fuita és activa, és imprescindible tallar immediatament l’aigua del seu habitatge fins que un tècnic pugui reparar l’avaria.
És important deixar constància de tot: fotografies, vídeos, converses. Qualsevol prova pot ser útil si la situació s’acaba complicant i cal fer una reclamació formal. També convé revisar si la mateixa assegurança de la llar inclou la cobertura de defensa jurídica, que pot facilitar molt el procés.
Tinc dret a una indemnització?
La resposta és sí. Encara que el problema provingui del pis de dalt, tens dret a ser compensat pels danys causats a casa teva. Ara bé, com es materialitza aquesta compensació dependrà, en gran part, de si el teu veí té o no assegurança, i de les condicions de la seva pòlissa.
En la majoria dels casos, si el veí disposa d’una assegurança de llar, serà la seva companyia qui es farà càrrec de la reparació dels teus desperfectes. No obstant això, hi ha excepcions importants a tenir en compte.
Quan l’assegurança no es fa càrrec
Hi ha situacions en què l’assegurança del teu veí pot refusar d’assumir la responsabilitat. Per exemple, si la fuita s’ha produït perquè s’ha deixat una aixeta oberta i ha estat fora de casa durant més de 72 hores, la companyia pot considerar-ho un cas de negligència i rebutjar el sinistre.
El mateix passa si es detecta una manca de manteniment evident a la seva llar —per exemple, una instal·lació molt deteriorada que mai no s’ha revisat. En aquests casos, la responsabilitat recau personalment en el propietari de l’habitatge afectat.
Un altre escenari habitual és el de les obres. Si la filtració és conseqüència directa d’una reforma a casa del teu veí, la responsabilitat recau sobre l’empresa o el professional que l’ha executada, i és aquesta persona qui ha de tenir contractada una assegurança de responsabilitat civil per fer front als danys causats.
I si ningú vol pagar?
Tot i que el responsable de la fuita no tingui assegurança, continua estant obligat legalment a cobrir els desperfectes que ha provocat. Pot fer-ho pagant directament la reparació o abonant la factura si has hagut d’avançar el cost.
Ara bé, què passa si es nega a fer-ho? En aquest cas, és fonamental tenir documentació gràfica del dany (fotos, vídeos) i sol·licitar un informe pericial a través de la teva pròpia assegurança, si en tens. Aquest document serà clau si cal recórrer a la via judicial.
Si disposes de cobertura de defensa jurídica, pots demanar que la companyia et proporcioni un advocat que s’encarregui de fer la reclamació formal. El procediment habitual és l’enviament d’una carta en què s’exposen els fets i es demana la reparació o el pagament.
Si no hi ha resposta o hi ha negativa, el següent pas és interposar una demanda. Els processos judicials en aquests casos solen ser ràpids i senzills, i sovint acaben amb una sentència favorable a la part perjudicada. Si, tot i això, el responsable es continua negant a pagar, es pot demanar l’execució de la sentència i procedir a un embargament per recuperar els diners.
Una situació comuna, però evitable
Els danys per aigua són habituals, però no per això han de ser un malson. Una bona comunicació amb el veí, una assegurança adequada i una resposta ràpida poden marcar la diferència entre una anècdota i una batalla legal.
Per això, és essencial conèixer els teus drets, revisar les condicions de la teva pòlissa i actuar amb determinació des del primer moment. Davant una gotera, no cal perdre els nervis… però tampoc cal quedar-se amb els braços plegats.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
Si t'ha agradat aquesta notícia, et recomanem:
 Management
Quan és obligatòria una assegurança de la llar?
2min lecturaMés enllà de la conveniència de comptar amb una assegurança