Capitalización bursátil: el mapa del poder
Nvidia vale más de cinco billones de dólares en bolsa. Apple se acerca a los cinco. Alphabet supera los cuatro. Pero, ¿qué significa realmente que una empresa “valga” esta cantidad?
La respuesta nos lleva a uno de los conceptos más utilizados de los mercados financieros: la capitalización bursátil. Entenderla permite comparar empresas, interpretar los índices y descubrir dónde se concentra hoy buena parte del capital mundial.
El precio de una acción no nos dice lo grande que es una empresa
Imaginemos dos empresas. Las acciones de la primera cotizan a 500 dólares y las de la segunda a 50. Podríamos pensar que la primera es diez veces más valiosa. Sería un error.
Para saber qué valor atribuye el mercado a una empresa también debemos conocer cuántas acciones tiene en circulación. La fórmula es sencilla:
Capitalización bursátil = precio de una acción × número de acciones en circulación
Esta es también la definición que utiliza la Securities and Exchange Commission de Estados Unidos.
Si una compañía tiene 1.000 millones de acciones y cada una cotiza a 100 dólares, su capitalización es de 100.000 millones. Esto no significa que la empresa tenga este dinero en el banco. Tampoco es su facturación, los beneficios ni el valor de sus activos. Es el valor que el mercado atribuye al conjunto de sus acciones en un momento determinado.
Este valor también incorpora el futuro que anticipan los inversores. Crecimiento, beneficios, tecnología, marca o competencia pueden modificarlo. Esto ayuda a entender el ascenso de Nvidia: el mercado no valora únicamente los chips que vende hoy, sino el papel que puede tener si sigue aumentando la demanda de infraestructura para la inteligencia artificial.
¿Por qué es tan importante?
La capitalización permite comparar la dimensión bursátil de las empresas y clasificarlas habitualmente entre compañías de pequeña, mediana y gran capitalización.
También determina el peso de muchas empresas dentro de los índices. A menudo el cálculo se ajusta por el free float, es decir, las acciones realmente disponibles en el mercado. S&P Dow Jones Indices utiliza esta metodología en varios de sus índices.
Esto tiene una consecuencia importante: unas pocas empresas gigantes pueden condicionar el comportamiento de todo un índice. Por lo tanto, que “la bolsa suba” no significa necesariamente que lo esté haciendo la mayoría de las empresas que la forman.
También puede crear una falsa sensación de diversificación. Un fondo puede invertir en decenas o centenares de compañías, pero si las más grandes concentran una parte elevada del índice, buena parte del resultado seguirá dependiendo de un grupo reducido.
Cuando la capitalización se convierte en poder
Una elevada valoración bursátil también puede proporcionar ventajas competitivas. Las acciones de una gran compañía pueden funcionar como una poderosa moneda. Pueden servir para comprar otras empresas, remunerar a trabajadores o captar nuevo capital. Estas corporaciones también suelen disponer de más recursos para invertir en investigación, infraestructuras y expansión internacional.
Ser grande puede facilitar seguir creciendo. Esto es especialmente relevante cuando el capital se concentra en un mismo sector. Las grandes tecnológicas disponen de enormes recursos para contratar talento, adquirir competidores y acelerar el desarrollo de nuevas tecnologías.
Pero ser grande no significa ser invulnerable. La capitalización depende directamente de la cotización. Se pueden necesitar décadas para construir una empresa y solo unas cuantas sesiones bursátiles para perder una parte considerable de su valor.
La bolsa también nos dice qué sectores dominan
Hace treinta o cuarenta años, entre las empresas más valiosas del mundo encontrábamos petroleras, bancos, conglomerados industriales, telecomunicaciones y grandes fabricantes. Hoy dominan los semiconductores, la inteligencia artificial, el software, la nube, las plataformas digitales y la electrónica.
Sin embargo, hay que hacer una distinción importante. La capitalización de un sector no equivale a su peso en la economía real. Para medir este peso también debemos observar el empleo, la facturación, la inversión, las exportaciones o el valor añadido.
La agricultura, la construcción o la industria pueden ser imprescindibles para el funcionamiento de un país sin tener una presencia comparable en los mercados financieros. La capitalización nos ofrece, por tanto, una fotografía diferente: nos muestra dónde se concentra el valor de las empresas cotizadas.
Las 11 empresas cotizadas más valiosas del mundo
A 2 de octubre de 2026, el ranking mundial permite ver esta transformación de un vistazo. Como las cotizaciones varían cada día, los datos son una fotografía del mercado en esa fecha.
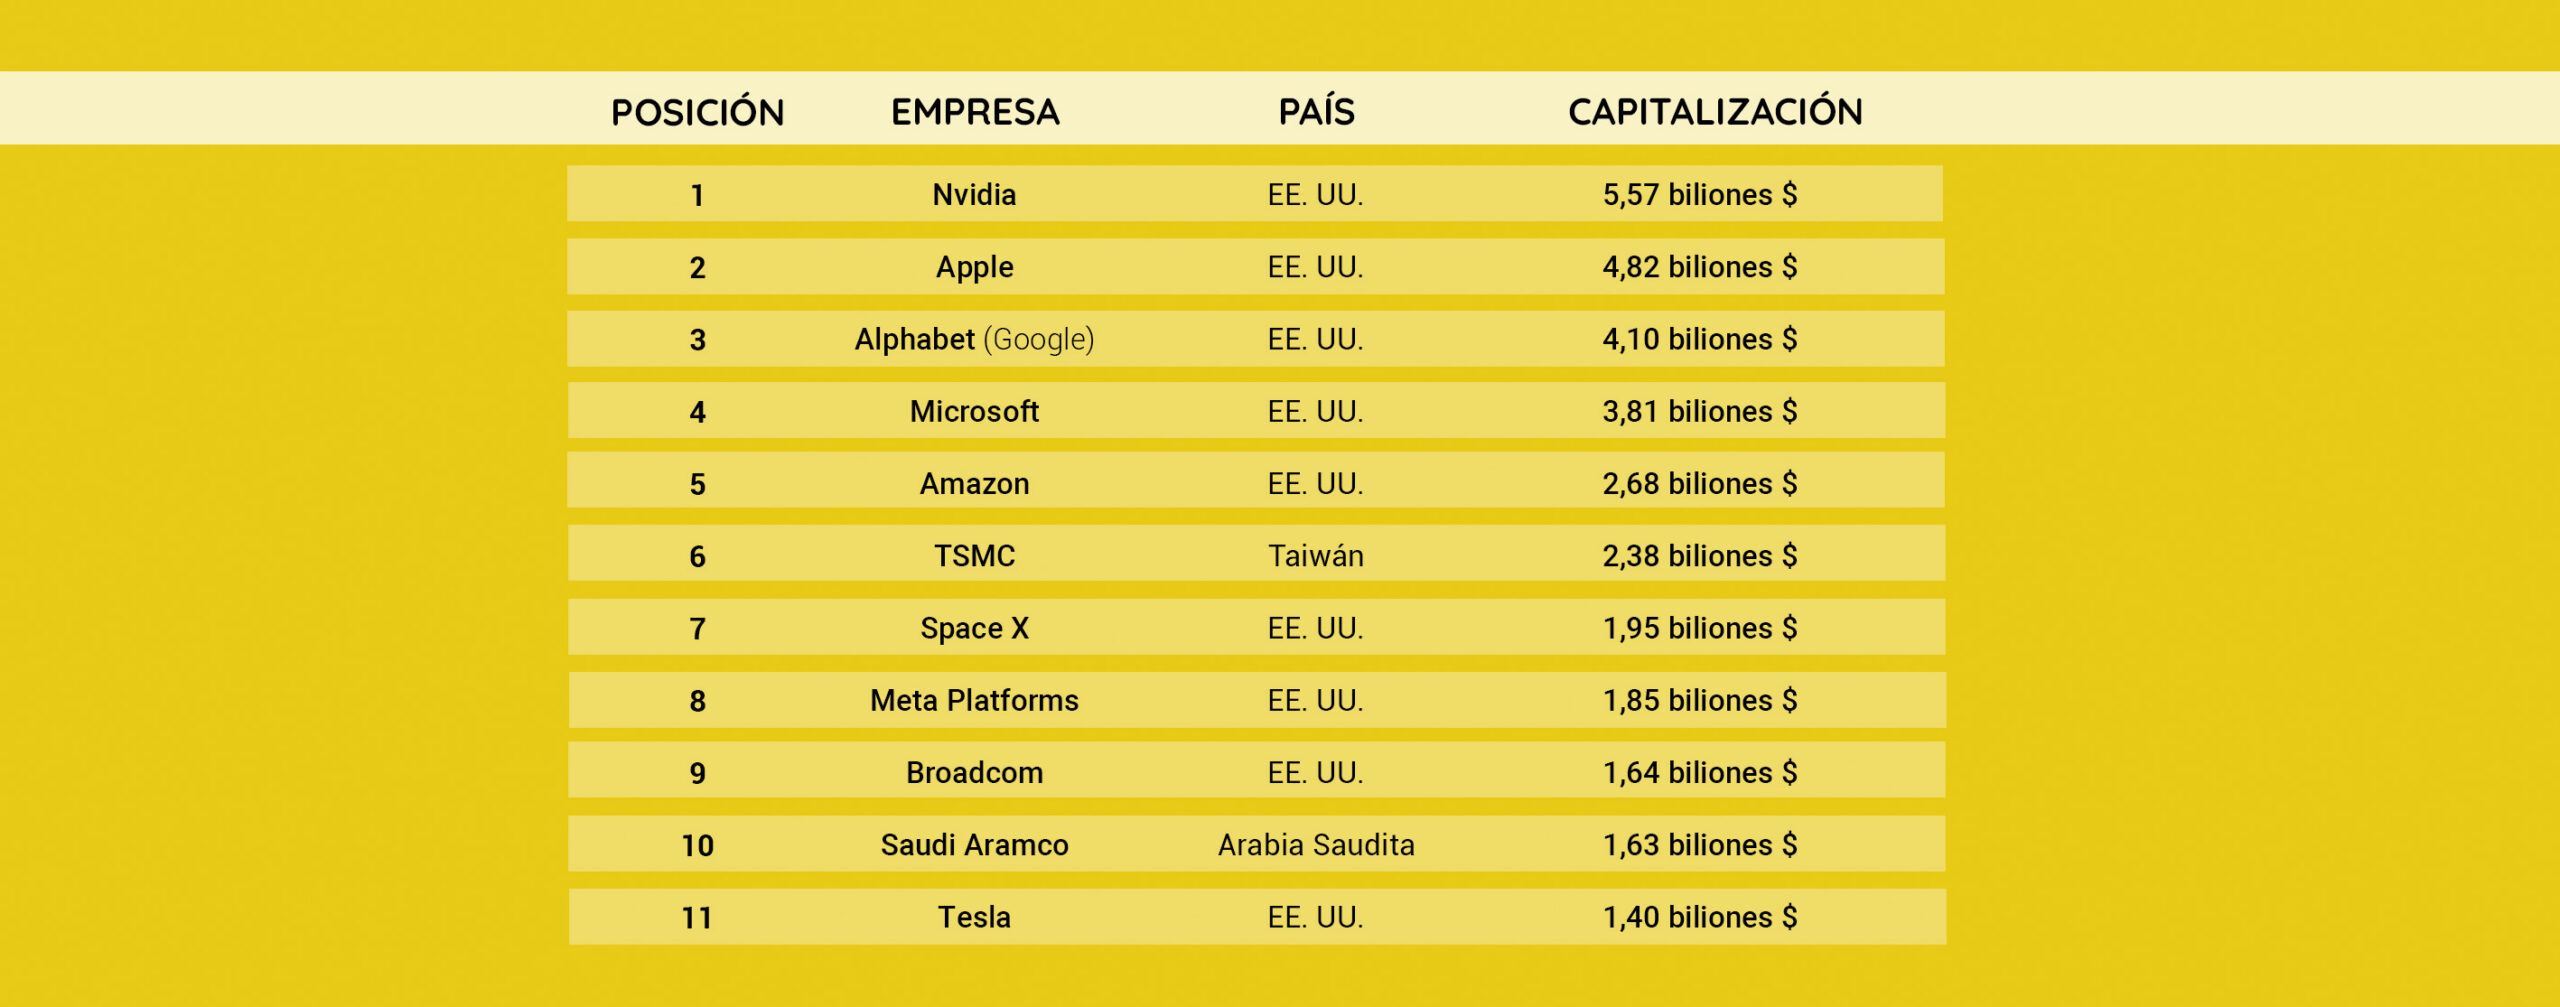
Fuente: CompaniesMarketCap. Datos consultados el 2 de octubre de 2026.
La fotografía es reveladora. Nueve de las once empresas son estadounidenses y no hay ninguna de la Unión Europea. La tecnología domina claramente la clasificación, mientras que Saudi Aramco es la excepción más visible entre los grandes sectores tradicionales.
La lista también permite ver hasta qué punto los semiconductores se han convertido en una industria estratégica. Nvidia, TSMC, y Broadcom ocupan 3 de las once primeras posiciones.
No es solo un ranking de grandes empresas. Es un mapa de dónde se concentra hoy el capital mundial.
Una cifra que explica mucho, pero no lo explica todo
La capitalización bursátil permite comparar empresas, entender mejor los índices y observar cómo se distribuye el valor en los mercados. Pero no es una medida absoluta del valor de una compañía. Una empresa puede tener una capitalización enorme y estar sobrevalorada. Otra puede ser muy rentable y tener una valoración muy inferior. Y sectores esenciales para la economía pueden tener poca presencia en bolsa.
Por eso, cuando vemos que una empresa “vale” un billón, dos billones o cinco billones de dólares, la pregunta interesante no es solo cómo ha llegado hasta aquí. También es qué le permite hacer esta dimensión y qué nos dice sobre la manera en que se está distribuyendo el capital mundial.
En La Plaça de 11Onze seguimos explicando los conceptos que mueven los mercados para entender qué hay detrás de las grandes cifras financieras. Porque comprender cómo se valora una empresa también nos ayuda a entender hacia dónde se dirige el capital.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
Si quieres profundizar en este tema, te recomendamos:
 Finanzas
¿Qué son y para qué sirven los índices bursátiles?
6min lecturaSi eres un inversor, es esencial que entiendas qué...
Hemos realizado un estudio de los costes de los seguros del hogar a través de una encuesta a los miembros de nuestra comunidad que son propietarios de una vivienda, con el objetivo de analizar la competitividad del producto que ofrecemos desde 11Onze Segurs.
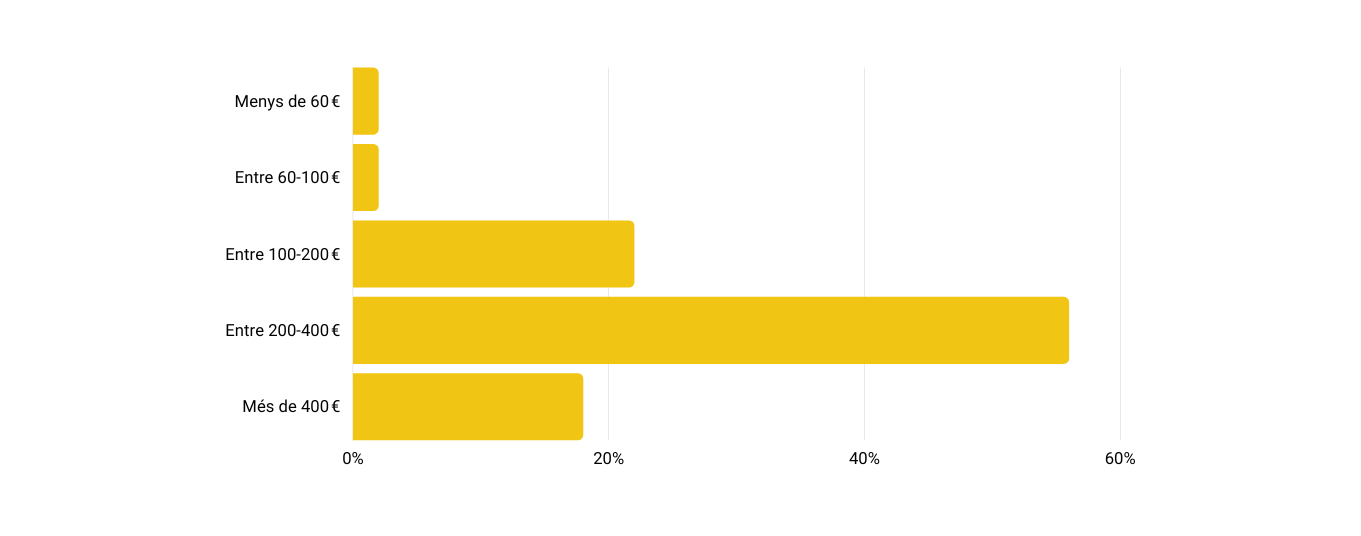
La encuesta ha sido realizada por 11Onze desde nuestro canal de Telegram con la participación de 279 usuarios que respondían a la pregunta: “¿Cuánto te cuesta anualmente tu seguro del hogar?”. Se daba opción a elegir entre un abanico de precios que iban desde 60 € anuales, hasta más de 400 €.
Los datos finales recogen que el 56% de los usuarios pagan entre 200 y 400 € anuales por su seguro del hogar, mientras que el 22% tienen un gasto entre 100 y 200 € por año. Además, un 18% pagan más de 400 € por año. Unos resultados que concuerdan con el precio medio anual de los seguros del hogar en España, que se encuentra alrededor de los 301 euros anuales.
¿Cuánto te cuesta el seguro del hogar?
Una alternativa más competitiva
Desde 11Onze Segurs pensamos que se puede reducir el coste del seguro del hogar optimizando los procesos y personalizando las coberturas. Es por eso que tenemos una plataforma totalmente digitalizada, donde prescindimos de los contratos en papel, las gestorías físicas, los gastos de gestión, de cancelación y de cambio de contrato, lo cual ya te supone un ahorro considerable, pero además, te permitimos modificar y adaptar las coberturas a tus necesidades en cualquier momento, antes y después de firmar el contrato.
De este modo te podemos ofrecer un seguro del hogar desde 5 € al mes. Nuestra póliza está pensada para que no pagues de más por tu seguro, ofreciendo una cuota mensual o anual, sin permanencia, entre un 15%-20% más barata que con las aseguradoras tradicionales. ¿Cuál es el coste mensual de tu seguro del hogar actual? ¿Quieres saber cuando te podrías ahorrar? Prueba nuestro simulador de precios introduciendo algunos datos básicos, y tendrás tu presupuesto sin compromiso al momento.
Si quieres conocer un seguro justo para tu hogar y para la sociedad, descubre 11Onze Segurs.
Cuando una gran estrella del deporte cambia de patrocinador, el movimiento va mucho más allá de un nuevo logotipo en las botas o en la camiseta. La marca abandonada puede perder años de asociación con un ídolo, mientras que la nueva puede comprar de golpe notoriedad, credibilidad y acceso a millones de consumidores.
Nike lo vivió con Messi y Stephen Curry. Ahora vuelve a experimentarlo con Kylian Mbappé. Pero hay una pregunta todavía más interesante: ¿puede una marca recuperar realmente los millones que paga por un deportista?
Michael Jordan: cuando el patrocinado se convirtió en marca
Para entender el negocio actual hay que volver a 1984. Nike todavía no dominaba el baloncesto y Michael Jordan acababa de llegar a la NBA. Adidas era su marca preferida, pero Nike le ofreció un acuerdo que acabaría transformando la industria.
El contrato inicial garantizaba a Jordan 500.000 dólares anuales durante cinco años, además de royalties y otras compensaciones. Pero la gran revolución fue otra: Nike no se limitó a utilizar su imagen para vender unas zapatillas. Construyó un producto y, posteriormente, una marca a su alrededor.
Las primeras Air Jordan salieron a la venta en 1985. Nike esperaba facturar unos tres millones de dólares durante los primeros tres años; según Sports Illustrated, el producto generó unos 130 millones solo el primer año. Lo que había empezado como un patrocinio acabó convirtiéndose en Jordan Brand, una división propia de Nike.
Cuatro décadas después, la dimensión del negocio explica mejor que cualquier campaña publicitaria qué había cambiado. Nike informó de que Jordan Brand había superado los 7.000 millones de dólares de ingresos anuales durante el ejercicio fiscal 2024.
Jordan demostró que un deportista podía dejar de ser simplemente alguien que anunciaba un producto para convertirse en un activo empresarial capaz de generar valor durante décadas. Buena parte de los grandes contratos actuales parten de aquella idea.
Messi y Cristiano: perder una estrella o blindarla
Antes de convertirse en un icono mundial de Adidas, Lionel Messi había llevado Nike. En 2006, cuando tenía solo 18 años, el argentino cambió las botas de la compañía norteamericana por las tres bandas de Adidas. Nike consideró que tenía derechos contractuales sobre el jugador y el conflicto acabó en los tribunales. La compañía llegó a reclamar una indemnización de 5,5 millones de euros, pero en 2007 un juzgado mercantil de Barcelona concluyó que el documento firmado con Nike no constituía un contrato definitivo y dio la razón a Messi.
Adidas había apostado por él antes de que fuera el mejor jugador del mundo. Según la resolución judicial recogida entonces por EFE, el nuevo acuerdo más que triplicaba los ingresos que Nike le había ofrecido.
Visto con perspectiva, Adidas no estaba comprando una superestrella consolidada. Estaba comprando la posibilidad de que llegara a serlo.
La apuesta salió extraordinariamente bien. En 2017, Messi amplió su vinculación con Adidas mediante un acuerdo de larga duración que diversas fuentes describieron como vitalicio. Forbes estimaba que el contrato anterior le generaba unos 12 millones de dólares anuales.
Nike, sin embargo, tomó una decisión muy diferente con el otro gran futbolista de su generación. Cristiano Ronaldo mantiene una relación con la compañía norteamericana desde el inicio de su carrera profesional. A finales de 2016, Nike anunció un nuevo acuerdo a largo plazo con el portugués. Diversas informaciones lo describieron como un contrato vitalicio y lo compararon con el acuerdo de LeBron James, potencialmente valorado en 1.000 millones de dólares. La cifra exacta del contrato de Ronaldo, sin embargo, no se ha hecho pública.
Lo que sí se ha podido estimar es su impacto comercial. En 2016, datos de Hookit recogidos por Forbes calculaban que los contenidos patrocinados de Ronaldo habían generado unos 176 millones de dólares de valor mediático para el conjunto de sus patrocinadores. Frente a unos ingresos por patrocinios de unos 32 millones, eso equivalía a un retorno mediático estimado del 449%, sin contar otros canales comerciales.
Aquí aparece una primera lección. Nike dejó escapar a Messi cuando todavía era una promesa. Con Cristiano optó por asegurarse una relación a largo plazo con una estrella que ya había demostrado una capacidad extraordinaria para generar valor. Tan importante como detectar la próxima estrella es saber cuándo no te puedes permitir perderla.
Curry: el coste de dejar escapar una promesa
Nike volvería a vivir una situación similar con Stephen Curry. El base había sido deportista Nike, pero en 2013 la compañía no igualó la oferta de Under Armour. Curry todavía no era la estrella global que llegaría a ser.
Under Armour asumió el riesgo. Dos años después, Curry era MVP de la NBA y campeón con los Golden State Warriors. Las ventas de calzado de la compañía crecieron un 40% en un trimestre y alcanzaron un récord de 153 millones de dólares, impulsadas en parte por las Curry One.
El crecimiento inicial fue espectacular. Pero la historia también demostró que fichar a una estrella no convierte automáticamente cada producto en un éxito. En 2017, Under Armour reconoció que las Curry 3 se estaban vendiendo por debajo de las expectativas.
El deportista puede llevar a millones de consumidores hasta el escaparate. Después, el producto también tiene que funcionar.
Mbappé: comprar una estrella para entrar en un mercado
Este mismo septiembre de 2026, Kylian Mbappé protagonizó un movimiento que lleva esta estrategia un paso más allá. Después de casi veinte años vinculado a Nike, fichó por On, la compañía suiza que se había hecho fuerte en el running y el tenis pero que todavía no era un actor relevante en el fútbol.
Para On, Mbappé no es simplemente un futbolista que tiene que vender botas. Es una manera de entrar en un mercado dominado por Nike, Adidas y Puma sin tener que construir durante décadas la misma notoriedad. La operación incorpora, además, participación accionarial e implicación del jugador en el desarrollo de productos. Después del anuncio, las acciones de On subieron un 3,8%.
La marca no contrata solo a un anunciante. Incorpora a un socio que tiene incentivos para que el valor de la empresa aumente. Y Nike no pierde solo a Mbappé. Ve cómo una estrella que había contribuido a construir durante años se convierte en la punta de lanza de un nuevo competidor en el fútbol.
¿Cuánto vale realmente una estrella?
Llegados a este punto aparece la pregunta que explica todo el negocio: ¿cómo puede saber una empresa si pagar millones a un deportista sale a cuenta? La respuesta no consiste simplemente en comparar el contrato con las ventas de unas zapatillas. Una estrella puede vender más unidades, permitir cobrar un precio superior, robar clientes a la competencia, abrir nuevos mercados o multiplicar la notoriedad. Y todavía hay un elemento más difícil de valorar: puede impedir que todo ese valor acabe en manos del rival.
El caso de Tiger Woods permite ponerle números. Un estudio académico publicado en Marketing Science analizó el impacto del golfista sobre las ventas de pelotas de Nike entre 2000 y 2010. Los investigadores estimaron que el patrocinio había generado 103 millones de dólares de beneficio adicional para Nike gracias a 9,9 millones de docenas de pelotas vendidas de más.
Además, la presencia de Woods permitía a Nike cobrar aproximadamente un 2,5% más por sus productos. Según el estudio, solo las ventas de pelotas de golf en Estados Unidos permitieron recuperar aproximadamente el 57% de los 181 millones de dólares invertidos en el contrato. Y aquí no se contaban ni ropa, ni calzado, ni ventas internacionales.
Esta es probablemente la mejor respuesta a la pregunta de si estos contratos se pueden amortizar: sí, pero el retorno real es mucho más amplio que las ventas directas del producto anunciado.
El coste que no aparece en las cuentas
Cuando Nike perdió a Curry, no registró una factura por haberlo dejado marchar. Cuando Messi firmó con Adidas, tampoco apareció una partida contable titulada “beneficios futuros perdidos”. Pero existe un coste de oportunidad.
Si una estrella acaba generando una línea multimillonaria para el competidor, la marca que la dejó escapar no solo pierde ventas potenciales. Pierde notoriedad, asociación cultural y años de relación con una nueva generación de consumidores.
Por eso, el precio de una estrella no es solo lo que cuesta contratarla. También es lo que puede costar verla triunfar con tu competidor.
Y, naturalmente, existe el riesgo contrario. El deportista se puede lesionar, perder rendimiento, sufrir una crisis reputacional o simplemente dejar de conectar con el consumidor. Cuanto más identifica una empresa su marca con una persona, más expuesta queda a lo que le ocurra. Una estrella puede multiplicar una buena estrategia. Difícilmente puede salvar una mala.
De Jordan a Mbappé: de patrocinados a socios
Aquí es donde se cierra el círculo que Michael Jordan empezó a dibujar hace cuatro décadas. El modelo tradicional era sencillo: la empresa pagaba y el deportista prestaba su imagen. Jordan demostró que el deportista podía convertirse en el centro de una marca. Después llegarían contratos cada vez más largos, royalties, líneas propias y acuerdos vitalicios. Ahora se está dando un paso más.
Roger Federer invirtió en On y pasó de embajador a accionista. Mbappé ha incorporado participación empresarial a su nuevo acuerdo con la misma compañía. La relación se acerca cada vez más a una asociación entre dos marcas: la corporativa y la personal.
La diferencia es considerable. En el patrocinio tradicional, el deportista cobra para que la marca crezca. Cuando recibe acciones, gana si la marca crece. Jordan, Messi, Cristiano Ronaldo, Curry y Mbappé explican así la evolución de un negocio que ha cambiado radicalmente.
Crear una marca alrededor de una estrella. Apostar por una promesa. Blindar un icono. Robar talento al líder. O convertir al deportista en socio para entrar en un mercado nuevo.
Por eso, cuando una estrella cambia de logotipo, lo que está en juego no es solo el valor del contrato. Hay ventas futuras, cuota de mercado, reputación y la posibilidad de que millones de consumidores acaben asociando a su ídolo con una marca durante toda una generación.
Porque en el negocio del patrocinio deportivo, tan importante como saber cuánto cuesta fichar a una estrella es calcular cuánto puede costar dejarla escapar.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
Si quieres profundizar en este tema, te recomendamos:
 Finanzas
Patrocinio deportivo a cargo de la banca: Una relación win-win, donde todo el mundo gana
10min lecturaHay dos realidades que dan sentido al enunciado. Por un lado, la demanda...
Los magnates estadounidenses —Bezos, Dimon, Buffett, Ellison— venden acciones en pleno momento de euforia bursátil. ¿Qué saben que el resto ignoramos? Cuando quienes tienen acceso a información privilegiada huyen de los mercados que ellos mismos crearon, quizá no hablamos de conspiraciones, sino de una señal clara: el sistema empieza a chirriar desde dentro.
A primera vista, todo parece ir bien. El S&P 500 marca máximos históricos, el Nasdaq se ha recuperado del golpe de 2022 y las grandes tecnológicas lideran la fiesta. Los medios hablan de un “nuevo ciclo de innovación”. Pero bajo esta superficie radiante, algo se mueve.
Según datos públicos, Bezos vendió cerca de 737 millones de dólares en acciones de Amazon a finales de junio de 2025. Jamie Dimon vendió unos 31,5 millones de dólares en acciones de JPMorgan este mismo año —la primera vez que vendía desde el inicio de su mandato como CEO—; Brian Chesky (CEO de Airbnb Inc.) vendió 190.301 acciones el 12 de febrero de 2025, por un importe aproximado de 26,7 millones de dólares.
La University of Melbourne lo resume así: “Mientras los inversores institucionales venden, los pequeños compran.” Los minoristas, impulsados por el optimismo mediático, entran al mercado justo cuando los que mejor conocen los fundamentos salen por la puerta de atrás.
Los que ven antes que nosotros
No se trata de una conspiración, sino de una asimetría de información. Los grandes capitales disponen de sistemas de análisis y acceso a datos que les permiten detectar, con meses de antelación, los síntomas de una crisis latente. Los indicadores que observan son invisibles para el ciudadano corriente: tensiones en el mercado de deuda, caídas en la productividad real o señales de agotamiento en la política monetaria expansiva de la Reserva Federal.
Cuando estas alertas se acumulan, el capital inteligente se mueve. Los ricos no venden porque necesiten liquidez, sino porque quieren huir antes de que la confianza colectiva se rompa. Es el mismo instinto que hace que los bancos centrales acumulen oro mientras aseguran que la inflación es “transitoria”.
El economista turco Nouriel Roubini es conocido por su capacidad para anticipar grandes crisis financieras. Profesor en la Stern School of Business de la New York University, ganó notoriedad mundial tras predecir con precisión la crisis financiera de 2008, motivo por el cual muchos medios lo apodaron “Doctor Doom”. En sus palabras: “La confianza en el sistema financiero no cae de un día para otro; se deshilacha como una media.” Los movimientos de los magnates son precisamente esos primeros hilos que se rompen.
El miedo al nuevo orden financiero
Hay otro factor que inquieta a las grandes fortunas: el cambio estructural del sistema monetario global. El Banco de Pagos Internacionales (BIS) confirma que más de 130 países trabajan ya en proyectos de monedas digitales de bancos centrales (CBDC). A primera vista, parecen una evolución tecnológica natural del dinero. Pero en la práctica, permiten un control total de las transacciones y del patrimonio individual.
Bloomberg advertía recientemente que las CBDC podrían plantear serios desafíos de privacidad y control, dado que los gobiernos podrían acceder directamente a los datos de transacción y condicionar su uso o restricciones sobre estos instrumentos.
A la vez, la desdolarización avanza. Rusia, China, India y Brasil impulsan acuerdos comerciales bilaterales sin el dólar, mientras los bancos centrales acumulan oro en cifras récord. Según el World Gold Council, en 2024 se compraron más de 1.000 toneladas netas de oro —el volumen más alto en medio siglo—. Los grandes capitales privados siguen la misma dirección. No confían en el sistema que ellos mismos diseñaron.
El divorcio entre el mercado y el mundo real
Mientras tanto, la distancia entre el valor de los mercados y la economía real se amplía. Los beneficios empresariales no crecen al ritmo de las cotizaciones, y la deuda pública de Estados Unidos supera ya el 125% del PIB.
Los precios de las acciones reflejan una ficción de prosperidad sostenida por recompras masivas y emisión de dinero. La Reserva Federal ha inyectado más liquidez en la última década que en todo el siglo XX. Pero el dinero barato ha creado una economía artificial, donde la riqueza no se genera, sino que se multiplica por reflejo.
Este modelo se parece cada vez más a una pirámide: mientras haya nuevos inversores dispuestos a comprar, el sistema se sostiene. Cuando los de arriba empiezan a vender, el mecanismo entra en cuenta atrás.
El retorno a los activos reales
Cuando el aire del sistema se vuelve tóxico, los ricos vuelven a respirar donde siempre hay oxígeno: en los activos tangibles. El oro, la plata, las tierras agrícolas, la energía e incluso el arte físico se convierten en refugios de valor ante la inestabilidad monetaria.
El oro marca récords diarios, y es el ejemplo más claro. Mientras los mercados celebran las nuevas tecnologías o los ETF digitales, las élites financieras compran metal físico. El Wall Street Journal señala que, mientras las empresas vinculadas al oro crecen, el metal físico sigue siendo el único refugio real —un testimonio de que la confianza se ha digitalizado, pero el miedo sigue siendo de oro macizo.
La lógica es simple: un activo que no depende de la promesa de un gobierno ni del rendimiento de una empresa es el único que puede resistir una tormenta sistémica.
Cuando la huida es una advertencia para todos
Que los ricos huyan no es una anécdota, sino una metáfora del final de ciclo. El capitalismo financiero, tal como lo conocemos, está llegando a su saturación, debido principalmente al endeudamiento ilimitado, la concentración de riqueza, los mercados desconectados de la realidad y una confianza que ya no es ciega, sino forzada.
Sin embargo, esta huida también puede ser una oportunidad. Si quienes controlan el sistema se desmarcan, es el momento de que los ciudadanos recuperen poder financiero real: aprender cómo funciona el dinero, proteger los ahorros, diversificar e invertir con sentido común.
Como recuerda Raymond Thomas Dalio, uno de los inversores más influyentes del mundo y fundador de Bridgewater Associates: “Cuando las cosas que parecen permanentes dejan de serlo, quienes entienden el cambio sobreviven; los demás lo padecen.”
Quizá no haga falta ver conspiraciones donde hay prudencia, pero tampoco podemos ignorar que cuando los que más saben de dinero abandonan el tablero, el juego está a punto de cambiar. Los ricos huyen de su propio sistema porque saben que la confianza es finita y que la próxima crisis no será solo financiera, sino de legitimidad.
Y en ese escenario, el ciudadano común solo tiene una opción: entender el sistema para dejar de ser su víctima. Empezar a pensar como los que se marchan —no para imitarlos, sino para anticiparse. Porque la verdadera libertad económica nace del conocimiento, no de la fe en un sistema que hace aguas.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Después de unos meses en los que parecía que la inflación empezaba a estabilizarse, en 2026 los precios han vuelto a acelerarse en Europa. Esta vez, el principal detonante no es un exceso de consumo, sino el encarecimiento de la energía a raíz de las tensiones en Oriente Próximo.
Cuando sube el petróleo, no solo cuesta más llenar el depósito: también se encarece el transporte, la producción industrial y, en general, buena parte de la actividad económica. Tarde o temprano, una parte de estos costes acaba llegando al consumidor.
Ante este escenario, el Banco Central Europeo ha vuelto a recurrir a una de sus principales herramientas: los tipos de interés. Pero para entender por qué lo hace, hay que empezar por el principio. ¿Qué es exactamente la inflación? ¿Por qué subir los tipos puede ayudar a controlarla? ¿Y por qué, cuando el dinero pierde poder adquisitivo, el oro vuelve a ganar protagonismo?
Cuando el dinero compra menos
La inflación es el aumento generalizado de los precios durante un periodo de tiempo. Dicho de una forma mucho más sencilla, significa que el mismo dinero permite comprar menos cosas.
Si hoy disponemos de 100 euros y podemos comprar diez productos de 10 euros, pero un año después esos mismos productos cuestan 11 euros, nuestros 100 euros siguen siendo los mismos. El problema es que ya no tienen el mismo valor real.
En agosto de 2026, la inflación anual de la zona euro alcanzó el 3,3%, después del 2,9% de julio, y la energía fue el componente que más se encareció, con una subida interanual del 14,3%. En cambio, si se excluye la energía, la inflación se mantuvo mucho más contenida, lo que permite identificar claramente de dónde proviene buena parte de la presión actual sobre los precios.
Esta diferencia es importante porque el Banco Central Europeo intenta mantener la inflación alrededor del 2% a medio plazo, un nivel que considera compatible con la estabilidad de precios. Cuando se aleja demasiado de este objetivo, el BCE interviene para evitar que el aumento se convierta en un problema persistente.
El problema empieza con la energía
No todas las crisis inflacionarias tienen el mismo origen. La que vivimos en 2021 y 2022 combinaba problemas en las cadenas de suministro después de la pandemia, una recuperación muy rápida del consumo, políticas monetarias y fiscales expansivas y, finalmente, el impacto energético de la invasión rusa de Ucrania.
El repunte actual tiene una composición diferente. Esta vez, el principal factor es un choque de oferta energética relacionado con el conflicto en Oriente Próximo, que ha presionado al alza el precio del petróleo y de otras fuentes de energía.
El efecto se transmite rápidamente. Si sube el combustible, transportar alimentos y mercancías cuesta más. También aumentan los costes de muchas fábricas y servicios que dependen de la energía. Las empresas pueden asumir una parte de este sobrecoste durante un tiempo, pero cuando la situación se prolonga suelen trasladar una parte al consumidor.
Así es como una crisis energética se transforma en inflación. Un problema que inicialmente afecta al petróleo acaba influyendo en el precio de los alimentos, la ropa, los servicios o prácticamente cualquier producto que necesite energía o transporte para llegar hasta nosotros.
El Reino Unido muestra el efecto dominó
El Reino Unido ofrece un buen ejemplo de esta transmisión. La inflación anual pasó del 2,9% en julio al 3,1% en agosto de 2026, con el transporte como uno de los principales factores de aumento. Los combustibles para vehículos se encarecieron un 23% en un año.
Pero el efecto ya se observaba antes de que los productos llegaran al consumidor. Los costes de los materiales y combustibles utilizados por los fabricantes británicos aumentaban un 6,1% interanual, mientras que los precios de salida de fábrica lo hacían un 3,7%.
Este proceso resume bien el mecanismo inflacionario actual: primero se encarece la materia prima, después aumentan los costes empresariales y, finalmente, una parte de esta subida acaba incorporándose a los precios de venta.
¿Qué puede hacer el BCE?
Aquí entran en juego los tipos de interés, que no son más que el precio de pedir dinero prestado. Cuando una familia contrata una hipoteca o una empresa pide financiación, no solo devuelve el dinero que ha recibido, sino que también paga intereses. Cuanto más alto es el tipo, más caro resulta endeudarse.
El Banco Central Europeo no fija directamente el tipo de cada hipoteca, pero sí establece los tipos oficiales que condicionan el coste del dinero dentro del sistema bancario. Cuando los sube, el crédito tiende a encarecerse y eso reduce el consumo y la inversión.
Una familia puede aplazar la compra de un coche o de una vivienda, mientras que una empresa puede decidir que una nueva inversión ya no es suficientemente rentable. Si la economía gasta menos, disminuye la presión sobre los precios y la inflación tiende a moderarse.
Pero esta herramienta tiene una limitación evidente: unos tipos de interés más altos no pueden producir más petróleo ni resolver un conflicto geopolítico.
Cuando el origen de la inflación es un problema de oferta energética, el BCE no puede actuar directamente sobre la causa. Lo que intenta es evitar que el encarecimiento inicial de la energía se extienda a toda la economía y acabe generando una dinámica permanente de subidas de precios y salarios.
Esto obliga al banco central a buscar un equilibrio difícil. Si actúa demasiado poco, la inflación puede enquistarse; si sube demasiado los tipos, puede enfriar excesivamente la economía.
El coste de frenar los precios
Para las familias, esta situación genera presión por dos lados. La inflación reduce el poder adquisitivo de los ingresos y de los ahorros, mientras que unos tipos de interés más elevados encarecen los préstamos, las hipotecas y la financiación empresarial.
Esta es una de las razones por las que los bancos centrales intentan actuar de forma gradual. Las proyecciones del BCE apuntan a que la inflación seguirá moderándose durante los próximos años, pero también muestran que volver de forma estable al 2% no es necesariamente un proceso inmediato.
Y es precisamente cuando aparece esta combinación de inflación, tipos elevados e incertidumbre geopolítica cuando muchos ahorradores empiezan a preguntarse si mantener todo el patrimonio en efectivo es suficiente.
¿Por qué el oro vuelve a ganar protagonismo?
Cuando coinciden inflación, tipos de interés elevados e incertidumbre geopolítica, muchos ahorradores empiezan a preguntarse si mantener todo el dinero en efectivo es suficiente. El problema es sencillo: los euros que tenemos en la cuenta no desaparecen, pero si los precios siguen subiendo, cada vez permiten comprar menos.
Es en este contexto cuando el oro recupera protagonismo. A diferencia del euro, el dólar o la libra, no se puede crear por decisión de un banco central. Es un activo físico, escaso y costoso de extraer, y eso le otorga unas características distintas de las de los activos financieros tradicionales. No significa que su precio suba siempre ni que sea una protección automática contra cualquier episodio inflacionario, pero sí puede ayudar a diversificar el patrimonio y reducir la dependencia de una sola moneda o de un solo tipo de activo.
Esta función explica por qué los propios bancos centrales siguen acumulándolo. Durante el segundo trimestre de 2026 compraron 289 toneladas netas de oro, y una amplia mayoría de los gestores de reservas encuestados por el World Gold Council prevé que las reservas mundiales sigan aumentando. Entre los principales motivos se encuentran la diversificación, la preservación de valor a largo plazo y la necesidad de reducir la exposición a riesgos monetarios y geopolíticos.
Para el ahorrador, la idea clave es que guardar dinero y conservar su poder adquisitivo no son exactamente lo mismo. Si todo el patrimonio está concentrado en efectivo, cualquier pérdida de valor de la moneda afecta al conjunto de los ahorros. Incorporar activos con un comportamiento diferente puede ayudar a repartir este riesgo.
El oro no elimina la inflación ni garantiza rentabilidad, pero su escasez, su carácter físico y su independencia respecto de un emisor explican por qué sigue formando parte de las reservas de los bancos centrales y de muchas estrategias patrimoniales.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
Los aranceles se presentan a menudo como un impuesto a los productos extranjeros, una herramienta aparentemente sencilla para proteger la industria nacional y penalizar a los competidores de fuera. Pero la realidad es mucho más compleja. El caso de los cerca de 100.000 millones de dólares que la Administración Trump ya ha tenido que devolver después de una sentencia del Tribunal Supremo de Estados Unidos es una lección magistral sobre cómo funciona realmente el comercio internacional. ¿Quién paga un arancel? ¿Quién asume su coste? ¿Y qué ocurre cuando la justicia concluye que aquel impuesto no tenía base legal?
Pocas veces una decisión judicial obliga a un gobierno a devolver decenas de miles de millones de dólares en impuestos ya cobrados. Esto es exactamente lo que está ocurriendo en Estados Unidos después de que, el 20 de febrero de 2026, el Tribunal Supremo determinara por seis votos contra tres que la International Emergency Economic Powers Act (IEEPA) no autoriza al presidente a imponer aranceles.
La Casa Blanca había utilizado esta ley de 1977, concebida para otorgar poderes extraordinarios al presidente ante emergencias internacionales, para justificar impuestos generalizados sobre las importaciones procedentes de buena parte del mundo. Trump había calificado el persistente déficit comercial estadounidense de emergencia nacional y había recurrido a esta norma para imponer los denominados aranceles recíprocos.
El Tribunal Supremo, sin embargo, concluyó que el Congreso no había delegado a través de la IEEPA un poder arancelario de alcance prácticamente ilimitado. La sentencia recuerda que cuando el Congreso otorga al presidente capacidad para imponer aranceles lo hace de manera explícita y con limitaciones concretas, algo que no sucede en esta ley.
La consecuencia ha sido enorme. A finales de julio, la Administración ya había tramitado aproximadamente 100.000 millones de dólares en devoluciones, alrededor del 60% de los cerca de 165.000 millones recaudados con los aranceles anulados.
Cuando la recaudación se convierte en gasto
Este es uno de los aspectos menos visibles del caso. Durante 2025, los aranceles proporcionaron al gobierno federal una recaudación extraordinaria. Los ingresos mensuales por derechos aduaneros llegaron a superar los 31.000 millones de dólares en octubre, reforzando el argumento de la Administración de que estos impuestos podían convertirse también en una importante fuente de recursos para el Tesoro.
La sentencia invirtió el flujo. En junio de 2026, el gobierno recaudó 23.600 millones en derechos aduaneros, pero devolvió 49.200 millones, lo que provocó una salida neta de 25.600 millones de dólares únicamente durante aquel mes. Las devoluciones contribuyeron a elevar el déficit federal mensual hasta los 120.000 millones.
Un instrumento presentado como una fuente de recaudación se había convertido temporalmente en un gasto multimillonario.
Washington, sin embargo, no ha renunciado a su estrategia. Después de la derrota judicial, la Administración ha buscado otros mecanismos previstos explícitamente en la legislación comercial. Entre los más importantes se encuentra la Sección 301 de la Trade Act de 1974, que permite actuar contra prácticas comerciales consideradas injustas, pero obliga a seguir investigaciones, audiencias y procedimientos administrativos previos.
En julio de 2026, la Administración ya había utilizado esta vía para imponer nuevos aranceles a decenas de economías, así como un gravamen del 25% sobre determinadas importaciones de Brasil.
¿Quién paga realmente un arancel?
Aquí aparece una de las grandes confusiones del debate político. Cuando Washington impone un arancel del 20% a un producto fabricado en China, es fácil pensar que es la empresa china quien paga este impuesto. Legalmente, sin embargo, no funciona así.
Quien abona el arancel en la aduana es la empresa estadounidense que importa la mercancía. A partir de aquí, comienza una negociación económica que varía en función del producto, del sector y de la capacidad de cada actor para proteger su margen.
El importador puede asumir una parte del coste, presionar al fabricante para que reduzca el precio, buscar un proveedor alternativo o trasladar el sobrecoste a sus clientes. Muchas veces se produce una combinación de todas estas opciones.
Por tanto, afirmar que un arancel “lo paga China” es una simplificación. El impuesto lo paga formalmente el importador estadounidense y su coste económico acaba repartido entre empresas, proveedores y consumidores. Esta diferencia entre quién ingresa el impuesto y quién acaba soportando la carga es fundamental para entender la paradoja de las devoluciones actuales.
Los aranceles también transforman las cadenas de suministro
El impacto de una política arancelaria no termina con el aumento del precio. Cuando importar desde un país se vuelve más caro, las empresas reaccionan. Buscan nuevos proveedores, trasladan una parte de la producción, sustituyen componentes o adelantan sus compras antes de que entren en vigor los nuevos impuestos.
Este proceso puede modificar profundamente las cadenas globales de suministro. Una empresa que durante décadas importaba componentes de China puede empezar a comprarlos en Vietnam, México o India, no necesariamente porque estos países sean más eficientes, sino porque el arancel altera la ecuación de costes.
Es precisamente uno de los objetivos políticos de Trump: reducir la dependencia exterior e incentivar la producción en Estados Unidos. Pero la transformación tiene un precio. Cambiar de proveedor, reestructurar contratos o modificar procesos industriales exige tiempo, inversión y una nueva logística.
A ello se añade la incertidumbre. Una empresa puede adaptarse a un arancel elevado si sabe que será estable. Es mucho más difícil planificar cuando las tarifas cambian en función de decretos presidenciales, negociaciones diplomáticas o sentencias judiciales.
Cuando la guerra comercial llega al bolsillo
Los efectos tampoco se reparten por igual entre todas las familias. Un hogar con ingresos elevados puede absorber con relativa facilidad el aumento del precio de un electrodoméstico, de un teléfono o de un vehículo. Para una familia con menos recursos, cualquier incremento de los productos cotidianos pesa proporcionalmente mucho más.
Aquí aparece otra paradoja. Una política concebida para proteger a los trabajadores estadounidenses y reforzar la industria nacional puede acabar aumentando también el coste de los bienes que consumen estos mismos trabajadores.
Por tanto, valorar el éxito de un arancel exige mirar más allá de la recaudación o de la reducción de las importaciones. Es necesario saber si ha generado suficiente nueva actividad industrial y empleo para compensar el aumento de precios y los costes que asumen empresas y consumidores.
Un arma económica y geopolítica
Además, sería un error entender los aranceles únicamente como una política fiscal o industrial. Para Trump también son una herramienta de presión geopolítica. Washington puede utilizar el acceso al mayor mercado de consumo del mundo como instrumento de negociación. Amenazar con nuevos aranceles permite presionar a otros gobiernos en cuestiones comerciales, industriales o incluso políticas.
Los nuevos gravámenes adoptados en julio bajo la Sección 301 muestran precisamente esta dimensión. La Administración los ha justificado, entre otros motivos, por la respuesta de otros países al trabajo forzado, prácticas comerciales consideradas injustas o políticas que perjudican a empresas estadounidenses.
Los aranceles se convierten así en algo más que impuestos. Forman parte de la competencia entre potencias por controlar mercados, producción, tecnología y cadenas de suministro.
Y ahora, ¿quién recupera el dinero?
La sentencia del Tribunal Supremo introduce una nueva paradoja. Si buena parte del coste de los aranceles acabó trasladándose a empresas y consumidores, sería fácil pensar que los reembolsos también deberían repartirse entre todos aquellos que los asumieron.
Jurídicamente, sin embargo, esto es casi imposible.
El dinero se devuelve a los importadores porque son ellos quienes efectuaron el pago en la aduana. Pero esto no significa que estas empresas asumieran todo el coste. Una compañía puede haber pagado diez millones de dólares en aranceles y haber recuperado una parte aumentando el precio de sus productos.
Si ahora el Estado le devuelve íntegramente aquellos diez millones, la pregunta es inevitable: ¿qué ocurre con los consumidores que pagaron más?
Reconstruir el recorrido exacto del impuesto es extraordinariamente difícil. Habría que determinar qué parte asumió el importador, cuál repercutió sobre el distribuidor, cuál acabó incorporada al precio final y cuál absorbió el fabricante extranjero. El problema ya ha llegado a los tribunales estadounidenses, mientras algunas empresas estudian si trasladar parte de los reembolsos a sus clientes.
Cada producto, cada empresa y cada mercado reaccionan de manera diferente. Por ello, una devolución judicial puede restituir el dinero a quien legalmente pagó el impuesto, pero difícilmente puede reconstruir quién soportó realmente el coste económico.
La batalla por los aranceles continúa
La derrota judicial tampoco significa que Trump haya abandonado su política comercial. Lo que ha desaparecido es una determinada vía legal para aplicarla.
En julio, la Administración sustituyó buena parte de la arquitectura anterior por nuevos aranceles bajo la Sección 301, incluidos gravámenes de entre el 10% y el 12,5% sobre importaciones procedentes de numerosos socios comerciales. La política arancelaria, por tanto, sigue siendo un elemento central de la estrategia económica de la Casa Blanca.
Trump considera los aranceles una herramienta para reducir el déficit comercial, proteger la industria estadounidense, recuperar producción y aumentar la capacidad negociadora de Washington. Sus críticos recuerdan que también pueden aumentar los precios, perjudicar a empresas dependientes de componentes importados, provocar represalias comerciales y reducir el poder adquisitivo.
No se trata únicamente de una batalla jurídica sobre los poderes presidenciales. Es una discusión mucho más profunda sobre qué modelo comercial quiere seguir la primera economía del mundo y hasta qué punto está dispuesta a pagar el coste de proteger su mercado interior.
La gran paradoja de los 100.000 millones
La historia de estos reembolsos deja una lección económica mucho más valiosa que la propia cifra. Un arancel no es únicamente un impuesto sobre las importaciones.
Es una cadena de costes que se va trasladando a lo largo de toda la economía. Lo cobra el Estado, lo paga formalmente el importador, lo asumen parcialmente empresas y consumidores y, cuando los tribunales obligan a devolverlo, el dinero vuelve a quien legalmente lo ingresó, no necesariamente a quien soportó su impacto. Quizá esta sea la mejor demostración de que, en economía, la pregunta más importante casi nunca es quién paga, sino quién acaba soportando realmente el coste.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. Únete a la revolución.
Que sí, que la joventut és per gaudir-la i cal aprofitar cada moment, encara que això impliqui gastar més del compte en viatges, roba i oci. Però a partir dels 30 anys, hauries d’haver après a dominar alguns hàbits financers per aconseguir estalviar pel futur.
Si ets jove, atent, perquè a 11Onze recollim cinc consells que et poden ser útils per començar a organitzar les teves finances: aprendre a fer un pressupost, estalviar, no fer-se il·lusions espúries, no endeutar-se massa i guardar sempre una mica més. Aquestes són les claus per assolir la desitjada independència econòmica. I, si no en tens prou, la cap d’agents Mireia Cano t’aconsella com crear el teu primer pla d’estalvi al vídeo de sota!
- Aprèn a fer un pressupost. Això ho hem explicat a La Plaça alguna altra vegada, però la independència econòmica només s’aconsegueix si aprenem a complir amb un pressupost. Per això, cal saber quants diners guanyem i, sobre aquests ingressos, haurem de calcular el que volem gastar per assolir l’objectiu d’estalvi que ens hàgim posat.
- Estalvia entre un 10% i un 20% del que guanyes. I quina és la meta d’estalvi que ens hem de posar? Els experts recomanen, com a mínim, estalviar entre el 10% i el 20% del que ingressem, sobretot si el teu sou és molt baix.
- No t’expliquis el conte de la lletera. Amb les teves finances has de ser realista. Si tens una feina corrent amb un sou comú, no pots somiar a fer-te ric. Quina edat tens i què t’agradaria aconseguir a la vida? Quant de temps creus que hauràs d’invertir amb els diners que guanyes ara? Així sabràs quants diners has d’estalviar.
- Si t’endeutes, tu controles. Si a partir dels 30 anys, necessites endeutar-te per pagar el cotxe, la hipoteca o els estudis, controla que no tinguis cap deute acumulat i, si necessites demanar un préstec, avalua que això no sigui una llosa que arrosseguis massa anys. En aquest sentit, un bon mètode és llistar els teus deutes del més gran al més petit, i invertir els teus ingressos a pagar-los en aquest ordre.
- Guarda sempre una mica més, per si de cas. No saps mai quan tindràs una despesa inesperada i urgent. Per això, està bé sempre tenir un fons d’emergència pel que pugui passar. Per això, està bé esbossar un pla per guardar un percentatge del teu estalvi a aquest fons de contingència.
Com crear el teu primer pla d’estalvi
Buscar financiación ya no es sinónimo de ir al banco. Actualmente, existen otras opciones muy diversas que pueden ser una alternativa y que hay que conocer.
Porque el desconocimiento sobre la existencia de proveedores de crédito diferentes de los bancos todavía es el principal obstáculo: solo una de cada tres empresas conoce la existencia de Fintech o de plataformas digitales de financiación, y solo un 20% manifiestan haber usado. Son datos que se extraen del barómetro empresarial de fintech y financiación alternativa, creado por el Institut d’Estudis Financers (IEF) con colaboración con Altria Corpo y presentado el pasado 2 de febrero.
Según la misma encuesta, el 40% de las empresas consideran que el acceso al crédito bancario se ha endurecido en los últimos 12 meses y, aun así, el 50% cree que necesitarán tener acceso en los próximos 12. Se hace evidente por qué la financiación alternativa va en aumento. Uno de sus motores y atractivos es pues, la accesibilidad más sencilla que en el caso de los bancos. Sus costes son igualmente realistas: los intereses con los cuales nos encontraremos suelen estar ajustados al mercado, para poder ser competitivos, a la vez que permiten no temer sorpresas o grandes alzas inesperadas.
Ahora bien; ¿cuáles son estas “otras formas de financiación”?
Las empresas que ya las están usando optan principalmente por el factoraje, el renting y el leasing (representan el 25% del total). Otras opciones como el crowdlending o el micromecenazgo son más comunes en el mundo de las start-ups. Pero conozcamos que hay detrás de estos anglicismos:
- El factoraje (o factoring) sirve a las empresas para avanzar los cobros: tan simple como que el proveedor de este servicio nos pagará en efectivo la factura que tenemos pendiente con un cliente (a crédito) y se encargará de la gestión posterior. Estaremos sujetos a un interés y, posiblemente, a comisión por los gastos. Existen varias modalidades, según la asunción del riesgo de impago. También hay que hablar del confirming, la opción inversa, donde el proveedor nos asumirá el pago de facturas y nos las convertirá en crédito.
- El renting permite el alquiler de bienes muebles, como vehículos, equipaciones ofimáticas o informáticas, por periodos superiores a un año. Se establecerán unas cuotas fijas como pago, que a menudo incluyen el mantenimiento, seguros, etc. Disfrutaremos de un bien mueble nuevo y en perfecto estado, sin tener que hacer un gasto inicial importante. La diferencia primordial con el leasing es que, en este caso, incorpora una opción de compra cuando se acaba el contrato.
- El crowdlending es una modalidad de préstamo por parte de inversores, con un retorno bajo intereses, sin la necesidad de ir al banco. Podemos encontrar proveedores como Ecrowd!, dedicada especialmente a proyectos tecnológicos, que ofrecen esta opción de financiación.
- El micromecenazgo (crowdfunding), ampliamente extendido en las start-ups, se fundamenta en obtener el interés de otras personas en nuestro proyecto y captar fondos a cambio de ofrecer una ventaja o privilegio posterior; muy orientado al lanzamiento de productos, la preferencia o el descuento en la compra podría ser un ejemplo de contraprestación. Nos será bastante sencillo encontrar muchas plataformas de micromecenazgo para empezar.
- Inversiones de carácter más profesional son conocidas como crowdinvesting o business angels, donde la financiación se recibe de empresas o actores del sector y que normalmente pedirán a cambio un porcentaje de los futuros beneficios.
Cómo hemos visto, la orientación de la financiación alternativa a los bancos suele ser hacia la inversión en proyectos de negocio más que de particulares, a pesar de que opciones como el renting o el leasing pueden ser útiles en este último caso, si pensamos por ejemplo en el caso de un comercial que quiere disfrutar de un vehículo sin los altos costes del desgaste y la compra de uno nuevo cada cierto periodo. En ambos casos, no tenemos que olvidar ni descartar la financiación pública por medio de subvenciones o ayudas, como las que ofrecen la Generalitat, los ayuntamientos, como el de Barcelona, o las Cámaras. Muchas de estas ayudas se han creado o aumentado específicamente para paliar los efectos negativos de la pandemia y solo hay que estar atentos a las diferentes convocatorias.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Si te ha gustado este artículo, te recomendamos:
Compartir compte corrent amb altres persones, ja siguin familiars, companys de pis o socis, té implicacions tant per a l’organització de les nostres finances com per a la nostra fiscalitat. Mireia Cano, cap d’agents d’11Onze, explica les diferents fòrmules per constar en un compte i les responsabilitats fiscals que comporten.
Un primer element que s’ha de considerar quan volem compartir un compte corrent és el rol de cada persona, ja que es pot constar com a titular, persona autoritzada o representant legal.
Els titulars d’un compte són responsables dels diners a parts iguals a no ser que algun document oficial acrediti el contrari. A més, els titulars “poden tenir firma indistinta, és a dir, que qualsevol pot fer operacions, o bé firma mancomundada, és a dir, que cal la firma de tots ells per operar”, com explica Mireia Cano.
Una altra opció és que algú consti en un compte com a autoritzat o firma reconeguda. En aquest cas el titular és qui té el poder sobre els diners i qui en respondrà a nivell fiscal, però autoritza una altra persona per fer determinades accions, com fer transferències o treure diners. Això sí, una persona autoritzada mai podrà crear o cancel·lar contractes de comptes corrents o de targetes vinculades.
Un tercer rol és el de representant legal, que s’utilitza, per exemple, en els comptes de menors i de persones dependents. Els representants legals tenen la potestat sobre els diners del compte, tot i que no siguin titulars.
Ser titular d’un compte té implicacions legals.
Quan compartim un compte corrent, s’ha de tenir molt en compte com ens pot afectar cadascuna de les nostres accions i de les altres persones que hi participen. Per tant, és molt recomanable que, abans d’obrir el compte, definim per a què l’utilitzarem i tinguem clar què implicarà per a cada persona i quines responsabilitats estem assumint en termes legals i tributaris.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!

En dos décadas, el oro ha multiplicado por ocho su valor. Lo que hace veinte años era visto como un metal precioso tradicional, es hoy un activo estratégico para inversores y bancos centrales. Según datos de Goldprice.org, entre septiembre de 2005 y septiembre de 2025 el precio del oro en dólares se ha revalorizado un +707%. Un dato que explica por qué cada vez más ahorradores miran hacia este activo como refugio frente a la inestabilidad económica.
En 2005, una onza de oro se movía en torno a los 400-450 dólares. Hoy, su precio se sitúa en torno a los 3.770 a 3.800 dólares por onza, según las últimas cotizaciones internacionales. Esto significa que una inversión de 10.000 dólares en oro en 2005 equivaldría hoy a cerca de 85.000-90.000 dólares. Todo ello en un período marcado por crisis financieras, políticas monetarias expansivas y tensiones geopolíticas.
Este crecimiento no ha sido lineal. El precio del oro ha vivido subidas repentinas y correcciones importantes, pero la tendencia de fondo siempre ha sido positiva. Por ejemplo, tras superar los 1.900 dólares en el 2011, el oro cayó hasta los 1.050 en el 2015, antes de reanudar una nueva etapa alcista. Esto muestra que, pese a su solidez como valor refugio, también está sujeto a ciclos y momentos de fuerte volatilidad.
Otro elemento relevante es su comportamiento frente a la inflación. Si consideramos que el poder adquisitivo del dólar ha disminuido cerca de un 40% en estos veinte años, la revalorización del oro compensa con creces esta pérdida. En otras palabras, no solamente ha protegido sus ahorros contra la inflación, sino que ha generado una ganancia real sustancial. Esta es la razón por la que muchos expertos recomiendan incluir una parte de oro en cualquier cartera de inversión diversificada.
Factores clave de la revalorización
- La crisis financiera de 2008. El derrumbe de Lehman Brothers y el colapso del sistema bancario mundial provocaron una huida hacia activos seguros. El oro se disparó y superó por primera vez los 1.000 dólares por onza.
- La impresión masiva de dinero. Los bancos centrales, especialmente la Reserva Federal estadounidense y el Banco Central Europeo, han inundado el mercado de liquidez. Los bajos tipos de interés y la creciente deuda pública han deteriorado la confianza en las divisas fiduciarias.
- Inflación y pérdida de poder adquisitivo. El encarecimiento de bienes básicos y energía, especialmente después de la pandemia y la guerra de Ucrania, ha reforzado el oro como escudo frente a la inflación persistente.
- Geopolítica y desdolarización. Cada vez más países, encabezados por China y Rusia, reducen su dependencia del dólar y acumulan reservas de oro. Según el World Gold Council, los bancos centrales han comprado cantidades récord de metal en los últimos años.

Fuente. goldprice.org
Comparación con otros activos
- Bolsa: El índice S&P 500 también ha crecido con fuerza en veinte años, pero con mayor volatilidad y caídas pronunciadas (2008, 2020). El oro, por el contrario, ha mantenido una tendencia más estable.
- Bonos soberanos: Los intereses ultrabajos han reducido la rentabilidad real, especialmente en períodos de alta inflación.
- Criptomonedas: A pesar de la explosión del bitcoin, que ha superado incrementos astronómicos en menos tiempo, su volatilidad extrema y la ausencia de apoyo institucional lo diferencian del oro, que sigue siendo universalmente aceptado.
Una protección histórica
El oro tiene una trayectoria de milenios como reserva de valor. Desde el patrón oro clásico hasta el sistema de Bretton Woods, este metal ha estado en el centro del sistema monetario global. Hoy, sin estar ligado a ninguna divisa, es precisamente su independencia de los gobiernos y bancos centrales lo que le hace tan atractivo.
Según el World Gold Council, a finales de 2022 los bancos centrales acumulaban más de 35.000 toneladas de oro, valoradas en cerca de 2 billones de euros. Se trata del tercer activo de reserva más importante del mundo, únicamente por detrás del dólar y el euro.
Mirando hacia el futuro
Las previsiones de las grandes entidades financieras apuntan a la continuidad de la tendencia alcista. Goldman Sachs y J.P. Morgan estiman que el precio podría superar los 4.000 dólares por onza antes de 2026, especialmente si se confirma una recesión global y se mantienen las tensiones geopolíticas.
Para los pequeños inversores, esto abre un debate: ¿hay que diversificar con oro? Las opciones actuales— la compra de lingotes y monedas hasta sistemas de inversión fraccionada— hacen que sea más accesible que nunca.
En veinte años, el oro ha demostrado que es mucho más que un metal brillante: es un seguro contra la incertidumbre. Ante un mundo marcado por inflación, guerras comerciales y crisis de confianza en las divisas, el oro sigue consolidándose como el valor refugio por excelencia.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.