Bail-in: ¿están seguros mis ahorros?
Los múltiples rescates bancarios que tuvieron lugar durante la crisis financiera del 2008 nos familiarizaron con el concepto del “bailout”, un mecanismo según el cual un gobierno utiliza dinero público para rescatar entidades financieras. Aun así, hay otra opción menos conocida donde los accionistas, acreedores y depositantes se pueden hacer cargo de las pérdidas de la entidad.
La gran banca se ha acostumbrado a jugar a la ruleta rusa con dinero que no es suyo. Si el negocio va bien, se queda los beneficios, mientras que si va mal se socializan las pérdidas a cargo del contribuyente. Se trata de un fenómeno globalizado que se ha ido repitiendo a lo largo del tiempo y se hizo evidente con los múltiples rescates bancarios y reestructuración del sector financiero que tuvieron lugar durante la crisis financiera del 2008.
De esta manera, para evitar el colapso del sistema bancario, la primera opción a muchos países fue rescatar entidades en dificultades mediante un bailout, o en otras palabras, con el dinero de los contribuyentes, los cuales se hacían cargo de los números rojos causados por la irresponsable gestión financiera de los equipos directivos de las entidades en quiebra.
En el caso de España, los principales organismos internacionales estiman los costes del rescate bancario en el 6% del PIB. Se inyectaron más de 64.000 millones de euros en dinero público a los bancos, gran parte de los cuales ya se dan por perdidos después de que los bancos solo hayan devuelto una cantidad ínfima a los contribuyentes.
Rescate externo vs. recapitalización interna
Los dos modelos básicos de rescates utilizados actualmente por el sistema financiero son el bailout o rescate externo y el bail-in o recapitalización interna. Mientras que en un bailout el estado, es decir, la ciudadanía en su conjunto, asume el coste de la recapitalización, en el caso de un bail-in las pérdidas las asumen los accionistas, acreedores y, en última instancia, algunos de los depositantes, como pasó en Chipre el 2013. El concepto de la recapitalización interna se basa en la noción de que si el banco necesita un reequilibrio patrimonial, en primer lugar, deberá utilizar el capital propio.
En la Unión Europea, desde enero de 2016, entró en vigor la normativa del sistema de rescate bail-in. Según este mecanismo de resolución, los accionistas reciben el primer golpe como propietarios de la entidad. Si esto no es suficiente para estabilizar el banco, los acreedores subordinados se hacen cargo. Los siguientes en la lista son los titulares de bonos senior y, finalmente, los depositantes no asegurados, es decir, los que tienen más de 100.000 euros en sus cuentas, con preferencia de los depósitos de grandes empresas sobre los de familias y pymes, mientras que los pequeños depositantes quedan libres de afectación.
Por lo tanto, se trata de un mecanismo pensado para reducir al mínimo la posibilidad que los costes de la resolución de una entidad inviable sean asumidos por los contribuyentes, al mismo tiempo que se garantiza que las entidades de envergadura sistémica sean objeto de resolución sin poner en peligro la estabilidad financiera.
¿En caso de bail-in o quiebra, el banco o el Estado se pueden quedar con mis ahorros?
Sí, si tienes más de 100.000 €. Si tienes menos de 100.000 € quedarás fuera del bail-in y estarás cubierto por el Fondo de Garantía de Depósitos en caso de quiebra. Este organismo garantiza la devolución del dinero de cuentas de ahorro, cuentas corrientes y depósitos a plazo fijo.
Recordemos que el FGD garantiza 100.000 euros por depositante y entidad. Por lo tanto, para asegurar cantidades más elevadas, conviene tener el capital repartido entre diferentes entidades, sin sobrepasar en jefe de ellas los 100.000 euros. Alternativamente, si una cuenta con 200.000 euros está a nombre de dos personas, cada una de ellas tendría 100.000 euros asegurados.
Otra opción es abrir una cuenta corriente en una fintech como 11Onze, que opera a través de una Electronic Money Institution (EMI) y que, por ley, tiene la obligación de asegurar el 100% de los depósitos de sus clientes en caso de quiebra, independientemente del importe.
¿Hay algún ejemplo real de bail-in?
En España, el 7 de junio de 2017, el Banco Popular fue el primer banco español rescatado mediante un bail-in bajo el nuevo marco de la Unión Europea para la resolución bancaria. Los accionistas y tenedores de deuda subordinada perdieron su inversión, y el banco fue vendido por un euro a Banco Santander, evitando así el uso de dinero público. En este caso, los depositantes, aunque tuvieran más de 100.000 euros en ahorros, no perdieron su dinero.
El rescate bancario que se produjo en Grecia el 2012 comportó la liquidación del Laiki Bank y la reestructuración del Bank of Cyprus a través de un bail-in. En este caso, los clientes que tenían hasta 100.000 euros ahorrados no perdieron su dinero, pero los grandes depositantes perdieron una gran parte de sus ahorros o, en algunos casos, este dinero fue reconvertido en acciones.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze o haz un repaso a los productos que 11Onze Recomienda en nuestro Marketplace.
La gestora de fondos de inversión norteamericana se consolida como la mayor accionista del Banco Sabadell, Banco Santander y BBVA, mientras aumenta o mantiene su posición como una de las principales inversoras de CaixaBank, Bankinter y Unicaja.
BlackRock, con sede en Nueva York, es la gestora de activos más grande del mundo. Con más de 9 billones de dólares en activos bajo gestión, 70 oficinas en 30 países y con clientes en más de 100, su capacidad de influencia se extiende mucho más allá de Wall Street, gestionando inversiones para clientes que van desde inversores particulares hasta grandes empresas y gobiernos.
La lista de corporaciones con activos bajo su tutela es casi interminable: desde tecnológicas como Apple, Meta y Microsoft, pasando por petroleras como ExxonMobil, Chevron y Shell, hasta bancos como Goldman Sachs, JPMorgan y Bank of America. De hecho, sería más fácil enumerar ‘las pocas’ grandes empresas globales que no son parte de la cartera bursátil de BlackRock.
En el Estado español, la presencia del gigante de inversiones estadounidense está muy consolidada. BlackRock es el principal accionista del Ibex-35, duplicando su plantilla en los últimos cinco años y controlando 42.000 millones de euros en activos de inversión. Iberdrola, Red Eléctrica, Repsol, Enagás, Telefónica… y, según datos de la Comisión Nacional del Mercado de Valores (CNMV), también amo y señor de la banca española.
Más del 25% del accionariado con una inversión que supera los 6.000 millones
La presencia de BlackRock al accionariado de la banca española ha ido aumentando progresivamente durante los últimos años, afianzando su posición como principal accionista de referencia del sector bancario del Estado.
En el caso del BBVA, el Banco Santander y el Banco Sabadell, BlackRock se posiciona como su mayor accionista con una participación del 7,4%, 6,2% y 4.46% respectivamente. Por otro lado, pasa a ser el tercer accionista más importante de CaixaBank, el quinto de Bankinter, y mantiene una pequeña participación en Unicaja.
Una tendencia al alza que implica una mayor influencia en la gestión y dirección de estas entidades bancarias, pero que no está exenta de polémica a causa del posible conflicto de intereses que podría suponer. Cómo avisaba, Gerald Davis, BlackRock es un gigante silencioso, pero tremendamente poderoso.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Si eres un inversor, es esencial que entiendas qué son los índices bursátiles y para qué sirven. Un índice bursátil es un indicador estadístico que refleja la variación de la cotización de las principales acciones que cotizan en una bolsa determinada y que se puede utilizar como una herramienta de inversión.
Los índices bursátiles son instrumentos de referencia característicos del mundo de las finanzas y esenciales para los inversores. Son herramientas que permiten medir el rendimiento de un grupo específico de activos del mercado bursátil, proporcionando una visión clara de la cotización de un conjunto de acciones o valores que están relacionados.
Existen múltiples índices en todo el mundo que, como apunta Joan Benedicto, agente 11Onze “nos indicarán si las acciones de un sector económico concreto suben o bajan de precio y el rendimiento que tendrán en conjunto”. Por lo tanto, pueden ser clave a la hora de conocer el mercado bursátil y llevar a cabo inversiones.
El Agente Joan Benedicto nos explica qué son los índices bursátiles
¿Cuáles son los principales índices bursátiles?
Los índices bursátiles pueden incluir desde unas pocas hasta centenares de empresas. Los ejemplos internacionales más conocidos son:
- Dow Jones Industrial Average (DJIA), creado por Charles Henry Dow, editor del diario The Wall Street Journal, y que mide las cotizaciones de las 30 mayores empresas que cotizan en la Bolsa de Nueva York.
- S&P 500, que incluye las 500 empresas más importantes de los Estados Unidos y es considerado el más representativo de la situación real del mercado.
- NASDAQ, que engloba las empresas tecnológicas de mayor capitalización bursátil del mercado y otras empresas de sectores en expansión.
- FTSE 100, pronunciado cómo “Footsie one hundred”, es un índice bursátil publicado por el Financial Times y lo componen los 100 principales valores de la Bolsa de Londres.
- NIKKEI 225, el principal indicador de la Bolsa de Tokyo y mide los resultados de las 225 empresas públicas japonesas de más alta capitalización y liquidez pertenecientes a varios sectores industriales.
- En el caso de España encontramos el IBEX 35. Por lo tanto, cuando por ejemplo se comenta que la bolsa española ha caído un 0,10%, se está informando que los valores de mercado de las treinta y cinco empresas del principal índice bursátil del mercado español, han bajado un 0.10%.
Estos índices funcionan por puntos, los cuales irán aumentando o disminuyendo en función de la evolución del valor de las empresas que lo formen, pero como explica Benedicto, “tenemos que tener presente que para hacer el cálculo de estos índices, no todas las empresas que los conforman se tienen en cuenta de manera equitativa, mientras que algunas pueden influir en un 10% al índice, otras quizás solo lo hacen en un 0.5%”.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Si te ha gustado este artículo, te recomendamos:
 Economía
Por qué baja la Bolsa si sube el precio del dinero
4min lecturaLa historia muestra que la Bolsa normalmente se resiente...

El activo con la capitalización bursátil más elevada no es una empresa, sino un metal precioso. El oro es el activo más valioso mundo, por encima de las acciones de cualquier corporación. A lo largo de la historia ha mantenido o aumentado su valor todo y las fluctuaciones del mercado, confirmándose como el activo refugio por excelencia.
La deuda pública global acumulada como porcentaje del producto interior bruto ha creado un desequilibrio en verso a la capacidad de generar riqueza. Los Estados están pagando más de lo que pueden asumir y aumentan la presión fiscal sobre una ciudadanía golpeada por unos tipos de interés elevados para intentar contener la inflación.
En este contexto de incertidumbre económica, el valor intrínseco del oro, que no comporta riesgo de crédito y que no puede inflarse, lo ha convertido en el valor refugio por excelencia para los inversores y lo hace especialmente atractivo a la hora de diversificar y rentabilizar nuestros ahorros.
Mientras que muchos inversores tienen la mirada puesta en el esperado recorte de tipos de la Reserva Federal (Fed) y del Banco Central Europeo (BCE) a partir de este mes, el volumen de operaciones sobre el metal dorado ha superado los 150.000 millones de euros diarios en los últimos doce meses, convirtiéndolo en el activo financiero más negociado después de las divisas.
Por otro lado, as acciones de las empresas pueden fluctuar drásticamente a causa de varias variables. Lo hemos visto durante los últimos años con las grandes tecnológicas, donde su capitalización de mercado ha hecho frente a considerables vientos en contra por el temor a la sobrevaloración y el espectro de la subida de los tipos de interés, aunque han protagonizado una notable recuperación desde principio de año.
No ha sido el caso del precio del oro, que sigue la tendencia al alza experimentada a lo largo de su historia. Solo este año, ya se ha revalorado un 17%, después de subir un 15% durante el 2023 a causa de la crisis bancaria estadounidense, las tensiones geopolíticas, los conflictos bélicos y la política monetaria de la Fed.

Principales activos según la capitalización bursátil.
Fuente. companiesmarketcap
El activo más brillante
La capitalización de mercado es el valor total de las acciones de una empresa en el mercado bursátil y se calcula multiplicando el número total de acciones en circulación de una empresa por el precio unitario actual de cada acción. En el caso de los metales preciosos, la capitalización bursátil se obtiene multiplicando su precio actual por el de las existencias del metal que ya han sido minadas.
Los valores con más capitalización de mercado tienden a ser una apuesta más segura, aun así, las empresas más pequeñas pueden tener un mayor potencial de crecimiento rápido y mayores rendimientos. En general, valores con una gran capitalización bursátil ayudan a los inversores a diversificar su cartera para gestionar el riesgo.
El oro, como activo, tiene un valor actual de mercado de 15,899 billones de dólares. Mucho por sobre Microsoft (3 billones), Apple (2,9 billones) y NVIDIA (2,8 billones). De hecho, supera el valor total de las cinco empresas que lo siguen en el ranking y en casi diez veces el valor de la plata, convirtiéndolo en el activo más valioso del mundo y en un valor seguro si queremos proteger nuestros ahorros.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.

La OPA del BBVA sobre el Banco Sabadell puede transformar el sector bancario de la eurozona y vuelve a revivir el debate sobre la necesidad de una consolidación bancaria europea que el Bruselas hace años que defiende. Aun así, esta concentración de los servicios financieros puede comportar efectos negativos para la competencia bancaria y la inclusión social.
El consejero delegado del Banco Sabadell, César González Bueno, hace una semana se mostraba convencido que la opa hostil no saldrá adelante por la evolución de la prima. “Creo que no ocurrirá, es demasiado complicado”. En cualquier caso, un mes después de que se filtrara que el BBVA preparaba una oferta de fusión con el Sabadell, se vuelve a poner sobre la mesa el debate de la conveniencia de una consolidación bancaria generalizada que parece imparable.
Mientras que el Gobierno español se muestra reticente a la operación, argumentando que incrementará el nivel de concentración bancaria y, por lo tanto, tendrá un impacto negativo para la ocupación, la prestación de servicios financieros y la estabilidad financiera del país, desde la Unión Europea ven con buenos ojos cualquier consolidación bancaria que ayude a eliminar un supuesto exceso de capacidad y mejorar la eficiencia de costes.
La consolidación bancaria se refiere al proceso por el cual las entidades financieras se fusionan o son adquiridas por otras entidades, dando lugar a una menor cantidad de bancos con una mayor cuota de mercado. En Europa, este fenómeno se ha acelerado en los últimos años, impulsado por una serie de factores económicos y regulatorios y con el apoyo del Banco Central Europeo.
La creación de la unión bancaria
Después de la crisis financiera del 2008 y las subsecuentes crisis de la deuda soberana, se hizo evidente la necesidad de mejorar la supervisión y la regulación del sector financiero de la UE, especialmente en cuanto a la eurozona.
En este contexto, en 2014 se creó la unión bancaria europea con el objetivo de garantizar la estabilidad, seguridad y fiabilidad financiera del sector bancario de la zona del euro y de la UE en su conjunto. A través de un código normativo único que consiste en un conjunto de textos legislativos de obligado cumplimiento para todas las entidades bancarias que operen en los estados miembros.
Actualmente, hay más de 4.500 bancos activos en la UE, una gran parte de los cuales son entidades pequeñas y medianas. El BCE defiende que estas fusiones, especialmente si son transfronterizas, podrían favorecer a la diversificación de riesgos y la integración de los mercados financieros. Así mismo, apunta que la nueva normativa y esta consolidación bancaria cierra lagunas legales y contribuye así a un funcionamiento más eficaz del mercado único.

“Las principales fusiones de la banca española tras la crisis financiera”
Fuente. Álvaro Merino (2023) EOM
La parte más oscura de la consolidación
La concentración bancaria actual en el Estado español es evidente cuando recordamos la cantidad y diversidad de cajas de ahorro existentes hace tres décadas, cuando tenían la mitad de la cuota de mercado del negocio bancario.
El rescate del sector bancario español con dinero público comportó una reducción de sus negocios y capacidad. Esta consolidación se tradujo en un cierre masivo de sucursales y cajeros automáticos. El riesgo de exclusión financiera era real y, todo y las directivas del Gobierno, las medidas de la banca para paliarla han resultado claramente insuficientes.
La escasa competencia en el mercado bancario también ha provocado que los intereses que los bancos españoles dan por sus depósitos sean mucho más bajos que los que se ofrecen de media en la UE. Todo esto ha pasado en un contexto en que la gran banca —CaixaBank, Banco Santander, BBVA, Banco Sabadell, Bankinter y Unicaja— incrementaban exponencialmente sus beneficios.
Más allá de la protección contra quiebras, el éxito de la consolidación bancaria dependerá de la capacidad de los reguladores para equilibrar los beneficios con la necesidad de mantener un sector bancario competitivo, diverso e inclusivo. Un trabajo que no será nada fácil teniendo en cuenta que la promiscua relación entre la clase política y el sector bancario hace décadas que forma parte de un sistema donde velar por el interés público no es una prioridad.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Los bancos centrales de todo el mundo han estado comprando cantidades récord de oro desde principios de 2022. El ritmo y la regularidad con que estas entidades financieras estatales están acumulando oro no tiene precedentes. ¿Qué hay detrás de esta nueva fiebre del oro?
No es ningún secreto que el oro es un activo refugio estratégico que ejerce un papel clave en la diversificación de las carteras de inversión. A lo largo de la historia se ha consolidado como el depósito de valor por excelencia, precisamente porque mantiene o aumenta su precio durante periodos de incertidumbre económica.
Dicho esto, en los últimos años, y especialmente desde el 2022, el precio y la demanda de oro han logrado máximos históricos y no dan señales de decaer. Esta tendencia al alza se ha visto impulsada por la acumulación de oro por parte de los bancos centrales, que han estado comprando cantidades récord del metal dorado y lo siguen acaparando a un ritmo frenético.
Según datos del Consejo Mundial del Oro (WGC), durante el primer trimestre de este año los bancos centrales añadieron 290 toneladas a sus reservas, un 1% más interanual y un 69% más que la media trimestral de los últimos cinco años. Se trata del inicio de año más fuerte de la serie histórica del WGC, que se remonta al año 2000.
De vendedores netos a compradores netos
Después del desmantelamiento del patrón oro durante la década de los 70, según el cual el valor de las divisas está sostenido por su convertibilidad al oro, este metal precioso perdió gran parte del interés de los bancos centrales y su lugar en el centro del sistema monetario internacional.
Cincuenta años más tarde, la crisis financiera global del 2008 significó un cambio de paradigma en cuanto a la percepción del oro como valor refugio por parte de estas instituciones financieras estatales. La eclosión del “quantitative easing” (QE) o expansión cuantitativa que tiene como objetivo aumentar la oferta de dinero a través de establecer tipos de interés más bajos, esencialmente una política monetaria de imprimir más dinero, preocupó en los bancos centrales que tenían grandes cantidades de reservas en dólares y bonos del tesoro.
En este contexto, diversificar sus reservas con la compra de oro era una obviedad, convirtiéndolos en compradores netos desde 2009 después de décadas de ser vendedores. Aun así, este resurgimiento en el interés por la acumulación de oro se ha visto acelerado significativamente en los últimos tres años
Riesgos geopolíticos en un mundo multipolar
El oro ofrece una alternativa estable a las políticas monetarias expansivas que han alimentado la creciente desconfianza en las divisas fiduciarias y que han devaluado su precio, pero también es un activo clave por los países que buscan reducir su dependencia del dólar norteamericano mediante el proceso de desdolarización.
Se trata de una tendencia que está ganando fuerza debido a la militarización del dólar y del sistema monetario internacional a través de las sanciones económicas impuestas por los Estados Unidos a cualquier país que represente una amenaza a su hegemonía. Esta estrategia de desdolarización es particularmente evidente en países como Rusia y China, que han aumentado significativamente sus reservas de oro en los últimos años, especialmente desde que los EE. UU. y sus estados clientelares en la UE congelaran más de 300.000 millones de euros en activos del banco central ruso.
El aumento de las reservas de oro también refleja cambios en el equilibrio de poder económico global. A medida que las economías emergentes ganan peso en la escena internacional, están buscando maneras de consolidar su posición y estabilizar sus divisas ante la inestabilidad de los mercados o, como fue el caso de Rusia, donde la convertibilidad temporal del rublo al oro a un precio fijo se convirtió en una herramienta clave para recuperar y estabilizar el valor del rublo después de la caída experimentada por las sanciones.
Es evidente que las consecuencias de estas tensiones geopolíticas y unas políticas monetarias que alimentan una deuda desbocada y devalúan las divisas pueden ser desastrosas para la economía global. Por lo tanto, no es de extrañar que los bancos centrales y muchos inversores consideren al oro como la única alternativa segura para proteger su capital.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El cicle de crisis financeres de les últimes dècades ha posat de manifest les limitacions dels models actuals de supervisió bancària a l’hora de garantir la solvència dels bancs, l’estabilitat de l’economia i la confiança en el sistema financer.
Els bancs juguen un paper fonamental en l’economia, per tant, una bona supervisió bancària és un element clau per mantenir la solidesa i la integritat del sistema financer d’un país. Això no obstant, una vegada darrere l’altra veiem com els organismes reguladors no poden evitar que la gestió inadequada d’aquestes entitats tingui conseqüències desastroses per l’economia.
Essencialment, la supervisió bancària implica la regulació i el control de les activitats dels bancs per part de les autoritats competents. Aquestes entitats supervisores han de garantir que els bancs compleixin amb les normatives i que gestionin adequadament els riscos inherents a les seves operacions, de manera que es garanteixi la seva solvència.
Tanmateix, la promíscua relació entre la banca i la classe política ha facilitat la desregulació i una supervisió ineficaç del sector financer, conduint a pràctiques arriscades i irresponsables per part dels monopolis que controlen el mercat. Això posa de manifest una manca de voluntat en servir l’interès públic que sovint es tradueix en una devastació econòmica que acaben pagant els contribuents, rescatant a bancs amb diners públics.
Quan els supervisors bancaris no fan la seva funció
La crisi financera del 2008 va tenir el seu origen en l’esclat de la bombolla immobiliària del 2006 als Estats Units. Un boom creditici que venia acompanyat d’un excessiu palanquejament acumulat pel sector bancari alimentat amb crèdit barat i una laxa normativa.
Les entitats financeres van oferir préstecs hipotecaris subprime a persones amb una solvència financera qüestionable, concedint crèdits a clients amb baixos ingressos o sense verificació adequada de la seva capacitat de pagament. Al mateix temps, els productes financers derivats jugaven un paper clau en l’amplificació de la crisi. Aquestes inversions van ser considerades inicialment com a segures i de baix risc, ja que les agències de qualificació creditícia els van atorgar una bona classificació.
L’informe d’una comissió d’investigació creada per esbrinar les causes de la crisi va destacar l’excessiva presa de riscos per part dels bancs i la negligència els reguladors financers. Concretament, va criticar la reducció i falles en la regulació financera per part de la Reserva Federal durant el mandat d’Alan Greenspan.
La desregulació i falta de supervisió, però, no venien de nou, ja que va ser la pedra angular de la «Reaganomics» durant els anys vuitanta. L’administració del president Reagan havia assentat les bases que van inspirar les polítiques posades en marxa pels seus successors i que van culminar amb la crisi financera del 2008.
Els auditors posen la supervisió bancària del BCE en dubte
El col·lapse de Credit Suisse, que venia acompanyat de la fallida del Silicon Valley Bank i del Signature Bank, feia sorgir el fantasma de Lehman Brothers i desencadenava el pànic en els mercats. Els governs i les agències reguladores ens asseguraven que no havíem de patir pels nostres estalvis i per l’estabilitat del sector financer perquè, encara que no ho semblés, havien fet seva feina.
Doncs bé, resulta que no, que aquesta vegada tampoc han fet la seva feina. Un informe publicat pel Tribunal de Comptes Europeu ha posat en dubte la supervisió bancària del BCE, alertant que els requisits de capital exigits a les entitats exposades a més riscos són insuficients i que no es va intensificar la supervisió en aquells bancs que presentaven problemes persistents en la gestió del crèdit. L’informe apunta que el BCE “no fa servir eficaçment els seus instruments i competències de supervisió per garantir que els riscos identificats estiguin plenament coberts”.
I és que, tal com va passar amb Lehman Brothers, Credit Suisse va rebre el vistiplau dels reguladors i de les agències de qualificació de risc poc abans del col·lapse. De fet, DBRS Morningstar va ser la primera agència de qualificació global a retallar la nota creditícia de Credit Suisse, menys d’un dia després que el banc central suís es veiés obligat a rescatar l’entitat financera. En definitiva, un altre suspens en tota regla per part dels supervisors i de les agències de ‘ràting’ que suposadament vetllen pels nostres interessos.
Una vegada més, sembla que els interessos de la banca i d’una minoria selecta tenen prioritat per sobre de la voluntat de servir l’interès públic i que els suposats supervisors simplement serveixen per perpetuar l’afany d’usura dels poders fàctics que justifiquen la seva existència. Tots hem sentit la famosa frase d’Albert Einstein: “Bogeria és fer el mateix una vegada i una altra esperant obtenir resultats diferents”, tots, menys els que s’encarreguen de supervisar la banca, aparentment.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
El Banco Popular de China lidera el récord de compras de oro por parte de los bancos centrales de todo el mundo, hasta un máximo histórico de 800 toneladas en lo que llevamos de año, en un contexto económico en que los países tratan de protegerse contra la inflación y reducir su dependencia del dólar.
Según el último informe del World Gold Council (WGC), solo en el tercer trimestre de este año, los bancos centrales han adquirido 337 toneladas de oro. Aunque lejos de batir el récord del tercer trimestre de 2022, las compras acumuladas desde principio de año han logrado las 800 toneladas, un aumento interanual del 14% y nuevo récord absoluto.
La persistente inflación, la tendencia a la desdolarització, y la devaluación de algunas de las principales divisas mundiales en un contexto de conflictos armados y geopolíticos en Europa, Asia y Oriente Medio, han espoleado las compras de oro como depósito de valor, manteniendo su precio alrededor de los 2.000 dólares la onza.
Concretamente, el conflicto armado entre Palestina e Israel y el miedo a que se extienda en otros países del Oriente Medio con la subsecuente escalada del precio del petróleo, ha aumentado las compras de oro y la subida de su valor. Un hecho que ha cogido por sorpresa a los analistas de los mercados, que esperaban una disminución de las compras desde el máximo histórico del año pasado.
China al frente de la compra en reservas
Se confirma una vez más el voraz apetito de la República Popular China en comprar el metal dorado. El banco central del gigante asiático lidera el récord de compras de oro después de haber adquirido un total de 181 toneladas desde principio de año, aumentando sus tenencias de oro, al menos oficialmente, hasta el 4% de sus reservas.
Por otro lado, este incremento en la acumulación de oro se ha visto acompañado por una reducción de sus tenencias en Bonos del Tesoro estadounidenses. A pesar de que China, junto con Japón, sigue siendo uno de los mayores compradores extranjeros de estos valores, se confirma la tendencia a deshacerse de la deuda de los Estados Unidos debido a la preocupación por el déficit fiscal, la estabilidad de su divisa y el esfuerzo para desatar sus economías del dólar, conocido como un proceso de desdolarització.
En este contexto, el WGC prevé que la inversión total en oro a finales de año —incluidas las compras extra-bursátiles— junto con las compras de los bancos centrales, superen los niveles del año pasado. Y es que, desgraciadamente, la incertidumbre económica y geopolítica de los últimos años no solo ha aumentado, sino que parece que continuará empeorando.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
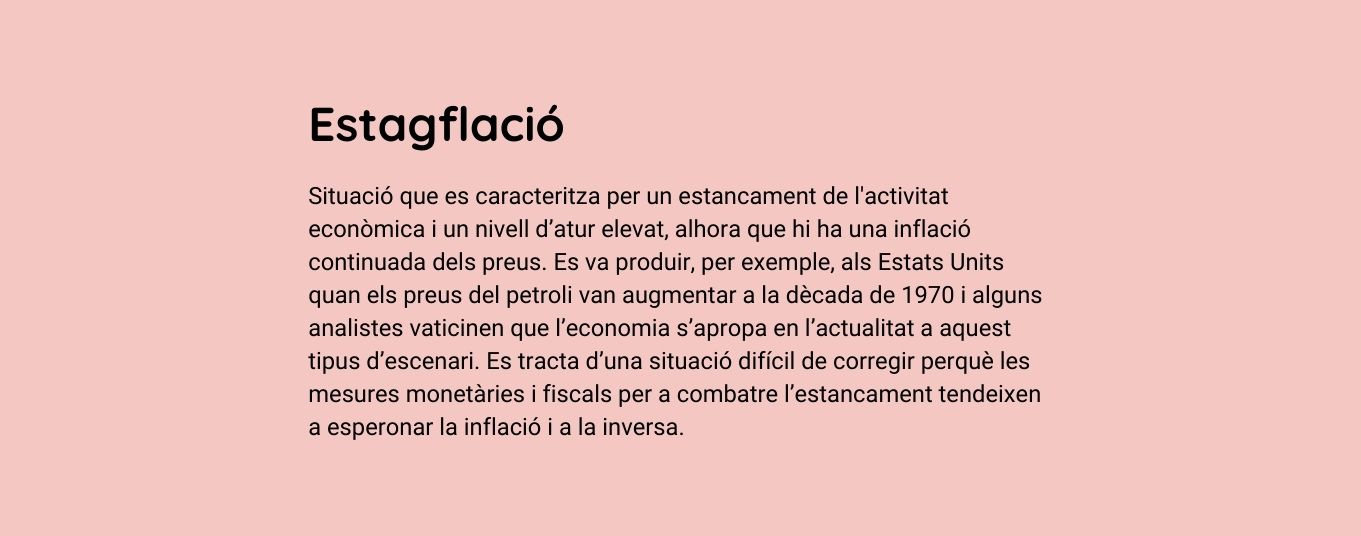
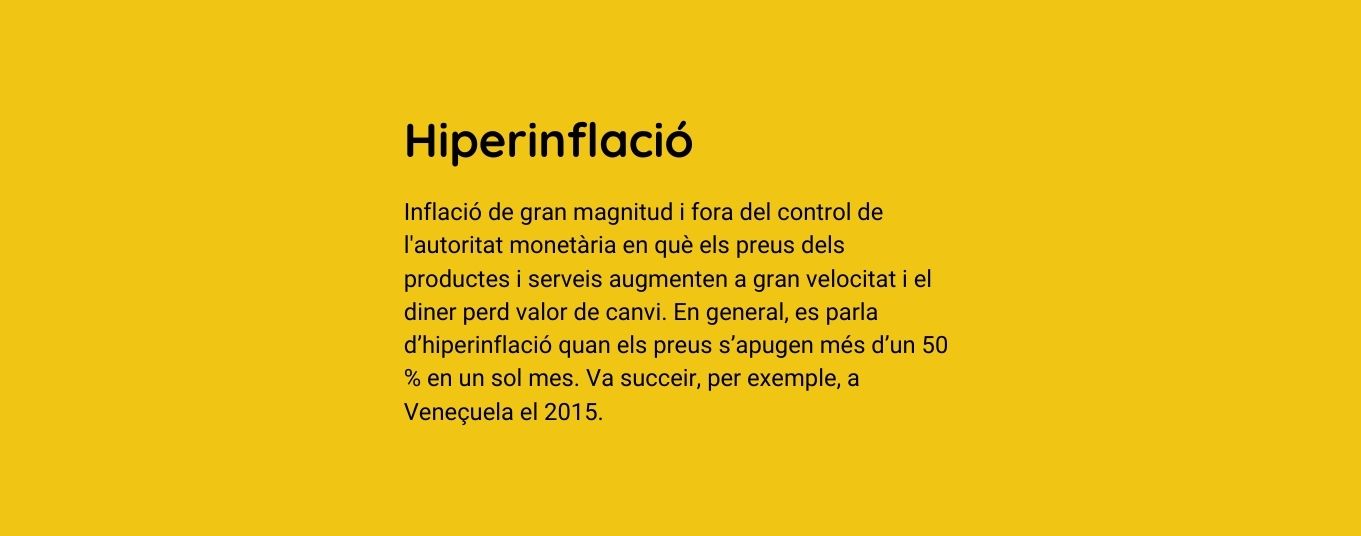
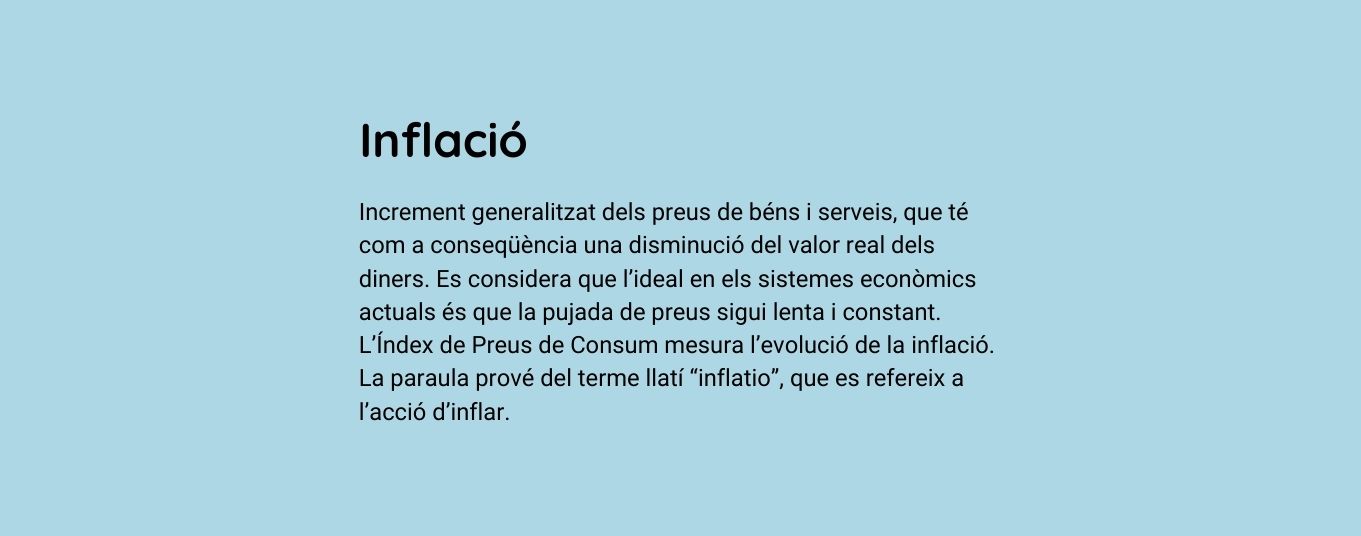
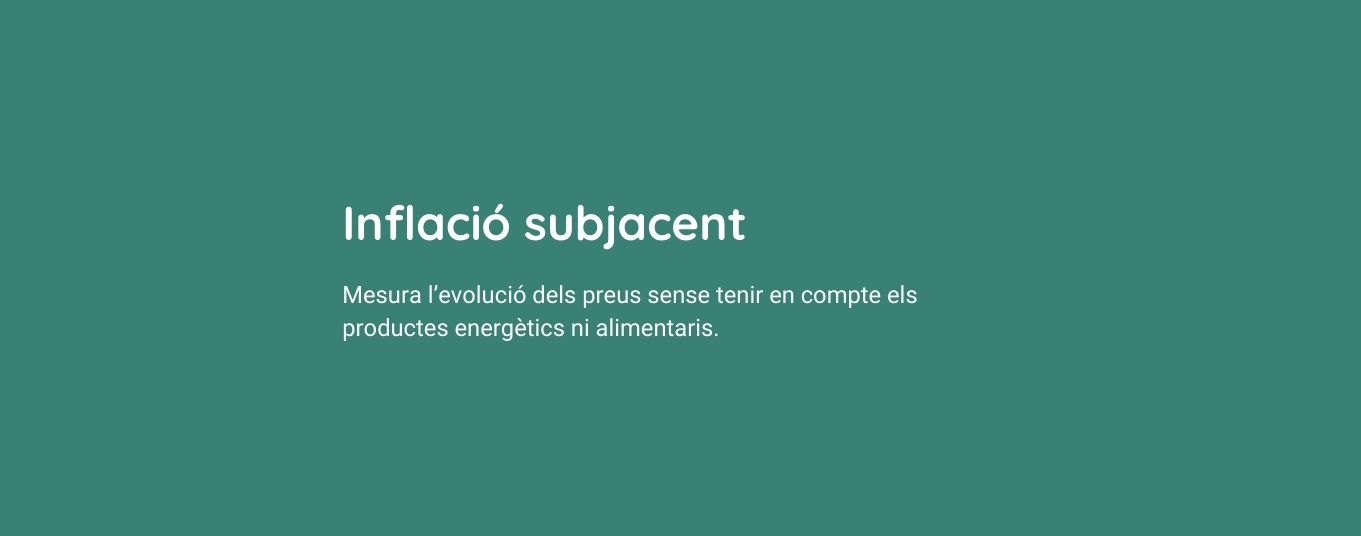
Inflación, biflació, estanflación… Descubre qué quieren decir los diferentes conceptos vinculados a la evolución del Índice de Precios de Consumo (IPC) que tanto están utilizando últimamente los medios de comunicación.
Este año hemos experimentado las tasas de inflación más elevadas desde 1985, con incrementos que han llegado a rozar el 10 % anual. Como consecuencia, el poder adquisitivo de la población se está reduciendo. Y la situación en Cataluña no es muy diferente a la de los países de nuestro entorno.
Cada vez es más frecuente encontrar una serie de conceptos relacionados con la evolución de los precios que te convendría conocer. Te presentamos nuestro particular diccionario de la inflación.
Si quieres conocer opciones superiores para rentabilizar tu dinero entra en Fondos Garantizados. Desde 11Onze Recomana te proponemos las mejores opciones del mercado.

Tener dinero en la cuenta corriente siempre ha sido sinónimo de prudencia. Hoy, en cambio, puede ser una de las decisiones financieras más caras que existen.
Durante generaciones, el ahorro ha sido la piedra angular de la seguridad económica familiar. Guardar dinero era una virtud. Un colchón contra imprevistos. Una promesa de tranquilidad futura. Pero el contexto que hizo posible esa lógica ha desaparecido. Y continuar actuando como si nada hubiera cambiado puede tener un coste silencioso, pero elevadísimo.
La pregunta incómoda ya no es si invertimos bien o mal. Es si no invertir es, de hecho, una decisión perdedora.
El error de confundir seguridad con inmovilidad
Durante décadas, dejar el dinero en el banco tenía sentido. La inflación era baja, los tipos de interés ofrecían una remuneración real positiva y el valor de los ahorros se mantenía estable con el paso del tiempo. Hoy, esa ecuación se ha roto.
Con una inflación persistente, los tipos de interés reales —es decir, los tipos de interés menos la inflación— siguen siendo negativos. Esto significa que, aunque el saldo de la cuenta corriente no baje, su valor real sí lo hace. Cada año que pasa, el dinero ahorrado compra menos bienes y servicios.
Según datos de Eurostat, los precios en la zona euro se han consolidado muy por encima de los niveles previos a la pandemia. Y, a pesar de las subidas de tipos del Banco Central Europeo, la remuneración del ahorro tradicional sigue siendo insuficiente para compensar esta pérdida de poder adquisitivo.
El resultado es paradójico: aquello que percibimos como seguro —no hacer nada— es, en realidad, una forma lenta pero constante de empobrecimiento.
El coste oculto de no decidir
No invertir no es una posición neutral. Es una apuesta implícita a que el sistema económico funcione como antes. Pero el contexto ha cambiado de forma estructural.
Vivimos en un entorno marcado por:
- Deuda pública y privada en máximos históricos.
- Políticas monetarias no convencionales que han alterado el precio del dinero.
- Riesgos sistémicos crecientes, desde tensiones geopolíticas hasta fragilidades financieras.
En este escenario, mantener todos los ahorros inmovilizados equivale a asumir que la inflación es transitoria, que los precios bajarán y que el tiempo jugará a nuestro favor. Pero la realidad apunta justamente en la dirección contraria.
El coste de no decidir no aparece en ningún extracto bancario. No genera alertas. No provoca angustia inmediata. Pero erosiona el patrimonio de manera constante. Es un coste invisible, pero acumulativo.
Cuando el ahorro deja de proteger
Aquí es necesario hacer una distinción clave que a menudo se pasa por alto. Ahorrar no es lo mismo que proteger valor. Ahorrar es acumular dinero. Proteger es mantener su poder adquisitivo a lo largo del tiempo. E invertir es intentar que ese valor crezca por encima de la inflación.
Cuando el dinero permanece quieto en un entorno inflacionario, el ahorro deja de cumplir su función protectora. Se convierte en una fotografía fija dentro de una película que avanza sin parar.
Esta es una de las grandes trampas psicológicas del sistema actual: confundimos estabilidad nominal con seguridad real. Sin embargo, la seguridad económica no tiene que ver con ver siempre el mismo número en la cuenta, sino con qué podemos hacer con ese dinero hoy y mañana.
Ahorrar, proteger, invertir: tres fases, no una sola decisión
Una relación madura con el dinero no se basa en una única acción, sino en una estrategia por fases. Ahorrar es imprescindible. Es el primer paso. Sin ahorro no hay margen de maniobra ni capacidad de decisión.
Proteger es el segundo. Significa evitar que la inflación erosione el valor acumulado. Aquí entran en juego activos, estrategias y enfoques pensados para preservar poder adquisitivo. Invertir es el tercero. No para especular, sino para hacer crecer el patrimonio de manera coherente con el riesgo asumible, el horizonte temporal y los objetivos vitales de cada persona.
Saltarse las dos últimas fases es quedarse expuesto. No al riesgo de los mercados, sino al riesgo —muy real— de la pérdida de valor del dinero.
El miedo a invertir también tiene un precio
Muchas personas no invierten por miedo. Miedo a perder. Miedo a no entender. Miedo a tomar una mala decisión. Este miedo es comprensible, especialmente tras crisis financieras en las que muchos salieron perjudicados. Pero no decidir también es una decisión. Y tiene consecuencias.
En un mundo de dinero fiduciario, inflación estructural y cambios acelerados, la inacción ya no protege. Simplemente, difiere el problema. Y a menudo lo agrava.
Invertir no significa asumir riesgos desmesurados ni jugar al azar. Significa entender el contexto, diversificar, pensar a largo plazo y tomar decisiones informadas. Exactamente lo contrario de la especulación impulsiva.
El cambio de mentalidad imprescindible
El gran reto no es financiero, sino cultural. Nos han enseñado a asociar prudencia con inmovilidad. Pero hoy, la prudencia pasa por ser activos, conscientes y responsables con el dinero.
Esto implica:
- Aceptar que el contexto ha cambiado.
- Entender que el ahorro pasivo ya no protege.
- Formarse para poder decidir con criterio.
- Asumir que no hacer nada también tiene riesgos.
No se trata de buscar rendimientos milagrosos. Se trata de evitar una pérdida segura.
La pregunta ya no es dónde invertir, sino si podemos permitirnos no hacerlo. En La Plaça d’11Onze defendemos una relación activa, consciente y responsable con el dinero. Porque en un mundo donde el ahorro quieto pierde valor, decidir es la única manera de proteger el futuro. Descubre más análisis y herramientas para dejar de ser espectador de tu economía.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.