El declivi del negoci “compra ara, paga després”
Els valors borsaris de les principals fintech especialitzades en pagaments ajornats, BNPL (Buy Now, Pay Later), han experimentat caigudes històriques. La preocupació per una continuada desacceleració augmenta a mesura que els consumidors retallen la despesa davant la pujada de preus i la probabilitat d’una recessió, que juntament amb l’entrada de nous actors al mercat, posarà a prova aquest model de negoci.
Valorada en fins a 50.000 milions de dòlars i amb més de 13 milions de clients, Affirm, amb seu a San Francisco, és capdavantera entre les empreses que basen el seu negoci en el mètode del pagament ajornat per captar, vendre i fidelitzar als teus clients, que poden obtenir préstecs a terminis quan adquireixen productes en línia.
Tal com s’ha vist amb moltes altres empreses tecnològiques, el caràcter deficitari d’aquesta ‘fintech’ no va ser un impediment perquè els inversors li atorguessin una capitalització borsària de milers de milions de dòlars després de la seva sortida a borsa el 2021. Tanmateix, la manca de rendibilitat i unes accions que segueixen una trajectòria descendent – han perdut un 60% durant l’últim any – només són un exemple d’una tendència estesa a altres empreses del sector, que fa posar en dubte el futur d’aquest model de negoci.
Com explica Isaac Sène, cap de producte d’11Onze, «el negoci de BNPL és un model arriscat amb tipus d’interès negatiu, gran part del risc és causat pel crèdit concedit pels actors actuals, que podria arribar a considerar-se ‘subprime’. Amb les potencials pujades dels tipus d’interès en els pròxims mesos el model de negoci es veu qüestionat, tal com està plantejat avui dia, i el pagament del deute encara més”.
“L’entrada d’empreses consolidades amb unes grans reserves de capital i pes de marca com Apple, poden ser una competència letal per a les ‘startups’ de BNPL actuals com Klarna.»
La banca i els gegants tecnològics volen part del pastís
La revolució digital i la maduresa del comerç electrònic van esperonar l’auge de mètodes de pagament alternatiu als que oferien els bancs tradicionals. Les noves generacions de nadius digitals volien més agilitat, menys comissions i una experiència totalment en línia.
El servei de compres en pagaments fraccionats a través de plataformes de comerç electrònic era l’evolució lògica d’una tendència que ja estava establerta en grans superfícies comercials físiques. La demanda per aquest tipus de serveis es va disparar durant el confinament causat per la crisi sanitària, quan s’ajuntava una època d’estabilitat econòmica amb uns consumidors avorrits a casa, i que només podien fer compres per internet.
Tanmateix, només era qüestió de temps fins que la banca tradicional i gegants tecnològics amb grans recursos financers, com Apple, aprofitessin la popularitat de les seves plataformes i grans bases de clients, per integrar les seves pròpies aplicacions de pagament fraccionat, acaparant gran part del mercat que fins ara era exclusiu de les BNPL. “L’entrada d’empreses consolidades amb unes grans reserves de capital i pes de marca com Apple, poden ser una competència letal per a les ‘startups’ de BNPL actuals com Klarna.», apunta Sène.
Finançament no regulat i endeutament descontrolat
Els joves i les famílies amb pocs ingressos són els sectors més vulnerables als riscs derivats de l’ús d’aquests serveis, especialment pel perill de l’acumulació de deute desmesurat. Les facilitats en donar crèdit i la manca de comprovació dels perfils crediticis abans de concedir préstecs poden portar a moltes famílies al sobreendeutament.
Per tant, el sector s’enfronta a un possible repunt de la morositat. La poca diversificació de les empreses dedicades exclusivament al model de BNPL facilita que sovint atenguin els consumidors amb menor puntuació creditícia. Un possible augment dels impagaments, juntament amb la disminució de la demanda provocada per la por del consumidor a una nova crisi, generen una desconfiança entre els inversors que es fa evident en la baixada dels preus de les accions.
La creixent pressió normativa i reguladora per part dels governs, juntament amb uns consumidors que cada vegada tenen uns pressupostos més ajustats, apunten cap a la disminució dels beneficis d’un model de negoci basat en les compres impulsives i de poca necessitat. El sector podria consolidar-se amb les empreses més diversificades que combinen el B2C amb el B2B – menys propens a la volatilitat del consumisme efímer – o que entenen el servei de pagaments fraccionats només com un valor afegit al seu negoci.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.

Espanya només ha executat una tercera part dels fons europeus destinats a la recuperació de l’economia, convertint-se en el país de la Unió Europea que més fons retorna. Publiquem un excel·lent article de VIA Empresa, on David Garrofé fa una anàlisi de la situació en què es troben les adjudicacions de les ajudes europees.
La majoria de la gent es pensa que Espanya és receptor net dels fons europeus, la realitat és que s’ha passat de ser un estat receptor dels fons de solidaritat en uns 8.000 milions d’euros a ser un aportador net en més de 5.000 milions.
Next Generation: Fons de recuperació? No, fons de devolució
La deficient gestió de les inversions europees per part de l’Estat allunya la possibilitat d’una transformació del model econòmic espanyol
David Garrofé – Empresari
Alguna cosa no s’està fent bé quan tot i que la majoria de la gent es pensa que Espanya és receptor net dels fons europeus, la realitat és que s’ha passat de ser un estat receptor dels fons de solidaritat en uns 8.000 milions d’euros a ser un aportador net en més de 5.000 milions en el darrer període operatiu del 2014 al 2020. El misteri? Doncs que aquest país només ha gastat el 35% dels fons aprovats per Brussel·les i ha deixat d’executar el 65% dels fons disponibles, segons es reconeixia el setembre del 2020. De fet, Espanya és el país que més fons retorna de la UE. Un autèntic despropòsit tenint en compte les elevades taxes oficials d’atur i l’endarreriment endèmic en la inversió tant pública com privada en innovació.
Si volem esbrinar les causes penso que són prou evidents, i alhora tristes: uns marcs legals i operatius feixucs, molt burocratitzats i complexos de gestionar per la majoria de mortals. Cal a més sumar a la complexitat europea, la de les nostres administracions que també hi posen una capa extra de requeriments innecessària amb un nivell de control per part dels organismes d’intervenció que espanta els propis gestors públics. Està clar que la malfiança creixent sobre els administrats i la voluntat d’autoprotegir-se per part del funcionariat ha necrotitzat gran part de l’administració pública. Per acabar-ho d’adobar, tret de les zones territorials reconegudes com a zones objectiu 1 pel seu baix desenvolupament econòmic, la resta dels territoris, Catalunya al capdavant, només pot accedir a un 50% del cofinançament dels programes.
Amb aquest panorama històric d’incompliments i devolucions, afegim-hi ara els famosos i esperats fons de recuperació o Next Generation dissenyats per la UE
Podria explicar un munt d’anècdotes de comunitats autònomes i d’alguns ministeris que directament renuncien a presentar projectes per manca d’idees o encara pitjor, per la mandra i/o desconeixement a l’hora gestionar-ho. Literalment allò del “nen no t’emboliquis” però en lloc de referir-se a la política, estem parlant de les palanques essencials de desenvolupament de la nostra economia i del benestar col·lectiu.
Amb aquest panorama històric d’incompliments i devolucions, afegim-hi ara els famosos i esperats fons de recuperació o Next Generation dissenyats per la UE perquè Europa fes un salt endavant en l’àmbit de la innovació, la sostenibilitat i la digitalització i deixés de perdre posicions respecte a la Xina i els EUA en el marc de la pandèmia de la COVID. Estem parlant que només a Espanya li correspondrien inicialment uns 141.000 milions dels quals uns 70.000 milions serien en forma de crèdit, a executar en 4 anys. Ara sí, ens dèiem, Europa reacciona i ho vol fer ràpidament i bé com es va fer amb el Pla Marshall l’any 1947. Mirin, doncs la realitat està sent ben diferent, ni s’està fent ràpidament ni bé, i m’explicaré tot seguit.
En un primer moment i llegint la declaració de motius del programa Next Generation, semblava clar que es volien focalitzar aquests fons en programes transformadors de les economies regionals amb un fort protagonisme de les empreses per motivar-les a col·laborar entre elles i amb els organismes de recerca i innovació. També es proclamava que es posarien en marxa de forma imminent a principis de l’any 2020 i que es tindrien els criteris d’actuació en temps i forma. La realitat ha estat una altra. Desenes de consultores, bàsicament radicades a Madrid i amb bones connexions personals i professionals amb els polítics i tècnics de l’administració central, es postulaven com a úniques vies per aconseguir el preuat coneixement de com accedir als fons. A major confusió, major facturació, s’atrevien a dir en privat. Aquest desori funcional va afectar també a Catalunya i el govern català va crear el CORECO, un comitè de selecció de projectes estratègics que acabés presentant en un sol paquet tots els projectes catalans. Una bona iniciativa per animar a les empreses a identificar projectes col·laboratius d’impacte i on es van presentar més de 542 projectes molt interessants que implicaven a milers d’empreses que havien de mobilitzar uns 42.000 milions d’euros. D’aquests, el govern català el dia 2 de febrer del 2021, veient que el Ministeri d’Indústria volia seleccionar-ne pocs però molt grans anomenats PERTE, va optar per seleccionar, reduir i compactar tots els que havia rebut per deixar-ne només 27. Calia doncs esperar a tindre clars els criteris de la convocatòria estatal per a presentar-los a Madrid.
Primer gran avís per a navegants: el Secretari General d’Indústria, Raúl Blanco, es va despenjar a l’endemà, el 3 de febrer del 2021, en unes declaracions públiques afirmant que el paquet presentat per la Generalitat era “electoralista” i per tant desqualificant tota la feina feta per molts empresaris, universitats i centres de recerca. El missatge era clar. El Govern Sánchez no deixaria aquesta cornucòpia econòmica en mans de les comunitats autònomes ni es deixaria perdre els rèdits polítics del seu repartiment. El Next Generation seria un programa centralitzat en un 90% i deixaria als territoris decidir sobre un minso 10%. Això si, com que la capil·laritat d’aquests era imprescindible per arribar a les empreses i assolir la despesa esperada per Brussel·les, va garantir a ERC que “territorialitzaria” el 50% dels fons a canvi de l’aprovació dels pressupostos generals de l’estat. La realitat és que el Govern central dissenya i valida les convocatòries segons el seu criteri i Catalunya ha de contractar més de 400 tècnics per gestionar la paperassa i justificació d’aquest 50%. Mentrestant l’altre 40% de fons va a parar en projectes on el Ministeri creu oportú. Negoci de Roberto las Cabras.
La màquina de fer bitllets està desbocada i encara algú culpabilitza principalment a Rússia de la nostra inflació. I és que no hi ha més cec que el que no hi vol veure
El 26 de maig del 2022, Brussel·les, després de rebre moltes queixes de diferents organismes, patronals, i comunitats autònomes, i veient l’evolució de les poques convocatòries i escàs pressupost disposat del Next Generation, exigeix al govern espanyol la participació activa dels territoris per dissenyar polítiques i programes. Al mateix temps veient que la recuperació econòmica espanyola està sent més petita i lenta del que s’esperava, incrementa els 141.000 milions d’euros amb 22.000 milions més. La màquina de fer bitllets està desbocada i encara algú culpabilitza principalment a Rússia de la nostra inflació. I és que no hi ha més cec que el que no hi vol veure.
La Ministra d’Afers Econòmics Nadia Calviño el 19 de juliol del 2022, veient-se molt pressionada per Brussel·les i havent rebut una addenda econòmica que no sap com gastar, obre a les comunitats autònomes la possibilitat de presentar projectes propis, dels quals Catalunya n’ha presentat per un import superior als 2.000 milions d’euros, sense que a data d’avui tingui cap resposta.
Tot apunta que estem davant d’un nou Plan E del President Zapatero que es va dedicar el 2009 a generar despesa pública sense cap sentit per animar l’economia. Serveixi d’exemple la convocatòria del 28 de maig del 2021 adreçada als Ajuntaments per fer rehabilitacions d’habitatges i canviar enllumenats públics. Clars exemples d’objectius innovadors i transformadors de la nostra economia.
No cal ser cap profeta per veure com acabarà la festa: Una acumulació de devolucions dels fons europeus clàssics als que se sumaran els del Next Generation amb reduïts impactes en el creixement del PIB del país, com a hores d’ara posen de manifest el Banc d’Espanya i l’Airef i amb una imperceptible transformació del nostre model econòmic. Mirin el que va fer l’agost del 2021 la Hisenda Pública deixant de publicar les dades sobre les transferències dels recursos del fons a les empreses. Nul·la transparència per por a la crítica i el descrèdit polític. Aconsello a qui li agradi seguir aquest tema que no dubti en anar a buscar els bons informes de seguiment de l’aplicació dels recursos que està fent la CEOE en el seu observatori on constata que el nivell d’execució actual és del 25%. Sobren comentaris.
Si en aquest país parléssim menys dels pressupostos i més del retiment de comptes, probablement no patiríem tants problemes
Algun lector em podria retreure que no està gens bé denunciar les gestions d’altri sense fer propostes d’esmena i com que no costaria gaire fer-ho mínimament millor acabaré aquest article amb tres propostes concretes, ràpides i d’impacte
- Territorialitzar de veritat i urgentment els fons. Catalunya té grans projectes i capacitat d’execució
- Utilitzar la política fiscal i permetre deduccions fiscals a les empreses que facin projectes innovadors transformadors. Seria més ràpid, eficient i menys burocratitzat. Ja ho estan fent països com França, Dinamarca o Itàlia
- No utilitzar els fons com una eina de política electoral utilitzant-los per finalitats impròpies respecte al seu disseny original. Les necessàries actuacions en l’àmbit social s’han de finançar amb els PGE o els fons europeus expressament previstos.
Si en aquest país parléssim menys dels pressupostos i més del retiment de comptes i d’acord amb això valoréssim els nostres governants i les seves polítiques, probablement no patiríem tant aquests problemes.
Pots llegir l’article original aquí
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Valorar de manera correcta un pis o una casa és imprescindible per a determinar quin és el preu de la propietat, però abans que res hem de tenir clar quin és l’objectiu de la valoració, ja que el valor de l’habitatge pot diferir molt entre el valor de mercat, el valor cadastral i el valor de reconstrucció. T’expliquem les diferències.
Determinar el valor d’un immoble, ja sigui un habitatge, una finca, o un local, pot ser necessari per a diversos motius. Tant si volem finançar la compra d’una casa, contractar una assegurança, o saber quins impostos haurem de pagar a Hisenda o a l’Ajuntament, ens caldrà certificar el valor de la propietat. Tanmateix, en cada un d’aquests casos la valoració de l’immoble serà específica a l’ús que es faci de la valoració.
A continuació t’expliquem els tipus de valoracions que hi ha, i els factors a tenir en compte a l’hora de valorar -o taxar- un immoble:
Vendre o comprar un habitatge
Si t’estàs plantejant vendre o comprar un immoble, és fonamental que participis activament en la taxació, i no ho deixis tot en mans de la immobiliària. Per altra banda, l’heterogeneïtat del mercat immobiliari impedeix obtenir un registre unificat que reflecteixi de manera clara la compravenda, especialment si ens referim al mercat de segona mà, per tant, no hi ha dades fiables que es puguin utilitzar a nivell generalitzat.
Una taxació feta per un professional homologat garanteix, tant al comprador com al venedor, que el que s’està demanant per aquest habitatge està dins del preu de mercat en el moment de la taxació. Això és important perquè el valor de la propietat pot variar significativament en pocs mesos i no ajustar-se al preu que es demanava per l’immoble quan es va posar a la venda.
Així mateix, si som compradors i requerim finançament a través d’una hipoteca, l’entitat financera s’ha d’assegurar, mitjançant una taxació immobiliària feta per un taxador homologat, del valor real l’immoble en el mercat per poder garantir-se que, en cas d’impagament, podrà cobrir el deute. El cost de la taxació l’assumeix el client, independentment que es formalitzi el préstec, i, també servirà per a establir el percentatge màxim que el banc podrà finançar.
El valor cadastral de l’immoble
El valor cadastral és un valor administratiu que es dona a cada bé immoble a partir de les dades que figuren en el cadastre immobiliari, depenent dels criteris de valoració escollits per cada ajuntament. Es tracta d’una quantitat fixa, però que s’actualitza d’acord amb els coeficients anuals aprovats per la Llei de pressupostos generals de l’Estat.
Sobre la base del valor cadastral s’estableix la quantia de diferents impostos municipals, com l’IRPF, l’IBI, impostos sobre el Patrimoni i Transmissions Patrimonials, etc. Incideix de manera directa a l’hora de calcular la quantitat que hem de pagar per l’impost de la plusvàlua municipal, que mesura l’increment de valor d’un immoble, si volem vendre l’immoble. I en vendre la nostra propietat, hem de tenir en compte que, per norma general, el preu de venda mai podrà ser inferior al preu reflectit en el cadastre.
Si vols saber el valor cadastral d’un immoble, pots sol·licitar aquesta informació a la seu electrònica del Cadastre, a la Gerència del Cadastre, o trucant per telèfon a la teva oficina del Cadastre. No obstant això, l’abast de les dades que podrem consultar dependrà de si som titulars de l’immoble.
Valorar el cost de reconstrucció
Fer una estimació del valor del nostre habitatge és un requisit imprescindible si volem contractar una pòlissa d’assegurança de la llar, però en aquest cas el valor de l’immoble no equival al seu preu de mercat. Les companyies asseguradores calculen el preu de la pòlissa en funció de la quantitat de diners necessària per reconstruir la propietat, en cas de sinistre o destrucció total.
Cal tenir en compte que l’Estimació del Valor de Reconstrucció (ECR) inclou únicament el relacionat amb l’estructura física de l’edifici, però no contempla el referent al terreny, ni al contingut, com poden ser mobles o electrodomèstics. Així i tot, és important que t’asseguris que l’import de la cobertura de l’habitatge és igual a l’estimació del cost de reconstrucció, per evitar haver d’afegir la diferència de la teva butxaca en cas de sinistre.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
Els 294 euros de quota fixa mínima en la cotització d’autònoms deixaran pas a partir de 2023 a un sistema progressiu de 13 trams en funció dels guanys, les quotes del qual aniran variant cada any fins 2025. Així ho han acordat el Govern espanyol amb les principals associacions d’autònoms LLIGA, UPTA i UATAE.
La quota d’autònoms en 2023 oscil·larà entre els 230 i els 500 euros, en funció del rendiment anual de cada autònom. La forqueta s’anirà ampliant en els dos anys següents. Els grans beneficiats per la reforma seran aquells autònoms amb menys ingressos.
L’acord contempla que els autònoms que guanyin menys de 670 euros mensuals passin a pagar 230 euros de quota al mes en 2023, la qual cosa els suposarà un estalvi de 767 euros en el conjunt de l’any; 225 euros en 2024, pel que s’estalviaran 827 euros; i 200 euros en 2025, amb el que deixaran de pagar 1.127 euros.
En l’extrem oposat de la taula es troben els autònoms amb uns guanys superiors als 6.000 euros mensuals, el tram amb una cotització més elevada. En aquest cas, la quota serà de 500 euros en 2023, 530 euros en 2024 i 590 euros en 2025.
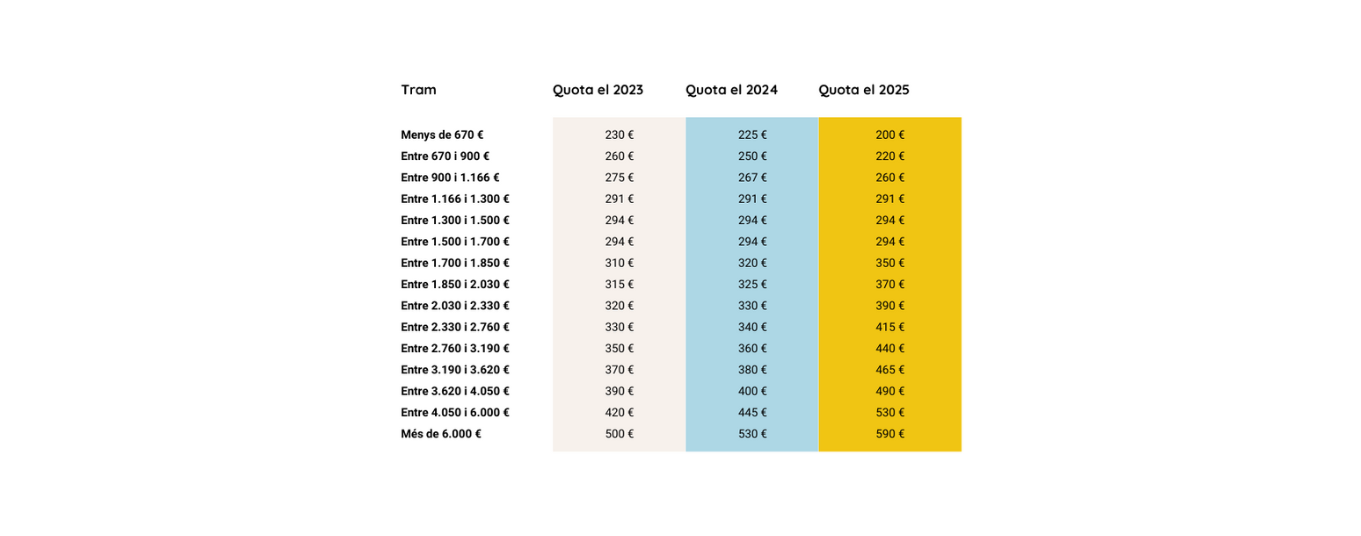
Font: Ministerio de Inclusión.
Un càlcul senzill
Per determinar la quota, els autònoms hauran de calcular els rendiments nets anuals, restant les despeses deduïbles als ingressos nets, i posteriorment sumar la quota a la Seguretat Social i restar un 7%, que és el percentatge estimat per a les despeses impossibles de justificar (per als societaris, aquest percentatge serà del 3%). A partir d’aquí, cal dividir-ho entre els 12 mesos de l’any per comprovar el tram i la quota que s’ha de pagar a la Seguretat Social. L’import es podrà modificar fins a sis vegades l’any en funció de l’evolució dels ingressos.
La reforma de la quota d’autònoms era un dels compromisos adquirits pel Govern espanyol per rebre el següent tram dels fons Next Generation i encara ha de superar el tràmit parlamentari. Amb el nou Règim Especial de Treballadors Autònoms, aquests treballadors passaran a cotitzar pel que guanyen, igual que els assalariats.
Les associacions d’autònoms han valorat positivament el canvi d’un sistema amb una quota mínima de 294 euros, que fins ara es podia incrementar voluntàriament per millorar les prestacions, a aquest sistema progressiu, que estableix les quotes en funció dels rendiments nets. En l’actualitat, nou de cada deu autònoms paguen la quota mínima.
Un dels pocs inconvenients del nou sistema per trams és que podria incentivar l’economia submergida, ja que alguns autònoms podrien ocultar part dels ingressos per no saltar de tram.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Digital Banking o banca digital és un terme que es refereix a la digitalització de totes les activitats i serveis tradicionals de la banca analògica, les quals en el passat eren només accessibles per als clients quan aquests es desplaçaven fins a una sucursal. Un procés de canvi que fa anys que dura, però que s’ha accelerat enormement d’ençà dels últims anys, sobretot a causa del canvi generacional que està patint el mercat.
Cada any la generació millennial està assolint cotes més altes de consum de productes financers, i actualment ja són la generació que més en consumeix. Per tant, el mercat s’ha hagut d’adaptar a poc a poc a les necessitats i preferències diferenciades dels millennials, els quals demanden agilitat, rapidesa i accessibilitat. L’assoliment d’aquest procés de digitalització està creant noves oportunitats per a les entitats financeres i, sobretot, per a la gent, permetent arribar directament a persones que viuen en tota mena de realitats i situacions diferents.
Banca digital i banca en línia: són el mateix?
Com a punt d’inici, hi ha una diferència primordial entre els termes digital banking i online banking que caldria saber distingir. La banca online es refereix a l’evolució que han fet moltes entitats financeres tradicionals envers el món online: és un procés de digitalització que se centra a oferir en línia certs serveis i productes bàsics del seu catàleg, com poden ser les transferències de diners o la gestió bàsica dels comptes corrents. Per altres qüestions, però, segueix sent necessari acudir a la sucursal.
El digital banking, per contra, es refereix a la intenció d’oferir totes les activitats i serveis de la banca tradicional, però traslladant-les a l’àmbit digital per tal de poder arribar directament al consumidor, reduint al màxim els intermediaris i agilitzant tot el procés. Així, a part de poder realitzar transferències o controlar els moviments del nostre compte, podem també sol·licitar un crèdit o demanar una hipoteca sense necessitat de desplaçar-nos a les oficines bancàries.
Experiència del client en la transformació digital.
La transició de la banca analògica a la digital
En un principi, la banca era del tot analògica. S’oferien serveis tan bàsics com transferències, gestió de comptes corrents, xecs i pagarés, targetes de crèdit o de dèbit, retirades i ingressos d’efectiu, i oferiment de préstecs i hipoteques. Era, però, necessari desplaçar-se a la sucursal per tal de realitzar la majoria de les operacions.
Més endavant, sobretot a partir dels anys 2000, van començar a aparèixer noves formes de gestionar operacions financeres sense necessitat de ser presencialment a l’oficina bancària: havia nascut la banca en línia. Això va permetre que a poc a poc s’anés utilitzant més el comerç online, tot i que en aquella època encara era una mica rudimentari, i encara no s’havia popularitzat del tot entre la població general. És en aquesta època quan van néixer mètodes de pagament com PayPal, per tal de donar sortida a una nova necessitat dels consumidors inexistent fins aleshores: poder pagar amb seguretat a un desconegut per un producte en línia.
Sobre l’any 2010, però, l’inesperat èxit dels primers models d’iPhone i smartphones va impulsar a poc a poc la societat cap a una nova innovació: la banca mòbil. Es van començar a dissenyar les actualment tan conegudes aplicacions o apps per part dels bancs tradicionals, amb l’objectiu de poder tenir accés als serveis bancaris del nostre banc de tota la vida des del palmell de la mà. Aquesta nova revolució tecnològica va permetre també l’aparició dels pagaments contactless o sense contacte, facilitant la vida a milions de persones.
Finalment, l’ús massiu i la popularització en amplis segments de la societat, no només en millennials i en joves sinó en la gran majoria d’adults i gent de més edat, ha conduït recentment a la creació i popularització de la banca digital, amb la cara més visible essent els neobancs. Així, amb aquestes noves fintech i aplicacions que res tenen a veure amb les del passat, es pot navegar i sol·licitar qualsevol dels serveis financers tradicionals de forma ràpida i intuïtiva, reduint les barreres d’informació pels consumidors.
L’auge dels neobancs
D’ençà dels últims anys, han sigut els neobancs els que han portat la batuta pel que fa a la digitalització dels serveis financers, prenent els màxims avantatges de les seves capacitats digitals: aprofitar les plataformes online i l’anàlisi de dades per a generar interacció social, subministrar targetes digitals a l’instant, oferir informació i assistència personalitzada als clients, etc.
En un començament s’havien dirigit sobretot a un públic nadiu digital, com són la generació Z i els millennials, però a poc a poc han anat atraient molts altres segments de població més diversos i d’àmbits diferents. Això ha sigut gràcies a dos factors principals. El primer, la reducció de costos que han sigut capaços d’oferir en els seus serveis gràcies a la manca d’oficines, en contraposició amb la banca tradicional, la qual ha de pagar uns lloguers molt elevats i habitualment pateix molts sobrecostos.
I per una altra banda, és deu també a l’efecte que la pandèmia de la covid-19 ha tingut en molts consumidors d’edat més avançada, ja que han volgut buscar la forma de poder seguir duent a terme les seves activitats financeres habituals sense necessitat de sortir de casa, i és precisament en aquest àmbit en el qual els neobancs tenen un avantatge comparatiu envers la resta d’entitats financeres, ja que es mouen com un peix a l’aigua en l’àrea digital i hi tenen molta més experiència.
La banca directa: arribar a tota la societat
La popularització d’aquests serveis digitals ha suposat l’aparició del concepte direct banking o banca directa: la possibilitat i la voluntat de poder arribar a tots els clients, siguin d’on siguin i de qualsevol segment existent. Es poden oferir nous productes i serveis a segments específics de clients sense patir per les limitacions geogràfiques. Es pot arribar a consumidors de diferents nivells educatius, de diferents rendes econòmiques, es pot donar atenció personalitzada a milions de persones que d’altra manera no tindrien a qui dirigir-se, o a qui les entitats tradicionals podrien no atendre de la manera desitjada a causa de les limitacions físiques.
És, en definitiva, en un món cada vegada més ràpid i interconnectat on la combinació de la tecnologia actual amb les noves preferències d’agilitat i accessibilitat permet als neobancs i a la banca digital poder situar els clients al centre.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
El Govern espanyol finalment ha aprovat la reforma de la Llei de Seguretat Nacional, però la gran potestat que s’atorga als poders públics per a afrontar situacions de crisi molt poc definides genera una gran inquietud per com pot afectar els nostres drets fonamentals. Miriam Frias, assistenta financera d’11Onze, analitza la notícia.
Oficialment, la Llei de Seguretat Nacional del 2015 pretén garantir que l’Estat pugui disposar dels recursos estratègics necessaris per a fer front a situacions de crisi, riscos i amenaces que afectin la seguretat nacional. El nou text no afecta el contingut essencial de la llei, tanmateix, centralitza més competències i concreta algunes actuacions a realitzar en situacions de crisi per garantir que en tals escenaris el país comptarà amb els recursos bàsics.
El concepte no és cap novetat, i tant Espanya com altres països tenen lleis pensades per garantir recursos crítics, instant a la col·laboració empresarial i estatal, durant un context de crisi extrema, com vam patir durant la pandèmia de la Covid-19. Així i tot, i com explica Miriam Frias, “s’han fet modificacions que no han arribat al públic i que no deixen de ser una incògnita”.
La Llei de Seguretat Nacional.
El balanç entre drets i deures
L’ambigüitat i manca de concreció del text permeten una interpretació jurídica massa àmplia que genera desconfiança entre la població. “És un as a la màniga que pot utilitzar el govern quan consideri necessari”, afirma Frias. Això vol dir que l’Estat “podria obligar a qualsevol persona major d’edat a realitzar prestacions personals i a complir les ordres que les autoritats impartissin”.
La reforma de la llei també ha fet saltar les alarmes entre les empreses que veuen amb preocupació com l’Estat podria requisar els seus béns, aturar la seva activitat o, fins i tot, ocupar-les de manera transitòria. Com detalla Frias, “empreses i entitats jurídiques també haurien de realitzar prestacions personals o materials. L’Estat tindria el dret de poder confiscar, requisar o expropiar tot tipus de béns”
Després de l’experiència de l’abús i abast en l’aplicació de l’article 155, és com a mínim preocupant, que una llei de seguretat nacional, que a priori ha de ser més eficaç i ràpida en la seva aplicació que aquest article de la Constitució, no garanteixi que no hi haurà un abús d’autoritat pels representants del poder executiu de l’Estat. “Esperem que aquestes situacions i aquests exemples mai s’arribin a materialitzar, però no està de més ser-ne conscients, perquè res és impossible”, conclou Frias.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
El gener passat el Tribunal de Justícia de la Unió Europea va anul·lar el Model 720, i aquesta setmana el Suprem ha obligat Hisenda a retornar una multa per béns a l’estranger, tombant definitivament els seus efectes en l’impost sobre la renda de les persones físiques (IRPF).
Recordem que el Model 720 es va introduir el 2012, just després d’implementar l’amnistia fiscal, quan el llavors ministre d’Hisenda del Partit Popular, Cristóbal Montoro, va voler augmentar la recaptació de l’Estat en plena crisi financera, assegurant-se que no s’escapava ni un sol euro. El temps ha demostrat que no va ser una mesura efectiva pels afins al seu partit o part de la reialesa espanyola.
La normativa exigia als ciutadans residents a Espanya informar sobre els seus béns a l’estranger que superessin els 50.000 euros. Tanmateix, establia elevades multes que podien arribar fins al 150% de l’import a declarar, si aquesta informació es presentava fora de termini davant l’Agència Tributària.
Garrotada de la justícia europea
El gener de 2022, el Tribunal de Justícia de la Unió Europea (TJUE) va tombar la normativa al complet, tant el mecanisme de fons, com les elevades multes, en considerar que les restriccions a la lliure circulació de capitals implantades pel Model 720 eren desproporcionades.
Per altra banda, la sentència anul·lava la pràctica de la no prescripció, que Hisenda venia imputant de manera sistemàtica a tots els béns declarats, sense valorar si els fets havien prescrit pel termini de prescripció en l’àmbit fiscal, actualment establert en 4 anys, de manera que es determinaven quotes a ingressar.
D’aquesta manera, la sentència conclou que els contribuents que havien declarat béns a l’estranger mitjançant el Model 720 no han d’ingressar els deutes dels exercicis prescrits, i que les sancions aplicades són il·legals. És precisament en aquest punt, en el que el Tribunal Suprem s’ha basat per a impedir a Hisenda imputar com a guany patrimonial no justificat els béns a l’estranger continguts en la declaració per no tenir termini de prescripció.
El Suprem aplica la sentència del TJUE
Així s’ha vist reflectit en una sentència del darrer 20 de juny a la sala del contenciós, que estima el recurs presentat per dos contribuents contra una sentència del Tribunal Superior de Justícia d’Extremadura que els condemnava per declarar, fora de termini, béns immobles a l’estranger. Un fet significatiu perquè anul·la, per primera vegada, una sanció del Model 720, per desproporcionada.
Per tant, la Secció Segona de la Sala Contenciosa Administrativa dona la raó als particulars, i anul·la la resolució del Tribunal Superior de Justícia d’Extremadura, ordenant que se’ls retornin els diners, més els interessos corresponents. El tribunal pretén, així, establir la proporcionalitat entre la gravetat del fet comès i el saldo dels comptes corrents no declarats pel contribuent.
Amb aquesta sentència, s’obre la porta a tots aquells contribuents sancionats que, no estant conformes amb les desproporcionades sancions imposades per l’Agència Tributària, han recorregut de manera sistemàtica l’aplicació de les mateixes i que ara podrien veure reduït el seu import de manera significativa.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
El 2022 el preu de l’habitatge no fa pinta de baixar. La compravenda d’immobles a l’Estat espanyol, especialment a les grans ciutats, està vivint una època daurada. Els dos motors que expliquen aquest increment són la reactivació econòmica després de la pandèmia i el rècord d’estalvi de les famílies. A 11Onze et donem les claus per analitzar el sector immobiliari.
Tot i que els experts encara debaten sobre si s’està gestant una nova bombolla immobiliària, el cert és que hi ha el consens que el 2022 el preu de l’habitatge continuarà pujant. Així, l’Associació Espanyola d’Anàlisi de Valor apunta a un increment de fins al 5% en els immobles nous i d’un 6% en les cases de segona mà. I el portal Idealista ha calculat que la compravenda a l’Estat espanyol és probable que es mantingui per sobre de les 550.000 unitats.
La xifra de compravendes d’immobles és espectacular, sobretot si pensem que des de l’estiu de l’any passat s’han venut a l’Estat espanyol més pisos que en ple auge immobiliari del 2008. Si analitzem més en detall les xifres, en traiem la mateixa conclusió. Segons Idealista, el sector residencial a la ciutat de Barcelona ha tancat el 2021 amb una inversió de 627 milions d’euros. Això implica un increment del 124% respecte del 2020 i del 116% en relació amb el 2019.
Els motius de l’encariment
Segons els analistes, hi ha diversos factors que cal tenir en compte per entendre per què la pujada de preus de l’habitatge no té aturador. Pel que fa a les sensacions dels compradors, d’una banda, hi ha la reactivació del consum després del confinament, que ha fet que la demanda que fins ara havia estat estancada desperti de cop. De l’altra, es dona una xifra rècord d’estalvi familiar.
A més, en un context d’alta inflació, que ha arribat fins al 6,7% en tancar l’any 2021, les famílies busquen rendibilitzar els seus diners en béns immobilitzats, que, ara per ara, són una inversió refugi. I això també anima als joves a buscar el seu primer habitatge, sobretot a la perifèria. A tot plegat s’hi suma, és clar, unes bones condicions de finançament i la por que els preus pugin encara més, dos fets que han motivat una acceleració de les compres.
Alhora, els experts també recorden que, pel que fa als constructors immobiliaris, les noves promocions han patit el bloqueig de subministraments i l’encariment de les matèries primeres, i això ha pogut encarir en alguns casos els preus. El que és clar és que, si estàs pensant a comprar un habitatge, el 2022 tot apunta que els preus es mantindran i, fins i tot, pujaran.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Tots sabem el que costa estalviar. Però saps què passa amb els teus estalvis si el banc fa fallida? Coral Santacruz, membre de l’equip de màrqueting d’11Onze, ens ho explica.
Quan un banc fa fallida a Espanya, “els clients tenen garantits pel Fons de Garantia de Dipòsits d’Entitat de Crèdit fins a un màxim de 100.000 euros per titular”, explica Coral Santacruz. Això vol dir que si un compte té dos titulars, l’import assegurat seria de 200.000 euros. El Fons de Garantia només actua quan un banc fa fallida. Si el banc passa a una nova entitat i aquesta assumeix els drets dels clients, no hi ha cap pèrdua de capital.
Com es detalla a la web del Fons de Garantia de Dipòsits, que va ser creat l’any 2011, aquest “té per objecte garantir els dipòsits en diners i en valors o altres instruments financers constituïts en les entitats de crèdit, amb el límit de 100.000 euros per als dipòsits en diners o, en el cas de dipòsits nominats en una altra divisa, el seu equivalent aplicant els tipus de canvi corresponents”. El Fons entra en joc quan una entitat de crèdit no pot assumir els pagaments i les seves obligacions perquè entra en concurs de creditors.
Coral Santacruz, membre de l’equip de màrqueting d’11Onze.
Com funciona el Fons?
Actualment, totes les entitats bancàries estan obligades per llei a contribuir al Fons de Garantia i han d’ingressar un petit percentatge dels dipòsits dels clients per poder fer front a les possibles fallides d’entitats.
“Si es dona alguna de les situacions que porten a l’activació del pagament dels dipòsits garantits, el client no haurà de realitzar cap acció ni fer-se càrrec de cap mena de cost”, explica Santacruz. En aquest cas el banc ha de facilitar totes les dades personals i econòmiques del client al Fons de Garantia de Dipòsits per a que aquest pugui fer efectius els pagaments. Quan el Fons de Garantia de Dipòsits comprova que tot és correcte, contacta amb l’afectat per poder ingressar-li la quantitat corresponent.
Com recomana Coral Santacruz, una estratègia que podem utilitzar per tenir coberts els nostres estalvis és diversificar-los en “diferents entitats, sempre sense superar els 100.000 euros a cada compte”. Si ho fem així, “en cas de fallida, es recuperarà la totalitat dels estalvis, ja que estarien coberts pel Fons de Garantia de Dipòsits”.
Si vols conèixer opcions superiors per rendibilitzar els teus diners entra a Fons Garantits. Des d’11Onze Recomana et proposem les millors opcions del mercat.
La tecnologia ho està canviant tot. El sistema financer s’enfronta a un nou paradigma. El món dels diners evoluciona. Per tal de comprendre la nova economia, 11Onze presenta les Fintech Talks. En la primera xerrada vam debatre sobre les criptomonedes, amb una ponència a càrrec de Raul Arribas, CTO d’11Onze.
“És molt important entendre i formar-se per poder prendre decisions que et siguin beneficioses”, apunta Arribas. En el cas de les criptomonedes, explica el CTO d’11Onze, cal tenir present que, com que és un actiu molt nou i, per tant, encara està buscant el seu preu, molta gent el fa servir per especular. “Però, realment, això és accessori a la tecnologia i el que aquesta et permet fer”, afirma.
“Que pugui fer una transferència en qüestió de minuts, a l’altra punta del món, un diumenge al migdia, una operació que pots fer amb les criptomonedes, i que no pots fer amb el sistema financer tradicional, no té res a veure amb el fet que hi hagi gent especulant amb el seu preu per intentar guanyar diners, o prendre’n molt”, argumenta el CTO.
Arribas també apunta altres avantatges que fan que les criptomonedes siguin un atractiu en molts sentits més enllà de les inversions de risc. “En el sistema financer convencional, tota la part digital depèn al final d’entitats centrals com un banc. I a la seva base de dades s’hi pot arribar a accedir. De fet, segurament, passa més del que sap el gran públic…”, explica Arribas. Les criptomonedes, en canvi, estan construïdes sobre el ‘blockchain’. “És un sistema distribuït. I, per definició, és més segur, perquè està tot xifrat, i no depèn d’un ens central únic, a qui puguis atacar per esventrar el sistema”, defensa.
A 11Onze ja vam publicar una crònica de la Finteck Talk d’en Raul Arribas, però, si vols saber-ho tot sobre el món de les criptomonedes, recupera la xerrada sencera aquí.
Preparat per les criptomonedes