El rendible negoci de la guerra
La Cambra de Representants dels Estats Units ha aprovat un altre paquet d’ajuda de 57.000 milions d’euros per a Ucraïna i uns 24.700 milions més per a Israel. Però quins seran els beneficiaris d’aquests diners? Els pobles que estan patint una catàstrofe humanitària o la indústria armamentística?
Després de mesos de bloqueig d’un grup de legisladors republicans, en una excepcional sessió de cap de setmana, la Cambra de Representants dels Estats Units aprovava aquest dissabte un paquet addicional d’uns 89.000 milions d’euros en assistència per a Ucraïna, Israel i Taiwan.
Les tres partides d’ajuda exterior es van votar de manera independent i aportaran 57.000 milions d’euros per a Ucraïna, 24.700 milions per a Israel i 7.600 milions per a la seguretat de la regió de l’Indo-Pacífic, incloent-hi milers de milions per a Taiwan. El paquet també inclou la prohibició, fins al març de 2025, del finançament a l’Agència de l’ONU per als Refugiats de Palestina a Orient Pròxim (UNRWA, per les seves sigles en anglès), que proporciona assistència vital a Gaza.
La major part d’aquesta ajuda es destinarà al suport armamentístic, incloent-hi nous sistemes d’armament per a l’exèrcit ucraïnès i israelià directament de contractistes de defensa estatunidencs, així com per al reproveïment dels arsenals d’armament dels Estats Units i els seus aliats. Recordem que l’administració Biden està a punt d’aprovar la venda a Israel de fins a 50 avions de combat F-15 en un acord que s’espera que superi els 18.000 milions de dòlars.
Segons la retòrica oficial del govern del president Joe Biden, aquests diners són un sacrifici urgent i necessari en un moment en què els aliats dels Estats Units estan assetjats per amenaces i guerres. Els opositors Republicans del projecte de llei argumentaven que aquestes partides pressupostàries haurien d’estar lligades a fer front als problemes de seguretat de les fronteres nacionals i a la creixent càrrega del deute del país, advertint contra la despesa de més fons, que en gran manera es canalitzen directament a la indústria armamentística.
Es disparen els beneficis de la indústria armamentística
El paquet d’assistència militar aprovat aquest passat cap de setmana és l’últim de tot un seguit d’importants subvencions o reciclatge d’impostos cap al sector armamentístic que s’han produït d’ençà que va esclatar la guerra a Ucraïna, i que s’han convertit en una mina d’or per a la industrial militar estatunidenca i europea. Es tracta d’un fet que es repeteix en cada conflicte armat i que, per tant, no ens hauria de sorprendre.
Segons un estudi realitzat per GlobalTimes, els contractistes d’armes dels Estats Units van rebre gairebé la meitat —400.000 milions de dòlars— dels 858.000 milions destinats al pressupost de defensa de 2023. Des de l’inici de la guerra a Ucraïna, les majors empreses del sector que cotitzen a Wall Street han acumulat pujades en la seva cotització per valor de 24.000 milions d’euros.
A més, les vendes d’armes estatunidenques a l’estranger van augmentar considerablement l’any passat, assolint la xifra rècord de 223.000 milions d’euros, un 56% més que en 2022, segons dades del Departament d’Estat.
Quant a la resta de l’OTAN, la decisió de les principals membres d’augmentar la seva inversió en defensa a causa de la pressió dels Estats Units ha disparat la projecció de creixement de moltes multinacionals de la indústria armamentística que, en alguns casos, han registrat alces de fins a 150% en borsa i guanys per sobre del 300% respecte a l’any anterior, com és el cas de l’alemanya Rheinmetall.
En el cas d’Espanya, està experimentant l’increment més gran en despesa militar dels últims 40 anys. El pressupost en defensa ja representa un 23% més respecte al passat 2022, sent aquesta la partida amb major creixement de la despesa estatal. Empreses del sector de la defensa, com Indra, Navantia o Santa Bàrbara de Sistemas, n’han tret grans beneficis.
Tenint en compte el genocidi a Gaza i que la guerra a Ucraïna fa mesos que és força evident que està més que perduda, costa entendre com aquestes noves partides d’armament beneficien a algú, més enllà de la indústria de defensa i a les butxaques dels polítics que hi estan lligats. Però com va dir Serge Varlay, treballador de BlackRock: els polítics són fàcils de comprar i la guerra és bona per als negocis.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.
A principis d’any, l’Aràbia Saudita va “amenaçar” de vendre deute europeu com a represàlia si el G-7 confiscava els 300.000 milions de dòlars en actius russos congelats per la Unió Europea i els Estats Units, segons fonts consultades per Bloomberg.
No és cap secret que els països que es troben fora de l’esfera occidental fa temps que estan observant atentament l’ús de sancions econòmiques contra Rússia, enmig de la preocupació que aquestes mateixes eines de guerra econòmica puguin ser utilitzades contra ells.
Es tracta d’un setge econòmic ideat per atacar l’economia russa en tots els fronts —castrant la seva capacitat de finançament i requisant les reserves estrangeres— que s’ha convertit en l’exemple més evident de com el sistema econòmic global dirigit pels Estats Units s’utilitza per aïllar i castigar a qualsevol país que suposi una amenaça per a l’hegemonia estatunidenca.
Aquest fet està provocant que molts estats no només qüestionin aquesta hegemonia, sinó que prenguin mesures per crear un sistema financer multilateral per tal de blindar les seves economies. Així mateix, està impulsant un procés de desdolarització per desvincular les seves economies de la dependència del dòlar.
La importància del deute
Més enllà de la desdolarització, el principal motiu pel qual el dòlar està en perill és degut al gran dèficit fiscal que pateixen els Estats Units. Això ha generat un endeutament massiu, el qual és sostenible mentre el món continuï confiant en la capacitat dels Estats Units per pagar les seves obligacions.
Si aquesta confiança minva, els inversors i els països que ara compren el seu deute a través de Bons del Tresor podrien buscar altres alternatives per diversificar les seves reserves monetàries, provocant el col·lapse de l’economia dels EUA. D’aquí ve l’enrenou que es va generar arran de la possibilitat que l’Aràbia Saudita donés l’esquena al petrodòlar.
Els països de la Unió Europea es troben en una situació encara pitjor perquè, a diferència dels Estats Units, no tenen el ‘seu’ petrodòlar i, per tant, no poden imprimir diners sense conseqüències. Dit d’altra manera, els Estats Units tenen l’equivalent d’una “targeta black” amb la que, almenys mentre continuï venent el petroli en dòlars, poden mantenir un nivell d’endeutament que seria insostenible per la Unió Europea.
L’Aràbia Saudita mou fitxa
Deixant de banda la possible il·legalitat de confiscar les reserves russes, utilitzar aquests fons, no només seria il·legal, sinó que pot generar una major crisi de confiança en el sistema bancari internacional dominat per occident, que no va sobrat de credibilitat. Si els països que se senten amenaçats retiren les seves reserves, es produiria un canvi de paradigma de conseqüències globals.
En aquest context, no és sorprenent que l’article publicat ahir per Bloomberg tregui a la llum que el ministre de Finances de l’Aràbia Saudita va comunicar als seus homòlegs del G7 (Alemanya, Canadà, EUA, França, Itàlia i Japó) que el Regnat vendria part del seu deute europeu com a represàlia si es confiscaven els 300.000 milions de dòlars en actius russos congelats per la Unió Europea i els Estats Units. La postura saudita es va considerar com una “amenaça vetllada”, apunten les fonts anònimes consultades per Bloomberg.
Segons Bloomberg, és probable que l’avís de l’Aràbia Saudita hagi galvanitzat l’oposició d’alguns estats membres de la UE en contra d’un enfocament més contundent, malgrat les pressions dels Estats Units i el Regne Unit a favor d’una confiscació directa. En tot cas, sembla que l’advertència va funcionar, aigualint les peticions inicials d’adoptar mesures més contundents.
Per la seva part, un representant de Riad ha negat els fets descrits per les fonts anònimes, declarant a Bloomberg que no era l’estil del seu Govern fer tals amenaces. Tanmateix, explicant que possiblement es va indicar als països del G7 el probable impacte de qualsevol confiscació contra Rússia.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


La classe política occidental i els seus mitjans de comunicació han afirmat repetidament que les sancions posarien a Rússia contra les cordes, però el setge econòmic occidental s’ha mostrat majoritàriament ineficaç i contraproduent. Mentre que l’economia russa i la seva maquinària bèl·lica prosperen, les principals economies europees s’han enfonsat. Què ha fallat?
Des de l’inici del conflicte armat a Ucraïna el 2014, els Estats Units i els seus països clientelars van imposar sancions i restriccions comercials sense precedents contra Rússia. Amb aquestes mesures es pretenia enfonsar l’economia russa, desmantellar la seva maquinària bèl·lica i limitar la seva capacitat per a finançar la guerra.
Les sancions actuals contra Rússia van molt més enllà de les sancions tradicionals que han utilitzat els Estats Units des del final de la Segona Guerra Mundial per “castigar” a qualsevol país que amenaci la seva hegemonia en el tauler d’escacs geopolític mundial i que, històricament, s’han dirigit especialment contra el sistema bancari i les elits. Tanmateix, s’han convertit en l’exemple més evident del fracàs en l’ús de sancions econòmiques per aconseguir els resultats desitjats.
Aquest setge econòmic occidental estava pensat per atacar l’economia russa en tots els fronts. Per una banda, castrar la seva capacitat de finançament, requisant la meitat de les reserves estrangeres de divises i d’or, prop de 400.000 milions d’euros, així com impossibilitar que pugui pagar el seu deute exterior en dòlars, tot i la seva voluntat i capacitat de fer-ho, per tal de forçar una suspensió de pagaments.
A més, el control que els Estats Units exerceixen sobre SWIFT (Society for Worldwide Interbank Financial Telecommunication), així com del Fons Monetari Internacional (FMI) i el Banc Mundial (BM), sumat a l’hegemonia del petrodòlar, els permetia aïllar a Rússia del sistema econòmic global dirigit per l’Occident, tal com van fer anteriorment contra l’Iran quan els Estats Units van abandonar unilateralment l’acord nuclear després d’incomplir-lo des del primer dia en què va entrar en vigor.
Per altra banda, es volien frenar les seves exportacions d’hidrocarburs i així limitar la seva capacitat per a finançar la guerra. No obstant això, mentre que les economies de l’Europa Occidental s’enfonsaven i fins i tot entraven en recessió, l’economia russa va créixer un 3,6% durant el 2023 i es preveu que creixi un altre 2,6% el 2024, segons dades de l’FMI.
De la mateixa manera, tot i que la propaganda mediàtica occidental no s’ha cansat de repetir constantment que Rússia es quedava sense munició i altre material bèl·lic, la capacitat industrial militar combinada de tot el bloc occidental i alguns dels seus súbdits com Corea del Sud, el Japó i Israel, segueix sent molt inferior a la russa. De fet, ni tan sols poden mantenir la producció necessària per alimentar la guerra subsidiaria dels Estats Units a Ucraïna, ni parlar-ne de produir suficient munició per una confrontació directa contra Rússia.
La suposada comunitat internacional
La retòrica propagandística occidental també ens vol fer creure que la comunitat internacional dona suport a les sancions a Rússia, però cal tenir en compte que aquesta suposada “comunitat internacional” només engloba als Estats Units, el Canadà, el Regne Unit, la Unió Europea, i potser Austràlia, el Japó i alguna illa de la Micronèsia. Per tant, no inclou a la gran part de la comunitat internacional que, o bé està en contra de les sancions o prefereix mantenir-se neutral.
Aquest fet s’ha vist reflectit en el fracàs del seguiment de les sancions imposades per Occident per part de la comunitat internacional “real”, que inclou a la Xina i a l’Índia i, que ha estat cabdal a l’hora de mantenir les exportacions del petroli rus. Fins i tot cap a la Unió Europea i als Estats Units, amb ple coneixement de causa dels dos actors occidentals i consolidant la hipocresia del “feu el que dic i no el que faig”.
La mateixa Unió Europea que ha seguit comprant directament volums rècord de gas natural liquat (GNL) procedent de Rússia. Mentre que els Estats Units s’enriquien triplicant les seves exportacions de GNL a la UE, que venen a “preu d’or”, i convertint-se en l’exportador més gran de GNL del món. Tot gràcies a les sancions econòmiques i al sabotatge dels gasoductes Nord Stream.
Un nou paradigma comercial i monetari
A part de les relacionades amb el sector energètic, les raons més evidents pel fracàs de les sancions comercials a Rússia se centren en qüestions relatives a la seva aplicació. Les complexes cadenes de subministrament, les llacunes en les exportacions de béns de doble ús i la reticència de les empreses a interrompre per complet els seus negocis amb el mercat rus, que han establert corredors comercials alternatius a través de països fronterers i afins a Rússia.
En l’àmbit monetari, la convertibilitat temporal del ruble a l’or a un preu fix no va significar una tornada al “patró or”, però va esdevenir una eina clau per recuperar i estabilitzar el valor del ruble després de la caiguda experimentada per les sancions. Una revalorització del ruble en relació amb el dòlar que fins i tot va permetre al Banc Central de Rússia baixar els tipus d’interès, per evitar una excessiva apreciació de la moneda estatal.
Després que una gran part dels governs occidentals prohibissin les importacions d’or rus, la Xina va començar a comprar aquest metall preciós rus en xifres rècord. Només el juliol del 2022 ja n’havia importat per un valor de 109 milions d’euros, un augment del 750% respecte al mes anterior i d’un 4.800% en comparació al mateix període del 2021.
Així mateix, durant la passada dècada, Rússia i la Xina han iniciat programes i han firmat acords de desdolarització, a la vegada que han posat en funcionament sistemes de protocols de comunicació interbancària alternatius al SWIFT i han creat monedes digitals vinculades als seus bancs centrals (CBDC).
Occident ha perdut tota la seva credibilitat
Deixant de banda la hipocresia de les sancions econòmiques i el rerefons del cop d’estat orquestrat per Victoria Nuland a Kíev el 2014 i detonant de l’actual conflicte armat a Ucraïna, fa dècades que Occident ha perdut qualsevol versemblança de ser una autoritat moral, si és que mai ho ha sigut.
Sense voler fer una recopilació de totes les guerres imposades pels Estats Units i els seus “aliats” durant les últimes dècades sota justificacions basades en un enfilall de mentides, no podem obviar l’ocupació militar il·legal actual de països com Síria i l’Iraq per part dels Estats Units, o el mateix cas d’Israel també amb Síria o al Líban i Palestina. És prou evident, que el dret internacional i la sobirania dels pobles només són rellevants i respectats quan convé a Occident.
Si a algú encara tenia algun dubte, el suport polític i militar al genocidi en curs a Gaza ha vaporitzat l’últim polsim d’integritat que li quedava a la brúixola moral occidental. La complicitat d’Occident en facilitar aquesta massacre és una acció criminal digna dels judicis de Nuremberg. Clare Daly, eurodiputada per Irlanda, ha sigut un dels pocs coloms blancs en un Parlament Europeu ple de falcons de la guerra en titllar a Ursula von der Leyen com a «Frau Genocide«.
Donada la flagrant hipocresia d’Occident en matèria de drets humans i dret internacional, no és d’estranyar que algunes de les seves empreses simplement pretenguin complir amb les sancions de cara a la galeria, mentre que, a porta tancada, estan fent tot el que poden per a eludir-les. Així mateix, tampoc seria lògic esperar que la comunitat internacional segueixi les ordres de l’equivalent geopolític d’un assetjador escolar que cada dia perd més força davant d’un món multipolar.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
A mesura que s’allarga l’esperança de vida de la població mundial i es redueix la taxa de natalitat, calen nous plantejaments per fer front als reptes socials i econòmics. Un estudi del Fòrum Econòmic Mundial detalla els principis a seguir per garantir el benestar i la prosperitat de la societat enmig d’aquest canvi de paradigma demogràfic.
L’èxit del desenvolupament socioeconòmic comporta l’envelliment de la població. A les millores en nutrició, medicina, sanejament, educació i benestar econòmic que allarguen l’esperança de vida de la població, s’hi afegeix una reducció de la taxa de natalitat, ja sigui per l’èxode de la població rural a les grans ciutats o perquè la gent té altres prioritats.
El cas és que el món està envellint a gran velocitat. Les persones de més de seixanta anys ja representen l’11% de la població mundial i, d’aquí a 2050, aquesta xifra augmentarà fins al 22%. A Espanya, es preveu que en aquesta data hi hagi 23,3 milions de persones de més de cinquanta anys, la meitat de la població.
Això tindrà un important impacte econòmic i social. A mesura que s’allarga l’esperança de vida, s’incrementa la proporció de població més gran que té una dependència econòmica, al mateix temps que hi ha menys persones que puguin contribuir a pagar les pensions d’una població envellida.
És a dir, es fa difícil garantir el benestar d’aquesta població envellida. Segons dades de l’Organització Mundial de la Salut, mentre que l’esperança de vida s’ha incrementat en més de sis anys del 2000 al 2019, l’esperança de vida saludable ho ha fet en poc més de cinc anys.
Per tant, cal implementar noves mesures per a garantir que l’economia de la longevitat no estigui renyida amb el benestar de tota la població i tingui un impacte positiu enmig del canviant panorama demogràfic mundial.
Els 6 principis de l’economia de la longevitat
L’estudi fet pel Fòrum Econòmic Mundial reconeix que no és fàcil abordar els problemes de la longevitat en l’àmbit mundial, ja que cada país té una realitat diferent: diversos sistemes de pensions i jubilació, edats de jubilació divergents i diferents opcions per gènere o professió. Això no obstant, proposa un conjunt de sis principis als quals es poden subscriure les empreses, els governs i les societats.
- Assegurar l’estabilitat financera davant esdeveniments clau de la vida. Gairebé el 40% de la població mundial enfronta inestabilitat financera a causa d’interrupcions no planificades de la seva carrera professional, malalties o jubilacions inesperades i els resultaria impossible o molt difícil accedir a diners d’emergència en un termini de trenta dies. A dues terceres parts de la població els preocupa no tenir suficients diners per a les despeses mensuals normals i la meitat es quedaria sense estalvis en un mes si perdés els seus ingressos, mentre que una tercera part ho faria en una setmana.Per tant, cal fomentar la col·laboració publicoprivada per a dissenyar polítiques i programes que protegeixin les persones de caure en la pobresa a conseqüència d’esdeveniments vitals clau i facilitar als treballadors l’accés a vehicles d’estalvi financer i d’assegurances, de manera existeixi un coixí financer i no hi hagi el perill de sobreviure als estalvis.
- Proporcionar accés universal a educació financera. Només el 33% de la població mundial té coneixements financers suficients, la qual cosa contribueix a les desigualtats econòmiques que estan fortament correlacionades amb les desigualtats d’esperança de vida. En altres paraules, una gran part de la ciutadania no té la capacitat necessària per gestionar les seves finances d’una manera eficaç.L’educació financera és una competència necessària essencial en el dia a dia de la ciutadania. És complicat prendre les decisions encertades en la gestió de la llar, la planificació de l’estalvi, la sol·licitud d’un crèdit o la contractació d’una hipoteca si no tenim uns coneixements financers mínims. En conseqüència, és necessària una educació financera completa i imparcial que capaciti a les persones per a prendre decisions financeres amb coneixement de causa.
- Prioritzar l’envelliment saludable com a base per a l’economia de la longevitat. La principal raó per la qual les persones majors deixen el seu treball abans d’aconseguir l’edat de jubilació és la deterioració de la seva salut. El 80% dels adults dels països en vies de desenvolupament estan preocupats pel cost de les despeses mèdiques i pateixen una malaltia durant una cinquena part de la seva vida.S’ha de posar el focus en l’accés equitatiu als serveis sanitaris que puguin facilitar el benestar tant de l’individu com de la societat en general a través de la prevenció i l’atenció mèdica. Procurant retardar o evitar el sorgiment de malalties, sobretot de tipus crònic, i accidents a causa de l’impacte financer que suposen per l’individu i la societat.
- Evolucionar les ocupacions i el desenvolupament d’habilitats al llarg de la vida per a promoure una força laboral multigeneracional. En l’àmbit global, fines el 25% de les persones de cinquanta-cinc anys o més desitgen treballar, però no poden perquè tenen dificultats per a trobar oportunitats. L’edatisme o la barrera tecnològica són alguns dels impediments amb què es troben i que provoquen que siguin expulsats pel sistema per més que desitgin continuar treballant.Els canvis demogràfics i les innovacions tecnològiques exigeixen que les ocupacions i la capacitació s’adaptin i evolucionin, permetent a les persones prolongar els seus anys de treball com desitgin. La formació contínua i l’actualització permanent haurien de ser habituals per a les persones i per a les empreses, i ser secundades o promogudes pel govern i les organitzacions.
- Dissenyar sistemes i entorns per a la connexió social i el propòsit. L’estudi recalca la importància de la connexió social. La gent gran socialment aïllada té un major risc de patir una malaltia i una mort prematura. De fet, són nombrosos els estudis que han pogut comprovar científicament la correlació entre solitud i malaltia.És necessari fomentar el disseny i la promoció de sistemes i entorns per a la connexió social pot mitigar aquests efectes. Al mateix temps, call lluitar contra l’edatisme i així evitar aquesta doble discriminació que aïlla les persones de més cinquanta anys de la societat i que pot arribar a conduir-les a la pobresa.
- Abordar les desigualtats de longevitat, incloent-hi diferències de gènere, raça i classe. Les pensions no es distribueixen equitativament, les dones reben, de mitjana, un 26% menys de pensió per jubilació que els homes. Dins d’un mateix país, hi ha situacions de desigualtat en l’esperança de vida en funció al nivell d’ingressos dels ciutadans, o la seva ètnia.La defensa de la igualtat salarial i de pensions, així com el suport als cuidadors informals, són alguns dels elements crucials per a garantir que la seguretat financera i els beneficis de la longevitat puguin ser més accessibles per a tots.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
El producte interior brut (PIB) és la mètrica principal que es far servir per mesurar el rendiment econòmic d’un país. No obstant això, aquest indicador presenta limitacions significatives i sovint no reflecteix el benestar real de les persones. Per analitzar l’economia en termes de benestar econòmic i social efectiu, diversos organismes han proposat algunes alternatives que poden ajudar a guiar les polítiques públiques cap a unes economies més sostenibles i que ofereixin una millor qualitat de vida.
El PIB representa el valor total de tots els béns i serveis produïts en un país durant un període de temps determinat i es va establir com el mètode principal per mesurar l’èxit econòmic d’un país a partir de la dècada del 1950. Generalment, es calcula trimestralment, però la dada que s’utilitza per mesurar la mida d’una economia i fer comparacions entre països és el PIB anual.
Hi ha diverses maneres de calcular el PIB, però el mètode més utilitzat pels bancs centrals i instituts nacionals d’estadística mesura tres components principals: consum, inversió i despesa governamental, més la diferència entre exportacions i importacions. Això és útil per obtenir una visió general de l’activitat econòmica, però també té algunes limitacions importants.
Per una banda, no mostra com està distribuïda la riquesa dins d’un país ni té en compte el benestar social. Per tant, no reflecteix la desigualtat que pot ser causada per una riquesa concentrada en un petit percentatge de la població i no pren en consideració factors com la salut, l’educació, la seguretat o la qualitat de vida de la població.
Per l’altra, no contempla la sostenibilitat ni l’impacte negatiu en el medi ambient d’algunes activitats econòmiques. Així mateix, tampoc comptabilitza l’economia submergida ni el treball domèstic no remunerat que representen una gran part de l’activitat econòmica de molts països.
Per abordar aquestes limitacions, s’han desenvolupat diverses alternatives que van més enllà del paradigma econòmic dominant amb l’objectiu d’analitzar l’economia i presentar una imatge més real en termes del benestar econòmic i social del conjunt de la població.
Mesurant una economia més humana
Diversos organismes locals i internacionals defensen que és necessari adoptar una actitud reflexiva en vers les normatives que determinen els models i indicadors usats per analitzar el creixement econòmic i així millorar la fiabilitat de la informació que es fa servir en la presa de decisions. Amb aquest objectiu, han sorgit diverses propostes alternatives per a mesurar la qualitat de vida, com són:
- Índex de Desenvolupament Humà (IDH). Creat per les Nacions Unides, combina indicadors de tipus econòmic, com per exemple els ingressos per càpita ajustats per la paritat de poder adquisitiu, amb altres variables de salut com poden ser l’esperança de vida i l’educació. D’aquesta manera s’ofereix una visió més holística del desenvolupament humà que facilita l’anàlisi de les diferències en la qualitat de vida entre països.
- Índex de Progrés Genuí (IPG). De la mateixa manera que l’IDH, té en compte factors com la distribució de la riquesa, la degradació ambiental i el treball no remunerat, però comptabilitza a la baixa els costos derivats de la degradació ambiental i la pèrdua de recursos naturals, les desigualtats de renda, el deute extern i la delinqüència.
- Índex de Benestar Econòmic Sostenible (IBES). Similar a l’IPG, l’índex de benestar econòmic sostenible valora el treball domèstic no remunerat i té en compte la degradació ambiental, la desigualtat de renda i les despeses relacionades amb el crim i l’atur per comptabilitzar factors que no es mesuren en el PIB.
- Índex de Felicitat Nacional Bruta (FNB). Desenvolupat a Bhutan, l’índex FNB posa l’èmfasi en la importància del benestar emocional i social. Es basa en nou factors per mesurar la prosperitat de la població: benestar psicològic, salut, educació, ús del temps, diversitat cultural, bon govern, vitalitat comunitària, ecologia i nivell de vida.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!

Brussel·les proposa els pilars legals per garantir l’acceptació de l’euro digital i la seva coexistència amb els diners en efectiu. Els bancs comercials seran els encarregats de distribuir i limitar les quantitats d’aquesta divisa digital. Però respectaran la privacitat i l’anonimat dels ciutadans?
La Comissió Europea i el Banc Central Europeu han presentat un paquet de propostes legislatives per convèncer al Parlament Europeu i al Consell de la UE de donar suport al llançament de l’euro digital. Les autoritats europees justifiquen la necessitat d’una CBDC perquè cada vegada hi ha més ciutadans -un 55% segons les seves enquestes- que prefereixen pagar a través de mètodes electrònics.
Es tracta d’un conjunt de mesures que busquen oferir un mètode de pagament alternatiu i complementari als diners en efectiu per als ciutadans i les empreses. El Banc Central Europeu decidiria qui podrà fer servir l’euro digital, com es farà servir internacionalment, i els bancs comercials s’encarregarien de distribuir i limitar les quantitats d’aquesta nova divisa digital.
Per una banda, es vol garantir que els euros en efectiu continuïn sent accessibles i àmpliament acceptats per totes les persones i negocis de tota la zona euro i, per l’altra, s’estableix el marc legal per a un possible euro digital com a complement dels bitllets i monedes en euros, que serà d’acceptació obligatòria en els comerços de l’eurozona, “excepte entre comerciants molt petits que optin per no acceptar pagaments digitals”.
Tranquil·litzar als bancs i als ciutadans
Segons les autoritats europees, les propostes presentades permetrien als ciutadans emmagatzemar fins a 3.000 euros digitals en moneders segurs que garantiran la privacitat. «Tenir un moneder digital en euros recarregat en el telèfon -o un altre dispositiu- serà el mateix que tenir monedes i bitllets en la butxaca. Podràs pagar amb la mateixa facilitat. Ni tan sols serà necessari tenir connexió a Internet«, apuntava durant la roda de premsa Valdis Dombrovskis, vicepresident executiu de la Comissió, però afegia que “la quantitat estaria subjecta a un límit màxim com a manera de protegir l’estabilitat financera i evitar sortides substancials de diners dels bancs».
En aquest context, la protecció de la privacitat és una de les qüestions que més preocupen a l’Eurocambra, a les associacions de consumidors i als ciutadans que van deixar comentaris durant el període de consulta pública del projecte. El vicepresident de la Comissió afirma que no hem de patir per la nostra privacitat i protecció de dades que “les dades personals estarien totalment protegides. Els bancs, ni tan sols el BCE, no veurien ni podrien rastrejar les dades o detalls personals de la gent. Els pagaments sense connexió oferirien un nivell de privacitat similar al que ofereix avui els diners en efectiu».
Això, però, és un punt contenciós entre els proponents i crítics d’aquestes mesures legislatives. Mentre que possibilitar pagaments fora de línia per a petits imports, en els quals no quedin registrats les dades del pagador i el beneficiari, pot garantir un cert nivell de privacitat, la tecnologia permet reconstruir aquestes transaccions si les autoritats pertinents ho requereixen.
De la mateixa manera, no es pot garantir l’anonimat que ofereixen les transaccions en efectiu. Com admetia Christine Lagarde, presidenta del Banc Central Europeu, «L’anonimat total -com el que ofereix els diners en efectiu- no sembla una opció viable. Contravindria altres objectius de política pública, com garantir el compliment de les normes contra el blanqueig de capitals i lluitar contra el finançament del terrorisme. I també faria pràcticament impossible limitar l’ús de l’euro digital com a vehicle d’inversió».
Centralització vs. descentralització
Tot i que l’euro digital podria ajudar a reduir l’economia submergida i el risc de frau gràcies a la completa traçabilitat sobre la major part de les transaccions, els governs tindrien un control sobre els nostres diners sense precedents. La qual cosa els permetria saber exactament com els gastem i els atorgaria la capacitat de parar pagaments o confiscar-los, com va passar amb les protestes dels camioners contra el govern canadenc.
En aquest context, les criptomonedes ofereixen una alternativa a la banca centralitzada controlada per l’Estat, democratitzant la creació de moneda mentre dilueixen el monopoli bancari tradicional. A més, en termes pràctics, la introducció de les CBDC no acaba de ser entesa del tot per una ciutadania que, de fet, ja fa transaccions digitals bancàries i en el comerç diàriament a través dels mètodes de pagament existents.
I és precisament en aquest punt, on la suposada necessitat d’introduir un nou mètode de pagament, o encara més important, on els conceptes de privacitat, anonimat i llibertat que ara tenim amb els diners físics i les criptodivises poden ser decisius en determinar si la proposta d’un euro digital no és res més que una solució a la recerca d’un problema -almenys pel que pertoca als interessos dels ciutadans- que està destinada al fracàs a no ser que sigui imposada per la força.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
En els primers dos mesos de l’any, les famílies van retirar 18.000 milions en dipòsits dels bancs espanyols buscant una millor rendibilitat pels seus diners. Tot i la pujada dels tipus d’interès del BCE, els clients de la gran banca reben amb comptagotes la millora de la remuneració de l’estalvi.
Segons dades publicades pel Banc Central Europeu (BCE), dels 19 països de la zona euro, els bancs d’Espanya i Xipre van ser els únics que van començar l’any reduint la remuneració que paguen pels dipòsits als seus clients particulars. Mentre que en el conjunt de l’euro zona els bancs pujaven els tipus dels nous dipòsits fins a una mitjana d’un 1,65%, la banca espanyola passava d’una remuneració del 0,64% el desembre del 2022 a un 0,59% el gener d’aquest any.
La reacció no es va fer esperar, les famílies espanyoles van fer front a la pujada de preus i a la baixa rendibilitat dels dipòsits retirant 13.000 milions dels bancs el gener, i 5.000 milions més el febrer. El saldo es quedava en 986.200 milions, amb una reducció d’un 1,8% en els dos primers mesos de l’any. El subseqüent daltabaix borsari de la banca espanyola provocat per la fallida del Silicon Valley Bank i el col·lapse de Credit Suisse no ha fet més que agreujar la pèrdua de confiança en la liquiditat de la banca tradicional i la seva capacitat per rendibilitzar els diners de la ciutadania.
La tímida reacció de la banca espanyola
La presidenta del BCE, Christine Lagarde, animava als clients dels bancs a acudir a les seves entitats a reclamar-los un augment dels interessos: “Els clients bancaris han de tenir aquesta conversa amb els banquers i els banquers han de ser assenyats si volen mantenir els seus clients.”
Doncs sembla que després de les converses, tot i que hi ha alguns bancs que han reaccionat de manera discreta i amb campanyes puntuals per millorar la rendibilitat dels dipòsits i evitar la fuga de clients, aquests dipòsits segueixen sense oferir rendibilitats superiors a les de les Lletres del Tresor o altres productes.
De fet, malgrat que el BCE no afluixa i que la pujada dels tipus d’interès ja està en el 3,5% en la zona euro, la remuneració mitjana dels nous dipòsits de la banca espanyola encara es manté lluny dels tipus oferts per altres països europeus. I és probable que aquesta situació es mantingui així en un futur pròxim, ja que segons càlculs elaborats per fonts financeres d’elEconomista, la banca espanyola només podria arribar a pagar pels seus dipòsits un màxim de l’1,15% en els pròxims dotze mesos sense deixar de ser rendible.
Les llars diversifiquen els estalvis
Tot i la reobertura gradual de l’economia, l’encariment del cost de la vida ha fet evaporar una bona part de la bossa d’estalvi acumulada per les famílies durant la crisi sanitària. En aquest context de precarietat s’hi afegeix la poca rendibilitat que els bancs ofereixen pels dipòsits, per tant, no és gens sorprenent que la gent busqui productes d’inversió més rendibles o alternatives que permetin protegir els seus estalvis davant la pressió inflacionària.
L’estoc d’actius financers de les llars s’ha vist reduït en 53.431 milions d’euros, o un -2%, una caiguda que no s’havia vist des de principis de 2020. Tanmateix, la compra de valors segurs com els metalls preciosos, concretament l’or, segueix en ple auge. I és que en aquest context, la compra d’or ja no es veu tan sols com a una inversió o un instrument d’especulació, sinó com una de les poques opcions que té la gent per salvaguardar els seus diners.
Així mateix, enfront d’unes previsions de creixement econòmic depriments, la raquítica rendibilitat dels dipòsits i la possibilitat d’una nova crisi bancària, productes que assegurin el poder adquisitiu a curt termini dels inversors amb l’objectiu d’aconseguir uns guanys molt per sobre de la inflació mitjana a Espanya, semblen cada vegada més atractius.
Finança les demandes contra els bancs. Fes justícia i aconsegueix rendiments pels teus estalvis per damunt de la inflació gràcies a les indemnitzacions que hauran de pagar els bancs. Tota la informació sobre el Finança Litigis la trobaràs a 11Onze Recomana.
La demanda d’or assolia màxims històrics al llarg de l’any passat i no dona senyals de decaure el 2023. Les compres d’or per part dels bancs centrals registren el millor començament d’any en més d’una dècada.
La preocupació pel contagi de la crisi bancària als Estats Units, la volatilitat dels mercats financers i la incertesa geopolítica han accentuat encara més l’interès per l’or, considerat com un valor segur enfront de qualsevol incertesa econòmica. Una tendència a l’alça reflectida per consumidors, inversors privats, governs i bancs centrals.
Segons les últimes dades publicades pel Consell Mundial de l’Or (WGC), en termes interanuals, els bancs centrals han registrat unes compres netes de 125 tones d’or a finals de febrer d’aquest any. Es tracta d’una xifra que no es veia des d’almenys l’any 2010 i que segueix la tendència a l’alça experimentada durant el 2022, acabant l’any amb una quantitat rècord de 1.136 tones d’or venudes.
Per tant, es confirma que el mercat de l’or continua rebent el suport dels bancs centrals de països que volen diversificar les seves reserves per blindar les seves economies, la qual cosa fa preveure que el preu de l’or seguirà augmentant significativament al llarg d’aquest any. El preu de l’or ha pujat un 9,2% en el primer trimestre de l’any, una revalorització que s’ajusta a la previsió del Bank of America d’un 10% d’augment del preu de l’or per al còmput del 2023.
Els grans compradors d’or
L’augment de les compres d’or s’ha vist impulsat en gran part per la incessant demanda del banc central de la Xina i el banc central turc, amb 25 i 22 tones afegides respectivament el mes de febrer, per a un total acumulat de 2,050 i 587 tones que representen el 3,7% i 33% de les seves reserves internacionals.
Per altra banda, tot i la prohibició de vendre or rus en els mercats occidentals, el Banc Central de Rússia segueix incrementant les seves reserves d’or a un bon ritme. Encara que no dona dades concretes sobre el seu calendari de compres, ha publicat que a la fi de febrer de 2023 tenia 2.330 tones en reserves d’or, 31 tones més que a finals de gener de 2022, representant el 24% de les reserves internacionals russes.
Les compres d’or per part de bancs centrals de països com Uzbekistan(8 t.), Singapur (7 t.) o l’Índia (3 t.) s’afegien a la xifra de compres netes de febrer. El banc central de Kazakhstan representava l’excepció, reduint les seves reserves d’or en 13 tones fins a un total de 342 tones. Una desviació de la tendència seguida pels altres bancs que no té per què ser significativa, atès que els bancs centrals que adquireixen or de fonts locals sovint són venedors freqüents d’or.
Tant si l’or s’està acumulant com a actiu de reserva davant de l’augment d’hostilitats en la guerra comercial entre els Estats Units i la Xina, les sancions contra Rússia o la inestabilitat del sector bancari occidental, el fort increment en la compra no ha passat desapercebut pels analistes geopolítics. Podria ser aquesta acumulació d’or un senyal d’un canvi en el sistema monetari internacional? D’un retorn al patró or? D’una nova crisi global? Sigui com sigui, els bancs centrals tenen clar que quan van mal dades, no hi ha res tan segur com l’or.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
Les guerres modernes rarament s’expliquen només per disputes territorials o ideològiques. Si observem amb perspectiva el mapa dels conflictes actuals —Ucraïna, Orient Mitjà, Veneçuela o fins i tot l’interès creixent per l’Àrtic— apareix un patró recurrent: energia, recursos naturals i poder monetari.
En un sistema econòmic global dominat pel dòlar i pel comerç d’hidrocarburs, el control del petroli i el gas continua sent determinant. Però en els darrers anys s’hi ha afegit un nou factor: la competència pels recursos tangibles, com l’or, els minerals estratègics o fins i tot els aliments. En aquest context, la geopolítica i l’economia tornen a caminar de la mà.
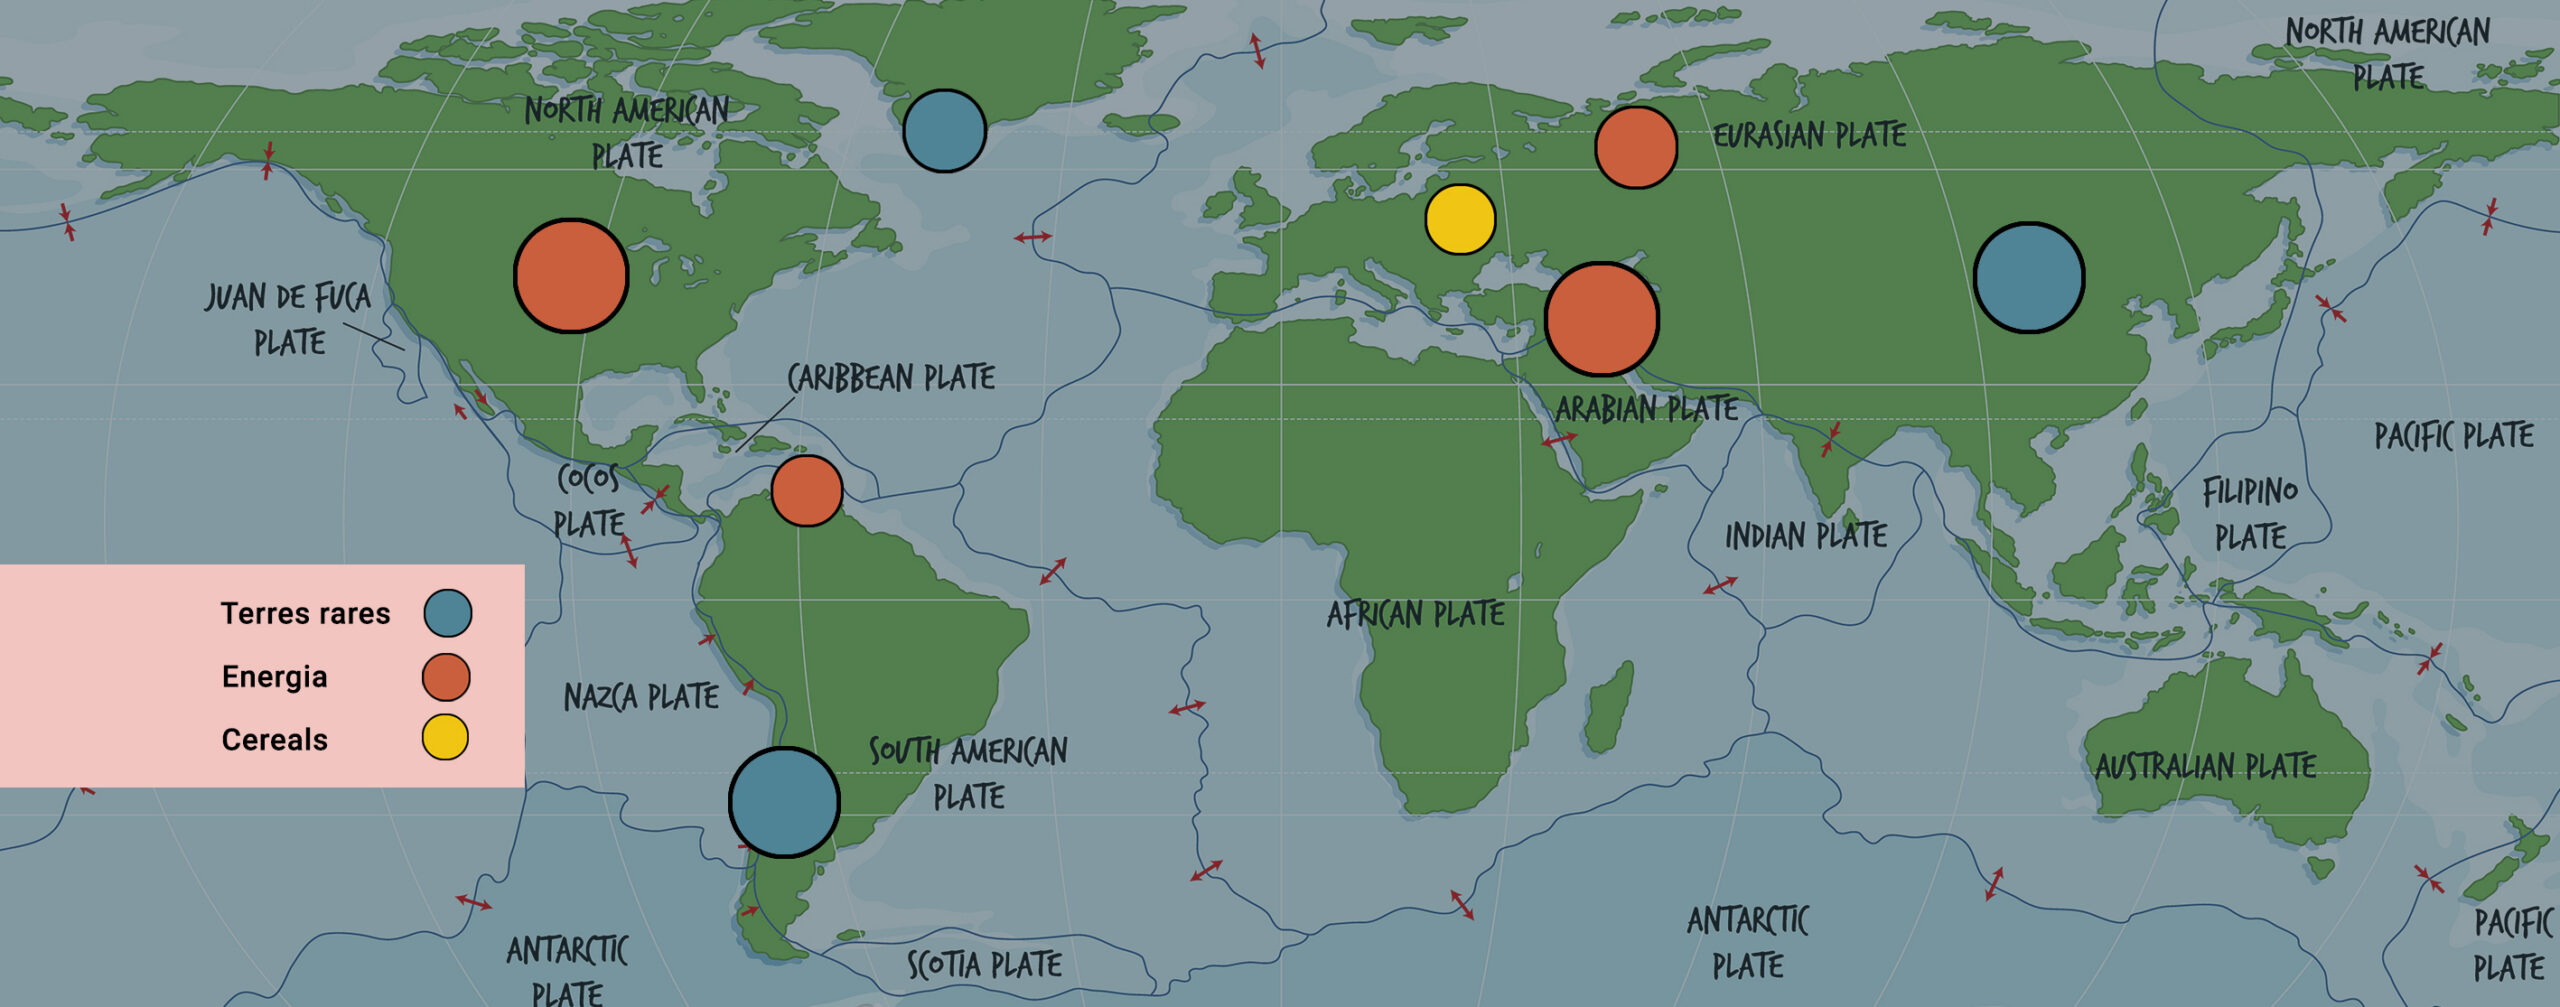
Els recursos clau que defineixen els conflictes globals actuals.
Després de la Segona Guerra Mundial, els acords de Bretton Woods van situar el dòlar al centre del sistema monetari internacional. Inicialment, la moneda nord-americana estava vinculada a l’or, però aquest sistema es va trencar el 1971 quan els Estats Units van suspendre la convertibilitat del dòlar en metall preciós. A partir d’aquell moment, el sistema monetari global es va reorganitzar al voltant d’un altre element fonamental: el petroli.
Amb el naixement del sistema del petrodòlar, el comerç internacional d’hidrocarburs va començar a denominar-se majoritàriament en dòlars. Això significava que qualsevol país que volgués comprar petroli havia de disposar de reserves en aquesta moneda.
Aquest mecanisme va generar una demanda estructural de dòlars arreu del planeta i va consolidar l’hegemonia financera dels Estats Units. El sistema permetia a Washington finançar grans dèficits i deute públic, mentre el món continuava utilitzant la seva moneda per comprar energia. En aquest sentit, l’energia es va convertir en un dels pilars invisibles del poder monetari global.
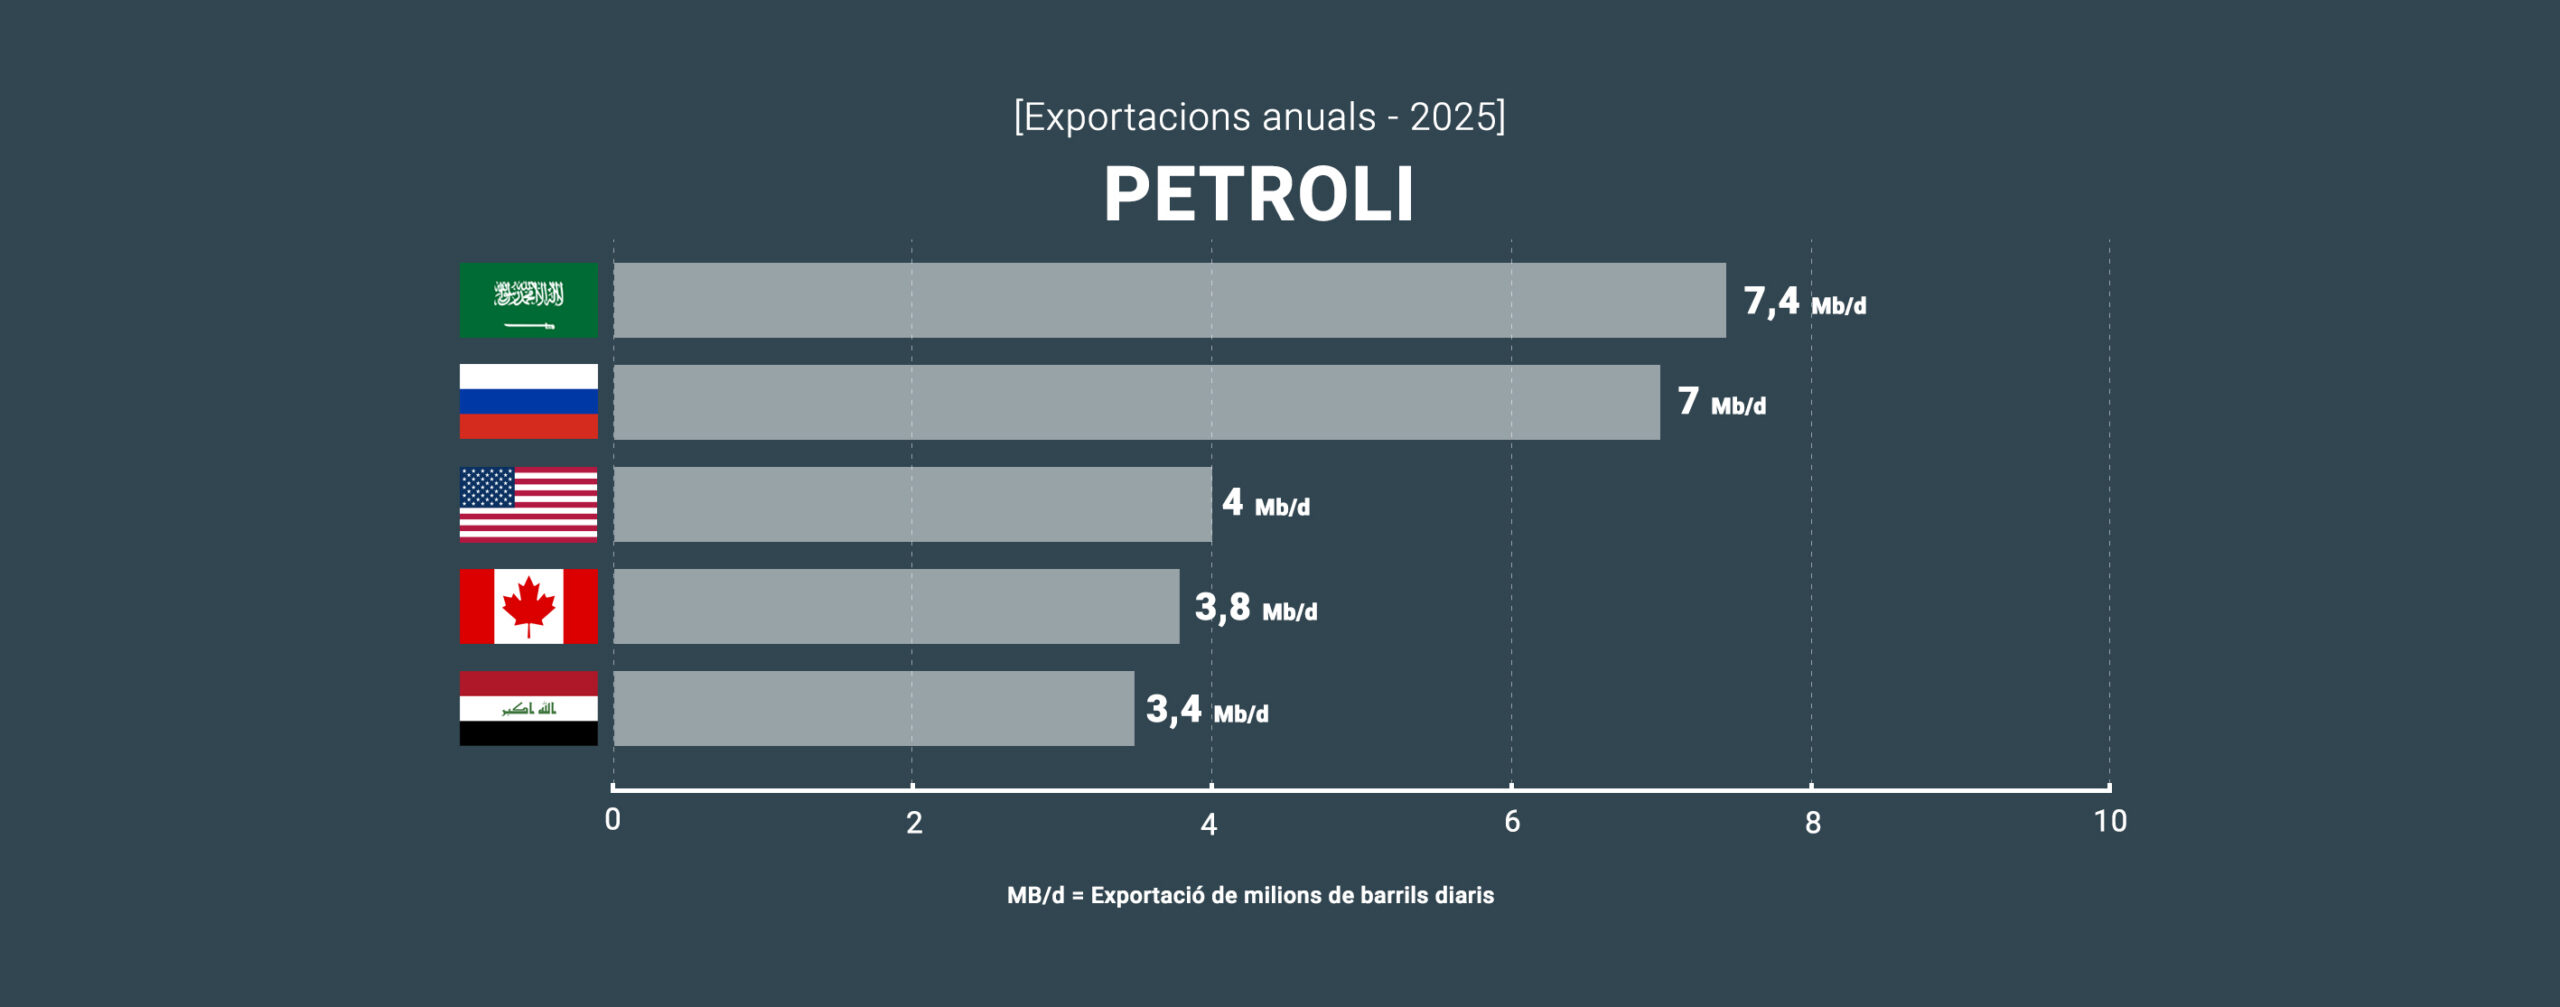
Font. International Energy Agency
La desdolarització: una amenaça emergent
Durant dècades aquest sistema va funcionar amb relativa estabilitat, però en els darrers anys han aparegut moviments que qüestionen aquesta arquitectura financera. Països com la Xina, Rússia o l’Índia han començat a impulsar acords comercials bilaterals que redueixen la dependència del dòlar. Aquest procés, conegut com a desdolarització, busca crear un sistema econòmic més multipolar.
Les sancions econòmiques impulsades pels Estats Units també han accelerat aquesta tendència. Quan un país pot ser expulsat del sistema financer internacional o bloquejat del sistema SWIFT, molts governs comencen a buscar alternatives per protegir la seva sobirania econòmica.
En aquest context, el control de l’energia esdevé encara més rellevant. Si el petroli o el gas es comencessin a comercialitzar massivament en altres divises, el paper dominant del dòlar podria veure’s erosionat.
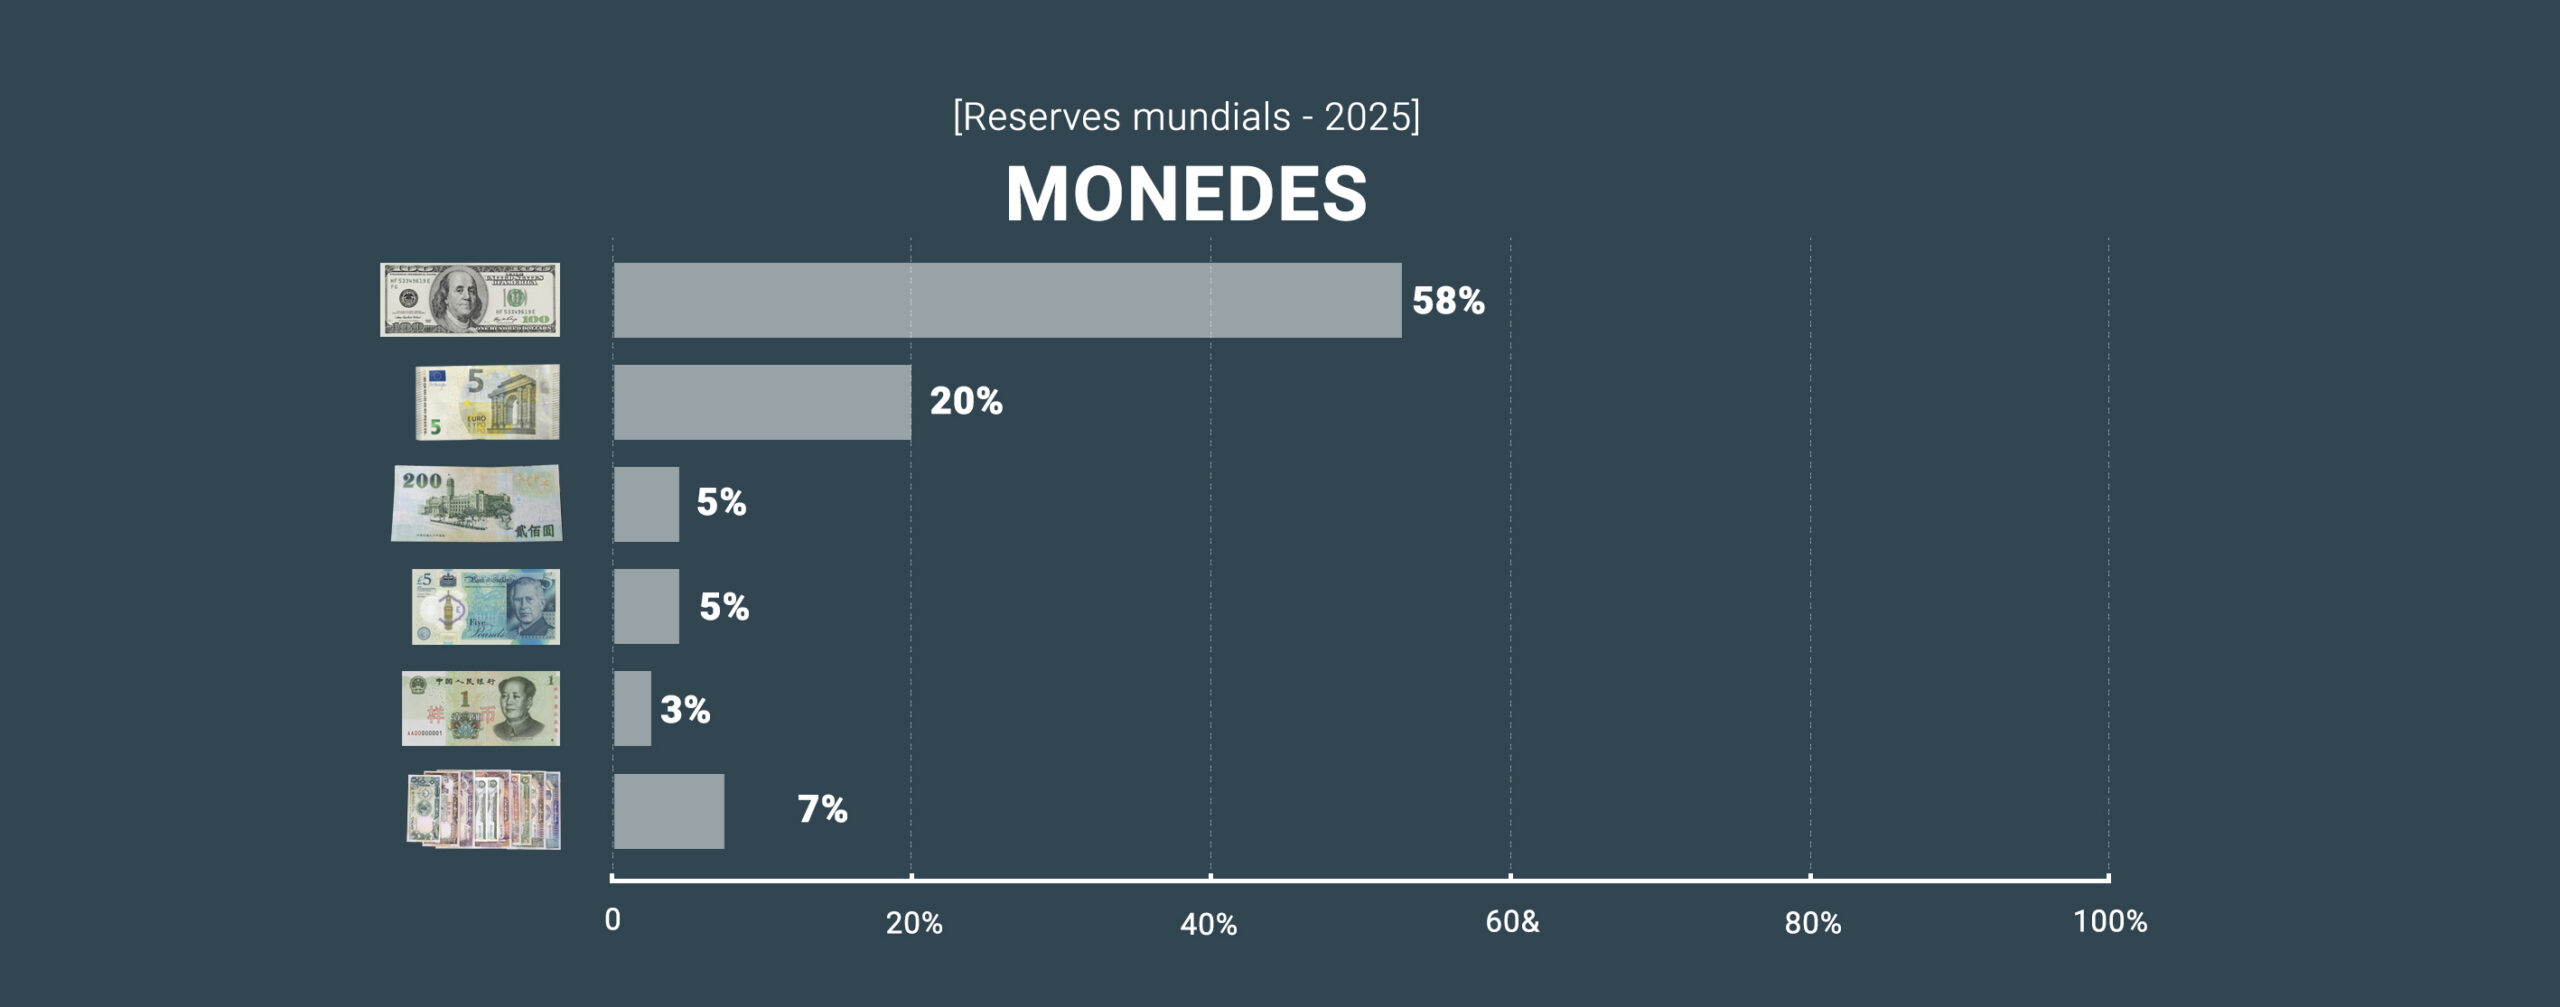
Font. FMI – Currency Composition of Official Foreign Exchange Reserves
Ucraïna: energia i geopolítica a Europa
La guerra d’Ucraïna ha evidenciat fins a quin punt l’energia continua sent un element central de la política internacional.
Abans del conflicte, Europa depenia en gran mesura del gas rus per alimentar la seva indústria i garantir el subministrament energètic. La invasió russa i les sancions occidentals van trencar aquest equilibri i van provocar una reconfiguració profunda dels fluxos energètics globals.
Europa ha intentat substituir el gas rus per gas natural liquat procedent dels Estats Units, Qatar o altres productors. Aquest canvi ha tingut conseqüències econòmiques importants, amb un augment notable dels costos energètics per a la indústria europea. La guerra d’Ucraïna és, per tant, molt més que un conflicte territorial: és també un episodi clau en la reorganització del mapa energètic mundial.
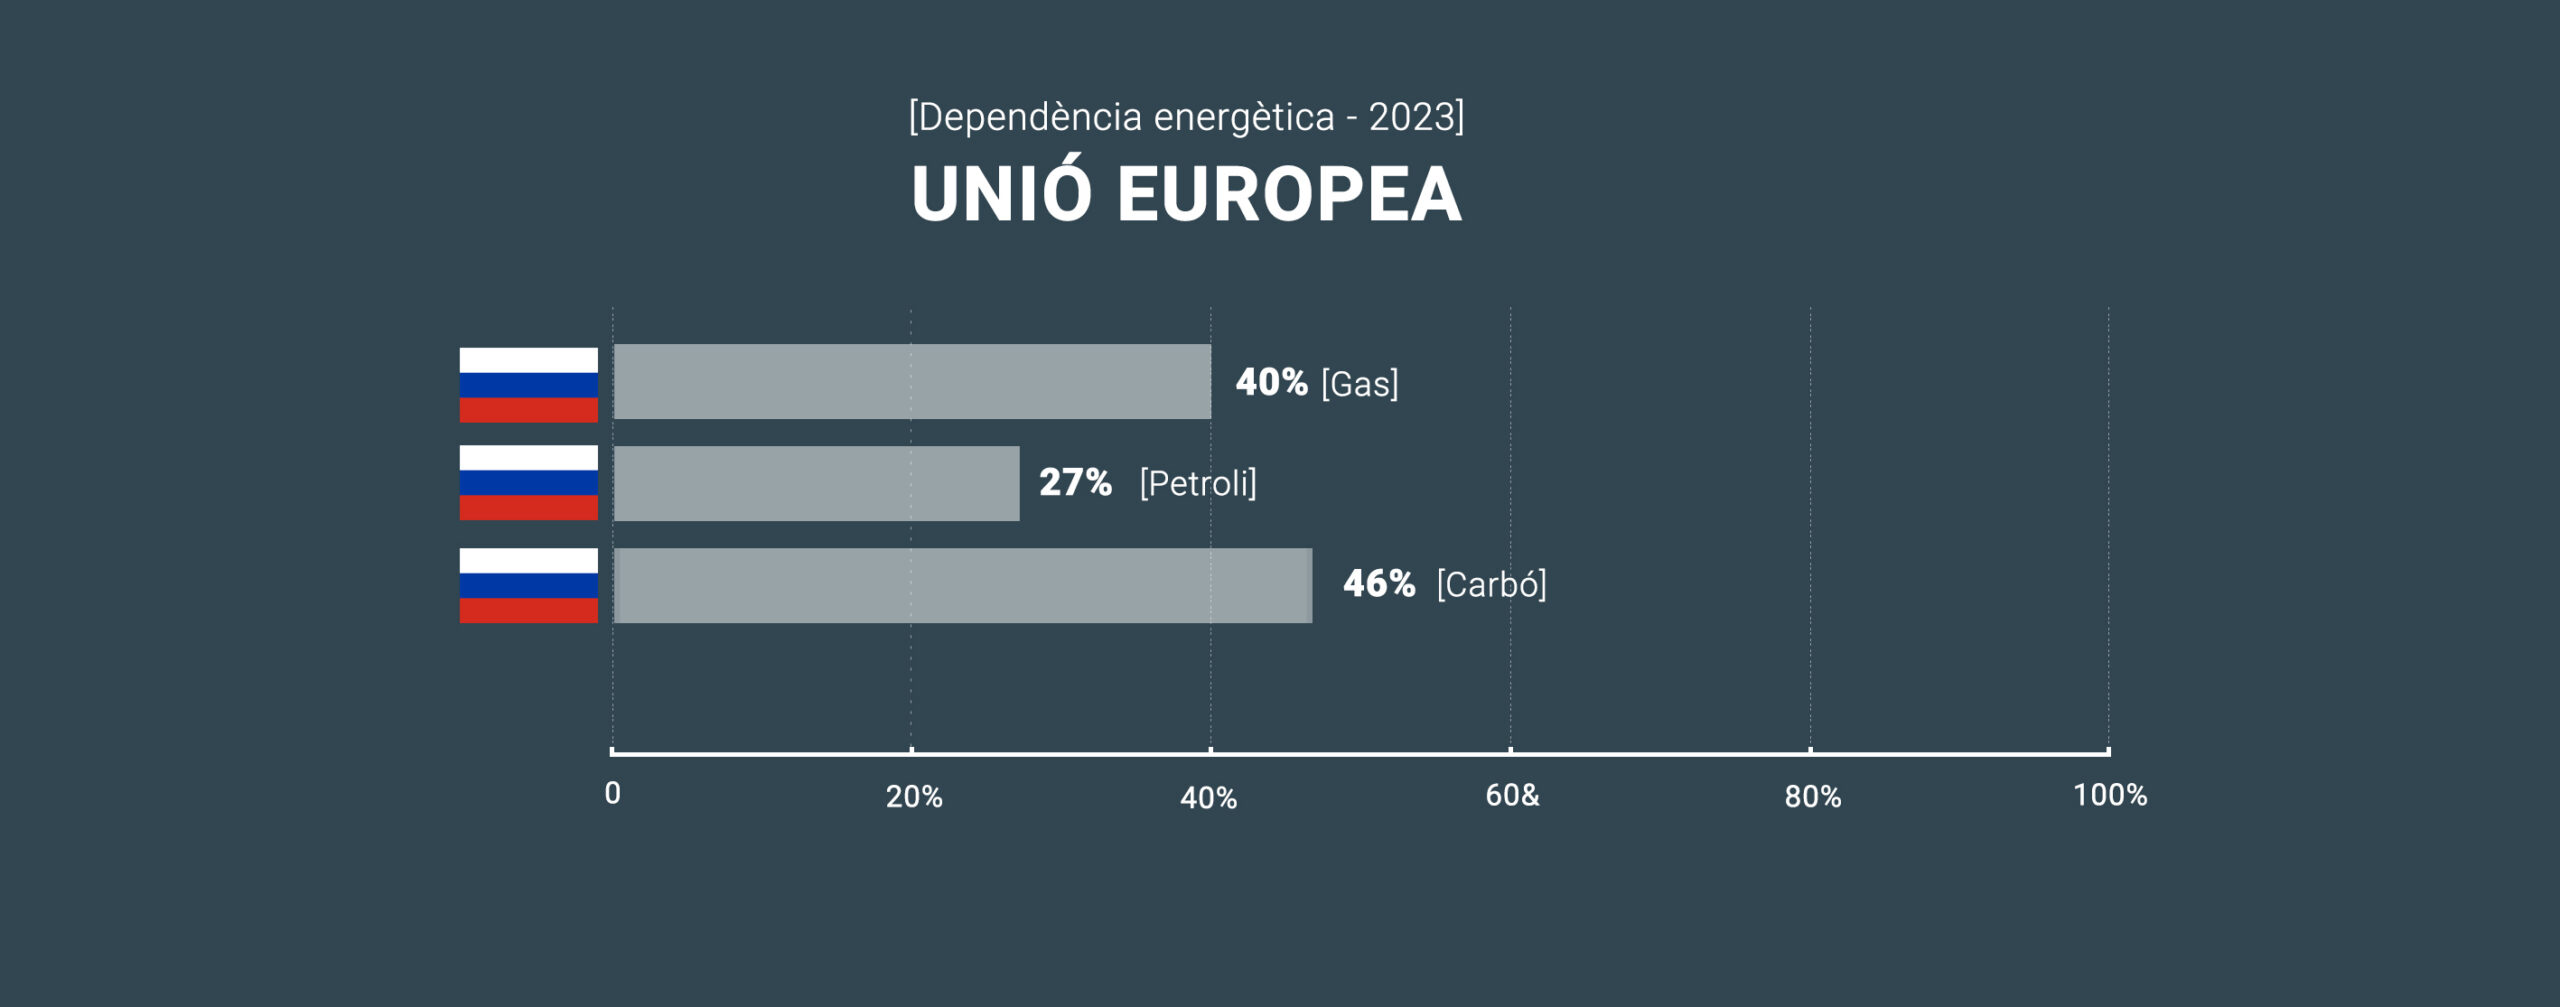
Font. Eurostat / Comissió Europea (Energy statistics, 2023)
Orient Mitjà: el centre energètic del planeta
El Pròxim Orient continua sent una de les regions més sensibles del món per una raó evident: concentra una part molt significativa de les reserves mundials de petroli i gas, fet que el converteix en un epicentre energètic global i en un territori clau per als equilibris econòmics internacionals.
Qualsevol escalada militar a la regió —ja sigui entre Israel i Palestina, amb Iran o al Líban— té un impacte immediat sobre els mercats energètics globals, tensionant els preus i generant incertesa en les economies dependents dels hidrocarburs.
En aquest context, lluny del relat mediàtic centrat en el conflicte polític i humanitari gazatí, emergeix un factor estructural sovint silenciat: els importants jaciments de gas natural descoberts davant la costa de Gaza. Aquesta bossa energètica, coneguda des de fa dècades, podria alterar l’equilibri energètic de la regió i reduir dependències externes. El control d’aquests recursos no és només una qüestió econòmica, sinó una peça clau en la disputa geopolítica pel domini energètic del Mediterrani oriental. Així, el conflicte adquireix una dimensió estratègica que va molt més enllà de les fronteres i les identitats nacionals.
A més, punts estratègics com l’estret d’Ormuz o el canal de Suez són essencials per al transport de petroli i gas cap a Europa i Àsia, consolidant-se com autèntics colls d’ampolla del comerç energètic mundial. El control d’aquestes rutes comercials és, per tant, un element central de la geopolítica internacional i una font constant de tensió entre potències.
Veneçuela: petroli, sancions i poder
Un altre exemple clar és Veneçuela, el país amb les reserves de petroli més grans del món, amb prop de 300.000 milions de barrils certificats . Aquesta abundància energètica, lluny de garantir estabilitat, ha convertit el país en un actor central dins del tauler geopolític global, sovint sotmès a pressions externes i a una forta dependència del seu propi model extractiu.
Durant les darreres dècades, el país sud-americà ha estat objecte de sancions econòmiques i tensions geopolítiques que han afectat profundament la seva indústria petroliera, limitant inversions, deteriorant infraestructures i reduint la producció . El control de la producció energètica veneçolana i l’accés als seus recursos continuen sent factors determinants en les relacions entre Caracas, Washington i altres actors internacionals, evidenciant fins a quin punt l’energia és una eina de poder global.
El retorn dels actius tangibles
Tanmateix, la geopolítica actual ja no gira exclusivament al voltant del petroli. Durant dècades, l’economia global ha funcionat sobre una arquitectura financera basada en el deute, els mercats financers i la confiança en les monedes fiduciàries, un sistema sostingut més per expectatives que per valor real. Però en els últims anys s’ha iniciat un gir progressiu que posa en qüestió aquest model.
Aquest canvi apunta cap a la recuperació del valor dels actius tangibles, és a dir, aquells recursos físics amb valor intrínsec que no depenen únicament de la confiança del mercat. Parlem d’energia, metalls preciosos, minerals estratègics o aliments: elements essencials per al funcionament de l’economia real i cada cop més determinants en un context de tensions geopolítiques i escassetat de recursos.
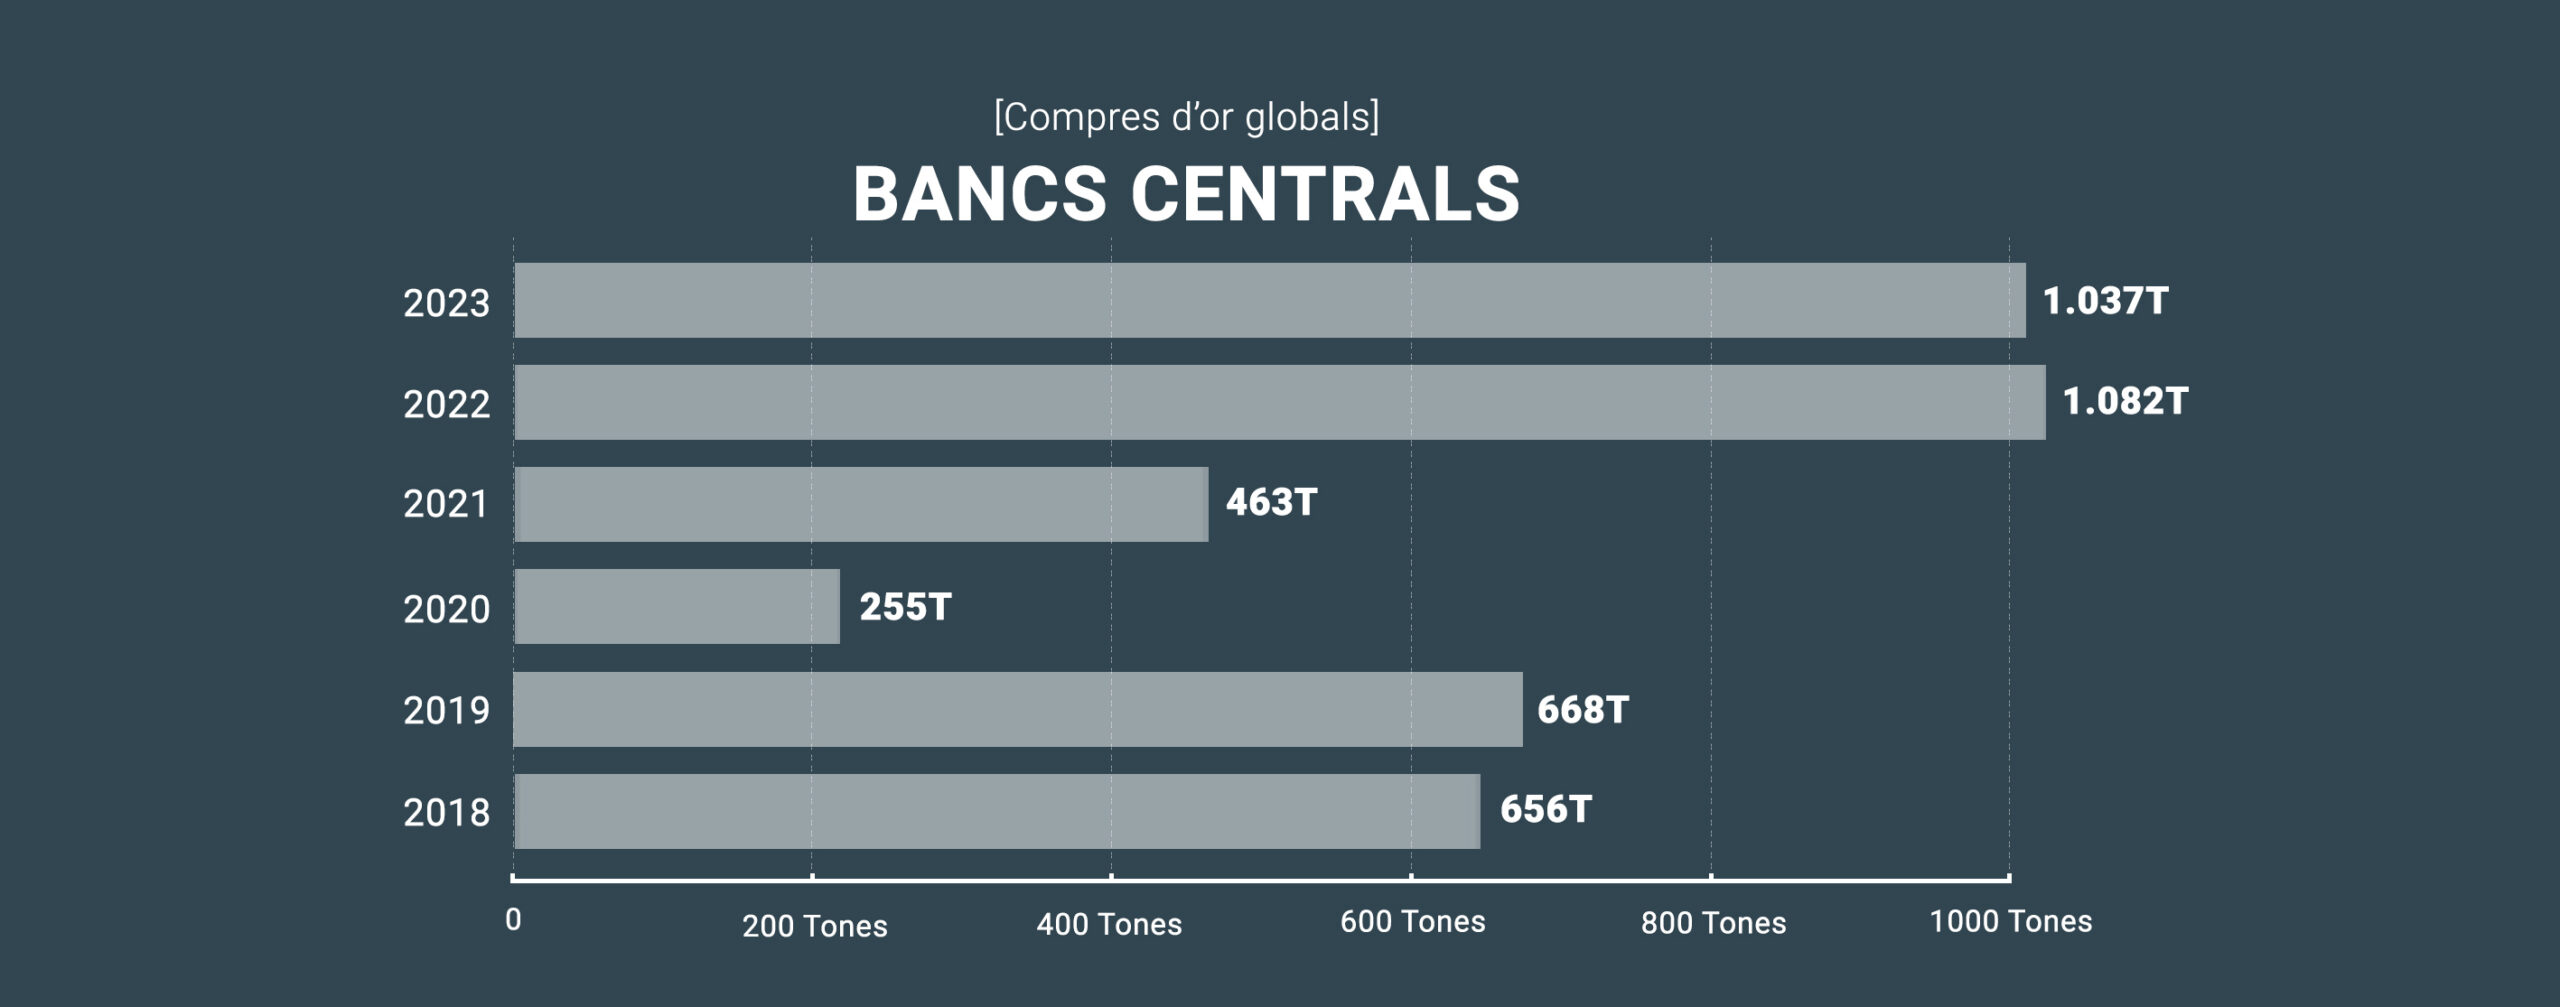
Entre aquests actius destaca l’or, que durant mil·lennis ha estat una reserva de valor universal i que continua jugant un paper clau en el sistema monetari global. Tot i la fi del patró or, els bancs centrals continuen acumulant aquest metall com a actiu estratègic per reforçar les seves reserves, especialment en els països emergents, que busquen reduir la seva dependència del dòlar i guanyar sobirania financera en un món cada cop més incert.
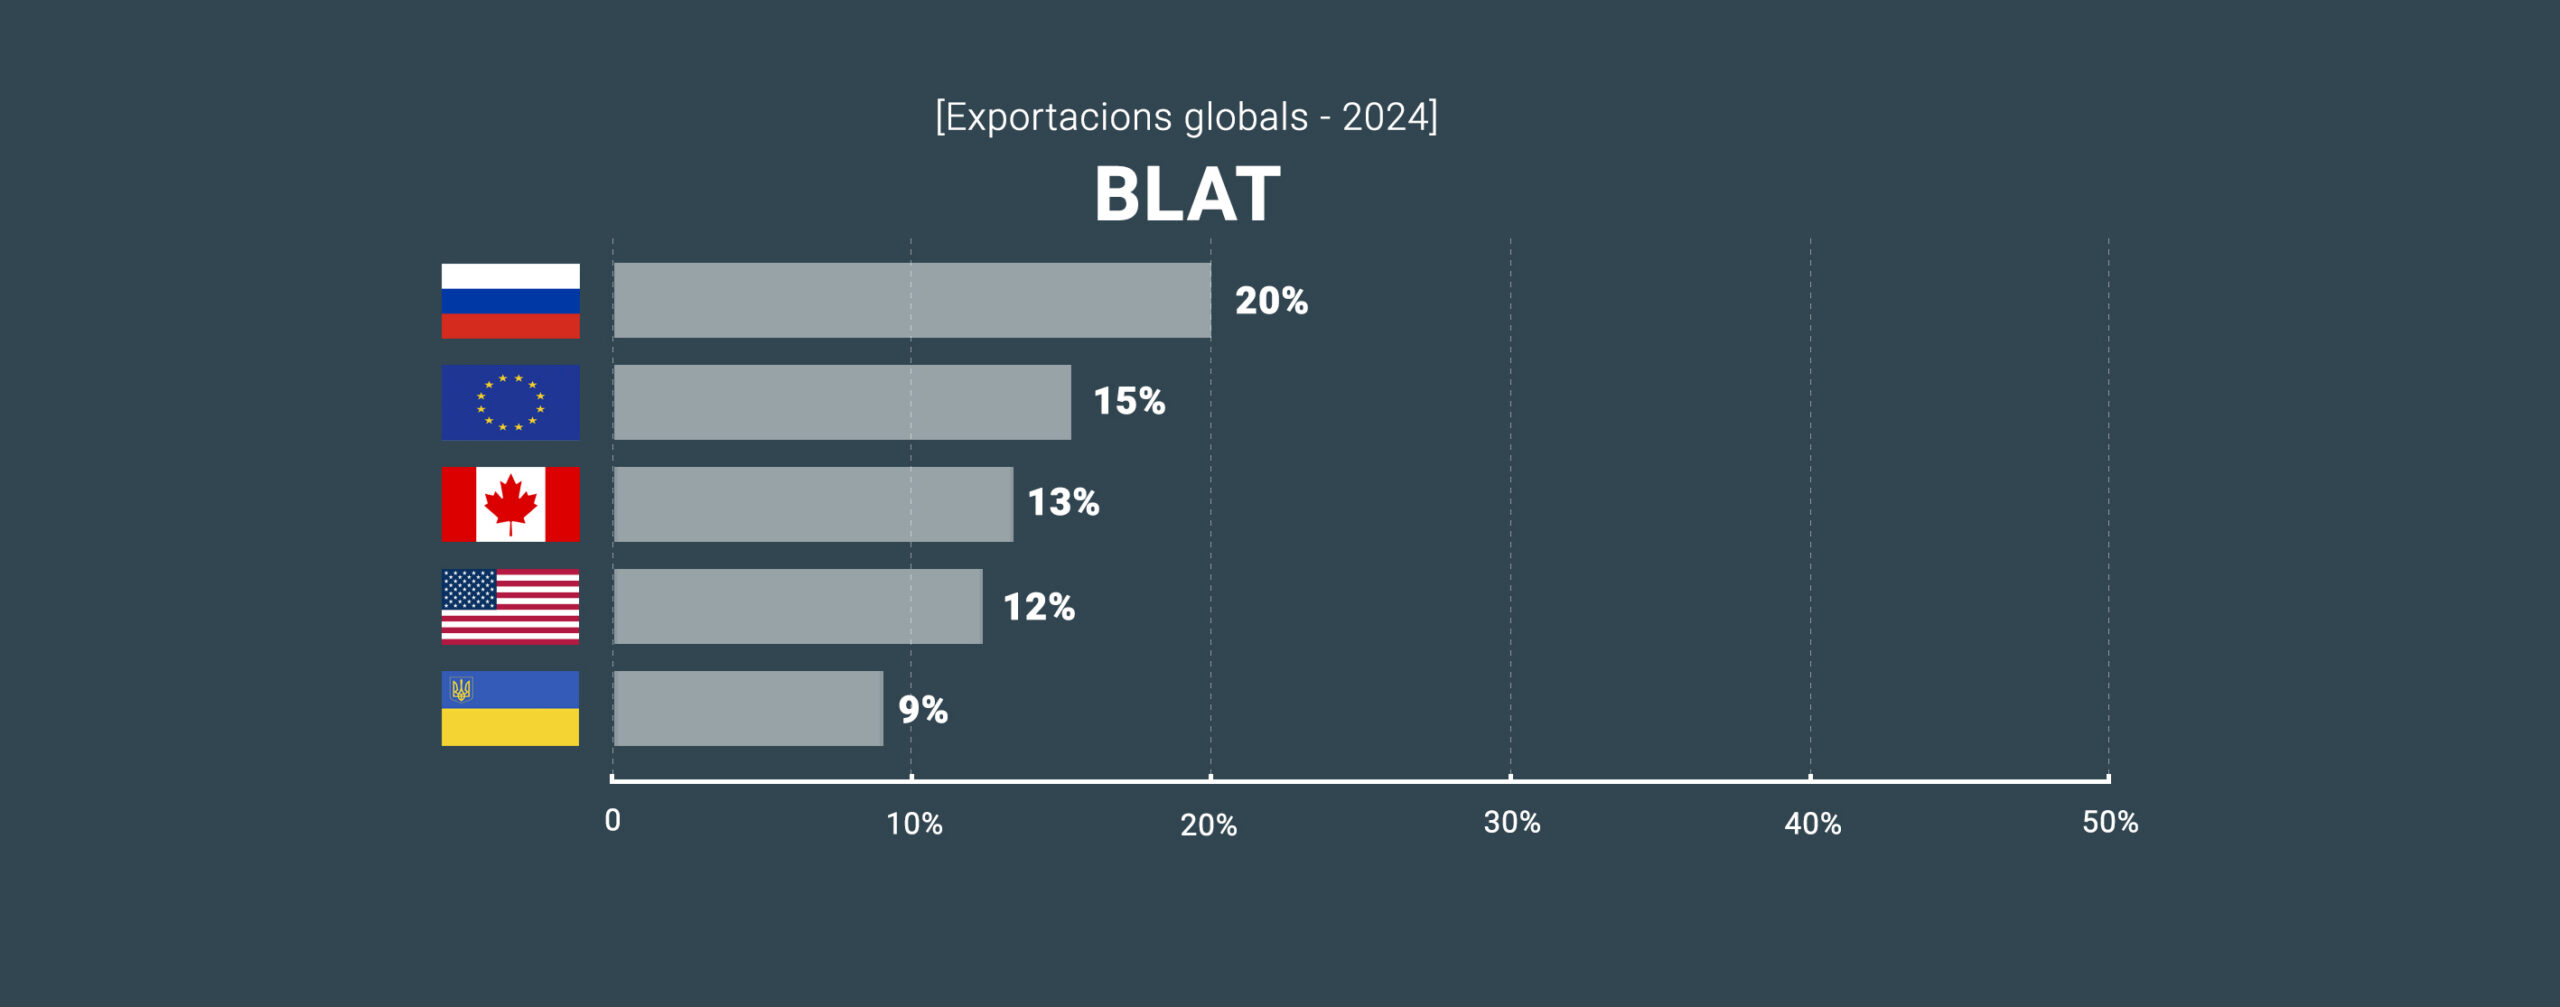
Però l’or no és l’únic recurs crític. La guerra d’Ucraïna va evidenciar fins a quin punt els aliments i els fertilitzants són peces clau per a l’estabilitat global, convertint-se en una nova arma geopolítica. Rússia i Ucraïna, grans exportadors de cereals, van veure com el conflicte interrompia les cadenes de subministrament i tensionava els mercats alimentaris internacionals, provocant augments de preus i posant en risc la seguretat alimentària de molts països dependents d’aquestes importacions.
Groenlàndia i l’Àrtic: el futur dels recursos
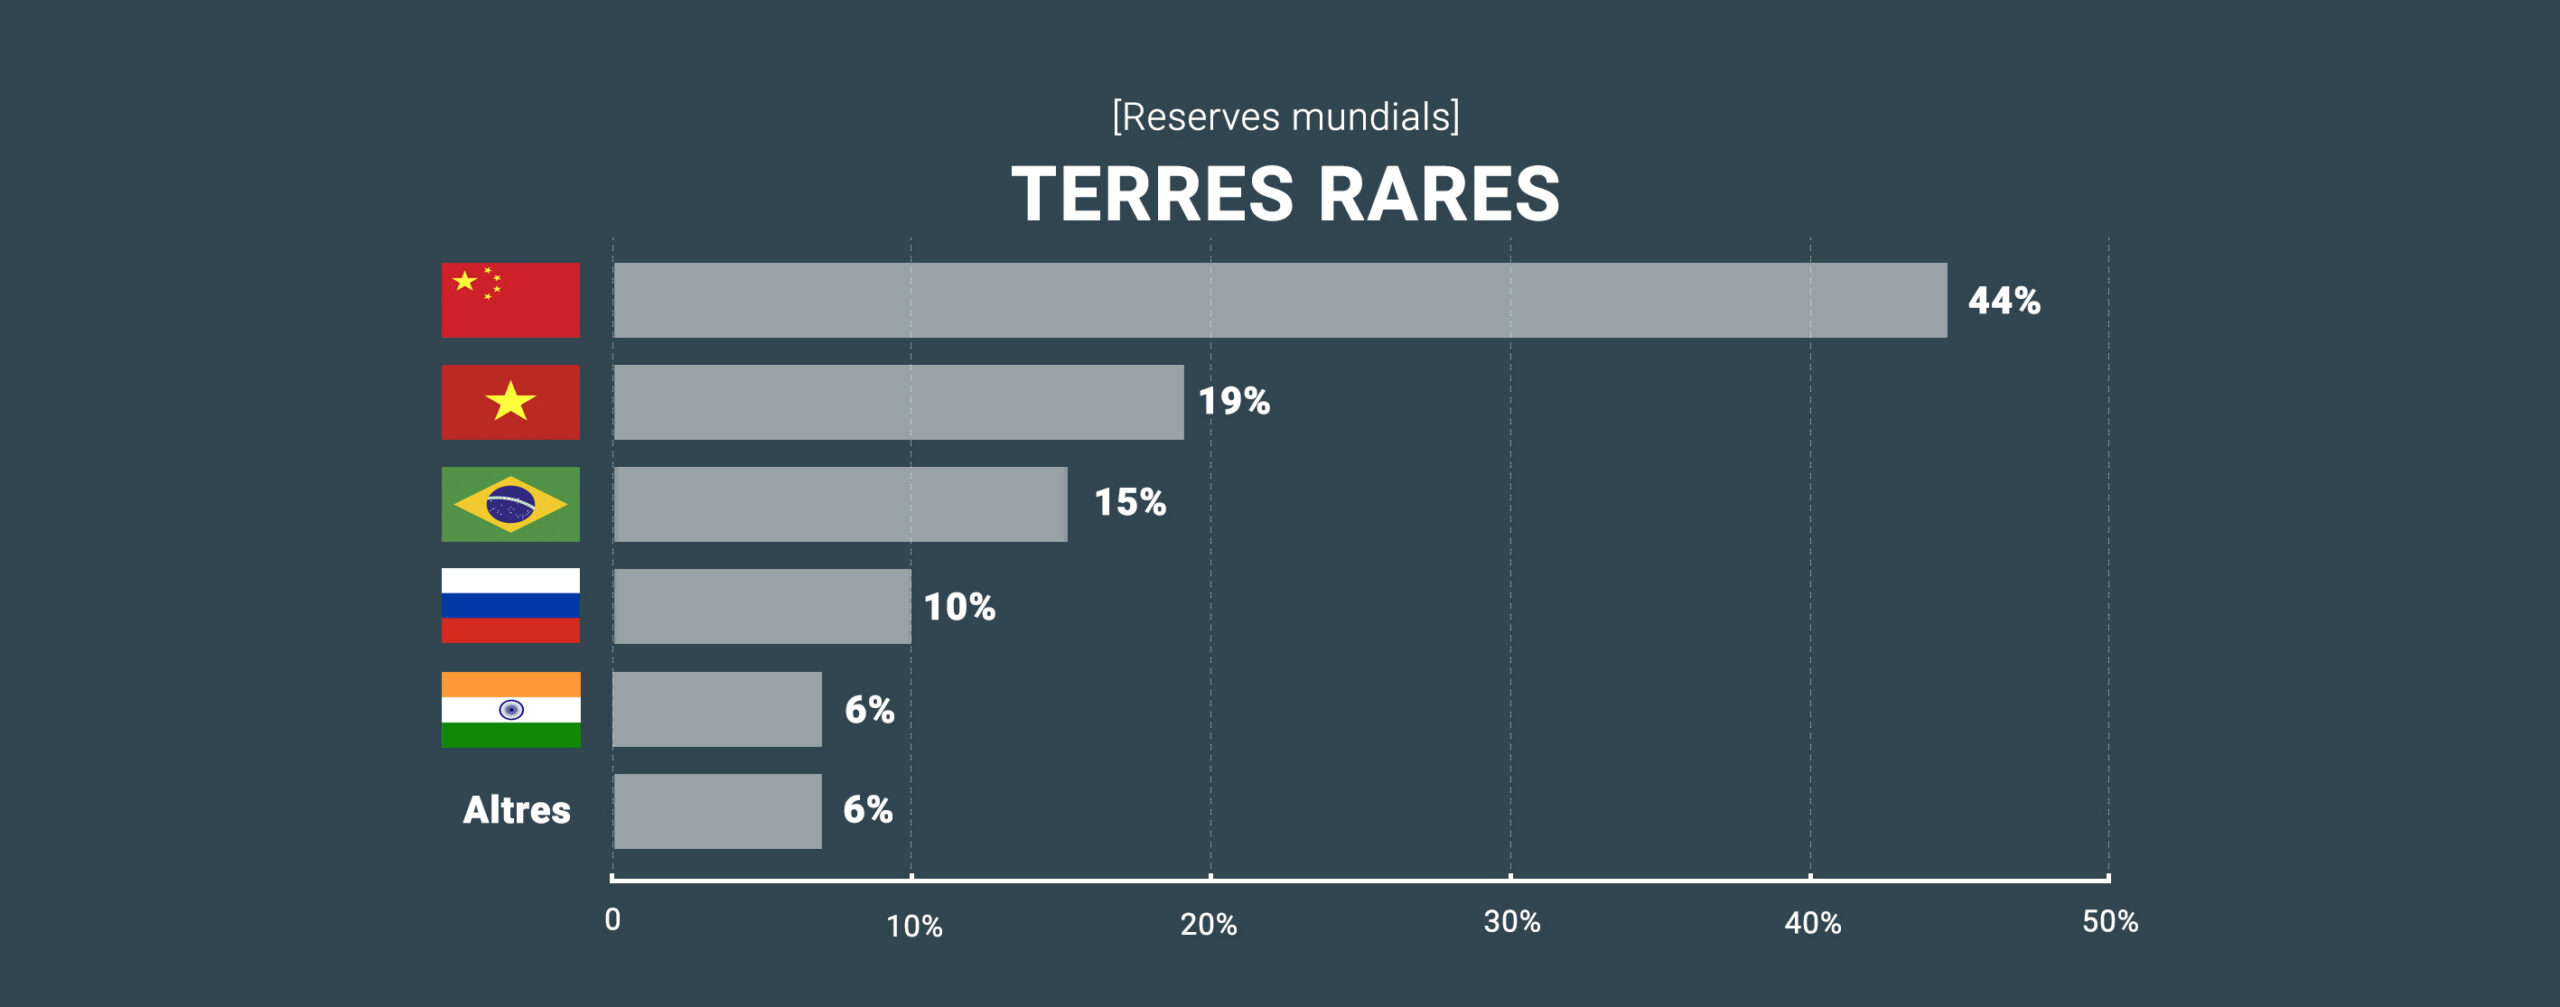
En aquest nou escenari geopolític, territoris que fins fa poc semblaven perifèrics han adquirit una importància creixent. Groenlàndia i l’Àrtic concentren reserves potencials de petroli, gas i minerals estratègics, incloses terres rares indispensables per a la indústria tecnològica i per a la transició energètica, fet que els situa al centre de les noves dinàmiques de poder global.
A més, el desglaç progressiu de l’Àrtic està obrint noves rutes comercials que podrien transformar profundament el comerç marítim mundial, reduint distàncies entre continents i alterant els fluxos logístics tradicionals. No és casualitat que potències com els Estats Units, Rússia o la Xina hagin intensificat el seu interès per aquesta regió, conscients que el control dels recursos i de les noves rutes serà clau en l’economia del futur.
Font. US Geological Survey
Un món que torna als recursos reals
La geopolítica del segle XXI sembla avançar cap a un model en què els recursos físics tornen a ocupar un lloc central. Energia, metalls, minerals estratègics i aliments s’estan convertint en pilars fonamentals de la seguretat econòmica dels estats, en un context marcat per la incertesa i la competència global creixent. Cada vegada més, el poder no es mesura només en termes de capital financer o divises, sinó en la capacitat de controlar els recursos que sostenen l’economia real.
En aquest escenari, molts analistes apunten a un canvi de paradigma: el pas d’una economia dominada pel capital financer cap a una altra més vinculada als actius tangibles. Les guerres modernes rarament tenen una sola causa, però si superposem el mapa dels conflictes actuals amb el dels recursos energètics i minerals del planeta, les coincidències són massa evidents per ser casuals. Energia, dòlar i recursos naturals formen part d’una mateixa equació de poder que defineix les relacions internacionals.
Entendre aquesta relació és clau per interpretar la geopolítica actual i anticipar els moviments dels estats en un món cada cop més tens. En un context de tensions geopolítiques, inflació persistent i transformació del sistema monetari internacional, comprendre el paper dels recursos estratègics és més important que mai.
Diversifica, protegeix i dona valor real als teus estalvis. A Preciosos 11Onze t’ajudem a invertir amb seny en or físic, el refugi que mai falla.
Durant dècades, Occident ha viscut amb la sensació que la prosperitat era gairebé un dret natural. Però avui molts ciutadans europeus i nord-americans tenen la sensació que el seu nivell de vida empitjora. L’habitatge és més car, l’estabilitat laboral sembla més fràgil i l’ascensor social s’ha alentit. La pregunta és inevitable: s’han empobrit realment les classes mitjanes occidentals?
Alguns economistes, com el reconegut especialista en desigualtat global Branko Milanović, matisen aquest relat. Segons les seves investigacions, les classes mitjanes d’Occident no s’han empobrit en termes absoluts. El que han perdut és una altra cosa: la seva posició privilegiada dins de l’economia mundial. I tot i que aquesta distinció pot semblar tècnica, és clau per entendre una de les grans transformacions del segle XXI.
Si observem l’evolució dels ingressos reals a Europa o als Estats Units durant les últimes tres dècades, la conclusió és clara: les classes mitjanes no s’han empobrit en termes estrictament econòmics. Els ingressos han continuat augmentant, però ho han fet a un ritme molt modest, sovint inferior a l’1% anual. Aquest creixement és suficient per evitar un retrocés generalitzat del nivell de vida, però massa lent per generar una sensació clara de progrés. En termes absoluts, moltes llars occidentals disposen avui d’un accés més ampli a béns i serveis que fa trenta anys, des de tecnologia digital fins a viatges internacionals o una oferta cultural i educativa molt més extensa.
Tanmateix, aquest avanç gradual s’ha produït en paral·lel a transformacions molt més accelerades en altres àmbits de l’economia global. D’una banda, l’enorme concentració de riquesa en mans d’una minoria dins dels mateixos països occidentals ha ampliat les desigualtats internes. De l’altra, l’ascens vertiginós de les noves classes mitjanes en grans economies emergents ha alterat l’equilibri econòmic mundial. Aquest doble moviment —l’acumulació de riquesa a la cúspide i el creixement ràpid fora d’Occident— ha modificat profundament la percepció de prosperitat i ha alimentat la sensació que el centre de gravetat econòmic del món s’està desplaçant.
Quan la comparació redefineix la percepció de prosperitat
Durant bona part dels segles XIX i XX, Europa i els Estats Units van ocupar una posició gairebé indiscutible dins del sistema econòmic global. La revolució industrial, el lideratge tecnològic i el control de les principals institucions financeres internacionals van situar Occident al centre de l’economia mundial. Però aquest ordre està evolucionant. En les darreres dècades, economies com la Xina, l’Índia, Indonèsia o Vietnam han protagonitzat processos d’industrialització i creixement extraordinaris que han permès a centenars de milions de persones accedir a nivells de renda que abans eren exclusius dels països desenvolupats.
Aquest procés ha generat una paradoxa significativa: mentre la desigualtat global entre països es redueix, el mapa del poder econòmic es redistribueix. Occident continua concentrant una part molt important de la riquesa mundial, però ja no és l’únic centre de prosperitat. L’ascens de noves economies emergents està modificant progressivament els equilibris comercials, tecnològics i financers que durant dècades havien definit l’ordre econòmic internacional.
Aquest canvi també té una dimensió social i psicològica. Els sociòlegs parlen de privació relativa per descriure la percepció que apareix quan altres grups o regions prosperen més ràpidament. No és necessàriament un empobriment real, sinó una comparació constant. En un món hiperconnectat, on internet i les xarxes socials exposen estils de vida i oportunitats econòmiques d’arreu del planeta, aquesta comparació es multiplica.
Productes, tecnologies i experiències que abans semblaven exclusius d’Occident avui formen part del consum habitual de milions de persones en altres regions del món, transformant inevitablement la percepció del propi estatus econòmic.
El final d’una excepció històrica
La sensació d’inseguretat econòmica que travessa moltes societats occidentals té una arrel més profunda que l’evolució dels salaris o el cost de la vida. El que està canviant és l’ordre econòmic global que es va construir després de la Segona Guerra Mundial. Durant dècades, institucions com el Fons Monetari Internacional o el Banc Mundial van reflectir un equilibri de poder dominat per les economies occidentals, consolidant un sistema en què Europa i els Estats Units ocupaven el centre del poder financer mundial.
Avui, però, aquest equilibri s’està redefinint. El pes econòmic creixent de les economies emergents obliga a replantejar les regles del joc internacional i a redistribuir el protagonisme dins del sistema global. Això no implica necessàriament el declivi d’Occident, però sí el final d’una situació excepcional: la d’un petit grup de societats que concentraven una part desproporcionada de la riquesa mundial. Quan una societat passa de ser clarament dominant a ser simplement competitiva, la percepció de pèrdua pot ser intensa, fins i tot si els nivells de vida continuen millorant.
Entendre aquesta transformació és clau per interpretar els debats polítics, econòmics i socials del nostre temps. El qüestionament de la globalització, les tensions entre blocs econòmics o l’auge de moviments polítics disruptius formen part d’aquest mateix procés de reequilibri global.
A La Plaça d’11Onze analitzem aquests canvis amb una mirada crítica i pedagògica per ajudar la comunitat a entendre com evoluciona l’economia mundial i, sobretot, com podem prendre decisions financeres més informades en un món que ja no gira al voltant d’Occident.
Diversifica, protegeix i dona valor real als teus estalvis. A Preciosos 11Onze t’ajudem a invertir amb seny en or físic, el refugi que mai falla.