La guerra por el dinero: ¿por dónde circula el dinero?
En los dos primeros capítulos de La guerra por el dinero hemos visto cómo las stablecoins pueden dar una nueva vida digital al dólar y cómo la desdolarización está transformando, pero todavía no sustituyendo, el orden monetario mundial. Ahora falta una última pieza y quizás sea la más importante: ¿Quién controla las tuberías por las que circula el dinero?
Porque tener una moneda propia sirve de poco si para moverla dependes de redes, bancos, empresas o infraestructuras controladas desde fuera. En el sistema financiero del siglo XXI, quien controla las tuberías por las que circula el dinero también controla una parte del poder que ese dinero representa.
Cuando pagar deja de ser un acto neutral
Cuando pagamos un café con una tarjeta o enviamos dinero al extranjero, el gesto parece casi instantáneo. Pulsamos un botón, acercamos el móvil al terminal y la transacción ha terminado. Pero detrás de esos segundos hay una enorme arquitectura financiera. Bancos, procesadores de pagos, redes de tarjetas, sistemas de compensación y liquidación y plataformas de mensajería financiera hacen posible que el dinero llegue de un punto a otro. Es una infraestructura casi invisible para el ciudadano, pero esencial para el funcionamiento de la economía. Y esta infraestructura no es neutral.
Uno de los ejemplos más conocidos es SWIFT, la red de mensajería financiera que conecta miles de instituciones en todo el mundo. SWIFT no es un banco ni mueve físicamente el dinero: permite que las entidades financieras se envíen instrucciones de pago de manera estandarizada y segura. Es, simplificando mucho, una especie de sistema de mensajería del sistema bancario internacional.
Durante décadas, esta arquitectura fue vista principalmente como una infraestructura técnica. La geopolítica ha demostrado que también puede convertirse en una herramienta de presión. Después de la invasión de Ucrania, varios bancos rusos fueron expulsados de SWIFT dentro del paquete de sanciones occidentales. Posteriormente, la Unión Europea ha continuado ampliando las restricciones sobre entidades financieras rusas y sobre los mecanismos utilizados para eludirlas.
El mensaje para cualquier potencia rival de Occidente es evidente: poder participar en el sistema financiero mundial y poder utilizarlo sin interferencias no son necesariamente la misma cosa.
La infraestructura también es soberanía
Este problema no afecta solo a Rusia o China. Europa también empieza a plantearse hasta qué punto controla realmente su propia infraestructura financiera. El Banco Central Europeo lo ha expresado con una claridad poco habitual. Aproximadamente dos tercios de las transacciones con tarjeta de la zona euro están sujetas a las reglas de compañías no europeas y una mayoría de países del euro dependen fuertemente de los sistemas internacionales para los pagos cotidianos. Esto significa que podemos pagar en euros, pero una parte importante de la infraestructura que hace posible el pago no está bajo control europeo. Es una diferencia fundamental.
Imaginemos una ciudad que dispone de toda el agua que necesita, pero las tuberías que la distribuyen pertenecen a una empresa situada en otro país. Formalmente, el agua sigue siendo suya. En la práctica, sin embargo, la capacidad de utilizarla también depende de quien controla las tuberías. Con el dinero ocurre algo parecido.
Por eso el BCE ya habla de los sistemas de pago como una infraestructura crítica, comparable a la energía, las telecomunicaciones o el transporte. No se trata solo de pagar más o menos comisiones. Se trata de garantizar que una economía pueda seguir funcionando incluso en un contexto de conflicto, sanciones o ruptura política con un aliado.
La batalla por construir redes propias
El resto del mundo también lo ha entendido. China lleva años desarrollando su propio sistema de pagos transfronterizos, el CIPS, mientras Rusia ha impulsado alternativas después de las sanciones occidentales. Paralelamente, varios países buscan conectar sus sistemas de pagos instantáneos para reducir intermediarios y facilitar operaciones directas entre monedas.
Esto no significa que SWIFT esté a punto de desaparecer. Su escala, la confianza acumulada y el enorme número de instituciones conectadas siguen siendo ventajas extraordinarias. Pero el movimiento es significativo porque apunta hacia el mismo proceso que observábamos en el capítulo anterior: el sistema financiero mundial se está fragmentando. No necesariamente en dos bloques perfectamente separados, sino en una red de sistemas que compiten, cooperan e intentan reducir dependencias.
La desdolarización, vista desde esta perspectiva, deja de ser simplemente una cuestión de divisas. Un país puede reducir el uso del dólar en su comercio exterior, pero seguir dependiendo de infraestructuras financieras que no controla. La verdadera autonomía monetaria exige ambas cosas: capacidad de decidir con qué dinero se paga y capacidad de decidir por dónde circula.
El dinero programable cambia las reglas
La digitalización hace todavía más importante esta cuestión. Las stablecoins, las monedas digitales de los bancos centrales, los depósitos bancarios tokenizados y las nuevas redes basadas en tecnologías de registro distribuido pueden reducir intermediarios y acelerar los pagos. El Banco de Pagos Internacionales considera que la tokenización puede transformar profundamente los pagos transfronterizos y los mercados financieros, integrando dinero de banco central, depósitos comerciales y activos financieros dentro de nuevas infraestructuras digitales.
Pero cada avance tecnológico abre una pregunta política. ¿Quién establece las reglas de estas redes? ¿Quién puede participar? ¿Quién conserva los datos? ¿Qué jurisdicción se aplica? Y, sobre todo, ¿quién tiene la capacidad de detener una transacción?
Estas preguntas explican buena parte del interés europeo por el euro digital. El BCE no lo presenta únicamente como una versión electrónica de los billetes, sino también como una manera de reducir la dependencia europea de infraestructuras extranjeras. El objetivo es que Europa pueda disponer de un medio de pago digital público que funcione en toda la zona euro bajo estándares y normas propias.
Esto también implica una paradoja. Las mismas tecnologías que pueden aumentar la soberanía de los estados pueden incrementar su capacidad de supervisión. Una infraestructura digital puede ser más rápida, barata y resiliente, pero también puede generar mucha más información sobre los movimientos del dinero que el viejo efectivo. Por tanto, el debate sobre el futuro monetario no es solo entre eficiencia y tecnología. También lo es entre soberanía, privacidad y control.
La guerra por el dinero ya ha empezado
Durante buena parte del siglo XX, controlar el dinero significaba sobre todo controlar su emisión. Los bancos centrales imprimían moneda, los estados garantizaban el sistema y el dólar actuaba como gran referencia internacional. El siglo XXI está añadiendo una nueva capa de poder. Ahora también importa controlar el código, los estándares, las redes de pago, los sistemas de liquidación y las infraestructuras digitales que conectan una economía con otra.
Esto explica por qué Estados Unidos quiere preservar la centralidad del dólar, por qué China construye vías financieras alternativas y por qué Europa habla cada vez más de soberanía en los pagos. Todos han entendido que dejar en manos de otros la infraestructura monetaria significa asumir una dependencia estratégica. Y así se cierra el círculo que empezamos con una pregunta aparentemente sencilla sobre las stablecoins.
Quizás el futuro no será un mundo donde el dólar desaparezca y otra moneda ocupe su lugar. Puede ser mucho más complejo: dólares digitales circulando por blockchain, yuanes moviéndose por redes alternativas, euros digitales construyendo infraestructuras propias, oro acumulándose en las reservas de los bancos centrales y diferentes sistemas monetarios compitiendo por atraer países, empresas y ciudadanos.
La batalla monetaria del siglo XXI, por tanto, no será solo una guerra entre monedas. Será una guerra por decidir las reglas del sistema que las mueve, porque quien emite el dinero tiene poder y quien consigue que los demás lo utilicen tiene todavía más. Pero quien controla la infraestructura por la que debe circular dispone de una capacidad decisiva: puede determinar las condiciones bajo las cuales ese dinero existe, se mueve y llega a su destino. Esta es, en última instancia, la guerra por el dinero.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
En el capítulo anterior vimos una paradoja: mientras gobiernos y bancos centrales buscan alternativas al dólar, las stablecoins están contribuyendo a digitalizarlo y extenderlo por nuevas redes financieras. Pero esto solo explica una parte de la historia. ¿El dólar está perdiendo poder o simplemente está mutando?
Al mismo tiempo, el oro gana peso, China reduce su dependencia financiera de Estados Unidos y las economías emergentes buscan comerciar con sus propias monedas. Hay indicios de desdolarización, sin duda. La cuestión es otra: ¿estamos asistiendo al final de la hegemonía del dólar o a su transformación?
Una hegemonía que se erosiona lentamente
La desdolarización no es un fenómeno nuevo. En La Plaça ya la analizábamos hace años como una tendencia vinculada al ascenso de China, las sanciones económicas y la voluntad de diversas potencias de escapar de la dependencia financiera de Estados Unidos. Desde entonces, el proceso se ha acelerado, pero no de la manera fulminante que a menudo sugieren algunos titulares.
Los últimos datos del Fondo Monetario Internacional muestran que el dólar representaba el 56,7% de las reservas mundiales de divisas durante el segundo trimestre de 2026. Continúa siendo, de largo, la principal moneda de reserva, pero su posición se ha erosionado respecto al peso superior al 70% que tenía a comienzos de siglo.
Esta disminución es significativa, pero hay que interpretarla bien. Que los bancos centrales reduzcan gradualmente el porcentaje de dólares de sus reservas no significa que los estén sustituyendo masivamente por una nueva moneda dominante. Por el momento, ni el euro ni el yuan han conseguido ocupar este espacio. Lo que está apareciendo es un sistema más diversificado, en el que los estados reparten riesgos entre diferentes monedas y activos. Y aquí entra en escena un viejo conocido: el oro.
El oro vuelve a las cámaras acorazadas
Los bancos centrales han vuelto a comprar oro a un ritmo que hacía décadas que no se veía. Según el World Gold Council, durante los últimos cuatro años han adquirido una media aproximada de 1.000 toneladas anuales, el doble de las 500 toneladas anuales de media de la década anterior.
La tendencia continúa. Durante el segundo trimestre de 2026 las compras netas llegaron a las 289 toneladas y, según la encuesta anual del mismo organismo, el 89% de los responsables de reservas consultados espera que las reservas de oro de los bancos centrales continúen aumentando durante los próximos doce meses. Un 45% afirma que su propia institución prevé comprar más.
No es difícil entender por qué. Un bono del Tesoro estadounidense es un activo denominado en dólares y vinculado, en última instancia, al sistema financiero de Estados Unidos. El oro no es el pasivo de ningún gobierno. No depende de la solvencia de un emisor y, si se custodia dentro del propio país, tampoco necesita una infraestructura financiera extranjera para existir. Esta característica ha ganado importancia en un mundo en el que las finanzas también se han convertido en un arma geopolítica.
Cuando el dólar también es poder
El punto de inflexión llegó con la invasión rusa de Ucrania en 2022. Estados Unidos, la Unión Europea y sus aliados inmovilizaron una parte sustancial de los activos del Banco Central de Rusia mantenidos en el extranjero. Más allá de la justificación política de las sanciones, el mensaje para el resto del mundo fue inequívoco: las reservas internacionales no son necesariamente neutrales cuando estalla un conflicto geopolítico.
Para China, Rusia y otros países que pueden imaginar un futuro enfrentamiento con Washington, esta constatación modifica el cálculo. La pregunta ya no es solo qué activo ofrece más rentabilidad o liquidez, sino hasta qué punto es prudente depender de un sistema financiero controlado por un posible adversario.
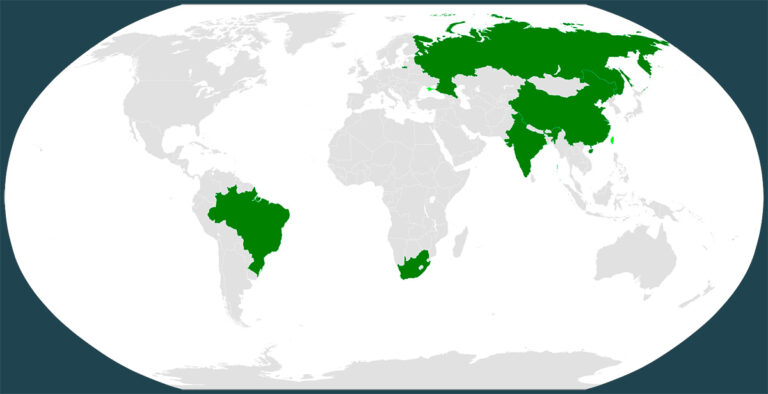
Esto ayuda a explicar el interés por el oro, pero también los esfuerzos por utilizar monedas locales en el comercio bilateral. China ha impulsado el uso internacional del yuan, mientras los BRICS han convertido la reducción de la dependencia del dólar en una parte recurrente del debate sobre un orden mundial más multipolar. Sin embargo, querer reducir una dependencia es mucho más fácil que sustituir el sistema que la ha creado.
El problema de encontrar un sustituto
La hegemonía del dólar no existe simplemente porque Estados Unidos sea la principal potencia occidental. Detrás hay uno de los mercados financieros más profundos y líquidos del mundo, una gran disponibilidad de activos denominados en dólares y décadas de integración del comercio, el crédito y las finanzas internacionales alrededor de la moneda estadounidense.
Esta red genera un efecto difícil de romper. Una empresa acepta dólares porque sabe que sus proveedores también los aceptarán. Un banco concede financiación en dólares porque hay demanda. Y los inversores compran activos denominados en esta moneda porque existe un mercado enorme donde venderlos cuando lo necesiten.
Es el mismo principio que explica por qué cuesta tanto sustituir una red social o una plataforma digital dominante: su valor no depende solo de la tecnología, sino de cuánta gente ya la utiliza.
El yuan, por ejemplo, tiene detrás la segunda economía más grande del planeta y un peso comercial extraordinario, pero China mantiene controles de capitales y un sistema financiero mucho más intervenido que el estadounidense. El euro dispone de un enorme mercado económico, pero no tiene un activo soberano único comparable en escala y profundidad a la deuda federal de Estados Unidos. Y el oro, a pesar de recuperar protagonismo como reserva de valor, difícilmente puede sustituir por sí solo la infraestructura de crédito necesaria para mover la economía mundial.
Por eso, el futuro puede ser menos revolucionario y al mismo tiempo más profundo de lo que parece.
De la hegemonía al mundo multipolar
Es posible que no aparezca ninguna moneda capaz de destronar al dólar de un día para otro. Lo que puede estar emergiendo es un sistema monetario más fragmentado: más oro en las reservas, más operaciones comerciales en monedas locales, más yuan en determinadas regiones y, paralelamente, un dólar que continúa dominando grandes áreas de las finanzas internacionales y que, como vimos en el primer capítulo, encuentra nuevas vías de expansión digital.
Esto obliga a matizar el propio concepto de desdolarización. No estamos necesariamente ante una sustitución, sino ante una diversificación del poder monetario. El dólar puede perder cuota relativa sin dejar de ser imprescindible. Y esta diferencia es fundamental, porque las hegemonías raramente desaparecen en el momento en que empiezan a retroceder. A menudo pasan primero por una larga etapa en la que conviven con los sistemas que intentan sustituirlas.
La gran incógnita es hasta dónde puede llegar esta transformación. Si más países comercian entre ellos sin utilizar el dólar, acumulan oro y desarrollan sistemas financieros alternativos, Washington tendrá menos capacidad para convertir su moneda en una herramienta de poder. Pero para que esta autonomía sea real no basta con cambiar la moneda utilizada en una transacción. También hay que decidir por qué infraestructura circulará ese dinero. Y aquí es donde la guerra monetaria entra en una nueva dimensión.
Porque un país puede pagar en yuanes, euros, rupias o dólares, pero el poder no reside únicamente en el nombre de la moneda. También reside en los bancos que procesan la operación, las redes que transmiten las órdenes, las cámaras que liquidan los pagos y las jurisdicciones capaces de bloquearlos. Quizás, por tanto, la pregunta definitiva del siglo XXI no será qué moneda domina el mundo, sino ¿quién controla las tuberías por las que circula el dinero?
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
La vivienda se ha convertido en uno de los grandes conflictos económicos de nuestro tiempo. Los precios continúan subiendo, los alquileres absorben una parte creciente de los salarios y el acceso a un hogar digno se aleja para muchos jóvenes y familias.
Mientras tanto, los gobiernos responden con topes, zonas tensionadas, nuevos decretos y más regulación sobre los grandes tenedores. El debate suele presentarse como un enfrentamiento entre propietarios e inquilinos, pero esta lectura solo explica la superficie del problema. Detrás hay una cuestión mucho más profunda: ¿qué ocurre cuando una economía obtiene cada vez más rendimiento de controlar aquello que ya existe y cada vez menos de crear aquello que falta?
Esta pregunta permite distinguir dos maneras muy diferentes de generar riqueza. En una economía productiva, el capital asume riesgo para ampliar la capacidad de producción. Se construyen viviendas, se desarrollan tecnologías, se abren fábricas, se instalan redes energéticas o se crean nuevos servicios. El beneficio llega después de haber incorporado algo a la economía que antes no existía.
Una economía extractiva funciona de otra manera. El rendimiento no depende necesariamente de producir más, sino de controlar algo que los demás necesitan y que es difícil sustituir. Puede ser suelo, vivienda, una infraestructura, una patente, una plataforma digital o el acceso a un mercado. La actividad puede ser perfectamente legal e incluso racional desde el punto de vista empresarial. El problema aparece cuando la rentabilidad proviene sobre todo de la escasez, no de solucionarla.
La vivienda explica mucho más que la vivienda
Imaginemos dos inversiones de diez millones de euros. Con la primera se construye una promoción de cincuenta viviendas. Durante el proceso trabajan arquitectos, ingenieros, albañiles, instaladores y empresas de materiales. Cuando la obra termina, el inversor espera obtener un beneficio, pero también hay cincuenta viviendas que antes no existían.
Con la segunda inversión se compran cincuenta pisos ya construidos en una ciudad donde la oferta es insuficiente. La operación puede ser igualmente rentable y legítima, pero no ha aparecido ninguna vivienda nueva. Si la población aumenta, la construcción continúa bloqueada y la demanda crece, estos cincuenta pisos pueden revalorizarse considerablemente sin que la economía disponga de un solo hogar adicional.
Esta diferencia es especialmente importante en el contexto actual. Según el INE, el precio de la vivienda en España aumentaba un 12,2% interanual durante el segundo trimestre de 2026, mientras que la vivienda de segunda mano lo hacía un 12,9%. Paralelamente, la OCDE señala un desequilibrio persistente entre la creación de nuevos hogares y la construcción residencial, y recoge estimaciones del Banco de España que sitúan el déficit acumulado en cientos de miles de viviendas.
Por eso una parte del conflicto actual no puede entenderse únicamente observando los precios. El verdadero problema es la escasez. Cuando hay muchas personas compitiendo por pocas casas, poseer una otorga un poder económico creciente. Y cuando este poder aumenta más rápidamente que los salarios de quienes necesitan acceder a ella, la propiedad empieza a pesar más que el trabajo en la distribución de las portunidades.
Esto no convierte al propietario en culpable ni al inquilino en víctima por definición. Tampoco permite meter en el mismo saco a una familia con un segundo piso y a un fondo con miles de activos. La cuestión importante es otra: ¿hacia dónde orienta el sistema los incentivos?
Si construir es lento, jurídicamente incierto y costoso, mientras comprar activos existentes en zonas escasas ofrece una rentabilidad elevada, el capital hará exactamente aquello que se espera de él: buscará la vía más fácil y más segura para obtener retorno.
Cuando la escasez se convierte en negocio
El fenómeno se ve con mucha claridad en la vivienda, pero no es exclusivamente inmobiliario. Las grandes plataformas digitales ofrecen un ejemplo parecido. Cuando una empresa crea una tecnología capaz de conectar a millones de personas, facilitar transacciones o reducir costes, está generando un valor que antes no existía. El problema aparece cuando esta plataforma se convierte en la puerta casi obligatoria para acceder a un mercado.
En ese momento, la fuente del beneficio puede empezar a cambiar. La empresa ya no gana solo porque ofrece un mejor servicio, sino porque controla el lugar por donde deben pasar los demás. Puede aumentar comisiones, modificar condiciones o privilegiar a determinados participantes sin necesidad de innovar al mismo ritmo.
El valor inicial provenía de construir la plaza. La renta posterior puede provenir de cobrar peaje porque todo el mundo necesita atravesarla.
Con la energía ocurre algo parecido. Instalar placas fotovoltaicas, construir una central, ampliar una red eléctrica o desplegar sistemas de almacenamiento aumenta la capacidad energética de una economía. Pero si la demanda crece y la red no se amplía, los cuellos de botella adquieren un valor extraordinario. La misma infraestructura que debía facilitar el crecimiento puede acabar limitándolo.
La paradoja se repite: cuando es difícil crear nueva capacidad, controlar la capacidad existente se vuelve especialmente rentable.
El capital también aprende
Este es probablemente el punto más importante del debate. El capital no tiene una preferencia moral por producir o extraer. Busca rentabilidad.
Si desarrollar un nuevo producto implica años de investigación, competencia y riesgo, pero comprar un activo escaso ofrece ganancias similares o superiores con menos incertidumbre, una parte del dinero acabará allí. Si construir viviendas requiere una década entre planeamiento, permisos y ejecución, mientras adquirir una finca existente permite beneficiarse inmediatamente de la escasez, los incentivos vuelven a apuntar en la misma dirección.
Con el tiempo, esto puede transformar toda la economía. El dinero continúa moviéndose. Los activos se encarecen. Los balances patrimoniales crecen y sobre el papel se genera riqueza. Pero el precio más elevado de un piso de Barcelona no significa que Barcelona tenga más viviendas. Una empresa digital que aumenta las comisiones no ha creado necesariamente una tecnología mejor. Una red eléctrica congestionada puede generar rentas, pero no más electricidad.
Aquí es donde la diferencia entre una economía productiva y una extractiva deja de ser una abstracción académica. Una amplía la capacidad de la sociedad. La otra puede enriquecer a determinados propietarios de activos sin ampliarla.
El dilema que los decretos no pueden resolver por sí solos
Esto también ayuda a entender por qué la crisis de la vivienda parece resistirse a todas las soluciones rápidas. Regular los alquileres puede limitar subidas y proteger a los inquilinos que ya tienen acceso al mercado. Perseguir abusos es necesario. Evitar posiciones de dominio también lo es, pero ningún decreto puede convertir por sí mismo 100 viviendas en 120.
Al mismo tiempo, esperar que el mercado resuelva espontáneamente el problema tampoco es suficiente si el propio sistema hace más rentable competir por el patrimonio existente que crear uno nuevo.
La respuesta, por tanto, no puede consistir únicamente en decidir cuánto puede cobrar un propietario o cuántos inmuebles convierten a alguien en gran tenedor. También hay que preguntarse qué impide que el capital vaya hacia la construcción, qué parte de la escasez proviene de la regulación urbanística, de la falta de suelo disponible, de los costes financieros, de la lentitud administrativa o de la falta de vivienda pública.
Si solo intentamos repartir mejor una oferta insuficiente, el conflicto continuará existiendo. Puede cambiar quién soporta el coste, pero la escasez seguirá intacta.
Una sociedad se parece a aquello que recompensa
Ninguna economía moderna es puramente productiva ni puramente extractiva. Una vivienda puede ser al mismo tiempo un hogar, una inversión y una fuente legítima de renta. Una plataforma dominante puede continuar innovando. Una infraestructura privada puede generar beneficios y prestar un servicio esencial. La frontera no es absoluta.
Pero sí podemos observar hacia dónde se desplazan los incentivos. Si los mayores beneficios provienen cada vez más de poseer suelo, inmuebles, redes o posiciones dominantes, mientras crear nueva capacidad se vuelve lento, caro e incierto, la economía empieza a enviar un mensaje muy claro: es más rentable tener que hacer.
Y esta transformación tiene consecuencias profundas. Quienes ya poseen activos parten con ventaja. Los salarios pierden peso frente a las rentas patrimoniales. Las herencias adquieren más importancia y la movilidad social se reduce. Llega un momento en el que trabajar más o ser más productivo no garantiza poder acceder a los bienes que definen una vida económicamente estable.
Por eso el conflicto de la vivienda es mucho más que una batalla por el precio del alquiler. Es una discusión sobre el tipo de economía que queremos construir. Podemos dedicar el capital a disputarnos cada vez más caro lo que ya existe, o podemos orientarlo hacia construir lo que falta. Podemos premiar principalmente la propiedad de la escasez o hacer que crear nueva oferta vuelva a ser atractivo. Esta es la decisión de fondo.
Porque cuando una economía recompensa más controlar una casa escasa que construir una nueva, el problema ya no es solo inmobiliario. Es el propio modelo económico el que ha empezado a torcerse.
Diversifica, protege y da valor real a tus ahorros. En 11Onze te ayudamos a invertir con sensatez. Descubre el Oro Llavor en Preciosos 11Onze.

El mundo habla cada vez más de desdolarización. Los bancos centrales acumulan oro, China impulsa el yuan y los BRICS buscan alternativas a un sistema monetario dominado por Estados Unidos. ¿Pueden las stablecoins salvar la hegemonía del dólar?
Pero, mientras esta transformación avanza, otra revolución crece casi en sentido contrario. Las stablecoins, uno de los instrumentos que más rápidamente se extienden dentro de la economía digital, están abrumadoramente denominadas en dólares. La paradoja es evidente: si el mundo quiere depender menos del dólar, ¿por qué está digitalizando precisamente el dólar?
Dólares que no parecen dólares
Una stablecoin es, simplificando mucho, una representación digital de una moneda tradicional. USDT, de Tether, o USDC, de Circle, permiten tener una especie de dólar digital que circula por redes blockchain. No son billetes emitidos por la Reserva Federal ni depósitos bancarios convencionales, sino activos privados que intentan mantener una equivalencia estable con el dólar gracias a unas reservas que los respaldan.
Durante los primeros años de desarrollo del sector, estos activos quedaron estrechamente asociados a la compraventa de criptomonedas. Pero esta lectura empieza a quedarse corta. Según el Banco de Pagos Internacionales (BIS), el mercado mundial de stablecoins se situaba alrededor de los 315.000 millones de dólares a principios de abril de 2026. Sigue siendo una cantidad modesta comparada con el conjunto del sistema financiero mundial, pero hay un dato que resulta especialmente significativo: aproximadamente el 98% del valor de las stablecoins está denominado en dólares.
Esto significa que una tecnología nacida, en buena parte, con la promesa de construir un sistema financiero alternativo está contribuyendo a reproducir digitalmente el dominio de la moneda estadounidense. Y lo hace con una ventaja que el dólar tradicional nunca había tenido: la capacidad de circular globalmente por Internet sin necesidad de transportar efectivo ni de abrir necesariamente una cuenta bancaria en Estados Unidos.
La nueva dolarización llega por Internet
Este cambio puede parecer poco relevante desde Europa, donde el acceso al euro o al dólar es relativamente sencillo. La perspectiva cambia en economías con una inflación elevada, controles de capitales o monedas que pierden valor rápidamente. En estos países, acceder a un activo digital vinculado al dólar puede convertirse en una manera de proteger los ahorros o efectuar pagos internacionales.
Precisamente por eso el BIS advierte del riesgo de una “dolarización digital”. Una adopción generalizada de stablecoins denominadas en moneda extranjera podría reducir el uso de las monedas locales y, en consecuencia, limitar la capacidad de los bancos centrales para gestionar su propia política monetaria. No sería necesario que Washington impusiera el dólar. En determinadas economías, podrían ser los propios ciudadanos quienes lo adoptaran voluntariamente ante la debilidad de su moneda.
Aquí radica la gran diferencia respecto a la dolarización tradicional. Durante décadas, la expansión internacional del dólar ha necesitado bancos corresponsales, mercados financieros, efectivo y una compleja infraestructura de pagos. Las stablecoins pueden simplificar parte de este proceso y convertir una cartera digital en una nueva puerta de entrada al sistema del dólar. Esta posibilidad no ha pasado desapercibida en Washington.
Estados Unidos mueve ficha
En julio de 2025, Estados Unidos aprobó la GENIUS Act, que establece un marco federal para las stablecoins de pago. El Departamento del Tesoro continúa desarrollando su regulación, mientras la administración estadounidense presenta estos activos no solo como una innovación financiera, sino también como una oportunidad estratégica.
El secretario del Tesoro, Scott Bessent, ha defendido explícitamente que las stablecoins pueden ampliar el acceso internacional al dólar, reforzar su papel como moneda de reserva y, al mismo tiempo, aumentar la demanda de deuda pública estadounidense. La relación entre estos dos elementos es importante para entender por qué Washington ha pasado de mirar el fenómeno con recelo a intentar integrarlo dentro de su sistema financiero.
Los grandes emisores de stablecoins necesitan activos líquidos para sostener la promesa de que una unidad digital continuará valiendo un dólar. Entre estos activos están las letras del Tesoro estadounidense. Según datos del propio Departamento del Tesoro, Tether y Circle habían incrementado en unos 70.000 millones de dólares sus tenencias de letras del Tesoro desde 2022.
El mecanismo es sencillo: crece la demanda de stablecoins, los emisores necesitan más reservas y una parte de ese dinero acaba invertida en deuda pública de Estados Unidos. De este modo, un instrumento privado creado sobre redes blockchain puede acabar reforzando dos piezas fundamentales del poder financiero estadounidense: el uso internacional del dólar y el mercado de deuda de EE. UU.
Una paradoja en plena desdolarización
Todo esto ocurre mientras el peso del dólar en las reservas oficiales de los bancos centrales disminuye lentamente. Según los datos del Fondo Monetario Internacional, el dólar representaba el 56,7% de las reservas mundiales de divisas durante el segundo trimestre de 2026. Sigue siendo, con mucha diferencia, la principal moneda de reserva internacional, pero su peso se ha ido reduciendo respecto a décadas anteriores.
Es aquí donde la fotografía se vuelve más compleja. Si solo observamos las reservas de los bancos centrales, podemos concluir que el mundo avanza gradualmente hacia una menor dependencia del dólar. Pero si miramos qué está ocurriendo en las nuevas infraestructuras digitales, descubrimos un movimiento diferente: mientras algunos estados intentan diversificarse, una parte de la economía digital continúa escogiendo el dólar como unidad de referencia.
No es una contradicción menor. Significa que la desdolarización no avanza necesariamente de manera uniforme. El dólar puede perder peso en una parte del sistema y ganarlo en otra. De hecho, la propia Reserva Federal ha analizado cómo las stablecoins pueden ampliar el acceso mundial a la financiación denominada en dólares y contribuir a preservar su uso internacional.
Europa observa esta evolución con inquietud. El Banco Central Europeo ha advertido que la expansión de stablecoins denominadas en dólares puede aumentar la dependencia europea de infraestructuras financieras externas. No es casualidad que, paralelamente, la Unión Europea acelere el proyecto del euro digital y reclame más autonomía en los sistemas de pago.
Cuando el dinero cambia de forma
Durante buena parte del siglo XX, la hegemonía del dólar se construyó sobre Bretton Woods, el petróleo, Wall Street, el mercado de deuda estadounidense y una extensa red bancaria internacional. Ahora, la digitalización puede añadir una nueva capa a esta arquitectura. Esto no significa que las stablecoins tengan asegurado el futuro ni que sean equivalentes al dinero bancario tradicional. El BIS continúa advirtiendo de los riesgos de liquidez, de posibles fugas masivas y de los problemas que una adopción generalizada podría generar para la estabilidad financiera.
Pero la cuestión geopolítica va más allá de saber si USDT o USDC continuarán dominando este mercado. Lo que está en juego es si el dólar será capaz de adaptarse a una economía en la que el dinero circulará cada vez más por nuevas infraestructuras digitales. Y esto obliga a revisar una idea que parecía evidente. Quizás no sea suficiente con observar cuántos dólares acumulan los bancos centrales para determinar si la hegemonía estadounidense se está debilitando. También hay que mirar en qué moneda se están construyendo los nuevos circuitos financieros.
La desdolarización existe. Pero también existe una poderosa digitalización del dólar. Una tendencia erosiona parte del viejo orden monetario mientras la otra puede estar ayudándolo a adaptarse al nuevo. Por eso, después de observar el auge de las stablecoins, queda abierta una pregunta todavía más importante: ¿el dólar está perdiendo realmente su poder o simplemente está aprendiendo a ejercerlo de otra manera?
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
Francia tiembla. No es un terremoto visible, pero sí profundo: sus finanzas públicas se agrietan y las paredes del viejo edificio europeo comienzan a mostrar grietas parecidas. El país que durante décadas simbolizó la fuerza del continente, el motor cultural y político de la Unión, ha entrado en una crisis que va más allá de los números. La deuda es solamente el termómetro; el mal, sin embargo, es mucho más profundo.
Con una deuda que ya supera el 112% del PIB y un déficit persistente de más del 5%, Francia se ha convertido en el alumno retomado por Bruselas. La Comisión Europea ha abierto expediente por incumplimiento fiscal, mientras los mercados, impacientes, han subido la prima de riesgo francesa a los niveles más altos desde la crisis del 2012. Las cifras están claras, pero detrás de ellas late un mensaje que Europa todavía no quiere escuchar: su modelo de bienestar ya no es sostenible.
Durante décadas, Francia creyó que su riqueza era eterna. El estado del bienestar, nacido después de la Segunda Guerra Mundial como escudo social y símbolo de progreso, se convirtió en una estructura tan pesada que hoy es casi inamovible. El sector público representa más del 57% del PIB —el mayor porcentaje de la OCDE— y, sin embargo, el país crece menos que la media europea.
La burocracia, subvenciones y ayudas se han convertido en los pilares de una economía que vive anestesiada por la deuda. Según el INSEE, la productividad industrial ha caído un 8% en la última década, mientras los salarios reales se mantienen estancados y la factura fiscal aumenta. Francia es hoy una potencia agotada que trabaja como un país medio, pero gasta como si fuera un imperio.
Cuando el crédito sustituye a la confianza
En 2025, el gasto público francés supera los 1,6 billones de euros. Solo los intereses de la deuda cuestan más que el presupuesto del Ministerio de Defensa y del de Salud juntos. Pero París sigue pidiendo préstamos para mantener su maquinaria estatal. Patrick Artus, economista de Natixis, lo resumió sin tapujos: “Francia ya no puede financiar su nivel de vida a crédito”.
Sin embargo, el drama no es exclusivamente francés. Es europeo. Durante años, la Unión Europea ha confundido estabilidad con prosperidad. Impuso reglas fiscales para contener el gasto, pero al mismo tiempo permitió que el Banco Central Europeo inundara los mercados de liquidez. El resultado es una paradoja: gobiernos endeudados y mercados adictos a los tipos bajos. Cuando el BCE cierra el grifo, el espejismo se desvanece y aparece la realidad, mostrando un continente que vive por encima de su productividad.
El gigante cansado de la eurozona
El caso francés es algo más que una crisis nacional; es un aviso de colapso sistémico. Francia es la segunda economía de la eurozona, pero su pérdida de competitividad ha puesto en cuestión el equilibrio del proyecto europeo. Su industria, que fue el corazón de la producción continental, se ha deslocalizado. Sus jóvenes talentos emigran hacia Alemania o el norte de Europa. Su estado social, que había sido ejemplo de igualdad, es ahora un laberinto de ineficiencias.
Mientras, la Banque de France de que el coste de la deuda se comerá parte creciente de los ingresos fiscales hasta el 2030. Y en Bruselas, el debate ya no es si Francia incumplirá las reglas fiscales, sino cuántas excepciones más habrá que inventar para evitar reconocer la evidencia: ni Francia ni Europa pueden cumplirlas.
Un sistema sin soberanía
Cuando Francia entró en el euro, renunció a su arma más poderosa: la capacidad de devaluar y crear moneda. Hoy, París no puede ajustar su economía sin pasar por la lupa de Fráncfort. El Banco Central Europeo dicta el ritmo y los gobiernos bailan a su compás.
Esta pérdida de soberanía es el gran tabú europeo. Los Estados han quedado reducidos a gestores de su propio endeudamiento. Si quieren crecer, deben gastar; si gastan, Bruselas les sanciona. Es un círculo vicioso. Cada recorte reduce el consumo y los ingresos fiscales y cada estímulo genera más déficit. Lo que antes era un instrumento de cooperación es ahora una camisa de fuerza.
Mario Draghi, que salvó al euro en el 2012, lo advirtió recientemente: “Europa ha creado una unión monetaria sin una verdadera unión económica.” Y Francia, el país que imaginó la moneda única como herramienta de poder continental, es hoy la víctima más visible.
El reflejo europeo
El mal francés tiene los mismos síntomas que el americano: deuda, polarización política y dependencia de la banca central. Al otro lado del Atlántico, Washington imprime dinero para pagar a sus soldados. En Europa, París se endeuda para mantener su estado social. Son dos estrategias distintas para sostener el mismo modelo: un sistema económico que promete más de lo que puede dar.
Francia no es, pues, un caso aislado. Es el sismógrafo del que vendrá. Si Francia se tambalea, la eurozona tiembla. Su prima de riesgo supera los 80 puntos básicos, Fitch y Moody’s amenazan con rebajas de calificación y los fondos de inversión reducen exposición a la deuda europea. El escenario recuerda los días previos a la crisis del 2010, cuando nadie quería admitir que la casa empezaba a quemar.
Un continente frente a su propio espejo
Europa se encuentra, de nuevo, ante su mayor contradicción: querer ser una potencia económica sin poder político real. Sus instituciones pueden multar a Francia, pero no pueden rescatarla sin poner en riesgo todo el sistema. Sus economías son interdependientes y sus gobiernos, prisioneros del voto a corto plazo.
El resultado es una sensación de agotamiento general. En París, las protestas por la reforma de las pensiones simbolizan ese profundo malestar que muestras una sociedad que quiere conservar derechos que ya no puede financiar. No es un problema moral, sino estructural. Francia, como el resto de Europa, vive entre la nostalgia de su pasado y el miedo a su futuro.
La agonía del modelo europeo
En última instancia, el problema no es la deuda, sino la falta de visión. El modelo europeo se ha construido sobre la idea de que la integración económica conllevaría prosperidad automática. Pero sin innovación, productividad ni soberanía, el proyecto se desgasta. Francia es su reflejo más dramático: demasiado grande para caer, demasiado endeudada para crecer.
Si no se replantean las bases del sistema —una política fiscal común, una reindustrialización real, una banca central al servicio de los ciudadanos—, Europa se condenará a una lenta decadencia.
Francia es hoy la voz que tiembla, pero detrás de ella se oye el murmullo de un continente entero. Los números pueden maquillarse; la realidad, no. El euro nació para unir, pero también ha encadenado. Y mientras los dirigentes europeos debaten sobre décimas de déficit, el reloj de la deuda sigue avanzando, como una bomba de precisión. Europa no se hunde de repente; se agota lentamente. Y Francia, en la cuerda floja, es su presagio más claro.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Imaginemos dos grandes fortunas. Una pasa de padres a hijos desde hace cuatro o cinco generaciones. La otra todavía no existía cuando su fundador empezó a trabajar. Ambas pueden valer miles de millones, pero explican dos maneras diferentes de entender la riqueza.
Durante siglos, Europa ha acumulado grandes patrimonios familiares. Estados Unidos, sin estar exento de dinastías, ha construido buena parte de su relato económico alrededor del emprendedor que crea una fortuna. ¿La diferencia es cultural o son los propios sistemas económicos los que nos enseñan a conservar o a arriesgar?
Sam Altman, fundador de OpenAI y una de las figuras más representativas de la nueva economía estadounidense, ha reflexionado sobre esta cuestión. En un texto publicado en 2017, titulado “American Equity”, advertía que los países que concentran la riqueza en un número reducido de familias tienden a obtener peores resultados a largo plazo. Su propuesta iba mucho más allá del emprendimiento y defendía distribuir mejor los beneficios del crecimiento, pero ponía sobre la mesa una cuestión interesante: ¿qué ocurre cuando la riqueza deja de circular y queda concentrada durante generaciones?
La pregunta, por tanto, no es si los estadounidenses son emprendedores y los europeos herederos. Los hay de ambos tipos a ambos lados del Atlántico. La cuestión interesante es otra: ¿por qué Estados Unidos ha sido mucho más eficiente durante las últimas décadas a la hora de convertir ideas, empresas y riesgo en nuevas grandes fortunas?
Cuando la riqueza europea tenía tierras, apellido y herederos
Para entender esta diferencia debemos empezar mucho antes de Silicon Valley. Durante siglos, en Europa, ser rico significaba sobre todo poseer tierras. La tierra generaba rentas, alimentos y poder político. Las grandes familias aristocráticas protegían el patrimonio mediante herencias, matrimonios y mecanismos jurídicos destinados a evitar su fragmentación. El objetivo principal no era multiplicarlo asumiendo grandes riesgos, sino conservarlo para que llegara a la siguiente generación.
La Revolución Industrial empezó a romper este modelo. La fábrica disputó a la tierra el papel de gran generador de riqueza y apareció una nueva clase empresarial. Pero muchas de aquellas fortunas industriales también se convirtieron, con el tiempo, en patrimonios familiares. Todavía hoy podemos observar esta continuidad en algunas de las empresas europeas más conocidas. Detrás de BMW sigue teniendo un peso determinante la familia Quandt; Hermès mantiene una fuerte vinculación con los descendientes del fundador, y una parte significativa de L’Oréal sigue asociada a la familia Bettencourt Meyers.
Esto no significa que sean empresas inmovilistas. Muchas han innovado, crecido y creado miles de puestos de trabajo. Pero ejemplifican una característica de la riqueza europea: una parte importante del gran capital ha tenido tiempo para convertirse en capital multigeneracional.
Y hoy esta transmisión sigue acelerándose. Según el Billionaire Ambitions Report 2025 de UBS, solo durante ese año 91 herederos recibieron 297.800 millones de dólares, la cifra más elevada registrada por el informe. Europa occidental fue el epicentro: 48 herederos recibieron 149.500 millones, más del doble de los 86.500 millones heredados en América del Norte. Al otro lado del Atlántico, mientras tanto, se había ido construyendo un relato diferente.
De Carnegie a Jobs: la invención del self-made man
Andrew Carnegie llegó a Estados Unidos desde Escocia cuando era un niño y acabaría construyendo uno de los grandes imperios siderúrgicos del siglo XIX. Henry Ford, hijo de una familia de granjeros de Michigan, transformó la fabricación de automóviles. Un siglo después, Steve Jobs cofundó Apple y Jeff Bezos convirtió una librería en línea llamada Amazon en una de las empresas más grandes del planeta.
Sus historias son muy diferentes y sería ingenuo afirmar que todos los grandes empresarios estadounidenses empezaron literalmente de cero. La educación, los contactos, el acceso al crédito o una familia capaz de absorber el riesgo de un fracaso también son formas de capital. Pero estos nombres alimentaron una idea profundamente arraigada en el imaginario estadounidense: la fortuna no solo se recibe; también se puede construir.
Primero fueron el ferrocarril, el acero y el petróleo. Después el automóvil y el consumo de masas. Más tarde los ordenadores, Internet y las plataformas digitales. Cada gran revolución tecnológica estadounidense ha creado una nueva generación de empresas y, con ellas, nuevas fortunas. La dimensión del fenómeno es difícil de ignorar. UBS calcula que el 74% de los 924 multimillonarios que había en Estados Unidos en 2025 habían creado su propia fortuna.
Mario Draghi resumió la diferencia con Europa con un dato todavía más contundente. Cuando presentó su informe sobre competitividad europea, señaló que ninguna empresa de la UE creada desde cero durante los cincuenta años anteriores había superado los 100.000 millones de euros de capitalización, mientras que en Estados Unidos seis empresas creadas durante ese mismo periodo habían superado el billón de euros. No es que Europa haya dejado de tener emprendedores. El problema parece aparecer cuando estos intentan convertir una buena empresa en un gigante mundial.
De Zara a Spotify: Europa también sabe crear fortunas
Amancio Ortega es probablemente el mejor contraejemplo a cualquier caricatura de una Europa dominada por los herederos. Inició su actividad textil en 1963, creó Confecciones Goa en 1972 y tres años después fundó Zara. Aquel negocio acabaría convirtiéndose en Inditex, uno de los grandes grupos textiles mundiales. Y no es un caso aislado.
Quizás el nombre de Daniel Ek no sea tan reconocido como el de Mark Zuckerberg, pero casi todo el mundo conoce la empresa que fundó: Spotify. Ek ya había creado una empresa de publicidad digital antes de fundar Spotify en 2006 junto con Martin Lorentzon.
Aquí tenemos una comparación interesante. Spotify y Facebook nacieron con solo dos años de diferencia. Daniel Ek y Mark Zuckerberg pertenecen prácticamente a la misma generación y ambos crearon productos digitales capaces de llegar a cientos de millones de personas. Pero Facebook acabaría convirtiéndose en Meta y en una de las corporaciones tecnológicas más grandes del mundo. Spotify es un éxito empresarial europeo extraordinario, pero juega en otra escala.
También podemos mirar hacia las finanzas. El nombre de Nik Storonsky es menos conocido que el de Jeff Bezos, pero millones de europeos conocen Revolut, la empresa que cofundó con Vlad Yatsenko en 2015. Ortega, Ek o Storonsky demuestran que Europa no tiene un problema de ausencia de emprendedores. Para entender la diferencia debemos mirar qué ocurre después de que una empresa haya nacido.
Tener una idea es una cosa. Convertirla en un imperio, otra
Imaginemos dos emprendedores con una empresa tecnológica prometedora. Uno trabaja en Barcelona; el otro, en San Francisco. Ambos necesitan cinco millones para empezar. Después cincuenta. Más adelante, doscientos. Es en este momento cuando la geografía empieza a importar.
Según el Banco Central Europeo, los fondos de capital riesgo ubicados en Estados Unidos acumulan aproximadamente 930.000 millones de euros, frente a unos 150.000 millones en la Unión Europea. Es decir, el mercado estadounidense es unas seis veces mayor. Y la diferencia es especialmente importante en las fases avanzadas, cuando una empresa necesita grandes cantidades de capital para dar el salto de una start-up prometedora a una multinacional. Esto cambia la partida.
Una empresa puede nacer con una buena idea y unos cuantos ingenieros. Pero construir fábricas, entrar en cincuenta países, contratar a miles de trabajadores o competir con multinacionales requiere capital. Aquí aparece una de las diferencias esenciales entre ambos modelos: Europa es capaz de crear empresas; Estados Unidos ha construido una maquinaria extraordinariamente potente para hacerlas crecer. No es solo una cuestión de dinero. También intervienen la profundidad de los mercados financieros, la fragmentación regulatoria europea, la dimensión del mercado interior y la capacidad de los inversores para asumir riesgos elevados.
Draghi lo explicaba con otro dato revelador: entre 2008 y 2021, cerca del 30% de los unicornios fundados en Europa trasladaron su sede al extranjero, principalmente a Estados Unidos. El talento había nacido aquí. La empresa también. Pero el capital necesario para dar el siguiente salto a menudo estaba al otro lado del Atlántico. Esto obliga a reinterpretar la supuesta diferencia de mentalidad. Quizás Europa no tenga menos personas dispuestas a arriesgar. Quizás tenga un sistema que les hace más difícil seguir arriesgando cuando llega el momento de crecer.
Cuando el nuevo rico se convierte en viejo rico
Pero la historia tiene un giro interesante. Toda fortuna creada desde cero puede acabar convertida en una fortuna heredada. Walmart es probablemente uno de los ejemplos más claros. Sam Walton construyó el negocio que acabaría convirtiéndose en el gigante mundial de la distribución. Décadas después de su muerte, las estructuras vinculadas a la familia Walton siguen controlando una parte enorme de la compañía. En 2025, Walmart informaba de que aproximadamente el 45% de sus acciones estaban en manos de entidades relacionadas con la familia del fundador y de que miembros de tres generaciones de los Walton habían formado parte del consejo de administración. Es difícil encontrar una metáfora mejor.
Una de las grandes fortunas creadas por un emprendedor estadounidense se ha convertido, con el paso del tiempo, en una enorme fortuna familiar transmitida entre generaciones. El fenómeno se extenderá mucho más durante los próximos años. UBS calcula que los actuales multimillonarios estadounidenses transferirán unos 2,8 billones de dólares a sus herederos durante los próximos quince años. El capitalismo estadounidense que durante décadas ha producido new money está fabricando también su propio old money. Y aquí Europa y Estados Unidos vuelven a encontrarse.
¿Mentalidad o sistema?
Es tentador pensar que los estadounidenses son culturalmente más emprendedores y los europeos más conservadores. Pero esta explicación es demasiado fácil. Una sociedad también aprende qué significa asumir riesgos a través de sus instituciones. Si existen inversores dispuestos a financiar una idea aunque pueda fracasar, asumir riesgos resulta más fácil. Si una empresa puede acceder rápidamente a un mercado continental homogéneo, crecer es más sencillo. Si los mercados de capitales pueden proporcionar cientos de millones cuando llega el momento de escalar, el emprendedor no necesita vender la empresa antes de tiempo o buscar el capital fuera.
Cuando estas condiciones no existen, conservar patrimonio puede ser una decisión perfectamente racional. Quizás, por tanto, la mentalidad no solo crea el sistema. El sistema también acaba creando la mentalidad.
Esto nos devuelve a la reflexión de Sam Altman. Él mismo ha advertido que la concentración de riqueza en pocas manos puede convertirse en un problema y que la automatización puede acentuar esta tendencia si los beneficios del crecimiento no llegan al conjunto de la sociedad. Crear fortunas, por tanto, no es necesariamente sinónimo de crear prosperidad compartida. Pero una economía que deja de generar nuevas empresas también corre el riesgo de depender cada vez más de las fortunas, las empresas y los sectores que creó en el pasado.
La fortuna más importante es la que todavía no existe
Europa no necesita más multimillonarios para ser una economía mejor. Necesita que una buena idea tenga posibilidades reales de convertirse en una gran empresa en Barcelona, París o Berlín sin tener que marcharse a San Francisco para encontrar el capital necesario.
Amancio Ortega, Daniel Ek o Nik Storonsky demuestran que el emprendimiento no es patrimonio estadounidense. Los Walton demuestran, al mismo tiempo, que la herencia tampoco es patrimonio europeo. Por eso, la cuestión decisiva no es si una sociedad tiene muchos ricos. Ni siquiera si esos ricos han heredado o creado su fortuna. La pregunta es otra: cuando aparezca la próxima gran idea, ¿encontrará capital para crecer o tendrá que marcharse para encontrarlo?
Europa dispone de ahorro, talento, universidades, investigadores y emprendedores. El reto es conseguir que este enorme patrimonio no sirva únicamente para proteger la riqueza creada en el pasado, sino también para financiar la que todavía no existe.
Porque administrar bien una fortuna es importante. Pero una economía que solo conserva acaba viviendo de lo que construyeron las generaciones anteriores. Y quizás sea aquí, más que en una supuesta diferencia de carácter entre europeos y estadounidenses, donde se decide quién administrará la riqueza del pasado y quién creará la del futuro.
En La Plaça de 11Onze seguimos analizando las grandes transformaciones económicas que explican cómo se crea, se conserva y se transmite la riqueza. Porque entender el dinero también significa entender las estructuras que deciden quién puede arriesgar, quién puede crecer y quién acaba convirtiendo una idea en patrimonio.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
La inflación ha vuelto a situarse en el centro del debate económico global. Aunque en Estados Unidos los precios han empezado a moderarse con fuerza, en Europa la desaceleración es mucho más lenta y desigual. ¿Qué factores explican esta diferencia? ¿Es solo cuestión de política monetaria o existen elementos estructurales más profundos que mantienen a la Europa atrapada en la persistencia inflacionista?
La inflación no es un fenómeno nuevo, pero su gestión depende de las instituciones y de la historia de cada región. En Estados Unidos, la Reserva Federal (Fed) ha actuado de forma contundente y rápida: incrementos agresivos de los tipos de interés y una comunicación clara para reforzar la credibilidad. En Europa, en cambio, el Banco Central Europeo (BCE) ha tenido que maniobrar con mayor lentitud y cautela, porque gobierna una unión monetaria con economías muy diversas: Alemania no es España, ni Italia es Finlandia.
Además, el Viejo Continente ha arrastrado durante décadas una fuerte dependencia energética del exterior, especialmente del gas ruso, que se ha convertido en el talón de Aquiles de su estabilidad de precios.
Los factores económicos clave
- La energía como motor inflacionario europeo. Según datos de Eurostat, la energía llegó a explicar hasta un 40% de la inflación en la zona euro en 2022. La guerra de Ucrania y las sanciones a Rusia dispararon el coste del gas y la electricidad, lo que se trasladó a toda la cadena productiva. En Estados Unidos, en cambio, la independencia energética gracias al fracking y al petróleo doméstico ha amortiguado el impacto.
- Mercado laboral y salarios. En Estados Unidos, el mercado laboral es más flexible y los salarios se ajustan rápidamente a las expectativas. Esto genera un “efecto choque” inicial más alto, pero después los precios tienden a estabilizarse. En Europa, la negociación colectiva y los contratos a largo plazo han hecho que los salarios se hayan revisado con retraso, manteniendo viva la inflación subyacente. Según la OCDE, el crecimiento salarial real en Europa se concentra sobre todo en los últimos dos años, lo que ha prolongado la presión inflacionista.
- Política fiscal. El gobierno de Estados Unidos aplicó fuertes ayudas durante la pandemia, pero después las redujo con rapidez. En Europa muchos estados han mantenido subsidios y ayudas (bonificaciones a la gasolina, subsidios a la energía, IVA reducido en algunos productos). Este apoyo, aunque necesario para proteger a familias y empresas, ha acabado alimentando la persistencia de los precios.
- Diferencias en política monetaria. La Fed empezó a subir tipos en marzo de 2022 y en pocos meses ya había superado el 4%. El BCE, en cambio, no inició las subidas hasta el verano del mismo año y de forma más paulatina. La consecuencia: la inflación en Estados Unidos ha caído por debajo del 3% a mediados de 2024, mientras que la zona euro todavía se mantiene en torno al 4-5% en muchos países (ECB).

Estos datos muestran que la distancia no es solo temporal sino estructural.
Un impacto social y político diferente
La persistencia de la inflación en Europa no es únicamente un problema económico: es también político y social. Los consumidores ven cómo la cesta de la compra sigue siendo mucho más cara que hace tres años, a pesar de las promesas de moderación. Este malestar alimenta el descontento y, en muchos países, refuerza los discursos populistas.
En Estados Unidos, en cambio, la narrativa oficial ha podido capitalizar la rapidez de la Fed, mostrando cierta recuperación de confianza en el sistema económico.
Europa frente al espejo
La inflación persistente en Europa es el reflejo de una debilidad estructural: dependencia energética, rigidez laboral y carencia de agilidad institucional. El BCE ha mejorado su ritmo, pero la verdadera pregunta es si la Unión Europea está dispuesta a realizar los cambios de fondo que necesitan sus economías.
La lección que nos llega desde Estados Unidos es clara: la rapidez y la contundencia pueden ser dolorosas al principio, pero evitan un sufrimiento más largo. Europa, atrapada entre la prudencia y la complejidad, todavía busca su salida.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


Detrás las guerras hay intereses económicos y, por mucho que resulte obvio y doloroso decirlo, los conflictos actuales no son una excepción. Más allá de las religiones o los odios viscerales siempre está la economía. En conversación con James Sène, presidente de 11Onze, analizamos el contexto geopolítico y sus consecuencias.
La guerra de Israel a Palestina hace días que ha entrado en una fase de una virulencia inaudita que está estremeciendo el mundo. Mientras los medios y las redes compiten en crudeza y dolor, las derivadas geopolíticas del conflicto se mantienen en un segundo plano. Pero el presidente de los Estados Unidos, Joe Biden, dejó muy clara su visión economicista del conflicto cuando se dirigió a la nación desde el despacho oval para pedir al Congreso una aportación económica extraordinaria.
El presidente norteamericano, más allá de la retórica épica del autootorgado papel de los Estados Unidos en el mundo, aseguró que destinar dinero para apoyar a Israel y Ucrania sería “una inversión que generará dividendos durante décadas”. Hablar de inversión en plena crisis humanitaria parece frívolo, y lo es, pero las guerras son negocios y el negocio va bien.
Pero, ¿qué se juegan los Estados Unidos y la economía mundial en este conflicto? ¿Por qué la primera potencia mundial, en un momento de endeudamiento récord, decide seguirse endeudando para “invertir” en conflictos?
Para analizar la situación geopolítica internacional y entender los vínculos económicos para todos nosotros, Toni Mata conversación con el presidente de 11Onze, James Sène.

Protégete de las crisis económicas con el valor refugio por excelencia: el oro. Si quieres que tus ahorros tengan valor el día de mañana, Oro Patrimonio.
Cada vez más economistas advierten de un colapso financiero inminente. Pero, ¿qué hay detrás de este relato del miedo? Más allá de los datos macroeconómicos, el verdadero riesgo podría ser la reacción humana: la desconfianza, la huida masiva de activos y la profecía autocumplida. Cuando el mercado cree que todo se hunde, a menudo es entonces cuando realmente cae.
Vivimos en una economía que se mueve tanto por datos como por emociones. Los indicadores son importantes, pero la confianza —o su ausencia— es el verdadero motor. Cuando un economista mediático anuncia una crisis inminente, no solo informa: condiciona el comportamiento de los inversores, de los consumidores e incluso de los gobiernos. La economía, al fin y al cabo, es un organismo vivo que reacciona al relato dominante. Si el relato es de miedo, el miedo se convierte en política monetaria, en huida hacia refugios como el oro y, finalmente, en realidad económica. Es la profecía autocumplida.
Este mecanismo es cada vez más evidente en la era digital. Los rumores sobre un “colapso de 2026”, la acumulación de oro por parte de los bancos centrales o el temor al hundimiento del dólar no solo reflejan datos: los crean. Los mercados actuales son espacios de percepción colectiva, donde la economía se juega tanto en los gráficos como en los titulares de las redes sociales. En este escenario, la narrativa es un arma económica capaz de mover capitales, redibujar expectativas y transformar el miedo en movimiento de mercado.
El miedo como estrategia de poder
La historia económica muestra que las crisis no son solo consecuencia de excesos financieros, sino también de estrategias de control.
Después de 1929, el pánico permitió reestructurar Wall Street. Después de 2008, el pánico legitimó rescates bancarios masivos. Y hoy, ante una crisis de deuda global, el pánico puede justificar nuevas formas de control financiero, como las monedas digitales estatales (CBDC), que prometen seguridad, pero limitan libertades individuales.
El miedo no es solo una emoción: es una herramienta de gobernanza económica. Los bancos centrales lo saben y lo utilizan para dirigir los flujos de capital. Cuando el miedo se convierte en política monetaria, la democracia financiera entra en recesión.
El papel del oro y la confianza perdida
Es cierto que el oro, como se ha explicado en múltiples artículos de La Plaça, es un refugio histórico. Pero el motivo por el que hoy bate récords no es solo económico, sino que antropológico: representa la confianza perdida en los sistemas modernos. Sin embargo, si la compra masiva de oro responde más al pánico que a la estrategia, puede generar una nueva burbuja —una “burbuja de confianza”—. Cuanta más gente huye del sistema, más inestable se vuelve el sistema.
Por eso, más allá de acumular oro por miedo al futuro, también hay que aprender a gestionar el pánico. Invertir con criterio, diversificar con conocimiento y entender que la confianza es un activo tan valioso como el propio oro.
La educación financiera como vacuna
En 11Onze lo hemos dicho muchas veces: sin educación financiera somos vulnerables. Las predicciones de colapso funcionan porque muchos ciudadanos no entienden cómo se articulan los ciclos económicos.
Educarnos en finanzas es la mejor manera de inmunizarnos contra el pánico colectivo. Cuanto más entendemos los mecanismos del mercado —cómo se crean las deudas soberanas, cómo se mueven los capitales, cómo se fijan los tipos de interés—, menos poder tendrá el miedo para condicionar nuestras decisiones. Quizás el verdadero colapso no será económico, sino cognitivo, cuando una sociedad reacciona antes de comprender.
Las crisis siempre llegan, pero también pasan. Lo que define la madurez de una comunidad financiera es cómo se prepara, no cómo se asusta. El pánico genera volatilidad; el conocimiento genera estabilidad. Y en este equilibrio está la clave para preservar la libertad económica que todos necesitamos.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Si quieres profundizar en este tema, te recomendamos:
 Economía
Ante la crisis que viene, diversifica el ahorro
4min lecturaEl reconocido economista Robert Kiyosaki ha pronosticado...


En un entorno financiero cada vez más imprevisible, saber qué hacen los grandes inversores puede marcar la diferencia entre reaccionar tarde o anticiparse. Dos indicadores poco conocidos —el DIX y el GEX— nos ayudan a leer ese movimiento subterráneo. No hace falta ser analista de Wall Street para entenderlos: solo mirar el mercado con ojos de observador.
Cuando miras el precio de una acción o de un índice, solo ves la punta del iceberg. Bajo la superficie, hay miles de operaciones institucionales que no pasan por el mercado público. Los grandes fondos, bancos y aseguradoras operan a menudo en espacios llamados “dark pools” —literalmente “piscinas oscuras”— donde pueden comprar o vender grandes volúmenes sin que el mercado lo perciba de inmediato.
Estos espacios paralelos evitan movimientos bruscos de precios, pero también son una ventana al verdadero sentimiento institucional: ahí es donde los grandes mueven ficha antes de que el resto vea nada.
Para medir lo que ocurre allí, la empresa SqueezeMetrics creó el DIX o Dark Index. Este indicador muestra si, dentro de esos mercados opacos, las instituciones están comprando o vendiendo.
El DIX: la huella de los grandes en la oscuridad
Imagina que vas a un supermercado. En la zona pública, la gente compra con normalidad. Pero al fondo hay una puerta por donde salen carritos llenos: es la zona de los compradores grandes. El DIX nos dice si esos carritos salen cargados o vacíos. Así, cuando:
- El DIX es alto (por encima del 45%), significa que hay compras netas institucionales. Es decir, los grandes acumulan acciones de forma silenciosa. Suele ser una señal de optimismo: compran ahora lo que creen que valdrá más mañana.
- En cambio, un DIX bajo (por debajo del 40%) indica ventas netas. Los grandes reducen posiciones o recogen beneficios, a menudo antes de una corrección.
Este indicador no nos dice “cuándo” subirá o bajará el mercado, pero sí “quién” se está moviendo y en qué dirección. Cuando entra dinero institucional, el mercado suele subir en las semanas siguientes. Cuando sale, suele ser preludio de turbulencias.
El GEX: la temperatura de la volatilidad
Si el DIX nos habla del “qué”, el GEX o Gamma Exposure nos habla del “cómo”. En este caso, nos fijamos en los market makers, los intermediarios que dan liquidez al mercado de opciones, especialmente sobre el índice S&P 500.
Estos profesionales utilizan una técnica llamada delta hedging para cubrir riesgos. Según el volumen de opciones de compra o venta en circulación, ajustan sus posiciones. El GEX mide hasta qué punto esos ajustes pueden amortiguar o amplificar los movimientos del mercado. De este modo:
- un GEX alto indica estabilidad. Los market makers actúan como cojines, suavizando la volatilidad.
- un GEX bajo o negativo refleja tensión. Sus ajustes amplifican cada movimiento y el mercado se vuelve más nervioso, como una cuerda tensa que puede romperse por cualquier noticia.
En palabras simples: el GEX es el termómetro emocional del mercado. Si sube, hay calma. Si baja, hay miedo.
Cuando unimos el DIX y el GEX: una brújula institucional
Ningún indicador es perfecto por sí solo, pero juntos ofrecen una visión mucho más completa. El DIX nos dice qué hacen los grandes capitales institucionales, es decir, el dinero gestionado por fondos, aseguradoras, bancos o fondos de pensiones, que mueven volúmenes muy superiores a los de los inversores particulares. El GEX, en cambio, nos muestra cómo puede reaccionar el mercado ante esos movimientos. Por ejemplo, esta es la lectura combinada que hacen muchos gestores profesionales:
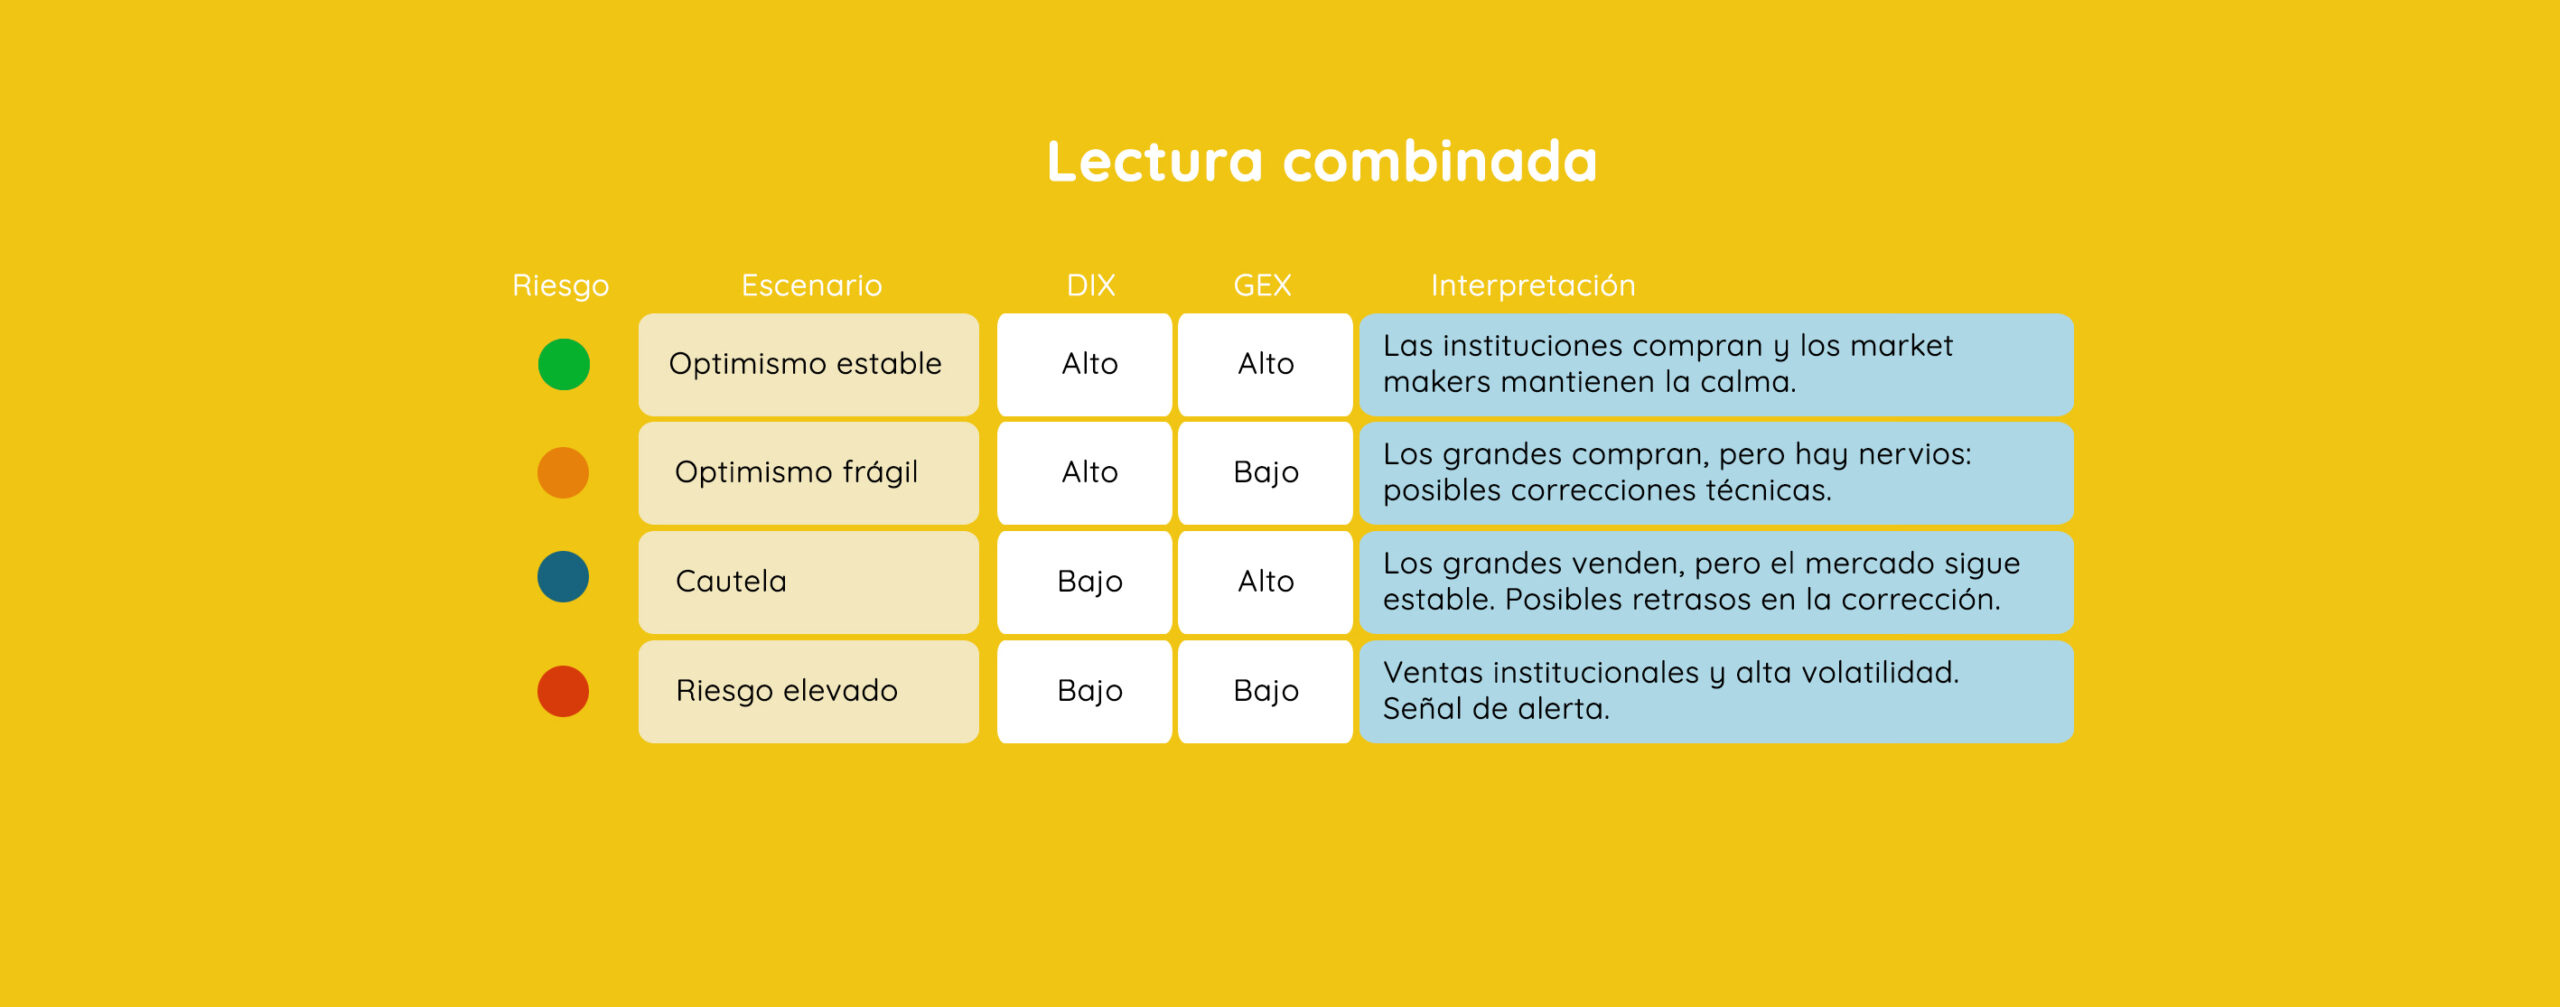
No hace falta adivinar el futuro, solo hace falta interpretar el presente con contexto.
Un ejemplo real: marzo de 2020
Durante las primeras semanas de la pandemia, el DIX cayó en picado mientras el GEX se volvía negativo. Las instituciones vendían, los market makers amplificaban los movimientos y el resultado fue una de las caídas más rápidas de la historia de las bolsas.
Cuando, a finales de marzo, el DIX empezó a subir mientras el GEX recuperaba terreno, el mercado inició su espectacular rebote. Esta combinación anticipó, con unos días de ventaja, el cambio de tendencia que muchos inversores particulares no vieron hasta mucho más tarde. Puede que no tengas un equipo de análisis ni un algoritmo de seguimiento de flujos institucionales, pero comprender cómo funcionan estos indicadores te ayuda a interpretar mejor las emociones del mercado.
Saber cuándo entra o sale el “dinero inteligente” es como tener un mapa meteorológico: no evita la tormenta, pero te ayuda a decidir si salir con paraguas.
Este concepto se refiere a los grandes inversores profesionales —bancos, fondos de cobertura, aseguradoras o instituciones públicas— que disponen de información, herramientas y capacidad de análisis muy superiores a las de un inversor particular. A menudo son los primeros en detectar cambios de ciclo económico o movimientos de mercado, y sus flujos de capital pueden anticipar lo que después hará el resto.
Por eso, seguir la pista del dinero inteligente no es un intento de imitarlos, sino una forma de interpretar el sentimiento real del mercado. Si esas instituciones acumulan posiciones en silencio, probablemente esperan tiempos mejores. Si reducen exposición, quizá se acerca una tormenta. El reto no es adivinar el futuro, sino leer las señales que dejan quienes mueven el capital más influyente.
Además, el DIX y el GEX nos recuerdan una lección fundamental que los mercados no se mueven solo por datos o noticias, sino por el comportamiento colectivo de inversores, instituciones e intermediarios. Y entender ese comportamiento es clave para invertir con cabeza y no con corazón.
Saber mirar detrás del telón del mercado
El mundo financiero a menudo parece una partida de ajedrez jugada entre gigantes. Pero incluso los jugadores pequeños pueden observar el tablero y entender los movimientos. Por ello, los Indicadores como el DIX y el GEX nos permiten ver la dinámica institucional oculta, lo que no aparece en los titulares, pero sí mueve los precios.
No son herramientas mágicas ni sirven para hacer trading instantáneo, pero sí para interpretar tendencias y calibrar el riesgo. Si aprendemos a utilizarlos, podemos actuar con más criterio y menos emoción —y eso, en finanzas, marca una gran diferencia.
Los mercados no premian al que adivina, sino al que entiende. El DIX y el GEX no son bolas de cristal, pero sí ventanas que permiten entrever lo que ocurre detrás del telón de los grandes capitales. Aprender a leerlos es aprender a leer el comportamiento humano en su forma más pura: miedo, codicia y confianza.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.