La guerra pels diners: per on cirulen els diners?
En els dos primers capítols de La guerra pels diners hem vist com les stablecoins poden donar una nova vida digital al dòlar i com la desdolarització està transformant, però encara no substituint, l’ordre monetari mundial. Ara falta una última peça, que potser serà la més important: Qui controla les canonades per on circulen els diners?
Perquè tenir una moneda pròpia serveix de poc si per moure-la depens de xarxes, bancs, empreses o infraestructures controlades des de fora. En el sistema financer del segle XXI, qui controla les canonades per on circulen els diners també controla una part del poder que aquests diners representen.
Quan pagar deixa de ser un acte neutral
Quan paguem un cafè amb una targeta o enviem diners a l’estranger, el gest sembla gairebé instantani. Premem un botó, acostem el mòbil al terminal i la transacció s’ha acabat. Però darrere d’aquests segons hi ha una arquitectura financera enorme. Bancs, processadors de pagaments, xarxes de targetes, sistemes de compensació i liquidació i plataformes de missatgeria financera fan possible que els diners arribin d’un punt a un altre. És una infraestructura gairebé invisible per al ciutadà, però essencial per al funcionament de l’economia. I aquesta infraestructura no és neutral.
Un dels exemples més coneguts és SWIFT, la xarxa de missatgeria financera que connecta milers d’institucions arreu del món. SWIFT no és un banc ni mou físicament els diners: permet que les entitats financeres s’enviïn instruccions de pagament de manera estandarditzada i segura. És, simplificant molt, una mena de sistema de missatgeria del sistema bancari internacional.
Durant dècades, aquesta arquitectura va ser vista principalment com una infraestructura tècnica. La geopolítica ha demostrat que també pot convertir-se en una eina de pressió.
Després de la invasió d’Ucraïna, diversos bancs russos van ser expulsats de SWIFT dins del paquet de sancions occidentals. Posteriorment, la Unió Europea ha continuat ampliant les restriccions sobre entitats financeres russes i sobre els mecanismes utilitzats per esquivar-les.
El missatge per a qualsevol potència rival d’Occident és evident: poder participar en el sistema financer mundial i poder utilitzar-lo sense interferències no són necessàriament la mateixa cosa.
La infraestructura també és sobirania
Aquest problema no afecta només Rússia o la Xina. Europa també comença a plantejar-se fins a quin punt controla realment la seva pròpia infraestructura financera. El Banc Central Europeu ho ha expressat amb una claredat poc habitual. Aproximadament dos terços de les transaccions amb targeta de la zona euro estan subjectes a les regles de companyies no europees i una majoria de països de l’euro depenen fortament dels sistemes internacionals per als pagaments quotidians. Això significa que podem pagar en euros, però una part important de la infraestructura que fa possible el pagament no està sota control europeu. És una diferència fonamental.
Imaginem una ciutat que disposa de tota l’aigua que necessita, però les canonades que la distribueixen pertanyen a una empresa situada en un altre país. Formalment, l’aigua continua sent seva. A la pràctica, però, la capacitat d’utilitzar-la depèn també de qui controla les canonades. Doncs, amb els diners passa una cosa semblant.
Per això el BCE ja parla dels sistemes de pagament com una infraestructura crítica, comparable a l’energia, les telecomunicacions o el transport. No es tracta només de pagar més o menys comissions. Es tracta de garantir que una economia pugui continuar funcionant fins i tot en un context de conflicte, sancions o ruptura política amb un aliat.
La batalla per construir xarxes pròpies
La resta del món també ho ha entès. La Xina fa anys que desenvolupa el seu propi sistema de pagaments transfronterers, el CIPS, mentre Rússia ha impulsat alternatives després de les sancions occidentals. Paral·lelament, diversos països busquen connectar els seus sistemes de pagaments instantanis per reduir intermediaris i facilitar operacions directes entre monedes.
Això no significa que SWIFT estigui a punt de desaparèixer. La seva escala, la confiança acumulada i l’enorme nombre d’institucions connectades continuen sent avantatges extraordinaris. Però el moviment és significatiu perquè apunta cap al mateix procés que observàvem en el capítol anterior: el sistema financer mundial s’està fragmentant.
No necessàriament en dos blocs perfectament separats, sinó en una xarxa de sistemes que competeixen, cooperen i intenten reduir dependències.
La desdolarització, vista des d’aquesta perspectiva, deixa de ser simplement una qüestió de divises. Un país pot reduir l’ús del dòlar en el seu comerç exterior, però continuar depenent d’infraestructures financeres que no controla. La veritable autonomia monetària exigeix totes dues coses: capacitat de decidir amb quins diners es paga i capacitat de decidir per on circulen.
El diner programable canvia les regles
La digitalització encara fa aquesta qüestió més important. Les stablecoins, les monedes digitals dels bancs centrals, els dipòsits bancaris tokenitzats i les noves xarxes basades en tecnologies de registre distribuït poden reduir intermediaris i accelerar els pagaments. El Banc de Pagaments Internacionals considera que la tokenització pot transformar profundament els pagaments transfronterers i els mercats financers, integrant diners de banc central, dipòsits comercials i actius financers dins de noves infraestructures digitals.
Però cada avenç tecnològic obre una pregunta política. Qui estableix les regles d’aquestes xarxes? Qui pot participar-hi? Qui conserva les dades? Quina jurisdicció s’aplica? I, sobretot, qui té la capacitat d’aturar una transacció?
Aquestes preguntes expliquen bona part de l’interès europeu per l’euro digital. El BCE no el presenta únicament com una versió electrònica dels bitllets, sinó també com una manera de reduir la dependència europea d’infraestructures estrangeres. L’objectiu és que Europa pugui disposar d’un mitjà de pagament digital públic que funcioni a tota la zona euro sota estàndards i normes pròpies.
Això també implica una paradoxa. Les mateixes tecnologies que poden augmentar la sobirania dels estats poden incrementar la seva capacitat de supervisió. Una infraestructura digital pot ser més ràpida, barata i resilient, però també pot generar molta més informació sobre els moviments dels diners que el vell efectiu. Per tant, el debat sobre el futur monetari no és només entre eficiència i tecnologia. També ho és entre sobirania, privacitat i control.
La guerra pels diners ja ha començat
Durant bona part del segle XX, controlar els diners significava sobretot controlar-ne l’emissió. Els bancs centrals imprimien moneda, els estats garantien el sistema i el dòlar actuava com a gran referència internacional. El segle XXI està afegint una nova capa de poder. Ara també importa controlar el codi, els estàndards, les xarxes de pagament, els sistemes de liquidació i les infraestructures digitals que connecten una economia amb una altra.
Això explica per què els Estats Units volen preservar la centralitat del dòlar, per què la Xina construeix vies financeres alternatives i per què Europa parla cada vegada més de sobirania en els pagaments. Tots han entès que deixar en mans d’altres la infraestructura monetària significa assumir una dependència estratègica. I així es tanca el cercle que vam començar amb una pregunta aparentment senzilla sobre les stablecoins.
Potser el futur no serà un món on el dòlar desaparegui i una altra moneda ocupi el seu lloc. Pot ser molt més complex: dòlars digitals circulant per blockchain, iuans movent-se per xarxes alternatives, euros digitals construint infraestructures pròpies, or acumulant-se a les reserves dels bancs centrals i diferents sistemes monetaris competint per atraure països, empreses i ciutadans.
La batalla monetària del segle XXI, per tant, no serà només una guerra entre monedes. Serà una guerra per decidir les regles del sistema que les mou. Perquè qui emet els diners té poder. Qui aconsegueix que els altres els utilitzin en té encara més. Però qui controla la infraestructura per on han de circular disposa d’una capacitat decisiva: pot determinar les condicions sota les quals aquests diners existeixen, es mouen i arriben al seu destí.
Auesta és, en última instància, la guerra pels diners.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
En el capítol anterior vam veure una paradoxa: mentre governs i bancs centrals busquen alternatives al dòlar, les stablecoins estan contribuint a digitalitzar-lo i estendre’l per noves xarxes financeres. Però això només explica una part de la història. El dòlar està perdent poder o simplement està mutant?
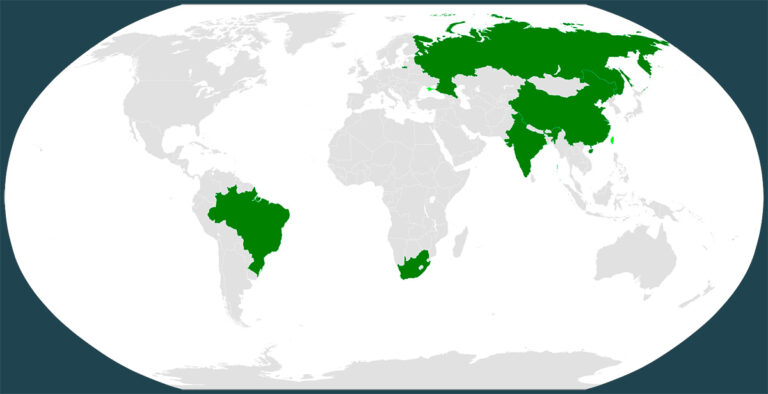
Al mateix temps, l’or guanya pes, la Xina redueix la seva dependència financera dels Estats Units i les economies emergents busquen comerciar amb les seves pròpies monedes. Hi ha indicis de desdolarització, sens dubte. La qüestió és una altra: estem assistint al final de l’hegemonia del dòlar o a la seva transformació?
Una hegemonia que s’erosiona lentament
La desdolarització no és un fenomen nou. A La Plaça ja l’analitzàvem fa anys com una tendència vinculada a l’ascens de la Xina, les sancions econòmiques i la voluntat de diverses potències d’escapar de la dependència financera dels Estats Units. Des d’aleshores, el procés s’ha accelerat, però no de la manera fulminant que sovint suggereixen alguns titulars.
Les últimes dades del Fons Monetari Internacional mostren que el dòlar representava el 56,7% de les reserves mundials de divises durant el segon trimestre de 2026. Continua sent, de llarg, la principal moneda de reserva, però la seva posició s’ha erosionat respecte del pes superior al 70% que tenia a començaments de segle.
Aquesta disminució és significativa, però cal interpretar-la bé. Que els bancs centrals redueixin gradualment el percentatge de dòlars de les seves reserves no significa que els estiguin substituint massivament per una nova moneda dominant. De moment, ni l’euro ni el iuan han aconseguit ocupar aquest espai. El que està apareixent és un sistema més diversificat, en què els estats reparteixen riscos entre diferents monedes i actius.
I aquí entra en escena un vell conegut: l’or.
L’or torna a les cambres cuirassades
Els bancs centrals han tornat a comprar or a un ritme que feia dècades que no es veia. Segons el World Gold Council, durant els últims quatre anys han adquirit una mitjana aproximada de 1.000 tones anuals, el doble de les 500 tones anuals de mitjana de la dècada anterior.
La tendència continua. Durant el segon trimestre de 2026, les compres netes van arribar a les 289 tones i, segons l’enquesta anual del mateix organisme, el 89% dels responsables de reserves consultats espera que les reserves d’or dels bancs centrals continuïn augmentant durant els pròxims dotze mesos. Un 45% afirma que la seva pròpia institució preveu comprar-ne més.
No és difícil entendre per què. Un bo del Tresor nord-americà és un actiu denominat en dòlars i vinculat, en última instància, al sistema financer dels Estats Units. L’or no és el passiu de cap govern. No depèn de la solvència d’un emissor i, si es custodia dins del propi país, tampoc necessita una infraestructura financera estrangera per existir. Aquesta característica ha guanyat importància en un món en què les finances també s’han convertit en una arma geopolítica.
Quan el dòlar també és poder
El punt d’inflexió va arribar amb la invasió russa d’Ucraïna el 2022. Els Estats Units, la Unió Europea i els seus aliats van immobilitzar una part substancial dels actius del Banc Central de Rússia mantinguts a l’estranger. Més enllà de la justificació política de les sancions, el missatge per a la resta del món va ser inequívoc: les reserves internacionals no són necessàriament neutrals quan esclata un conflicte geopolític.
Per a la Xina, Rússia i altres països que poden imaginar un futur enfrontament amb Washington, aquesta constatació modifica el càlcul. La pregunta ja no és només quin actiu ofereix més rendibilitat o liquiditat, sinó fins a quin punt és prudent dependre d’un sistema financer controlat per un possible adversari.
Això ajuda a explicar l’interès per l’or, però també els esforços per utilitzar monedes locals en el comerç bilateral. La Xina ha impulsat l’ús internacional del iuan, mentre els BRICS han convertit la reducció de la dependència del dòlar en una part recurrent del debat sobre un ordre mundial més multipolar. Tanmateix, voler reduir una dependència és molt més fàcil que substituir el sistema que l’ha creat.
El problema de trobar un substitut
L’hegemonia del dòlar no existeix simplement perquè els Estats Units siguin la principal potència occidental. Al darrere hi ha un dels mercats financers més profunds i líquids del món, una gran disponibilitat d’actius denominats en dòlars i dècades d’integració del comerç, el crèdit i les finances internacionals al voltant de la moneda nord-americana.
Aquesta xarxa genera un efecte difícil de trencar. Una empresa accepta dòlars perquè sap que els seus proveïdors també els acceptaran. Un banc concedeix finançament en dòlars perquè hi ha demanda. I els inversors compren actius denominats en aquesta moneda perquè existeix un mercat enorme on vendre’ls quan ho necessitin.
És el mateix principi que explica per què costa tant substituir una xarxa social o una plataforma digital dominant: el seu valor no depèn només de la tecnologia, sinó de quanta gent ja la utilitza.
El iuan, per exemple, té al darrere la segona economia més gran del planeta i un pes comercial extraordinari, però la Xina manté controls de capitals i un sistema financer molt més intervingut que el nord-americà. L’euro disposa d’un enorme mercat econòmic, però no té un actiu sobirà únic comparable en escala i profunditat al deute federal dels Estats Units. I l’or, malgrat recuperar protagonisme com a reserva de valor, difícilment pot substituir per si sol la infraestructura de crèdit necessària per moure l’economia mundial.
Per això, el futur pot ser menys revolucionari i alhora més profund del que sembla.
De l’hegemonia al món multipolar
És possible que no aparegui cap moneda capaç de destronar el dòlar d’un dia per l’altre. El que pot estar emergint és un sistema monetari més fragmentat: més or a les reserves, més operacions comercials en monedes locals, més iuan en determinades regions i, paral·lelament, un dòlar que continua dominant grans àrees de les finances internacionals i que, com vam veure al primer capítol, troba noves vies d’expansió digital.
Això obliga a matisar el concepte mateix de desdolarització. No estem necessàriament davant una substitució, sinó davant una diversificació del poder monetari. El dòlar pot perdre quota relativa sense deixar de ser imprescindible. I aquesta diferència és fonamental, perquè les hegemonies rarament desapareixen en el moment en què comencen a retrocedir. Sovint passen primer per una llarga etapa en què conviuen amb els sistemes que intenten substituir-les.
La gran incògnita és fins on pot arribar aquesta transformació. Si més països comercien entre ells sense utilitzar el dòlar, acumulen or i desenvolupen sistemes financers alternatius, Washington tindrà menys capacitat per convertir la seva moneda en una eina de poder. Però perquè aquesta autonomia sigui real no n’hi ha prou amb canviar la moneda utilitzada en una transacció. També cal decidir per quina infraestructura circularan aquests diners. I aquí és on la guerra monetària entra en una nova dimensió.
Perquè un país pot pagar en iuans, euros, rupies o dòlars, però el poder no resideix únicament en el nom de la moneda. També resideix en els bancs que processen l’operació, les xarxes que transmeten les ordres, les cambres que liquiden els pagaments i les jurisdiccions capaces de bloquejar-los. Potser, per tant, la pregunta definitiva del segle XXI no serà quina moneda domina el món, sinó que més aviat qui controla les canonades per on circulen els diners?
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
L’habitatge s’ha convertit en un dels grans conflictes econòmics del nostre temps. Els preus continuen pujant, els lloguers absorbeixen una part creixent dels salaris i l’accés a una llar digna s’allunya per a molts joves i famílies.
Mentrestant, els governs responen amb topalls, zones tensionades, nous decrets i més regulació sobre els grans tenidors. El debat acostuma a presentar-se com un enfrontament entre propietaris i llogaters, però aquesta lectura només explica la superfície del problema. Al darrere hi ha una qüestió molt més profunda: què passa quan una economia obté cada vegada més rendiment de controlar allò que ja existeix i cada vegada menys de crear allò que falta?
Aquesta pregunta permet distingir dues maneres molt diferents de generar riquesa. En una economia productiva, el capital assumeix risc per ampliar la capacitat de producció. Es construeixen habitatges, es desenvolupen tecnologies, s’obren fàbriques, s’instal·len xarxes energètiques o es creen nous serveis. El benefici arriba després d’haver incorporat alguna cosa a l’economia que abans no hi era.
Una economia extractiva funciona d’una altra manera. El rendiment no depèn necessàriament de produir més, sinó de controlar alguna cosa que els altres necessiten i que és difícil substituir. Pot ser sòl, habitatge, una infraestructura, una patent, una plataforma digital o l’accés a un mercat. L’activitat pot ser perfectament legal i fins i tot racional des del punt de vista empresarial. El problema apareix quan la rendibilitat prové sobretot de l’escassetat, no de solucionar-la.
L’habitatge explica molt més que l’habitatge
Imaginem dues inversions de deu milions d’euros. Amb la primera es construeix una promoció de cinquanta habitatges. Durant el procés treballen arquitectes, enginyers, paletes, instal·ladors i empreses de materials. Quan l’obra acaba, l’inversor espera obtenir un benefici, però també hi ha cinquanta habitatges que abans no existien.
Amb la segona inversió es compren cinquanta pisos ja construïts en una ciutat on l’oferta és insuficient. L’operació pot ser igualment rendible i legítima, però no ha aparegut cap habitatge nou. Si la població augmenta, la construcció continua bloquejada i la demanda creix, aquests cinquanta pisos poden revaloritzar-se considerablement sense que l’economia disposi d’una sola llar addicional.
Aquesta diferència és especialment important en el context actual. Segons l’INE, el preu de l’habitatge a Espanya augmentava un 12,2% interanual durant el segon trimestre de 2026, mentre l’habitatge de segona mà ho feia un 12,9%. Paral·lelament, l’OCDE assenyala un desequilibri persistent entre la creació de noves llars i la construcció residencial, i recull estimacions del Banc d’Espanya que situen el dèficit acumulat en centenars de milers d’habitatges.
Per això una part del conflicte actual no es pot entendre només observant els preus. El veritable problema és l’escassetat. Quan hi ha moltes persones competint per poques cases, posseir-ne una dona un poder econòmic creixent. I quan aquest poder augmenta més ràpidament que els salaris de qui necessita accedir-hi, la propietat comença a pesar més que el treball en la distribució de les oportunitats.
Això no converteix el propietari en culpable ni el llogater en víctima per definició. Tampoc permet posar en el mateix sac una família amb un segon pis i un fons amb milers d’actius. La qüestió important és una altra: cap on orienta el sistema els incentius?
Si construir és lent, jurídicament incert i costós, mentre comprar actius existents en zones escasses ofereix una rendibilitat elevada, el capital farà exactament allò que se n’espera: buscarà la via més fàcil i més segura per obtenir retorn.
Quan l’escassetat es converteix en negoci
El fenomen es veu amb molta claredat en l’habitatge, però no és exclusivament immobiliari. Les grans plataformes digitals ofereixen un exemple semblant. Quan una empresa crea una tecnologia capaç de connectar milions de persones, facilitar transaccions o reduir costos, està generant un valor que abans no existia. El problema apareix quan aquesta plataforma es converteix en la porta gairebé obligatòria per accedir a un mercat.
En aquell moment, la font del benefici pot començar a canviar. L’empresa ja no guanya només perquè ofereix un millor servei, sinó perquè controla el lloc per on han de passar els altres. Pot augmentar comissions, modificar condicions o privilegiar determinats participants sense necessitat d’innovar al mateix ritme.
El valor inicial provenia de construir la plaça. La renda posterior pot provenir de cobrar peatge perquè tothom necessita travessar-la.
Amb l’energia passa una cosa semblant. Instal·lar plaques fotovoltaiques, construir una central, ampliar una xarxa elèctrica o desplegar sistemes d’emmagatzematge augmenta la capacitat energètica d’una economia. Però si la demanda creix i la xarxa no s’amplia, els colls d’ampolla adquireixen un valor extraordinari. La mateixa infraestructura que havia de facilitar el creixement pot acabar limitant-lo.
La paradoxa es repeteix: quan és difícil crear nova capacitat, controlar la capacitat existent es torna especialment rendible.
El capital també aprèn
Aquest és probablement el punt més important del debat. El capital no té una preferència moral per produir o extreure. Busca rendibilitat.
Si desenvolupar un nou producte implica anys d’investigació, competència i risc, però comprar un actiu escàs ofereix guanys similars o superiors amb menys incertesa, una part dels diners acabarà allà. Si construir habitatges requereix una dècada entre planejament, permisos i execució, mentre adquirir una finca existent permet beneficiar-se immediatament de l’escassetat, els incentius tornen a apuntar en la mateixa direcció.
Amb el temps, això pot transformar tota l’economia. Els diners continuen movent-se. Els actius s’encareixen. Els balanços patrimonials creixen i sobre el paper es genera riquesa. Però el preu més elevat d’un pis de Barcelona no significa que Barcelona tingui més habitatges. Una empresa digital que augmenta les comissions no ha creat necessàriament una tecnologia millor. Una xarxa elèctrica congestionada pot generar rendes, però no més electricitat.
És aquí on la diferència entre una economia productiva i una d’extractiva deixa de ser una abstracció acadèmica. Una amplia la capacitat de la societat. L’altra pot enriquir determinats propietaris d’actius sense ampliar-la.
El dilema que els decrets no poden resoldre sols
Això també ajuda a entendre per què la crisi de l’habitatge sembla resistir totes les solucions ràpides. Regular els lloguers pot limitar pujades i protegir els inquilins que ja tenen accés al mercat. Perseguir abusos és necessari. Evitar posicions de domini també ho és, però cap decret pot convertir per si mateix 100 habitatges en 120.
Al mateix temps, esperar que el mercat resolgui espontàniament el problema tampoc és suficient si el mateix sistema fa més rendible competir pel patrimoni existent que crear-ne de nou.
La resposta, per tant, no pot consistir únicament a decidir quant pot cobrar un propietari o quants immobles converteixen algú en gran tenidor. També cal preguntar-se què impedeix que el capital vagi cap a la construcció, quina part de l’escassetat prové de la regulació urbanística, de la falta de sòl disponible, dels costos financers, de la lentitud administrativa o de la manca d’habitatge públic.
Si només intentem repartir millor una oferta insuficient, el conflicte continuarà existint. Pot canviar qui suporta el cost, però l’escassetat seguirà intacta.
Una societat s’assembla a allò que recompensa
Cap economia moderna és purament productiva ni purament extractiva. Un habitatge pot ser alhora una llar, una inversió i una font legítima de renda. Una plataforma dominant pot continuar innovant. Una infraestructura privada pot generar beneficis i prestar un servei essencial. La frontera no és absoluta.
Però sí que podem observar cap a on es desplacen els incentius. Si els beneficis més grans provenen cada vegada més de posseir sòl, immobles, xarxes o posicions dominants, mentre crear nova capacitat es torna lent, car i incert, l’economia comença a enviar un missatge molt clar: és més rendible tenir que fer.
I aquesta transformació té conseqüències profundes. Els qui ja posseeixen actius parteixen amb avantatge. Els salaris perden pes davant les rendes patrimonials. Les herències adquireixen més importància i la mobilitat social es redueix. Arriba un moment en què treballar més o ser més productiu no garanteix poder accedir als béns que defineixen una vida econòmicament estable.
Per això el conflicte de l’habitatge és molt més que una batalla pel preu del lloguer. És una discussió sobre el tipus d’economia que volem construir. Podem dedicar el capital a disputar-nos cada vegada més car el que ja existeix, o podem orientar-lo cap a construir el que falta. Podem premiar principalment la propietat de l’escassetat o fer que crear nova oferta torni a ser atractiu. Aquesta és la decisió de fons.
Perquè quan una economia recompensa més controlar una casa escassa que construir-ne una de nova, el problema ja no és només immobiliari. És el mateix model econòmic el que s’ha començat a torçar.
Diversifica, protegeix i dona valor real als teus estalvis. A 11Onze t’ajudem a invertir amb seny. Descobreix l’Or Llavor a Preciosos 11Onze.

El món parla cada vegada més de desdolarització. Els bancs centrals acumulen or, la Xina impulsa el iuan i els BRICS busquen alternatives a un sistema monetari dominat pels Estats Units. Les stablecoins poden salvar l’hegemonia del dòlar?
Però, mentre aquesta transformació avança, una altra revolució creix gairebé en sentit contrari. Les stablecoins, un dels instruments que més ràpidament s’estenen dins l’economia digital, estan aclaparadorament denominades en dòlars. La paradoxa és evident: si el món vol dependre menys del dòlar, per què està digitalitzant precisament el dòlar?
Dòlars que no semblen dòlars
Una stablecoin és, simplificant molt, una representació digital d’una moneda tradicional. USDT, de Tether, o USDC, de Circle, permeten tenir una mena de dòlar digital que circula per xarxes blockchain. No són bitllets emesos per la Reserva Federal ni dipòsits bancaris convencionals, sinó actius privats que intenten mantenir una equivalència estable amb el dòlar gràcies a unes reserves que els donen suport.
Durant els primers anys de desenvolupament del sector, aquests actius van quedar estretament associats a la compravenda de criptomonedes. Però aquesta lectura comença a quedar curta. Segons el Banc de Pagaments Internacionals (BIS), el mercat mundial de stablecoins se situava al voltant dels 315.000 milions de dòlars a principis d’abril de 2026. Encara és una quantitat modesta comparada amb el conjunt del sistema financer mundial, però hi ha una dada que resulta especialment significativa: aproximadament el 98% del valor de les stablecoins està denominat en dòlars.
Això vol dir que una tecnologia nascuda, en bona part, amb la promesa de construir un sistema financer alternatiu està contribuint a reproduir digitalment el domini de la moneda nord-americana. I ho fa amb un avantatge que el dòlar tradicional no havia tingut mai: la capacitat de circular globalment per Internet sense necessitat de transportar efectiu ni d’obrir necessàriament un compte bancari als Estats Units.
La nova dolarització arriba per Internet
Aquest canvi pot semblar poc rellevant des d’Europa, on l’accés a l’euro o al dòlar és relativament senzill. La perspectiva canvia en economies amb inflació elevada, controls de capitals o monedes que perden valor ràpidament. En aquests països, accedir a un actiu digital vinculat al dòlar pot convertir-se en una manera de protegir els estalvis o efectuar pagaments internacionals.
Precisament per això el BIS adverteix del risc d’una “dolarització digital”. Una adopció generalitzada de stablecoins denominades en moneda estrangera podria reduir l’ús de les monedes locals i, en conseqüència, limitar la capacitat dels bancs centrals per gestionar la seva pròpia política monetària. No caldria que Washington imposés el dòlar. En determinades economies, podrien ser els mateixos ciutadans els qui l’adoptessin voluntàriament davant la feblesa de la seva moneda.
Aquí rau la gran diferència respecte de la dolarització tradicional. Durant dècades, l’expansió internacional del dòlar ha necessitat bancs corresponsals, mercats financers, efectiu i una complexa infraestructura de pagaments. Les stablecoins poden simplificar part d’aquest procés i convertir una cartera digital en una nova porta d’entrada al sistema del dòlar. Aquesta possibilitat no ha passat desapercebuda a Washington.
Els Estats Units mouen fitxa
El juliol de 2025, els Estats Units van aprovar la GENIUS Act, que estableix un marc federal per a les stablecoins de pagament. El Departament del Tresor continua desenvolupant-ne la regulació, mentre l’administració nord-americana presenta aquests actius no només com una innovació financera, sinó també com una oportunitat estratègica.
El secretari del Tresor, Scott Bessent, ha defensat explícitament que les stablecoins poden ampliar l’accés internacional al dòlar, reforçar-ne el paper com a moneda de reserva i, al mateix temps, augmentar la demanda de deute públic nord-americà. La relació entre aquests dos elements és important per entendre per què Washington ha passat de mirar el fenomen amb recel a intentar integrar-lo dins el seu sistema financer.
Els grans emissors de stablecoins necessiten actius líquids per sostenir la promesa que una unitat digital continuarà valent un dòlar. Entre aquests actius hi ha les lletres del Tresor nord-americà. Segons dades del mateix Departament del Tresor, Tether i Circle havien incrementat en uns 70.000 milions de dòlars les seves tinences de lletres del Tresor des de 2022.
El mecanisme és senzill: creix la demanda de stablecoins, els emissors necessiten més reserves i una part d’aquests diners acaba invertida en deute públic dels Estats Units. D’aquesta manera, un instrument privat creat sobre xarxes blockchain pot acabar reforçant dues peces fonamentals del poder financer nord-americà: l’ús internacional del dòlar i el mercat del deute dels EUA.
Una paradoxa en plena desdolarització
Tot això passa mentre el pes del dòlar en les reserves oficials dels bancs centrals disminueix lentament. Segons les dades del Fons Monetari Internacional, el dòlar representava el 56,7% de les reserves mundials de divises durant el segon trimestre de 2026. Continua sent, amb molta diferència, la principal moneda de reserva internacional, però el seu pes s’ha anat reduint respecte de dècades anteriors.
És aquí on la fotografia es torna més complexa. Si només observem les reserves dels bancs centrals, podem concloure que el món avança gradualment cap a una menor dependència del dòlar. Però si mirem què està passant en les noves infraestructures digitals, descobrim un moviment diferent: mentre alguns estats intenten diversificar-se, una part de l’economia digital continua escollint el dòlar com a unitat de referència.
No és una contradicció menor. Significa que la desdolarització no avança necessàriament de manera uniforme. El dòlar pot perdre pes en una part del sistema i guanyar-ne en una altra. De fet, la mateixa Reserva Federal ha analitzat com les stablecoins poden ampliar l’accés mundial al finançament denominat en dòlars i contribuir a preservar-ne l’ús internacional.
Europa observa aquesta evolució amb inquietud. El Banc Central Europeu ha advertit que l’expansió de stablecoins denominades en dòlars pot augmentar la dependència europea d’infraestructures financeres externes. No és casualitat que, paral·lelament, la Unió Europea acceleri el projecte de l’euro digital i reclami més autonomia en els sistemes de pagament.
Quan els diners canvien de forma
Durant bona part del segle XX, l’hegemonia del dòlar es va construir sobre Bretton Woods, el petroli, Wall Street, el mercat del deute nord-americà i una extensa xarxa bancària internacional. Ara, la digitalització pot afegir una nova capa a aquesta arquitectura. Això no significa que les stablecoins tinguin assegurat el futur ni que siguin equivalents als diners bancaris tradicionals. El BIS continua advertint dels riscos de liquiditat, de possibles fugides massives i dels problemes que una adopció generalitzada podria generar per a l’estabilitat financera.
Però la qüestió geopolítica va més enllà de saber si USDT o USDC continuaran dominant aquest mercat. El que està en joc és si el dòlar serà capaç d’adaptar-se a una economia en què els diners circularan cada vegada més per noves infraestructures digitals. I això obliga a revisar una idea que semblava evident. Potser no n’hi ha prou amb observar quants dòlars acumulen els bancs centrals per determinar si l’hegemonia nord-americana s’està debilitant. També cal mirar en quina moneda s’estan construint els nous circuits financers.
La desdolarització existeix. Però també existeix una poderosa digitalització del dòlar. Una tendència erosiona part del vell ordre monetari mentre l’altra pot estar ajudant-lo a adaptar-se al nou. Per això, després d’observar l’auge de les stablecoins, queda oberta una pregunta encara més important: el dòlar està perdent realment el seu poder o simplement està aprenent a exercir-lo d’una altra manera?
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
França tremola. No és un terratrèmol visible, però sí profund: les seves finances públiques s’esquerden i les parets del vell edifici europeu comencen a mostrar esquerdes semblants. El país que durant dècades va simbolitzar la força del continent, el motor cultural i polític de la Unió, ha entrat en una crisi que va més enllà dels números. El deute és només el termòmetre; el mal, en canvi, és molt més profund.
Amb un deute que ja supera el 112 % del PIB i un dèficit persistent de més del 5 %, França s’ha convertit en l’alumne reprès per Brussel·les. La Comissió Europea ha obert expedient per incompliment fiscal, mentre els mercats, impacients, han fet pujar la prima de risc francesa als nivells més alts des de la crisi del 2012. Les xifres són clares, però darrere d’elles hi batega un missatge que Europa encara no vol escoltar: el seu model de benestar ja no és sostenible.
Durant dècades, França va creure que la seva riquesa era eterna. L’estat del benestar, nascut després de la Segona Guerra Mundial com a escut social i símbol de progrés, es va convertir en una estructura tan pesada que avui és gairebé inamovible. El sector públic representa més del 57 % del PIB —el percentatge més alt de l’OCDE— i, tanmateix, el país creix menys que la mitjana europea.
La burocràcia, les subvencions i els ajuts s’han convertit en els pilars d’una economia que viu anestesiada pel deute. Segons l’INSEE, la productivitat industrial ha caigut un 8 % en la darrera dècada, mentre els salaris reals es mantenen estancats i la factura fiscal augmenta. França és, avui, una potència esgotada que treballa com un país mitjà, però gasta com si fos un imperi.
Quan el crèdit substitueix la confiança
El 2025, la despesa pública francesa supera els 1,6 bilions d’euros. Només els interessos del deute costen més que el pressupost del Ministeri de Defensa i del de Salut junts. Però París continua demanant préstecs per mantenir la seva maquinària estatal. Patrick Artus, economista de Natixis, ho va resumir sense embuts: “França ja no pot finançar el seu nivell de vida a crèdit”.
El drama, però, no és exclusivament francès. És europeu. Durant anys, la Unió Europea ha confós estabilitat amb prosperitat. Ha imposat regles fiscals per contenir la despesa, però alhora ha permès que el Banc Central Europeu inundés els mercats de liquiditat. El resultat és una paradoxa: governs endeutats i mercats addictes als tipus baixos. Quan el BCE tanca l’aixeta, el miratge s’esvaeix i apareix la realitat, mostrant un continent que viu per sobre de la seva productivitat.
El gegant cansat de l’eurozona
El cas francès és més que una crisi nacional; és un avís de col·lapse sistèmic. França és la segona economia de la zona euro, però la seva pèrdua de competitivitat ha posat en qüestió l’equilibri del projecte europeu. La seva indústria, que havia estat el cor de la producció continental, s’ha deslocalitzat. Els seus joves talents emigren cap a Alemanya o el nord d’Europa. El seu estat social, que havia estat exemple d’igualtat, ara és un laberint d’ineficiències.
Mentrestant, la Banque de France alerta que el cost del deute es menjarà una part creixent dels ingressos fiscals fins al 2030. I a Brussel·les, el debat ja no és si França incomplirà les regles fiscals, sinó quantes excepcions més caldrà inventar per evitar reconèixer l’evidència: ni França ni Europa poden complir-les.
Un sistema sense sobirania
Quan França va entrar a l’euro, va renunciar a la seva arma més poderosa: la capacitat de devaluar i de crear moneda. Avui, París no pot ajustar la seva economia sense passar per la lupa de Frankfurt. El Banc Central Europeu dicta el ritme, i els governs ballen al seu compàs.
Aquesta pèrdua de sobirania és el gran tabú europeu. Els estats han quedat reduïts a gestors del seu propi endeutament. Si volen créixer, han de gastar; si gasten, Brussel·les els sanciona. És un cercle viciós. Cada retallada redueix el consum i els ingressos fiscals, i cada estímul genera més dèficit. El que abans era un instrument de cooperació ara és una camisa de força.
Mario Draghi, que va salvar l’euro el 2012, ho va advertir fa poc: “Europa ha creat una unió monetària sense una veritable unió econòmica.” I França, el país que va imaginar la moneda única com a eina de poder continental, n’és avui la víctima més visible.
El reflex europeu
El mal francès té els mateixos símptomes que l’americà: deute, polarització política i dependència de la banca central. A l’altra banda de l’Atlàntic, Washington imprimeix diners per pagar els seus soldats. A Europa, París s’endeuta per mantenir el seu estat social. Són dues estratègies diferents per sostenir el mateix model: un sistema econòmic que promet més del que pot donar.
França no és, doncs, un cas aïllat. És el sismògraf de què vindrà. Si França trontolla, l’eurozona tremola. La seva prima de risc supera els 80 punts bàsics, Fitch i Moody’s amenacen amb rebaixes de qualificació, i els fons d’inversió redueixen exposició al deute europeu. L’escenari recorda els dies previs a la crisi del 2010, quan ningú volia admetre que la casa començava a cremar.
Un continent davant el seu propi mirall
Europa es troba, de nou, davant la seva contradicció més gran: voler ser una potència econòmica sense poder polític real. Les seves institucions poden multar França, però no poden rescatar-la sense posar en risc tot el sistema. Les seves economies són interdependents, i els seus governs, presoners del vot a curt termini.
El resultat és una sensació d’esgotament general. A París, les protestes per la reforma de les pensions simbolitzen aquest malestar profund les quals mostres una societat que vol conservar drets que ja no pot finançar. No és un problema moral, sinó estructural. França, com la resta d’Europa, viu entre la nostàlgia del seu passat i la por del seu futur.
L’agonia del model europeu
En última instància, el problema no és el deute, sinó la falta de visió. El model europeu s’ha construït sobre la idea que la integració econòmica comportaria prosperitat automàtica. Però sense innovació, productivitat ni sobirania, el projecte es desgasta. França és el seu reflex més dramàtic: massa gran per caure, massa endeutada per créixer.
Si no es replantegen les bases del sistema —una política fiscal comuna, una reindustrialització real, una banca central al servei dels ciutadans—, Europa es condemnarà a una lenta decadència.
França és avui la veu que tremola, però darrere seu se sent el murmuri d’un continent sencer. Els números poden maquillar-se; la realitat, no. L’euro va néixer per unir, però també ha encadenat. I mentre els dirigents europeus debaten sobre dècimes de dèficit, el rellotge del deute continua avançant, com una bomba de precisió. Europa no s’enfonsa de cop; s’esgota lentament. I França, a la corda fluixa, és el seu presagi més clar.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
La inflació ha tornat a situar-se al centre del debat econòmic global. Malgrat que als Estats Units els preus han començat a moderar-se amb força, a Europa la desacceleració és molt més lenta i desigual. Quins factors expliquen aquesta diferència? És només qüestió de política monetària o hi ha elements estructurals més profunds que mantenen l’Europa atrapada en la persistència inflacionista?
La inflació no és un fenomen nou, però la seva gestió depèn de les institucions i de la història de cada regió. Als Estats Units, la Reserva Federal (Fed) ha actuat de manera contundent i ràpida: increments agressius dels tipus d’interès i una comunicació clara per reforçar la credibilitat. A Europa, en canvi, el Banc Central Europeu (BCE) ha hagut de maniobrar amb més lentitud i cautela, perquè governa una unió monetària amb economies molt diverses: Alemanya no és Espanya, ni Itàlia és Finlàndia.
A més, el Vell Continent ha arrossegat durant dècades una dependència energètica forta de l’exterior, especialment del gas rus, que ha esdevingut el taló d’Aquil·les de la seva estabilitat de preus.
Els factors econòmics clau
- L’energia com a motor inflacionari europeu. Segons dades d’Eurostat, l’energia va arribar a explicar fins a un 40% de la inflació a la zona euro l’any 2022. La guerra d’Ucraïna i les sancions a Rússia van disparar el cost del gas i l’electricitat, i això es va traslladar a tota la cadena productiva. Als EUA, en canvi, la independència energètica gràcies al fracking i al petroli domèstic ha esmorteït l’impacte.
- Mercat laboral i salaris. Als EUA, el mercat laboral és més flexible i els salaris s’ajusten ràpidament a les expectatives. Això genera un “efecte xoc” inicial més alt, però després els preus tendeixen a estabilitzar-se. A Europa, la negociació col·lectiva i els contractes a llarg termini han fet que els salaris s’hagin revisat amb retard, mantenint viva la inflació subjacent. Segons l’OCDE, el creixement salarial real a Europa es concentra sobretot en els últims dos anys, cosa que ha prolongat la pressió inflacionista.
- Política fiscal. El govern dels EUA va aplicar fortes ajudes durant la pandèmia, però després les va reduir amb rapidesa. A Europa, molts estats han mantingut subsidis i ajudes (bonificacions a la gasolina, subsidis a l’energia, IVA reduït en alguns productes). Aquest suport, tot i necessari per protegir famílies i empreses, ha acabat alimentant la persistència dels preus.
- Diferències en política monetària. La Fed va començar a apujar tipus el març de 2022 i en pocs mesos ja havia superat el 4%. El BCE, en canvi, no va iniciar les pujades fins a l’estiu del mateix any i de manera més gradual. La conseqüència: la inflació als EUA ha caigut per sota del 3% a mitjan 2024, mentre que la zona euro encara es manté al voltant del 4-5% en molts països (ECB).

Aquestes dades mostren que la distància no és només temporal sinó estructural.
Un impacte social i polític diferent
La persistència de la inflació a Europa no és només un problema econòmic: també és polític i social. Els consumidors veuen com la cistella de la compra continua sent molt més cara que fa tres anys, malgrat les promeses de moderació. Aquest malestar alimenta el descontentament i, en molts països, reforça els discursos populistes.
Als EUA, en canvi, la narrativa oficial ha pogut capitalitzar la rapidesa de la Fed, mostrant una certa recuperació de confiança en el sistema econòmic.
Europa davant del mirall
La inflació persistent a Europa és el reflex d’una debilitat estructural: dependència energètica, rigidesa laboral i manca d’agilitat institucional. El BCE ha millorat el seu ritme, però la veritable pregunta és si la Unió Europea està disposada a fer els canvis de fons que necessiten les seves economies.
La lliçó que ens arriba des dels EUA és clara: la rapidesa i la contundència poden ser doloroses al principi, però eviten un patiment més llarg. Europa, atrapada entre la prudència i la complexitat, encara busca la seva sortida.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


Imaginem dues grans fortunes. Una passa de pares a fills des de fa quatre o cinc generacions. L’altra encara no existia quan el seu fundador va començar a treballar. Totes dues poden valer milers de milions, però expliquen dues maneres diferents d’entendre la riquesa.
Durant segles, Europa ha acumulat grans patrimonis familiars. Els Estats Units, sense estar exempts de dinasties, han construït bona part del seu relat econòmic al voltant de l’emprenedor que crea una fortuna. La diferència és cultural o són els mateixos sistemes econòmics els que ens ensenyen a conservar o a arriscar?
Sam Altman, fundador d’OpenAI i una de les figures més representatives de la nova economia nord-americana, ha reflexionat sobre aquesta qüestió. En un text publicat el 2017, titulat “American Equity”, advertia que els països que concentren la riquesa en un nombre reduït de famílies tendeixen a tenir pitjors resultats a llarg termini. La seva proposta anava molt més enllà de l’emprenedoria i defensava distribuir millor els beneficis del creixement, però posava sobre la taula una qüestió interessant: què passa quan la riquesa deixa de circular i queda concentrada durant generacions?
La pregunta, per tant, no és si els americans són emprenedors i els europeus hereus. N’hi ha de tots dos a banda i banda de l’Atlàntic. La qüestió interessant és una altra: per què els Estats Units han estat molt més eficients durant les últimes dècades a l’hora de convertir idees, empreses i risc en noves grans fortunes?
Quan la riquesa europea tenia terres, cognom i hereus
Per entendre aquesta diferència hem de començar molt abans de Silicon Valley. Durant segles, a Europa, ser ric significava sobretot posseir terra. La terra generava rendes, aliments i poder polític. Les grans famílies aristocràtiques protegien el patrimoni mitjançant herències, matrimonis i mecanismes jurídics destinats a evitar-ne la fragmentació. L’objectiu principal no era multiplicar-lo assumint grans riscos, sinó conservar-lo perquè arribés a la generació següent.
La Revolució Industrial va començar a trencar aquest model. La fàbrica va disputar a la terra el paper de gran generador de riquesa i va aparèixer una nova classe empresarial. Però moltes d’aquelles fortunes industrials també es van convertir, amb el temps, en patrimonis familiars. Encara avui podem observar aquesta continuïtat en algunes de les empreses europees més conegudes. Darrere de BMW continua tenint un pes determinant la família Quandt; Hermès manté una forta vinculació amb els descendents del fundador, i una part significativa de L’Oréal continua associada a la família Bettencourt Meyers.
Això no significa que siguin empreses immobilistes. Moltes han innovat, crescut i creat milers de llocs de treball. Però exemplifiquen una característica de la riquesa europea: una part important del gran capital ha tingut temps per convertir-se en capital multigeneracional.
I avui aquesta transmissió continua accelerant-se. Segons el Billionaire Ambitions Report 2025 d’UBS, només durant aquell any 91 hereus van rebre 297.800 milions de dòlars, la xifra més elevada registrada per l’informe. Europa occidental en va ser l’epicentre: 48 hereus van rebre 149.500 milions, més del doble dels 86.500 milions heretats a Amèrica del Nord. A l’altra banda de l’Atlàntic, mentrestant, s’havia anat construint un relat diferent.
De Carnegie a Jobs: la invenció del self-made man
Andrew Carnegie va arribar als Estats Units des d’Escòcia quan era un nen i acabaria construint un dels grans imperis siderúrgics del segle XIX. Henry Ford, fill d’una família de grangers de Michigan, va transformar la fabricació d’automòbils. Un segle després, Steve Jobs va cofundar Apple i Jeff Bezos va convertir una llibreria en línia anomenada Amazon en una de les empreses més grans del planeta.
Les seves històries són molt diferents i seria ingenu afirmar que tots els grans empresaris nord-americans van començar literalment de zero. L’educació, els contactes, l’accés al crèdit o una família capaç d’absorbir el risc d’un fracàs també són formes de capital.
Però aquests noms van alimentar una idea profundament arrelada en l’imaginari nord-americà: la fortuna no només es rep; també es pot construir.
Primer van ser el ferrocarril, l’acer i el petroli. Després l’automòbil i el consum de masses. Més tard els ordinadors, Internet i les plataformes digitals. Cada gran revolució tecnològica nord-americana ha creat una nova generació d’empreses i, amb elles, noves fortunes. La dimensió del fenomen és difícil d’ignorar. UBS calcula que el 74% dels 924 multimilionaris que hi havia als Estats Units el 2025 havien creat la seva pròpia fortuna.
Mario Draghi va resumir la diferència amb Europa amb una dada encara més contundent. Quan va presentar el seu informe sobre competitivitat europea, va assenyalar que cap empresa de la UE creada des de zero durant els cinquanta anys anteriors havia superat els 100.000 milions d’euros de capitalització, mentre que als Estats Units sis empreses creades durant aquell mateix període havien superat el bilió d’euros. No és que Europa hagi deixat de tenir emprenedors. El problema sembla aparèixer quan aquests intenten convertir una bona empresa en un gegant mundial.
De Zara a Spotify: Europa també sap crear fortunes
Amancio Ortega és probablement el millor contraexemple a qualsevol caricatura d’una Europa dominada pels hereus. Va iniciar la seva activitat tèxtil el 1963, va crear Confecciones Goa el 1972 i tres anys després va fundar Zara. Aquell negoci acabaria convertint-se en Inditex, un dels grans grups tèxtils mundials. I no és un cas aïllat.
Potser el nom de Daniel Ek no és tan reconegut com el de Mark Zuckerberg, però gairebé tothom coneix l’empresa que va fundar: Spotify. Ek ja havia creat una empresa de publicitat digital abans de fundar Spotify el 2006 juntament amb Martin Lorentzon. Aquí tenim una comparació interessant. Spotify i Facebook van néixer amb només dos anys de diferència. Daniel Ek i Mark Zuckerberg pertanyen pràcticament a la mateixa generació i tots dos van crear productes digitals capaços d’arribar a centenars de milions de persones. Però Facebook acabaria convertint-se en Meta i en una de les corporacions tecnològiques més grans del món. Spotify és un èxit empresarial europeu extraordinari, però juga en una altra escala.
També podem mirar cap a les finances. El nom de Nik Storonsky és menys conegut que el de Jeff Bezos, però milions d’europeus coneixen Revolut, l’empresa que va cofundar amb Vlad Yatsenko el 2015. Ortega, Ek o Storonsky demostren que Europa no té un problema d’absència d’emprenedors. Per entendre la diferència hem de mirar què passa després que una empresa hagi nascut.
Tenir una idea és una cosa. Convertir-la en un imperi, una altra
Imaginem dos emprenedors amb una empresa tecnològica prometedora. Un treballa a Barcelona; l’altre, a San Francisco. Tots dos necessiten cinc milions per començar. Després cinquanta. Més endavant, dos-cents. És en aquest moment quan la geografia comença a importar.
Segons el Banc Central Europeu, els fons de capital risc ubicats als Estats Units acumulen aproximadament 930.000 milions d’euros, davant d’uns 150.000 milions a la Unió Europea. És a dir, el mercat nord-americà és unes sis vegades més gran. I la diferència és especialment important en les fases avançades, quan una empresa necessita grans quantitats de capital per fer el salt d’una start-up prometedora a una multinacional. Això canvia la partida.
Una empresa pot néixer amb una bona idea i uns quants enginyers. Però construir fàbriques, entrar en cinquanta països, contractar milers de treballadors o competir amb multinacionals requereix capital. Aquí apareix una de les diferències essencials entre els dos models: Europa és capaç de crear empreses; els Estats Units han construït una maquinària extraordinàriament potent per fer-les créixer. No és només una qüestió de diners. També hi intervenen la profunditat dels mercats financers, la fragmentació reguladora europea, la dimensió del mercat interior i la capacitat dels inversors d’assumir riscos elevats.
Draghi ho explicava amb una altra dada reveladora: entre 2008 i 2021, prop del 30% dels unicorns fundats a Europa van traslladar la seu a l’estranger, principalment als Estats Units. El talent havia nascut aquí. L’empresa també. Però el capital necessari per fer el següent salt sovint era a l’altra banda de l’Atlàntic. Això obliga a reinterpretar la suposada diferència de mentalitat. Potser Europa no té menys persones disposades a arriscar. Potser té un sistema que els fa més difícil continuar arriscant quan arriba el moment de créixer.
Quan el nou ric es converteix en vell ric
Però la història té un gir interessant. Tota fortuna creada de zero pot acabar convertida en una fortuna heretada. Walmart n’és probablement un dels exemples més clars. Sam Walton va construir el negoci que acabaria convertint-se en el gegant mundial de la distribució. Dècades després de la seva mort, les estructures vinculades a la família Walton continuen controlant una part enorme de la companyia. El 2025, Walmart informava que aproximadament el 45% de les seves accions estaven en mans d’entitats relacionades amb la família del fundador i que membres de tres generacions dels Walton havien format part del consell d’administració. És difícil trobar una metàfora millor.
Una de les grans fortunes creades per un emprenedor nord-americà s’ha convertit, amb el pas del temps, en una enorme fortuna familiar transmesa entre generacions. El fenomen s’estendrà molt més durant els pròxims anys. UBS calcula que els actuals multimilionaris nord-americans transferiran uns 2,8 bilions de dòlars als seus hereus durant els pròxims quinze anys. El capitalisme nord-americà que durant dècades ha produït new money està fabricant també el seu propi old money. I aquí Europa i els Estats Units tornen a trobar-se.
Mentalitat o sistema?
És temptador pensar que els nord-americans són culturalment més emprenedors i els europeus més conservadors. Però aquesta explicació és massa fàcil. Una societat també aprèn què significa assumir riscos a través de les seves institucions. Si existeixen inversors disposats a finançar una idea encara que pugui fracassar, assumir riscos resulta més fàcil. Si una empresa pot accedir ràpidament a un mercat continental homogeni, créixer és més senzill. Si els mercats de capitals poden proporcionar centenars de milions quan arriba el moment d’escalar, l’emprenedor no necessita vendre l’empresa abans d’hora o buscar el capital fora.
Quan aquestes condicions no existeixen, conservar patrimoni pot ser una decisió perfectament racional. Potser, per tant, la mentalitat no crea només el sistema. El sistema també acaba creant la mentalitat.
Això ens retorna a la reflexió de Sam Altman. Ell mateix ha advertit que la concentració de riquesa en poques mans pot convertir-se en un problema i que l’automatització pot accentuar aquesta tendència si els beneficis del creixement no arriben al conjunt de la societat. Crear fortunes, per tant, no és necessàriament sinònim de crear prosperitat compartida. Però una economia que deixa de generar empreses noves també corre el risc de dependre cada vegada més de les fortunes, les empreses i els sectors que va crear en el passat.
La fortuna més important és la que encara no existeix
Europa no necessita més multimilionaris per ser una economia millor. Necessita que una bona idea tingui possibilitats reals de convertir-se en una gran empresa a Barcelona, París o Berlín sense haver de marxar a San Francisco per trobar el capital necessari.
Amancio Ortega, Daniel Ek o Nik Storonsky demostren que l’emprenedoria no és patrimoni nord-americà. Els Walton demostren, al mateix temps, que l’herència tampoc és patrimoni europeu. Per això, la qüestió decisiva no és si una societat té molts rics. Ni tan sols si aquests rics han heretat o creat la seva fortuna. La pregunta és una altra: quan aparegui la pròxima gran idea, trobarà capital per créixer o haurà de marxar per trobar-lo?
Europa disposa d’estalvi, talent, universitats, investigadors i emprenedors. El repte és aconseguir que aquest enorme patrimoni no serveixi únicament per protegir la riquesa creada en el passat, sinó també per finançar la que encara no existeix.
Perquè administrar bé una fortuna és important. Però una economia que només conserva acaba vivint del que van construir les generacions anteriors. I potser és aquí, més que en una suposada diferència de caràcter entre europeus i americans, on es decideix qui administrarà la riquesa del passat i qui crearà la del futur.
A La Plaça d’11Onze continuem analitzant les grans transformacions econòmiques que expliquen com es crea, es conserva i es transmet la riquesa. Perquè entendre els diners també significa entendre les estructures que decideixen qui pot arriscar, qui pot créixer i qui acaba convertint una idea en patrimoni.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
Rere les guerres hi ha interessos econòmics i, per molt que resulti obvi i dolorós dir-ho, els conflictes actuals no són una excepció. Més enllà de les religions o els odis viscerals sempre hi ha l’economia. En conversa amb James Sène, president d’11Onze, analitzem el context geopolític i les seves conseqüències.
La guerra d’Israel a Palestina fa dies que ha entrat en una fase d’una virulència inaudita que està estremint el món. Mentre els mitjans i les xarxes competeixen en cruesa i dolor, les derivades geopolítiques del conflicte es mantenen en un segon pla. Però el president dels Estats Units, Joe Biden, va deixar ben clara la seva visió economicista del conflicte quan es va adreçar a la nació des del despatx oval per demanar al Congrés una aportació econòmica extraordinària.
El president nord-americà, més enllà de la retòrica èpica de l’autoatorgat paper dels Estats Units al món, va assegurar que destinar diners per donar suport a Israel i Ucraïna seria “una inversió que generarà dividends durant dècades”. Parlar d’inversió en plena crisi humanitària sembla frívol, i ho és, però les guerres són negocis i el negoci va bé.
Però, què s’hi juguen els Estats Units i l’economia mundial en aquest conflicte? Per què la primera potència mundial, en un moment d’endeutament rècord, decideix seguir-se endeutant per “invertir” en conflictes?
Per analitzar la situació geopolítica internacional i entendre’n els lligams econòmics per a tots nosaltres, Toni Mata conversa amb el president d’11Onze, James Sène.

Protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: l’or. Si vols que els teus estalvis tinguin valor el dia de demà, Or Patrimoni.
Cada cop més economistes adverteixen d’un col·lapse financer imminent. Però, què hi ha darrere d’aquest relat de por? Més enllà de les dades macroeconòmiques, el veritable risc podria ser la reacció humana: la desconfiança, la fugida massiva d’actius i la profecia autocomplerta. Quan el mercat creu que tot s’enfonsa, sovint és aleshores quan realment cau.
Vivim en una economia que es mou tant per dades com per emocions. Els indicadors són importants, però la confiança —o la seva absència— és el veritable motor. Quan un economista mediàtic anuncia una crisi imminent, no només informa: condiciona el comportament dels inversors, dels consumidors i fins i tot dels governs. L’economia, al capdavall, és un organisme viu que reacciona al relat dominant. Si el relat és de por, la por es converteix en política monetària, en fugida cap a refugis com l’or i, finalment, en realitat econòmica. És la profecia autocomplerta.
Aquest mecanisme és cada cop més evident en l’era digital. Els rumors d’un “col·lapse del 2026”, l’acumulació d’or per part dels bancs centrals o la por a l’enfonsament del dòlar no només reflecteixen dades, sinó que les creen. Els mercats actuals són espais de percepció col·lectiva, on l’economia es juga tant als gràfics com als titulars de les xarxes socials. En aquest escenari, la narrativa és una arma econòmica capaç de moure capitals, redibuixar expectatives i transformar la por en moviment de mercat.
La por com a estratègia de poder
La història econòmica mostra que les crisis no són només conseqüència d’excessos financers, sinó també d’estratègies de control.
Després del 1929, el pànic va permetre reestructurar Wall Street. Després del 2008, el pànic va legitimar rescats bancaris massius. I avui, davant una crisi de deute global, el pànic pot justificar noves formes de control financer, com les monedes digitals d’estat (CBDC), que prometen seguretat, però limiten llibertats individuals.
La por no és només una emoció, és una eina de governança econòmica. Els bancs centrals ho saben i la utilitzen per dirigir fluxos de capital. Quan la por es converteix en política monetària, la democràcia financera entra en recessió.
El paper de l’or i la confiança perduda
És cert que l’or, com s’ha explicat en múltiples articles de La Plaça, és un refugi històric. Però el motiu pel qual avui bat rècords no és només econòmic, sinó antropològic: representa la confiança perduda en els sistemes moderns. No obstant això, si la compra massiva d’or respon més al pànic que a l’estratègia, pot generar una nova bombolla —una “bombolla de confiança”. Com més gent fuig del sistema, més inestable esdevé el sistema.
Per això, més enllà d’acumular or per por del futur, també cal aprendre a gestionar el pànic. Invertir amb criteri, diversificar amb coneixement i entendre que la confiança és un actiu tan valuós com l’or mateix.
L’educació financera com a vacuna
A 11Onze ho hem dit sovint que sense educació financera, som vulnerables. Les prediccions de col·lapse funcionen perquè molts ciutadans no entenen com s’articulen els cicles econòmics.
Educar-nos en finances és la millor manera d’immunitzar-nos contra el pànic col·lectiu. Com més entenem els mecanismes del mercat —com es creen els deutes sobirans, com es mouen els capitals, com es fixen els tipus d’interès—, menys poder tindrà la por per condicionar les nostres decisions. Doncs, potser el veritable col·lapse no serà econòmic, sinó cognitiu quan una societat que reacciona abans d’entendre.
Les crisis sempre arriben, però també passen. El que defineix la maduresa d’una comunitat financera és com es prepara, no com s’espanta. El pànic genera volatilitat; el coneixement genera estabilitat. I en aquest equilibri hi ha la clau per preservar la llibertat econòmica que tots necessitem.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Si vols aprofundir en aquest tema, et recomanem:
 Economia
Davant la crisi que ve, diversifica l’estalvi
4min lecturaEl reconegut economista Robert Kiyosaki ha pronosticat...


En un entorn financer cada cop més imprevisible, saber què fan els grans inversors pot marcar la diferència entre reaccionar tard o anticipar-se. Dos indicadors poc coneguts —el DIX i el GEX— ens ajuden a llegir aquest moviment subterrani. No cal ser analista de Wall Street per entendre’ls: només cal mirar el mercat amb ulls d’observador.
Quan mires el preu d’una acció o d’un índex, només veus la punta de l’iceberg. Sota la superfície, hi ha milers d’operacions institucionals que no passen pel mercat públic. Els grans fons, bancs i asseguradores operen sovint en uns espais anomenats “dark pools” —literalment, “piscines fosques”— on poden comprar o vendre grans volums sense que el mercat se n’adoni immediatament.
Aquests espais paral·lels permeten evitar moviments bruscos de preu. Però també són una finestra al veritable sentiment institucional: allà és on els grans mouen fitxa abans que la resta vegi res.
Per mesurar què hi passa, l’empresa SqueezeMetrics va crear el DIX o Dark Index. Aquest indicador ens mostra si, dins d’aquests mercats opacs, les institucions estan comprant o venent.
El DIX: la petjada dels grans dins la foscor
Imagina’t que vas a un supermercat. A la zona pública, la gent compra amb normalitat. Però hi ha una porta al fons, per on surten carretons plens: és la zona dels compradors grossos.
El DIX ens diu si aquests carretons surten carregats o buits. Per tant, quan:
- el DIX és alt (per sobre del 45%), vol dir que hi ha compres netes institucionals. És a dir, els grans acumulen accions de manera silenciosa. Sol ser un senyal d’optimisme: acumulen ara el que creuen que valdrà més demà.
- en canvi, un DIX baix (per sota del 40%) indica vendes netes. Els grans redueixen posicions o distribueixen beneficis, sovint abans d’una correcció.
Aquest indicador no ens diu “quan” pujarà o baixarà el mercat, però sí “qui” està movent-se i cap on. Quan els diners institucionals entren fort, el mercat sol pujar en les setmanes següents. Quan surten, sovint és preludi de turbulències.
El GEX: la temperatura de la volatilitat
Si el DIX ens parla del “què”, el GEX o Gamma Exposure ens parla del “com”. En aquest cas, no ens fixem en els grans inversors, sinó en els market makers, els intermediaris que donen liquiditat al mercat d’opcions, especialment sobre l’índex S&P 500.
Aquests professionals utilitzen una tècnica anomenada “delta hedging” per cobrir riscos. En funció del volum d’opcions de compra o venda en circulació, ajusten les seves posicions. El GEX mesura fins a quin punt aquests ajustos poden amortir o amplificar els moviments del mercat. D’aquesta manera:
- un GEX alt indica estabilitat. Els market makers actuen com a coixins, esmorteint la volatilitat.
- un GEX baix o negatiu reflecteix tensió. Els seus ajustos amplifiquen cada moviment i el mercat es torna més nerviós, com una corda tibant que pot trencar-se per qualsevol notícia.
En paraules planeres: el GEX és el termòmetre emocional del mercat. Si puja, hi ha calma. Si baixa, hi ha por.
Quan unim el DIX i el GEX: una brúixola institucional
Cap indicador és perfecte per si sol, però junts ofereixen una visió molt més completa.
El DIX ens diu què fan els diners institucionals, els quals fan referència al capital que gestionen grans entitats financeres —com fons d’inversió, asseguradores, bancs o fons de pensions— que mouen volums molt superiors als dels inversors particulars. Mentre que el GEX ens diu com pot reaccionar el mercat davant aquests moviments. Per exemple, aquesta seria la lectura combinada que fan molts gestors professionals:

No cal endevinar el futur, només cal interpretar el present amb context.
Un exemple real: el març de 2020
Durant les primeres setmanes de la pandèmia, el DIX va caure en picat mentre el GEX es tornava negatiu. Les institucions venien, els market makers amplificaven els moviments i el resultat va ser una de les caigudes més ràpides de la història de les borses.
Quan, a finals de març, el DIX va començar a pujar mentre el GEX recuperava terreny, el mercat va iniciar el seu espectacular rebot. Aquesta combinació va anticipar, amb uns dies d’avantatge, el canvi de tendència que molts inversors particulars no van veure fins molt més tard. Potser no disposes d’un equip d’anàlisi o d’un algoritme de seguiment de fluxos institucionals, però comprendre com funcionen aquests indicadors t’ajuda a interpretar millor les emocions del mercat.
Saber quan els “diners intel·ligents” entren o surten és com tenir un mapa meteorològic: no evita la tempesta, però t’ajuda a decidir si cal sortir amb paraigua.
Aquest concepte fa referència als grans inversors professionals —bancs, fons de cobertura, asseguradores o institucions públiques— que disposen d’informació, eines i capacitat d’anàlisi molt superiors a les d’un inversor particular. Sovint són els primers a detectar canvis de cicle econòmic o moviments de mercat, i els seus fluxos de capital poden anticipar el que després farà la resta d’inversors.
Per això, seguir la pista dels “diners intel·ligents” no és un intent d’imitar-los, sinó una manera d’interpretar el sentiment real del mercat. Si aquestes institucions acumulen posicions en silenci, probablement esperen millors temps. Si redueixen exposició, potser ve una tempesta. El repte no és endevinar el futur, sinó saber llegir els senyals que deixen els qui mouen el capital més influent.
A més, el DIX i el GEX recorden una lliçó fonamental com són que els mercats no es mouen només per dades o notícies, sinó pel comportament col·lectiu d’inversors, institucions i intermediaris. I entendre aquest comportament és clau per invertir amb cap i no amb cor.
Saber irar darrere les cortines del mercat
El món financer sovint sembla una partida d’escacs jugada entre gegants. Però fins i tot els jugadors petits poden observar el tauler i entendre els moviments. Els indicadors com el DIX i el GEX ens permeten veure la dinàmica institucional amagada, allò que no surt als titulars, però que mou els preus.
No són eines màgiques ni serveixen per fer “trading” instantani, però sí per interpretar tendències i calibrar el risc. Si aprenem a utilitzar-los, podem actuar amb més criteri i menys emoció —i això, en finances, és una gran diferència.
Els mercats no premien qui endevina, sinó qui entén. El DIX i el GEX no són boles de vidre, però sí finestres que deixen entreveure el que passa darrere de les cortines dels grans capitals. Aprendre a llegir-los és aprendre a llegir el comportament humà en la seva expressió més concentrada: la por, la cobdícia i la confiança.
Diversifica, protegeix i dona valor real als teus estalvis. A Preciosos 11Onze t’ajudem a invertir amb seny en or físic, el refugi que mai falla.