Terres rares: el poder del segle XXI
Els minerals que gairebé ningú coneix… però que tothom necessita. La primavera del 2025, diversos fabricants europeus d’automòbils van començar a preocupar-se. Algunes peces essencials per continuar produint vehicles podien deixar d’arribar. No era una nova crisi del petroli. Tampoc dels semiconductors. L’origen del problema eren uns minerals pràcticament desconeguts per al gran públic que, sense fer soroll, s’han convertit en una de les armes geopolítiques més poderoses del segle XXI.
Pocs dies després, la Xina anunciava noves restriccions a l’exportació de determinades terres rares i d’imants permanents. La notícia va ocupar titulars als mitjans especialitzats, però per a molts ciutadans va passar desapercebuda. Tanmateix, aquell moviment deixava al descobert una realitat incòmoda: gran part de la tecnologia que utilitzem cada dia depèn d’uns materials que controla, en bona mesura, un únic país.
Fa cent anys, el poder mundial es mesurava en barrils de petroli. Avui, cada vegada més, també es mesura en quilograms de minerals.
No són rares. El que és excepcional és poder-les fabricar
El nom és probablement el primer gran malentès. Les terres rares no són especialment escasses. Alguns dels seus disset elements químics són més abundants que el coure a l’escorça terrestre. El problema és que gairebé mai no es troben concentrats en un mateix lloc. Estan dispersos, barrejats amb altres minerals i separar-los requereix processos químics molt complexos, costosos i amb un impacte ambiental considerable.
Durant anys, Europa i els Estats Units van arribar a una conclusió aparentment lògica: era més barat importar aquests materials que produir-los. Les mines van anar tancant, moltes plantes de refinatge van desaparèixer i aquesta indústria es va anar desplaçant cap a l’Àsia. Mentrestant, la Xina feia exactament el contrari.
Sense fer gaire soroll, va començar a invertir en mines, en tecnologia de refinatge, en plantes químiques i en la fabricació dels components que després comprarien les grans empreses occidentals. Mentre uns pensaven en reduir costos a curt termini, Pequín construïa una estratègia industrial que avui li proporciona un avantatge difícil de replicar. I aquí apareix la gran paradoxa que explica tot aquest article. El recurs més valuós no és el mineral. És el coneixement necessari per transformar-lo.
La mina és només el principi de la història
Quan pensem en una matèria primera, solem imaginar una excavadora extraient roques d’una muntanya. Però, en el cas de les terres rares, aquella és només la primera escena d’una història molt més llarga.
Després arriba el refinatge, on els disset elements químics se separen un a un. A continuació es transformen en aliatges especials i, més tard, en imants permanents extraordinaris, capaços de generar una gran potència ocupant molt poc espai. Només aleshores entren a les fàbriques que produeixen motors elèctrics, robots industrials, aerogeneradors, satèl·lits o telèfons mòbils.
Quan desbloqueges el mòbil amb la cara, escoltes música amb uns auriculars sense fil o utilitzes una eina d’intel·ligència artificial, probablement no hi penses. Però darrere d’aquests gestos quotidians hi ha una cadena industrial que comença en una mina situada a milers de quilòmetres de distància. És una realitat invisible. Precisament per això és tan fàcil oblidar-la.
Els petits elements que mouen la tecnologia més gran
Hi ha molt poques matèries primeres capaces de ser tan discretes i, alhora, tan imprescindibles.
El neodimi permet fabricar els imants que fan possibles els motors dels vehicles elèctrics. El disprosi evita que aquests imants perdin eficàcia quan treballen a temperatures molt elevades. L’europi participa en les pantalles i els sistemes d’il·luminació, mentre que el lantani és present en bateries, càmeres i components òptics.
Sense aquests materials tampoc existirien moltes turbines eòliques modernes, equips mèdics d’alta precisió, satèl·lits, làsers, radars o sistemes de defensa.
Les xifres ajuden a entendre’n la magnitud. Un vehicle elèctric necessita diverses vegades més terres rares que un cotxe convencional, mentre que un únic aerogenerador marí pot incorporar centenars de quilos d’imants fabricats amb aquests materials. Fins i tot els avions de combat més avançats en depenen.
I la intel·ligència artificial, que sovint imaginem com una qüestió exclusivament de programari, també comença aquí. Els centres de dades que entrenen models com ChatGPT necessiten milers de processadors, equips electrònics i sistemes de refrigeració construïts gràcies a una cadena industrial on les terres rares tenen un paper essencial.
Els algoritmes no neixen del no-res. Abans dels algoritmes hi ha la indústria. I abans de la indústria hi ha els minerals.
La Xina va entendre el joc abans que ningú
Durant dècades, el món occidental va mirar cap a una altra banda. Produir terres rares era car, contaminava i generava poc interès polític. La Xina, en canvi, va veure-hi una oportunitat estratègica.
Avui no només és un dels principals productors mundials. El seu gran avantatge és que controla bona part del refinatge i de la fabricació dels imants permanents que després utilitzen empreses d’arreu del món. Aquest domini li permet influir sobre sectors tan diversos com l’automoció, les energies renovables, la indústria militar o l’electrònica de consum.
Quan Pequín anuncia restriccions a les exportacions, els mercats reaccionen perquè saben que substituir aquesta capacitat industrial no és qüestió de mesos, sinó probablement d’anys. Occident ha descobert que externalitzar una indústria durant trenta anys és molt més fàcil que reconstruir-la.
La nova guerra ja no es lliura només pel petroli
Aquest és el motiu pel qual els Estats Units, el Canadà, Austràlia, la Unió Europea i altres països acceleren projectes miners, impulsen noves plantes de refinatge i busquen acords amb socis considerats estratègics. També augmenten les inversions en reciclatge, perquè els dispositius electrònics que avui llencem podrien convertir-se en una futura font de subministrament.
Ja no es tracta únicament de fabricar més cotxes elèctrics o més turbines eòliques.
Es tracta de decidir qui controlarà la indústria del futur. Per això les terres rares han deixat de ser una qüestió geològica per convertir-se en un assumpte de seguretat nacional.
Per què tot això també afecta els teus estalvis?
Les grans transformacions geopolítiques acaben arribant, tard o d’hora, a l’economia quotidiana. Quan hi ha tensions en el subministrament de minerals crítics, els fabricants assumeixen costos més elevats, els projectes industrials es retarden i les empreses veuen alterades les seves previsions. Tot això pot acabar reflectint-se en els mercats financers, en la inflació i en el preu dels productes que consumim.
Comprendre aquesta dependència no significa haver d’invertir en terres rares. Significa entendre millor per què determinades empreses tecnològiques, fabricants d’automòbils o grups industrials reaccionen davant decisions polítiques que, aparentment, tenen lloc molt lluny de casa nostra. Els recursos naturals continuen condicionant l’economia mundial. L’únic que ha canviat és quins recursos són els més valuosos.
El futur també s’extreu de la terra
Durant el segle XX, el petroli va decidir bona part del destí de les economies i dels conflictes internacionals. Al segle XXI, aquesta influència es reparteix entre recursos molt menys coneguts, però igualment imprescindibles. Sense terres rares no hi ha cotxes elèctrics, ni turbines eòliques, ni robots industrials, ni satèl·lits, ni intel·ligència artificial.
La pròxima vegada que agafis el mòbil, escoltis música amb uns auriculars sense fil o demanis una resposta a una IA, recorda que darrere d’aquella tecnologia hi ha una cadena que comença en una mina, continua en una planta de refinatge situada a milers de quilòmetres i acaba condicionant l’economia mundial. Els algoritmes poden semblar el motor del futur. Però sense aquests disset elements químics, el futur simplement no arrencaria.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.

Una dècada després que la República Popular de la Xina posés en marxa la Iniciativa del Cinturó i Ruta de la Seda amb l’objectiu de desenvolupar una infraestructura global de comerç i cooperació internacional, el projecte s’enfronta a nous reptes geopolítics que marcaran el seu futur.
La Iniciativa del Cinturó i la Ruta de la Seda o Belt and Road Initiative (BRI, per les seves sigles en anglès), també coneguda com la Nova Ruta de la Seda, es va posar en marxa el 2013 pel president Xi Jinping. Es tracta d’un dels projectes d’infraestructures més ambiciosos mai concebuts, i, originalment, estava pensat per a incrementar el comerç i cooperació econòmica entre l’Àsia Oriental i Europa. Durant els últims deu anys el projecte s’ha ampliat a Àfrica, Oceania i Amèrica Llatina, incrementant exponencialment la inversió en infraestructures.
A més, en aquesta estructura logística s’hi suma la ruta de la seda marítima que inclou ports i infraestructura costanera des del litoral occidental de la Xina a Europa, l’Índia, Àfrica, el Pacífic i Llatinoamèrica. La qual cosa és d’una importància cabdal tenint en compte que la Xina té actualment 95 ports i sis d’ells figuren en el rànquing dels 10 més importants del món.
Amb l’objectiu de connectar al 65% de la població i a un terç del PIB mundial amb la Xina mitjançant la creació d’una xarxa de rutes marítimes i enllaços terrestres, ha captat l’atenció del món pel seu abast global i les seves implicacions econòmiques, polítiques i socials. El govern xinès va anunciar que la iniciativa significa «il·luminar una nova era de globalització», i facilitarà una «època d’or del comerç que beneficiarà a tots”.
Al juliol d’aquest any, les inversions totals en el marc del projecte van superar el bilió de dòlars, fins al punt de competir directament amb el Fons Monetari Internacional (FMI). Aquests diners provenen principalment del Nou Banc de Desenvolupament, del Fons de la Ruta de la Seda i del Banc Asiàtic d’Inversió en Infraestructures (BAII).
Un imparable món multipolar
Tot i que la iniciativa ha estat elogiada per a fomentar el desenvolupament econòmic i la cooperació entre països, oferint unes condicions beneficioses per totes les parts que no es donaven amb el monopoli dels poders occidentals, també han sorgit algunes veus crítiques. Alguns països participants han expressat preocupació sobre la transparència dels projectes, dubtes per si podran fer front a la càrrega de deute o de quina serà la dependència amb la Xina en cas que no puguin tornar els préstecs.
Una gran part d’aquestes crítiques i pressió perquè certs països es neguin a col·laborar amb el gegant asiàtic venen per part dels Estats Units, que veu com s’esvaeix cada cop més la seva hegemonia com a poder econòmic i geopolític global en favor d’altres actors emergents, com Rússia i la Xina, que volen mantenir la seva sobirania lliure dels tentacles d’Occident.
L’èxit del projecte el converteix en una eina perfecta per expandir, encara més, la influència política i econòmica de la Xina, tenint accés preferent a nous mercats i recursos naturals fins ara dominats quasi exclusivament pels poders occidentals, que veuen amb desesperació com els cicles econòmics i els mercats financers se centren cada vegada menys amb ells.
En aquest context, l’última cimera dels BRICS, on s’ha anunciat que sis països més s’uniran al bloc econòmic, ha creat una gran expectació. Tanmateix, ha posat de manifest la dificultat d’unificar interessos tenint en compte les sensibilitats de tots els estats membres. L’expansió del BRI pot ser el punt d’unió que tapi les esquerdes, especialment entre els països africans que han demanat que la Xina passi de la construcció d’infraestructures a la industrialització local i d’una Índia també interessada a finançar projectes emblemàtics a països en vies de desenvolupament del sud global, com a contrapartida a Occident.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Si t'ha agradat aquest article, et recomanem:
 Cultura
Geopolítica: de l’hegemonia a la multipolaritat
4min lecturaL’estira-i-arronsa geopolític dels últims anys entre Orient...
La nostra relació amb les entitats financeres ha canviat, i molt, en els últims anys. Has tingut un gestor de confiança durant anys i a la mateixa oficina? Una persona que t’acompanyés des de l’obertura del teu primer compte fins a la contractació de la hipoteca? El temps en què un client podia anar a una sucursal i sentir-se’n partícip ha quedat molt enrere.
La situació actual és que el client, de forma genèrica, està profundament descontent amb el sistema financer. No es tracta d’una neguit puntual o d’una entitat concreta, el sistema ha evolucionat molt en els últims anys i no ha sabut (o volgut) explicar al client aquest canvi. Així, any rere any, el client només ha vist com l’entitat de què formava part canviava de forma, de colors i de personal sense entendre massa bé què passava. Les noves fintech recullen aquest malestar i neixen, precisament, des de la perspectiva de tornar als clients allò que fa anys van perdre: una relació de confiança amb l’entitat financera.
La digitalització propicia una nova interacció
Venim d’una societat marcada per la interacció social, i la irrupció de les noves tecnologies ho ha revolucionat tot: una altra forma de comunicació és possible, també amb les entitats financeres. Aquest canvi de mentalitat pot tenir moltes lectures, però, si es fa servir correctament, els beneficis poden ser múltiples per a clients i entitats.
Parlar de digitalització financera és parlar de fintech. En termes de comunicació, hi tenen molt a dir. Són les primeres entitats financeres que han canviat la forma de comunicar-se amb els clients. Han propiciat un sistema d’interacció íntegrament digital, que fa que la banca tradicional vagi a remolc.
En un primer moment, pot semblar que molts clients, especialment els que no han nascut en l’era digital, no se sumaran a aquest canvi, per més avantatges que els suposi, i que, per tant, mantindran l’atenció presencial i directa com a principal via de contacte. Però fins a quin punt això els pot suposar un avantatge?
Una experiència digital amb qualitat humana
El primer que busca un usuari en accedir a una entitat financera és l’atenció al moment. Ningú no vol perdre el matí fent cues infinites per acabar sent despatxat en qüestió de minuts. Cada problema requereix una inversió de temps per les dues parts. Una fintech com 11Onze, que ha nascut ja amb la digitalització, mantindrà aquest principi en totes les interaccions amb l’usuari, que davant de qualsevol consulta tindrà les eines per preguntar i obtenir resposta. Els xats automàtics han permès millorar l’experiència en aquest aspecte, tot proporcionant informació a l’usuari a partir de paraules clau. Alguns, fins i tot, van més enllà i ofereixen atenció personal i humana des d’aquests xats. El correu electrònic o l’atenció al telèfon són les dues altres vies.
Un altre requisit és que la comprensió sigui ràpida, i aquí és on les màquines encara tenen marge de millora. Per la majoria de clients, rebre una atenció telefònica humana serà més satisfactòria que una trucada amb un robot, on es pot perdre molt de temps sense arribar a cap resposta concreta. Tot i que les entitats digitals treballen per millorar en aquest aspecte, seran les fintech amb atenció personalitzada les que guanyaran terreny.
En la mateixa línia, l’atenció a oficines també permet als usuaris tenir la certesa que podran aclarir tots els dubtes que els sorgeixin. Un punt que no sempre es resol satisfactòriament, ja que cal una inversió de temps en el client que actualment no totes les entitats estan disposades a oferir. Si ho fan, no sempre és des de la claredat i la transparència.
En aquest sentit, l’aposta de les fintech segueix sent l’atenció personal i personalitzada, posant especial èmfasi en aquest segon punt. Ser conscients que cada persona té unes necessitats, inquietuds i requereix més o menys temps per adquirir informació. Respectar el temps de cadascú és un valor clau que diferencia una bona experiència d’una de dolenta, tant en l’entorn digital com de forma presencial.
Finalment, l’últim factor que busca un client en una oficina, i el més decisiu, és la confiança; saber que hi ha una persona que ens informarà degudament i procurarà per nosaltres des de l’honestedat i la professionalitat. Però, i si tots els treballadors de l’oficina o de l’entitat sencera fossin com el teu gestor preferit? I si tots procuressin per les necessitats del client i l’informessin des de l’honestedat i la professionalitat? Aleshores ja no seria necessària una assignació personal, perquè la confiança no seria amb una persona sola sinó amb una entitat. Aquest és el veritable canvi de mentalitat de les fintech.
L’experiència de client marca el futur
En una fintech no preval el temps d’atenció, ni l’assignació de clients, ni la pressió de vendes o el compte de clients atesos. En una fintech l’atenció és constant i permanent, des de qualsevol canal o dispositiu. Prevalen les persones per sobre dels productes; les seves necessitats per sobre de les de l’entitat; i es treballa cada dia per evolucionar i millorar aquesta experiència. Per apropar el món financer a l’usuari i oferir-li, per primera vegada, tot allò que pot necessitar a un sol clic.
En definitiva, una fintech és tornar als orígens de les financeres i oferir al client una relació de confiança basada en el respecte i el benefici mutu. Una relació a la qual s’hi sumen tots els avenços tecnològics i les facilitats que això pot oferir, i s’hi resten aquelles pràctiques presencials que, en comptes de facilitar la vida al client, la compliquen. La comoditat a un sol clic. Benvinguts a la nova era financera.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
El Fons Monetari Internacional es va fundar amb l’objectiu de promoure la cooperació monetària internacional, facilitar el comerç global i contribuir a l’estabilitat financera. Tanmateix, al llarg del temps el seu mandat es va ampliar per donar “suport” a les economies en dificultats i ha evolucionat fins a convertir-se en una eina al servei dels interessos neoliberals.
Entre el 15 i 20 d’abril s’està celebrant a Washington la reunió anual de primavera del Fons Monetari Internacional (FMI) i el Banc Mundial. Aquestes reunions es fan, oficialment, per agrupar esforços per a posar fi a la pobresa extrema i promoure una prosperitat compartida.
L’organisme internacional es va establir el 1944 amb l’objectiu de promoure la cooperació monetària, facilitar el comerç internacional i contribuir a l’estabilitat financera. Des de la seva fundació, volia eliminar les restriccions que dificulten l’expansió del comerç mundial, l’estabilitat canviària i evitar les devaluacions competitives de divises entre països.
Amb la fi dels sistemes de canvi fixos després que es va eliminar el patró or durant els anys setanta, la seva funció va canviar. L’arribada del neoliberalisme a les polítiques econòmiques dels Estats Units i de l’Europa Occidental va significar un nou rol per l’FMI, que va passar a finançar les nacions que tenien problemes per pagar el seu deute i quadrar les seves balances de pagaments.
Un salvavides que comporta disturbis civils i misèria social
L’ajuda financera de l’FMI no és gratuïta, com és ben sabut, els préstecs venen acompanyats de fortes mesures d’austeritat, antiobreres i antipopulars, que afecten desmesuradament els sectors de la població amb menys recursos i sovint acaben beneficiant a les elits.
El mecanisme que sol utilitzar l’FMI a aquest efecte és la imposició de condicionalitats, com la condonació de préstecs a països que necessiten suport per a la seva balança de pagaments, o com en el cas de Pakistan, la transferència d’armes a Ucraïna. Dit d’altra manera, es fa servir l’FMI com a una eina més de la política exterior de les corporatocràcies occidentals.
Les condicions que s’imposen als països deutors obren les seves economies a la penetració del capital, corporacions i inversors estrangers. Això es porta a terme amb privatitzacions dels serveis públics i amb la venda de les joies de la corona dels països que reben aquesta “ajuda”, especialment quant als recursos naturals i a les seves terres.
Per norma general, l’FMI exigeix que els governs redueixin la despesa pública, apugin els impostos i apliquin reformes destinades a reduir la seva ràtio deute/PIB. Retallar les subvencions socials als combustibles i als aliments o reduir la inversió pública en hospitals, escoles i carreteres, esdevenen la “nova normalitat”.
Evidentment, aquestes mesures draconianes d’austeritat provoquen manifestacions i revoltes entre les poblacions afectades que es coneixen en el món anglosaxó com a “IMF riots”. Un terme encunyat per a descriure les onades de protestes que es van produir als països en vies de desenvolupament durant les dècades de 1980 i 1990, i que defineixen perfectament les conseqüències de les accions d’un bomber financer que es dedica a calar focs.
Les crisis econòmiques de Mèxic o Grècia i posteriors rescats de l’FMI van posar l’accent sobre el paper negatiu que ha jugat aquest organisme en els últims anys, però l’historial, àmpliament documentat, de les seves intervencions en els últims 50 ha estat més que pèssim. Encara que organitzacions humanitàries com Oxfam i CAFOD no es cansen d’avisar que les “campanyes d’austeritat” de l’FMI perjudiquen greument els països pobres i que ha jugat un paper “devastador” en la crisi mundial del deute, l’organisme de crèdit internacional dona pocs senyals de canviar de rumb.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
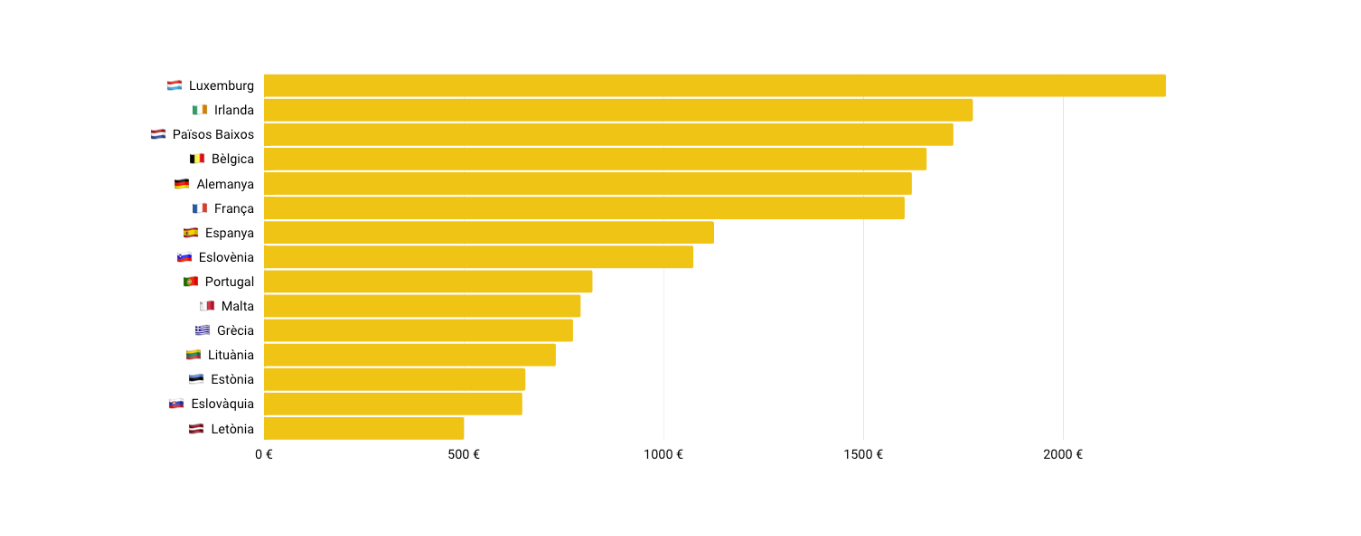
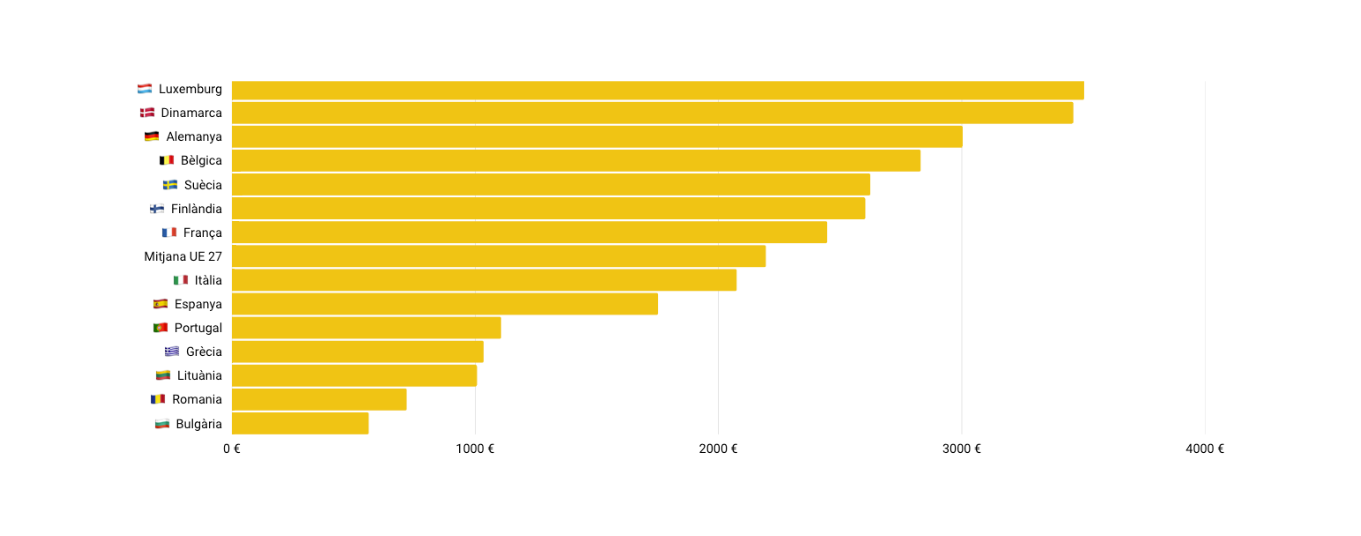
Malgrat tenir el sou mitjà més alt de la història, el salari mig espanyol és gairebé 450 euros més baix que la mitjana de la Unió Europea, i continua tenint una de les taxes més altes de precarietat laboral d’Europa.
La inflació s’ha menjat els increments salarials i ha minvat el poder adquisitiu dels ciutadans fins a un punt no vist des de fa tretze anys. Aquest desgavell econòmic no és exclusiu de l’Estat espanyol, però es veu exacerbat pel baix nivell salarial d’Espanya, un mal endèmic que s’arrossega de fa dècades.
Tot i que la darrera pujada sense precedents de l’SMI n’ha reduït la bretxa, tant el salarial mig brut (1.126 euros) com el salari mínim interprofessional espanyol (1.751 euros) són dels més baixos de la Unió Europea, un 20,2% menys que els seus socis europeus.
Dins del bloc occidental, amb una mitjana de salaris per sobre dels 2.500 euros mensuals, Espanya està a la cua, seguida de Portugal (1.106 euros) i Grècia (1.034 euros). S’observen àmplies diferències amb països com França (2.446 euros), Bèlgica (2.830 euros), Holanda (2.883 euros), Alemanya (3.303 euros). L’Estat espanyol només surt ben parat quan el comparem amb els països menys desenvolupats de l’Est d’Europa.
Salari mínim UE
Font: Addeco (INE i Eurostat)
Salari mitjà UE
Font: Addeco (INE i Eurostat)
Baixa productivitat i elevada desocupació
La precarietat laboral d’una gran part de la població enfront del món empresarial és un mal endèmic històric a Espanya. La inseguretat creada per la por a la desocupació fa que els treballadors acceptin sous baixos i condicions de treball que serien impensables en altres països desenvolupats.
Quan després de la pandèmia sanitària els mitjans d’informació parlaven de “La Gran Renúncia”, en referència al fet que a molts països occidentals una gran quantitat de treballadors es replantejaven les seves prioritats, renunciant a les seves feines de sempre per aconseguir-ne de millors, des d’aquí, amb més de tres milions d’aturats i sous equivalents a la Xina de l’Europa occidental, ens ho miraven com si parlessin d’un altre planeta.
L’elevada quantitat de treballadors a temps parcial i amb contractes temporals de jornada completa fa que molts empleats no rebin una formació com cal, ni mantinguin una carrera professional, la qual cosa afecta negativament la productivitat. Un fet que s’agreuja a causa del gran pes que té per l’economia espanyola el sector dels serveis, de poc valor afegit, amb baixos salaris, i propensa a l’externalització de l’activitat laboral. La composició del nostre teixit productiu ha patit una gradual deterioració de sectors que històricament comptaven amb millors remuneracions.
I aquí s’hi afegeix una altra tendència prevalent a Catalunya i a l’Estat, però que no s’observa al bloc europeu desenvolupat, l’enorme bretxa salarial entre els treballadors més joves i els més veterans. Els baixos salaris percebuts pels empleats més joves, que hauran de sustentar l’economia el dia de demà, fan perillar la sustentació econòmica del país i un sistema de pensions solidari.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Durant més d’un segle, el capitalisme tenia una lògica aparentment senzilla: qui aportava el capital acostumava a ser també qui prenia les decisions. Avui aquesta relació s’ha capgirat. Milions de persones continuen sent les propietàries dels seus estalvis, però la seva gestió s’ha concentrat en molt poques mans. Com s’ha produït aquesta transformació? I què ens diu sobre el capitalisme del segle XXI?
Cada final de mes, en Marc rep la nòmina. Com milions de treballadors d’arreu del món, una petita part del seu salari es destina automàticament al seu pla de pensions. És un gest gairebé mecànic. Els diners desapareixen del compte corrent i passen a formar part d’un estalvi que, en teoria, l’ha d’acompanyar el dia que es jubili.
En Marc no hi pensa gaire més. Confia que algú invertirà aquells diners amb criteri perquè, amb els anys, vagin guanyant valor. El que probablement desconeix és que una part dels seus estalvis acabarà invertida en empreses com Apple, Microsoft, Amazon, Nvidia o Coca-Cola. I encara hi ha un detall que difícilment podria imaginar: aquelles accions compartiran gestor amb els estalvis de milions de persones que viuen a l’altra punta del planeta.
Sense saber-ho, en Marc participa cada mes en una de les transformacions més profundes que ha experimentat el capitalisme en l’últim mig segle. Durant dècades, el poder econòmic tenia una imatge molt definida. Quan es parlava de la indústria automobilística, era inevitable pensar en Henry Ford. El petroli evocava immediatament John D. Rockefeller. La família Agnelli representava Fiat i, encara avui, Amancio Ortega continua estretament vinculat a Inditex. Els grans empresaris no només posseïen una part significativa de les seves empreses; també les dirigien, n’assumien els riscos i decidien cap on havien d’avançar.
Aquell model no ha desaparegut del tot. Encara hi ha grans companyies controlades pels seus fundadors o per famílies empresàries. Però, sense grans titulars ni revolucions aparents, el centre de gravetat del capitalisme ha anat desplaçant-se. Si avui consultem els principals accionistes d’Apple, Microsoft, Amazon, Alphabet, Coca-Cola o JPMorgan, descobrirem que els mateixos tres noms apareixen una vegada i una altra: BlackRock, Vanguard i State Street.
És una coincidència massa repetida per ser casual. I, tanmateix, la seva explicació no té res a veure amb les teories conspiratives que sovint circulen per internet. Al contrari. És el resultat d’una revolució financera que va començar amb una idea sorprenentment simple.
L’home que va qüestionar Wall Street
La història ens porta fins a l’any 1975. John Clifton Bogle acabava de fundar una petita gestora anomenada The Vanguard Group després d’haver estat acomiadat de Wellington Management. Lluny de voler demostrar que era millor que la resta de professionals de Wall Street, Bogle havia arribat a una conclusió molt més radical: potser el problema era, precisament, voler demostrar-ho.
Durant anys havia observat com els grans gestors dedicaven enormes recursos a intentar descobrir quines empreses oferirien les millors rendibilitats. Contractaven analistes, estudiaven balanços, visitaven empreses i elaboraven sofisticats models financers amb l’objectiu de superar els principals índexs borsaris. Però, quan passaven els anys, la realitat era tossuda. Una vegada descomptades les comissions, la majoria obtenia uns resultats iguals o fins i tot inferiors als del mateix mercat que intentaven batre.
Bogle va decidir donar la volta a aquella lògica. En lloc d’intentar descobrir quina seria la millor empresa del futur, va proposar comprar-les totes.
Aquella idea, que molts analistes van ridiculitzar en el seu moment, acabaria convertint-se en una de les innovacions més influents de la història de les finances. Avui, gairebé cinquanta anys després, Vanguard administra prop de 10 bilions de dòlars en actius, una xifra equivalent a diverses vegades el producte interior brut d’Alemanya.
No va ser només l’èxit d’una empresa. Va ser el començament d’una nova manera d’entendre la inversió.
Quan invertir va deixar de ser un joc d’experts
La idea de Bogle era revolucionària perquè simplificava enormement una activitat que fins aleshores semblava reservada als professionals. Imaginem una persona que entra en una fruiteria disposada a comprar la millor fruita possible. Pot dedicar molta estona a escollir una per una les peces que considera més bones, o bé pot optar per una cistella que ja conté una selecció equilibrada de fruita de temporada. Probablement no totes les peces seran excel·lents, però tampoc dependrà d’haver encertat sempre la millor elecció.
Els fons indexats funcionen exactament amb aquesta filosofia. En lloc d’intentar endevinar quines empreses creixeran més, compren totes les que formen part d’un determinat índex borsari. Si l’índex és l’S&P 500, el fons adquirirà accions de les cinc-centes empreses més importants dels Estats Units. Si replica l’MSCI World, invertirà simultàniament en milers de companyies repartides per desenes de països.
El resultat és una cartera molt diversificada, amb costos molt inferiors als de la gestió tradicional i que, segons nombrosos estudis, acaba superant a llarg termini una gran part dels fons gestionats activament.
Aquella filosofia es va acabar estenent molt més enllà de Vanguard. Amb el temps, pràcticament tota la indústria financera va començar a desenvolupar productes similars.
L’arribada dels ETF va accelerar la revolució
La segona gran transformació arribaria als anys noranta amb la popularització dels ETF, les sigles d’Exchange Traded Fund. Malgrat el nom tècnic, el seu funcionament és extraordinàriament senzill. Un ETF és un fons que cotitza a la borsa igual que una acció. Quan un inversor compra una participació d’aquest fons, no està adquirint una única empresa, sinó una petita part d’una cistella que pot contenir centenars o fins i tot milers de companyies.
Aquest petit canvi va tenir unes conseqüències enormes. Per primera vegada, qualsevol persona podia invertir de manera molt diversificada, amb costos reduïts i sense necessitat de seguir diàriament l’evolució dels mercats. Allò que abans estava reservat a grans patrimonis passava a estar a l’abast de pràcticament qualsevol estalviador.
Les xifres il·lustren la magnitud del fenomen. Si a finals dels anys noranta els ETF representaven un mercat gairebé testimonial, avui administren més de 15 bilions de dòlars arreu del món i continuen creixent a un ritme superior al de molts altres productes financers.
Tres gestores que van créixer amb els estalvis del món
Quan Vanguard començava a consolidar la seva aposta per la gestió indexada, una altra empresa iniciava un camí molt diferent. L’any 1988, Larry Fink va fundar BlackRock després d’haver perdut prop de cent milions de dòlars en una operació sobre bons hipotecaris mentre treballava a First Boston. Aquell episodi li va deixar una convicció que marcaria tota la seva trajectòria: abans de buscar rendibilitat, cal entendre el risc.
Aquesta filosofia acabaria convertint BlackRock en la gestora més gran del planeta. Actualment administra prop de 11,6 bilions de dòlars, una xifra tan elevada que només els Estats Units i la Xina generen anualment un PIB superior.
State Street, per la seva banda, tenia una història molt més antiga. Fundada el 1792, va jugar un paper decisiu en aquesta revolució quan, el 1993, va impulsar el primer gran ETF modern vinculat a l’S&P 500. Aquell producte demostraria definitivament que invertir en un índex podia ser tan senzill com comprar qualsevol altra acció.
Cap d’aquestes empreses no pretenia convertir-se en la propietària del capitalisme mundial. El seu objectiu era molt més modest: administrar de la manera més eficient possible els diners que milions de persones els confiaven. Però, precisament perquè milions de persones van començar a prendre la mateixa decisió, el resultat acabaria sent extraordinari.
Quan avui consultem el registre d’accionistes de les grans multinacionals, els seus noms apareixen una vegada i una altra. I és aquí on comença la part més sorprenent d’aquesta història.
Els diners continuen sent teus. La influència, ja no tant.
Quan el lector descobreix que BlackRock, Vanguard i State Street apareixen entre els principals accionistes de pràcticament totes les grans empreses occidentals, és fàcil arribar a una conclusió equivocada: pensar que aquestes tres gestores són les autèntiques propietàries del capitalisme mundial. La realitat és molt més matisada.
Els propietaris continuen sent milions de persones anònimes. Són treballadors com en Marc, que cada mes aporten una part del seu sou al pla de pensions; són famílies que estalvien a través d’un fons d’inversió; són universitats, asseguradores, administracions públiques o petits inversors que compren un ETF des del seu banc. Tots ells continuen sent els titulars últims dels seus estalvis.
El que fan aquestes gestores és una altra cosa: administrar-los. La diferència sembla subtil, però és essencial per entendre com funciona avui el sistema financer. Quan un propietari encarrega la gestió d’un edifici a un administrador, no deixa de ser-ne el propietari. Amb els estalvis passa exactament el mateix. Els diners continuen pertanyent als inversors, però la seva gestió es delega en institucions especialitzades que decideixen com distribuir-los entre milers d’actius diferents.
Aquesta explicació desfà bona part dels relats simplistes que sovint circulen a les xarxes socials. BlackRock, Vanguard o State Street no han comprat totes les grans empreses amb diners propis. Han crescut perquè centenars de milions de persones d’arreu del món han arribat, de manera independent, a la mateixa conclusió: és més eficient delegar la gestió dels estalvis en grans gestors diversificats que intentar escollir personalment les empreses guanyadores.
Però aquesta resposta obre immediatament una nova pregunta. Si els diners continuen sent dels inversors, qui exerceix els drets que incorporen aquestes accions?
La separació entre la propietat i el poder
Aquest és, probablement, el canvi més profund que ha experimentat el capitalisme durant les últimes dècades.
Durant bona part dels segles XIX i XX, propietat i poder acostumaven a anar de la mà. Els grans accionistes eren també els qui dirigien les empreses, nomenaven els consells d’administració i decidien les grans estratègies corporatives. El capitalisme tenia una relació gairebé directa entre qui aportava els diners i qui prenia les decisions. Avui aquesta relació és molt més complexa.
Quan una gestora compra accions en representació dels seus clients, també assumeix, en la majoria dels casos, l’exercici dels drets polítics associats a aquestes participacions. Això significa votar a les juntes d’accionistes, pronunciar-se sobre les polítiques de remuneració dels directius, aprovar la incorporació de nous consellers o posicionar-se davant de determinades decisions estratègiques.
Això no vol dir que BlackRock decideixi quin serà el pròxim iPhone o que Vanguard esculli quina empresa comprarà Microsoft. Aquestes continuen sent responsabilitat dels equips directius i dels consells d’administració de cada companyia. La seva influència és molt menys visible, però també molt més transversal. Es manifesta en la manera com s’entén el govern corporatiu, en els criteris de transparència, en les polítiques de sostenibilitat o en les normes que afecten centenars de grans empreses simultàniament.
És un poder discret, exercit gairebé sempre lluny dels focus, però que adquireix una dimensió extraordinària quan una mateixa gestora participa en els accionariats de milers de companyies repartides arreu del món. Gestionar els estalvis de milions de persones significa, inevitablement, gestionar també una part molt important dels drets polítics vinculats a aquests estalvis. I per fer-ho cal una capacitat tecnològica que, fa només unes dècades, hauria semblat ciència-ficció.
Aladdin: la tecnologia darrere de la gestió de bilions de dòlars
Poques eines desperten tanta curiositat com Aladdin.
El nom pot recordar el personatge dels contes orientals, però en realitat correspon a una de les plataformes de gestió de riscos més sofisticades del món financer. Larry Fink la va impulsar amb una idea molt clara després de perdre prop de cent milions de dòlars en una operació durant els seus primers anys de carrera: abans d’assumir qualsevol risc, cal entendre’l. Aquesta filosofia continua definint BlackRock.
Aladdin no compra accions ni pren decisions de manera autònoma. La seva funció és molt menys espectacular, però infinitament més útil. Analitza milions de dades, simula escenaris econòmics, calcula riscos, detecta vulnerabilitats i ajuda els gestors a entendre com podria reaccionar una cartera davant d’una pujada dels tipus d’interès, una guerra comercial, una crisi energètica o una recessió global.
Segons la mateixa BlackRock, aquesta plataforma dona suport a la gestió de més de 21 bilions de dòlars en actius, utilitzats no només per la pròpia gestora, sinó també per bancs, asseguradores, fons sobirans i institucions financeres de tot el món.
És comprensible que una infraestructura d’aquesta dimensió hagi alimentat tota mena de mites. Però la realitat és menys novelesca del que sovint es diu. Aladdin no controla els mercats. El que fa és una cosa molt més prosaica: ajudar a prendre decisions en un sistema financer que mou unes quantitats de diners difícils d’imaginar.
El debat que preocupa universitats i reguladors
El fenomen no ha passat desapercebut. Des de fa anys, economistes, juristes i autoritats de competència analitzen les conseqüències d’aquesta concentració de la gestió dels estalvis. El concepte que centra bona part del debat és el de common ownership, és a dir, la presència dels mateixos grans accionistes institucionals en empreses que competeixen entre elles.
La pregunta és legítima. Si els mateixos gestors participen simultàniament en els accionariats de les principals aerolínies, bancs o empreses tecnològiques, podria això reduir els incentius perquè competeixin de manera més agressiva?
L’any 2018, economistes com José Azar, Martin Schmalz i Isabel Tecu van donar una gran projecció internacional a aquest debat amb un estudi sobre el sector aeri nord-americà. Les seves conclusions van generar una intensa controvèrsia acadèmica que continua oberta.
Des d’aleshores, institucions com Harvard, el National Bureau of Economic Research (NBER), la Securities and Exchange Commission (SEC) o la Federal Trade Commission (FTC) han analitzat aquesta qüestió des de perspectives diverses. Alguns estudis consideren que podria existir un impacte sobre la competència en determinats sectors; altres, en canvi, sostenen que les evidències encara no són prou sòlides per arribar a aquesta conclusió.
Aquesta manca de consens no resta importància al debat. Ben al contrari. Demostra que ens trobem davant d’un fenomen nou, complex i encara en evolució, que obliga a repensar conceptes tan tradicionals com la propietat, el control empresarial o la mateixa competència entre companyies.
Una revolució que gairebé ningú va veure venir
Quan John Bogle va crear Vanguard l’any 1975, difícilment podia imaginar que la seva idea acabaria transformant el capitalisme global. El seu objectiu era molt més modest: oferir als petits inversors una manera més eficient, més barata i més transparent d’invertir els seus estalvis. En aquest sentit, la seva revolució ha estat un èxit extraordinari.
Mai abans havia estat tan senzill invertir en les principals empreses del món. Mai abans els costos havien estat tan baixos. I mai abans tants petits estalviadors havien pogut participar del creixement de l’economia global sense necessitat de disposar d’un gran patrimoni.
Tanmateix, tota revolució té conseqüències inesperades. A mesura que milions de persones delegaven la gestió dels seus estalvis, aquesta gestió es concentrava progressivament en un nombre molt reduït d’institucions. No perquè existís un pla preconcebut, sinó perquè els mateixos mecanismes que feien més eficient la inversió també afavorien les grans economies d’escala.
És aquesta paradoxa la que defineix bona part del capitalisme contemporani. La propietat s’ha democratitzat com mai abans, però la gestió s’ha concentrat com mai abans.
No és una bona notícia ni una mala notícia per si mateixa. És, sobretot, una realitat que cal entendre abans de jutjar-la. Potser, d’aquí a unes dècades, els historiadors explicaran aquesta transformació amb la mateixa naturalitat amb què avui expliquem la Revolució Industrial o el naixement de les societats anònimes. Perquè, sense fer soroll i gairebé sense ocupar portades, el capitalisme ha canviat una de les seves regles més bàsiques.
Els propietaris continuen sent milions de persones com en Marc. Però les mans que administren una part creixent del seu capital són cada vegada menys. I és aquí on neix la gran pregunta que probablement marcarà els pròxims anys. Ja no es tracta de saber qui és propietari de les grans empreses. La qüestió és molt més profunda.
Qui decideix en nom dels propietaris?
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució.
El rendiment en el mercat borsari de les grans empreses tecnològiques estatunidenques ha estat estel·lar en els últims anys. Aquests valors, impulsats pel nou paradigma de la IA, han obtingut uns beneficis rècord, tanmateix, els seus mercats finals estan madurant, la qual cosa posa en dubte la sostenibilitat del seu perfil de creixement a llarg termini.
En el món borsari, Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia i Tesla es coneixen com els “Set Magnífics” de la tecnologia. Aquestes empreses representen més del 25% del S&P 500 i més de la meitat del Nasdaq 100. A més, cinc de les set formen part de l’exclusiu “club del bilió de dòlars”, empreses amb una capitalització superior al bilió de dòlars, amb Nvidia sent l’entrada més recent.
- Alphabet: Els beneficis de la matriu de Google van augmentar un 23% el 2023, amb una capitalització d’1,6 bilions de dòlars i acumulant increment del 141% en els últims cinc anys.
- Amazon: La plataforma del comerç electrònic fundada el 1994 per Jeff Bezos té una capitalització de mercat de gairebé 1,8 bilions de dòlars i les seves accions s’han revalorat en més del 2000% en els últims deu anys, un 200% anual de mitjana.
- Apple: L’any passat, Apple superava els 3 bilions de capitalització borsària per segona vegada en la seva història i ha experimentat un increment del 250% en el seu rendiment en bossa durant l’últim lustre.
- Meta: L’empresa propietària de Facebook, Instagram i WhatsApp començava el 2024 marcant un rècord històric en revalorar-se 204.500 milions de dòlars en un dia. Va tancar 2023 amb uns ingressos de 134.902 milions de dòlars i actualment té una capitalització d’1,3 bilions de dòlars.
- Microsoft: El dimecres passat, la capitalització de la corporació fundada per Bill Gates i Paul Allen assolia per primera vegada la cota dels 3 bilions de dòlars. Les accions de Microsoft s’han revalorat un 66% en els últims dotze mesos.
- Nvidia: Com a principal proveïdor de xips especialment dissenyats per a entrenar i executar aplicacions d’IA, el rendiment borsari d’aquesta empresa ha sigut espectacular. Les accions de Nvidia han pujat un 243% en últims dotze mesos i un 60% des de principi d’any.
- Tesla: L’empresa d’Elon Musk va revolucionar el sector del vehicle elèctric i compta amb importants avantatges competitius gràcies als seus processos de fabricació i el desenvolupament de programari fent ús de la intel·ligència artificial. Tot i que ha començat el 2024 perdent aproximadament una quarta part de la seva capitalització borsària, en els últims cinc anys ha experimentat un augment del 829% en el seu rendiment en els mercats.
Aquests gegants tecnològics no només destaquen en termes de capitalització de mercat, sinó que són capdavanters en noves tecnologies com la intel·ligència artificial, la computació en el núvol, i el desenvolupament de programari d’última generació. Un diferencial comú entre aquestes empreses és la seva capacitat per a recopilar enormes quantitats de dades de clients i aprofitar el poder de la IA.
Continuaran sent magnífics els rendiments?
A l’hora d’analitzar el futur dels set magnífics cal tenir en compte que encara que hi ha certes similituds en els serveis proporcionats entre Alphabet, Amazon i Microsoft —si és que parlem de chatbots d’IA, serveis de programari al núvol o publicitat— també hi ha enormes diferències entre ells. Aquestes diferències són encara més evidents si ens referim a Meta, centrada en les xarxes socials, Tesla, en vehicles elèctrics o Apple, pel que fa als telèfons intel·ligents.
Per tant, es tracta d’un grup heterogeni que està unit pel denominador comú d’un plantejament empresarial sòlid i en àrees en expansió. Dit això, alguns analistes de mercats creuen que els espectaculars rendiments borsaris dels set magnífics tenen els dies comptats. En una nota titulada “R.I.P. l’era dels Set Magnífics”, Mike O’Rourke, estrateg cap de mercat de Jones Trading, afirma que el domini del grup sobre el mercat borsari està arribant a la seva fi.
Tant si ens fixem en l’estancament de la demanda dels telèfons intel·ligents i en l’alentiment de les vendes dels cotxes elèctrics, com en la diversificació de les tecnologies d’IA, els seus mercats estan madurant. Si hi afegim els problemes de l’economia xinesa, les sancions econòmiques per interessos geopolítics i l’increment de la competitivitat, O’Rourke apunta que els Set Magnífics continuaran essent molt influents en el mercat, però que “començaran a anul·lar-se els uns als altres quant a rendiment, en lloc de moure’s tots en la mateixa direcció”.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Si t'ha agradat aquest article, et recomanem:
 Economia
Per què baixa la Borsa si puja el preu del diner
4min lecturaLa història mostra que la Borsa normalment es ressent...
Espanya no és el país que més impostos recapta, però milions de contribuents la perceben com una de les hisendes més exigents del continent. Per què? La resposta no depèn només dels impostos, sinó també dels salaris, dels autònoms, de la burocràcia i de la confiança que genera l’administració.
Quan es parla d’impostos, el debat acostuma a simplificar-se en excés. Uns afirmen que Espanya és un infern fiscal, mentre que d’altres recorden que França, Dinamarca o Bèlgica recapten encara més diners a través dels impostos i de les cotitzacions socials. Les dues afirmacions són certes. Però també són insuficients. Perquè una hisenda no es pot jutjar únicament per la quantitat que recapta, sinó per l’esforç que exigeix als contribuents i per la manera com els tracta.
Espanya recapta menys que molts dels seus veïns
Si només observem la pressió fiscal —és a dir, el conjunt d’impostos i cotitzacions socials sobre el PIB— Espanya no apareix entre els països més recaptadors d’Europa. Segons Eurostat, França, Dinamarca, Bèlgica, Àustria o Finlàndia presenten una càrrega fiscal superior a l’espanyola. Espanya se situa habitualment alguns punts per sota de la mitjana dels països que lideren aquest rànquing.
Aquestes dades haurien de tancar el debat. Però no ho fan. Malgrat tenir una pressió fiscal inferior a la d’altres economies europees, la percepció social és que Hisenda és especialment dura. Si les dades objectives no expliquen aquesta sensació, cal buscar la resposta en altres factors.
El problema no és quant paguem. És l’esforç que representa.
Comparar impostos sense comparar salaris és un dels errors més habituals del debat fiscal. Pagar un determinat percentatge d’impostos no té el mateix impacte si el salari mitjà supera els 55.000 euros anuals que si amb prou feines supera els 30.000.
Aquest concepte és el que els economistes anomenen esforç fiscal. No mesura només la càrrega tributària, sinó el sacrifici econòmic que representa per al contribuent. I aquí és on Espanya comença a diferenciar-se de bona part dels països del nord d’Europa.
Les dades de l’OCDE mostren que els salaris mitjans espanyols continuen clarament per sota dels d’Alemanya, els Països Baixos, Dinamarca o França. Això significa que una càrrega fiscal similar pot resultar molt més difícil d’assumir per a una família espanyola que per a una d’alemanya o danesa.
En altres paraules, no és només una qüestió de quant paga el contribuent. També importa molt quant li queda després de pagar.
La falca fiscal: el gran impost invisible
Hi ha una dada que sovint passa desapercebuda, però que explica millor que cap altra la diferència entre el cost real d’un treballador i el salari que finalment arriba al seu compte corrent. És el que l’OCDE denomina tax wedge, o falca fiscal.
La falca fiscal és la diferència entre el cost laboral total que assumeix l’empresa i el salari net que acaba percebent el treballador després de descomptar impostos i cotitzacions socials. Com més gran és aquesta diferència, més elevat és el cost fiscal del treball.
Espanya no encapçala aquest rànquing europeu, però tampoc ocupa posicions baixes. El que resulta especialment rellevant és que aquesta càrrega recau sobre salaris que continuen sent inferiors als de moltes economies del centre i del nord d’Europa. Això contribueix a reforçar la sensació que una part molt important del fruit del treball acaba absorbida pel sistema tributari abans fins i tot que el treballador disposi dels seus ingressos.
Aquest fenomen també té conseqüències sobre la competitivitat empresarial. Una empresa espanyola pot assumir un cost laboral considerablement superior al salari que rep el treballador, fet que dificulta tant les noves contractacions com els increments salarials.
L’autònom espanyol: el millor exemple per entendre la diferència
Si hi ha un col·lectiu que resumeix perfectament la percepció de duresa del sistema fiscal és el dels autònoms. Espanya ha anat reformant el Règim Especial de Treballadors Autònoms (RETA) per adaptar les cotitzacions als ingressos reals, però continua mantenint una estructura que obliga molts professionals a assumir una quota mensual independentment de l’evolució del seu negoci.
Aquest detall és important. Un professional pot travessar mesos amb poca facturació i, malgrat això, continuar assumint una cotització obligatòria. El problema no és únicament la quantia de la quota, sinó la seva rigidesa. Quan comparem aquest model amb altres països europeus apareixen diferències molt significatives.
A França, el règim de microentrepreneur calcula les cotitzacions sobre la facturació real. Si l’activitat baixa, també ho fan les cotitzacions. Si no hi ha ingressos, la càrrega disminueix de manera proporcional. Portugal segueix una filosofia similar. Les cotitzacions dels treballadors independents es calculen a partir dels ingressos declarats i s’actualitzen periòdicament segons l’activitat real. Als Països Baixos, molts autònoms tenen una major capacitat per decidir quines cobertures asseguradores contracten, mentre que a Alemanya no totes les assegurances socials són obligatòries per als treballadors per compte propi. Espanya, en canvi, continua oferint una sensació de menor flexibilitat. Per a molts autònoms, el calendari fiscal no s’adapta al negoci; és el negoci qui ha d’adaptar-se al calendari fiscal.
La burocràcia: l’impost que ningú compta
Quan es parla de fiscalitat, gairebé sempre es pensa en diners. Però hi ha un altre cost que sovint passa desapercebut: el temps. Declaracions trimestrals, models informatius, retencions, modificacions normatives, recursos, notificacions electròniques o inspeccions formen part del dia a dia de milers d’autònoms i petites empreses.
Aquesta càrrega administrativa també és una forma de tributació. No es paga amb diners, sinó amb hores de feina, gestories i recursos que deixen de destinar-se a generar activitat econòmica.
No és casualitat que moltes petites empreses acabin externalitzant pràcticament tota la seva gestió fiscal. La complexitat del sistema ha anat augmentant fins al punt que complir correctament amb Hisenda s’ha convertit en una especialització per si mateixa.
No totes les hisendes tracten igual el contribuent
Existeix una diferència important entre la manera com els diferents països entenen la relació entre administració i contribuent.
Als països nòrdics, la digitalització administrativa no només busca controlar millor el frau fiscal, sinó també reduir les obligacions burocràtiques del ciutadà. Dinamarca, Finlàndia o Suècia ofereixen declaracions de renda preemplenades des de fa anys, processos molt simplificats i una elevada interoperabilitat entre administracions.
Espanya també ha avançat notablement en digitalització, especialment amb eines com Renda WEB o la Seu Electrònica de l’Agència Tributària. Tanmateix, molts autònoms i petites empreses continuen assumint una elevada càrrega formal derivada de declaracions periòdiques, modificacions normatives i obligacions informatives que sovint exigeixen assessorament especialitzat. La diferència no sempre està en els impostos. De vegades està en la facilitat amb què el contribuent pot complir-los.
La confiança també forma part del sistema fiscal
Els economistes acostumen a parlar de pressió fiscal, però hi ha un altre indicador igualment important: la confiança institucional.
L’OCDE fa anys que estudia la relació entre la confiança dels ciutadans i el compliment voluntari de les obligacions tributàries. La conclusió és clara: els contribuents accepten millor una fiscalitat elevada quan perceben que els recursos es gestionen amb eficiència, transparència i estabilitat.
Aquesta és una de les grans diferències entre els països nòrdics i els mediterranis. Dinamarca, Suècia o Finlàndia mantenen nivells molt elevats de confiança en les institucions públiques, mentre que Espanya acostuma a registrar valors sensiblement inferiors en diferents indicadors internacionals.
Quan el ciutadà percep que els serveis funcionen, que les normes són estables i que tots contribueixen de manera similar, pagar impostos es converteix més fàcilment en un pacte social. Quan aquesta confiança disminueix, qualsevol increment fiscal es viu com una imposició.
L’economia submergida també explica moltes diferències
Hi ha un factor que rarament apareix en el debat fiscal, però que condiciona profundament qualsevol sistema tributari: l’economia submergida.
Els països amb nivells més elevats de compliment fiscal poden sostenir una recaptació important amb tipus impositius similars perquè la base de contribuents és més àmplia i el frau és menor. En canvi, quan una part significativa de l’activitat econòmica queda fora del sistema, la pressió recau amb més intensitat sobre aquells que sí compleixen les seves obligacions.
Aquest cercle viciós alimenta la percepció d’injustícia. Els contribuents que compleixen poden sentir que suporten una càrrega desproporcionada, mentre que l’administració reforça els mecanismes de control per combatre el frau, incrementant encara més la sensació de vigilància i complexitat.
La hisenda més dura no sempre és la que més recapta
Arribats a aquest punt, la resposta és menys intuïtiva del que podria semblar.
No, Espanya no és el país europeu amb més pressió fiscal. Tampoc és el que aplica els tipus impositius més elevats en la majoria dels grans impostos. França, Bèlgica o Dinamarca continuen situant-se per davant en molts indicadors de recaptació. Però aquesta dada no explica tota la realitat.
Una hisenda no és percebuda com a dura únicament perquè recapti molt. També influeixen els salaris disponibles, les cotitzacions socials, la flexibilitat del sistema per als autònoms, la complexitat administrativa, la seguretat jurídica i la confiança que genera l’administració. És la suma de tots aquests factors la que acaba configurant l’experiència quotidiana del contribuent.
Més que un debat sobre impostos
Potser el veritable debat no consisteix a determinar quin país cobra més impostos, sinó quin sistema fiscal aconsegueix un millor equilibri entre recaptació, competitivitat i confiança ciutadana.
Una hisenda moderna no hauria de mesurar-se únicament pels ingressos que obté, sinó també per la seva capacitat per facilitar el compliment voluntari, reduir la burocràcia, oferir estabilitat normativa i adaptar-se a la realitat econòmica dels contribuents.
Espanya ha fet passos importants en la modernització de la seva administració tributària. Tanmateix, continua arrossegant una percepció de duresa que no s’explica només pels impostos que es paguen, sinó per la manera com es gestionen. I aquesta diferència és fonamental.
Perquè, al capdavall, una bona hisenda no és només la que recapta molt, sinó és la que aconsegueix que els ciutadans entenguin per què paguen, confiïn en el sistema i sentin que l’esforç que se’ls demana és proporcional al que reben.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
El món evoluciona, i la manera de pagar també. Si abans era habitual portar diners en metàl·lic o anar al caixer, per la joventut aquests sistemes de pagament han quedat obsolets. L’agent 11Onze Mònica Cornudella ens explica com els joves paguen les seves compres.
L’eina indispensable per a tots aquests pagaments, és clar, és el mòbil, i almenys hi ha tres mètodes que són força comuns. Tots tres es caracteritzen per ser més àgils, ràpids i sense comissions, però tenen com a inconvenient la limitació en la quantitat que es pot abonar, que va dels 500 als 1.000 euros per operació. Anem a veure quins són!
- El pagament amb el mòbil vinculat a un compte corrent o una targeta. En aquest cas, els joves només han de vincular les dades de la targeta, de dèbit o crèdit, a l’aplicació del banc que tenen al mòbil o fer una fotografia de la targeta perquè el sistema escanegi els números i la detecti. A 11Onze ja pots demanar la teva targeta virtual a través d’El Canut.
- El pagament amb targeta ‘contactless’. En aquest mètode en concret, l’únic que han de fer és activar l’aplicació corresponent i apropar el mòbil a un datàfon capaç de llegir el xip NFC del telèfon. Aquest sistema permet els joves fer compres mitjançant tecnologies d’identificació per radiofreqüència, que s’incorporen a les targetes intel·ligents dels telèfons mòbils o altres dispositius. A més, si la compra no supera els 20 euros, no és necessari ni tan sols posar el PIN.
- La transferència mitjançant el mòbil. Per últim, cal parlar de la que és la manera més popular de pagar entre els joves. Segur que heu sentit a parlar del Bizum o del PayPal. Són plataformes o aplicacions que permeten realitzar petites transferències entre particulars a partir dels mateixos mòbils. Senzill i sense complicacions. I tu, com pagues les compres?
Com paga la gent jove?
Només el 15,8% de la població jove està emancipada, la pitjor dada en dècades. L’atur juvenil i els preus de l’habitatge són els dos grans motius. Ara, l’administració intenta donar solució a través d’una nova Llei de l’habitatge. Però serà prou? En parlem amb els experts.
A l’Estat espanyol, prop de la meitat dels joves d’entre 16 i 29 anys que viuen en un habitatge independent ho fan en un lloguer compartit. Si es vol viure sol, el preu que cal pagar suposa el 91,6% del salari i, si es vol contractar una hipoteca, cal reservar almenys el 55,1% del sou. Tot i que, aparentment, la compra d’un habitatge pot semblar més assequible, la realitat és que els joves tenen vetat el mercat hipotecari. Ni tenen prou estalvis per cobrir la despesa inicial ni gaudeixen d’estabilitat laboral. Així ho constata el Consell de la Joventut d’Espanya en l’estudi anual del 2020.
L’habitatge segueix sent el gran maldecap dels joves que es volen emancipar. Per això, per mirar d’afrontar aquest escenari, el govern de Pedro Sánchez ha anunciat una nova Llei de l’habitatge, que hauria de limitar els preus dels lloguers i afavorir l’accés dels joves a un habitatge digne. A 11Onze hem analitzat la proposta de normativa amb el Sindicat de Llogateres i el president del Consell Nacional de Joventut de Catalunya (CNJC), Guillermo Chirino.
Quan la llei es queda curta
En una situació d’emergència com l’actual, en què la taxa d’emancipació juvenil ha arribat a mínims històrics, Chirino considera que “l’acció política no pot esperar”. Tanmateix, alerta que, si la llei tarda 12 o 18 mesos a aprovar-se, com és habitual, això dona marge als propietaris per a apujar els preus del lloguer i, per tant, l’eficàcia de la mesura es queda curta. El president del CNJC també avisa que el govern ja ha apuntat que les ajudes de la llei estarien limitades a aquells joves que treballen. “Només això ja descarta més del 50% de joves”, es lamenta Chirino. A més, els polítics han declarat que les ajudes arribarien a uns 50.000 joves, és a dir, a només l’1% dels joves de l’Estat.
“Òbviament, aquesta llei no resoldrà res ni facilitarà l’emancipació del jovent”, critiquen fonts del Sindicat de Llogateres, que afegeixen que no són favorables a finançar el pagament dels habitatges dels joves amb ajudes. “Permet que l’arrendador pensi que, si els joves poden pagar més, aleshores no cal abaixar el preu, sinó que, fins i tot, el pot apujar”, argumenten.
La inspiració del model català
Pel que fa a la regulació dels lloguers, la proposta s’inspira en la norma catalana, l’única proposta legislativa vigent que existeix a l’Estat. Així ho expliquen al Sindicat de Llogateres, que amb el Sindicat d’Inquilins, han treballat intensament en la llei catalana i han lluitat per dur-la a l’àmbit estatal. Malgrat tot, al Sindicat de Llogateres adverteixen que les diferències entre la proposta del govern espanyol i la catalana són substancials i posen en risc l’eficàcia de la mesura en el conjunt de l’Estat.
Per començar, la llei catalana estableix un índex de preus de lloguer, que assegura als inquilins que, en cas de signar o renovar un contracte, el preu es manté igual que en el contracte anterior. A més, si el preu està per sobre d’aquest índex de referència, s’haurà d’abaixar. L’índex es calcula a partir de la mitjana dels preus del lloguer, per a habitatges amb unes característiques similars i dins una zona concreta. En canvi, en la proposta del govern espanyol només els propietaris jurídics, és a dir, aquelles empreses amb més de deu immobles en propietat, estarien obligats a fer una rebaixa en el preu del lloguer.
“A ciutats com Barcelona la concentració de la propietat és molt alta, però només el 30% dels habitatges de lloguer són de propietat jurídica. La majoria són propietat de persones físiques que, tot i tenir més de deu habitatges, no estarien obligades a rebaixar el lloguer”, alerten al Sindicat de Llogateres. A la resta de municipis catalans, on la concentració de la propietat és més baixa, aquesta mesura queda, a parer seu, “totalment descafeïnada”.
Per altra banda, l’aplicació de la rebaixa sembla que serà discrecional, i es deixarà que cada autonomia i, fins i tot, cada municipi decideixi. Per contra, Chirino defensa que, si és una mesura pública, “hauria de ser vinculant per a tothom, ja que d’altra manera pot generar desigualtat i inequitat territorial”.
Una vida digna per al jovent
Més enllà de les regulacions en el preu del lloguer, la nova llei ha de posar a l’abast dels joves tot un seguit d’ajudes. Però les dificultats per a emancipar-se no semblen tenir una solució definitiva. D’entrada, tot i que per assegurar una vida digna l’habitatge no hauria de suposar més del 30% del salari, la realitat es topa amb uns preus disparats i uns sous massa baixos.
D’aquesta manera, si el salari mitjà dels joves ocupats a l’Estat és de 969 euros, l’import que s’hauria de destinar a l’habitatge no hauria de superar els 290 euros mensuals. Tanmateix, el preu mitjà del lloguer és de 880 euros al mes i, en certes zones de l’Estat, com Barcelona i la seva àrea metropolitana, la xifra supera els 1.000 euros. Així les coses, com es pot ajudar els joves a emancipar-se?
Al Sindicat de Llogateres creuen que, per a facilitar l’emancipació, cal anar a l’arrel del problema: “Cal garantir que tots els habitatges de lloguer abaixin el preu i facilitin l’accés a col·lectius vulnerables. A Catalunya, molts col·lectius d’habitatge reclamem un parc d’habitatge públic de lloguer amb preus assequibles. No es tracta de construir més, sinó de recuperar habitatges i assegurar que els grans propietaris destinen una part al lloguer social”, defensen.
Al CNJC també han creat tallers d’autodefensa llogatera per a detectar les dificultats en què es troben els joves i mirar de trobar-hi respostes. “A Catalunya ja tenim una llei de regulació de preus del lloguer que ha sigut increïblement efectiva. Ha reduït els preus del lloguer en aquelles zones on s’ha aplicat i, a més, ha millorat la confiança en els lloguers”, defensen. Ara, consideren, el que cal és millorar aquesta regulació catalana i ampliar-la per a tot el territori. “Encara ens queda molt de camí per recórrer”, s’esperonen.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Si vols aprofundir en aquest tema, et recomanem:
 Economia
Què acceptar i què no en llogar un habitatge
6min lecturaEn el mercat immobiliari, i concretament en el del lloguer...