Quants diners hauries de tenir al banc?
Amb l’actual inflació, els diners al banc no fan més que perdre valor dia rere dia. Però sempre és necessari mantenir una mica de liquiditat per si sorgeix algun imprevist. Per això els experts recomanen tenir un “matalàs” d’efectiu en els teus comptes d’estalvi que cobreixi com a mínim tres mesos de despeses.
La vida està plagada d’imprevistos. També en el pla econòmic. A vegades són positius, com un augment de sou, però a vegades hem d’afrontar sorpreses desagradables que fan mossa en la nostra butxaca. Pot ser des d’una despesa puntual extraordinària, com quan hem de reposar un electrodomèstic vell de casa, fins una cosa més seriosa, com patir una malaltia incapacitant o quedar-nos sense treball.
Per fer front a aquestes eventualitats, és necessari disposar d’un fons d’emergència. L’antic costum de guardar els diners en el matalàs o en qualsevol altre amagatall de la casa et permet disposar d’ells de manera immediata, però és poc recomanable pel risc de robatori i la nul·la rendibilitat.
És preferible recórrer a les entitats bancàries, tot i que has de tenir en compte el límit del Fons de Garantia de Dipòsits d’Entitats de Crèdit per a que els teus diners sempre estiguin protegits.
Assegura els teus estalvis
Com detalla el seu web, aquest organisme “té per objecte garantir els dipòsits en diners i en valors o altres instruments financers constituïts en les entitats de crèdit, amb el límit de 100.000 euros per als dipòsits en diners”.
Això desaconsella tenir més de 100.000 euros en comptes i dipòsits a termini d’una mateixa entitat, ja que el fons només cobrirà fins a 100.000 euros per titular en cas que el teu banc faci fallida.
Si, per exemple, tinguessis 120.000 euros en una entitat que ha fet fallida, encara que fora en diversos comptes o dipòsits, aquest organisme només et retornaria 100.000 i perdries els altres 20.000. D’aquí la conveniència de repartir els diners entre diverses entitats per a que els comptes i dipòsits no superin el límit garantit en cap d’elles.
De quant parlem?
Només en casos molt excepcionals el nostre fons d’emergència hauria d’assolir aquests 100.000 euros, especialment en un moment com aquest, en el qual l’elevada inflació fa que els diners dipositats al banc perdin valor mes rere mes. De totes maneres, l’import òptim dependrà en última instància de les nostres circumstàncies personals: bàsicament, quines són les nostres despeses previstes i amb quins ingressos podríem comptar en cas d’un esdeveniment negatiu.
Els experts solen recomanar que el coixí financer cobreixi com a mínim tres mesos de despeses. Cal tenir en compte que mantenir un saldo massa baix en el nostre compte ens pot fer entrar en números vermells amb facilitat, la qual cosa generaria despeses financeres pel descobert.
L’OCU, per exemple, indica que una quantitat prudent en els comptes corrents “pot ser l’equivalent a tres mesos del teu salari”. No recomana més perquè aquests comptes “no són el millor lloc per a mantenir els nostres estalvis, ja que pràcticament cap entitat les premia amb interessos”.
Quant al màxim, no sol recomanar-se més del necessari per a cobrir sis mesos de despeses. De fet, el portal ‘Finances per a tots’, una iniciativa del Banc d’Espanya, la Comissió Nacional del Mercat de Valors i el Ministeri d’Assumptes Econòmics i Transformació Digital, aconsella “acumular un fons equivalent a entre tres i sis mesos de despeses». A partir d’aquí es tracta de buscar inversions que garanteixin una bona rendibilitat.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Tot i que els grans organismes econòmics internacionals tracten de llançar un missatge tranquil·litzador sobre el control de la inflació, l’experiència del Regne Unit en els anys setanta genera seriosos dubtes. L’or es mostra com una opció interessant per a protegir-se de la depreciació dels diners davant un cicle de “mercats baixistes” que podria allargar-se en el temps.
La inflació porta mesos superant àmpliament les optimistes previsions dels grans organismes econòmics internacionals. La crua realitat fa que una vegada i una altra aquestes institucions es vegin obligades a recalcular les seves previsions a l’alça.
Totes coincideixen a l’hora de llançar un missatge tranquil·litzador. El mantra és que els percentatges descontrolats d’enguany tendiran a moderar-se l’any vinent i que ja en 2024 es recuperarà una taxa pròxima al 2 % desitjat. A això hauria de contribuir decisivament la pujada dels tipus d’interès dels grans bancs centrals.
L’últim a apuntar en aquesta direcció és el Fons Monetari Internacional, que preveu en un informe que la contenció dels salaris evitarà una perillosa espiral inflacionària.
Aprendre del passat
No obstant això, alguns economistes adverteixen que existeixen paral·lelismes entre la situació actual i l’estagflació viscuda al Regne Unit fa mig segle. Des de 1970, el Govern britànic havia estat dopant l’economia amb uns pressupostos expansius i una rebaixa dels tipus d’interès. Com a conseqüència, la inflació es va anar disparant fins a situar-se en el 9,1 % l’any 1973, un percentatge similar a l’actual.
Igual que ara, els tipus d’interès havien començat a pujar. Entre juny i novembre de 1973 van passar del 7,5 % al 1 3%, la qual cosa va provocar l’esclat de la bombolla immobiliària i la consegüent crisi bancària. A més, entre maig de 1972 i gener de 1975, el principal índex borsari va perdre un 74 % del seu valor. La sobtada aturada de l’economia no va evitar que la inflació es descontrolés: va assolir un 16 % l’any 1974 i un 24,2 % l’any 1975.
La gran inquietud és que la història es repeteixi. El mal és que ara el diferencial entre la taxa d’inflació i els tipus d’interès és molt més gran que llavors, per la qual cosa la correcció de la política monetària podria tenir un efecte molt més demolidor sobre l’economia. La contracció global del crèdit bancari serà greu i moltes empreses es tornaran insolvents.
Davant les actuals taxes d’inflació, el lògic seria que els tipus d’interès i el cost del deute públic es disparessin. I, previsiblement, els bancs centrals faran el que sempre han fet en el passat per afrontar aquest tipus de crisi: imprimir més bitllets, amb la qual cosa es reduirà encara més el seu valor real.
L’or, valor refugi
L’augment dels tipus d’interès a principis dels anys setanta no va ser un obstacle per a la revaloració de l’or: va passar de menys de 18 lliures esterlines per unça quan els tipus d’interès eren del 6 % a més de 40 lliures quan van pujar al 13 % al novembre de 1974. I és que, com va dir el fundador de J. P. Morgan, en realitat “l’or és diners, tota la resta és crèdit”.
Des de la suspensió dels acords de Bretton Woods l’any 1971, que va suposar abandonar el patró oro, la massa monetària en el món s’ha multiplicat per més de 30, la qual cosa equival a la seva devaluació. De fet, les llars de classe mitjana amb un sol sou eren comuns abans de 1970 i ara són una utopia. Comprar un habitatge o fins i tot un cotxe sense endeutar-se s’ha convertit en un privilegi només a l’abast d’alguns rics.
En canvi, l’or ha recorregut el camí contrari al de la massa monetària i el seu valor s’ha multiplicat per 38. De fet, des de desembre de 2015, l’or s’ha revaloritzat més d’un 40 % respecte a l’euro.
Recomanat pel major ‘hedge fund’
D’aquí ve que no sorprengui la recomanació de Bridgewater Associates, el major ‘hedge fund’ del món, d’adquirir or físic tot i que bastants inversors veuen en l’actual depreciació de molts altres actius financers una oportunitat de compra.
La raó per apostar per l’or que esgrimeix Rebecca Patterson, cap d’estratègia d’inversió en Bridgewater, és la necessitat de protegir-se d’una fase de “mercats baixistes” que es mantindrà en el temps. En conseqüència, la lògica de comprar actius en la fase de contracció econòmica, quan els preus estan baixos, per a vendre poc després quan l’economia s’expandeixi i tornin a pujar podria no ser vàlida en aquesta ocasió.
A més, tant l’economia xinesa com l’índia estan recuperant la seva fam històrica per l’or, la qual cosa contribuirà a la pujada del preu d’aquest metall a curt termini.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Si t'ha agradat aquesta notícia, et recomanem:
 Estalvis
El col·lapse de la lliura provoca la febre de l’or
5min lecturaEl Banc d’Anglaterra s’ha vist obligat a intervenir d’urgència el
Podem canviar el món? Quina és la nostra capacitat real d’impacte sobre l’entorn que ens envolta? Lara de Castro, HR Business Partner d’11Onze, explica què és el consum conscient i com podem contribuir a la sostenibilitat del planeta amb les nostres decisions de compra quotidianes.
Sovint subestimem l’impacte que els nostres actes individuals tenen sobre l’entorn que ens envolta. Però totes les accions, per petites que siguin, contribueixen a modelar el món. Lara de Castro ho deixa clar al següent vídeo amb un exemple molt evident.
Com ella mateixa adverteix, hi ha moltes persones que pensen que un acte individual sovint “és massa feble” per a tenir un impacte significatiu en l’entorn, “però no és així”. Cada acció compta i té conseqüències que es poden acumular a les de la resta de la comunitat. La realitat és que “les nostres decisions més quotidianes són rellevants, per petites que siguin”. En aquest sentit, és molt evident el paper que juguen totes les decisions de compra si som consumidors conscients.
Consumidors conscients que poden canviar el món
Què és el consum conscient?
Els consumidors conscients són persones que escullen els productes i els serveis amb criteris que van “més enllà de la relació qualitat-preu”, ja que inclouen l’impacte ambiental i social com un element decisori en els seus hàbits de compra. Una conseqüència és l’aposta pel comerç de proximitat, que “és una manera de donar suport als productors locals i evitar l’impacte econòmic i ambiental del transport”, com explica Lara de Castro.
Un altre exemple de consum conscient el trobem en l’aigua. Si volem reduir la contaminació al planeta, podem substituir el consum d’aigua embotellada, “amb totes les conseqüències que sabem que té el plàstic”, per aigua de l’aixeta tractada amb filtres sostenibles.
Com indica Lara de Castro al final del vídeo, si tots som més conscients “en els petits detalls de la vida quotidiana” la realitat és que “sí que podem canviar el món”. La decisió és nostra.
Si vols descobrir com beure la millor aigua, estalviar diners i ajudar al planeta, entra a Imprescindibles 11Onze.
Segons el Consell Mundial de l’Or (WGC), l’or ha batut 8 rècords de preu durant el mes de setembre. En el seu darrer informe apunten a contínues pujades derivades de la situació geopolítica i, sobretot, dels moviments dels bancs centrals.
Semblava que l’or havia pujat de manera abrupta al mes d’agost per la caiguda sobtada de les borses. I si algú esperava fortes correccions en el preu de l’or físic, tot indica que haurà d’esperar bastant. L’or continua col·locant-se com el valor refugi per excel·lència en un entorn d’inestabilitat que es perllonga i que no té perspectives de canviar a curt termini.
Tot plegat ha provocat que l’or hagi tancat el mes de setembre amb una pujada del 4,6%, arribant als 2.630 dòlars per unça. Actualment, l’or ha patit una correcció que ha fet que se situï cap als 77 euros per gram, fet que en qualsevol cas significa una apreciació de més del 35% en un any. Alguns analistes atribueixen aquesta lleu correcció als dubtes sobre l’economia xinesa i la decepció per la minsa política d’estímuls fiscals anunciada pel seu govern.
El motiu de les pujades
En el seu darrer informe, el Consell Mundial de l’Or assenyala les tensions geopolítiques a l’Orient Mitjà i l’agressiva baixada de tipus de la Reserva Federal com els principals responsables de l’escalada imparable de l’or. També s’apunta un escenari d’inestabilitat per a accions i bons, fet que atrauria inversors a l’or, sabedors que és un actiu que s’aprecia en aquestes situacions.
La pregunta, per tant, planteja un dilema moral: una possible resolució dels conflictes armats actuals provocaria la caiguda de l’or? Doncs segons l’economista Gustavo Martínez la resposta és clara, no. L’or seguiria en preus alts per la necessitat dels bancs centrals de protegir-se davant de les incerteses econòmiques pel volum de deute. A més, hi ha un altre assumpte que empeny l’or, el fet que s’hagin popularitzat els ETF recolzats en or físic. La facilitat i la rapidesa en la compravenda d’ETF facilita les operacions i les multiplica, però requereix l’acumulació d’or físic per no convertir-se en una bombolla sense suport.
Preciosos 11Onze
11Onze ofereix or físic a la seva comunitat des de febrer de 2022. Des de l’inici s’apuntava a un entorn d’inflació, de crisi de deute i de risc geopolític que convertiria l’or en un valor refugi. Dèiem aleshores que calia protegir els estalvis com ho farien els bancs centrals, comprant or físic. Des d’aleshores l’or s’ha apreciat més d’un 50%.
Els teus diners són preciosos per a tu. I també ho són per a nosaltres.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


Es consideren dipòsits de valor aquells actius, divises i mercaderies que no es devaluen amb el temps. L’or i altres metalls preciosos han estat històricament els dipòsits de valor per excel·lència, mentre que en les últimes dècades s’han fet evidents les grans deficiències de les monedes fiduciàries.
Com indica la Investopedia, «un dipòsit de valor és essencialment un actiu, mercaderia o divisa que pot guardar-se, recuperar-se i intercanviar-se en el futur sense que es deteriori el seu valor» quan l’intercanviem per productes o serveis: si avui equival a deu pomes, passat un temps haurem de poder intercanviar-lo per, com a mínim, deu pomes també.
L’or i altres metalls preciosos han estat considerats al llarg de la història els dipòsits de valor per antonomàsia perquè la seva vida útil és pràcticament il·limitada. I, si comprovem l’evolució del preu de l’or en les últimes dècades, veurem que una unça ha passat de cotitzar per sota dels 300 dòlars quan va entrar en circulació l’euro l’any 2002 a superar els 3.600 – 3.700 dòlars en l’actualitat.
En l’altre extrem, productes peribles com les pomes són pèssims dipòsits de valor perquè en pocs dies es descomponen i perden tot el seu valor. Tot i que determinats productes bàsics com els aliments poden pujar de preu temporalment en funció de la situació del mercat, el seu caràcter perible impedeix considerar-los dipòsits de valor.
Els diners moderns suspenen com a dipòsit de valor
Òbviament, l’euro i la resta de les monedes fiduciàries són dipòsits de valor molt deficients perquè no es revaloren al mateix ritme que els productes i serveis que permeten adquirir. Encara que les nostres monedes haurien de ser un dipòsit de valor raonablement estable, la inflació fa que el cafè que fa uns anys compràvem en un bar per un euro avui dia ens costi bastant més. Els nostres diners es deprecien dia rere dia.
Richard Nixon va posar fi al patró or l’any 1971, que fins llavors obligava als països del Fons Monetari Internacional (FMI) a mantenir un tipus de canvi fix respecte al dòlar i a la Reserva Federal dels Estats Units a recolzar la seva divisa amb or. Des de llavors, utilitzem monedes fiduciàries, és a dir, monedes que són de curs legal, però que no estan recolzades per cap bé valuós. Tots els bancs centrals poden fabricar diners segons la seva conveniència i el seu únic aval és la confiança dels ciutadans.
Com és lògic, si la quantitat de diners en circulació augmenta a un ritme més elevat que els béns i serveis que es poden adquirir amb ells, el desequilibri entre l’oferta i la demanda fa que s’apugin els preus. Per tant, els nostres diners es devaluen.
Una moneda raonablement estable és essencial per a la salut de l’economia. Una unitat monetària que funciona malament com a dipòsit de valor desincentiva l’estalvi i dificulta el comerç. Els seus efectes nefastos són evidents si donem un cop d’ull als casos d’hiperinflació que han viscut alguns països al llarg de la història.
Els metalls preciosos com a valor refugi
Al llarg de més de dos mil·lennis, moltes economies han utilitzat l’or i altres metalls preciosos com a moneda de canvi per la seva durabilitat, relativa escassetat i fàcil transport. A més, en les últimes dècades l’or ha tingut un paper important com a valor refugi. La seva demanda ha tendit a disparar-se en moments d’incertesa econòmica, com demostren les dades de l’any passat, el de major demanda des de 2011. La llarga experiència amb l’or permet avalar la seva capacitat per exercir com a dipòsit de valor a llarg termini.
En general, altres actius com els béns immobles, les obres d’art, les antiguitats o alguns objectes de col·lecció també han demostrat que poden tenir aquest rol. Tot i que el seu valor pot caure en moments puntuals, tendeixen a revaloritzar-se a llarg termini gràcies a una demanda més o menys constant i una oferta molt limitada.
El seu gran inconvenient respecte a l’or és que es tracta d’actius molt poc líquids: és difícil vendre’ls de manera immediata si volem fer-ho per un preu raonable. A més, aquests mercats exigeixen un bon coneixement i es ressenten especialment en les crisis econòmiques, quan més es tendeix a recórrer als dipòsits de valor.
I els criptoactius?
Més difícil és valorar si els criptoactius arribaran a considerar-se algun dia com a dipòsits de valor, ja que són massa recents. És cert que el bitcoin es basa en el principi d’escassetat, una característica pròpia dels dipòsits de valor: cada any es genera un número limitat de bitcoins i existeix un topall predeterminat. No obstant això, com tants altres criptoactius, el seu gran inconvenient és que manca d’un valor intrínsec. Gairebé tot el seu valor és ara com ara subjectiu, la qual cosa és terreny adobat per a la volatilitat.
Això sí, en la mesura que el bitcoin sigui acceptat de manera massiva com a mitjà de pagament i s’empri en un nombre creixent de transaccions, el seu valor s’enfortirà i augmentaran les probabilitats que arribi a ser un dipòsit de valor a llarg termini, més enllà de volatilitats puntuals.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Davant d’una inflació que continua augmentant, la resistència de l’or al llarg de la història com a dipòsit de valor refugi d’inversió no pot ser subestimada. Tanmateix, no és l’únic metall preciós en el qual podem invertir els nostres estalvis; la plata, el platí o el pal·ladi poden ser bones alternatives. Però quins metalls ofereixen més rendibilitat?
La capacitat dels metalls preciosos per a mantenir gran part del seu valor en situacions de crisi, i oferir una protecció inflacionista basada en el seu valor intrínsec, els converteix en una compra obligada si volem diversificar i rendibilitzar els nostres estalvis. No obstant això, trobem diferències en la rendibilitat que ens ofereixen diferents metalls. En aquesta anàlisi no fem previsions de futur, simplement ens centrem en l’evolució de les cotitzacions d’aquests quatre actius: or, plata, platí i pal·ladi, durant l’últim any i en els últims tres anys, per poder veure fàcilment quins han estat els més rendibles.
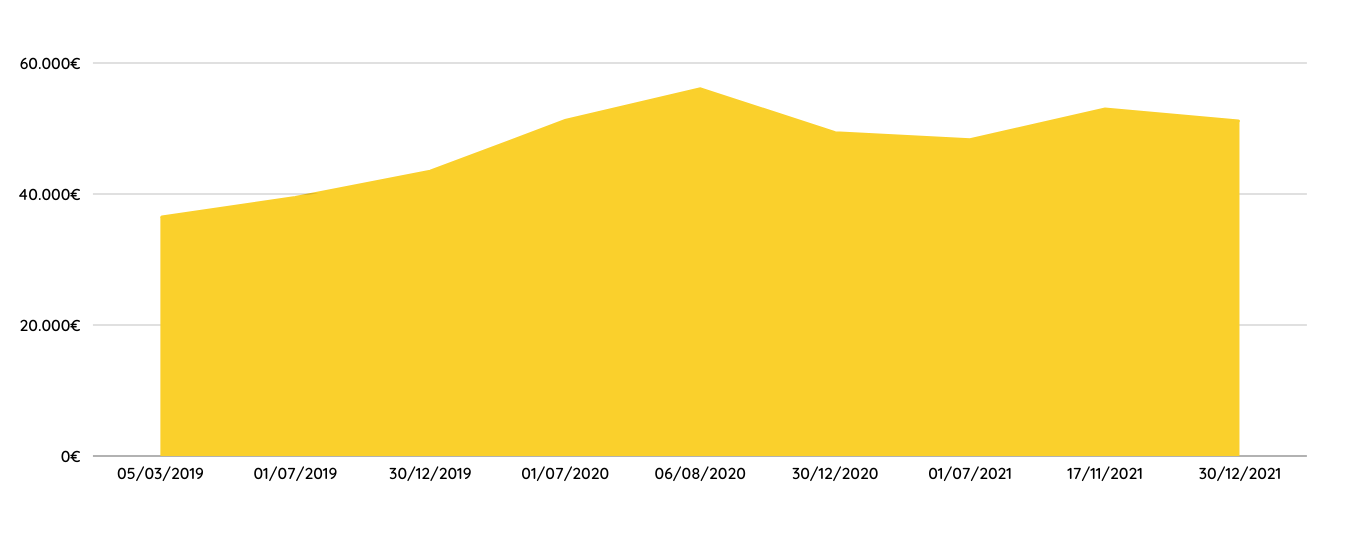
Evolució dels últims tres anys
L’històric de l’evolució conjunta dels metalls en els últims tres anys és molt positiu, fets atribuïbles a la pandèmia mundial, que provoca una escassetat de recursos en la indústria, l’increment de la inflació i la inestabilitat dels mercats.
L’or i la plata han experimentat un creixement per sobre del 40% atesa la incertesa econòmica provocada per la pandèmia i es consoliden com a valors refugi per antonomàsia en cas de crisi. Tanmateix, cal tenir en compte que els inversors tendeixen a augmentar la seva exposició a l’or i a la plata quan els tipus d’interès són baixos i la inflació alta per a protegir el valor dels seus diners, i davant la manca de pagament d’interessos. Una situació que es pot revertir si la inflació acaba sent transitòria i els tipus d’interès pugen.
La continuada demanda del platí manté la tendència a l’alça del seu valor amb quasi un 27% de revalorització, però el pal·ladi creix a un ritme espectacular d’un 75%, ja que és un metall escàs i molt demandat per la indústria. Tot tenint en compte la seva progressió, per a la inversió a llarg termini no és molt recomanat a causa de la seva volatilitat de preus, i al fet que la tendència cap a l’electrificació de la indústria de l’automòbil fa previsible menor demanda de catalitzadors.
Si ens fixem en el següent gràfic amb l’evolució del preu en els darrers tres anys, veiem que l’or s’ha revalorat més d’un 40% i la plata gairebé un 47%. Si tenim en compte que la inflació a Espanya el 2021 es va enfilar fins al 6,55%, podem afirmar que les persones que van comprar or i plata van evitar, amb escreix, la devaluació dels estalvis que han patit les persones que tenien euros al seu compte corrent.
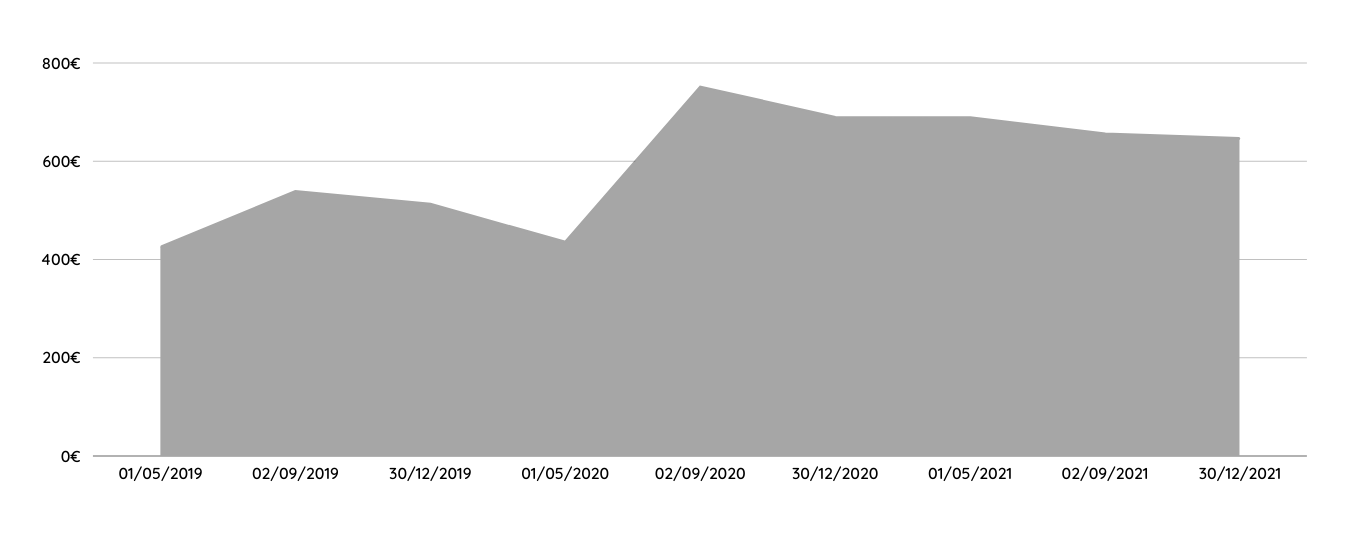
Evolució de l’últim any
Durant el 2021, la fluctuació dels preus dels metalls preciosos ha estat diferent. Tots els metalls, excepte la plata, van registrar un augment de preu positiu, alhora que moderat. L’or és el més estable dels metalls, i les pujades i baixades del seu preu sempre tendeixen a l’estabilitat, però durant el primer trimestre de l’any va patir una davallada del seu valor. Una caiguda de preu lligada a l’estímul econòmic de 1.900 milions de dòlars per part de l’administració Biden, i que es repetiria cada vegada que el govern estatunidenc anunciava un nou paquet de mesures per combatre la pandèmia, però tanmateix finalitzant el còmput de l’any en positiu.
Malgrat la tendència alcista de la plata a inicis del 2021, aquesta va registrar una caiguda important de preu en el tancament de l’any, en contra de les prediccions, a causa de la disminució de la demanda industrial. Mentre que inicialment els preus del platí i el pal·ladi també es van desplomar a causa de l’escassa demanda de catalitzadors per a automòbils, gràcies a la caiguda de les vendes, el platí es va estabilitzar acabant l’any en positiu, i el pal·ladi va finalitzar l’any amb la tendència de creixement imparable que s’havia vist els anys anteriors.
Tant si ens decidim per un metall com un altre, cal tenir en compte que la rendibilitat històrica no és indicativa de la rendibilitat a futur i que qualsevol compra comporta cert risc de pèrdua de valor. Un risc que assumim comprem o no, metalls preciosos, perquè el valor dels diners que tenim al banc depèn directament de les decisions dels dirigents d’imprimir més moneda (devaluant la moneda en circulació) o no.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
La taxa anual equivalent o TAE és un índex en forma de percentatge anual que s’aplica a tots els tipus de préstecs. Representa el cost real i efectiu d’un préstec, ja que es tenen en compte tots els costos associats a la contractació. T’expliquem com es calcula.
Si vols comparar hipoteques o qualsevol mena de préstec és imprescindible saber què és la taxa anual equivalent o TAE. A l’Estat espanyol és obligatori que aquest indicador figuri a la publicitat i documentació dels productes financers que facin referència a un préstec. Això t’ajudarà a comparar el cost real de dos préstecs o més en un termini concret.
Els diversos préstecs que pots trobar al mercat de productes financers porten associats dos tipus d’interès, el TIN i la TAE, sobre els quals les entitats financeres tenen l’obligació legal d’informar els clients, prèviament a la contractació d’un crèdit. Encara que estan estretament relacionats, presenten importants diferències que cal conèixer per saber el cost efectiu d’un préstec.
Diferències entre el TIN i la TAE
El TIN o tipus d’interès nominal és un percentatge fix que el banc estableix per la prestació de diners i que representa la suma de l’euríbor més el diferencial aplicat. És a dir, es tracta de la quantitat que cal abonar a l’entitat financera a canvi del capital prestat. Aquest cost pot variar en funció de l’import del préstec, el termini d’amortització i el nostre perfil econòmic. Tanmateix, el TIN no inclou les despeses associades a la hipoteca i, a diferència de la TAE, el càlcul no ha de ser anual obligatòriament.
La TAE té en compte tots els costos associats a la contractació, per tant, inclou el TIN i qualsevol comissió relacionada amb el préstec, com ara la comissió d’obertura, les despeses d’operació que assumeix el consumidor i la freqüència de pagaments. Això no obstant, cal tenir present que a la TAE no s’inclou el cost d’alguns conceptes, com les despeses de notari o les primes de les assegurances i altres productes vinculats a l’operació.
Així mateix, és important recordar que en el cas de préstecs a tipus d’interès variable no és possible determinar-ne l’evolució futura, per tant, el càlcul de la TAE és orientatiu. En tot cas, es tracta de l’indicador més fiable a l’hora de determinar el cost real d’un préstec, més enllà de la tècnica comercial que hi ha al darrere del TIN anunciat a la capçalera de les ofertes i promocions presentades per les entitats financeres.
Com fer el càlcul de la TAE
L’interès de la TAE es calcula amb una fórmula matemàtica (TAE = (1 + TIN/f)f – 1) que té en compte quatre factors: la quantitat del préstec; el TIN; els terminis de pagament; i totes les despeses relacionades amb el préstec. Pots utilitzar alguna de les calculadores de TAE que pots trobar a internet, com aquesta de l’OCU, o introduir les dades en el simulador de préstec hipotecari o personal que ofereix la web del Banc d’Espanya.
Recorda que abans de fer qualsevol simulació, cal tenir aquestes dades per obtenir el percentatge més realista possible: capital inicial, TIN, despeses de constitució i periòdiques de la hipoteca, depeses de notaria, gestoria i del registre de la propietat. La periodicitat de la devolució, és a dir, si pagaràs quotes mensuals, trimestrals, etc. Així com el termini d’amortització de la hipoteca.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze o dona un cop d’ull als productes que 11Onze Recomana en el nostre Marketplace.
Espanya és el segon país de la Unió Europea on els seus ciutadans tenen més diners estalviats sense remunerar. Una gran part dels estalvis dels espanyols es troba en comptes corrents i dipòsits que donen una molt poca rendibilitat que no compensa la inflació. Invertim poc i malament?
Les famílies han estirat els gairebé 270.000 milions d’euros estalviats durant les fases de més incidència de la pandèmia per sostenir la despesa davant les fortes pujades de preus dels darrers dos anys. Tanmateix, la reobertura gradual de l’economia i l’encariment del cost de la vida ha fet evaporar una bona part d’aquesta bossa d’estalvi acumulada.
Així i tot, després de l’erosió patida durant el 2022, la taxa d’estalvi de les llars s’ha anat recuperant. Es va situar en el 6,2% de la seva renda disponible bruta en el primer trimestre de l’any, un increment del 83% respecte al mateix període de fa un any. Si s’eliminen els efectes estacionals i de calendari, equival al 14,2% de la seva renda disponible, 1,2 punts superior a la del trimestre anterior i la més elevada des del tercer trimestre de 2021, segons les últimes dades publicades per l’Institut Nacional d’Estadística (INE).
En total, són 14.119 milions d’euros més, al mateix temps que la inversió es va quedar en 14.200 milions d’euros, un 1,3% menys que l’any anterior. Per altra banda, es va registrar una necessitat de finançament de 773 milions d’euros, enfront dels 7.312 milions de finançament estimat per al mateix trimestre de 2023.
Instruments financers poc rendibles
Els dipòsits a termini fix (38%), la inversió directa (32%), els fons d’inversió (15%) i les lletres del Tresor i bons de termini variable, entre altres (11%), són les tres principals opcions escollides per les llars que busquen rendibilitzar els seus estalvis i protegir-se de l’increment de costos generalitzats. El problema ve donat perquè moltes d’aquestes opcions ofereixen una baixa rendibilitat que no compensa la inflació.
Per tant, tot i que en percentatge del PIB, els actius financers nets representen un 144,7%, una ràtio 3,4 punts més elevada que en l’exercici anterior, molts ciutadans no volen o no saben generar riquesa amb els seus estalvis, que estan sent consumits per l’elevada inflació.
A l’Estat espanyol hi ha gairebé un bilió d’euros en comptes corrents o en efectiu, sense remuneració i que fins i tot, en alguns casos, comporten despeses de manteniment. Rodrigo Buenaventura, president de la Comissió Nacional del Mercat de Valors (CNMV), explicava dos mesos enrere en una compareixença al Congrés dels Diputats, “Els nostres ciutadans inverteixen els seus estalvis de mode manifestament millorable”.
Com incrementar el rendiment dels estalvis
Per norma general, les inversions que ofereixen grans rendiments venen acompanyades d’un alt risc, mentre que les inversions de baix risc ofereixen rendiments més estables, encara que potencialment més baixos. Ara bé, des d’11Onze hem demostrat que no ha de ser sempre així.
L’estalvi amb 11Onze sempre parteix d’una màxima: cal que siguin propostes segures. Per això hem apostat decididament per l’or, pel seu històric paper com a reserva de valor. T’oferim lingots d’or en dos formats: Or Patrimoni i Or Llavor. Tenint en compte que l’or ha duplicat el seu valor en els últims cinc anys i que el seu preu va pujar un 15% el 2023, s’ha consolidat com a una opció excel·lent per fer front a la inflació.
La justícia social no té per què estar renyida amb generar beneficis pels teus estalvis. Gràcies a Finança Litigis pots ajudar a altres persones que han patit abusos per part de la banca o de l’Administració, mentre aconsegueixes rendiments d’entre el 9% i l’11% pels teus diners.
Es tracta d’un producte que ha estat estructurat exclusivament per als membres de la comunitat 11Onze, oferint dues maneres de participar-hi: una opció que et retorna el capital i possibles beneficis al cap d’un any, o una altra opció en què el teu capital treballa durant uns anys i que et proporciona un retorn mensual al cap de sis mesos.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


Des dels inicis d’11Onze hem anat informant la nostra comunitat que l’or és una gran eina per protegir els estalvis i que el seu preu continuaria pujant. El temps ens ha donat la raó. En els darrers cinc anys, ha experimentat un augment espectacular de valor, duplicant el seu preu i reafirmant-se com a l’actiu més valuós del mercat.
El preu de l’or s’ha consolidat per sobre dels 2.150 euros l’unça després del tercer mes consecutiu a l’alça, tot i la lleugera davallada de preu a mitjan maig. La fortalesa de la seva cotització durant els primers cinc mesos de l’any ha estat causada per la forta demanda procedent dels bancs centrals d’economies emergents a raó de les tensions geopolítiques i la persistent inflació.
Des de principi d’any, l’or s’ha revalorat un 17%, seguint la tendència a l’alça del 2023 en què, encara que va experimentar algunes fluctuacions al llarg de l’any, va pujar un 15% a causa de la crisi bancària estatunidenca, les tensions geopolítiques, els conflictes bèl·lics i la política monetària de la Reserva Federal dels Estats Units.
John Reade, estrateg de mercat en cap per a Europa i Àsia del Consell Mundial de l’Or, apuntava fa un mes que els preus de l’or han experimentat un notable repunt, duplicant-se en els últims cinc anys des de 2019. Encara més, Reade assenyalava que l’evolució del preu del metall daurat ha estat en gran manera independent de la del dòlar estatunidenc, que sol ser un dels factors que més influeixen en el preu de l’or.
Or Patrimoni, un excel·lent producte per a protegir els teus estalvis.
Els mercats emergents marquen el camí
L’analista del WGC explicava que els mercats emergents, en particular l’Índia i la Xina, ja representen la meitat de la quota del mercat mundial de l’or després d’haver experimentat un augment de la producció i del comerç en aquest metall preciós. A més, preveu que el preu de l’or augmenti substancialment ben aviat, citant la compra constant per part dels bancs centrals com a principal factor impulsor darrere la tendència a l’alça.
“Instem els inversors a incorporar l’or a les seves carteres financeres i d’inversió i a buscar la diversificació. L’or no sols diversifica, sinó que també estabilitza les carteres financeres. A més, és probable que qualsevol reducció dels tipus d’interès estatunidencs repercuteixi favorablement en els preus de l’or”, va aconsellar Reade.
Altres analistes, com els del Bank of America, esperen que continuï el repunt i creuen possible un preu de 3.000 dòlars per unça a la fi d’any. I és que, la incertesa econòmica, les polítiques monetàries expansives, la inflació i la desvaloració de monedes, continuen sent tan rellevants avui com fa uns mesos i podrien continuar impulsant el preu de l’or en un futur pròxim.
Preciosos 11Onze t’ho posa fàcil perquè puguis comprar or al millor preu i amb total seguretat. Truca’ns i parla sense cap compromís amb un dels nostres agents per aclarir qualsevol dubte que puguis tenir i protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: Or Patrimoni.


Actualment, hi ha 238 mines d’or actives repartides en 36 països a tots els continents, excepte l’Antàrtida, sovint en zones remotes i empobrides. Un informe del World Gold Council mostra que l’explotació responsable de l’or contribueix en gran part al desenvolupament econòmic i social de moltes comunitats locals.
L’or ha estat un metall preciós únic, amb un gran valor emocional, cultural i financer al llarg de la història. A més, l’or té cada vegada més aplicacions tecnològiques, que el porten a ser present en telèfons mòbils, kits de proves mèdiques o coixins de seguretat per a vehicles.
Però els recursos aurífers també són una font essencial d’oportunitats en molts països en desenvolupament. Com indica un informe del World Gold Council, les explotacions d’or responsables generen nombrosos llocs de treball, faciliten la construcció d’infraestructures i contribueixen al desenvolupament de les comunitats locals, a més d’aportar abundants ingressos a través d’impostos i cànons.
Ocupació ben remunerada
L’anàlisi de les operacions de les 29 empreses membres del World Gold Council mostra que el 2023 van aportar un total de 57.520 milions d’euros a les economies dels seus països, donant suport a 212.000 llocs de feina directes i a 163.000 empreses. A més, cada lloc de treball en la indústria de l’or també genera unes altres sis ocupacions indirectes en la cadena de subministrament o gairebé deu més si s’inclouen les ocupacions derivades.
Els treballadors de la indústria de l’or estan ben remunerats, amb una mitjana sis vegades superior al salari mitjà nacional. I cal tenir en compte que gràcies als recents esforços de les empreses per formar i desenvolupar les competències locals, el 95% dels empleats procedeixen del país on està situada la mina. El percentatge d’expatriats s’ha reduït a la meitat en els últims vuit anys.
Desenvolupament de les comunitats locals
Les empreses del sector reconeixen els beneficis mutus d’integrar-se el més possible en l’economia local, recorrent a la població i a les cadenes de subministrament autòctones. Això dona suport a la seva “llicència per operar” i permet a la comunitat beneficiar-se del desenvolupament econòmic i social de la mina.
De fet, operar en un enclavament aïllat d’esquena a la comunitat local ja no és una opció viable per a cap empresa minera. Per tenir èxit, han de generar beneficis sostenibles per a la població local, especialment en els llocs més pobres i remots, on sovint hi ha poques vies alternatives per a l’activitat econòmica i el progrés de la comunitat.
Això ha suposat que l’any 2023 les empreses que integren el World Gold Council gastessin més de 620 milions d’euros en inversió comunitària, un increment de 77 milions respecte a l’any anterior. A més de cobrir les necessitats d’una mina d’or, és evident que les inversions en carreteres, subministrament d’aigua i electricitat suposen un benefici a llarg termini per a les empreses i comunitats de la zona.
A aquest import s’hi sumen gairebé 8.000 milions d’euros pagats en impostos i regalies, que reverteixen en la millora dels serveis públics, l’educació, la sanitat i les infraestructures dels països on es troben les mines. En molts països en desenvolupament, aquests tributs constitueixen una proporció notable de la base impositiva nacional i fan possible que es beneficiïn tant les zones mineres com les no mineres.
Una aportació considerable al PIB
En total, s’estima que l’aportació d’aquestes empreses al PIB dels 36 països on operen va ascendir a prop de 57.000 milions d’euros. Per cada euro de producció d’or, almenys 63 cèntims van acabar com a salaris, impostos o ingressos per als propietaris d’empreses locals.
Tot i que històricament les operacions mineres no sempre han conduït a millores en el desenvolupament humà i social de les comunitats locals, cada vegada més es tendeix a aplicar estrictes protocols mediambientals, de governança i socials com a condició per a operar. Per això, la indústria de l’or s’està convertint en un important motor econòmic i social per a molts països de tot el món.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.