¿Cuánto dinero deberías tener en el banco?
Amb l’actual inflació, els diners al banc no fan més que perdre valor dia rere dia. Però sempre és necessari mantenir una mica de liquiditat per si sorgeix algun imprevist. Per això els experts recomanen tenir un “matalàs” d’efectiu en els teus comptes d’estalvi que cobreixi com a mínim tres mesos de despeses.
La vida està plagada d’imprevistos. També en el pla econòmic. A vegades són positius, com un augment de sou, però a vegades hem d’afrontar sorpreses desagradables que fan mossa en la nostra butxaca. Pot ser des d’una despesa puntual extraordinària, com quan hem de reposar un electrodomèstic vell de casa, fins una cosa més seriosa, com patir una malaltia incapacitant o quedar-nos sense treball.
Per fer front a aquestes eventualitats, és necessari disposar d’un fons d’emergència. L’antic costum de guardar els diners en el matalàs o en qualsevol altre amagatall de la casa et permet disposar d’ells de manera immediata, però és poc recomanable pel risc de robatori i la nul·la rendibilitat.
És preferible recórrer a les entitats bancàries, tot i que has de tenir en compte el límit del Fons de Garantia de Dipòsits d’Entitats de Crèdit per a que els teus diners sempre estiguin protegits.
Assegura els teus estalvis
Com detalla el seu web, aquest organisme “té per objecte garantir els dipòsits en diners i en valors o altres instruments financers constituïts en les entitats de crèdit, amb el límit de 100.000 euros per als dipòsits en diners”.
Això desaconsella tenir més de 100.000 euros en comptes i dipòsits a termini d’una mateixa entitat, ja que el fons només cobrirà fins a 100.000 euros per titular en cas que el teu banc faci fallida.
Si, per exemple, tinguessis 120.000 euros en una entitat que ha fet fallida, encara que fora en diversos comptes o dipòsits, aquest organisme només et retornaria 100.000 i perdries els altres 20.000. D’aquí la conveniència de repartir els diners entre diverses entitats per a que els comptes i dipòsits no superin el límit garantit en cap d’elles.
De quant parlem?
Només en casos molt excepcionals el nostre fons d’emergència hauria d’assolir aquests 100.000 euros, especialment en un moment com aquest, en el qual l’elevada inflació fa que els diners dipositats al banc perdin valor mes rere mes. De totes maneres, l’import òptim dependrà en última instància de les nostres circumstàncies personals: bàsicament, quines són les nostres despeses previstes i amb quins ingressos podríem comptar en cas d’un esdeveniment negatiu.
Els experts solen recomanar que el coixí financer cobreixi com a mínim tres mesos de despeses. Cal tenir en compte que mantenir un saldo massa baix en el nostre compte ens pot fer entrar en números vermells amb facilitat, la qual cosa generaria despeses financeres pel descobert.
L’OCU, per exemple, indica que una quantitat prudent en els comptes corrents “pot ser l’equivalent a tres mesos del teu salari”. No recomana més perquè aquests comptes “no són el millor lloc per a mantenir els nostres estalvis, ja que pràcticament cap entitat les premia amb interessos”.
Quant al màxim, no sol recomanar-se més del necessari per a cobrir sis mesos de despeses. De fet, el portal ‘Finances per a tots’, una iniciativa del Banc d’Espanya, la Comissió Nacional del Mercat de Valors i el Ministeri d’Assumptes Econòmics i Transformació Digital, aconsella “acumular un fons equivalent a entre tres i sis mesos de despeses». A partir d’aquí es tracta de buscar inversions que garanteixin una bona rendibilitat.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Aunque los grandes organismos económicos internacionales tratan de lanzar un mensaje tranquilizador sobre el control de la inflación, la experiencia de Reino Unido en los años setenta siembra serias dudas. El oro se muestra como una opción interesante para protegerse de la depreciación del dinero ante un ciclo de “mercados bajistas” que podría alargarse en el tiempo.
La inflación lleva meses superando ampliamente las optimistas previsiones de los grandes organismos económicos internacionales. La cruda realidad hace que una y otra vez estas instituciones se vean obligadas a recalcular sus previsiones al alza.
Todas coinciden a la hora de lanzar un mensaje tranquilizador. El mantra es que los porcentajes descontrolados de este año tenderán a moderarse en 2023 y que ya en 2024 se recuperará una tasa próxima al 2 % deseado. A ello debería contribuir decisivamente la subida de los tipos de interés de los grandes bancos centrales.
El último en apuntar en esta dirección es el Fondo Monetario Internacional, que en un informe prevé que la contención de los salarios evite una peligrosa espiral inflacionaria.
Aprender del pasado
Sin embargo, algunos economistas advierten que existen paralelismos entre la situación actual y la estanflación vivida en Reino Unido hace medio siglo. Desde 1970, el Gobierno británico había estado dopando la economía con unos presupuestos expansivos y una rebaja de los tipos de interés. Como consecuencia, la inflación se fue disparando hasta situarse en el 9,1 % en 1973, un porcentaje similar al actual.
Al igual que ahora, los tipos de interés habían empezado a subir. Entre junio y noviembre de 1973 pasaron del 7,5 % al 13 %, lo cual provocó el pinchazo de la burbuja inmobiliaria y la consiguiente crisis bancaria. Además, entre mayo de 1972 y enero de 1975, el principal índice bursátil perdió un 74 % de su valor. El brusco parón de la economía no evitó que la inflación se descontrolara: alcanzó un 16 % en 1974 y nada menos que un 24,2 % en 1975.
El gran temor es que la historia se repita. Lo malo es que ahora el diferencial entre la tasa de inflación y los tipos de interés es mucho mayor que entonces, por lo que la corrección de la política monetaria podría tener un efecto mucho más demoledor sobre la economía. La contracción global del crédito bancario será grave y muchas empresas se volverán insolventes.
Ante las actuales tasas de inflación, lo lógico sería que los tipos de interés y el coste de la deuda pública se dispararan. Y, previsiblemente, los bancos centrales harán lo que siempre han hecho en el pasado para afrontar este tipo de crisis: imprimir más billetes, con lo cual se reducirá aún más su valor real.
El oro, valor refugio
El aumento de los tipos de interés a principios de los años setenta no fue un obstáculo para la revalorización del oro: pasó de menos de 18 libras esterlinas por onza cuando los tipos de interés eran del 6 % a más de 40 libras cuando subieron al 13 % en noviembre de 1974. Y es que, como dijo el fundador de J. P. Morgan, en realidad “el oro es dinero, todo lo demás es crédito”.
Desde la suspensión de los acuerdos de Bretton Woods en 1971, que supuso abandonar el patrón oro, la masa monetaria en el mundo se ha multiplicado por más de 30, lo cual equivale a su devaluación. De hecho, los hogares de clase media con un solo asalariado eran comunes antes de 1970 y ahora son una utopía. Comprar una vivienda o incluso un coche sin endeudarse se ha convertido en un privilegio solo al alcance de algunos ricos.
En cambio, el oro ha recorrido el camino opuesto al de la masa monetaria y su valor se ha multiplicado por 38. De hecho, desde diciembre de 2015, el oro se ha revalorizado más de un 40 % respecto al euro.
Recomendado por el mayor ‘hedge fund’
De ahí que no sorprenda la recomendación de Bridgewater Associates, el mayor ‘hedge fund’ del mundo, de adquirir oro físico a pesar de que bastantes inversores ven en la actual depreciación de muchos otros activos financieros una oportunidad de compra.
La razón para apostar por el oro que esgrime Rebecca Patterson, estratega jefa de inversión en Bridgewater, es la necesidad de protegerse de una fase de “mercados bajistas” que se va a mantener en el tiempo. En consecuencia, la lógica de comprar activos en la fase de contracción económica, cuando los precios están bajos, para vender cuando la economía se expanda y vuelvan a subir podría no ser válida en esta ocasión.
Además, tanto la economía china como la india están recuperando su apetito histórico por el oro, lo cual contribuirá a la subida del precio de este metal a corto plazo.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
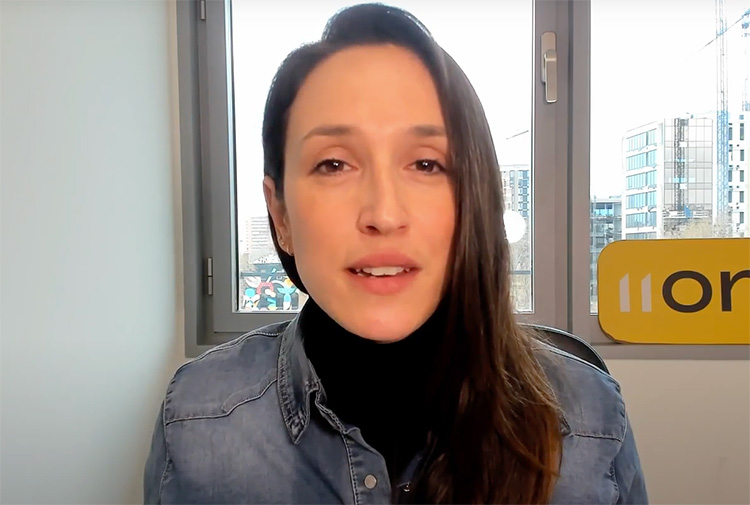
Podem canviar el món? Quina és la nostra capacitat real d’impacte sobre l’entorn que ens envolta? Lara de Castro, HR Business Partner d’11Onze, explica què és el consum conscient i com podem contribuir a la sostenibilitat del planeta amb les nostres decisions de compra quotidianes.
Sovint subestimem l’impacte que els nostres actes individuals tenen sobre l’entorn que ens envolta. Però totes les accions, per petites que siguin, contribueixen a modelar el món. Lara de Castro ho deixa clar al següent vídeo amb un exemple molt evident.
Com ella mateixa adverteix, hi ha moltes persones que pensen que un acte individual sovint “és massa feble” per a tenir un impacte significatiu en l’entorn, “però no és així”. Cada acció compta i té conseqüències que es poden acumular a les de la resta de la comunitat. La realitat és que “les nostres decisions més quotidianes són rellevants, per petites que siguin”. En aquest sentit, és molt evident el paper que juguen totes les decisions de compra si som consumidors conscients.
Consumidors conscients que poden canviar el món
Què és el consum conscient?
Els consumidors conscients són persones que escullen els productes i els serveis amb criteris que van “més enllà de la relació qualitat-preu”, ja que inclouen l’impacte ambiental i social com un element decisori en els seus hàbits de compra. Una conseqüència és l’aposta pel comerç de proximitat, que “és una manera de donar suport als productors locals i evitar l’impacte econòmic i ambiental del transport”, com explica Lara de Castro.
Un altre exemple de consum conscient el trobem en l’aigua. Si volem reduir la contaminació al planeta, podem substituir el consum d’aigua embotellada, “amb totes les conseqüències que sabem que té el plàstic”, per aigua de l’aixeta tractada amb filtres sostenibles.
Com indica Lara de Castro al final del vídeo, si tots som més conscients “en els petits detalls de la vida quotidiana” la realitat és que “sí que podem canviar el món”. La decisió és nostra.
Si vols descobrir com beure la millor aigua, estalviar diners i ajudar al planeta, entra a Imprescindibles 11Onze.
Según el Consejo Mundial del Oro (WGC), el oro ha batido 8 récords de precio en septiembre. En su último informe apuntan a continuas subidas derivadas de la situación geopolítica y, sobre todo, de los movimientos de los bancos centrales.
Parecía que el oro había subido de forma abrupta en el mes de agosto por la caída repentina de las bolsas. Y, si alguien esperaba fuertes correcciones en el precio del oro físico, todo indica que tendrá que esperar bastante. El oro sigue colocándose como el valor refugio por excelencia en un entorno de inestabilidad que se prolonga y que no tiene perspectivas de cambiar a corto plazo.
Todo ello ha provocado que el oro haya cerrado el mes de septiembre con una subida del 4,6%, alcanzando los 2.630 dólares por onza. Actualmente, el oro ha sufrido una revisión que ha hecho que se sitúe sobre los 77 euros por gramo, lo que en cualquier caso significa una apreciación de más del 35% en un año. Algunos analistas achacan esta leve corrección a las dudas sobre la economía china y la decepción por la exigua política de estímulos fiscales anunciada por su gobierno.
El motivo de las subidas
En su último informe, el Consejo Mundial del Oro señala las tensiones geopolíticas en Oriente Medio y la agresiva bajada de tipos de la Reserva Federal como los principales responsables de la escalada imparable del oro. También se apunta un escenario de inestabilidad para acciones y bonos, que atraería inversores al oro, sabedores de que es un activo que se aprecia en estas situaciones.
La pregunta, por tanto, plantea un dilema moral: ¿una posible resolución de los conflictos armados actuales provocaría la caída del oro? Pues según el economista Gustavo Martínez, la respuesta está clara, no. El oro seguiría en precios altos por la necesidad de los bancos centrales de protegerse frente a las incertidumbres económicas por el volumen de deuda. Además, existe otro asunto que empuja al oro, el hecho de que se hayan popularizado los ETF apoyados en oro físico. La facilidad y rapidez en la compraventa de ETF facilita las operaciones y las multiplica, pero requiere la acumulación de oro físico para no convertirse en una burbuja sin apoyo.
Preciosos 11Onze
11Onze ofrece oro físico a su comunidad desde febrero de 2022. Desde el inicio se apuntaba a un entorno de inflación, de crisis de deuda y de riesgo geopolítico que convertiría al oro en un valor refugio. Decíamos entonces que era necesario proteger los ahorros como lo harían los bancos centrales, comprando oro físico. Desde entonces, el oro se ha apreciado más de un 50%.
Tu dinero es precioso para ti. Y también lo es para nosotros.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


Es consideren dipòsits de valor aquells actius, divises i mercaderies que no es devaluen amb el temps. L’or i altres metalls preciosos han estat històricament els dipòsits de valor per excel·lència, mentre que en les últimes dècades s’han fet evidents les grans deficiències de les monedes fiduciàries.
Com indica la Investopedia, «un dipòsit de valor és essencialment un actiu, mercaderia o divisa que pot guardar-se, recuperar-se i intercanviar-se en el futur sense que es deteriori el seu valor» quan l’intercanviem per productes o serveis: si avui equival a deu pomes, passat un temps haurem de poder intercanviar-lo per, com a mínim, deu pomes també.
L’or i altres metalls preciosos han estat considerats al llarg de la història els dipòsits de valor per antonomàsia perquè la seva vida útil és pràcticament il·limitada. I, si comprovem l’evolució del preu de l’or en les últimes dècades, veurem que una unça ha passat de cotitzar per sota dels 300 dòlars quan va entrar en circulació l’euro l’any 2002 a superar els 1.900 dòlars en l’actualitat.
En l’altre extrem, productes peribles com les pomes són pèssims dipòsits de valor perquè en pocs dies es descomponen i perden tot el seu valor. Tot i que determinats productes bàsics com els aliments poden pujar de preu temporalment en funció de la situació del mercat, el seu caràcter perible impedeix considerar-los dipòsits de valor.
Els diners moderns suspenen com a dipòsit de valor
Òbviament, l’euro i la resta de les monedes fiduciàries són dipòsits de valor molt deficients perquè no es revaloren al mateix ritme que els productes i serveis que permeten adquirir. Encara que les nostres monedes haurien de ser un dipòsit de valor raonablement estable, la inflació fa que el cafè que fa uns anys compràvem en un bar per un euro avui dia ens costi bastant més. Els nostres diners es deprecien dia rere dia.
Richard Nixon va posar fi al patró or l’any 1971, que fins llavors obligava als països del Fons Monetari Internacional (FMI) a mantenir un tipus de canvi fix respecte al dòlar i a la Reserva Federal dels Estats Units a recolzar la seva divisa amb or. Des de llavors, utilitzem monedes fiduciàries, és a dir, monedes que són de curs legal però que no estan recolzades per cap bé valuós. Tots els bancs centrals poden fabricar diners segons la seva conveniència i el seu únic aval és la confiança dels ciutadans.
Com és lògic, si la quantitat de diners en circulació augmenta a un ritme més elevat que els béns i serveis que es poden adquirir amb ells, el desequilibri entre l’oferta i la demanda fa que s’apugin els preus. Per tant, els nostres diners es devaluen.
Una moneda raonablement estable és essencial per a la salut de l’economia. Una unitat monetària que funciona malament com a dipòsit de valor desincentiva l’estalvi i dificulta el comerç. Els seus efectes nefastos són evidents si donem un cop d’ull als casos d’hiperinflació que han viscut alguns països al llarg de la història.
Els metalls preciosos com a valor refugi
Al llarg de més de dos mil·lennis, moltes economies han utilitzat l’or i altres metalls preciosos com a moneda de canvi per la seva durabilitat, relativa escassetat i fàcil transport. A més, en les últimes dècades l’or ha tingut un paper important com a valor refugi. La seva demanda ha tendit a disparar-se en moments d’incertesa econòmica, com demostren les dades de l’any passat, el de major demanda des de 2011. La llarga experiència amb l’or permet avalar la seva capacitat per exercir com a dipòsit de valor a llarg termini.
En general, altres actius com els béns immobles, les obres d’art, les antiguitats o alguns objectes de col·lecció també han demostrat que poden tenir aquest rol. Tot i que el seu valor pot caure en moments puntuals, tendeixen a revaloritzar-se a llarg termini gràcies a una demanda més o menys constant i una oferta molt limitada.
El seu gran inconvenient respecte a l’or és que es tracta d’actius molt poc líquids: és difícil vendre’ls de manera immediata si volem fer-ho per un preu raonable. A més, aquests mercats exigeixen un bon coneixement i es ressenten especialment en les crisis econòmiques, quan més es tendeix a recórrer als dipòsits de valor.
I els criptoactius?
Més difícil és valorar si els criptoactius arribaran a considerar-se algun dia com a dipòsits de valor, ja que són massa recents. És cert que el bitcoin es basa en el principi d’escassetat, una característica pròpia dels dipòsits de valor: cada any es genera un número limitat de bitcoins i existeix un topall predeterminat. No obstant això, com tants altres criptoactius, el seu gran inconvenient és que manca d’un valor intrínsec. Gairebé tot el seu valor és ara com ara subjectiu, la qual cosa és terreny adobat per a la volatilitat.
Això sí, en la mesura que el bitcoin sigui acceptat de manera massiva com a mitjà de pagament i s’empri en un nombre creixent de transaccions, el seu valor s’enfortirà i augmentaran les probabilitats que arribi a ser un dipòsit de valor a llarg termini, més enllà de volatilitats puntuals.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Ante una inflación que continúa aumentando, la resistencia del oro a lo largo de la historia como depósito de valor refugio de inversión no puede ser subestimada. Aun así, no es el único metal precioso en el cual podemos invertir nuestros ahorros; la plata, el platino o el paladio pueden ser buenas alternativas. Pero ¿qué metales ofrecen más rentabilidad?
La capacidad de los metales preciosos para mantener gran parte de su valor en situaciones de crisis, y ofrecer una protección inflacionista basada en su valor intrínseco, los convierte en una compra obligada si queremos diversificar y rentabilizar nuestros ahorros. Sin embargo, encontramos diferencias en la rentabilidad que nos ofrecen diferentes metales. En este análisis no hacemos previsiones de futuro, simplemente nos centramos en la evolución de las cotizaciones de estos cuatro activos: oro, plata, platino y paladio, durante el último año y en los últimos tres años, para poder ver fácilmente cuáles han sido los más rentables.
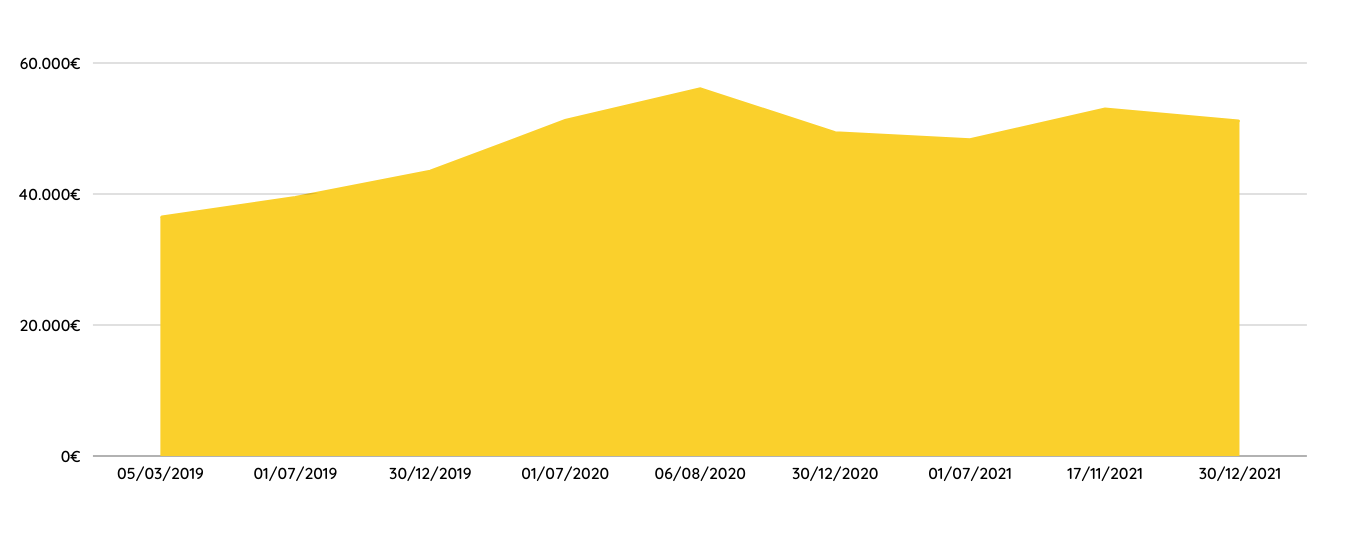
Evolución de los últimos tres años
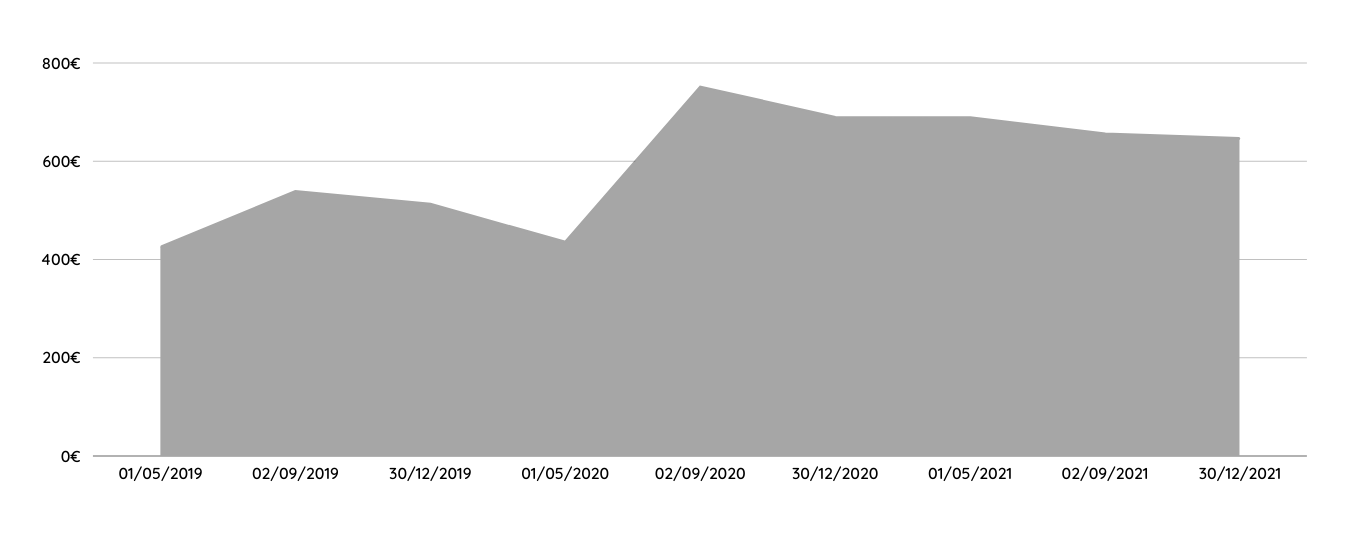
El histórico de la evolución conjunta de los metales en los últimos tres años es muy positivo, hechos atribuibles a la pandemia mundial, que provoca una escasez de recursos en la industria, el incremento de la inflación y la inestabilidad de los mercados.
El oro y la plata han experimentado un crecimiento por encima del 40% atendida la incertidumbre económica provocada por la pandemia y se consolidan como valores refugio por antonomasia en caso de crisis. Aun así, hay que tener en cuenta que los inversores tienden a aumentar su exposición al oro y a la plata cuando los tipos de interés son bajos y la inflación alta para proteger el valor de su dinero, y ante la carencia de pago de intereses. Una situación que se puede revertir si la inflación acaba siendo transitoria y los tipos de interés suben.
La continuada demanda del platino mantiene la tendencia al alza de su valor con casi un 27% de revalorización, pero el paladio crece a un ritmo espectacular de un 75%, puesto que es un metal escaso y muy demandado por la industria. Aún teniendo en cuenta su progresión, para la inversión a largo plazo no es muy recomendado a causa de su volatilidad de precios, y al hecho que la tendencia hacia la electrificación de la industria del automóvil hace previsible menor demanda de catalizadores.
Si nos fijamos en el siguiente gráfico de la evolución del precio en los últimos tres años, vemos que el oro se ha revalorizado más de un 40% y la plata casi un 47%. Si tenemos en cuenta que la inflación en España el 2021 se ensartó hasta el 6,55%, podemos afirmar que las personas que compraron oro y plata evitaron, con creces, la devaluación de los ahorros que han sufrido las personas que tenían euros en su cuenta corriente.
Evolución del último año
Durante el 2021, la fluctuación de los precios de los metales preciosos ha sido diferente. Todos los metales, excepto la plata, registraron un aumento de precio positivo, a la vez que moderado. El oro es el más estable de los metales, y las subidas y bajadas de su precio siempre tienden a la estabilidad, pero durante el primer trimestre del año sufrió una pérdida de su valor. Una caída de precio ligada al estímulo económico de 1.900 millones de dólares por parte de la administración Biden, y que se repetiría cada vez que el gobierno estadounidense anunciaba un nuevo paquete de medidas para combatir la pandemia, pero aun así finalizando el cómputo del año en positivo.
A pesar de la tendencia alcista de la plata a inicios del 2021, esta registró una caída importante de precio al cierre del año, en contra de las predicciones, a causa de la disminución de la demanda industrial. Mientras que inicialmente los precios del platino y el paladio también se desplomaron a causa de la escasa demanda de catalizadores para automóviles, gracias a la caída de las ventas, el platino se estabilizó acabando el año en positivo, y el paladio finalizó el año con la tendencia de crecimiento imparable que se había visto los años anteriores.
Tanto si nos decidimos por un metal como otro, hay que tener en cuenta que la rentabilidad histórica no es indicativa de la rentabilidad a futuro y que cualquier compra comporta cierto riesgo de pérdida de valor. Un riesgo que asumimos compremos o no, metales preciosos, porque el valor del dinero que tenemos en el banco depende directamente de las decisiones de los dirigentes de imprimir más moneda (devaluando la moneda en circulación) o no.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
La taxa anual equivalent o TAE és un índex en forma de percentatge anual que s’aplica a tots els tipus de préstecs. Representa el cost real i efectiu d’un préstec, ja que es tenen en compte tots els costos associats a la contractació. T’expliquem com es calcula.
Si vols comparar hipoteques o qualsevol mena de préstec és imprescindible saber què és la taxa anual equivalent o TAE. A l’Estat espanyol és obligatori que aquest indicador figuri a la publicitat i documentació dels productes financers que facin referència a un préstec. Això t’ajudarà a comparar el cost real de dos préstecs o més en un termini concret.
Els diversos préstecs que pots trobar al mercat de productes financers porten associats dos tipus d’interès, el TIN i la TAE, sobre els quals les entitats financeres tenen l’obligació legal d’informar els clients, prèviament a la contractació d’un crèdit. Encara que estan estretament relacionats, presenten importants diferències que cal conèixer per saber el cost efectiu d’un préstec.
Diferències entre el TIN i la TAE
El TIN o tipus d’interès nominal és un percentatge fix que el banc estableix per la prestació de diners i que representa la suma de l’euríbor més el diferencial aplicat. És a dir, es tracta de la quantitat que cal abonar a l’entitat financera a canvi del capital prestat. Aquest cost pot variar en funció de l’import del préstec, el termini d’amortització i el nostre perfil econòmic. Tanmateix, el TIN no inclou les despeses associades a la hipoteca i, a diferència de la TAE, el càlcul no ha de ser anual obligatòriament.
La TAE té en compte tots els costos associats a la contractació, per tant, inclou el TIN i qualsevol comissió relacionada amb el préstec, com ara la comissió d’obertura, les despeses d’operació que assumeix el consumidor i la freqüència de pagaments. Això no obstant, cal tenir present que a la TAE no s’inclou el cost d’alguns conceptes, com les despeses de notari o les primes de les assegurances i altres productes vinculats a l’operació.
Així mateix, és important recordar que en el cas de préstecs a tipus d’interès variable no és possible determinar-ne l’evolució futura, per tant, el càlcul de la TAE és orientatiu. En tot cas, es tracta de l’indicador més fiable a l’hora de determinar el cost real d’un préstec, més enllà de la tècnica comercial que hi ha al darrere del TIN anunciat a la capçalera de les ofertes i promocions presentades per les entitats financeres.
Com fer el càlcul de la TAE
L’interès de la TAE es calcula amb una fórmula matemàtica (TAE = (1 + TIN/f)f – 1) que té en compte quatre factors: la quantitat del préstec; el TIN; els terminis de pagament; i totes les despeses relacionades amb el préstec. Pots utilitzar alguna de les calculadores de TAE que pots trobar a internet, com aquesta de l’OCU, o introduir les dades en el simulador de préstec hipotecari o personal que ofereix la web del Banc d’Espanya.
Recorda que abans de fer qualsevol simulació, cal tenir aquestes dades per obtenir el percentatge més realista possible: capital inicial, TIN, despeses de constitució i periòdiques de la hipoteca, depeses de notaria, gestoria i del registre de la propietat. La periodicitat de la devolució, és a dir, si pagaràs quotes mensuals, trimestrals, etc. Així com el termini d’amortització de la hipoteca.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze o dona un cop d’ull als productes que 11Onze Recomana en el nostre Marketplace.
España es el segundo país de la Unión Europea donde sus ciudadanos tienen más dinero ahorrado sin remunerar. Una gran parte de los ahorros de los españoles se encuentran en cuentas corrientes y depósitos que dan una muy poca rentabilidad que no compensa la inflación. ¿Invertimos poco y mal?
Las familias han tirado de los casi 270.000 millones de euros ahorrados durante las fases de más incidencia de la pandemia para sostener el gasto ante las fuertes subidas de precios de los últimos dos años. Aun así, la reapertura gradual de la economía y el encarecimiento del coste de la vida ha hecho evaporar una buena parte de esta bolsa de ahorro acumulada.
Aun así, después de la erosión sufrida durante el 2022, la tasa de ahorro de los hogares se ha ido recuperando. Se situó en el 6,2% de su renta disponible bruta en el primer trimestre del año, un incremento del 83% respecto al mismo periodo de hace un año. Si se eliminan los efectos estacionales y de calendario, equivale al 14,2% de su renta disponible, 1,2 puntos superior a la del trimestre anterior y la más elevada desde el tercer trimestre de 2021, según los últimos datos publicados por el Instituto Nacional de Estadística (INE).
En total, son 14.119 millones de euros más, al mismo tiempo que la inversión se quedó en 14.200 millones de euros, un 1,3% menos que el año anterior. Por otro lado, se registró una necesidad de financiación de 773 millones de euros, frente a los 7.312 millones de financiación estimada para el mismo trimestre de 2023.
Instrumentos financieros poco rentables
Los depósitos a plazo fijo (38%), la inversión directa (32%), los fondos de inversión (15%) y las letras del Tesoro y bonos de plazo variable, entre otros (11%), son las principales opciones escogidas por los hogares que buscan rentabilizar sus ahorros y protegerse del incremento de costes generalizados. El problema viene dado porque muchas de estas opciones ofrecen una baja rentabilidad que no compensa la inflación.
Por lo tanto, a pesar de que en porcentaje del PIB, los activos financieros netos representan un 144,7%, una ratio 3,4 puntos más elevada que en el ejercicio anterior, muchos ciudadanos no quieren o no saben generar riqueza con sus ahorros, que están siendo consumidos por la elevada inflación.
En el Estado español hay casi un billón de euros en cuentas corrientes o en efectivo, sin remuneración y que incluso, en algunos casos, comportan gastos de mantenimiento. Rodrigo Buenaventura, presidente de la Comisión Nacional del Mercado de Valores (CNMV), apuntaba dos meses atrás en una comparecencia en el Congreso de los Diputados, “Nuestros ciudadanos invierten sus ahorros de modo manifiestamente mejorable”.
Como incrementar el rendimiento de los ahorros
Por norma general, las inversiones que ofrecen grandes rendimientos vienen acompañadas de un alto riesgo, mientras que las inversiones de bajo riesgo ofrecen rendimientos más estables, aunque potencialmente más bajos. Ahora bien, desde 11Onze hemos demostrado que no tiene por qué ser siempre así.
El ahorro con 11Onze siempre parte de una máxima: tienen que ser propuestas seguras. Por eso hemos apostado decididamente por el oro, por su histórico papel como reserva de valor. Te ofrecemos lingotes de oro en dos formatos: Oro Patrimonio y Oro Semilla. Teniendo en cuenta que el oro ha duplicado su valor en los últimos cinco años y que su precio subió un 15% en 2023, se ha consolidado como una opción excelente para hacer frente a la inflación.
La justicia social no tiene por qué estar reñida con generar beneficios por tus ahorros. Gracias a Financia Litigios puedes ayudar a otras personas que han sufrido abusos por parte de la banca o de la Administración, mientras consigues rendimientos de entre el 9% y el 11% por tu dinero.
Se trata de un producto que ha sido estructurado exclusivamente para los miembros de la comunidad 11Onze, ofreciendo dos maneras de participar: una opción que te devuelve el capital y posibles beneficios después de un año, u otra opción en que tu capital trabaja durante unos años y que te proporciona un retorno mensual en el jefe de seis meses.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Si te ha gustado este artículo, te recomendamos:
 Ahorros
El oro de 11Onze vuelve a superar la inflación
4min lecturaAunque experimentó algunas fluctuaciones a lo largo del año...


Desde los inicios de 11Onze hemos ido informando a nuestra comunidad que el oro es una gran herramienta para proteger los ahorros y que su precio continuaría subiendo. El tiempo nos ha dado la razón. En los últimos cinco años, ha experimentado un aumento espectacular de valor, duplicando su precio y reafirmándose como el activo más valioso del mercado.
El precio del oro se ha consolidado por encima de los 2.150 euros la onza después del tercer mes consecutivo al alza, todo y la ligera bajada de precio a mediados de mayo. La fortaleza de su cotización durante los primeros cinco meses del año ha sido causada por la fuerte demanda procedente de los bancos centrales de economías emergentes, debido las tensiones geopolíticas y la persistente inflación.
Desde principio de año, el oro se ha revalorado un 17%, siguiendo la tendencia al alza del 2023 en que, aunque experimentó algunas fluctuaciones a lo largo del año, subió un 15% a causa de la crisis bancaria estadounidense, las tensiones geopolíticas, los conflictos bélicos y la política monetaria de la Reserva Federal de los Estados Unidos.
John Reade, estratega de mercado en jefe para Europa y Asia del Consejo Mundial del Oro, apuntaba hace un mes que los precios del oro han experimentado un notable repunte, duplicándose en los últimos cinco años desde 2019. Es más, Reade señalaba que la evolución del precio del metal dorado se ha producido en gran medida independiente de la del dólar estadounidense, que suele ser uno de los factores que más influyen en el precio del oro.
Oro Patrimonio, un excelente producto para proteger tus ahorros.
Las economías en vías de desarrollo marcan el camino
El analista del WGC explicaba que los mercados emergentes, en particular India y China, ya representan la mitad de la cuota del mercado mundial del oro después de haber experimentado un aumento de la producción y del comercio en este metal precioso. Además, prevé que el precio del oro aumente sustancialmente en breve, citando la compra constante por parte de los bancos centrales como principal factor impulsor detrás la tendencia al alza.
“Instamos los inversores a incorporar el oro a sus carteras financieras y de inversión y a buscar la diversificación. El oro no solo diversifica, sino que también estabiliza las carteras financieras. Además, es probable que cualquier reducción de los tipos de interés estadounidenses repercuta favorablemente en los precios del oro”, aconsejó Reade.
Otros analistas, como los del Bank of America, esperan que continúe el repunte y creen posible un precio de 3.000 dólares por onza a finales de año. Y es que, la incertidumbre económica, las políticas monetarias expansivas, la inflación y la desvalorización de monedas, continúan siendo tan relevantes hoy como hace unos meses y podrían seguir impulsando el precio del oro en un futuro próximo.
Preciosos 11Onze te lo pone fácil para que puedas comprar oro al mejor precio y con total seguridad. Llámanos y habla sin ningún compromiso con uno de nuestros agentes para aclarar cualquier duda que puedas tener y protégete de las crisis económicas con el valor refugio por excelencia: Oro Patrimonio.
Si te ha gustado este artículo, te recomendamos:
 Finanzas
El oro es el activo más valioso del mundo
4min lecturaEl activo con la capitalización bursátil más elevada no...

Actualment, hi ha 238 mines d’or actives repartides en 36 països a tots els continents, excepte l’Antàrtida, sovint en zones remotes i empobrides. Un informe del World Gold Council mostra que l’explotació responsable de l’or contribueix en gran part al desenvolupament econòmic i social de moltes comunitats locals.
L’or ha estat un metall preciós únic, amb un gran valor emocional, cultural i financer al llarg de la història. A més, l’or té cada vegada més aplicacions tecnològiques, que el porten a ser present en telèfons mòbils, kits de proves mèdiques o coixins de seguretat per a vehicles.
Però els recursos aurífers també són una font essencial d’oportunitats en molts països en desenvolupament. Com indica un informe del World Gold Council, les explotacions d’or responsables generen nombrosos llocs de treball, faciliten la construcció d’infraestructures i contribueixen al desenvolupament de les comunitats locals, a més d’aportar abundants ingressos a través d’impostos i cànons.
Ocupació ben remunerada
L’anàlisi de les operacions de les 29 empreses membres del World Gold Council mostra que el 2023 van aportar un total de 57.520 milions d’euros a les economies dels seus països, donant suport a 212.000 llocs de feina directes i a 163.000 empreses. A més, cada lloc de treball en la indústria de l’or també genera unes altres sis ocupacions indirectes en la cadena de subministrament o gairebé deu més si s’inclouen les ocupacions derivades.
Els treballadors de la indústria de l’or estan ben remunerats, amb una mitjana sis vegades superior al salari mitjà nacional. I cal tenir en compte que gràcies als recents esforços de les empreses per formar i desenvolupar les competències locals, el 95% dels empleats procedeixen del país on està situada la mina. El percentatge d’expatriats s’ha reduït a la meitat en els últims vuit anys.
Desenvolupament de les comunitats locals
Les empreses del sector reconeixen els beneficis mutus d’integrar-se el més possible en l’economia local, recorrent a la població i a les cadenes de subministrament autòctones. Això dona suport a la seva “llicència per operar” i permet a la comunitat beneficiar-se del desenvolupament econòmic i social de la mina.
De fet, operar en un enclavament aïllat d’esquena a la comunitat local ja no és una opció viable per a cap empresa minera. Per tenir èxit, han de generar beneficis sostenibles per a la població local, especialment en els llocs més pobres i remots, on sovint hi ha poques vies alternatives per a l’activitat econòmica i el progrés de la comunitat.
Això ha suposat que l’any 2023 les empreses que integren el World Gold Council gastessin més de 620 milions d’euros en inversió comunitària, un increment de 77 milions respecte a l’any anterior. A més de cobrir les necessitats d’una mina d’or, és evident que les inversions en carreteres, subministrament d’aigua i electricitat suposen un benefici a llarg termini per a les empreses i comunitats de la zona.
A aquest import s’hi sumen gairebé 8.000 milions d’euros pagats en impostos i regalies, que reverteixen en la millora dels serveis públics, l’educació, la sanitat i les infraestructures dels països on es troben les mines. En molts països en desenvolupament, aquests tributs constitueixen una proporció notable de la base impositiva nacional i fan possible que es beneficiïn tant les zones mineres com les no mineres.
Una aportació considerable al PIB
En total, s’estima que l’aportació d’aquestes empreses al PIB dels 36 països on operen va ascendir a prop de 57.000 milions d’euros. Per cada euro de producció d’or, almenys 63 cèntims van acabar com a salaris, impostos o ingressos per als propietaris d’empreses locals.
Tot i que històricament les operacions mineres no sempre han conduït a millores en el desenvolupament humà i social de les comunitats locals, cada vegada més es tendeix a aplicar estrictes protocols mediambientals, de governança i socials com a condició per a operar. Per això, la indústria de l’or s’està convertint en un important motor econòmic i social per a molts països de tot el món.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.