Més enllà dels bancs: les DeFi
Les Finances Descentralitzades, o DeFi (Decentralized Finance) estan redefinint la manera com enviem diners, invertim, obtenim préstecs i gestionem els nostres actius. Imagina que pots enviar diners a qualsevol persona del món en menys d’un minut, demanar un préstec sense passar per una oficina bancària o invertir els teus estalvis qualsevol dia de l’any, a qualsevol hora. Fa només una dècada semblava ciència-ficció. Avui, gràcies a les DeFi (Decentralized Finance), moltes d’aquestes possibilitats ja són una realitat.
Les DeFi no són una nova moneda ni pretenen substituir els bancs. Són una nova manera d’oferir serveis financers aprofitant la tecnologia blockchain. Si Internet va revolucionar la manera com compartim informació, les finances descentralitzades aspiren a fer una cosa semblant amb els diners: permetre que persones i empreses interactuïn directament, sense que totes les operacions hagin de passar necessàriament per un únic intermediari.
Quan els serveis financers es converteixen en programari
En el sistema tradicional, els bancs custodien els diners, validen les transferències, concedeixen préstecs i registren totes les operacions. A les DeFi, bona part d’aquestes funcions les assumeixen els “smart contracts”, programes informàtics que executen automàticament unes instruccions quan es compleixen unes condicions determinades.
Aquests contractes funcionen sobre una blockchain, un registre digital compartit que permet verificar les operacions de manera transparent i segura. El resultat és una infraestructura financera que funciona de manera contínua, sense dependre dels horaris d’una oficina ni de processos manuals. En aquest model, la confiança deixa de dipositar-se exclusivament en una institució i passa a recolzar-se, en gran part, en les regles escrites al programari.
El wallet: la porta d’entrada a les DeFi
Per utilitzar aquests serveis no cal obrir un compte bancari, sinó disposar d’un wallet o cartera digital. Més que un simple lloc on guardar criptomonedes, un wallet és la identitat digital de l’usuari dins de la blockchain. Permet custodiar els actius, autoritzar operacions i connectar-se als diferents protocols descentralitzats.
La gran diferència respecte a un compte bancari és que, en un wallet no custodial, les claus privades només les conserva el seu propietari. Això significa que és l’usuari qui manté el control directe dels seus actius, sense dependre d’una entitat que els administri.
Aquest model reforça la sobirania financera de les persones, però també implica una responsabilitat més gran. Si es perden les claus del wallet, habitualment no hi ha cap organisme que pugui restaurar-ne l’accés.
Què es pot fer amb les DeFi?
Les finances descentralitzades van molt més enllà de comprar i vendre criptomonedes. Avui permeten intercanviar actius digitals, obtenir préstecs aportant garanties, generar rendiments cedint liquiditat a altres usuaris o enviar diners a qualsevol part del món en qüestió de minuts.
Una de les preguntes més habituals és d’on surten els diners que es presten si no hi ha un banc al darrere. En molts protocols, són els mateixos usuaris qui aporten la liquiditat al sistema. A canvi de posar temporalment els seus actius a disposició del protocol, poden rebre una compensació econòmica, mentre altres participants utilitzen aquests recursos per obtenir finançament. Tot el procés es gestiona automàticament mitjançant smart contracts.
Un paper especialment rellevant el tenen les stablecoins, criptomonedes vinculades al valor d’una moneda tradicional, com el dòlar o l’euro. Actius com USDC o EURC permeten operar sobre blockchain sense estar exposats a la volatilitat de Bitcoin o Ethereum i s’han convertit en la principal eina per gestionar liquiditat dins de les DeFi.
La seva utilitat va més enllà de la inversió. Cada vegada hi ha més targetes vinculades a wallets que permeten pagar en qualsevol establiment que accepti Visa o Mastercard. Per al comerç, el cobrament continua sent en euros o en la moneda local; per a l’usuari, els diners poden provenir directament del seu wallet.
Més enllà de les criptomonedes
Si les stablecoins representen el present de les DeFi, la tokenització d’actius pot marcar-ne el futur. Consisteix a representar digitalment sobre una blockchain actius del món real, com accions, bons, immobles o participacions en fons d’inversió.
Aquest procés podria simplificar moltes operacions, reduir costos administratius i facilitar l’accés a determinades inversions. Per això, lluny de veure les DeFi com una amenaça, moltes entitats financeres ja treballen en projectes basats en aquesta tecnologia. Alguns dels principals bancs i gestors d’actius del món experimenten amb actius tokenitzats i sistemes de pagament basats en blockchain, convençuts que poden millorar l’eficiència de determinats serveis.
Un canvi que ja ha començat
Les finances descentralitzades encara afronten reptes importants, com la regulació, la seguretat dels protocols o la protecció dels usuaris. Tot i això, la seva evolució durant els darrers anys demostra que la blockchain està deixant de ser una tecnologia associada exclusivament a les criptomonedes per convertir-se en una infraestructura financera amb aplicacions cada vegada més àmplies.
Potser, d’aquí a uns anys, moltes persones utilitzaran serveis construïts sobre blockchain sense ni tan sols ser-ne conscients. De la mateixa manera que avui enviem un correu electrònic sense pensar en els protocols que fan possible Internet, és probable que les DeFi acabin convertint-se en una tecnologia invisible sobre la qual funcionarà una part creixent del sistema financer.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució.
Si vols aprofundir en aquest tema, et recomanem:
 Finances
DeFi: “Cap autoritat central les controla”
5min lecturaLes noves tecnologies han entrat al sector financer amb...

Arribar a casa, mirar al sostre i veure una gran taca d’humitat que no hi era ahir. Aquesta escena, tant habitual com incòmoda, acostuma a ser el primer senyal d’una filtració d’aigua provinent del pis de dalt. De fet, segons les asseguradores, els danys per aigua són un dels sinistres més habituals a les llars, i sovint tenen l’origen en una avaria aliena al mateix habitatge.
En molts casos, el problema és causat per una canonada rebentada, un desguàs malmès o una aixeta mal tancada. Tot plegat, a casa del veí. I llavors comença el maldecap: detectar l’origen, contactar amb l’altra part, avaluar els danys i, sobretot, saber qui ha de pagar què.
El primer que cal fer davant d’una filtració és localitzar el veí de dalt tan aviat com sigui possible i avisar-lo del problema. En casos com aquest, la rapidesa pot evitar que el dany vagi a més. Si la fuita és activa, és imprescindible tallar immediatament l’aigua del seu habitatge fins que un tècnic pugui reparar l’avaria.
És important deixar constància de tot: fotografies, vídeos, converses. Qualsevol prova pot ser útil si la situació s’acaba complicant i cal fer una reclamació formal. També convé revisar si la mateixa assegurança de la llar inclou la cobertura de defensa jurídica, que pot facilitar molt el procés.
Tinc dret a una indemnització?
La resposta és sí. Encara que el problema provingui del pis de dalt, tens dret a ser compensat pels danys causats a casa teva. Ara bé, com es materialitza aquesta compensació dependrà, en gran part, de si el teu veí té o no assegurança, i de les condicions de la seva pòlissa.
En la majoria dels casos, si el veí disposa d’una assegurança de llar, serà la seva companyia qui es farà càrrec de la reparació dels teus desperfectes. No obstant això, hi ha excepcions importants a tenir en compte.
Quan l’assegurança no es fa càrrec
Hi ha situacions en què l’assegurança del teu veí pot refusar d’assumir la responsabilitat. Per exemple, si la fuita s’ha produït perquè s’ha deixat una aixeta oberta i ha estat fora de casa durant més de 72 hores, la companyia pot considerar-ho un cas de negligència i rebutjar el sinistre.
El mateix passa si es detecta una manca de manteniment evident a la seva llar —per exemple, una instal·lació molt deteriorada que mai no s’ha revisat. En aquests casos, la responsabilitat recau personalment en el propietari de l’habitatge afectat.
Un altre escenari habitual és el de les obres. Si la filtració és conseqüència directa d’una reforma a casa del teu veí, la responsabilitat recau sobre l’empresa o el professional que l’ha executada, i és aquesta persona qui ha de tenir contractada una assegurança de responsabilitat civil per fer front als danys causats.
I si ningú vol pagar?
Tot i que el responsable de la fuita no tingui assegurança, continua estant obligat legalment a cobrir els desperfectes que ha provocat. Pot fer-ho pagant directament la reparació o abonant la factura si has hagut d’avançar el cost.
Ara bé, què passa si es nega a fer-ho? En aquest cas, és fonamental tenir documentació gràfica del dany (fotos, vídeos) i sol·licitar un informe pericial a través de la teva pròpia assegurança, si en tens. Aquest document serà clau si cal recórrer a la via judicial.
Si disposes de cobertura de defensa jurídica, pots demanar que la companyia et proporcioni un advocat que s’encarregui de fer la reclamació formal. El procediment habitual és l’enviament d’una carta en què s’exposen els fets i es demana la reparació o el pagament.
Si no hi ha resposta o hi ha negativa, el següent pas és interposar una demanda. Els processos judicials en aquests casos solen ser ràpids i senzills, i sovint acaben amb una sentència favorable a la part perjudicada. Si, tot i això, el responsable es continua negant a pagar, es pot demanar l’execució de la sentència i procedir a un embargament per recuperar els diners.
Una situació comuna, però evitable
Els danys per aigua són habituals, però no per això han de ser un malson. Una bona comunicació amb el veí, una assegurança adequada i una resposta ràpida poden marcar la diferència entre una anècdota i una batalla legal.
Per això, és essencial conèixer els teus drets, revisar les condicions de la teva pòlissa i actuar amb determinació des del primer moment. Davant una gotera, no cal perdre els nervis… però tampoc cal quedar-se amb els braços plegats.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
Si t'ha agradat aquesta notícia, et recomanem:
 Management
Quan és obligatòria una assegurança de la llar?
2min lecturaMés enllà de la conveniència de comptar amb una assegurança
Les accions de Grifols han arribat a perdre més de la meitat del seu valor d’ençà que el fons voltor Gotham City Research publiqués el passat 9 de gener un informe qüestionant les pràctiques comptables de la farmacèutica catalana. Estem davant d’un cas de manipulació del mercat?
El 26 de gener, la multinacional farmacèutica Grifols presentava una demanda davant el Tribunal del Districte Sud de Nova York, als Estats Units, contra tot l’entramat de Gotham City Research per “publicar i distribuir” un informe “amb falsedats sobre la comptabilitat, les comunicacions, les finances i la integritat” del grup farmacèutic.
En un comunicat a la Comissió Nacional del Mercat de Valors (CNMV), Grifols explicava que la seva denúncia al·lega que Gotham City Research, a més de publicar i distribuir el citat informe amb falsedats sobre les pràctiques comptables de la companyia, va obtenir “una considerable posició en curt contra Grifols”.
En l’informe que Gotham va publicar el 9 de gener, el fons d’inversió acusa Grifols de maquillar els seus comptes i critica les relacions que existeixen entre els consellers d’administració, els membres de la família i les diferents empreses involucrades: “Estem especialment preocupats pel fet que aquests executius de la direcció i les parts implicades figuren en diferents moments com a accionistes, directius, creditors, deutors o consellers de Grifols i tot al mateix temps.”
Concretament, el fons nord-americà sosté que la multinacional catalana “manipula el deute i l’ebitda per reduir artificialment l’endeutament en sis vegades, quan, en realitat, aquest és entre deu i tretze vegades l’ebitda”, per la qual cosa, argumenta que les seves accions no tenen cap valor. A més, també qüestiona el deute de Scranton Enterprises —una de les societats a través de les quals la família Grifols controla la farmacèutica— apuntant que té un palanquejament de 27 vegades el seu ebitda.
Què és i com funciona Gotham City Research
Gotham City Research és una empresa consultora i d’anàlisi fundada per Dan Yu, un analista de Wall Street, que també actua com a fons d’inversió especulador. Fa deu anys es va fer famosa per provocar la caiguda de Gowex, una empresa espanyola especialitzada en la creació de xarxes de Wi-Fi gratuït.
Aquests fons d’inversió d’alt risc, també coneguts com a fons voltor, tenen un model de negoci, a priori totalment lícit des d’un punt de vista legal, que es basa a obtenir guanys amb l’enfonsament en la borsa de les empreses que tenen al seu punt de mira. Dit d’altra manera, adopten posicions baixistes fent servir vendes en curt o derivats per a assolir beneficis quan un valor o el mercat cau.
El seu modus operandi implica escollir una companyia que consideren que està sobrevalorada i que pot tenir alguna vulnerabilitat. Seguidament, manlleven títols d’aquesta companyia —que hauran de retornar en un termini pactat− i els venen en el mercat. Quan aquestes accions perden valor en borsa, les tornen a comprar per a continuació retornar-les a l’entitat que els hi va prestar, quedant-se amb la diferència.
D’aquesta manera, com més hagi caigut el preu de l’acció, més beneficis s’emporten aquests fons. El possible conflicte d’interessos o manipulació del mercat es poden produir perquè alguns d’aquests fons, com és el cas de Gotham City Research, són els qui directament provoquen l’enfonsament en borsa de l’empresa en la qual han pres una posició en curt, i ho fan publicant informes en els quals es qüestionen l’estat financer d’aquesta d’aquestes empreses.
Grifols s’enfonsa i perd la meitat del seu valor
D’ençà que Gotham publiqués el seu primer informe, no ha cessat en els seus atacs contra la multinacional farmacèutica, fins al punt que la cotització de Grifols no aixecava el cap i havia perdut més del 50% de la seva capitalització en borsa, per un valor de més de 4.500 milions d’euros.
I com que sempre plou sobre mullat, a principis de setmana, l’agència de qualificació creditícia Moody’s, posava el ràting del deute de Grifols en revisió, amb perill d’una possible rebaixa. Ho justificava per la menor generació de caixa de la companyia i el retard en la publicació dels seus comptes auditats.
Un panorama que no va canviar fins divendres passat, quan les seves accions es van disparar en borsa fins a un 20% després que la farmacèutica publiqués els seus comptes auditats, “sense excepcions”, per part de KPMG, segons ha informat la companyia a la CNMV.
No es pot negar que Grifols arrossega problemes d’endeutament, els quals l’han dut a efectuar un seguit de canvis en el nucli del poder intern que s’han plasmat en tot un seguit de directius deixant la companyia durant els darrers dos anys. De fet, la farmacèutica disposa d’alts directius abocats a la gestió d’aquest deute. Però, més enllà d’aquests problemes de sobres coneguts, queda per veure si la informació publicada per Gotham és certa o falsa.
Investigació de possibles conductes delictives
La CNMV està analitzant si Gotham va complir els requisits de la normativa sobre difusió d’informació enganyosa, al mateix temps que estudia la informació publicada per Grifols. Rodrigo Buenaventura, president de l’organisme supervisor, declarava el dimarts passat que havien demanat nous aclariments i informacions complementàries a l’empresa catalana i que, per tant, necessitaven més temps per concloure la seva investigació. “Els vam acabar de rebre fa pocs dies i encara requerim unes setmanes més.”
Si finalment es confirmen les acusacions presentades en l’informe de Gotham, la conducta de Grifols podria suposar un delicte societari de falsedat comptable i de falsedat en la informació als inversors. Per altra banda, si la informació de l’informe és falsa, el fons inversor podria ser acusat d’un delicte de manipulació del mercat.
No seria la primera vegada ni l’última que una empresa falseja la seva comptabilitat, i és evident que les empreses consultores i d’anàlisi juguen un paper important a l’hora de complementar els organismes de supervisió financera i dels mercats. Ara bé, quan aquestes anàlisis provenen de fons especuladors, es corre el risc que el remei sigui pitjor que la malaltia.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
L’encreuament daurat o Golden Cross és un indicador dins de l’anàlisi tècnica del trading que els inversors fan servir per a predir un canvi potencialment alcista d’un valor. Es produeix quan la mitjana mòbil a curt termini del preu d’un actiu s’eleva per sobre de la seva mitjana mòbil a llarg termini, cosa que s’ha donat recentment en el mercat de l’or.
A fi de prendre les millors decisions d’inversió en els mercats borsaris és fonamental entendre, identificar i predir l’evolució de les cotitzacions. En aquest context hi ha dues tècniques d’anàlisi contraposades, però que les podem fer servir de manera complementària a l’hora de decidir si comprem o venem certs actius.
Per una banda, tenim l’anàlisi fonamental que intenta calcular el valor real d’un actiu a través de l’estudi de les variables primàries d’una empresa, com el balanç de vendes i beneficis o el flux de caixa, que afecten el seu valor actual i futur, amb l’objectiu de saber si és una bona o mala inversió.
Per l’altra, l’anàlisi tècnica s’utilitza per predir quan comprar o vendre un valor en funció d’indicadors estadístics exposats en gràfics, assumint que un minuciós estudi dels mateixos ens ajudarà a pronosticar el seu futur valor. Concretament, estudia els moviments del mercat, observant la cotització de l’actiu i el volum borsari, utilitzant els mercats de futurs i les accions per determinar tendències alcistes o baixistes que complementin a l’anàlisi fonamental.
Mitjanes mòbils, línies de tendència i encreuaments
En els gràfics que es fan servir en l’anàlisi tècnica, una mitjana mòbil és un indicador tècnic que combina preus d’un actiu al llarg d’un període de temps establert, i els divideix entre el nombre de dades recollides per a donar una línia de tendència. Aquesta línia de tendència connecta una varietat de punts de dades que reflecteixen els màxims o mínims de preus en un període determinat.
Les mitjanes mòbils tenen la finalitat de suavitzar les fluctuacions dels preus, i així ajudar-nos a veure la tendència del valor o índex al llarg del temps, més enllà de les fluctuacions puntuals o insignificants. Una mitjana mòbil de cotitzacions es pot calcular a curt (10 dies) mitjà (50 o 100 dies) o llarg termini (150 o 200 dies), i pot ser simple (totes les dades es tracten de la mateixa manera quan es calcula la mitjana) o ponderada (es dona major pes a les dades més recents).
Es produeix un encreuament quan la línia del preu real d’un actiu o índex travessa la línia de predicció feta per la mitjana mòbil. En aquest cas es considera que hi ha un canvi de tendència, sigui baixista quan la creua cap avall o alcista quan la cotització la creua cap amunt.
L’encreuament daurat indica una tendència alcista
Quan una mitjana mòbil a curt termini creua per sobre d’una mitjana mòbil a llarg termini, s’anomena un encreuament daurat o Golden Cross, i es considera com un clar indicador que la tendència de l’índex és alcista, per tant, que els preus seguiran pujant. Està en contraposició a una Death Cross o encreuament de la mort, un encreuament per sota que indica un mercat baixista a llarg termini.
Els encreuaments daurats tenen tres etapes clau: primer es produeix una tendència baixista en el preu d’una acció que acaba tocant fons, seguida d’un encreuament de la mitjana mòbil més curta de l’acció sobre la seva mitjana mòbil més llarga, la qual cosa desencadena un canvi de tendència. Finalment, l’acció continua el seu ascens cap a preus més alts.
És el que s’ha vist recentment al mercat de l’or. Tot i que ha experimentat una lleu i puntual caiguda del seu valor després d’haver aconseguit nous màxims històrics, el metall daurat ha format un patró gràfic de Golden Cross, senyal que, segons afirmen alguns analistes, s’acosten més guanys i s’inicia un cicle prolongat a l’alça.
Protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: l’or. Si vols que els teus estalvis tinguin valor el dia de demà, Or Patrimoni.
Mentre els tipus d’interès continuen elevats, els bancs centrals acumulen or al ritme més alt de les darreres dècades. Què estan veient que la resta encara no veu?
Durant anys, la relació entre els tipus d’interès i l’or semblava una de les poques certeses indiscutibles dels mercats financers. Quan els bancs centrals apujaven el preu del diner, els actius que oferien rendiment acostumaven a guanyar atractiu, mentre que l’or, que no paga interessos ni dividends, tendia a perdre protagonisme. Era una de les regles bàsiques que repetien economistes, gestors patrimonials i manuals d’inversió.
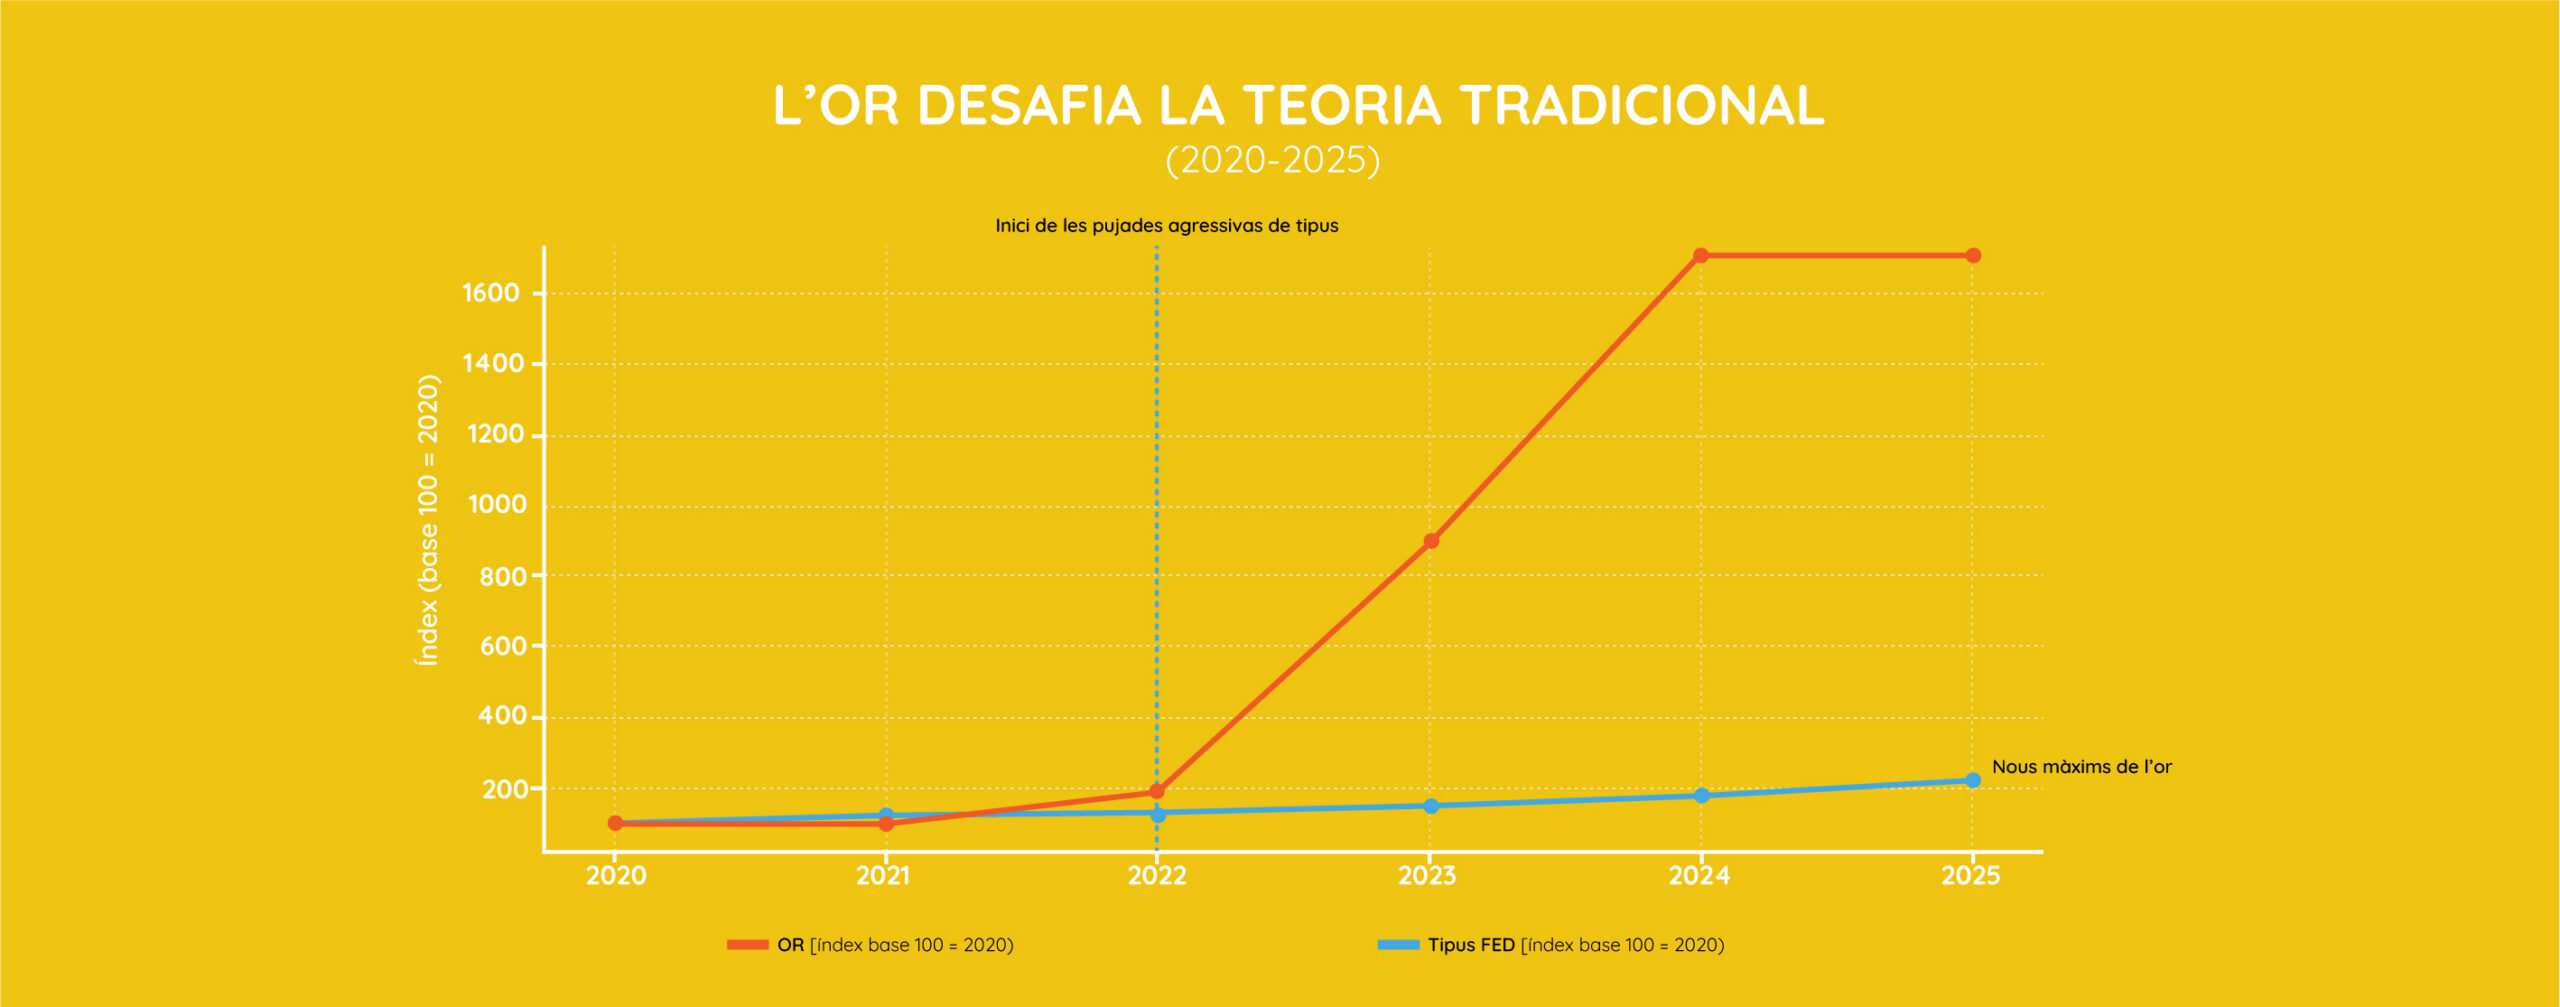
Tanmateix, alguna cosa ha canviat. Després de la pandèmia, la Reserva Federal nord-americana i el Banc Central Europeu han protagonitzat el cicle de pujades de tipus més agressiu de les darreres quatre dècades. El cost del crèdit s’ha disparat, les hipoteques s’han encarit i els diners han deixat de ser barats. Segons la teoria tradicional, aquest escenari hauria d’haver frenat l’interès per l’or. Però la realitat ha estat justament la contrària.
El metall preciós no només ha resistit.
Ha continuat escalant posicions fins a assolir nous màxims històrics. La contradicció és tan evident que cada vegada més analistes es fan la mateixa pregunta: si els tipus elevats haurien de perjudicar l’or, per què continua pujant? I, sobretot, per què els mateixos bancs centrals estan comprant or al ritme més alt de les darreres dècades?
Potser la pregunta correcta ja no és què està passant amb l’or. Potser la pregunta és què està passant amb el sistema monetari global.
Fonts. World Gold Council / Federal Reserve (FRED)
La divergència reflecteix una realitat que va molt més enllà dels tipus d’interès. Els inversors no només observen el rendiment dels bons o dels dipòsits. També observen la inflació, el nivell d’endeutament dels estats, la salut del sistema financer i l’estabilitat geopolítica. I és precisament aquí on apareixen els motius que expliquen l’actual fortalesa de l’or.
Tot i que la inflació s’ha moderat respecte als màxims assolits el 2022, els preus acumulen diversos anys de pujades i han erosionat significativament el poder adquisitiu de les famílies. Molts estalviadors han comprovat que mantenir diners al compte corrent no garanteix conservar-ne el valor real. En aquest context, l’or recupera una de les funcions que l’han acompanyat durant mil·lennis: actuar com una reserva de valor quan la confiança en la moneda es debilita.
Però probablement el factor més important és un altre. El món s’ha acostumat a viure endeutat.Segons el Fons Monetari Internacional, el deute públic mundial continua situant-se en nivells històricament elevats després de la pandèmia. Els Estats Units acumulen més de 36 bilions de dòlars de deute, mentre que bona part de les economies desenvolupades depenen cada vegada més del refinançament constant de les seves obligacions.
Aquesta realitat planteja una pregunta incòmoda. És possible mantenir tipus d’interès elevats durant molts anys en economies que han construït el seu creixement sobre l’endeutament?
Cada vegada més inversors sospiten que no.
Si els bancs centrals es veuen obligats a reduir els tipus per facilitar el finançament dels estats, les monedes fiduciàries podrien tornar a perdre valor. I és precisament en aquest tipus d’escenaris quan l’or acostuma a recuperar protagonisme.
Però probablement la dada més reveladora no es troba en els mercats financers ni en els informes dels economistes. Es troba en les decisions dels mateixos bancs centrals.
Segons el World Gold Council, les compres netes d’or per part dels bancs centrals van superar les 1.000 tones tant el 2022 com el 2023, situant-se entre les més elevades registrades des que existeixen estadístiques modernes. Les dades més recents indiquen que aquesta tendència continua molt per sobre de la mitjana històrica.
Aquesta és una dada extraordinària.
Els bancs centrals són els guardians del sistema monetari. Gestionen reserves estratègiques i treballen amb horitzons temporals de dècades. Quan augmenten les seves reserves d’or de manera sostinguda, estan enviant un missatge que mereix ser escoltat.
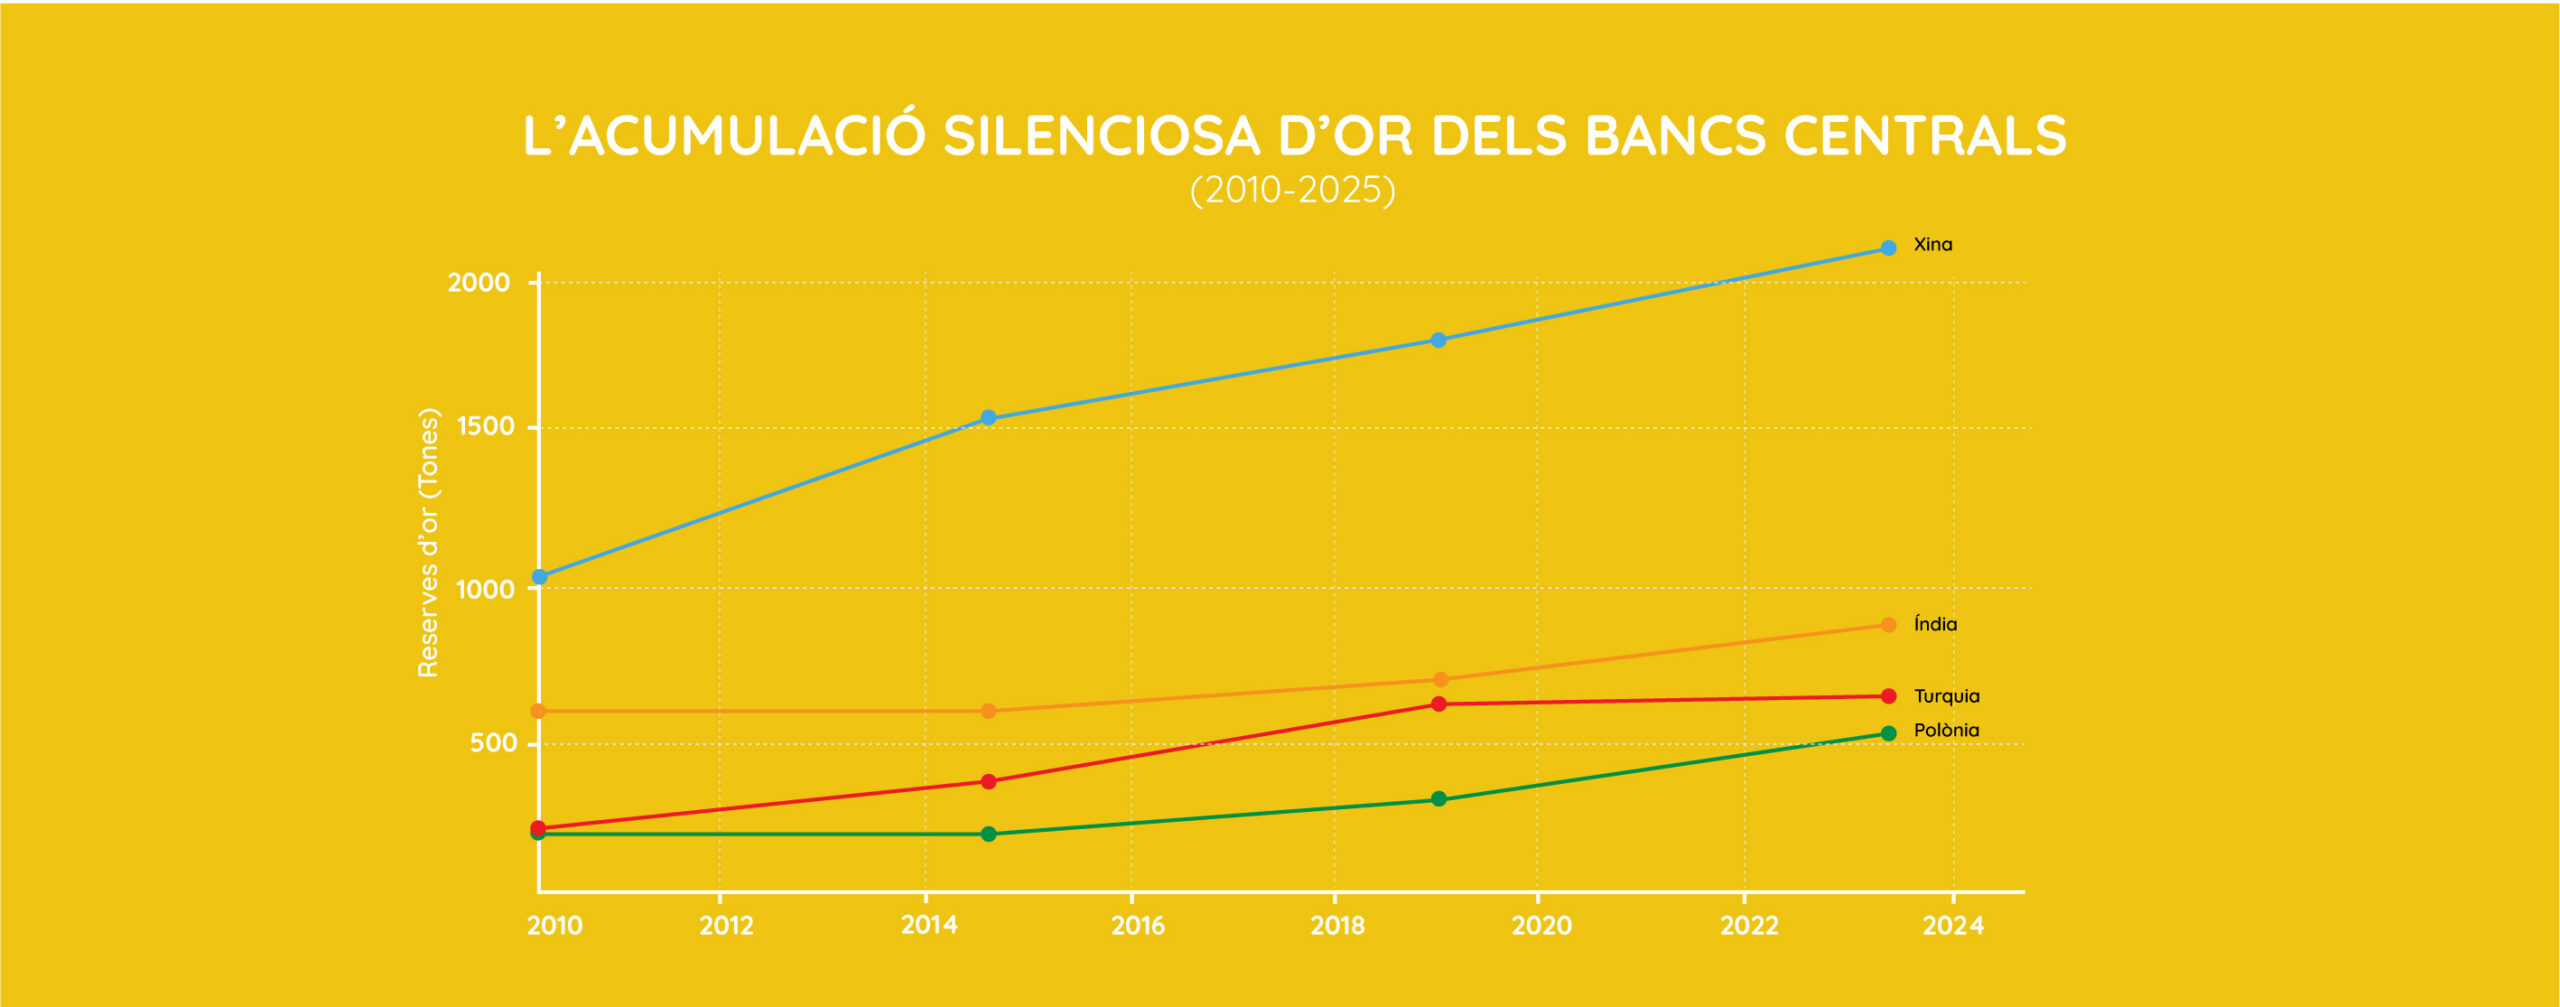
Font. World Gold Council
Entre els casos més significatius destaca la Xina, que ha passat de poc més de 1.000 tones a superar les 2.290 tones actuals. L’Índia ha reforçat gradualment les seves reserves fins a superar les 880 tones, mentre que Polònia ha protagonitzat una de les expansions més espectaculars, multiplicant diverses vegades les seves existències fins a superar les 480 tones. Turquia, malgrat les oscil·lacions dels últims anys, també manté una de les reserves més importants del món emergent.
Aquestes compres coincideixen amb una altra tendència de gran transcendència: la progressiva desdolarització d’una part de l’economia mundial. Diverses economies emergents busquen reduir la seva dependència del dòlar tant en el comerç internacional com en les reserves oficials. En aquest context, l’or reapareix com un actiu neutral, independent de qualsevol govern i reconegut globalment.
No és casualitat que la Xina sigui alhora un dels principals compradors d’or i un dels actors que més activament promou alternatives al sistema monetari dominat pel dòlar.
Potser el que estem observant no és simplement una pujada del preu de l’or. Potser estem observant una transformació gradual de la manera com els estats entenen la seguretat financera.
És per això que l’or continua sent rellevant. No perquè sigui una aposta especulativa ni perquè garanteixi rendiments futurs, sinó perquè durant segles ha actuat com una assegurança patrimonial davant la inflació, la inestabilitat monetària, les crisis financeres i la incertesa geopolítica.
Durant més de cinc mil anys, imperis, regnes, repúbliques i bancs centrals han anat canviant les seves monedes. L’or, en canvi, continua aquí. Potser per això, cada vegada que augmenta la incertesa sobre el futur econòmic, els inversors tornen a mirar cap al mateix lloc. Entendre per què passa no és només una qüestió d’inversió. És una manera d’entendre com funciona el sistema monetari que condiciona els nostres estalvis, el nostre patrimoni i el nostre futur.
Per això cada vegada més estalviadors tornen a considerar l’or no com una inversió especulativa, sinó com una eina de diversificació i preservació patrimonial a llarg termini. Si els bancs centrals continuen reforçant les seves reserves i l’or manté el seu paper històric com a refugi davant la incertesa, comprendre quin lloc pot ocupar dins d’una estratègia d’estalvi esdevé una qüestió cada vegada més rellevant.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat i, ara, s’amplia el ventall de productes. Per això, davant de la volatilitat, de l’encara alta inflació i de la crisi de confiança creixent en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
Quan el 2021 una investigació de ProPublica va revelar dades fiscals d’alguns dels homes més rics dels Estats Units, milions de persones es van fer la mateixa pregunta. Com era possible que fortunes com les de Jeff Bezos, Elon Musk o Warren Buffett haguessin crescut en desenes de milers de milions de dòlars mentre la seva factura fiscal aparentment era molt inferior al ritme d’aquest enriquiment?
La polèmica va ser immediata. Alguns ho van interpretar com la prova que el sistema fiscal afavoreix els més rics. Altres van argumentar que simplement posava de manifest una realitat que la majoria de la població desconeix: les grans fortunes no funcionen igual que les economies familiars.
La resposta a aquesta aparent contradicció es resumeix en una expressió molt coneguda a Wall Street: Buy, Borrow, Die. (Comprar, endeutar-se i morir). Tres paraules que descriuen una de les estratègies patrimonials més eficients per preservar la riquesa durant generacions, perquè no es tracta d’un mecanisme il·legal ni d’una escletxa amagada. Més aviat és una conseqüència directa de la manera com funcionen els actius, el crèdit i la fiscalitat en les economies modernes.
Les fortunes no viuen dels diners, sinó dels actius
Quan pensem en una persona multimilionària solem imaginar grans quantitats de diners disponibles en comptes bancaris. Però la realitat és molt diferent. La major part de les grans fortunes no està formada per efectiu, sinó per actius.
Jeff Bezos va construir la seva fortuna gràcies al valor de les accions d’Amazon, mentre que Elon Musk concentra bona part del seu patrimoni en les seves participacions a Tesla i SpaceX, i Warren Buffett ha acumulat la seva riquesa a través de Berkshire Hathaway. En tots aquests casos, la riquesa no és principalment diners líquids, sinó actius que augmenten de valor amb el temps.
Aquesta diferència és fonamental perquè els actius es tracten fiscalment de manera diferent dels salaris. Quan una persona cobra una nòmina, genera una renda que tributa pràcticament de manera immediata. En canvi, quan una acció, una empresa o un immoble es revaloren, aquest increment de valor no acostuma a generar impostos fins que es produeix una venda.
És aquí on comença a entendre’s la lògica del Buy, Borrow, Die. Les grans fortunes no necessiten vendre constantment els seus actius per sentir-se riques. Precisament perquè aquests actius continuen augmentant de valor, vendre’ls sovint és l’opció menys atractiva.
Per què vendre és l’última opció?
Imaginem un fundador que posseeix accions valorades en mil milions d’euros. Si aquestes accions han multiplicat el seu valor durant anys, vendre’n una part implica activar impostos sobre els guanys acumulats.
Per a la majoria de persones això és perfectament normal. Però per a una gran fortuna, vendre té un doble cost. D’una banda, genera una factura fiscal important i de l’altra, redueix el patrimoni que continua produint riquesa. Per aquest motiu, molts grans patrimonis intenten evitar les vendes sempre que sigui possible. El seu objectiu no és només conservar la riquesa acumulada, sinó continuar beneficiant-se de la revalorització futura dels seus actius.
La pregunta és inevitable: si no venen, com obtenen els diners necessaris per invertir, comprar propietats o mantenir un nivell de vida extraordinàriament elevat?
La resposta es troba en la segona paraula de la fórmula.
Quan el deute es converteix en una eina
Per a moltes famílies, endeutar-se és una necessitat. Es demanen préstecs perquè no es disposa dels recursos suficients per adquirir un habitatge, un vehicle o afrontar una despesa important. Per a les grans fortunes, en canvi, el deute pot convertir-se en una eina estratègica.
Els bancs estan disposats a prestar enormes quantitats de diners a persones que controlen patrimonis valorats en centenars o milers de milions d’euros. Les accions d’una empresa, una cartera financera o altres actius poden servir com a garantia d’aquests préstecs. Això permet obtenir liquiditat sense vendre res. D’aquesta manera, el multimilionari continua sent propietari de les seves accions, continua beneficiant-se de la seva revalorització i, al mateix temps, disposa dels diners necessaris per finançar noves inversions o despeses personals.
La gran diferència és que un préstec no es considera un ingrés. És deute. I aquesta distinció és clau des del punt de vista fiscal. Mentre el patrimoni continuï augmentant de valor a un ritme superior al cost dels interessos, l’estratègia funciona. És una lògica que pot semblar contraintuïtiva per a moltes persones, però que explica per què el deute no té el mateix significat per a una família que per a una gran fortuna.
La tercera peça: l’herència
La part més desconeguda de l’estratègia arriba al final del procés. Als Estats Units existeix un mecanisme fiscal conegut com a step-up in basis, sistema pel qual permet que els actius heretats actualitzin el seu valor fiscal al moment de la transmissió. Per tant, a la pràctica, això significa que una part important de les plusvàlues acumulades durant la vida del propietari pot no tributar de la mateixa manera que ho faria si els actius haguessin estat venuts en vida.
És aquí on el model Buy, Borrow, Die adquireix tota la seva força. Primer s’acumulen actius, després s’utilitzen com a garantia per obtenir liquiditat i finalment, aquests actius passen a la següent generació sota unes condicions fiscals que poden resultar molt més favorables que una venda tradicional. És per aquest motiu que no és casualitat que aquesta estratègia s’associï sovint a grans fortunes familiars, fundadors d’empreses tecnològiques, inversors de Wall Street o estructures patrimonials dissenyades per preservar la riquesa durant dècades.
Un debat que divideix economistes i polítics
Com era d’esperar, el Buy, Borrow, Die genera un intens debat, atès que els seus defensors argumenten que no es poden gravar guanys que encara no s’han materialitzat i que aquestes pràctiques són una conseqüència lògica del funcionament dels mercats financers. També recorden que els préstecs garantits per actius són eines perfectament legals que utilitzen empreses i inversors de tot el món.
Els seus crítics, en canvi, consideren que aquest model permet que les grans fortunes tributin proporcionalment menys que moltes persones que depenen exclusivament dels ingressos del seu treball. Des del seu punt de vista, el sistema afavoreix la concentració de la riquesa i facilita que grans patrimonis passin d’una generació a una altra amb una càrrega fiscal relativament reduïda.
Més enllà de la ideologia de cadascú, el debat posa sobre la taula una realitat incòmoda: els diners no es comporten igual quan provenen del treball que quan provenen del patrimoni.
El que ens ensenya sobre els diners
El més interessant del Buy, Borrow, Die no és que existeixi, sinó que el més interessant és que la majoria de persones no n’hagin sentit parlar mai. Durant dècades, l’educació financera s’ha centrat principalment en conceptes com l’estalvi, els préstecs o els pressupostos familiars. Tot això és important, però explica només una part del sistema.
Per entendre com es construeixen i es preserven les grans fortunes cal comprendre també el paper dels actius, les plusvàlues, el crèdit garantit i la transmissió patrimonial. És en aquest terreny on sovint es generen les diferències més grans entre qui simplement treballa pels diners i qui aconsegueix que els diners treballin per ell.
Perquè la gran lliçó del Buy, Borrow, Die no és que existeixi una fórmula màgica per fer-se ric, sió que la gran lliçó radica en com les regles que governen els diners són molt més complexes del que acostumem a pensar.
El coneixement financer és llibertat
El Buy, Borrow, Die no és una fórmula que la majoria de ciutadans pugui aplicar de la mateixa manera que un multimilionari, però entendre-la és important perquè revela com funciona realment el sistema financer quan s’opera des del patrimoni i no només des del salari.
La gran lliçó d’aquesta estratègia no és que existeixi una manera de pagar menys impostos o de preservar grans fortunes. La gran lliçó és saber quines són les regles que governen els diners les quals sovint són molt més complexes d’allò que ens han explicat, perquè mentre una part de la societat aprèn a utilitzar aquestes regles al seu favor, la majoria de persones ni tan sols sap que existeixen.
D’aquesta manera, l’educació financera ha de formar part de la cultura general de qualsevol ciutadà. No per convertir-nos en multimilionaris ni per replicar les estratègies dels grans patrimonis, sinó perquè comprendre conceptes com el deute, els actius, la fiscalitat, la inflació o la creació monetària ens ajuda a interpretar millor el món econòmic que ens envolta i a prendre decisions més informades sobre el nostre futur. Perquè, al capdavall, la llibertat econòmica no comença amb el patrimoni, sinó més aviat comença amb el coneixement. I només quan entenem les regles del joc podem aspirar a prendre decisions realment lliures.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució.
L’acceleració de la digitalització ha estat un dels reptes més importants per les pimes durant la pandèmia. Les dades diuen que un 70% de les empreses a Espanya es van digitalitzar durant la pandèmia segons un informe de la consultora IPG. Això vol dir que 7 de cada 10 van orbir una botiga en línia.
Si bé a moltes pimes ja fa anys que la digitalització els ronda pel cap i era un dels temes pendents, la pandèmia va accelerar que moltes empreses estiguin en línia i, gràcies a això, segurament moltes no van haver de tancar les portes. Es considera pime una empresa de menys de 250 treballadors i la facturació de la qual no supera els 5 milions d’euros.
El cost de la digitalització
Quan una pime cerca per internet la manera de digitalitzar-se, probablement li sortiran moltes ofertes i a preus molt econòmics d’empreses que es dediquen a aquest món. Fins i tot, podrà comprar un domini, cosa que li suposarà una despesa menor, ja que per 10 € a l’any se’n pot tenir un. També podrà trobar moltes pàgines que li facilitaran plantilles i, si ho acompanya amb imatges, podrà arribar a fer, tota sola, una pàgina web. I encara més fàcil ens ho ha posat la irrupció de la IA.
Però, com diu la dita: si ets confiter, fes confits.
Són molts els elements a tenir en compte a l’hora de fer un comerç electrònic. Depèn del negoci que es tingui, de si es disposa d’un catàleg extens, de si es treballa en l’àmbit internacional, o de si es tenen novetats constantment. El més aconsellable que a l’hora de digitalitzar el negoci, és contractar una agència que ajudi a posar en marxa aquest gran projecte. Són moltes coses les que s’han de tenir presents, i disposar d’un bon e-commerce, que funcioni perfectament i que no tingui errors, serà la clau de l’èxit.
Coses a tenir en compte
Abans de posar en marxa una botiga en línia, s’ha de tenir en compte:
- Fer una anàlisi de la competència: navegar per internet (mirar webs i xarxes socials).
- Fer una anàlisi de la mateixa empresa: identificar el propi e-commerce. Decidir si es pot fer amb la gent interna de l’empresa o si es necessita ajuda externa, com és el cas d’una agència especialitzada en pàgines web.
- Tenir en compte el temps estipulat necessari per a fer una pàgina web, ja que sempre pot sortir algun imprevist. Per això, cal que no es comuniqui la data de sortida del negoci a les xarxes fins que aquest no estigui assegurat al 100%.
- Un cop la pàgina web ja estigui en marxa, s’ha d’actualitzar constantment.
- S’ha de ser molt ràpid: quan un usuari pregunti sobre algun producte o servei, s’ha de contestar com més aviat millor perquè, si no, hi ha el risc que potser ho acabarà comprant en un altre lloc.
La pandèmia ens va canviar els hàbits de consum, i també ens va deixar clar que, si volem mantenir el nostre negoci, s’ha de tenir un lloc en línia perquè els possibles clients puguin trobar i veure el que oferim.
Estem a l’era de l’omnicanalitat, i cal tenir la capacitat de satisfer tant un client que compra en la botiga física, com el que compra en línia, com el que ho fa a través d’una trucada o a través d’un correu electrònic, o, fins i tot, ho fa a través de les xarxes socials del negoci.
El passat
Fa anys, era impensable pensar que una empresa, pel fet de tenir una pàgina web, podria aconseguir clients. Fins aleshores, la tècnica per assolir compradors, normalment era exclusivament mitjançant un equip comercial que, juntament amb una estratègia de màrqueting, feien el que s’anomena “porta freda”, és a dir, vendre el producte o servei des de zero. Aquesta tasca comercial, en moltes ocasions, podia durar setmanes o mesos.
El present
Avui dia, quan s’obre un negoci, encara que s’ofereixin serveis, cal tenir una pàgina web on els possibles clients puguin veure què s’ofereix, què s’ha fet, l’equip que forma l’empresa, i una cosa essencial, la filosofia d’empresa que es té (la missió i la visió). Amb només aquesta informació, el possible client pot fer-se una idea de qui s’és.
Aparentment, pot semblar molt més fàcil arribar al client a través d’una pàgina web que fent-ho amb un equip comercial, però no és ben bé així. Tot no és tenir una pàgina web. Les xarxes socials són una altra eina que s’ha de tenir molt present en la societat d’avui dia que està permanentment connectada. Durant la pandèmia, les empreses han hagut de digitalitzar els seus negocis. Aquesta ha estat l’única manera d’obtenir ingressos. Les dades ens diuen que 7 de cada 10 empreses que abans del confinament no tenien un e-commerce han hagut de pujar al carro de la digitalització si no volien tancar el negoci. El sector de l’alimentació, la moda, l’electrònica, la bellesa i els productes de la llar són els que més s’han pogut beneficiar d’haver fet aquest pas.
Vols ser el primer a rebre les últimes notícies sobre 11Onze? Clica aquí per subscriure’t al nostre canal de Telegram

Quan demanes informació per valorar si fas una inversió el primer pas és signar un document certificant-te com a inversor qualificat. Aquest document no t’obliga a fer cap inversió, però és un requisit legal perquè te n’informin.
És molt recomanable no fer mai cap inversió sense entendre-la. Fem inversions amb la intenció d’obtenir beneficis, però totes les inversions impliquen un risc. De vegades el risc pot ser perdre el capital, de vegades no aconseguir guanys o n’hi ha que, fins i tot, poden posar en risc patrimoni, si és que el fem servir com a garantia de la inversió. Sigui com vulgui, abans de realitzar una inversió és essencial signar un document declarant ser coneixedors d’aquest risc i de les nostres competències com a inversors.
11Onze Recomana el Finança Litigis
En el cas d’11Onze Recomana, el fet que el proveïdor que ofereix Finança Litigis sigui britànic obliga a complir amb la normativa del Regne Unit. Per tant, abans que el proveïdor pugui facilitar tots els detalls del producte cal omplir el que es coneix com a un document de Self-Certified Sophisticated Investor. En català ve a ser un inversor qualificat autocertificat, és el concepte que l’organisme regulador responsable de supervisar els serveis financers al Regne Unit, la Financial Conduct Authority (FCA), per les seves sigles en anglès, defineix com un inversor que compleix determinats criteris de coneixement i experiència en assumptes financers.
En altres paraules, és la manera en què l’inversor li comunica a l’empresa o plataforma d’inversió que sap què fa i que se sent còmode essent informat dels riscos que comporta la inversió. Es tracta d’un requisit que han de complir els inversors en certs productes o serveis d’inversió oferts des del Regne Unit, perquè l’empresa comercialitzadora tingui la garantia que el seu client comprèn l’operació.
A què t’obliga l’autocertificació?
Signar el document autocertificant-te com a inversor no t’obliga a res. Només autoritza l’empresa comercialitzadora a donar-te informació sobre un producte d’inversió sofisticat. Això permet als clients accedir a uns certs tipus d’inversions que no estan disponibles per al públic en general, com ara accions d’empreses privades i altres valors que no cotitzen en borsa. Tanmateix, ajuda a protegir els inversors menys experimentats de fer inversions potencialment arriscades que potser no entenen del tot i prendre decisions més informades.
Però omplir-lo no significa que acabis fent la inversió. En qualsevol inversió, un cop tinguis la informació has d’analitzar-la, fer totes les preguntes que necessitis, comprendre els riscos (si n’hi ha) i decidir si val la pena. En el cas de Finança Litigis, l’empresa proveïdora està supervisada per 11Onze per garantir la qualitat i la transparència en la gestió. Així mateix, la comunitat 11Onze pot fer qualsevol suggeriment que cregui oportú. Va ser a petició de la comunitat que 11Onze Recomana va renegociar les condicions de Finança Litigis, simplificant-les.
Invertir o no invertir
Totes les inversions requereixen inversors, però no tots els inversors són iguals. Invertir pot ser una decisió complexa, sobretot per als principiants, per tant, abans de fer una inversió és important conèixer el nostre perfil d’inversor i si tenim els coneixements bàsics per a invertir en un producte determinat. Hem d’adaptar les inversions a les nostres possibilitats i entendre sempre què estem fent amb els nostres diners. En una època de baixos rendiments dels dipòsits bancaris i d’alta inflació, és necessari aprendre a invertir de manera segura per no perdre poder adquisitiu. A 11Onze intentem que la nostra comunitat pugui fer-ho amb el mínim risc possible, per això 11Onze Recomana a la seva comunitat Finança Litigis.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.
Si t'ha agradat aquesta notícia, et recomanem:
 Economia
Finança Litigis: alts rendiments i justícia social
3min lecturaEl Finança Litigis, que 11Onze Recomana, se simplifica i...
Els múltiples rescats bancaris que van tenir lloc durant la crisi financera del 2008 ens van familiaritzar amb el concepte del “bailout”, un mecanisme segons el qual un govern utilitza diners públics per rescatar entitats financeres. Tanmateix, hi ha una altra opció menys coneguda on els accionistes, creditors i dipositants es poden fer càrrec de les pèrdues de l’entitat.
La gran banca s’ha acostumat a jugar a la ruleta russa amb diners que no són seus. Si el negoci va bé, es queda els beneficis, mentre que si va malament se socialitzen les pèrdues a càrrec del contribuent. Es tracta d’un fenomen globalitzat que s’ha anat repetint al llarg del temps i es va fer evident amb els múltiples rescats bancaris i reestructuració del sector financer que van tenir lloc durant la crisi financera del 2008.
Així doncs, per a evitar el col·lapse del sistema bancari, la primera opció a molts països va ser rescatar entitats en dificultats mitjançant un bailout, o dit d’altra manera, amb els diners dels contribuents, els quals es feien càrrec dels números vermells causats per la irresponsable gestió financera dels equips directius de les entitats en fallida.
En el cas d’Espanya, els principals organismes internacionals estimen els costos del rescat bancari en el 6% del PIB. Es van injectar més de 64.000 milions d’euros en diners públics als bancs, gran part dels quals ja es donen per perduts després que els bancs només n’hagin retornat una quantitat ínfima als contribuents.
Rescat extern vs. recapitalització interna
Els dos models bàsics de rescats utilitzats actualment pel sistema financer són el bailout o rescat extern i el bail-in o recapitalització interna. Mentre que en un bailout l’estat, és a dir, la ciutadania en el seu conjunt, assumeix el cost de la recapitalització, en el cas d’un bail-in les pèrdues les assumeixen els accionistes, creditors i, en última instància, alguns dels dipositants, com va passar a Xipre el 2013. El concepte de la recapitalització interna es basa en la noció que si el banc necessita un reequilibri patrimonial, en primer lloc, haurà d’utilitzar el capital propi.
A la Unió Europea, des de gener de 2016, va entrar en vigor la normativa del sistema de rescat bail-in. Segons aquest mecanisme de resolució, els accionistes reben el primer cop com a propietaris de l’entitat. Si això no és suficient per a estabilitzar el banc, els creditors subordinats se’n fan càrrec. Els següents en la llista són els titulars de bons sèniors i, finalment, els dipositants no assegurats, és a dir, els que tenen més de 100.000 euros en els seus comptes, amb preferència dels dipòsits de grans empreses sobre els de famílies i pimes, mentre que els petits dipositants queden lliures d’afectació.
Per tant, es tracta d’un mecanisme pensat per reduir al mínim la possibilitat que els costos de la resolució d’una entitat inviable siguin assumits pels contribuents, al mateix temps que es garanteix que les entitats d’envergadura sistèmica siguin objecte de resolució sense posar en perill l’estabilitat financera.
En cas de bail-in o fallida, el banc o l’Estat es poden quedar els meus estalvis?
Sí, si tens més de 100.000 €. Si tens menys de 100.000 € quedaràs fora del bail-in i estaràs cobert pel Fons de Garantia de Dipòsits en cas de fallida. Aquest organisme garanteix la devolució dels diners de comptes d’estalvi, comptes corrents i dipòsits a termini fix.
Recordem que el FGD garanteix 100.000 euros per dipositant i entitat. Per tant, per assegurar quantitats més elevades, convé tenir el capital repartit entre diferents entitats, sense sobrepassar en cap d’elles els 100.000 euros. Alternativament, si un compte amb 200.000 euros està a nom de dues persones, cadascuna d’elles tindria 100.000 euros assegurats.
Una altra opció és obrir un compte corrent en una fintech com 11Onze, que opera a través d’una Electronic Money Institution (EMI) i que, per llei, té l’obligació d’assegurar el 100% dels dipòsits dels seus clients en cas de fallida, independentment de l’import.
Hi ha algun exemple real de bail-in?
A Espanya, el 7 de juny de 2017, el Banco Popular va ser el primer banc espanyol rescatat mitjançant un bail-in sota el nou marc de la Unió Europea per a la resolució bancària. Els accionistes i tenidors de deute subordinat van perdre la seva inversió, i el banc va ser venut per un euro a Banco Santander, evitant així l’ús de diners públics. En aquest cas, els dipositants, encara que tinguessin més de 100.000 euros en estalvis, no van perdre els seus diners.
El rescat bancari que es va produir a Grècia el 2012 va comportar la liquidació del Laiki Bank i la reestructuració del Bank of Cyprus a través d’un bail-in. En aquest cas, els clients que tenien fins a 100.000 euros estalviats no van perdre els seus diners, però els grans dipositants van perdre una gran part dels seus estalvis o, en alguns casos, aquests diners van ser reconvertits en accions.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze o fes un repàs als productes que 11Onze Recomana en el nostre Marketplace.
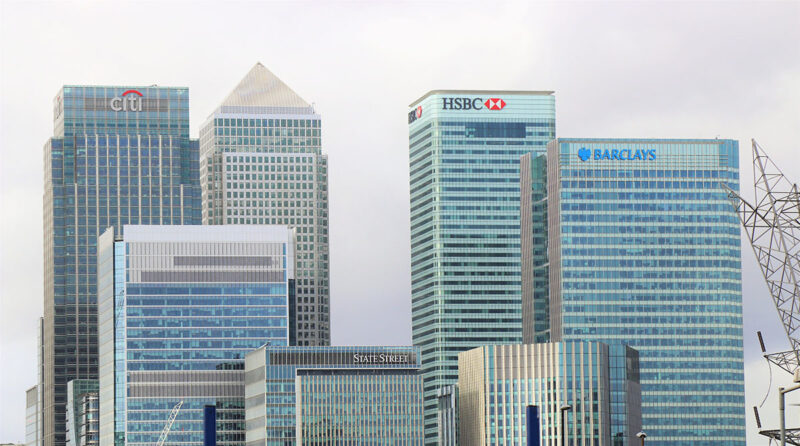
La gestora de fons d’inversió nord-americana es consolida com a la major accionista del Banc Sabadell, Banco Santander i BBVA, mentre augmenta o manté la seva posició com a una de les principals inversores de CaixaBank, Bankinter i Unicaja.
BlackRock, amb seu a Nova York, és la gestora d’actius més gran del món. Amb més de 9 bilions de dòlars en actius sota gestió, 70 oficines en 30 països i amb clients a més de 100, la seva capacitat d’influència s’estén molt més enllà de Wall Street, gestionant inversions per a clients que van des d’inversors particulars fins a grans empreses i governs.
La llista de corporacions amb actius sota la seva tutela és quasi interminable: des de tecnològiques com Apple, Meta i Microsoft, passant per petrolieres com ExxonMobil, Chevron i Shell, fins a bancs com Goldman Sachs, JPMorgan i Bank of America. De fet, passaríem més via en enumerar ‘les poques’ grans empreses globals que no són part de la cartera borsària de BlackRock.
A l’Estat espanyol, la presència del gegant d’inversions estatunidenc està ben consolidada. BlackRock és el principal accionista de l’Ibex-35, duplicant la seva plantilla en els últims cinc anys i controlant 42.000 milions d’euros en actius d’inversió. Iberdrola, Red Eléctrica, Repsol, Enagás, Telefónica… i, segons dades de la Comissió Nacional del Mercat de Valors (CNMV), també amo i senyor de la banca espanyola.
Més del 25% de l’accionariat amb una inversió que supera els 6.000 milions
La presència de BlackRock a l’accionariat de la banca espanyola ha anat augmentant progressivament durant els darrers anys, afermant la seva posició com a principal accionista de referència del sector bancari de l’Estat.
En el cas del BBVA, el Banco Santander i el Banc Sabadell, BlackRock es posiciona com el seu accionista més gran amb una participació del 7,4%, 6,2% i 4.46% respectivament. Per altra banda, passa a ser el tercer accionista més important de CaixaBank, el cinquè de Bankinter, i manté una petita participació a Unicaja.
Una tendència a l’alça que implica una major influència en la gestió i direcció d’aquestes entitats bancàries, però que no està exempta de polèmica a causa del possible conflicte d’interessos que podria suposar. Com avisava, Gerald Davis, BlackRock és un gegant silenciós, però tremendament poderós.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.