Què és l’expansió quantitativa?
L’expansió o flexibilització quantitativa és una mesura de política monetària per la qual un banc central compra quantitats predeterminades de deute públic o altres actius financers per a estimular l’activitat econòmica d’un país. Però, en què consisteix exactament? Quins efectes negatius pot tenir per l’economia?
L’expansió quantitativa o flexibilització quantitativa (coneguda també com a QE per les sigles en anglès de quantitative easing) és una política monetària utilitzada pels bancs centrals que es fa servir de manera excepcional per a augmentar l’oferta monetària i estimular l’activitat econòmica quan altres mesures, com la reducció dels tipus d’interès, ja no són efectives.
Tenim exemples d’aquesta política monetària en les compres de mils de milions de dòlars en bons governamentals i altres actius per part de la Reserva Federal dels Estats Units després de la crisi financera del 2008, així com en les polítiques monetàries implementades pel Banc Central Europeu (BCE) a partir del 2015, davant d’un context econòmic de creixement estancat i baixa inflació.
Aquests programes d’estímul de l’economia, basats en la compra de deute públic —principalment bons del govern— per part d’un banc central, creen noves reserves bancàries, proporcionant més liquiditat als bancs comercials i fomenten la concessió de préstecs i la inversió.
No obstant això, també hi ha hagut programes de compra d’altres actius com ara bons corporatius, bons de titulació d’actius i bons garantits. Per norma general, són els bancs comercials o altres inversors institucionals els que venen els bons al banc central.
Quins efectes negatius pot tenir?
Amb més diners en circulació i una demanda creixent d’actius financers, els tipus d’interès a llarg termini tendeixen a baixar. Això fa que sigui més assequible per a les empreses i els consumidors obtenir crèdit, estimulant la inversió i el consum. Almenys això és la teoria, a la pràctica depèn de si els bancs veuen oportunitats d’aconseguir altes rendibilitats dels préstecs.
D’aquesta manera, no només pot fracassar en l’estímul de la demanda si els bancs continuen sense voler deixar diners a les empreses i a les famílies, sinó que aquests programes poden afavorir l’aparició de bombolles especulatives i un augment de la inflació. És a dir, la injecció de massa diners en l’economia pot fer que els preus augmentin ràpidament, creant pressions inflacionistes. Per tant, com més gran és el volum de compres, el seu efecte positiu en l’economia és més limitat.
Per altra banda, aquests estímuls poden beneficiar principalment als grans inversors i als mercats financers, ja que els preus dels actius, com les accions o els bons, tendeixen a augmentar. Segons un informe del Banc d’Anglaterra, les seves polítiques d’expansió quantitativa han beneficiat sobretot al 5% de les famílies més riques, empitjorant les desigualtats d’ingressos i les tensions socials.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.
En català parlem de “pujada de gener”, de “gener costerut” o de vaques magres, una expressió ben coneguda i pròpia de cada inici d’any, tot i que darrerament sembla tenir una tendència inflacionària que l’allarga a la resta de mesos. Però d’on ve aquesta expressió?
La manca de recursos financers associada al primer mes de l’any és causada per una sèrie de variables que converteixen aquest mes en especialment problemàtic, no només en referència a l’economia personal sinó també pel que fa a l’estat emocional de moltes persones.
El concepte de “la pujada de gener” comença a aparèixer als mitjans de comunicació de l’Estat espanyol al segle XIX, connectat al món teatral. I és que, després de gastar més del compte durant les festes de Nadal, als teatres es notava una forta baixada d’espectadors. Així és com es comença a popularitzar el concepte, que es veu reforçat per la pujada de preus de serveis que es produeix cada inici d’any. Els preus regulats per les administracions, s’actualitzen l’1 de gener, i això impacta directament en la butxaca (ja castigada) del ciutadà.
És aleshores quan molta gent es recorda de les despeses fetes durant les festes de Nadal. A més, per combatre la baixada de consum, els venedors apliquen rebaixes. I es produeix aquesta ambivalència: el consumidor té menys diners, però té ganes de seguir gastant, pels temptadors descomptes.
En l’àmbit internacional es parla del ‘Blue Monday’, o dilluns trist, un concepte originari d’una campanya publicitaria d’Sky Travel, i que fa referència al tercer dilluns de gener com el dia més trist de l’any. No té cap base científica, això no obstant, exemplifica la davallada a escala emocional que acompanya aquestes dates. La tornada a la rutina després del període vacacional emmarca el final de cicle d’un any en què potser no hem aconseguit els objectius que ens havíem proposat, amb la subseqüent decepció. Un estat anímic i emocional ara també tocat per la incertesa i angoixa causades per la pandèmia.
Un fenomen econòmic del segle XX
El fenomen econòmic i social de gastar el que no es pot pagar no es va originar amb el consumisme, però sí que és veritat que aquesta tendència a consumir productes en quantitats molt superiors a les necessàries va ser amplificada amb l’aparició del màrqueting contemporani, creant noves necessitats i desig de compra a la població amb la finalitat d’alimentar el creixement econòmic il·limitat propi del capitalisme.
És a partir d’aquest escenari microeconòmic del segle passat d’on es popularitza l’expressió del “gener costerut”, esperonada per una aliança d’interessos del món financer, empresarial i publicitari que treballen plegats per perpetuar un consum basat en un creixement continu. La publicitat ens convenç de la necessitat de comprar infinitat de productes que no ens calen, mentre que els bancs ens donen totes les facilitats per gastar diners que no tenim.
En gran manera l’antídot a “la pujada de gener” és tan senzill com assegurar que la població té una bona educació financera. Òbviament, hi ha despeses inevitables com les de subministraments d’aigua, electricitat, o les hipoteques, però l’ús del crèdit i coneixement d’altres eines financeres a l’abast d’una economia familiar són essencials no només per prevenir penúries econòmiques al llarg de l’any sinó per mantenir certa salut emocional.
I és per això que a 11Onze donem tanta importància a la formació financera de la nostra comunitat, i posem a l’abast de tothom eines d’aprenentatge per empoderar a les persones a gestionar els seus béns de la millor manera possible.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’App El Canut per Android o iOS. Uneix-te a la revolució!

Hisenda prepara un nou Reial decret que obligarà els bancs a informar el Ministeri de tots els pagaments, per petits que siguin, que rebin empresaris i autònoms. S’elimina així el llindar actual de 3.000 euros anuals a partir del qual les entitats han de reportar al fisc.
El projecte de Reial decret que es va sotmetre a informació pública la setmana passada i fins al pròxim 26 de desembre per establir un tipus mínim del 15% de tributació a Societats i a les seves filials a l’estranger que guanyin més de 750 milions d’euros a l’any, també inclou una major exigència a les entitats bancàries perquè informin de tots els cobraments que rebin empresaris i autònoms, fins i tot si no superen el límit vigent de 3.000 euros anuals.
Segons text del projecte presentat pel Ministeri d’Hisenda: “Afegir determinada informació addicional a subministrar i modificar la freqüència de presentació de les declaracions informatives que passa a tenir caràcter mensual, desapareixent el llindar anual net de 3.000 euros en relació amb aquests cobraments.”
Aquesta nova normativa no s’aplicaria només a la gran banca, sinó també a altres entitats de pagament de diners electrònics, així com a qualsevol companyia financera estrangera que operi a l’Estat espanyol. A més, com a novetat, s’haurà d’informar tant dels pagaments efectuats amb targeta com dels fets per Bizum o qualsevol altra modalitat, diferenciant clarament els ingressos segons el mètode de pagament.
D’aquesta manera, el Ministeri pretén alinear la normativa tributària amb la de prevenció del blanqueig de capitals per a evitar el frau fiscal: “L’obtenció d’informació amb caràcter mensual dels cobraments amb targeta permetrà millorar el control de les possibles ocultacions d’activitats empresarials o professionals, atès que es coneixeran els fluxos financers generats amb aquests cobraments de forma molt més d’acord amb els terminis de declaració de l’IVA”, apunta l’entitat en la memòria explicativa de la nova norma.
Altres novetats del Reial decret
Per part seva, les entitats emissores de “tota mena de targetes” hauran de declarar anualment les operacions realitzades amb aquest mitjà de pagament, sempre que l’import total superi els 25.000 euros anuals, desglossant càrrecs, abonaments i retirades d’efectiu. Aquí també s’hi inclouen entitats estrangeres, sempre que tinguin clients que resideixin a Espanya.
A més, també es modifica el període en el qual aquestes entitats han de remetre informació sobre els comptes corrents a l’Agència Tributària, que passa d’anual a mensual. De la mateixa manera, s’ha d’incloure el saldo en el mateix al cap de l’any i el saldo mitjà en l’últim trimestre.
Per altra banda, l’Agència Tributària propiciarà que els pares es puguin beneficiar de la deducció de fins a 1.000 euros per despeses de guarderia de manera més senzilla. Permetent a Hisenda incloure automàticament aquesta deducció per despeses de guarderia a la declaració anual, evitant així que s’hagin d’introduir aquestes dades manualment.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.


Amb més de 4.000 entitats, la banca comunitària manté un pes específic en el finançament del teixit productiu dels Estats Units i continua sent un exemple de bones pràctiques. El seu arrelament en les comunitats locals on opera li continua atorgant un avantatge competitiu fonamental respecte a la gran banca.
S’estima que als Estats Units la banca comunitària és la responsable del 60 % dels préstecs a petites empreses, més del 80 % dels préstecs agrícoles i el 43 % dels concedits a través d’Internet.
Aquests bancs solen concentrar la seva activitat en una petita zona geogràfica i, a diferència de les grans entitats financeres, continuen centrant la seva activitat en les funcions bàsiques de la banca: la captació de dipòsits i la concessió d’hipoteques, préstecs i línies de crèdit a empreses.
Com són més petits, els bancs comunitaris no poden oferir la gamma de productes o les xarxes de sucursals de la gran banca. Per contra, gràcies al seu profund coneixement de la comunitat local, són capaços de concedir préstecs a empreses i particulars que a vegades no compleixen els criteris de qualificació impersonals dels grans bancs. A més, els bancs comunitaris també tendeixen a oferir millors tipus d’interès pels dipòsits que els grans bancs, com indica un estudi de DepositAccounts.
Una banca propera i àgil
És clar que l’estreta relació dels empleats dels bancs comunitaris amb els clients suposa un avantatge competitiu per a aquestes entitats. El mateix Jamie Dimon, director executiu de JPMorgan Chase, va arribar a reconèixer l’avantatge que suposa la proximitat d’aquestes petites entitats respecte a les comunitats a les quals serveixen, ja que “els seus alts càrrecs corporatius viuen en els mateixos barris que els seus clients”. Per això, segons el directiu del major banc dels Estats Units, “són capaços de forjar relacions profundes i duradores” i aportar “un profund coneixement de l’economia i la cultura locals”, la qual cosa els permet “oferir serveis bancaris especialitzats i d’alt nivell”.
Un altre avantatge de la banca comunitària és l’agilitat. Segons la Independent Community Bankers of America, aquestes entitats solen prendre decisions de préstec més ràpides que els grans bancs regionals o nacionals. No és d’estranyar si tenim en compte que les decisions en el cas dels primers es prenen localment, mentre que les entitats més grans sovint han de convocar comitès d’aprovació els membres dels quals es troben lluny i desconeixen per complet als sol·licitants.
Aquests factors redunden en una major satisfacció dels clients de la banca comunitària. Segons una enquesta, el 76 % de les petites empreses que van rebre algun préstec per part d’aquestes entitats es van declarar satisfetes amb la seva experiència general, mentre que aquest percentatge baixa al 62 % en el cas dels grans bancs.
Molt arrelats al territori
L’arrelament dels bancs comunitaris en el seu entorn fa que reinverteixin gran part dels seus beneficis en la comunitat, contribuint al creixement de les petites empreses i la creació de llocs de treball locals. En el fons, són conscients que només prosperen quan els seus clients i comunitats també ho fan.
A diferència del que succeeix en les grans entitats financeres, els directius dels bancs comunitaris no han de regir-se pels interessos de grans accionistes que es troben a milers de quilòmetres. I això suposa una diferència fonamental, ja que, com indica la Corporació Federal d’Assegurances de Dipòsits (FDIC) nord-americana, permet als bancs comunitaris “sospesar els interessos dels accionistes, els clients, els empleats i la comunitat local de forma diferent de com ho faria una institució més gran amb majors vincles amb els mercats de capitals”.
Un declivi forçat?
Els canvis normatius favorables als grans bancs i les fusions han reduït considerablement el nombre de bancs comunitaris en les últimes dècades. L’any 2021 hi havia 4.490 bancs comunitaris assegurats per la FDIC, enfront dels 7.442 de 2008 i els 14.323 de 1988.
Malgrat aquest retrocés, la banca comunitària nord-americana continua sent un exemple de bones pràctiques en el finançament de l’economia productiva. Com reconeixia fa uns anys Ben Bernanke, llavors president de la Reserva Federal d’Estats Units, “els bancs comunitaris exerceixen un paper fonamental en el manteniment de la vitalitat i el creixement de les seves economies locals”.
Cal no oblidar que la capacitat demostrada per aquestes entitats per captar dipòsits a curt termini que permetin finançar inversions a més llarg termini és fonamental en qualsevol economia. I, com apunta un article de la Fundació de les Caixes d’Estalvis (Funcas), els bancs comunitaris poden continuar sent “disruptors dels bancs de major grandària, bé com a aliats d’empreses fintech, bé a través de les seves pròpies innovacions”.
Si vols que el teu negoci faci un gran salt, utilitza 11Onze Business. El nostre compte d’empresa i autònoms ja està disponible. Informa-te’n!

L’economia espanyola continua comportant-se millor de l’esperat. Enmig de l’estancament europeu, l’FMI eleva el creixement espanyol al 2,9% per a 2024. Tanmateix, aquesta bonança econòmica no es tradueix en una millora significativa del poder adquisitiu de la ciutadania. Com s’explica aquesta discrepància?
L’economia espanyola fa anys que està experimentant un període de creixement notable que, almenys sobre el paper, sembla ser tot un èxit. S’ha convertit en el motor que impulsa el creixement de la zona euro, superant als seus veïns europeus, especialment a una Alemanya que representa el punt feble d’una economia mundial resilient.
L’últim informe del Fons Monetari Internacional (FMI) millora les projeccions del Banc d’Espanya i eleva el creixement d’Espanya mig punt al 2,9% el 2024, la millora de creixement més gran entre les economies avançades. Això situa a l’economia espanyola molt per davant dels creixements previstos per a Alemanya, França, Itàlia o el conjunt de l’eurozona, fins i tot per sobre de les dels Estats Units i el Regne Unit.
Un creixement impulsat pel turisme, el consum i la inversió
L’excepcionalitat d’Espanya es deu a una combinació de diversos factors. S’explica en bona part pel dinamisme del consum de les famílies, esperonat per la moderació de la inflació i les baixades dels tipus d’interès del Banc Central Europeu (BCE).
Per altra banda, la recuperació continuada de l’ocupació, uns sectors turístic i de serveis en auge i un context favorable d’inversió secundat per fons europeus, són els ingredients que estan impulsant una economia que s’havia quedat enrere després de les últimes crisis.
Tot i que el bon rendiment d’aquests sectors ha permès mantenir el PIB a l’alça, això no s’ha reflectit en una millora significativa dels ingressos de les famílies. A més, l’FMI apunta que la taxa d’inflació d’Espanya registrarà enguany una mitjana del 2,8%, una pujada dels preus “més intensa” de l’esperat en la zona euro, on hi haurà una alça del 2,4%.
La precarietat laboral i el raquític creixement del PIB per càpita
El PIB per càpita dels espanyols continua distanciant-se dels seus socis comunitaris. Segons les últimes dades d’Eurostat, ha passat de 25.420 euros el 2019 a 25.620 euros d’enguany, un creixement de només el 0.1%. Encara que el poder adquisitiu per càpita a Espanya ha pujat un 7% aquest any, fins a 16.449 euros, la diferència respecte a la mitjana europea ens allunya un punt percentual en relació amb l’any anterior, quan va ser d’un 6%, tal com reflecteix l’informe GfK Purchasing Power 2023. A més, Espanya està entre els països que més poder adquisitiu perden respecte al preu dels aliments.
Com explica el diari El Economista, “la dada que desmunta el miracle econòmic és el PIB per càpita, un indicador una mica més depurat que amb prou feines ha crescut a Espanya en els últims quatre anys… i fins i tot en els últims 15”. En declaracions a l’informatiu, Judith Arnal, investigadora principal en el Real Institut Elcano i consellera independent del Banc d’Espanya, explica que “el PIB d’Espanya s’ha recolzat en l’augment de la població, el consum públic i les exportacions de serveis” mentre que en altres països “s’enfoca en la inversió i les exportacions de béns.”
L’altre gran obstacle que impedeix que el creixement es tradueixi en un augment del poder adquisitiu és el problema crònic de la baixa qualitat laboral a Espanya. Tot i que la taxa d’atur ha disminuït, els salaris continuen sent baixos en comparació amb altres països europeus. A més, l’alta temporalitat en el mercat laboral espanyol —el 61,7% dels joves a Espanya té un contracte temporal— impedeix que els treballadors gaudeixin d’una estabilitat econòmica que garanteixi uns ingressos consistents de les llars.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


Els imperis sorgeixen i desapareixen de manera predictible, seguint pautes establertes que s’han repetit al llarg de la història. Aquests indicadors econòmics i geopolítics, que podem identificar també avui, no són res més que el preludi d’un canvi de paradigma.
Ray Dalio és un reconegut inversor nord-americà i fundador de la firma Bridgewater Associates que ha dedicat la seva carrera a analitzar tendències i cicles econòmics al llarg de la història. També és un prolífic autor de llibres sobre economia on explica les idees i raonaments que han marcat la seva reeixida trajectòria professional i que l’han convertit en una veu influent en el món de les finances. A través de les seves reflexions ens recorda que cap sistema és immutable i que els canvis econòmics, socials i polítics poden transformar l’ordre mundial establert.
Segons la seva teoria, els imperis sorgeixen quan un país esdevé una superpotència econòmica i militar, aconseguint una hegemonia mundial i establint la seva moneda com a referència internacional. No obstant això, a mesura que aquesta hegemonia s’enfronta a desafiaments interns i externs, l’imperi comença a declinar en un procés que descriu com un cicle natural de creixement i declivi.
La intenció dels seus estudis és analitzar el període històric més llarg possible per a trobar patrons de canvi econòmic i social que ens puguin ajudar a entendre per què els imperis fracassen. De manera que polítics, empresaris i la resta de la població, tinguin a la seva disposició valuoses pistes per preparar-se per un canvi de paradigma que és inevitable, ja que segons sosté Dalio, “la història es repeteix en un Gran Cicle arquetípic” que tard o d’hora es consumarà.
Quan la càrrega del deute públic es fa insostenible
Dalio identifica diverses causes que contribueixen al declivi dels imperis. Una d’elles és l’augment de les desigualtats econòmiques i socials. A mesura que la desigualtat creix, la cohesió social es veu minada, generant tensions internes que debiliten l’imperi. A més, l’excés de deute públic i privat, així com les polítiques monetàries inadequades, poden portar a crisis financeres i a un declivi econòmic general.
De la mateixa manera, el cèlebre inversor apunta que històricament les grans potències han tingut la seva moneda com a referència internacional, però a mesura que les seves economies perdien pes global – sovint per una manca de confiança en les seves polítiques econòmiques i monetàries – la moneda de reserva també perdia la seva preeminència.
Aplicant-ho al context actual, assenyala que el principal motiu pel qual el dòlar està en perill és degut al gran dèficit fiscal que pateixen els Estats Units. Això ha generat un endeutament massiu, el qual és sostenible mentre el món continuï confiant en la capacitat dels Estats Units per pagar les seves obligacions. Tanmateix, si la confiança minva, els inversors i els països que ara compren el seu deute podrien buscar altres alternatives per diversificar les seves reserves monetàries.
El fundador de Bridgewater argumenta que això ja podria estar passant perquè els EUA es troba en les últimes fases d’una crisi de deute i creu que al Govern li resultarà difícil trobar suficients compradors per als nous bons emesos: “Estem al principi d’una crisi de deute molt clàssica de finals del gran cicle, quan es produeix una bretxa entre l’oferta i la demanda, és a dir, quan es crea massa deute i també hi ha escassetat de compradors”.
La Xina desafia l’hegemonia de Washington
En aquest context de desconfiança en l’habilitat del govern dels EUA per controlar la seva despesa, les noves potències emergents intenten reduir la seva dependència del dòlar mitjançant un procés de desdolarització que desvincula les seves economies del sistema monetari internacional dominat pels Estats Units i diversificant les seves reserves en valors segurs com l’or.
El grup dels BRICS està treballant en la seva pròpia moneda. Xina és el gran impulsor d’una divisa que, a diferència del dòlar o de l’euro, podria estar recolzada per l’or i altres matèries primeres. Un escenari que segueix el patró de declivi imperial que Dalio ha observat al llarg de la història i que avisa que: “Tot això que ha començat com una guerra comercial i econòmica podria desembocar en un conflicte armat”.
Es tracta d’un escenari que no és gens descartable tenint en compte els nombrosos exemples passats on la retòrica bel·ligerant dels Estats Units ha vingut acompanyada de sancions econòmiques i accions militars contra qualsevol altre actor global que amenaci la seva hegemonia. L’escalada de tensions amb la Xina per part de l’administració nord-americana sembla seguir el mateix patró que ha culminat en un conflicte armat, de facto, entre els Estats Units i Rússia al continent Europeu. I és que com afirma Dalio, “les potències dominants no cauen sense lluitar”.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Impulsat per l’inici de les retallades de tipus d’interès per part de la Fed i la inestabilitat a l’Orient Mitjà, el preu de l’or es manté a prop del màxim històric assolit la setmana passada que marcava un augment del 29% des de principis d’any.
Les tensions geopolítiques i els canvis en la política monetària mantenen l’atractiu de l’or com a cobertura enfront de la incertesa. El preu del metall daurat havia assolit un nou màxim històric de 2.430 euros per unça el dijous de la setmana passada, marcant un augment del 29% des de principis d’any, l’increment més elevat dels últims catorze anys.
Després d’experimentar una volatilitat puntual els darrers dies, la represàlia iraniana del dimarts i la invasió del Líban per part d’Israel, augmenten la por que aquest conflicte armat es converteixi en una guerra regional més àmplia i mantenen el preu de l’or a l’alça.
Els consumidors al detall en mercats clau estan responent a l’augment de preus venent les seves tinences d’or per a capitalitzar els beneficis. “La demanda física s’està alentint perquè els inversors dubten a comprar a preus rècord, però ‘momentum trading’ continua impulsant la demanda de futurs”, afirma l’estrateg de matèries primeres de la plataforma de derivats Saxo Bank, Ole Hansen.
La Fed refreda les expectatives de grans retallades
Les recents declaracions del president de la Reserva Federal, Jerome Powell, en la conferència de l’Associació Nacional d’Economia Empresarial, van fer esvair l’esperança de futures retallades agressives en els tipus d’interès, reduint les previsions dels analistes a favor d’una retallada de 50 punts bàsics, de més del 60% de la setmana passada a només el 37% d’aquest dimecres.
Powell apuntava que els pròxims moviments probablement estaran limitats a reduccions d’un quart de punt percentual i afegia que “aquesta decisió reflecteix la nostra creixent confiança que, amb un adequat recalibratge de la nostra política monetària, la fortalesa del mercat del treball pot mantenir-se en un entorn de creixement econòmic moderat i una inflació que baixi de manera sostenible cap al nostre objectiu”.
Per altra banda, l’economia xinesa segueix a la baixa, la qual cosa ha provocat que el seu banc central, Banc Popular de la Xina (PBoC), estigui adoptant mesures addicionals d’estímul a l’economia, esperonant fluxos cap al seu mercat de valors en auge.
L’actual pujada dels preus de l’or en un context de descens de la demanda física reflecteix els significants canvis econòmics mundials i les tensions geopolítiques. Mentre els mercats digereixen aquests complexos factors, els inversors seguiran de prop l’evolució de la situació a l’Orient Mitjà i la publicació de les pròximes dades econòmiques.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


Alguns analistes creuen que la primera retallada dels tipus d’interès per part de la Reserva Federal denota que l’economia estatunidenca ja està en recessió o a punt d’entrar-hi. L’informe d’ocupació del divendres serà un altre indicador que mostrarà fins a quin punt s’ha debilitat l’economia.
La por a la recessió als Estats Units no afluixa i continua generant angoixa en els mercats. Mentre alguns experts afirmen que ja s’està entrant en una fase de recessió, altres veuen indicadors que suggereixen que encara es podria evitar enfront d’una situació macroeconòmica complexa que genera incertesa tant entre els analistes com entre els inversors.
Encara que la Reserva Federal dels Estats Units va declarar la setmana passada que havia començat a retallar els tipus per a recalibrar la política monetària i mantenir la fortalesa del mercat laboral, economistes com Mark Spitznagel, director d’inversions i fundador d’Universa, consideren que aquestes retallades han estat l’inici d’una agressiva reducció dels tipus d’interès que indiquen una recessió imminent.
“El rellotge corre i estem en territori de cignes negres”, va declarar a Reuters la setmana passada. Afegint que la recent “desinversió” d’una part molt vigilada de la corba de rendiments del Tresor estatunidenc, un indicador clau del mercat de bons sobre una pròxima recessió, assenyala la imminència d’una forta desacceleració.
Un cicle descendent que es retroalimenta
El debilitament de les condicions del mercat laboral és especialment preocupant quan assenyala un descens dels fluxos d’ocupació, és a dir, del moviment d’entrada i sortida de persones d’un lloc de treball. Aquesta és l’opinió d’Anna Wong, economista en cap de Bloomberg Economics, que preveu un 70% de possibilitats que l’economia estatunidenca estigui ja en recessió o a punt d’entrar-hi.
Tot i que un augment de l’atur no és necessàriament alarmant si les persones sense feina troben ràpidament un altre lloc de treball, Wong assenyala que la contractació s’ha alentit. Tant les ofertes de feina com les intencions de contractació estan disminuint, la qual cosa podria donar lloc a períodes de desocupació més llargs, un patró que s’ha observat sovint en recessions anteriors.
Guy Miller, cap de macroeconomia a Zurich, assenyala que el bon comportament del mercat de renda variable estatunidenca enguany ha fet augmentar el patrimoni net de molts inversors, incrementant la confiança dels consumidors, per la qual cosa considera “inusuals” les baixades de tipus en aquest entorn. I afegeix que la inflació podria ser més persistent en l’any vinent del que el mercat està valorant actualment, ja que la pujada de preus del sector serveis continua sent alta.
Altres analistes parteixen de la hipòtesi que el mercat laboral s’està normalitzant en lloc de trontollar. Mentre el mercat laboral continua evolucionant, els economistes i inversors seguiran de prop les dades que es publicaran aquest divendres per a detectar qualsevol nou signe de feblesa.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.

Després de l’última baixada de tipus del BCE, els bancs espanyols han retallat encara més la poca rendibilitat que ofereixen pels dipòsits i que amb prou feines compensa la inflació. Et proposem una alternativa que triplica el rendiment d’un dipòsit a termini fix.
Després de gairebé una dècada de tipus zero, la rendibilitat dels dipòsits de la banca espanyola continua estant sota mínims i un 25% per sota de la mitjana europea. El sector bancari continua sense oferir dipòsits amb uns interessos que compensin la pujada de preus als seus clients, que reben amb comptagotes la millora de la remuneració de l’estalvi.
Encara que a principis de setembre Banc Central Europeu (BCE) va retallar els tipus d’interès en 25 punts bàsics, reduint el tipus de referència en un quart de punt fins a situar-lo al 3,5%, la banca ha retallat la remuneració dels dipòsits per protegir o incrementar els seus beneficis. Els millors terminis fixos dels bancs espanyols donen interessos de fins al 3,6% a un any, mentre que la rendibilitat mitjana és del 2,4%, enfront del 3,2% que ofereix la banca europea.
Davant d’aquestes retallades en la remuneració de l’estalvi que ofereix la gran banca i el desplom de les lletres del Tresor en les últimes subhastes, als petits estalviadors se’ls redueixen les alternatives per a treure un bon rendiment dels seus estalvis. Tanmateix, encara existeixen altres opcions que ens permeten compensar la inflació amb escreix i protegir els nostres estalvis.
Triplicar el rendiment d’un dipòsit a termini fix
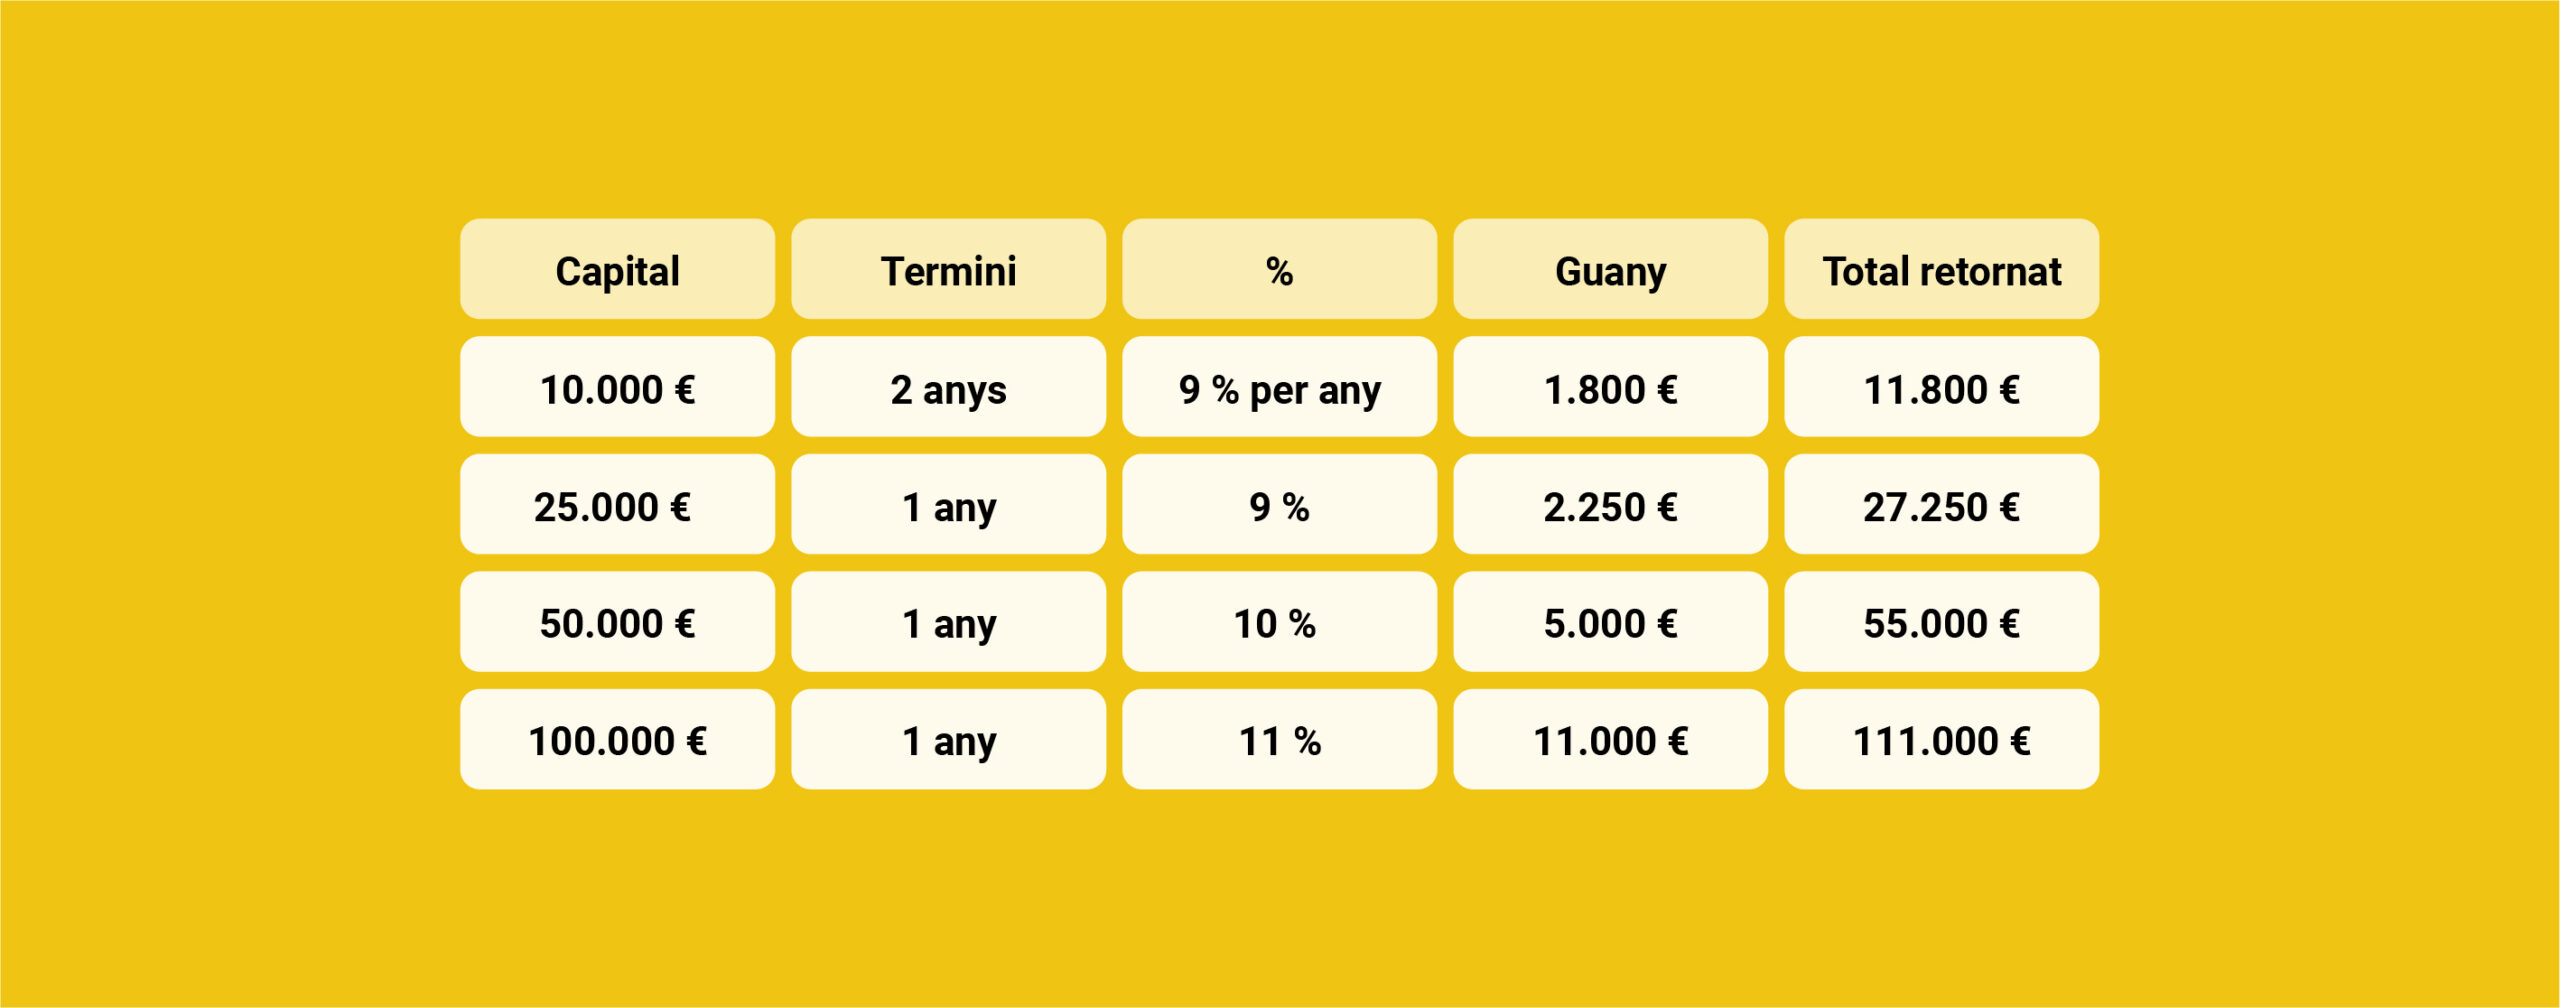
Finança Litigis, que 11Onze Recomana, ofereix guanys que van del 9% a l’11%, en funció de la quantitat aportada, finançant les despeses judicials de bufets d’advocats que tiren endavant reclamacions contra bancs i institucions que han utilitzat pràctiques il·legals contra els seus clients.
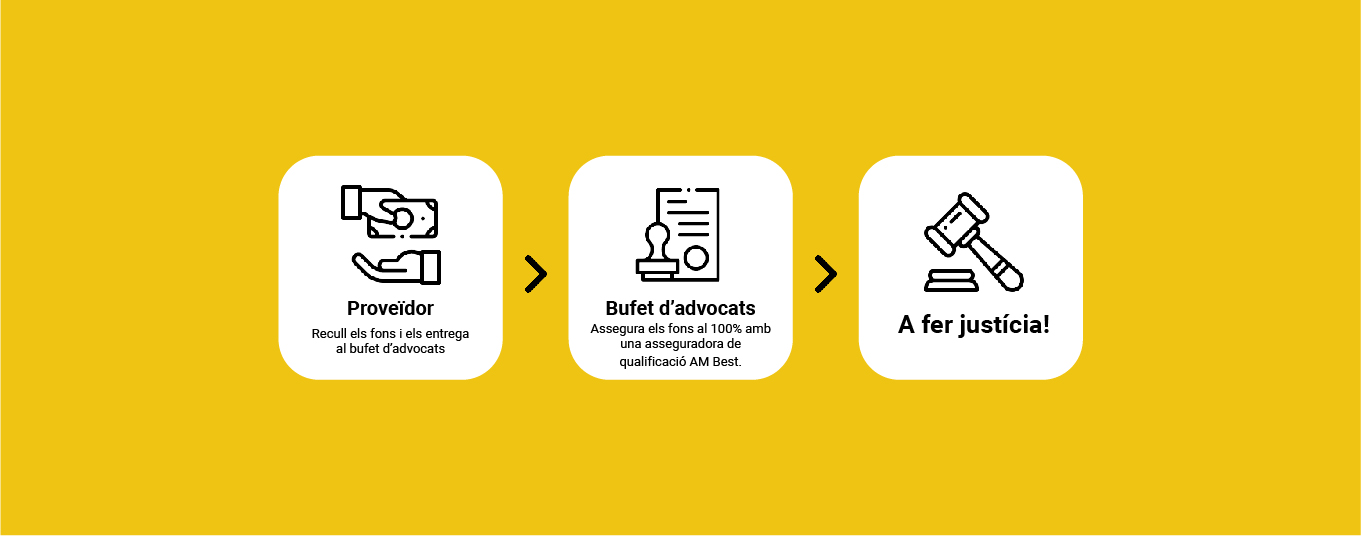
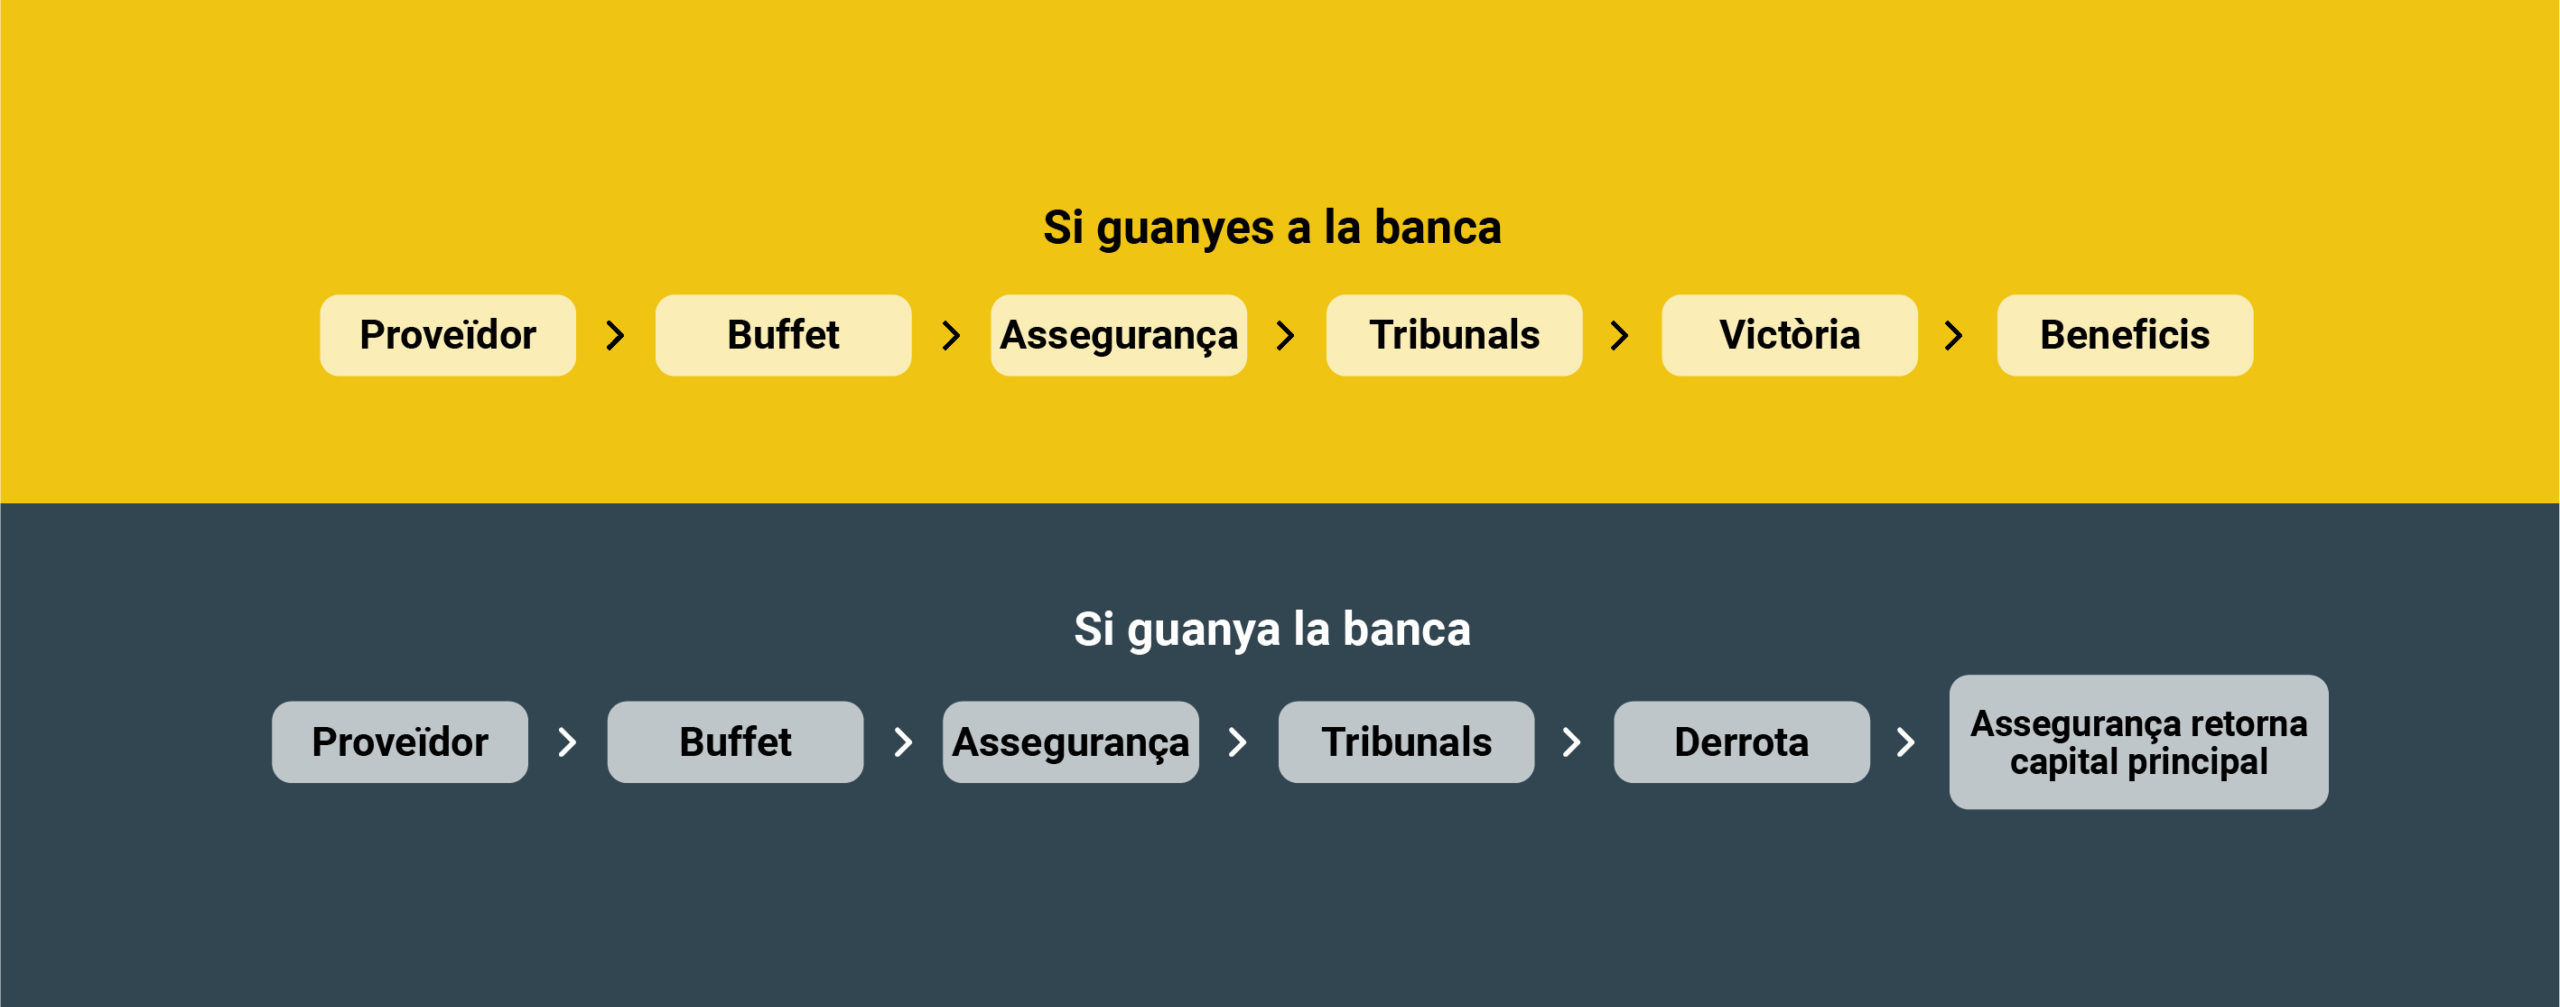
Es tracta d’un producte de justícia social que ofereix grans rendiments a molt baix risc i que ha estat estructurat exclusivament per als membres de la comunitat 11Onze. Tens dues maneres de participar-hi: una primera opció que et retorna el capital i possibles beneficis al cap d’un any, o una segona opció en què el teu capital treballa durant uns anys i que et proporciona un retorn mensual al cap de sis mesos.
A més, a petició de la nostra comunitat, ara també oferim la possibilitat d’una aportació en grup, sigui entre família o amics, de manera que es pugui repartir el finançament, però mantenint el percentatge dels guanys. Per tant, 11Onze t’ho posa fàcil si vols guanyar diners amb els teus estalvis i aconseguir rendiments molt per sobre dels que ofereix la banca tradicional.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.


El Finança Litigis, que 11Onze Recomana, se simplifica i afegeix demandes sobre habitatge. Aconsegueix rendiments d’entre el 9% i l’11% aportant un mínim de 10.000 €.
A petició de la seva comunitat, 11Onze ha treballat per aconseguir que el seu proveïdor britànic ofereixi les millors condicions en un dels productes que 11Onze Recomana: Finança Litigis. Quines són les millores?
Un càlcul simplificat
Finança Litigis aportarà un rendiment anual fix. Fins ara, el rendiment es calculava en funció de la mitjana de la inflació a Espanya durant el període del litigi. Per fer que els càlculs siguin més senzills, ara els guanys aniran del 9% a l’11% en funció de la quantitat aportada.
Un accés més assequible
Fins ara, Finança Litigis estava dissenyat per a persones que poguessin aportar un capital mínim de 25.000 €. Ara, però, s’ha rebaixat la barrera d’accés perquè hi puguin participar estalviadors des de 10.000 €. En el cas de l’aportació mínima, però, la durada del contracte és de dos anys amb un 9% anual.
Demandes sobre habitatge social
Al Regne Unit, si vius de lloguer en un habitatge social que està en mal estat, la llei obliga el propietari a realitzar les reparacions pertinents per tal de garantir una vida digna als inquilins. Però el Regne Unit té el parc d’habitatges més antic d’Europa, ja que gran part dels edificis van ser construïts durant la revolució industrial i l’època victoriana. Tot i que aquests habitatges són apreciats per les seves característiques estètiques, la seva antiguitat requereix un esforç de conservació i manteniment que no sempre es du a terme.
Molts d’aquests habitatges són propietat d’ajuntaments o d’Associacions d’Habitatges Socials, que estan creant un greuge a inquilins amb pocs recursos.
Guanys i justícia social
Finança Litigis que 11Onze Recomana és un producte de justícia social, perquè permet finançar les demandes contra bancs i institucions que abusen dels ciutadans. Ara mateix, el nostre proveïdor britànic s’encarrega d’aconseguir finançament per litigis amb un percentatge de victòria superior al 90%. Això es deu al fet que està provat que molts grans bancs van cometre pràctiques il·legals contra els seus clients i han hagut d’aprovisionar més de 60.000 milions d’euros. Per la seva banda, els ajuntaments són responsables d’haver descuidat els seus habitatges socials, provocant un perjudici als inquilins que hauran de ser indemnitzats. Finança Litigis, que 11Onze Recomana, permet tirar endavant aquestes demandes finançant la feina del despatx d’advocats responsable. A canvi, els beneficis es reparteixen entre els demandants i aquells que financin les demandes.
Més rendible i més segur?
Finança Litigis és un producte que a curt termini, 1 o 2 anys en funció de la quantitat, genera uns guanys alts, entre el 9% i l’11%, molt per damunt de la mitjana dels fons d’inversió espanyols (1,91% de benefici mitjà els darrers 15 anys) o dels rendiments dels comptes que ofereix Apple als seus clients americans. Apple ofereix el 4,5% mentre que el mínim de Finança Litigis dobla aquest import. En qualsevol cas es tracta d’un producte de baix risc perquè el capital aportat pels litigis està assegurat amb una assegurança AM Best que el cobreix totalment, independentment de la quantitat aportada.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.