¿Quieres saber cuánto vale tu casa?
Valorar de manera correcta un piso o una casa es imprescindible para determinar cuál es el precio de la propiedad, pero antes de nada hemos de tener claro cuál es el objetivo de la valoración, puesto que el valor de la vivienda puede diferir mucho entre el valor de mercado, el valor catastral y el valor de reconstrucción. Te explicamos las diferencias.
Determinar el valor de un inmueble, ya sea una vivienda, una finca, o un local, puede ser necesario por varios motivos. Tanto si queremos financiar la compra de una casa, contratar un seguro, o saber qué impuestos tendremos que pagar a Hacienda o al Ayuntamiento, tendremos que certificar el valor de la propiedad. Aun así, en cada uno de estos casos la valoración del inmueble serán específica al uso que se haga de la valoración.
A continuación te explicamos los tipos de valoraciones que hay, y los factores a tener en cuenta a la hora de valorar -o tasar- un inmueble:
Vender o comprar una vivienda
Si te estás planteando vender o comprar un inmueble, es fundamental que participes activamente en la tasación, y no lo dejes todo en manos de la inmobiliaria. Por otro lado, la heterogeneidad del mercado inmobiliario impide obtener un registro unificado que refleje de manera clara la compraventa, especialmente si nos referimos al mercado de segunda mano, por lo tanto, no hay datos fiables que se puedan utilizar a nivel generalizado.
Una tasación hecha por un profesional homologado garantiza, tanto al comprador como al vendedor, que lo que se está pidiendo por esta vivienda está dentro del precio de mercado en el momento de la tasación. Esto es importante porque el valor de la propiedad puede variar significativamente en pocos meses y no ajustarse al precio que se pedía por el inmueble cuando se puso a la venta.
Así mismo, si somos compradores y requerimos financiación a través de una hipoteca, la entidad financiera se tiene que asegurar, mediante una tasación inmobiliaria hecha por un tasador homologado, del valor real del inmueble en el mercado para poder garantizarse que, en caso de impago, podrá cubrir la deuda. El coste de la tasación lo asume el cliente, independientemente de que se formalice el préstamo, y, también servirá para establecer el porcentaje máximo que el banco podrá financiar.
El valor catastral del inmueble
El valor catastral es un valor administrativo que se da a cada bien inmueble a partir de los datos que figuran en el catastro inmobiliario, dependiendo de los criterios de valoración escogidos por cada ayuntamiento. Se trata de una cantidad fija, pero que se actualiza de acuerdo con los coeficientes anuales aprobados por la Ley de presupuestos generales del Estado.
Sobre la base del valor catastral se establece la cuantía de diferentes impuestos municipales, como el IRPF, el IBI, impuestos sobre el Patrimonio y Transmisiones Patrimoniales, etc. Incide de manera directa a la hora de calcular la cantidad que tenemos que pagar por el impuesto de la plusvalía municipal, que calcula el incremento de valor de un inmueble, si queremos vender el inmueble. Y al vender nuestra propiedad, tenemos que tener en cuenta que, por norma general, el precio de venta nunca podrá ser inferior al precio reflejado en el catastro.
Si quieres saber el valor catastral de un inmueble, puedes solicitar esta información a la sede electrónica del Catastro, a la Gerencia del Catastro, o llamando por teléfono a tu oficina del Catastro. Sin embargo, el alcance de los datos que podremos consultar dependerá de si somos titulares del inmueble.
Valorar el coste de reconstrucción
Hacer una estimación del valor de nuestra vivienda es un requisito imprescindible si queremos contratar una póliza de seguro del hogar, pero en este caso el valor del inmueble no equivale a su precio de mercado. Las compañías aseguradoras calculan el precio de la póliza en función de la cantidad de dinero necesaria para reconstruir la propiedad, en caso de siniestro o destrucción total.
Hay que tener en cuenta que la Estimación del Valor de Reconstrucción (ECR) incluye únicamente lo relacionado con la estructura física del edificio, pero no contempla lo referente al terreno, ni al contenido, como pueden ser muebles o electrodomésticos. Aun así, es importante que te asegures que el importe de la cobertura de la vivienda es igual a la estimación del coste de reconstrucción, para evitar tener que añadir la diferencia de tu bolsillo en caso de siniestro.
Si quieres conocer un seguro justo para tu hogar y para la sociedad, descubre 11Onze Segurs.
Si te ha gustado este artículo, te recomendamos:
 Management
Cómo calcular el valor del contenido de tu casa
2min lecturaUno de los detalles importantes cuando contratamos un seguro
Los 294 euros de cuota fija mínima en la cotización de autónomos dejarán paso a partir de 2023 a un sistema progresivo de 13 tramos en función de las ganancias, cuyas cuotas variarán cada año hasta 2025. Así lo han acordado el Gobierno español con las principales asociaciones de autónomos ATA, UPTA y UATAE.
La cuota de autónomos en 2023 oscilará entre los 230 y los 500 euros, en función del rendimiento anual de cada autónomo. La horquilla se irá ampliando en los dos años siguientes. Los grandes beneficiados por la reforma serán aquellos autónomos con menos ingresos.
El acuerdo contempla que los autónomos que ganen menos de 670 euros mensuales pasen a pagar 230 euros de cuota al mes en 2023, lo que les supondrá un ahorro de 767 euros en el conjunto del año; 225 euros en 2024, con lo que se ahorrarán 827 euros; y 200 euros en 2025, con lo que dejarán de pagar 1.127 euros.
En el extremo opuesto de la tabla se encuentran los autónomos con unas ganancias superiores a los 6.000 euros mensuales, el tramo con una cotización más elevada. En ese caso, la cuota será de 500 euros en 2023, 530 euros en 2024 y 590 euros en 2025.
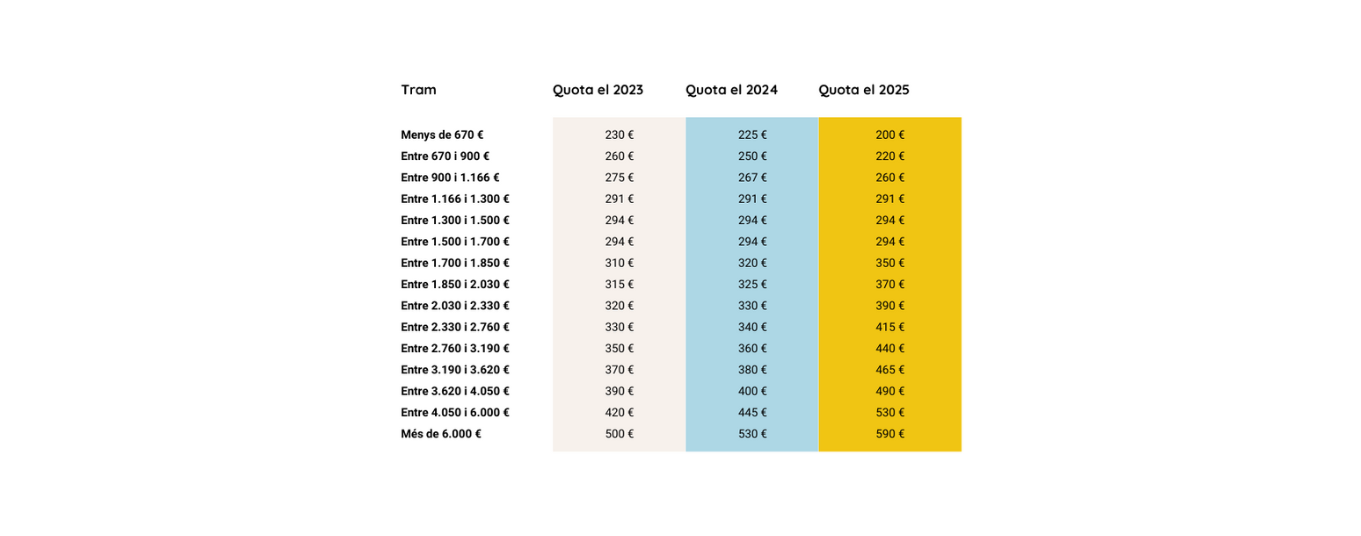
Fuente: Ministerio de Inclusión.
Un cálculo sencillo
Para determinar la cuota, los autónomos deberán calcular los rendimientos netos anuales, restando los gastos deducibles a los ingresos netos, y posteriormente sumar la cuota a la Seguridad Social y restar un 7 %, que es el porcentaje estimado para los gastos imposibles de justificar (para los societarios, ese porcentaje será del 3 %). A partir de ahí, hay que dividirlo entre los 12 meses del año para comprobar el tramo y la cuota que se debe pagar a la Seguridad Social. El importe se podrá modificar hasta seis veces al año en función de la evolución de los ingresos.
La reforma de la cuota de autónomos era uno de los compromisos adquiridos por el Gobierno español para recibir el siguiente tramo de los fondos Next Generation y todavía debe superar el trámite parlamentario. Con el nuevo Régimen Especial de Trabajadores Autónomos, los trabajadores por cuenta propia pasarán a cotizar por lo que ganan, al igual que los asalariados.
Las asociaciones de autónomos han valorado positivamente el cambio de un sistema con una cuota mínima de 294 euros, que hasta ahora se podía incrementar voluntariamente para mejorar las prestaciones, a este sistema progresivo, que establece las cuotas en función de los rendimientos netos. En la actualidad, nueve de cada diez autónomos pagan la cuota mínima.
Una de los pocos inconvenientes del nuevo sistema por tramos es que podría incentivar la economía sumergida, ya que algunos autónomos podrían ocultar parte de los ingresos para no saltar de tramo.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Digital Banking o banca digital es un término que se refiere a la digitalización de todas las actividades y servicios tradicionales de la banca analógica, aquellas que en el pasado eran sólo accesibles para los clientes cuando estos se desplazaban hasta una sucursal. Un proceso de cambio que lleva años realizándose, pero que se ha acelerado enormemente desde los últimos años, sobre todo debido al cambio generacional que está sufriendo el mercado.
Cada año la generación millennial está alcanzando cotas más altas de consumo de productos financieros, de hecho, ya son la generación que más los consume. Por lo tanto, el mercado se ha tenido que adaptar poco a poco a las necesidades y preferencias diferenciadas de los millennials los cuales demandan agilidad, rapidez y accesibilidad. El logro de este proceso de digitalización está creando nuevas oportunidades para las entidades financieras, pero sobre todo para la gente, permitiendo llegar directamente a personas que viven en todo tipo de realidades y situaciones diferentes.
Banca digital y banca en línea: ¿son lo mismo?
Como punto de inicio, hay una diferencia primordial entre los términos digital banking y online banking que habría que saber distinguir. La banca online se refiere a la evolución que han hecho muchas entidades financieras tradicionales en el mundo online: es un proceso de digitalización que se centra en ofrecer en línea ciertos servicios y productos básicos de su catálogo como pueden ser las transferencias de dinero o la gestión básica de las cuentas corrientes. Para otras cuestiones, sin embargo, sigue siendo necesario acudir a la sucursal.
El digital banking, por el contrario, se refiere a la intención de ofrecer todas las actividades y servicios de la banca tradicional, pero trasladado al ámbito digital para poder llegar directamente al consumidor, reduciendo al máximo los intermediarios y agilizando todo el proceso. Así, aparte de poder realizar transferencias o controlar los movimientos de nuestra cuenta, también podemos solicitar un crédito o pedir una hipoteca sin necesidad de desplazarse a las oficinas bancarias.
Experiencia del cliente en la transformación digital.
La transición de la banca analógica a la digital
En un principio, la banca era analógica. Se ofrecían servicios tan básicos como transferencias, gestión de cuentas corrientes, cheques, tarjetas de crédito o de débito, retirada e ingreso de efectivo así como ofrecimiento de préstamos e hipotecas. Eso sí, era necesario desplazarse a la sucursal para realizar la mayoría de las operaciones.
Más adelante, sobre todo a partir de los años 2000, comenzaron a aparecer nuevas formas de gestionar operaciones financieras sin necesidad de estar presencialmente en la oficina bancaria: había nacido la banca en línea. Esto permitió que poco a poco se utilizase más el comercio online, aunque en aquella época todavía era un poco rudimentario y aún no se había popularizado del todo entre la población. Es precisamente en esta época cuando nacieron métodos de pago como PayPal, para dar salida a una nueva necesidad de los consumidores inexistente hasta entonces: poder pagar con seguridad a un desconocido para un producto en línea.
Sobre el año 2010, sin embargo, el inesperado éxito de los primeros modelos de iPhones y smartphones impulsó a la sociedad poco a poco hacia una nueva innovación: la banca móvil. Se empezaron a diseñar las actualmente tan conocidas aplicaciones o apps por parte de los bancos tradicionales con el objetivo de poder tener acceso a los servicios bancarios de nuestro banco de toda la vida desde la palma de la mano. Esta nueva revolución tecnológica permitió también la aparición de los pagos contactless o sin contacto, facilitando la vida a millones de personas.
Finalmente, el uso masivo y la popularización en amplios segmentos de la sociedad, no sólo en millennials y en jóvenes sino también en la gran mayoría de adultos y gente de más edad, ha conducido recientemente a la creación y popularización de la banca digital, convirtiéndose en lo que es ahora su cara más visible, neobancos. Así, con estas nuevas Fintech y aplicaciones que nada tienen que ver con las del pasado, se puede navegar y solicitar cualquiera de los servicios financieros tradicionales de forma rápida e intuitiva, reduciendo las barreras de información por los consumidores.
El auge de los neobancos
Desde los últimos años han sido los neobancos los que han llevado la batuta en cuanto a la digitalización de los servicios financieros, tomando las máximas ventajas de sus capacidades digitales: aprovechar las plataformas online y el análisis de datos para generar interacción social, suministrar tarjetas digitales al instante, ofrecer información y asistencia personalizada a los clientes, etc.
En un comienzo se habían dirigido sobre todo a un público nativo digital como son la generación Z y los millennials, pero poco a poco, han ido atrayendo muchos otros segmentos de población más diversos y de ámbitos diferentes. Esto ha sido gracias a dos factores principales. El primero, la reducción de costes que han sido capaces de ofrecer en sus servicios debido a la falta de oficinas, en contraposición con la banca tradicional, que tiene que pagar unos alquileres muy elevados y, habitualmente, sufre muchos sobrecostes.
Y por otra parte, su crecimiento también se debe al Covid-19, ya que muchos consumidores de edad más avanzada han querido buscar una forma de poder seguir llevando a cabo sus actividades financieras habituales sin necesidad de salir de casa. Es precisamente en este ámbito en el que los neobancos tienen una ventaja comparativa con el resto de entidades financieras porque se mueven como pez en el agua en el área digital y tienen mucha más experiencia.
La banca directa: llegar a toda la sociedad
La popularización de estos servicios digitales ha supuesto la aparición del concepto direct banking o banca directa. Es decir, la posibilidad y la voluntad de poder llegar a todos los clientes, sean de donde sean y de cualquier segmento existente. Se pueden ofrecer nuevos productos y servicios a segmentos específicos de clientes sin sufrir por las limitaciones geográficas. Se puede llegar a consumidores de diferentes niveles educativos, de diferentes rentas económicas, se puede dar atención personalizada a millones de personas que, de otra manera, no tendrían a quién dirigirse, ni siquiera las entidades tradicionales podrían atender como desearían debido a las limitaciones físicas.
En definitiva, en un mundo cada vez más rápido e interconectado donde la combinación de la tecnología actual con las nuevas preferencias de agilidad y accesibilidad permite a los neobancos y a la banca digital poder situar a los clientes en el centro.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
El Gobierno español finalmente ha aprobado la reforma de la Ley de Seguridad Nacional, pero la gran potestad que se otorga a los poderes públicos para afrontar situaciones de crisis muy poco definidas genera una gran inquietud por cómo puede afectar nuestros derechos fundamentales. Miriam Frias, asistenta financiera de 11Onze, analiza la noticia.
Oficialmente, la Ley de Seguridad Nacional del 2015 pretende garantizar que el Estado pueda disponer de los recursos estratégicos necesarios para hacer frente a situaciones de crisis, riesgos y amenazas que afecten a la seguridad nacional. El nuevo texto no afecta el contenido esencial de la ley, aun así, centraliza más competencias y concreta algunas actuaciones a realizar en situaciones de crisis para garantizar que en tales escenarios el país contará con los recursos básicos.
El concepto no es ninguna novedad, y tanto España como otros países tienen leyes pensadas para garantizar recursos críticos, instando a la colaboración empresarial y estatal, durante un contexto de crisis extrema, como sufrimos durante la pandemia de la Covid-19. Aun así, y como explica Miriam Frias, “se han hecho modificaciones que no han llegado al público y que no dejan de ser una incógnita”.
La Ley de Seguridad Nacional.
El balance entre derechos y deberes
La ambigüedad y carencia de concreción del texto permiten una interpretación jurídica demasiada amplia que genera desconfianza entre la población. “Es un as en la manga que puede utilizar el gobierno cuando considere necesario”, afirma Frias. Esto quiere decir que el Estado “podría obligar a cualquier persona mayor de edad a realizar prestaciones personales y a cumplir las órdenes que las autoridades impartieran”.
La reforma de la ley también ha hecho saltar las alarmas entre las empresas que ven con preocupación como el Estado podría requisar sus bienes, parar su actividad o, incluso, ocuparlas de manera transitoria. Como detalla Frias, “empresas y entidades jurídicas también tendrían que realizar prestaciones personales o materiales. El Estado tendría el derecho de poder confiscar, requisar o expropiar todo tipo de bienes”
Después de la experiencia del abuso y alcance en la aplicación del artículo 155, es como mínimo preocupante, que una ley de seguridad nacional, que a priori tiene que ser más eficaz y rápida en su aplicación que este artículo de la Constitución, no garantice que no habrá un abuso de autoridad por parte de los representantes del poder ejecutivo del Estado. “Esperamos que estas situaciones y estos ejemplos nunca se lleguen a materializar, pero no está de más ser conscientes de ellos, porque nada es imposible”, concluye Frias.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El enero pasado el Tribunal de Justicia de la Unión Europea anuló el Modelo 720, y esta semana el Supremo ha obligado a Hacienda a devolver una multa por bienes en el extranjero, tumbando definitivamente sus efectos en el impuesto sobre la renta de las personas físicas (IRPF).
Recordamos que el Modelo 720 se introdujo en 2012, justo después de implementar la amnistía fiscal, cuando el entonces ministro de Hacienda del Partido Popular, Cristóbal Montoro, quiso aumentar la recaudación del Estado en plena crisis financiera, asegurándose de que no se escapaba ni un solo euro. El tiempo ha demostrado que no fue una medida efectiva por los afines a su partido o parte de la realeza española.
La normativa exigía a los ciudadanos residentes en España a informar sobre sus bienes en el extranjero que superaran los 50.000 euros. Asimismo, establecía elevadas multas que podían llegar hasta el 150% del importe a declarar, si esta información se presentaba fuera de plazo ante la Agencia Tributaria.
Varapalo de la justicia europea
El enero de 2022, el Tribunal de Justicia de la Unión Europea (TJUE) tumbó la normativa al completo, tanto el mecanismo de fondo, como las elevadas multas, al considerar que las restricciones a la libre circulación de capitales implantadas por el Modelo 720 eran desproporcionadas.
Por otro lado, la sentencia anulaba la práctica de la no prescripción, que Hacienda venía imputando de manera sistemática a todos los bienes declarados, sin valorar si los hechos habían prescrito por el plazo de prescripción en el ámbito fiscal, actualmente establecido en 4 años, de forma que se determinaban cuotas a ingresar.
De este modo, la sentencia concluye que los contribuyentes que habían declarado bienes en el extranjero mediante el Modelo 720 no tienen que ingresar las deudas de los ejercicios prescritos, y que las sanciones aplicadas son ilegales. Es precisamente en este punto, con el que el Tribunal Supremo se ha basado para impedir a Hacienda imputar como ganancia patrimonial no justificado los bienes en el extranjero contenidos en la declaración por no tener plazo de prescripción.
El Supremo aplica la sentencia del TJUE
Así se ha visto reflejado en una sentencia del pasado 20 de junio en la sala del contencioso, que estima el recurso presentado por dos contribuyentes contra una sentencia del Tribunal Superior de Justicia de Extremadura que los condenaba por declarar, fuera de plazo, bienes inmuebles en el extranjero. Un hecho significativo porque anula, por primera vez, una sanción del Modelo 720, por desproporcionada.
Por lo tanto, la Sección Segunda de la Sala Contenciosa Administrativa da la razón a los particulares, y anula la resolución del Tribunal Superior de Justicia de Extremadura, ordenando que les devuelvan el dinero, más los intereses correspondientes. El tribunal pretende, así, establecer la proporcionalidad entre la gravedad del hecho cometido y el saldo de las cuentas corrientes no declarados por el contribuyente.
Con esta sentencia, se abre la puerta a todos aquellos contribuyentes sancionados que, no estando conformes con las desproporcionadas sanciones impuestas por la Agencia Tributaria, han recorrido de manera sistemática la aplicación de las mismas y que ahora podrían ver reducido su importe de manera significativa.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Este 2022 el precio de la vivienda no tiene pinta de bajar. La compraventa de inmuebles en el Estado español, especialmente en las grandes ciudades, está viviendo una época dorada. Los dos motores que explican este incremento son la reactivación económica después de la pandemia y el récord de ahorro de las familias. En 11Onze te damos las claves para analizar el sector inmobiliario.
A pesar de que los expertos todavía debaten sobre si se está gestando una nueva burbuja inmobiliaria, lo cierto es que existe el consenso que este 2022 el precio de la vivienda continuará subiendo. Así, la Asociación Española de Análisis de Valor apunta a un incremento de hasta el 5% en los inmuebles nuevos y de un 6% en las casas de segunda mano. Y el portal Idealista ha calculado que la compraventa en el Estado español es probable que se mantenga por encima de las 550.000 unidades.
La cifra de compraventas de inmuebles es espectacular, sobre todo si pensamos que desde verano del año pasado se han vendido en el Estado español más pisos que en pleno auge inmobiliario de 2008. Si analizamos más en detalle las cifras, sacamos la misma conclusión. Según Idealista, el sector residencial en la ciudad de Barcelona ha cerrado el 2021 con una inversión de 627 millones de euros. Esto implica un incremento del 124% respecto del 2020 y del 116% en relación con el 2019.
Los motivos del encarecimiento
Según los analistas, existen varios factores que hay que tener en cuenta para entender por qué la subida de precios de la vivienda no tiene freno. En cuanto a las sensaciones de los compradores, por un lado, está la reactivación del consumo después del confinamiento, que ha hecho que la demanda que hasta ahora había estado estancada despierte de golpe. De la otra, se da una cifra récord de ahorro familiar.
Además, en un contexto de alta inflación, que ha llegado hasta el 6,7% al cerrar este 2021, las familias buscan rentabilizar su dinero en bienes inmovilizados, que, hoy por hoy, son una inversión refugio. Y esto también anima a los jóvenes a buscar su primera vivienda, sobre todo en la periferia. A todo ello se suma, está claro, unas buenas condiciones de financiación y el miedo a que los precios suban todavía más, dos hechos que han motivado una aceleración de las compras.
A la vez, los expertos también recuerdan que, en cuanto a los constructores inmobiliarios, las nuevas promociones han sufrido el bloqueo de suministros y el encarecimiento de las materias primas, y esto ha podido encarecer en algunos casos los precios. Lo que está claro es que, si estás pensando en comprar una vivienda, este 2022 todo apunta que los precios se mantendrán e, incluso, subirán.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Todos sabemos lo que cuesta ahorrar. Pero, ¿sabes qué pasa con tus ahorros si el banco quiebra? Coral Santacruz, miembro del equipo de marketing de 11Onze, nos lo explica.
Cuando un banco quiebra en España, “los clientes tienen garantizados por el Fondo de Garantía de Depósitos de Entidades de Crédito hasta un máximo de 100.000 euros por titular”, explica Coral Santacruz. Esto quiere decir que si una cuenta tiene dos titulares, el importe asegurado sería de 200.000 euros. El Fondo de Garantía solo actúa cuando un banco quiebra. Si el banco pasa a una nueva entidad y esta asume los derechos de los clientes, no hay ninguna pérdida de capital.
Como se detalla en la web del Fondo de Garantía de Depósitos, que fue creado en 2011, este “tiene por objeto garantizar los depósitos en dinero y en valores u otros instrumentos financieros constituidos en las entidades de crédito, con el límite de 100.000 euros para los depósitos en dinero o, en el caso de depósitos nominados en otra divisa, su equivalente aplicando los tipos de cambio correspondientes”. El Fondo entra en juego cuando una entidad de crédito no puede asumir los pagos y sus obligaciones porque entra en concurso de acreedores.
Coral Santacruz, miembro del equipo de marketing de 11Onze.
¿Cómo funciona el Fondo?
Actualmente, todas las entidades bancarias están obligadas por ley a contribuir al Fondo de Garantía y tienen que ingresar un pequeño porcentaje de los depósitos de los clientes para poder hacer frente a las posibles quiebras de entidades.
“Si se da alguna de las situaciones que llevan a la activación del pago de los depósitos garantizados, el cliente no tendrá que realizar ninguna acción ni hacerse cargo de ningún tipo de coste”, explica Santacruz. En este caso el banco tiene que facilitar todos los datos personales y económicos del cliente al Fondo de Garantía de Depósitos para que este pueda hacer efectivos los pagos. Cuando el Fondo de Garantía de Depósitos comprueba que todo es correcto, contacta con el afectado para poder ingresarle la cantidad correspondiente.
Como recomienda Coral Santacruz, una estrategia que podemos utilizar para tener cubiertos nuestros ahorros es diversificarlos en “diferentes entidades, siempre sin superar los 100.000 euros en cada cuenta”. Si lo hacemos así, “en caso de quiebra, se recuperará la totalidad de los ahorros, puesto que estarían cubiertos por el Fondo de Garantía de Depósitos”.
Si quieres conocer opciones superiores para rentabilizar tu dinero entra en Fondos Garantizados. Desde 11Onze Recomana te proponemos las mejores opciones del mercado.
A menudo nos enfrentamos a nuestra primera declaración de la renta sin los mínimos conocimientos necesarios para salir indemnes. Mireia Cano, jefa de agentes de 11Onze, responde las preguntas básicas: desde cuándo estás obligado a hacerla hasta qué documentación necesitas.
Si eres joven y no estás familiarizado con la declaración de la renta, quizás la primera pregunta que te hagas es qué quiere decir “IRPF”. No es más que el “Impuesto sobre la Renta de las Personas Físicas” y normalmente se presenta entre los meses de abril y junio para “saldar cuentas con la Agencia Tributaria de nuestra situación fiscal del año anterior”, como explica Mireia Cano.
Básicamente, la declaración de renta refleja la capacidad económica del contribuyente: nuestros ingresos y las reducciones y deducciones a las que tenemos derecho en base a nuestras circunstancias personales. En función de esto nos corresponderá pagar un tanto por ciento de IRPF u otro. Obviamente, cuanto más alta sea la cantidad final sobre la cual tenemos que tributar, más alto será el porcentaje a pagar.
Antes que nada se calcula la base imponible, es decir, “todas las ganancias obtenidas a lo largo del año, vengan de donde vengan”, como indica Cano. Y de aquí se restan las deducciones y reducciones que se puedan aplicar. Con esto obtenemos la cantidad a pagar a la Agencia Tributaria. Como especifica la jefa de agentes de 11Onze, cuando se tienen propiedades, hijos o personas a cargo, “también se deben tener en cuenta”, y en caso de casarse, se debe analizar “si sale más a cuenta hacer la declaración de renta conjuntamente o por separado”.
¿Tengo obligaciones fiscales con menos de 25 años?
¿Cuándo nos podemos ahorrar la declaración?
La ley contempla algunas excepciones en que no es necesario presentar la declaración de la renta, como por ejemplo cuando nuestros ingresos anuales “son iguales o inferiores a 22.000 euros y provienen de un solo pagador”, como dice Mireia Cano. Si el año anterior hemos tenido dos o más pagadores, solo estaremos exentos si no superamos “los 14.000 euros anuales” y la suma de lo que recibimos del segundo y posteriores pagadores no supera los 1.500 euros. Y se debe tener en cuenta que “ayudas como el paro, un ERE o un ERTE se consideran un segundo pagador”.
Que puedas ahorrarte la presentación de la declaración no quiere decir necesariamente que sea la opción más interesante económicamente para ti. Si la presentas, quizás la Agencia Tributaria tenga que devolverte dinero, así que vale la pena hacer el borrador antes de descartar la presentación.
¿Qué necesitas para hacerla?
Hacienda ya tiene la mayoría de nuestros datos. Por lo tanto, muchas veces simplemente debemos verificarlos a partir del borrador de declaración que podemos pedir a la Agencia Tributaria. Para hacerlo, necesitaremos las nóminas de la empresa donde trabajamos y pedir a nuestra entidad financiera los saldos anuales de nuestras cuentas y la documentación de rentabilidad de los productos financieros.
A la hora de buscar ayuda, un primer paso puede ser consultar a tus padres u otros familiares que hagan la declaración regularmente. También puedes recurrir a un gestor o solicitar ayuda o una cita a la propia Agencia Tributaria.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!
La tecnología lo está cambiando todo. El sistema financiero se enfrenta a un nuevo paradigma. El mundo del dinero evoluciona. Para comprender la nueva economía, 11Onze presenta las Fintech Talks. En la primera charla debatimos sobre las criptomonedas, con una ponencia a cargo de Raul Arribas, CTO de 11Onze.
“Es muy importante entender y formarse para poder tomar decisiones que te sean beneficiosas”, apunta Arribas. En el caso de las criptomonedas, explica el CTO de 11Onze, hay que tener presente que, como es un activo muy nuevo y, por lo tanto, todavía está buscando su precio, mucha gente lo usa para especular. “Pero, realmente, esto es accesorio a la tecnología y a lo que esta te permite hacer”, afirma.
“Que pueda hacer una transferencia en cuestión de minutos, a la otra punta del mundo, un domingo a mediodía, una operación que puedes hacer con las criptomonedas, y que no puedes hacer con el sistema financiero tradicional, no tiene nada que ver con el hecho que haya gente especulando con su precio para intentar ganar dinero, o perderlo”, argumenta el CTO.
Arribas también apunta otras ventajas que hacen que las criptomonedas sean un atractivo en muchos sentidos más allá de las inversiones de riesgo. “En el sistema financiero convencional, toda la parte digital depende al final de entidades centrales como un banco. Y a su base de datos se puede llegar a acceder. De hecho, seguramente, pasa más del que sabe el gran público…”, explica Arribas. Las criptomonedas, en cambio, están construidas sobre el ‘blockchain’. “Es un sistema distribuido. Y, por definición, es más seguro, porque está todo cifrado, y no depende de un ente central único, a quién puedas atacar por reventar el sistema”, defensa.
En 11Onze ya publicamos una crónica de la Finteck Talk de Raul Arribas, pero, si quieres saberlo todo sobre el mundo de las criptomonedas, recupera la charla entera aquí.
Preparado para las criptomonedas
La Comisión Europea y la Red Internacional de Educación Financiera de la OCDE han publicado el gran marco europeo para promover las competencias financieras de la población. El informe es fruto de dos años de trabajo y busca que la ciudadanía europea tenga todas las herramientas para gestionar su dinero. 11Onze es la primera entidad financiera basada en la educación financiera de su comunidad.
La alfabetización financiera se refiere a una combinación de mirada crítica, conocimientos, habilidades personales y hábitos que nos permiten tomar las decisiones más acertadas para el bienestar financiero individual y colectivo. Es con este objetivo que la Comisión Europea y la Red Internacional de Educación Financiera de la OCDE han impulsado este marco, que no es solo un plan de estudios completísimo, sino una base conceptual sobre la cual construir las políticas financieras de las naciones de Europa.
Por eso, el informe proporciona un conjunto de competencias para apoyar el desarrollo, la aplicación y la actualización de estrategias nacionales de educación financiera; impulsar programas de educación financiera y la elaboración de materiales pedagógicos; y reducir la exclusión que deja atrás a la ciudadanía en situación más vulnerable, como la gente mayor, los jóvenes, las personas migradas y las mujeres.
11Onze ha encabezado la creación de material de educación financiera, y, ahora, el marco europeo añade nuevas líneas de trabajo útiles para continuar creando contenidos. En concreto, el marco da herramientas para comprender el mundo de las finanzas a partir de cuatro grandes ámbitos temáticos:
- Transacciones financieras, es decir, todo lo que tiene que ver con el dinero y la moneda; los ingresos; los precios, las compras y los pagos; y los registros y contratos financieros.
- Economía doméstica, por lo tanto, todas aquellas competencias que nos permiten gestionar a corto y largo plazo, como por ejemplo el ahorro, las inversiones, la gestión de los ingresos mediante un presupuesto o la planificación.
- Riesgos y recompensas, es decir, seguridad financiera, seguros, evaluación de riesgos y productos financieros.
- Ecosistema financiero, o todas aquellas habilidades relacionadas con la protección del consumidor, el asesoramiento financiero, el gasto público, los impuestos y las características del ecosistema financiero mundial.
La alfabetización financiera, el gran pilar de 11Onze
Precisamente, la educación financiera es el gran pilar que sostiene La Plaça de 11Onze, una plataforma digital pionera que reúne una comunidad activa de más de 10.000 personas. La Plaça es el ágora para construir soberanía financiera. Por eso, se promueven los contenidos sobre el mundo de las finanzas, de menos a más profundidad. Así es como el Magazine se actualiza diariamente, con secciones especiales como 11Onze Check para la verificación informativa, y se publican píldoras que elaboran nuestros agentes.
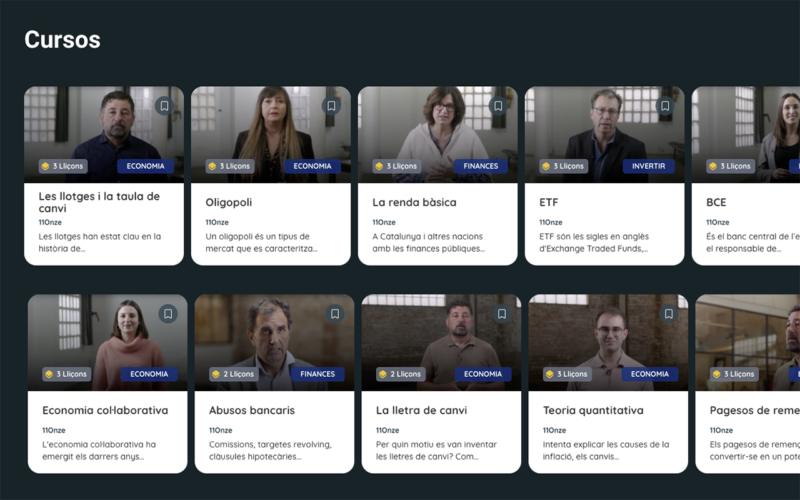
Con el mismo propósito se impulsan las lecciones de la sección Aprender, como la serie documental ‘El Diner’ y los cursos sobre economía colaborativa, las lonjas, la renta básica y los oligopolios, entre otros. Y del mismo modo, 11Onze promueve producciones más cuidadas a través de 11Onze TV, como el documental ‘L’Academy’ o los podcasts Pasta Z, Abusos Bancarios y Personas, siempre con la economía y la gestión del dinero como eje temático.
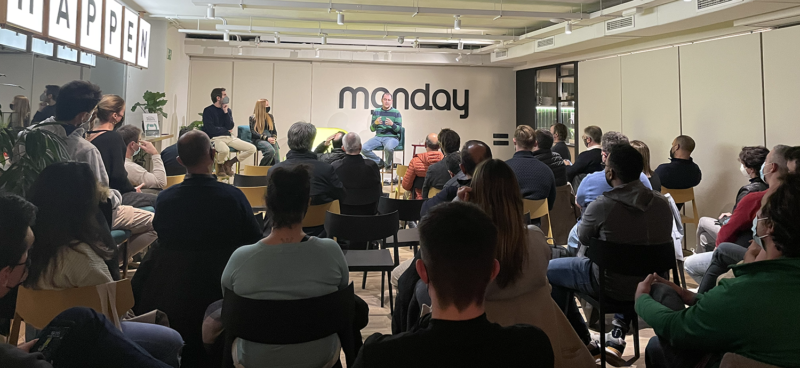
Además, la fincom ha abierto un nuevo ámbito de difusión de los contenidos financieros a través de las Fintech Talks y el proyecto ‘11Onze Escuela’. Las Fintech Talks son un punto de encuentro sobre innovación financiera para todos los públicos y, especialmente, para emprendedores, ‘startups’ y empresas, organizado con la colaboración de Monday, red de espacios de ‘coworking’ en el Estado español. Y ‘11Onze Escuela’ ofrece sesiones formativas sobre el mundo de las fintech en centros educativos, empresas y colegios profesionales.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!