Quan baixaran les quotes de les hipoteques?
Les pujades dels tipus d’interès per part del Banc Central Europeu (BCE) i l’enduriment de les condicions per a accedir al finançament han provocat una caiguda en la contractació d’hipoteques durant 2023. Tanmateix, es preveu que aquest any es produeixi un canvi de cicle en els préstecs hipotecaris, tant si són de tipus fix o variable.
Tot i la baixada de l’euríbor en la recta final de l’any, reduint-se fins al 3,724% el mes de desembre, després d’assolir màxims anuals del 4.22% el setembre, el 2023 ha sigut un any de frenada en el mercat hipotecari. Fins a octubre -últim mes amb dades proporcionades per l’Institut Nacional d’Estadística (INE)- s’havien contractat 323.988 préstecs hipotecaris, mentre que en el mateix període de 2022 la xifra pujava a 393.730 hipoteques. Una reducció en la contractació del 17,7% d’un exercici a l’altre, que acumulava tres mesos consecutius de caigudes superiors al 20%.
Les immobiliàries i els mateixos bancs, que compten amb dades avançades respecte a les estadístiques oficials, apunten que els últims tres mesos de l’any la producció hipotecària s’ha recuperat lleugerament, ajudant a esmorteir la caiguda del sector hipotecari. Això no obstant, es preveu que la contractació d’hipoteques hagi decaigut un 15% respecte al 2022.
Les pujades dels tipus d’interès de les hipoteques fins a màxims del 3,32% que no s’havien vist des del 2015, juntament amb l’enduriment dels criteris i les condicions aplicades per a concedir les hipoteques a causa de la por a la morositat, han desaccelerat un mercat immobiliari on el nombre de compravendes d’habitatges fa mesos que està a la baixa, mentre que els preus es mantenen estables.
Millorar les condicions, amortitzar o cancel·lar
Analitzant l’històric de les dades proporcionades pel Banc d’Espanya en els últims tres anys, veiem que el cost de les hipoteques s’ha disparat desmesuradament. Mentre que a la fi de 2021 la TAE estava en l’1,5%, un any després assolia el 3,12%, iniciant el 2023 en el 3,37% i situant-se en el 4% durant l’última part de l’any.
En aquest context, moltes famílies han provat de millorar les condicions de les seves hipoteques, ja sigui a través del seu banc, movent el préstec a una altra entitat financera o bé cancel·lant la seva hipoteca per a signar-ne una de nova. Segons dades del portal immobiliari idealista, en els últims quatre mesos del 2023 la contractació de noves hipoteques per a millorar les condicions d’hipoteques existents ha suposat més d’un 10% del total, superant el 20% durant els mesos d’agost i octubre, quatre vegades més del que representaven el 2021 i a principis de 2022.
Així mateix, s’han disparat les hipoteques mixtes en detriment de les fixes i variables. Aquestes estableixen durant els primers anys una quota mensual de tipus fix, mentre que la resta del període que duri la vida del préstec aquest està determinat per un tipus d’interès variable. Una modalitat de préstecs hipotecaris que s’assembla molt a les hipoteques de tipus variable, però que inclou algunes condicions especials.
Per altra banda, hi ha llars que han aprofitat la pujada de tipus per a amortitzar anticipadament els seus préstecs, sigui de manera parcial o total, amb la finalitat d’estalviar interessos al llarg de la vida de la hipoteca. Tot i que a priori pot semblar una bona idea aprofitar diners estalviats per retornar o reduir un préstec hipotecari abans de temps, tot dependrà de les condicions d’amortització que s’hagin signat en el contracte de la hipoteca.
L’euríbor consolida una forta baixada
L’euríbor tancava desembre en el 3,679%, de manera que baixava per sota del 4% per primera vegada en els últims sis mesos i suposava la major baixada mensual en 14 anys. Quatre dies després d’haver entrat al nou any se situa en el 3,54%. Si tanqués el mes així, suposaria la quarta baixada mensual en un any i aquelles hipoteques que es revisin semestralment experimentaran una reducció en la quota.
Encara que el Banc Central Europeu no ha fet cap anunci oficial, els experts preveuen que l’Euríbor, índex de referència per a la majoria dels préstecs hipotecaris a Espanya, es mantindrà per sota del 4% durant el 2024. Això es basa en la predicció que les pujades de tipus del BCE ja han arribat a la seva fi i el que es veuria en 2024 serien les primeres retallades.
Aquesta baixada de l’índex hipotecari abaratiria les noves hipoteques. Pel que fa a les hipoteques vigents, aquestes encara experimenten un increment de la seva quota per la revisió anual, ja que l’euríbor ara encara és superior a com estava fa un any. Tanmateix, a partir del segon trimestre, si segueix aquesta tendència, es veurien reduccions en les quotes hipotecàries amb revisió anual, que solen ser la majoria.
Si vols descobrir una assegurança justa per a la teva llar i per a la societat, entra a 11Onze Segurs.
Si t'ha agradat aquest article, et recomanem:
 Finances
Val la pena avançar l’amortització de la hipoteca?
2min lecturaSi tenim uns diners estalviats, i estem pagant una hipoteca,...
A les targetes de crèdit o de dèbit se les coneix com el “diner plàstic”. Avui dia, circulen al món més de 2.800 milions. Més enllà de l’impacte mediambiental que ocasionen, en aquest article expliquem com evitar que ens robin la cartera.
De l’origen de la targeta de crèdit ja us n’hem parlat a La Plaça. Des de la coneguda idea de McNamara han passat molts anys i les tècniques que s’empesquen els lladres per sostreure diners de la targeta també han evolucionat. Per això, si no us heu passat a les targetes virtuals i encara feu servir l’anomenat “diner plàstic”, uns donem quatre consells perquè no us enrredin.
- Ets tu qui ha de passar la targeta pel datàfon. Si compres en un negoci, no deixis mai que el venedor s’endugui la targeta i no puguis veure el datàfon. Existeixen molts copiadors de targetes que, tan sols passant la targeta per sobre, copien totes les dades. Per això, és important que siguis tu qui passi la targeta pel datàfon.
- Vigila que l’aparell no tingui cap cable estrany. Si passes tu mateix la targeta pel datàfon, sobretot si no estàs fent una compra en un comerç de confiança, vigila que no hi hagi cap altre aparell, gran o petit, connectat al datàfon. Avui dia, hi ha molts aparells que s’enganxen al datàfon i també poden copiar les dades. Per això, comprova que de l’aparell, si no és sense fils, només hi pengi un cable.
- No facis compres amb WIFI o ordinadors públics. Les xarxes WIFI i els ordinadors públics han fet que internet sigui accessible a tothom, però les compres virtuals és millor que les facis amb el teu ordinador personal i des del WIFI de casa. Fomenta les compres segures.
- Evita el ‘fishing’ com sigui. Per últim, evita sempre que puguis l’anomenat ‘fishing’. Sigui per trucada telefònica o per correu electrònic, alguns lladres s’han especialitzat a demanar les dades de la targeta amb l’excusa que les necessiten per algun servei que tens contractat. No donis mai cap informació personal o financera si no és a través de la intranet corporativa del servei o a la mateixa botiga.
El diner de plàstic
Les compres en línia són cada vegada més habituals. Ens estalvien desplaçar-nos per anar a comprar i ho podem fer a qualsevol hora i des d’on vulguem, a prop o a l’altra banda del món. Com de segur és pagar per internet?
En general el pagament a la xarxa és molt segur. La seva seguretat ha millorat molt des que es va començar a estendre el seu ús. La necessitat d’oferir seguretat als compradors ha fet que s’inverteixin molts recursos a implementar sistemes millorats de seguretat web. El resultat assolit és tan alt que actualment la compra en línia és tant o més segura que en una botiga física.
Aquesta seguretat també depèn, en gran mesura, de la cautela del mateix usuari. Algunes recomanacions al respecte poden ser: tenir un bon antivirus a l’ordinador; revisar els protocols de seguretat i l’encriptació de dades; o comprar en llocs coneguts o de confiança.
Per als usuaris menys experimentats en les compres en línia existeixen diversos mètodes de pagament que donen una seguretat afegida, i mitjançant els quals s’aconsegueix que el risc de comprar per internet sigui pràcticament zero. El més important en les vendes en línia és que el comprador tingui la garantia que ningú no podrà, a conseqüència d’una determinada transacció, suplantar la seva identitat i efectuar altres compres en el seu nom, a càrrec seu. A 11Onze resumim les vies de pagament més habituals a internet:
- Pagaments amb el sistema PayPal. PayPal és una de les plataformes més populars i segures per realitzar transaccions. No només és útil per fer compres, també es pot emprar per fer transaccions de diners entre particulars. Aquesta plataforma actua com a intermediari electrònic mitjançant la targeta de crèdit o de dèbit de l’usuari, amb l’objectiu d’assegurar la confidencialitat, tant del venedor com del comprador; i ofereix la garantia que la transacció comercial es realitzi satisfactòriament. Aquesta plataforma té l’avantatge que, si el client té algun problema o no rep l’article comprat en les condicions adients, pot fer una reclamació, que iniciarà una investigació o recerca per part de la plataforma PayPal, que en la majoria de casos acabarà per donar la raó al comprador i retornant-li l’import de la compra.
- Pagaments contra reemborsament. Aquest sistema fa molt temps que es fa servir en compres que no es fan en línia, tot i que en les compres en línia no està massa estès. És l’únic mitjà de pagament emprat en el comerç electrònic que implica l’ús de diners en efectiu. Fent-t’ho d’aquesta manera l’única informació que el comprador ha de facilitar al venedor són les seves dades personals i la seva adreça postal. Té l’inconvenient que el comprador ha d’estar present quan arribi l’enviament per efectuar el corresponent pagament, a no ser que arribi una notificació per anar-lo a recollir amb posterioritat a una oficina de lliurament. Aquest sistema garanteix el lliurament de l’article al mateix moment de pagar-lo. Des del punt de vista del venedor aquest mitjà de pagament comporta el retard a l’hora de cobrar els diners de l’article venut i la necessitat de recollir físicament uns diners per part de qui efectua el lliurament.
- Càrrecs en compte corrent o domiciliació bancària. Algunes plataformes ofereixen aquest tipus de pagament, però no està massa estès el seu ús en el comerç en línia. En aquest cas, compres el que necessites per internet i dones les teves dades financeres. En l’actualitat, acostuma a ser el número d’IBAN, i el venedor fa directament el càrrec al compte corrent facilitat. És habitual que s’empri per càrrecs periòdics o subscripcions.
- Targetes de dèbit o de crèdit. Les targetes de dèbit o de crèdit són els mitjans més populars utilitzats en el comerç electrònic. Per al comprador suposa, en el cas de fer servir la seva targeta de dèbit, el pagament immediat al moment d’efectuar la transacció; o en el cas de fer servir la seva targeta de crèdit, el seu pagament diferit en un moment concret del mes, normalment al final. Per al venedor suposa un cobrament ràpid, a canvi d’una petita comissió que li descompta l’entitat financera lliuradora del total que hauria de cobrar per la venda de l’article.
- Pagar més tard. Algunes plataformes d’internet, en col·laboració amb entitats financeres, avancen els diners de la compra, que es cobrarà en quotes mensuals, generalment amb càrrec a la targeta de dèbit o crèdit, durant el termini que s’hagi escollit. Aquests serveis actuen d’intermediaris entre el venedor i l’usuari i, per tant, no es comparteix informació sensible amb tercers.
- Comptes exclusius vinculats a targetes de dèbit. Aquesta opció és de les més segures que el comprador pot emprar per protegir els seus comptes financers. L’usuari ha de demanar a la seva entitat financera poder disposar d’un compte exclusiu per fer les seves compres en línia i sol·licitar una targeta de dèbit associada a aquest compte. El comprador, cada vegada que desitgi adquirir algun producte, haurà de transferir la quantitat que haurà d’abonar al venedor en línia, a aquest compte exclusiu, i després, pagar fent servir la targeta allà vinculada a on vulgui fer la compra en línia. D’aquesta manera, l’usuari pot estar segur que, encara que les dades de la seva targeta es vegin compromeses, el compte associat a la targeta no disposa en general de saldo per efectuar el corresponent pagament, per tant en quedaria protegit.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Després d’augmentar de valor gairebé un 7% durant l’octubre, el preu de l’or manté la tendència a l’alça que s’ha vist durant l’últim trimestre gràcies a les tensions geopolítiques i a un dòlar que es debilita per les expectatives que la Reserva Federal dels EUA deixi d’apujar els tipus d’interès.
Els preus de l’or començaven el mes d’octubre a la baixa, després d’haver caigut durant el setembre, però l’esclat d’un nou conflicte armat entre Palestina i Israel feia pujar més d’un 10% el preu del metall daurat, superant la xifra mítica dels 2.000 dòlars l’unça i compensant les pèrdues que s’havien donat des dels màxims del mes de maig.
Avui, 22 de novembre, l’or segueix superant la barrera dels 2.000 dòlars, impulsat per l’anunci de l’última política monetària en la reunió de la Reserva Federal dels Estats Units que va tenir lloc a principis de mes, segons la qual es dedueix que s’ha arribat a un màxim en els tipus d’interès, que fa preveure un enfocament prudent respecte a noves pujades.
Or Patrimoni
La inflació afluixa, per tant, els oficials de la Reserva Federal van acordar que els tipus d’interès només haurien de pujar si es mostrava un progrés insuficient en la reducció de la inflació. En aquest context, el dòlar va tocar mínims que no s’havien vist des de feia més de dos mesos i mig, inversament proporcional al valor de l’or.
Els experts en mercats financers coincideixen en que la Reserva Federal donarà per concloses les seves pujades dels tipus d’interès i començarà a iniciar retallades en el primer semestre de 2024, afavorint una revaloració de l’or. Marko Kolanovic, cap de mercats de JPMorgan, aconsella als inversors que apostin per valors refugi com l’or i els bons a mesura que augmenten les tensions a l’Orient Mitjà, mentre que Goldman Sachs preveu un augment de la rendibilitat de matèries primeres, com l’or, en els pròxims 12 mesos.
Protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: l’or. Si vols que els teus estalvis tinguin valor el dia de demà, Or Patrimoni.
Tothom està d’acord que un bon proveïdor d’assegurances de la llar hauria d’oferir bones opcions de cobertura, transparència, una atenció al client impecable i preus ajustats. Tanmateix, la realitat del mercat dista molt d’aquesta visió gairebé utòpica. Les noves asseguradores plenament digitals arriben amb la intenció de modernitzar el sector. Comparem cobertures i preus de diversos proveïdors per ajudar-te a triar la millor opció per a les teves circumstàncies particulars.
Segons dades d’Unespa, gairebé el 80% de les llars catalanes compten amb una assegurança que les protegeix en cas de sinistre, superant fins i tot la popularitat de l’assegurança de cotxe. En aquest cas, només un 76% dels catalans compta amb un vehicle assegurat, possiblement per la concentració de població en nuclis urbans, on el vehicle privat no és tan necessari. Això vol dir que al voltant del 20% dels habitatges no tenen una assegurança que els protegeixi d’un possible sinistre.
Un estudi publicat per ICEA indica que el cost mitjà d’una reparació a la llar està al voltant dels 200 euros, mentre que una pòlissa pot costar, de mitjana, 140 euros a l’any. I hem de tenir en compte que altres contratemps, com un robatori o els danys a tercers per una fuita d’aigua, poden fer pujar la xifra de reparació o pèrdues considerablement.
Per tant, a l’hora de comparar assegurances és important tenir present la transparència i l’abast de les cobertures per evitar-nos sorpreses d’última hora. La realitat, però, és que moltes vegades la complicació de la lletra petita i la paperassa ens fa difícil saber quines cobertures estem contractant i fins a quin punt estem protegits per la nostra assegurança. És precisament per això que les insurtech aprofiten la transformació digital per simplificar aquest procediment, ajustar preus i oferir pòlisses més ben adaptades a les necessitats de cada client.
11Onze Segurs.
Cobertures i sinistres més habituals
El preu de l’assegurança depèn de diversos factors: l’any de construcció de l’habitatge i els metres quadrats que tingui, així com la ubicació, el nombre de persones que visquin a la llar o si assegurem només el contingut o també el continent poden fer variar substancialment la prima de la pòlissa. Tanmateix, hi ha uns conceptes bàsics de cobertura que hauríem d’incloure en qualsevol assegurança, independentment del preu.
Les cobertures més demanades pels clients tenen tendència a coincidir amb els sinistres més habituals. Així doncs, els robatoris, els danys produïts per fuites d’aigua i la reparació d’electrodomèstics han de figurar entre les cobertures bàsiques d’una assegurança. Tot i això, hem de tenir en compte les diferències que podem trobar entre les assegurances que ofereixen aquestes cobertures. Per exemple, inclouen un servei d’assistència a casa? Cobreixen la mà d’obra en cas de reparació d’electrodomèstics? Danys estètics? Vidres?
Aquests detalls són significatius i poden marcar la diferència entre la petita inconveniència d’haver de reclamar una incidència a la companyia asseguradora que es fa càrrec de les despeses, o descobrir que hem de cobrir una part important dels càrrecs de la nostra butxaca. En la taula comparativa de sota fem un recull d’algunes de les millors assegurances del mercat, incloent-hi noves asseguradores digitals que fins i tot consideren el seu impacte en la societat invertint gran part dels seus beneficis en ONG que tu pots triar.
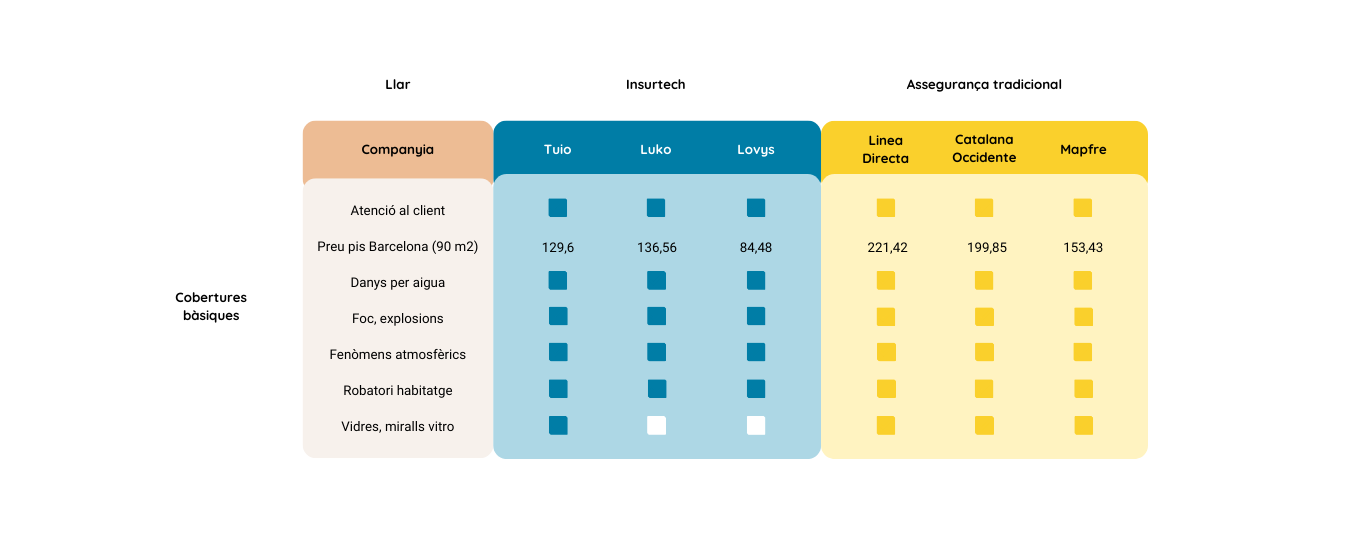
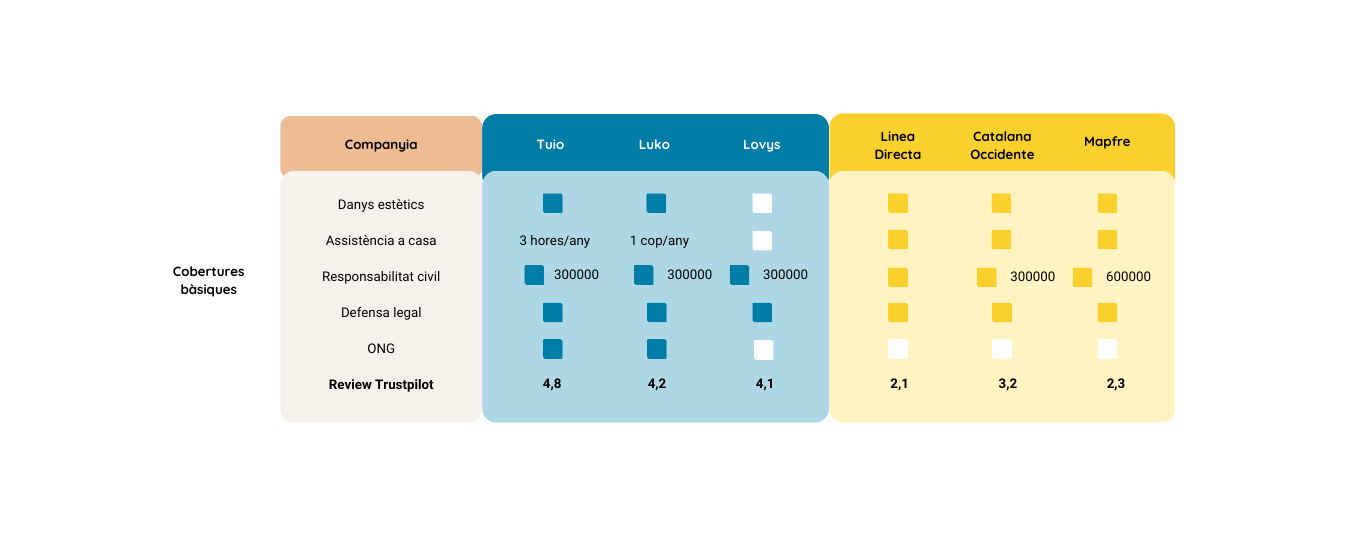
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.

El Banc Central de Nigèria limita les retirades d’efectiu a un màxim diari de 42 euros amb l’objectiu d’impulsar les transaccions electròniques a través de l’ús de la seva moneda digital. La tendència global per imposar l’ús de les monedes digitals controlades pels bancs centrals, CBDC, posa en perill les nostres llibertats?
El 2012, el Banc Central de Nigèria introduïa una nova legislació coneguda com a “Cash-less Nigeria”, o ‘pagaments sense efectiu’. El Govern argumentava que volia disminuir la quantitat de diners físics en circulació per impulsar la modernització del sistema de pagaments, reduir el cost dels serveis bancaris, promoure la inclusió financera, millorar l’eficàcia de la política monetària i impulsar el creixement econòmic.
Des de llavors, es van posar límits diaris en la retirada d’efectiu i dipòsits, amb càrrecs sobre les quantitats que superessin els límits estipulats, que s’han mostrat d’una efectivitat, com a mínim, qüestionable. El dia d’avui, el 63% de les compres a establiments nigerians se segueixen fent en efectiu.
En aquest context, el Banc Central de Nigèria va llançar, l’octubre de 2021, la moneda digital eNaira per impulsar les transaccions digitals. Un any després, només 0,5% de la població fa servir la moneda digital estatal, mentre que, tot i que les institucions financeres tenen prohibit comerciar amb criptomonedes, un 35% dels nigerians tenen bitcoin, convertint al país en el segon mercat més gran de BTC després dels Estats Units.
Malgrat els esforços del govern nigerià per establir la seva pròpia moneda digital, sembla que la població és reticent a prescindir dels diners en efectiu, i quan ho fa, es decideix per criptomonedes fora del control de l’Estat. Les creixents crítiques dels ciutadans i dels petits comerciants argumentant que aquesta legislació estava liquidant els seus negocis no només han estat ignorades pel poder polític, sinó que el govern ha anunciat noves mesures per limitar encara més les retirades de diners en efectiu per a particulars i empreses.
Control total dels nostres diners
El que està passant a Nigèria no és un cas únic, Indonèsia va imposar una prohibició general dels pagaments amb criptomonedes a partir del 2017, i es planteja fer de la seva CBDC l’única moneda digital de curs legal. Europa ja està fent proves amb l’euro digital, seguint una tendència global que sembla imparable i a la qual si apunta país darrere país. El 65% dels bancs centrals estan desenvolupant una divisa digital, i es preveu que en els pròxims 3 anys emetin les seves CBDC.
Per una banda, els governs argumenten que les CBDC són alternatives segures a les criptomonedes, que faciliten l’estabilitat dels sistemes de pagament i dels sistemes monetaris. Per l’altra, els governs tindran un control sobre els nostres diners sense precedents, sabent exactament com els gastem i amb la capacitat de parar pagaments o confiscar-los.
Serveixi d’exemple com va actuar el govern canadenc davant les protestes dels camioners durant el “comboi de la llibertat”, bloquejant els comptes corrent de més de 200 simpatitzants de les protestes. Les criptomonedes són una alternativa a aquest control governamental centralitzat, però com hem vist anteriorment, hi ha la possibilitat real que siguin prohibides una vegada que els CBDC comencin a funcionar.
Des de diversos àmbits s’avisa que la gran potestat que les CBDC atorguen als poders públics pot afectar les nostres llibertats fonamentals. La lluita contra el blanqueig de diners, frau fiscal i terrorisme són causes prou nobles per justificar les monedes digitals dels bancs centrals, sempre que no serveixin com a excusa per a solidificar la posició privilegiada dels governs a l’hora d’exercir més control sobre la ciutadania a costa de les seves llibertats.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Les criptomonedes arriben a La Plaça de la mà de la casa de canvi líder als Països Baixos. Una proposta fàcil i segura amb 20 € de regal perquè la gent d’11Onze pugui començar a endinsar-se en el món de la criptoeconomia.
Les criptomonedes són una alternativa molt interessant a les monedes regulades, siguin les monedes fiduciàries actuals o les CBDC que estan començant a implementar diversos països. Ho són, principalment, com a espai de llibertat en el món digital. I, tot i que sovint s’intenti alimentar la idea que l’anonimat facilita la criminalitat, les criptomonedes tenen una traçabilitat molt més alta que els diners físics. S’estan convertint, per tant, una alternativa real i atractiva com a reserva de valor i com a moneda d’ús digital.
Bitvavo a La Plaça
Ja podeu trobar tota la informació sobre Bitvavo a 11Onze Recomana. Es tracta d’una casa de canvi registrada al Banc Central dels Països Baixos i que ofereix una plataforma fàcil i intuïtiva. Hi ha més de 190 monedes disponibles i el procés és molt senzill: cal donar-se d’alta a la plataforma a través de l’enllaç d’11Onze Recomana.
“El nostre objectiu és que tothom pugui accedir a les criptomonedes”, explica l’Oriol Blanch, mànager d’afiliats per al mercat espanyol i francès de Bitvavo. L’Oriol reconeix que els joves tenen més interès per la criptoeconomia, però que han intentat fer una plataforma accessible per a tothom. “Els meus pares la fan servir”, confirma l’Oriol. Igualment, però, ningú amaga la volatilitat de les criptomonedes.
En un moment en què el sector està madurant hi ha casos de monedes que guanyen molt valor molt de pressa, però que en realitat no són sòlides. En aquest sentit, l’Oriol recomana informar-se i comprar criptomonedes fiables: “Bitcoin per ser la primera i per com està feta i Ethereum pel que aporta amb els ‘smart contracts’ són, segurament, les més fiables. Per la resta, cal informar-se i fixar-se què hi ha al darrere”.
Casa de canvi en línia
Bitvavo permet canviar euros a qualsevol altra moneda digital. I està a prova de cibercrim perquè els diners dels usuaris es guarden en “carteres fredes”. “Això vol dir”, explica l’Oriol “que el que diposites s’emmagatzema en un dispositiu físic que es desconnecta de la xarxa”. D’aquesta manera, en cas de patir un atac per uns cibercriminals, Bitvavo podria restaurar els dipòsits. A més, en el cas que un usuari fos suplantat i es perdessin els fons, el fet d’estar registrat al Banc Central dels Països Baixos ofereix accés al Fons de Garantia de Dipòsits, de manera que es podrien recuperar fins a 100.000 €. És, per tant, una opció molt segura en un entorn que de vegades genera sensació de desprotecció als usuaris.
Acabaran les criptomonedes sent un substitut de les monedes actuals? Li ho preguntem a l’Oriol Blanch i ell ho té clar: “seran una alternativa molt important”. Ho seran si els usuaris ho volen. Una alternativa a les monedes digitals dels bancs centrals (CBDC per les seves sigles en anglès), que permetran monitorar i manipular l’economia segons els interessos dels reguladors. “Les criptomonedes i les CBDC conviuran”, apunta Blanch, “perquè no hi ha cap dubte que els estats ens obligaran a fer servir les CBDC i tenen força per fer-ho. Però també hi haurà les criptomonedes. Haurem de veure com avança la regulació”.
Mentrestant, podeu descobrir més sobre les criptomonedes i Bitvavo a 11Onze Recomana i escoltant aquesta conversa amb el representant de Bitvavo al nostre país.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Seguim ampliant les opcions d’estalvi per a la comunitat. Després de la bona acollida de Finança Litigis, el mateix proveïdor proposa Retorn Mensual, la manera d’aconseguir que els teus estalvis generin ingressos cada mes.
Fa uns mesos 11Onze Recomana oferia un producte d’estalvi d’un proveïdor britànic, Finança Litigis. Amb una aportació inicial de 10.000 euros, podies aconseguir uns guanys d’un 9% al final del contracte, és a dir 1 o 2 anys en funció del cas i la quantitat.
Des d’aleshores la comunitat ha demandat un producte que permetés obtenir ingressos mensuals pels estalvis i, per això, s’ha treballat en un nou producte exclusiu per a la comunitat 11Onze. Es tracta de Retorn Mensual, pensat per grans estalviadors i empreses que aportin un mínim de 100.000 euros. Els clients veuran com en la durada del contracte (24 mesos) els seus estalvis creixeran un 22,5%. Això sí, cal tenir clar que els ingressos mensuals comencen a arribar a partir del setè mes.

*Sobre els ingressos caldrà aplicar-hi els impostos pertinents. Els ingressos comencen després del sisè mes.
En paraules de Farhaan Mir, cap financer d’11Onze: “Escoltem la nostra comunitat i mirem d’aportar el que encaixi amb les seves necessitats. La gent havia demanat un retorn mensual, per tant, vam parlar amb el nostre proveïdor perquè hi treballés”.
En aquest sentit, l’eslògan d’11Onze Recomana haurà de ser actualitzat. Fins ara dèiem Si no existeix ho creem. Si existeix, 11Onze Recomana. En aquest cas, la veritat és que 11Onze ha demanat que es creï aquest producte exclusiu per a la nostra comunitat.
No existeix cap altre producte que ofereixi aquest retorn, combinant seguretat i liquiditat.
D’aquesta manera, en un context en què la banca remunera molt pobrament els estalvis i on la inflació segueix depreciant els diners, Retorn Mensual es perfila com una excel·lent opció per aquells que vulguin rendibilitzar els seus estalvis. I els ingressos són altíssims, un 22,5% acumulat en 2 anys és una xifra sense parangó al mercat. Segons Mir “que jo sàpiga no existeix cap altre producte que ofereixi aquest retorn, combinant seguretat i liquiditat”. Tot plegat recordant que el capital inicial està cobert per una assegurança, per tant, es tracta d’un producte de baix risc.
Com pot ser?
Per a més informació sobre Retorn Mensual podeu entrar a la pàgina d’11Onze Recomana. Si hi esteu interessats, podeu contactar amb el proveïdor. Per tal de rebre tota la informació és necessari completar l’autocertificació d’inversor qualificat. Val a dir, però, que omplir l’autocertificació no compromet a efectuar l’operació, tal com explicàvem en aquest article.
Estalvis per a totes les butxaques
Amb aquest nou producte d’11Onze Recomana, 11Onze ofereix productes d’estalvi per a totes les butxaques. Des dels 3.000 euros es pot participar en l’Or Llavor o l’Or Patrimoni, des de 10.000 amb Finança Litigis i ara Retorn Mensual s’adreça a estalviadors i empreses amb capitals a partir de 100.000 euros. Com fa temps que des d’11Onze avisem, tot per evitar perdre poder adquisitiu en un context d’inflació que ja és estructural.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.
Les famílies han tirat d’estalvis i de crèdits al consum per anar de vacances i contrarestar la inflació, al mateix temps que la banca ha encarit els préstecs a curt termini fins a nivells similars a les targetes de crèdit.
La situació econòmica de les llars ha experimentat una millora, amb una recuperació progressiva del poder adquisitiu perdut des del 2021. Tanmateix, cada vegada més famílies demanen préstecs ràpids per anar de vacances o per finançar despeses fixes del mes. L’increment del consum i la pujada de preus a causa de la inflació erosionen els estalvis acumulats per les llars durant la pandèmia.
L’informe del Banc d’Espanya (BdE) sobre les dades de tancament del passat mes de juliol mostra que el finançament a través dels crèdits al consum s’ha incrementat significativament entre el juny i juliol. Concretament, ha augmentat en 2.000 milions d’euros, assolint un màxim històric que no es veia des de l’any 2009.
En aquest context, el sector bancari preveu que la fi de l’estiu portarà moltes famílies a sol·licitar més finançament, entre altres coses, per la tornada a l’escola, els instituts i les universitats, esperonant encara més el negoci de préstecs al consum. I tot això malgrat que aquest tipus de finançament s’ha encarit de manera significativa en els últims mesos.
La banca continua encarint els crèdits al consum
La política monetària contractiva aplicada en els últims mesos pels bancs té com a objectiu reduir les tensions inflacionistes de l’economia. Això es tradueix en l’encariment de les hipoteques i del crèdit a les empreses, però també afecta el crèdit a les llars que es veuen afectades per la pujada d’interessos als crèdits al consum.
Tot i la forta caiguda en la contractació d’hipoteques —entre gener i juny de 2023 es van signar el 14% menys de crèdits per a habitatges que en el mateix període de l’any passat— la banca ha concedit crèdits per un valor de 15.289 milions d’euros en la primera meitat de l’any, convertint els crèdits al consum en la gallina d’or del negoci creditici.
L’Associació d’Usuaris Financers, Asufin, alertava que els préstecs al consum no trepitgen el fre i s’encareixen a Espanya amb un increment mitjà dels interessos que superava el 13% durant el mes de juliol. I és que aquest tipus de finançament s’ha encarit en gran manera en els últims mesos, arribant a un interès mitjà en els préstecs a curt termini del 17,42% el mes d’agost. No obstant això, la popularitat dels crèdits al consum dibuixa una tendència similar a la que s’ha traçat en el passat, deguda també a una elevada inflació.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.

Què són les compres a futur? Quins avantatges i inconvenients plantegen per a compradors i venedors en un context d’inflació? T’expliquem com funcionen les operacions dels mercats de futurs, un tipus de compravendes que ja s’utilitzaven en l’Antic Egipte.
En el sector financer, una operació a futur no és més que “una compravenda que es farà en el futur, però de la qual pactem el preu avui”, com explica Mireia Cano, cap d’agents d’11Onze. Civilitzacions antigues com els egipcis i els romans ja utilitzaven aquest tipus d’acord per comprar matèria primera o productes agrícoles abans de la collita. En l’actualitat, als mercats de futurs es poden comprar i vendre molts tipus de productes, des de matèries primeres a divises.
Les operacions a futur es negocien en un mercat organitzat i controlat. Per minimitzar el risc de l’operació, les dues parts “aporten un dipòsit que els compromet a dur a terme l’operació, o bé a assumir-ne la penalització si no és així”, segons Cano.
En termes financers, es diu que la part venedora té una posició curta i la part compradora té una posició llarga. L’acord entre ambdues parts ha d’especificar l’actiu, és a dir, el producte o matèria que s’està negociant; la quantitat d’aquest actiu; el preu i la forma en què es liquidarà el contracte; el lloc i les condicions d’entrega, així com la data de venciment de l’operació.
Comprar a futur: paga ara, compra després
Els beneficis de les operacions a futur
Òbviament, el preu de mercat del producte pactat pot pujar o baixar entre el moment en què formalitzem l’operació amb un preu tancat i la data de venciment. Segons l’evolució dels preus, pot ser el comprador o el venedor qui es beneficiï econòmicament de l’operació. “Per tant, les compres a futur són una qüestió de temps i de risc”, indica Mireia Cano.
En qualsevol cas, totes dues parts surten beneficiades en aquest tipus d’operacions en el sentit que es protegeixen contra la volatilitat del mercat i es garanteixen una compra o una venda necessària per a ells. Aquestes certituds són especialment importants en el cas de persones o empreses que comprin o venguin un gran volum de producte, ja que els preus poden canviar molt, especialment en un context tan inflacionari.
Un altre punt a favor dels compradors és que el cost d’execució, és a dir, el marge que negocien i avancen al venedor en l’etapa de negociació, acostuma a ser baix i està bastant estandarditzat, excepte quan l’actiu subjacent té una alta volatilitat. A més, el mercat de futurs té “una gran liquiditat perquè, al funcionar diàriament, hi ha moltes facilitats per a poder fer comandes cada dia i amb certa rapidesa”, explica la cap d’agents d’11Onze.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!