Des de quan fem la declaració de la renda?
L’impost sobre la renda de les persones físiques (IRPF) és un tribut de caràcter personal i directe que juga un paper essencial en la recaptació d’impostos i en la redistribució de la riquesa. Es tracta d’un impost de l’Estat cedit parcialment a Catalunya, però quins són els seus orígens?
Ens trobem enmig de la campanya de la declaració de la renda que enguany va de l’11 d’abril al 30 de juny i que més de 23 milions de contribuents hauran de realitzar. Gairebé tothom té més o menys clar com fer-la i el concepte d’aquest tribut basat en el balanç d’ingressos i despeses que hem tingut durant l’any anterior. El que molta gent potser no sap és l’origen d’aquest impost i la seva evolució al llarg de la història.
El primer sistema tributari general
Encara que l’impost sobre la renda de les persones físiques (IRPF), com el coneixem actualment, és un tribut relativament recent que va ser aprovat el 1978, els seus orígens es remunten al segle XIX.
Els primers impostos sobre la renda daten de l’any 1845, quan es va establir el primer sistema tributari general nascut d’una reforma fiscal impulsada per Alejandro Mon i Ramón de Santillán que va simplificar el quadre d’impostos existents i va suposar una àmplia unificació fiscal a tot l’Estat espanyol.
El motiu d’aquesta reforma era eliminar les traves al creixement econòmic en un context d’industrialització i d’una revolució liberal en substitució de la Monarquia absoluta pròpia de l’Antic Règim. Així doncs, es van eliminar tributs clàssics com els dels delmes o les alcabales.
Reforma tributària durant la Segona República
Un dels primers intents moderns d’imposar un impost sobre els ingressos personals a Espanya es va produir durant la Segona República (1931-1939). En aquest període, sota el govern de Manuel Azaña, va néixer un nou impost impulsat pel ministre d’Hisenda Jaume Carner.
La Llei Carner, més coneguda com a contribució general de la renda va ser aprovada el 1932 i va entrar en vigor al començament de 1933. Si bé la seva aplicació era limitada i es va diluir després de la Guerra Civil amb la dictadura de Franco, incloïa un impost sobre els ingressos individuals que va marcar el precedent del que més tard es coneixeria com a IRPF.
La transició i els Pactes de la Moncloa
No va ser fins al 1977 arran dels acords signats al Palau de la Moncloa durant la Transició espanyola, també coneguts com a Pactes de la Moncloa, que es van establir les bases del sistema tributari contemporani. D’aquesta manera, el 1978 es creava el primer IRPF modern amb un ampli consens polític.
Aquesta llei va establir les bases per a la tributació dels ingressos personals amb un sistema d’impostos progressiu, on les altes rendes pagaven un percentatge més alt d’impostos. En aquest cas, comptava amb 28 trams i els seus tipus impositius arribaven fins al 65,5%. Es tractava d’un impost que afectava a totes les persones amb ingressos superiors a les 300.000 pessetes.
Fins ben entrats els anys vuitanta la manera de fer la declaració de la renda no va canviar gaire, però amb el desenvolupament de les noves tecnologies digitals van anar agregant-se nous canals d’accés per portar a terme aquesta activitat fiscal fins a la possibilitat actual de fer la declaració per internet. Així mateix, va evolucionar incorporant diverses novetats com ara la cessió del 50% de l’impost a les comunitats autònomes.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Impulsada per la incertesa geopolítica i econòmica, la demanda mundial d’or es manté ferma en el primer trimestre de l’any, assolint el seu nivell més alt en vuit anys en termes interanuals, segons l’últim informe del WGC.
La demanda mundial d’or (incloses les compres OTC) durant el primer trimestre de l’any ha augmentat un 3% interanual fins a les 1.238 tones, marcant el primer trimestre més fort des de 2016, segons ha anunciat el Consell Mundial de l’Or (WGC) en el seu últim informe de Global Demand Trends.
Els bons resultats en l’increment de la demanda d’or són causats per les persistents compres dels bancs centrals a causa de la incertesa geopolítica i econòmica, la inversió en el mercat OTC, i una major demanda dels compradors asiàtics han impulsat el preu de l’or en el primer trimestre a una mitjana rècord de 1.934 euros l’unça.
Recordem que existeixen dues formes principals de negociar or en el mercat majorista: el mercat no organitzat (OTC) i el mercat borsari. Els mercats OTC es caracteritzen perquè els participants en el mercat negocien directament entre si mateixos.
Si no tenim en compte el mercat OTC, la demanda d’or va caure un 5% fins a les 1.102 tones en el primer trimestre, pel fet que el mercat de les joies va caure en un 2% —tot i mantenir-se resilient atès els preus rècord— i que els fons cotitzats (ETF) d’or recolzats amb or físic van disminuir en 114 tones. Concretament, Europa i Amèrica del Nord van registrar sortides trimestrals, lleugerament contrarestades per les entrades en productes cotitzats a Àsia.
Increment de les compres dels bancs centrals
Els bancs centrals encara acaparen or a un ritme frenètic. Durant el primer trimestre van afegir 290 tones a les seves reserves, un 1% més interanual i un 69% més que la mitjana trimestral dels darrers cinc anys.
Es tracta de l’inici d’any més fort de la sèrie històrica del WGC, que es remunta a l’any 2000. Aquest increment de les compres d’or l’encapçalen els bancs centrals de la Xina i l’índia. El gegant asiàtic va generar la major part de la demanda. Tant els consumidors xinesos com el seu banc central estan comprant or amb un renovat interès dels inversors a causa de l’afebliment de la moneda local i als mals resultats dels mercats de renda variable nacionals.
Louise Street, analista de Mercats del Consell Mundial de l’Or, apuntava que “Estem assistint a un canvi de tendència en el comportament dels inversors orientals i occidentals. En general, els inversors dels mercats orientals són més receptius al preu i esperen una caiguda per a comprar, mentre que els inversors occidentals s’han sentit atrets històricament per un preu a l’alça i tendeixen a comprar en les pujades. En el primer trimestre es van invertir els papers, i la demanda d’inversió en mercats com la Xina i l’Índia va créixer considerablement amb la pujada del preu de l’or.”
Això no obstant, el WGC espera que al llarg del 2024 els bancs centrals alenteixin lleugerament les seves compres en comparació a l’exercici anterior. Segons va declarar a Reuters Krishan Gopaul, analista sènior del WGC, “Encara que l’impuls comprador dels bancs centrals continua, estem adoptant una actitud cautelosa de cara al futur, a l’espera de veure si el recent creixement del preu de l’or impulsa a alguns bancs centrals a alentir les compres o a alguns a vendre part de les seves tinences.”
Preciosos 11Onze t’ho posa fàcil perquè puguis comprar or al millor preu i amb total seguretat. Truca’ns i parla sense cap compromís amb un dels nostres agents per aclarir qualsevol dubte que puguis tenir i protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: Or Patrimoni.
La inflació, els baixos interessos que ofereixen els bancs i la por a la crisi bancària continuen alimentant una fuga de dipòsits cap a valors més segurs i amb més rendibilitat com l’or o les Lletres del Tresor.
Ho estem avisant des de fa mesos, la pujada dels tipus d’interès del BCE no s’ha vist reflectida en una millora significativa de la remuneració de l’estalvi. Durant els primers dos mesos de l’any, els clients de la banca espanyola van retirar 18.000 milions en dipòsits dels seus comptes d’estalvi buscant una millor rendibilitat pels seus diners.
L’encariment del cost de la vida a causa de la inflació ha provocat una pèrdua de poder adquisitiu en moltes famílies que han decidit diversificar els estalvis traient els seus diners dels bancs en favor d’altres productes i inversions que ofereixin una major rendibilitat pels seus diners. Un fet que en gran part explica per què la demanda de metalls preciosos, especialment de l’or, segueix en ple auge.
El cas d’Espanya no és únic, a la baixa rendibilitat dels dipòsits bancaris s’hi ha afegit la por a una nova crisi causada pels col·lapses bancaris dels últims mesos, la qual cosa ha provocat una fuga de dipòsits arreu del món. A més, si això s’accelera per por a la seguretat dels dipòsits, els bancs afectats reduiran l’actiu dels seus balanços, concedint menys préstecs i restringint el crèdit a particulars i empreses.
Una fuga de dipòsits globalitzada
Els Estats Units és un dels països que ha patit una major fuga de dipòsits, sobretot cap a fons d’inversió que donen més rendiment. Després de la fallida del Silicon Valley Bank i del Signature Bank, les dades de la Reserva Federal mostraven que entre l’1 i el 15 de març es van retirar dipòsits per un valor de 146.000 milions d’euros. Una xifra que assoleix els 574.000 milions d’euros si s’analitza l’evolució de la pèrdua de dipòsits bancaris en l’últim any.
El panorama també és preocupant al Regne Unit, on les notícies del col·lapse dels bancs nord-americans i Credit Suisse van provocar que durant el mes de març els britànics retiressin 5.500 milions d’euros dels seus comptes bancaris, la qual cosa representa la fuga de dipòsits més important de la seva història.
L’economia més gran de la Unió Europea no se salva de la desbandada de dipòsits. Seguint amb dades del mes de març, Alemanya és un altre país on els bancs han experimentat una fuga significativa de dipòsits. Els alemanys van retirar 18.000 milions d’euros dels seus bancs, ja sigui per la por a la crisi bancària o per què busquen una major rendibilitat en altres entitats financeres o productes d’inversió.
Preocupació per la seguretat dels diners al banc
No és sorprenent que enmig de les turbulències del sistema bancari estatunidenc un 48% dels nord-americans es mostrin preocupats per la seguretat dels seus diners als bancs. Aquest sentiment, però, no es limita als Estats Units sinó que està generalitzat al llarg d’altres països occidentals que tenen les seves economies interconnectades al gegant americà.
La situació és tan greu que el ministre japonès de Finances, Shunichi Suzuki, ha anunciat que en la reunió d’aquesta setmana amb el conjunt de països del G7 es plantejaran mesures per a intentar aturar la fugida de dipòsits bancaris. Així mateix, les darreres fallides de bancs han posat en qüestió el grau de protecció dels dipòsits. En aquest sentit, la Comissió Europea ha adoptat una proposta d’urgència per reforçar la garantia de dipòsits existent a la UE, prestant especial atenció als bancs petits i mitjans.
Els governs i els organismes reguladors no paren de repetir que no hem de patir pels nostres diners i l’estabilitat del sector financer. Tanmateix, sembla que no hi ha marxa enrere, la manca de confiança en els bancs s’ha vist accentuada per l’efecte dòmino del col·lapse bancari, i les dades demostren que la gent ha decidit buscar altres opcions per a protegir els teus estalvis.
Protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: l’or. Si vols que els teus estalvis tinguin valor el dia de demà, Precisos 11Onze.
Els anys vuitanta a Wall Street van ser una dècada de grans personalitats, grans primes i una cultura d’excessos que va venir acompanyada d’un ascens meteòric del tràfic de drogues. La imperant necessitat de blanquejar grans quantitats de diners provinents del narcotràfic va suscitar la col·laboració entre bancs i organitzacions criminals.
Pels bancs i els càrtels de la droga, Bob Musella era un ric empresari estatunidenc vestit d’Armani que tenia una cadena de joieries i dirigia una companyia d’inversions des de Miami. El que no sabien era que en realitat es tractava de Robert Mazur, un agent infiltrat de la DEA (Administració de Control de Drogues) que acabaria fent caure a capos del narcotràfic i a bancs corruptes en una de les operacions contra el blanqueig de capitals més fructíferes de tots els temps.
“Miami és la cruïlla del comerç internacional de drogues i aquí és on vaig fer molts negocis”, apuntava Robert Mazur. Amb l’ajuda de dos informants que estaven relacionats amb una família mafiosa de Nova York i un altre amb base en Medellín, Colòmbia, Mazur va muntar l’operació encoberta més sofisticada contra el blanqueig de capitals que s’havia fet fins aquell moment.
Les proves que va recopilar amb aquesta operació, coneguda com a C-Chase, van ser claus pel Subcomitè de Relacions Exteriors del Senat estatunidenc, dirigit en aquell moment pel senador John Kerry, per a legitimar el tancament del Banc de Crèdit i Comerç Internacional (BCCI), controlat pel pakistanès, Agha Hasan Abedi, i que es dedicava a blanquejar diners pel Càrtel de Medellín, liderat per Pablo Escobar.
El BCCI i el Càrtel de Medellín
Per a blanquejar tots aquests diners provinents del narcotràfic es van crear una sèrie de societats amb l’ajuda d’algunes entitats bancàries, entre elles el BCCI. Es tractava del setè banc privat més important del món, les seves reserves superaven els 20.000 milions de dòlars i comptava amb oficines repartides per 78 països, entre ells Espanya.
Segons els documents del servei de duanes nord-americà, els gestors del BCCI a Panamà sabien que els diners provenien del narcotràfic dels capos colombians, i van contactar amb Musella el desembre de 1987 per a suggerir-li mètodes per a blanquejar-los en diverses reunions que van tenir lloc a Miami, París i Londres.
Les autoritats policials i investigadores li van posar el sobrenom de “Banc Internacional de Lladres i Criminals” per la seva afició a atendre clients que traficaven amb armes, drogues i diner negre. Inicialment, el banc va negar els càrrecs, argumentant que es tractava d’una “campanya maliciosa” contra la institució.
No obstant això, les autoritats investigadores dels Estats Units i el Regne Unit van determinar que el BCCI s’havia “creat deliberadament per a evitar una revisió reguladora centralitzada, i operava àmpliament en jurisdiccions amb secret bancari” afegint que “els seus directius eren sofisticats banquers internacionals, l’objectiu aparent dels quals era mantenir els seus assumptes en secret, cometre fraus a gran escala i evitar ser detectats”. L’entitat va ser forçada a aturar totes les seves operacions i a clausurar el negoci.
Finança les demandes contra els bancs. Fes justícia i aconsegueix rendiments pels teus estalvis per damunt de la inflació gràcies a les indemnitzacions que hauran de pagar els bancs. Trobaràs tota la informació sobre Finança Litigis a 11Onze Recomana.
Què és el codi SWIFT? Per què és tan important en el món financer? Què implica fer fora les entitats financeres d’un país d’aquest sistema d’interconnexió bancària? Iu Alemany, director de ‘Back Office’ i Atenció al Client d’11Onze, desvetlla totes les claus.
Les sigles SWIFT són l’acrònim de Society for World Interbank Financial Telecommunication, “una societat cooperativa amb seu a Bèlgica que va ser fundada el 1973”, com explica el director de ‘Back Office’ i Atenció al Client d’11Onze. Alemany puntualitza que no és un sistema de pagament, sinó de missatgeria, que agilitza les transferències internacionals i “permet identificar les parts implicades d’una manera estandarditzada, segura i sense errors”.
Al voltant d’unes 12.000 institucions de més de 200 països, tant financeres com no financeres, estan connectades a través del sistema SWIFT, que permet que cada dia s’intercanviïn “al voltant d’uns 32 milions de missatges de mitjana”.
El codi SWIFT normalment consta d’onze caràcters, tot i que de vegades poden ser només vuit. Les primeres quatre lletres serveixen per a identificar el banc o institució. Les dues següents indiquen el país. Les dues que apareixen a continuació corresponen a la localitat de l’entitat, per exemple, “BB seria Barcelona”, com explica Alemany. I els últims tres dígits identifiquen l’oficina o sucursal bancària. En aquest cas, “si apareixen tres ‘X’, significa que l’oficina realitza la liquidació de manera centralitzada”, aclareix el director de ‘Back Office’ i Atenció al Client d’11Onze.
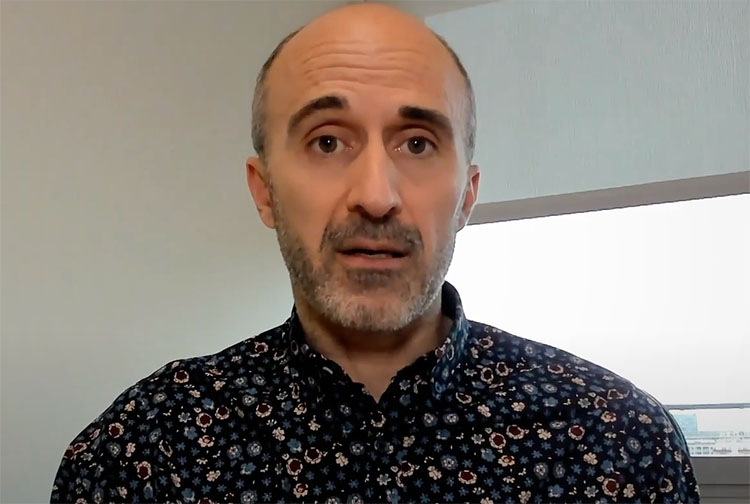
Iu Alemany ens parla del codi SWIFT.
Una eina de pressió política
Set bancs russos van ser exclosos del sistema SWIFT al març per pressionar Rússia en el seu conflicte amb Ucraïna. Com explica Alemany, tallar aquesta comunicació dels bancs d’un país amb la resta del sistema financer mundial impossibilita a aquest país “la majoria de les seves transaccions financeres al voltant del món, bloquejant les exportacions i les importacions”. En definitiva, l’objectiu és dificultar “la seva capacitat d’operar en l’àmbit mundial”.
Iran va ser exclòs del sistema SWIFT l’any 2012 com a part de les sancions pel seu programa nuclear. Com a conseqüència, va perdre gairebé la meitat d’ingressos per l’exportació de petroli i un 30 % dels intercanvis internacionals. I Rússia ja havia estat amenaçada amb aquesta mesura l’any 2014, quan va annexionar-se Crimea.
Iu Alemany avisa que aquesta mesura pot resultar perjudicial en els dos sentits, no només per al país sancionat: “Si estem pensant a aplicar aquesta mesura a una economia forta, molt interconnectada a la resta del món i que té una sèrie de productes bàsics per a la resta del món, s’ha d’anar amb compte”.
Com explicàvem a l’article “SWIFT: ús i abús d’una combinació alfanumèrica”, l’exclusió d’alguns bancs russos del sistema SWIFT incentivarà a la Xina, Rússia i fins i tot la Unió Europea a buscar sistemes alternatius que puguin blindar les seves economies davant d’aquesta mesura de pressió política.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Preparant la declaració de renda? Has tingut en compte totes les deduccions a les quals et pots acollir? Des d’11Onze et detallem onze supòsits que permeten algun tipus d’estalvi a l’hora de passar comptes amb l’Agència Tributària.
En la declaració de la renda ens podem acollir a diverses deduccions fiscals segons el tipus de contribuent que un sigui, persona física o jurídica. Cal tenir en compte que, juntament amb les deduccions estatals, també n’hi ha de caràcter autonòmic, segons la comunitat autònoma on resideixis i treballis. En el cas de Catalunya, l’Agència Tributària recull la informació pertinent a la seva web.
És important tenir present que les deduccions estan limitades per l’edat, renda i altres supòsits. Per tant, no ens podem oblidar de llegir la lletra petita. Dit això, et detallem les principals deduccions estatals i autonòmiques que es troben en vigor:
1. Per família nombrosa o persones amb discapacitat a càrrec
Com detalla l’Agència Tributària, entre les deduccions estatals de tipus familiar, està l’específica per a famílies nombroses, que és de 1.200 euros en cas de tenir tres fills, 1.800 euros per quatre fills i 2.400 euros per cinc fills. Tanmateix, en alguns casos es pot aplicar una deducció de 1.200 euros per cadascun dels descendents o ascendents amb discapacitat, o cònjuge no separat legalment que tingui una discapacitat. Aquestes últimes deduccions només són aplicables si no se supera una renda anual de 8.000 euros.
2. Per maternitat, naixement o adopció
Les mares treballadores poden aplicar una deducció de 1.200 euros anuals per cada fill menor de tres anys sempre que convisquin amb ells. Les despeses en escoles bressol poden incrementar aquesta quantia en fins a 1.000 euros. Pels residents a Catalunya es reconeix una deducció per naixement o adopció de 300 euros en cas de declaració conjunta dels progenitors, o de 150 euros per a cadascun dels progenitors si es fa individualment.
3. Per donacions a fundacions i associacions declarades d’utilitat pública
Els donatius a ONG, fundacions i organismes públics de recerca dependents de l’Administració General de l’Estat tenen deduccions que van des del 10% fins al 80% de les quantitats donades. En l’àmbit autonòmic també es contemplen deduccions per donacions a organitzacions que promouen l’ús de la llengua catalana o l’occitana, així com per a entitats que fomenten l’I+D+I i la conservació del medi ambient.
4. Per quotes d’afiliació i aportacions a partits polítics
S’aplica una deducció del 20% a les quotes d’afiliació i les aportacions a partits polítics, federacions, coalicions o agrupacions d’electors, amb un límit màxim de 600 euros anuals. Cal tenir en compte que les aportacions realitzades un cop donat de baixa com a afiliat no formen part de la base sobre la qual ha de calcular-se l’esmentada deducció.
5. Per inversió en empreses de nova o recent creació
És possible deduir el 30% de les quantitats satisfetes per subscripció d’accions o participacions en empreses de nova o recent creació. La base màxima de deducció serà de 60.000 euros anuals i estarà formada pel valor d’adquisició de les accions o participacions subscrites.
6. Per obres de millora de l’eficiència energètica d’habitatges
Hi ha tres tipus de deduccions possibles:
- Deducció del 20%, amb un màxim de 5.000 euros, per a obres de millora de l’eficiència energètica d’un immoble que en redueixin el consum d’energia en almenys un 7%.
- Deducció del 40%, amb un màxim de 7.500 euros, per a obres de millora que permetin reduir en un 30% el consum d’energia primària no renovable.
- Deducció de fins al 60%, amb un màxim de 15.000 euros, per a obres que redueixin el consum d’energia primària d’un edifici d’ús residencial en almenys un 30%.
7. Per lloguer de l’habitatge habitual
Es tracta d’unes deduccions en règim transitori de ser suprimides, que només s’apliquen si s’és titular d’un contracte de lloguer amb data anterior a l’1 de gener de 2015. Podem deduir el 10,05% de les quantitats pagades en el període impositiu sempre que la base imposable sigui inferior als 24.107,20 euros.
8. Per inversió en l’habitatge habitual
Com en el cas anterior, es tracta d’una deducció que va ser abolida el 2013, però que es manté en règim transitori per als contribuents que van adquirir o pagar quantitats per la construcció del seu habitatge habitual abans de l’1 de gener de 2013. Hem de tenir en compte que la base màxima de deducció per a inversions en adquisició, rehabilitació o ampliació de l’habitatge usual és de 9.040 euros anuals.
9. Per inversió d’un ‘business angel’ per a l’adquisició d’accions o participacions socials
- Deducció del 30%, amb un màxim de 6.000 euros, en quantitats invertides durant l’exercici en l’adquisició d’accions o participacions socials a conseqüència d’acords de constitució de societats o d’ampliació de capital en societats mercantils.
- Deducció del 50%, amb un límit de 12.000 euros, en societats creades o participades per universitats o centres d’investigació.
10. Per a contribuents que hagin quedat vidus als exercicis 2020, 2021 o 2022
Es pot obtenir una reducció de 150 euros amb caràcter general, i de 300 euros si la persona que es queda vídua té a càrrec seu un o més descendents que atorguin dret a l’aplicació del mínim per descendents.
11. Per rendes obtingudes a Ceuta i Melilla
Els contribuents poden deduir el 60% de la quota íntegra estatal i autonòmica corresponent a rendes aconseguides a Ceuta i Melilla. Aquesta deducció també és aplicable per terminis de residència en aquestes ciutats no inferiors a tres anys per les rendes assolides fora de Ceuta i Melilla si almenys una tercera part del patrimoni net està situat a les esmentades ciutats.
Si vols conèixer opcions superiors per rendibilitzar els teus diners entra a Fons Garantits. Des d’11Onze Recomana et proposem les millors opcions del mercat.
Alguns analistes de mercats preveuen que el preu de l’or podria arribar a pujar fins als 3.000 dòlars a finals d’any després d’assolir el seu tercer rècord en què portem de 2024. Les tensions geopolítiques, les fortes compres dels bancs centrals i la creixent demanda de la Xina impulsen a l’alça el preu del metall daurat.
Després que l’or tingués un bon mes de març, gràcies al fet que els inversors en futurs i els ETF d’or estatunidencs van ajudar a impulsar els preus fins a nous màxims històrics, es perfila un mes d’abril encara més fort i tot indica que el seu preu es mantindrà elevat al llarg de l’any.
De fet, el preu de l’unça d’or ha batut nous rècords aquesta setmana. El màxim de 2.384,35 dòlars (2.196,18 euros) assolit aquest dimarts deixa enrere el rècord establert aquest mateix dilluns, segons les dades del mercat consultats per Europa Press, si bé ha contingut el seu avanç i ha anat perdent força al llarg del dia fins als 2.358,30 dòlars (2.172,19 euros) a l’hora del tancament a Europa.
Les tensions geopolítiques, els conflictes bèl·lics i una política monetària més estricta van disparar la cotització de l’or durant el 2023 i hem començat aquest any amb compres d’or sense precedents. Un cop més, els inversors recorren a l’or pel seu valor històric com a actiu de refugi i com a cobertura enfront de la inestabilitat econòmica.
Així mateix, les sancions imposades a Rússia han impulsat la demanda d’or per part d’alguns bancs centrals, seguint la tendència que s’ha vist en els darrers anys. Segons dades de l’FMI, les reserves mundials d’or dels bancs centrals van augmentar en 39 tones el gener d’aquest any.
Això suposa més del doble de les compres netes del desembre i el vuitè mes consecutiu de compres netes. És el cas del banc central de la Xina, que va ampliar les seves existències al març per dissetè mes consecutiu. Encara més, durant dos anys consecutius, els bancs centrals han adquirit més de 1.000 tones netes d’or, segons dades del Consell Mundial de l’Or.
S’arribarà als 3.000 dòlars l’unça a finals d’any?
La meteòrica pujada de l’or també es podria veure impulsada per les eleccions presidencials estatunidenques de novembre, que Donald Trump té moltes possibilitats de guanyar i que presenten un teló de fons molt favorable perquè els preus de l’or assoleixin els 3.000 dòlars l’unça molt abans de l’esperat.
Per altra banda, la Reserva Federal dels Estats Units ha indicat que podria haver-hi tres retallades de tipus d’interès durant el 2024, la qual cosa podria fer pujar, encara més, el preu de l’or. Als inversors els preocupava que la Reserva Federal pogués fer menys de tres retallades de tipus aquest any, ja que els informes econòmics dels últims mesos han mostrat que la inflació continua sent elevada i el mercat laboral fort.
Cada vegada hi ha més indicis que ens trobem davant d’un moment especial per al metall preciós o, com el denominen els analistes de GSC Commodity Intelligence, “el començament d’un nou supercicle històric per a l’or”. Curiosament, les dades en temps real obtingudes per GSC revelen una forta correlació entre l’augment de les cerques de “Bombolla borsària” i les entrades de “capital en or”. La qual cosa consolida la reputació de l’or com a la millor cobertura per a diversificar una cartera d’inversió.
De la mateixa manera, Aakash Doshi, cap de recerca de matèries primeres a Citi, pronostica que el preu de l’or podria disparar-se un 50% fins als 3.000 l’unça en els pròxims 12 o 18 mesos: “El camí de comodí més probable cap als 3.000 dòlars l’unça d’or és una ràpida acceleració d’una tendència existent, però de lent avanç: la desdolarització en els bancs centrals dels mercats emergents, que al seu torn condueix a una crisi de confiança en el dòlar estatunidenc”.
Preciosos 11Onze t’ho posa fàcil perquè puguis comprar or al millor preu i amb total seguretat. Protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: l’or. Si vols que els teus estalvis tinguin valor el dia de demà, Or Patrimoni.
Tot i que la pràctica de reduir el pes dels productes envasats per emmascarar una pujada de preus no és nova, la persistent inflació ha provocat que moltes marques facin servir aquest mètode per encarit els seus productes de manera subtil. En aquest episodi de La Plaça, Gemma Vallet, directora d’11Onze District, i Carolina Rafales, product manager, parlen de la situació econòmica actual i expliquen què és el ‘downsizing’.
De la fusió de dues paraules en anglès, ‘down’, baixar i ‘sizing’, mida, en surt el terme ‘downsizing’. Aplicat als productes que es venen als supermercats fa referència a oferir menys quantitat de producte pel mateix preu, reduint subtilment la quantitat de producte per despistar els consumidors. Aquesta pràctica també es coneix com a reduflació, un mot sorgit de la combinació de les paraules reducció i inflació.
Com explica Gemma Vallet, “davant d’una situació en què l’IPC o la inflació s’estan desbordant’ les marques ‘fan servir estratègies perquè paguis més pels productes’. Encara que, en aquest cas, no es tracta d’una pràctica de màrqueting il·legal, les organitzacions de consumidors alerten que és qüestionable i poc ètica perquè es fa amb la intenció d’apujar els preus sense que el consumidor se n’adoni.
Una baixada de la inflació que no es nota en el preu dels aliments
Luis Planas, ministre d’Agricultura, Pesca i Alimentació del Govern de l’Estat, afirma que està “absolutament convençut” que els preus dels aliments baixaran, però demana “paciència” als consumidors, ja que la reducció de la inflació encara trigarà a veure’s reflectida en els preus dels productes dels supermercats.
I és que, davant l’encariment de la cistella de la compra, les mesures per limitar l’impacte de la inflació a les butxaques dels consumidors s’han mostrat del tot insuficients. La rebaixa tributària de l’IVA als aliments sembla que ha servit més per ampliar els marges comercials de les cadenes de distribució que no pas per alleujar la precarietat de moltes famílies. “La situació és preocupant, però tot i les mesures que s’han pres, el mercat és el mercat, i es fa difícil preveure el seu impacte a curt termini”, apunta Carolina Rafales.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Quan heretem, sovint ens preocupa quins efectes legals i tributaris haurem d’assumir. De vegades, un cop repartits tots els llegats, a l’hereu principal li queda un romanent tan baix que no arriba ni al mínim que la llei li reconeix. Per això, a Catalunya, l’hereu pot reclamar la quarta falcídia o quota hereditària mínima. L’agent 11Onze Jordi Coll ens resumeix en què consisteix.
Explica Coll que la quarta falcídia, també coneguda com a quota hereditària mínima, està regulada per l’article 427.40 del Codi de Successions de Catalunya. Es tracta d’una figura jurídica que té com a finalitat garantir a l’hereu una part mínima de l’herència, almenys una quarta part de la massa hereditària, quan aquesta està desmesuradament gravada per llegats o per drets reals, com hipoteques o penyores.
Imaginem, per exemple, que en una herència hi ha molts beneficiaris i l’hereu principal, amb tants llegats a repartir, s’adona que a ell no li quedarà gairebé res. En aquest cas, l’hereu té dret a la quarta falcídia, és a dir, té dret a assegurar-se una quarta part de l’herència, encara que això suposi reduir una mica l’herència de la resta de beneficiaris. La quarta falcídia és, doncs, una garantia que ofereix la llei catalana.
“Si l’hereu veu que el que li han deixat en herència no arriba a cobrir el 25% del 75% dels béns heretats, pot reclamar la quarta falcídia. L’altre 25% és per als corresponents drets legitimaris de les persones a heretar, siguin o no el mateix hereu o hereus”, detalla l’agent. Així doncs, la quarta falcídia actua com a limitador de les facultats del testador. Això protegeix l’hereu principal i evita que hagi de renunciar a l’herència per un llegat poc quantiós.
Tanmateix, cal tenir en compte que, si l’accepta, no només haurà d’assumir la responsabilitat de pagament dels llegats o legítimes, entre altres càrregues, sinó que, en el cas d’existir algun deute del testador, també haurà de fer-se’n càrrec. Per això, abans d’acceptar una herència carregada de llegats i obligacions, és necessari que un expert jurídic faci un estudi per valorar si realment val la pena. En aquest sentit, la quarta falcídia proporciona certa seguretat que l’hereu podrà pagar totes aquestes despeses.
Vols saber quins requisits s’han de complir per poder reclamar la quarta falcídia? I com es calcula? Acaba de veure el vídeo de sota!
La quarta falcídia
El Tribunal de Justícia de la Unió Europea ha tombat la norma que obliga a declarar a Hisenda el patrimoni a l’estranger, perquè la considera “desproporcionada”. Per això, ara, el govern espanyol haurà de modificar la llei. Però, mentrestant, què exigeix exactament el Reial decret 1065/2007? A 11Onze fem un resum de la normativa.
Efectivament, segons el Reial decret 1065/2007, ara per ara no cal declarar el patrimoni a l’estranger que no sigui superior a 50.000 euros. Així ho especifica l’article 42 bis, punt 4, quan anuncia que “no existeix l’obligació d’informar sobre cap compte quan els saldos […] no superin, conjuntament, els 50.000 euros”. Tanmateix, en cas de superar aquesta quantitat, sí que s’ha d’informar de tots els comptes a l’Agència Tributària a través del Model 720.
Aquest model 720 es va introduir el 2012 quan l’aleshores ministre d’Hisenda del Partit Popular, Cristóbal Montoro, va decidir perseguir els patrimonis a l’estranger per augmentar la recaptació de l’Estat durant els pitjors anys de crisi financera. Montoro va defensar la mesura com una “regulació fiscal necessària”.
És precisament aquest Model 720 el que el Tribunal de Justícia de la Unió Europea (TJUE) considera “il·legal”, perquè imposa un sistema de sancions massa alt. La sentència del tribunal europeu és demolidora. Argumenta que l’Estat espanyol persegueix la lliure circulació de capitals reconeguda per la Unió Europea amb una “restricció desproporcionada”.
Per això, l’actual ministra d’Hisenda del PSOE, María Jesús Montero, que fins ara mirava cap a una altra banda a l’espera de la decisió del TJUE, ha afirmat que l’Estat reformarà la llei. Si no ho fes, Espanya podria ser multada per Brussel·les. La sentència, que no és explícita en aquests termes, també obre la porta a reclamacions de totes aquelles persones que s’han vist obligades a pagar les sancions que recull la normativa.
Però què diu, exactament, el Reial decret 1065/2007? A continuació, recollim els tres dubtes més freqüents. Alhora, sobretot ara que la norma ha estat impugnada, recomanem resoldre qualsevol dubte amb l’assessorament d’un expert legal.
- Quina informació exigeix presentar a Hisenda? Ara per ara, cal informar de la raó social de l’entitat financera o de crèdit, així com del seu domicili. També s’ha d’entregar la identificació completa dels comptes, amb la data d’obertura i cancel·lació o les dades de concessió i revocació de l’autorització d’un crèdit. A més, cal presentar els saldos dels comptes a 31 de desembre i el saldo mitjà corresponent al darrer trimestre de l’any, tal com recull l’article 4 de la Llei 10/2010 de prevenció del blanqueig de capitals i finançament del terrorisme.
- Quan s’ha de presentar el Model 720? Segons queda recollit a l’article 42 bis, punt 5, el model s’ha de presentar entre l’1 de gener i el 31 de març de l’any següent al qual es refereix la informació a aportar. Aquesta informació s’ha de presentar cada any si, tal com recull la normativa, “qualsevol dels saldos conjunts […] hagués experimentat un increment superior als 20.000 euros respecte dels que es van determinar en la presentació de la darrera declaració”.
- Em poden sancionar si no ho faig? Sí, i de forma “desproporcionada”, segons ha considerat el TJUE. Per això, cal demanar ajuda al teu assessor jurídic, que analitzarà si es pot incórrer en alguna sanció, segons la Llei 58/2003, de 17 de desembre.
Per tal de gestionar bé el teu patrimoni i esvair dubtes, recomanem sempre buscar assessorament legal especialitzat. En qualsevol cas, se superin o no els 50.000 euros, la ciutadania ha de continuar fent la declaració de la renda al país on resideix fiscalment.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android i Apple. Uneix-te a la revolució!