Com gestionar l’augment de preus a l’alimentació
L’alimentació s’ha convertit en un luxe encobert. Les famílies catalanes dediquen més pressupost que mai a menjar, i els últims mesos la inflació acumulada en productes frescos —especialment peix i marisc— ha posat l’espasa al coll a moltes llars. La veda del peix, que redueix l’oferta, dispara encara més els preus.
Davant d’aquest panorama, toca deixar de fer teories i passar als fets, on se sumen estratègies quotidianes, valentes i realistes per contenir la despesa sense renunciar a una alimentació digna i sana.
La veda és necessària: regenera ecosistemes i evita col·lapses que hipotecarien el futur de la pesca. Però el seu impacte immediat és clar: menys oferta i més preu. A la llotja s’encareix i al mercat encara més. A això s’hi sumen altres factors:
- El combustible pesquer continua car, i part del sobrecost recau directament en el consumidor.
- Els majoristes competeixen pel poc producte disponible, i la subhasta dispara els preus.
- La restauració absorbeix el peix de més qualitat, deixant menys marge i menys varietat per al comprador domèstic.
- Les importacions no compensen la davallada local, bé per qualitat, bé per costos logístics o per disponibilitat.
El resultat el veiem cada setmana on gambes, rap, lluç o tonyina a preus que fan mal de mirar. La pregunta, però, no és per què passa, sinó: què hi podem fer mentre passa?
Canviar hàbits de compra: menys romanticisme i més números
No podem controlar ni la veda ni el gasoil, però sí la manera com comprem. I és aquí on hi ha veritable marge de maniobra.
- Comprar peix de proximitat… però en el moment adequat. La proximitat és un valor, així i tot, també ho és el calendari. Abans de la veda, els preus són més estables. Just després, quan la flota torna a sortir i el mercat s’omple, apareixen oportunitats que duren pocs dies, però que valen molt. Comprar sense mirar el ritme natural del mar és condemnar-se a pagar el doble.
- Alternar fresc i congelat. El mite que el congelat és de segona ja no s’aguanta. Un peix congelat correctament manté les propietats nutricionals i, sobretot, manté el preu. Lluç, verat, salmó, emperador o tonyina són opcions excel·lents per combinar amb la compra de fresc. Una estratègia silenciosa però molt efectiva.
- Apostar per espècies infravalorades. El mercat és emocional: si tothom compra el mateix, el preu s’enfila. Però hi ha tresors fora del radar: bonítol, verat, sorell, llenguado petit o musclos, nutritius i econòmics. Quan surts del camí marcat, la teva butxaca respira.
El truc que realment funciona: la substitució intel·ligent
Cuinar és més flexible del que sembla. Quan un producte es dispara, no cal renunciar-hi: cal substituir-lo.
- Gamba massa cara? Llagostí congelat o musclo fresc.
- Llenguado inassumible? Panga de qualitat o llenguado petit.
- Tonyina prohibitiva? Bonítol, igual de saborós i més econòmic.
Les receptes no canvien; el que canvia és el preu. Substituir bé pot representar estalvis del 20% al 60%. No és menjar pitjor, és menjar amb criteri.
Comprar amb el cervell: menys improvisació, més planificació
En un context inflacionari, improvisar és caríssim. Per tant, la planificació és una vacuna contra la inflació. D’aquesta manera:
- Compra setmanal amb menú predefinit: menys malbaratament i millor control.
- Evita comprar al dia: és quan els preus són més alts.
- Revisa les ofertes: n’hi ha que són trampes disfressades de descompte.
- No vagis al súper amb gana: la gana és enemiga del pressupost i amiga del consum impulsiu.
El mètode del doble rendiment
La cuina pot ser una font de despesa… o d’estalvi. Quan entens que gairebé tot es pot aprofitar, els números de final de mes canvien, sempre que en facis un:
- Aprofitament total. Els caps i espines del peix es converteixen en un fumet que dona vida a altres plats. Les cues i retalls són ideals per a croquetes, i els sobres d’un sopar poden acabar sent amanides o truites.
Amb les gambes passa el mateix: els caps i closques enriqueixen salses, arrossos i fideuades, i els cossos, congelats en petites porcions, permeten improvisar un àpat sense comprar res. Una gamba pot tenir tres vides. I cada vida és estalvi.
- Cuinar amb estratègia. El batch cooking —cuinar per a dos o tres dies en una sola sessió— redueix consum energètic, evita el cansament de pensar què fer cada dia i elimina compres impulsives. Un petit esforç setmanal amb un retorn enorme.
Reorganitzar el pressupost familiar
L’alimentació és una partida rígida, però no immòbil. Ajustos petits fan diferències grans:
- Substituir capricis improvisats per compra planificada.
- Reduir refrescos, alcohol i ultraprocessats.
- Prioritzar producte base i evitar elaborats cars.
- Vigilar snacks i lactis prèmium.
- Rebaixar els menús cars dels caps de setmana sense renunciar al plaer de cuinar bé.
Els preus no baixaran sols
Els preus no han tornat als nivells d’abans de la crisi inflacionària —i no hi tornaran. Les cadenes de distribució han consolidat marges, les polítiques europees no frenen els intermediaris, el petit productor continua sense força negociadora i el consumidor paga el tram final.
No és catastrofisme, sinó que és diagnòstic d’un sistema alimentari que funciona en clau extractiva. Per això la millor estratègia és centrar-se en el que podem controlar des de casa.
L’augment de preus és una realitat tossuda, però no invencible. Amb planificació, substitucions intel·ligents, compra estratègica i cuina d’aprofitament, una família pot reduir entre un 10% i un 25% de la factura mensual. És feina? Sí. És just haver de fer equilibris per menjar bé? No. Però és l’eina que tenim mentre el sistema continua funcionant amb les seves pròpies regles.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Si vols aprofundir en aquest tema, et recomanem:
 Economia
Com fer front a l’augment dels preus dels aliments
6min lecturaEl preu de la cistella de la compra puja més d’un 30% en...
El Consell de Ministres ha aprovat un paquet d’ajudes addicionals per als ciutadans afectats per la DANA. Com a part de les noves mesures, s’estén el període en què es pot congelar el pagament de les hipoteques. Tanmateix, qui es fa càrrec de la hipoteca si el nostre habitatge està destruït? Tenim dret a alguna ajuda si no havíem contractat una assegurança de la llar?
El Butlletí Oficial de l’Estat (BOE) ha publicat avui dimarts el segon paquet de mesures urgents aprovat pel Consell de Ministres per ajudar als ciutadans afectats per la DANA en els municipis de la Comunitat Valenciana, Castella-la Manxa i Andalusia, a fi d’alleujar la desastrosa situació econòmica en què es troben un gran nombre de famílies, autònoms i empreses a conseqüència de les inundacions.
El nou paquet d’ajudes inclou 110 mesures addicionals per un valor de 3.765 milions d’euros que s’afegeixen a les de 10.600 milions anunciades el 5 de novembre, sumant un total de 14.365 milions per als damnificats. Amb aquestes ajudes es vol avançar en la primera fase de resposta immediata i en la segona de reconstrucció, dins del Pla de Resposta Immediata, Reconstrucció i Rellançament enfront dels danys causats per la DANA.
Entre les noves mesures, Pedro Sánchez apunta que es poden estendre les ajudes per danys dels habitatges als propietaris que no residien, però les tenien arrendades, així com la compensació per pèrdues materials als inquilins i béns que no siguin de primera necessitat. A més, “perquè aquestes ajudes arribin més ràpidament, hem decidit en aquest Consell de Ministres realitzar un acompte immediat del 50% a tots els ciutadans que sol·licitin aquestes ajudes.”
Qui es fa càrrec de les hipoteques dels afectats?
El Ministeri d’Hisenda i el sector bancari s’han mobilitzat per posar en pràctica una moratòria d’almenys tres mesos en els pagaments de les hipoteques per als ciutadans afectats per la DANA. Es tracta d’una mesura similar a la implementada per la banca espanyola després de l’erupció volcànica a La Palma, en què es van concedir 3.227 moratòries per un total de 133,8 milions d’euros.
En aquest context, i segons el decret aprovat la setmana passada, les famílies podien acollir-se a una nova pròrroga de nou mesos més, durant els quals no cal pagar el capital del préstec, però sí que es continuaran cobrant els interessos que es generin. Amb les noves mesures aprovades aquest dilluns, les llars afectades que presentin risc de vulnerabilitat poden estendre aquest període 12 mesos addicionals.
Tanmateix, moltes d’aquestes edificacions han quedat totalment o parcialment destruïdes. Es calcula que, només als municipis de València, més de 75.000 habitatges s’han vist afectats per les inundacions. En aquests casos, les assegurances de la llar, excepte cobertures específiques acordades, no cobreixen la destrucció d’un habitatge per una catàstrofe natural i serà el Consorci de Compensació d’Assegurances el que es responsabilitzi dels danys.
Això sí, només estaran coberts pel Consorci aquells propietaris que tinguessin contractada una assegurança de la llar. Per als casos en què no existeixi una assegurança, el Govern té la potestat de catalogar a una zona com a catastròfica, de manera es pot tenir accés a una sèrie d’ajudes de les administracions públiques.
Quant als damnificats per aquesta DANA, les persones que s’hagin vist afectades podran sol·licitar fins a 60.480 euros per destrucció total de l’habitatge habitual; 41.280 euros si els danys afecten l’estructura; 20.640 euros si no afecten l’estructura,10.320 euros per a estris domèstics essencials i 36.896 euros per a elements comuns d’una comunitat de propietaris. A més, es permet, sense cap cost per al consumidor, modificar i suspendre temporalment els contractes de subministrament, així com ajornar les factures.
Per a més informació sobre les ajudes disponibles i de com demanar-les, pots consultar les pàgines web de l’Administració i de l’associació de consumidors FACUA.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.

S’acosta Nadal i les despeses es disparen. Tot i la pujada de preus, no ens estarem dels viatges, regals, menjars i celebracions que formen part dels hàbits de consum d’aquestes festes. Segons una enquesta de l’OCU, la despesa mitjana per persona serà de 745 euros.
És el que es desprèn de l’enquesta a una mostra representativa de la població espanyola d’entre 18 i 74 anys que ha fet l’Organització de Consumidors i Usuaris (OCU). Concretament, dels 745 euros de mitjana que ens gastarem aquest Nadal, 396 aniran destinats als regals, uns 190 en menjars i celebracions, 70 en loteria, i la resta en festes i viatges.
Encara que el panorama econòmic segueix sent preocupant, un 62% de les persones enquestades preveuen gastar una quantitat similar de diners que en altres anys, mentre que un 21% declaren que augmentaran la despesa del 2022 i un 17% afirmen que la reduiran.
Nou de cada deu enquestats tenen planejat reunir-se amb familiars o amics, com marca la tradició, mentre que la meitat també participarà en un dinar o sopar d’empresa i gairebé el 40% anirà a alguna sala de festa per arrodonir la nit després del sopar.
Gastar més del que teníem previst
Més enllà de participar en activitats típiques com anar a veure la Cavalcada de Reis, fer compres pels mercats ambulants nadalencs o gaudir de la il·luminació de la ciutat, un 27% té pensat fer un viatge per evitar l’estrès de les festes o gaudir-les des d’una altra perspectiva.
Pel que fa a on comprarem els regals, l’enquesta confirma la tendència cap a la preferència per fer compres a Internet, 36% dels enquestats, enfront del 30% que prefereix fer les seves compres en botigues físiques, mentre que la resta combinarà en igual mesurada tots dos canals. Això sí, més de la meitat dels enquestats asseguren que sempre es gasten més del que havien planejat i més d’una tercera part se senten estressats per les compres i els regals.
Si vols descobrir la millor opció per protegir els teus estalvis o fer un regal que perduri en el temps, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Quan s’acosta l’última setmana de desembre, el calendari sembla accelerar-se. Entre dinars, compres i tancaments d’any, reapareix la mateixa pregunta incòmoda de sempre: encara soc a temps de rebaixar la factura fiscal del 2025?
La resposta és que potser sí. I el sorprenent és que una de les eines més potents continua sent la gran desconeguda: l’amortització anticipada de la hipoteca. Una opció que només té sentit per a aquelles persones que encara conserven el dret a la deducció per adquisició d’habitatge habitual en l’àmbit estatal i/o poden aplicar el règim transitori de la deducció autonòmica de Catalunya.
Una deducció heretada del passat
La deducció estatal per adquisició d’habitatge habitual —tant interessos com capital amortitzat— ja no genera nous drets des de l’1 de gener del 2013. Només hi tenen accés els contribuents que van comprar abans d’aquesta data, que complien els requisits que marcava llavors la normativa i que ja havien aplicat aquesta deducció en exercicis anteriors. Sense aquest darrer punt, no et pots acollir al règim transitori.
A Catalunya la situació és similar, on la deducció autonòmica per inversió en habitatge habitual es manté, però únicament per al règim transitori. Per tant, si vas comprar el teu pis o casa després del 31 de desembre del 2012, ni l’Estat ni la Generalitat et permeten aplicar aquesta deducció.
En molts casos s’ha repetit la idea que “pots deduir fins a 1.500 € anuals”, però aquesta és una simplificació. A Catalunya, la referència als 9.040 € correspon als límits establerts per determinades deduccions dins del règim transitori. La quantitat exacta aplicable depèn del supòsit concret i de si es tracta del tram estatal, autonòmic o de casos especials.
Quan l’amortització anticipada té sentit… i quan és inútil
La clau és tan simple com això: si els interessos que pagues cada any ja superen el límit deduïble, amortitzar capital no et donarà cap benefici fiscal addicional. L’amortització, en aquests casos, és invisible a ulls de l’Agència Tributària.
Sovint passa amb hipoteques antigues amb tipus del 3%, perquè si et queden uns 120.000 € pendents, els interessos anuals poden situar-se entre 2.800 € i 3.300 €. Si el límit deduïble és inferior, ja no tens marge. L’amortització anticipada no afegeix res.
A Catalunya, si tens dret al règim transitori, els percentatges del tram autonòmic són del 7,5%, o del 15% en casos de discapacitat. Però sempre dins de la base màxima prevista. En resum, l’amortització anticipada només té sentit si es compleixen tres condicions:
- Encara no has arribat al límit deduïble (interessos + capital amortitzat).
- Tens dret al règim transitori, tant estatal com autonòmic.
- Financerament, immobilitzar capital té sentit dins del teu perfil econòmic.
Si alguna d’aquestes peces falla, el benefici fiscal pot ser mínim o inexistent.
Una aritmètica per no enganyar-nos
Si encara tens marge per deduir, l’estratègia és clara: cal posar números sobre la taula, veure què has pagat realment durant l’any i comparar-ho amb el límit que et permet la normativa. Només quan tens aquesta fotografia precisa pots decidir si una amortització anticipada et dona un retorn fiscal real… o només la il·lusió d’estalvi. Per tant, hauràs de fer el següent:
- Calcula que ja has pagat d’interessos + amortització durant l’any.
- Comprova si aquest import arriba o no al límit deduïble.
- Si tens marge, decideix quina quantitat vols amortitzar abans del 31 de desembre.

Font. IRPF – Agència Tributària
I un punt fonamental: la deducció mai equival al total amortitzat. L’error habitual és pensar que cada euro que destines a reduir capital es transforma directament en estalvi fiscal, però no funciona així. Amb la deducció estatal del 15%, per exemple, amortitzar 1.500 € només et retornaria 225 €, una fracció modesta de l’esforç real. I en el cas de la deducció autonòmica, on els percentatges són del 7,5% o del 15% segons el supòsit, el retorn és encara menor, fet que reforça la idea que l’operació només és rendible quan realment tens marge dins del límit deduïble.
Catalunya: què has de revisar, sí o sí
Abans de fer cap moviment, assegura’t de tenir molt clar si realment encaixes dins del règim transitori i quins límits marca la normativa per al teu cas. Només revisant amb detall dates, requisits i bases imposables evitaràs errors que poden convertir una bona intenció fiscal en una operació inútil. Només aleshores sabràs si l’amortització anticipada juga realment a favor teu. Per tant, abans de fer cap moviment, assegura’t de:
- Que l’habitatge habitual es va adquirir abans de l’1 de gener del 2013.
- Que pots aplicar el règim transitori estatal i, si escau, el tram autonòmic de Catalunya (7,5% o 15%).
- Que no superes els límits previstos en renda i base imposable (en alguns casos, màxim de 30.000 € després de mínims).
- Que la teva hipoteca i les seves condicions compleixen la normativa exigida.
- Que amortitzar no et deixa sense liquiditat ni et resta flexibilitat davant imprevistos.
Recorda que la deducció només s’aplica sobre les quantitats efectivament satisfetes durant l’any —ni compromisos futurs, ni amortitzacions acordades però no pagades.
Una decisió fiscal o una decisió de vida?
L’amortització anticipada pot ser encertada si només et manca un petit tram per arribar al límit deduïble i només en aquests casos és on el benefici fiscal existeix i compensa. Però si els interessos de la hipoteca ja superen el límit, l’amortització no aporta res fiscalment. I pot restar-te liquiditat, capacitat d’inversió i coixí d’estalvi.
L’última setmana de l’any és un bon moment per baixar a la realitat dels números: compara interessos + amortització acumulada amb el límit deduïble real. I només llavors decideix si l’amortització anticipada encaixa amb la teva situació i amb la normativa catalana.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Encara que la irrupció de la intel·ligència artificial pot suposar una amenaça per a certs sectors laborals, històricament, les tecnologies que automatitzen tasques també creen noves ocupacions i disciplines relacionades amb la programació i desenvolupament d’aquests sistemes automatitzats.
L’entrada en acció de la IA en l’entorn laboral està seguint un patró similar a les anteriors revolucions tecnològiques. Per una banda, l’avenç de l’automatització disminueix el personal necessari per a fer tasques repetitives o rutinàries, però, per l’altra, genera noves feines que requereixen habilitats tècniques relacionades amb aquestes noves tecnologies. Fem un repàs d’algunes de les noves professions i disciplines que està creant aquest pilar essencial de la indústria 4.0, com són:
Enginyers de prompts
El bon funcionament d’aplicacions d’intel·ligència artificial, com el ChatGPT o el Bard, a l’hora de proporcionar les millors respostes davant la pregunta d’un usuari, depèn en gran manera de la precisió i el context de les instruccions. La feina del ‘prompt engineer’ és una disciplina enfocada a entrenar i ajustar els models de llenguatge basats en intel·ligència artificial amb l’objectiu d’assegurar que generin resultats coherents i útils per a l’usuari. Tot i que no cal saber programar, la creativitat, el pensament crític i l’anàlisi de dades, són habilitats clau per a aquesta professió.
Programadors i Desenvolupadors
En aquest cas, es tracta d’especialistes en el disseny, creació, desenvolupament i implementació de programaris basats en algorismes d’aprenentatge automàtic i xarxes neuronals artificials que són essencials per a proporcionar la base tecnològica. El seu principal objectiu és crear sistemes d’intel·ligència artificial que puguin aprendre i millorar automàticament a partir de les dades introduïdes.
Processament de Llenguatge Natural
Els experts en Processament de Llenguatge Natural són essencials per a ensenyar a chatbots i processadors de text a comprendre i generar llenguatge humà escrit i parlat. Desenvolupen el model lingüístic perquè els enginyers informàtics l’implementin en un codi eficient i funcional. Si bé aquesta feina no requereix un gran coneixement tecnològic, és desitjable haver estudiat una carrera de lingüística, filologia o traducció, així com una especialització en processament de llenguatge natural o lingüística computacional.
Analítica i ciència de dades
La intel·ligència artificial és una eina molt útil per a recopilar i analitzar patrons complexos de grans bases de dades. Professionals experts en analítica i ciència de dades són necessaris per a interpretar aquesta informació de manera que es pugui extreure informació útil per donar suport a la presa de decisions d’una organització o empresa. Per fer aquesta feina, cal tenir coneixements d’estadística, matemàtiques i el domini d’eines d’anàlisis de dades com Excel o SQL, juntament amb l’habilitat per comunicar els resultats de manera clara i efectiva.
Auditoria d’Algoritmes
En aquesta disciplina s’avalua la fiabilitat dels resultats dels sistemes que fan ús de la intel·ligència artificial, així com el seu compliment ètic i legal, assegurant que s’apliquin els estàndards i regulacions pertinents. Les auditories algorítmiques són una revisió o supervisió interna que es fa en paral·lel al desenvolupament del sistema d’intel·ligència artificial i periòdicament una vegada s’ha fet el llançament del producte al mercat. Persones amb perfils legals i estudis de ciències socials i ètica són candidats ideals per aquest tipus de feina.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
El rescat del sistema bancari espanyol va requerir la injecció de més de cent mil milions d’euros, que no van servir per a revitalitzar l’economia. Era possible una altra fórmula? La veritat és que Islàndia va sortir enfortida de la gran crisi financera que va viure entre 2007 i 2009.
Ara fa deu anys de la decisió del Govern espanyol de prendre el control de Bankia, en aquell moment la quarta entitat financera més gran de l’Estat. Ho va fer convertint en accions un préstec de gairebé 4.500 milions d’euros. L’entitat va acabar fusionant-se al 2020 amb CaixaBank, o sent absorbida per aquesta última entitat, segons com es vulgui veure.
“Aquí no hi ha un cost per als contribuents espanyols”, deia Luis de Guindos, ministre d’Economia, durant els dies de la intervenció. Però el que en principi no anava a tenir cost per a l’Estat ha acabat amb una injecció de capital de més de 22.000 milions d’euros, tot i que potser s’acaba recuperant una part algun dia.
Bankia és una més de la llista d’entitats financeres rescatades per l’Estat espanyol arran de la crisi financera de 2008, que també va portar a la intervenció de Caja de Ahorros del Mediterráneo, Banco de Valencia, CatalunyaCaixa, NovaCaixaGalicia, Unnim, Caja de Ahorros de Castilla-La Mancha, Cajasur, Banco Mare Nostrum, Banc CEISS, Banco Gallego, Banca Cívica, Grupo Cajatres, Liberbank i Caja Rural Mota del Cuervo.
En total, el Tribunal de Comptes ha quantificat en més de 122.000 milions els recursos destinats a la reestructuració d’aquestes entitats, que han acabat absorbides pels grans bancs espanyols. El Fons de Reestructuració Ordenada Bancària (FROB) va comprometre més de 77.000 milions d’euros; el Fons de Garantia de Dipòsits, més de 35.000 milions, i el Banc d’Espanya, gairebé 10.000 milions.
Diners difícils de recuperar
El Banc Central Europeu reconeixia en un informe elaborat al 2015 que les injeccions de capital a la banca espanyola es van realitzar de manera que la devolució dels diners públics era inviable.
En realitat, es va tractar d’una espècie de regal de milers de milions al ‘lobby’ bancari. Molts títols es van adquirir per un valor superior al real i era evident que una part important dels actius traspassats a la Societat de Gestió d’Actius Procedents de la Reestructuració Bancària (Sareb) generarien pèrdues milionàries a l’Estat. Segons estimacions del Banc d’Espanya, la festa acabarà costant al contribuent un mínim de 60.600 milions d’euros.
És justificable aquest desemborsament públic? Després de l’experiència de la Gran Depressió estatunidenca pel crac de 1929, en la qual la caiguda del sector financer va tenir un efecte demolidor en la resta de l’economia, molts experts han defensat la conveniència de rescatar als grans bancs per a evitar el col·lapse econòmic.
L’argument és que per als contribuents resulta menys onerós el rescat que les conseqüències de la recessió. Tot i això, no tots els països han seguit l’ortodòxia acadèmica.
La via islandesa
L’any 2000 Islàndia era un país de 300.000 habitants amb un PIB que no arribava als 10.000 milions d’euros. Però en pocs anys el seu sector bancari es va hipertrofiar gràcies a suculents interessos que van atreure gran quantitat de dipòsits des d’altres països.
El boom de les seves entitats financeres va fer enlairar l’economia del país, que més que va doblegar el seu PIB entre 2001 i 2007. El crèdit fluïa a l’illa com si d’un mannà es tractés i la corona islandesa es va disparar en el mercat de divises.
No obstant això, la fallida de Lehman Brothers al setembre de 2008 va punxar la bombolla islandesa. En pocs dies, les tres principals entitats financeres de l’illa (Glitnir, Landsbanki i Kaupthing) van declarar suspensió de pagaments.
En lloc d’injectar milers de milions en aquests bancs privats, Islàndia els va deixar caure i va crear noves entitats per a gestionar les restes del naufragi. Després de múltiples protestes, la dimissió d’un Govern i diversos referèndums, el país va decidir salvaguardar els dipòsits dels islandesos i va rebutjar fer-se càrrec de l’enorme quantitat de dipòsits estrangers.
És cert que aquesta via no va sortir gratis als contribuents, ja que Islàndia va destinar un 20% del PIB a fer neteja del sector, segons estimacions de l’OCDE. Però l’economia es va recuperar amb energia en els anys següents. Després d’una caiguda de gairebé un 40 % entre 2007 i 2009, el PIB va tornar a remuntar i al 2017 ja superava els nivells previs a la crisi. Per contra, Espanya mai ha tornat a igualar els nivells de 2008.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
La Xina continua sent un mercat atractiu per a moltes empreses occidentals, però el primer dèficit trimestral en inversió estrangera de la seva història posa en relleu el repte que suposa per a Pequín atreure a empreses estrangeres, en un context de creixents tensions geopolítiques amb els Estats Units, baixos tipus d’interès i un debilitament de la demanda interior.
Tot i les bones dades macroeconòmiques de producció industrial i vendes al detall a la Xina presentades el mes passat, l’economia xinesa està donant símptomes d’esgotament que poden tenir ramificacions negatives per les finances públiques, atès el creixent deute governamental.
Més enllà de la crisi immobiliària, les sancions econòmiques dels Estats Units, la caiguda de les exportacions experimentada tots els mesos de 2023 respecte a l’any anterior, els baixos tipus d’interès i un debilitament de la demanda interior, les empreses estrangeres treuen diners del mercat xinès a un ritme més ràpid del que l’inverteixen.
En el període de juliol a setembre, segons dades preliminars de la balança de pagaments, les empreses estrangeres a la Xina van registrar un dèficit en inversions directes de gairebé 10.854 milions d’euros. És la primera vegada que el país registra tals dèficits des que es van iniciar els registres el 1998.
Baixa rendibilitat de les inversions
El debilitament de la demanda interior i els baixos tipus d’interès han provocat que moltes d’aquestes empreses no estiguin obtenint dels seus negocis la rendibilitat que esperaven i optin per treure el capital del país per treure’n més rendibilitat o per reduir l’exposició al risc geopolític. Segons els analistes de Goldman Sachs, «Part de la feblesa de les entrades d’inversió directa a la Xina pot deure’s a la repatriació de beneficis per part de les empreses multinacionals».
Tot i que això no són bones notícies per a la Xina, Pequín ha restat importància a la fugida de capital estranger. Wang Wentao, Ministre de Comerç xinès, destacava que la Xina continua sent un imant per als inversors mundials i va prometre més mesures per a expandir el consum, així com per estabilitzar el comerç exterior i la inversió, en un esforç per promoure una recuperació econòmica sostinguda.
Independentment de les mesures que pugui implementar el govern xinès i, tenint en compte els grans interessos o oportunitats comercials que presenta el mercat del gegant asiàtic, seria prematur treure conclusions definitives sobre si aquest dèficit d’inversió és un esdeveniment puntual o l’inici d’una nova tendència que s’allargarà en el temps.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.
Des del seu llançament el 2020, la introducció del iuan digital continua cobrant impuls després que aquest mes d’octubre es fes servir, per primera vegada, per a liquidar transaccions de petroli transfrontereres. Ara es prepara per a fer un altre salt endavant amb la seva integració en el comerç de matèries primeres i serveis amb Hong Kong.
Les economies emergents han estat pioneres en l’adopció de les monedes digitals controlades pels bancs centrals (CBDC) sota la premissa d’ampliar l’accés als serveis financers i digitalitzar les seves economies, mentre obvien esmentar que, al contrari que les criptomonedes, també augmenten la seva capacitat de rastrejar i controlar a la ciutadania.
En el cas de la Xina, però, si afegeix la necessitat de tenir una alternativa al sistema monetari global, basat en l’hegemonia del dòlar i dominat per institucions financeres occidentals, per blindar la seva economia enfront de les sancions dels Estats Units, en aquest cas, a través de la desdolarització.
En aquest context, i a mesura que el món avança cap a l’aparentment imparable adopció de les monedes digitals, el iuan digital xinès, denominat e-CNY, s’ha situat al capdavant de les CBDC. Des del seu llançament el 2020 i després d’un començament lent, l’adopció de la divisa digital xinesa s’ha accelerat ràpidament, amb gairebé 6 milions de comerciants registrats per a utilitzar la nova moneda a més de 26 ciutats que serveixen de banc de proves per tot el país.
L’exgovernador del Banc Popular de la Xina (PBOC), Yi Gang, va declarar al juliol que les transaccions totals havien assolit un valor acumulat d’1,8 bilions de iuans (234.00 milions d’euros) a la fi de juny del 2023, amb 120 milions de moneders digitals en ple funcionament.
Utilitzat per primera vegada per liquidar una transacció de petroli
Segons va anunciar la Borsa de Petroli i Gas Natural de Shanghai (SHPGX), el iuan digital es va fer servir per primera vegada per a liquidar una transacció petroliera quan l’empresa estatal Petro China International Corporation va comprar 1 milió de barrils de cru el 19 d’octubre.
El venedor i el preu de la transacció no van ser revelats, però aquesta acció ve donada com a resposta a la petició per part del Comitè Municipal del Partit i Govern Municipal de Shanghai perquè s’apliqui la moneda digital del banc central xinès al comerç internacional, segons apuntaven oficials de la Borsa de Shanghai. La transacció es produïa l’endemà que la China National Offshore Oil Corp i la francesa Engie tanquessin una operació de gas natural liquat liquidada en iuans en el mateix SHPGX.
Aquestes transaccions suposen un gran pas en l’ús del iuan en el mercat internacional i donen una nova empenta a la tendència global cap a la desdolarització esperonada per Rússia i la Xina. China Daily, informava que en els tres primers trimestres de 2023, l’ús del iuan en les liquidacions transfrontereres va augmentar un 35% interanual, assolint els 1,3 bilions d’euros.
La notícia arriba poc després que Hong Kong anunciés que es prepara per a provar la integració del iuan digital xinès amb el seu sistema nacional de pagaments ràpids (FPS), al mateix temps que promou la seva integració per a liquidar transaccions de matèries primeres i serveis. Aquests fets deixen clar que, tot i que el projecte d’una CBDC xinesa es va centrar inicialment en l’àmbit nacional, l’e-CNY s’està establint com a la moneda digital centralitzada més avançada en el context de les transaccions internacionals.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Les compres rècord d’or per part dels bancs centrals, que estan igualant les seves reserves d’or amb relació al PIB amb altres països, reviven el debat sobre la possibilitat d’un reinici del sistema monetari actual que estigui basat en un nou patró or.
Els bancs centrals de tot el món han estat comprant quantitats rècord d’or des de principis de 2022. El ritme i la regularitat amb què els bancs centrals estan acumulant or no té precedents, ja que al llarg de la història recent han estat majoritàriament venedors del metall preciós.
Aquesta extraordinària demanda d’or per part dels bancs centrals, la més gran en els últims 55 anys, s’atribueix a la voluntat de diversificar les seves reserves i reduir la dependència del dòlar enfront d’un canvi de paradigma cap a un món multipolar que és cada dia més evident.
La crisi bancària estatunidenca, les tensions geopolítiques, els conflictes bèl·lics i la postura de la Reserva Federal dels Estats Units de mantenir els tipus d’interès han sigut alguns dels principals factors que han contribuït al fet que l’or continués sent un valor refugi per als inversors i bancs centrals al llarg d’aquest any.
Però més enllà de la capacitat intrínseca de l’or físic per mantenir el seu valor davant de la incertesa econòmica, hi ha indicadors que fan pensar que aquesta acumulació d’or per part dels bancs centrals no és res més que l’avantsala d’un reinici del sistema monetari internacional i d’un possible retorn al patró or.
Reserves d’or en relació amb el PIB
Aerdt Houben, Director de Mercats Financers del Banc Central Holandès (DNB), ha parlat recentment del valor que podria tenir l’or en un escenari de col·lapse financer, declarant que si es produeix una crisi financera, el preu de l’or es dispararà, i les reserves oficials d’or es poden fer servir per a sostenir un nou patró or.
El DNB ha igualat les seves reserves d’or, en relació amb el PIB, a les d’altres països de l’eurozona i de fora d’Europa. El mateix cas del banc central polonès, que en els últims anys ha comprat unes 300 tones d’or per a equiparar la seva ràtio d’or i PIB amb la mitjana de l’eurozona.
No tots els bancs centrals de l’eurozona són transparents respecte a l’alineació de les seves reserves d’or amb el PIB, però tot i que no hi ha cap acord ni mandat oficial i que els bancs centrals europeus han comunicat que no existeix cap obligació legal de coordinar les reserves, sembla que existeix un acord extraoficial per equilibrar les reserves d’or entre si mateixos.
En tot cas, donada l’evident alineació de les reserves d’or dels bancs europeus en les últimes dècades, alguns analistes creuen que es tracta d’un pla B per estabilitzar les seves economies passant a un patró or en cas d’un col·lapse del sistema monetari global actual. No gaire diferent del que s’especula que la Xina i Rússia han estat fent en els últims anys amb les seves compres massives d’or.
Les males polítiques monetàries que van provocar la bombolla immobiliària i la manera en què s’ha administrat les divises fiat des de la crisi del 2008, depreciant el dòlar i exportant problemes interns dels Estats Units a la resta del món, juntament amb les sancions econòmiques a països no-alineats amb els interessos geopolítics i econòmics d’Occident, han soscavat la credibilitat del sistema monetari internacional. Una alternativa basada en un nou patró or, més multipolar, més estable i menys inflacionista, sembla més a prop que mai i els bancs centrals globals no es volen quedar enrere.
Protegir els estalvis amb or físic ha estat una de les principals aportacions d’11Onze a la seva comunitat. Davant de la volatilitat de l’encara alta inflació i de la creixent crisi de confiança en el sistema bancari, l’or torna a reforçar-se com a valor refugi. Descobreix l’Or Llavor a Preciosos 11Onze.
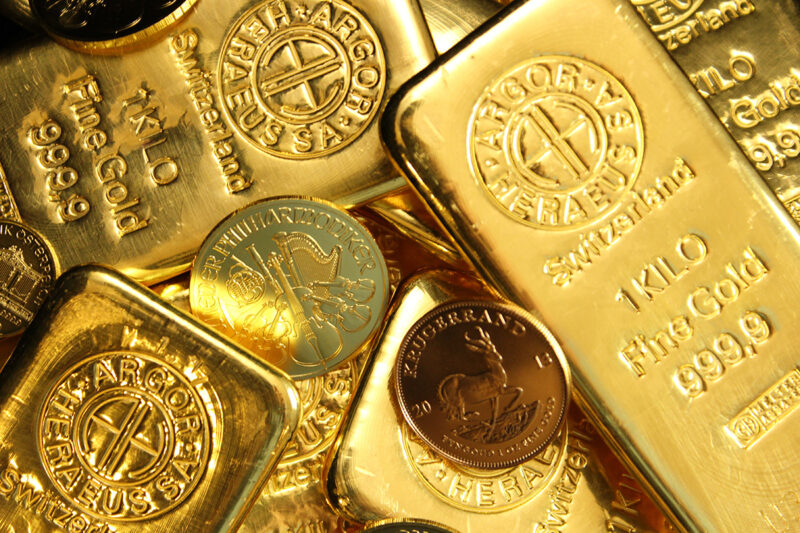
Mentre els bancs centrals continuen imprimint diners per mantenir viu el sistema, el preu de l’or continua escalant fins a màxims històrics. Però és realment l’or el que puja, o són els diners els que perden valor?
L’agost del 1971, Richard Nixon va anunciar que els Estats Units trencaven el vincle entre el dòlar i l’or. Aquell gest, aparentment tècnic, va capgirar el sistema monetari global. Des d’aleshores, els diners no estan avalats per cap actiu físic. Són “fiat”, és a dir, depenen únicament de la confiança en qui els emet. El seu valor ja no prové d’una quantitat d’or, sinó de la fe col·lectiva que continuaran servint per comprar béns i pagar deutes. Però hi ha un problema: la confiança, quan es força, també s’infla. I com més diners es creen, menys valor té cadascun d’ells.
Els bancs centrals del món han multiplicat la massa monetària com mai. Només entre el 2020 i el 2023, la base monetària global va créixer més d’un 120 %, segons el Fons Monetari Internacional (FMI), mentre que la producció de riquesa real —el PIB mundial— només ho va fer un 10 %.
La diferència la paguem tots, tant en forma d’inflació com en pèrdua de poder adquisitiu i augment del cost de la vida. Aquest procés, conegut com sobre emissió monetària, genera la paradoxa que vivim avui: tenim més diners, però podem comprar menys coses. I, de retruc, es distorsiona el valor de tots els actius.
Una muntanya de deute sense or al darrere
Segons l’Institut de Finances Internacionals (IIF), el deute global ja supera els 338 bilions de dòlars. En canvi, tot l’or conegut al planeta —unes 273.000 tones, segons el World Gold Council— representa la base física que històricament ha servit per garantir el valor dels diners.
Si dividíssim aquest volum total de deute per la quantitat d’or existent, cada quilo d’or hauria de “cobrir” més d’1,2 milions de dòlars de passius financers. Dit d’una altra manera, si l’or tornés a exercir el seu paper com a mesura real de la riquesa, el seu preu hauria de ser entre deu i onze vegades superior a l’actual.
Aquesta desproporció posa de manifest dècades d’expansió monetària sense fre i la profunda desconnexió entre els diners creats i el valor real que representen. Quan veiem el preu de l’or en màxims històrics —preu actual per unça — és temptador pensar que el metall s’ha encarit. Però és el contrari, perquè són els diners els que han perdut valor.
L’or pot comprar avui pràcticament el mateix que fa cinquanta anys: un cotxe modest, unes quantes tones de blat o unes poques setmanes de treball qualificat. En canvi, els diners d’avui tenen una capacitat de compra molt inferior. En paraules simples: l’or no s’ha revalorat, els diners s’han diluït.
No és casualitat que els bancs centrals siguin avui els majors compradors d’or del món. El World Gold Council registra compres rècord durant els darrers tres anys, amb la Xina, Rússia, Turquia i Polònia al capdavant. Només el 2024, els bancs centrals van adquirir 1.037 tones netes, el volum més alt des de 1950. Mentre proclamen estabilitat monetària, acumulen or com a assegurança contra el mateix sistema que gestionen. És una contradicció reveladora: confien més en l’or que en les seves pròpies monedes.
A més, la sobre emissió monetària és una forma de deute invisible. Cada vegada que un banc central crea diners per finançar dèficits o rescats, el cost real recau sobre la ciutadania. Els estalvis existents perden valor sense que ningú voti aquesta decisió. És un impost silenciós i regressiu, devastador per a les rendes mitjanes i per a l’estalvi familiar.
El resultat és un cercle viciós: més inflació, més endeutament i més emissió de diners per sostenir-lo.
Cap al límit del sistema
Aquest desajust monetari està portant el sistema a un punt crític. La confiança —el pilar invisible dels diners fiat— comença a esquerdar-se. Cada crisi financera, cada rescat, cada impressió massiva erosiona la credibilitat de les institucions monetàries. I la història mostra que cap sistema basat únicament en la confiança ha perdurat indefinidament.
Diversos analistes parlen ja d’un possible “reset monetari” global, on l’or i altres actius reals recuperin el seu paper com a referència de valor. Potser no tornarem al patró or, però la necessitat d’una base tangible és més evident que mai. En un món on els diners es creen amb un clic, l’or ens recorda una veritat incòmoda: el valor real no es pot imprimir.
Les monedes poden perdre sentit, els mercats poden trontollar, però l’or continua allà, immutable, com a mesura física del valor i com a refugi davant la incertesa. Potser no és només una inversió. Potser és una forma de memòria econòmica: la garantia que, passi el que passi amb els diners de paper o les xifres digitals, sempre hi haurà alguna cosa real darrere del concepte de riquesa.
Diversifica, protegeix i dona valor real als teus estalvis. A Preciosos 11Onze t’ajudem a invertir amb seny en or físic, el refugi que mai falla.