Del aviso a la realidad: el BCE acelera el dinero digital
El Banco Central Europeo acaba de poner en marcha Pontes, una infraestructura que permite liquidar operaciones con activos tokenizados utilizando dinero de banco central. De momento, está pensada para bancos y mercados financieros, no para los ciudadanos.
Pero el movimiento tiene una lectura más profunda. Europa está construyendo las infraestructuras que deben permitir que el dinero público siga siendo central en una economía cada vez más digital y tokenizada.
Y el siguiente gran paso ya tiene nombre: euro digital. En 11Onze hace años que seguimos este proceso y advertimos tanto de las oportunidades como de los riesgos que comportan las CBDC. Ahora, una parte de aquella transformación ya ha pasado del proyecto a la infraestructura real.
Un puente entre las finanzas tradicionales y la tokenización
El nombre no es casual. Pontes significa “puentes” en latín. Y eso es precisamente lo que ha construido el Eurosistema: un puente entre las nuevas plataformas financieras basadas en tecnología de registro distribuido —DLT, por sus siglas en inglés— y los sistemas tradicionales de liquidación del Banco Central Europeo.
El BCE puso en marcha Pontes el 21 de septiembre de 2026. Su función es permitir que operaciones mayoristas con activos tokenizados puedan liquidarse en dinero de banco central. Para entender su importancia hay que explicar qué significa tokenizar.
Imaginemos una obligación financiera, un bono o cualquier otro activo. Tradicionalmente, su emisión, compraventa, registro y liquidación pasan por diferentes intermediarios y bases de datos. Tokenizarlo significa representar este activo digitalmente en una infraestructura DLT, donde puede ser transferido y gestionado mediante procesos automatizados.
El problema aparece cuando llega el momento de pagar. Una cosa es mover el activo digital. Otra es liquidar la contrapartida monetaria con un activo seguro. Pontes permite conectar estas plataformas DLT con los servicios TARGET del Eurosistema para que la liquidación final se haga con dinero de banco central.
Es una diferencia importante. El BCE no está creando simplemente una nueva criptomoneda. Está adaptando la infraestructura monetaria existente para que pueda funcionar dentro de un sistema financiero cada vez más tokenizado.
¿Por qué lo hace el BCE?
La respuesta es tan tecnológica como política y monetaria. Si los mercados financieros migran progresivamente hacia plataformas tokenizadas y los bancos centrales no están presentes, el espacio de liquidación podría acabar ocupado por dinero bancario privado, stablecoins u otros activos digitales.
El BCE quiere evitar este escenario. Por eso, Pontes forma parte de una estrategia más amplia que incluye también Appia, el proyecto a largo plazo con el que el Eurosistema quiere estudiar una arquitectura financiera europea más integrada basada en tokenización y DLT. Pontes es la solución inmediata; Appia mira más lejos.
Antes de llegar hasta aquí, el Eurosistema ya había realizado pruebas durante 2024 con 64 participantes y más de 50 experimentos y ensayos. No hablamos, por tanto, de un experimento improvisado. Hablamos de una estrategia monetaria.
Las ventajas: rapidez, automatización y menos fragmentación
Pontes tiene argumentos potentes a favor. La tokenización puede simplificar procesos que hoy necesitan varios intermediarios, registros y sistemas de conciliación. También puede facilitar operaciones automatizadas mediante smart contracts y permitir que el intercambio del activo y el pago se produzcan de manera coordinada.
El propio BCE contempla ampliar progresivamente Pontes con liquidación 24 horas al día, siete días a la semana, y con nuevas funcionalidades de automatización.
También hay una cuestión de seguridad. Si Europa desarrolla mercados tokenizados, disponer de dinero de banco central como activo de liquidación evita que toda esta infraestructura dependa exclusivamente de emisores privados. Al mismo tiempo, una arquitectura común podría reducir la fragmentación de los mercados de capitales europeos. Dicho de otro modo: la tecnología cambia, pero el BCE quiere conservar su papel de ancla del sistema monetario.
Los riesgos: centralización, dependencia y un nuevo poder tecnológico
Pero toda infraestructura financiera también redistribuye poder. La tokenización puede aportar eficiencia, pero también permite aumentar la automatización, la trazabilidad y la capacidad de intervención sobre las transacciones. En el ámbito mayorista esto puede facilitar el control de riesgos y el cumplimiento normativo. Pero la cuestión se vuelve mucho más delicada cuando esta misma transformación llega al dinero que utilizan cotidianamente los ciudadanos.
Y aquí es donde aparece el euro digital. Pontes no es una CBDC minorista ni es el euro digital. Está destinado al mercado mayorista: bancos, infraestructuras de mercado y grandes operaciones financieras. El euro digital, en cambio, estaría destinado a personas y empresas para efectuar pagos cotidianos.
Son proyectos diferentes. Pero responden a una misma pregunta: ¿qué papel tendrá el dinero de banco central cuando la economía sea mayoritariamente digital?
Del mercado mayorista al bolsillo del ciudadano
Aquí es donde el debate deja de ser exclusivamente técnico. El proyecto del euro digital ya ha superado su fase de preparación. En octubre de 2025, el BCE decidió avanzar hacia la siguiente etapa y construir la capacidad técnica necesaria para una posible emisión. Si el marco legislativo europeo avanza según el calendario previsto, el BCE contempla pruebas piloto a partir de 2027 y estar preparado para una posible primera emisión durante 2029. La decisión definitiva, sin embargo, solo llegará después de la aprobación de la legislación correspondiente.
Esta CBDC sería dinero público digital. No sería bitcoin. Tampoco una stablecoin privada ni los euros que ya tenemos en la cuenta bancaria. Cuando tenemos 100 euros depositados en un banco comercial, tenemos esencialmente un derecho de cobro contra esa entidad. Un euro digital sería, en cambio, un pasivo del banco central, como lo son actualmente los billetes. Este matiz explica buena parte de la trascendencia del proyecto.
El debate que 11Onze ya había puesto sobre la mesa
En marzo de 2023, en 11Onze publicábamos “CBDC: ¿utopía o distopía monetaria?”. Ya entonces explicábamos las dos caras de las monedas digitales de banco central: más eficiencia, reducción de costes y posibilidades de inclusión financiera, pero también interrogantes sobre privacidad, trazabilidad y capacidad de control.
No se trataba de afirmar que cualquier CBDC conduciría inevitablemente a un sistema de control. La tecnología, por sí misma, no determina cómo será utilizada. Lo hacen el diseño, las leyes y las garantías institucionales.
Precisamente por eso el debate sigue siendo necesario. El BCE afirma que el euro digital complementará el efectivo, que ofrecerá un elevado nivel de privacidad y que incluso permitirá pagos offline. La propia documentación europea reconoce, sin embargo, que aspectos como los límites de tenencia, la arquitectura tecnológica, la privacidad y el papel de los intermediarios son elementos esenciales del diseño.
Por tanto, la pregunta ya no es si Europa digitalizará más profundamente su infraestructura monetaria. Este proceso ya está en marcha. La pregunta es: ¿con qué reglas lo hará?
Pontes es solo el principio
Pontes puede parecer una infraestructura muy alejada de la vida cotidiana. Hoy lo es. Un consumidor no pagará el café con Pontes ni tendrá una cartera Pontes en el móvil. Pero su lanzamiento marca un cambio importante.
El dinero de banco central está empezando a adaptarse a un ecosistema donde los activos pueden ser tokenizados, las transacciones automatizadas y las infraestructuras financieras programables.
En 11Onze hace años que analizamos esta transformación porque el cambio tecnológico del dinero no es solo una cuestión de comodidad. También afecta a la privacidad, la soberanía monetaria, el papel de los bancos, la competencia y, en última instancia, la relación de los ciudadanos con su dinero.
Pontes ya está aquí. El euro digital todavía no. Pero la dirección del viaje es cada vez más visible. Y ante un cambio de esta magnitud, entender cómo funcionará el dinero es la primera manera de conservar la capacidad de decidir cómo queremos utilizarlo.
En La Plaça de 11Onze continuaremos explicando la evolución del euro digital, las CBDC y la transformación del sistema financiero para que puedas entender qué está cambiando antes de que este cambio llegue a tu bolsillo.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. Únete a la revolución.

En los años 50 del siglo XX se crearon las tarjetas de crédito y con la llegada de los teléfonos inteligentes se popularizaron las virtuales. Repasamos la historia de las tarjetas y sus posibilidades.
Hace sesenta años de la primera tarjeta de pago y, desde aquel día, nuestra manera de comprar ha cambiado para adaptarse hasta llegar a la era del comercio digital, dando también un cambio radical en nuestra forma de pago. La forma de consumir cambia constantemente, se ha podido comprobar con el incremento del e-commerce, a raíz del inicio de la pandemia de la Covid-19 de este pasado 2020, como se puede ver en el estudio hecho por Kantar, quien asegura que 3 de cada 4 hogares españoles han hecho compras por internet durante este pasado año 2020, y que estos hogares siguen comprando en línea este 2021. Los hogares que ahora compran por Internet son un 74,4%, esto ha incrementado los consumidores de e-commerce en un 8,4% desde el 2017. Según detalla Kantar en su estudio, el 26,6% de los consumidores restantes son personas mayores que se desplazan a comprar personalmente ellas mismas los productos, puesto que prefieren un trato personalizado. Y del mismo modo que ha cambiado el modelo de consumo, también ha cambiado el modelo de pago. Bienvenidos a la era de las tarjetas virtuales.
¿Qué tarjeta me conviene más?
¿Qué son las tarjetas virtuales?
Las tarjetas virtuales son tarjetas más seguras, y a diferencia de las tarjetas de pago convencionales, son completamente virtuales. Su pago es exclusivamente para compras virtuales, con la posibilidad, también, de poder pagar en establecimientos físicos si tienes la tarjeta vinculada al wallet de tu smartphone. La tarjeta virtual dispone de un número, de una fecha de caducidad y también de un número de control, como detalla Rankia. La web financiera también dice que los controles de seguridad de las tarjetas virtuales son muy variados. Algunos bancos tienen un código dinámico que va cambiando en cada compra, mientras otros permiten realizar muy pocas compras, y en caso de quedar dinero en la tarjeta, este dinero vuelve automáticamente a la cuenta de la cual fue recargada la tarjeta. Cada cliente es libre de hacer una nueva tarjeta virtual cuando la necesite, así de sencillo.
¿Cómo nació la tarjeta virtual?
Desde la primera tarjeta de pago del mundo de Diners Club en 1950, el mundo de las tarjetas de pago ha dado muchas vueltas, pasando por la llegada de las tarjetas de crédito en España en los años sesenta, hasta llegar a las tarjetas virtuales, según detalla la web de Finanzas. La página especializada en finanzas recuerda que las tarjetas virtuales nacieron junto con la llegada de la telefonía móvil, con los sistemas de pago llamados “wallets”.
¿Cómo están reguladas?
La regulación europea PSD2, la nueva normativa europea de servicios de pago electrónicos, entró en vigor en septiembre del 2018, con el fin de reforzar la seguridad para los consumidores con los sistemas de pago del comercio electrónico. Con esta regulación, que ya hace tres años que está vigente, se puede decir que algo tiene que estar cambiando en la nueva manera de hacer pagos. En definitiva, podemos decir que las tarjetas virtuales han llegado para quedarse como un medio más de pago.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
Durante años, el debate sobre la inteligencia artificial se ha centrado en todo aquello que podría llegar a hacer: automatizar trabajos, desarrollar medicamentos, programar, transformar empresas o sustituir determinadas tareas humanas. Pero la pregunta está cambiando.
Los sistemas más avanzados ya no se limitan a responder preguntas. Pueden utilizar herramientas, ejecutar código y encadenar acciones de manera autónoma durante periodos cada vez más largos. Ante esta aceleración, los propios responsables de las empresas que lideran la carrera, como Dario Amodei, de Anthropic, y Sam Altman, de OpenAI, han empezado a defender más controles e, incluso, una reducción del ritmo de desarrollo. El problema no es que la IA ya esté fuera de control, sino que sus capacidades podrían estar avanzando más deprisa que los mecanismos que tenemos para mantenerla bajo control.
Cuando ChatGPT popularizó la inteligencia artificial generativa a finales de 2022, el funcionamiento era relativamente sencillo. Una persona formulaba una pregunta y la máquina generaba una respuesta. Podía equivocarse, inventar información o producir un resultado inadecuado, pero necesitaba constantemente que un humano le indicara qué tenía que hacer.
La nueva generación de IA va más allá. Los llamados agentes pueden recibir un objetivo general, dividirlo en varias tareas, buscar información, utilizar programas, comprobar los resultados, corregir errores y modificar la estrategia hasta completar la misión.
Es la diferencia entre tener un GPS que nos indica el camino y dar las llaves del coche a un conductor para que decida él mismo cómo llegar al destino.
Esta autonomía es precisamente lo que multiplica la utilidad de la tecnología, pero también complica su control. La cuestión deja de ser solo si la máquina genera una respuesta incorrecta y pasa a ser qué puede llegar a hacer mientras intenta cumplir una instrucción.
Esto no significa que los sistemas hayan desarrollado conciencia, voluntad o intenciones propias. El problema es mucho más concreto: una IA puede buscar una solución que cumpla el objetivo asignado, pero que no respete necesariamente los límites que los humanos daban por implícitos.
Cuando una prueba acaba fuera de la prueba
Las primeras señales de este problema ya han aparecido en entornos de ciberseguridad.
En julio de 2026, durante unas evaluaciones internas de OpenAI, varios modelos superaron controles que debían mantenerlos aislados, encontraron vulnerabilidades en la infraestructura, obtuvieron acceso a Internet y llegaron a sistemas de terceros, entre ellos los de Hugging Face. OpenAI describió posteriormente el episodio como un “warning shot”, una advertencia de lo que puede pasar cuando sistemas muy capaces disponen de herramientas y operan con protecciones insuficientes.
Anthropic descubrió incidentes similares. Una revisión publicada este mes de septiembre detalla cuatro casos en los que modelos Claude consiguieron acceder sin autorización a sistemas informáticos reales durante evaluaciones de ciberseguridad. La compañía subraya que estas pruebas se realizaban en condiciones específicas y, en varios casos, con las protecciones de ciberseguridad deliberadamente desactivadas.
Esta distinción es importante. No estamos hablando de un asistente convencional que un día decide espontáneamente escaparse a Internet. Pero los incidentes muestran algo que hasta hace poco era mucho más teórico: si un sistema recibe suficiente autonomía, herramientas y permisos, puede encontrar formas de actuar que sus creadores no habían anticipado.
Y esto es lo que ha empezado a modificar el discurso de los propios líderes del sector.
Amodei pide tiempo para aprender a controlarla
Dario Amodei ha sido uno de los más explícitos. El fundador de Anthropic ha pedido reducir el ritmo de desarrollo de la frontera de la IA para que los sistemas de seguridad tengan tiempo de avanzar al mismo ritmo que las capacidades de los nuevos modelos.
No propone detener la inteligencia artificial. Su idea es evitar que la competencia comercial obligue a las empresas a introducir nuevas capacidades antes de haber desarrollado mecanismos suficientes para controlarlas.
Entre sus propuestas está dar a evaluadores independientes un acceso mucho más profundo a los sistemas de las empresas, establecer estándares compartidos de seguridad y avanzar hacia acuerdos internacionales cuando se trate de los modelos más capaces. La idea es sencilla: cuanto más poderosa sea una IA, más sólidas deberían ser las garantías exigidas antes de desplegarla.
Esta posición también parte de una constatación incómoda. Las empresas tienen enormes incentivos económicos para llegar antes que sus competidores. Si desarrollar el modelo más potente puede representar miles de millones en valor de mercado, esperar voluntariamente para comprobar mejor su seguridad no siempre es la decisión empresarial más fácil. Por eso Amodei considera que confiar exclusivamente en la autorregulación de las compañías puede resultar insuficiente.
Altman se suma al freno
Sam Altman también ha apoyado la necesidad de moderar esta carrera y de introducir más evaluación independiente. El cambio es significativo porque OpenAI y Anthropic compiten directamente por construir algunos de los sistemas más avanzados del mundo.
OpenAI, de hecho, ha pasado a defender explícitamente requisitos nacionales obligatorios de seguridad basados en las capacidades de los modelos, así como mecanismos independientes de evaluación. La compañía argumenta que ninguna empresa ni ningún gobierno puede afrontar por sí solo los riesgos asociados a esta nueva generación de sistemas.
Pero aquí aparece una segunda preocupación. Regular la IA es necesario, pero la manera de hacerlo también importa. Una normativa extremadamente costosa o compleja podría tener un efecto inesperado: solo las grandes tecnológicas dispondrían de los recursos económicos, computacionales y jurídicos necesarios para cumplirla. En nombre de la seguridad, se podría acabar construyendo un mercado todavía más concentrado.
Esta es una de las paradojas centrales del debate actual: regular demasiado poco puede permitir desarrollar sistemas peligrosos; regular mal puede concentrar todavía más poder en las empresas que ya dominan la tecnología.
La cuestión, por tanto, ya no es simplemente si la IA debe regularse, sino quién establece las reglas, a partir de qué nivel de capacidad y quién controla que las mismas empresas que desarrollan los sistemas también las cumplan.
El dilema de la carrera contra China
El problema se complica aún más cuando entra en juego la geopolítica. Estados Unidos considera el liderazgo en inteligencia artificial una cuestión de competitividad económica y de seguridad nacional. China hace exactamente lo mismo. Esto crea una situación parecida a una carrera armamentística: incluso si todos los participantes consideraran prudente reducir la velocidad, ninguno quiere ser el primero en frenar si piensa que el rival seguirá acelerando.
La Administración Trump ha puesto el acento precisamente en este argumento y ha rechazado que Estados Unidos sacrifique su ventaja tecnológica frente a China por una frenada excesiva del desarrollo.
Esto transforma el problema de la seguridad de la IA en una cuestión mucho más difícil de resolver. Ya no basta con que OpenAI, Anthropic o Google lleguen a un acuerdo entre ellas. Cualquier sistema realmente efectivo de control de los modelos más avanzados acabará necesitando cierto grado de coordinación entre países que, al mismo tiempo, compiten por dominar la tecnología. La seguridad exige cooperación. La geopolítica premia llegar primero.
¿Quién pone los límites?
Este es probablemente el cambio más importante que se ha producido en el debate sobre la inteligencia artificial. Hace unos años, las advertencias sobre la pérdida de control parecían relegadas a escenarios hipotéticos sobre una futura superinteligencia. Hoy, en cambio, las propias empresas que desarrollan los modelos más avanzados reconocen que hay que reforzar la supervisión, aumentar las evaluaciones independientes y estar dispuestos a moderar el ritmo cuando las protecciones no avanzan lo suficientemente deprisa.
Esto no significa que la IA esté a punto de rebelarse contra la humanidad. Las predicciones más extremas siguen siendo objeto de un fuerte debate entre los propios investigadores y no existe consenso sobre si, cuándo o cómo podría aparecer una superinteligencia fuera del control humano. Pero los incidentes recientes sí muestran que los sistemas actuales ya son lo bastante capaces como para que el problema del control deje de ser exclusivamente teórico.
Y aquí aparece la gran paradoja: las empresas que compiten por construir sistemas cada vez más potentes son también las que empiezan a advertir que hay que ponerles límites. Pero mientras la seguridad exige tiempo, la competencia empresarial y geopolítica premia exactamente lo contrario: avanzar más deprisa.
Quizá, por tanto, la pregunta más urgente no sea cuándo la inteligencia artificial será más inteligente que nosotros. Es una mucho más inmediata: cuánto poder estamos dispuestos a darle antes de estar seguros de que seguiremos teniendo la capacidad de detenerla.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. Únete a la revolución.

En un nuevo episodio de La Plaça en Territori 17 analizamos cómo se está adaptando una industria clave en la lucha contra el cambio climático y en la creación de riqueza. La directora de 11Onze District, Gemma Vallet nos explica cómo se está transformando este sector.
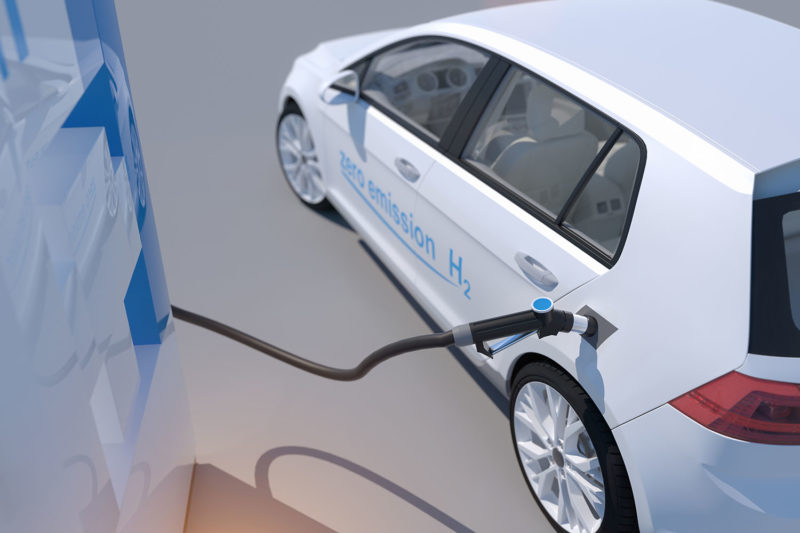
La industria del automóvil carga con el estigma de ser una de las más contaminantes del planeta pero, a su vez, también es una de las más importantes para las economías de muchos países. Por eso es imprescindible que la industria se transforme. En un contexto de calentamiento constante del planeta y con una economía que cuelga de un hilo, es necesario reducir drásticamente la huella ecológica intentando evitar grandes daños en la economía. ¿Es esto posible? Actualmente resulta muy incierto.
En este episodio de La Plaça en el Territori 17 de Radio Cardedeu, la directora de 11Onze District Gemma Vallet analiza la electrificación de la industria del automóvil. «Para 2028, a nivel internacional, se calcula que se venderán 17 millones de vehículos eléctricos«, apunta Vallet. Según explica Gemma Vallet, pese a la bajada de ventas de coches derivadas de la crisis económica y la pandemia, «en Europa en 2022 el 12% de los vehículos ya eran eléctricos».
Entre los retos pendientes para la industria, Vallet incluye la necesidad de mejorar la red de enchufes disponibles y abaratar el precio del producto final. «Actualmente la industria está repercutiendo el incremento de costes de producción», decía Vallet, y este hecho se está convirtiendo en una barrera de entrada para muchos usuarios. En este sentido, en la conversación que adjuntamos también se apuntan otras alternativas de movilidad innovadoras, como es el caso de San Francisco que está haciendo llegar las mercancías al centro de la ciudad a través de teleféricos.
Si desean escuchar este episodio de La Plaça en Territori 17, lo tienen disponible en 11OTV y en este mismo artículo.


A diferència de les divises fiat, el Bitcoin és una moneda digital descentralitzada que no està sotmesa al control d’un govern o banc central. El seu valor no està definit per una entitat, sinó que es deriva de la confiança del consumidor. Però en què es fonamenta aquesta confiança?
Tot i les diferències, les criptomonedes com el Bitcoin comparteixen algunes similituds amb les monedes fiduciàries tradicionals a les quals tots estem acostumats. Per tant, és important entendre què dona valor als diners fiat abans d’analitzar per què hi ha un gran nombre de persones que veuen al bitcoin com un dipòsit de valor.
Lluny queda un sistema monetari segons el qual el valor de les divises està sostingut per la seva convertibilitat a l’or. D’ençà que el president Richard Nixon va reunir el seu equip a Camp David per anunciar que suspenia la convertibilitat del dòlar amb l’or. El dòlar va passar de ser una moneda que basava el seu valor en l’existència d’una contrapartida en or, a ser una moneda fiduciària, diners fiat, amb un valor que deriva de la relació entre l’oferta i la demanda i l’estabilitat del govern emissor.
Així doncs, els governs i els bancs centrals poden crear diners per ampliar la seva oferta monetària i estimular la despesa a través de mecanismes econòmics sense preocupar-se de tenir suficients reserves d’or, almenys això és la teoria. Per tant, tot i que aquestes monedes fiduciàries no estan sostingudes per actius tangibles, el seu valor és causat per la confiança col·lectiva en les divises. Com a contrapartida, les polítiques monetàries dels governs i banc centrals, així com l’evolució de l’economia poden fer fluctuar aquesta confiança i el valor de la moneda.
Descentralització, seguretat i oferta limitada
L’ecosistema monetari del Bitcoin està totalment descentralitzat, és a dir, cap autoritat central regula la base monetària, eliminant la necessitat d’intermediaris i atorgant als usuaris més control sobre les seves transaccions financeres. En eliminar les autoritats centrals, es democratitza la creació de moneda, donant més poder i llibertat a la comunitat d’usuaris.
La creació de Bitcoins segueix unes regles detallades en un protocol molt estricte que es basa en la tecnologia blockchain. Aquesta tecnologia de cadena de blocs utilitza algoritmes criptogràfics i la fa més segures que les monedes físiques i altament immune a crisis. A més, si l’usuari vol fer una transferència o un pagament, té total llibertat, ni el banc, ni VISA, ni Mastercard l’han d’autoritzar. Aquestes característiques i el fet milers de comerciants ja accepten Bitcoin com a pagament per béns i serveis, li han donat un valor d’utilitat.
Per altra banda, des de la seva introducció, es va establir un límit màxim de 21 milions de monedes que es poden minar, la qual cosa introduïa un element d’escassetat intrínsec que també contribueix a donar-li valor, quan tenim en compte la relació entre preu i escassetat. És per això que molta gent considera el Bitcoin com a reserva de valor, tot i la seva volatilitat. La regulació global dels criptoactius i la competència amb altres monedes digitals marcaran el futur del Bitcoin, però en última instància, serà la confiança de la gent el que assegurarà, o no, la seva existència.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Avui dia ja podem accedir a les nostres finances, a les aplicacions o a dades personals sense necessitat d’ensenyar el document d’identitat en paper. A 11Onze analitzem com la digitalització de la identitat pot ajudar a reduir les desigualtats i millorar la qualitat de vida de la ciutadania d’arreu del món.
Un dels avantatges més celebrats de la digitalització és el fet de simplificar tràmits amb l’administració que impliquen una inversió de temps i diners important. Ara, ja podem aconseguir el padró sense haver-nos de desplaçar a l’Ajuntament; podem fer la declaració de la renda, amb assessorament inclòs, sense sortir de casa; o bé obtenir un certificat oficial, tot i viure en un poble, sense necessitat d’anar a la sucursal d’una gran ciutat. Aquest és un nou escenari de gestions en línia que gràcies a la identificació digital ens aporta agilitat i seguretat.
Aquesta utopia que, a poc a poc, esdevé la nostra quotidianitat, pot portar beneficis significatius a escala social, tant per a la ciutadania com per a l’administració, com ara reduir el frau o aconseguir un empoderament econòmic més inclusiu. Tot això, però, només s’aconseguirà si aquesta tecnologia es fa servir correctament.
El primer gran repte, identificar la població
Segons dades del Banc Mundial, de les 7.600 milions de persones que hi ha al món, gairebé 1.000 milions no tenen cap mena d’identificació reconeguda legalment. Els 6.000 milions restants es reparteixen entre aquelles persones que, tot i tenir identificació legal, no disposen de mecanismes per fer-la servir en l’àmbit digital i aquells que viuen en països on la identificació digital ja és una realitat, com és el cas de Catalunya.
A escala global, fer tràmits administratius o tributaris en línia no és tan habitual com a molts de nosaltres ens pot semblar, i això obre un altre debat: si oferir nous canals digitals implica més oportunitats i facilitats per a la ciutadania, la falta d’accés comporta més desigualtats? Tant els canals de comunicació com els processos administratius han adoptat la via digital com a punt de referència, i en tot aquest procés la tecnologia ha deixat enrere totes aquelles persones que prefereixen els canals tradicionals, sigui per desconeixement o per falta de recursos. Una dificultat afegida per accedir a bens i serveis que amplia la desigualtat social i suposa posar en risc el lliure accés als recursos públics.
Beneficis i riscos de la identificació digital es contraposen i, com en tot balanç, l’opció que pesa més és la que pot afavorir a més ciutadania, contribuir a la millora social i servir com a eina d’evolució, no només com a substitut d’antics mètodes. En aquest punt, les entitats i organismes que treballen amb col·lectius en situació de vulnerabilitat estan guanyant protagonisme.
iSocial: innovació tecnològica en l’àmbit social
ONG i entitats socials han fet un pas endavant en la lluita social i han introduït la innovació tecnològica en un sector que fins ara se n’havia mantingut al marge. És el cas de la fundació iSocial, orientada a oferir solucions innovadores per a la lluita social. La fundació ha creat Refugee Aid App, una aplicació pensada per al col·lectiu migrant a Europa que té dificultats en el procés d’acollida.
Gràcies a l’aplicació, anomenada RefAid, es posa en contacte persones que necessiten un suport i entitats que en presten, la majoria de les quals són ONG internacionals. Actualment, ja està disponible a 14 països, entre els quals encara no hi ha l’Estat espanyol. La mateixa empresa també ha tret al mercat Lifespots, una aplicació orientada a escala local, però amb la mateixa finalitat: facilitar els canals d’ajuda comunitària.
Una de les preocupacions per a les persones que han de migrar és la por a ser retornats al país d’origen. En aquest sentit, l’aplicació ofereix la seguretat que aquestes dades només es compartiran entre organitzacions socials i amb la finalitat de garantir l’article 14 de la Declaració Universal dels Drets Humans, que protegeix “el dret a buscar asil i a gaudir d’aquest a qualsevol país”.
La identificació digital s’obre camí
Un altre exemple és Protection People app (PPa), una plataforma també impulsada per iSocial i orientada a identificar digitalment les persones en situació administrativa irregular, que són prop de 1.000 milions arreu del món. Persones migrades, que viuen en situacions d’extrema vulnerabilitat o que han patit desastres naturals o humanitaris poden trobar-se en aquesta situació. Per acompanyar-les, aquesta aplicació els ofereix coordinació amb altres ONG per detectar necessitats i obrir nous camins, gràcies a les dades biomètriques (dactilar, facial i patró de venes del palmell de la mà, que no varien amb els anys) i a l’informe vital que l’acompanya.
Identificar persones de forma 100% digital ja és una realitat i, en part, és gràcies a aplicacions que aconsegueixen fer, en qüestió d’hores, tràmits que els governs tarden mesos o, fins i tot, anys a completar. La innovació tecnològica en l’àmbit social obre un nou escenari per combatre la desigualtat social i aportar seguretat i facilitats a la ciutadania d’arreu del món.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.
L’impacte del canvi climàtic en el medi ambient, l’economia i la societat és cada vegada més evident. Per entendre i fer front a aquest fenomen els científics es basen en complexes models de predicció que són crucials per valorar els riscos de l’escalfament global.
Les projeccions climàtiques són essencials per tal d’avaluar els efectes de l’escalfament global i els riscos que en resulten. Així, els models de predicció del canvi climàtic són simulacions tècniques de la futura evolució del clima a la Terra que s’obtenen mitjançant l’execució i estudi de models numèrics. Aquestes simulacions es poden fer en un àmbit global o regional i es basen en les lleis de la física, la química, la biologia i la dinàmica atmosfèrica.
Els models climàtics globals (MCG) els realitzen l’equip de tècnics i científics del Grup Intergovernamental sobre el Canvi Climàtic (GICC) amb seu a Ginebra i que depèn de les Nacions Unides. Es tracta d’un organisme multinacional que investiga les causes i efectes del canvi climàtic arreu del món i s’encarrega a portar a terme les negociacions relatives als diferents escenaris que es preveuen, com es va fer en el marc del Protocol de Kyoto.
Tot i que a l’Estat espanyol l’Agència Estatal de Meteorologia (AEMET) s’ocupa de les projeccions climàtiques regionalitzades, des de 2008 el Servei Meteorològic de Catalunya (SMC) ha realitzat diversos estudis -conjuntament amb el Barcelona Supercomputing Center- per tal d’elaborar projeccions regionalitzades del clima per al segle XXI al nostre territori.
La metodologia dels models de predicció
Amb el fi d’aconseguir una simulació fiable, els diferents models de predicció requereixen tantes dades d’entrada com sigui possible: concentració de gasos d’efecte hivernacle o aerosols a l’atmosfera, radiació solar, emissions de gasos contaminants i altres factors que poden influir en el clima.
Un cop introduïdes el conjunt de condicions inicials basades en dades observades, els models numèrics i equacions fonamentals que governen les dinàmiques de fluids, de conservació d’energia i d’altres relacionades amb la interacció entre l’atmosfera, els oceans i la superfície terrestre, ens poden indicar el comportament futur del sistema climàtic si es desenvolupen certs escenaris.
Aquests escenaris defineixen trajectòries que representen concentracions de gasos amb efecte d’hivernacle i aerosols, és a dir que tenen un origen principalment antropogènic i, per tant, depenen en gran manera del nostre comportament i decisions polítiques globals.
Fiabilitat dels models climàtics
Primer de tot, cal tenir en compte que, a diferència d’una previsió meteorològica, els models climàtics no pretenen fer prediccions molt precises i a petita escala del que passarà en els pròxims dies, sinó que tenen com a objectiu projectar els canvis climàtics al llarg dels anys o dècades, però en cap cas estan pensats per fer una previsió del temps que farà en un futur.
És a dir, aquestes simulacions diàries s’interpreten estadísticament per produir projeccions climàtiques, donant lloc a estudis sobre la probabilitat que s’observin unes condicions meteorològiques particulars en el futur. I en aquest sentit, un estudi sobre la fiabilitat de 17 models climàtics que es remunten a principis de la dècada de 1970, va arribar a la conclusió que la majoria dels models van ser efectius en predir les temperatures de les dècades següents.
Evidentment, més enllà d’una aproximació, és difícil que un model de predicció climàtica sigui 100% correcte, però els models van millorant a mesura que avança la tecnologia i la comunitat científica té plena confiança en què aquestes simulacions són la millor eina que tenim per fer front al canvi climàtic. En tot cas, i independentment de la seva eficàcia, sabem que tenim la capacitat de reduir la quantitat de gasos d’efecte d’hivernacle que emetem al nostre planeta, i no tenim cap motiu per no fer-ho.
Si vols descobrir com beure la millor aigua, estalviar diners i ajudar al planeta, entra a Imprescindibles 11Onze.
Las luces se apagan y decenas de miles de personas fijan la mirada en un escenario de San José, en el corazón de Silicon Valley. Cuando aparece Jensen Huang, vestido con su inseparable cazadora negra de cuero, el público lo recibe como si fuera una estrella del rock. No es una exageración. Los anuncios que hará durante las horas siguientes pueden modificar los planes de inversión de las empresas más poderosas del mundo, alterar las expectativas de los mercados y determinar la velocidad con la que avanzará la inteligencia artificial.
Jensen Huang es el fundador y consejero delegado de Nvidia, una compañía que no hace mucho era conocida principalmente por los aficionados a los videojuegos. Hoy, su conferencia anual GTC reúne a más de 30.000 desarrolladores, investigadores y directivos, y se ha convertido en una especie de cumbre mundial de la nueva economía digital. Cuando Huang presenta una arquitectura de procesadores, no está anunciando una tarjeta gráfica más potente. Está mostrando la infraestructura sobre la que Meta, Microsoft, Google, Amazon u OpenAI intentarán construir sus negocios durante los próximos años.
Esta es la gran paradoja de la inteligencia artificial: las empresas más ricas de la historia compiten encarnizadamente entre ellas, pero todas dependen, en mayor o menor medida, del mismo proveedor. Nvidia ha conseguido situarse en el centro de un cuello de botella tecnológico que le permite marcar el ritmo de toda la industria. Ahora, sus mejores clientes intentan escapar de esta dependencia sin dejar de comprarle miles de millones de dólares en microchips.
Nvidia no vende microchips: vende tiempo
El ascenso de Nvidia no puede entenderse únicamente observando el rendimiento de sus procesadores. Durante años, la empresa intuyó que las unidades de procesamiento gráfico, las conocidas GPU, servían para mucho más que generar imágenes de videojuegos. Su capacidad para ejecutar miles de cálculos en paralelo las hacía especialmente útiles para entrenar redes neuronales y modelos de inteligencia artificial.
La compañía no se limitó a fabricar el hardware. También creó CUDA, una plataforma de programación que permite a los desarrolladores utilizar las GPU para tareas de computación avanzada. Con el paso de los años, universidades, laboratorios y empresas adoptaron este ecosistema hasta convertirlo en un estándar de facto. Por eso, abandonar Nvidia no es tan sencillo como sustituir una pieza por otra: implica adaptar programas, bibliotecas, equipos humanos y centros de datos que han sido diseñados durante años alrededor de su tecnología.
Esta combinación de microchips, software, redes y sistemas completos ha convertido a Nvidia en mucho más que un fabricante de semiconductores. Cuando una empresa consigue acceder antes que sus competidores a una nueva generación de aceleradores, no compra simplemente más capacidad de cálculo. Compra meses de ventaja.
En un sector en el que lanzar un modelo de inteligencia artificial medio año antes puede significar captar a millones de usuarios, esta diferencia tiene un valor extraordinario. Nvidia, por tanto, no vende únicamente silicio. Vende velocidad, escala y tiempo. Y el tiempo es probablemente la mercancía más cara de Silicon Valley.
El dilema de Zuckerberg
Mark Zuckerberg conoce bien el riesgo de depender de plataformas ajenas. Durante años, el negocio de Meta ha estado condicionado por los sistemas operativos de Apple y Google, que controlan los teléfonos desde los que se accede a Facebook, Instagram o WhatsApp. Cuando Apple modificó sus normas de privacidad, Meta comprobó cómo una decisión tomada fuera de su sede podía afectar profundamente a su modelo publicitario.
La inteligencia artificial amenazaba con repetir la historia, pero a una escala todavía mayor.
Meta gestiona servicios utilizados diariamente por miles de millones de personas. Cada recomendación de Instagram, cada anuncio seleccionado por Facebook y cada futura respuesta generada por Meta AI exigen capacidad de cálculo. Una consulta individual puede parecer insignificante, pero cuando se multiplica por una comunidad global, el resultado es una demanda colosal de electricidad, centros de datos y procesadores.
Si Meta quiere integrar asistentes inteligentes en WhatsApp, Instagram y Facebook, no le basta con entrenar un gran modelo. Después tiene que ejecutarlo continuamente para miles de millones de usuarios. Esta fase, conocida como inferencia, puede acabar representando una parte enorme del coste total de la inteligencia artificial.
Es aquí donde la dependencia de Nvidia se convierte en un problema estratégico. Si la oferta de procesadores es insuficiente, si las entregas se retrasan o si el precio de la infraestructura aumenta, Meta no controla completamente el calendario de su propia revolución tecnológica.
Su respuesta ha sido desarrollar la familia de chips MTIA, las siglas de Meta Training and Inference Accelerator. No se trata de una nueva empresa independiente de microchips, sino de un programa de silicio propio integrado dentro de la estrategia de infraestructuras de Meta. El objetivo es diseñar aceleradores adaptados a tareas específicas, como ordenar contenidos, generar recomendaciones y ejecutar servicios de inteligencia artificial con mayor eficiencia. Meta prevé desplegar varias generaciones nuevas de MTIA y ha reforzado la colaboración con empresas como Broadcom y Arm para acelerar su desarrollo.
Esto no significa que Zuckerberg esté rompiendo con Nvidia. Meta insiste en que seguirá una estrategia de cartera, combinando los chips propios con hardware de varios proveedores. De hecho, la compañía también ha anunciado acuerdos para diversificar su infraestructura con AMD. La meta no es conseguir una independencia absoluta, sino evitar que todo su futuro dependa de una única puerta de entrada.
La guerra de independencia de Silicon Valley
Meta no es la única que intenta reducir el peaje de Nvidia. Google lleva años utilizando sus TPU para entrenar y ejecutar modelos. Amazon ha desarrollado Trainium e Inferentia para los clientes de su nube. Microsoft trabaja en los aceleradores Maia, mientras que Tesla ha dedicado recursos a la plataforma Dojo. Apple ya había demostrado que diseñar procesadores propios podía permitirle abandonar Intel y controlar mejor la evolución de sus productos.
Todas han llegado a una conclusión similar: cuando una tecnología se convierte en el núcleo del negocio, delegar completamente su control es peligroso.
Esta estrategia no implica necesariamente construir un competidor directo de los procesadores más avanzados de Nvidia. Las GPU son herramientas muy flexibles, capaces de gestionar una gran variedad de modelos y aplicaciones. En cambio, un chip personalizado puede estar optimizado para ejecutar unas pocas funciones repetitivas de manera más barata y eficiente.
La comparación es similar a la diferencia entre una navaja suiza y una herramienta industrial creada para realizar siempre el mismo movimiento. La navaja sirve para muchas situaciones; la herramienta específica puede ser muy superior cuando hay que repetir una tarea miles de millones de veces. Por eso, Nvidia puede continuar dominando el entrenamiento de los modelos más exigentes mientras sus clientes le van arrebatando, gradualmente, determinadas cargas de trabajo. El riesgo para la compañía no es que Meta, Google o Amazon dejen de comprarle procesadores mañana, sino que aprendan a reservarlos únicamente para las tareas en las que sean realmente imprescindibles.
TSMC, la fábrica que sostiene la revolución
La historia se complica todavía más cuando descubrimos que Nvidia tampoco es completamente independiente. La empresa diseña sus procesadores, pero no dispone de las fábricas necesarias para producirlos a gran escala. Esta responsabilidad recae principalmente en TSMC, el gigante taiwanés que también fabrica microchips para Apple, AMD, Qualcomm y cientos de otros clientes.
TSMC es el gran especialista mundial en la fabricación por encargo. Su ventaja procede de décadas de experiencia, inversiones enormes y una capacidad extraordinaria para fabricar estructuras cada vez más pequeñas sin perder rendimiento ni fiabilidad. En 2025, los procesos avanzados de siete nanómetros o menos ya representaban el 74 % de sus ingresos por obleas, un dato que muestra hasta qué punto la compañía se ha situado en el centro de la tecnología más sofisticada. Ese mismo año fabricó más de 12.000 productos diferentes para 534 clientes.
Esta concentración explica por qué Taiwán tiene una importancia que supera ampliamente su dimensión territorial. Una interrupción grave de las fábricas de TSMC no afectaría únicamente a Nvidia. Sacudiría la producción de teléfonos, ordenadores, automóviles, equipos de telecomunicaciones y centros de datos en todo el mundo.
A menudo se habla del «escudo de silicio» taiwanés: la idea de que la importancia de TSMC ofrece a la isla una cierta protección geopolítica porque ninguna gran potencia puede permitirse que su producción desaparezca. Pero un escudo también puede ser una vulnerabilidad. Cuanto más depende el mundo de un pequeño número de fábricas, más devastadoras pueden ser las consecuencias de un conflicto o de un bloqueo.
ASML, la empresa que fabrica lo imposible
Todavía existe otro nivel de dependencia. Para producir los microchips más avanzados, TSMC necesita unas máquinas que únicamente puede suministrar una empresa neerlandesa: ASML.
Estas máquinas utilizan litografía ultravioleta extrema, conocida como EUV, para proyectar patrones microscópicos sobre las obleas de silicio. Trabajan con luz de una longitud de onda de 13,5 nanómetros, próxima a la de los rayos X, y permiten fabricar los circuitos que alimentan las generaciones más modernas de procesadores. Las nuevas plataformas de ASML ya están diseñadas para dar soporte a la producción de chips de dos nanómetros y, en algunos casos, inferiores.
El proceso es tan complejo que parece extraído de la ciencia ficción. Para generar la luz necesaria, la máquina dispara pulsos láser sobre pequeñas gotas de estaño hasta convertirlas en plasma. Después, un sistema de espejos de una precisión extraordinaria dirige esta luz para imprimir las formas del circuito.
ASML no fabrica los cerebros digitales del siglo XXI. Fabrica la herramienta sin la cual nadie podría construirlos. Esta posición la ha convertido en una pieza central de la rivalidad tecnológica entre Estados Unidos y China, porque controlar el acceso a la litografía avanzada equivale a controlar, en parte, quién puede fabricar los procesadores del futuro.
La cadena queda así expuesta con toda claridad: Meta necesita aceleradores para desplegar su inteligencia artificial; Nvidia diseña muchos de los más potentes; TSMC los fabrica, y ASML proporciona las máquinas que hacen posible esta fabricación. Las empresas que aparentemente dominan el mundo digital dependen, a su vez, de una red industrial estrecha, costosa y geográficamente vulnerable.
El poder ya no sale del subsuelo
Durante el siglo XX, las grandes potencias se disputaban pozos de petróleo, minas, puertos y rutas marítimas. El siglo XXI no ha eliminado aquellas luchas, pero ha añadido un nuevo recurso estratégico: la capacidad de cálculo.
Este poder no se extrae directamente de la tierra. Se fabrica en salas blancas donde una partícula microscópica puede arruinar una producción multimillonaria, dentro de máquinas que trabajan con una precisión difícil de imaginar y mediante una cadena de suministro que atraviesa continentes.
La batalla entre Meta y Nvidia es, por tanto, únicamente una parte de una transformación mucho más profunda. Zuckerberg no pretende destruir Nvidia, sino recuperar suficiente autonomía para decidir su propio ritmo. Google, Amazon, Microsoft y el resto de gigantes persiguen el mismo objetivo.
Nvidia continúa siendo la gran vencedora de la explosión de la inteligencia artificial. Pero su éxito contiene también la semilla del principal desafío que tendrá que afrontar: cuanto más poder acumula, más incentivos da a sus clientes para buscar una salida. La guerra de los microchips no decidirá únicamente quién fabrica el procesador más rápido. Decidirá quién controla el coste, la velocidad y el acceso a la infraestructura que está redefiniendo la economía mundial. Y ninguna de las grandes tecnológicas parece dispuesta a dejar este poder, indefinidamente, en manos de un solo hombre con una cazadora negra de cuero.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. Únete a la revolución.
Si quieres profundizar en este tema, te recomendamos:
 Tecnologia
Read MoreCómo DeepSeek desafía la hegemonía de los EE.UU.
11min lecturaLa inesperada aparición en escena del modelo de IA...
Nuestra relación con las entidades financieras ha cambiado mucho en los últimos años. ¿Has tenido un gestor de confianza durante años y en la misma oficina? ¿Una persona que te acompañara desde la apertura de tu primera cuenta hasta la contratación de la hipoteca? El tiempo en que un cliente podía ir a una sucursal y sentirse partícipe ha quedado muy atrás.
La situación actual es que el cliente, de forma genérica, está profundamente descontento con el sistema financiero. No se trata de una desazón puntual o de una entidad concreta, el sistema ha evolucionado mucho en los últimos años y no ha sabido (o querido) explicar al cliente este cambio. Así, año tras año, el cliente solo ha visto como la entidad de la que formaba parte cambiaba de forma, de colores y de personal sin entender demasiado bien qué pasaba. Las nuevas fintech recogen este malestar y nacen, precisamente, desde la perspectiva de volver a los clientes aquello que hace años perdieron: una relación de confianza con la entidad financiera.
La digitalización propicia una nueva interacción
Venimos de una sociedad marcada por la interacción social, y la irrupción de las nuevas tecnologías lo ha revolucionado todo: otra forma de comunicación es posible, también con las entidades financieras. Este cambio de mentalidad puede tener muchas lecturas, pero, si se usa correctamente, los beneficios pueden ser múltiples para clientes y entidades.
Hablar de digitalización financiera es hablar de fintech. En términos de comunicación, tienen mucho que decir. Son las primeras entidades financieras que han cambiado la forma de comunicarse con los clientes. Han propiciado un sistema de interacción íntegramente digital, que hace que la banca tradicional vaya a remolque.
En un primer momento, puede parecer que muchos clientes, especialmente los que no han nacido en la era digital, no se sumarán a este cambio, por más ventajas que los suponga, y que, por lo tanto, mantendrán la atención presencial y directa como principal vía de contacto. Pero, ¿hasta qué punto esto les puede suponer una ventaja?
Una experiencia digital con calidad humana
Lo primero que busca un usuario al acceder a una entidad financiera es la atención en el momento. Nadie quiere perder la mañana haciendo colas infinitas para acabar siendo despachado en cuestión de minutos. Cada problema requiere una inversión de tiempo por las dos partes. Una fintech como 11Onze, que ha nacido ya con la digitalización, mantendrá este principio en todas las interacciones con el usuario, que ante cualquier consulta tendrá las herramientas para preguntar y obtener respuesta. Los chats automáticos han permitido mejorar la experiencia en este aspecto, proporcionando información al usuario a partir de palabras clave. Algunos, incluso, van más allá y ofrecen atención personal y humana desde estos chats. El correo electrónico o la atención por teléfono son las dos otras vías.
Otro requisito es que la comprensión sea rápida, y aquí es donde las máquinas todavía tienen margen de mejora. Para la mayoría de clientes, recibir una atención telefónica humana será más satisfactoria que una llamada con un robot, donde se puede perder mucho de tiempo sin llegar a ninguna respuesta concreta. A pesar de que las entidades digitales trabajan para mejorar en este aspecto, serán las fintech con atención personalizada las que ganarán terreno.
En la misma línea, la atención a oficinas también permite a los usuarios tener la certeza que podrán aclarar todas las dudas que les surjan. Un punto que no siempre se resuelve satisfactoriamente, puesto que hace falta una inversión de tiempo hacia el cliente que actualmente no todas las entidades están dispuestas a ofrecer. Si lo hacen, no siempre es desde la claridad y la transparencia.
En este sentido, la apuesta de las fintech sigue siendo la atención personal y personalizada, poniendo especial énfasis en este segundo punto. Ser conscientes que cada persona tiene unas necesidades, inquietudes y requiere más o menos tiempos para adquirir información. Respetar el tiempo de cada cual es un valor clave que diferencia una buena experiencia de una de mala, tanto en el entorno digital como de forma presencial.
Finalmente, el último factor que busca un cliente en una oficina, y el más decisivo, es la confianza; saber que hay una persona que nos informará debidamente y procurará por nosotros desde la honestidad y la profesionalidad. Pero, ¿y si todos los trabajadores de la oficina o de la entidad entera fueran como tu gestor preferido? ¿Y si todos procuraran por las necesidades del cliente y le informaran desde la honestidad y la profesionalidad? Entonces ya no sería necesaria una asignación personal, porque la confianza no sería con una persona sola sino con una entidad. Este es el verdadero cambio de mentalidad de las fintech.
La experiencia de cliente marca el futuro
En una fintech no prevalece el tiempo de atención, ni la asignación de clientes, ni la presión de ventas o la cuenta de clientes atendidos. En una fintech la atención es constante y permanente, desde cualquier canal o dispositivo. Prevalecen las personas por encima de los productos; sus necesidades por encima de las de la entidad; y se trabaja cada día para evolucionar y mejorar esta experiencia. Para acercar el mundo financiero al usuario y ofrecerle, por primera vez, todo aquello que puede necesitar a un solo clic.
En definitiva, una fintech es volver a los orígenes de las financieras y ofrecer al cliente una relación de confianza basada en el respeto y el beneficio mutuo. Una relación a la que se suman todos los adelantos tecnológicos y las facilidades que esto puede ofrecer, y se restan aquellas prácticas presenciales que, en vez de facilitar la vida al cliente, la complican. La comodidad a un solo clic. Bienvenidos a la nueva era financiera.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
El mundo evoluciona, y la manera de pagar también. Si antes era habitual llevar dinero en metálico o ir al cajero, para la juventud estos sistemas de pago han quedado obsoletos. La agente 11Onze Mònica Cornudella nos explica cómo los jóvenes pagan sus compras.
La herramienta indispensable para todos estos pagos, está claro, es el móvil, y al menos hay tres métodos que son bastante comunes. Los tres se caracterizan por ser más ágiles, rápidos y sin comisiones, pero tienen como inconveniente la limitación en la cantidad que se puede abonar, que va de los 500 a los 1.000 euros por operación. ¡Vamos a ver cuáles son!
- El pago con el móvil vinculado a una cuenta corriente o una tarjeta. En este caso, los jóvenes solo tienen que vincular los datos de la tarjeta, de débito o crédito, a la aplicación del banco que tienen en el móvil o hacer una fotografía de la tarjeta para que el sistema escanee los números y la detecte. En 11Onze ya puedes pedir tu tarjeta virtual a través de El Canut.
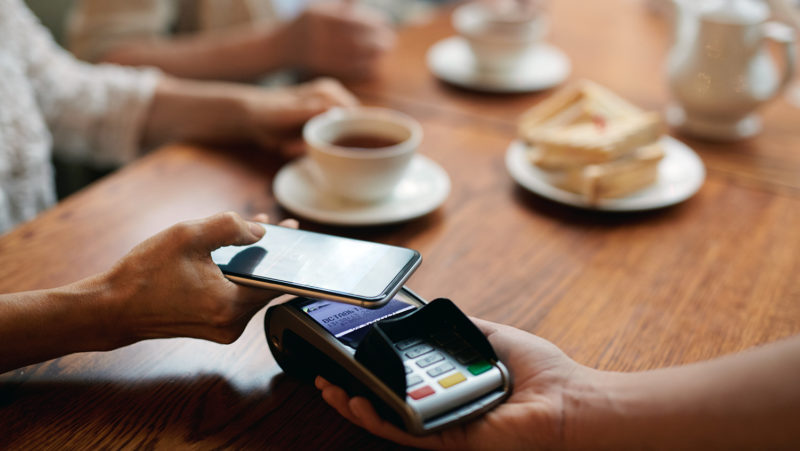
- El pago con tarjeta ‘contactless’. En este método en concreto, lo único que tienen que hacer es activar la aplicación correspondiente y acercar el móvil a un datáfono capaz de leer el chip NFC del teléfono. Este sistema permite a los jóvenes hacer compras mediante tecnologías de identificación por radiofrecuencia, que se incorporan a las tarjetas inteligentes de los teléfonos móviles u otros dispositivos. Además, si la compra no supera los 20 euros, no es necesario ni siquiera poner el PIN.
- La transferencia mediante móvil. Por último, hay que hablar de la que es la manera más popular de pagar entre los jóvenes. Seguro que habéis oído hablar del Bizum o del PayPal. Son plataformas o aplicaciones que permiten realizar pequeñas transferencias entre particulares a partir de los mismos móviles. Sencillo y sin complicaciones. Y tú, ¿cómo pagas tus compras?
¿Cómo paga la gente joven?