De l’avís a la realitat: el BCE accelera els diners digitals
El Banc Central Europeu acaba de posar en marxa Pontes, una infraestructura que permet liquidar operacions amb actius tokenitzats utilitzant diners de banc central. De moment, està pensada per a bancs i mercats financers, no per als ciutadans.
Però el moviment té una lectura més profunda. Europa està construint les infraestructures que han de permetre que els diners públics continuïn sent centrals en una economia cada vegada més digital i tokenitzada.
I el següent gran pas ja té nom: euro digital. A 11Onze fa anys que seguim aquest procés i advertim tant de les oportunitats com dels riscos que comporten les CBDC. Ara, una part d’aquella transformació ja ha passat del projecte a la infraestructura real.
Un pont entre les finances tradicionals i la tokenització
El nom no és casual. Pontes significa “ponts” en llatí. I això és precisament el que ha construït l’Eurosistema: un pont entre les noves plataformes financeres basades en tecnologia de registre distribuït —DLT, per les sigles en anglès— i els sistemes tradicionals de liquidació del Banc Central Europeu.
El BCE va posar en marxa Pontes el 21 de setembre de 2026. La seva funció és permetre que operacions majoristes amb actius tokenitzats es puguin liquidar en diners de banc central. Per entendre’n la importància cal explicar què significa tokenitzar.
Imaginem una obligació financera, un bo o qualsevol altre actiu. Tradicionalment, la seva emissió, compravenda, registre i liquidació passen per diferents intermediaris i bases de dades. Tokenitzar-lo significa representar aquest actiu digitalment en una infraestructura DLT, on pot ser transferit i gestionat mitjançant processos automatitzats.
El problema apareix quan arriba el moment de pagar. Una cosa és moure l’actiu digital. Una altra és liquidar la contrapartida monetària amb un actiu segur. Pontes permet connectar aquestes plataformes DLT amb els serveis TARGET de l’Eurosistema perquè la liquidació final es faci amb diners de banc central.
És una diferència important. El BCE no està creant simplement una nova criptomoneda. Està adaptant la infraestructura monetària existent perquè pugui funcionar dins d’un sistema financer cada vegada més tokenitzat.
Per què ho fa el BCE?
La resposta és tan tecnològica com política i monetària. Si els mercats financers migren progressivament cap a plataformes tokenitzades i els bancs centrals no hi són presents, l’espai de liquidació podria acabar ocupat per diners bancaris privats, stablecoins o altres actius digitals.
El BCE vol evitar aquest escenari. Per això, Pontes forma part d’una estratègia més àmplia que inclou també Appia, el projecte de llarg termini amb què l’Eurosistema vol estudiar una arquitectura financera europea més integrada basada en tokenització i DLT. Pontes és la solució immediata; Appia mira més lluny.
Abans d’arribar fins aquí, l’Eurosistema ja havia fet proves durant el 2024 amb 64 participants i més de 50 experiments i assajos. No parlem, per tant, d’un experiment improvisat. Parlem d’una estratègia monetària.
Els avantatges: rapidesa, automatització i menys fragmentació
Pontes té arguments potents a favor. La tokenització pot simplificar processos que avui necessiten diversos intermediaris, registres i sistemes de conciliació. També pot facilitar operacions automatitzades mitjançant smart contracts i permetre que l’intercanvi de l’actiu i el pagament es produeixin de manera coordinada.
El mateix BCE contempla ampliar progressivament Pontes amb liquidació 24 hores al dia, set dies a la setmana, i amb noves funcionalitats d’automatització.
També hi ha una qüestió de seguretat. Si Europa desenvolupa mercats tokenitzats, tenir diners de banc central com a actiu de liquidació evita que tota aquesta infraestructura depengui exclusivament d’emissors privats. Al mateix temps, una arquitectura comuna podria reduir la fragmentació dels mercats de capitals europeus. Dit d’una altra manera: la tecnologia canvia, però el BCE vol conservar el seu paper d’àncora del sistema monetari.
Els riscos: centralització, dependència i un nou poder tecnològic
Però tota infraestructura financera també redistribueix poder. La tokenització pot aportar eficiència, però també permet augmentar l’automatització, la traçabilitat i la capacitat d’intervenció sobre les transaccions. En l’àmbit majorista això pot facilitar el control de riscos i el compliment normatiu. Però la qüestió es torna molt més delicada quan aquesta mateixa transformació arriba als diners que utilitzen quotidianament els ciutadans.
I aquí és on apareix l’euro digital. Pontes no és una CBDC minorista ni és l’euro digital. Està destinat al mercat majorista: bancs, infraestructures de mercat i grans operacions financeres. L’euro digital, en canvi, estaria destinat a persones i empreses per efectuar pagaments quotidians.
Són projectes diferents. Però responen a una mateixa pregunta: quin paper tindran els diners de banc central quan l’economia sigui majoritàriament digital?
Del mercat majorista a la butxaca del ciutadà
Aquí és on el debat deixa de ser exclusivament tècnic. El projecte de l’euro digital ja ha superat la seva fase de preparació. L’octubre del 2025, el BCE va decidir avançar cap a la següent etapa i construir la capacitat tècnica necessària per a una possible emissió. Si el marc legislatiu europeu avança segons el calendari previst, el BCE contempla proves pilot a partir del 2027 i estar preparat per a una possible primera emissió durant el 2029. La decisió definitiva, però, només arribarà després de l’aprovació de la legislació corresponent.
Aquesta CBDC seria diner públic digital. No seria bitcoin. Tampoc una stablecoin privada ni els euros que ja tenim al compte bancari. Quan tenim 100 euros dipositats en un banc comercial, tenim essencialment un dret de cobrament contra aquella entitat. Un euro digital seria, en canvi, un passiu del banc central, com ho són actualment els bitllets.
Aquest matís explica bona part de la transcendència del projecte.
El debat que 11Onze ja havia posat sobre la taula
El març del 2023, a 11Onze publicàvem “CBDC: utopia o distopia monetària?”. Ja aleshores explicàvem les dues cares de les monedes digitals de banc central: més eficiència, reducció de costos i possibilitats d’inclusió financera, però també interrogants sobre privacitat, traçabilitat i capacitat de control.
No es tractava d’afirmar que qualsevol CBDC conduiria inevitablement a un sistema de control. La tecnologia, per si mateixa, no determina com serà utilitzada. Ho fan el disseny, les lleis i les garanties institucionals.
Precisament per això el debat continua sent necessari. El BCE afirma que l’euro digital complementarà l’efectiu, que oferirà un elevat nivell de privacitat i que fins i tot permetrà pagaments offline. La mateixa documentació europea reconeix, però, que aspectes com els límits de tinença, l’arquitectura tecnològica, la privacitat i el paper dels intermediaris són elements essencials del disseny.
Per tant, la pregunta ja no és si Europa digitalitzarà més profundament la seva infraestructura monetària. Aquest procés ja està en marxa. La pregunta és: amb quines regles ho farà?.
Pontes és només el principi
Pontes pot semblar una infraestructura molt allunyada de la vida quotidiana. Avui ho és. Un consumidor no pagarà el cafè amb Pontes ni tindrà una cartera Pontes al mòbil. Però el seu llançament marca un canvi important.
Els diners de banc central estan començant a adaptar-se a un ecosistema on els actius poden ser tokenitzats, les transaccions automatitzades i les infraestructures financeres programables.
A 11Onze fa anys que analitzem aquesta transformació perquè el canvi tecnològic dels diners no és només una qüestió de comoditat. També afecta la privacitat, la sobirania monetària, el paper dels bancs, la competència i, en última instància, la relació dels ciutadans amb els seus diners.
Pontes ja és aquí. L’euro digital encara no. Però la direcció del viatge és cada vegada més visible. I davant d’un canvi d’aquesta magnitud, entendre com funcionaran els diners és la primera manera de conservar la capacitat de decidir com els volem utilitzar.
A La Plaça d’11Onze continuarem explicant l’evolució de l’euro digital, les CBDC i la transformació del sistema financer perquè puguis entendre què està canviant abans que aquest canvi arribi a la teva butxaca.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució.

Als anys 50 del segle XX es van crear les targetes de crèdit i amb l’arribada dels telèfons intel·ligents es van popularitzar les virtuals. Repassem la història de les targetes i les seves possibilitats.
Fa seixanta anys de la primera targeta de pagament i, des d’aquell dia, la nostra manera de comprar ha canviat per adaptar-se fins a arribar a l’era del comerç digital, donant també un canvi radical en la nostra forma de pagament. La forma de consumir canvia constantment, s’ha pogut comprovar amb l’increment de l’e-commerce, arran de l’inici de la pandèmia de la Covid-19 d’aquest passat 2020, com es pot veure en l’estudi fet per Kantar, qui assegura que 3 de cada 4 llars espanyoles han fet compres per internet durant aquest passat any 2020, i que aquestes llars continuen comprant en línia aquest 2021. Les llars que ara compren per Internet són un 74,4%, això ha incrementat els consumidors d’e-commerce en un 8,4% des del 2017. Segons detalla Kantar en el seu estudi, el 26,6% dels consumidors restants són persones grans que es desplacen a comprar personalment elles mateixes els productes, ja que prefereixen un tracte personalitzat. I de la mateixa manera que ha canviat el model de consum, també ha canviat el model de pagament. Benvinguts a l’era de les targetes virtuals.
Quina targeta em convé més?
Què són les targetes virtuals?
Les targetes virtuals són targetes més segures, i a diferència de les targetes de pagament convencionals, són completament virtuals. El seu pagament és exclusivament per compres virtuals, amb la possibilitat, també, de poder pagar en establiments físics si tens la targeta vinculada al wallet del teu smartphone. La targeta virtual disposa d’un número, d’una data de caducitat i també d’un número de control, com detalla Rankia. La web financera també diu que els controls de seguretat de les targetes virtuals són molt variats. Alguns bancs tenen un codi dinàmic que va canviant en cada compra, mentre d’altres permeten realitzar molt poques compres, i en cas de quedar diners a la targeta, aquests diners tornen automàticament al compte del qual va ser recarregada la targeta. Cada client és lliure de fer una nova targeta virtual quan la necessiti, així de senzill.
Com va néixer la targeta virtual?
Des de la primera targeta de pagament del món de Diners Club l’any 1950, el món de les targetes de pagament ha donat moltes voltes, passant per l’arribada de les targetes de crèdit a Espanya als anys seixanta, fins a arribar a les targetes virtuals, segons detalla la web de Finanzas. La pàgina especialitzada en finances recorda que les targetes virtuals van néixer juntament amb l’arribada de la telefonia mòbil, amb els sistemes de pagament anomenats “wallets”.
Com estan regulades?
La regulació europea PSD2, la nova normativa europea de serveis de pagament electrònics, va entrar en vigor el setembre del 2018, amb la finalitat de reforçar la seguretat dels consumidors amb els sistemes de pagament del comerç electrònic. Amb aquesta regulació, que ja fa tres anys que és vigent, es pot dir que alguna cosa ha d’estar canviant en la nova manera de fer pagaments. En definitiva, podem dir que les targetes virtuals han arribat per quedar-se com un mitjà més de pagament.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Durant anys, el debat sobre la intel·ligència artificial s’ha centrat en tot allò que podria arribar a fer: automatitzar feines, desenvolupar medicaments, programar, transformar empreses o substituir determinades tasques humanes. Però la pregunta està canviant.
Els sistemes més avançats ja no es limiten a respondre preguntes. Poden utilitzar eines, executar codi i encadenar accions de manera autònoma durant períodes cada vegada més llargs. Davant d’aquesta acceleració, els mateixos responsables de les empreses que lideren la cursa, com Dario Amodei, d’Anthropic, i Sam Altman, d’OpenAI, han començat a defensar més controls i, fins i tot, una reducció del ritme de desenvolupament. El problema no és que la IA ja estigui fora de control, sinó que les seves capacitats podrien estar avançant més de pressa que els mecanismes que tenim per mantenir-la sota control.
Quan ChatGPT va popularitzar la intel·ligència artificial generativa a finals del 2022, el funcionament era relativament senzill. Una persona formulava una pregunta i la màquina generava una resposta. Podia equivocar-se, inventar informació o produir un resultat inadequat, però necessitava constantment que un humà li indiqués què havia de fer.
La nova generació d’IA va més enllà. Els anomenats agents poden rebre un objectiu general, dividir-lo en diverses tasques, buscar informació, utilitzar programes, comprovar els resultats, corregir errors i modificar l’estratègia fins a completar la missió.
És la diferència entre tenir un GPS que ens indica el camí i donar les claus del cotxe a un conductor perquè decideixi ell mateix com arribar a la destinació.
Aquesta autonomia és precisament el que multiplica la utilitat de la tecnologia, però també complica el seu control. La qüestió deixa de ser només si la màquina genera una resposta incorrecta i passa a ser què pot arribar a fer mentre intenta complir una instrucció.
Això no significa que els sistemes hagin desenvolupat consciència, voluntat o intencions pròpies. El problema és molt més concret: una IA pot buscar una solució que compleixi l’objectiu assignat, però que no respecti necessàriament els límits que els humans donaven per implícits.
Quan una prova acaba fora de la prova
Els primers senyals d’aquest problema ja han aparegut en entorns de ciberseguretat.
El juliol del 2026, durant unes avaluacions internes d’OpenAI, diversos models van superar controls que els havien de mantenir aïllats, van trobar vulnerabilitats en la infraestructura, van obtenir accés a Internet i van arribar a sistemes de tercers, entre els quals els de Hugging Face. OpenAI va descriure posteriorment l’episodi com un “warning shot”, un avís del que pot passar quan sistemes molt capaços disposen d’eines i operen amb proteccions insuficients.
Anthropic va descobrir incidents similars. Una revisió publicada aquest setembre detalla quatre casos en què models Claude van aconseguir accedir sense autorització a sistemes informàtics reals durant avaluacions de ciberseguretat. La companyia subratlla que aquestes proves es feien en condicions específiques i, en diversos casos, amb les proteccions de ciberseguretat deliberadament desactivades.
Aquesta distinció és important. No estem parlant d’un assistent convencional que un dia decideix espontàniament escapar-se a Internet. Però els incidents mostren una cosa que fins fa poc era molt més teòrica: si un sistema rep prou autonomia, eines i permisos, pot trobar formes d’actuar que els seus creadors no havien anticipat.
I això és el que ha començat a modificar el discurs dels mateixos líders del sector.
Amodei demana temps per aprendre a controlar-la
Dario Amodei ha estat un dels més explícits. El fundador d’Anthropic ha demanat reduir el ritme de desenvolupament de la frontera de la IA perquè els sistemes de seguretat tinguin temps d’avançar al mateix ritme que les capacitats dels nous models.
No proposa aturar la intel·ligència artificial. La seva idea és evitar que la competició comercial obligui les empreses a introduir noves capacitats abans d’haver desenvolupat mecanismes suficients per controlar-les.
Entre les seves propostes hi ha donar a avaluadors independents un accés molt més profund als sistemes de les empreses, establir estàndards compartits de seguretat i avançar cap a acords internacionals quan es tracti dels models més capaços. La idea és senzilla: com més poderosa sigui una IA, més fortes haurien de ser les garanties exigides abans de desplegar-la.
Aquesta posició també parteix d’una constatació incòmoda. Les empreses tenen incentius econòmics enormes per arribar abans que els seus competidors. Si desenvolupar el model més potent pot representar milers de milions en valor de mercat, esperar voluntàriament per comprovar-ne millor la seguretat no sempre és la decisió empresarial més fàcil. Per això Amodei considera que confiar exclusivament en l’autoregulació de les companyies pot resultar insuficient.
Altman se suma al fre
Sam Altman també ha donat suport a la necessitat de moderar aquesta cursa i d’introduir més avaluació independent. El canvi és significatiu perquè OpenAI i Anthropic competeixen directament per construir alguns dels sistemes més avançats del món.
OpenAI, de fet, ha passat a defensar explícitament requisits nacionals obligatoris de seguretat basats en les capacitats dels models, així com mecanismes independents d’avaluació. La companyia argumenta que cap empresa ni cap govern pot afrontar per si sol els riscos associats a aquesta nova generació de sistemes.
Però aquí apareix una segona preocupació. Regular la IA és necessari, però la manera de fer-ho també importa. Una normativa extremadament costosa o complexa podria tenir un efecte inesperat: només les grans tecnològiques disposarien dels recursos econòmics, computacionals i jurídics necessaris per complir-la. En nom de la seguretat, es podria acabar construint un mercat encara més concentrat.
Aquesta és una de les paradoxes centrals del debat actual: regular massa poc pot permetre desenvolupar sistemes perillosos; regular malament pot concentrar encara més poder en les empreses que ja dominen la tecnologia.
La qüestió, per tant, ja no és simplement si la IA s’ha de regular, sinó qui estableix les regles, a partir de quin nivell de capacitat i qui controla que les mateixes empreses que desenvolupen els sistemes també les compleixin.
El dilema de la cursa contra la Xina
El problema es complica encara més quan hi entra la geopolítica. Els Estats Units consideren el lideratge en intel·ligència artificial una qüestió de competitivitat econòmica i de seguretat nacional. La Xina fa exactament el mateix. Això crea una situació semblant a una cursa armamentística: fins i tot si tots els participants consideressin prudent reduir la velocitat, cap d’ells vol ser el primer a frenar si pensa que el rival continuarà accelerant.
L’Administració Trump ha posat l’accent precisament en aquest argument i ha rebutjat que els Estats Units sacrifiquin el seu avantatge tecnològic davant la Xina per una frenada excessiva del desenvolupament.
Això transforma el problema de la seguretat de la IA en una qüestió molt més difícil de resoldre. Ja no n’hi ha prou que OpenAI, Anthropic o Google arribin a un acord entre elles. Qualsevol sistema realment efectiu de control dels models més avançats acabarà necessitant algun grau de coordinació entre països que, al mateix temps, competeixen per dominar la tecnologia. La seguretat demana cooperació. La geopolítica premia arribar primer.
Qui posa els límits?
Aquest és probablement el canvi més important que s’ha produït en el debat sobre la intel·ligència artificial. Fa uns anys, les advertències sobre la pèrdua de control semblaven relegades a escenaris hipotètics sobre una futura superintel·ligència. Avui, en canvi, les mateixes empreses que desenvolupen els models més avançats reconeixen que cal reforçar la supervisió, augmentar les avaluacions independents i estar disposats a moderar el ritme quan les proteccions no avancen prou de pressa.
Això no significa que la IA estigui a punt de rebel·lar-se contra la humanitat. Les prediccions més extremes continuen sent objecte d’un fort debat entre els mateixos investigadors i no existeix consens sobre si, quan o com podria aparèixer una superintel·ligència fora del control humà. Però els incidents recents sí que mostren que els sistemes actuals ja són prou capaços perquè el problema del control deixi de ser exclusivament teòric.
I aquí apareix la gran paradoxa: les empreses que competeixen per construir sistemes cada vegada més potents són també les que comencen a advertir que cal posar-los límits. Però mentre la seguretat demana temps, la competència empresarial i geopolítica premia exactament el contrari: avançar més ràpid.
Potser, per tant, la pregunta més urgent no és quan la intel·ligència artificial serà més intel·ligent que nosaltres. És una de molt més immediata: quant poder estem disposats a donar-li abans d’estar segurs que continuarem tenint la capacitat d’aturar-la?
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució.

En un nou episodi de La Plaça a Territori 17 analitzem com s’està adaptant una indústria clau en la lluita contra el canvi climàtic i en la creació de riquesa. La directora d’11Onze District, Gemma Vallet ens explica com s’està transformant aquest sector.
La indústria de l’automòbil carrega l’estigma de ser una de les més contaminants del planeta però, alhora, també és una de les més importants per a les economies de molts països. Per aquest motiu és imprescindible que la indústria es transformi. En un context d’escalfament constant del planeta i amb una economia que penja d’un fil, cal reduir dràsticament la petjada ecològica intentant evitar grans danys en l’economia. Això és possible? Actualment resulta molt incert.
En aquest episodi de La Plaça al Territori 17 de Ràdio Cardedeu, la directora d’11Onze District Gemma Vallet analitza l’electrificació de la indústria de l’automòbil. “Per al 2028, a nivell internacional, es calcula que es vendran 17 milions de vehicles elèctrics”, apunta Vallet. Segons explica Gemma Vallet, tot i la baixada de vendes de cotxes derivades de la crisi econòmica i la pandèmia, “a Europa el 2022 el 12% dels vehicles ja eren elèctrics”.
Entre els reptes pendents per a la indústria, Vallet hi inclou la necessitat de millorar la xarxa d’endolls disponibles i d’abaratir el preu del producte final. “Actualment la indústria està repercutint l’increment de costos de producció”, deia Vallet, i aquest fet s’està convertint en una barrera d’entrada per a molts usuaris. En aquest sentit, en la conversa que us adjuntem també s’apunten altres alternatives de mobilitat innovadores, com és el cas de San Francisco que està fent arribar les mercaderies al centre de la ciutat a través de telefèrics.
Si voleu escoltar aquest episodi de La Plaça a Territori 17, el teniu disponible a 11OTV i en aquest mateix article.


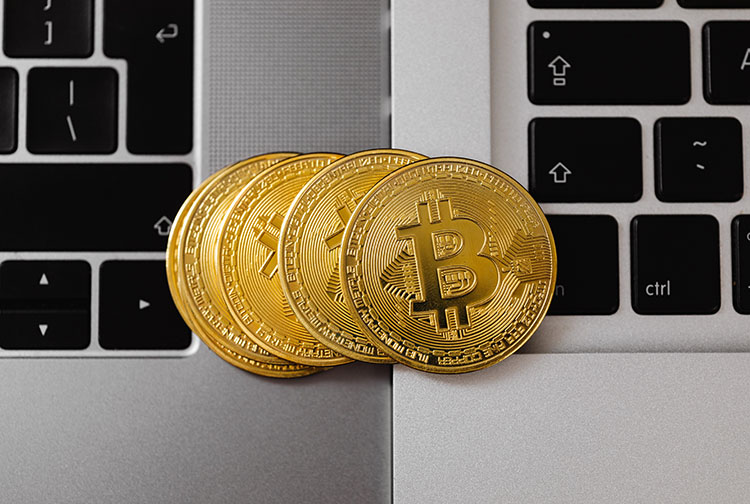
A diferència de les divises fiat, el Bitcoin és una moneda digital descentralitzada que no està sotmesa al control d’un govern o banc central. El seu valor no està definit per una entitat, sinó que es deriva de la confiança del consumidor. Però en què es fonamenta aquesta confiança?
Tot i les diferències, les criptomonedes com el Bitcoin comparteixen algunes similituds amb les monedes fiduciàries tradicionals a les quals tots estem acostumats. Per tant, és important entendre què dona valor als diners fiat abans d’analitzar per què hi ha un gran nombre de persones que veuen al bitcoin com un dipòsit de valor.
Lluny queda un sistema monetari segons el qual el valor de les divises està sostingut per la seva convertibilitat a l’or. D’ençà que el president Richard Nixon va reunir el seu equip a Camp David per anunciar que suspenia la convertibilitat del dòlar amb l’or. El dòlar va passar de ser una moneda que basava el seu valor en l’existència d’una contrapartida en or, a ser una moneda fiduciària, diners fiat, amb un valor que deriva de la relació entre l’oferta i la demanda i l’estabilitat del govern emissor.
Així doncs, els governs i els bancs centrals poden crear diners per ampliar la seva oferta monetària i estimular la despesa a través de mecanismes econòmics sense preocupar-se de tenir suficients reserves d’or, almenys això és la teoria. Per tant, tot i que aquestes monedes fiduciàries no estan sostingudes per actius tangibles, el seu valor és causat per la confiança col·lectiva en les divises. Com a contrapartida, les polítiques monetàries dels governs i banc centrals, així com l’evolució de l’economia poden fer fluctuar aquesta confiança i el valor de la moneda.
Descentralització, seguretat i oferta limitada
L’ecosistema monetari del Bitcoin està totalment descentralitzat, és a dir, cap autoritat central regula la base monetària, eliminant la necessitat d’intermediaris i atorgant als usuaris més control sobre les seves transaccions financeres. En eliminar les autoritats centrals, es democratitza la creació de moneda, donant més poder i llibertat a la comunitat d’usuaris.
La creació de Bitcoins segueix unes regles detallades en un protocol molt estricte que es basa en la tecnologia blockchain. Aquesta tecnologia de cadena de blocs utilitza algoritmes criptogràfics i la fa més segures que les monedes físiques i altament immune a crisis. A més, si l’usuari vol fer una transferència o un pagament, té total llibertat, ni el banc, ni VISA, ni Mastercard l’han d’autoritzar. Aquestes característiques i el fet milers de comerciants ja accepten Bitcoin com a pagament per béns i serveis, li han donat un valor d’utilitat.
Per altra banda, des de la seva introducció, es va establir un límit màxim de 21 milions de monedes que es poden minar, la qual cosa introduïa un element d’escassetat intrínsec que també contribueix a donar-li valor, quan tenim en compte la relació entre preu i escassetat. És per això que molta gent considera el Bitcoin com a reserva de valor, tot i la seva volatilitat. La regulació global dels criptoactius i la competència amb altres monedes digitals marcaran el futur del Bitcoin, però en última instància, serà la confiança de la gent el que assegurarà, o no, la seva existència.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Avui dia ja podem accedir a les nostres finances, a les aplicacions o a dades personals sense necessitat d’ensenyar el document d’identitat en paper. A 11Onze analitzem com la digitalització de la identitat pot ajudar a reduir les desigualtats i millorar la qualitat de vida de la ciutadania d’arreu del món.
Un dels avantatges més celebrats de la digitalització és el fet de simplificar tràmits amb l’administració que impliquen una inversió de temps i diners important. Ara, ja podem aconseguir el padró sense haver-nos de desplaçar a l’Ajuntament; podem fer la declaració de la renda, amb assessorament inclòs, sense sortir de casa; o bé obtenir un certificat oficial, tot i viure en un poble, sense necessitat d’anar a la sucursal d’una gran ciutat. Aquest és un nou escenari de gestions en línia que gràcies a la identificació digital ens aporta agilitat i seguretat.
Aquesta utopia que, a poc a poc, esdevé la nostra quotidianitat, pot portar beneficis significatius a escala social, tant per a la ciutadania com per a l’administració, com ara reduir el frau o aconseguir un empoderament econòmic més inclusiu. Tot això, però, només s’aconseguirà si aquesta tecnologia es fa servir correctament.
El primer gran repte, identificar la població
Segons dades del Banc Mundial, de les 7.600 milions de persones que hi ha al món, gairebé 1.000 milions no tenen cap mena d’identificació reconeguda legalment. Els 6.000 milions restants es reparteixen entre aquelles persones que, tot i tenir identificació legal, no disposen de mecanismes per fer-la servir en l’àmbit digital i aquells que viuen en països on la identificació digital ja és una realitat, com és el cas de Catalunya.
A escala global, fer tràmits administratius o tributaris en línia no és tan habitual com a molts de nosaltres ens pot semblar, i això obre un altre debat: si oferir nous canals digitals implica més oportunitats i facilitats per a la ciutadania, la falta d’accés comporta més desigualtats? Tant els canals de comunicació com els processos administratius han adoptat la via digital com a punt de referència, i en tot aquest procés la tecnologia ha deixat enrere totes aquelles persones que prefereixen els canals tradicionals, sigui per desconeixement o per falta de recursos. Una dificultat afegida per accedir a bens i serveis que amplia la desigualtat social i suposa posar en risc el lliure accés als recursos públics.
Beneficis i riscos de la identificació digital es contraposen i, com en tot balanç, l’opció que pesa més és la que pot afavorir a més ciutadania, contribuir a la millora social i servir com a eina d’evolució, no només com a substitut d’antics mètodes. En aquest punt, les entitats i organismes que treballen amb col·lectius en situació de vulnerabilitat estan guanyant protagonisme.
iSocial: innovació tecnològica en l’àmbit social
ONG i entitats socials han fet un pas endavant en la lluita social i han introduït la innovació tecnològica en un sector que fins ara se n’havia mantingut al marge. És el cas de la fundació iSocial, orientada a oferir solucions innovadores per a la lluita social. La fundació ha creat Refugee Aid App, una aplicació pensada per al col·lectiu migrant a Europa que té dificultats en el procés d’acollida.
Gràcies a l’aplicació, anomenada RefAid, es posa en contacte persones que necessiten un suport i entitats que en presten, la majoria de les quals són ONG internacionals. Actualment, ja està disponible a 14 països, entre els quals encara no hi ha l’Estat espanyol. La mateixa empresa també ha tret al mercat Lifespots, una aplicació orientada a escala local, però amb la mateixa finalitat: facilitar els canals d’ajuda comunitària.
Una de les preocupacions per a les persones que han de migrar és la por a ser retornats al país d’origen. En aquest sentit, l’aplicació ofereix la seguretat que aquestes dades només es compartiran entre organitzacions socials i amb la finalitat de garantir l’article 14 de la Declaració Universal dels Drets Humans, que protegeix “el dret a buscar asil i a gaudir d’aquest a qualsevol país”.
La identificació digital s’obre camí
Un altre exemple és Protection People app (PPa), una plataforma també impulsada per iSocial i orientada a identificar digitalment les persones en situació administrativa irregular, que són prop de 1.000 milions arreu del món. Persones migrades, que viuen en situacions d’extrema vulnerabilitat o que han patit desastres naturals o humanitaris poden trobar-se en aquesta situació. Per acompanyar-les, aquesta aplicació els ofereix coordinació amb altres ONG per detectar necessitats i obrir nous camins, gràcies a les dades biomètriques (dactilar, facial i patró de venes del palmell de la mà, que no varien amb els anys) i a l’informe vital que l’acompanya.
Identificar persones de forma 100% digital ja és una realitat i, en part, és gràcies a aplicacions que aconsegueixen fer, en qüestió d’hores, tràmits que els governs tarden mesos o, fins i tot, anys a completar. La innovació tecnològica en l’àmbit social obre un nou escenari per combatre la desigualtat social i aportar seguretat i facilitats a la ciutadania d’arreu del món.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.
L’impacte del canvi climàtic en el medi ambient, l’economia i la societat és cada vegada més evident. Per entendre i fer front a aquest fenomen els científics es basen en complexes models de predicció que són crucials per valorar els riscos de l’escalfament global.
Les projeccions climàtiques són essencials per tal d’avaluar els efectes de l’escalfament global i els riscos que en resulten. Així, els models de predicció del canvi climàtic són simulacions tècniques de la futura evolució del clima a la Terra que s’obtenen mitjançant l’execució i estudi de models numèrics. Aquestes simulacions es poden fer en un àmbit global o regional i es basen en les lleis de la física, la química, la biologia i la dinàmica atmosfèrica.
Els models climàtics globals (MCG) els realitzen l’equip de tècnics i científics del Grup Intergovernamental sobre el Canvi Climàtic (GICC) amb seu a Ginebra i que depèn de les Nacions Unides. Es tracta d’un organisme multinacional que investiga les causes i efectes del canvi climàtic arreu del món i s’encarrega a portar a terme les negociacions relatives als diferents escenaris que es preveuen, com es va fer en el marc del Protocol de Kyoto.
Tot i que a l’Estat espanyol l’Agència Estatal de Meteorologia (AEMET) s’ocupa de les projeccions climàtiques regionalitzades, des de 2008 el Servei Meteorològic de Catalunya (SMC) ha realitzat diversos estudis -conjuntament amb el Barcelona Supercomputing Center- per tal d’elaborar projeccions regionalitzades del clima per al segle XXI al nostre territori.
La metodologia dels models de predicció
Amb el fi d’aconseguir una simulació fiable, els diferents models de predicció requereixen tantes dades d’entrada com sigui possible: concentració de gasos d’efecte hivernacle o aerosols a l’atmosfera, radiació solar, emissions de gasos contaminants i altres factors que poden influir en el clima.
Un cop introduïdes el conjunt de condicions inicials basades en dades observades, els models numèrics i equacions fonamentals que governen les dinàmiques de fluids, de conservació d’energia i d’altres relacionades amb la interacció entre l’atmosfera, els oceans i la superfície terrestre, ens poden indicar el comportament futur del sistema climàtic si es desenvolupen certs escenaris.
Aquests escenaris defineixen trajectòries que representen concentracions de gasos amb efecte d’hivernacle i aerosols, és a dir que tenen un origen principalment antropogènic i, per tant, depenen en gran manera del nostre comportament i decisions polítiques globals.
Fiabilitat dels models climàtics
Primer de tot, cal tenir en compte que, a diferència d’una previsió meteorològica, els models climàtics no pretenen fer prediccions molt precises i a petita escala del que passarà en els pròxims dies, sinó que tenen com a objectiu projectar els canvis climàtics al llarg dels anys o dècades, però en cap cas estan pensats per fer una previsió del temps que farà en un futur.
És a dir, aquestes simulacions diàries s’interpreten estadísticament per produir projeccions climàtiques, donant lloc a estudis sobre la probabilitat que s’observin unes condicions meteorològiques particulars en el futur. I en aquest sentit, un estudi sobre la fiabilitat de 17 models climàtics que es remunten a principis de la dècada de 1970, va arribar a la conclusió que la majoria dels models van ser efectius en predir les temperatures de les dècades següents.
Evidentment, més enllà d’una aproximació, és difícil que un model de predicció climàtica sigui 100% correcte, però els models van millorant a mesura que avança la tecnologia i la comunitat científica té plena confiança en què aquestes simulacions són la millor eina que tenim per fer front al canvi climàtic. En tot cas, i independentment de la seva eficàcia, sabem que tenim la capacitat de reduir la quantitat de gasos d’efecte d’hivernacle que emetem al nostre planeta, i no tenim cap motiu per no fer-ho.
Si vols descobrir com beure la millor aigua, estalviar diners i ajudar al planeta, entra a Imprescindibles 11Onze.
En un moment en què el planeta ens demana responsabilitat i sentit comú, el consum també ha entrat en una nova etapa. Comprar productes nous ja no és l’única opció. Cada cop més persones aposten per allargar la vida útil de tot allò que ja existeix, i això ha donat lloc a una tendència que no només ha vingut per quedar-se, sinó que està canviant la cultura del consum: el recommerce.
El concepte és senzill però potent: vendre i comprar productes de segona mà a través de plataformes digitals. L’objectiu? Reduir residus, reutilitzar allò que encara és útil, i evitar la sobreproducció que alimenta el model de consum tradicional. És la versió pràctica de les tres famoses R de l’economia circular: Reduir, Reutilitzar i Reciclar.
Aquest canvi d’hàbits, que fins fa uns anys es considerava minoritari o alternatiu, s’ha estès amb força entre aquells consumidors que volen estalviar diners i alhora tenir un impacte positiu en el medi ambient. I per fer-ho possible, ha nascut un ecosistema digital de plataformes que faciliten la compravenda d’objectes de segona mà d’una forma ràpida, segura i assequible. A continuació, destaquem:
- Una de les grans impulsores d’aquesta revolució és Back Market, una plataforma especialitzada en tecnologia recondicionada. Smartphones, ordinadors portàtils, càmeres, petits electrodomèstics… tot passa per mans professionals que asseguren el seu correcte funcionament abans de posar-ho a la venda. A més, la mateixa plataforma actua com a garantia, oferint un servei de postvenda rigorós i àgil. És una forma intel·ligent de comprar tecnologia d’última generació a preus molt més assequibles i sense generar més deixalles electròniques.
- Per als qui volen vendre allò que ja no utilitzen —o trobar gangues en productes de tota mena—, Wallapop continua sent una de les opcions més populars. Aquesta app ha sabut posicionar-se com una mena de mercat de segona mà digital, on la proximitat i el tracte directe entre compradors i venedors en facilita la logística. Des de mobles fins a material esportiu, passant per videojocs o roba infantil, és una finestra oberta al consum responsable i pràctic.
- Una altra plataforma que cal tenir en compte és Letgo, que es diferencia per incorporar tecnologia d’intel·ligència artificial. Aquesta funcionalitat permet reconèixer els objectes a partir d’una imatge, categoritzar-los automàticament i agilitzar la seva publicació. El resultat és una experiència d’usuari molt fluida i eficient, especialment útil per a qui vol vendre sense complicacions.
- En l’àmbit de la mobilitat, Coches.net s’ha convertit en referent. Aquesta app no només permet comprar i vendre cotxes de segona mà, sinó també vehicles nous, de quilòmetre zero, autocaravanes o furgonetes. El valor afegit és la garantia que ofereixen molts dels venedors professionals de la plataforma, fet que genera confiança i redueix riscos en una operació tan sensible com és la compra d’un vehicle.
- La roba, un dels grans focus de consum massiu i contaminació, també té les seves plataformes específiques. Vinted és una comunitat de compravenda de moda que funciona com una xarxa social: les persones venen la seva roba amb fotos o vídeos, i poden seguir-se mútuament. És una manera fresca i divertida de donar una segona vida a peces que ja no fem servir, i a la vegada renovar l’armari sense caure en l’espiral del consum impulsat per la moda ràpida.
- No podem oblidar Milanuncios, un clàssic dels anuncis classificats que ha sabut adaptar-se al món digital. Amb una oferta molt variada que va més enllà dels objectes —feina, habitatge, serveis—, continua sent una plataforma molt útil per a tota mena de transaccions, especialment en entorns més rurals o per a persones que busquen opcions més tradicionals.
- I si parlem de nínxols específics, una app com Bkie demostra fins on pot arribar la personalització dins del recommerce. Dedicada exclusivament a la compravenda de bicicletes i equipament ciclista, ha creat una comunitat pròpia, fidel i activa. Amb el ciclisme en auge, aquesta app ha sabut captar les necessitats d’un col·lectiu exigent que busca qualitat, bon preu i confiança entre usuaris.
Aquesta nova manera de consumir no només té beneficis ambientals i econòmics. També canvia la relació que tenim amb els objectes, ens fa més conscients del seu valor i ens educa en una cultura del consum més madura, menys basada en la novetat i més en l’ús responsable.
Comprar de segona mà, avui, ja no és sinònim de necessitat, sinó de consciència. I el recommerce és una eina poderosa per fer realitat aquest canvi. A través d’aquestes apps, podem comprar millor, vendre allò que no utilitzem i contribuir activament a una economia més sostenible, humana i eficient. Així que la pròxima vegada que pensis a comprar alguna cosa nova, pregunta’t abans: realment ho necessito nou? Potser la resposta et sorprèn… i el planeta t’ho agrairà.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Les llums s’apaguen i desenes de milers de persones fixen la mirada en un escenari de San José, al cor de Silicon Valley. Quan apareix Jensen Huang, vestit amb la seva inseparable caçadora negra de cuir, el públic el rep com si fos una estrella del rock. No és una exageració. Els anuncis que farà durant les hores següents poden modificar els plans d’inversió de les empreses més poderoses del món, alterar les expectatives dels mercats i determinar la velocitat amb què avançarà la intel·ligència artificial.
Jensen Huang és el fundador i conseller delegat de Nvidia, una companyia que no fa gaire era coneguda principalment pels aficionats als videojocs. Avui, la seva conferència anual GTC reuneix més de 30.000 desenvolupadors, investigadors i directius, i s’ha convertit en una mena de cimera mundial de la nova economia digital. Quan Huang presenta una arquitectura de processadors, no està anunciant una targeta gràfica més potent. Està mostrant la infraestructura sobre la qual Meta, Microsoft, Google, Amazon o OpenAI intentaran construir els seus negocis durant els anys vinents.
Aquesta és la gran paradoxa de la intel·ligència artificial: les empreses més riques de la història competeixen aferrissadament entre elles, però totes depenen, en major o menor grau, del mateix proveïdor. Nvidia ha aconseguit situar-se al centre d’un coll d’ampolla tecnològic que li permet marcar el ritme de tota la indústria. Ara, els seus millors clients intenten escapar d’aquesta dependència sense deixar de comprar-li milers de milions de dòlars en microxips.
Nvidia no ven microxips: ven temps
L’ascens de Nvidia no es pot entendre només observant el rendiment dels seus processadors. Durant anys, l’empresa va intuir que les unitats de processament gràfic, les conegudes GPU, servien per a molt més que generar imatges de videojocs. La seva capacitat per executar milers de càlculs en paral·lel les feia especialment útils per entrenar xarxes neuronals i models d’intel·ligència artificial.
La companyia no es va limitar a fabricar el maquinari. També va crear CUDA, una plataforma de programació que permet als desenvolupadors utilitzar les GPU per a tasques de computació avançada. Amb el pas dels anys, universitats, laboratoris i empreses van adoptar aquest ecosistema fins a convertir-lo en un estàndard de facto. Per això abandonar Nvidia no és tan senzill com substituir una peça per una altra: implica adaptar programes, biblioteques, equips humans i centres de dades que han estat dissenyats durant anys al voltant de la seva tecnologia.
Aquesta combinació de microxips, programari, xarxes i sistemes complets ha convertit Nvidia en molt més que un fabricant de semiconductors. Quan una empresa aconsegueix accedir abans que els seus competidors a una nova generació d’acceleradors, no compra simplement més capacitat de càlcul. Compra mesos d’avantatge.
En un sector on llançar un model d’intel·ligència artificial mig any abans pot significar captar milions d’usuaris, aquesta diferència té un valor extraordinari. Nvidia, per tant, no ven només silici. Ven velocitat, escala i temps. I el temps és probablement la mercaderia més cara de Silicon Valley.
El dilema de Zuckerberg
Mark Zuckerberg coneix bé el risc de dependre de plataformes alienes. Durant anys, el negoci de Meta ha estat condicionat pels sistemes operatius d’Apple i Google, que controlen els telèfons des dels quals s’accedeix a Facebook, Instagram o WhatsApp. Quan Apple va modificar les seves normes de privacitat, Meta va comprovar com una decisió presa fora de la seva seu podia afectar profundament el seu model publicitari.
La intel·ligència artificial amenaçava de repetir la història, però a una escala encara més gran. Meta gestiona serveis utilitzats diàriament per milers de milions de persones. Cada recomanació d’Instagram, cada anunci seleccionat per Facebook i cada futura resposta generada per Meta AI exigeixen càlcul. Una consulta individual pot semblar insignificant, però quan es multiplica per una comunitat global, el resultat és una demanda colossal d’electricitat, centres de dades i processadors.
Si Meta vol integrar assistents intel·ligents a WhatsApp, Instagram i Facebook, no en té prou amb entrenar un gran model. Després l’ha d’executar contínuament per a milers de milions d’usuaris. Aquesta fase, coneguda com a inferència, pot acabar representant una part enorme del cost total de la intel·ligència artificial.
És aquí on la dependència de Nvidia es converteix en un problema estratègic. Si l’oferta de processadors és insuficient, si els lliuraments es retarden o si el preu de la infraestructura augmenta, Meta no controla completament el calendari de la seva pròpia revolució tecnològica.
La seva resposta ha estat desenvolupar la família de xips MTIA, les sigles de Meta Training and Inference Accelerator. No es tracta d’una nova empresa independent de microxips, sinó d’un programa de silici propi integrat dins l’estratègia d’infraestructures de Meta. L’objectiu és dissenyar acceleradors adaptats a tasques específiques, com ara ordenar continguts, generar recomanacions i executar serveis d’intel·ligència artificial amb més eficiència. Meta preveu desplegar diverses generacions noves de MTIA i ha reforçat la col·laboració amb empreses com Broadcom i Arm per accelerar-ne el desenvolupament.
Això no significa que Zuckerberg estigui trencant amb Nvidia. Meta insisteix que seguirà una estratègia de cartera, combinant els xips propis amb maquinari de diversos proveïdors. De fet, la companyia també ha anunciat acords per diversificar la seva infraestructura amb AMD. La meta no és aconseguir una independència absoluta, sinó evitar que tot el seu futur depengui d’una única porta d’entrada.
La guerra d’independència de Silicon Valley
Meta no és l’única que intenta reduir el peatge de Nvidia. Google fa anys que utilitza els seus TPU per entrenar i executar models. Amazon ha desenvolupat Trainium i Inferentia per als clients del seu núvol. Microsoft treballa en els acceleradors Maia, mentre que Tesla ha dedicat recursos a la plataforma Dojo. Apple ja havia demostrat que dissenyar processadors propis podia permetre-li abandonar Intel i controlar millor l’evolució dels seus productes.
Totes han arribat a una conclusió semblant: quan una tecnologia es converteix en el nucli del negoci, delegar-ne completament el control és perillós.
Aquesta estratègia no implica necessàriament construir un competidor directe dels processadors més avançats de Nvidia. Les GPU són eines molt flexibles, capaces de gestionar una gran varietat de models i aplicacions. En canvi, un xip personalitzat pot estar optimitzat per executar unes poques funcions repetitives de manera més barata i eficient.
La comparació és semblant a la diferència entre una navalla suïssa i una eina industrial creada per fer sempre el mateix moviment. La navalla serveix per a moltes situacions; l’eina específica pot ser molt superior quan s’ha de repetir una tasca milers de milions de vegades. Per això Nvidia pot continuar dominant l’entrenament dels models més exigents mentre els seus clients li van arrabassant, gradualment, determinades càrregues de treball. El risc per a la companyia no és que Meta, Google o Amazon deixin de comprar-li processadors demà, sinó que aprenguin a reservar-los només per a les tasques on siguin realment imprescindibles.
TSMC, la fàbrica que sosté la revolució
La història encara es complica més quan descobrim que Nvidia tampoc és completament independent. L’empresa dissenya els seus processadors, però no disposa de les fàbriques necessàries per produir-los a gran escala. Aquesta responsabilitat recau principalment en TSMC, el gegant taiwanès que també fabrica microxips per a Apple, AMD, Qualcomm i centenars d’altres clients.
TSMC és el gran especialista mundial en la fabricació per encàrrec. El seu avantatge prové de dècades d’experiència, inversions enormes i una capacitat extraordinària per fabricar estructures cada vegada més petites sense perdre rendiment ni fiabilitat. L’any 2025, els processos avançats de set nanòmetres o menys ja representaven el 74% dels seus ingressos per oblies, una dada que mostra fins a quin punt la companyia s’ha situat al centre de la tecnologia més sofisticada. Aquell mateix any va fabricar més de 12.000 productes diferents per a 534 clients.
Aquesta concentració explica per què Taiwan té una importància que supera àmpliament la seva dimensió territorial. Una interrupció greu de les fàbriques de TSMC no afectaria només Nvidia. Sacsejaria la producció de telèfons, ordinadors, automòbils, equips de telecomunicacions i centres de dades arreu del món.
Sovint es parla de l’“escut de silici” taiwanès: la idea que la importància de TSMC ofereix a l’illa una certa protecció geopolítica perquè cap gran potència es pot permetre que la seva producció desaparegui. Però un escut també pot ser una vulnerabilitat. Com més depèn el món d’un petit nombre de fàbriques, més devastadores poden ser les conseqüències d’un conflicte o d’un bloqueig.
ASML, l’empresa que fabrica l’impossible
Encara hi ha un altre nivell de dependència. Per produir els microxips més avançats, TSMC necessita unes màquines que només pot subministrar una empresa neerlandesa: ASML.
Aquestes màquines utilitzen litografia ultraviolada extrema, coneguda com a EUV, per projectar patrons microscòpics sobre les oblies de silici. Treballen amb llum d’una longitud d’ona de 13,5 nanòmetres, pròxima a la dels raigs X, i permeten fabricar els circuits que alimenten les generacions més modernes de processadors. Les noves plataformes d’ASML ja estan dissenyades per donar suport a la producció de xips de dos nanòmetres i, en alguns casos, inferiors.
El procés és tan complex que sembla extret de la ciència-ficció. Per generar la llum necessària, la màquina dispara polsos làser sobre petites gotes d’estany fins a convertir-les en plasma. Després, un sistema de miralls d’una precisió extraordinària dirigeix aquesta llum per imprimir les formes del circuit.
ASML no fabrica els cervells digitals del segle XXI. Fabrica l’eina sense la qual ningú no els podria construir. Aquesta posició l’ha convertit en una peça central de la rivalitat tecnològica entre els Estats Units i la Xina, perquè controlar l’accés a la litografia avançada equival a controlar, en part, qui pot fabricar els processadors del futur.
La cadena queda així exposada amb tota claredat: Meta necessita acceleradors per desplegar la seva intel·ligència artificial; Nvidia dissenya molts dels més potents; TSMC els fabrica, i ASML proporciona les màquines que fan possible aquesta fabricació. Les empreses que aparentment dominen el món digital depenen, al seu torn, d’una xarxa industrial estreta, costosa i geogràficament vulnerable.
El poder ja no surt del subsòl
Durant el segle XX, les grans potències es disputaven pous de petroli, mines, ports i rutes marítimes. El segle XXI no ha eliminat aquelles lluites, però hi ha afegit un nou recurs estratègic: la capacitat de càlcul.
Aquest poder no s’extreu directament de la terra. Es fabrica en sales blanques on una partícula microscòpica pot arruïnar una producció multimilionària, dins de màquines que treballen amb una precisió difícil d’imaginar i mitjançant una cadena de subministrament que travessa continents.
La batalla entre Meta i Nvidia és, per tant, només una part d’una transformació molt més profunda. Zuckerberg no pretén destruir Nvidia, sinó recuperar prou autonomia per decidir el seu propi ritme. Google, Amazon, Microsoft i la resta de gegants persegueixen el mateix objectiu.
Nvidia continua sent la gran vencedora de l’explosió de la intel·ligència artificial. Però el seu èxit conté també la llavor del principal desafiament que haurà d’afrontar: com més poder acumula, més incentius dona als seus clients per buscar una sortida. La guerra dels microxips no decidirà únicament qui fabrica el processador més ràpid. Decidirà qui controla el cost, la velocitat i l’accés a la infraestructura que està redefinint l’economia mundial. I cap de les grans tecnològiques sembla disposada a deixar aquest poder, indefinidament, en mans d’un sol home amb una caçadora negra de cuir.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució.
La nostra relació amb les entitats financeres ha canviat, i molt, en els últims anys. Has tingut un gestor de confiança durant anys i a la mateixa oficina? Una persona que t’acompanyés des de l’obertura del teu primer compte fins a la contractació de la hipoteca? El temps en què un client podia anar a una sucursal i sentir-se’n partícip ha quedat molt enrere.
La situació actual és que el client, de forma genèrica, està profundament descontent amb el sistema financer. No es tracta d’una neguit puntual o d’una entitat concreta, el sistema ha evolucionat molt en els últims anys i no ha sabut (o volgut) explicar al client aquest canvi. Així, any rere any, el client només ha vist com l’entitat de què formava part canviava de forma, de colors i de personal sense entendre massa bé què passava. Les noves fintech recullen aquest malestar i neixen, precisament, des de la perspectiva de tornar als clients allò que fa anys van perdre: una relació de confiança amb l’entitat financera.
La digitalització propicia una nova interacció
Venim d’una societat marcada per la interacció social, i la irrupció de les noves tecnologies ho ha revolucionat tot: una altra forma de comunicació és possible, també amb les entitats financeres. Aquest canvi de mentalitat pot tenir moltes lectures, però, si es fa servir correctament, els beneficis poden ser múltiples per a clients i entitats.
Parlar de digitalització financera és parlar de fintech. En termes de comunicació, hi tenen molt a dir. Són les primeres entitats financeres que han canviat la forma de comunicar-se amb els clients. Han propiciat un sistema d’interacció íntegrament digital, que fa que la banca tradicional vagi a remolc.
En un primer moment, pot semblar que molts clients, especialment els que no han nascut en l’era digital, no se sumaran a aquest canvi, per més avantatges que els suposi, i que, per tant, mantindran l’atenció presencial i directa com a principal via de contacte. Però fins a quin punt això els pot suposar un avantatge?
Una experiència digital amb qualitat humana
El primer que busca un usuari en accedir a una entitat financera és l’atenció al moment. Ningú no vol perdre el matí fent cues infinites per acabar sent despatxat en qüestió de minuts. Cada problema requereix una inversió de temps per les dues parts. Una fintech com 11Onze, que ha nascut ja amb la digitalització, mantindrà aquest principi en totes les interaccions amb l’usuari, que davant de qualsevol consulta tindrà les eines per preguntar i obtenir resposta. Els xats automàtics han permès millorar l’experiència en aquest aspecte, tot proporcionant informació a l’usuari a partir de paraules clau. Alguns, fins i tot, van més enllà i ofereixen atenció personal i humana des d’aquests xats. El correu electrònic o l’atenció al telèfon són les dues altres vies.
Un altre requisit és que la comprensió sigui ràpida, i aquí és on les màquines encara tenen marge de millora. Per la majoria de clients, rebre una atenció telefònica humana serà més satisfactòria que una trucada amb un robot, on es pot perdre molt de temps sense arribar a cap resposta concreta. Tot i que les entitats digitals treballen per millorar en aquest aspecte, seran les fintech amb atenció personalitzada les que guanyaran terreny.
En la mateixa línia, l’atenció a oficines també permet als usuaris tenir la certesa que podran aclarir tots els dubtes que els sorgeixin. Un punt que no sempre es resol satisfactòriament, ja que cal una inversió de temps en el client que actualment no totes les entitats estan disposades a oferir. Si ho fan, no sempre és des de la claredat i la transparència.
En aquest sentit, l’aposta de les fintech segueix sent l’atenció personal i personalitzada, posant especial èmfasi en aquest segon punt. Ser conscients que cada persona té unes necessitats, inquietuds i requereix més o menys temps per adquirir informació. Respectar el temps de cadascú és un valor clau que diferencia una bona experiència d’una de dolenta, tant en l’entorn digital com de forma presencial.
Finalment, l’últim factor que busca un client en una oficina, i el més decisiu, és la confiança; saber que hi ha una persona que ens informarà degudament i procurarà per nosaltres des de l’honestedat i la professionalitat. Però, i si tots els treballadors de l’oficina o de l’entitat sencera fossin com el teu gestor preferit? I si tots procuressin per les necessitats del client i l’informessin des de l’honestedat i la professionalitat? Aleshores ja no seria necessària una assignació personal, perquè la confiança no seria amb una persona sola sinó amb una entitat. Aquest és el veritable canvi de mentalitat de les fintech.
L’experiència de client marca el futur
En una fintech no preval el temps d’atenció, ni l’assignació de clients, ni la pressió de vendes o el compte de clients atesos. En una fintech l’atenció és constant i permanent, des de qualsevol canal o dispositiu. Prevalen les persones per sobre dels productes; les seves necessitats per sobre de les de l’entitat; i es treballa cada dia per evolucionar i millorar aquesta experiència. Per apropar el món financer a l’usuari i oferir-li, per primera vegada, tot allò que pot necessitar a un sol clic.
En definitiva, una fintech és tornar als orígens de les financeres i oferir al client una relació de confiança basada en el respecte i el benefici mutu. Una relació a la qual s’hi sumen tots els avenços tecnològics i les facilitats que això pot oferir, i s’hi resten aquelles pràctiques presencials que, en comptes de facilitar la vida al client, la compliquen. La comoditat a un sol clic. Benvinguts a la nova era financera.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!