De la tarjeta física a la virtual
En los años 50 del siglo XX se crearon las tarjetas de crédito y con la llegada de los teléfonos inteligentes se popularizaron las virtuales. Repasamos la historia de las tarjetas y sus posibilidades.
Hace sesenta años de la primera tarjeta de pago y, desde aquel día, nuestra manera de comprar ha cambiado para adaptarse hasta llegar a la era del comercio digital, dando también un cambio radical en nuestra forma de pago. La forma de consumir cambia constantemente, se ha podido comprobar con el incremento del e-commerce, a raíz del inicio de la pandemia de la Covid-19 de este pasado 2020, como se puede ver en el estudio hecho por Kantar, quien asegura que 3 de cada 4 hogares españoles han hecho compras por internet durante este pasado año 2020, y que estos hogares siguen comprando en línea este 2021. Los hogares que ahora compran por Internet son un 74,4%, esto ha incrementado los consumidores de e-commerce en un 8,4% desde el 2017. Según detalla Kantar en su estudio, el 26,6% de los consumidores restantes son personas mayores que se desplazan a comprar personalmente ellas mismas los productos, puesto que prefieren un trato personalizado. Y del mismo modo que ha cambiado el modelo de consumo, también ha cambiado el modelo de pago. Bienvenidos a la era de las tarjetas virtuales.
¿Qué tarjeta me conviene más?
¿Qué son las tarjetas virtuales?
Las tarjetas virtuales son tarjetas más seguras, y a diferencia de las tarjetas de pago convencionales, son completamente virtuales. Su pago es exclusivamente para compras virtuales, con la posibilidad, también, de poder pagar en establecimientos físicos si tienes la tarjeta vinculada al wallet de tu smartphone. La tarjeta virtual dispone de un número, de una fecha de caducidad y también de un número de control, como detalla Rankia. La web financiera también dice que los controles de seguridad de las tarjetas virtuales son muy variados. Algunos bancos tienen un código dinámico que va cambiando en cada compra, mientras otros permiten realizar muy pocas compras, y en caso de quedar dinero en la tarjeta, este dinero vuelve automáticamente a la cuenta de la cual fue recargada la tarjeta. Cada cliente es libre de hacer una nueva tarjeta virtual cuando la necesite, así de sencillo.
¿Cómo nació la tarjeta virtual?
Desde la primera tarjeta de pago del mundo de Diners Club en 1950, el mundo de las tarjetas de pago ha dado muchas vueltas, pasando por la llegada de las tarjetas de crédito en España en los años sesenta, hasta llegar a las tarjetas virtuales, según detalla la web de Finanzas. La página especializada en finanzas recuerda que las tarjetas virtuales nacieron junto con la llegada de la telefonía móvil, con los sistemas de pago llamados “wallets”.
¿Cómo están reguladas?
La regulación europea PSD2, la nueva normativa europea de servicios de pago electrónicos, entró en vigor en septiembre del 2018, con el fin de reforzar la seguridad para los consumidores con los sistemas de pago del comercio electrónico. Con esta regulación, que ya hace tres años que está vigente, se puede decir que algo tiene que estar cambiando en la nueva manera de hacer pagos. En definitiva, podemos decir que las tarjetas virtuales han llegado para quedarse como un medio más de pago.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
En un nuevo episodio de La Plaça en Territori 17 analizamos cómo se está adaptando una industria clave en la lucha contra el cambio climático y en la creación de riqueza. La directora de 11Onze District, Gemma Vallet nos explica cómo se está transformando este sector.
La industria del automóvil carga con el estigma de ser una de las más contaminantes del planeta pero, a su vez, también es una de las más importantes para las economías de muchos países. Por eso es imprescindible que la industria se transforme. En un contexto de calentamiento constante del planeta y con una economía que cuelga de un hilo, es necesario reducir drásticamente la huella ecológica intentando evitar grandes daños en la economía. ¿Es esto posible? Actualmente resulta muy incierto.
En este episodio de La Plaça en el Territori 17 de Radio Cardedeu, la directora de 11Onze District Gemma Vallet analiza la electrificación de la industria del automóvil. «Para 2028, a nivel internacional, se calcula que se venderán 17 millones de vehículos eléctricos«, apunta Vallet. Según explica Gemma Vallet, pese a la bajada de ventas de coches derivadas de la crisis económica y la pandemia, «en Europa en 2022 el 12% de los vehículos ya eran eléctricos».
Entre los retos pendientes para la industria, Vallet incluye la necesidad de mejorar la red de enchufes disponibles y abaratar el precio del producto final. «Actualmente la industria está repercutiendo el incremento de costes de producción», decía Vallet, y este hecho se está convirtiendo en una barrera de entrada para muchos usuarios. En este sentido, en la conversación que adjuntamos también se apuntan otras alternativas de movilidad innovadoras, como es el caso de San Francisco que está haciendo llegar las mercancías al centro de la ciudad a través de teleféricos.
Si desean escuchar este episodio de La Plaça en Territori 17, lo tienen disponible en 11OTV y en este mismo artículo.


A diferència de les divises fiat, el Bitcoin és una moneda digital descentralitzada que no està sotmesa al control d’un govern o banc central. El seu valor no està definit per una entitat, sinó que es deriva de la confiança del consumidor. Però en què es fonamenta aquesta confiança?
Tot i les diferències, les criptomonedes com el Bitcoin comparteixen algunes similituds amb les monedes fiduciàries tradicionals a les quals tots estem acostumats. Per tant, és important entendre què dona valor als diners fiat abans d’analitzar per què hi ha un gran nombre de persones que veuen al bitcoin com un dipòsit de valor.
Lluny queda un sistema monetari segons el qual el valor de les divises està sostingut per la seva convertibilitat a l’or. D’ençà que el president Richard Nixon va reunir el seu equip a Camp David per anunciar que suspenia la convertibilitat del dòlar amb l’or. El dòlar va passar de ser una moneda que basava el seu valor en l’existència d’una contrapartida en or, a ser una moneda fiduciària, diners fiat, amb un valor que deriva de la relació entre l’oferta i la demanda i l’estabilitat del govern emissor.
Així doncs, els governs i els bancs centrals poden crear diners per ampliar la seva oferta monetària i estimular la despesa a través de mecanismes econòmics sense preocupar-se de tenir suficients reserves d’or, almenys això és la teoria. Per tant, tot i que aquestes monedes fiduciàries no estan sostingudes per actius tangibles, el seu valor és causat per la confiança col·lectiva en les divises. Com a contrapartida, les polítiques monetàries dels governs i banc centrals, així com l’evolució de l’economia poden fer fluctuar aquesta confiança i el valor de la moneda.
Descentralització, seguretat i oferta limitada
L’ecosistema monetari del Bitcoin està totalment descentralitzat, és a dir, cap autoritat central regula la base monetària, eliminant la necessitat d’intermediaris i atorgant als usuaris més control sobre les seves transaccions financeres. En eliminar les autoritats centrals, es democratitza la creació de moneda, donant més poder i llibertat a la comunitat d’usuaris.
La creació de Bitcoins segueix unes regles detallades en un protocol molt estricte que es basa en la tecnologia blockchain. Aquesta tecnologia de cadena de blocs utilitza algoritmes criptogràfics i la fa més segures que les monedes físiques i altament immune a crisis. A més, si l’usuari vol fer una transferència o un pagament, té total llibertat, ni el banc, ni VISA, ni Mastercard l’han d’autoritzar. Aquestes característiques i el fet milers de comerciants ja accepten Bitcoin com a pagament per béns i serveis, li han donat un valor d’utilitat.
Per altra banda, des de la seva introducció, es va establir un límit màxim de 21 milions de monedes que es poden minar, la qual cosa introduïa un element d’escassetat intrínsec que també contribueix a donar-li valor, quan tenim en compte la relació entre preu i escassetat. És per això que molta gent considera el Bitcoin com a reserva de valor, tot i la seva volatilitat. La regulació global dels criptoactius i la competència amb altres monedes digitals marcaran el futur del Bitcoin, però en última instància, serà la confiança de la gent el que assegurarà, o no, la seva existència.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Avui dia ja podem accedir a les nostres finances, a les aplicacions o a dades personals sense necessitat d’ensenyar el document d’identitat en paper. A 11Onze analitzem com la digitalització de la identitat pot ajudar a reduir les desigualtats i millorar la qualitat de vida de la ciutadania d’arreu del món.
Un dels avantatges més celebrats de la digitalització és el fet de simplificar tràmits amb l’administració que impliquen una inversió de temps i diners important. Ara, ja podem aconseguir el padró sense haver-nos de desplaçar a l’Ajuntament; podem fer la declaració de la renda, amb assessorament inclòs, sense sortir de casa; o bé obtenir un certificat oficial, tot i viure en un poble, sense necessitat d’anar a la sucursal d’una gran ciutat. Aquest és un nou escenari de gestions en línia que gràcies a la identificació digital ens aporta agilitat i seguretat.
Aquesta utopia que, a poc a poc, esdevé la nostra quotidianitat, pot portar beneficis significatius a escala social, tant per a la ciutadania com per a l’administració, com ara reduir el frau o aconseguir un empoderament econòmic més inclusiu. Tot això, però, només s’aconseguirà si aquesta tecnologia es fa servir correctament.
El primer gran repte, identificar la població
Segons dades del Banc Mundial, de les 7.600 milions de persones que hi ha al món, gairebé 1.000 milions no tenen cap mena d’identificació reconeguda legalment. Els 6.000 milions restants es reparteixen entre aquelles persones que, tot i tenir identificació legal, no disposen de mecanismes per fer-la servir en l’àmbit digital i aquells que viuen en països on la identificació digital ja és una realitat, com és el cas de Catalunya.
A escala global, fer tràmits administratius o tributaris en línia no és tan habitual com a molts de nosaltres ens pot semblar, i això obre un altre debat: si oferir nous canals digitals implica més oportunitats i facilitats per a la ciutadania, la falta d’accés comporta més desigualtats? Tant els canals de comunicació com els processos administratius han adoptat la via digital com a punt de referència, i en tot aquest procés la tecnologia ha deixat enrere totes aquelles persones que prefereixen els canals tradicionals, sigui per desconeixement o per falta de recursos. Una dificultat afegida per accedir a bens i serveis que amplia la desigualtat social i suposa posar en risc el lliure accés als recursos públics.
Beneficis i riscos de la identificació digital es contraposen i, com en tot balanç, l’opció que pesa més és la que pot afavorir a més ciutadania, contribuir a la millora social i servir com a eina d’evolució, no només com a substitut d’antics mètodes. En aquest punt, les entitats i organismes que treballen amb col·lectius en situació de vulnerabilitat estan guanyant protagonisme.
iSocial: innovació tecnològica en l’àmbit social
ONG i entitats socials han fet un pas endavant en la lluita social i han introduït la innovació tecnològica en un sector que fins ara se n’havia mantingut al marge. És el cas de la fundació iSocial, orientada a oferir solucions innovadores per a la lluita social. La fundació ha creat Refugee Aid App, una aplicació pensada per al col·lectiu migrant a Europa que té dificultats en el procés d’acollida.
Gràcies a l’aplicació, anomenada RefAid, es posa en contacte persones que necessiten un suport i entitats que en presten, la majoria de les quals són ONG internacionals. Actualment, ja està disponible a 14 països, entre els quals encara no hi ha l’Estat espanyol. La mateixa empresa també ha tret al mercat Lifespots, una aplicació orientada a escala local, però amb la mateixa finalitat: facilitar els canals d’ajuda comunitària.
Una de les preocupacions per a les persones que han de migrar és la por a ser retornats al país d’origen. En aquest sentit, l’aplicació ofereix la seguretat que aquestes dades només es compartiran entre organitzacions socials i amb la finalitat de garantir l’article 14 de la Declaració Universal dels Drets Humans, que protegeix “el dret a buscar asil i a gaudir d’aquest a qualsevol país”.
La identificació digital s’obre camí
Un altre exemple és Protection People app (PPa), una plataforma també impulsada per iSocial i orientada a identificar digitalment les persones en situació administrativa irregular, que són prop de 1.000 milions arreu del món. Persones migrades, que viuen en situacions d’extrema vulnerabilitat o que han patit desastres naturals o humanitaris poden trobar-se en aquesta situació. Per acompanyar-les, aquesta aplicació els ofereix coordinació amb altres ONG per detectar necessitats i obrir nous camins, gràcies a les dades biomètriques (dactilar, facial i patró de venes del palmell de la mà, que no varien amb els anys) i a l’informe vital que l’acompanya.
Identificar persones de forma 100% digital ja és una realitat i, en part, és gràcies a aplicacions que aconsegueixen fer, en qüestió d’hores, tràmits que els governs tarden mesos o, fins i tot, anys a completar. La innovació tecnològica en l’àmbit social obre un nou escenari per combatre la desigualtat social i aportar seguretat i facilitats a la ciutadania d’arreu del món.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.
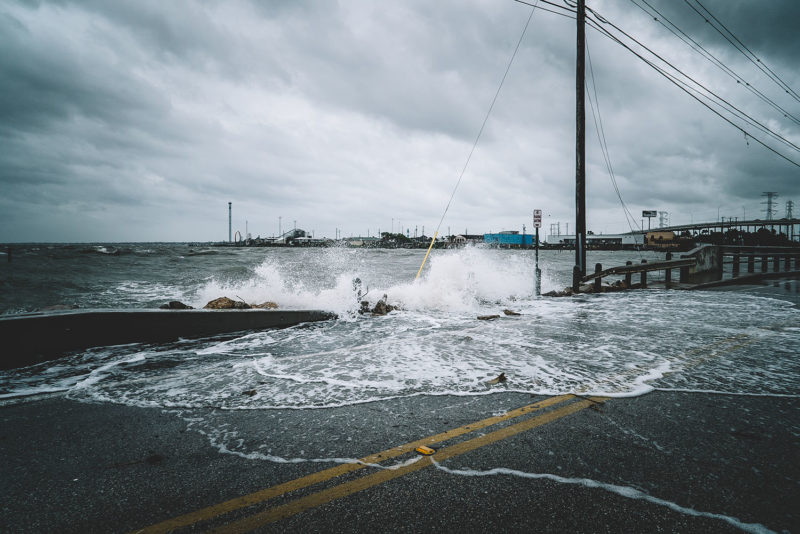
L’impacte del canvi climàtic en el medi ambient, l’economia i la societat és cada vegada més evident. Per entendre i fer front a aquest fenomen els científics es basen en complexes models de predicció que són crucials per valorar els riscos de l’escalfament global.
Les projeccions climàtiques són essencials per tal d’avaluar els efectes de l’escalfament global i els riscos que en resulten. Així, els models de predicció del canvi climàtic són simulacions tècniques de la futura evolució del clima a la Terra que s’obtenen mitjançant l’execució i estudi de models numèrics. Aquestes simulacions es poden fer en un àmbit global o regional i es basen en les lleis de la física, la química, la biologia i la dinàmica atmosfèrica.
Els models climàtics globals (MCG) els realitzen l’equip de tècnics i científics del Grup Intergovernamental sobre el Canvi Climàtic (GICC) amb seu a Ginebra i que depèn de les Nacions Unides. Es tracta d’un organisme multinacional que investiga les causes i efectes del canvi climàtic arreu del món i s’encarrega a portar a terme les negociacions relatives als diferents escenaris que es preveuen, com es va fer en el marc del Protocol de Kyoto.
Tot i que a l’Estat espanyol l’Agència Estatal de Meteorologia (AEMET) s’ocupa de les projeccions climàtiques regionalitzades, des de 2008 el Servei Meteorològic de Catalunya (SMC) ha realitzat diversos estudis -conjuntament amb el Barcelona Supercomputing Center- per tal d’elaborar projeccions regionalitzades del clima per al segle XXI al nostre territori.
La metodologia dels models de predicció
Amb el fi d’aconseguir una simulació fiable, els diferents models de predicció requereixen tantes dades d’entrada com sigui possible: concentració de gasos d’efecte hivernacle o aerosols a l’atmosfera, radiació solar, emissions de gasos contaminants i altres factors que poden influir en el clima.
Un cop introduïdes el conjunt de condicions inicials basades en dades observades, els models numèrics i equacions fonamentals que governen les dinàmiques de fluids, de conservació d’energia i d’altres relacionades amb la interacció entre l’atmosfera, els oceans i la superfície terrestre, ens poden indicar el comportament futur del sistema climàtic si es desenvolupen certs escenaris.
Aquests escenaris defineixen trajectòries que representen concentracions de gasos amb efecte d’hivernacle i aerosols, és a dir que tenen un origen principalment antropogènic i, per tant, depenen en gran manera del nostre comportament i decisions polítiques globals.
Fiabilitat dels models climàtics
Primer de tot, cal tenir en compte que, a diferència d’una previsió meteorològica, els models climàtics no pretenen fer prediccions molt precises i a petita escala del que passarà en els pròxims dies, sinó que tenen com a objectiu projectar els canvis climàtics al llarg dels anys o dècades, però en cap cas estan pensats per fer una previsió del temps que farà en un futur.
És a dir, aquestes simulacions diàries s’interpreten estadísticament per produir projeccions climàtiques, donant lloc a estudis sobre la probabilitat que s’observin unes condicions meteorològiques particulars en el futur. I en aquest sentit, un estudi sobre la fiabilitat de 17 models climàtics que es remunten a principis de la dècada de 1970, va arribar a la conclusió que la majoria dels models van ser efectius en predir les temperatures de les dècades següents.
Evidentment, més enllà d’una aproximació, és difícil que un model de predicció climàtica sigui 100% correcte, però els models van millorant a mesura que avança la tecnologia i la comunitat científica té plena confiança en què aquestes simulacions són la millor eina que tenim per fer front al canvi climàtic. En tot cas, i independentment de la seva eficàcia, sabem que tenim la capacitat de reduir la quantitat de gasos d’efecte d’hivernacle que emetem al nostre planeta, i no tenim cap motiu per no fer-ho.
Si vols descobrir com beure la millor aigua, estalviar diners i ajudar al planeta, entra a Imprescindibles 11Onze.
Nuestra relación con las entidades financieras ha cambiado mucho en los últimos años. ¿Has tenido un gestor de confianza durante años y en la misma oficina? ¿Una persona que te acompañara desde la apertura de tu primera cuenta hasta la contratación de la hipoteca? El tiempo en que un cliente podía ir a una sucursal y sentirse partícipe ha quedado muy atrás.
La situación actual es que el cliente, de forma genérica, está profundamente descontento con el sistema financiero. No se trata de una desazón puntual o de una entidad concreta, el sistema ha evolucionado mucho en los últimos años y no ha sabido (o querido) explicar al cliente este cambio. Así, año tras año, el cliente solo ha visto como la entidad de la que formaba parte cambiaba de forma, de colores y de personal sin entender demasiado bien qué pasaba. Las nuevas fintech recogen este malestar y nacen, precisamente, desde la perspectiva de volver a los clientes aquello que hace años perdieron: una relación de confianza con la entidad financiera.
La digitalización propicia una nueva interacción
Venimos de una sociedad marcada por la interacción social, y la irrupción de las nuevas tecnologías lo ha revolucionado todo: otra forma de comunicación es posible, también con las entidades financieras. Este cambio de mentalidad puede tener muchas lecturas, pero, si se usa correctamente, los beneficios pueden ser múltiples para clientes y entidades.
Hablar de digitalización financiera es hablar de fintech. En términos de comunicación, tienen mucho que decir. Son las primeras entidades financieras que han cambiado la forma de comunicarse con los clientes. Han propiciado un sistema de interacción íntegramente digital, que hace que la banca tradicional vaya a remolque.
En un primer momento, puede parecer que muchos clientes, especialmente los que no han nacido en la era digital, no se sumarán a este cambio, por más ventajas que los suponga, y que, por lo tanto, mantendrán la atención presencial y directa como principal vía de contacto. Pero, ¿hasta qué punto esto les puede suponer una ventaja?
Una experiencia digital con calidad humana
Lo primero que busca un usuario al acceder a una entidad financiera es la atención en el momento. Nadie quiere perder la mañana haciendo colas infinitas para acabar siendo despachado en cuestión de minutos. Cada problema requiere una inversión de tiempo por las dos partes. Una fintech como 11Onze, que ha nacido ya con la digitalización, mantendrá este principio en todas las interacciones con el usuario, que ante cualquier consulta tendrá las herramientas para preguntar y obtener respuesta. Los chats automáticos han permitido mejorar la experiencia en este aspecto, proporcionando información al usuario a partir de palabras clave. Algunos, incluso, van más allá y ofrecen atención personal y humana desde estos chats. El correo electrónico o la atención por teléfono son las dos otras vías.
Otro requisito es que la comprensión sea rápida, y aquí es donde las máquinas todavía tienen margen de mejora. Para la mayoría de clientes, recibir una atención telefónica humana será más satisfactoria que una llamada con un robot, donde se puede perder mucho de tiempo sin llegar a ninguna respuesta concreta. A pesar de que las entidades digitales trabajan para mejorar en este aspecto, serán las fintech con atención personalizada las que ganarán terreno.
En la misma línea, la atención a oficinas también permite a los usuarios tener la certeza que podrán aclarar todas las dudas que les surjan. Un punto que no siempre se resuelve satisfactoriamente, puesto que hace falta una inversión de tiempo hacia el cliente que actualmente no todas las entidades están dispuestas a ofrecer. Si lo hacen, no siempre es desde la claridad y la transparencia.
En este sentido, la apuesta de las fintech sigue siendo la atención personal y personalizada, poniendo especial énfasis en este segundo punto. Ser conscientes que cada persona tiene unas necesidades, inquietudes y requiere más o menos tiempos para adquirir información. Respetar el tiempo de cada cual es un valor clave que diferencia una buena experiencia de una de mala, tanto en el entorno digital como de forma presencial.
Finalmente, el último factor que busca un cliente en una oficina, y el más decisivo, es la confianza; saber que hay una persona que nos informará debidamente y procurará por nosotros desde la honestidad y la profesionalidad. Pero, ¿y si todos los trabajadores de la oficina o de la entidad entera fueran como tu gestor preferido? ¿Y si todos procuraran por las necesidades del cliente y le informaran desde la honestidad y la profesionalidad? Entonces ya no sería necesaria una asignación personal, porque la confianza no sería con una persona sola sino con una entidad. Este es el verdadero cambio de mentalidad de las fintech.
La experiencia de cliente marca el futuro
En una fintech no prevalece el tiempo de atención, ni la asignación de clientes, ni la presión de ventas o la cuenta de clientes atendidos. En una fintech la atención es constante y permanente, desde cualquier canal o dispositivo. Prevalecen las personas por encima de los productos; sus necesidades por encima de las de la entidad; y se trabaja cada día para evolucionar y mejorar esta experiencia. Para acercar el mundo financiero al usuario y ofrecerle, por primera vez, todo aquello que puede necesitar a un solo clic.
En definitiva, una fintech es volver a los orígenes de las financieras y ofrecer al cliente una relación de confianza basada en el respeto y el beneficio mutuo. Una relación a la que se suman todos los adelantos tecnológicos y las facilidades que esto puede ofrecer, y se restan aquellas prácticas presenciales que, en vez de facilitar la vida al cliente, la complican. La comodidad a un solo clic. Bienvenidos a la nueva era financiera.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
El mundo evoluciona, y la manera de pagar también. Si antes era habitual llevar dinero en metálico o ir al cajero, para la juventud estos sistemas de pago han quedado obsoletos. La agente 11Onze Mònica Cornudella nos explica cómo los jóvenes pagan sus compras.
La herramienta indispensable para todos estos pagos, está claro, es el móvil, y al menos hay tres métodos que son bastante comunes. Los tres se caracterizan por ser más ágiles, rápidos y sin comisiones, pero tienen como inconveniente la limitación en la cantidad que se puede abonar, que va de los 500 a los 1.000 euros por operación. ¡Vamos a ver cuáles son!
- El pago con el móvil vinculado a una cuenta corriente o una tarjeta. En este caso, los jóvenes solo tienen que vincular los datos de la tarjeta, de débito o crédito, a la aplicación del banco que tienen en el móvil o hacer una fotografía de la tarjeta para que el sistema escanee los números y la detecte. En 11Onze ya puedes pedir tu tarjeta virtual a través de El Canut.
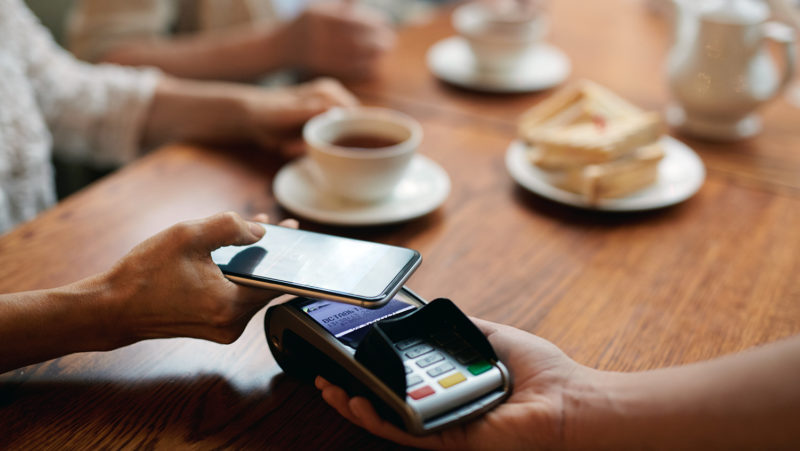
- El pago con tarjeta ‘contactless’. En este método en concreto, lo único que tienen que hacer es activar la aplicación correspondiente y acercar el móvil a un datáfono capaz de leer el chip NFC del teléfono. Este sistema permite a los jóvenes hacer compras mediante tecnologías de identificación por radiofrecuencia, que se incorporan a las tarjetas inteligentes de los teléfonos móviles u otros dispositivos. Además, si la compra no supera los 20 euros, no es necesario ni siquiera poner el PIN.
- La transferencia mediante móvil. Por último, hay que hablar de la que es la manera más popular de pagar entre los jóvenes. Seguro que habéis oído hablar del Bizum o del PayPal. Son plataformas o aplicaciones que permiten realizar pequeñas transferencias entre particulares a partir de los mismos móviles. Sencillo y sin complicaciones. Y tú, ¿cómo pagas tus compras?
¿Cómo paga la gente joven?
La revolución tecnológica que ya no inquieta solo a los obreros, sino también a los profesionales del conocimiento. Durante décadas, la tecnología había mantenido una especie de pacto implícito con la sociedad. Las máquinas sustituirían los trabajos más repetitivos, más físicos o más peligrosos, mientras que el conocimiento, la creatividad y la capacidad de razonar seguirían siendo patrimonio de los seres humanos. Estudiar, especializarse y acumular experiencia parecía el mejor seguro frente a los cambios económicos.
Pero ese pacto está empezando a resquebrajarse. La irrupción de la inteligencia artificial generativa está cambiando la percepción social sobre la tecnología y, por primera vez en mucho tiempo, el debate ya no gira únicamente en torno a las oportunidades que ofrece, sino también a los riesgos que conlleva. Cada vez más ciudadanos cuestionan una herramienta que hasta hace poco se presentaba casi como un sinónimo inevitable de progreso.
No es casualidad. Según una encuesta reciente recogida por el portal especializado Futurism, el apoyo social a la inteligencia artificial se está erosionando, principalmente por la creciente preocupación por la destrucción de puestos de trabajo cualificados, la desinformación y la concentración de poder en manos de unas pocas grandes empresas tecnológicas. El miedo no es nuevo. Lo que sí es nuevo es quién lo siente.
Cuando estudiar ya no es una garantía
Las primeras grandes revoluciones industriales transformaron sobre todo el trabajo manual. Los telares mecánicos sustituyeron a los artesanos, las cadenas de montaje redujeron la necesidad de mano de obra especializada y la robotización transformó las fábricas. Cada innovación generó resistencias, pero también consolidó una idea que parecía indiscutible: el conocimiento era mucho más difícil de automatizar que la fuerza física.
La inteligencia artificial está poniendo en duda esa certeza. Los grandes modelos lingüísticos ya redactan contratos, escriben programas informáticos, generan informes financieros, traducen textos, crean ilustraciones, elaboran diagnósticos preliminares o producen contenidos que, hasta hace muy poco, exigían años de estudios y experiencia profesional. Por primera vez desde la Revolución Industrial, una tecnología no compite únicamente con los músculos. También compite con el cerebro.
Los potenciales afectados ya no son únicamente operarios de fábrica o trabajadores de almacén. Ahora también aparecen abogados, periodistas, arquitectos, consultores, analistas financieros, programadores, profesores, diseñadores gráficos o traductores. Es precisamente esta novedad la que explica buena parte del cambio de actitud frente a la IA. Las clases profesionales que durante años habían interpretado la digitalización como una oportunidad descubren ahora que también pueden convertirse en competencia directa de los algoritmos.
Un miedo con más de doscientos años de historia
Esta inquietud puede parecer completamente nueva, pero la historia económica nos dice lo contrario. Entre 1811 y 1816, en plena Revolución Industrial, miles de artesanos textiles ingleses comenzaron a destruir los telares mecánicos que se extendían por las fábricas. Aquel movimiento pasaría a la historia con el nombre de ludismo, inspirado en la figura —probablemente legendaria— de Ned Ludd.
Durante mucho tiempo, los luditas han sido retratados como enemigos del progreso, incapaces de comprender los beneficios de la mecanización. Pero esta interpretación es profundamente injusta. Los trabajadores no destruían las máquinas porque rechazaran la tecnología, sino porque consideraban que el nuevo modelo productivo los condenaba a perder su trabajo, reducía el valor de su oficio y concentraba los beneficios en manos de los propietarios de las fábricas. Su protesta no iba contra las máquinas. Iba contra la forma en que se estaba organizando el progreso.
Del telar al algoritmo
Las diferencias entre aquel mundo y el nuestro son enormes, pero también lo son las similitudes. Los luditas podían ver físicamente la máquina que los sustituía. El telar ocupaba un espacio concreto dentro de la fábrica y simbolizaba el cambio que transformaba su forma de vivir. La inteligencia artificial, en cambio, es invisible. Funciona desde centros de datos situados a miles de kilómetros y puede alterar simultáneamente el trabajo de un abogado en Barcelona, de un periodista en Londres o de un arquitecto en Nueva York.
También ha cambiado el perfil de los afectados. Hace dos siglos, la mecanización ponía en riesgo principalmente habilidades manuales. Hoy es el trabajo intelectual el que entra en competencia con la tecnología. Por eso algunos economistas e historiadores ya hablan de neoludismo, no para describir una guerra contra la IA, sino para explicar el resurgimiento de una misma inquietud: el miedo a que una revolución tecnológica altere profundamente las reglas del mercado laboral.
Este nuevo ludismo no se manifiesta destruyendo máquinas. Se traduce en demandas de regulación, huelgas de artistas y creadores, litigios sobre derechos de autor, debates sobre la propiedad de los datos y una creciente preocupación por el futuro de muchas profesiones cualificadas.
¿Quién se quedará con los beneficios del progreso?
La historia económica nos muestra que las grandes revoluciones tecnológicas suelen generar más riqueza, más productividad y nuevas oportunidades de crecimiento. Ocurrió con la máquina de vapor, con la electricidad, con la informatización y también con Internet. Todo apunta a que la inteligencia artificial seguirá ese mismo camino. Ahora bien, la historia también nos enseña que los beneficios del progreso nunca se reparten de forma automática.
Este es, probablemente, el punto que conecta con más fuerza el ludismo del siglo XIX con el debate actual sobre la inteligencia artificial. Los artesanos ingleses no se oponían a las máquinas porque fueran contrarios a la innovación. Lo que cuestionaban era un modelo económico en el que las ganancias derivadas de la mecanización se concentraban en manos de los propietarios de las fábricas, mientras los trabajadores asumían en solitario los costes de la transformación.
Dos siglos después, la pregunta sigue siendo extraordinariamente vigente. La inteligencia artificial promete incrementos de productividad sin precedentes, pero también plantea interrogantes sobre cómo se distribuirá esta nueva riqueza. Si una parte creciente del trabajo intelectual puede ser automatizada, ¿quién capturará el valor que antes generaban millones de profesionales? ¿Las empresas que desarrollan los grandes modelos de IA? ¿Las organizaciones que los incorporen a sus procesos? ¿O esta nueva productividad acabará traduciéndose en una mayor prosperidad para el conjunto de la sociedad?
No es una cuestión menor. Buena parte del malestar que hoy despierta la inteligencia artificial no proviene de la tecnología en sí misma, sino de la percepción de que los beneficios podrían volver a concentrarse en muy pocas manos, mientras los costes —la reconversión profesional, la presión sobre los salarios o la desaparición de determinadas ocupaciones— recaerían sobre una parte mucho más amplia de la población.
Quizá, más que ante una revolución tecnológica, nos encontramos ante un viejo debate económico que se repite con herramientas diferentes. Y es precisamente esa continuidad histórica la que explica por qué, dos siglos después de Ned Ludd, la misma pregunta vuelve a resonar con fuerza: ¿quién controlará los beneficios del progreso y quién asumirá sus costes?
La lección del ludismo
Durante casi dos siglos, muchos profesionales cualificados pensaron que las grandes revoluciones tecnológicas afectaban sobre todo a los demás: los tejedores, los mineros, los obreros de las fábricas. La inteligencia artificial está rompiendo esa percepción. Por primera vez desde la Revolución Industrial, una parte importante de las clases medias cualificadas descubre que su formación ya no es una garantía absoluta frente a la automatización.
Quizá esa sea la gran novedad de nuestro tiempo. No que la tecnología sustituya a las personas —eso ya ha ocurrido muchas veces a lo largo de la historia—, sino que ahora también cuestiona profesiones que hasta hace poco parecían reservadas exclusivamente al talento humano.
Por eso el debate sobre la inteligencia artificial no debería reducirse a decidir si estamos a favor o en contra de la tecnología. La historia demuestra que intentar detener el progreso es una batalla perdida. La verdadera cuestión es otra: cómo conseguimos que las enormes ganancias de productividad que promete esta nueva revolución tecnológica se traduzcan en una mayor prosperidad colectiva y no solo en una concentración todavía mayor de riqueza y poder. Es exactamente la misma pregunta que se hacían los luditas hace más de doscientos años. Y, visto el debate que hoy despierta la inteligencia artificial, quizá nunca había sido tan actual.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, se amplía el abanico de productos. Por eso, ante la volatilidad, la todavía alta inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre el Or Semilla en Preciosos 11Onze.
Actualmente en el mundo existen más dispositivos móviles que personas. Los móviles han cambiado nuestra manera de vivir, de trabajar, de comunicarnos e incluso nuestra calidad de vida, el bienestar y la salud.
Una aplicación es un software autónomo hecho para cumplir una tarea determinada y que se optimiza para usarlo en smartphones, tablets o relojes inteligentes en función de las características disponibles. Cuando se trata de una aplicación de salud se denomina mobile Health (mHealth) y según la Organización Mundial de la Salud (OMS) es una “prestación de servicios e información sanitaria mediante tecnologías móviles”.
¿Qué es una aplicación de salud?
Se integra dentro del campo de la eSalud, entendido como el uso de tecnologías de la comunicación e información aplicadas a los servicios de salud (ordenadores, teléfonos móviles, GPS, monitores de instrumental médico conectado, robots médicos, etc.). No dejan de ser programas informáticos que se utilizan en plataformas móviles y que a menudo están conectados a dispositivos médicos que nos indican cómo mejorar nuestra salud o prevenir riesgos. Además también existen aplicaciones de diagnóstico, para tratar a pacientes o comunicarnos con nuestro sistema de salud.
La Comisión Europea avala que la práctica médica y de salud pública es compatible con teléfonos móviles, dispositivos de monitorización de pacientes, asistentes digitales personales y otros dispositivos inalámbricos. Además, incluye en esta categoría aplicaciones relacionadas con la información sanitaria a la población, recordatorios de medicamentos enviados por SMS, telemedicina, sistemas de formación y orientación e incluso aplicaciones de estilo de vida y bienestar creadas con el objetivo de mantener o mejorar los hábitos saludables de la población mediante la práctica del deporte y del wellness.
¿Cómo se controlan y qué criterios de calidad se utilizan?
En Cataluña ya hace tiempo que se usa un método de evaluación de las aplicaciones móviles de salud mediante variables objetivas, denominado iSYScore.
Los criterios que utiliza iSYScore para seleccionar las apps móviles de salud más adecuadas a las necesidades se elaboran a partir de las opiniones de los usuarios, desarrolladores y profesionales de la sanidad, y se basan en tres criterios: la popularidad, la confianza y la utilidad.
¿Qué problemas tienen estas aplicaciones?
Básicamente, la poca fidelización. Hay pocas aplicaciones que hayan conseguido una estabilidad a largo plazo. Un estudio confirma que el 70% de enfermos crónicos que las han utilizado las dejan de usar al cabo de seis meses. Y el 80% de las aplicaciones se abandonan en tan solo dos semanas. Para mejorar estas cifras, sería recomendable una personalización a partir de diferentes perfiles. Cada persona es única y estas aplicaciones actúan de forma genérica.
Otro problema al que se deben afrontar es el de la propiedad y protección de datos, sumado al desprestigio que puede tener el producto si al primer usuario que lo prueba no le funciona.
Consejos para escoger una aplicación fiable
- Informarnos: Buscar y comparar aplicaciones en buscadores como Google.
- Reseñas: Buscar en foros la opinión de los usuarios.
- Listado de opciones: Elegir entre 4 o 5 aplicaciones.
- Fiabilidad: Asegurarnos de que tengan una evidencia científica y un buen lugar para hacerlo es buscar las referencias en PubMed (National Center for Biotechnology Information).
- Testear: Sería aconsejable testear (probar) la aplicación con algún amigo. Si por ejemplo sufres de insomnio, es importante que tu amigo no lo sufra y así podéis poner en común cómo ha ido.
- ¿Quién hay detrás? Para ser una aplicación de calidad (fiable), es importante que en su proceso hayan participado técnicos, profesionales de la salud (que serán diferentes en función del objetivo del producto) y expertos en legislación y gestión de datos.
- Obsolescencia: Los estudios clínicos requieren tiempos y en el mundo de las nuevas tecnologías es algo que pasa muy rápidamente y que, por lo tanto, hay que tener en cuenta.
Seguir estos simples pasos te asegurará que las aplicaciones que utilices sean del todo fiables.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
La inteligencia artificial genera admiración y rechazo a partes iguales. Las ventajas de un mundo digitalizado chocan con el anhelo de no perder prácticas tradicionales. El miedo, principalmente, es perder la parte humana, pero ¿y si la tecnología nos ayudara a potenciarla?
En los últimos años, la investigación en ámbitos científicos se ha visto reforzada gracias a la incorporación de la IA, la inteligencia artificial. Universidades, empresas y proyectos unen esfuerzos para avanzar y mejorar tanto en diagnóstico de enfermedades como en tratamiento, poniendo especial énfasis en mejorar la calidad de vida de los pacientes, tan física como psicológicamente.
La inteligencia artificial llega al ámbito de la salud mental y se sitúa en esta cruzada, entre terapeutas y pacientes, para agilizar el proceso de diagnóstico, facilitar su reconocimiento y mejorar la precisión de cada tratamiento.
Algoritmos para prevenir enfermedades
En todo lo que afecta a la salud mental, el factor de la prevención es clave. Por eso, entidades, empresas y organizaciones unen esfuerzos -cada vez más sofisticados- para poner al alcance de la población herramientas que faciliten el proceso de pedir ayuda. De este primer paso dependerá el diagnóstico, el tratamiento y la recuperación.
Países como los Estados Unidos han puesto manos a la obra y cada vez más centros de investigación se orientan hacia la IA. encontramos proyectos como The Trevor Project, que a través de IA ha creado un espacio seguro para el colectivo LGBTIQ+, especialmente como apoyo para los más jóvenes. La razón es tan sencilla como preocupante: calculan que solo en los Estados Unidos, 1,8 millones de jóvenes se plantean el suicidio cada año, y al menos un joven intenta suicidarse cada 45 segundos. Si ampliamos estas cifras, calculadas solo en relación con el colectivo LGBTIQ+, entre el total de la población, las cifras aumentan considerablemente.
En Cataluña también se han desarrollado proyectos de investigación y empresas orientados a la IA para la salud mental. Por ejemplo, el Proyecto STOP, liderado desde la Universitat Pompeu Fabra, está orientado a detectar la depresión y prevenir el suicidio y los desórdenes alimentarios. Lo hacen gracias a un algoritmo que actúa enfocado en las redes sociales, un espacio donde los usuarios son especialmente vulnerables. Gracias a las últimas campañas llevadas a cabo, el proyecto ha conseguido aumentar un 60% las llamadas al Telèfon de l’Esperança, una fundación que acompaña a todas aquellas personas que se sienten solas o pueden necesitar ayuda.
Las palabras adecuadas pueden salvar vidas
La IA ha permitido dar un paso adelante, y empresas de diferentes ámbitos están creando algoritmos para contribuir. La primera ventaja que suponen las herramientas digitales es la accesibilidad, que permite tener a mano recursos terapéuticos desde cualquier lugar y en cualquier momento. Una ventaja clave, a pesar de que puede minimizar su efecto en perfiles de personas poco tecnológicas o sin recursos.
La sofisticación de los sistemas de IA es tal que son capaces de analizar el comportamiento del paciente, las expresiones faciales, el tono de voz o el lenguaje que utiliza. Con todos estos datos, la radiografía de un paciente puede ser mucho más realista, y el diagnóstico más esmerado. Dos factores claves en salud mental, y más si tenemos en cuenta que la mitad de los pacientes recibe diagnósticos erróneos, según ha calculado Aimentia, una empresa catalana que desarrolla herramientas digitales para los profesionales del ámbito de la salud mental.
Otros algoritmos van más allá y analizan las conversaciones entre pacientes y terapeutas con el objetivo de proporcionar a los profesionales un enfoque más preciso a la hora de comunicarse con el paciente. La meta de todos estos proyectos está clara: conseguir que los problemas de salud mental, que según la OMS afectan una de cada cuatro personas, lleguen a tratarse y curarse.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!