¿Qué son los mercados Bull y Bear?
La terminología que se usa en los mercados financieros a menudo está basada en expresiones inglesas que pueden confundir a los nuevos inversores. Te explicamos el significado de dos palabras ampliamente utilizadas en el mundo financiero para marcar la tendencia que siguen los mercados.
A pesar de que los mercados financieros pueden experimentar una alta volatilidad, también tienen periodos continuados de fuertes bajadas o subidas generalizadas. Los términos Bull/Bullish market y Bear/Bearish market describen las tendencias del mercado, o sectores del mercado, al alza o a la baja, respectivamente. Se desconoce la etimología exacta de las expresiones, pero popularmente se asocia una tendencia bajista al oso erguido que se arpa hacia abajo para atacar y una tendencia alcista al toro que embiste hacia arriba con los cuernos.
Bull/Bullish market
Hablamos de un mercado Bull, del toro, cuando los precios de los activos suben de manera generalizada o se espera que lo hagan en un futuro próximo. Dicho de otra manera, que un mercado sea Bullish quiere decir que tiene una tendencia alcista, o que una gran cantidad de inversores tienen posiciones compradas porque prevén que los precios de sus activos suban pronto.
Se trata de una tendencia marcada por la confianza y optimismo de los inversores, a causa de la estabilidad política y por la recuperación económica después de una crisis. Los Bull markets acostumbran a ser más frecuentes y prolongados que los Bear markets. Así mismo, tienen mayores porcentajes gananciales que las pérdidas que acompañan a los mercados bajistas.
Bear/Bearish market
El término Bear market, mercado del oso, es todo lo contrario al Bull market, porque se refiere a un mercado con tendencia bajista. En este contexto, el conjunto de las acciones pierden más del 20% de su valor en bolsa durante un periodo prolongado, generalmente de más de dos meses, respecto a su precio máximo más reciente, y las expectativas de futuro también son negativas. Esto pasa porque los inversores venden más activos de los que compran, por lo tanto, reduciendo la capitalización de las empresas del mercado bursátil.
En este caso, una crisis económica, un conflicto geopolítico, el colapso de una burbuja financiera o la inestabilidad gubernamental caracterizan las posiciones cortas de los inversores y una percepción a la baja del mercado futuro. Ante esta coyuntura, las inversiones se tienen que hacer con mucha prudencia o buscar rentabilidad con valores refugio como el oro, puesto que, de lo contrario, es probable que se incurra en pérdidas.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
En 11Onze no estamos creando sólo una fintech. Estamos forjando una comunidad que será clave para conseguir la soberanía financiera, individual y colectiva. “Si nos juntamos, tendremos más fuerza”, defiende el presidente de Onze, James Sène. Repasamos con él qué entendemos por, fincom y cómo es clave para empoderarnos.
Nos hemos inventado un nuevo término porque estamos haciendo algo nuevo, que no existía hasta ahora: una comunidad financiera. “La palabra fincom nace de la contracción de fintech y comunidad. Estamos inaugurando un nuevo modelo, pero no lo estamos haciendo solos”, comienza Sène. La idea, sigue explicándonos, se inspira en un tipo de bancos que nacen en torno a una comunidad, sobre todo en Estados Unidos, donde son habituales para reunir una cierta colectividad como la afroamericana.
Inspirada por estas iniciativas financieras, sin embargo, la comunidad de Onze ha ido más allá. La diferencia —detalla Sène— se encuentra en la propiedad de la entidad financiera. “Ninguno de estos proyectos comunitarios está impulsado por la propia comunidad. En cambio, en 11Onze expandimos hasta el máximo la propiedad de la entidad. Tenemos más de 150 inversores y estamos luchando para que llegue al máximo de gente. Todos ellos serán sus propietarios. Y esto es muy importante. En Cataluña compartimos una lengua, una vida, una cultura y, ahora, queremos ayudar a que esta comunidad construya su soberanía financiera”, resume.
Episodio 4 | La fintech comunitaria
Una colectividad que aprende a aprender
El modelo es pionero y necesario. En un mundo globalizado, que está experimentando cambios que en los próximos años cambiarán los polos de influencia mundiales, la ciudadanía debe aprender a construir un tejido social y cultural fuerte, también económico. “Hasta ahora, había habido un liderazgo muy claro de Estados Unidos, pero todo esto empieza a tambalearse con la competencia de China y de países asiáticos. Europa está quedando en medio. No hay países independientes unos de otros. Nos necesitamos para proteger nuestras comunidades. Por eso la gran pregunta que nos hacemos a 11Onze: ¿de quién queremos depender y cómo queremos depender?”.
Si Cataluña quiere responder a esta pregunta, afirma Sène, primero es necesario que ejerza la libertad, el derecho, a escoger “qué queremos ser y cómo lo queremos ser”. Y esto, en consecuencia, tiene que ver con cómo gestionar nuestro dinero, con cómo logramos nuestra soberanía financiera. Por eso, si 11Onze quiere ser una herramienta útil, debe construir una comunidad que se espere a aprender cómo funciona el mercado ya moverse financieramente. Es en este sentido que hemos creado La Plaça, que hay un equipo de agentes 11Onze que atenderán a los usuarios las 24 horas del día y que hemos creado la aplicación El Canut. Todo sirve al mismo objetivo.
Sène lo resume sin tapujos: “Nosotros tenemos un plan al servicio de una visión que debe servir para atender las necesidades de ahora, pero también para dar respuesta a lo que esperamos que ocurra en el mundo dentro de cinco años. Por eso, pensamos en la comunidad, la aplicación financiera y en un marketplace, un lugar donde la gente no solo intercambie ideas, sino que, al final, también pueda intercambiar productos”. En definitiva, sentencia Sène, “si tenemos un nexo financiero, esto nos hará más competitivos, individual y colectivamente”.
Revolucionar la banca de abajo arriba
Así, afirma el presidente de 11Onze, “cuando tengamos beneficios, una parte de estos beneficios volverán a la comunidad y la otra parte irá a los inversores o miembros de esa comunidad”. Para hacerlo posible, es imprescindible, dice Sène, “tener el control absoluto de nuestras finanzas, es decir, del dinero, pero también de los activos, sean acciones, metales preciosos o criptomonedas”. De ahí que El Canut sea una nueva tecnología creada para revolucionar la banca tradicional. “Ahora, todo el mundo tiene todos estos activos disgregados en distintas cuentas. Y nosotros hemos creado un monedero de monederos que permitirá gestionar todas las finanzas en un solo espacio. Hay que gestionar de forma ágil, fácil y segura”, apunta Sène.
Ante la expectación que ha generado El Canut, el presidente de 11Onze, sin embargo, hace un llamamiento a la calma. En 11Onze somos conscientes de que la mayor parte de la comunidad no es experta en banca y que tendremos que ir aprendiendo, poco a poco y de forma conjunta, cuál es la mejor manera de dar rentabilidad al dinero de cada uno. Por eso, El Canut irá anunciando y ampliando sus servicios poco a poco. “No se espera que el 1 de octubre, cuando abramos las primeras 5.000 cuentas, todo el mundo pueda operar de repente en un mercado financiero desconocido. Debemos tener paciencia”, argumenta Sène.
“Venimos a asegurar el bienestar financiero de los Països Catalans ya promover la cultura catalana. Venimos a dar independencia financiera individual para alcanzar su colectiva”, se reafirma el presidente de 11Onze. En definitiva, ha llegado la hora de que la gente aprenda a gestionar sus bienes de la mejor forma posible. 11Onze es la herramienta para hacerlo, es uno de los pilares para ejercer todas las libertades.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!

¿Estás convencido de que tus decisiones financieras siempre se guían por la razón? Sentimos desilusionarte. Se han identificado unos 180 sesgos que pueden condicionar nuestro análisis de la realidad y nuestras elecciones. Desde 11Onze, te presentamos once de los más comunes.
Aunque a todos nos gusta pensar que somos racionales y que nuestra lógica es infalible, lo cierto es que nuestras decisiones están constantemente expuestas a la influencia de los sesgos cognitivos y a algunos atajos mentales que distorsionan el análisis de la realidad. Su influencia puede condicionar las elecciones que tomamos cada día si no tomamos consciencia de su peso, también en el terreno financiero.
La literatura científica ya se han identificado unas 180 trampas de nuestra mente que pueden llevarnos a juicios equivocados. Algunas son bastante obvias y puede que las reconozcas en ti mismo o en otros. Pero otras son tan sutiles que resultan casi imposibles de detectar.
Hay que tener en cuenta que la atención es un recurso limitado, así que no podemos evaluar todos los detalles y posibilidades al tomar una decisión. Por ello, a menudo nos dejamos llevar por las emociones y opiniones subjetivas, o recurrimos a atajos mentales que aceleran nuestra capacidad para emitir juicios y pueden inducirnos al error. Desde 11Onze, te presentamos once de estas trampas y cómo evitarlas.
- Confirmación
Este sesgo hace que tendamos a prestar más atención a la información que confirma nuestras creencias que a la que las cuestiona. ¿A quién no le gusta demostrar que tiene razón? Sobrevalorar los datos que confirman nuestros prejuicios inhibe nuestra capacidad crítica y nos impide considerar todos los hechos de forma lógica y racional.
Por eso, si pensamos que invertir en un activo concreto puede ser una buena inversión o que cambiarnos de compañía eléctrica nos ayudará a ahorrar, no debemos limitarnos a buscar información que respalde esa decisión. Siempre conviene escuchar las voces críticas. Solo contrastando los datos a favor y en contra y ponderándolos de forma objetiva podremos tomar una decisión bien fundamentada.
- Anclaje
Somos propensos a dejarnos influir excesivamente por la información inicial que recibimos, que tomamos como un punto de referencia. Así, la primera cifra que aparece en una negociación de precios suele convertirse en un punto de anclaje para las negociaciones posteriores. Está demostrado que incluso escuchar una cifra al azar puede influir en nuestras estimaciones sobre un tema completamente ajeno.
Es un sesgo a tener en cuenta cuando, por ejemplo, negociamos el precio de una vivienda. Si nos piden un precio muy alto y conseguimos rebajarlo un poco, es posible que acabemos aceptando el trato con la sensación de haber negociado bien aunque el importe final siga por encima del precio de mercado. Pero en realidad nuestra contraoferta seguramente estaba muy condicionada por el primer precio solicitado. De ahí la importancia de informarse bien y evitar las prisas a la hora de tomar la decisión.
- Disponibilidad
Este atajo mental está diseñado para ahorrarnos tiempo cuando intentamos determinar el riesgo. Nos lleva a estimar la probabilidad de que algo ocurra basándonos demasiado en la información más accesible en nuestro cerebro, como la cantidad de ejemplos que nos vienen a la mente.
Tendemos a sobrestimar la probabilidad de que algo ocurra basándonos en la facilidad con la que recordamos que ocurrió algo similar. Esto hace que, por ejemplo, en muchos casos decidamos contratar o no un seguro de hogar en función de si alguno de nuestros conocidos sufrió recientemente un percance doméstico serio. Por ello siempre conviene ampliar nuestra información con datos externos y más globales, que den una imagen más realista de las probabilidades de que algo suceda.
- Familiaridad
Este sesgo, muy vinculado al de disponibilidad, se resume en el refrán “más vale lo malo conocido que lo bueno por conocer”. Y es que tendemos a confiar en lo conocido y desconfiar de lo ajeno.
Es una de las grandes causas de que muchas personas prefieran invertir en activos nacionales en lugar de extranjeros, aunque la rentabilidad de los segundos pueda ser bastante superior.
- Optimismo exagerado
Tendemos a sobrestimar nuestras capacidades y la probabilidad de que nos ocurran cosas buenas, mientras que infravaloramos la probabilidad de nos afecten las negativas. Este sesgo tiene sus raíces en el atajo mental de disponibilidad, ya que tendemos a acumular más recuerdos de las cosas negativas que les ocurren a otras personas y de las buenas que vivimos nosotros. De ahí que nos parezca más probable que los acontecimientos negativos afecten a los demás.
Lo bueno de esta tendencia al optimismo es que nos serve de motivación para perseguir nuestros objetivos, pero conviene ser humildes y no relativizar los riesgos que asumimos. Si la situación económica a nuestro alrededor empeora, es una temeridad darle la espalda al ahorro pensando únicamente que a nosotros no nos va a afectar la crisis.
- Representatividad
Pensamos que la probabilidad de que dos cosas ocurran es mayor cuando se parecen o son similares entre sí. Nuestros prejuicios nos llevaba crear estereotipos que sirven de base a la hora de juzgar. Si hemos tenido buenas experiencias con productos caros, es fácil que demos por hecho que un producto es de buena calidad por el simple hecho de tener un precio elevado y no siempre es así. Nunca está de más escuchar la opinión de otros usuarios antes de adquirirlo.
- Efecto halo
La impresión inicial que nos genera una persona influye en lo que pensamos de ella en general. Por eso tendemos a creer que las personas atractivas son también más inteligentes, amables y divertidas. Y, en el plano financiero, que los productos comercializados por este tipo de personas son también más valiosos.
Un factor que puede influir en el efecto halo es nuestra tendencia a querer acertar. Si nuestra impresión inicial de alguien fue positiva, tenderemos a buscar pruebas que confirmen la primera impresión. De ahi la importancia de mantener siempre el espíritu crítico.
- Sesgo retrospectivo
Este sesgo nos lleva a ver los acontecimientos, incluso los aleatorios, como más predecibles de lo que son en realidad. Sí, es el típico “ya lo sabía” por el que tantas personas dicen haber visto venir una crisis cuando ya se está inmerso en ella. Se produce por una combinación de razones, entre ellas nuestra capacidad de “recordar mal” predicciones anteriores y la tendencia a ver los acontecimientos como inevitables.
Lo cierto es que hacemos predicciones todo el tiempo, así que algunas seguro que se cumplen. Nuestra mala memoria sobre las que fallamos hace que fácilmente caigamos en un exceso de confianza sobre nuestras dotes adivinatorias. Y esto nos puede llevar a veces a asumir riesgos imprudentes. Los antídotos son la prudencia y la humildad.
- Falacia del jugador
Esta falsa creencia describe nuestra tendencia a pensar que algo sucederá porque todavía no ha sucedido. Por ejemplo, si jugamos a la ruleta y las últimas veces la bola ha caído en rojo, podríamos suponer erróneamente que la probabilidad de que el siguiente resultado será negro es mayor. Sin embargo, estos eventos son independientes entre sí, por lo que no existe relación entre la probabilidad de ambos resultados. Es algo que deberíamos tener en cuenta cuando encadenamos malas inversiones. Cada una debe ir acompañada de un análisis específico.
- Efecto marco
Como explicamos en otro artículo, este sesgo cognitivo hace que una misma información, planteada de diferente manera, pueda llevarnos a conclusiones dispares. Por ejemplo, es más probable que accedas a una operación financiera si te dicen que hay un 60 % de probabilidades de que salga bien que si te advierten que tienes un 40 % de que salga mal.
Se trata de un sesgo muy relevante a la hora de tomar decisiones que afecten a tus finanzas. Debes valorar muy bien la información que te facilitan sobre cualquier propuesta que te hagan, ya que seguramente está planteada para conseguir sus objetivos, y reformular los datos de manera que sean lo más asépticos posible.
- Aversión a las pérdidas
Nuestro miedo a perder suele ser más fuerte que el placer que experimentamos cuando ganamos. Cuando perdemos una cantidad de dinero nuestra sensación de decepción es mayor que la alegría que nos proporciona ganar esa misma cantidad. Esa es la razón por la que, ante probabilidades similares de éxito o fracaso, tendamos a elegir la opción conservadora.
Reglas básicas frente a los sesgos
Como la lista de sesgos cognitivos es muy larga, conviene aplicar cuatro reglas básicas que te ayudarán a evitar la mayoría de ellos:
Reflexiona sobre decisiones pasadas. Si has pasado por una situación similar antes, reflexiona sobre los resultados de las decisiones tomadas para evitar repetir ciertos sesgos. Por ejemplo, como tendemos a subestimar la cantidad de dinero que necesitamos, puedes hacer un seguimiento de tus gastos durante los últimos meses para saber cuánto dinero debes presupuestar.
Cuestiona tu punto de vista. Intenta ver los puntos débiles de tu lógica, por intrascendentes que te parezcan, en lo que ayudan las listas de pros y contras. Podrás estar más convencido de tu decisión si soporta un escrutinio serio y crítico.
No tomes decisiones bajo presión. Las prisas no son buenas compañeras. Aunque no lo parezca, muy pocos casos exigen decisiones inmediatas.
Incluye puntos de vista externos. Una segunda opinión nunca va mal, por lo que conviene consultar con alguien que sea objetivo y no tenga intereses en la decisión. Así podrán aportar puntos de vista diferentes, cuestionar tus opiniones y detectar tus sesgos cognitivos.
Si quieres que tu negocio dé un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
La revolución FinTech está sacudiendo los pilares de la banca tradicional y forzando un cambio de paradigma en el mundo de las finanzas. Soluciones digitales más rápidas, ágiles e intuitivas y con menos comisiones se están abriendo paso en un sector que hasta hace poco parecía intocable.
La aparición de nuevas tecnologías digitales, como la inteligencia artificial, las finanzas integradas, el blockchain y las criptomonedas, ha encabezado la digitalización de los servicios financieros, remodelando el mundo de las finanzas. Las aplicaciones bancarias que funcionan como un monedero de monederos, reuniendo varias funciones y servicios en un solo lugar para satisfacer las necesidades del cliente, ejemplifican la transición de la banca analógica a la digital.
Las FinTechs han pasado de apoyar a las instituciones financieras tradicionales a liderar una carrera sin precedentes para atraer a un número cada vez mayor de clientes, especialmente a los jóvenes «nativos digitales», que se han cansado de la complicación, la lentitud y las comisiones desorbitadas a las que nos tiene acostumbrados la banca tradicional.
Esta transformación radical de los servicios bancarios se ha unido al crecimiento exponencial del capital riesgo privado dispuesto a invertir en ideas innovadoras para cambiar el sistema político, económico y social actual. Un tsunami aparentemente imparable de alternativas tecnológicas a las instituciones bancarias y financieras tradicionales, que se alimenta del agotamiento del statu quo establecido.
Agilidad y experiencia de cliente personalizada
Las FinTech como los neobancos se apoyan en la última tecnología y aprovechan al máximo sus capacidades digitales como el ‘machine learning’ o el ‘cloud computing’, aprovechando las plataformas online y la analítica de datos para generar interacción social, proporcionando tarjetas al instante y ofreciendo información y asistencia personalizada a los clientes que valoran el precio y la agilidad por encima de todo.
Los bancos tradicionales, por el contrario, dependen de una infraestructura heredada que ralentiza sus procesos administrativos y su capacidad de integración con otras plataformas financieras, uno de los principales impulsores de la banca móvil. Si bien es cierto que los bancos tradicionales han evolucionado en su funcionamiento, automatizando algunas de sus operaciones e integrando la tecnología en sus servicios, siguen luchando contra la superioridad tecnológica de sus competidores más jóvenes.
Mientras que los bancos tradicionales tienen que atender a una gran variedad de clientes, ofreciendo una amplia selección de los servicios tradicionales que se esperan de su base de clientes, los neobancos pueden ser más especializados y centrar sus esfuerzos en las necesidades específicas de los consumidores, las comunidades y las empresas, proporcionando así soluciones a medida más allá del alcance de la banca tradicional.
Diferentes marcos normativos
Dado su enfoque en la seguridad y la gestión del riesgo financiero, los bancos tradicionales tienen requisitos de garantía más robustos y dependen de un estricto marco regulatorio proporcionado por los gobiernos, los bancos centrales y las instituciones financieras que no es obligatorio en el ecosistema FinTech.
Una menor regulación facilita que estas startups innoven y se adapten a las nuevas tendencias financieras y a las exigencias de los clientes. Sin embargo, eso no quiere decir que las FinTech no estén reguladas, como cualquier entidad que se dedique a cualquier actividad financiera, las FinTech deben cumplir con varias regulaciones, algunas de ellas específicas de cada país.
Aunque las startups financieras suelen ser más pequeñas que los bancos tradicionales, suelen operar y ofrecer sus servicios en muchos países diferentes. Por lo tanto, ya sea que tengan una licencia bancaria completa o una licencia de dinero electrónico, a menudo tienen que cumplir y atenerse a regulaciones similares a las de los bancos tradicionales.
Distribución y penetración en el mercado
La rígida estructura organizativa asociada a la banca tradicional, en la mayoría de los casos, también se basa en una red de locales físicos que permiten el acceso a los cajeros automáticos, a los depósitos en efectivo y la flexibilidad de las operaciones bancarias en persona, pero que constituyen un gasto importante que a menudo se traslada al cliente.
En este contexto, los bancos están adoptando cada vez más servicios en línea similares a los neobancos para reducir costes y aumentar el potencial de crecimiento. Esto se refleja en el ritmo constante de cierre de sucursales bancarias que hemos visto desde la pandemia, que espoleó una tendencia en la que la necesidad y la voluntad de los consumidores de tener interacciones en persona parece disminuir con cada generación.
En otras palabras, los bancos tradicionales están cambiando parte de sus canales de distribución, creando sus propios neobancos o asociándose con algunas FinTech para adaptar su modelo de negocio a la nueva realidad del mercado y a los inminentes cambios que afronta el sector. Estas alianzas y cooperaciones parecen ser su mejor oportunidad para mantenerse al día con la evolución de las necesidades de los clientes y, al mismo tiempo, no quedarse atrás frente a los nuevos aspirantes del mercado.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!


La pandemia de Covid-19 ha hecho mucho daño a las empresas catalanas. Por si fuera poco, las que más han recibido han sido las empresas más pequeñas. Las que no han tenido que cerrar han sufrido un descenso de ventas importante y, en muchos casos, se han visto obligadas a incluir trabajadores en un ERTE o, incluso, a despedirlos. Este primer trimestre de 2021, sin embargo, se vislumbra una cierta recuperación en la actividad económica.
Según el Idescat, el 1 de enero de 2020 había establecidas en Cataluña un total de 637.772 empresas (excluye la producción agraria y pesquera y los servicios domésticos).
Si consideramos solo el criterio del número de asalariados, la suma de autónomos (empresas sin asalariados), microempresas (menos de 10 trabajadores) y pequeñas empresas (menos de 50 trabajadores) es de 629.332, más del 98% de todo el tejido empresarial catalán. De hecho, solo la suma de autónomos y microempresas ya supera el 94% del total en Cataluña.
Cuanto más pequeña la empresa, más ha “recibido”
El tamaño de las empresas ha resultado estar fuertemente relacionado con su grado de vulnerabilidad ante la crisis económica y social derivada de la pandemia.
A finales de febrero de este año, a la Encuesta del Banco de España sobre la actividad empresarial (EBAE), se leía que las pequeñas empresas fueron las que sufrieron con mayor intensidad los efectos de la crisis durante el 2020, dado que perdieron, de media, el 19% de su facturación, mientras que las grandes solo la redujeron un 12,4%.
La caída de las ventas se suavizaba a medida que crecía el tamaño de la empresa. Esta misma tendencia se ha observado en la ocupación efectiva —una vez descontados los expedientes de regulación temporal de empleo (ERTE).
Todos los sectores se han visto más o menos afectados
En Cataluña, el 74% del PIB corresponde al sector servicios, una actividad económica muy dependiente del turismo. Así, el presidente del Gremio de Restauradores de Barcelona, Roger Pallarols —aunque sin datos precisos todavía—, cree que en Cataluña la proporción de negocios que han cerrado para no volver a abrir nunca más puede llegar al 25%.
Otros sectores, como el comercio y la industria, también han sufrido un impacto relevante. Según el estudio de PIMEC Evolución de la pyme industrial catalana en 2020 y perspectivas para el 2021, el 54% de las pymes industriales catalanas han cerrado el año de la Covid-19 con resultados por debajo de los alcanzados en 2019. Hasta un 29% han destruido empleo, mientras que solo el 22% ha aumentado la plantilla.
Esta fuerte relación entre la “salud” de las empresas y los niveles de empleo acaba teniendo un impacto directo en el bienestar de las personas.
Las perspectivas: una brizna de esperanza
Estos primeros meses de 2021 comienzan, sin embargo, a enviarnos un mensaje de esperanza.
Según datos del Departamento de Empresa y Trabajo de la Generalitat de Catalunya en su Boletín de coyuntura laboral y sectores productivos. 1.º trim. 2021, el 1.º trimestre de 2021 se está produciendo una recuperación notable de la actividad económica y esto se refleja en la evolución del mercado laboral. El mes de mayo de 2021 muestra un descenso del paro registrado en -3,1%. El número de personas afiliadas a la Seguridad Social ha subido +1,1% respecto del mes anterior, y la contratación ha crecido un 11%.
Otro motivo de esperanza se puede encontrar en el primer Scanner Startups Ecosystem, elaborado por Barcelona Tech City y Closa Investment Bankers a partir de las operaciones cerradas el 2020. En él se señala que el año pasado las tecnológicas españolas rozaron los 2.100 M€ en financiación, un incremento del 4,3% —a pesar de que el PIB de España retrocedió el 11% por el impacto de la Covid-19— y que en los primeros cuatro meses del 2021 el sector ya ha recaudado cerca de 1.800 M€, casi tanto como en todo el año pasado. Un 41% de los encuestados manifiesta que ha incrementado la plantilla en el último año, frente al 31% que la ha recortado. El estudio vuelve a confirmar que Barcelona es el foco de la inversión en empresas emergentes en el Estado.
Otro dato positivo es que la digitalización de las empresas —que hasta la pandemia podía ser más o menos opcional—, se ha vuelto casi obligatoria. M. Rosa Agustí, presidenta de la Associació Gironina d’Empresàries (AGE), lo explica así: “la pandemia ha provocado que un 90% de las empresas de Girona gestionadas por mujeres se hayan digitalizado y vendan a través de Internet”.
Si quieres que tu negocio haga un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
Cataluña es una de las regiones de la red “Cuatro motores para Europa”, fundada a finales de los años ochenta para fomentar su cooperación. La integran cuatro de las áreas más industrializadas de la Unión Europea.
El 9 de septiembre de 1988 Auvernia-Ródano-Alpes, Baden-Wurttemberg, Cataluña y Lombardía firmaron un acuerdo de cooperación que constituía la red de los “Cuatro motores para Europa”. Cómo explica Sandra Molas, responsable comercial de 11Onze, estas cuatro regiones comprenden actualmente “36 millones de habitantes” y representan aproximadamente “un 9 % de la economía europea”.
Los objetivos iniciales de esta asociación de cooperación interregional estaban relacionados sobre todo con la economía y la investigación, así como con el arte y la cultura. Pero a lo largo de las siguientes décadas los ámbitos y el nivel de cooperación han aumentado notablemente.
Los ámbitos de cooperación actuales comprenden desarrollo económico, investigación e innovación, formación y educación superior, clima y medio ambiente, transporte y movilidad, salud, agricultura, sociedad civil y artes.
Sandra Molas nos habla de los “Cuatro motores para Europa”.
En el marco de la integración europea
La fundación de la red coincidió con grandes procesos de integración europea. Por ejemplo, como recuerda Sandra Molas, en 1992 se firmó el Tratado de Maastricht, que “entró en vigor el noviembre de 1993” y supuso la creación de la Unión Europea.
Los Cuatro motores para Europa siempre han apoyado el importante rol que juegan las regiones en el continente y han servido como ejemplo de fuerte afiliación internacional de las regiones europeas.
“El grupo contribuye activamente en los asuntos europeos, concretamente con la publicación de posicionamientos comunes dentro de la política de la Unión Europea”, como explica Molas. De hecho, intentan “actuar como ‘lobby’ en los asuntos que les interesan más”.
En algunas ocasiones, se adhieren regiones en calidad de asociadas para participar en iniciativas, sobre todo de cooperación económica. Ha sido el caso de Flandes, Gales y Quebec. Sin embargo, en la mayoría de actividades tan solo participan los cuatro territorios signatarios.
La flexibilidad es una de las características que define la red, la cual no tiene instituciones ni presupuesto propio. La asociación está dirigida por un Comité de Coordinación formado por los coordinadores generales de las oficinas ejecutivas de los presidentes. Y el trabajo temático se lleva a cabo en varios grupos de trabajo.
Presidencia rotatoria
La presidencia cambia cada año siguiendo una rotación fija. Cataluña asumió su última presidencia el septiembre de 2020 y pasó el relevo a Auvernia-Ródano-Alpes en diciembre de 2021.
El programa de la presidencia catalana se centró en los 17 Objetivos de Desarrollo Sostenible de la Agenda 2030, así como en el Pacto Verde Europeo, para reforzar la resiliencia transformadora de nuestras sociedades. Inspirándose en las tres dimensiones de la Agenda 2030, el programa se organizó en tres resiliencias: económica, social y ambiental.
Para dotar al programa de contenido, se hizo una consulta a todos los departamentos de la Generalitat, de la que surgieron más de 30 iniciativas concretas que se desarrollaron a lo largo de los 14 meses de la presidencia catalana.
Presente y futuro de la red
Como advierte Sandra Molas, los estragos de la pandemia y la situación económica actual hacen que las cuatro regiones que integran el grupo deban “reajustar sus políticas y actividades de recuperación” hacia nuevos modelos que “se ajusten a las necesidades del momento”. Y esto se tendrá que hacer “con una visión regional, europea, pero también mundial”.
La responsable comercial de 11Onze concluye que no lo tendrán fácil por “la amenaza de una inminente crisis mundial provocada por una deuda de los Estados desbocada, una inflación rampante y los precios de los minerales fósiles por las nubes”.
Si quieres que tu negocio haga un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
A pesar del Brexit, la City de Londres continúa siendo uno de los centros financieros más importantes del mundo, acaparando un tercio de las transacciones financieras globales, y capital mundial del mercado de divisas.
La City de Londres, también conocida como ‘Square Mile’ por su extensión de una milla cuadrada, es un municipio independiente dentro de la ciudad de Londres o ‘Greater London’. Es aproximadamente el área de la ciudad amurallada original, denominada ‘Londinium’ durante la ocupación romana, y donde sus zonas circundantes crecieron hasta incorporarse al término general de Londres.
Aunque está bajo la jurisdicción de Greater London, la City tiene un estatus especial con su propio alcalde y cuerpo de policía independiente. A pesar de que la City solo tiene 10.000 residentes – un 12,3% de los cuales tienen estatus de no domiciliados para evitar pagar impuestos en el Reino Unido – 400.000 personas se desplazan diariamente y recibe más de 10 millones de turistas al año.
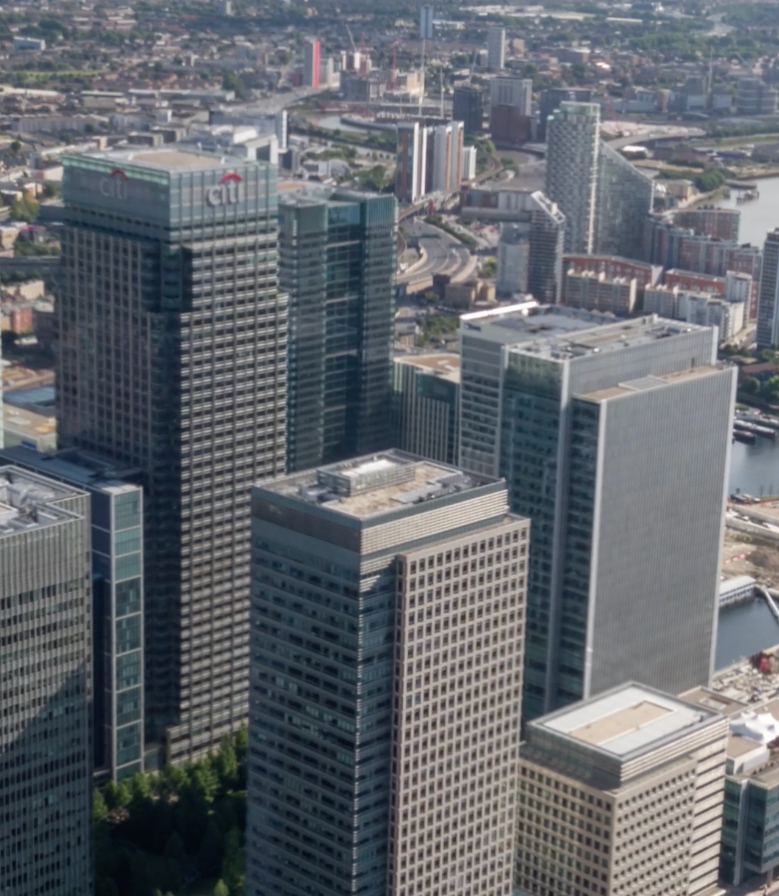
Londres
Más de 500 entidades bancarias tienen sede u oficinas en la ciudad, y se estima que dan trabajo directo a más de 550.000 trabajadores del sector financiero, que representan uno de cada cinco puestos de trabajo en los servicios financieros en Gran Bretaña, generando casi 80.000 millones de euros de ingresos económicos anuales.
La importancia de tener acceso a este distrito financiero no ha menguado con el Brexit, manteniendo en el Reino Unido como el centro financiero más global del mundo que continúa atrayendo talento, negocios e inversiones. Es por eso que desde 11Onze Business te ofrecemos un IBAN del Reino Unido, para que tu empresa tenga un pie en la City.
Si quieres que tu negocio haga un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
Si te ha gustado este artículo, te recomendamos:
 11Onze
La fase de pruebas de 11Onze Business
2min lecturaEl primer IBAN disponible es del Reino Unido y, durante los
¿Por qué es un buen momento para comprar oro? ¿De qué manera lo podemos hacer? ¿Hay cierto fetichismo en el hecho de tener lingotes y monedas de oro en casa? Todo esto y más lo responde el director financiero de 11Onze, Oriol Tafanell, en un nuevo episodio de Territori 17.
“Cuando hablamos del oro, es mejor hablar de comprar que de invertir. Hay quién invierte en bolsa en el oro como activo, pero nosotros nos referimos al hecho de comprarlo, de hacerlo tangible, de poderlo tocar. El oro se compra precisamente porque es un material físico”, aclara Tafanell al empezar la conversación, y explica por qué es una buena idea comprarlo en un contexto inflacionario como el que vivimos.
Tafanell confirma que es un buen momento para comprar oro, porque “el mercado financiero está muy y muy tocado”. “No hay ningún dato que nos lleve a pensar que el contexto económico irá a mejor. El oro normalmente se lo califica de valor refugio porque nos resguarda del ciclo económico adverso”, resume el director financiero. En definitiva, en el oro podemos resguardar nuestro dinero, porque no participa de los cambios y la inestabilidad del mercado.
La Plaça – Territori 17: El refugio dorado
Un refugio tangible: rompiendo tópicos
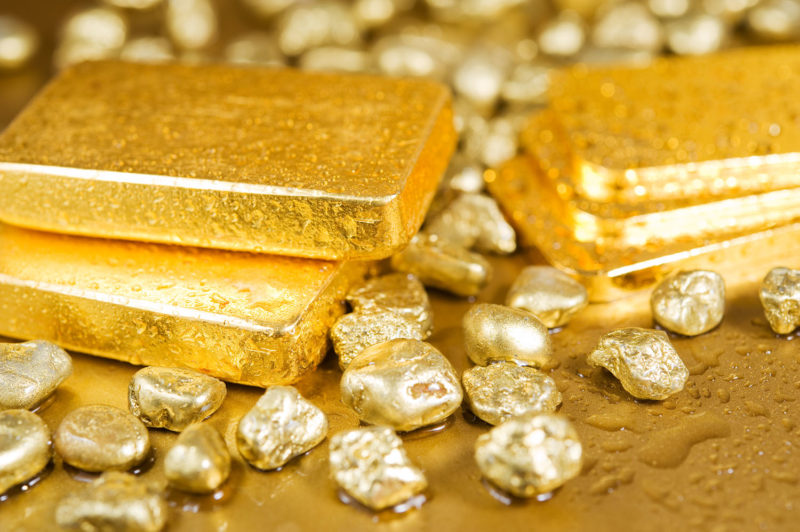
En este punto, hay que desmontar algunos tópicos fetichistas sobre los lingotes y las monedas de oro. “Hay que tener presente que los lingotes de oro a menudo son mínimos en número de gramos. Evidentemente, hay lingotes de oro de 12,4 kilos, pero valen una fortuna y solo están al alcance de los grandes bancos y fortunas”, ilustra Tafanell. Un lingote de 12,4 kilos, advierte el director financiero, equivale aproximadamente a 650.000 euros. El precio del oro, explica Tafanell, se marca en onzas y, hoy en día, el precio de una onza de oro, que son 33 gramos, se aproxima a los 1.700 euros.
Guardar oro en casa es solamente una de las opciones que permite Preciosos 11Onze. También se puede comprar oro y dejarlo en cámaras acorazadas bajo custodia de una empresa especializada. “En 11Onze ofrecemos la posibilidad de comprar oro a partir de 3.000 euros, y en el momento que se haga la compra sabremos exactamente a cuántos gramos equivale. Como haremos un pedido en colectivo, podremos hacerlo a mejor buen precio”, resume Tafanell.
La custodia del oro, en casa o con la vigilancia de una empresa especializada, será por al menos un año y, pasado ese periodo, la persona podrá decidir si lo continúa guardando o lo vende. “Hoy en día es impensable que de aquí a un año el oro no saque ninguna plusvalía. Históricamente, el oro no ha perdido nunca valor. Los últimos tres años ha subido un 40%”, concluye el director financiero. Porque la belleza del oro es, precisamente, su estabilidad.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Los valores bursátiles de las principales fintech especializadas en pagos aplazados, BNPL (Buy Now, Pay Later), han experimentado caídas históricas. La preocupación por una continuada desaceleración aumenta a medida que los consumidores recortan el gasto ante la subida de precios y la probabilidad de una recesión, que junto con la entrada de nuevos actores al mercado, pondrá a prueba este modelo de negocio.
Valorada en hasta 50.000 millones de dólares y con más de 13 millones de clientes, Affirm, con sede en San Francisco, es líder entre las empresas que basan su negocio en el método del pago aplazado para captar, vender y fidelizar a sus clientes, que pueden obtener préstamos a plazos cuando adquieren productos en línea.
Tal como se ha visto con otras muchas empresas tecnológicas, el carácter deficitario de esta ‘fintech’ no fue un impedimento porque los inversores le otorgaran una capitalización bursátil de miles de millones de dólares después de su salida a bolsa en el 2021. Aun así, la falta de rentabilidad y unas acciones que siguen una trayectoria descendente – han perdido un 60% durante el último año – solo son un ejemplo de una tendencia extendida a otras empresas del sector, que hace poner en entredicho el futuro de este modelo de negocio.
Cómo explica Isaac Sène, jefe de producto de 11Onze, «el negocio de BNPL es un modelo arriesgado con tipo de interés negativo, gran parte del riesgo es causado por el crédito concedido por los actores actuales, que podría llegar a considerarse ‘subprime’. Con las potenciales subidas de los tipos de interés en los próximos meses, el modelo de negocio se ve cuestionado, tal y como está planteado hoy en día, y el pago de la deuda todavía más”.
«La entrada de empresas consolidadas con unas grandes reservas de capital y peso de marca como Apple, pueden ser una competencia letal para las startups de BNPL actuales como Klarna.»
La banca y los gigantes tecnológicos quieren parte del pastel
La revolución digital y la madurez del comercio electrónico espolearon el auge de métodos de pago alternativo a los que ofrecían los bancos tradicionales. Las nuevas generaciones de nativos digitales querían más agilidad, menos comisiones y una experiencia totalmente en línea.
El servicio de compras en pagos fraccionados a través de plataformas de comercio electrónico era la evolución lógica de una tendencia que ya estaba establecida en grandes superficies comerciales físicas. La demanda por este tipo de servicios se disparó durante el confinamiento causado por la crisis sanitaria, cuando se juntaba una época de estabilidad económica con unos consumidores aburridos en casa, y que solo podían hacer compras por internet.
Aun así, solamente era cuestión de tiempo hasta que la banca tradicional y gigantes tecnológicos con grandes recursos financieros, como Apple, aprovecharan la popularidad de sus plataformas y grandes bases de clientes, para integrar sus propias aplicaciones de pago fraccionado, acaparando gran parte del mercado que hasta ahora era exclusivo de las BNPL. “La entrada de empresas consolidadas con unas grandes reservas de capital y peso de marca como Apple, pueden ser una competencia letal para las ‘startups’ de BNPL actuales como Klarna.», apunta Sène.
Financiación no regulada y endeudamiento descontrolado
Los jóvenes y las familias con pocos ingresos son los sectores más vulnerables a los riesgos derivados del uso de estos servicios, especialmente por el peligro de la acumulación de deuda desmesurada. Las facilidades al dar crédito y la falta de comprobación de los perfiles crediticios antes de conceder préstamos pueden llevar a muchas familias al sobreendeudamiento.
Por lo tanto, el sector se enfrenta a un posible repunte de la morosidad. La poca diversificación de las empresas dedicadas exclusivamente al modelo de BNPL facilita que a menudo atiendan a los consumidores con menor puntuación crediticia. Un posible aumento de los impagos, junto con la disminución de la demanda provocada por el miedo del consumidor a una nueva crisis, generan una desconfianza entre los inversores que se hace evidente en la bajada de los precios de las acciones.
La creciente presión normativa y reguladora por parte de los gobiernos, junto con unos consumidores que cada vez tienen unos presupuestos más ajustados, apuntan hacia la disminución de los beneficios de un modelo de negocio basado en las compras impulsivas y de poca necesidad. El sector podría consolidarse con las empresas más diversificadas que combinan el B2C con el B2B – menos propenso a la volatilidad del consumismo efímero – o que entienden el servicio de pagos fraccionados solo como un valor añadido a su negocio.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.

España solo ha ejecutado una tercera parte de los fondos europeos destinados a la recuperación de la economía, convirtiéndose en el país de la Unión Europea que más fondos devuelve. Publicamos un excelente artículo de VIA Empresa, donde David Garrofé hace un análisis de la situación en que se encuentran las adjudicaciones de las ayudas europeas.
La mayoría de la gente se piensa que España es receptor neto de los fondos europeos, la realidad es que se ha pasado de ser un Estado receptor de los fondos de solidaridad en unos 8.000 millones de euros a ser un aportador neto en más de 5.000 millones.
Next Generation: ¿Fondo de recuperación? No, fondo de devolución
La deficiente gestión de las inversiones europeas por parte del Estado aleja la posibilidad de una transformación del modelo económico español
David Garrofé – Empresario
Algo no se está haciendo bien cuando a pesar de que la mayoría de la gente se piensa que España es receptor neto de los fondos europeos, la realidad es que se ha pasado de ser un Estado receptor de los fondos de solidaridad en unos 8.000 millones de euros a ser un aportador neto en más de 5.000 millones en el último periodo operativo del 2014 al 2020. ¿El misterio? Pues que este país solo ha gastado el 35% de los fondos aprobados por Bruselas y ha dejado de ejecutar el 65% de los fondos disponibles, según se reconocía en septiembre del 2020. De hecho, España es el país que más fondos devuelve de la UE. Un auténtico despropósito teniendo en cuenta las elevadas tasas oficiales de paro y el atraso endémico en la inversión tanto pública como privada en innovación.
Si queremos averiguar las causas, pienso que son bastante evidentes, y a la vez tristes: unos marcos legales y operativos pesados, muy burocratizados y complejos de gestionar por la mayoría de mortales. Hace falta además sumar a la complejidad europea, la de nuestras administraciones que también ponen una capa extra de requerimientos innecesaria con un nivel de control por parte de los organismos de intervención que asusta los propios gestores públicos. Está claro que la desconfianza creciente sobre los administrados y la voluntad de autoprotegerse por parte del funcionariado ha necrotizado gran parte de la administración pública. Para acabarlo de adobar, sacado de las zonas territoriales reconocidas como zonas objetivo 1 por su bajo desarrollo económico, el resto de los territorios, Catalunya al frente, solo puede acceder a un 50% de la cofinanciación de los programas.
Con este panorama histórico de incumplimientos y devoluciones, añadamos ahora los famosos y esperados fondos de recuperación o Next Generation diseñados por la UE
Podría explicar un montón de anécdotas de comunidades autónomas y de algunos ministerios que directamente renuncian a presentar proyectos por falta de ideas o todavía peor, por la pereza y/o desconocimiento a la hora gestionarlo. Literalmente aquello del «niño no te metas» pero en lugar de referirse a la política, estamos hablando de las palancas esenciales de desarrollo de nuestra economía y del bienestar colectivo.
Con este panorama histórico de incumplimientos y devoluciones, añadamos ahora los famosos y esperados fondos de recuperación o Next Generation diseñados por la UE para que Europa haz un salto adelante en el ámbito de la innovación, la sostenibilidad y la digitalización y dejara de perder posiciones respecto a China y los EE.UU. en el marco de la pandemia del COVID. Estamos hablando que solo a España le corresponderían inicialmente unos 141.000 millones de los cuales unos 70.000 millones serían en forma de crédito, a ejecutar en 4 años. Ahora sí, nos decíamos, Europa reacciona y lo quiere hacer rápidamente y bien cómo se hizo con el Plan Marshall en 1947. Miren, pues la realidad está siendo muy diferente, ni se está haciendo rápidamente ni bien, y me explicaré a continuación.
En un primer momento y leyendo la declaración de motivos del programa Next Generation, parecía claro que se querían focalizar estos fondos en programas transformadores de las economías regionales con un fuerte protagonismo de las empresas para motivarlas a colaborar entre ellas y con los organismos de investigación e innovación. También se proclamaba que se pondrían en marcha de forma inminente a principios del año 2020 y que se tendrían los criterios de actuación en tiempo y forma. La realidad ha sido otra. Decenas de consultoras, básicamente radicadas en Madrid y con buenas conexiones personales y profesionales con los políticos y técnicos de la administración central, se postulaban como únicas vías para conseguir el preciado conocimiento de cómo acceder a los fondos. A mayor confusión, mayor facturación, se atrevían a decir en privado. Este desbarajuste funcional afectó también a Catalunya y el gobierno catalán creó el CORECO, un comité de selección de proyectos estratégicos que acabara presentando en un solo paquete todos los proyectos catalanes. Una buena iniciativa para animar a las empresas a identificar proyectos colaborativos de impacto y donde se presentaron más de 542 proyectos muy interesantes que implicaban a miles de empresas que tenían que movilizar unos 42.000 millones de euros. De estos, el gobierno catalán el día 2 de febrero del 2021, viendo que el Ministerio de Industria quería seleccionar pocos pero muy grandes llamados PERTE, optó para seleccionar, reducir y compactar todos los que había recibido para dejar solo 27. Hacía falta pues esperar a tener claros los criterios de la convocatoria estatal para presentarlos a Madrid.
Primer gran aviso para navegantes: el Secretario General de Industria, Raúl Blanco, se descolgó al día siguiente, el 3 de febrero del 2021, en unas declaraciones públicas afirmando que el paquete presentado por la Generalitat era «electoralista» y por lo tanto descalificando todo el trabajo hecho por muchos empresarios, universidades y centros de investigación. El mensaje era claro. El Gobierno Sánchez no dejaría esta cornucopia económica en manos de las comunidades autónomas ni se dejaría perder los réditos políticos de su reparto. El Next Generation sería un programa centralizado en un 90% y dejaría en los territorios decidir sobre un exiguo 10%. Esto si, como la capilaridad de estos era imprescindible para llegar a las empresas y lograr el gasto esperado por Bruselas, garantizó a ERC que «territorializaría» el 50% de los fondos a cambio de la aprobación de los presupuestos generales del estado. La realidad es que el Gobierno central diseña y valida las convocatorias según su criterio y tiene Catalunya que contratar más de 400 técnicos para gestionar el papeleo y justificación de este 50%. Mientras el otro 40% de fondo va a parar en proyectos donde el Ministerio cree oportuno. Negocio de Roberto las Cabras.
La máquina de hacer billetes está desbocada y todavía alguien culpabiliza principalmente a Rusia de nuestra inflación. Y es que no hay más ciego que el que no quiere ver
El 26 de mayo del 2022, Bruselas, después de recibir muchas quejas de diferentes organismos, patronales, y comunidades autónomas, y viendo la evolución de las pocas convocatorias y escaso presupuesto dispuesto del Next Generation, exige al gobierno español la participación activa de los territorios para diseñar políticas y programas. Al mismo tiempo viendo que la recuperación económica española está siendo más pequeña y lenta del que se esperaba, incrementa los 141.000 millones de euros con 22.000 millones más. La máquina de hacer billetes está desbocada y todavía alguien culpabiliza principalmente a Rusia de nuestra inflación. Y es que no hay más ciego que el que no quiere ver.
La Ministra de Asuntos Económicos Nadia Calviño el 19 de julio del 2022, viéndose muy presionada por Bruselas y habiendo recibido una adenda económica que no sabe cómo gastar, abre a las comunidades autónomas la posibilidad de presentar proyectos propios, de los cuales Catalunya ha presentado por un importe superior a los 2.000 millones de euros, sin que a fecha de hoy tenga ninguna respuesta.
Todo apunta que estamos ante un nuevo Plan E del Presidente Zapatero que se dedicó el 2009 a generar gasto público sin ningún sentido para animar la economía. Sirva de ejemplo la convocatoria del 28 de mayo del 2021 dirigida a los Ayuntamientos para hacer rehabilitaciones de viviendas y cambiar alumbrados públicos. Claros ejemplos de objetivos innovadores y transformadores de nuestra economía.
No hay que ser ningún profeta para ver cómo acabará la fiesta: Una acumulación de devoluciones de los fondos europeos clásicos a los que se sumarán los del Next Generation con reducidos impactos en el crecimiento del PIB del país, como ahora ponen de manifiesto el Banco de España y la Airef y con una imperceptible transformación de nuestro modelo económico. Miren si no lo que hizo el agosto del 2021 la Hacienda Pública dejando de publicar los datos sobre las transferencias de los recursos del fondo a las empresas. Nula transparencia por miedo a la crítica y el descrédito político. Aconsejo a quien le guste seguir este tema que no dude en ir a buscar los buenos informes de seguimiento de la aplicación de los recursos que está haciendo la CEOE en su observatorio donde constata que el nivel de ejecución actual es del 25%. Sobran comentarios.
Si en este país habláramos menos de los presupuestos y más del rendimiento de cuentas, probablemente no sufriríamos tantos problemas
Algún lector me podría reprochar que no está nada bien denunciar las gestiones de otros sin hacer propuestas de enmienda y como no costaría mucho hacerlo mínimamente mejor acabaré este artículo con tres propuestas concretas, rápidas y de impacto
- Territorializar de verdad y urgentemente los fondos. Catalunya tiene grandes proyectos y capacidad de ejecución
- Utilizar la política fiscal y permitir deducciones fiscales a las empresas que hagan proyectos innovadores transformadores. Sería más rápido, eficiente y menos burocratizado. Ya lo están haciendo países como Francia, Dinamarca o Italia
- No utilizar los fondos como una herramienta de política electoral utilizándolos para finalidades impropias respecto a su diseño original. Las necesarias actuaciones en el ámbito social se tienen que financiar con los PGE o los fondos europeos expresamente previstos.
Si en este país habláramos menos de los presupuestos y más del rendir cuentas y de acuerdo con esto valoráramos a nuestros gobernantes y sus políticas, probablemente no sufriríamos tanto estos problemas.
Puedes leer el artículo original aquí
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!