¿Qué activos se consideran depósitos de valor?
Es consideren dipòsits de valor aquells actius, divises i mercaderies que no es devaluen amb el temps. L’or i altres metalls preciosos han estat històricament els dipòsits de valor per excel·lència, mentre que en les últimes dècades s’han fet evidents les grans deficiències de les monedes fiduciàries.
Com indica la Investopedia, «un dipòsit de valor és essencialment un actiu, mercaderia o divisa que pot guardar-se, recuperar-se i intercanviar-se en el futur sense que es deteriori el seu valor» quan l’intercanviem per productes o serveis: si avui equival a deu pomes, passat un temps haurem de poder intercanviar-lo per, com a mínim, deu pomes també.
L’or i altres metalls preciosos han estat considerats al llarg de la història els dipòsits de valor per antonomàsia perquè la seva vida útil és pràcticament il·limitada. I, si comprovem l’evolució del preu de l’or en les últimes dècades, veurem que una unça ha passat de cotitzar per sota dels 300 dòlars quan va entrar en circulació l’euro l’any 2002 a superar els 1.900 dòlars en l’actualitat.
En l’altre extrem, productes peribles com les pomes són pèssims dipòsits de valor perquè en pocs dies es descomponen i perden tot el seu valor. Tot i que determinats productes bàsics com els aliments poden pujar de preu temporalment en funció de la situació del mercat, el seu caràcter perible impedeix considerar-los dipòsits de valor.
Els diners moderns suspenen com a dipòsit de valor
Òbviament, l’euro i la resta de les monedes fiduciàries són dipòsits de valor molt deficients perquè no es revaloren al mateix ritme que els productes i serveis que permeten adquirir. Encara que les nostres monedes haurien de ser un dipòsit de valor raonablement estable, la inflació fa que el cafè que fa uns anys compràvem en un bar per un euro avui dia ens costi bastant més. Els nostres diners es deprecien dia rere dia.
Richard Nixon va posar fi al patró or l’any 1971, que fins llavors obligava als països del Fons Monetari Internacional (FMI) a mantenir un tipus de canvi fix respecte al dòlar i a la Reserva Federal dels Estats Units a recolzar la seva divisa amb or. Des de llavors, utilitzem monedes fiduciàries, és a dir, monedes que són de curs legal però que no estan recolzades per cap bé valuós. Tots els bancs centrals poden fabricar diners segons la seva conveniència i el seu únic aval és la confiança dels ciutadans.
Com és lògic, si la quantitat de diners en circulació augmenta a un ritme més elevat que els béns i serveis que es poden adquirir amb ells, el desequilibri entre l’oferta i la demanda fa que s’apugin els preus. Per tant, els nostres diners es devaluen.
Una moneda raonablement estable és essencial per a la salut de l’economia. Una unitat monetària que funciona malament com a dipòsit de valor desincentiva l’estalvi i dificulta el comerç. Els seus efectes nefastos són evidents si donem un cop d’ull als casos d’hiperinflació que han viscut alguns països al llarg de la història.
Els metalls preciosos com a valor refugi
Al llarg de més de dos mil·lennis, moltes economies han utilitzat l’or i altres metalls preciosos com a moneda de canvi per la seva durabilitat, relativa escassetat i fàcil transport. A més, en les últimes dècades l’or ha tingut un paper important com a valor refugi. La seva demanda ha tendit a disparar-se en moments d’incertesa econòmica, com demostren les dades de l’any passat, el de major demanda des de 2011. La llarga experiència amb l’or permet avalar la seva capacitat per exercir com a dipòsit de valor a llarg termini.
En general, altres actius com els béns immobles, les obres d’art, les antiguitats o alguns objectes de col·lecció també han demostrat que poden tenir aquest rol. Tot i que el seu valor pot caure en moments puntuals, tendeixen a revaloritzar-se a llarg termini gràcies a una demanda més o menys constant i una oferta molt limitada.
El seu gran inconvenient respecte a l’or és que es tracta d’actius molt poc líquids: és difícil vendre’ls de manera immediata si volem fer-ho per un preu raonable. A més, aquests mercats exigeixen un bon coneixement i es ressenten especialment en les crisis econòmiques, quan més es tendeix a recórrer als dipòsits de valor.
I els criptoactius?
Més difícil és valorar si els criptoactius arribaran a considerar-se algun dia com a dipòsits de valor, ja que són massa recents. És cert que el bitcoin es basa en el principi d’escassetat, una característica pròpia dels dipòsits de valor: cada any es genera un número limitat de bitcoins i existeix un topall predeterminat. No obstant això, com tants altres criptoactius, el seu gran inconvenient és que manca d’un valor intrínsec. Gairebé tot el seu valor és ara com ara subjectiu, la qual cosa és terreny adobat per a la volatilitat.
Això sí, en la mesura que el bitcoin sigui acceptat de manera massiva com a mitjà de pagament i s’empri en un nombre creixent de transaccions, el seu valor s’enfortirà i augmentaran les probabilitats que arribi a ser un dipòsit de valor a llarg termini, més enllà de volatilitats puntuals.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
En un moment d’elevada incertesa econòmica, amb tensions geopolítiques globals, inflació persistent i una confiança minvant en les monedes fiduciàries, molts estalviadors es pregunten com protegir el seu patrimoni. I cada cop més, la resposta apunta en una direcció molt concreta: l’or.
Aquest metall preciós, amb milers d’anys d’història com a reserva de valor, torna a ocupar un lloc central en les estratègies de protecció financera. I no és casualitat. Més enllà del seu simbolisme, l’or ofereix una sèrie de característiques que el fan únic en temps d’incerteses.
L’or no és un actiu financer convencional. No depèn de cap emissor, no comporta risc de crèdit i no es pot crear arbitràriament, com sí que passa amb les divises. És un actiu tangible, escàs i universalment reconegut. Aquestes qualitats el converteixen en un refugi natural davant la inflació, la incertesa i els cicles econòmics adversos.
Quan les borses cauen, quan els bancs centrals imprimeixen diners a gran escala o quan el valor dels diners es dilueix, l’or manté —i sovint incrementa— el seu valor. I això és exactament el que està passant.
El moment actual
Durant els darrers quatre anys, el preu de l’or s’ha revalorat prop d’un 85 %, i només en el darrer any ha pujat més d’un 30 %. Es tracta d’una tendència clara i contundent, impulsada per la debilitat estructural del dòlar, la previsió de recessió als Estats Units i una inflació global que no s’ha pogut contenir del tot. Aquestes xifres no són promeses de futur: són fets que han cridat l’atenció tant d’inversors institucionals com de particulars.
Amb data d’agost de 2025, l’or cotitza prop dels 3.380 dòlars per unça, assolint màxims històrics. Paral·lelament, els bancs centrals —especialment el de la Xina— acumulen or mes rere mes, amb nou mesos consecutius de compres, en una clara estratègia per reduir la seva exposició al dòlar i blindar el seu sistema monetari.
També la demanda individual es manté elevada: a l’Índia, tot i el preu elevat, la compra de joies d’or continua sent massiva, reafirmant el metall com una reserva de valor familiar per excel·lència.
I què diuen les previsions?
Les principals entitats financeres internacionals apunten cap a una continuïtat de la tendència alcista en el valor de l’or durant els pròxims mesos i anys:
- HSBC preveu una mitjana de 3.215 $ l’unça el 2025, amb pics de fins a 3.600 $.
- Goldman Sachs va més enllà i estima que, si s’agreuja la recessió, podríem veure valors superiors als 3.800 $.
- J.P. Morgan apunta a una mitjana de 3.675 $ al quart trimestre d’aquest any, amb possibilitats reals de superar els 4.000 $ el 2026.
- D’altres informes, com el de WisdomTree, arriben a estimar un escenari extrem que podria portar l’or fins als 5.000 $ per unça si es desencadenen nous xocs inflacionaris o polítics a escala mundial.
Tot plegat dibuixa un escenari on l’or consolida el seu paper com a actiu estratègic per preservar valor i oferir estabilitat en carteres cada cop més exposades a riscos sistèmics.
I per als petits inversors?
Avui, invertir en or ja no és patrimoni exclusiu de grans fortunes ni de bancs centrals. Qualsevol inversor amb criteri i visió pot accedir-hi de manera segura i transparent, sense necessitat d’intermediaris opacs ni productes financers complicats.
Existeixen opcions accessibles per a tots els perfils: des de la compra directa de lingots o monedes, fins a la inversió fraccionada amb custòdia professional, o sistemes híbrids que permeten gestionar el teu or com un actiu patrimonial real, físic i assignat.
El més important no és només adquirir or, sinó com i amb qui ho fas. Els inversors més exigents busquen:
- Transparència contractual i preus clars.
- Or físic 100 % assignat, no paper ni promeses.
- Custòdia segura i auditada, amb accés immediat al teu actiu si el necessites.
- Tracte personalitzat, amb acompanyament expert, no simples processos automàtics.
Invertir en or avui significa protegir el valor dels teus diners en un entorn on tot fluctua… menys el que és real. És una forma de diversificar amb seny, de refugiar-se sense renunciar al control, i de construir un futur sòlid sobre un actiu que ha resistit totes les crisis conegudes. L’or no canvia. Però la manera d’accedir-hi sí. I això ho canvia tot.
Un tancament amb perspectiva
Invertir en or no és cap moda passatgera ni una resposta impulsiva davant la por. És una decisió estratègica, arrelada en la història i avalada pels fets. En un món on la confiança en les institucions financeres es veu sacsejada, on les polítiques monetàries són cada cop més intervencionistes i on el valor dels diners es dilueix any rere any, l’or emergeix com una de les poques certeses tangibles que queden.
Aquest metall no promet rendiments espectaculars a curt termini. No ven la il·lusió d’un enriquiment ràpid. El que ofereix, però, és una forma sòlida de conservar valor, de garantir independència financera i de resistir els embats que ja estan transformant el sistema econòmic global.
Mantenir una part del teu patrimoni en or no és una aposta, és una assegurança. És blindar els teus estalvis davant escenaris que escapen al teu control: inflació desbocada, caigudes borsàries, crisi de deute sobirà, pèrdua de poder adquisitiu o canvis geopolítics imprevisibles.
A més, fer-ho ara, en un moment en què els bancs centrals acumulen reserves i el mercat consolida una tendència alcista, és actuar amb anticipació. No quan tot s’enfonsa, sinó quan encara tens marge per decidir.
Per això, si estàs pensant en com protegir el que has guanyat amb esforç, si no vols deixar els teus estalvis exposats a riscos sistèmics i vols començar a construir una estratègia patrimonial amb cara i ulls, l’or mereix un espai al teu horitzó. No és una resposta per a tothom. Però potser sí que és la resposta que tu estaves buscant.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


En un contexto económico cada vez más volátil e inflacionario, las operaciones de futuro vuelven a ganar protagonismo. Aunque parece un instrumento moderno y complejo, las compras a futuro son un mecanismo comercial con miles de años de historia. Civilizaciones como la egipcia o la romana ya pactaban precios para mercancías antes de la cosecha, protegiéndose así de futuras fluctuaciones.
Hoy en día, este sistema sigue plenamente vigente y sofisticado, especialmente en los mercados organizados de futuros, como el Chicago Mercantile Exchange (CME) o el Euronext. En estos mercados, se pueden intercambiar todo tipo de activos: materias primas agrícolas (como trigo, café, azúcar o algodón), metales preciosos (como el oro, la plata o el cobre), fuentes de energía (como el petróleo, el gas natural o la electricidad), divisas internacionales (dólar, euro, yen) así como índices bursátiles y otros productos financieros derivados.
La variedad de activos negociables y su estandarización hacen de estos mercados una herramienta fundamental para empresas, inversores institucionales y gobiernos que desean protegerse contra riesgos de precio, diversificar carteras o asegurar el suministro de recursos estratégicos.
Pero, ¿qué es exactamente una compra a futuro?
Una compra a futuro es un contrato entre dos partes que pactan, en el presente, el precio de un producto o activo que será entregado o liquidado en fecha futura. A diferencia de la compra inmediata, la entrega física o el pago no se realiza en el momento de la firma, sino más adelante, según el calendario acordado.
Este tipo de operaciones se llevan a cabo en mercados regulados, con normas estandarizadas que garantizan la seguridad jurídica y financiera de ambas partes. Para proteger el acuerdo, ambas deben depositar una garantía inicial (llamada ‘margen’ o ‘margin’) que sirve como compromiso de ejecución.
Posiciones largas y posiciones cortas
Dentro de la jerga financiera, los términos posición larga y posición corta son fundamentales para entender cómo funcionan las operaciones a futuro. Adoptar una posición larga significa comprometerse a comprar un activo en una fecha futura determinada; en cambio, tener una posición corta significa comprometerse a vender ese activo en ese momento. Estas posiciones no implican necesariamente la tenencia física del producto —de hecho, muchas veces el contrato se liquida antes de la fecha de vencimiento mediante compensación económica.
Este mecanismo permite que, tanto los productores —que quieren asegurar el precio de venta— como los compradores industriales o distribuidores —que quieren garantizar un precio de adquisición estable— puedan protegerse frente a la incertidumbre de mercado.
El contrato a futuro debe incluir toda la información esencial para ser ejecutable:
- El activo o producto negociado (por ejemplo, 1.000 barriles de petróleo bruto).
- La cantidad concreta.
- El precio pactado (fijado en el momento de la firma).
- La fecha de vencimiento o ejecución.
- La forma de liquidación (puede ser por entrega física o por diferencia de precio).
- El lugar y condiciones de entrega, en caso de que exista intercambio físico de mercancía.
Este sistema permite fijar condiciones con mucha antelación, algo especialmente valioso en sectores donde los precios pueden cambiar radicalmente en pocos días.
Las ventajas de las compras a futuro
- Estabilidad en tiempo de inflación. En épocas de inflación o escasez, las compras a futuro son una herramienta de protección contra la volatilidad de los precios. Empresas agrícolas, fabricantes, distribuidores o incluso inversores pueden asegurar hoy el precio de un producto que van a necesitar mañana.
- Planificación más confiable. Poder anticipar costes o ingresos facilita la planificación financiera y logística, reduciendo el riesgo de imprevistos que pueden afectar a toda una cadena de suministro.
- Acceso ágil y coste moderado. El funcionamiento diario de los mercados de futuros asegura una alta liquidez y cierta facilidad para operar o deshacer posiciones. Además, el coste inicial de entrada (la garantía) suele ser relativamente bajo en comparación con el valor total del contrato, lo que permite mover grandes volúmenes con menor capital.
Pero también conllevan riesgos
A pesar de los beneficios evidentes, las compras a futuro no son una fórmula mágica y conllevan riesgos significativos que deben tenerse muy presentes antes de realizar cualquier movimiento:
- Riesgo de mercado: Si el precio real del activo en la fecha de vencimiento resulta inferior al precio pactado, el comprador deberá pagar más del valor actual, asumiendo una pérdida. Y viceversa, si el precio sube y eres vendedor, puedes estar obligado a vender por debajo del precio de mercado. Esto puede afectar de forma directa a la rentabilidad de la operación y, en casos graves, desestabilizar el presupuesto de una empresa.
- Compromiso contractual firme: Los contratos de futuros no pueden romperse sin consecuencias. Una vez formalizados, son vinculantes, e incumplirlos puede acarrear sanciones económicas importantes o pérdidas de la garantía depositada. Por eso es fundamental evaluar muy bien la capacidad de cumplir con las condiciones pactadas antes de firmar nada.
- Complejidad técnica: Los mercados de futuros son entornos muy especializados. Entender cómo funcionan los mecanismos de liquidación, apalancamiento, garantías y ajustes diarios requiere una formación previa sólida. Operar sin conocimiento puede derivar fácilmente en decisiones erróneas o precipitadas, especialmente si se confunden con operaciones especulativas a corto plazo.
- Volatilidad y apalancamiento: En algunos casos, los futuros se utilizan con apalancamiento, es decir, operando con dinero prestado o con una garantía pequeña por un volumen grande, lo que puede amplificar tanto las ganancias como las pérdidas. Una pequeña variación en el precio puede tener un impacto muy grande sobre el resultado final de la operación.
Un ejemplo sencillo
Imagínate una empresa de tostadores de café que necesita grandes cantidades de grano cada mes. Si teme una subida de precios por culpa de fenómenos climáticos o inestabilidad geopolítica, puede optar por comprar café a futuro. Pacta el precio ahora, asegura el stock y evita sorpresas desagradables en tres meses.
Este mismo sistema se utiliza en todo el mundo con trigo, petróleo, azúcar, gas, oro o incluso energía eléctrica.
Una estrategia, no una apuesta
Las compras a futuro son mucho más que una herramienta financiera: son una estrategia de gestión del riesgo con gran potencial para proteger la estabilidad económica de una empresa o sector. En manos bien formadas, permiten anticipar escenarios adversos, proteger los márgenes comerciales, asegurar el suministro y reducir la dependencia de los vaivenes del mercado.
Cuando los precios fluctúan con fuerza — causas como la inflación, tensiones geopolíticas, desajustes logísticos o sequías—, este tipo de operación puede marcar la diferencia entre sobrevivir o perder el control de los costes. Por eso, muchas grandes empresas utilizan los futuros como elemento habitual dentro de su plan de previsión financiera.
Sin embargo, cabe recordar que no son una apuesta ni un juego especulativo para quien no domine el terreno. Son una estrategia compleja que exige conocimiento, rigor y disciplina. Y como toda buena estrategia, no debe aplicarse a ciegas. Es necesario entenderla, dimensionarla y adaptarla a las necesidades reales de cada negocio u operación.
Al fin y al cabo, los mercados de futuros no ofrecen garantías absolutas, pero sí algo muy valioso: la capacidad de anticipar, gestionar y mitigar el riesgo en un mundo cada vez más impredecible.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


El inversor más admirado del mundo acumula una cantidad récord de efectivo mientras las bolsas siguen marcando máximos. ¿Cómo decide si el mercado está demasiado caro? La respuesta es una fórmula tan sencilla que cualquiera puede entender.
Imagina que tienes más de 300.000 millones de dólares disponibles para invertir y, aun así, decides esperar. Es exactamente lo que ha hecho Warren Buffett en los últimos años mientras las bolsas seguían marcando máximos históricos.
Mientras casi todo el mundo tiene prisa por comprar, él prefiere mantenerse al margen. No porque haya dejado de confiar en las empresas ni porque crea que se acerca una gran crisis, sino porque considera que, muchas veces, el mejor negocio es tener paciencia.
Esta manera de pensar es la que ha convertido a Buffett en una auténtica leyenda de las finanzas.
El Oráculo de Omaha
A sus 95 años, Warren Buffett sigue siendo una de las personas más influyentes del mundo de la inversión. Al frente de Berkshire Hathaway, ha construido una fortuna que lo sitúa habitualmente entre las personas más ricas del planeta, pero su prestigio no proviene únicamente del dinero.
Buffett es admirado porque ha conseguido algo extraordinariamente difícil: obtener grandes rentabilidades durante más de seis décadas sin dejarse llevar por las modas ni por la euforia de los mercados.
Quizá por eso es conocido en todo el mundo como el Oráculo de Omaha, la ciudad estadounidense donde todavía vive en la misma casa que compró hace más de sesenta años. Su filosofía es tan sencilla como exigente: invertir solo cuando el precio tiene sentido.
De hecho, una de sus frases más conocidas resume perfectamente esta manera de entender la inversión: «El precio es lo que pagas. El valor es lo que obtienes».
Una fórmula que cualquiera puede entender
Para saber si el mercado está demasiado caro o todavía ofrece oportunidades, Buffett suele fijarse en un indicador sorprendentemente sencillo.
Compara el valor total de todas las empresas que cotizan en bolsa con el producto interior bruto (PIB) del país. En otras palabras, pone en relación lo que los inversores están dispuestos a pagar por las empresas con la riqueza que genera la economía real.
La idea es casi de sentido común. Si el valor de todas las empresas crece mucho más deprisa que la economía que las sustenta, quizá sea legítimo preguntarse si los precios no se han disparado demasiado.
El ejemplo de la panadería
Imaginemos una panadería que factura medio millón de euros al año. Tiene buenos clientes, un negocio estable y todavía puede crecer. Pero si alguien nos pide cinco millones de euros para comprarla, probablemente nos detendríamos un momento antes de decir que sí.
No porque la panadería sea un mal negocio. Sino porque querríamos saber si ese precio está justificado.El indicador Buffett plantea exactamente esa misma pregunta, pero aplicada al conjunto de la bolsa.
¿Y qué dice hoy?
Actualmente, este indicador en Estados Unidos sigue situándose muy por encima de su media histórica. Esto no significa que una corrección sea inminente ni que la bolsa vaya a caer mañana mismo. Los mercados pueden mantener valoraciones elevadas durante mucho tiempo.
Lo que sí sugiere es que los inversores están pagando un precio muy exigente por los beneficios futuros de las empresas y que, cuando eso ocurre, el margen de error suele reducirse.
Como cualquier indicador, tampoco es infalible. Las grandes multinacionales estadounidenses obtienen buena parte de sus ingresos en todo el mundo, y eso hace que compararlas únicamente con el PIB de Estados Unidos tenga limitaciones. Por eso los economistas lo consideran una brújula, no una bola de cristal.
Una lección que va más allá de la bolsa
Quizá la mayor aportación de Warren Buffett no sea este indicador, sino la manera en que entiende la inversión. Mientras muchos intentan adivinar qué hará la bolsa la semana que viene, él sigue haciéndose una pregunta mucho más sencilla: ¿lo que estoy pagando tiene realmente sentido?
Es una reflexión que sirve tanto para comprar acciones como para adquirir una vivienda, invertir en un negocio o tomar cualquier decisión financiera importante.
Porque, al fin y al cabo, los mercados pueden cambiar de humor de un día para otro. Pero el sentido común sigue siendo una de las inversiones más rentables que existen.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.

Quan parlem d’or, parlem de valor. Però no tot l’or és igual: el que realment en determina el preu i l’ús és el grau de puresa. I aquí és on entren en joc dues maneres de mesurar-lo: els quirats (k) i les mil·lèsimes (‰).
Tot i que a les botigues de joieria sentim parlar d’or de 18 o 24 quirats, en el món de la inversió i la compravenda internacional, el sistema més habitual és el de les mil·lèsimes, una mesura molt més precisa.
Què vol dir la puresa de l’or?
La puresa de l’or indica la proporció d’or pur present en una peça respecte al total del seu pes. L’or pur —és a dir, sense barreja amb altres metalls— és químicament conegut com a Au i pertany a la família dels metalls nobles. Això vol dir que no s’oxida ni es degrada amb el temps, no reacciona fàcilment amb altres elements i té una resistència excepcional als àcids.
Aquestes propietats fan de l’or un metall especialment valuós, escàs i durador, però també massa tou per a alguns usos pràctics, com ara la fabricació de joies o monedes de circulació. Per això sovint es combina amb altres metalls com el coure, la plata o el pal·ladi, per augmentar-ne la resistència o alterar-ne el color.
Quirats: la mesura tradicional en joieria
El sistema dels quirats divideix la puresa en 24 parts. Així:
- 24 quirats (24 k): or pur (100%)
- 22 quirats (22 k): 91,6% d’or + 8,4% d’altres metalls
- 18 quirats (18 k): 75% d’or + 25% d’altres metalls
- 14 quirats (14 k): 58,5% d’or
- 9 quirats (9 k): 37,5% d’or
L’or de 18 quirats és el més habitual en joieria a Europa, ja que ofereix un bon equilibri entre qualitat, durabilitat i cost. En canvi, en països com l’Índia o els Emirats Àrabs Units, l’or de 22 quirats és més comú, especialment per peces tradicionals.
Mil·lèsimes: la mesura estàndard en la inversió en or
En l’àmbit de la inversió i la indústria, s’utilitza un sistema decimal molt més precís: les mil·lèsimes, que expressen la quantitat d’or pur per cada 1.000 parts.
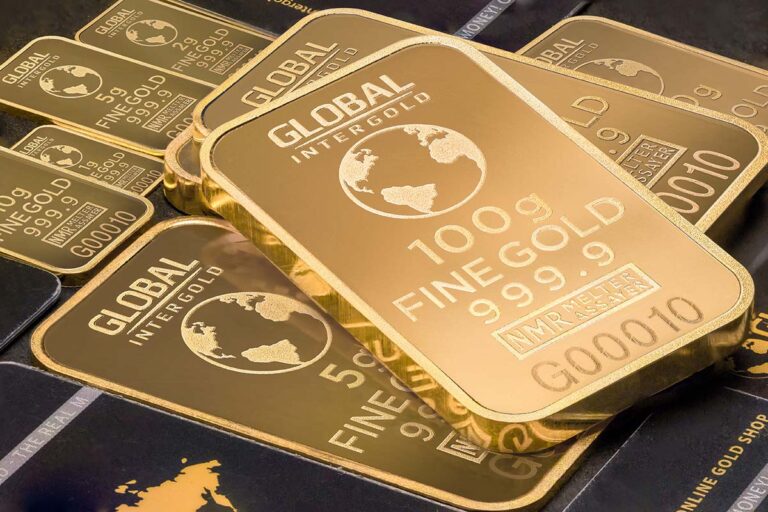
- 999,9‰ (o “quatre noves”): or d’altíssima puresa, usat en lingots i monedes d’inversió. És el més proper a l’or pur real.
- 995‰: estàndard mínim per considerar un lingot com a “d’inversió” segons les directrius internacionals.
- 916‰: equival aproximadament a l’or de 22 quirats.
- 750‰: equival a 18 quirats.
- 585‰: equival a 14 quirats.
El 999,9‰ ja es considera or pur en els mercats internacionals. És el que trobem en lingots, monedes bullion i altres productes d’inversió reconeguts.
Com es presenta l’or d’inversió?
L’or d’inversió es comercialitza principalment en lingots i monedes. Els lingots poden pesar des d’1 gram fins a 1 kg o més, tot i que els formats més habituals en l’àmbit minorista són de 2,5 g, 5 g, 10 g, 20 g, 50 g i 100 g.
Les monedes bullion són emeses per bancs centrals o cases de la moneda oficials, i combinen valor de mercat amb una certa col·leccionabilitat. Exemples coneguts:
- Krugerrand (Sud-àfrica): 1 unça (31,1 g) d’or de 22 què
- Maple Leaf (Canadà): or pur 999,9‰
- Philharmoniker (Àustria): 999,9‰
- American Eagle (EUA): 22 què amb pes total d’una unça
- Britannia (Regne Unit): 999,9‰ des de 2013
Totes aquestes monedes han de dur gravades el pes i la puresa exactes, fet que garanteix la seva acceptació al mercat global.
I com s’aconsegueix l’or pur?
L’or no es troba a la natura en estat pur, sinó en forma de granets, vetes o barreges amb altres materials. Per convertir-lo en or d’inversió o d’alta qualitat, cal passar-lo per processos de refinament que poden incloure fosa a altes temperatures, processos químics amb àcids i posterior purificació.
Aquest or pur és el que es fa servir per fabricar lingots i monedes d’alt valor. Però en joieria, com ja hem dit, la puresa sovint es redueix expressament per motius tècnics o estètics.
Per què és important conèixer la puresa de l’or?
Saber si estem davant d’un or de 18 k, 22 k o 999,9‰ no és només una qüestió tècnica, sinó una garantia de valor, transparència i seguretat. Tant si el comprem com a inversió, com si es tracta d’una joia o herència familiar, identificar correctament la puresa ens ajuda a prendre decisions informades.
A més, en un món on l’or torna a guanyar protagonisme com a refugi davant la incertesa econòmica, conèixer el seu valor real és més rellevant que mai.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.

Las recompras de acciones por parte de grandes empresas, especialmente de entidades financieras, hace años que están al orden del día. Estas operaciones pueden comportar beneficios estratégicos perfectamente legítimos, pero también se pueden utilizar para maquillar los resultados contables y para manipular el precio de las acciones.
Durante la mayor parte del siglo XX, las recompras de acciones se consideraron ilegales porque se creía que eran una manera de manipular el mercado bursátil. No fue hasta los años 80 cuando las políticas neoliberales permitieron que las recompras de acciones se convirtieran en una de las herramientas de ingeniería financiera más populares.
¿Qué es la recompra de acciones?
La recompra de acciones es una operación financiera según la cual una empresa compra acciones propias y las amortiza o elimina. La situación financiera global de la empresa no cambia, pero al reducir el número de acciones en circulación, aumenta la participación de cada accionista en esta.
Las empresas a menudo argumentan que efectúan esta operación para dar valor a los accionistas, puesto que esta actividad puede incrementar el precio de las acciones. En algunos casos, la recompra de acciones puede servir para evitar que algún accionista o grupo de accionistas adquieran las suficientes participaciones para tomar el control de la empresa.
Otra de las ventajas que la recompra de acciones tiene para los accionistas es que, al contrario que con la remuneración de un dividendo, al tratarse de una retribución indirecta a los accionistas esta operación no tiene implicaciones fiscales, salvo que opten para vender las acciones, y en este caso tributarían si obtuvieran una plusvalía. Por otro lado, mientras que el dividendo constituye un reparto de beneficios pasados, cuando una recompra de acciones se materializa, es en previsión de beneficios futuros.
Posible manipulación del mercado
El problema surge cuando estas recompras se llevan a cabo no por una auténtica mejora de la situación financiera de la empresa, sino para hacer que las acciones parezcan más atractivas para los inversores a corto plazo o para recompensar a los directivos de estas empresas que tienen bonificaciones ligadas al rendimiento de las acciones.
Esta práctica se ha generalizado y ha superado a las remuneraciones de los dividendos, especialmente en los Estados Unidos, donde muchas corporaciones han dado prioridad a los beneficios a corto plazo de los directivos y accionistas por encima de la inversión en el futuro de la empresa. Uno de los ejemplos más claros de las consecuencias negativas que puede tener esta estrategia de negocio es la crisis en que se encuentra sometida la compañía Boeing, donde en una reciente comparecencia en el Senado de los EE. UU. sus directivos fueron acusados de «explotar« a la empresa para obtener beneficios.
Las entidades financieras han sido uno de los sectores que más ha utilizado esta práctica, especialmente después de la crisis financiera de 2008 y posteriormente que muchas de estas entidades fueran rescatadas con dinero público. Las recompras de acciones de la banca se han financiado utilizando los beneficios acumulados o, en algunos casos, mediante el aumento de la deuda. A menudo, estas operaciones se llevan a cabo en perjuicio del acceso al crédito de empresas y consumidores, de mejorar los servicios a los clientes, de aumentar los salarios a los empleados o gracias a las reducciones de plantilla.
Así mismo, las voces críticas señalan que las recompras de acciones distorsionan la realidad del mercado. Con el pretexto de aumentar el beneficio de los accionistas o atraer a nuevos accionistas, las recompras pueden utilizarse para maquillar los resultados contables de las empresas y aumentar artificialmente el precio de las acciones, que tendrían que reflejar su situación económica real. La necesidad de una firme regulación y transparencia para evitar las malas prácticas es evidente, aun así, el proceso de extracción de valor del capital parece que seguirá enfocado en la obtención de beneficios a corto plazo y en detrimento de una inversión productiva.
Financia las demandas contra los bancos. Haz justicia y consigue rendimientos por tus ahorros por encima de la inflación gracias a las indemnizaciones que tendrán que pagar los bancos. Encontrarás toda la información sobre Financia Litigios en 11Onze Recomienda.

La volatilidad de los mercados en agosto de 2024 ha demostrado, una vez más, que la realidad es tozuda y el valor refugio por excelencia es el oro. Bitcoin es la criptomoneda más conocida y segura que existe, y ha generado grandes ganancias en los últimos años, pero cuando llega el pánico el Bitcoin parece seguir la tendencia del mercado mientras que el oro se revaloriza.
Hay quien dice que Bitcoin es el oro digital. Es una forma de decir que Bitcoin es muy seguro, y lo es. Pero lo cierto es que solo el oro es oro y, este mes de agosto, ha quedado claro. La semana pasada el oro batió de nuevo otro récord histórico, alcanzando los 2.531 dólares por onza, es decir, rondando los 80 euros por gramo. Actualmente, el alza se ha corregido ligeramente, pero todo indica que seguirá subiendo, y ya lo ha hecho casi un 17% en lo que va de año. ¿Qué está pasando?
Bitcoin, ¿el oro digital?
Entre el 4 y el 5 de agosto, los mercados internacionales sufrieron una sacudida que provocó inmensas pérdidas en muchos activos. Bitcoin tuvo, por entonces, un comportamiento similar a los valores de capital de alto riesgo, es decir, bajó siguiendo el mercado. El Consejo Mundial del Oro ha analizado la evolución de los activos en esas fechas, comparando muy específicamente el oro y Bitcoin. Y la conclusión es contundente: es muy volátil. Por tanto, de oro digital nada porque Bitcoin no tiene (aparentemente) una de las condiciones esenciales para ser considerado un valor refugio: ser capaz de soportar las turbulencias del mercado. Es un magnífico activo para conseguir grandes ganancias, lo ha demostrado ampliamente, pero no funciona como valor refugio.
En el mismo período, y durante todo el mes de agosto, el oro se ha revalorizado. Porque, históricamente el oro gana valor en momentos complicados. Cuando todo es volátil, el oro físico siempre está ahí. Es lo que debió pensar el financiero estadounidense Michael Burry, famoso por haber predicho la crisis de las hipotecas subprime de 2008. El 4 de agosto, viendo cómo evolucionaban los mercados, Burry hizo una importante compra de oro. Este hecho puso en alerta a todo el mercado y empujó el precio al alza.
¿La recesión llegará?
El oro ha seguido subiendo por la posible bajada de tipos de la Reserva Federal americana, que podría poner la primera economía mundial en recesión. Es una recesión largamente anunciada que nunca parece llegar. Por el momento el oro sigue ganando valor, es decir, los grandes inversores se preparan para las curvas.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.

El oro continúa siendo el activo refugio por excelencia para las personas que quieren proteger sus ahorros de la persistente inflación. Aun así, como en cualquier inversión, es importante conocer y tener en cuenta los pros y contras de hacer una compra de este metal precioso.
La capacidad del oro para ofrecer una protección contra la inflación, manteniendo o incrementando su valor en contextos de crisis económicas, lo convierte en una compra prácticamente obligada si queremos diversificar y rentabilizar nuestros ahorros.
Un hecho que se ha confirmado desde que empezó a subir la inflación a partir del 2021, alcanzando su nivel más alto (7,4%) en 30 años en marzo de 2022, provocando que muchos hogares hayan sufrido con resignación una bajada de su poder adquisitivo y la pérdida de gran parte de sus ahorros.
Aunque esta subida desmesurada de precios se ha frenado, la inflación en Cataluña se mantiene en el 3,6%, según los últimos datos emitidos por el Instituto Nacional de Estadística (INE). Se trata de una tasa de inflación que ni la baja rentabilidad de los depósitos bancarios ni las letras del Tesoro han podido compensar.
En cambio, en los últimos cinco años, el oro ha experimentado un aumento espectacular de valor, duplicando su precio. En cuanto al 2024, durante los primeros seis meses del año su precio ha aumentado en un 12%, siguiendo la tendencia al alza de 2023, superando a la mayoría de los principales tipos de activos de inversión y reafirmándose como el activo más valioso del mercado.
Ahora bien, a pesar de que comprar oro puede ser una muy buena opción para proteger nuestros ahorros y nos puede ayudar a obtener liquidez en caso de necesidad, es crucial evaluar las ventajas y desventajas de hacer este tipo de compra antes decidirnos a invertir.
Las buenas noticias
- Mantiene su valor: El oro continúa siendo el activo refugio por excelencia y un depósito de valor sin parangón que tiene tendencia a revalorarse cuando hay incertidumbre en los mercados.
- Protección contra la inflación: Cómo hemos explicado más arriba, el oro ha demostrado ser una buena cobertura contra la inflación y la devaluación de nuestros ahorros.
- Alta liquidez: Gracias a su valor intrínseco, es un activo altamente líquido que se puede vender fácilmente, lo cual facilita su conversión en efectivo en caso de necesidad.
- Diversificación de inversiones: La cotización del oro a menudo se mueve de manera inversa a los mercados bursátiles y monetarios, actuando como una protección en periodos de volatilidad y ayudándonos a diversificar nuestra cartera de inversión.
Para tener cosecha, primero hay que sembrar.
Las no tan buenas
- Barreras de entrada: Invertir en oro físico puede requerir un gasto inicial significativo. A pesar de que hay alternativas como los fondos de inversión, no todo el mundo tiene fácil acceso a estas opciones. Desde 11Onze Preciosos hacemos compras colectivas, de forma que podemos obtener las mejores ofertas para todos los miembros de nuestra comunidad.
- No genera ingresos pasivos: A diferencia otras inversiones como las acciones o los bonos, el oro es un activo que no genera dividendos ni intereses. Esto quiere decir que, por norma general, los inversores no reciben ingresos regulares por el hecho de poseer oro. Aun así, existen productos como el Oro Semilla, que puede generar ingresos pasivos y regulares con la compra de oro.
- Costes de almacenamiento: El oro físico necesita un almacenamiento seguro como cajas fuertes o servicios de almacenamiento profesional. Un servicio de custodia te asegura que tu oro estará protegido y asegurado, pero esto tiene un coste. A cambio, en 11Onze Preciosos, cuando llega el momento, nos encargamos de vender al precio más beneficioso posible el oro de nuestros clientes que han contratado un servicio de custodia con nosotros.
Preciosos 11Onze te lo pone fácil para que puedas comprar oro al mejor precio y con total seguridad. Llámanos y habla sin ningún compromiso con uno de nuestros agentes para aclarar cualquier duda que puedas tener y protégete de la inflación con el valor refugio por excelencia.

La inesperada aparición en escena del modelo de IA chino de código abierto de DeepSeek está sacudiendo Silicon Valley y los mercados mundiales. Lanzado el 20 de enero, ofrece un rendimiento comparable al estandarte de OpenAI por una fracción de su coste y utilizando unos microchips menos avanzados.
El lanzamiento del nuevo modelo de DeepSeek justo cuando Donald Trump juraba su cargo como presidente de los EE. UU. el 20 de enero no fue casualidad. China enviaba el mensaje que, a pesar de las restricciones de Washington en la exportación de microchips de última generación para frenar el desarrollo tecnológico y la competitividad de las empresas chinas, Pekín puede ser el líder mundial en IA.
Un día después, Masayoshi Son, consejero delegado de SoftBank, Sam Altman, consejero delegado de OpenAI, y Larry Ellison, presidente de Oracle acompañaban a la nueva administración Trump mientras anunciaba una inversión del sector privado de hasta 500.000 millones de dólares para financiar infraestructuras para la inteligencia artificial, con el objetivo de dejar atrás a las naciones rivales en esta tecnología crítica para las empresas.
Impacto en las bolsas mundiales
El anuncio de la Casa Blanca no evitó el desplome en los mercados bursátiles de empresas como Nvidia, uno de los pilares de la revolución tecnológica generada por la IA y principal fabricante de microchips en el suministro de hardware para la IA, que vio como sus acciones caían más de un 15%, perdiendo 589.000 millones de dólares en un solo día.
Se trata de la mayor pérdida de valor por parte de una acción en la historia de la Bolsa y relegaba a Nvidia al tercer lugar del ranking, por detrás de Apple y Microsoft.
La caída de Nvidia arrastró a otros gigantes tecnológicos y a varias empresas ligadas a los chips y semiconductores: Advanced Micro Devices (AMD -10.38%), Marvell (-19,11%), Broadcom (-17,40%) y Grail (-9,16%), Microsoft (-2,17). Este bajón también afectó las bolsas europeas, con bajadas significativas en empresas como ASML (-8%), Schneider Electric (-10%) y Siemens (-5%).
A los inversores les preocupaba que el enfoque innovador de DeepSeek provocara un colapso de la demanda de procesadores gráficos y otros componentes de las centrales de datos, que son esenciales para el desarrollo de la IA.
Un modelo de negocio disruptor
Una de las claves del éxito del modelo de IA chino es la demostración que la industria es capaz de desarrollar inteligencia artificial eficiente y práctica sin la necesidad de depender de los avanzados y costosos microchips de Nvidia. Gracias a las restricciones de Washington, la empresa se vio forzada a utilizar microchips del modelo H800, una versión menos potente de los disponibles para las empresas estadounidenses.
Además, DeepSeek afirma que con sus nuevas tecnologías es capaz de reducir los costes de entrenamiento de algoritmos en un 75%, apuntando que solo ha invertido 7 millones de dólares al desarrollar su modelo, frente a los 50 millones que se ha gastado OpenAI con el ChatGPT. De este modo, puede ofrecer acceso a su interfaz por solo 0,14 dólares por millón de tokens de entrada, una cifra muy inferior a los 15 dólares que cobra OpenAI por el mismo servicio.
El otro pilar del éxito de DeepSeek es su enfoque de código abierto, que permite a cualquier desarrollador modificar y adaptar el software según sus necesidades. Un modelo de negocio que contrasta con los usos más restrictivos que imponen las empresas occidentales en sus aplicaciones de IA. Por eso no es de extrañar que, el miércoles por la mañana, DeepSeek se convirtiera en la aplicación más popular, no solo de IA, sino en el cómputo general, en las tiendas de aplicaciones de Apple y Google.
La irrupción de DeepSeek está demostrando que la hegemonía tecnológica de los Estados Unidos en IA ya no está garantizada. Hay pocas dudas que tarde o temprano Washington también impondrá prohibiciones y restricciones a este nuevo competidor chino bajo el pretexto de la seguridad nacional, tal como ha hecho anteriormente con ZTE, Huawei y TikTok, pero, irónicamente, la creciente agresividad de la administración norteamericana en el marco geopolítico a fin de evitar el colapso del imperio no hace más que acelerar el desarrollo de alternativas tecnológicas, comerciales y financieras por parte otros actores globales.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


Els ETF són uns productes financers que aquí es coneixen com a fons d’inversió cotitzats. Es tracta d’uns actius financers híbrids, entre els fons d’inversió tradicionals i les accions, que segueixen l’evolució d’un determinat índex de referència.
ETF (de l’anglès exchange traded funds) o fons d’inversió cotitzats, són uns fons d’inversió que cotitzen en els mercats de valors. La característica principal d’aquests productes financers és que combinen la diversificació que ofereix una cartera d’un fons d’inversió amb la flexibilitat de la compravenda d’accions.
La seva política d’inversió consisteix a replicar un índex borsari: de renda fixa, de primeres matèries, d’un sector, etc., cosa que els fa molt atractius. D’aquesta manera són un producte molt utilitzat per invertir per tendències o temàtiques perquè, un cop agrupats els actius d’una tendència en un índex, els ETF en repliquen el comportament.
Què són els ETF?
Operativa dels fons cotitzats
Quant a la seva operativa, és igual que la de les accions, ja que cotitzen durant tota la sessió borsària i tenen un valor liquidatiu que es publica al tancament de la sessió. És a dir, el seu valor real no es coneix fins al final de la jornada borsària.
Poden invertir en fons cotitzats tota mena d’inversors, tant institucionals com particulars, els quals poden comprar un ETF a temps real, al preu que fixi el mercat en cada moment. La cotització podrà variar al llarg d’una sessió borsària en funció de l’oferta i la demanda, com passa amb qualsevol altre valor cotitzat, cosa que facilita una gran transparència per als inversors.
Tipus d’ETF
Tipus d’ETF
Encara que tots els ETF repliquen el comportament d’un índex de referència, això es pot portar a terme de diferents maneres:
- ETF de renda fixa: es comporten de la mateixa manera que els títols o bons de deute, tant públics com privats.
- ETF d’actius monetaris: representen a actius de deute a curt termini i actius monetaris negociats en el mercat interbancari.
- ETF segons capitalització: pot ser petit, mitjà o gran segons la capitalització de les empreses que el conformen.
- ETF sectorial: repliquen índexs d’inversió d’un determinat sector.
- ETF segons l’estil de gestió: fons que inverteixen en empreses amb un cert valor o amb expectatives d’un bon creixement a mitjà o llarg termini.
- ETF sobre divises: existeixen productes que repliquen l’evolució de les cotitzacions del mercat de Forex.
Avantatges i inconvenients
Els riscos que comporten els ETF
Tot i que hi ha ETF específics amb cobertura per minimitzar el risc de divisa, és important tenir en compte que els ETF no gaudeixen de cap garantia: com en el cas de qualsevol inversió en renda variable o fixa, hi ha un risc de pèrdua del capital invertit inicialment.
Invertir en ETF implica assumir un nivell de risc determinat que dependrà de la composició de l’ETF, de les fluctuacions del mercat i d’altres factors associats a la inversió en valors. Aquests actius d’inversió acostumen a ser fons de renda variable, excepte els que repliquen índexs de renda fixa, per la qual cosa, en general, presenten una volatilitat elevada.
Si vols conèixer opcions superiors per rendibilitzar els teus diners, entra a Fons Garantits. Des d’11Onze Recomana et proposem les millors opcions del mercat.