La lacra del capitalismo clientelista
El model econòmic occidental es caracteritza, des de fa molts anys, per un sistema de capitalisme clientelar o d’amiguets basat en la promíscua relació entre política i negocis. Un mal endèmic que afecta, en major o menor mesura, a la gran majoria de països.
Xavi Viñolas, redactor d’11Onze
Capitalisme clientelar o d’amiguets – ‘crony capitalism’ en anglès – és un terme utilitzat per descriure un sistema capitalista en el qual l’èxit dels negocis depèn dels tractes de favor mutu entre empresaris i polítics. Aquestes relacions sovint condueixen a polítiques governamentals que beneficien a un petit nombre d’empreses o individus en detriment dels interessos del públic en general, que acaben instrumentalitzats pel poder.
L’ús de les connexions polítiques per a assegurar-se un tracte preferencial o per a obtenir un avantatge injust pot adoptar la forma de contractes públics, subvencions o normatives i lleis que afavoreixen a un grup selecte d’empreses o individus. Les comissions, els suborns i les portes giratòries dels polítics a les grans empreses són part del lèxic que acompanya a aquesta pràctica d’enxufisme, nepotisme i corrupció que, malauradament, ja no sorprèn a ningú.
En aquest context, l’activitat econòmica no segueix els principis d’una economia de lliure mercat pensada per a servir al consumidor amb els millors productes, sinó a mantenir el favor del poder polític a través d’empresaris o lobbies que corrompen funcionaris públics, generant ineficiències, fomentant els oligopolis, frenant el creixement econòmic i erosionant la confiança en la classe política.
La crisi financera global de 2008 és un excel·lent exemple de com la col·lusió entre entitats financeres i governs pot conduir a pràctiques arriscades i irresponsables per part de monopolis que controlen el mercat, provocant una devastació econòmica que acaben pagant els contribuents, rescatant a bancs de la fallida amb diners públics
La desafecció política
Una de les conseqüències més greus de la corrupció i abús de poder governamental generalitzat és que els ciutadans es desentenen del procés polític. L’apatia i el cinisme d’una població, que veu com els funcionaris públics utilitzen els seus càrrecs en benefici propi, es manifesten amb una baixa participació electoral i una destrucció de la fibra moral de la societat.
Si la falta de transparència i supervisió afebleix la confiança en les institucions governamentals i provoca que els polítics no hagin de retre comptes pels seus actes, es fa difícil convèncer als ciutadans que les millores socials i econòmiques s’aconsegueixen posant a la pràctica de valors ètics com l’esforç, el treball i l’honestedat.
La manca de credibilitat associada amb els governs es veu agreujada per un sistema polític bipartidista, de iure o de facto, establert al llarg del món occidental, que en molts casos no afavoreix ni tan sols dos partits o coalicions polítiques antagòniques entre elles. Per contra, sovint es tracta de dos actors polítics que es reparteixen el poder d’una manera cíclica, però amb poques diferències en l’aplicació de polítiques que beneficien a l’establishment o poders fàctics que actuen al marge de les institucions.
Sense informació no es poden retre comptes
Una premsa lliure és la pedra angular de les societats democràtiques. Serveix de control del poder governamental i fomenta la transparència i la rendició de comptes. Sense una premsa lliure, els ciutadans no podrien accedir a la informació que necessiten per a prendre decisions amb coneixement de causa i exigir responsabilitats als seus dirigents.
Malauradament, gran part dels mitjans de comunicació han passat a ser un altaveu de les elits econòmiques i polítiques. Lluny d’informar de les accions de govern o males pràctiques corporatives, la narrativa periodística sovint contribueix a la seva propaganda mentre blanqueja la corrupció, garantint la impunitat dels càrrecs electes.
Això posa de manifest una manca de voluntat en servir l’interès públic, evitant que els ciutadans estiguin al corrent d’accions de govern que poden comportar conflictes d’interessos. Un panorama desolador que difícilment canviarà, tret que la societat civil s’organitzi per empoderar els ciutadans a través de la informació i l’educació, que els permeti prendre decisions que garanteixin els seus drets fonamentals.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Los minerales que casi nadie conoce… pero que todo el mundo necesita. En la primavera de 2025, varios fabricantes europeos de automóviles empezaron a preocuparse. Algunas piezas esenciales para seguir produciendo vehículos podían dejar de llegar. No era una nueva crisis del petróleo. Tampoco de los semiconductores. El origen del problema eran unos minerales prácticamente desconocidos para el gran público que, sin hacer ruido, se han convertido en una de las armas geopolíticas más poderosas del siglo XXI.
Pocos días después, China anunciaba nuevas restricciones a la exportación de determinadas tierras raras e imanes permanentes. La noticia ocupó titulares en los medios especializados, pero para muchos ciudadanos pasó desapercibida. Sin embargo, aquel movimiento dejaba al descubierto una realidad incómoda: gran parte de la tecnología que utilizamos cada día depende de unos materiales que controla, en buena medida, un único país.
Hace cien años, el poder mundial se medía en barriles de petróleo. Hoy, cada vez más, también se mide en kilogramos de minerales.
No son raras. Lo excepcional es saber fabricarlas
El nombre es probablemente el primer gran malentendido. Las tierras raras no son especialmente escasas. Algunos de sus diecisiete elementos químicos son más abundantes que el cobre en la corteza terrestre. El problema es que casi nunca se encuentran concentrados en un mismo lugar. Están dispersos, mezclados con otros minerales, y separarlos requiere procesos químicos muy complejos, costosos y con un considerable impacto medioambiental.
Durante años, Europa y Estados Unidos llegaron a una conclusión aparentemente lógica: era más barato importar estos materiales que producirlos. Las minas fueron cerrando, muchas plantas de refinado desaparecieron y esta industria fue desplazándose hacia Asia. Mientras tanto, China hacía exactamente lo contrario.
Sin hacer demasiado ruido, empezó a invertir en minas, en tecnología de refinado, en plantas químicas y en la fabricación de los componentes que después comprarían las grandes empresas occidentales. Mientras unos pensaban en reducir costes a corto plazo, Pekín construía una estrategia industrial que hoy le proporciona una ventaja difícil de replicar. Y aquí aparece la gran paradoja que explica todo este artículo. El recurso más valioso no es el mineral. Es el conocimiento necesario para transformarlo.
La mina es solo el principio de la historia
Cuando pensamos en una materia prima, solemos imaginar una excavadora extrayendo rocas de una montaña. Pero, en el caso de las tierras raras, esa es solo la primera escena de una historia mucho más larga.
Después llega el refinado, donde los diecisiete elementos químicos se separan uno a uno. A continuación se transforman en aleaciones especiales y, más tarde, en imanes permanentes extraordinarios, capaces de generar una enorme potencia ocupando muy poco espacio. Solo entonces llegan a las fábricas que producen motores eléctricos, robots industriales, aerogeneradores, satélites o teléfonos móviles.
Cuando desbloqueas el móvil con el reconocimiento facial, escuchas música con unos auriculares inalámbricos o utilizas una herramienta de inteligencia artificial, probablemente no piensas en ello. Pero detrás de esos gestos cotidianos existe una cadena industrial que comienza en una mina situada a miles de kilómetros de distancia. Es una realidad invisible. Precisamente por eso resulta tan fácil olvidarla.
Los pequeños elementos que mueven la tecnología más grande
Hay muy pocas materias primas capaces de ser tan discretas y, al mismo tiempo, tan imprescindibles.
El neodimio permite fabricar los imanes que hacen posibles los motores de los vehículos eléctricos. El disprosio evita que estos imanes pierdan eficacia cuando trabajan a temperaturas muy elevadas. El europio participa en las pantallas y los sistemas de iluminación, mientras que el lantano está presente en baterías, cámaras y componentes ópticos.
Sin estos materiales tampoco existirían muchos aerogeneradores modernos, equipos médicos de alta precisión, satélites, láseres, radares o sistemas de defensa.
Las cifras ayudan a comprender su magnitud. Un vehículo eléctrico necesita varias veces más tierras raras que un coche convencional, mientras que un único aerogenerador marino puede incorporar cientos de kilos de imanes fabricados con estos materiales. Incluso los aviones de combate más avanzados dependen de ellos.
Y la inteligencia artificial, que a menudo imaginamos como una cuestión exclusivamente de software, también comienza aquí. Los centros de datos que entrenan modelos como ChatGPT necesitan miles de procesadores, equipos electrónicos y sistemas de refrigeración construidos gracias a una cadena industrial en la que las tierras raras desempeñan un papel esencial.
Los algoritmos no nacen de la nada. Antes de los algoritmos está la industria.
Y antes de la industria están los minerales.
China entendió el juego antes que nadie
Durante décadas, el mundo occidental miró hacia otro lado. Producir tierras raras era caro, contaminaba y generaba poco interés político. China, en cambio, vio en ellas una oportunidad estratégica.
Hoy no solo es uno de los principales productores mundiales. Su gran ventaja es que controla buena parte del refinado y de la fabricación de los imanes permanentes que después utilizan empresas de todo el mundo. Este dominio le permite influir en sectores tan diversos como la automoción, las energías renovables, la industria militar o la electrónica de consumo.
Cuando Pekín anuncia restricciones a las exportaciones, los mercados reaccionan porque saben que sustituir esa capacidad industrial no es cuestión de meses, sino probablemente de años. Occidente ha descubierto que externalizar una industria durante treinta años es mucho más fácil que reconstruirla.
La nueva guerra ya no se libra solo por el petróleo
Esta es la razón por la que Estados Unidos, Canadá, Australia, la Unión Europea y otros países aceleran proyectos mineros, impulsan nuevas plantas de refinado y buscan acuerdos con socios considerados estratégicos. También aumentan las inversiones en reciclaje, porque los dispositivos electrónicos que hoy desechamos podrían convertirse en una futura fuente de suministro.
Ya no se trata únicamente de fabricar más coches eléctricos o más aerogeneradores.
Se trata de decidir quién controlará la industria del futuro. Por eso las tierras raras han dejado de ser una cuestión geológica para convertirse en un asunto de seguridad nacional.
¿Por qué todo esto también afecta a tus ahorros?
Las grandes transformaciones geopolíticas acaban llegando, tarde o temprano, a la economía cotidiana. Cuando existen tensiones en el suministro de minerales críticos, los fabricantes asumen costes más elevados, los proyectos industriales se retrasan y las empresas ven alteradas sus previsiones. Todo ello puede acabar reflejándose en los mercados financieros, en la inflación y en el precio de los productos que consumimos.
Comprender esta dependencia no significa que haya que invertir en tierras raras. Significa entender mejor por qué determinadas empresas tecnológicas, fabricantes de automóviles o grupos industriales reaccionan ante decisiones políticas que, aparentemente, tienen lugar muy lejos de nuestro entorno. Los recursos naturales siguen condicionando la economía mundial. Lo único que ha cambiado es cuáles son los recursos más valiosos.
El futuro también se extrae de la tierra
Durante el siglo XX, el petróleo decidió buena parte del destino de las economías y de los conflictos internacionales. En el siglo XXI, esa influencia se reparte entre recursos mucho menos conocidos, pero igualmente imprescindibles. Sin tierras raras no existirían los coches eléctricos, ni los aerogeneradores, ni los robots industriales, ni los satélites, ni la inteligencia artificial.
La próxima vez que cojas el móvil, escuches música con unos auriculares inalámbricos o le pidas una respuesta a una IA, recuerda que detrás de esa tecnología existe una cadena que comienza en una mina, continúa en una planta de refinado situada a miles de kilómetros y termina condicionando la economía mundial.
Los algoritmos pueden parecer el motor del futuro. Pero sin estos diecisiete elementos químicos, el futuro simplemente no arrancaría.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.

Una dècada després que la República Popular de la Xina posés en marxa la Iniciativa del Cinturó i Ruta de la Seda amb l’objectiu de desenvolupar una infraestructura global de comerç i cooperació internacional, el projecte s’enfronta a nous reptes geopolítics que marcaran el seu futur.
La Iniciativa del Cinturó i la Ruta de la Seda o Belt and Road Initiative (BRI, per les seves sigles en anglès), també coneguda com la Nova Ruta de la Seda, es va posar en marxa el 2013 pel president Xi Jinping. Es tracta d’un dels projectes d’infraestructures més ambiciosos mai concebuts, i, originalment, estava pensat per a incrementar el comerç i cooperació econòmica entre l’Àsia Oriental i Europa. Durant els últims deu anys el projecte s’ha ampliat a Àfrica, Oceania i Amèrica Llatina, incrementant exponencialment la inversió en infraestructures.
A més, en aquesta estructura logística s’hi suma la ruta de la seda marítima que inclou ports i infraestructura costanera des del litoral occidental de la Xina a Europa, l’Índia, Àfrica, el Pacífic i Llatinoamèrica. La qual cosa és d’una importància cabdal tenint en compte que la Xina té actualment 95 ports i sis d’ells figuren en el rànquing dels 10 més importants del món.
Amb l’objectiu de connectar al 65% de la població i a un terç del PIB mundial amb la Xina mitjançant la creació d’una xarxa de rutes marítimes i enllaços terrestres, ha captat l’atenció del món pel seu abast global i les seves implicacions econòmiques, polítiques i socials. El govern xinès va anunciar que la iniciativa significa «il·luminar una nova era de globalització», i facilitarà una «època d’or del comerç que beneficiarà a tots”.
Al juliol d’aquest any, les inversions totals en el marc del projecte van superar el bilió de dòlars, fins al punt de competir directament amb el Fons Monetari Internacional (FMI). Aquests diners provenen principalment del Nou Banc de Desenvolupament, del Fons de la Ruta de la Seda i del Banc Asiàtic d’Inversió en Infraestructures (BAII).
Un imparable món multipolar
Tot i que la iniciativa ha estat elogiada per a fomentar el desenvolupament econòmic i la cooperació entre països, oferint unes condicions beneficioses per totes les parts que no es donaven amb el monopoli dels poders occidentals, també han sorgit algunes veus crítiques. Alguns països participants han expressat preocupació sobre la transparència dels projectes, dubtes per si podran fer front a la càrrega de deute o de quina serà la dependència amb la Xina en cas que no puguin tornar els préstecs.
Una gran part d’aquestes crítiques i pressió perquè certs països es neguin a col·laborar amb el gegant asiàtic venen per part dels Estats Units, que veu com s’esvaeix cada cop més la seva hegemonia com a poder econòmic i geopolític global en favor d’altres actors emergents, com Rússia i la Xina, que volen mantenir la seva sobirania lliure dels tentacles d’Occident.
L’èxit del projecte el converteix en una eina perfecta per expandir, encara més, la influència política i econòmica de la Xina, tenint accés preferent a nous mercats i recursos naturals fins ara dominats quasi exclusivament pels poders occidentals, que veuen amb desesperació com els cicles econòmics i els mercats financers se centren cada vegada menys amb ells.
En aquest context, l’última cimera dels BRICS, on s’ha anunciat que sis països més s’uniran al bloc econòmic, ha creat una gran expectació. Tanmateix, ha posat de manifest la dificultat d’unificar interessos tenint en compte les sensibilitats de tots els estats membres. L’expansió del BRI pot ser el punt d’unió que tapi les esquerdes, especialment entre els països africans que han demanat que la Xina passi de la construcció d’infraestructures a la industrialització local i d’una Índia també interessada a finançar projectes emblemàtics a països en vies de desenvolupament del sud global, com a contrapartida a Occident.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Si t'ha agradat aquest article, et recomanem:
 Cultura
Geopolítica: de l’hegemonia a la multipolaritat
4min lecturaL’estira-i-arronsa geopolític dels últims anys entre Orient...
Nuestra relación con las entidades financieras ha cambiado mucho en los últimos años. ¿Has tenido un gestor de confianza durante años y en la misma oficina? ¿Una persona que te acompañara desde la apertura de tu primera cuenta hasta la contratación de la hipoteca? El tiempo en que un cliente podía ir a una sucursal y sentirse partícipe ha quedado muy atrás.
La situación actual es que el cliente, de forma genérica, está profundamente descontento con el sistema financiero. No se trata de una desazón puntual o de una entidad concreta, el sistema ha evolucionado mucho en los últimos años y no ha sabido (o querido) explicar al cliente este cambio. Así, año tras año, el cliente solo ha visto como la entidad de la que formaba parte cambiaba de forma, de colores y de personal sin entender demasiado bien qué pasaba. Las nuevas fintech recogen este malestar y nacen, precisamente, desde la perspectiva de volver a los clientes aquello que hace años perdieron: una relación de confianza con la entidad financiera.
La digitalización propicia una nueva interacción
Venimos de una sociedad marcada por la interacción social, y la irrupción de las nuevas tecnologías lo ha revolucionado todo: otra forma de comunicación es posible, también con las entidades financieras. Este cambio de mentalidad puede tener muchas lecturas, pero, si se usa correctamente, los beneficios pueden ser múltiples para clientes y entidades.
Hablar de digitalización financiera es hablar de fintech. En términos de comunicación, tienen mucho que decir. Son las primeras entidades financieras que han cambiado la forma de comunicarse con los clientes. Han propiciado un sistema de interacción íntegramente digital, que hace que la banca tradicional vaya a remolque.
En un primer momento, puede parecer que muchos clientes, especialmente los que no han nacido en la era digital, no se sumarán a este cambio, por más ventajas que los suponga, y que, por lo tanto, mantendrán la atención presencial y directa como principal vía de contacto. Pero, ¿hasta qué punto esto les puede suponer una ventaja?
Una experiencia digital con calidad humana
Lo primero que busca un usuario al acceder a una entidad financiera es la atención en el momento. Nadie quiere perder la mañana haciendo colas infinitas para acabar siendo despachado en cuestión de minutos. Cada problema requiere una inversión de tiempo por las dos partes. Una fintech como 11Onze, que ha nacido ya con la digitalización, mantendrá este principio en todas las interacciones con el usuario, que ante cualquier consulta tendrá las herramientas para preguntar y obtener respuesta. Los chats automáticos han permitido mejorar la experiencia en este aspecto, proporcionando información al usuario a partir de palabras clave. Algunos, incluso, van más allá y ofrecen atención personal y humana desde estos chats. El correo electrónico o la atención por teléfono son las dos otras vías.
Otro requisito es que la comprensión sea rápida, y aquí es donde las máquinas todavía tienen margen de mejora. Para la mayoría de clientes, recibir una atención telefónica humana será más satisfactoria que una llamada con un robot, donde se puede perder mucho de tiempo sin llegar a ninguna respuesta concreta. A pesar de que las entidades digitales trabajan para mejorar en este aspecto, serán las fintech con atención personalizada las que ganarán terreno.
En la misma línea, la atención a oficinas también permite a los usuarios tener la certeza que podrán aclarar todas las dudas que les surjan. Un punto que no siempre se resuelve satisfactoriamente, puesto que hace falta una inversión de tiempo hacia el cliente que actualmente no todas las entidades están dispuestas a ofrecer. Si lo hacen, no siempre es desde la claridad y la transparencia.
En este sentido, la apuesta de las fintech sigue siendo la atención personal y personalizada, poniendo especial énfasis en este segundo punto. Ser conscientes que cada persona tiene unas necesidades, inquietudes y requiere más o menos tiempos para adquirir información. Respetar el tiempo de cada cual es un valor clave que diferencia una buena experiencia de una de mala, tanto en el entorno digital como de forma presencial.
Finalmente, el último factor que busca un cliente en una oficina, y el más decisivo, es la confianza; saber que hay una persona que nos informará debidamente y procurará por nosotros desde la honestidad y la profesionalidad. Pero, ¿y si todos los trabajadores de la oficina o de la entidad entera fueran como tu gestor preferido? ¿Y si todos procuraran por las necesidades del cliente y le informaran desde la honestidad y la profesionalidad? Entonces ya no sería necesaria una asignación personal, porque la confianza no sería con una persona sola sino con una entidad. Este es el verdadero cambio de mentalidad de las fintech.
La experiencia de cliente marca el futuro
En una fintech no prevalece el tiempo de atención, ni la asignación de clientes, ni la presión de ventas o la cuenta de clientes atendidos. En una fintech la atención es constante y permanente, desde cualquier canal o dispositivo. Prevalecen las personas por encima de los productos; sus necesidades por encima de las de la entidad; y se trabaja cada día para evolucionar y mejorar esta experiencia. Para acercar el mundo financiero al usuario y ofrecerle, por primera vez, todo aquello que puede necesitar a un solo clic.
En definitiva, una fintech es volver a los orígenes de las financieras y ofrecer al cliente una relación de confianza basada en el respeto y el beneficio mutuo. Una relación a la que se suman todos los adelantos tecnológicos y las facilidades que esto puede ofrecer, y se restan aquellas prácticas presenciales que, en vez de facilitar la vida al cliente, la complican. La comodidad a un solo clic. Bienvenidos a la nueva era financiera.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
El Fondo Monetario Internacional se fundó con el objetivo de promover la cooperación monetaria internacional, facilitar el comercio global y contribuir a la estabilidad financiera. Aun así, a lo largo del tiempo su mandato se amplió para dar “apoyo” a las economías en dificultades y ha evolucionado hasta convertirse en una herramienta al servicio de los intereses neoliberales.
Entre el 15 y 20 de abril se está celebrando a Washington la reunión anual de primavera del Fondo Monetario Internacional (FMI) y del Banco Mundial. Estas reuniones se hacen, oficialmente, para agrupar esfuerzos para poner fin a la pobreza extrema y promover una prosperidad compartida.
Este organismo internacional se estableció el 1944 con el objetivo de promover la cooperación monetaria, facilitar el comercio internacional y contribuir a la estabilidad financiera. Desde su fundación, quería eliminar las restricciones que dificultan la expansión del comercio mundial, la estabilidad cambiaria y evitar las devaluaciones competitivas de divisas entre países.
Con el fin de los sistemas de cambio fijos después de que se eliminó el patrón oro durante los años setenta, su función cambió. La llegada del neoliberalismo a las políticas económicas de los Estados Unidos y de la Europa Occidental significó un nuevo rol para el FMI, que pasó a financiar a naciones que tenían problemas para pagar su deuda y cuadrar sus balanzas de pagos.
Un salvavidas que comporta disturbios civiles y miseria social
La ayuda financiera del FMI no es gratuita, como es muy sabido, los préstamos vienen acompañados de fuertes medidas de austeridad, anti-obreras y anti-populares, que afectan desmesuradamente a los sectores de la población con menos recursos y a menudo acaban beneficiando a las élites.
El mecanismo que suele utilizar el FMI a tal efecto es la imposición de condicionalidades, como la condonación de préstamos a países que necesitan apoyo para su balanza de pagos, o como en el caso de Pakistán, la transferencia de armas en Ucrania. Dicho de otra manera, se usa el FMI como una herramienta más de la política exterior de las corporatocracias occidentales.
Las condiciones que se imponen a los países deudores abren sus economías a la penetración del capital, corporaciones e inversores extranjeros. Esto se lleva a cabo con privatizaciones de los servicios públicos y con la venta de las joyas de la corona de los países que reciben esta “ayuda”, especialmente en cuanto a los recursos naturales y a sus tierras.
Por norma general, el FMI exige que los gobiernos reduzcan el gasto público, suban los impuestos y apliquen reformas destinadas a reducir su ratio deuda/PIB. Recortar las subvenciones sociales a los combustibles y a los alimentos o reducir la inversión pública en hospitales, escuelas y carreteras, acontecen la “nueva normalidad”.
Evidentemente, estas medidas draconianas de austeridad provocan manifestaciones y revueltas entre las poblaciones afectadas que se conocen en el mundo anglosajón como “IMF riots”. Un término acuñado para describir las oleadas de protestas que se produjeron en los países en vías de desarrollo durante las décadas de 1980 y 1990, y que definen perfectamente las consecuencias de las acciones de un bombero financiero que se dedica a encender fuegos.
Las crisis económicas de México o Grecia y posteriores rescates del FMI destacaron el papel negativo que ha jugado este organismo en los últimos años, pero el historial, ampliamente documentado, de sus intervenciones en los últimos 50 ha sido más que pésimo. Aunque organizaciones humanitarias como Oxfam y CAFOD no se cansan de avisar que las “campañas de austeridad” del FMI perjudican gravemente a los países pobres y que ha jugado un papel “devastador” en la crisis mundial de la deuda, el organismo de crédito internacional da pocas señales de cambiar de rumbo.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
A pesar de tener el sueldo medio más alto de la historia, el salario medio español es casi 450 euros más bajo que la media de la Unión Europea, y continúa teniendo una de las tasas más altas de precariedad laboral de Europa.
La inflación se ha comido los incrementos salariales y ha reducido el poder adquisitivo de los ciudadanos hasta un punto no visto desde hace trece años. Este fregado económico no es exclusivo del Estado español, pero se ve exacerbado por el bajo nivel salarial de España, un mal endémico que se arrastra de hace décadas.
Todo y que la última subida sin precedentes del SMI ha reducido la brecha, tanto el salario medio bruto (1.126 euros) como el salario mínimo interprofesional español (1.751 euros) son de los más bajos de la Unión Europea, un 20,2% menos que sus socios europeos.
Dentro del bloque occidental, con una media de salarios por encima de los 2.500 euros mensuales, España está a la cola, seguida de Portugal (1.106 euros) y Grecia (1.034 euros). Se observan amplias diferencias con países como Francia (2.446 euros), Bélgica (2.830 euros), Holanda (2.883 euros), Alemania (3.303 euros). El Estado español solo sale bien parado cuando lo comparamos con los países menos desarrollados del Este de Europa.
Salario mínimo UE
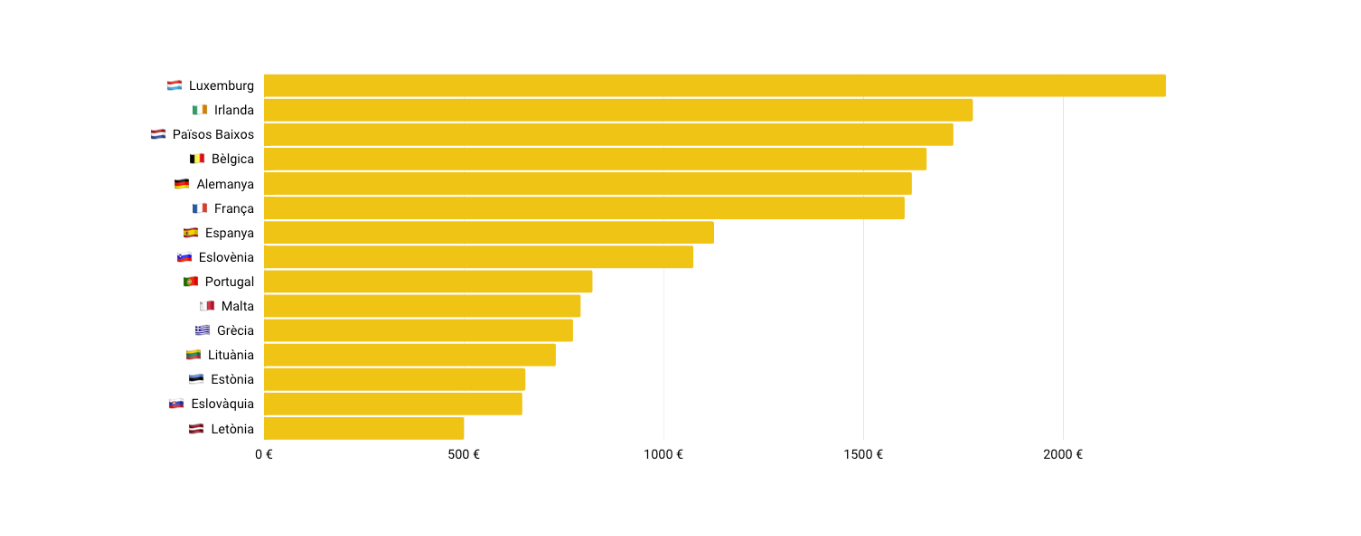
Fuente: Addeco (INE y Eurostat)
Salario medio UE
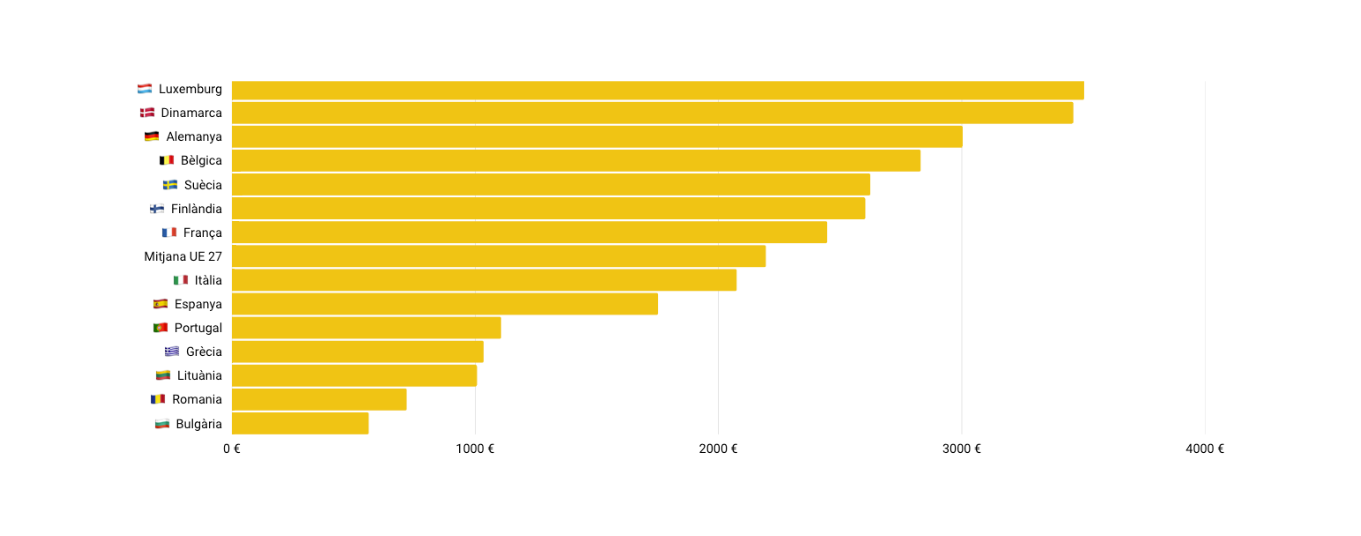
Fuente: Addeco (INE y Eurostat)
Baja productividad y elevada desocupación
La precariedad laboral de una gran parte de la población frente al mundo empresarial es un mal endémico histórico en España. La inseguridad creada por el miedo a la desocupación hace que los trabajadores acepten sueldos bajos y condiciones de trabajo que serían impensables en otros países desarrollados.
Cuando después de la pandemia sanitaria los medios de información hablaban de “La Gran Renuncia”, en referencia al hecho que en muchos países occidentales una gran cantidad de trabajadores se replanteaban sus prioridades, renunciando a sus trabajos de siempre para conseguir otros mejores, desde aquí, con más de tres millones de parados y sueldos equivalentes a una China de la Europa occidental, lo mirábamos cómo si hablaran de otro planeta.
La elevada cantidad de trabajadores a tiempo parcial y con contratos temporales de jornada completa hace que muchos empleados no reciban una formación como es debido, ni mantengan una carrera profesional, lo cual afecta negativamente la productividad. Un hecho que se agravia a causa del gran peso que tiene para la economía española el sector de los servicios, de poco valor añadido, con bajos salarios, y propensa a la externalización de la actividad laboral. La composición de nuestro tejido productivo ha sufrido un gradual deterioro de sectores que históricamente contaban con mejores remuneraciones.
Y esto se le añade otra tendencia prevalente en Cataluña y en el Estado, pero que no se observa en el bloque europeo desarrollado, la enorme brecha salarial entre los trabajadores más jóvenes y los más veteranos. Los bajos salarios percibidos por los empleados más jóvenes, que tendrán que sustentar la economía el día de mañana, hacen peligrar el sostén económico del país y un sistema de pensiones solidario.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Durante más de un siglo, el capitalismo tenía una lógica aparentemente sencilla: quien aportaba el capital solía ser también quien tomaba las decisiones. Hoy esa relación se ha invertido. Millones de personas siguen siendo las propietarias de sus ahorros, pero su gestión se ha concentrado en muy pocas manos. ¿Cómo se ha producido esta transformación? ¿Y qué nos dice sobre el capitalismo del siglo XXI?
Cada final de mes, Marc recibe su nómina. Como millones de trabajadores de todo el mundo, una pequeña parte de su salario se destina automáticamente a su plan de pensiones. Es un gesto casi mecánico. El dinero desaparece de su cuenta corriente y pasa a formar parte de un ahorro que, en teoría, deberá acompañarle el día en que se jubile.
Marc no piensa mucho más en ello. Confía en que alguien invertirá ese dinero con criterio para que, con el paso de los años, vaya ganando valor. Lo que probablemente desconoce es que una parte de sus ahorros acabará invertida en empresas como Apple, Microsoft, Amazon, Nvidia o Coca-Cola. Y todavía hay un detalle que difícilmente podría imaginar: esas acciones compartirán gestor con los ahorros de millones de personas que viven al otro lado del planeta.
Sin saberlo, Marc participa cada mes en una de las transformaciones más profundas que ha experimentado el capitalismo en el último medio siglo. Durante décadas, el poder económico tenía una imagen muy definida. Cuando se hablaba de la industria automovilística, era inevitable pensar en Henry Ford. El petróleo evocaba inmediatamente a John D. Rockefeller. La familia Agnelli representaba a Fiat y, todavía hoy, Amancio Ortega continúa estrechamente vinculado a Inditex. Los grandes empresarios no solo poseían una parte significativa de sus empresas; también las dirigían, asumían los riesgos y decidían hacia dónde debían avanzar.
Aquel modelo no ha desaparecido por completo. Todavía existen grandes compañías controladas por sus fundadores o por familias empresarias. Pero, sin grandes titulares ni aparentes revoluciones, el centro de gravedad del capitalismo ha ido desplazándose. Si hoy consultamos los principales accionistas de Apple, Microsoft, Amazon, Alphabet, Coca-Cola o JPMorgan, descubriremos que los mismos tres nombres aparecen una y otra vez: BlackRock, Vanguard y State Street.
Es una coincidencia demasiado repetida para ser casual. Y, sin embargo, su explicación no tiene nada que ver con las teorías conspirativas que a menudo circulan por internet. Al contrario. Es el resultado de una revolución financiera que comenzó con una idea sorprendentemente sencilla.
El hombre que cuestionó Wall Street
La historia nos lleva hasta el año 1975. John Clifton Bogle acababa de fundar una pequeña gestora llamada The Vanguard Group después de haber sido despedido de Wellington Management. Lejos de querer demostrar que era mejor que el resto de profesionales de Wall Street, Bogle había llegado a una conclusión mucho más radical: quizá el problema era, precisamente, querer demostrarlo.
Durante años había observado cómo los grandes gestores dedicaban enormes recursos a intentar descubrir qué empresas ofrecerían las mejores rentabilidades. Contrataban analistas, estudiaban balances, visitaban empresas y elaboraban sofisticados modelos financieros con el objetivo de superar los principales índices bursátiles. Pero, con el paso de los años, la realidad era tozuda. Una vez descontadas las comisiones, la mayoría obtenía unos resultados iguales o incluso inferiores a los del propio mercado que intentaban batir.
Bogle decidió darle la vuelta a aquella lógica. En lugar de intentar descubrir cuál sería la mejor empresa del futuro, propuso comprarlas todas.
Aquella idea, que muchos analistas ridiculizaron en su momento, acabaría convirtiéndose en una de las innovaciones más influyentes de la historia de las finanzas. Hoy, casi cincuenta años después, Vanguard administra cerca de 10 billones de dólares en activos, una cifra equivalente a varias veces el producto interior bruto de Alemania.
No fue solo el éxito de una empresa. Fue el comienzo de una nueva forma de entender la inversión.
Cuando invertir dejó de ser un juego de expertos
La idea de Bogle era revolucionaria porque simplificaba enormemente una actividad que hasta entonces parecía reservada a los profesionales. Imaginemos a una persona que entra en una frutería dispuesta a comprar la mejor fruta posible. Puede dedicar mucho tiempo a escoger una por una las piezas que considera mejores o, por el contrario, optar por una cesta que ya contiene una selección equilibrada de fruta de temporada. Probablemente no todas las piezas serán excelentes, pero tampoco dependerá de haber acertado siempre con la mejor elección.
Los fondos indexados funcionan exactamente con esta filosofía. En lugar de intentar adivinar qué empresas crecerán más, compran todas las que forman parte de un determinado índice bursátil. Si el índice es el S&P 500, el fondo adquirirá acciones de las quinientas empresas más importantes de Estados Unidos. Si replica el MSCI World, invertirá simultáneamente en miles de compañías repartidas por decenas de países.
El resultado es una cartera muy diversificada, con costes muy inferiores a los de la gestión tradicional y que, según numerosos estudios, acaba superando a largo plazo a una gran parte de los fondos gestionados activamente.
Aquella filosofía terminó extendiéndose mucho más allá de Vanguard. Con el tiempo, prácticamente toda la industria financiera comenzó a desarrollar productos similares.
La llegada de los ETF aceleró la revolución
La segunda gran transformación llegaría en los años noventa con la popularización de los ETF, siglas de Exchange Traded Fund. A pesar de su nombre técnico, su funcionamiento es extraordinariamente sencillo. Un ETF es un fondo que cotiza en bolsa igual que una acción. Cuando un inversor compra una participación de este fondo, no está adquiriendo una única empresa, sino una pequeña parte de una cesta que puede contener cientos o incluso miles de compañías.
Este pequeño cambio tuvo unas consecuencias enormes. Por primera vez, cualquier persona podía invertir de forma muy diversificada, con costes reducidos y sin necesidad de seguir diariamente la evolución de los mercados. Lo que antes estaba reservado a los grandes patrimonios pasaba a estar al alcance de prácticamente cualquier ahorrador.
Las cifras ilustran la magnitud del fenómeno. Si a finales de los años noventa los ETF representaban un mercado casi testimonial, hoy administran más de 15 billones de dólares en todo el mundo y continúan creciendo a un ritmo superior al de muchos otros productos financieros.
Tres gestoras que crecieron con los ahorros del mundo
Mientras Vanguard comenzaba a consolidar su apuesta por la gestión indexada, otra empresa iniciaba un camino muy diferente. En 1988, Larry Fink fundó BlackRock después de haber perdido cerca de cien millones de dólares en una operación con bonos hipotecarios mientras trabajaba en First Boston. Aquel episodio le dejó una convicción que marcaría toda su trayectoria: antes de buscar rentabilidad, es necesario comprender el riesgo.
Esa filosofía acabaría convirtiendo a BlackRock en la mayor gestora del planeta. Actualmente administra cerca de 11,6 billones de dólares, una cifra tan elevada que solo Estados Unidos y China generan anualmente un PIB superior.
State Street, por su parte, tenía una historia mucho más antigua. Fundada en 1792, desempeñó un papel decisivo en esta revolución cuando, en 1993, impulsó el primer gran ETF moderno vinculado al S&P 500. Aquel producto demostraría definitivamente que invertir en un índice podía ser tan sencillo como comprar cualquier otra acción.
Ninguna de estas empresas pretendía convertirse en la propietaria del capitalismo mundial. Su objetivo era mucho más modesto: administrar de la forma más eficiente posible el dinero que millones de personas les confiaban. Pero, precisamente porque millones de personas comenzaron a tomar la misma decisión, el resultado acabaría siendo extraordinario. Cuando hoy consultamos el registro de accionistas de las grandes multinacionales, sus nombres aparecen una y otra vez. Y es aquí donde comienza la parte más sorprendente de esta historia.
El dinero sigue siendo tuyo. La influencia, ya no tanto.
Cuando el lector descubre que BlackRock, Vanguard y State Street aparecen entre los principales accionistas de prácticamente todas las grandes empresas occidentales, es fácil llegar a una conclusión equivocada: pensar que estas tres gestoras son las auténticas propietarias del capitalismo mundial. La realidad es mucho más matizada.
Los propietarios siguen siendo millones de personas anónimas. Son trabajadores como Marc, que cada mes aportan una parte de su sueldo a su plan de pensiones; son familias que ahorran a través de un fondo de inversión; son universidades, aseguradoras, administraciones públicas o pequeños inversores que compran un ETF desde su banco. Todos ellos siguen siendo los titulares últimos de sus ahorros.
Lo que hacen estas gestoras es otra cosa: administrarlos. La diferencia parece sutil, pero es esencial para entender cómo funciona hoy el sistema financiero. Cuando un propietario encarga la gestión de un edificio a un administrador, no deja de ser su propietario. Con los ahorros ocurre exactamente lo mismo. El dinero sigue perteneciendo a los inversores, pero su gestión se delega en instituciones especializadas que deciden cómo distribuirlo entre miles de activos diferentes.
Esta explicación desmonta buena parte de los relatos simplistas que a menudo circulan por las redes sociales. BlackRock, Vanguard o State Street no han comprado todas las grandes empresas con dinero propio. Han crecido porque cientos de millones de personas de todo el mundo han llegado, de forma independiente, a la misma conclusión: es más eficiente delegar la gestión de los ahorros en grandes gestores diversificados que intentar escoger personalmente las empresas ganadoras.
Pero esta respuesta abre inmediatamente una nueva pregunta. Si el dinero sigue perteneciendo a los inversores, ¿quién ejerce los derechos que incorporan esas acciones?
La separación entre la propiedad y el poder
Este es, probablemente, el cambio más profundo que ha experimentado el capitalismo durante las últimas décadas.
Durante buena parte de los siglos XIX y XX, propiedad y poder solían ir de la mano. Los grandes accionistas eran también quienes dirigían las empresas, nombraban los consejos de administración y decidían las grandes estrategias corporativas. El capitalismo mantenía una relación casi directa entre quien aportaba el dinero y quien tomaba las decisiones. Hoy esa relación es mucho más compleja.
Cuando una gestora compra acciones en representación de sus clientes, también asume, en la mayoría de los casos, el ejercicio de los derechos políticos asociados a esas participaciones. Esto significa votar en las juntas de accionistas, pronunciarse sobre las políticas de remuneración de los directivos, aprobar la incorporación de nuevos consejeros o posicionarse ante determinadas decisiones estratégicas.
Eso no significa que BlackRock decida cuál será el próximo iPhone o que Vanguard elija qué empresa comprará Microsoft. Esas siguen siendo responsabilidades de los equipos directivos y de los consejos de administración de cada compañía. Su influencia es mucho menos visible, pero también mucho más transversal. Se manifiesta en la manera de entender el gobierno corporativo, en los criterios de transparencia, en las políticas de sostenibilidad o en las normas que afectan simultáneamente a cientos de grandes empresas.
Es un poder discreto, ejercido casi siempre lejos de los focos, pero que adquiere una dimensión extraordinaria cuando una misma gestora participa en el accionariado de miles de compañías repartidas por todo el mundo. Gestionar los ahorros de millones de personas significa, inevitablemente, gestionar también una parte muy importante de los derechos políticos vinculados a esos ahorros. Y para hacerlo se necesita una capacidad tecnológica que, hace apenas unas décadas, habría parecido ciencia ficción.
Aladdin: la tecnología detrás de la gestión de billones de dólares
Pocas herramientas despiertan tanta curiosidad como Aladdin.
El nombre puede recordar al personaje de los cuentos orientales, pero en realidad corresponde a una de las plataformas de gestión de riesgos más sofisticadas del mundo financiero. Larry Fink la impulsó con una idea muy clara después de perder cerca de cien millones de dólares en una operación durante los primeros años de su carrera: antes de asumir cualquier riesgo, hay que comprenderlo. Esa filosofía sigue definiendo a BlackRock.
Aladdin no compra acciones ni toma decisiones de forma autónoma. Su función es mucho menos espectacular, pero infinitamente más útil. Analiza millones de datos, simula escenarios económicos, calcula riesgos, detecta vulnerabilidades y ayuda a los gestores a comprender cómo podría reaccionar una cartera ante una subida de los tipos de interés, una guerra comercial, una crisis energética o una recesión global.
Según la propia BlackRock, esta plataforma da soporte a la gestión de más de 21 billones de dólares en activos, utilizados no solo por la propia gestora, sino también por bancos, aseguradoras, fondos soberanos e instituciones financieras de todo el mundo.
Es comprensible que una infraestructura de esta dimensión haya alimentado toda clase de mitos. Pero la realidad es menos novelesca de lo que a menudo se dice. Aladdin no controla los mercados. Lo que hace es algo mucho más prosaico: ayudar a tomar decisiones en un sistema financiero que mueve unas cantidades de dinero difíciles de imaginar.
El debate que preocupa a universidades y reguladores
El fenómeno no ha pasado desapercibido. Desde hace años, economistas, juristas y autoridades de competencia analizan las consecuencias de esta concentración de la gestión del ahorro. El concepto que centra buena parte del debate es el de common ownership, es decir, la presencia de los mismos grandes accionistas institucionales en empresas que compiten entre sí.
La pregunta es legítima. Si los mismos gestores participan simultáneamente en el accionariado de las principales aerolíneas, bancos o empresas tecnológicas, ¿podría esto reducir los incentivos para competir de forma más agresiva?
En 2018, economistas como José Azar, Martin Schmalz e Isabel Tecu dieron una gran proyección internacional a este debate con un estudio sobre el sector aéreo estadounidense. Sus conclusiones generaron una intensa controversia académica que sigue abierta. Desde entonces, instituciones como Harvard, el National Bureau of Economic Research (NBER), la Securities and Exchange Commission (SEC) o la Federal Trade Commission (FTC) han analizado esta cuestión desde perspectivas diversas. Algunos estudios consideran que podría existir un impacto sobre la competencia en determinados sectores; otros, en cambio, sostienen que las evidencias todavía no son lo suficientemente sólidas como para llegar a esa conclusión.
Esta falta de consenso no resta importancia al debate. Muy al contrario. Demuestra que nos encontramos ante un fenómeno nuevo, complejo y todavía en evolución, que obliga a replantear conceptos tan tradicionales como la propiedad, el control empresarial o la propia competencia entre compañías.
Una revolución que casi nadie vio venir
Cuando John Bogle creó Vanguard en 1975, difícilmente podía imaginar que su idea acabaría transformando el capitalismo global. Su objetivo era mucho más modesto: ofrecer a los pequeños inversores una forma más eficiente, más barata y más transparente de invertir sus ahorros. En ese sentido, su revolución ha sido un éxito extraordinario.
Nunca antes había sido tan sencillo invertir en las principales empresas del mundo.
Nunca antes los costes habían sido tan bajos. Y nunca antes tantos pequeños ahorradores habían podido participar en el crecimiento de la economía global sin necesidad de disponer de un gran patrimonio.
Sin embargo, toda revolución tiene consecuencias inesperadas. A medida que millones de personas delegaban la gestión de sus ahorros, esa gestión se iba concentrando progresivamente en un número muy reducido de instituciones. No porque existiera un plan preconcebido, sino porque los mismos mecanismos que hacían más eficiente la inversión también favorecían las grandes economías de escala.
Es esta paradoja la que define buena parte del capitalismo contemporáneo. La propiedad se ha democratizado como nunca antes. Pero la gestión se ha concentrado como nunca antes. No es una buena noticia ni una mala noticia por sí misma. Es, sobre todo, una realidad que conviene comprender antes de juzgarla. Quizá, dentro de unas décadas, los historiadores explicarán esta transformación con la misma naturalidad con la que hoy explican la Revolución Industrial o el nacimiento de las sociedades anónimas. Porque, sin hacer ruido y casi sin ocupar titulares, el capitalismo ha cambiado una de sus reglas más básicas.
Los propietarios siguen siendo millones de personas como Marc. Pero las manos que administran una parte creciente de su capital son cada vez menos. Y es ahí donde nace la gran pregunta que probablemente marcará los próximos años. Ya no se trata de saber quién es propietario de las grandes empresas. La cuestión es mucho más profunda.
¿Quién decide en nombre de los propietarios?
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. Únete a la revolución.
El rendimiento en el mercado bursátil de las grandes empresas tecnológicas estadounidenses ha sido estelar en los últimos años. Estos valores, impulsados por el nuevo paradigma de la IA, han obtenido unos beneficios récord, aun así, sus mercados finales están madurando, lo cual pone en entredicho la sostenibilidad de su perfil de crecimiento a largo plazo.
En el mundo bursátil, Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla se conocen como los “Siete Magníficos” de la tecnología. Estas empresas representan más del 25% del S&P 500 y más de la mitad del Nasdaq 100. Además, cinco de las siete forman parte del exclusivo “club del billón de dólares”, empresas con una capitalización superior al billón de dólares, con Nvidia siente la entrada más reciente.
- Alphabet: Los beneficios de la matriz de Google aumentaron un 23% en el 2023, con una capitalización de 1,6 billones de dólares y acumulando incremento del 141% en los últimos cinco años.
- Amazon: La plataforma del e-commerce, fundada el 1994 por Jeff Bezos, tiene una capitalización de mercado de casi 1,8 billones de dólares y sus acciones se han revalorado en más del 2000% en los últimos diez años, un 200% anual de media.
- Apple: El año pasado, Apple superaba los 3 billones de capitalización bursátil por segunda vez en su historia y ha experimentado un incremento del 250% en su rendimiento en bolsa durante el último lustro.
- Meta: La empresa propietaria de Facebook, Instagram y WhatsApp empezaba el 2024, marcando un récord histórico al revalorarse 204.500 millones de dólares en un día. Cerró 2023 con unos ingresos de 134.902 millones de dólares y actualmente tiene una capitalización de 1,3 billones de dólares.
- Microsoft: El pasado miércoles, la capitalización de la corporación fundada por Bill Gates y Paul Allen lograba por primera vez la cota de los 3 billones de dólares. Las acciones de Microsoft se han revalorado un 66% en los últimos doce meses.
- Nvidia: Como principal proveedor de chips especialmente diseñados para entrenar y ejecutar aplicaciones de IA, el rendimiento bursátil de esta empresa ha sido espectacular. Las acciones de Nvidia han subido un 243% en últimos 12 meses y un 60% desde principio de año.
- Tesla: La empresa de Elon Musk revolucionó el sector del vehículo eléctrico y cuenta con importantes ventajas competitivas gracias a sus procesos de fabricación y el desarrollo de software en uso de la inteligencia artificial. A pesar de que ha empezado el 2024, perdiendo aproximadamente una cuarta parte de su capitalización bursátil, en los últimos cinco años ha experimentado un aumento del 829% en su rendimiento en los mercados.
Estos gigantes tecnológicos no solo destacan en términos de capitalización de mercado, sino que son líderes en nuevas tecnologías como la inteligencia artificial, la computación en la nube, y el desarrollo de software de última generación. Un diferencial común entre estas empresas es su capacidad para recopilar enormes cantidades de datos de clientes y aprovechar el poder de la IA.
¿Seguirán siendo magníficos los rendimientos?
A la hora de analizar el futuro de los siete magníficos hay que tener en cuenta que aunque hay ciertas similitudes en los servicios proporcionados entre Alphabet, Amazon y Microsoft —si es que hablamos de chatbots de IA, servicios de software a la nube o publicidad— también hay enormes diferencias entre ellos. Estas diferencias son todavía más evidentes si nos referimos a Meta, centrada en las redes sociales, Tesla, en vehículos eléctricos, o Apple, en cuanto a los smartphones.
Por lo tanto, se trata de un grupo heterogéneo que está unido por el denominador común de un planteamiento empresarial sólido y en áreas en expansión. Dicho esto, algunos analistas de mercados creen que los espectaculares rendimientos bursátiles de los siete magníficos tienen los días contados. En una nota titulada “R.I.P. la era de los Siete Magníficos”, Mike O’Rourke, estratega cabe de mercado de Jones Trading, afirma que el dominio del grupo sobre el mercado bursátil está llegando a su fin.
Tanto si nos fijamos en el estancamiento de la demanda de los smartphones y en la ralentización de las ventas de los coches eléctricos, como en la diversificación de las tecnologías de IA, sus mercados están madurando. Si añadimos los problemas de la economía china, las sanciones económicas por intereses geopolíticos y el incremento de la competitividad, O’Rourke apunta que los Siete Magníficos continuarán siendo muy influyentes en el mercado, pero que “empezarán a anularse unos a los otros en cuanto a rendimiento, en lugar de moverse todos en la misma dirección”.
11Onze Recomienda Bitvavo, las criptomonedas de manera fácil, segura y abajo precio.
Si te ha gustado este artículo, te recomendamos:
 Economía
Por qué baja la Bolsa si sube el precio del dinero
4min lecturaLa historia muestra que la Bolsa normalmente se resiente...
España no es el país que más impuestos recauda, pero millones de contribuyentes la perciben como una de las haciendas más exigentes del continente. ¿Por qué? La respuesta no depende únicamente de los impuestos, sino también de los salarios, de los autónomos, de la burocracia y de la confianza que genera la administración.
Cuando se habla de impuestos, el debate suele simplificarse en exceso. Unos afirman que España es un infierno fiscal, mientras que otros recuerdan que Francia, Dinamarca o Bélgica recaudan todavía más dinero a través de los impuestos y de las cotizaciones sociales. Ambas afirmaciones son ciertas. Pero también son insuficientes. Porque una hacienda no puede juzgarse únicamente por la cantidad que recauda, sino por el esfuerzo que exige a los contribuyentes y por la manera en que los trata.
España recauda menos que muchos de sus vecinos
Si solo observamos la presión fiscal —es decir, el conjunto de impuestos y cotizaciones sociales sobre el PIB— España no aparece entre los países más recaudadores de Europa. Según Eurostat, Francia, Dinamarca, Bélgica, Austria o Finlandia presentan una carga fiscal superior a la española. España suele situarse varios puntos por debajo de la media de los países que encabezan este ranking.
Estos datos deberían cerrar el debate. Pero no lo hacen. A pesar de tener una presión fiscal inferior a la de otras economías europeas, la percepción social es que Hacienda es especialmente dura. Si los datos objetivos no explican esta sensación, hay que buscar la respuesta en otros factores.
El problema no es cuánto pagamos. Es el esfuerzo que representa.
Comparar impuestos sin comparar salarios es uno de los errores más habituales del debate fiscal. Pagar un determinado porcentaje de impuestos no tiene el mismo impacto si el salario medio supera los 55.000 euros anuales que si apenas supera los 30.000.
Este concepto es lo que los economistas denominan esfuerzo fiscal. No mide únicamente la carga tributaria, sino el sacrificio económico que representa para el contribuyente. Y es aquí donde España comienza a diferenciarse de buena parte de los países del norte de Europa.
Los datos de la OCDE muestran que los salarios medios españoles siguen estando claramente por debajo de los de Alemania, los Países Bajos, Dinamarca o Francia. Esto significa que una carga fiscal similar puede resultar mucho más difícil de asumir para una familia española que para una alemana o danesa.
En otras palabras, no es solo una cuestión de cuánto paga el contribuyente. También importa mucho cuánto le queda después de pagar.
La cuña fiscal: el gran impuesto invisible
Hay un dato que a menudo pasa desapercibido, pero que explica mejor que ningún otro la diferencia entre el coste real de un trabajador y el salario que finalmente llega a su cuenta corriente. Es lo que la OCDE denomina tax wedge, o cuña fiscal.
La cuña fiscal es la diferencia entre el coste laboral total que asume la empresa y el salario neto que acaba percibiendo el trabajador después de descontar impuestos y cotizaciones sociales. Cuanto mayor es esta diferencia, más elevado es el coste fiscal del trabajo.
España no encabeza este ranking europeo, pero tampoco ocupa posiciones bajas. Lo especialmente relevante es que esta carga recae sobre salarios que siguen siendo inferiores a los de muchas economías del centro y del norte de Europa. Esto contribuye a reforzar la sensación de que una parte muy importante del fruto del trabajo acaba absorbida por el sistema tributario incluso antes de que el trabajador disponga de sus ingresos.
Este fenómeno también tiene consecuencias sobre la competitividad empresarial. Una empresa española puede asumir un coste laboral considerablemente superior al salario que recibe el trabajador, lo que dificulta tanto las nuevas contrataciones como los incrementos salariales.
El autónomo español: el mejor ejemplo para entender la diferencia
Si hay un colectivo que resume perfectamente la percepción de dureza del sistema fiscal es el de los autónomos. España ha ido reformando el Régimen Especial de Trabajadores Autónomos (RETA) para adaptar las cotizaciones a los ingresos reales, pero sigue manteniendo una estructura que obliga a muchos profesionales a asumir una cuota mensual independientemente de la evolución de su negocio.
Este detalle es importante. Un profesional puede atravesar meses con poca facturación y, aun así, seguir asumiendo una cotización obligatoria. El problema no es únicamente la cuantía de la cuota, sino su rigidez. Cuando comparamos este modelo con otros países europeos aparecen diferencias muy significativas.
En Francia, el régimen de microentrepreneur calcula las cotizaciones sobre la facturación real. Si la actividad disminuye, también lo hacen las cotizaciones. Si no hay ingresos, la carga disminuye de forma proporcional. Portugal sigue una filosofía similar. Las cotizaciones de los trabajadores independientes se calculan a partir de los ingresos declarados y se actualizan periódicamente según la actividad real. En los Países Bajos, muchos autónomos tienen una mayor capacidad para decidir qué coberturas aseguradoras contratan, mientras que en Alemania no todos los seguros sociales son obligatorios para los trabajadores por cuenta propia. España, en cambio, sigue ofreciendo una sensación de menor flexibilidad. Para muchos autónomos, el calendario fiscal no se adapta al negocio; es el negocio el que debe adaptarse al calendario fiscal.
La burocracia: el impuesto que nadie cuenta
Cuando se habla de fiscalidad, casi siempre se piensa en dinero. Pero hay otro coste que a menudo pasa desapercibido: el tiempo. Declaraciones trimestrales, modelos informativos, retenciones, modificaciones normativas, recursos, notificaciones electrónicas o inspecciones forman parte del día a día de miles de autónomos y pequeñas empresas.
Esta carga administrativa también es una forma de tributación. No se paga con dinero, sino con horas de trabajo, gestorías y recursos que dejan de destinarse a generar actividad económica.
No es casualidad que muchas pequeñas empresas acaben externalizando prácticamente toda su gestión fiscal. La complejidad del sistema ha ido aumentando hasta el punto de que cumplir correctamente con Hacienda se ha convertido en una especialización en sí misma.
No todas las haciendas tratan igual al contribuyente
Existe una diferencia importante entre la manera en que los distintos países entienden la relación entre la administración y el contribuyente.
En los países nórdicos, la digitalización administrativa no solo busca controlar mejor el fraude fiscal, sino también reducir las obligaciones burocráticas del ciudadano. Dinamarca, Finlandia o Suecia ofrecen declaraciones de la renta pre cumplimentadas desde hace años, procesos mucho más simplificados y una elevada interoperabilidad entre administraciones.
España también ha avanzado notablemente en digitalización, especialmente con herramientas como Renta WEB o la Sede Electrónica de la Agencia Tributaria. Sin embargo, muchos autónomos y pequeñas empresas siguen asumiendo una elevada carga formal derivada de declaraciones periódicas, modificaciones normativas y obligaciones informativas que, a menudo, exigen asesoramiento especializado. La diferencia no siempre está en los impuestos. A veces está en la facilidad con la que el contribuyente puede cumplirlos.
La confianza también forma parte del sistema fiscal
Los economistas suelen hablar de presión fiscal, pero existe otro indicador igualmente importante: la confianza institucional.
La OCDE lleva años estudiando la relación entre la confianza de los ciudadanos y el cumplimiento voluntario de las obligaciones tributarias. La conclusión es clara: los contribuyentes aceptan mejor una fiscalidad elevada cuando perciben que los recursos se gestionan con eficiencia, transparencia y estabilidad.
Esta es una de las grandes diferencias entre los países nórdicos y los mediterráneos. Dinamarca, Suecia o Finlandia mantienen niveles muy elevados de confianza en las instituciones públicas, mientras que España suele registrar valores sensiblemente inferiores en diferentes indicadores internacionales.
Cuando el ciudadano percibe que los servicios funcionan, que las normas son estables y que todos contribuyen de manera similar, pagar impuestos se convierte más fácilmente en un pacto social. Cuando esa confianza disminuye, cualquier incremento fiscal se vive como una imposición.
La economía sumergida también explica muchas diferencias
Hay un factor que rara vez aparece en el debate fiscal, pero que condiciona profundamente cualquier sistema tributario: la economía sumergida.
Los países con niveles más elevados de cumplimiento fiscal pueden sostener una recaudación importante con tipos impositivos similares porque la base de contribuyentes es más amplia y el fraude es menor. En cambio, cuando una parte significativa de la actividad económica queda fuera del sistema, la presión recae con mayor intensidad sobre quienes sí cumplen con sus obligaciones.
Este círculo vicioso alimenta la percepción de injusticia. Los contribuyentes que cumplen pueden sentir que soportan una carga desproporcionada, mientras que la administración refuerza los mecanismos de control para combatir el fraude, incrementando todavía más la sensación de vigilancia y complejidad.
La hacienda más dura no siempre es la que más recauda
Llegados a este punto, la respuesta es menos intuitiva de lo que podría parecer.
No, España no es el país europeo con mayor presión fiscal. Tampoco es el que aplica los tipos impositivos más elevados en la mayoría de los grandes impuestos. Francia, Bélgica o Dinamarca continúan situándose por delante en muchos indicadores de recaudación. Pero ese dato no explica toda la realidad.
Una hacienda no es percibida como dura únicamente porque recaude mucho. También influyen los salarios disponibles, las cotizaciones sociales, la flexibilidad del sistema para los autónomos, la complejidad administrativa, la seguridad jurídica y la confianza que genera la administración. Es la suma de todos estos factores la que acaba configurando la experiencia cotidiana del contribuyente.
Más que un debate sobre impuestos
Quizá el verdadero debate no consista en determinar qué país cobra más impuestos, sino qué sistema fiscal consigue un mejor equilibrio entre recaudación, competitividad y confianza ciudadana.
Una hacienda moderna no debería medirse únicamente por los ingresos que obtiene, sino también por su capacidad para facilitar el cumplimiento voluntario, reducir la burocracia, ofrecer estabilidad normativa y adaptarse a la realidad económica de los contribuyentes.
España ha dado pasos importantes en la modernización de su administración tributaria. Sin embargo, sigue arrastrando una percepción de dureza que no se explica únicamente por los impuestos que se pagan, sino por la forma en que se gestionan. Y esa diferencia es fundamental.
Porque, al fin y al cabo, una buena hacienda no es solo la que recauda mucho. Es la que consigue que los ciudadanos entiendan por qué pagan, confíen en el sistema y sientan que el esfuerzo que se les exige es proporcional a lo que reciben.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, amplía su gama de productos. Por eso, ante la volatilidad, la todavía elevada inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre Or Llavor en Preciosos 11Onze.
Si quieres profundizar en este tema, te recomendamos:
 Economía
Los catalanes pagamos más impuestos que nunca
10min lecturaSí, el Estado español logró una recaudación récord...
El mundo evoluciona, y la manera de pagar también. Si antes era habitual llevar dinero en metálico o ir al cajero, para la juventud estos sistemas de pago han quedado obsoletos. La agente 11Onze Mònica Cornudella nos explica cómo los jóvenes pagan sus compras.
La herramienta indispensable para todos estos pagos, está claro, es el móvil, y al menos hay tres métodos que son bastante comunes. Los tres se caracterizan por ser más ágiles, rápidos y sin comisiones, pero tienen como inconveniente la limitación en la cantidad que se puede abonar, que va de los 500 a los 1.000 euros por operación. ¡Vamos a ver cuáles son!
- El pago con el móvil vinculado a una cuenta corriente o una tarjeta. En este caso, los jóvenes solo tienen que vincular los datos de la tarjeta, de débito o crédito, a la aplicación del banco que tienen en el móvil o hacer una fotografía de la tarjeta para que el sistema escanee los números y la detecte. En 11Onze ya puedes pedir tu tarjeta virtual a través de El Canut.
- El pago con tarjeta ‘contactless’. En este método en concreto, lo único que tienen que hacer es activar la aplicación correspondiente y acercar el móvil a un datáfono capaz de leer el chip NFC del teléfono. Este sistema permite a los jóvenes hacer compras mediante tecnologías de identificación por radiofrecuencia, que se incorporan a las tarjetas inteligentes de los teléfonos móviles u otros dispositivos. Además, si la compra no supera los 20 euros, no es necesario ni siquiera poner el PIN.
- La transferencia mediante móvil. Por último, hay que hablar de la que es la manera más popular de pagar entre los jóvenes. Seguro que habéis oído hablar del Bizum o del PayPal. Son plataformas o aplicaciones que permiten realizar pequeñas transferencias entre particulares a partir de los mismos móviles. Sencillo y sin complicaciones. Y tú, ¿cómo pagas tus compras?
¿Cómo paga la gente joven?