Com evitar les estafes bancàries més freqüents
Les reclamacions per operacions fraudulentes que els clients de la banca van presentar al Banc d’Espanya durant el 2022 duplicaven les de l’any anterior. Una gran part d’aquestes demandes es corresponen a operacions de pagament efectuades amb targeta o per transferència via internet. T’expliquem com protegir-te del frau bancari i quins passos has de seguir per fer una reclamació.
L’últim informe publicat pel Banc d’Espanya en què detalla el nombre de reclamacions i consultes ateses durant el 2022 deixa una imatge preocupant de la gestió tecnològica de la banca espanyola. Les reclamacions per operacions fraudulentes van augmentar un 109,1%, duplicant les de l’exercici anterior. Concretament, es van tramitar 34.146 reclamacions en el Departament de Conducta d’Entitats del Banc d’Espanya i gairebé una de cada tres reclamacions (10.361, el 30,3% del total) estava relacionada amb operacions de pagament efectuades amb targeta (86,1%) o per transferència via internet (13,9%).
Per entitats, CaixaBank, BBVA i Banc Santander són les que més reclamacions reben, principalment pel seu gran volum de negoci, tot i que CaixaBank i BBVA reben més reclamacions de les que els correspondria per quota de mercat. En tot cas, és un problema generalitzat que afecta pràcticament la totalitat de la banca espanyola i que no desapareixerà, atesa la creixent popularitat de les compres per internet.
En general, les aplicacions bancàries i els pagaments en línia són molt segurs, tanmateix, aquesta seguretat també depèn en gran manera del comportament del mateix usuari en evitar que les seves dades personals del compte bancari o de la seva targeta es vegin compromeses. Dit això, tots podem ser víctimes de cobraments sospitosos en el nostre compte o targeta, per tant, fem un repàs a les estafes bancàries més freqüents.
Phishing i Smishing
Les pràctiques del phishing i smishing destaquen com unes de les principals causes que hi ha al darrere de l’increment de les reclamacions al Banc d’Espanya. Consisteixen a enviar a la víctima un correu electrònic (phishing) o un missatge d’SMS/WhatsApp (smishing) parany, per a aconseguir dades personals, com ara contrasenyes, claus bancàries o números de compte i de targetes de crèdit. El correu o missatge dirigeix al client cap a un duplicat fals d’una pàgina web o una aplicació de mòbil molt semblant a alguna de les que utilitza normalment, com pot ser la d’una entitat bancària, de manera que hi entri i se li pugui robar la informació. Els falsos pretextos poden ser molt variats: actualització del sistema, verificació de dades, problemes tècnics.
Per tant, desconfieu de correus electrònics o SMS que us semblin sospitosos i no els obriu. I, sobretot, no faciliteu les vostres dades privades d’accés als serveis bancaris. Les entitats bancàries mai us demanaran les vostres dades personals o contrasenyes per correu electrònic o missatge de text.
Vishing
El vishing no és res més que una variant de les estafes anteriors que, en aquest cas, s’executa per via telefònica. L’estafador es fa passar per un treballador d’una entitat bancària o una empresa real i facilita un enllaç de parany o demana les dades personals directament a la víctima.
Com en els casos anteriors, hem d’evitar facilitar les nostres dades personals. Així mateix, no et refiïs d’ofertes o promocions que semblen massa bones per a ser certes. En cas de dubte, sempre et pots posar en contacte amb l’entitat bancària o companyia a través dels seus canals oficials.
Com fer una reclamació
En cas que s’efectuïn operacions no autoritzades en el teu compte bancari. Primer, canvia les teves contrasenyes de tots els serveis en línia i fes una reclamació al Servei d’Atenció o Defensa del Client de l’entitat financera. Pots fer-ho amb el full oficial de reclamació o trucant al telèfon gratuït per a incidències i reclamacions, tot demanant el número de referència corresponent a la teva reclamació.
Paral·lelament, pots interposar una denúncia en una comissaria dels Mossos d’Esquadra, però hi ha poques probabilitats de trobar al responsable directe del delicte, perquè sovint es tracta de grups delictius o de delinqüents que es troben fora del territori nacional.
Si en el termini de trenta dies no has obtingut resposta de l’entitat bancària, o bé la resposta no és satisfactòria, contacta amb l’oficina de consum del teu municipi. Si el banc no et reintegra l’import extret fraudulentament o la mediació no prospera, pots recórrer al Banc d’Espanya o a la via judicial. Recorda que si i l’import de la reclamació no supera els 2.000 euros, no et caldrà advocat ni procurador. Pots trobar més informació aquí.
Protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: l’or. Si vols que els teus estalvis tinguin valor el dia de demà, Or Patrimoni.
El preu de l’or té tendència a l’alça quan augmenten els riscos geopolítics. Però, quina rellevància té això en relació amb unes eleccions presidencials als Estats Units? Podria una victòria de Donald Trump disparar encara més el preu d’una unça d’or que continua marcant màxims històrics?
Les eleccions presidencials que se celebraran el pròxim 5 de novembre als Estats Units estan alimentant l’especulació entre els inversors sobre com pot evolucionar el preu de l’or en els dies i setmanes posteriors als comicis. Segons un nou informe del Consell Mundial de l’Or (WGC), l’alt risc geopolític pot animar als inversors a buscar l’or com a cobertura.
Encara que, històricament, l’or tendeix a rendir per sota de la seva mitjana a llarg termini en el període pròxim a les eleccions presidencials dels EUA, per norma general, les eleccions estatunidenques no s’han considerat un risc geopolític. Enguany, però, Juan Carlos Artigas, responsable mundial de recerca del Consell Mundial de l’Or, avisa que aquestes eleccions “es produiran en un entorn en el qual els electorats, tant als Estats Units com a la resta del món, estan cada vegada més polaritzats i el risc geopolític és significativament elevat.”
L’anàlisi feta pel WGC suggereix que, “si bé la demanda de lingots i monedes d’or als EUA sembla augmentar, de mitjana, durant les presidències demòcrates, no passa el mateix amb altres segments de la demanda d’inversió”. I apunta al fet que “l’afiliació partidista no té un impacte consistent en el preu durant les eleccions estatunidenques. En canvi, les polítiques econòmiques, tant nacionals com exteriors, de qualsevol president són més rellevants per al comportament dels actius financers, inclòs l’or.”
És apolític l’or?
Segons l’estudi, es pot observar que hi ha dues tendències oposades: L’or sembla tenir una tendència a l’alça sis mesos abans de l’elecció d’un president republicà i es manté estable en el període posterior a les eleccions. Per contra, baixa de preu abans de l’elecció d’un president demòcrata i se situa just per sota de la seva mitjana a llarg termini en els sis mesos posteriors a les eleccions.
Dit això, el WGC sosté que aquests resultats no són estadísticament significatius, ja que existeix una variabilitat apreciable i que hi ha pocs exemples per cadascun dels casos analitzats. Per tant, el preu de l’or possiblement respon més a polítiques específiques que no pas a l’afiliació partidista del president electe.
En aquest context, les polítiques de retallades fiscals, aranzels i menys regulació que promou la candidatura de Donald Trump es consideren inflacionistes a Wall Street i la Reserva Federal es podria veure obligada a pujar de nou els tipus d’interès. Un escenari que posaria a l’or en “en una posició idònia per a repuntar”, afirmava Gregory Shearer, analista de JPMorgan Chase.
Aquesta percepció que l’or ofereix la millor cobertura per una cartera d’inversions en cas que Donald Trump reprengui la Casa Blanca sembla confirmar-se en l’última enquesta realitzada per Bloomberg. “Entre els 480 enquestats, els partidaris del metall preciós com a valor refugi en cas de reelecció de Trump van superar, dos a un, als que van triar el dòlar estatunidenc”, explicava l’agència de notícies.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


La por a una recessió als Estats Units, generada després de publicar-se unes dades d’ocupació i activitat industrial pitjors del que s’esperava, ha creat un efecte contagi que, juntament amb els mals resultats d’algunes empreses tecnològiques i la pujada dels tipus d’interès al Japó, ha provocat fortes pèrdues a les borses mundials.
L’índex Nikkei de Tòquio s’havia desplomat un 12,40%, la seva pitjor caiguda des del “crash” de 1987, contagiant a altres mercats asiàtics. Dilluns també s’ensorrava Wall Street: el Dow Jones d’Industrials, el S&P 500, i el Nasdaq, fins a afectar les borses europees que tancaven la sessió del dia en números vermells. Per la seva part, l’IBEX patia pèrdues de més d’un 2% del seu valor, la seva pitjor sessió des del març del 2023.
La volatilitat de les borses durant el mes d’agost no és cap novetat, quan els volums de negociació i els creadors de mercat estan sota mínims, però aquesta inestabilitat en els mercats no es veia des del començament de la pandèmia sanitària. Què estava passant en les borses mundials?
A l’ombra d’una recessió
Per una banda, el divendres totes les mirades estaven posades en els Estats Units després que va presentar unes dades que mostraven que al juliol s’havien creat menys llocs de treball dels previstos i que la taxa d’atur havia pujat. Unes xifres que posaven en dubte la fortalesa de la primera economia mundial i avivaven la por dels inversors que la Reserva Federal mantingués les taxes d’interès fins a setembre.
En els últims mesos, l’economia estatunidenca ha mostrat senyals clars d’alentiment, la qual cosa havia portat molts inversors a esperar que la Reserva Federal retallaria els tipus d’interès per primera vegada des que va començar la crisi inflacionista. La lectura dels mercats és que la Fed ha fet tard a l’hora de contenir la inflació, la qual cosa pot portar al país a una recessió.
En aquest context, ja es parla de la possibilitat d’una retallada urgent dels tipus d’interès per part de la Fed, després que el banc central estatunidenc deixés passar l’oportunitat de relaxar la seva política monetària la setmana passada, una acció que només portar a terme fora de les reunions programades en casos extrems.
Per l’altra, l’índex Nasdaq recollia importants caigudes d’empreses tecnològiques com Amazon, Apple, Intel, Google, Meta, Microsoft, o Nvidia, que amb el dilluns negre perdien en conjunt uns cinc-cents vint mil milions de dòlars en capitalització borsària. La pitjor part se l’emportava el fabricant de xips Nvidia (6%), seguida d’Apple (3%).
La pujada de tipus al Japó
La volatilitat i el desplom de l’índex de referència al Japó, tant els mercats d’accions i com el de bons japonesos es van parar, va començar la setmana passada, quan el Banc del Japó va pujar els tipus d’interès per segona vegada enguany i va anunciar plans per a reduir les seves compres de bons.
El consell del banc central havia decidit posar fi a una etapa de tipus negatius i situar el preu dels diners entre el 0% i el 0,1%, per a fer front a la pressió inflacionista. Això ha suposat un canvi en la política monetària del Japó, on el creixement econòmic ha estat feble durant anys i on el banc central anteriorment s’havia negat a pujar els tipus per por que pogués provocar una recessió.
Sembla que els pitjors auguris que alguns experts sostenien fa unes setmanes, afirmant qualsevol inestabilitat al país amb el deute més gran en relació amb la grandària i la producció de la seva economia podria desencadenar una reacció en cadena en els mercats financers globals, no anaven gaire desencaminats.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.


L’activitat bancària té un paper fonamental en la inflació. Quan el crèdit no es dedica a l’economia productiva, a la generació de nous productes o serveis, augmenta artificialment la capacitat de compra, la qual cosa trenca l’equilibri entre oferta i demanda i impulsa l’increment dels preus.
El negoci bancari no funciona exactament com la majoria de la gent creu. Tendim a pensar que els bancs són simples intermediaris financers que reben diners de part dels seus clients en forma de dipòsits per prestar-los a altres clients en forma de crèdits. I se suposa que els seus beneficis provenen del diferencial entre els interessos que paguen pels diners dipositats i els interessos que cobren pels diners prestats.
La realitat és molt més complexa. El que anomenem “dipòsits” no són tals perquè no es mantenen sota custòdia, sinó que hauríem de considerar-los préstecs que fem al banc. Al seu torn, els crèdits que concedeix una entitat bancària no són en realitat préstecs tal com els entenem.
Quan signem un préstec, el que fa el banc és comprar el nostre compromís de devolució de l’import nominal concedit, la qual cosa seria com un pagaré. No existeix necessàriament una transferència de diners físics del banc al nostre compte perquè el que denominem “dipòsit” no és més que l’anotació comptable d’un import que el banc deu al titular d’aquest compte.
Així és com els bancs comercials creen diners artificialment, com explica el mateix Banc d’Espanya. De fet, la immensa majoria dels dipòsits es generen a partir del no-res quan els bancs concedeixen crèdits, sense que estiguin recolzats per diners reals.
Crèdit productiu o improductiu?
Quan aquesta creació fictícia de diners serveix per finançar l’economia productiva, fent possibles inversions que generen nous béns i serveis, es manté l’equilibri entre oferta i demanda. Existeixen més diners nominals, però també més productes i serveis que es poden adquirir, amb la qual cosa no augmenta la inflació.
En canvi, si el banc genera artificialment diners per al consum i això no va acompanyat d’un augment en el volum de productes i serveis disponibles en el mercat, es trenca l’equilibri entre oferta i demanda. Com hi ha més diners disponibles per comprar el mateix volum de productes i serveis, es genera inflació. I, per desgràcia, la majoria dels préstecs no són productius, sinó que es dediquen a transaccions financeres que simplement permeten la transmissió de drets de propietat.
D’aquí la conveniència que la regulació contemplés una categorització del crèdit per evitar un excés de préstecs especulatius que disparin la inflació. Si la major part del crèdit bancari es dediqués a fins productius, tindríem un sistema financer més estable i una economia sana i sense inflació.
El marc normatiu actual fa aigües perquè es basa en la premissa que els bancs són simples intermediaris financers, quan en realitat creen diners artificialment i provoquen una espiral inflacionària, que moltes vegades acaba en l’esclat de les lògiques bombolles financeres.
Una possible solució
Alguns països han aconseguit evitar aquest problema gràcies a sistemes financers dominats pels bancs comunitaris, que no prioritzen l’especulació financera sinó el crèdit productiu. A Alemanya, per exemple, aquest tipus de bancs petits dominen el mercat i destinen la major part dels seus crèdits a les pimes.
Sens dubte, gran part de l’èxit econòmic alemany dels últims 200 anys es deu al seu sistema financer, que mai ha necessitat diners públics per rescatar a algun dels seus bancs ni ha fet perdre dipòsits als seus clients.
Per estabilitzar i millorar l’economia catalana, seria convenient trencar amb l’actual lògica del nostre sistema financer i impulsar la creació de bancs comunitaris que prioritzin el finançament de l’economia productiva.
Si vols que el teu negoci faci un gran salt, utilitza 11Onze Business. El nostre compte d’empresa i autònoms ja està disponible. Informa-te’n!

Ha arribat l’estiu i els catalans ens gastarem una mitjana de 1.203 euros en les vacances. I si et diguéssim que amb el Finança Litigis que 11Onze Recomana pots aconseguir suficients guanys per pagar-te unes molt bones vacances l’any vinent?
Amb l’estiu arriben les esperades vacances i segons un estudi recent els catalans no s’estaran de res a l’hora de gaudir-les. Es preveu que cada ciutadà destini una mitjana de 1.203 euros per a les seves vacances d’estiu. És a dir, estàs a punt de gastar-te els diners que tant t’ha costat estalviar.
I no et fa res, perquè després de passar-te un any treballant t’has guanyat un merescut descans. Però, per què no fer que els teus diners també treballin i et regalin unes vacances? Què et semblaria poder marxar de vacances sense tocar els teus estalvis?
Treu rendiment dels teus estalvis
Finança Litigis, que 11Onze Recomana, t’ofereix la possibilitat d’obtenir beneficis d’entre un 9 i un 11 % pels teus diners finançant les despeses judicials de bufets d’advocats que tiren endavant reclamacions de ciutadans que han patit abusos per part de la banca o de l’administració. Amb el capital 100% assegurat i amb una taxa d’èxit de més del 90 % dels litigis, no tens excusa per tenir els teus estalvis aturats!
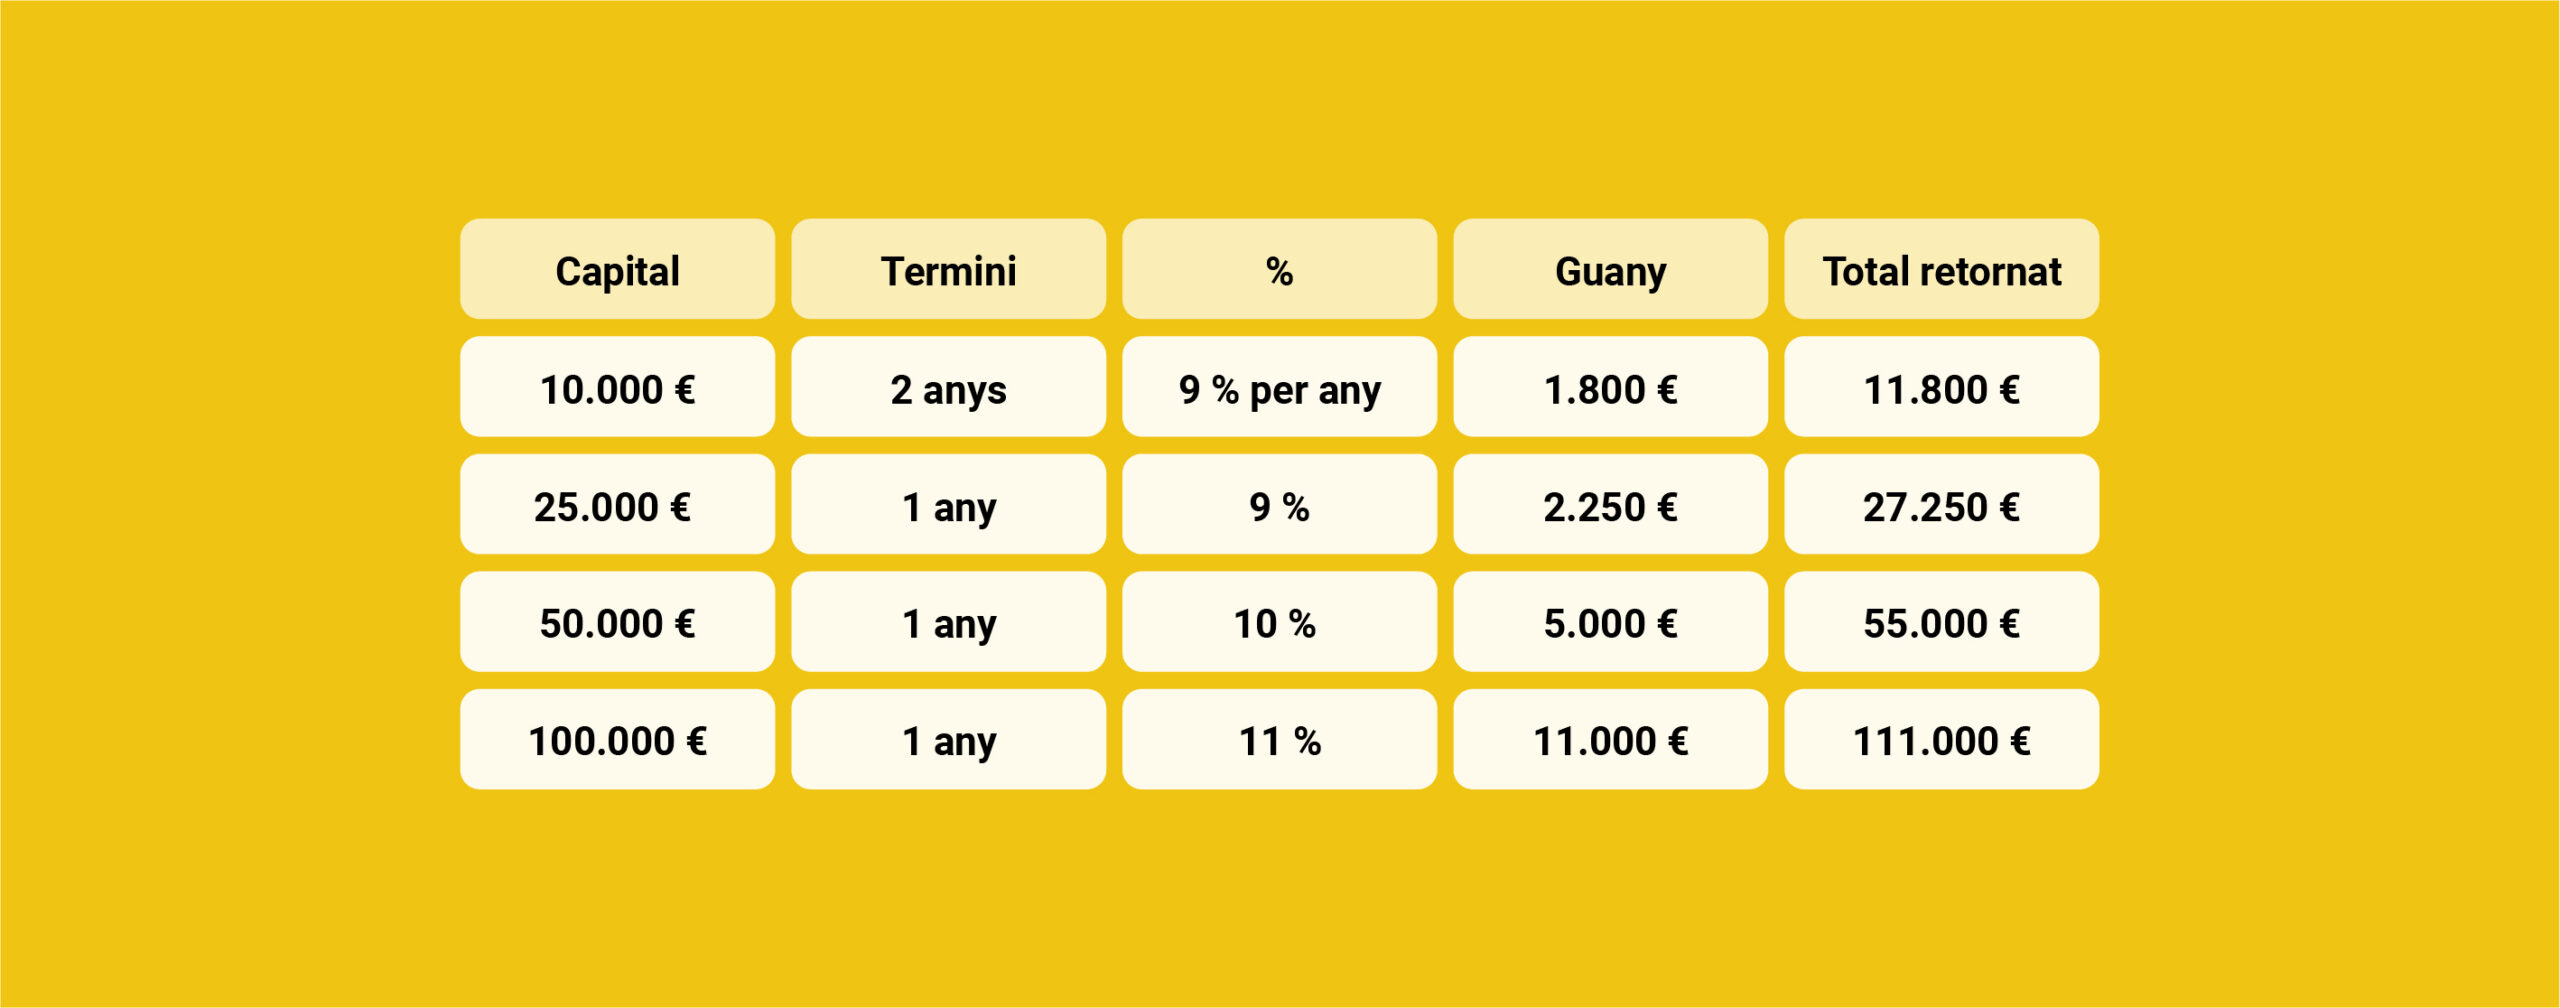
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis. Perquè l’estiu que ve, tinguis les vacances pagades!
El voltor és un ocell rapinyaire que s’alimenta principalment de carronya. Un terme que també serveix com a una declaració d’intencions a l’hora de definir un tipus de fons d’inversió que adquireix deute d’empreses o Estats a punt de fer fallida. Laura Bunyol, agent d’11Onze, ens explica l’origen dels fons voltor i de qui hi ha al seu darrere.
Els fons voltor són fons d’inversió d’alt risc que tenen com a objectiu comprar títols de deute, públics i privats, d’empreses o de països que tenen la seva solvència seriosament compromesa. A diferència de les aus carronyeres que els hi donen nom, aquests fons no exerceixen una tasca sanitària imprescindible i beneficiosa, més aviat el contrari, de fet, han estat catalogats com a usura moderna i una amenaça pels drets humans.
El seu model de negoci es basa a comprar actius al menor preu possible i, a curt o mitjà termini, vendre’ls a altres inversors per aconseguir altes rendibilitats. Fins aquí tot sembla un concepte d’inversió perfectament normal i lògic. Ara bé, a qui se li compren aquests actius tan bé de preu? I qui en paga les conseqüències?
Què són i d’on venen els Fons Voltor?
Quan les males pràctiques són legals
Com explica Bunyol, “el 2008 l’Estat va crear el ‘banc dolent, FROB, per absorbir els actius deteriorats dels bancs”, és a dir, l’Estat va comprar els actius tòxics dels bancs amb diners públics, per després vendre’ls a preu de saldo, entre un 20% i un 30% del seu valor nominal, als anomenats fons voltor.
Per altra banda, en mig de la crisi immobiliària espanyola, els fons voltor es van focalitzar en comprar de forma massiva crèdits hipotecaris a bancs. Després de pressionar a deutors que no podien assumir el deute, aquests fons procedien a denunciar i posteriorment iniciar el procés d’execució hipotecària.
Una pràctica que no sempre era possible perquè molts d’aquests actius immobiliaris eren pisos de protecció oficial que no es podien reconvertir. Per tant, les gestores d’aquests fons van optar per canviar els contractes de lloguer “per tal de duplicar el preu original dels lloguers”, asfixiant als arrendataris, apunta l’agent d’11Onze.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Mentre que la demanda d’or per part de la Xina ha augmentat un 68% interanual en el primer trimestre de 2024, elevant els preus a màxims històrics, el gegant asiàtic continua retallant les seves tinences de bons del Tresor dels Estats Units.
L’or va tornar a registrar un bon mes d’abril amb una pujada del 4%, tancant el mes a 2.307 dòlars l’unça. Segons l’últim informe del World Gold Council (WGC), les compres xineses, atribuïdes principalment a l’afluència d’inversors detallistes, i els bancs centrals semblen, ser els principals impulsors de la demanda.
La Xina ha acumulat més de 300 tones d’or per valor de 561.000 milions de dòlars només en els últims divuit mesos. Les reserves oficials d’or de la Xina han augmentat durant 16 mesos consecutius. L’addició de 12 tones al febrer va elevar el seu total a 2.257 tones, el 4,3% de les reserves de divises del país. A més, el GWC apunta que la Xina està inspirant a altres nacions BRICS perquè comprin el metall preciós com a reserva en detriment del dòlar estatunidenc.
No obstant això, les xifres oficials de les seves reserves d’or continuen sent absurdament baixes, ja que a diferència de molts bancs centrals que comuniquen les seves compres d’or a l’FMI cada trimestre, els bancs centrals de la Xina, Rússia i altres països, compren i emmagatzemen or sense declarar-ho com a reserves.
La Xina es desprèn de més deute estatunidenc
Tot i que la Xina ha comprat grans quantitats bons del Tresor estatunidenc en les últimes dècades —el gener de 2024 la nació asiàtica acumulava uns 797.700 milions de dòlars en bons del Tresor estatunidencs, aproximadament el 10% del deute nacional dels EUA— s’ha desfet de més de 74.000 milions de dòlars d’aquest deute en l’últim any, segons dades del Departament del Tresor, 22.700 milions només al febrer.
La Xina està minimitzant intencionadament la seva exposició al dòlar. La preocupació per les tensions geopolítiques i l’ús de sancions econòmiques per part dels Estats Units com a eina de la seva guerra comercial, juntament amb el nou ajornament de les retallades dels tipus d’interès previstos per la Reserva Federal continuen minvant l’apetit de Pequín per les lletres del Tresor dels EUA. Així, el gegant asiàtic ha passat de tenir unes tinences de 849.000 milions de dòlars a 775.000 milions entre principis del segon trimestre de 2023 i el segon trimestre de 2024, assolint el seu nivell més baix des de 2009.
Aquestes dades es publicaven al mateix temps que Serguei Lavrov, ministre d’Afers exteriors rus, afirmava que Rússia i la Xina pràcticament no fan servir el dòlar entre les seves transaccions comercials. Segons Lavrov, actualment, més del 90% comerç entre els països es realitzen en les seves pròpies monedes nacionals.
Encara més, la Xina i Rússia, els dos països fundadors de l’aliança dels BRICS, tenen previst efectuar intercanvis comercials per valor de 260.000 milions de dòlars sense recórrer a un sol dòlar estatunidenc i ja fa temps que duen a terme transaccions en iuans amb altres països, com ara Filipines, els Emirats Àrabs, el Japó, Malàisia, Tailàndia i Tadjikistan, accelerant un procés de desdolarització que sembla imparable.
Preciosos 11Onze t’ho posa fàcil perquè puguis comprar or al millor preu i amb total seguretat. Truca’ns i parla sense cap compromís amb un dels nostres agents per aclarir qualsevol dubte que puguis tenir i protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: Or Patrimoni.
La tímida reacció de la banca espanyola a reflectir la pujada dels tipus d’interès del BCE en la remuneració de l’estalvi provoca que la rendibilitat no estigui en els dipòsits bancaris, sinó en la inversió.
L’elevada inflació continua erosionant els estalvis que es deixen en el banc. Tot i que el passat 4 de maig el BCE va tornar a apujar els tipus d’interès, per setena vegada des del juliol del 2022, els clients dels bancs reben amb comptagotes la millora en la remuneració dels seus dipòsits.
Això ha provocat una fuga de dipòsits per part de moltes famílies que han decidit diversificar els estalvis traient els seus diners dels bancs en favor d’altres productes i inversions que ofereixin una major rendibilitat. Una situació que s’ha vist agreujada per la por a la seguretat dels dipòsits a causa dels col·lapses bancaris dels últims mesos.
A Espanya, els millors dipòsits donen una rendibilitat de gairebé el 4%, això vol dir que en els millors dels casos no compensen la deterioració que suposa la inflació actual del 4,1%, o encara menys si tenim en compte la inflació acumulada. No obstant això, hem preparat una taula comparativa amb els dipòsits més rendibles que ofereix la banca actualment.
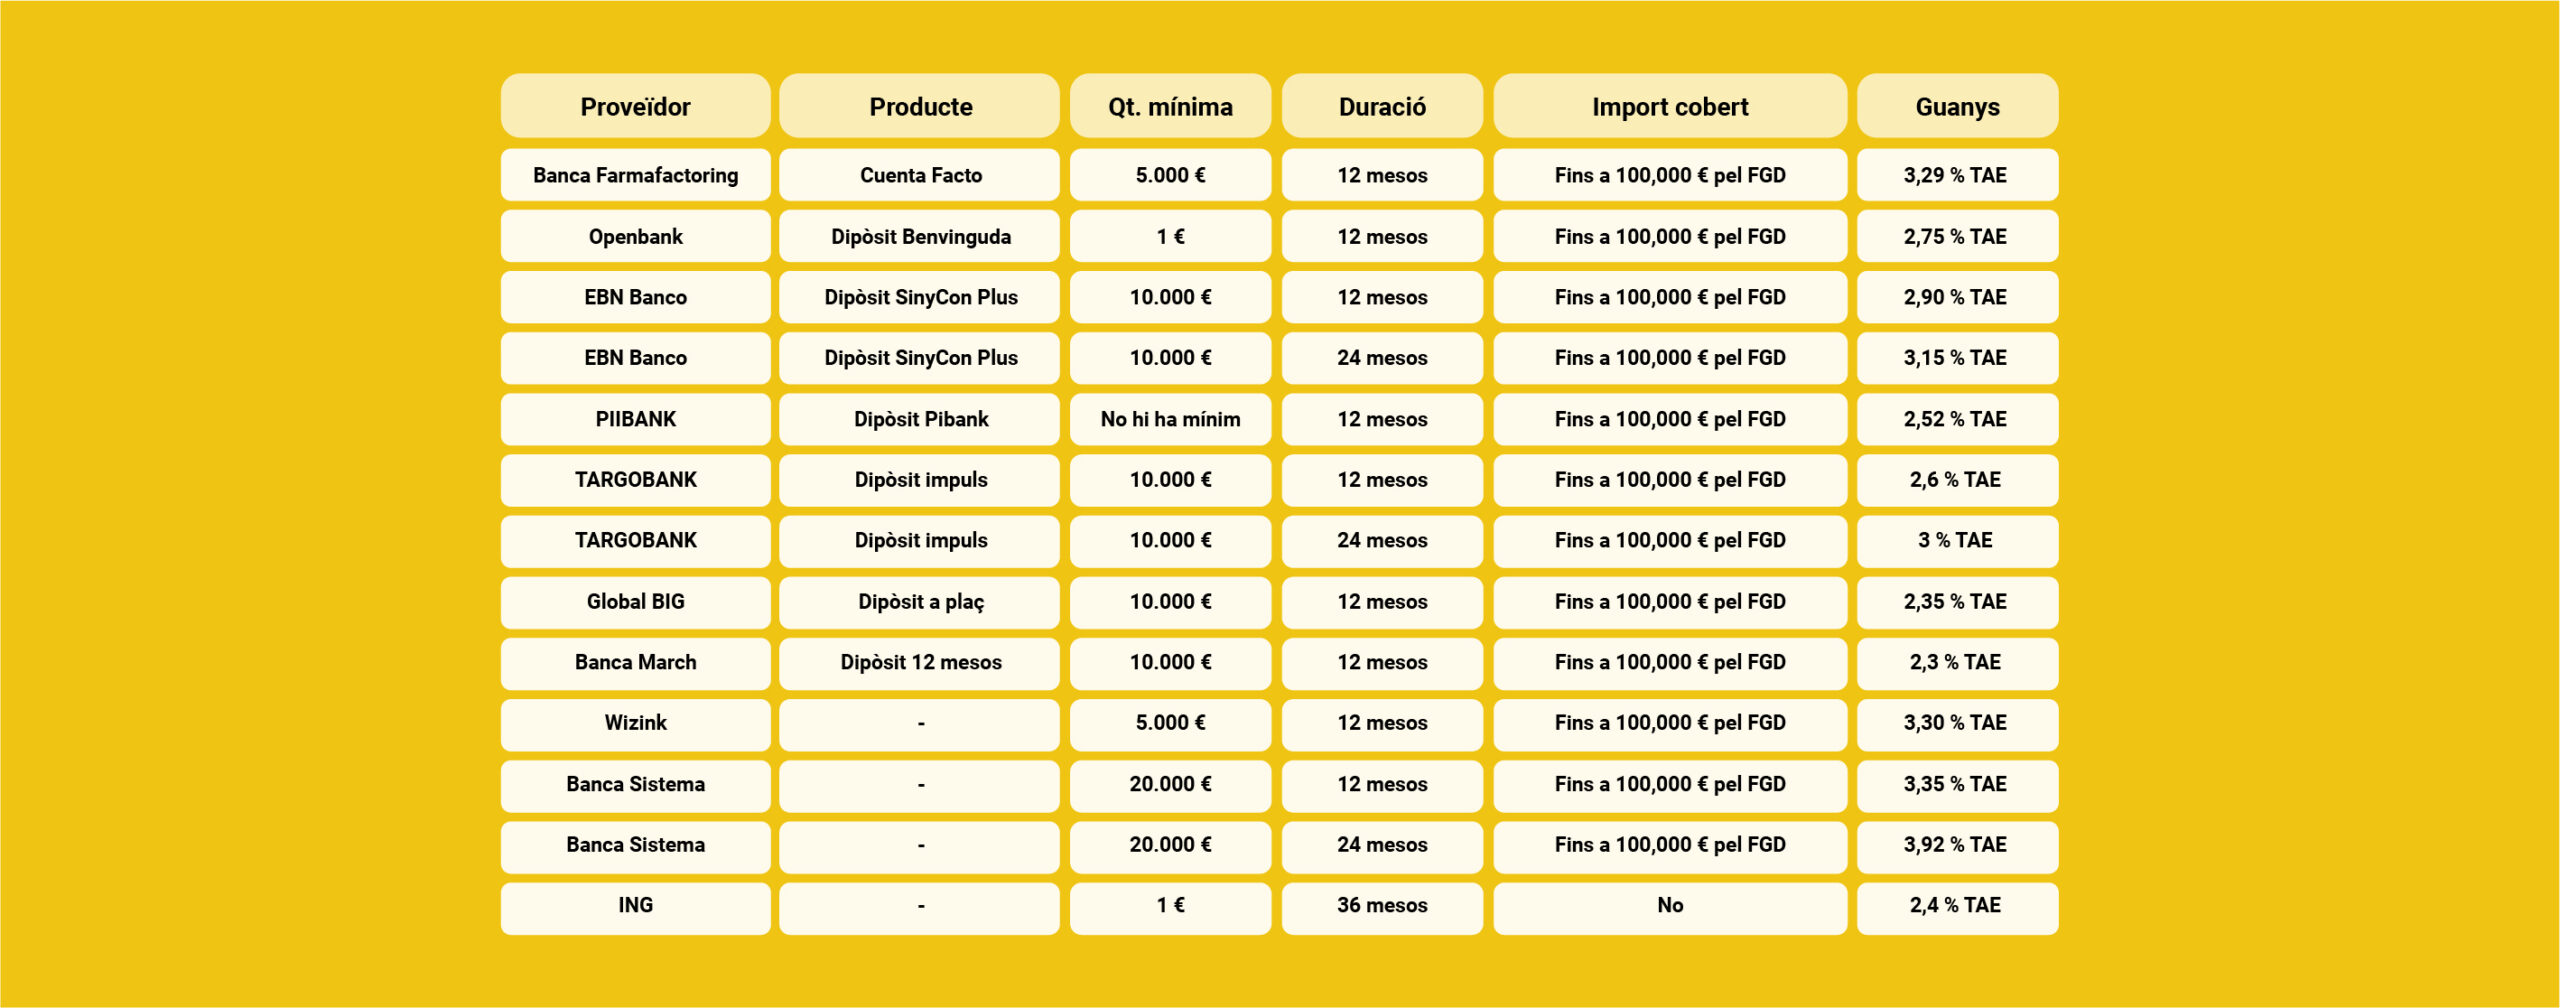
Comparativa rendiments
Hi ha millors opcions per incrementar el rendiment dels meus estalvis?
Què et semblaria aconseguir guanys d’entre el 9% i l’11%, aportant un capital mínim de només 10.000 €, en un producte de baix risc que incorpora una assegurança d’alta qualitat? Sembla que no pugui ser, oi? Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.
Finança Litigis
Finança les demandes contra els bancs. Fes justícia i aconsegueix rendiments pels teus estalvis per damunt de la inflació gràcies a les indemnitzacions que hauran de pagar els bancs. Trobaràs tota la informació sobre Finança Litigis a 11Onze Recomana.
Si t'ha agradat aquest article, et recomanem:
 Economia
Finança Litigis: alts rendiments i justícia social
3min lecturaEl Finança Litigis, que 11Onze Recomana, se simplifica i...
El volum d’operacions sobre el metall preciós per excel·lència supera els 150.000 milions d’euros diaris en els últims dotze mesos, convertint-lo en l’actiu financer més negociat després de les divises. Tot i els màxims històrics del seu preu, els inversors mantenen la compravenda d’or més activa que mai.
El valor intrínsec de l’or, que no comporta risc de crèdit, que no pot inflar-se, i que s’ha mantingut inalterat al llarg de la història, l’ha convertit en el valor refugi per excel·lència per als inversors en temps d’incertesa econòmica i el fa especialment atractiu a l’hora de diversificar i rendibilitzar els nostres estalvis.
Aquesta característica ha fet que l’or sigui més popular que mai en el context econòmic i geopolític que estem experimentant en els darrers anys. El preu i la demanda del metall daurat han assolit màxims històrics durant els últims dos anys i no donen senyals de decaure el 2024.
La demanda mundial d’or s’ha mantingut ferma en el primer trimestre de l’any, augmentant un 3% interanual fins a les 1.238 tones i marcant el primer trimestre més fort des de 2016, segons va anunciar el Consell Mundial de l’Or (WGC).
El mercat amb més liquiditat
El mercat de l’or és ampli, global i molt líquid. El WGC estima que les tinences d’or físic d’inversors i bancs centrals ascendeixen aproximadament a 4,7 bilions d’euros, als quals cal afegir 0,9 bilions d’euros en interessos oberts a través de derivats negociats en borses o en el mercat no organitzat (OTC).
“El mercat de l’or és més líquid que pràcticament el de qualsevol altre actiu financer.”, apunten des del WGC. Així ho demostren els elevadíssims volums de negociació d’aquest actiu, que segons dades del WGC en els últims dotze mesos han superat els 150.000 milions diaris, 139.000 milions de mitjana en els darrers cinc anys.
Encara més, el volum d’operacions sobre l’or ha superat els bons de deute alemany i els del deute dels Estats Units. Només l’índex borsari del S&P 500 acumula un volum de negociació més elevat: 195.000 milions diaris de mitjana en els últims cinc anys. Així com el mercat global de divises, que juga en una altra lliga i supera els 6 bilions d’euros diaris.
Aquest boom de l’or als mercats internacionals gràcies a la creixent demanda dels bancs centrals, a la inversió especulativa i a l’interès de particulars que volen protegir els seus estalvis enfront de l’actual context econòmic, fa pensar a molts analistes que la febre de l’or encara té un llarg recorregut.
Preciosos 11Onze t’ho posa fàcil perquè puguis comprar or al millor preu i amb total seguretat. Truca’ns i parla sense cap compromís amb un dels nostres agents per aclarir qualsevol dubte que puguis tenir i protegeix-te de les crisis econòmiques amb el valor refugi per excel·lència: Or Patrimoni.
Gestionar l’economia familiar s’ha convertit en un malson? No saps compartir els diners amb la parella? L’angoixa et rosega quan t’adones que no has estalviat res? Potser és que el teu vincle amb els calés no és prou sa. Quan això passa és probable que necessitis una bona teràpia financera. La cap d’agents Lara de Castro, que també és ‘coach’ professional, ens en dona algunes pistes en un nou Territori 17 de La Xarxa.
“La teràpia financera aborda el vincle que tenim amb els diners, quan no està ben alineat amb el que volem a la vida, quan impacta negativament amb la nostra realitat”, resumeix De Castro. Hi ha molts escenaris on la teràpia financera ens pot ser d’utilitat. L’exemple més clar és el de totes aquelles persones que tenen l’hàbit de fer compres impulsives i, de mica en mica, van caient en la compulsivitat. La teràpia financera ens pot ajudar a respondre què hi ha darrere d’aquestes compres compulsives i com abordar una possible manca de diners a causa dels deutes que hem contret.
“Moltes decisions que prenem passen sovint per circuits inconscients”, avisa la cap d’agents. I els seus efectes s’estenen a moltes esferes de la nostra vida privada, fins i tot de parella. “Quan compartim el compte corrent, els ingressos venen de dues bandes diferents. Quan fem despeses d’aquest compte corrent compartit i no avisem la parella o no complim amb la planificació acordada, l’altre ho pot interpretar com una infidelitat financera”, argumenta Lara de Castro.
Vols aprofundir en els motius que et poden dur a necessitar una teràpia financera? A qui li pots demanar ajuda? Escolta la conversa sencera a sota!
La Plaça – Territori 17: La infidelitat financera
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Si t'ha agradat aquesta notícia, et recomanem:
 Benestar
Teràpia financera
2min lecturaIgual que anem al psicòleg quan no sabem explicar què ens passa, podem demanar el