Aquests són els bancs més grans del món
Un any més, els bancs xinesos encapçalen el rànquing mundial de les entitats bancàries més valuoses, ampliant el seu domini sobre els seus homòlegs occidentals en un context de pujades de tipus d’interès i d’alentiment del creixement econòmic global.
Els grans bancs mundials exerceixen un paper crucial en l’economia global, facilitant el comerç internacional, concedint préstecs a empreses i oferint serveis financers a milions de clients de tot el món.
Aquest fet és especialment rellevant en un context econòmic com l’actual, en què molts països intenten reactivar les seves economies mentre la millora dels seus balanços fiscals continua sent un repte per als seus sistemes bancaris, donat el descens dels volums de negoci i la menor demanda de crèdit.
El valor combinat de les 500 marques bancàries més valuoses del món va assolir la xifra rècord d’1,44 bilions de dòlars durant el 2023, gairebé el doble que fa una dècada, segons un informe de Brand Finance, la consultora líder mundial en valoració de marques.
I és que com cada any, les principals entitats d’anàlisi i de recerca econòmica recopilen dades per a donar a conèixer el rànquing de les entitats financeres més ben posicionades segons la seva quota de mercat, facturació o actius consolidats.
Font: S&P Global Market Intelligence
El domini dels bancs xinesos
Més enllà del valor de les marques, la classificació dels bancs més importants del món varia segons els paràmetres que tinguem en compte. Tanmateix, el domini de la banca xinesa s’estén no sols al valor dels seus actius, sinó que és líder en altres paràmetres de l’activitat bancària com els dipòsits, els crèdits, o el nombre de clients i d’empleats.
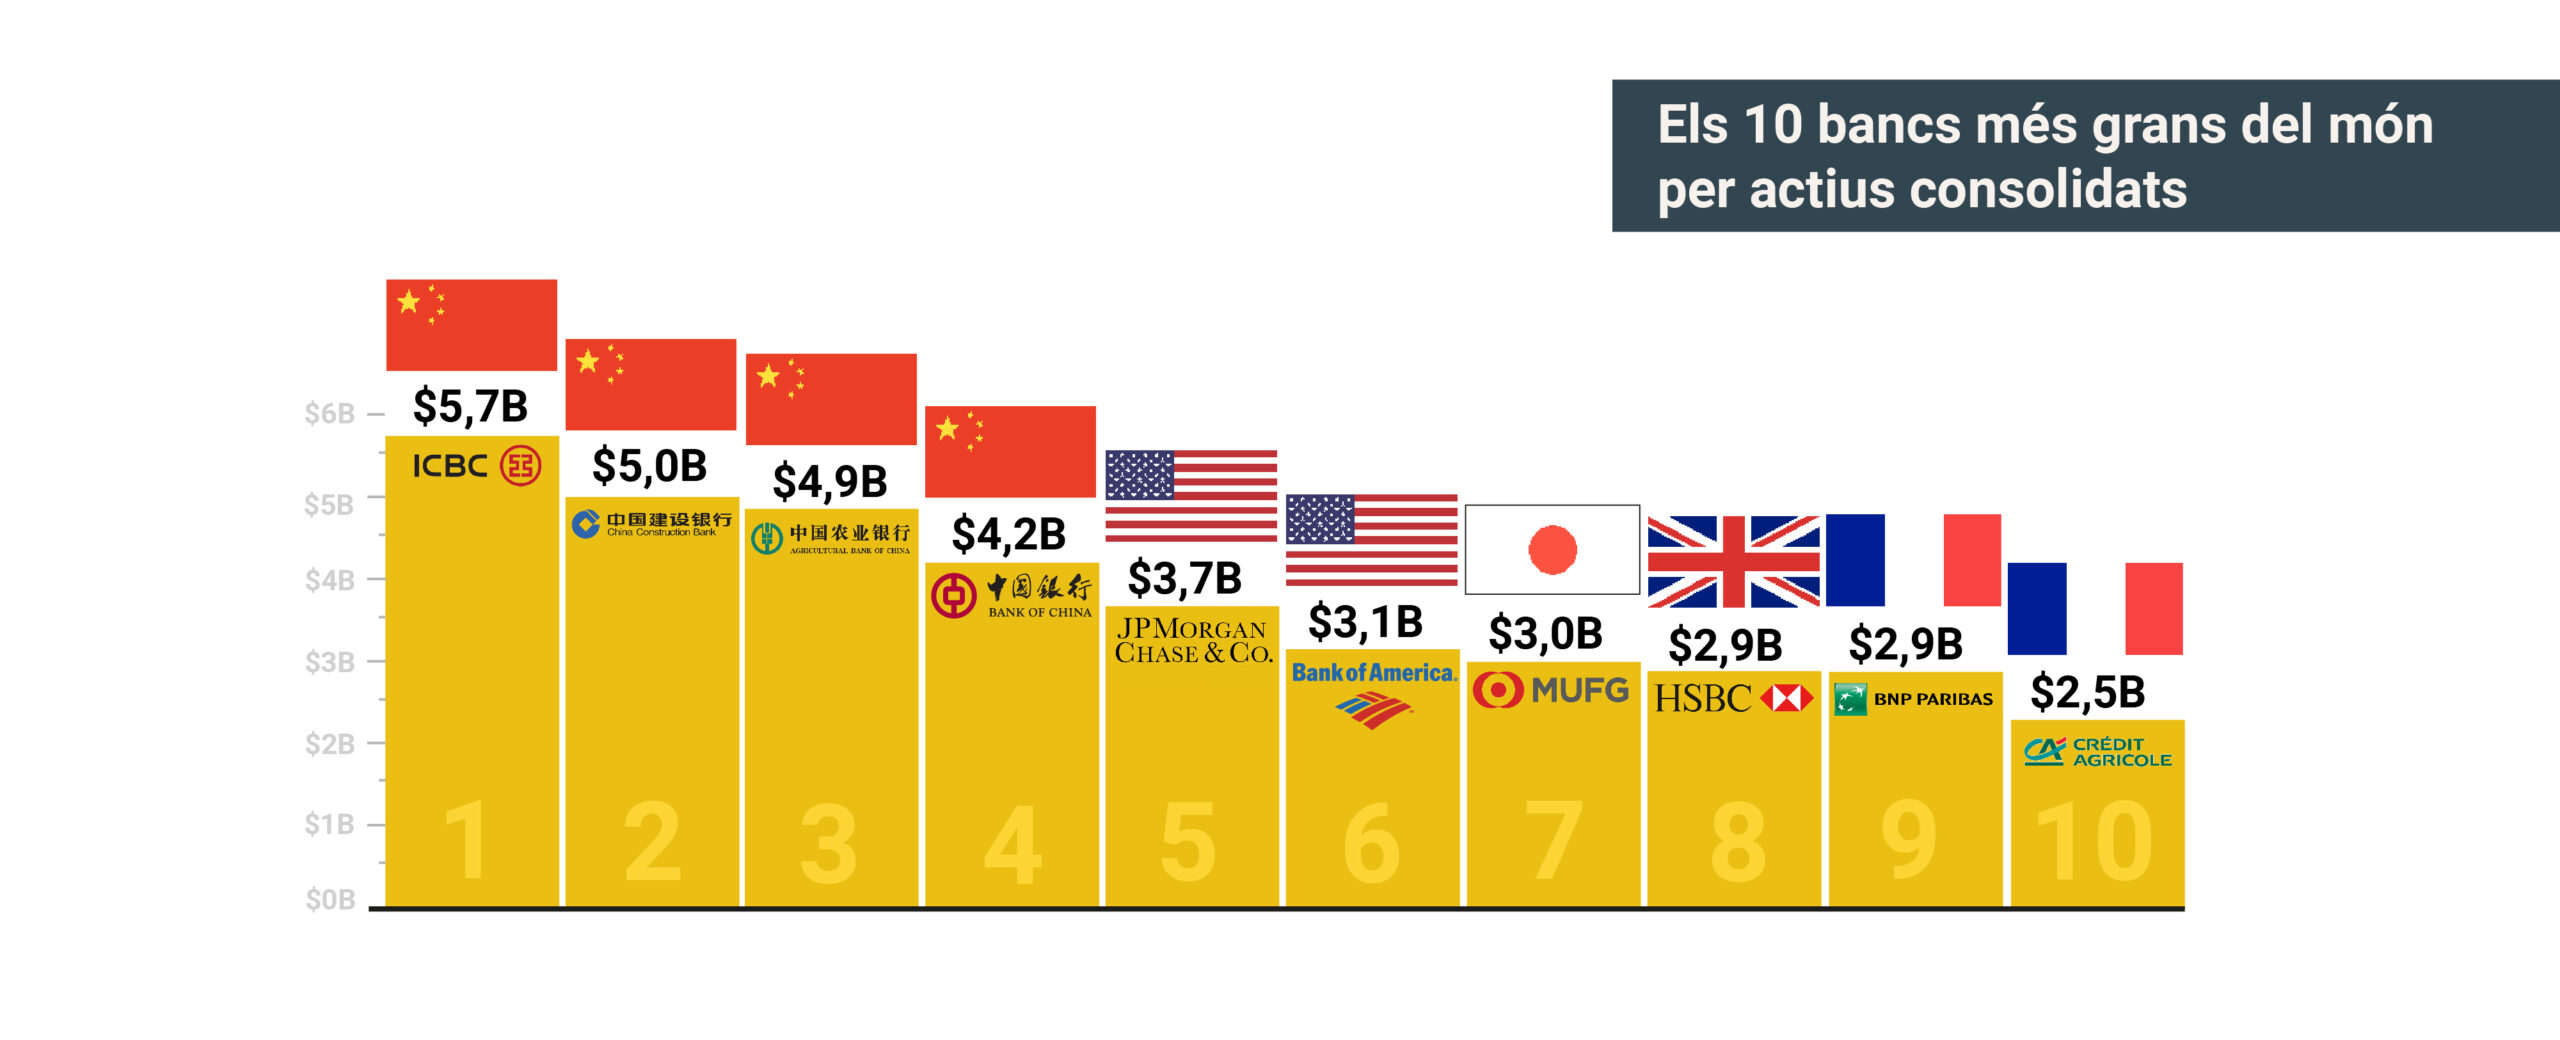
Així doncs, l’Industrial and Commercial Bank of China (ICBC), el China Construction Bank, l’Agricultural Bank of China i el Bank of China copen un any més les primeres posicions de la llista recopilada en un informe elaborat per S&P Global Market Intelligence.
Segons S&P, aquests quatre bancs xinesos van augmentar els seus actius un 4,1% el 2022, fins a un total combinat de 19,8 bilions de dòlars. Així mateix, els bancs xinesos ja concentren més d’un terç dels actius dels bancs més grans del planeta.
Dos bancs dels Estats Units, JPMorgan Chase & Co i Bank of America, ocupen les següents posicions del rànquing, i els sis principals bancs estatunidencs sumen 13,7 bilions de dòlars en actius. Els segueixen bancs japonesos i europeus. Pel que fa a Espanya, hi trobem al Banco Santander en 17a posició i al BBVA en la 46.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Els pagaments en efectiu, menys controlables per l’Estat que els pagaments digitals, estan sent totalment substituïts pels pagaments amb targetes, transferències o altres mitjans electrònics. Ens ha de preocupar? Quines opcions hi ha al mercat? En parlem amb Iu Alemany, cap d’atenció al client d’11Onze, en un nou episodi de La Plaça, el magazín radiofònic de Territori 17.
L’avanç de la tecnologia, l’auge de les compres en línia i la digitalització de les finances han propiciat la popularitat dels mitjans de pagament electrònic. Molts països ja han iniciat un procés de transició amb l’objectiu d’eliminar progressivament els pagaments en efectiu fins al punt de la seva possible desaparició total en un futur no molt llunyà.
Per una banda, les noves generacions de nadius digitals estan més acostumades a pagar a través del telèfon mòbil o rellotge intel·ligent que en diners en efectiu. Per l’altra, els governs veuen una bona oportunitat per lluitar contra l’economia submergida i el frau fiscal, restringint els pagaments en efectiu que són més difícils de rastrejar.
Així doncs, cada vegada s’imposen més límits als pagaments en efectiu, com per exemple, la Unió Europea limitant les compres en efectiu a 10.000 euros, o l’Estat espanyol anant molt més lluny en prohibir fer transaccions en metàl·lic de més de 1.000 euros en les operacions en què alguna de les parts actua en qualitat de professional.
Una economia supeditada al sistema bancari
L’eliminació dels pagaments en efectiu facilita la bancarització de l’economia, és a dir, el control per part de l’Estat sobre les transaccions que efectuen persones i empreses a través de la informació facilitada pel sistema financer. Les criptomonedes i la tecnologia de cadena de blocs s’han posicionat com una alternativa a aquesta centralització de les finances, però els Estats també han elevat l’escrutini i limitat l’ús d’aquest tipus de transaccions.
En aquest context, diversos països d’arreu del món han començat a explorar la possibilitat d’emetre monedes digitals emeses pels bancs centrals (CBDC) – el Banc Central Europeu fa uns anys que treballa en la creació de l’euro digital – que els hi donarien un control sobre els diners de la ciutadania sense precedents.
Augmentar la dependència ciutadana del sistema bancari reduirà l’economia submergida, però també pot suposar un risc per les nostres llibertats i afectar les persones amb més risc d’exclusió social. Com apunta Iu Alemany, “darrere de tot això hi ha un afany per tenir més control sobre l’economia i la població i, si cal, en cert moment obrir o tancar l’aixeta”.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Les males dades econòmiques dels Estats Units i l’expectativa d’una retallada de tipus per part de la Reserva Federal i el Banc Central Europeu impulsen el preu de l’or fins a un nou màxim històric de 2.140,6 dòlars l’unça.
L’or marca pujades històriques amb la mirada posada en l’esperada retallada de tipus de la Reserva Federal (Fed) i del Banc Central Europeu (BCE) a partir del mes de juny. Aquest dimarts dia 5, assolia un nou màxim històric de 2.140,6 dòlars l’unça, superant l’anterior rècord que va marcar el passat 4 de desembre, quan el preu va pujar fins a 2.135,40 dòlars.
Donat que, segons l’històric des de 1976 analitzat per Julius Baer, els preus de l’or pugen un 15,5% de mitjana durant els dotze mesos següents a una baixada de tipus si aquesta és seguida d’una recessió, l’expectativa d’una nova retallada en fa augmentar la demanda dels inversors. Dit això, si no es produeix una recessió, els preus baixen un 7% de mitjana. En tot cas, és una mesura que afectaria el rendiment dels bons estatunidencs i al dòlar i podria portar els inversors a apostar per l’or com a valor refugi.
Recordem que la Unió Europea i l’eurozona van evitar tancar 2023 en recessió pel més estret dels marges, en gran part perquè l’economia alemanya, la més gran d’Europa, es va enfonsar a causa de les sancions econòmiques imposades a Rússia. La producció industrial del país teutònic es va contraure per primera vegada des de l’inici de la pandèmia.
En aquest context, alguns analistes financers avisen que una possible baixada de tipus per part del BCE és improbable que tingui un impacte econòmic positiu que es deixi notar abans del 2025. Jack Allen-Reynolds, economista de Capital Economics, preveu que l’economia de l’eurozona “s’estanqui” en el primer semestre de 2024 “a mesura que els efectes de l’enduriment monetari del passat continuïn fent-se sentir i la política fiscal es torni més restrictiva”.
La confiança dels consumidors a la baixa
El bon rendiment de l’or també ha estat esperonat per les dades econòmiques dels Estats Units presentades recentment, que no van assolir els objectius esperats: l’ISM manufacturer estatunidenc va baixar als 47,8 punts al febrer enfront dels 49,5 esperats i als 49,1 del mes anterior. La caiguda continuada del rendiment d’aquest sector es produeix després d’un període de creixement de vint-i-vuit mesos.
Per altra banda, segons una enquesta feta per la Universitat de Michigan, la confiança del consumidor el febrer també va baixar als 76,9 des dels 79,6 estimats. “La confiança del consumidor es va moure lateralment aquest mes, caient només dos punts per sota de gener i mantenint els guanys en la confiança observades en els últims tres mesos”, explicava Joanne Hsu, directora de l’enquesta.
Aquesta pèrdua de confiança dels consumidors reflecteix “la persistent incertesa sobre l’economia estatunidenca”, va declarar Dana Peterson, Economista Cap de The Conference Board. Un sentiment a la baixa que es repeteix entre els països del G7, que registren descensos significatius —Gran Bretanya (-3,2 punts), Canadà (-2,1 punts) i Alemanya (-2,0 punts)— en contrast als països del continent asiàtic, on s’observa un ascens generalitzat de la confiança dels consumidors.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
El sector de les fintech ha crescut significativament en els últims anys. Això ha creat noves oportunitats per als consumidors i les empreses, que ara tenen accés a una gran varietat de productes i serveis financers innovadors. Xavi Viñolas, redactor d’11Onze, detalla algunes de les noves tecnologies relacionades amb les fintech.
Préstecs peer-to-peer
Els préstecs peer-to-peer (P2P), són una innovació financera que ha crescut en popularitat en els últims anys. El terme P2P lending fa referència als préstecs entre iguals. És a dir, a través de les plataformes de préstecs P2P com el crowdfunding els inversors poden prestar diners a altres persones o empreses sense la necessitat d’un intermediari financer tradicional, com un banc.

Productes bancaris Fintech
Criptomonedes
Les criptomonedes són monedes digitals que utilitzen la criptografia per assegurar les transaccions i controlar la creació de noves unitats. Es tracta d’uns actius digitals que segueixen guanyant protagonisme en el món financer, amb el Bitcoin com a exemple més conegut. Ofereixen avantatges com la seguretat, la privacitat i la descentralització, però també presenten riscos, com la volatilitat del seu valor.
Blockchain
La tecnologia blockchain, o de cadena de blocs, va ser popularitzada amb la creació del Bitcoin. És una tecnologia que permet fer transaccions entre dues o més persones sense la necessitat d’intermediaris. Ve a ser un llibre de comptabilitat digital on s’emmagatzemen totes les operacions distribuïdes en ordinadors interconnectats a través d’una xarxa P2P, sense necessitat d’un servidor central. Aquesta tecnologia s’ha mostrat clau per les fintech, ja que redueix costos, accelera els processos i millora la seguretat a l’hora de fer pagaments internacionals, verificar la identitat digital dels usuaris o facilitar el micromecenatge.
API
Les API, sigles en anglès d’Application Programming Interfaces, són un conjunt de protocols, mecanismes i eines que permeten la comunicació entre diferents aplicacions informàtiques. En el sector fintech, les API són una eina clau per connectar diferents plataformes i sistemes, permetent la transferència de dades de forma segura i eficient. Per exemple, una fintech que ofereix serveis de pagament podria utilitzar una API per connectar-se amb una plataforma de banca en línia perquè els seus clients puguin transferir diners directament des del seu compte bancari.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!

L’expansió del sector de les fintech i la creixent integració de serveis financers en aplicacions mòbils i el comerç electrònic, estan revolucionant la manera en què interactuem amb els nostres diners fora de la banca tradicional. Però, què són exactament les finances enllaçades i per què estan adquirint tanta importància?
‘Embedded finance’, o finances enllaçades, és un model mitjançant el qual les empreses integren serveis i productes bancaris directament als seus canals virtuals a través d’aplicacions mòbils o plataformes de comerç electrònic. L’objectiu és permetre als clients accedir a productes i serveis financers sense haver de sortir de la plataforma o aplicació que estan utilitzant, efectuant operacions on el procés de contractació o compra és fàcil i ràpid.
Això és possible gràcies a l’ús de tecnologies com les API (Application Programming Interfaces), un conjunt de definicions i protocols que permeten la comunicació entre dues aplicacions de programari i que faciliten la interconnexió entre les plataformes de serveis financers i altres sectors a través dels telèfons mòbils de manera immediata i intuïtiva.
D’aquesta manera s’estalvia temps i diners a l’hora de muntar un negoci, sense la necessitat de crear una aplicació i tots els seus serveis des de zero.
Un cas típic de l’ús d’aquesta tecnologia és el pagament en línia, que s’ha convertit en una eina imprescindible per als consumidors. Per exemple, una fintech que ofereix serveis de pagament podria utilitzar una API per connectar-se amb una plataforma de banca en línia perquè els seus clients puguin transferir diners directament des del seu compte bancari.
Així mateix, les empreses de comerç electrònic ofereixen pagaments integrats en les seves plataformes, de manera que els clients no necessiten sortir del lloc web per fer una transacció. Això no només és convenient per als clients, sinó que també ofereix als comerciants la possibilitat de personalitzar els seus serveis i de millorar la seva eficiència.
La revolució fintech
Aquesta tecnologia és especialment útil per a les fintech que no tenen els recursos necessaris per desenvolupar els seus propis productes bancaris o que volen oferir serveis financers més accessibles i personalitzats als seus clients, proporcionant una alternativa al model de la banca tradicional. Abans, els clients havien de visitar una oficina bancària o un caixer automàtic per accedir als serveis financers, però ara hi tenen accés a través des de les plataformes i aplicacions que ja utilitzen, reduint la necessitat de desplaçaments, paperassa i esperes.
A més, les finances enllaçades també han permès la creació de nous models de negoci. Per exemple, les plataformes de comerç electrònic poden oferir finançament als seus clients per a les seves compres, eliminant la necessitat de recórrer a una entitat financera tradicional. Això pot ajudar les empreses a millorar la fidelització dels clients i augmentar les vendes.
‘Embedded finance’ també poden ajudar a millorar la inclusió financera. Moltes persones no tenen un compte bancari o no poden accedir a serveis financers per diferents motius, com ara la pobresa o la falta d’accés al sistema bancari. A través de les finances enllaçades, aquestes persones poden accedir a serveis financers bàsics des d’un simple dispositiu mòbil.
En definitiva, la simbiosi entre bancs, proveïdors de tecnologia i distribuïdors de productes financers, ha creat un ecosistema que està transformant el sector, ampliant l’oferta de serveis, fomentant la competitivitat i millorant l’experiència de client amb més accessibilitat, comoditat i flexibilitat.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!

La despesa militar està al centre del debat perquè la conflictivitat augmenta. Al mateix temps el deute públic dels estats membres supera, de llarg, els límits del Pacte d’Estabilitat de la UE. Serà, doncs, la necessitat militar la que impulsi la unió de mercats de capitals europeus? Busquen captar els estalvis dels ciutadans per a la guerra?
L’Organització del Tractat de l’Atlàntic Nord va néixer l’any 1949 amb un objectiu molt clar: protegir els països membres de la Unió Soviètica. La situació actual, amb l’entrada de Suècia i l’interès de la major part dels països que afronten amb Rússia, obliga a donar un cop d’ull a la despesa militar dels estats membres. La guerra a Ucraïna ha convertit Europa en un polvorí i la UE sembla decidida a mantenir les envestides amb o sense l’ajuda d’Estats Units.
Arribats a aquest punt cal fixar-se en qui finança l’OTAN perquè, el candidat a la presidència d’Estats Units Donald Trump, va anunciar que si tornés a ser president, no protegiria els països que no paguen la seva part del pressupost de l’Aliança Atlàntica. I és cert que al voltant del 69% del pressupost l’aporten els Estats Units, arribant als 860.000 milions de dòlars. Per tant, és veritat que l’aportació americana està molt per damunt dels 68.000 milions d’Alemanya, els 66.000 del Regne Unit o els 19.000 d’Espanya.
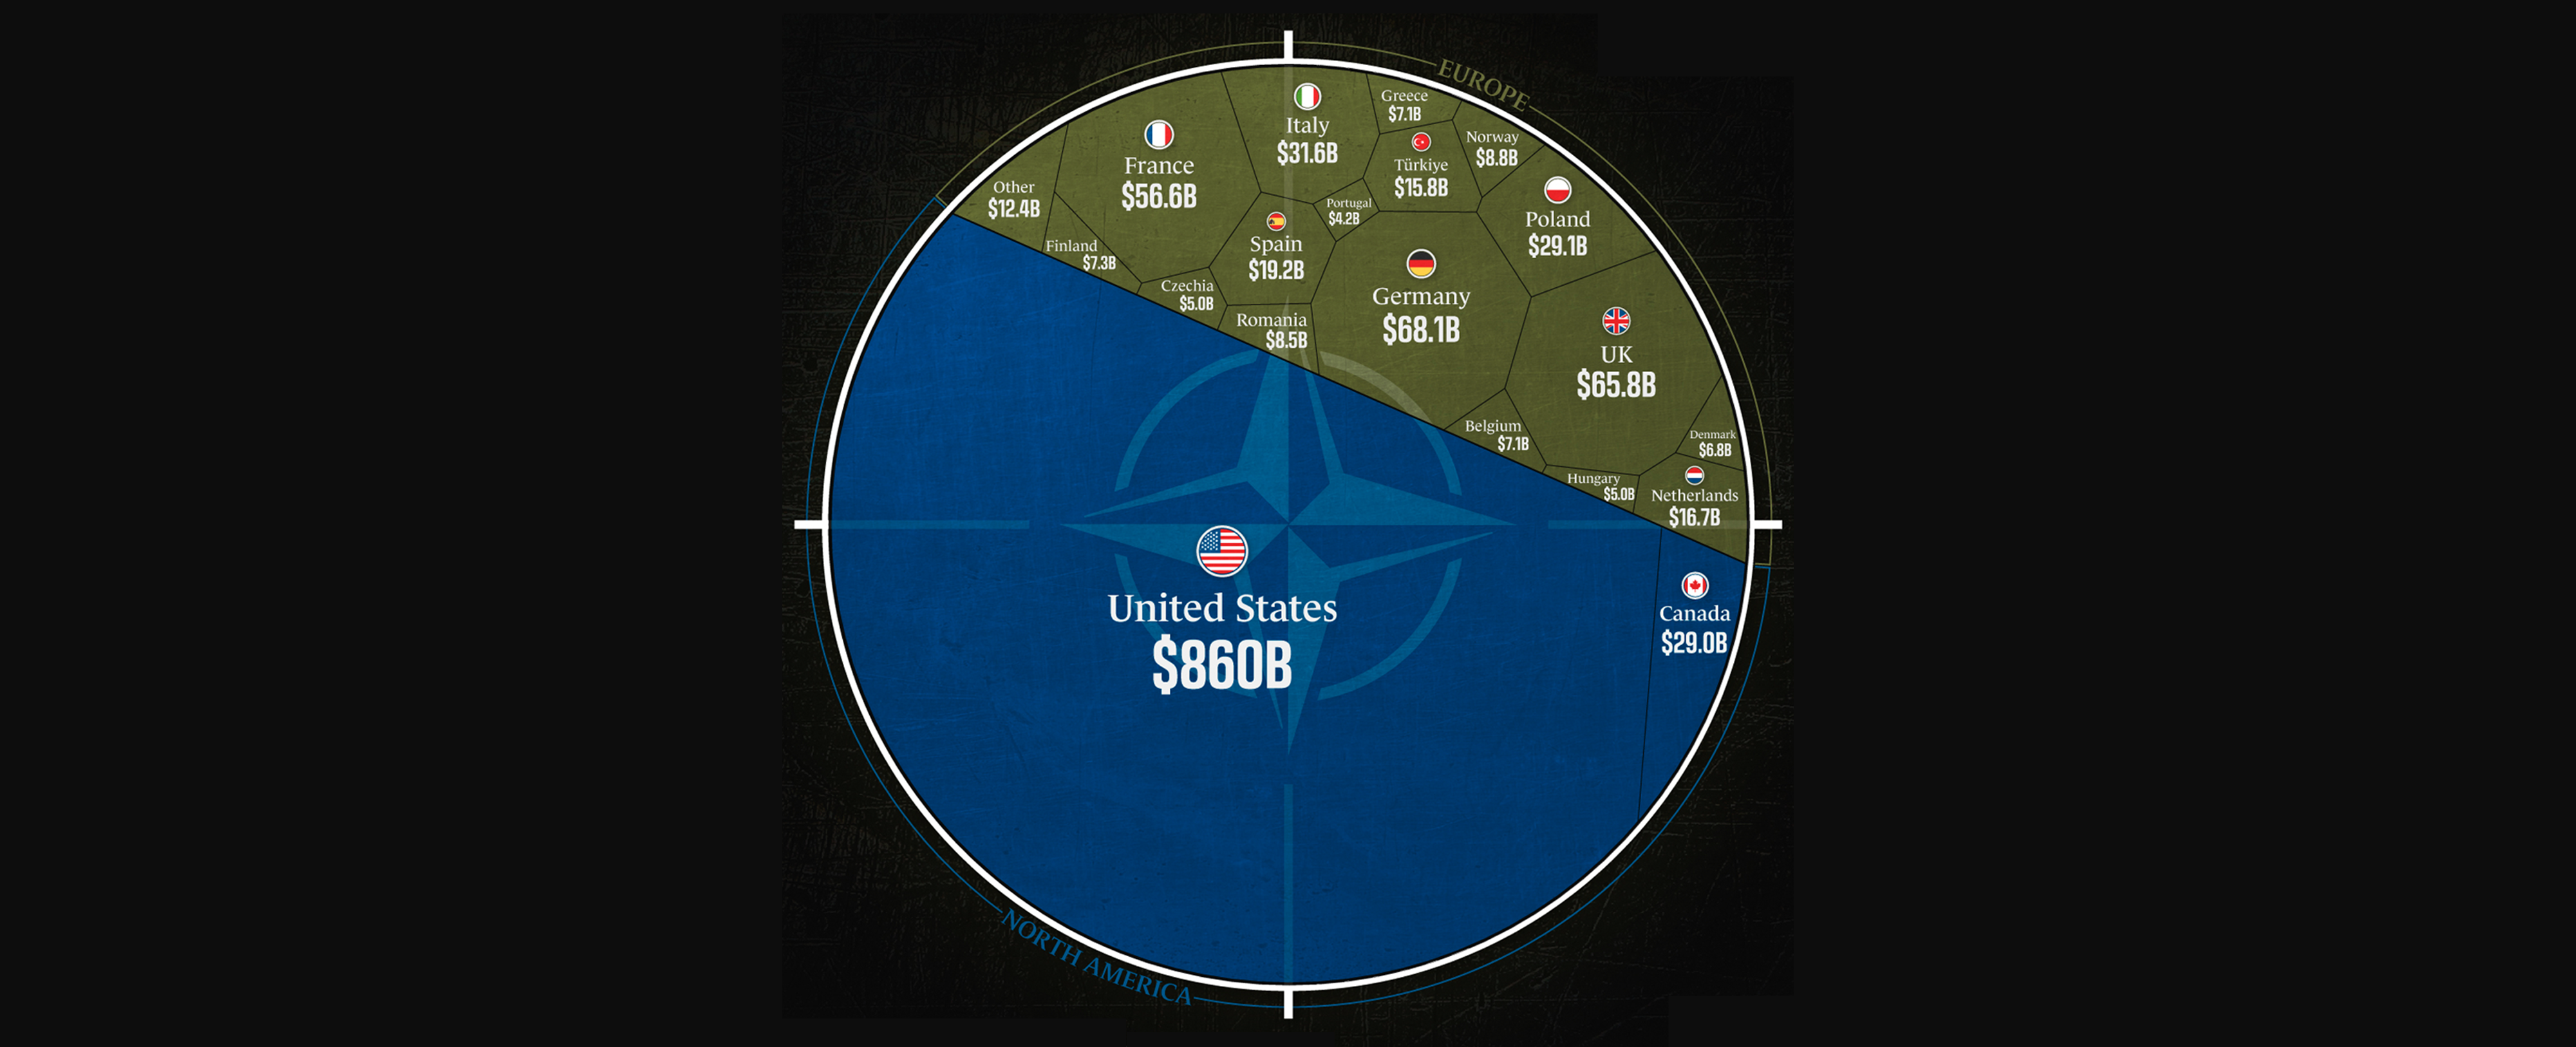
Font: Visual Capitalist
Qui s’hi esforça més?
Però cal posar en context l’aportació dels estats membres perquè l’esforç no és el mateix per a totes les economies. L’objectiu és que cada soci aporti, com a mínim, un 2% del seu PIB. Com podem veure en el gràfic hi ha molts països, entre ells Espanya, que no hi arriben. Però també hi veiem fets interessants: Polònia aporta, proporcionalment, més que els Estats Units. I alguns dels països que més s’esforcen limiten amb Rússia i molts van formar part de la Unió Soviètica, és a dir, tenen una por a Putin basada en la història comuna.
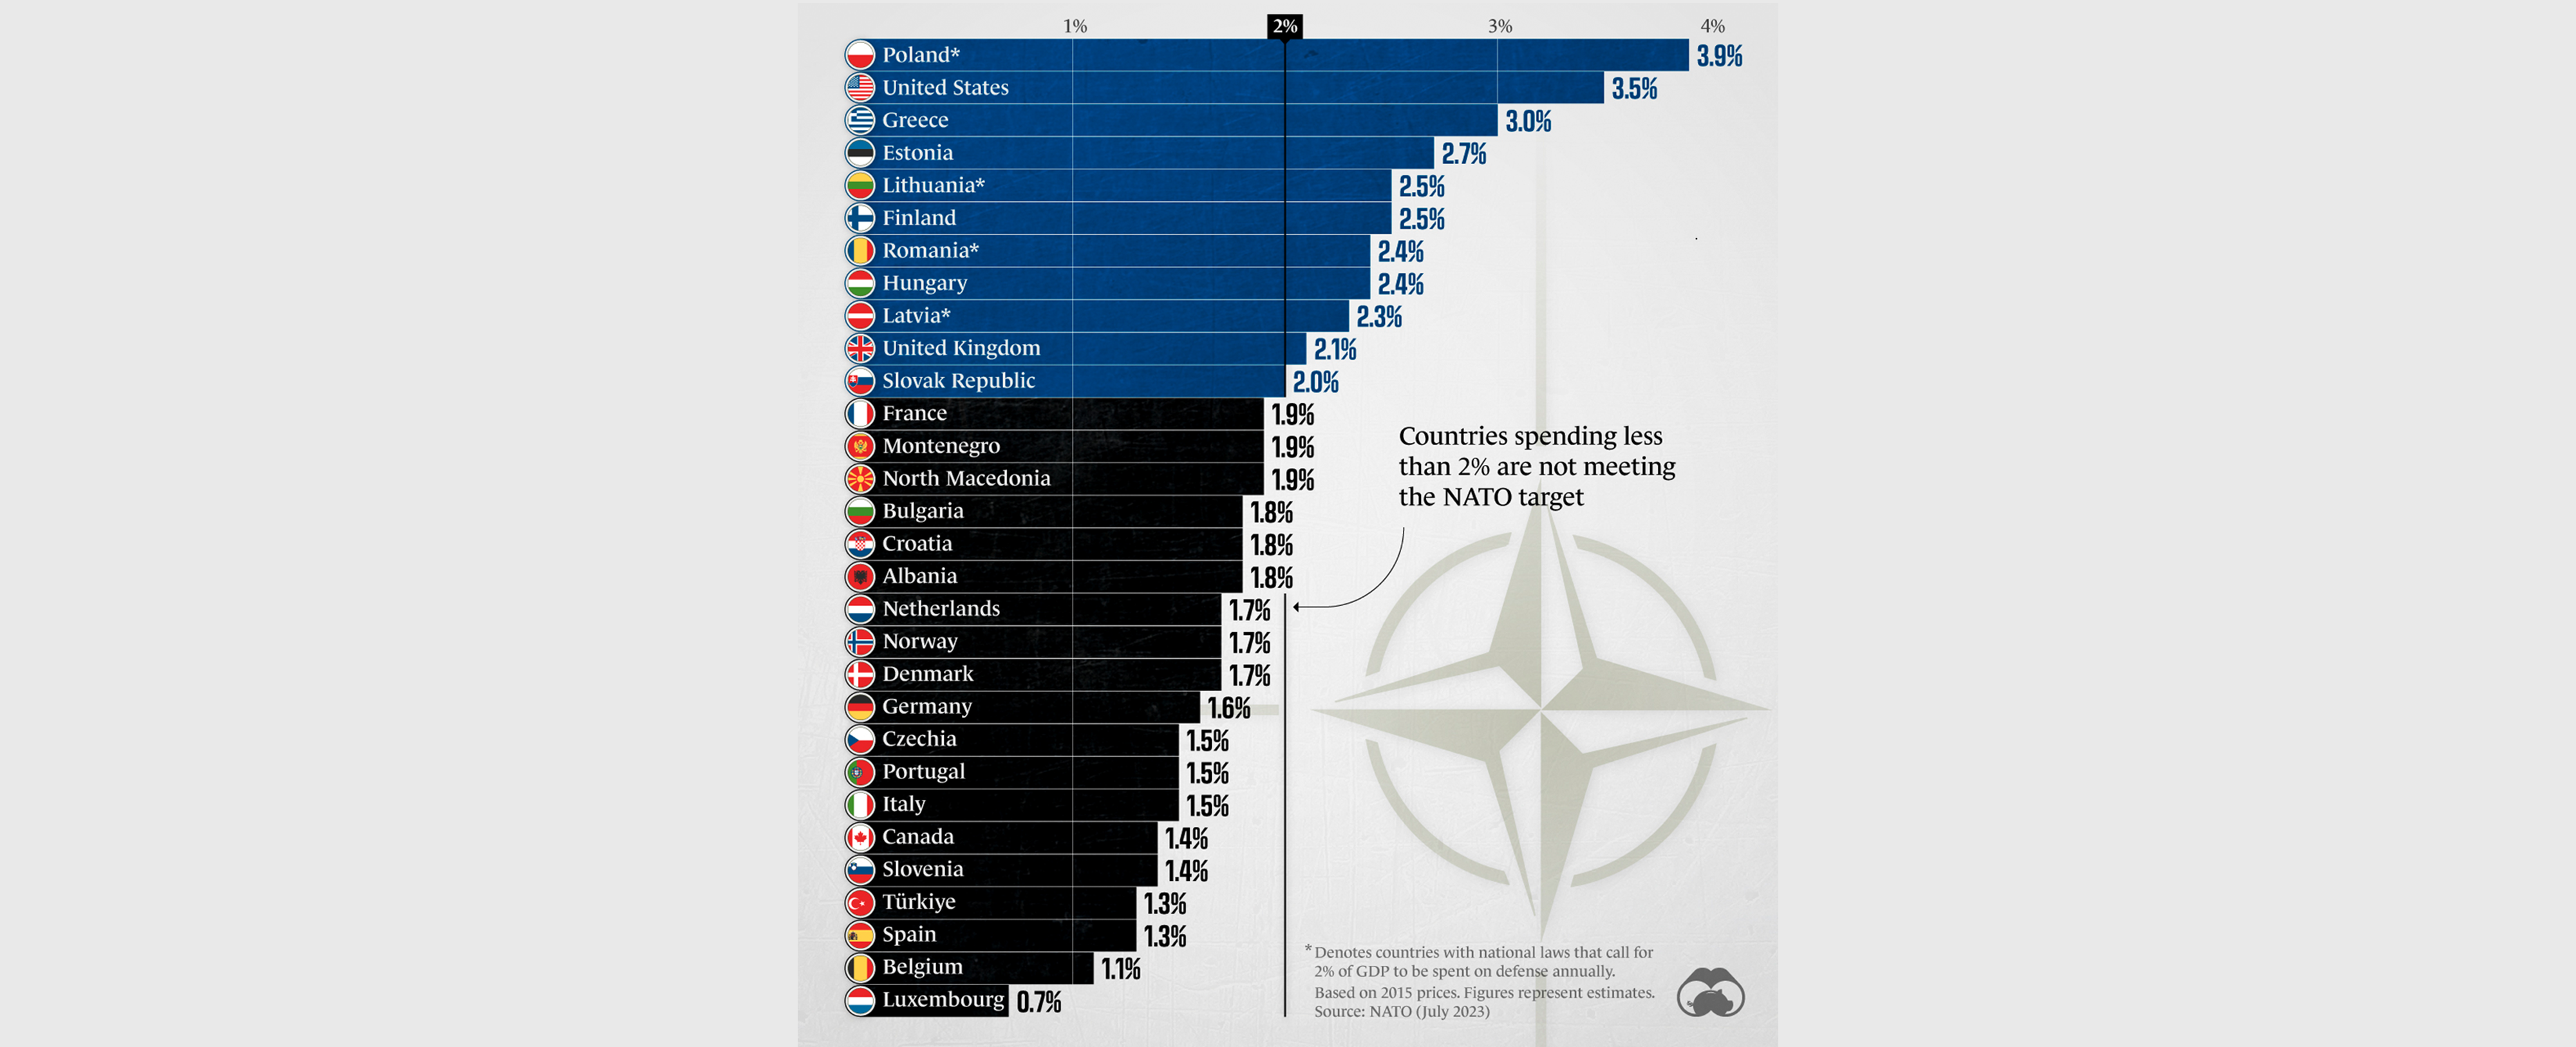
Font: Visual Capitalist
El deute públic europeu
Davant d’aquesta situació cal recordar que la presidenta de la Comissió Europea, Ursula von der Leyen, va anunciar la seva intenció de continuar augmentant la despesa en defensa dels països de la Unió Europea. I aquí hi ha un altre problema: la majoria dels països superen el 60% de deute permès pel renovat Pacte d’Estabilitat. És a dir, els països europeus han de reduir deute públic al mateix temps que estan obligats a augmentar la seva despesa militar. És possible la quadratura del cercle?
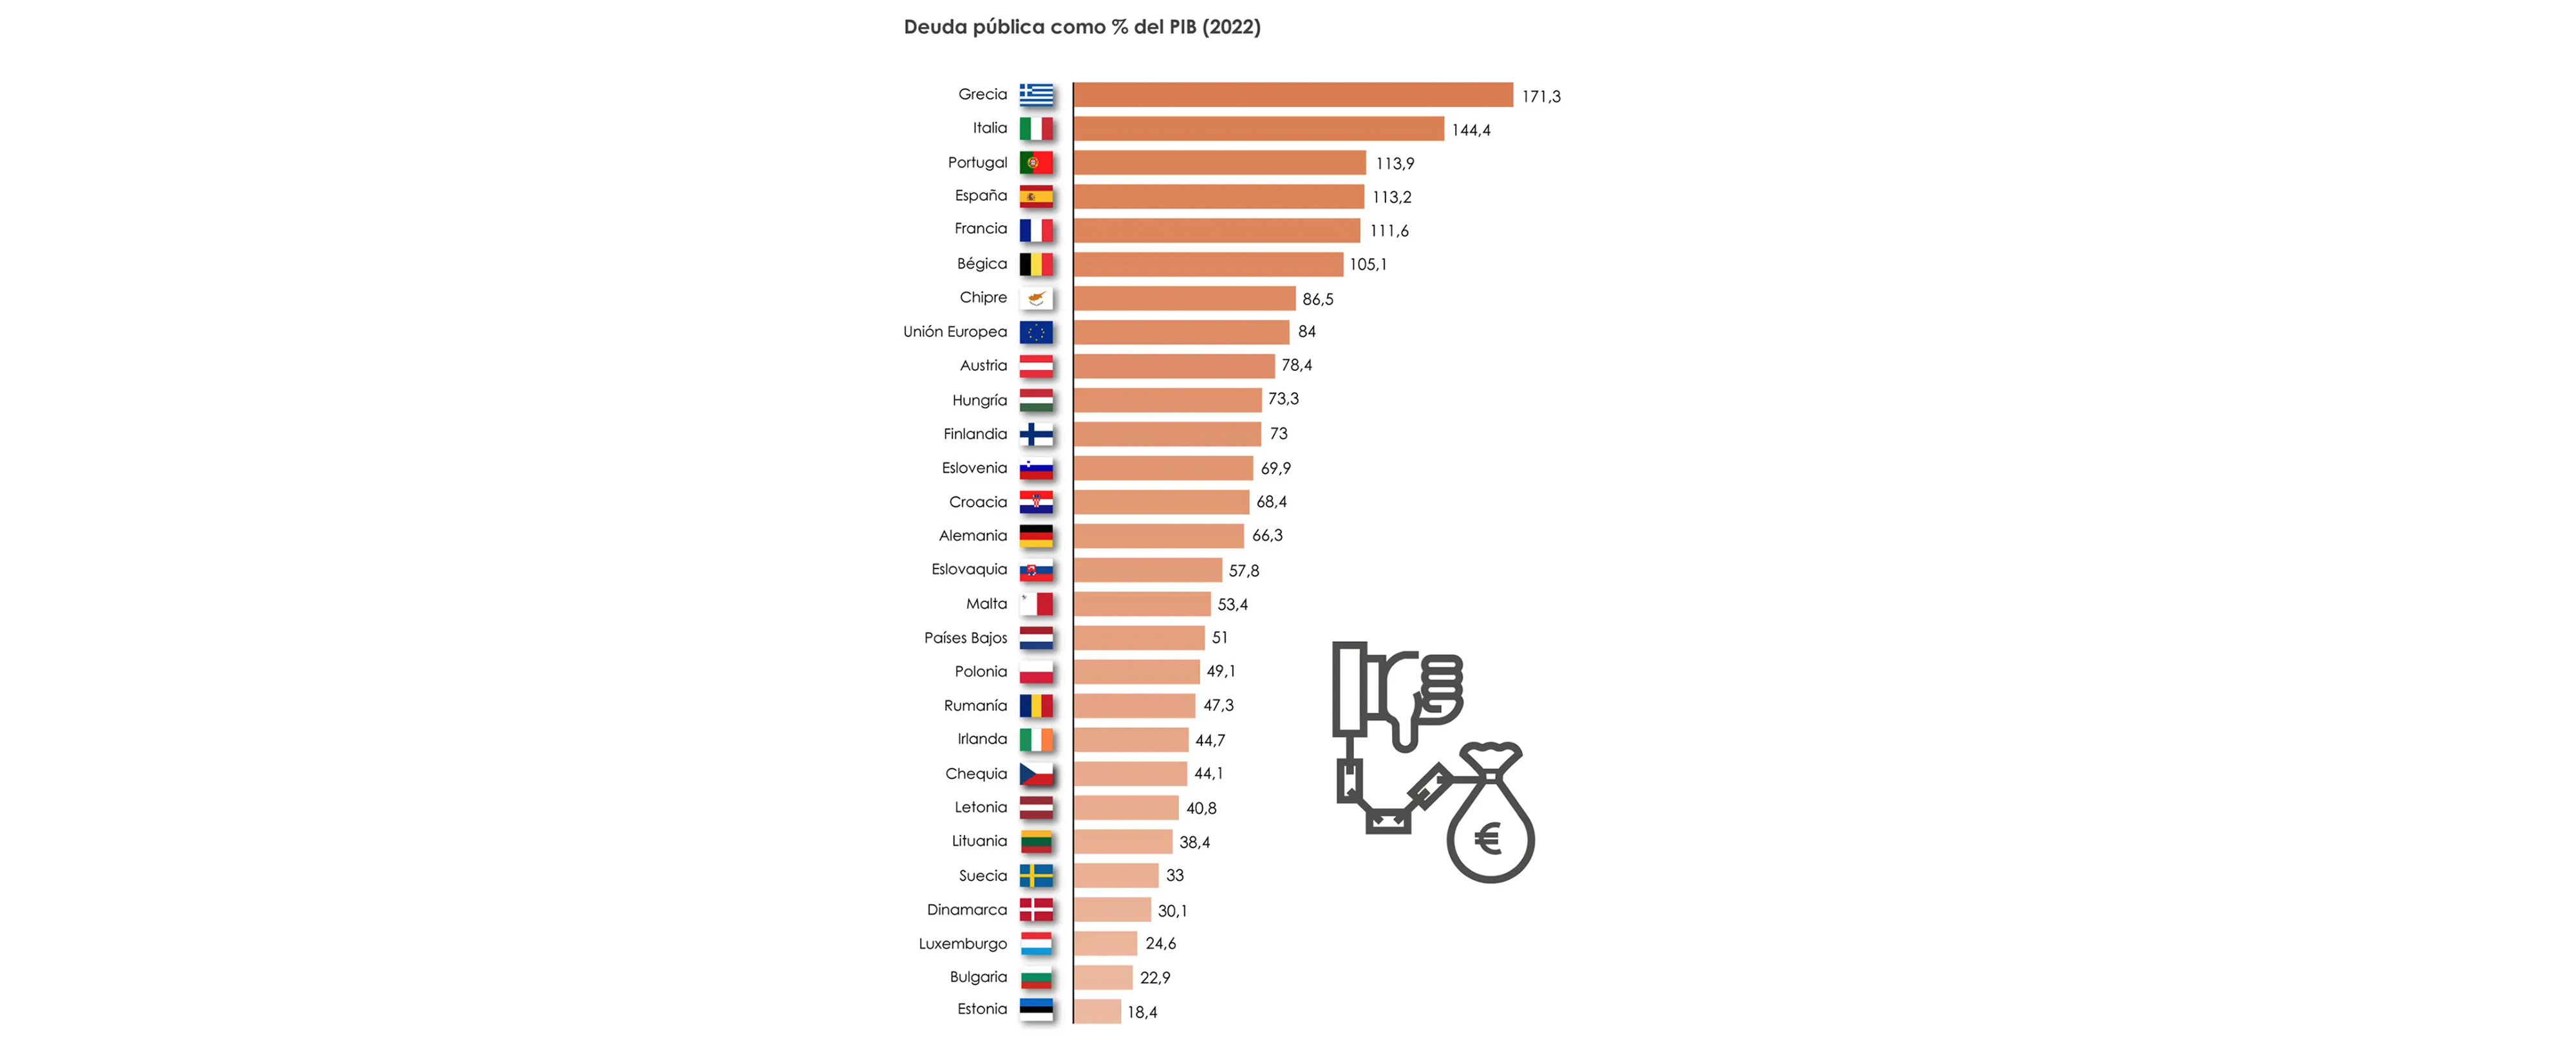
Font: El Orden Mundial
D’on sortiran els diners?
Si bé és cert que el Pacte d’Estabilitat de la UE inclou l’excepció de desviar-se dels objectius de deute per motius com la defensa, també és veritat que grans desviacions afectarien la credibilitat dels països europeus als mercats, de manera que els resultaria més difícil finançar-se.
En aquest context guanya especial importància una notícia que ha passat prou desapercebuda, que és la intenció d’impulsar la unió de mercats de capitals europeus. Es tracta d’una vella proposta que està liderant el govern francès i que compta amb el suport espanyol, però encara no el vistiplau alemany. Alemanya pretén que a la unió de capitals hi entrin els 27 països de cop, mentre que França ho veu impossible i preveu fer-ho en fases.
La idea és llançar un producte d’estalvi comú per captar capital privat. És a dir, volen atreure els dipòsits dels ciutadans de la Unió Europea. Segons el ministre francès de finances, Bruno Le Maire, cal “posar els estalvis dels europeus a treballar” per impulsar les massives inversions que ha de fer la Unió Europea en els pròxims anys. El discurs oficial és que cal aconseguir capital perquè les start-ups europees no acabin demanant diners a inversors americans o del Golf Pèrsic per tirar endavant els seus projectes. Per tant, la idea seria fomentar una certa independència econòmica de la UE. Però el cert és que aquestes inversions massives tenen dos temes estrella: la transició energètica i la defensa.
D’aquesta manera tot apunta que, durant el 2024, veurem néixer un producte d’inversió europeu que servirà perquè els països de la UE augmentin la seva participació en l’OTAN sense danyar gaire més el seu ja castigat deute públic. La mobilització dels estalvis per a la guerra ja ha començat.
Des que Mark Zuckerberg va canviar el nom de Facebook per Meta, la idea del metavers no ha deixat de créixer. Però la llavor ja hi era. Els gurús tecnològics fa anys que treballen per construir el metavers, un univers digital il·limitat on asseguren que farem la majoria de transaccions vitals. Davant l’oportunitat de negoci, les entitats financeres ja han iniciat la conquesta d’aquest nou món verge.
Tot això del metavers ens sona a ciència-ficció, perquè neix, de fet, de la ciència-ficció que tant agrada a programadors, ‘hackers’ i magnats tecnològics. El primer cop que vam llegir la paraula “metavers” —un univers fora de l’univers— va ser a la novel·la de culte ‘Snow Crush’ (2010) de Neal Stephenson, que s’ha desmarcat públicament de com s’està fent ús del seu terme.
En aquesta distopia apocalíptica, l’autor imagina un món a internet que és una sola carretera infinita, propietat d’una companyia anomenada Global Multimedia Protocol Group. En aquest Estat virtual, els usuaris aixequen edificis amb la forma i la mida que volen, transaccionen sense mesura i ells mateixos s’encarnen en avatars impossibles. L’únic límit és la imaginació.
El naixement d’un nou món
Avui dia, les xarxes socials i les plataformes no deixen de ser experiments incipients que ens condueixen irremeiablement cap a aquest metavers. Però què li cal per ser de debò? Segons els experts, cal que compleixi quatre característiques. La primera, la persistència, és a dir, que el nou univers paral·lel sigui com la vida mateixa, que no s’acabi ni es reiniciï mai. La segona, una escala massiva de socialització. La tercera, una tecnologia immersiva que els enginyers no acaben d’afinar i que sembla que volen introduir amb ulleres de realitat virtual. I, per últim, una veritable economia digital que el sostingui.
És en aquest sentit que Mark Zuckerberg, després de les vulneracions gravíssimes del dret a la privacitat que l’han portat als tribunals, aspira a liderar i dirigir aquest nou metavers. De fet, fa mesos que els rumors —El ‘New York Times’, sense anar més lluny, se n’ha fet ressò— asseguren que Zuckerberg ja ha mantingut converses amb els grans noms de l’administració americana per fer-se perdonar i per fer entendre la importància geopolítica del projecte.
Hem de comprendre bé el context en què creix la idea del metavers, perquè s’hi juguen, almenys, tres batalles alhora. La primera és, sens dubte, la de l’hegemonia dels Estats Units en un més que possible escenari de crisi mundial, tal com explica el president d’11Onze, James Sène. La segona és la de la crisi climàtica: en un planeta cada vegada més desproveït de recursos naturals, les possibilitats infinites d’un metavers són un camp fèrtil per al negoci. I, la tercera, la lluita entre l’estructura clàssica governamental de la gran banca i l’alternativa descentralitzada, però igualment depredadora, que proposa el món de les criptomonedes.
La conquesta universal de les finances
Així és com companyies, emprenedors, governs —El Catvers que ha presentat la Generalitat és una bona mostra d’aquesta dèria— i entitats financeres s’han llançat a la conquesta del metavers. Segons un informe de Bloomberg, ara mateix aquest nou entorn digital té un valor de 500.000 milions de dòlars.
Des del món de les finances, el primer que hi ha donat el seu suport incondicional és Jefferies. El director estratègic d’aquest gran grup, Simon Powell, ha afirmat que el metavers serà “l’alteració més gran” que viurà la humanitat en segles. L’altre gran grup bancari que no s’ha fet esperar és Goldman Sachs, que assenyala que el ‘blockchain’ serà la “tecnologia fonamental” del nou metavers. En aquest sentit, el seu director, Rod Hall, ha assegurat que en el nou metavers caldrà identificar molt bé la propietat de cada actiu i que això suposa una oportunitat per a qualsevol entitat financera.
L’altre gran banc que hi està apostant és Bank of America, que ja ha començat a formar en realitat virtual els empleats dels seus 4.300 centres als Estats Units. El director d’investigacions del banc, Haim Israel, ha afirmat que les criptomonedes poden trobar en el metavers una “oportunitat” per ser massives. Sembla que la gran banca comença a adonar-se del potencial de les criptomonedes i està disposada a cooptar la seva estructura, que fins ara creixia per lliure.
L’aposta és tan forta que hi ha bancs, com els coreans IBK i KB Kookmin Bank, que ja busquen treballar directament al metavers. IBK ha arribat a un acord amb Cyworld, una plataforma de xarxes socials de Corea que té la seva criptomoneda pròpia, la Dotori, per llançar productes financers per als seus usuaris. I a l’Estat espanyol, segons ha publicat ‘Cinco Días’, les grans entitats financeres ja han començat a assajar fórmules i productes només per al nou món digital. La conquesta del metavers per part de les finances ja no té aturador.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android i Apple. Uneix-te a la revolució!


Les Fintech estan guanyant terreny a la banca tradicional, prioritzant l’atenció al client i millorant la seva competitivitat gràcies a les eines que proporcionen les noves tecnologies. Joan Benedicto, agent d’11Onze, ens fa un resum dels principals avantatges de les Fintech.
De la fusió de “financial” i “technology” sorgeix el terme Fintech. Aquestes plataformes tecnològiques proporcionen serveis financers a través d’Internet i dispositius mòbils, i estan canviant la manera en què les persones administren els seus diners. Operen íntegrament en línia i ofereixen una àmplia gamma de serveis i productes, des de comptes corrents i d’estalvi fins a préstecs i inversions.
Un dels avantatges més importants de les Fintech és la comoditat. Les aplicacions i plataformes Fintech permetent als usuaris accedir als seus comptes i realitzar transaccions des de qualsevol lloc i en qualsevol moment, eliminant la necessitat de visitar una sucursal física. Això és especialment útil per als qui viuen en zones rurals o tenen agendes molt atapeïdes.
Avantatges de les Fintech
Innovació, agilitat i menys comissions
Les Fintech també ofereixen una major eficiència en comparació amb els bancs tradicionals. L’automatització els permet processar transaccions i fer-ne el seguiment de manera més ràpida i precisa. Això significa que els usuaris poden obtenir informes financers en temps real, efectuar pagaments i transferències en línia i obtenir respostes ràpides a les seves preguntes.
Gràcies a l’ús de les noves tecnologies, poden oferir productes financers innovadors i amb més flexibilitat respecte als productes dels bancs tradicionals. Això inclou préstecs en línia, pagaments amb targetes de crèdit virtuals, inversions en línia i pagaments amb criptomonedes.
Aquestes plataformes digitals no estan subjectes a sistemes heretats que depenen d’una costosa xarxa de sucursals físiques. Com apunta Benedicto, “com que els costos de l’empresa són menors, poden oferir serveis a un preu més reduït”, deixant enrere les comissions desorbitades a les quals ens té acostumats la banca tradicional.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Les entitats financeres tenen un llarg historial de comportaments poc ètics i il·legals. Unes pràctiques abusives que s’han traduït en copioses multes i sancions per als bancs, així com danys a la seva reputació. Tot i que governs i autoritats reguladores afirmen que han reforçat la supervisió i la regulació del sector financer, l’aplicació d’aquestes mesures s’ha mostrat insuficient per garantir la protecció dels consumidors.
L’escàndol de les assegurances de protecció de pagaments, (PPI, Payment Protectión Insurance), que va sorgir al Regne Unit a principis de la dècada de 2000, es referia a la venda abusiva de pòlisses d’assegurança per part de bancs i altres entitats financeres. Aquestes pòlisses es venien amb la intenció que els consumidors protegissin els pagaments dels seus préstecs o targetes de crèdit en cas de malaltia, desocupació o altres circumstàncies imprevistes.
No obstant això, moltes d’aquestes pòlisses es van vendre a persones que no les necessitaven o que no complien els requisits per a sol·licitar-les. A més, els pagaments als clients comportaven comissions superiors al 50%, per tant, impedien que els clients es beneficiessin realment de les cobertures de les pòlisses.
A conseqüència d’aquesta comercialització inadequada, l’Autoritat de Conducta Financera (FCA, Financial Conduct Authority)) va exigir als bancs el pagament de milers de milions d’euros en indemnitzacions als consumidors afectats, que s’han vist obligats a aprovisionar gairebé 60.000 milions d’euros. Sancions i multes que no es van limitar als bancs britànics, el Banco Santander va haver de constituir un fons de 2.000 milions d’euros per a cobrir eventuals reclamacions.
Tot i les indemnitzacions pagades pels bancs, l’escàndol PPI està lluny d’acabar. Després d’una recent vista en el Tribunal Suprem del Regne Unit, es decidirà si s’amplia a sis anys l’abast del termini per reclamar, prèviament amb data límit del 29 d’agost del 2019, per a permetre que milers de reclamacions pendents es puguin fer efectives.
Es disparen les reclamacions al Banc d’Espanya
Els processos judicials contra les pràctiques abusives de la banca augmenten any rere any. El 2021, les reclamacions dels clients davant el Banc d’Espanya van augmentar un 61%, CaixaBank, Santander i BBVA sent les entitats financeres que més queixes van acumular.
La mala praxi bancària de les entitats financeres espanyoles d’ençà de la crisi financera de l’any 2008 és digna d’estudi. Comissions abusives, fons voltor, clàusules hipotecàries, targetes revolving, el frau de les preferents… són només algunes de les pràctiques abusives de la banca, negligents i contràries als interessos de la seva clientela.
La gran part de les queixes dels clients es concentren en les hipoteques, les targetes i els comptes i dipòsits. Vuit de cada deu reclamacions es dirigeixen contra els bancs (83%), seguits de les cooperatives de crèdit (4,7%).
Com reclamar en el sector bancari
El sistema de reclamacions del sector bancari depèn del Banc d’Espanya, però, abans de presentar qualsevol reclamació a un organisme oficial, cal reclamar directament a l’entitat. Acudint a una sucursal bancària pots demanar un formulari de reclamació, o enviar un escrit per burofax o correu certificat dirigit a atenció al client.
L’entitat t’ha de respondre en un termini de 15 dies hàbils, en el cas de reclamacions relacionades amb serveis de pagaments, i de fins a dos mesos en cas d’altres reclamacions. El següent pas és esperar resposta de l’entitat, però si no et respon en aquests terminis o no estàs d’acord amb la resolució, pots adreçar-te al Banc d’Espanya.
Pots fer la reclamació per escrit o de forma telemàtica en l’Oficina Virtual del Banc d’Espanya, sempre que tinguis un certificat digital. Es tracta d’un servei gratuït, independent i imparcial, que no pren part ni pels consumidors ni per les entitats bancàries, i que decidirà si la queixa del client està justificada o no.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Entitats financeres del Regne Unit han estat sancionades en milers de milions d’euros per pràctiques abusives. Parlem amb Farhaan Mir, director financer d’11Onze, de l’escàndol de les assegurances de protecció de pagaments (PPI).
L’escàndol de la Payment Protectión Insurance (PPI), o Assegurança de Protecció de Pagaments, es referia a la venda abusiva de pòlisses d’assegurança, i es va arribar a considerar com l’escàndol de consum més costós de la Gran Bretanya. Va sorgir al Regne Unit a principis de la dècada de 2000, quan es va descobrir que els bancs i altres institucions financeres havien venut indegudament pòlisses de PPI a milions de clients, sovint sense el seu coneixement o consentiment, obrint les portes a 60.000 milions d’euros en reclamacions d’indemnització.
Les pòlisses d’assegurança estaven destinades a cobrir els pagaments de préstecs i targetes de crèdit en cas de desocupació, malaltia o defunció, però a molts clients se’ls van vendre pòlisses que probablement no podrien reclamar o que duplicaven la cobertura d’un segur existent. A més, els pagaments als clients implicaven comissions superiors al 50%, la qual cosa impedia als clients beneficiar-se realment de les cobertures de les pòlisses.
Quines van ser les principals raons per les quals es van vendre indegudament pòlisses de PPI als consumidors?
En els centres d’atenció telefònica i en els entorns de venda d’alta pressió, els agents apretaven als clients perquè contractessin pòlisses d’assegurança i així obtenir les seves comissions per endavant. Una manera de vendre promoguda pels bancs, perquè quants més préstecs venien, més beneficis obtenien. Quan vens una pòlissa d’assegurança, un producte regulat, has de seguir un procés. En aquest cas, els elevats beneficis i les comissions pagades als equips de vendes, que en alguns casos s’ingressaven amb tres anys d’antelació, eren més importants que aplicar el procés correcte.
Com s’han exigit responsabilitats a les institucions financeres pel seu paper en l’escàndol?
Va començar amb l’Autoritat de Defensa del Client Financer, quan els contractes de confidencialitat van vèncer, va haver-hi moltes queixes. Quan van arribar aquestes queixes, els bancs van haver de començar a reservar diners per a les sancions que havien de pagar. Eren conscients que no podien recórrer als tribunals. Bàsicament, van haver de rendir comptes davant els tribunals per la quantitat de PPI que van vendre indegudament, i se’ls ha fet responsables de la quantitat de diners que cal retornar.
Quines mesures s’han pres per a garantir que en el futur no es produeixin situacions similars?
En primer lloc, s’han imposat sancions als bancs. En segon lloc, quan un compra un producte regulat a una entitat financera, aquesta ha d’informar-te de si ets apte o, en altres paraules, si compleixes els requisits d’idoneïtat. Bàsicament, les parts que venen les assegurances han d’assegurar-se que t’estan venent el producte adequat, de la forma adequada, perquè en cas contrari corren el risc de ser multades. A més, l’Autoritat de Serveis Financers (FSA) va prohibir la venda d’assegurances de protecció de pagaments (PPI) de prima única juntament amb préstecs personals.
Quin és el procés de reclamació i quant sol trigar?
Pots escriure directament al banc i presentar els documents tu mateix, o pots contractar un advocat privat perquè ho faci per tu. Si creus que tens una reclamació vàlida i el banc la rebutja, pots apel·lar. I si no estàs d’acord amb la resolució, pots denunciar-lo a l’Autoritat de Defensa del Client Financer. Fins ara, aquestes reclamacions estan trigant de 6 a 8 mesos.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis.