Es disparen els crèdits en risc d'impagament
Prop de 100.000 milions d’euros de crèdits concedits per la banca espanyola es troben a la vora de l’impagament, segons el Banc d’Espanya. I tot indica que la situació empitjorarà en la segona meitat de l’any, per la qual cosa s’apropen temps difícils per al sector bancari.
Al tancament de 2021 la banca espanyola acumulava crèdits en risc d’impagament per valor de 94.000 milions d’euros, amb un augment del 14 % en l’últim trimestre de l’any, segons un informe del Banc d’Espanya. Es tracta de préstecs que el supervisor bancari espanyol situa en la categoria de “vigilància especial” perquè encara no han deixat de pagar-se, però corren el risc de passar a morosos. Globalment, representen el 8 % del total de deute d’empreses i llars, 2,2 punts percentuals més que abans de la pandèmia.
Els crèdits a empreses que estan a un pas d’entrar en morositat són els més preocupants, ja que han augmentat gairebé el 26 % i suposen pràcticament dos terços del total sotmès a “vigilància especial”. De tota manera, no es pot perdre de vista que la probable pujada dels tipus d’interès a curt termini podria complicar la devolució dels préstecs hipotecaris contractats per moltes famílies.
La situació dels crèdits que el Banc d’Espanya considera dubtosos tampoc és bona. Encara que el total s’ha reduït un 5,5 %, continua pròxim als 50.000 milions d’euros. Del total, 27.000 milions corresponen a empreses i 22.000 milions a llars.
L’impacte de la pandèmia
Els sectors empresarials més afectats per la covid-19, que acumulen el 24 % del total dels crèdits dubtosos i en vigilància especial, són els que mostren els majors senyals de deteriorament. Per exemple, el 35,5 % del crèdit concedit a empreses d’hostaleria es troba en situació de vigilància especial i el 6,5 % són préstecs dubtosos, per la qual cosa el crèdit problemàtic s’acosta a la meitat del total. En el cas del transport, el crèdit conflictiu suposa el 27,5 % del total. I cal tenir en compte que aquests sectors són especialment sensibles al repunt dels preus de l’energia i els aliments.
El Banc d’Espanya també constata un deteriorament dels préstecs a empreses garantits per l’ICO en el segon semestre de 2021. El total de crèdit ICO en vigilància especial va augmentar gairebé quatre punts percentuals en els sis últims mesos de l’any i es va situar en el 20 %, mentre que el considerat dubtós suposa el 3,5 %, amb un augment d’1,4 punts percentuals respecte a juny de l’any passat.
La fi de la carència en l’amortització del principal que hauran d’afrontar en els pròxims mesos moltes empreses amb crèdits ICO augmenta el risc de deteriorament creditici. Cal tenir en compte que, segons l’informe del Banc d’Espanya, més d’un terç d’aquests préstecs encara està en període de carència per a les devolucions del principal.
Un panorama gens encoratjador
El Banc d’Espanya assenyala en el seu informe que el conjunt del sector bancari espanyol mostra una capacitat de resistència agregada “adequada” per a afrontar un possible deteriorament de la situació econòmica. No obstant això, reconeix que “la combinació en el curt termini d’una inflació més elevada, que erosiona les rendes reals de llars i empreses, i un augment dels tipus d’interès podria minvar la capacitat de pagament d’aquests agents”.
La conjunció de diverses circumstàncies podria provocar una tempesta perfecta en la segona meitat de l’any per a la banca espanyola. L’economia ja ha donat mostres d’alentiment en el primer trimestre de l’any, la inflació segueix disparada, el consum de les llars s’està contraient i moltes empreses hauran de començar a retornar en breu el principal dels crèdits ICO.
Si a tot això sumem la probable pujada dels tipus d’interès per part del Banc Central Europeu, la qual cosa complicaria la devolució de tots els préstecs amb interès variable, el risc de morositat es dispararà en la segona meitat de l’any.
Realment el conjunt del sector bancari espanyol està preparat per a afrontar aquest escenari? La “adequada” capacitat de resistència que apunta el Banc d’Espanya podria no ser suficient. I tots sabem què va succeir amb el sector bancari quan es va punxar la bombolla immobiliària.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
L’or està de moda. La tendència a l’alça d’aquest metall preciós ha estat esperonada per la crisi sanitària, una inflació desbocada i els conflictes geopolítics globals. Tanmateix, sembla que els bancs centrals han aprofitat l’avinentesa per treure al mercat tot un seguit d’edicions especials de monedes d’or. Et presentem l’última moneda que ha estrenat el Banc d’Espanya.
L’afició pel col·leccionisme de monedes, conegut com a numismàtica, està d’enhorabona. El desembre del 2021 es va posar en circulació la primera moneda bullion d’or emesa per la Fàbrica Nacional de Moneda i Timbre de la Reial Casa de la Moneda (FNMT). Tot i que té un valor facial d’1,5 euros, el seu valor real ve determinat pel preu de l’or en el moment de la venda, més un 10 % en concepte de despeses de producció.
Es tracta d’una moneda que té un pes d’una unça d’or (31,10 grams), dedicada al linx ibèric i de la qual només s’emetran 12.000 unitats. Està pensada per inversors i col·leccionistes, així que no és d’ús legal.
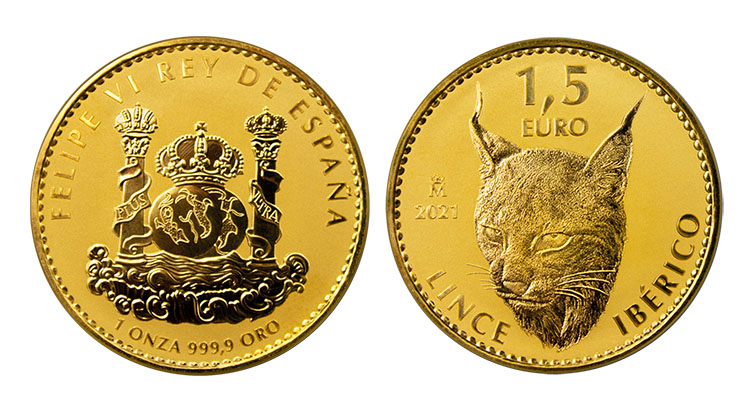
La nova moneda d’1,5 euros de la FNMT.
Aquesta moneda d’edició especial és la primera d’una sèrie de monedes que la FNMT va comunicar que aniria anunciant en els pròxims mesos, amb la finalitat d’encunyar més monedes d’inversió per als amants de la numismàtica.
Així doncs, el mes passat la FNMT va desvelar que durant el segon quadrimestre de 2022 també es podrà comprar una nova moneda d’or amb un valor facial de 15 cèntims.
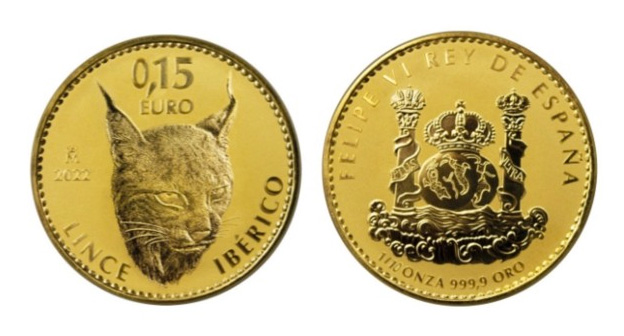
La nova moneda de 15 cèntims de la FNMT.
El linx ibèric com a protagonista
El linx ibèric torna a ser l’escollit per a la nova moneda d’or que, si més no, té certes diferències amb la inicial d’1,5 euros. En aquest cas tindrà el seu cant estriat en comptes de llis i està composta d’un dècim d’unça d’or, és a dir, un pes 3,1 grams. Això vol dir que es tracta d’una moneda molt més assequible.
Respecte al seu preu, encara es desconeix. Des de la pàgina web de la FNMT detallen que vindrà determinat en el moment de la transacció pel preu de les transaccions de compravenda d’or físic en aquell moment més un marge del 22% (a diferència del 10% en el cas anterior).
Per tant, tot i que el preu de venda al públic de la moneda s’establirà en el moment de la transacció, si tenim en compte el preu actual de l’or i li afegim un 22 %, el preu de la moneda seria d’uns 212 euros. És un valor molt inferior als quasi 2.000 euros que pagaríem per la moneda d’1,5 euros.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
El deute públic a Europa està en màxims històrics i els interessos que han de pagar els Estats per a finançar-se han assolit en alguns casos nivells que no es veien des de fa anys. Tot apunta al fet que els tipus d’interès acabaran per pujar en el futur pròxim, amb la qual cosa el crèdit per a famílies i empreses s’encarirà.
L’interès dels bons alemanys a deu anys va arribar a superar l’1 % aquesta setmana i el dels espanyols va assolir el 2 %. Cap de les dues coses succeïa des del 2015. La rendibilitat del bo espanyol de referència va tancar 2021 en el 0,595 %, després d’haver arribat a marcar al desembre de 2020 nivells negatius. Quant a l’alemany, l’increment ha estat considerable en els dos últims mesos, ja que a principis de març era negatiu. A l’altra banda de l’Atlàntic, l’interès que paga Estats Units pels bons a deu anys superava també aquesta setmana el 3 %, un nivell que no assolia des de finals de 2018.
L’interès del deute d’altres països europeus com França, Portugal, Itàlia o Grècia ha experimentat al març i abril una evolució similar a l’alemanya, amb increments que en la majoria dels casos se situen al voltant d’un punt percentual. Així, l’interès dels bons francesos a deu anys ja frega l’1,5 %; els portuguesos estan al voltant del 2 %; els italians han assolit el 2,8 %, i els grecs superen el 3 %.
Cal tenir en compte que el Banc Central Europeu (BCE), el major client de deute públic de l’eurozona, va anunciar al març que les seves compres de deute es reduirien dràsticament enguany. La seva previsió és passar dels 80.000 euros mensuals que adquiria fins fa poc als 20.000 milions a partir de juny.
Es busquen nous inversors
Aquest gran descens en l’adquisició de deute fa que oferta i demanda hagin de reajustar-se i la manera d’atreure nous inversors és incrementar la rendibilitat. Com a conseqüència, els Estats hauran de pagar més pel seu deute i es reduirà la seva capacitat d’inversió, un detall que té un evident efecte negatiu en l’economia.
A més, l’increment dels interessos del deute públic augmentarà el seu atractiu a ulls dels inversors, amb la qual cosa part dels diners que fins ara es dedicaven a finançar l’economia productiva es destinaran a la compra de deute públic.
La fi d’una època
La realitat és que l’època d’interessos negatius per al deute europeu gràcies a la política monetària ultralaxa del BCE ha quedat enrere. I ho estan patint especialment les economies europees més fràgils pel risc de recessió. Aquestes veuen com s’està incrementant la prima de risc, que és el sobrecost que paguen respecte al bo alemany a deu anys.
La prima de risc exigida al bo espanyol, per exemple, es manté lleugerament per sobre dels 100 punts bàsics, amb pics al final de les sessions diàries que no s’assollien en els dos últims anys. Igual que la italiana i la portuguesa, l’espanyola s’ha incrementat al voltant d’un 40 % des del gener. I la grega ja supera els 230 punts bàsics, després d’augmentar més del 65 % des de principis d’any.
Cada punt bàsic de la prima de risc equival a un 0,01 % més d’interès respecte a la rendibilitat del bo alemany a deu anys. Per tant, 100 punts bàsics signifiquen pagar un 1 % més d’interès que Alemanya i 200 punts equivalen a un 2 % més.
L’alça dels interessos també està afectant el deute a curt termini. En el cas d’Espanya, només els bons amb venciment inferior a l’any cotitzen amb interessos negatius, ja que en els últims dies les lletres a dotze mesos van tornar a registrar interessos positius. I la tendència és similar en altres països de l’eurozona.
Un deute fora de control
Aquest augment del cost de finançament afectarà especialment les economies més endeutades de l’eurozona. Cal tenir en compte que el deute públic de molts països s’ha incrementat dràsticament en els últims anys. Per exemple, en el cas d’Espanya, el seu deute al febrer va assolir un màxim històric de 1,442 bilions d’euros, segons el Banc d’Espanya. Això suposa el 119 % del PIB, mentre que al 2008, abans de l’inici de la crisi econòmica, el percentatge no arribava al 40 %.
A aquest increment del deute i els interessos que els països paguen per ell se suma el canvi en la política monetària dels grans actors internacionals, que han pujat o es plantegen pujar el preu del diner per a combatre la inflació. Un exemple és Estats Units, que acaba de pujar el tipus d’interès 50 punts bàsics, i totes les previsions apunten al fet que el BCE també acabarà pujant els tipus en el futur pròxim per a contenir la inflació. En definitiva, tot fa presagiar que s’encarirà el crèdit per a pimes, autònoms i famílies.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
En les últimes setmanes s’ha especulat amb la possibilitat que Rússia es vegi abocada a la suspensió de pagaments o ‘default’ per la incapacitat d’afrontar els pagaments del seu deute en dòlars. Casos com el de l’Argentina donen pistes de quines conseqüències podria tenir aquesta mesura.
Els rumors dels cercles financers situaven Rússia a la vora de la suspensió de pagaments a mitjan març. La raó eren les dificultats per a afrontar els seus compromisos de pagament de deute en dòlars nord-americans en els terminis establerts.
El cert és que fins ara el país ha aconseguit fer front als pagaments previstos. Tot i això, els dubtes es mantenen, ja que la quantitat que Rússia ha de retornar a l’abril, més de 2.000 milions de dòlars, és molt superior a la de març. El bloqueig d’actius russos que han aplicat la Unió Europea i els Estats Units suposa un seriós entrebanc per realitzar els pagaments en dòlars.
Les agències internacionals encarregades de qualificar el deute dels països han reduït la valoració del deute rus al nivell previ a l’incompliment. I Kristalina Georgieva, directora gerent del Fons Monetari Internacional (FMI), reconeixia fa unes setmanes que la suspensió de pagaments de Rússia “ja no és un esdeveniment improbable”.
Rússia no seria el primer país a declarar la suspensió de pagaments. Sense anar més lluny, l’Estat espanyol ho va fer set vegades a segle XIX. I el cas de l’Argentina en aquest segle ofereix nombroses lliçons de les conseqüències que pot tenir aquesta mesura.
Un mes de gràcia
Quan es produeix aquesta situació, els països tenen un període de 30 dies per a renegociar el deute amb els creditors, que majoritàriament són bancs. L’objectiu pot ser refinançar-la, aconseguir la quitació d’una part o pactar una moratòria temporal en els pagaments.
Una altra opció és buscar finançament alternatiu, ja sigui apujant les taxes d’interès del deute per a atreure nous inversors, com va fer Islàndia el 2008, o recorrent a organismes internacionals com l’FMI, la solució aplicada per Grècia la dècada passada. De totes maneres, Rússia tindria complicada aquesta última via pel rebuig de la majoria de nacions a la invasió d’Ucraïna.
Si transcorreguts 30 dies el país no aconsegueix res de tot això, l’única opció és declarar-se insolvent o en ‘default’. És el que va fer l’Argentina entre finals de 2001 i principis de 2002, en la major suspensió de pagaments d’un Estat en tota la història. L’Estat devia gairebé 200.000 milions de dòlars i només disposava de 10.000 milions en reserves de divises.
Conseqüències en cascada
Òbviament, la suspensió de pagaments d’un país implica la pèrdua de confiança per part dels inversors en aquesta economia. Això es tradueix en la impossibilitat que l’Estat es continuï endeutant per a finançar-se i en un èxode massiu de capitals, especialment de la inversió estrangera.
La dràstica contracció de les inversions privades porta aparellada la recessió de l’economia, que deriva en un cercle viciós en generar més atur i contraure els ingressos de l’Estat. Cal tenir en compte que en el cas de l’Argentina l’atur es va duplicar en cinc anys i que la necessitat de rebaixar la despesa pública va afectar especialment pensionistes i funcionaris, que van veure com els seus ingressos es reduïen considerablement.
Tanmateix, després d’un ‘default’ és habitual que es produeixi una devaluació de la moneda local davant la pèrdua de confiança exterior, la qual cosa genera un increment dels preus.
La por de la població a la devaluació i la hiperinflació sol generar una retirada massiva de fons dels bancs amb l’objectiu de traslladar-los a l’estranger. Aquest fenomen va obligar el Govern argentí a congelar els comptes bancaris i limitar la quantitat de diners que es podia retirar diàriament, la qual cosa es va conèixer com a “corralito”.
La tempesta perfecta
Aquest entorn d’inflació, sumat a un descens brusc dels ingressos i l’accés limitat als estalvis, és el caldo de cultiu ideal per al malestar social, l’augment de la delinqüència i la fugida de capital humà.
Sis mesos després de la suspensió de pagaments, gairebé una quarta part dels argentins es consideraven indigents i una altra quarta part no superaven el llindar de la pobresa. Són dades que costa d’assimilar tenint en compte que es tracta d’un país ric en recursos naturals i amb una de les majors cabanyes ramaderes del món.
La pèrdua de confiança en el paper moneda fins i tot va provocar que a l’Argentina proliferessin fins a 8.000 clubs de bescanvi de béns, alguns dels quals van arribar a emetre les seves pròpies “monedes”.
Risc de contagi internacional
La suspensió de pagaments d’un país també pot tenir conseqüències negatives més enllà de les seves fronteres. Cal tenir en compte que el primer efecte d’aquesta mesura és que els creditors deixen de cobrar. I això pot generar problemes als creditors internacionals que estiguin molt exposats a aquest deute o a les asseguradores que hagin decidit donar cobertura a aquestes inversions. En certs casos, el sistema bancari i assegurador pot veure’s afectat per l’efecte dòmino.
Ara cal veure quina és la capacitat de Rússia per a fer front als seus compromisos en les pròximes setmanes i si l’advertiment de la directora gerent de l’FMI pren cos a mesura que el cost de la guerra a Ucraïna i les sancions internacionals posen contra les cordes l’economia russa.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Amb l’anunciada rebaixa dels fons destinats a la compra de deute i un augment dels tipus d’interès a l’horitzó, el Banc Central Europeu posa en risc la recuperació dels països més endeutats. Aquests poden ser les víctimes col·laterals de la guerra contra la inflació.
Creixement o estabilitat de preus? Aquest és el dilema que afronta el Banc Central Europeu (BCE) a través de les seves polítiques sobre la compra de deute i de fixació del tipus d’interès. I l’aposta avui dia és clara: la seva presidenta, Christine Lagarde, vol evitar costi el que costi una inflació desbocada malgrat la incertesa econòmica provocada per la guerra a Ucraïna.
La previsió del BCE és que la pujada de preus a la Unió Europea arribi al 5,1% de mitjana enguany, gairebé dos punts més del que preveien al desembre. Per això, Lagarde va anunciar recentment un enduriment de la política monetària per a contenir la inflació: les compres mensuals de deute del BCE passaran de 40.000 milions d’euros l’abril a 30.000 milions el maig i 20.000 milions a partir de juny.
Compra de bons durant la pandèmia
Fins ara, el BCE adquiria uns 80.000 milions de deute al mes, tres quartes parts d’ells sota el paraigua d’un programa especial creat per a afrontar la crisi provocada per la covid-19.
L’entitat fins i tot es planteja acabar amb la compra neta de deute si les mesures no són suficients per a limitar la inflació. Cal tenir en compte que durant la pandèmia el BCE ha comprat prop de dos bilions d’euros en deute. Des de gener de 2020 fins a mitjans 2021, el volum de deute de l’Eurozona va passar de suposar el 86% al 100% del PIB.
Tipus d’interès a l’alça
A més, el BCE va anunciar que es produirà una pujada de tipus “gradual” transcorregut algun temps. Els analistes estimen que aquest canvi de política podria començar en l’últim tram de 2022 o a principis de 2023. De totes maneres, l’evolució de la inflació marcarà el calendari i la intensitat.
Aquestes decisions afectaran especialment les economies espanyola, italiana, portuguesa i grega, ja que el BCE està comprant gran part del deute emès per aquests països. El deute a Espanya ja suposa el 125% del PIB, a Portugal el 140%, a Itàlia el 160% i a Grècia el 210%.
En el cas d’Espanya, la necessitat de finançament net per a 2022 s’estima en uns 75.000 milions d’euros. A la convalescència de la pandèmia que viuen les seves economies, se suma ara la incertesa econòmica i la crisi energètica provocades per la guerra d’Ucraïna.
Menys marge de maniobra per als més endeutats
L’anunci del BCE de reduir la compra de deute reduirà considerablement la capacitat dels països més endeutats, entre els quals es troba Espanya, per a finançar mesures de política fiscal que estimulin la recuperació, ja sigui mitjançant subvencions o una baixada de la pressió fiscal a particulars o empreses. Una altra conseqüència indesitjada podria ser que comencessin a pujar les primes de risc del deute d’aquests països.
Tot això es produeix en un entorn de gran incertesa per la situació internacional i l’evolució dels preus de l’energia, que repercuteixen directament en el preu de la majoria de productes.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android i Apple. Uneix-te a la revolució!
La sèrie d’animació d’11Onze dedica un capítol a l’or. Expliquem la relació de la humanitat amb aquest metall preciós des dels seus orígens en un episodi especial.
Si crèieu que ja us ho havíem explicat tot sobre l’or, anàveu errats. Què fa que l’or sigui tan segur i tingui aquest prestigi? Doncs que la història de l’ésser humà amb l’or ve de molt i molt lluny. Probablement per això hi ha aquest comportament atàvic: quan les coses van mal dades, tornem a l’or. Quan hi ha crisi, quan les monedes ja no són de fiar… sempre mirem al metall rei. És normal, són milers d’anys de relació. Ja a la prehistòria, cap al 4600 aC els humans ja fèiem joies d’or. I des d’allà no vam parar. L’or sempre ha sigut un referent de riquesa i d’estabilitat.
En aquest capítol d’El Diner fem un recorregut per aquesta història i per quin és el rol de l’or en el sistema econòmic mundial. Des del Patró Or al Patró Dòlar i en l’actualitat. Diem que és un episodi especial per diversos motius. Perquè és més llarg de l’habitual, perquè incorpora un nou personatge protagonista i perquè, per primera vegada, ha calgut incorporar 3D a l’animació. Un esforç d’11Onze i de Luee studio per un protagonista que no és un qualsevol: és el metall rei. Per això el nostre lingot té una retirada a Elvis.
En acabar el capítol, com sempre, podreu posar a prova els coneixements adquirits amb un qüestionari. Ja sou experts en l’or? És just el que volíem: que si decidiu protegir els vostres estalvis amb Preciosos 11Onze, tingueu tota la formació possible.
L'or, el metall rei
Pots veure el capítol complet aquí.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
La serp monetària va fer fallida aviat, durant els anys 70 del segle XX, però va permetre a Europa crear el sistema monetari europeu tal com el coneixem. Per què es va crear i en què es va transformar? Ens ho explica l’agent 11Onze Eve Doña.
“L’acord per crear la serp monetària s’estableix entre els anys 1972 i 1974 com a sistema europeu de canvi”, detalla Eve Doña. De les conseqüències derivades dels Acords de Bretton Woods, que fixaven uns marges de fluctuació de les diferents monedes del planeta respecte del dòlar nord-americà, el sistema va néixer després de l’Acord de Basilea.
Els països pertanyents a la Comunitat Econòmica Europea (CEE) es van adonar dels problemes que suposava comptar amb uns tipus de canvi flexibles per al mercat comú i van crear la serp monetària. D’aquesta manera, van mirar de dotar els territoris de cotitzacions creuades per a les seves monedes. Però, quin va ser el resultat?
“La serp monetària va tenir uns resultats gens encoratjadors. Els desequilibris entre les economies europees van derivar en dificultats més grans, que van fer de la serp monetària una política fallida”, argumenta l’agent. Així, les devaluacions i les revaluacions, tenint en compte les diferents sortides i entrades del mecanisme d’estabilitat canviària, van fer de la serp monetària un sistema que no va poder corregir aquesta qüestió.
Per això, el 1979 es va desestimar la serp monetària per posar en marxa el que avui en dia coneixem com a sistema monetari europeu. Mira el vídeo de sota i descobreix més coses sobre la serp monetària.
Serp monetària
La recuperació de la demanda i del consum del 2021 ha disparat el preu del petroli, dels metalls i del gas, entre altres. Però no és l’únic motiu que ens apropa a la pròxima crisi. Hi hem de sumar interessos especulatius i una tensa conjuntura geopolítica. Tots aquests factors temporals havien de corregir-se a curt termini, però la inflació que ens tenalla segueix ben viva. Què està passant amb el preu del petroli?
D’entrada, el preu del petroli s’ha enfilat tant i tan ràpid que ja és a prop dels 100 dòlars per barril. Des del 2014 que els experts no veien una xifra similar. Aquesta pujada, ara, amenaça el creixement econòmic postpandèmic, però també alimenta la crisi inflacionària que fa temps que es cou. I això, és clar, pot llastar la producció empresarial, però també afectar greument el poder adquisitiu de la ciutadania.
Segons calcula ‘Bloomberg’, la pujada dels 70 dòlars per barril de finals del 2021 als prop de 100 dòlars per barril a finals de febrer pot elevar la inflació aproximadament mig punt percentual als Estats Units i Europa la segona meitat de l’any. I això preocupa, i molt, a la Reserva Federal dels Estats Units, però també altres bancs centrals. Per mirar de combatre aquesta crisi, els caps de finances del G-20 es reuniran per primer cop des que ha començat el 2022.
Tot i que les exportacions d’energia es beneficiaran de l’auge del petroli, gran part de les empreses i de la població es veuran afectades per aquest increment. I és ben sabut que les pujades del preu del petroli acostumen a vaticinar períodes de recessió.
Sense anar més lluny, aquesta setmana passada el director d’investigacions econòmiques del Deutsche Bank, Peter Hooper, ha asseverat que “la crisi del petroli alimenta el que ja és un problema d’inflació molt més ampli”. JP Morgan també ha advertit que, si el preu per barril puja fins als 150 dòlars, “gairebé s’aturarà l’expansió global” i pot fer que la inflació es dispari més amunt del 7%, més del triple de la taxa prevista per la majoria d’institucions financeres.
Cal tenir present que els combustibles fòssils, com el petroli, el carbó i el gas natural, proporcionen el 80% de l’energia de l’economia mundial. Aquests combustibles fòssils han experimentat pujades de més del 50% respecte de l’any anterior. I això, és clar, també afecta les cadenes de subministrament i retarda i eleva els costos de les matèries primeres.
Les tensions geopolítiques a Rússia, que és el productor més gran de petroli del món, tampoc ajuden a contenir els preus. I una oferta restringida per les retallades a l’OPEP no facilita tampoc una distribució més ràpida des d’aquests països —ara per ara, s’exporten 400.000 barrils per mes. Els analistes consideren que frenar la pujada només seria possible si es produís un augment de la inversió en un sector molt contaminant, i en un context en què Occident prefereix apostar per l’energia verda; o que Iran es tornés a incorporar al mercat internacional del petroli. Però no sembla que cap de les dues sortides sigui viable.
Així les coses i per mirar de controlar la inflació, la Reserva Federal i el Banc d’Anglaterra ja han anunciat possibles pujades dels tipus d’interès, però això impactarà en el deute sobirà, sobretot el que han contret les economies emergents. En conseqüència, la Xina en pot sortir perjudicada, perquè és un dels grans prestataris mundials. La Xina també és un dels principals exportadors de petroli i altres materials fòssils, i fins ara havia gaudit d’una inflació molt benigna, però la seva economia continua sent vulnerable i els productors comencen a veure les orelles al llop de la crisi energètica.
Qui en surt beneficiat?
Però no tots els països es veuen perjudicats per la pujada del preu del petroli. L’energia alternativa ofereix una petita protecció. Per exemple, des que va sorgir als Estats Units la indústria del petroli d’esquist, la seva economia és menys vulnerable que durant la dècada dels 70 del segle XX. Així, tot i que els consumidors interns han de pagar més cara l’energia, els productors nacionals guanyen més diners.
També Rússia se’n podria veure beneficiada, i augmentar 65.000 milions de dòlars els seus ingressos de l’any, fet que podria protegir Moscou de les possibles sancions pel conflicte amb Ucraïna. I aquest augment també podria beneficiar altres economies emergents en el sector, com el Canadà o els països de l’Orient Mitjà.
La recessió que ve després
Per al comú de la població, i per a la majoria d’economies, però, no hi ha res a celebrar. El responsable de sistemes i serveis d’informació d’AXA IM, Chris Iggo, ha advertit que la inflació “podria mantenir-se al voltant del 7% durant tota la resta de l’any, el que suposaria pujades més agressives per part de la Reserva Federal i ens acostaria a una pròxima recessió”.
També els analistes del Bank of America Merrill Lynch han avisat que l’economia està arribant a un “final de cicle”. La crisi de la Covid-19, els milions mobilitzats pels governs per respondre-hi i que han endeutat encara més les economies del món i, ara, els estímuls dels bancs centrals per combatre la inflació poden haver-ho accelerat tot. La pujada del preu del petroli és un símptoma més a tenir en compte. I no sembla que, a la llarga, tingui una bona solució.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android i Apple. Uneix-te a la revolució!
El patró or era un sistema monetari segons el qual quasi tots els països fixaven el valor de les seves monedes en funció d’una quantitat determinada d’or. Però per què es va abolir? I tornarà? L’agent 11Onze, Aitor Canudas, ens en fa cinc cèntims.
Davant d’un escenari on la continuada impressió de diners ha provocat que n’hi hagi massa circulant, fet que ha devaluat el seu valor i ha provocat una bombolla del deute sobirà dels estats, fem un breu repàs a la història del patró or i a la seva possible viabilitat en el moment actual.
Com ens explica Aitor Canudas, hi ha diversos motius pels quals el president Nixon va posar fi al patró or. Experts en geopolítica tenen opinions divergents a l’hora d’identificar les causes que hi ha darrere d’aquest canvi de paradigma o, tanmateix, a la possibilitat de tornar a aquest sistema monetari.
Patró or
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
El 2022 arriba amb canvis fiscals en la compra d’immobles. A partir d’aquest gener, el cadastre fixarà un valor de referència que establirà què cal tributar. Així ho ha determinat el Ministeri d’Hisenda. Si fins ara liquidàvem els impostos segons el preu de mercat, ara ens pot costar una mica més car. Te’n donem les claus.
Fins ara, si es comprava un pis de segona mà, calia pagar el 10% d’impost de transmissions patrimonials (ITP); i quan se n’heretava un o es rebia una donació, el corresponent impost sobre successions i donacions. Tanmateix, si l’Agència Tributària demostrava que l’immoble s’havia venut per sota del valor de mercat, aleshores podia obligar a pagar més.
Per evitar els litigis que això suposava, el cadastre ha creat aquest nou valor de referència, sense efectes retroactius. Aquests canvis venen de la mà de la reforma de la Llei contra el frau fiscal, que afecta l’ITP, l’impost sobre actes jurídics documentats i l’impost de successions i donacions.
Així, a partir d’ara, el cadastre tindrà en compte les escriptures de compravenda de l’any anterior a cada zona. Per saber quin és el valor del nostre immoble, per tant, haurem de consultar aquest índex, que està ja penjat al web del cadastre. Serà sobre aquest import que haurem de liquidar els impostos de transmissions i successions. D’aquesta manera, l’impost ja no dependrà del valor del mercat, i alguns consideren que, en conseqüència, no es tindran en compte les condicions exactes de l’immoble en el moment de la compra.
Demanar una rectificació
De fet, si el comprador creu que el preu que s’ha assignat al seu immoble està per sobre del que val, i li surt a pagar més del que considera just, aleshores podrà rectificar la seva autoliquidació i demanar una devolució per ingressos indeguts. Posem per cas, per exemple, que el cadastre ha valorat en 280.000 euros el nostre habitatge, però nosaltres pensem que és de 180.000.
Aleshores, haurem d’aportar les proves necessàries per demostrar que les condicions de l’immoble no són les adequades i que el preu hauria de ser inferior. A partir d’aquí, el cadastre analitzarà el cas i acabarà de determinar si tenim raó i ens mereixem la devolució. Això no obstant, Hisenda avisa que el valor de referència ja està lleugerament per sota del valor de mercat.
El venedor, a la declaració de la renda
En el cas del venedor, ha de fer constar la compravenda a la declaració de la renda i haurà de pagar els corresponents impostos per la diferència entre el preu de venda i de compra; o d’adquisició, en el cas d’herència o donació, si és positiva. De fet, a l’article 14 de la Llei general tributària s’explicita que l’impost de transmissions patrimonials no afecta el de la renda i, per tant, si s’ha venut l’immoble per sota del seu valor de referència, es tributa pel preu de la venda.
L’impost de béns immobles, el conegut IBI, que es paga cada any al nostre municipi, depèn del valor cadastral, i no del valor de referència i, en conseqüència, no es veurà afectat per aquest nou valor de referència.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android i Apple. Uneix-te a la revolució!
Si t'ha agradat aquesta notícia, et recomanem:
 Finances
Dret de retracte
4min lecturaSi descobreixes que la teva entitat financera ha cedit la hipoteca del teu habitatge a un