La demanda mundial de oro aumenta en Q1 2024
Impulsada por la incertidumbre geopolítica y económica, la demanda mundial de oro se mantiene firme en el primer trimestre del año, alcanzando su nivel más alto en ocho años en términos interanuales, según el último informe del WGC.
La demanda mundial de oro (incluidas las compras OTC) durante el primer trimestre del año ha aumentado un 3% interanual hasta las 1.238 toneladas, marcando el primer trimestre más fuerte desde 2016, según ha anunciado el Consejo Mundial del Oro (WGC) en su último informe de Global Demand Trends.
Los buenos resultados en el incremento de la demanda de oro vienen dados por las persistentes compras de los bancos centrales a causa de la incertidumbre geopolítica y económica, la inversión en el mercado OTC, y una mayor demanda de los compradores asiáticos han impulsado el precio del oro en el primer trimestre a una media récord de 1.934 euros la onza.
Recordamos que existen dos formas principales de negociar oro en el mercado mayorista: el mercado no organizado (OTC) y el mercado bursátil. Los mercados OTC se caracterizan porque los participantes en el mercado negocian directamente entre sí mismos.
Si no tenemos en cuenta el mercado OTC, la demanda de oro cayó un 5% hasta las 1.102 toneladas en el primer trimestre, gracias a que el mercado de las joyas bajó en un 2% —aun manteniéndose resiliente en frente de los precios de récord— y los fondos cotizados (ETF) de oro respaldados con oro físico disminuyeron en 114 toneladas. Concretamente, Europa y Norteamérica registraron salidas trimestrales, ligeramente contrarrestadas por las entradas en productos cotizados en Asia.
Incremento de las compras de los bancos centrales
Los bancos centrales siguen acaparando oro a un ritmo frenético. Durante el primer trimestre añadieron 290 toneladas a sus reservas, un 1% más interanual y un 69% más que la media trimestral de los últimos cinco años.
Se trata del inicio de año más fuerte de la serie histórica del WGC, que se remonta al año 2000. Este incremento de las compras de oro lo encabezan los bancos centrales de China y la india. El gigante asiático generó la mayor parte de la demanda. Tanto los consumidores chinos como su banco central están comprando oro con un renovado interés de los inversores a causa del debilitamiento de la moneda local y a los males resultados de los mercados de renta variable nacionales.
Louise Street, analista de Mercados del Consejo Mundial del Oro, apuntaba que “Estamos asistiendo a un cambio de tendencia en el comportamiento de los inversores orientales y occidentales. En general, los inversores de los mercados orientales son más receptivos al precio y esperan una caída para comprar, mientras que los inversores occidentales se han sentido atraídos históricamente por un precio al alza y tienden a comprar en las subidas. En el primer trimestre, se invirtieron los papeles, y la demanda de inversión en mercados como China e india creció considerablemente con la subida del precio del oro.”
No obstante, el WGC espera que a lo largo del 2024 los bancos centrales ralenticen ligeramente sus compras en comparación al ejercicio anterior. Según declaró a Reuters Krishan Gopaul, analista sénior del WGC, “Aunque el impulso comprador de los bancos centrales continúa, estamos adoptando una actitud cautelosa de cara al futuro, a la espera de ver si el reciente crecimiento del precio del oro impulsa a algunos bancos centrales a ralentizar las compras o a algunos a vender parte de sus tenencias.”
Preciosos 11Onze te lo pone fácil para que puedas comprar oro al mejor precio y con total seguridad. Llámanos y habla sin ningún compromiso con uno de nuestros agentes para aclarar cualquier duda que puedas tener y protégete de las crisis económicas con el valor refugio por excelencia: Oro Patrimonio.
La inflación, los bajos intereses que ofrecen los bancos y el miedo a la crisis bancaria continúan alimentando una fuga de depósitos hacia valores más seguros y con más rentabilidad como el oro o las Letras del Tesoro.
Lo estamos avisando desde hace meses, la subida de los tipos de interés del BCE no se ha visto reflejada en una mejora significativa de la remuneración del ahorro. Durante los primeros dos meses del año, los clientes de la banca española retiraron 18.000 millones en depósitos de sus cuentas de ahorro, buscando una mejor rentabilidad por su dinero.
El encarecimiento del coste de la vida a causa de la inflación ha provocado una pérdida de poder adquisitivo en muchas familias que han decidido diversificar los ahorros sacando su dinero de los bancos en favor otros productos e inversiones que ofrezcan una mayor rentabilidad por su dinero. Un hecho que en gran parte explica por qué la demanda de metales preciosos, especialmente del oro, sigue en pleno auge.
El caso de España no es único, a la baja rentabilidad de los depósitos bancarios se ha añadido el miedo a una nueva crisis causada por los colapsos bancarios de los últimos meses, lo cual ha provocado una fuga de depósitos en todo el mundo. Además, si esto se acelera por miedo a la seguridad de los depósitos, los bancos afectados reducirán el activo de sus balances, concediendo menos préstamos y restringiendo el crédito a particulares y empresas.
Una fuga de depósitos globalizada
Los Estados Unidos es uno de los países que ha sufrido una mayor fuga de depósitos, sobre todo hacia fondos de inversión que dan más rendimiento. Después de la quiebra del Silicon Valley Bank y del Signature Bank, los datos de la Reserva Federal mostraban que entre el 1 y el 15 de marzo se retiraron depósitos por un valor de 146.000 millones de euros. Una cifra que llega a los 574.000 millones de euros si se analiza la evolución de la pérdida de depósitos bancarios en el último año.
El panorama también es preocupante en el Reino Unido, donde las noticias del colapso de los bancos norteamericanos y Credit Suisse provocaron que durante el mes de marzo los británicos retiraran 5.500 millones de euros de sus cuentas bancarias, lo cual representa la fuga de depósitos más importante de su historia.
La economía más grande de la Unión Europea no se salva de la desbandada de depósitos. Siguiendo con datos del mes de marzo, Alemania es otro país donde los bancos han experimentado una fuga significativa de depósitos. Los alemanes retiraron 18.000 millones de euros de sus bancos, ya sea por el miedo a la crisis bancaria o por qué buscan una mayor rentabilidad en otras entidades financieras o productos de inversión.

Preocupación por la seguridad del dinero en el banco
No es sorprendente que en medio de las turbulencias del sistema bancario estadounidense, un 48% de los norteamericanos se muestren preocupados por la seguridad de su dinero en los bancos. Este sentimiento, pero, no se limita a los Estados Unidos, sino que está generalizado a lo largo de otros países occidentales que tienen sus economías interconectadas al gigante americano.
La situación es tan grave que el ministro japonés de Finanzas, Shunichi Suzuki, ha anunciado que en la reunión de esta semana con el conjunto de países del G7 se plantearán medidas para intentar parar la fuga de depósitos bancarios. Así mismo, las últimas quiebras de bancos han puesto en cuestión el grado de protección de los depósitos. En este sentido, la Comisión Europea ha adoptado una propuesta de urgencia para reforzar la garantía de depósitos existente en la UE, prestando especial atención a los bancos pequeños y medianos.
Los gobiernos y los organismos reguladores no paran de repetir que no tenemos que preocuparnos por nuestro dinero y la estabilidad del sector financiero. Aun así, parece que no hay vuelta atrás, la falta de confianza en los bancos se ha visto acentuada por el efecto dómino del colapso bancario, y los datos demuestran que la gente ha decidido buscar otras opciones para proteger tus ahorros.
Protégete de las crisis económicas con el valor refugio por excelencia: el oro. Si quieres que tus ahorros tengan valor el día de mañana, Precisos 11Onze.
Los años 80 en Wall Street fueron una década de grandes personalidades, grandes primas y una cultura de excesos que vino acompañada de un ascenso meteórico del tráfico de drogas. La imperante necesidad de blanquear grandes cantidades de dinero proveniente del narcotráfico suscitó la colaboración entre bancos y organizaciones criminales.
Para los bancos y los cárteles de la droga, Bob Musella era un rico empresario estadounidense vestido de Armani que tenía una cadena de joyerías y dirigía una compañía de inversiones desde Miami. Lo que no sabían era que en realidad se trataba de Robert Mazur, un agente infiltrado de la DIOSA (Administración de Control de Drogas) que acabaría provocando la caída de capos del narcotráfico y bancos corruptos en una de las operaciones contra el blanqueo de capitales más fructíferas de todos los tiempos.
“Miami es el cruce del comercio internacional de drogas y aquí es donde hice muchos negocios”, apuntaba Robert Mazur. Con la ayuda de dos informantes que estaban relacionados con una familia mafiosa de Nueva York y otro con base en Medellín, Colombia, Mazur montó la operación encubierta más sofisticada contra el blanqueo de capitales que se había hecho hasta aquel momento.
Las pruebas que recopiló con esta operación, conocida como C-Chase, fueron claves para el Subcomité de Relaciones Exteriores del Senado estadounidense, dirigido en aquel momento por el senador John Kerry, para legitimar el cierre del Banco de Crédito y Comercio Internacional (BCCI), controlado por el pakistaní, Agha Hasan Abedi, y que se dedicaba a blanquear dinero por el Cártel de Medellín, liderado por Pablo Escobar.
El BCCI y el Cártel de Medellín
Para blanquear todo este dinero proveniente del narcotráfico se crearon una serie de sociedades con la ayuda de algunas entidades bancarias, entre ellas el BCCI. Se trataba del séptimo banco privado más importante del mundo, sus reservas superaban los 20.000 millones de dólares y contaba con oficinas repartidas por 78 países, entre ellos España.
Según los documentos del servicio de aduanas norteamericano, los gestores del BCCI en Panamá sabían que el dinero provenía del narcotráfico de los capos colombianos, y contactaron con Musella el diciembre de 1987 para sugerirle métodos para blanquearlos en varias reuniones que tuvieron lugar a Miami, París y Londres.
Las autoridades policiales e investigadoras le pusieron el sobrenombre de “Banco Internacional de Ladrones y Criminales” por su afición a atender clientes que traficaban con armas, drogas y dinero negro. Inicialmente, el banco negó los cargos, argumentando que se trataba de una “campaña maliciosa” contra la institución.
Sin embargo, las autoridades investigadoras de los Estados Unidos y el Reino Unido determinaron que el BCCI se había “creado deliberadamente para evitar una revisión reguladora centralizada, y operaba ampliamente en jurisdicciones con secreto bancario” añadiendo que “sus directivos eran sofisticados banqueros internacionales, el objetivo aparente de los cuales era mantener sus asuntos en secreto, cometer fraudes a gran escala y evitar ser detectados.” La entidad fue forzada a parar todas sus operaciones y a clausurar su negocio.
Financia las demandas contra los bancos. Haz justicia y consigue rendimientos por tus ahorros por encima de la inflación gracias a las indemnizaciones que tendrán que pagar los bancos. Encontrarás toda la información sobre Financia Litigios en 11Onze Recomienda.
¿Qué es el código SWIFT? ¿Por qué es tan importante en el mundo financiero? ¿Qué implica expulsar a las entidades financieras de un país de este sistema de interconexión bancaria? Iu Alemany, director de ‘Back Office’ y Atención al Cliente de 11Onze, desvela todas las claves.
Las siglas SWIFT son el acrónimo de Society for World Interbank Financial Telecommunication, “una sociedad cooperativa con sede en Bélgica que fue fundada en 1973”, como explica el director de ‘Back Office’ y Atención al Cliente de 11Onze. Alemany puntualiza que no es un sistema de pago, sino de mensajería, que agiliza las transferencias internacionales y “permite identificar a las partes implicadas de una manera estandarizada, segura y sin errores”.
Alrededor de unas 12.000 instituciones de más de 200 países, tanto financieras como no financieras, están conectadas a través del sistema SWIFT, que permite que cada día se intercambien “unos 32 millones de mensajes de media”.
El código SWIFT normalmente consta de once caracteres, aunque a veces pueden ser solo ocho. Las primeras cuatro letras sirven para identificar el banco o institución. Las dos siguientes indican el país. Las dos que aparecen a continuación corresponden a la localidad de la entidad, por ejemplo, “BB seria Barcelona”, como explica Alemany. Y los últimos tres dígitos identifican la oficina o sucursal bancaria. En este caso, “si aparecen tres ‘X’, significa que la oficina realiza la liquidación de manera centralizada”, aclara el director de ‘Back Office’ y Atención al Cliente de 11Onze.
Iu Alemany nos habla del código SWIFT.
Una herramienta de presión política
Siete bancos rusos fueron excluidos del sistema SWIFT en marzo para presionar a Rusia en su conflicto con Ucrania. Cómo explica Alemany, cortar la comunicación de los bancos de un país con el resto del sistema financiero mundial imposibilita a este país “la mayoría de sus transacciones financieras alrededor del mundo, bloqueando las exportaciones y las importaciones”. En definitiva, el objetivo es dificultar “su capacidad de operar en el ámbito mundial”.
Irán fue excluido del sistema SWIFT en 2012 como parte de las sanciones por su programa nuclear. Como consecuencia, perdió casi la mitad de ingresos por la exportación de petróleo y un 30% de los intercambios internacionales. Y Rusia ya había sido amenazada con esta medida en 2014, cuando se anexionó Crimea.
Iu Alemany advierte que esta medida puede resultar perjudicial en los dos sentidos, no solo para el país sancionado: “Si estamos pensando a aplicar esta medida a una economía fuerte, muy interconectada al resto del mundo y que tiene una serie de productos básicos para el resto del mundo, se debe tener cuidado”.
Cómo explicábamos en el artículo “SWIFT: uso y abuso de una combinación alfanumérica”, la exclusión de algunos bancos rusos del sistema SWIFT será un incentivo para China, Rusia e incluso la Unión Europea a la hora de buscar sistemas alternativos que puedan blindar sus economías ante esta medida de presión política.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
¿Preparando la declaración de renta? ¿Has tenido en cuenta todas las deducciones a las cuales te puedes acoger? Desde 11Onze te detallamos once supuestos que permiten algún tipo de ahorro a la hora de pasar cuentas con la Agencia Tributaria.
En la declaración de la renta nos podemos acoger a varias deducciones fiscales según el tipo de contribuyente que uno sea, persona física o jurídica. Hay que tener en cuenta que, junto con las deducciones estatales, también hay de carácter autonómico, según la comunidad autónoma donde residas y trabajes. En el caso de Cataluña, la Agencia Tributaria recoge la información pertinente en su web.
Es importante tener presente que las deducciones están limitadas por la edad, renta y otros supuestos. Por lo tanto, no nos podemos olvidar de leer la letra pequeña. Dicho esto, te detallamos las principales deducciones estatales y autonómicas que se encuentran en vigor:
1. Por familia numerosa o personas con discapacidad a cargo
Como detalla la Agencia Tributaria, entre las deducciones estatales de tipo familiar, está la específica para familias numerosas, que es de 1.200 euros en caso de tener tres hijos, 1.800 euros por cuatro hijos y 2.400 euros por cinco hijos. Aun así, en algunos casos se puede aplicar una deducción de 1.200 euros por cada uno de los descendentes o ascendientes con discapacidad, o cónyuge no separado legalmente que tenga una discapacidad. Estas últimas deducciones solo son aplicables si no se supera una renta anual de 8.000 euros.
2. Por maternidad, nacimiento o adopción
Las madres trabajadoras pueden aplicar una deducción de 1.200 euros anuales por cada hijo menor de tres años, siempre que convivan con ellos. Los gastos en guarderías pueden incrementar esta cuantía en hasta 1.000 euros. Para los residentes en Cataluña se reconoce una deducción por nacimiento o adopción de 300 euros en caso de declaración conjunta de los progenitores, o de 150 euros para cada uno de los progenitores si se hace individualmente.
3. Por donaciones a fundaciones y asociaciones declaradas de utilidad pública
Los donativos a ONG, fundaciones y organismos públicos de investigación dependientes de la Administración General del Estado tienen deducciones que van desde el 10% hasta el 80% de las cantidades abonadas. En el ámbito autonómico también se contemplan deducciones por donaciones a organizaciones que promueven el uso de la lengua catalana o la occitana, así como para entidades que fomentan la Y+D+Y y la conservación del medio ambiente.
4. Por cuotas de afiliación y aportaciones a partidos políticos
Se aplica una deducción del 20% a las cuotas de afiliación y las aportaciones a partidos políticos, federaciones, coaliciones o agrupaciones de electores, con un límite máximo de 600 euros anuales. Hay que tener en cuenta que las aportaciones realizadas una vez dado de baja como afiliado no forman parte de la base sobre la cual tiene que calcularse la mencionada deducción.
5. Por inversión en empresas de nueva o reciente creación
Es posible deducir el 30% de las cantidades satisfechas por suscripción de acciones o participaciones en empresas de nueva o reciente creación. La base máxima de deducción será de 60.000 euros anuales y estará formada por el valor de adquisición de las acciones o participaciones subscritas.
6. Por obras de mejora de la eficiencia energética de viviendas
Hay tres tipos de deducciones posibles:
- Deducción del 20%, con un máximo de 5.000 euros, para obras de mejora de la eficiencia energética de un inmueble que reduzcan el consumo de energía en al menos un 7%.
- Deducción del 40%, con un máximo de 7.500 euros, para obras de mejora que permitan reducir en un 30% el consumo de energía primaria no renovable.
- Deducción de hasta el 60%, con un máximo de 15.000 euros, para obras que reduzcan el consumo de energía primaria de un edificio de uso residencial en al menos un 30%.
7. Por alquiler de la vivienda habitual
Se trata de unas deducciones en régimen transitorio de ser suprimidas, que solo se aplican si se es titular de un contrato de alquiler con fecha anterior al 1 de enero de 2015. Podemos deducir el 10,05% de las cantidades pagadas en el periodo impositivo, siempre que la base imponible sea inferior a los 24.107,20 euros.
8. Por inversión en la vivienda habitual
Como en el caso anterior, se trata de una deducción que fue abolida el 2013, pero que se mantiene en régimen transitorio para los contribuyentes que adquirieron o pagaron cantidades por la construcción de su vivienda habitual antes del 1 de enero de 2013. Tenemos que tener en cuenta que la base máxima de deducción para inversiones en adquisición, rehabilitación o ampliación de la vivienda común es de 9.040 euros anuales.
9. Por inversión de un ‘business angel’ para la adquisición de acciones o participaciones sociales
- Deducción del 30%, con un máximo de 6.000 euros, en cantidades invertidas durante el ejercicio en la adquisición de acciones o participaciones sociales a consecuencia de acuerdos de constitución de sociedades o de ampliación de capital en sociedades mercantiles.
- Deducción del 50%, con un límite de 12.000 euros, en sociedades creadas o participadas por universidades o centros de investigación.
10. Para contribuyentes que hayan quedado viudos en los ejercicios 2020, 2021 o 2022
Se puede obtener una reducción de 150 euros a todos los efectos, y de 300 euros si la persona que se queda viuda tiene a cargo suyo uno o más descendentes que otorguen derecho a la aplicación del mínimo por descendentes.
11. Por rentas obtenidas en Ceuta y Melilla
Los contribuyentes pueden deducir el 60% de la cuota íntegra estatal y autonómica correspondiente a rentas obtenidas en Ceuta y Melilla. Esta deducción también es aplicable para plazos de residencia en estas ciudades no inferiores a tres años por las rentas obtenidas fuera de Ceuta y Melilla si al menos una tercera parte del patrimonio neto está situado a las mencionadas ciudades.
Si quieres conocer opciones superiores para rentabilizar tu dinero, entra en Fondos Garantizados. Desde 11Onze Recomana te proponemos las mejores opciones del mercado.
Algunos analistas de mercados prevén que el precio del oro podría llegar a subir hasta los 3.000 dólares a finales de año después de lograr su tercer récord en lo que llevamos de 2024. Las tensiones geopolíticas, las fuertes compras de los bancos centrales y la creciente demanda de China impulsan al alza el precio del metal dorado.
Después de que el oro tuviera un buen mes de marzo, gracias al hecho que los inversores en futuros y los ETF de oro estadounidenses ayudaron a impulsar los precios hasta nuevos máximos históricos, se perfila un mes de abril todavía más fuerte y todo indica que su precio se mantendrá elevado a lo largo del año.
De hecho, el precio de la onza de oro ha batido nuevos récords esta semana. El máximo de 2.384,35 dólares (2.196,18 euros) logrado este martes deja atrás el récord establecido este mismo lunes, según los datos del mercado consultados por Europa Press, si bien ha contenido su avance y ha ido perdiendo fuerza a lo largo del día hasta los 2.358,30 dólares (2.172,19 euros) a la hora del cierre en Europa.
Las tensiones geopolíticas, los conflictos bélicos y una política monetaria más estricta dispararon la cotización del oro durante el 2023 y hemos empezado este año con compras de oro sin precedentes. Los inversores recurren al oro por su valor histórico como activo de refugio y como cobertura frente a la inestabilidad económica.
Así mismo, las sanciones impuestas a Rusia han impulsado la demanda de oro por parte de algunos bancos centrales, siguiendo la tendencia que se ha visto en los últimos años. Según datos del FMI, las reservas mundiales de oro de los bancos centrales aumentaron en 39 toneladas el enero de este año.
Esto supone más del doble de las compras netas de diciembre y el octavo mes consecutivo de compras netas. Es el caso del banco central de China, que amplió sus existencias en marzo por decimoséptimo mes consecutivo. Es más, durante dos años consecutivos, los bancos centrales han adquirido más de 1.000 toneladas netas de oro, según datos del Consejo Mundial del Oro.
¿Se llegará a los 3.000 dólares la onza a finales de año?
La meteórica subida del oro también se podría ver impulsada por las elecciones presidenciales estadounidenses de noviembre, que Donald Trump tiene muchas posibilidades de ganar y que presentan un telón de fondo muy favorable para que los precios del oro alcancen los 3.000 dólares la onza mucho antes de lo esperado.
Por otro lado, la Reserva Federal de los Estados Unidos ha indicado que podría haber tres recortes de tipos de interés durante el 2024, lo cual podría hacer subir, todavía más, el precio del oro. A los inversores los preocupaba que la Reserva Federal pudiera hacer menos de tres recortes de tipos este año, puesto que los informes económicos de los últimos meses han mostrado que la inflación continúa siendo elevada y el mercado laboral fuerte.
Cada vez hay más indicios de que nos encontramos ante un momento especial para el metal precioso o, como lo denominan los analistas de GSC Commodity Intelligence, “el comienzo de un nuevo superciclo histórico para el oro”. Curiosamente, los datos en tiempo real obtenidos por GSC revelan una fuerte correlación entre el aumento de las búsquedas de “Burbuja bursátil” y las entradas de “capital en oro”. Lo cual consolida la reputación del oro como la mejor cobertura para diversificar una cartera de inversión.
Del mismo modo, Aakash Doshi, jefe de investigación de materias primas en Citi, pronostica que el precio del oro podría dispararse un 50% hasta los 3.000 la onza en los próximos 12 o 18 meses: “El camino comodín más probable hacia los 3.000 dólares la onza de oro es una rápida aceleración de una tendencia existente, pero de lento avance: la desdolarización en los bancos centrales de los mercados emergentes, que a su vez conduce a una crisis de confianza en el dólar estadounidense”.
Preciosos 11Onze te lo pone fácil para que puedas comprar oro al mejor precio y con total seguridad. Protégete de las crisis económicas con el valor refugio por excelencia: el oro. Si quieres que tus ahorros tengan valor el día de mañana, Oro Patrimonio.
A pesar de que la práctica de reducir el peso de los productos envasados para enmascarar una subida de precios no es nueva, la persistente inflación ha provocado que muchas marcas usen este método para encarecer sus productos de manera sutil. En este episodio de La Plaça, Gemma Vallet, directora de 11Onze District, y Carolina Rafales, product manager, hablan de la situación económica actual y explican qué es el ‘downsizing’.
De la fusión de dos palabras en inglés, ‘down’, bajar y ‘sizing’, medida, sale el término ‘downsizing’. Aplicado a los productos que se venden en los supermercados, hace referencia a ofrecer menos cantidad de producto por el mismo precio, reduciendo sutilmente la cantidad de producto para despistar los consumidores. Esta práctica también se conoce como reduflación, un término surgido de la combinación de las palabras reducción e inflación.
Cómo explica Gemma Vallet, ante una situación en que el IPC o la inflación se están desbordando, las marcas ‘usan estrategias para que pagues más por los productos’. Aunque, en este caso, no se trata de una práctica de marketing ilegal, las organizaciones de consumidores alertan que es cuestionable y poco ética porque se hace con la intención de subir los precios sin que el consumidor se dé cuenta.
Una bajada de la inflación que no se nota en el precio de los alimentos
Luis Planas, ministro de Agricultura, Pesca y Alimentación del Gobierno del Estado, afirma que está “absolutamente convencido” de que los precios de los alimentos bajarán, pero pide “paciencia” a los consumidores, puesto que la reducción de la inflación todavía tardará en verse reflejada en los precios de los productos de los supermercados.
Y es que, ante el encarecimiento de la cesta de la compra, las medidas para limitar el impacto de la inflación en los bolsillos de los consumidores se han mostrado del todo insuficientes. La rebaja tributaria del IVA a los alimentos parece que ha servido más para ampliar los márgenes comerciales de las cadenas de distribución que no para aliviar la precariedad de muchas familias. “La situación es preocupante, pero todo y las medidas que se han tomado, el mercado es el mercado, y se hace difícil prever su impacto a corto plazo”, apunta Carolina Rafales.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
Cuando heredamos, a menudo nos preocupa qué efectos legales y tributarios tendremos que asumir. A veces, una vez repartidos todos los legados, al heredero principal le queda un remanente tan abajo que no llega ni al mínimo que la ley le reconoce. Por eso, en Cataluña, el heredero puede reclamar la cuarta falcidia o cuota hereditaria mínima. El agente 11Onze Jordi Coll nos resume en qué consiste.
Explica Coll que la cuarta falcidia, también conocida como cuota hereditaria mínima, está regulada por el artículo 427.40 del Código de Sucesiones de Cataluña. Se trata de una figura jurídica que tiene como finalidad garantizar al heredero una parte mínima de la herencia, al menos una cuarta parte de la masa hereditaria, cuando esta está desmesuradamente grabada por legados o por derechos reales, como hipotecas u otros activos.
Imaginemos, por ejemplo, que en una herencia hay muchos beneficiarios y el heredero principal, con tantos legados a repartir, se da cuenta de que a él no le quedará casi nada. En este caso, el heredero tiene derecho a la cuarta falcidia, es decir, tiene derecho a asegurarse una cuarta parte de la herencia, aunque esto suponga reducir un poco la herencia del resto de beneficiarios. La cuarta falcidia es, pues, una garantía que ofrece la ley catalana.
“Si el heredero ve que lo que le han dejado en herencia no llega a cubrir el 25% del 75% de los bienes heredados, puede reclamar la cuarta falcidia. El otro 25% es para los correspondientes derechos legitimarios de las personas a heredar, sean o no el mismo heredero o herederos”, detalla el agente. Así pues, la cuarta falcidia actúa como limitador de las facultades del testador. Esto protege al heredero principal y evita que tenga que renunciar a la herencia por un legado poco cuantioso.
Aun así, hay que tener en cuenta que, si la acepta, no solo tendrá que asumir la responsabilidad de pago de los legados o legítimas, entre otras cargas, sino que, en el caso de existir alguna deuda del testador, también tendrá que hacerse cargo de ella. Por eso, antes de aceptar una herencia cargada de legados y obligaciones, es necesario que un experto jurídico haga un estudio para valorar si realmente merece la pena. En este sentido, la cuarta falcidia proporciona cierta seguridad de que el heredero podrá pagar todos estos gastos.
¿Quieres saber qué requisitos se tienen que cumplir para poder reclamar la cuarta falcidia? ¿Y cómo se calcula? ¡Acaba de ver el video de abajo!
La cuarta falcidia
El Tribunal de Justicia de la Unión Europea ha tumbado la norma que obliga a declarar a Hacienda el patrimonio en el extranjero, porque la considera “desproporcionada”. Por eso, ahora, el gobierno español tendrá que modificar la ley. Pero, mientras tanto, ¿qué exige exactamente el Real Decreto 1065/2007? En 11Onze hacemos un resumen de la normativa.
Efectivamente, según el Real Decreto 1065/2007, hoy por hoy no hay que declarar el patrimonio en el extranjero que no sea superior a 50.000 euros. Así lo especifica el artículo 42 bis, punto 4, cuando anuncia que “no existe la obligación de informar sobre ninguna cuenta cuando los saldos […] no superen, conjuntamente, los 50.000 euros”. Aun así, en caso de superar esta cantidad, sí se tiene que informar de todas las cuentas a la Agencia Tributaria a través del Modelo 720.
Este modelo 720 se introdujo en 2012 cuando el entonces ministro de Hacienda del Partido Popular, Cristóbal Montoro, decidió perseguir los patrimonios en el extranjero para aumentar la recaudación del Estado español durante los peores años de crisis financiera. Montoro defendió la medida como una “regulación fiscal necesaria”.
Es precisamente este Modelo 720 el que el Tribunal de Justicia de la Unión Europea (TJUE) considera “ilegal”, porque impone un sistema de sanciones demasiado alto. La sentencia del tribunal europeo es demoledora. Argumenta que el Estado español persigue la libre circulación de capitales reconocida por la Unión Europea con una “restricción desproporcionada”.
Por eso, la actual ministra de Hacienda del PSOE, María Jesús Montero, que hasta ahora miraba hacia otro lado a la espera de la decisión del TJUE, ha afirmado que el Estado reformará la ley. Si no lo hiciera, España podría ser multada por Bruselas. La sentencia, que no es explícita en estos términos, también abre la puerta a reclamaciones de todas aquellas personas que se han visto obligadas a pagar las sanciones que recoge la normativa.
Pero, ¿qué dice exactamente el Real Decreto 1065/2007? A continuación, recogemos las tres dudas más frecuentes. Al mismo tiempo, sobre todo ahora que la norma ha sido impugnada, recomendamos resolver cualquier duda con el asesoramiento de un experto legal.
- ¿Qué información exige presentar a Hacienda? Hoy por hoy, hay que informar de la razón social de la entidad financiera o de crédito, así como de su domicilio. También se tiene que entregar la identificación completa de las cuentas, con la fecha de apertura y cancelación o los datos de concesión y revocación de la autorización de un crédito. Además, hay que presentar los saldos de las cuentas a 31 de diciembre y el saldo medio correspondiente al último trimestre del año, tal como recoge el artículo 4 de la Ley 10/2010 de prevención del blanqueo de capitales y financiación del terrorismo.
- ¿Cuándo se tiene que presentar el Modelo 720? Según queda recogido en el artículo 42 bis, punto 5, el modelo se tiene que presentar entre el 1 de enero y el 31 de marzo del año siguiente al cual se refiere la información a aportar. Esta información se tiene que presentar cada año si, tal y como recoge la normativa, “cualquiera de los saldos conjuntos […] hubiera experimentado un incremento superior a los 20.000 euros respecto de los que se determinaron en la presentación de la última declaración”.
- ¿Me pueden sancionar si no lo hago? Sí, y de forma “desproporcionada”, según ha considerado el TJUE. Por eso, deberás pedir ayuda a tu asesor jurídico, que analizará si se puede incurrir en alguna sanción, según la Ley 58/2003, de 17 de diciembre.
Para gestionar bien tu patrimonio y esclarecer todas las dudas, recomendamos siempre buscar asesoramiento legal especializado. En cualquier caso, se superen o no los 50.000 euros, la ciudadanía tiene que continuar haciendo la declaración de la renta en el país donde reside fiscalmente.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut en Android y Apple. ¡Únete a la revolución!


Un año más, los bancos chinos encabezan el ranking mundial de las entidades bancarias más valiosas, ampliando su dominio sobre sus homólogos occidentales en un contexto de subidas de los tipos de interés y de ralentización del crecimiento económico global.
Los grandes bancos mundiales ejercen un papel crucial en la economía global, facilitando el comercio internacional, concediendo préstamos a empresas y ofreciendo servicios financieros a millones de clientes de todo el mundo.
Este hecho es especialmente relevante en un contexto económico como el actual, en que muchos países intentan reactivar sus economías mientras la mejora de sus balances fiscales continúa siendo un reto para sus sistemas bancarios, dado el descenso de los volúmenes de negocio y la menor demanda de crédito.
El valor combinado de las 500 marcas bancarias más significativas del mundo alcanzó la cifra récord de 1,44 billones de dólares durante el 2023, casi el doble que hace una década, según un informe de Brand Finance, la consultora líder mundial en valoración de marcas.
Y es que como cada año, las principales entidades de análisis y de investigación económica recopilan datos para dar a conocer el ranking de las entidades financieras mejor posicionadas según su cuota de mercado, facturación o activos consolidados.
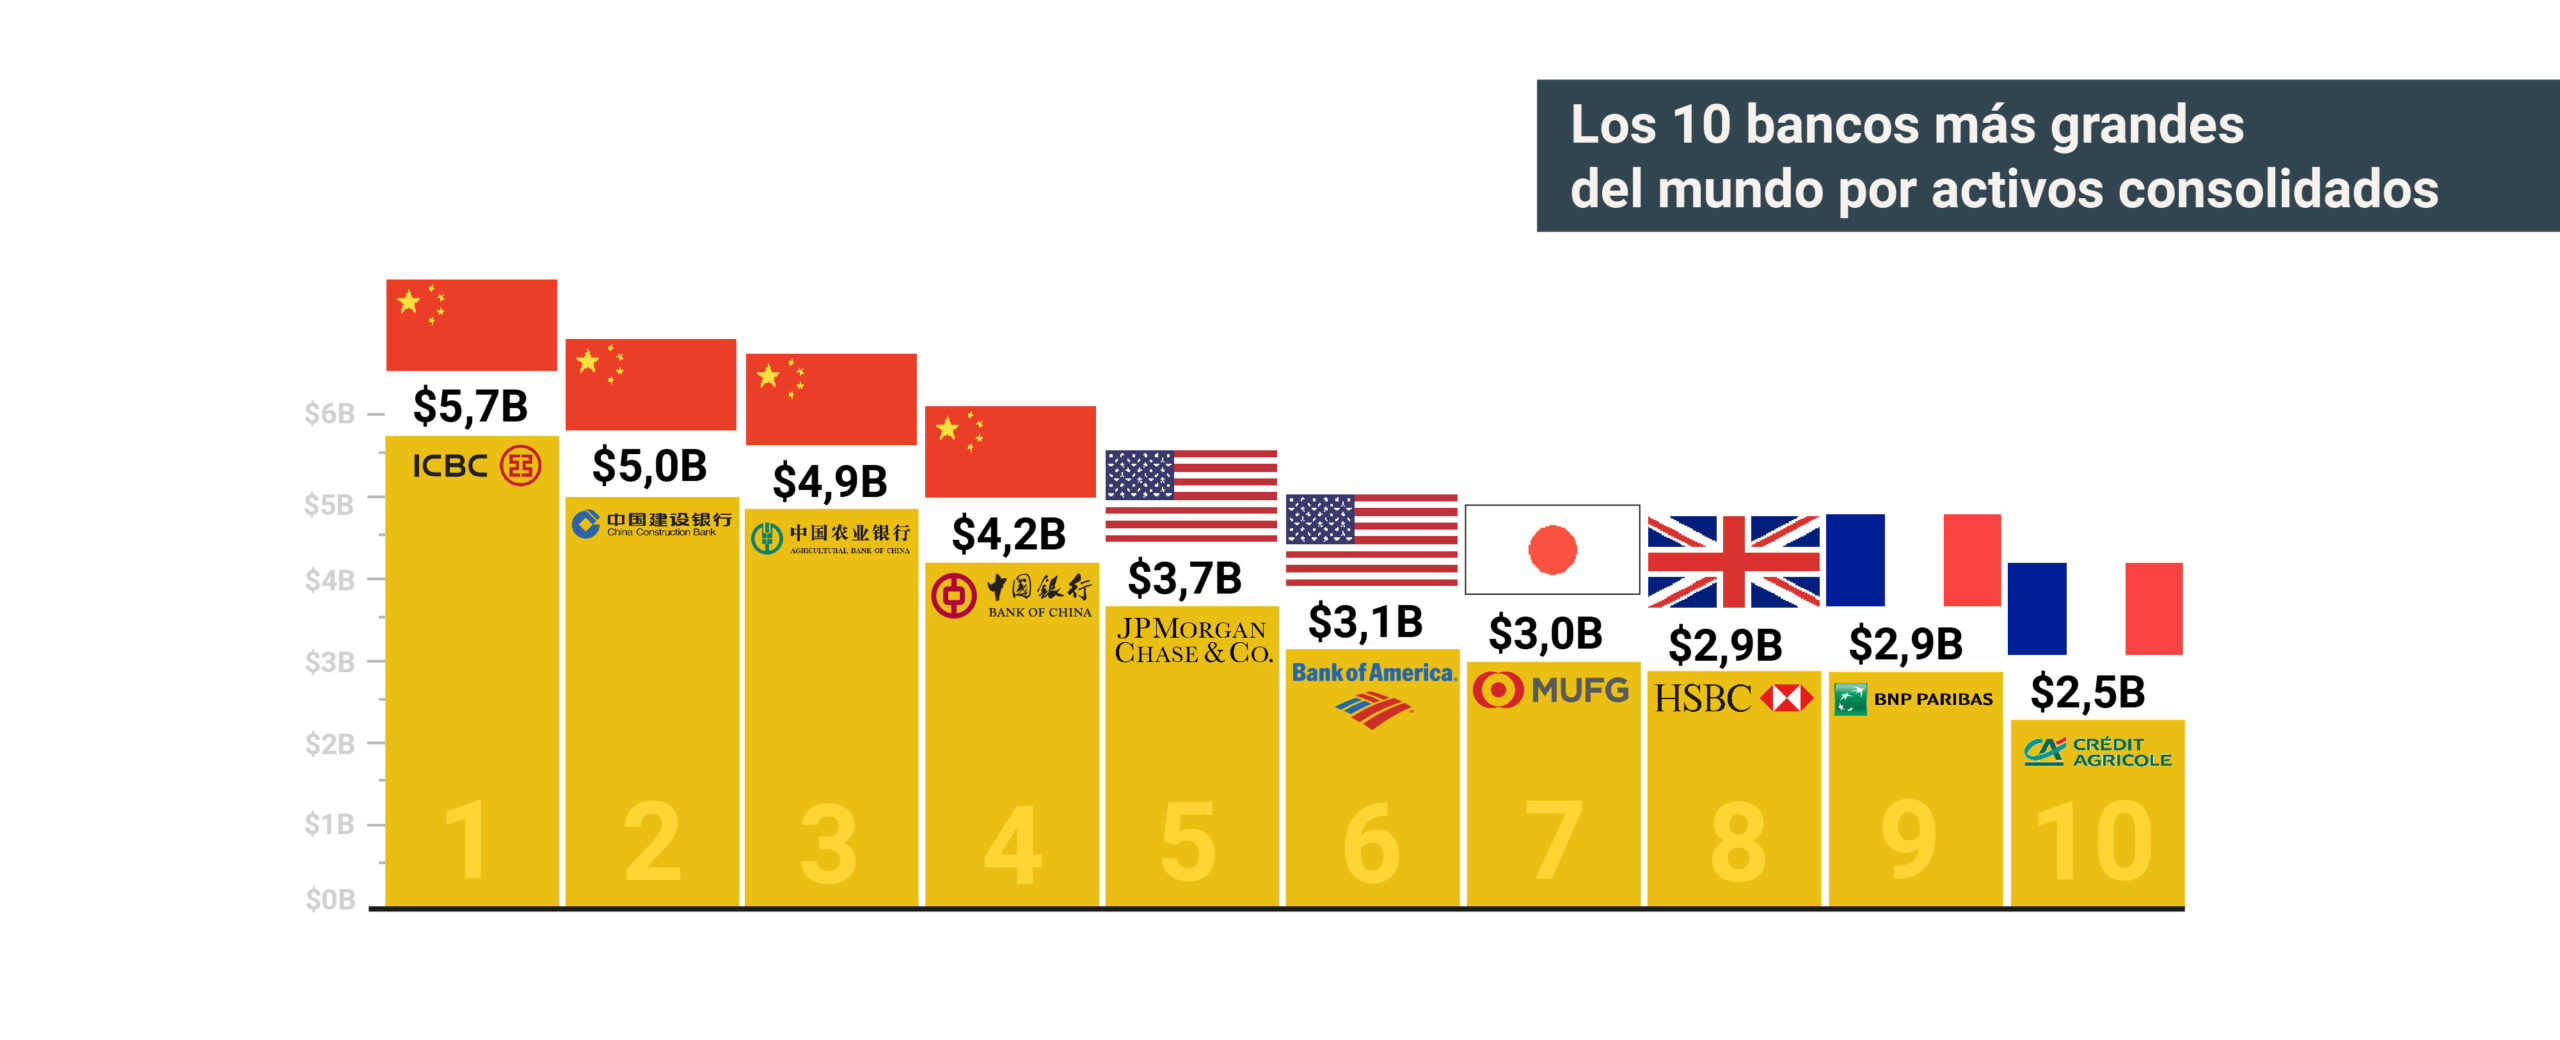
Fuente: S&P Global Market Intelligence
El dominio de los bancos chinos
Más allá del valor de las marcas, la clasificación de los bancos más importantes del mundo varía según los parámetros que tengamos en cuenta. Aun así, el dominio de la banca china se extiende no solo al valor de sus activos, sino que es líder en otros parámetros de la actividad bancaria como los depósitos, los créditos, o el número de clientes y de empleados.
Así pues, el Industrial and Commercial Bank of China (ICBC), el China Construction Bank, el Agricultural Bank of China y lo Bank of China copan un año más las primeras posiciones de la lista recopilada en un informe elaborado por S&P Global Market Intelligence.
Según S&P, estos cuatro bancos chinos aumentaron sus activos un 4,1% el 2022, hasta un total combinado de 19,8 billones de dólares. Así mismo, los bancos chinos ya concentran más de un tercio de los activos de los bancos más grandes del planeta.
Dos bancos de los Estados Unidos, JPMorgan Chase & Co y Bank of America, ocupan las siguientes posiciones del ranking, y los seis principales bancos estadounidenses suman 13,7 billones de dólares en activos. Les siguen bancos japoneses y europeos. En cuanto a España, encontramos al Banco Santander en 17.ª posición y al BBVA en la 46.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.