Bitvavo ja permet afegir diners amb targeta
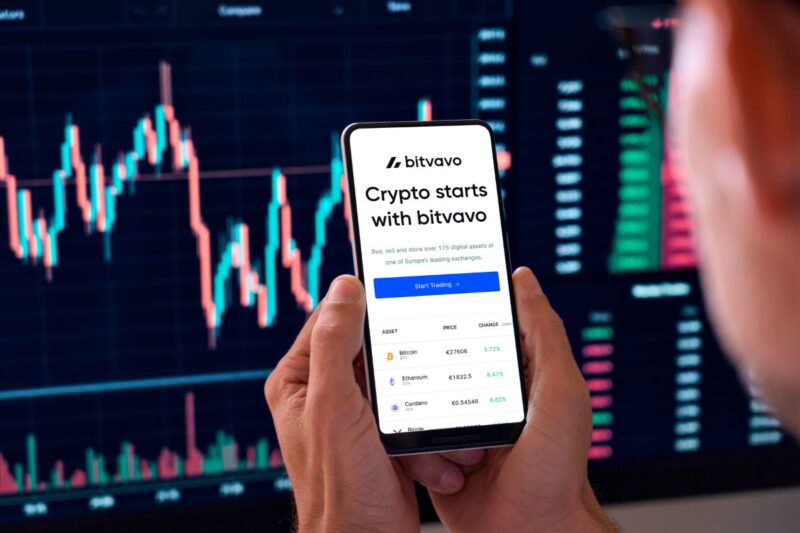
Bitvavo accepta una gran varietat de mètodes amb què pots transferir fons al teu compte i, a partir d’aquest mes, permet realitzar ingressos amb targeta de dèbit o crèdit, tant a través de la seva pàgina web com de l’aplicació mòbil, oferint-te encara més flexibilitat de gestió.
Bitvavo, la plataforma d’intercanvi de criptomonedes que 11Onze Recomana, es caracteritza per ser un ‘exchange’ senzill i intuïtiu d’utilitzar. Amb la mirada posada en la seguretat i l’experiència d’usuari, ofereix una gran varietat d’opcions per afegir diners al teu compte i ja permet fer ingressos amb targeta de dèbit o crèdit.
La plataforma accepta ingressos fets amb targetes de Mastercard i Visa, amb l’excepció de Maestro i targetes d’empresa, tant a través de la seva pàgina web com de l’aplicació mòbil. Els usuaris han de validar el nom del titular de la targeta i els dipòsits estan subjectes a un límit màxim de €10.000.
Aquesta actualització també introdueix la possibilitat de guardar les dades de la targeta, simplificant encara més el procés d’ingressar diners al teu compte en futures transaccions. Has de tenir en compte que aquestes noves funcionalitats estan disponibles a partir de la versió 2.36 de l’aplicació.
Com transferir fons amb targeta de dèbit o crèdit
App:
- Obre l’aplicació de Bitvavo i inicia sessió en el teu compte.
- Fes clic en el símbol + que hi ha al costat del teu saldo en euros i selecciona l’opció Targetes.
- Introdueix les teves dades, inclosos nom i cognoms (tal com apareixen en la teva targeta), el número de targeta, la data de caducitat i el codi CVC.
- Fes clic a Continuar i confirma la transacció a la teva app bancària.
- Quan s’hagi completat la transacció, rebràs una confirmació per correu electrònic.
Pàgina web:
- Entra a la pàgina web de Bitvavo i inicia sessió al teu compte.
- Tria l’opció Dipositar.
- Selecciona Targetes com a mètode de pagament.
- Introdueix les teves dades, inclosos el nom i els cognoms (tal com apareixen en la targeta), el número de targeta, la data de caducitat i el codi CVC.
- Fes clic a Continuar i confirma la transacció a la teva app bancària.
- Quan s’hagi processat la transacció, rebràs una confirmació per correu electrònic.
Pots trobar més informació aquí.
En un moment en què el preu del bitcoin està polvoritzant màxims històrics, 11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
El sector de les fintech ha crescut significativament en els últims anys. Això ha creat noves oportunitats per als consumidors i les empreses, que ara tenen accés a una gran varietat de productes i serveis financers innovadors. Xavi Viñolas, redactor d’11Onze, detalla algunes de les noves tecnologies relacionades amb les fintech.
Préstecs peer-to-peer
Els préstecs peer-to-peer (P2P), són una innovació financera que ha crescut en popularitat en els últims anys. El terme P2P lending fa referència als préstecs entre iguals. És a dir, a través de les plataformes de préstecs P2P com el crowdfunding els inversors poden prestar diners a altres persones o empreses sense la necessitat d’un intermediari financer tradicional, com un banc.

Productes bancaris Fintech
Criptomonedes
Les criptomonedes són monedes digitals que utilitzen la criptografia per assegurar les transaccions i controlar la creació de noves unitats. Es tracta d’uns actius digitals que segueixen guanyant protagonisme en el món financer, amb el Bitcoin com a exemple més conegut. Ofereixen avantatges com la seguretat, la privacitat i la descentralització, però també presenten riscos, com la volatilitat del seu valor.
Blockchain
La tecnologia blockchain, o de cadena de blocs, va ser popularitzada amb la creació del Bitcoin. És una tecnologia que permet fer transaccions entre dues o més persones sense la necessitat d’intermediaris. Ve a ser un llibre de comptabilitat digital on s’emmagatzemen totes les operacions distribuïdes en ordinadors interconnectats a través d’una xarxa P2P, sense necessitat d’un servidor central. Aquesta tecnologia s’ha mostrat clau per les fintech, ja que redueix costos, accelera els processos i millora la seguretat a l’hora de fer pagaments internacionals, verificar la identitat digital dels usuaris o facilitar el micromecenatge.
API
Les API, sigles en anglès d’Application Programming Interfaces, són un conjunt de protocols, mecanismes i eines que permeten la comunicació entre diferents aplicacions informàtiques. En el sector fintech, les API són una eina clau per connectar diferents plataformes i sistemes, permetent la transferència de dades de forma segura i eficient. Per exemple, una fintech que ofereix serveis de pagament podria utilitzar una API per connectar-se amb una plataforma de banca en línia perquè els seus clients puguin transferir diners directament des del seu compte bancari.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!

L’expansió del sector de les fintech i la creixent integració de serveis financers en aplicacions mòbils i el comerç electrònic, estan revolucionant la manera en què interactuem amb els nostres diners fora de la banca tradicional. Però, què són exactament les finances enllaçades i per què estan adquirint tanta importància?
‘Embedded finance’, o finances enllaçades, és un model mitjançant el qual les empreses integren serveis i productes bancaris directament als seus canals virtuals a través d’aplicacions mòbils o plataformes de comerç electrònic. L’objectiu és permetre als clients accedir a productes i serveis financers sense haver de sortir de la plataforma o aplicació que estan utilitzant, efectuant operacions on el procés de contractació o compra és fàcil i ràpid.
Això és possible gràcies a l’ús de tecnologies com les API (Application Programming Interfaces), un conjunt de definicions i protocols que permeten la comunicació entre dues aplicacions de programari i que faciliten la interconnexió entre les plataformes de serveis financers i altres sectors a través dels telèfons mòbils de manera immediata i intuïtiva.
D’aquesta manera s’estalvia temps i diners a l’hora de muntar un negoci, sense la necessitat de crear una aplicació i tots els seus serveis des de zero.
Un cas típic de l’ús d’aquesta tecnologia és el pagament en línia, que s’ha convertit en una eina imprescindible per als consumidors. Per exemple, una fintech que ofereix serveis de pagament podria utilitzar una API per connectar-se amb una plataforma de banca en línia perquè els seus clients puguin transferir diners directament des del seu compte bancari.
Així mateix, les empreses de comerç electrònic ofereixen pagaments integrats en les seves plataformes, de manera que els clients no necessiten sortir del lloc web per fer una transacció. Això no només és convenient per als clients, sinó que també ofereix als comerciants la possibilitat de personalitzar els seus serveis i de millorar la seva eficiència.
La revolució fintech
Aquesta tecnologia és especialment útil per a les fintech que no tenen els recursos necessaris per desenvolupar els seus propis productes bancaris o que volen oferir serveis financers més accessibles i personalitzats als seus clients, proporcionant una alternativa al model de la banca tradicional. Abans, els clients havien de visitar una oficina bancària o un caixer automàtic per accedir als serveis financers, però ara hi tenen accés a través des de les plataformes i aplicacions que ja utilitzen, reduint la necessitat de desplaçaments, paperassa i esperes.
A més, les finances enllaçades també han permès la creació de nous models de negoci. Per exemple, les plataformes de comerç electrònic poden oferir finançament als seus clients per a les seves compres, eliminant la necessitat de recórrer a una entitat financera tradicional. Això pot ajudar les empreses a millorar la fidelització dels clients i augmentar les vendes.
‘Embedded finance’ també poden ajudar a millorar la inclusió financera. Moltes persones no tenen un compte bancari o no poden accedir a serveis financers per diferents motius, com ara la pobresa o la falta d’accés al sistema bancari. A través de les finances enllaçades, aquestes persones poden accedir a serveis financers bàsics des d’un simple dispositiu mòbil.
En definitiva, la simbiosi entre bancs, proveïdors de tecnologia i distribuïdors de productes financers, ha creat un ecosistema que està transformant el sector, ampliant l’oferta de serveis, fomentant la competitivitat i millorant l’experiència de client amb més accessibilitat, comoditat i flexibilitat.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!

Dona al ciberdelinqüent la capacitat de bloquejar un dispositiu des d’una ubicació remota i xifrar els nostres arxius prenent-nos el control de tota la informació i dades emmagatzemades i no alliberar-ho fins que no paguem un rescat. Podem prevenir-lo?
El ransomware al segle XXI
El ransomware és una de les principals amenaces cibernètiques. Existeixen més de 1.100 variants fetes per atacar a empreses i usuaris privats. Les tecnologies són cada vegada més sofisticades. Ara bé, des del 2019 hi ha una disminució considerable d’atacs a particulars, i això es deu al fet que els atacs de ransomware es personalitzen cada vegada més cap a objectius específics. Els atacs van dirigits a un nombre petit d’organitzacions i tenen una taxa d’èxit molt més gran. Malgrat això, cal seguir vigilant i adoptar mesures de seguretat que puguin protegir-nos d’aquestes amenaces cada vegada més sofisticades. La moneda digital, el bitcoin, s’ha convertit en la moneda dels bescanvis.
Com són els atacs i com prevenir-los
El ransomware pot atacar de dues formes: d’una banda, bloquejant l’entrada al sistema operatiu; i, per l’altra, xifrant els documents i fitxers emmagatzemats en el disc dur, de manera que sigui impossible obrir-los o llegir-los sense la corresponent clau per a desxifrar-los.
Els consells que donen els experts per tal d’evitar un atac de ransomware són els mateixos que es poden aplicar quan fem servir internet. Precaucions bàsiques, unides al sentit comú, que poden ajudar a evitar aquests perills. Alguns dels més bàsics són:
- Mantenir el sistema operatiu actualitzat per evitar errors de seguretat.
- Tenir instal·lat i actualitzat un bon producte antivirus.
- No obrir correus electrònics o arxius amb remitents desconeguts.
- No obrir documents adjunts, encara que el remitent sigui conegut. Si no s’ha sol·licitat cap fitxer, és millor no obrir-lo, podria ser un programari maliciós que ha infectat l’ordinador d’un contacte i s’ha difós de forma automàtica entre els seus contactes.
- Evitar navegar per pàgines no segures o amb contingut no verificat.
- Tingues sempre una còpia de seguretat actualitzada, és la millor forma d’evitar pèrdua d’informació
- L’ús dels serveis com els núvols pot ajudar a mitigar una infecció de ransomware.
El Ransomware
Què hem de fer si patim un atac de ransomware?
Existeixen una sèrie de protocols per a tractar de resoldre els atacs de ransomware.
El primer pas és crear una còpia del disc dur infectat. Així deixem l’equip principal intacte per si es fan malbé els arxius en intentar desencriptar-los. D’aquesta manera sempre podrem tornar al punt de partida. També, si fes falta, aquesta còpia podria ser usada com a prova en una investigació judicial.
En segon lloc, desinfectar la còpia mitjançant un antivirus. Si s’aconsegueixen alliberar els documents, es pot evitar que el programari maliciós els torni a xifrar. Així, el sistema ja estaria net, però tots els arxius afectats encara estarien encriptats.
El tercer pas és utilitzar una eina que ajudi a identificar la variant de codi maliciós que ha atacat el sistema. Un cop l’eina ha reconegut el codi, aplicar el programa de desxifrat més indicat per la variant de ransomware que ens afecta. És possible que el programa de desencriptat no funcioni, o que encara no existeixi la solució pel ransomware que ha afectat l’equip; en aquest cas cal conservar el disc dur xifrat per si apareix alguna solució en un futur.
Una altra opció és posar-se en contacte amb una empresa de ciberseguretat, on tècnics experts en aquest programari maliciós intentaran trobar una solució personalitzada al xifrat.
La primera víctima del ransomware de la història
La primera persona que va patir el ransomware va ser Eddy Willems, un treballador d’una companyia d’assegurances de Bèlgica. El 1989 el seu cap li va demanar que comprovés què hi havia en un disquet que havia rebut de l’OMS. S’esperava que el disquet tingues una investigació mèdica sobre la Sida, però quan el va carregar es va trobar amb un missatge que deia que havia estat bloquejat i que havia de fer un ingrés de 189 dòlars a una direcció de Panamà.
Aquest es coneix com el primer ransomware del món i rep el nom d’AIDS Trojan. L’autor d’aquest atac va ser Joseph Popp, un dels implicats en les investigacions sobre la Sida. Encara ara segueix sense saber-se per què va decidir fer això. Aquest primer cas de ransomware de la història va ser molt més simple i ingenu que els que es duen a terme actualment.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Igual que un centre comercial, un marketplace descriu la plataforma, en aquest cas digital, on empreses i consumidors intercanvien productes i diners. Un vell concepte que pren nous aires gràcies a les noves tecnologies.
Pràcticament tots els consumidors s’han familiaritzat amb la compra en línia, especialment arran de la pandèmia. I la majoria ho fan a través de plataformes marketplace on l’oferta de productes és més àmplia i, per tant, poden filtrar per preu, millor relació qualitat-preu, o fins i tot poden guiar-se per l’opinió dels usuaris.
El concepte marketplace va més enllà dels centres comercials: les marques es multipliquen, la competència de preus és més ferotge i els productes de mala qualitat tenen els dies comptats, ja que els consumidors són la principal veu de la plataforma.
Què ofereix el marketplace?
El creixement i la consolidació d’aquestes plataformes ha trobat el seu punt àlgid durant la pandèmia. Els usuaris valoren, especialment, la possibilitat de comprar des de casa, poder-ho fer a qualsevol hora, sense desplaçament i evitant aglomeracions, un punt clau en el moment actual.
Però més enllà de les causes de la pandèmia, per què el sistema de compra a través de marketplace ha augmentat tan significativament? Quins avantatges aporta pel client i per a les empreses? En coneixem els riscos?
L’auge del marketplace en xifres
L’agència Elogia, especialista en comerç digital, va concloure en el seu estudi anual que el marketplace va ser el mitjà de compra més utilitzat del 2020, i la tendència segueix a l’alça:
- El 72% dels internautes entre 16 i 70 anys compren en línia, especialment en la franja entre 35 i 44 anys.
- El 70% de consumidors en línia s’informen i comparen productes a través de marketplaces.
- 8 de cada 10 usuaris acaban comprant a la plataforma.
- Compren una mitjana de 3,5 vegades al mes.
- La despesa és de 68€ de mitjana, tot i que durant la pandèmia va augmentar un 51%.
- L’ordinador (83%) i els mòbils (55%) són els principals dispositius de compra.
- Dispositius mòbils, electrodomèstics i tecnologia són els productes més venuts.
Tot i que algunes d’aquestes plataformes són criticades per qüestions ètiques o de condicions laborals, el seu volum de facturació segueix creixent, a l’espera de les xifres que recullin quina ha sigut la tendència de compres d’aquest any.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
El pròxim 17 de febrer la Unió Europea començarà a aplicar la Llei de Serveis Digitals (DSA), mentre que a principis de març s’aplicarà la Llei de Mercats Digitals (DMA). Com afectaran aquestes noves reglamentacions a les grans tecnològiques i a la competitivitat del mercat europeu?
L’octubre de l’any passat, la Comissió Europea presentava una primera llista de les multinacionals –Alphabet (Google), Amazon, Apple, ByteDance (TikTok), Meta (Facebook, Instagram, WhatsApp) i Microsoft— que en un termini màxim de sis mesos havien de complir amb les noves lleis de mercats i serveis digitals que s’adoptaran a tota la Unió Europea.
Algunes d’aquestes plataformes ocupen una posició dominant en el mercat i compten amb un avantatge desproporcionat sobre els seus competidors. És per això que Brussel·les vol acotar, encara més, el paper que juguen les grans tecnològiques multinacionals, evitant els monopolis i les pràctiques anticompetitives que caracteritzen alguns d’aquests gegants tecnològics.
A més, moltes de les sancions multimilionàries imposades fins ara a aquestes empreses arran dels processos administratius iniciats per la UE durant els últims anys han acabat sent recorregudes en el Tribunal de Justícia de la Unió Europea, accentuant la necessitat d’afinar el marc regulador dels mercats i serveis digitals.
El nou reglament s’aplicarà a les principals empreses tecnològiques que presten els denominats “guardians d’accés” o serveis de plataforma central, més propenses a les pràctiques de competència deslleial. Es tracta de serveis com els motors de recerca, els sistemes operatius, la computació al núvol, la publicitat en línia, les xarxes socials i les plataformes per a compartir vídeos.
Per altra banda, la UE també pretén defensar el sector digital europeu enfront dels gegants estatunidencs i protegir els drets fonamentals dels consumidors. “La UE defensa una competència basada en els mèrits, però no volem que les grans empreses es facin cada vegada més grans sense millorar i a costa dels consumidors i l’economia europea”, declarava Andreas Schwab, eurodiputat alemany a càrrec de la Llei de Mercats Digitals al Parlament Europeu.
Llei de Mercats Digitals (DMA)
Un dels principals objectius de la Llei de Mercats Digitals és evitar les possibles distorsions del mercat, igualant les condicions comercials, de manera que les empreses tecnològiques de menor grandària puguin competir amb els titans que actuen com a “guardians d’accés”.
Aquests gegants tecnològics ja no podran classificar més favorablement els seus serveis i productes que altres similars oferts per tercers en la mateixa pàgina web. Tampoc podran impedir que els usuaris desinstal·lin aplicacions preinstal·lades si així ho desitgen, i han de facilitar als usuaris el trasllat de les seves dades de les seves plataformes a altres serveis.
Addicionalment, han d’obtenir el consentiment dels usuaris abans de recopilar o utilitzar les seves dades i poden imposar aquest requisit a tercers que utilitzin les seves plataformes. En cas de no ser així, les empreses que cometin infraccions en contra de DMA i DSA podran ser sancionades amb multes d’entre el 6% i el 10% de la seva facturació global.
Llei de Serveis Digitals (DSA)
La DSA és una llei que també té com a objectiu proporcionar igualtat de condicions per a les empreses que operen en la indústria del mercat digital europeu, però se centrarà en la protecció dels drets dels consumidors, les polítiques de transparència, la contenció de la desinformació i discursos d’odi, a fi de protegir els usuaris dels continguts il·lícits i passant la responsabilitat de controlar el contingut a les plataformes.
La definició de què constitueix desinformació és un punt contenciós que ha rebut crítiques d’organitzacions de la societat civil i experts en la llibertat d’expressió. La normativa concedeix a les autoritats europees un gran poder gairebé discrecional per a imposar unilateralment a tercers països una interpretació específica de les normes internacionals sobre llibertat d’expressió.
En virtut de la Llei de Serveis Digitals, les plataformes en línia i els motors de cerca estaran obligats a avaluar i mitigar els “riscos sistèmics per al discurs cívic”, com els esforços “estrangers” de desinformació. O dit d’altra manera, algú podria pensar que la desinformació i la propaganda no són un problema sempre que provinguin dels euròcrates i dels seus socis a Washington.
La guerra a Ucraïna i el genocidi a Gaza han posat en evidència la facilitat amb què la UE i els governs dels seus estats membres estan disposats a vetar mitjans d’informació i prohibir protestes que no segueixen el relat oficial. Les autoritats europees semblen disposades a seguir en la mateixa línia.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Telegram és molt més que una aplicació de missatgeria instantània, i té eines que permeten obrir grups i canals de comunicació públics que tothom qui vulgui pot seguir. Us expliquem el seu funcionament i us fem un breu tutorial de com utilitzar l’aplicació.
Què és Telegram?
És una aplicació de missatgeria instantània, gratuïta i de codi obert, que pot ser utilitzada a múltiples plataformes sincronitzades mitjançant el núvol de Telegram, i que permet fer trucades de veu, videotrucades, enviar i rebre missatges a través d’internet, així com crear grups de fins a 200.000 membres i canals per fer difusions a audiències il·limitades.
Focalitzada en la seguretat
A diferència d’altres aplicacions de missatgeria, Telegram, des del seu naixement, ha estat enfocada en la seguretat i privadesa dels seus usuaris. Ens ofereix la possibilitat d’iniciar «xats secrets» xifrats d’extrem a extrem, esborrar missatges sense límit de temps, protecció biomètrica i per PIN dels nostres xats, teclat en mode incògnit, i l’alternativa d’entrar a un xat sense l’obligació de tenir un compte enllaçat a un número de telèfon.
Canals de Telegram
Una de les funcionalitats més potents que ens ofereix Telegram és la possibilitat de crear canals Telegram públics o privats. Mentre que els grups de missatgeria tenen un nombre limitat de membres, i tothom pot participar en la conversa, els canals són principalment unidireccionals i sense límit de membres. En trobem de dos tipus:
- Canals privats: Són comunitats tancades a les quals només podem accedir per invitació del propietari i administrador del canal, a través d’un enllaç.
- Canals públics: Tots tenen un nom d’usuari i qualsevol els pot trobar fent una cerca a Telegram i unir-s’hi.
Aquests canals públics faciliten la creació de comunitats d’usuaris basades en la comunicació i el contingut d’interès comú. Un complement fet a mida per a la comunitat 11Onze establerta des de La Plaça.
Com trobar i unir-te a un canal de Telegram?
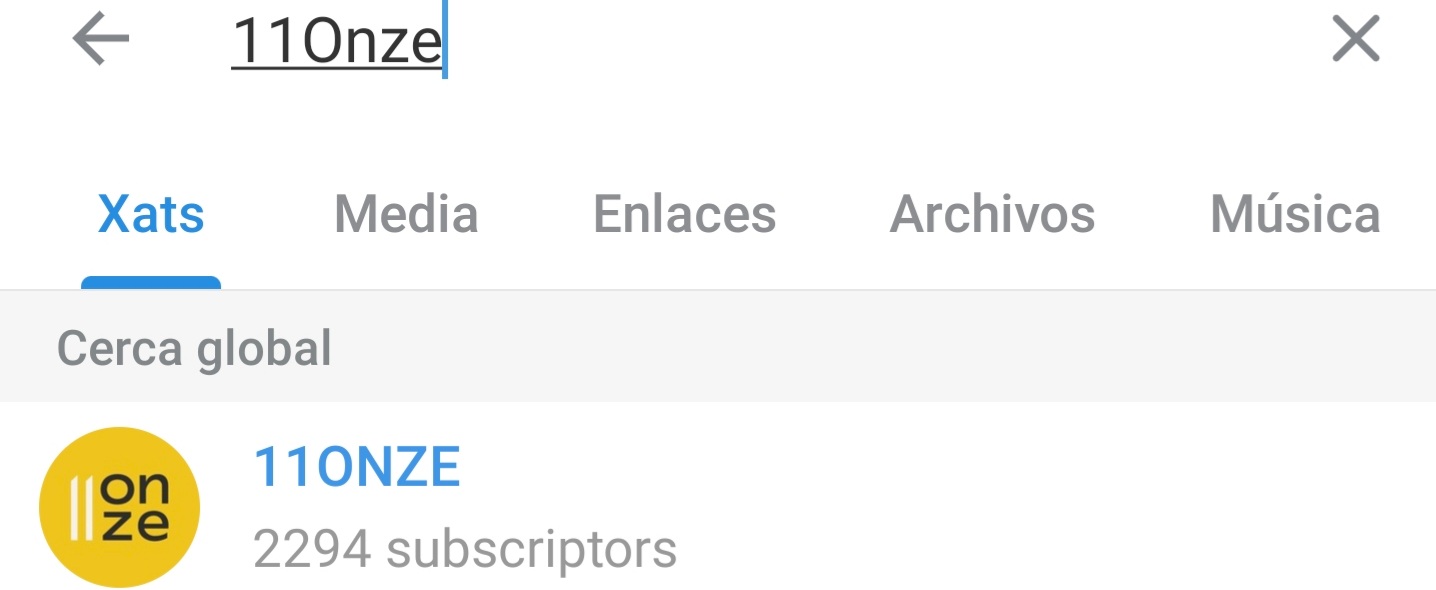
- Un cop baixada l’aplicació, i per trobar o comprovar si existeix un canal amb el contingut que t’interessa, simplement has d’introduir allò que busques al cercador integrat de Telegram, la icona amb la lupa, i et sortirà un llistat amb tots els resultats perquè puguis triar el més adient. Sabràs que és un canal perquè davall apareixerà el nombre de subscriptors.
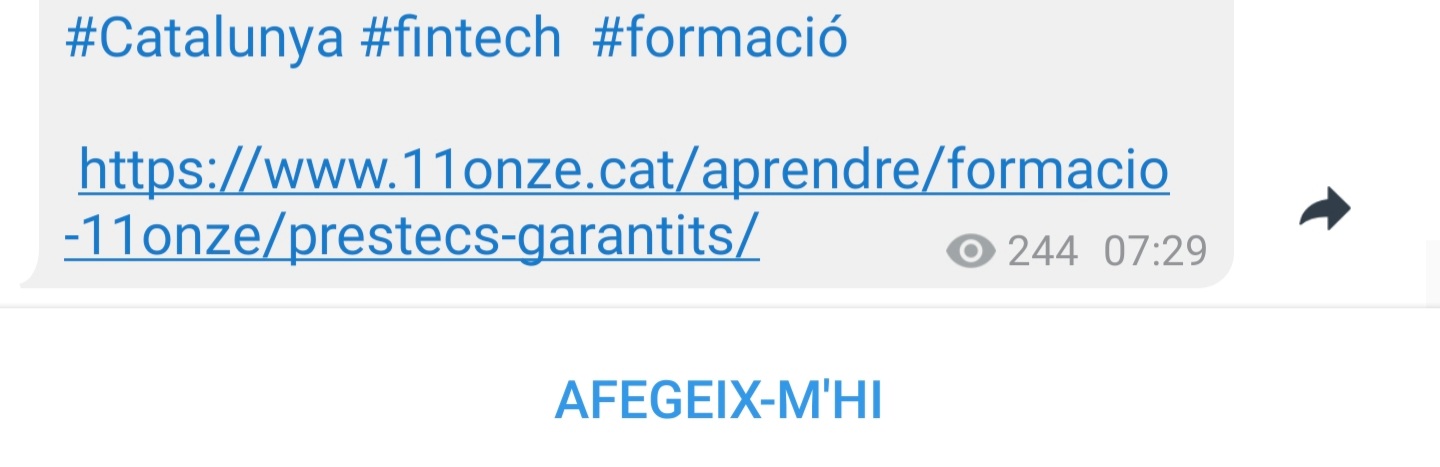
- Clica a qualsevol dels resultats de la cerca i entraràs al canal. A la part inferior hi ha un botó on diu: «Afegeix-m’hi». Si hi cliques, ja formaràs part del canal.
- Per rebre notificacions cada cop que es publica al canal, has d’anar a Configuració, la rodeta de la part dreta inferior de la pantalla. A «sons i notificacions», assegura’t que tens activada l’opció «Notificacions de canals».
Vols ser el primer a rebre les últimes notícies sobre 11Onze? Clica aquí per subscriure’t al nostre canal de Telegram
Si t'ha agradat aquesta notícia, et recomanem:
 11Onze
La viqui banc d’11Onze
4min lecturaQuan pensem en bancs ens ve al cap immediatament la imatge de grans empreses i institucions
En tenim més de les que podem recordar i, gràcies a la biometria, les contrasenyes sembla que van pel camí de l’extinció. Però realment estem preparats per un món sense contrasenyes?
Crear i recordar multitud de contrasenyes que compleixin requisits cada cop més específics per millorar-ne la seguretat s’ha convertit en un maldecap que tots ens voldríem estalviar. Això ha provocat que molta gent sempre utilitzi les mateixes contrasenyes i les creï senzilles de recordar. Per tant, menys segures.
Moltes empreses ja requereixen que els seus empleats actualitzin les seves contrasenyes regularment, i que continguin caràcters especials per fer-les més complexes i així intentar pal·liar els problemes de seguretat. Tanmateix, és impossible eliminar tots els riscos relacionats amb el factor humà i la tendència a escollir l’opció menys incòmoda, encara que pugui comprometre la seguretat.
La doble autenticació i la biometria arriben per substituir un sistema de contrasenyes que s’ha quedat obsolet a l’hora de garantir la seguretat a la xarxa. L’agent 11Onze Xavi Viñolas ens en fa cinc cèntims.
La fi de les contrasenyes
Des que Mark Zuckerberg va canviar el nom de Facebook per Meta, la idea del metavers no ha deixat de créixer. Però la llavor ja hi era. Els gurús tecnològics fa anys que treballen per construir el metavers, un univers digital il·limitat on asseguren que farem la majoria de transaccions vitals. Davant l’oportunitat de negoci, les entitats financeres ja han iniciat la conquesta d’aquest nou món verge.
Tot això del metavers ens sona a ciència-ficció, perquè neix, de fet, de la ciència-ficció que tant agrada a programadors, ‘hackers’ i magnats tecnològics. El primer cop que vam llegir la paraula “metavers” —un univers fora de l’univers— va ser a la novel·la de culte ‘Snow Crush’ (2010) de Neal Stephenson, que s’ha desmarcat públicament de com s’està fent ús del seu terme.
En aquesta distopia apocalíptica, l’autor imagina un món a internet que és una sola carretera infinita, propietat d’una companyia anomenada Global Multimedia Protocol Group. En aquest Estat virtual, els usuaris aixequen edificis amb la forma i la mida que volen, transaccionen sense mesura i ells mateixos s’encarnen en avatars impossibles. L’únic límit és la imaginació.
El naixement d’un nou món
Avui dia, les xarxes socials i les plataformes no deixen de ser experiments incipients que ens condueixen irremeiablement cap a aquest metavers. Però què li cal per ser de debò? Segons els experts, cal que compleixi quatre característiques. La primera, la persistència, és a dir, que el nou univers paral·lel sigui com la vida mateixa, que no s’acabi ni es reiniciï mai. La segona, una escala massiva de socialització. La tercera, una tecnologia immersiva que els enginyers no acaben d’afinar i que sembla que volen introduir amb ulleres de realitat virtual. I, per últim, una veritable economia digital que el sostingui.
És en aquest sentit que Mark Zuckerberg, després de les vulneracions gravíssimes del dret a la privacitat que l’han portat als tribunals, aspira a liderar i dirigir aquest nou metavers. De fet, fa mesos que els rumors —El ‘New York Times’, sense anar més lluny, se n’ha fet ressò— asseguren que Zuckerberg ja ha mantingut converses amb els grans noms de l’administració americana per fer-se perdonar i per fer entendre la importància geopolítica del projecte.
Hem de comprendre bé el context en què creix la idea del metavers, perquè s’hi juguen, almenys, tres batalles alhora. La primera és, sens dubte, la de l’hegemonia dels Estats Units en un més que possible escenari de crisi mundial, tal com explica el president d’11Onze, James Sène. La segona és la de la crisi climàtica: en un planeta cada vegada més desproveït de recursos naturals, les possibilitats infinites d’un metavers són un camp fèrtil per al negoci. I, la tercera, la lluita entre l’estructura clàssica governamental de la gran banca i l’alternativa descentralitzada, però igualment depredadora, que proposa el món de les criptomonedes.
La conquesta universal de les finances
Així és com companyies, emprenedors, governs —El Catvers que ha presentat la Generalitat és una bona mostra d’aquesta dèria— i entitats financeres s’han llançat a la conquesta del metavers. Segons un informe de Bloomberg, ara mateix aquest nou entorn digital té un valor de 500.000 milions de dòlars.
Des del món de les finances, el primer que hi ha donat el seu suport incondicional és Jefferies. El director estratègic d’aquest gran grup, Simon Powell, ha afirmat que el metavers serà “l’alteració més gran” que viurà la humanitat en segles. L’altre gran grup bancari que no s’ha fet esperar és Goldman Sachs, que assenyala que el ‘blockchain’ serà la “tecnologia fonamental” del nou metavers. En aquest sentit, el seu director, Rod Hall, ha assegurat que en el nou metavers caldrà identificar molt bé la propietat de cada actiu i que això suposa una oportunitat per a qualsevol entitat financera.
L’altre gran banc que hi està apostant és Bank of America, que ja ha començat a formar en realitat virtual els empleats dels seus 4.300 centres als Estats Units. El director d’investigacions del banc, Haim Israel, ha afirmat que les criptomonedes poden trobar en el metavers una “oportunitat” per ser massives. Sembla que la gran banca comença a adonar-se del potencial de les criptomonedes i està disposada a cooptar la seva estructura, que fins ara creixia per lliure.
L’aposta és tan forta que hi ha bancs, com els coreans IBK i KB Kookmin Bank, que ja busquen treballar directament al metavers. IBK ha arribat a un acord amb Cyworld, una plataforma de xarxes socials de Corea que té la seva criptomoneda pròpia, la Dotori, per llançar productes financers per als seus usuaris. I a l’Estat espanyol, segons ha publicat ‘Cinco Días’, les grans entitats financeres ja han començat a assajar fórmules i productes només per al nou món digital. La conquesta del metavers per part de les finances ja no té aturador.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android i Apple. Uneix-te a la revolució!


El govern dels EUA ha estat confiscant i venent bitcoin durant els últims 10 anys, acumulant BTC per un valor de 8.000 milions de dòlars i generant uns beneficis de més de 640 milions. D’on han sortit aquestes criptomonedes?
El Govern dels Estats Units ha anunciat que té previst vendre gairebé 118 milions de dòlars en bitcoin decomissats a Ryan Farace, un agent especial del Servei Secret dels Estats Units, condemnat el 2015 per blanquejar diners procedents del narcotràfic utilitzant Bitcoin a Silk Road, el conegut marketplace de la “dark web”.
I és que el govern dels EUA és un dels majors tenedors de bitcoin del món, amb un balanç actual que supera els 200.000 BTC, per un valor aproximat de 8.000 milions de dòlars. D’ençà que es va posar en marxa el procés judicial, menys del 5% d’aquest botí s’ha posat a la venda. Aquestes reserves representen aproximadament l’1% de tots els BTC que hi ha actualment en circulació, convertint al govern dels Estats Units en un dels inversors en criptodivises més importants del món.
Van ser confiscats principalment a ciberdelinqüents que operaven a Silk Road, ja que la possibilitat de fer transaccions en total anonimat i descentralització d’aquesta criptodivisa la convertia en una opció molt atractiva per als criminals involucrats en activitats com el blanqueig de diners, el tràfic de drogues o els atacs de ransomware.
El govern dels EUA manté aquests BTC principalment fora de línia, en dispositius d’emmagatzematge xifrats i protegits per contrasenya i controlats pel Departament de Justícia, el Servei d’Impostos Interns o altres organismes governamentals.
Podria obtenir molts més guanys
Les vendes d’aquestes reserves de bitcoin es fan a través de subhastes públiques, la qual cosa permet al govern desfer-se de les seves tinences de bitcoin gradualment i sense distorsionar el preu de la criptomoneda en els mercats.
Tot i que aquestes subhastes han generat més de 640 milions de dòlars, el govern sembla poc interessat a incrementar els beneficis. De fet, alguns analistes creuen que ha deixat de guanyar mils de milions de dòlars per no vendre més tard i actuant com a un principiant en la compravenda de criptomonedes.
Però en qualsevol cas, està generant importants ingressos només amb aquestes operacions. Tu pots fer el mateix amb Bitvavo, la plataforma de gestió de criptoactius que 11Onze Recomana i que et permet operar amb més de 200 monedes digitals. La recent entrada en joc dels ETF de Bitcoin i el halving que tindrà lloc al maig d’aquest any, podrien fer pujar considerablement el valor d’aquest criptoactiu a la fi de 2024.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.