Els bancs centrals preveuen seguir comprant or
Durant els últims dos anys, els bancs centrals han afegit quantitats rècord d’or a les seves reserves i tenen intenció de continuar incrementant les seves tinences del metall daurat enfront de la incertesa macroeconòmica i geopolítica. Més enllà de l’atractiu de l’or com a actiu refugi en temps de crisi, molts països diversifiquen les seves reserves per allunyar-se del dòlar estatunidenc, segons mostren les dades publicades pel Consell Mundial de l’Or (WGC).
L’últim sondeig fet pel Consell Mundial de l’Or (WGC) sobre les Reserves d’Or dels Bancs Centrals, que es va efectuar entre el 19 de febrer i el 30 d’abril de 2024 amb un total de 70 participants, mostra que el 29% dels enquestats tenen previst incrementar les seves reserves d’or durant els pròxims dotze mesos i un 81% esperen un augment de les tinences mundials dels bancs centrals en el mateix període, la proporció més alta registrada des que es va començar a fer aquesta enquesta anual el 2018.
L’informe confirma que un entorn econòmic i geopolític cada cop més complicat, els bancs centrals de tot el món continuen incrementant les seves reserves d’or. Segons l’estudi, durant el 2023 es van adquirir 1.037 tones d’or, la segona xifra més alta de la història, després del rècord de 1.082 tones de 2022.
La demanda rècord d’or per part dels bancs centrals en els dos últims anys s’ha vist esperonada, en gran part, per l’afany d’alguns països en diversificar les seves reserves de divises. Segons dades del Consell Mundial de l’Or (WGC), només durant el primer trimestre d’aquest any els bancs centrals ja havien afegit 290 tones a les seves reserves, un 1% més interanual i un 69% més que la mitjana trimestral dels darrers cinc anys. L’inici d’any més fort de la sèrie històrica del WGC, que es remunta a l’any 2000.
“Malgrat la demanda rècord del sector en els dos últims anys, a la qual s’hi ha afegit l’escalada dels preus de l’or, molts gestors de reserves continuen mantenint el seu entusiasme per l’or”, va declarar en un comunicat Shaokai Fan, responsable de la divisió de bancs centrals del WGC.
El dòlar perd protagonisme
Els bancs centrals es mostren més optimistes sobre la futura participació de l’or en les reserves mundials i més pessimistes sobre la futura quota del dòlar. És evident que la militarització d’aquesta divisa a través de les sancions econòmiques i de la congelació d’actius del banc central rus estan tenint un efecte positiu en les compres d’or.
El WGC apunta que la principal motivació de les compres previstes és “el desig de reequilibrar a un nivell estratègic més preferent les tinences d’or, la producció nacional d’or i les preocupacions dels mercats financers, inclosos els majors riscos de crisis i l’augment de la inflació.”
En preguntar per la futura quota de l’or en les reserves mundials, el 69% dels enquestats opinen que l’or ocuparà una major proporció de les reserves d’aquí a cinc anys, enfront del 62% el 2023 i del 46% en 2022. Els bancs centrals es mostren més pessimistes sobre la futura quota del dòlar estatunidenc en les reserves mundials pel fet que ha perdut atractiu a llarg termini per als inversors que busquen un actiu refugi.
En qualsevol cas, les principals raons adduïdes pels bancs centrals per a justificar l’increment de les seves tinences d’or: “reserva de valor a llarg termini o cobertura contra la inflació”, “rendiment en temps de crisi” i “diversificador eficaç de la cartera”, són igualment vàlides per a qualsevol inversor que vulgui protegir els seus estalvis en el context econòmic i geopolític actual.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Si t'ha agradat aquesta notícia, et recomanem:
 Finances
Per què els bancs centrals estan comprant tant or?
4min lecturaEls bancs centrals de tot el món han estat comprant...


Amb una inflació rampant i una crisi que sembla que vol aixecar el cap, és fonamental saber moure els diners que tenim estalviats per treure’n el màxim profit. Però com fer-ho? Quin és el truc per invertir amb seny? Una de les claus és la diversificació.
Al capdavall, diversificar els estalvis significa no posar tots els ous al mateix cistell. Però, quins són aquests cinc cistells? On haig de posar els ous? Tot i que gran part dels nostres diners segur que els tenim ben guardats en un compte d’estalvi, és interessant que una part estigui repartida en diferents productes financers. Això ens ha de permetre diversificar la inversió i, amb paciència, obtenir un millor rendiment dels nostres estalvis. Si ets inversor principiant, pren nota!
- Diversificació temporal. És important que invertim en diferents productes amb una durada en el temps diferent, és a dir, a curt, mitjà i llarg termini alhora. Aquesta diversificació temporal ens ha de permetre recollir beneficis en diferents moments de la vida.
- Diversificació entre títols. Una vegada hem establert l’horitzó temporal de les nostres inversions, hem d’analitzar bé en què invertim. Diversificar entre títols implica, doncs, invertir en diferents tipus de productes: accions, bons d’inversió, paquets ETF… En definitiva, invertir una mica en tot, perquè el risc sigui menor.
- Diversificació geogràfica i sectorial. A més, no només hem de procurar invertir de forma variada i amb terminis diversos, sinó que hem de procurar invertir en zones geogràfiques i en sectors diferents. Intenta invertir per tot el món, perquè, si ho fas, obtindràs millors resultats. No et quedis només al teu territori!
- Diversificació per potencial de creixement. A banda d’invertir en zones geogràfiques i sectors que ja estan consolidats, procura destinar una part de la inversió en països i sectors emergents. En aquest cas, buscarem un cert component de volatilitat, és a dir, la fluctuació del mercat, que ens pot donar un benefici inesperat a curt termini.
- Diversificació per tipologia de producte. Si fins ara havíem parlat d’accions, bons o paquets ETF, ara hi afegim altres productes d’inversió, de menys a més risc, com són els plans d’estalvi, els plans de jubilació, els béns immobilitzats com l’habitatge, els metalls preciosos o les criptomonedes. Així completem el cicle sencer de la inversió!
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Podem viure bé sense haver d’hipotecar la nostra vida i disposar d’un futur prometedor sense maldecaps econòmics? Existeix la possibilitat de portar una vida de milionari sense tenir grans ingressos?
El primer exercici per saber la realitat d’aquest fet és cercar a Internet el nom d’aquesta periodista financera: Michelle McGagh. Deures fets? Doncs seguim. Com hem pogut veure, quan busquem a internet el nom d’aquesta periodista anglesa, hem comprovat que l’any 2015 va decidir deixar de gastar diners durant tot un any. Després d’un any d’estalvi extrem, sense ni tan sols gastar diners en transports, ni restaurants, va permetre a la periodista estalviar més de 20.000 lliures en un any, gairebé la quantitat necessària per poder-se comprar fins i tot un cotxe nou.
Amb aquest exemple anterior, podem comprovar que és possible viure bé amb una vida més austera, sense fer ús de grans luxes ni ostentacions. Existeix també un altre mètode molt de moda anomenat moviment FIRE (Financial Independence, Retire Early) que, traduït al català, significa “independència financera per jubilar-se aviat”. Però, què és aquest moviment?
Un moviment que promou una jubilació abans de temps
La idea principal d’aquest moviment és estalviar el màxim de diners possibles per poder-nos jubilar abans dels cinquanta anys. Aquest estil de vida està basat a viure lliurement i portar una vida sense consumisme, desfer-nos de les nostres despeses com més aviat millor, portar una vida “fes-ho tu mateix”, controlar les despeses personals, fer ús intel·ligent de les nostres inversions, ser pràctic i sobretot: treballar en allò que ens agrada. El perfil d’aquest curiós moviment és cada vegada més vist en gent jove que vol sortir de la roda en què el món està lligat, joves que volen jubilar-se aviat per poder gaudir d’una tranquil·litat econòmica abans de fer cinquanta anys gràcies al peculiar moviment.
Podem viure bé sense ser milionari?
La resposta a aquesta pregunta sempre va enfocada a allò que volem arribar a generar a la vida. Sempre dependrà de l’estil de vida que volem portar o fins a on volem fer un bon ús de la nostra economia. Els diners poden tenir un significat ben diferent segons l’ús que en fem. Si una persona guanya un sou desorbitat, en cap cas això voldrà dir que aquesta persona pot portar una vida de milionari sempre. Quantes vegades hem llegit a la premsa articles de famosos actors i actrius que després de guanyar milions de dòlars en les seves pel·lícules s’han quedat amb una mà davant i una darrere?
També està el fet que la quantitat de milions que té una persona no demostra que sigui plenament feliç. Existeix el país més feliç del món, i això està demostrat, perquè en aquest país, el Bhutan, un reialme i estat independent de l’Àsia meridional, calcula l’índex de Felicitat Interna Bruta (FIB), que mesura la qualitat de vida que té aquest país segons la conservació dels seus costums, la cura del medi ambient i el creixement econòmic.
Internet està ple de blogs que comparen si els diners donen o no la felicitat. Clarament, ajuden a poder portar una vida més tranquil·la, però no per aquest motiu tenir diners ens aporta felicitat. La pandèmia de la Covid-19 també ha accelerat les desigualtats socials entre la població. El món necessita reinventar-se i ensenyar a les escoles l’ofici de la felicitat. La humanitat s’ha posat la mascareta i darrere s’amaguen milions d’ulls amb necessitat d’un somriure o una abraçada. Potser cal que ensenyem més les pautes per viure bé amb el necessari que l’obsessió de voler convertir-nos en milionaris per resoldre els problemes econòmics.
Hi ha un savi que diu que el món és ple de diners, que en fem un bon ús i que després els tornem a deixar lliures com estaven abans que fossin a les nostres mans. Tenir un compte bancari ple de diners tampoc ens fa ni més feliços ni més lliures, i viure bé va lligat a la nostra manera de ser i de conèixer el món que ens envolta. Com deia Bob Marley, “els diners no poden comprar la vida”.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android i Apple. Uneix-te a la revolució!
La comissió d’obertura que cobren els bancs quan demanem un préstec es pot considerar abusiva si no es compleixen certs requisits de transparència. Diversos jutjats s’han pronunciat sobre la seva nul·litat en considerar que no corresponen a cap servei efectiu de l’entitat.
El passat 16 de març el Tribunal de Justícia de la Unió Europea va tirar per terra el plantejament de la jurisprudència espanyola i va obrir la porta a què la comissió d’obertura d’un crèdit o hipoteca es pugui considerar com una clàusula abusiva. La sentència del TJUE estableix que la comissió d’obertura d’un crèdit o hipoteca no forma part de l’objecte principal del contracte, tenint un caràcter “accessori” i, per tant, pot ser una clàusula abusiva.
El tribunal europeu donava resposta al cas que enfrontava CaixaBank amb un client després que un jutjat obligués a l’entitat tornar a 845 euros que li havia cobrat en concepte de comissió d’obertura d’un crèdit amb garantia hipotecària, en considerar que aquesta comissió era abusiva.
Després de recórrer sense èxit, CaixaBank va optar per portar el cas al Tribunal Suprem, el qual va demanar al TJUE que es pronunciés sobre la jurisprudència espanyola que considera que la comissió d’obertura regula un element essencial del contracte i no pot apreciar-se el seu caràcter abusiu si està redactada de manera clara i comprensible.
Tanmateix, per al TJUE es tracta d’una obligació no essencial del contracte, o en altres paraules, considera que és un invent del banc per guanyar diners, que realment no obeeix a cap servei o despesa concreta diferenciada de la mateixa activitat del préstec.
Sobre la nul·litat de la comissió d’obertura
Primer de tot, cal tenir en compte que una comissió d’obertura no sempre serà declarada com a abusiva. La nul·litat del cobrament d’una comissió es determinarà després d’investigar si el banc va acreditar degudament, previ a la signatura del contracte, que va fer un estudi de risc tant del client com de l’operació financera, i una vegada el jutge valori si hi ha un desequilibri important entre els drets i les obligacions de les dues parts, avaluant si el client va ser informat de manera clara i comprensible.
Dit això, al dia d’avui, diversos Jutjats ja s’han pronunciat declarant nul·les algunes comissions d’obertura en considerar que no corresponen a cap servei prestat ni a despeses justificades, i obligant als bancs a la devolució de l’import d’aquestes comissions més els interessos d’ençà que es va pagar la comissió inicial. D’aquesta manera, els bancs podrien enfrontar-se a una nova onada de reclamacions judicials com va succeir després que el tribunal europeu també tombés les clàusules sòl i l’IAJD.
En el supòsit que consideris que la comissió d’obertura del teu préstec hipotecari pot ser abusiva, pots reclamar directament al servei d’atenció al client de la teva entitat bancària per exigir que et retornin el que t’hagin cobrat. D’altra banda, et pots posar en contacte amb una assessoria jurídica per contractar els serveis d’un advocat que pugui assessorar-te sobre el teu cas particular i defensar els teus drets.
Finança les demandes contra els bancs. Fes justícia i aconsegueix rendiments pels teus estalvis per damunt de la inflació gràcies a les indemnitzacions que hauran de pagar els bancs. Tota la informació sobre Finança Litigis la trobaràs a 11Onze Recomana.
Les criptomonedes han revolucionat el sistema financer mundial, però com tota nova tecnologia genera moltes preguntes. Hem preparat un petit glossari dels termes bàsics que hauries d’entendre per a iniciar-te en el món de les criptodivises.
Les criptomonedes, també conegudes com a criptodivises o monedes digitals, són una divisa alternativa que es pot definir com un actiu digital que fa servir un xifratge criptogràfic per garantir la seva titularitat, assegurar la integritat de les transaccions, i controlar la creació d’unitats addicionals. Dit això, hi ha uns conceptes clau que cal tenir clars a l’hora d’entendre el funcionament de les criptomonedes.
Blockchain
El ‘blockchain’, o cadena de blocs en català, és una tecnologia que permet fer transaccions entre dues o més persones sense la necessitat d’intermediaris. Ve a ser el llibre de comptabilitat on es guarden totes les operacions distribuïdes en ordinadors, que poden estar en qualsevol part del món, interconnectats a través d’una xarxa Peer-To Peer (P2P), d’igual a igual, i sense la necessitat d’un servidor central. Es tracta d’una tecnologia que facilita la descentralització d’aplicacions financeres i qualsevol altre registre digital. A més, es considera molt segura perquè només es pot modificar el registre de tot el que ha passat a la xarxa si totes les parts hi estan d’acord.
Mineria
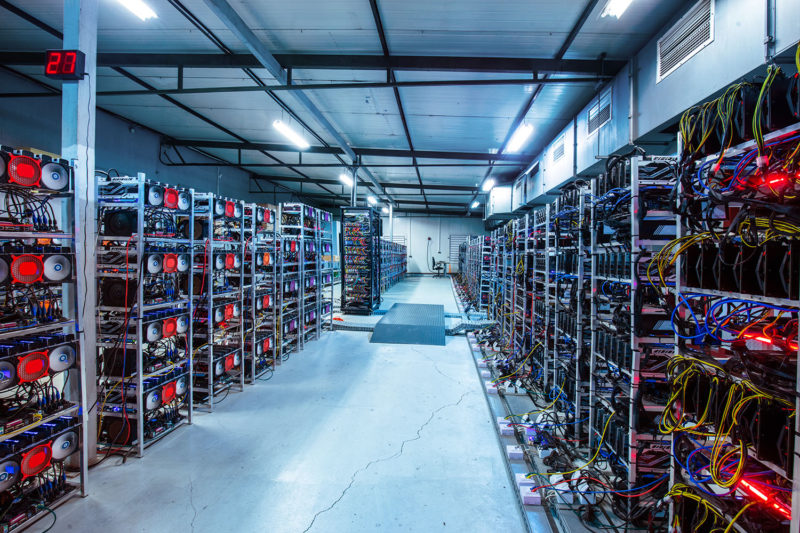
Mentre que en el sistema monetari tradicional, els Governs imprimeixen diners en funció de les seves necessitats, la creació monetària en l’ecosistema de les criptomonedes més populars, com per exemple el Bitcoin, està limitada. A més, les criptomonedes no s’emeten i queden disponibles per a tothom, es posen en circulació en blocs encriptats que han de ser desxifrats. D’aquí ve el concepte de la mineria de les criptomonedes, un procés computacional mitjançant el qual un conjunt d’ordinadors, els miners connectats a la xarxa, reben un nou algoritme per a resoldre un problema matemàtic, que, un cop solucionat, es recompensa amb una comissió per l’emissió d’una nova unitat de la criptomoneda, que s’afegeix a la cadena de blocs.
Moneders
Els moneders de criptomonedes o ‘wallets’ són moneders virtuals que ens permeten gestionar les nostres criptomonedes. La principal diferència amb altres moneders virtuals que podem trobar a molts bancs resideix en la seguretat que ofereix el seu programari, permetent un control absolut de les claus públiques i privades per signar transaccions i operacions executades amb criptomonedes a través de la xarxa blockchain. L’ús d’aquests moneders és indispensable a l’hora d’administrar monedes digitals basades en la criptografia, i que no existeixen en el món físic.
Staking i Hodling
El concepte de ‘staking’ consisteix en adquirir criptomonedes i mantenir-les bloquejades en un moneder amb la finalitat de donar suport a la seguretat i funcionament de la cadena de blocs. A canvi rebrem un guany, o recompensa, en forma de criptomonedes addicionals. El ‘hodl’ és un procés similar, però en aquest cas els actius no estan bloquejats i els pots utilitzar lliurement. Es tracta d’una opció que fan servir inversors que volen mantenir els seus actius durant un llarg període de temps amb l’esperança que es revalorin.
Tokens
Tot i que els conceptes de token i criptomoneda es poden considerar com a sinònims, la distinció està en el fet que les criptomonedes tenen una cadena de blocs pròpia, mentre que els tokens s’emeten en una altra cadena de blocs, com per exemple Ethereum. Un token és una unitat de valor emesa per una persona o per una empresa privada amb la qual pots representar diferents objectes dins d’una cadena de blocs. És un valor transferible dins de la xarxa de blockchain, però que no té un valor real fora d’ella, semblant al que ens passaria si tinguéssim fitxes d’un casino o punts d’una aerolínia. Per tant, un token pot tenir diferents finalitats: des de donar accés a més funcionalitats en un joc en línia, a poder ser intercanviat per objectes reals, col·leccionisme, participar en un esdeveniment …
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Horror! La televisió no funciona perquè un dels teus fills estava jugant i ha llançat alguna cosa contra la pantalla o, fins i tot pitjor, l’ha tirat al terra. Es tracta d’accidents d’allò més habituals quan hi ha nens petits a casa. La teva assegurança de llar es faria càrrec de la reparació en aquesta mena d’accidents?
Els nens es passen el dia jugant i és habitual que en un moment o un altre acabin trencant alguna cosa a casa. La televisió és un dels objectes de valor que amb més facilitat pateix les conseqüències de les seves entremaliadures, especialment ara que són més lleugeres que mai i es poden caure amb facilitat en cas de rebre un cop.
Les assegurances de llar inclouen dins de la cobertura de responsabilitat civil els danys que els nens puguin provocar a tercers dins o fora de casa, ja que es dona per fet que es produeixen per accident. Però elements com la nostra pantalla de televisió no entren en la categoria de danys a tercers, sinó que són danys propis, per la qual cosa normalment estan exclosos.
Quines reparacions solen cobrir les assegurances de llar?
Si no tenim contractades cobertures addicionals, els danys que normalment cobreix una assegurança de llar són els provocats per l’aigua, els fenòmens atmosfèrics i els derivats d’un robatori. També sol incloure’s la reparació d’electrodomèstics en cas de sobrecàrrega de tensió, tot i que en aquests casos normalment s’estableix un límit d’antiguitat per a l’electrodomèstic.
A més, les assegurances de llar solen incloure la reparació o restitució de vidres trencats i fins i tot sanitaris, però poques vegades fan referència a elements com les pantalles de les televisions. I un televisor trencat pot convertir-se en un gran problema perquè la reparació pot ser més o menys costosa en funció de quines peces hagin sofert danys.
La conveniència d’una cobertura específica
Com més val prevenir que curar, quan es tenen fills petits és aconsellable contractar una assegurança que cobreixi qualsevol dany que es produeixi en la llar per accident. Això sí que ens protegiria en cas que algun dels nostres fills trenqués la televisió mentre juga, o fins i tot si es despengés una làmpada i causés danys en un moble o algun altre element.
De tota manera, cal tenir en compte que aquest tipus de cobertures no ens protegeixen absolutament de tot. Sempre hi ha límits i béns que estan exclosos, com sol passar amb les ulleres. Per això, és necessari llegir amb atenció la pòlissa abans de contractar-la per comprovar quins danys es poden reclamar i quins no.
Què fer en cas de sinistre?
Si una malifeta dels nostres fills ha provocat algun desperfecte a casa, convé contactar amb la companyia d’assegurances el més aviat possible per comunicar el sinistre. L’habitual és que les companyies atorguin als seus assegurats un termini màxim de set dies per fer-ho des que en tenen coneixement, tot i que en algunes pòlisses aquest termini s’amplia.
Quan parlem amb l’operador, haurem d’explicar-li què és el que ha succeït i quines són les conseqüències de l’accident. Qui ens atengui ens confirmarà si aquest desperfecte està o no cobert per la pòlissa. En cas que ho estigui, es desplaçarà al nostre domicili un pèrit per examinar els danys i emetrà un dictamen amb la solució adequada. En el cas de la televisió, això podria implicar la reparació o el canvi per una nova.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
Tot i que tres de cada quatre habitatges tenen una assegurança de la llar, la majoria de propietaris no saben l’abast real de les cobertures de la seva assegurança, especialment en el referent a desperfectes i petites reparacions. Et detallem algunes cobertures, incloses i opcionals, que pocs aprofiten.
El primer que has de saber és que no totes les pòlisses d’assegurances ofereixen les mateixes cobertures. Abans de contractar una assegurança és important llegir la lletra petita per evitar sorpreses d’última hora davant d’una incidència. Així mateix, algunes cobertures de reparacions poden ser opcionals o estar subjectes a limitacions. Per tant, compara abans de contractar i, si és necessari, afegeix cobertures complementàries que s’adaptin a les teves necessitats.
Danys per aigua
Es produeixen més sovint el que pensem, segons dades d’ICEA suposen més d’una tercera part dels sinistres de la llar i, si no tenim assegurança, poden comportar una pèrdua econòmica considerable.
Per norma general, els danys ocasionats per fuites d’aigua, vessaments o filtracions tenen una cobertura bàsica amb limitacions. Per exemple, hi ha pòlisses que exclouen la reparació dels elements d’aixeteria, claus de pas, calderes, radiadors o electrodomèstics, quan han estat els causants del sinistre.
Els desperfectes ocasionats per trencament de canonades i desaigües, dins i fora de l’habitatge, així com danys en electrodomèstics connectats a aquestes canonades, estan normalment coberts, però has de tenir en compte que cobrir el cost d’arreglar la causa de la fuita d’aigua (per exemple, una canonada) pot ser la teva responsabilitat, tot i que algunes companyies cobreixen aquest cost.
Danys elèctrics
Es considera un dany elèctric qualsevol desperfecte ocasionat per un problema d’electricitat, que pot ser causat per la caiguda d’un llamp, una pujada de tensió, curtcircuits o altres avaries elèctriques.
Un tall del subministrament elèctric o una sobrecàrrega del sistema pot ocasionar danys greus. Per tant, és important assegurar-nos que els danys derivats d’un problema elèctric estiguin inclosos en la nostra assegurança de la llar, ja que en alguns casos haurem de contractar aquesta cobertura específica. Tanmateix, hi ha petites despeses que també poden estar cobertes per algunes assegurances, com per exemple, els aliments refrigerats malmesos quan el frigorífic deixa de funcionar.
En general, les assegurances cobreixen danys als elements fixos que formen part d’una instal·lació elèctrica, però exclouen les bombetes, els llums i els danys estètics que es puguin produir. Contractant una cobertura específica s’inclouen gairebé tots els electrodomèstics, però poden quedar exclosos els danys elèctrics a aparells de poc import, com a planxes i assecadors.
Petites obres i bricolatge
Es tracta d’una cobertura que és generalment opcional, no disponible a totes les asseguradores, però que ens pot resultar molt útil si vivim en un habitatge que no és d’obra nova i que pot requerir petites reparacions que no siguin de gran envergadura.
Normalment, està limitada a un nombre d’intervencions anuals i hores de feina per intervenció, depenent de la companyia. L’import dels materials necessaris per fer la reparació van a compte de l’assegurat, tot i això, el petit increment en la quota mensual o anual de la pòlissa ens pot estalviar mal de caps i diners si no som massa manetes amb el DIY.
Tot risc accidental i tecnològic
Generalment, l’assegurança de llar cobreix el trencament de vidres, miralls, sanitaris i plaques vitroceràmiques, però si incloem un tot risc accidental i tecnològic, estarem coberts davant de qualsevol desperfecte per accident a mobiliari i aparells electrònics.
Òbviament, no són cobertures il·limitades, els termes i les condicions de les pòlisses estipularan l’antiguitat màxima que poden tenir els aparells i el cost de reparació o substitució del televisor, ordinador, etc. També cal tenir en compte que hem de conservar les factures de compra originals per a tenir dret a indemnització.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
El Sistema Financer Quàntic (QFS) introduirà un nou sistema descentralitzat de pagaments interbancaris transfronterers basat en una moneda digital sostinguda per actius físics com l’or.
Si bé és cert que el món dels serveis financers està en constant evolució, el Sistema Financer Quàntic (QFS) té el potencial de revolucionar un sector bancari que sovint es troba limitat per sistemes heretats que no donen més de si davant de la necessitat d’adaptar-se a les possibilitats que ofereixen les noves tecnologies.
Abans d’aprofundir en el paper de l’or dins del QFS, és important entendre què es tracta d’un nou desenvolupament tecnològic que faria servir la computació i criptografia quàntica a través d’una plataforma de cadena de blocs (blockchain), les quals permetrien realitzar transaccions segures i ràpides sense la necessitat d’intermediaris com a bancs i institucions financeres.
Un dels principals avantatges del QFS és la seva capacitat per a prevenir el frau i el blanqueig de diners, que són unes de les grans preocupacions en el sistema financer actual. Això s’aconseguiria mitjançant l’ús de tecnologies avançades d’encriptació i autenticació que assegurarien la immutabilitat de les dades, evitant la seva manipulació i garantint la integritat de les transaccions.
A més, un sistema financer quàntic seria especialment útil en aplicacions on els algorismes s’alimenten de fluxos de dades en temps real, facilitant la transferència d’informació i fent possibles transaccions financeres gairebé instantànies, que els clients podrien veure immediatament actualitzades a les seves plataformes digitals.
El paper de l’or en el QFS
Una de les maneres en què el QFS pot revolucionar el sector financer és a través de la creació d’una moneda digital sostinguda per actius físics. No es tractaria d’una criptomoneda sinó d’una moneda digital que podria estar recolzada per or físic, la qual cosa garantiria el seu valor i estabilitat. D’aquesta manera, només les monedes recolzades per or amb un certificat digital d’or podrien participar en les transaccions d’un QFS.
La impressió i abocament de grans quantitats de diners en l’economia a través de dèficits fiscals cada vegada més insostenibles estan danyant la credibilitat del sistema mundial de moneda fiduciària, així com deteriorant les finances dels governs. Per tant, no és d’estranyar que la incertesa econòmica i la pèrdua de confiança en les divises fiat incentivin un retorn a les monedes fiduciàries recolzades per valors segurs com els metalls preciosos.
En aquest context, és probable que l’or exerceixi un paper cada vegada més important com a suport de divises i transaccions, un sistema monetari en el qual el valor de les divises estigui sostingut per la seva convertibilitat a l’or. L’exemple del QFS no és únic, Zimbàbue està a punt d’introduir una moneda digital de curs legal recolzada per or amb l’objectiu d’ajudar a estabilitzar l’economia davant de la ràpida depreciació del dòlar zimbabuès. Una tendència que alguns analistes veuen com un senyal inequívoc d’un canvi de paradigma en el sistema monetari internacional.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Només un 13% dels clients reben assessorament financer de productes ajustats a les seves necessitats i a la seva situació. Una xifra alarmant que alerta de la vulnerabilitat en què es troben molts consumidors arreu del món.
Anar al banc és sinònim de discursos complexos on mai saps del cert si t’estan venent un bon producte o simplement te n’estan explicant les característiques positives. La falta d’informació i de transparència afavoreix, en molts clients, la sensació de sentir-se enganyats. Segons l’estudi de Finance Watch, un 87% dels clients es troba en aquesta situació, i només el 13% restant contracta productes que comprèn i s’adapten als seus requisits. A continuació us donarem les claus per reconèixer si esteu rebent l’assessorament adequat.
Primer pas: informar o assessorar
El primer que cal tenir clar quan parlem d’assessorament financer és que la normativa europea MIFID II (2017), creada per protegir a l’inversor, diferencia clarament les funcions d’informar i d’assessorar.
- Informar ho pot fer qualsevol treballador del banc, i consisteix a presentar al client informació dels productes de forma clara, precisa i detallada. Com més informació tingui el client, més capacitat per prendre una bona decisió. Però remarquem, només es limita a presentar informació, sense recomanacions ni opinions personals.
- Assessorar, per altra banda, requereix valorar la situació del client i les seves necessitats per tal d’aconsellar-li el producte més adequat. L’assessorament sí que influeix en la decisió final del client, i per tant només ho poden fer les persones autoritzades i certificades per fer aquesta tasca.
Requerir informació precontractual
Tal com especifica l’article 7 de la Llei 22/2007, qualsevol contractació que realitzem en una entitat bancària comporta, obligatòriament, proporcionar al client la informació precontractual. S’hi ha de detallar el cost de la contractació de manera clara, les condicions i els riscos del contracte que es firmarà. Sense això es considera que el client no té tota la informació a la seva disposició i, per tant, la contractació pot no ser adequada.
A Espanya, la majoria d’entitats s’han convertit en bancs comercials, i ha pres protagonisme la venda creuada o la venda reactiva, on s’aprofita la presència del client a l’oficina —o fins i tot per telèfon— per promocionar certs productes del banc. Un procés de venda en què la informació escrita passa a un segon pla i l’assessorament, segons les xifres de l’estudi, sembla que va més enfocat als interessos del banc que a les necessitats del client.
Entendre tot el que signem
En aquest nou escenari, el procés de contractació sol ser ràpid i basant-se en recomanacions. La informació precontractual perd protagonisme i sovint es passa directament a la contractació. Només un 40% dels clients consideren que poden escollir amb coneixement de causa, la resta no comprenen completament la informació que reben.
A més, els sistemes de firma digital són una dificultat afegida pels clients, que sovint signen en una pantalla sense ni tan sols haver accedit al document precontractual. És justament en aquest punt, en la comprensió dels productes, on cal parar més atenció com a consumidors i, tal com recomanaria qualsevol jurista, no signar cap producte del qual no coneguem i entenguem totes les característiques.
El Cap Legal d’11Onze parla de com cal tractar als clients.
Assessorament en línia, una dificultat afegida
Trobar assessorament personalitzat en línia és pràcticament impossible, ja que molts bancs simplement ofereixen una plataforma que facilita les contractacions per part dels clients. No hi ha assessorament, però sí que s’orienta la decisió del client a partir d’accions tan simples com la presentació de la informació.
D’entrada, es presenta la informació bàsica, molt concisa, que contribueix a la venda irracional. Es destaquen aquelles dades clau que ens faran clicar per tenir, per exemple, un préstec instantani a unes condicions irresistibles. Un cop captat l’interès, apareix la informació precontractual i contractual, en un document llarg i dens on s’expliquen les condicions reals d’aquell producte i la implicació del consumidor.
La diferència és evident: quatre dades per prendre la decisió i múltiples pàgines per detallar el contracte que porten el consumidor a signar sense llegir-ho, quedant-se amb les dades inicials, i amb el risc que això suposa.
La falta d’assessorament financer, o la falta d’independència d’aquest, poden ser considerades males pràctiques si condicionen la decisió final del client. Conèixer aquesta informació serà la base per identificar aquestes possibles situacions i comprendre que, en qualsevol contractació, l’última paraula l’ha de tenir el client.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
La ‘lletra petita’ de qualsevol relació contractual sovint passa desapercebuda per al consumidor a l’hora de contractar un servei o adquirir un producte. Un fet que algunes empreses aprofiten per introduir clàusules amb pactes abusius. La llei diu que els contractes han d’estar escrits de manera clara i comprensible, però, així i tot, les trampes de la ‘lletra petita’ es repeteixen. Per què? Jordi Coll, agent d’11Onze, ens en fa cinc cèntims.
Si parlem de mides, la ‘lletra petita’ ja no existeix, almenys en referència a la contractació de serveis. Des de l’1 juny d’aquest any la llei obliga a bancs, asseguradores i a qualsevol altra empresa de serveis, a redactar els contractes que ofereixen als consumidors amb caràcters d’una mida mínima de 2,5 mil·límetres.
La nova normativa pretén evitar els perjudicis causats a clients a conseqüència de la il·legibilitat dels contractes, impossibles o més difícils de llegir a causa de la lletra petita. L’escàndol de les participacions preferents i les obligacions subordinades que van afectar especialment a part de la població més vulnerable, com la gent gran, va posar de manifest la urgent necessitat de reformar la normativa.
Com explica Coll, “sovint les empreses utilitzen la lletra petita amb contractes que no són negociables, i amb la finalitat que arribin a passar desapercebuts pels consumidors”, i continua, “fins i tot es far servir per introduir clàusules amb pactes abusius”.
La lletra petita o menuda, engany gegantí
La mida no ho és tot
Canviarà alguna cosa aquesta nova normativa? L’anterior llei ja marcava una mida mínima de la lletra petita, així com demanava claredat i transparència en els contractes. Però tot i les sentències judicials favorables als clients, condemnant a les empreses implicades, els abusos es repetien. Per què? Perquè és un bon negoci. El percentatge de clients afectats que es queixen és ínfim, per tant, atès que els beneficis són considerables, surt a compte pagar les multes, sancions i judicis sense canviar res.
Tot i que; com apunta Coll, “la normativa vigent permet que el consumidor soliciti la no aplicació d’aquestes clàusules quan no s’hagin redactat amb l’adequada claredat i transparència, o bé es declari la seva nul·litat quan són abusives”, les males pràctiques no s’han eliminat.
L’excusa de les entitats bancàries, per justificar-se, quan se’ls demanen explicacions pels contractes abusius de targetes de crèdit o productes bancaris com les preferents, és passar la pilota al client, dient que havia d’haver llegit el contracte. Realment, la grandària de la lletra marcarà la diferència? O és la redacció de les clàusules i la integritat ètica de les entitats el que també s’hauria d’adreçar?
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!