Ajudes a la hipoteca: qui s’hi pot acollir
Més d’un milió de famílies ja es poden acollir a les noves ajudes per als hipotecats amb dificultats. Marifé Fariñas, de l’equip de Back Office d’11Onze, ens detalla quines són i qui se’n pot beneficiar.
El Codi de Bones Pràctiques aprovat el novembre passat modificava el marc normatiu per ajudar aquells hipotecats en situació vulnerable per la pujada dels tipus d’interès. Les noves mesures pensades per a famílies en risc de vulnerabilitat tenen vigència de l’1 de gener al 31 de desembre del 2023.
Com explica Fariñas, “es tracta d’un paquet de mesures per ajudar a les famílies a pagar el préstec hipotecari”. Les llars acollides a les noves mesures podran fer una dació en pagaments de fins a 5 anys, només pagant interessos a un euríbor reduït, i amb la possibilitat d’allargar el termini total de la hipoteca fins a 7 anys més. Així i tot, cal tenir en compte que les entitats bancàries no estan obligades a adherir-s’hi, només serà de compliment obligat per als bancs que s’hi uneixin.
Acord per a alleujar el pagament de les hipoteques
Qui se’n pot beneficiar
Les famílies que tinguin una renda inferior als 25.200 euros anuals i que visquin en habitatges de fins a 300.000 euros podran acollir-se a les ajudes que preveu la reforma del Codi de Bones Pràctiques.
Per altra banda, les famílies amb rendes per sota dels 29.400 euros, que tinguin una hipoteca subscrita fins al 31 de desembre del 2022, que hagin patit una càrrega hipotecària superior al 30% de la renda i que hagi pujat almenys el 20%, “podran congelar la quota durant 12 mesos, aplicant un interès més baix sobre el préstec ajornat, i allargar fins a set anys el termini d’amortització”, apunta Fariñas.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
L’increment de les relacions comercials entre empreses internacionals sovint requereix transferències de diners que comporten un canvi de divisa. T’expliquem com el compte d’11Onze Business et pot ajudar a treballar amb divises.
Tant si tens una PIME com si ets autònom, treballar amb divises de manera efectiva no ha de ser una preocupació, ans al contrari, una bona gestió dels comptes i transferències en divises estrangeres poden suposar un avantatge competitiu per a la teva empresa.
La debilitat de l’euro enfront del dòlar va incrementar la pressió inflacionista i les despeses de moltes empreses catalanes que operen en l’àmbit internacional. En aquest context, s’ha disparat el cost de l’energia i de moltes matèries primeres que han fet augmentar els costos de producció. Davant d’aquest escenari, les inversions o transaccions amb divises estrangeres prenen vital importància.
La utilitat de treballar amb divises
Transferències i comptes multidivisa
Com explica Sílvia Garriga, agent d’11Onze, “diversificar les inversions pot ajudar a compensar les possibles pèrdues”. Dit això. no tots els comptes d’empresa et permeten fàcil accés al mercat de Forex, poder fer canvis de divisa a preus competitius o la possibilitat de tenir comptes multidivisa.
Des d’11Onze Business ens hem assegurat que tinguis l’opció de rebre, emmagatzemar i convertir diners en les divises que utilitzes en el teu negoci, amb funcionalitats prèmium d’un compte multidivisa, però amb tarifes reduïdes.
Això et permet evitar tenir els teus diners immobilitzats en euros i et pots protegir de la pèrdua de valor d’aquesta moneda, ja que “una variació a la baixa d’algunes monedes, pot amenaçar greument l’estabilitat de l’empresa, especialment si la moneda que es devalua és d’un mercat estratègic”, apunta Garriga.
Si vols que el teu negoci faci un gran salt, utilitza 11Onze Business. El nostre compte d’empresa i autònoms ja està disponible. Informa-te’n!
L’euríbor ja frega el 2,9 %, la qual cosa suposa que les hipoteques s’encariran entre 200 i 300 euros al mes de mitjana. Les famílies amb més problemes econòmics es podran acollir a les noves mesures pactades entre el Govern espanyol i la banca per rebaixar la pressió a curt termini, però moltes altres hauran de negociar amb les seves entitats bancàries.
Novembre va acabar amb l’euríbor per sobre del 2,8 % i en els primers dies de desembre ja s’apropa al 2,9 %, amb la taxa més alta en 14 anys. L’escalada en els últims mesos ha estat enorme, ja que només fa un any aquest índex que serveix de base per calcular els interessos de les hipoteques variables es situava en el -0,5 %. Això fa que tant les noves hipoteques com les revisions anuals de les d’interès variable surtin molt més cares que fa un any, entre 200 i 300 euros mensuals de mitjana.
Com s’espera que aquest indicador continuï pujant i superi el 3 % en el primers mesos de 2023, la majoria de noves hipoteques s’estan fent a tipus fix, tot i que en molts casos ja s’acosta al 4 %. A aquells que els hi toca la revisió anual d’una hipoteca amb interès variable només els hi queda el remei de renegociar les condicions, amb el mateix banc o amb altres entitats.
Lleugera millora per a les famílies més desfavorides
Les famílies que visquin en habitatges de fins a 300.000 euros i tinguin una renda inferior a 25.200 euros anuals podran acollir-se a les mesures que preveu la reforma del Codi de Bones Pràctiques.
El codi s’ha modificat recentment després d’una negociació entre el Govern espanyol i la patronal bancària per afrontar la situació d’impagament a la qual es veuen abocades moltes famílies. De tota manera, s’ha de tenir en compte que no totes les entitats financeres estan adherides a aquest codi.
Per a aquells casos en què l’increment de l’esforç hipotecari sigui superior al 50 %, el codi preveu una carència de cinc anys per al principal i una reducció del tipus d’interès aplicable, que passaria de l’euríbor més el 0,25 % fins a l’euríbor menys el 0,10 %. Quan l’increment sigui inferior al 50 %, la carència serà de dos anys i el termini s’allargarà fins a set anys. També s’amplia a dos anys el termini per sol·licitar la dació en pagament de l’habitatge i de 6 a 12 mesos el termini per demanar el lloguer social en el mateix habitatge al banc si s’està en situació de desnonament.
S’ha de tenir en compte que des de la seva promulgació l’any 2012 fins al quart trimestre de 2021, el codi només s’havia aplicat en 62.526 operacions, de les quals 54.190 van acabar amb la reestructuració del deute pendent, 19 amb un quitament i 8.317 amb la dació en pagament.
Un alleujament per a les classes mitjanes
Les famílies amb rendes de fins a 29.400 euros també es poden beneficiar d’una sèrie de mesures que recollirà un nou codi, però només si la càrrega hipotecària és superior al 30 % de la seva renda i s’ha incrementat almenys el 20 %.
En aquests casos, les entitats financeres hauran d’oferir la possibilitat de congelar la quota durant 12 mesos, un tipus d’interès més baix sobre el principal ajornat i un allargament del termini del préstec de fins a set anys. També es reduiran les despeses i comissions per facilitar l’amortització anticipada i el canvi d’hipoteca de tipus variable a fix.
El recurs de la negociació
Tot i que no et trobis en cap d’aquests grups vulnerables, sempre pots recórrer a la negociació amb la teva entitat financera per canviar algunes condicions de la hipoteca. Tingues en compte que probablement preferiran un mal acord que un bon problema d’impagament.
En aquest sentit, és important que venguis bé la modificació que vulguis, i la possibilitat de canviar-se a una altra entitat amb millors condicions és l’argument més eficaç si no tens grans penalitzacions per cancel·lació anticipada. També has de ser conscient que probablement hauràs de regatejar i acceptar contrapartides.
Les dues opcions legals per introduir canvis en les condicions de la hipoteca són una novació i un contracte privat. Tingues en compte que la primera és més complexa i implicarà despeses de notari, mentre que la segona no. També hauràs de vigilar les comissions que estableixi l’escriptura per la modificació de les condicions del crèdit.
No oblidis que, quan negociem una hipoteca, mai hem d’infravalorar la part de les comissions i penalitzacions, ja que ens poden fer presoners de l’entitat bancària.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
La terminologia que es fa servir en els mercats financers sovint està basada en expressions angleses que poden confondre als nous inversors. T’expliquem el significat de dues paraules àmpliament utilitzades en el món financer per a marcar la tendència que segueixen els mercats.
Tot i que els mercats financers poden experimentar una alta volatilitat, també tenen períodes continuats de fortes baixades o pujades generalitzades. Els termes Bull/Bullish market i Bear/Bearish market descriuen les tendències del mercat, o sectors del mercat, a l’alça o a la baixa, respectivament. Es desconeix l’etimologia exacte de les expressions, però popularment s’associa una tendència baixista a l’ós dret que s’arpa cap avall per atacar i una tendència alcista al bou que envesteix cap amunt amb les banyes.
Bull/Bullish market
Parlem d’un mercat Bull, del bou o toro, quan els preus dels actius pugen de manera generalitzada o s’espera que ho facin en un futur pròxim. Dit d’una altra manera, que un mercat sigui Bullish vol dir que té una tendència alcista, o que una gran quantitat d’inversors tenen posicions comprades perquè preveuen que els preus dels seus actius pugin aviat.
Es tracta d’una tendència marcada per la confiança i optimisme dels inversors, a causa de l’estabilitat política i per la recuperació econòmica després d’una crisi. Els Bull markets acostumen a ser més freqüents i prolongats que els Bear markets. Així mateix, tenen majors percentatges de guanys que les pèrdues que acompanyen als mercats baixistes.
Bear/Bearish market
El terme Bear market, mercat de l’ós, és tot el contrari al Bull market, perquè es refereix a un mercat amb tendència baixista. En aquest context, el conjunt de les accions perden més del 20% del seu valor en borsa en un període prolongat, generalment de més de dos mesos, respecte al seu preu màxim més recent, i les expectatives de futur també són negatives. Això passa perquè els inversors venen més actius dels que compren, per tant, reduint la capitalització de les empreses del mercat borsari.
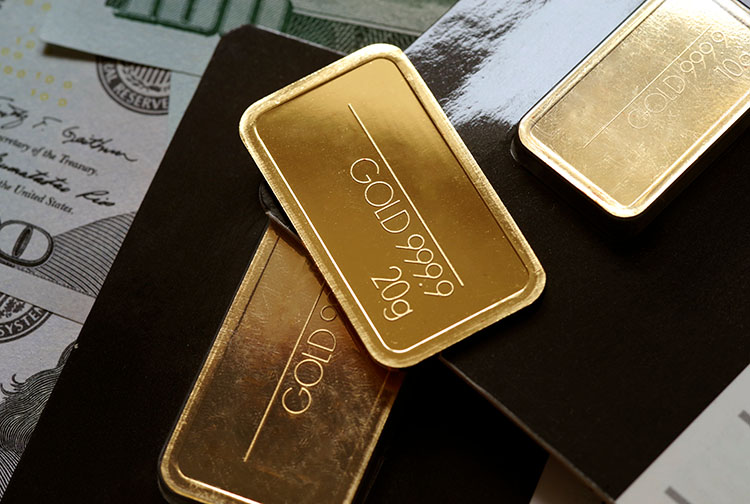
En aquest cas, una crisi econòmica, un conflicte geopolític, el col·lapse d’una bombolla financera o la inestabilitat governamental caracteritzen les posicions curtes dels inversos i una percepció a la baixa del mercat futur. Davant d’aquesta conjuntura, les inversions s’han de fer amb molta prudència o buscar rendibilitat amb valors refugi com l’or, ja que del contrari, és probable que s’incorri en pèrdues.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Estàs convençut que les teves decisions financeres sempre es guien per la raó? Sentim desil·lusionar-te. S’han identificat uns 180 biaixos que poden condicionar la nostra anàlisi de la realitat i les nostres eleccions. Des d’11Onze, et presentem onze dels més comuns.
Tot i que a tots ens agrada pensar que som racionals i que la nostra lògica és infal·lible, la veritat és que les nostres decisions estan constantment exposades a la influència dels biaixos cognitius i a algunes dreceres mentals que distorsionen l’anàlisi de la realitat. La seva influència pot condicionar les eleccions que prenem cada dia si no prenem consciència del seu paper, també en el terreny financer.
La literatura científica ja s’han identificat uns 180 paranys de la nostra ment que poden induir-nos a judicis equivocats. Alguns són bastant obvis i pot ser que els reconeguis en tu mateix. Però altres són tan subtils que resulten gairebé impossibles de detectar.
Cal tenir en compte que l’atenció és un recurs limitat, així que no podem avaluar tots els detalls i possibilitats en prendre una decisió. Per això, sovint ens deixem guiar per les emocions i opinions subjectives, o recorrem a dreceres mentals que acceleren la nostra capacitat per a emetre judicis i poden induir-nos a l’error. Des d’11Onze, et presentem onze d’aquests paranys i com evitar-los.
- Confirmació
Aquest biaix fa que tendim a parar més atenció a la informació que confirma les nostres creences que a les dades que les qüestiona. A qui no li agrada demostrar que té raó? Sobrevalorar les dades que confirmen els nostres prejudicis inhibeix la nostra capacitat crítica i ens impedeix considerar tots els fets de manera lògica i racional.
Per això, si pensem que invertir en un actiu concret pot ser una bona inversió o que canviar-nos de companyia elèctrica ens ajudarà a estalviar, no hem de limitar-nos a buscar informació que recolzi aquesta decisió. Sempre convé escoltar les veus crítiques. Només contrastant les dades a favor i en contra i ponderant-les de manera objectiva podrem prendre una decisió ben fonamentada.
- Ancoratge
Som propensos a deixar-nos influir excessivament per la informació inicial que rebem, que prenem com un punt de referència. Així, la primera xifra que apareix en una negociació de preus sol convertir-se en un punt d’ancoratge per a les negociacions posteriors. Està demostrat que fins i tot escoltar una xifra a l’atzar pot influir en les nostres estimacions sobre un tema completament aliè.
És un biaix a tenir en compte quan, per exemple, negociem el preu d’un habitatge. Si ens demanen un preu molt alt i aconseguim rebaixar-lo una mica, és possible que acabem acceptant el tracte amb la sensació d’haver negociat bé encara que l’import final segueixi per sobre del preu de mercat. Però en realitat la nostra contraoferta segurament estava molt condicionada pel primer preu sol·licitat. D’aquí la importància d’informar-se bé i evitar les presses a l’hora de prendre una decisió de compra o venda.
- Disponibilitat
Aquesta drecera mental està dissenyada per estalviar-nos temps quan intentem determinar el risc. Ens porta a estimar la probabilitat que alguna cosa passi basant-nos massa en la informació més accessible en el nostre cervell, com la quantitat d’exemples que ens venen a la ment.
Tendim a sobreestimar la probabilitat que alguna cosa succeeixi basant-nos en la facilitat amb la qual recordem que va ocórrer una cosa similar. Això fa que, per exemple, en molts casos decidim contractar o no una assegurança per a la llar en funció de si algun dels nostres coneguts va patir recentment un contratemps domèstic seriós. Per això sempre convé ampliar la nostra informació amb dades externes i més globals, que donin una imatge més realista de les probabilitats que succeeixi alguna cosa.
- Familiaritat
Aquest biaix, molt vinculat al de disponibilitat, es resumeix en el refrany “més val boig conegut que savi per conèixer”. I és que tendim a confiar en allò que coneixem i desconfiar de l’aliè.
És una de les grans causes que moltes persones prefereixin invertir en actius nacionals en lloc d’estrangers, tot i que la rendibilitat dels segons pugui ser bastant superior.
- Optimisme exagerat
Tendim a sobreestimar les nostres capacitats i la probabilitat que ens passin coses bones, mentre que infravalorem la probabilitat que ens afectin les negatives. Aquest biaix té les seves arrels en la drecera mental de disponibilitat, ja que tendim a acumular més records de les coses negatives que els succeeixen a altres persones i de les bones que vivim nosaltres. D’aquí ve que ens sembli més probable que els esdeveniments negatius afectin als altres.
El que té de bo aquesta tendència a l’optimisme és que ens serveix de motivació per perseguir els nostres objectius, però convé ser humils i no relativitzar els riscos que assumim. Si la situació econòmica al nostre voltant empitjora, és una temeritat donar-li l’esquena a l’estalvi pensant únicament que a nosaltres no ens afectarà la crisi.
- Representativitat
Pensem que la probabilitat que dues coses ocorrin és major quan s’assemblen o són similars entre si. Els nostres prejudicis ens fan crear estereotips que serveixen de base a l’hora de jutjar. Si hem tingut bones experiències amb productes cars, és fàcil que donem per fet que un producte és de bona qualitat pel simple fet de tenir un preu elevat i no sempre és així. Mai està de més escoltar l’opinió d’altres usuaris abans d’adquirir-ho.
- Efecte “halo”
La impressió inicial que ens genera una persona influeix en el que pensem d’ella en general. Per això tendim a creure que les persones atractives són també més intel·ligents, amables i divertides. I, en el pla financer, que els productes comercialitzats per aquesta mena de persones són també més valuosos.
Un factor que pot influir en l’efecte “halo” és la nostra tendència a voler encertar. Si la nostra impressió inicial d’algú va ser positiva, tendirem a buscar proves que confirmin la primera impressió. D’aquí la importància de mantenir sempre l’esperit crític.
- Biaix retrospectiu
Aquest biaix ens porta a veure els esdeveniments, fins i tot els aleatoris, com més predictibles del que són en realitat. Sí, és l’origen del típic “ja ho sabia” pel que tantes persones diuen haver vist venir una crisi quan ja s’està immers en ella. Es produeix per una combinació de raons, entre elles la nostra capacitat de “recordar malament” prediccions anteriors i la tendència a veure els esdeveniments com a inevitables.
La veritat és que fem prediccions tot el temps, així que algunes segur que es compleixen. La nostra mala memòria sobre les prediccions errònies fa que fàcilment caiguem en un excés de confiança sobre els nostres dots predictius. I això ens pot portar a assumir riscos imprudents. Els principals antídots són la prudència i la humilitat.
- Fal·làcia del jugador
Aquesta falsa creença descriu la nostra tendència a pensar que alguna cosa succeirà perquè encara no ha succeït. Per exemple, si juguem a la ruleta i les últimes vegades la bola ha caigut en vermell, podríem suposar erròniament que la probabilitat que el següent resultat serà negre és major. Però aquests esdeveniments són independents entre si, per la qual cosa no existeix relació entre la probabilitat de tots dos resultats. És una cosa que hauríem de tenir en compte quan encadenem males inversions. Cadascuna ha d’anar acompanyada d’una anàlisi específica.
- Efecte marc
Com expliquem en un altre article, aquest biaix cognitiu fa que una mateixa informació, plantejada de diferent manera, pugui portar-nos a conclusions dispars. Per exemple, és més probable que accedeixis a una operació financera si et diuen que hi ha un 60 % de probabilitats que surti bé que si t’adverteixen que tens un 40 % que surti malament.
Es tracta d’un biaix molt rellevant a l’hora de prendre decisions que afecten les teves finances. Has de valorar molt bé la informació que et faciliten sobre qualsevol proposta que et facin, ja que segurament està plantejada per a aconseguir els objectius de l’altra part, i reformular les dades de manera que siguin el més asèptiques possible.
- Aversió a les pèrdues
La nostra por a perdre sol ser més forta que el plaer que experimentem quan guanyem. Quan perdem una quantitat de diners la nostra sensació de decepció és major que l’alegria que ens proporciona guanyar aquesta mateixa quantitat. És la raó per la qual, davant probabilitats similars d’èxit o fracàs, tendim a triar l’opció conservadora.
Regles bàsiques enfront dels biaixos
Com la llista de biaixos cognitius és molt llarga, convé aplicar quatre regles bàsiques que t’ajudaran a evitar la majoria d’ells:
Reflexiona sobre decisions passades. Si ja has passat per una situació similar, reflexiona sobre els resultats de les decisions preses per evitar repetir biaixos. Per exemple, com tendim a subestimar la quantitat de diners que necessitem, pots fer un seguiment de les teves despeses durant els últims mesos per saber quants diners has de pressupostar.
Qüestiona el teu punt de vista. Intenta veure els punts febles de la teva lògica, per intranscendents que et semblin, un objectiu per al qual és útil fer llistes de pros i contres. Podràs estar més convençut de la teva decisió si suporta un escrutini seriós i crític.
No prenguis decisions sota pressió. Les presses no són bones companyes. Tot i que no ho sembli, molt pocs casos exigeixen decisions immediates.
Inclou punts de vista externs. Una segona opinió mai va malament, així que convé consultar amb algú que sigui objectiu i no tingui interessos en la decisió. Et podrà aportar punts de vista diferents, qüestionar les teves opinions i detectar els teus biaixos cognitius.
Si vols que el teu negoci faci un gran salt, utilitza 11Onze Business. El nostre compte d’empresa i autònoms ja està disponible. Informa-te’n!
La revolució FinTech està sacsejant els pilars de la banca tradicional i forçant un canvi de paradigma en el món de les finances. Solucions digitals més ràpides, àgils i intuïtives i amb menys comissions s’estan obrint pas en un sector que fins fa poc semblava intocable.
L’aparició de noves tecnologies digitals, com la intel·ligència artificial, les finances integrades, el blockchain i les criptomonedes, ha encapçalat la digitalització dels serveis financers, remodelant el món de les finances. Les aplicacions bancàries que funcionen com un moneder de moneders, reunint diverses funcions i serveis en un sol lloc per a satisfer les necessitats del client, exemplifiquen la transició de la banca analògica a la digital.
Les FinTech han passat de fer costat a les institucions financeres tradicionals a liderar una carrera sense precedents per a atreure a un nombre cada vegada major de clients, especialment els joves «natius digitals», que s’han cansat de la complicació, la lentitud i les comissions desorbitades a les quals ens té acostumats la banca tradicional.
Aquesta transformació radical dels serveis bancaris s’ha unit al creixement exponencial del capital de risc privat disposat a invertir en idees innovadores per a canviar el sistema polític, econòmic i social actual. Un tsunami aparentment imparable d’alternatives tecnològiques a les institucions bancàries i financeres tradicionals, que s’alimenta de l’esgotament de l’statu quo establert.
Agilitat i experiència de client personalitzada
Les FinTech com els neobancs es recolzen en l’última tecnologia i aprofiten al màxim les seves capacitats digitals com el ‘machine learning’ o el ‘cloud computing’, aprofitant les plataformes en línia i l’analítica de dades per a generar interacció social, proporcionant targetes a l’instant i oferint informació i assistència personalitzada als clients que valoren el preu i l’agilitat per sobre de tot.
Els bancs tradicionals, per contra, depenen d’una infraestructura heretada que alenteix els seus processos administratius i la seva capacitat d’integració amb altres plataformes financeres, un dels principals impulsors de la banca mòbil. Si bé és cert que els bancs tradicionals han evolucionat en el seu funcionament, automatitzant algunes de les seves operacions i integrant la tecnologia en els seus serveis, continuen lluitant contra la superioritat tecnològica dels seus competidors més joves.
Mentre que els bancs tradicionals han d’atendre una gran varietat de clients, oferint una àmplia selecció dels serveis tradicionals que s’esperen de la seva base de clients, els neobancs poden ser més especialitzats i centrar els seus esforços en les necessitats específiques dels consumidors, les comunitats i les empreses, proporcionant així solucions a mesura més enllà de l’abast de la banca tradicional.
Diferents marcs normatius
Donat el seu enfocament en la seguretat i la gestió del risc financer, els bancs tradicionals tenen requisits de garantia més robustos i depenen d’un estricte marc regulador proporcionat pels governs, els bancs centrals i les institucions financeres que no és obligatori en l’ecosistema FinTech.
Una menor regulació facilita que aquestes startups innovin i s’adaptin a les noves tendències financeres i a les exigències dels clients. Tanmateix, això no vol dir que les FinTech no estiguin regulades, com qualsevol entitat que es dediqui a qualsevol activitat financera, les FinTech han de complir amb diverses regulacions, algunes d’elles específiques de cada país.
Encara que les startups financeres tendeixen a ser més petites que els bancs tradicionals, solen operar i oferir els seus serveis en molts països diferents. Per tant, ja sigui que tinguin una llicència bancària completa o una llicència de diners electrònics, sovint han de complir i atenir-se a regulacions similars a les dels bancs tradicionals.
Distribució i penetració en el mercat
La rígida estructura organitzativa associada a la banca tradicional, en la majoria dels casos, també es basa en una xarxa de locals físics que permeten l’accés als caixers automàtics, als dipòsits en efectiu i la flexibilitat de les operacions bancàries en persona, però que constitueixen una despesa important que sovint es trasllada al client.
En aquest context, els bancs estan adoptant cada vegada més serveis en línia similars als neobancs per a reduir costos i augmentar el potencial de creixement. Això es reflecteix en el ritme constant de tancament de sucursals bancàries que hem vist des de la pandèmia, que va esperonar una tendència en la qual la necessitat i la voluntat dels consumidors de tenir interaccions en persona sembla disminuir amb cada generació.
En altres paraules, els bancs tradicionals estan canviant part dels seus canals de distribució, creant els seus propis neobancs o associant-se amb algunes FinTech per a adaptar el seu model de negoci a la nova realitat del mercat i als imminents canvis que afronta el sector. Aquestes aliances i cooperacions semblen ser la seva millor oportunitat per a mantenir-se al dia amb l’evolució de les necessitats dels clients i, al mateix temps, no quedar-se enrere enfront dels nous aspirants del mercat.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!


La pandèmia de Covid-19 ha fet molt mal a les empreses catalanes. Per acabar-ho d’adobar, les que més han rebut, han estat les empreses més petites. Les que no han hagut de tancar, han sofert una davallada de vendes important i, en molts casos, s’han vist obligades a incloure treballadors en un ERTO o, fins i tot, a acomiadar-ne. Aquest primer trimestre de 2021, però, s’albira una certa recuperació en l’activitat econòmica.
Segons l’Idescat, l’1 de gener de 2020 estaven establertes a Catalunya un total de 637.772 empreses (exclou la producció agrària, pesquera, i els serveis domèstics).
Si considerem només el criteri de nombre d’assalariats, la suma d’autònoms (empreses sense assalariats), microempreses (menys de 10 treballadors) i petites empreses (menys de 50 treballadors) és de 629.332, més del 98% de tot el teixit empresarial català. De fet, només la suma d’autònoms i microempreses ja supera el 94% del total a Catalunya.
Com més petita l’empresa, més ha “rebut”
La mida de les empreses ha resultat estar fortament relacionada amb el seu grau de vulnerabilitat davant la crisi econòmica i social derivada de la pandèmia.
A finals de febrer d’enguany, a l’Enquesta del Banc d’Espanya sobre l’activitat empresarial (EBAE), es llegia que les petites empreses van ser les que van patir amb major intensitat els efectes de la crisi durant el 2020, atès que van perdre, de mitjana, el 19% de la seva facturació, quan les grans només la van reduir un 12,4%.
La caiguda de les vendes se suavitzava a mesura que creixia la mida de l’empresa. Aquesta mateixa tendència s’ha observat en l’ocupació efectiva -una vegada descomptats els expedients de regulació temporal d’ocupació (ERTO)-.
Tots els sectors n’han estat més o menys afectats
A Catalunya, el 74% del PIB correspon al sector serveis, una activitat econòmica fortament depenent del turisme. Així, el president del Gremi de Restauradors de Barcelona, Roger Pallarols -tot i que sense dades precises encara-, creu que a Catalunya la proporció de negocis que han tancat per no tornar a obrir mai més pot arribar al 25%.
Altres sectors, com el comerç i la indústria, també han sofert un impacte rellevant. Segons l’estudi de PIMEC, Evolució de la pime industrial catalana el 2020 i perspectives per al 2021, el 54% de les pimes industrials catalanes han tancat l’any de la COVID-19 amb resultats per sota dels assolits el 2019. Fins a un 29% han destruït ocupació, mentre que només el 22% ha augmentat la plantilla.
Aquesta forta relació entre la “salut” de les empreses i els nivells d’ocupació, acaba tenint un impacte directe en el benestar de les persones.
Les perspectives: un bri d’esperança
Aquests primers mesos del 2021 comencen, però, a enviar-nos un missatge d’esperança.
Segons dades del Departament d’Empresa i Treball de la Generalitat de Catalunya en el seu Butlletí de conjuntura laboral i sectors productius. 1r trim. 2021, el 1r trimestre de 2021 s’està produint una recuperació notable de l’activitat econòmica i això es reflecteix en l’evolució del mercat laboral. El mes de maig de 2021 mostra un descens de l’atur registrat en -3,1%. El nombre de persones afiliades a la Seguretat Social ha pujat +1,1%, respecte del mes anterior, i la contractació ha crescut un 11%.
Un altre motiu d’esperança es pot trobar al primer Scanner Startups Ecosystem, elaborat per Barcelona Tech City i Closa Investment Bankers, a partir de les operacions tancades el 2020. En ell s’assenyala que l’any passat les tecnològiques espanyoles van fregar els 2.100 M€ en finançament, un increment del 4,3% -malgrat que el PIB d’Espanya va retrocedir l’11% per l’impacte de la covid-19- i que en els primers quatre mesos del 2021 el sector ja ha recaptat prop de 1.800 M€, gairebé tant com en tot l’any passat. Un 41% dels enquestats manifesta que ha incrementat la plantilla en l’últim any, respecte al 31%, que l’ha retallada. L’estudi torna a confirmar que Barcelona és el focus de la inversió en empreses emergents a l’Estat.
Una altra dada positiva és que la digitalització de les empreses -que fins a la pandèmia podia ser més o menys opcional-, s’ha tornat gairebé obligatòria. La M. Rosa Agustí, presidenta de l’Associació Gironina d’Empresàries (AGE), ho explica així: “la pandèmia ha provocat que un 90% de les empreses gironines gestionades per dones s’hagin digitalitzat i venguin a través d’internet”.
Si vols que el teu negoci faci un gran salt, utilitza 11Onze Business. El nostre compte d’empresa i autònoms ja està disponible. Informa-te’n!
Si t'ha agradat aquesta notícia, et recomanem:
 Cultura
Dones economistes
4min lecturaAl llarg de la nostra educació hem après grans referents que han marcat la història per les
Catalunya és una de les regions que integren la xarxa “Quatre Motors per a Europa”, fundada a finals dels anys vuitanta per fomentar la seva cooperació. En formen part quatre de les àrees més industrialitzades de la Unió Europea.
El 9 de setembre de 1988 Alvèrnia-Roine-Alps, Baden-Württemberg, Catalunya i la Llombardia van signar un acord de cooperació que constituïa la xarxa dels “Quatre Motors per a Europa”. Com explica Sandra Molas, responsable comercial d’11Onze, aquestes quatre regions comprenen actualment “36 milions d’habitants” i representen aproximadament “un 9% de l’economia europea”.
Els objectius inicials d’aquesta associació de cooperació interregional estaven relacionats sobretot amb l’economia i la recerca, així com amb l’art i la cultura. Però al llarg de les següents dècades els àmbits i el nivell de cooperació han augmentat notablement.
Els àmbits de cooperació actuals comprenen desenvolupament econòmic, recerca i innovació, formació i educació superior, clima i medi ambient, transport i mobilitat, salut, agricultura, societat civil i arts.
Sandra Molas ens parla dels “Quatre motors per a Europa”.
En el marc de la integració europea
La fundació de la xarxa va coincidir amb grans processos d’integració europea. Per exemple, com recorda Sandra Molas, el 1992 es va signar el Tractat de Maastricht, que “va entrar en vigor el novembre de 1993” i va suposar la creació de la Unió Europea.
Els Quatre Motors per a Europa sempre han donat suport a l’important rol que juguen les regions al continent i han servit com a exemple de forta afiliació internacional de les regions europees.
“El grup contribueix activament en els afers europeus, concretament amb la publicació de posicionaments comuns dins la política de la Unió Europea”, com explica Molas. De fet, intenten “actuar com a ‘lobby’ en els afers que els interessen més”.
En algunes ocasions, s’hi adhereixen regions en qualitat d’associades per participar en iniciatives, sobretot de cooperació econòmica. Ha estat el cas de Flandes, Gal·les i el Quebec. En la majoria d’activitats, però, tan sols hi participen els quatre territoris signataris.
La flexibilitat és una de les característiques que defineix la xarxa, la qual no té institucions ni pressupost propi. L’associació està dirigida per un Comitè de Coordinació format pels coordinadors generals de les oficines executives dels presidents. I la feina temàtica es duu a terme en diversos grups de treball.
Presidència rotatòria
La presidència canvia cada any seguint una rotació fixa. Catalunya va assumir la seva darrera presidència el setembre del 2020 i en va passar el relleu a Alvèrnia-Roine-Alps el desembre del 2021.
El programa de la presidència catalana va posar en el seu centre els 17 Objectius de Desenvolupament Sostenible de l’Agenda 2030, així com en el Pacte Verd Europeu, per tal de reforçar la resiliència transformadora de les nostres societats. Inspirant-se en les tres dimensions de l’Agenda 2030, el programa es va organitzar en tres resiliències: econòmica, social i ambiental.
Per tal de dotar el programa de contingut, es va fer una consulta amb tots els departaments de la Generalitat, resultat de la qual són més de 30 iniciatives concretes que es van realitzar al llarg dels 14 mesos de la presidència catalana.
Present i futur de la xarxa
Com adverteix Sandra Molas, els estralls de la pandèmia i la situació econòmica actual fan que les quatre regions que formen part del grup hagin de “reajustar les seves polítiques i activitats de recuperació” cap a nous models que “vagin d’acord amb les necessitats del moment”. I això s’haurà de fer “amb una visió regional, europea, però també mundial”.
La responsable comercial d’11Onze conclou que no ho tindran fàcil per “l’amenaça d’una imminent crisi mundial provocada per un deute dels Estats desbocat, una inflació rampant i els preus dels minerals fòssils pels núvols”.
Si vols que el teu negoci faci un gran salt, utilitza 11Onze Business. El nostre compte d’empresa i autònoms ja està disponible. Informa-te’n!
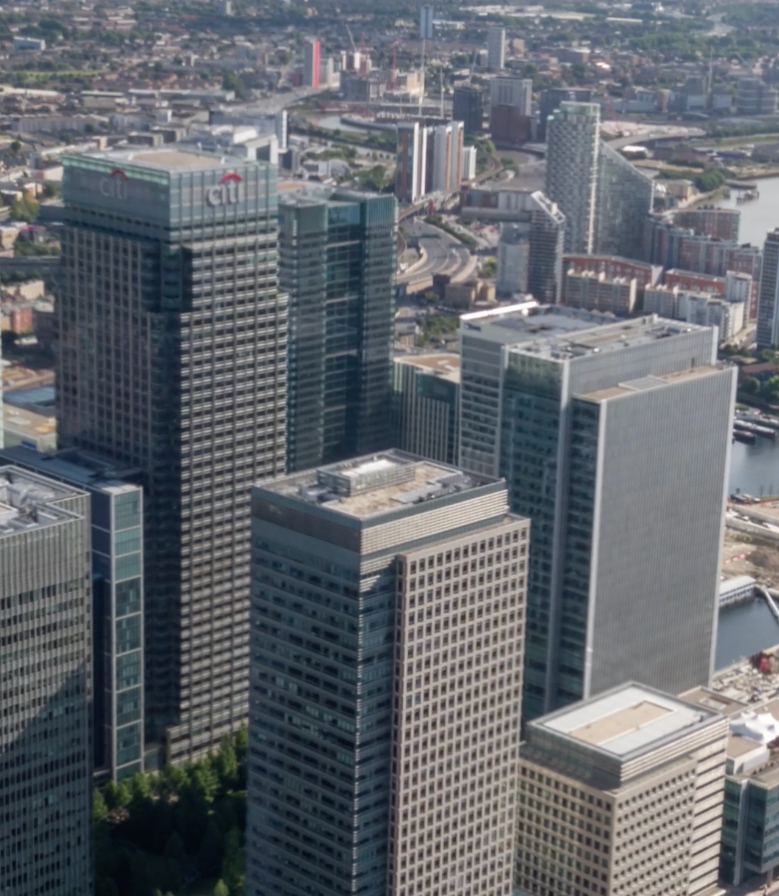
Malgrat el Brexit, la City de Londres continua sent un dels centres financers més importants del món, acaparant un terç de les transaccions financeres globals, i capital mundial del mercat de divises.
La City de Londres, també coneguda com a ‘Square Mile’ per la seva extensió d’una milla quadrada, és un municipi independent dins de la ciutat de Londres o ‘Greater London’. És aproximadament l’àrea de la ciutat emmurallada original, anomenada ‘Londinium’ durant l’ocupació romana, i on les seves zones circumdants van créixer fins a incorporar-se al terme general de Londres.
Encara que està sota la jurisdicció de Greater London, la City té un estatus especial amb el seu propi alcalde i cos de policia independent. Tot i que la City només té 10.000 residents – un 12,3% dels quals tenen estatus de no domiciliats per a evitar pagar impostos al Regne Unit – 400.000 persones s’hi desplacen diàriament i rep més de 10 milions de turistes l’any.
Londres
Més de 500 entitats bancàries tenen seu o oficines a la ciutat, i s’estima que donen feina directa a més de 550.000 treballadors del sector financer, que representen un de cada cinc llocs de treball en els serveis financers a Gran Bretanya, generant gairebé 80.000 milions d’euros d’ingressos econòmics anuals.
La importància de tenir accés a aquest districte financer no ha minvat amb el Brexit, mantenint al Regne Unit com el centre financer més global del món que contínua atraient talent, negocis i inversions. És per això que des d’11Onze Business t’oferim un IBAN del Regne Unit, perquè la teva empresa tingui un peu a la City.
Si vols que el teu negoci faci un gran salt, utilitza 11Onze Business. El nostre compte d’empresa i autònoms ja està disponible. Informa-te’n!
Si t'ha agradat aquesta notícia, et recomanem:
 11Onze
Iniciem la fase de proves d’11Onze Business
2min lecturaEl primer IBAN disponible és del Regne Unit i, durant els primers
Per què és un bon moment per comprar or? De quina manera ho podem fer? Hi ha un cert fetitxisme en el fet de tenir lingots i monedes d’or a casa? Tot això i més ho respon el director financer d’11Onze, Oriol Tafanell, en un nou episodi de Territori 17.
“Quan parlem de l’or, és millor parlar de comprar que no pas d’invertir. Hi ha qui inverteix a la borsa en l’or com a actiu, però nosaltres ens referim al fet de comprar-lo, de fer-lo tangible, de poder-lo tocar. L’or es compra precisament perquè és un material físic”, aclareix Tafanell en començar la conversa, i explica per què és una bona idea comprar-ne en un context inflacionari com el que vivim.
Tafanell confirma que és un bon moment per comprar or, perquè “el mercat financer està molt i molt tocat”. “No hi ha cap dada que ens porti a pensar que el context econòmic anirà a millor. L’or normalment se’l qualifica de valor refugi perquè ens resguarda del cicle econòmic advers”, resumeix el director financer. En definitiva, en l’or podem resguardar-hi els nostres diners, perquè no participa dels canvis i la inestabilitat del mercat.
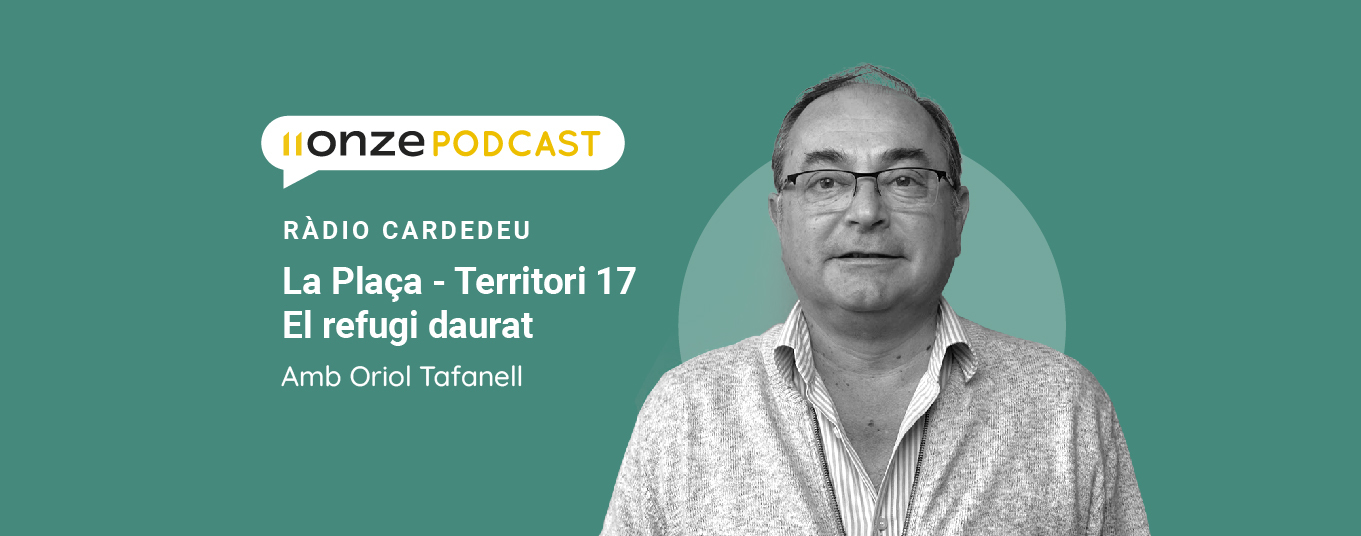
La Plaça – Territori 17: El refugi daurat
Un refugi tangible: trencant tòpics
En aquest punt, cal desmuntar alguns tòpics fetitxistes sobre els lingots i les monedes d’or. “Cal tenir present que els lingots d’or sovint són mínims en nombre de grams. Evidentment, hi ha lingots d’or de 12,4 quilos, però valen una fortuna i només estan a l’abast dels grans bancs i fortunes”, il·lustra Tafanell. Un lingot de 12,4 quilos, adverteix el director financer, equival aproximadament a 650.000 euros. El preu de l’or, explica Tafanell, es marca en unces i, avui dia, el preu d’una unça d’or, que són 33 grams, s’aproxima als 1.700 euros.
Guardar l’or a casa és només una de les opcions que permet Preciosos 11Onze. També es pot comprar or i deixar-lo en cambres cuirassades sota custòdia d’una empresa especialitzada. “A 11Onze oferim la possibilitat de comprar or a partir de 3.000 euros, i en el moment que es faci la compra sabrem exactament a quants grams equival. Com que farem una comanda en col·lectiu, podrem fer-ho a més bon preu”, resumeix Tafanell.
La custòdia de l’or, a casa o amb la vigilància d’una empresa especialitzada, serà per almenys un any i, passat aquest període, la persona podrà decidir si el continua guardant o el ven. “Avui dia és impensable que d’aquí a un any l’or no tregui cap plusvàlua. Històricament, l’or no ha perdut mai valor. Els darrers tres anys ha pujat un 40%”, conclou el director financer. Perquè la bellesa de l’or és, precisament, la seva estabilitat.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.