
Què acceptar i què no en llogar un habitatge
En el mercat immobiliari, i concretament en el del lloguer, ens podem trobar amb situacions molt diverses i que poden suposar abusos i incompliments de la normativa vigent en cada moment. Però tots els abusos els pateix el llogater? O el propietari també es pot veure indefens?
El setembre passat, va entrar en vigor la nova Llei de contenció de preus del lloguer (Llei 11/2020 de 18 de setembre), amb l’objectiu de frenar la ingent pujada de preus que s’estava vivint, especialment a Barcelona i àrea metropolitana. Amb aquesta es rebaixa i congela el preu dels nous contractes de lloguer en zones amb alta demanda d’habitatge. S’ha aconseguit una reducció del 4,12% de mitjana.
Amb aquestes mesures, sembla que els polítics responen a les demandes de plataformes i sindicats, en favor d’un habitatge a preus assequibles o, si més no, regulats. Fins i tot, s’ha publicat una Guia Ràpida per conèixer l’abast de la nova normativa.
Lloguer vs. Compra, avantatges i inconvenients.
Quins són els abusos?
És evident que era insostenible mantenir el model alcista en els preus de l’arrendament, tal com ha estat passant els darrers anys. Els llogaters tenen uns drets bàsics que a vegades es veuen vulnerats, i que haurien de denunciar en cas de trobar-se en alguna d’aquestes situacions d’abús:
- En firmar el contracte de lloguer, el propietari ha d’entregar la cèdula d’habitabilitat i el certificat energètic. L’obtenció d’aquests documents té un cost, per la qual cosa, alguns propietaris poden intentar arrendar l’habitatge sense tenir-los, tot i ser obligatoris. Pel lloguer de locals només és obligatori el certificat energètic.
- Fer un ús pacífic de l’habitatge, sense que el propietari ho pugui pertorbar. Molts cops es produeix l’anomenat bullying (assetjament) immobiliari, que consisteix a fer la vida impossible al llogater perquè marxi, i així poder especular amb aquell habitatge. Aquestes accions les solen dur a terme els grans tenidors, com ara fons d’inversió.
- El propietari s’ha de fer càrrec de les reparacions necessàries i de conservació. El llogater pot fer aquestes reparacions si són urgents, previ avís, i se li podrà descomptar del preu, però a vegades no s’accepten aquestes reparacions com a necessàries, i no hi ha retorn del cost.
- Pot resoldre el contracte i recuperar la fiança, però hi ha propietaris que no la volen tornar, i podria ser que aquests diners no s’haguessin dipositat a l’INCASÒL, tal com és preceptiu. Això pot significar que no s’hagi registrat el contracte de lloguer i, per això, podríem tenir més dificultats per la recuperació de la fiança.
Ara bé, el dret al retorn de la fiança es perd si es deixa l’habitatge amb desperfectes, que poden suposar un cost de reparació.
Protecció dels propietaris
Tot i això, ens podem trobar que el propietari no sigui el culpable d’una relació conflictiva amb l’arrendador. Per exemple, pot passar que l’habitatge no hagi estat llogat legalment, sinó que algú hagi decidit entrar-hi a viure sense permís; que hi hagi impagaments de la renda acordada; o, fins i tot, que hi hagi un mal comportament del llogater.
La nova llei no resol cap d’aquestes situacions en les quals un propietari es pot trobar i que, com a ciutadà, també té dret que se li donin eines per a resoldre-les. L’única previsió que es fa és de cara als petits tenidors que puguin estar en situació de vulnerabilitat, als quals se’ls permet una pujada del 5% del lloguer, per sobre dels màxims establerts.
El propietari es pot trobar en situació d’indefensió amb facilitat, ja que es considera que és la part forta del tracte. Però el cert és que pot veure com un llogater deixa de pagar-li o li fa malbé l’habitatge, i que la solució al problema sempre ha de passar pels jutjats, fet que li suposa un alt cost de temps i de diners.
La qüestió és que aquesta problemàtica afecta de la mateixa manera als fons d’inversió i a petits tenidors. Amb les noves regulacions, sembla que aquesta situació comença a revertir, ja que tenen en compte la diversitat de propietaris que hi ha, i fan una mica més equitatiu el repartiment de responsabilitats en aquesta bogeria que és el mercat immobiliari.
Si vols conèixer opcions superiors per rendibilitzar els teus diners entra a Fons Garantits. Des d’11Onze Recomana et proposem les millors opcions del mercat.
Últimament, es parla molt de les start-ups i de les possibilitats de futur que generen. Aquestes estan envoltades d’idees creatives, innovadores i amb un fort component tecnològic fent que siguin les grans competidores de les empreses tradicionals. Ara bé, també requereixen certes directrius per tal que puguin arribar a tenir un lloc al mercat.
Els sistemes de control són totalment necessaris per poder tenir certa informació de l’empresa, de com s’estan utilitzant els recursos i de com s’estan assolint els objectius. Sense una mínima informació que diagnostiqui com està anant el negoci, difícilment es podran prendre decisions. Assignar responsabilitats i fer un petit organigrama d’aquestes és bàsic. Normalment, això tothom ho veu clar, i els socis, que acostumen a ser els primers promotors de la idea, de manera informal ja es distribueixen les responsabilitats segons els seus perfils i preferències. Aquest fet és clau, i normalment es fa de manera informal.
Passat un cert temps, això fins i tot pot requerir una certa formalització per evitar problemes amb les persones que es puguin anar incorporant. Però més enllà de tenir aquesta mínima formalització dels rols, funcions i responsabilitats, moltes empreses que comencen no es plantegen formalitzar massa el control de gestió. Si a més aquestes empreses es plantegen anar creixent de manera més orgànica i progressiva, moltes vegades no existeix un control formal fins que comencen a venir determinats problemes. Aleshores es comença a veure la necessitat de formalitzar el seguiment d’objectius, fer un pressupost o pla i fer-ne el seguiment i ulteriors ajustos. El què passa és que aleshores, aquest creixement que ha portat a la necessitat de formalització porta a una formalització excessiva, perquè es dona la responsabilitat de tot el que no va bé a la falta de control formal.
Suposa el control una pèrdua de l’ADN de l’start-up?
Cal en aquests casos ser curosos, i anar incorporant els controls formals i revisant els informals a la vegada. Només cal afegir l’estrictament necessari, donat que el control informal ha anat creant una cultura organitzativa i una organització informal que no es poden menystenir i que cal només variar quan creï problemes. Tot allò que les persones fan més enllà del control i que ha portat també a l’èxit, cal continuar-ho fent. Els canvis bruscs no es trobarien justificats quan una part del sentiment de pertinença a l’organització és el que ha ajudat a fer-la funcionar tot i tenir mancances en els controls formals.
Les start-ups es plantegen creixements molt elevats. Des dels inicis aquests creixements s’han de finançar moltes vegades amb recursos externs, i precisament són aquests inversors qui demanaran com està anant la seva inversió i si dona els resultats esperats. Per tant, aquestes start-up, des dels seus començaments ja incorporen professionals experts en la recerca de finançament i també en el control de com estan anant les inversions. Això porta al fet que calgui formalitzar aquest seguiment amb determinats documents, que mostrin a persones externes a l’empresa, com progressa i si es van complint els objectius. Si en aquest moment la start-up entén la importància d’un cert control formal, és probable que les probabilitats de funcionar correctament siguin molt superiors. És un bon moment per aprofitar i fer un pressupost, un seguiment, complementar el control informal existent amb un cert control formal, o fins i tot incorporar algun gestor extern expert.
És molt important ser conscient que les empreses tenen més garanties d’èxit, i encara més en empreses com les start-ups amb creixement ambiciós, si incorporen certs controls formals des del començament. Això sí, tenint en compte tres aspectes molt importants:
- El control formal ha de ser el mínim necessari i mai ha d’anar en contra dels controls informals o la manera de ser dels emprenedors.
- El control formal sempre ha de donar valor afegit a la gestió, perquè un mal control formal sempre és pitjor que no tenir control.
- Ser conscient que a mesura que l’empresa vagi creixent, la tendència a resoldre els problemes incrementant la formalització és elevada.
En realitat els problemes importants se solucionen mirant als sistemes de control informals. De fet, l’infern és aquell lloc ple de lleis que mai es poden complir, i hem d’evitar convertir la nostra empresa en un infern per les persones que hi treballen.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Si t'ha agradat aquest article, et recomanem:
 Economia
Empreses ètiques, una necessitat del Segle XXI
4min lecturaQuan un parla de justícia a les empreses, ben aviat surt el...
L’economia sostenible busca augmentar el benestar social tot promovent un consum sostenible a través d’un sistema financer basat en empreses verdes. Ja sigui a través de la transformació de les que ja existeixen o creant nous negocis. Té com a objectiu reduir la pobresa i garantir un desenvolupament de qualitat a les generacions presents i futures, sense comprometre la salut del planeta, és a dir sense consumir més del que genera la naturalesa.
El desenvolupament d’una economia sostenible a qualsevol territori passa per polítiques dirigides a promoure la utilització de fonts d’energia sostenibles, fomentar la competitivitat d’activitats sostenibles i invertir en la innovació i l’educació. Segons la Llei d’Economia Sostenible del 2011 entenem economia sostenible com “un patró de creixement que conciliï el desenvolupament econòmic, social i ambiental en una economia productiva i competitiva, que afavoreixi llocs de treball de qualitat, la igualtat d’oportunitats i la cohesió social, i què garanteix el respecte per al medi ambient i l’ús racional dels recursos naturals de manera que permet satisfer les necessitats.”
Per què és necessària una economia sostenible?
Els defensors de l’economia sostenible es basen en les previsions mediambientals per a les dècades vinents, que segons els experts no són gaire positives. En aquest sentit, les dades que es tenen amb relació a la petjada ecològica de cara al futur es presenten poc encoratjadores. Els que promouen l’economia sostenible advoquen per utilitzar energies renovables com ara l’eòlica, solar, hidràulica i geotèrmica; per allargar la vida dels productes que consumim, compres de segona mà, lloguer de coses d’un sol ús, etc. Preservar els recursos del planeta, consumir només aliments de temporada, reciclar, evitar els plàstics, la contaminació, etc. D’aquesta manera es podrà garantir la supervivència de les generacions futures i a més, en ser un model productiu més tradicional, requereix més mà d’obra que crearà més llocs de treball.
Però també tenim detractors, que són aquells que se senten còmodes o bé estan acostumats a un sistema econòmic capitalista, que és per al qual ens regim actualment a occident, que consideren poc realista el plantejament de l’economia sostenible. Opinen que és un model de producció que està abocat al fracàs des del principi, per la incapacitat d’abastir totes les necessitats de la població mundial actual.
Característiques de l’economia sostenible
El desenvolupament d’una economia sostenible en qualsevol territori passa pel desenvolupament de polítiques dirigides a promocionar la utilització de fonts d’energia sostenibles, fomentar la competitivitat d’empreses verdes i invertir en innovació i desenvolupament.
Així doncs, aquest sistema socioeconòmic es regeix pels següents eixos fonamentals:
- Protecció del medi ambient: preservar la biodiversitat del planeta, reduint al màxim l’impacte de la contaminació i lluitant contra el canvi climàtic
- Utilització d’energies renovables: promoure l’ús d’energies alternatives que no contaminin i minimitzin l’impacte en l’entorn.
- Apostar per l’eficiència: aprofitar al màxim els recursos que tenim i cuidar aquells escassos, com l’aigua, el que ens permetrà assolir un altre dels pilars de la sostenibilitat econòmica, que és l’eficiència.
- Foment del reciclatge: establir un model d’economia circular en les quals les deixalles generades serveixin per crear nous productes, reduint així la petjada ecològica del sistema de producció actual.
- Limitació del consum: limitar l’ús dels recursos renovables amb la finalitat que aquests no s’utilitzin a un ritme superior a la seva generació. A més, els recursos no renovables han de ser substituïts progressivament per recursos renovables.
- Millorar el nivell de vida social: fomentar, a través de l’educació i la innovació, la igualtat entre les persones de tots els territoris.
Entre les mesures que poden posar en marxa els organismes públics, hi podem trobar les primes i subvencions als nous sectors econòmics sostenibles com ara les energies netes, o el suport a models de negoci ecològics. A més s’ha de promoure el reciclatge de tota mena de deixalles, l’aplicació de tècniques d’eficiència i estalvi energètic en tots els àmbits de l’economia i la promoció de l’economia circular així com de nous models de ciutats més sostenibles.
La societat actual és insostenible, ja que consumeix recursos a un ritme superior al que genera la naturalesa, per això la relació entre economia i sostenibilitat és molt estreta, si l’energia necessària per a una societat bé de recursos que no són sostenibles, cada vegada seran més cars a causa de la seva escassetat i poden arribar a provocar desequilibris geopolítics i econòmics a mig i llarg terme.
A Catalunya i concretament a Manresa se celebra cada any la fira Ecoviure que mostra les novetats de l’economia sostenible.
Aquesta fira va néixer l’any 1997 amb la intenció de servir de punt de trobada a les persones i professionals que, des de diferents àmbits, treballen per la sostenibilitat ambiental, social i econòmica del planeta. La fira té una durada de tres dies i s’hi donen cita comerciants, tècnics en sostenibilitat, empresaris i representants d’administracions interessats a conèixer les novetats de l’economia verda.
Si poden trobar estands de productes d’alimentació, d’energies renovables, de productes per la llar, tractaments d’aigua o productes tèxtils.
També fan una edició per a públic infantil i familiar, amb l’objectiu de difondre els valors de l’ecologia i la sostenibilitat, amb activitats per experimentar, jugar i aprendre. També s’hi troben diversos tallers i propostes per als més petits. Cal que prenguin consciència que cal anar cap a una societat més solidària, justa i respectuosa amb el medi ambient.
Si vols rentar la roba sense embrutar el planeta, 11Onze Recomana Natulim.
La primera societat de banca moderna a Catalunya va ser fundada l’any 1844. Fou el Banc de Barcelona i en els seus inicis va orientar-se al finançament d’empreses.
Aquesta banca va destacar per ser la primera banca de l’estat en fer emissió de bitllets, tal com explica el periodista Sergi Hernández, a la web de Btv. El periodista també fa èmfasi en el fet que el banc no va centrar-se només a fer circular bitllets per l’estat, atès que en aquell temps l’emissió de bitllets era deslocalitzada, sinó que també va ser el primer a ajudar al comerç i la indústria.
Els primers bitllets del banc eren completament artesans. Per evitar que fossin falsificats, es feien amb moltes floritures i s’enganxaven a un talonari. Les figures també eren un punt important per la seva difícil reproducció, fent que així fos més difícil poder-los falsificar. Hernández també ens recorda que hi havia dues figures femenines, en alguns bitllets d’aquesta època: una figura femenina representava Espanya, i una altra figura femenina representava Barcelona, com a símbol de les mares del banc.
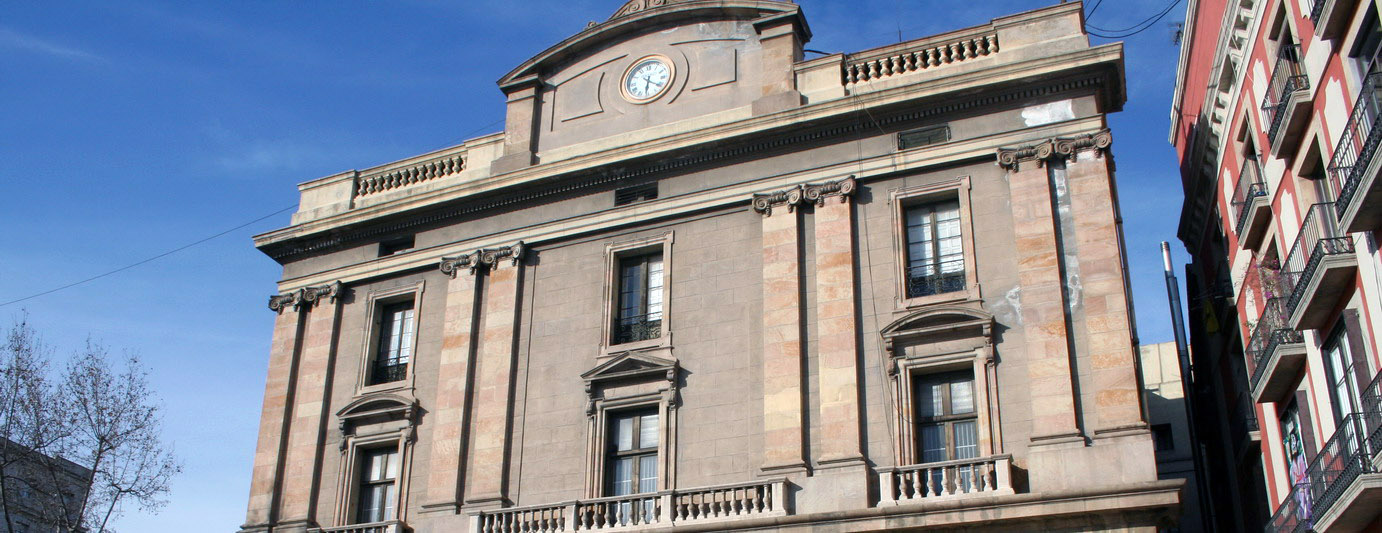
Antiga foneria de canons a la Rambla de Santa Mònica de Barcelona.
Pere López, CC BY-SA 3.0, via Wikimedia Commons.
Als bitllets una figura femenina representava Espanya, i una altra Barcelona, com a símbol de les mares del banc.
El periodista ens recorda que el Banc de Barcelona, als seus inicis, va anar sobre rodes fins que va patir les primeres crisis. Concretament, el 1874 va deixar d’emetre bitllets dels bancs provincials, i això va fer que deixés de funcionar com a banc comercial. Posteriorment, sota els efectes de la crisi a Espanya després de la Primera Guerra Mundial, el Banc de Barcelona va fer fallida el 1920.
I el mateix any de la seva fallida, el 1920, va néixer a Reus el Banc de Catalunya. Aquest hòlding bancari va ser creat pels financers locals Francesc i Eduard Recasens, i Evarist Fàbregas, com escriu Marc Pons, a El Nacional. Aquestes tres persones, propietaris de diferents bancs al nostre país, com explica Pons, van agafar les restes que quedaven del Banc de Barcelona i les van afegir a la seva nova entitat bancària, anomenada Banc de Catalunya. Pons també ens recorda que el banc va començar a créixer i a obrir sucursals arreu de Catalunya i fins i tot al País Valencià, i l’any 1930 va internacionalitzar-se amb l’obertura d’una oficina del Banc de Catalunya a París. Però la història d’aquest nou banc va ser curta. Com bé diu al seu article del Diari El Nacional el periodista Marc Pons, el dia 2 de juliol de 1931, el ministre Prieto va ordenar retirar els saldos que tenien Campsa i Cepsa dins del Banc de Catalunya, i que representaven més del 50% dels dipòsits de l’entitat. Particulars i empresaris també van treure els seus dipòsits, i això va fer caure el Banc de Catalunya pocs dies després. I amb la fallida al coll i el banc d’Espanya negant-se a finançar el Banc de Catalunya, es va fer impossible atendre les obligacions compromeses que venien de l’activitat de Campsa i Cepsa. Així doncs, l’any 1931 va haver de tancar les portes.
I amb el Banc de Catalunya amb la fallida al coll, i el banc d’Espanya negant-se a finançar el Banc de Catalunya, finalment el Banc de Catalunya va fer fallida el 1931.
Avui, als Països Catalans, resten en funcionament dues caixes d’estalvis, les conegudes Caixa d’Ontinyent i Caixa d’Estalvis de Pollença. També diferents cooperatives de crèdit, com per exemple Caixa d’Enginyers o Caixa de Guissona. A part, tenim una desena de bancs, una entitat de diners electrònics, diferents agències de societats de valors, societats gestores d’institucions d’inversió col·lectiva i societats cooperatives amb serveis financers segons les dades de la llista d’entitats financeres als països catalans.
Però estem en una època de canvis en la societat, la pandèmia ha accelerat el què ja s’hagués produit de manera més progressiva, que és la necessitat de reinventar la nostra manera de viure, de ser més ètics i més sostenibles. Això ha creat la necessitat d’una banca de futur, una banca que s’adapti a totes les generacions, amb una resposta clara, que sigui transparent i on els seus clients siguin tractats com persones, atenent les seves necessitats reals amb transparència i de manera simple. Estem deixant enrere la banca tradicional. Sense desmerèixer una història de bancs i caixes que han marcat i deixat empremta en l’economia catalana, ara toca reinventar-se, toca arremangar-se i amb uns quants cops d’aixada fer com hem fet sempre els catalans, cultivar la terra per fer néixer la nova banca que el país necessita.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Al llarg de la nostra educació hem après grans referents que han marcat la història per les seves troballes o investigacions. La gran majoria d’ells, noms d’homes que han aconseguit l’èxit. El que no t’expliquen als llibres, és que molts d’aquests referents han treballat conjuntament amb dones sense les quals la seva gesta no hagués estat possible.
A tots els sectors laborals trobem a dones que han estat invisibilitzades simplement pel fet de ser dones. Fins i tot, en molts dels casos, la seva feina ha estat atribuïda a la figura d’un home que s’ha emportat tot el reconeixement i el món de l’economia no és cap excepció. Volem donar llum a aquestes dones que han quedat a l’ombra i reivindicar la seva aportació a la història.
Beatrice Webb, idees revolucionàries
Des de molt petita, la Beatrice tenia moltes inquietuds intel·lectuals i va mostrar-se molt interessada per les idees socialistes fruit de les idees revolucionàries que corrien en aquell moment. Va néixer en el 1858 a Gloucester (Anglaterra), en una època en la qual el sector obrer de la Revolució Industrial patia l’explotació indiscriminada de la patronal i les famílies vivien en la misèria. Impulsada per aquest context i la seva delicada salut, Beatrice va portar a terme una educació pràcticament autodidacta molt enfocada en la filosofia, les ciències i les lletres.
El 1890 va conèixer a l’intel·lectual socialista Sidney Webb qui després va esdevenir el seu marit. Junts van començar a treballar en noves teories i celebrant reunions amb altres simpatitzants del socialisme on discutien durant hores diferents temàtiques. El 1897 van publicar el que seria el treball més important de les seves vides i un instrument clau per entendre la revolució socialista no marxista d’Anglaterra, ‘Democràcia Industrial’.
A ells se’ls atribueix la idea d’un Estat que garanteixi una vida digna als seus ciutadans, un terme que ella mateixa va denominar ‘house – keeping state’. Malgrat conformar un perfecte tàndem i haver treballat junts en diferents publicacions, només el nom del seu marit, Sydney Webb, va passar a la història com un dels reformistes socials més importants a Anglaterra.
Anna Schwartz, essencial per a la teoria monetarista
Si mencionem el cognom Friedman, és probable hàgim sentit a parlar d’ell o fins i tot, el reconeguem com el pare de la teoria monetarista. I, certament, ell va contribuir en la creació de la seva reputació, però va comptar amb l’ajuda d’Anna Schwartz, una investigadora que va quedar a l’ombra del prestigi de Friedman.
Nascuda a Nova York en el 1915, va passar gran part dels seus anys de vida treballant a la National Bureau of Economic Research de la seva ciutat natal. El 1963, però, la seva carrera va fer un salt gràcies a la publicació d’‘Una història monetària dels Estats Units, 1867–1960’ (‘A Monetary History of the United States, 1867–1960’), un treball que va veure la llum gràcies a la investigació conjunta de Schwartz i Milton Friedman. L’obra va marcar la història de l’economia nord-americana i encara avui és un referent sobre la bona gestió de l’economia i com evitar fluctuacions en l’àmbit nacional.
Friedman va ser nomenat com el pare fundador de la teoria monetarista relegant a Schwartz a un segon lloc. El 1976 va rebre el Nobel de l’Economia gràcies a l’obra fruit de la feina conjunta amb Schwartz, però ella no va rebre cap menció en el comitè ni tampoc a l’esfera pública. Anys després, crítics britànics van destacar a la investigadora reclamant la seva importància en el desenvolupament de la teoria, però tot i això, no va obtenir el seu reconeixement.
Elles són només dos exemples de referents femenins que han contribuït a la història, però que pel fet de ser dones han quedat en un segon pla, a l’ombra. Ara, amb més recursos dels que comptaven abans i una mirada més crítica, podem treure la pols a aquelles figures que malgrat haver aportat el seu granet de sorra, han quedat excloses dels llibres d’història.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.
No importa el cas de corrupció que ara estigui ocupant el debat públic, l’important és que mai desapareix. Quin paper té la corrupció en el funcionament dels estats moderns? De quina manera la podem combatre?
La corrupció ens indigna perquè devora recursos públics que procedeixen directament dels impostos dels ciutadans. Però per molt que ens enfadi, per molt que les lleis la persegueixin, sempre hi ha un nou cas de corrupció. Un estudi de 2018 del Partit dels Verds europeus, calculava que la corrupció provoca a la Unió Europea danys econòmics per valor de 904.000 milions d’euros. Per posar-ho en context: són diners que gairebé tripliquen l’esforç en defensa de tota la UE.
Al documental del canal Arte, “La corrupció, un mal necessari?” es pregunten per què no desapareix mai la corrupció. És possible que sigui un lubricant necessari per corregir la ineficiència del sector públic? L’historiador Jens Ivo Engels, defensa que sense el clientelisme no hauria sigut possible crear els estats moderns, perquè fomentava la lleialtat entre el patró i el proveïdor. Amb la Revolució Francesa i la creació del funcionariat als estats moderns, cap a l’any 1800, la corrupció hauria d’haver desaparegut. Ja hi havia treballadors públics amb un sou que no havien, per tant, de ser temptats per pràctiques corruptes. Però no va ser així. Per què?
La corrupció, contra l’esclavitud
Encara que sigui sorprenent, la corrupció va acabar amb l’esclavitud als Estats Units. El mític Abraham Lincoln no tenia majoria a la Cambra de Representants, així és que va subornar alguns rivals polítics perquè votessin a favor. Podríem pensar, doncs, que un cert grau de corrupció és necessari? No, evidentment. Un estudi de l’FMI avisava ja el 2002 que, com més corrupta és una societat pitjor els va als seus ciutadans. Neixen menys criatures, hi ha més abandonament dels estudis, els serveis públics són pitjors… Encara més, segons investigacions de les universitats de Newcastle i de Copenhaguen, el nivell de corrupció repercuteix directament en la salut mental de la ciutadania.
Com defensar-se de la corrupció
La pregunta és simple: com pot la societat combatre la corrupció? Si no se sap d’on surt, com es produeix i ningú vol ser titllat de corrupte? Com es combat un mal tan normalitzat que, sovint, ni es veu? Per mesurar la corrupció, existeix l’Índex de Percepció de la Corrupció. Actualment, Espanya està qualificada de la seixantena economia menys corrupta, empatada amb Botswana o Cap Verd. El camí cap a un país més net de corrupció el marca Estònia, amb una gran implicació de la ciutadania.
Si voleu conèixer millor la història de la corrupció, com funciona i com es pot combatre, podeu veure “La corrupció, un mal necessari?” del canal Arte.
Saps que el primer que va predir l’aparició de les targetes de crèdit va ser l’escriptor Edward Bellamy el 1888? De la història de la targeta n’hem parlat a La Plaça abastament. I, ara, en tornem a fer un repàs amb la nostra agent 11Onze Jennifer Roca.
La primera targeta de crèdit la va crear el 1914 la companyia Western Union per als seus clients més selectes amb la idea d’oferir-los crèdits sense recàrrecs. Però va ser Frank McNamara, el 1949 a Nova York, qui tindria la idea d’una targeta universal amb dos amics més, quan es va adonar que s’havia deixat els diners a casa i la seva dona va haver de portar-li la cartera per poder pagar el sopar. En vols saber tots els detalls? Mira el vídeo!
Història de la targeta de crèdit
L’economista Teodor de Mas ha parlat del seu llibre ‘Fer diners’ a La Plaça d’11Onze, al programa Territori 17 de Ràdio Cardedeu. Comparteix el mètode de la seva família per estalviar, amb l’objectiu de “mirar de ser feliços i tenir temps”.
Que no existeix llibertat sense llibertat financera és cada vegada més evident, però aconseguir aquesta llibertat financera és realment complicat en una societat que ens empeny a gastar els diners que tenim. Teodor de Mas és economista i ha compilat en el llibre ‘Fer diners’ els coneixements financers que ha anat aprenent a través de generacions i generacions de la seva família, judeocatalana. El llibre s’ha convertit en un dels fenòmens literaris del moment i, per parlar-ne, va visitar La Plaça d’11Onze al programa Territori 17 de Ràdio Cardedeu.
Els diners i el temps
“La barra de mesura és el temps i no els diners. Els diners són una cosa que ens hem inventat els humans per comprar temps. L’única utilitat que tenen els diners és comprar temps”, explica Teodor de Mas, que assegura que ens cal tenir més intuïció per entendre què són els diners. Segons ell: “els diners són un idioma, una eina que hem de fer servir tots per mirar de ser feliços i tenir temps”.
Estalviar és la clau per aconseguir una certa llibertat financera, però és molt difícil. “Vivim en una societat de consum, no d’estalvi. Tot ens porta a consumir el que tenim, el que guanyem”, afirma De Mas. Per això, per a estalviar, cal posar-s’hi de debò: “Per estalviar cal ser seriós, cal definir un pressupost familiar o personal, decidir quina part estalviarem i no moure’ns d’aquí. Després, a final de mes cal treure els diners que hem estalviat i posar-los en un altre compte on no els puguem gastar per assegurar-nos que els estalviem”, explica l’autor de ‘Fer diners’.
Els catalans i els negocis
Els catalans tenim fama d’estalviadors i d’emprenedors. Però d’on ve aquesta idea? Segons Teodor de Mas, tenim la sort de no partir del no re: “els catalans tendim a emprendre perquè hi ha molt capital acumulat. Aquest és un territori ric, dens i potent. No partim de 0, partim del que s’ha fet des de fa generacions”. Igualment, però, de Mas aconsella als catalans canviar una mica la perspectiva respecte a l’estalvi, perquè assegura que els catalans som massa conservadors i assumim pocs riscos.
Podeu escoltar la resta de la conversa amb Teodor de Mas a la secció de La Plaça al Territori 17 de Ràdio Cardedeu.
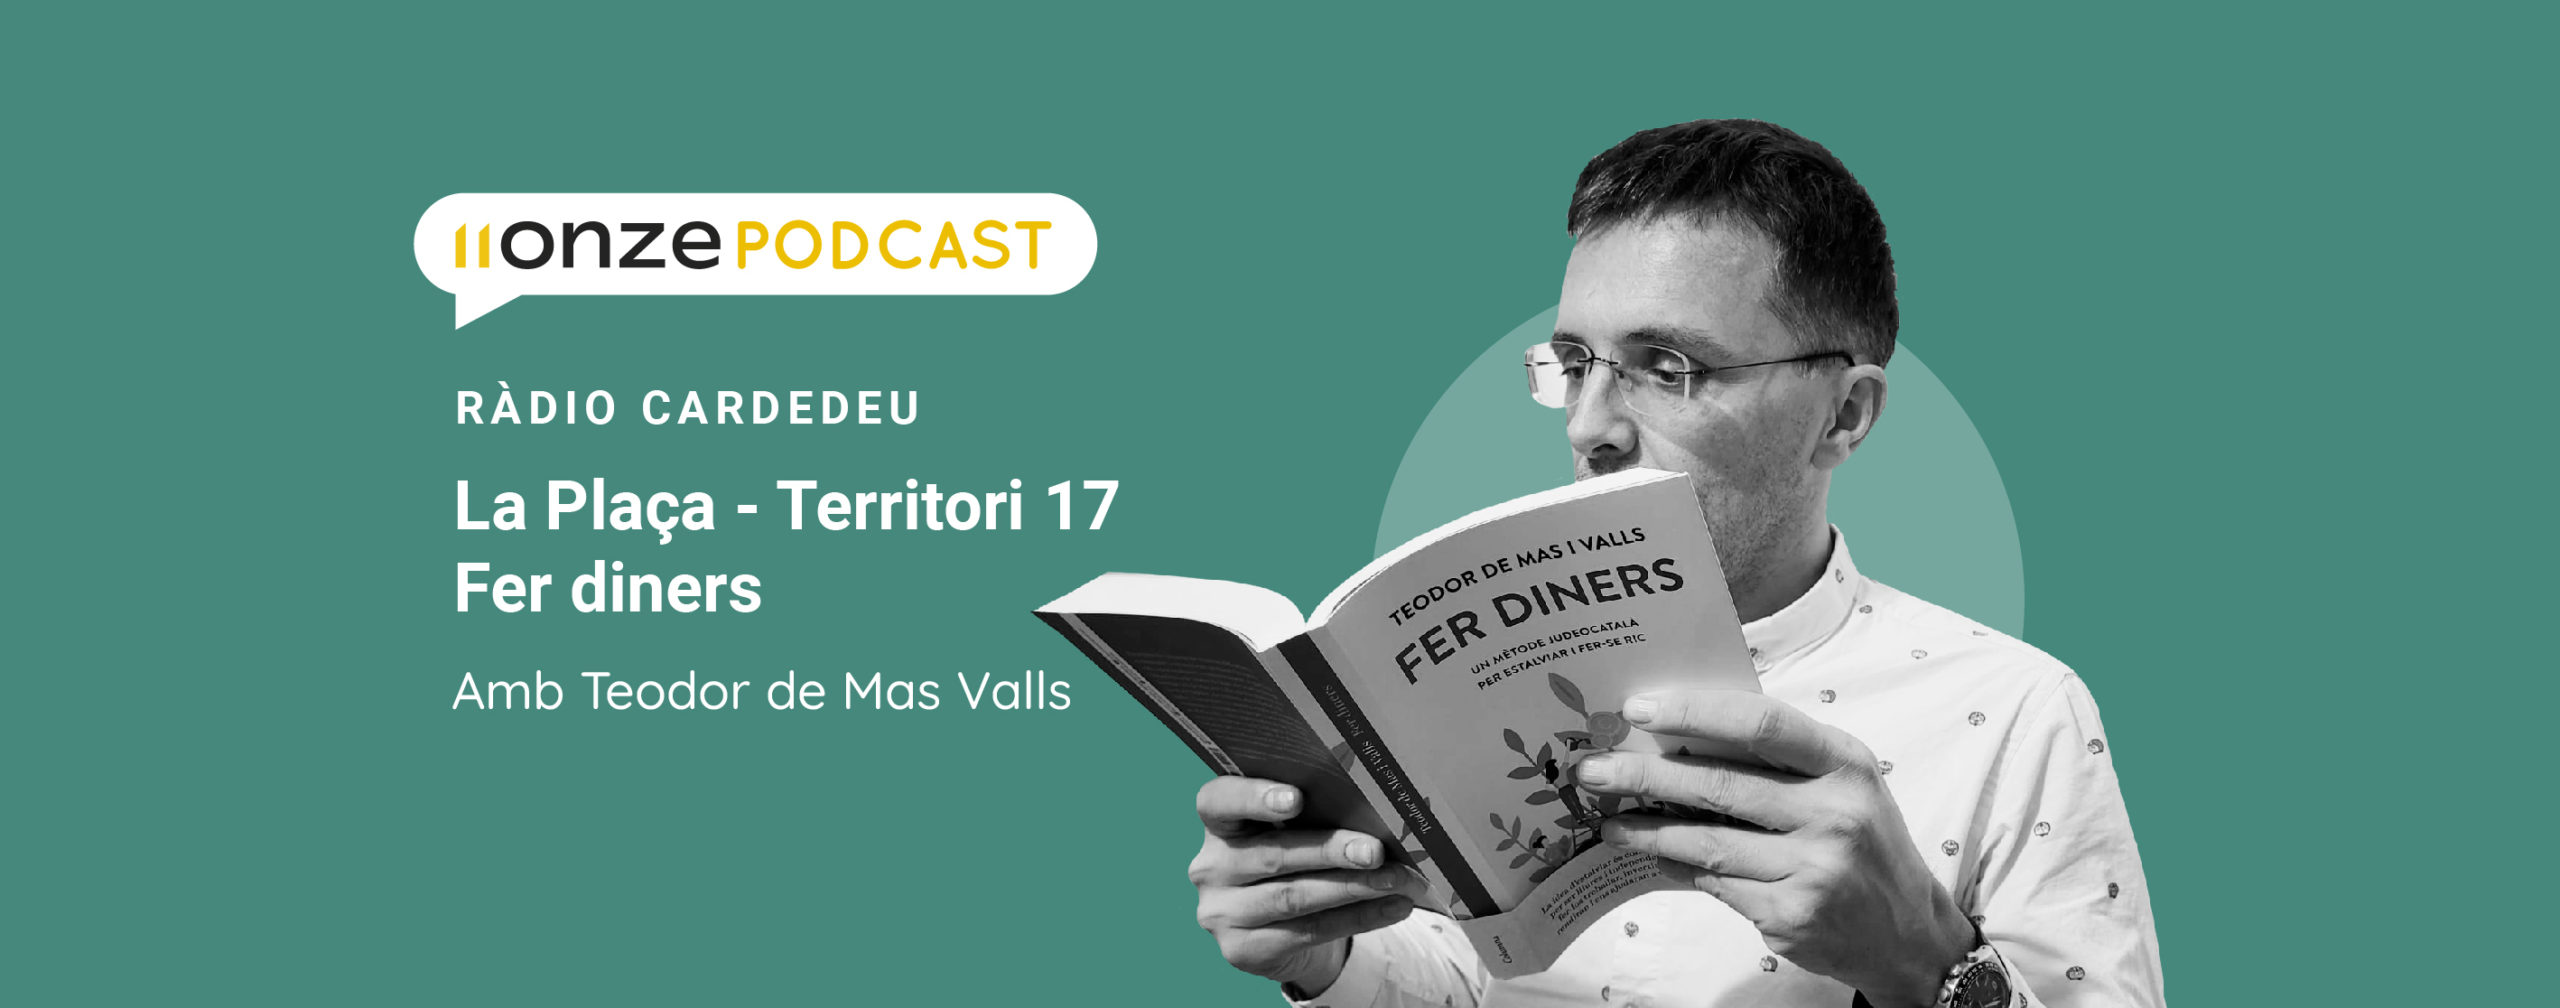
La Plaça – Territori 17: Fer diners
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
El nou projecte de Llei de Seguretat Nacional obre la possibilitat que el govern espanyol pugui embargar diners i béns de la ciutadania en cas de crisi econòmica. Però aquesta i altres lleis estatals poden condicionar els estalvis en comptes europeus? En parlem amb Aina Ansó, del departament legal d’11Onze.

Un dels trets diferencials d’El Canut és la possibilitat d’obrir i gestionar comptes amb un IBAN europeu, no només espanyol. Una funció que atorga a la persona el control sobre els seus estalvis, i ofereix un ampli ventall de possibilitats que poden afavorir la gestió diària dels comptes, però també la seguretat i la liquiditat dels estalvis. Aina Ansó, del departament legal d’11Onze, ens dona les claus per entendre en què ens pot afectar el fet de tenir comptes corrents en països europeus.
Els nostres estalvis, fora de l’abast espanyol?
La primera incògnita a resoldre és si tenir un compte a l’estranger suposa que queda fora de l’abast d’Espanya. Ansó explica que, efectivament, “sí que suposa quedar fora de l’abast de l’Estat en l’àmbit fiscal, sempre que la quantia d’aquest compte no superi els 50.000 euros”. Si se supera aquesta xifra, sí que caldrà retre comptes de la fiscalitat dels diners situats fora d’Espanya.
“En aquest cas, s’haurà d’informar l’Agència Tributària mitjançant la presentació del model 720. Així mateix, si les transaccions amb l’exterior excedeixen el milió d’euros, serà necessari comunicar-ho també al Banc d’Espanya, mitjançant l’Enquesta sobre Transaccions Exteriors. Això és d’aplicació tant per a persones físiques com a entitats residents a l’Estat espanyol”, detalla Ansó. Per tal de gestionar bé el nostre patrimoni i esvair dubtes, l’experta legal també ens recomana buscar assessorament. En qualsevol cas, se superin o no els 50.000 euros, la ciutadania haurà de seguir fent la declaració de la renda al país on resideix fiscalment.
A la recerca de protecció europea
El debat sobre la protecció dels nostres estalvis és complex, i la clau de volta en aquesta qüestió recau en qui en té el poder. En aquest sentit, creix la preocupació de la ciutadania espanyola davant l’avantprojecte que va aprovar el Consell de Ministres el passat 22 de juny i que reforma la Llei 36/2015 del 28 de setembre de Seguretat Nacional.
“L’objectiu inicial, tal com s’havia de fer des del 2016, era especificar quins recursos pot utilitzar el govern espanyol davant d’una situació d’interès per a la seguretat nacional. És a dir, quina intervenció específica pot dur a terme l’Estat en cas de crisi, entesa com una situació que compromet la seguretat del país”. Una intervenció que, tal com remarca Ansó, encara no es pot concretar en ferm: “Per poder conèixer si finalment es podrà embargar un compte europeu o no, caldrà esperar a tenir el text definitiu, tot i que, observant els antecedents, el redactat definitiu podria ser tan ambigu que no ens permeti conèixer-ne l’abast real”.
En declaracions a 11Onze, l’advocat Arcadi Sala-Planell sí que s’atreveix a predir, però, que “aquesta llei no seria d’aplicació, si el client té els diners en un banc estranger, perquè Espanya no té competències fora del seu territori, i aquesta és una llei estatal. Per tant, per intervenir el banc central [d’un altre país] hauria de ser una llei europea”. “Seria escandalós”, rebla.
Ep. 6 | Abusos bancaris: Discriminació IBAN
El control dels nostres estalvis
Tenint en compte l’avantprojecte, és clar que tenir els diners fora d’Espanya pot assegurar-nos més protecció per als nostres estalvis. Però per què ens protegeix més? Què diferencia Espanya d’altres països europeus? Ansó assenyala que “si tenim en compte el funcionament de la resta de països de la Unió Europea amb relació a qüestions de seguretat nacional, és cert que gran part d’aquests països reclamen un rigorós control Parlamentari i, en canvi, en el cas d’Espanya serà tan sols el Consell de Seguretat nacional qui decidirà”.
Per cert, un Consell de Seguretat format pel president del Govern, el vicepresident, alguns ministres i altres autoritats, com el cap d’Estat Major de la Defensa, el secretari d’Estat de Seguretat, el director del Centre Nacional d’Intel·ligència, el director del Gabinet de la Presidència del Govern i el secretari d’Estat d’Exteriors, segons l’avantprojecte de Llei al qual va tenir accés El País.
Emparats per la legislació europea
El sistema de protecció dels diners en les fintech es regeix per la Directiva de 2015/2366, del Parlament Europeu i del Consell, de 25 de novembre de 2015, sobre serveis de pagament en el mercat interior. Aquesta normativa, desgrana Ansó, “obliga que els fons dels clients estiguin separats de l’empresa de diners electrònics i es dipositin en un compte separat d’una entitat de crèdit”.
Ara bé, tal com assenyala l’experta legal, “aquests diners també es podrien fer servir per invertir en actius segurs, líquids i de baix risc”. “Al mateix temps, també cal tenir en compte que l’empresa de diners electrònics té l’obligació de contractar una assegurança, o una altra garantia que s’hi pugui comparar, per cobrir l’import equivalent als fons, per si l’empresa de diners electrònics fes fallida”, afegeix.
Aquesta directiva europea, de fet, està en sintonia amb la legislació que han de complir les entitats de crèdit per assegurar fins a 100.000 euros per dipòsit, que busca garanties legals per als clients amb relació als seus estalvis.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.
Quan un parla de justícia a les empreses, ben aviat surt el nostre alter ego legalista, i ens diem, ben convençuts que nosaltres complim totes i cadascuna de les lleis. Considerem que complint les lleis ja no cal cap més valoració moral de si les lleis estant bé o en caldria una actualització. La implementació de la justícia no es pot deixar en mans dels experts en ètica o dels advocats. No podem simplificar la valoració de què és just concretant-ho amb què és legal. Practicar l’ètica necessita educar el judici pràctic.
Fa relativament poc un jurista important comentava que si haguéssim d’esperar a canviar la legalitat amb el permís d’aquells que hi guanyen amb les lleis actuals, encara existiria l’esclavitud. I res més cert. De fet, a les empreses, les lleis són un mínim irrenunciable, però la justícia, i sobretot, el fet de produir resultats justos en el repartiment de recursos, responsabilitats, recompenses i reconeixements, sembla que va més enllà d’aquests mínims legals. La tasca de dirigir empreses inclou valorar si els sistemes empresarials que reparteixen els recursos tangibles o intangibles són els adequats. Aquesta valoració l’aparta del compliment de la legalitat, i més encara de la neutralitat. S’ha de prendre una decisió que s’escapa de consideracions merament tècniques, fent necessària la valoració de les conseqüències que resulten de la decisió, i si aquestes conseqüències són bones o no per tothom.
La llei no és suficient, cal anar un pas més enllà
Utilitzar una pretesa tècnica neutra (o llei positiva) porta a obviar que no ho és de neutra. Fem veure que utilitzem una ciència econòmica pretesament lliure de valoracions morals. I alimentem amb ella els continguts tècnics de molts programes de directius. Això après, s’acaba implementant a l’empresa. Pensem que la llei (tècnica) ja és suficient, i anem més enllà, deleguem els aspectes morals als experts en ètica. I ho justifiquem amb una tesi de separació que considera que els fets es poden observar sense valorar-los. Es menysprea com a poc científic qualsevol judici de valor, i es fa amb arguments del tipus, “estem parlant de coses factuals, estem parlant de ciència, de coses objectives”. Aquesta neutralitat amb què es volen valorar les decisions és impossible. La tesi de separació convindria descartar-la, més que per inútil, per falsa. La implementació de les valoracions morals es fa necessària, essent els criteris de justícia un aspecte necessari per discriminar criteris a utilitzar en les decisions.
Les lleis econòmiques no van soles, com la llei de la gravetat, sinó que són fenòmens que actuen sobre les persones, que tenen voluntat, motivació i que aprenen per bé o mal. Utilitzar les lleis econòmiques pretenent que les persones ni es motiven, ni tenen voluntat ni aprenen, perpetua, l’statu quo, o l’empitjora. Decidir quins criteris han de prevaldre a l’hora de prendre una decisió, discernir entre opcions i ser capaços de preveure les conseqüències que les decisions tenen sobre els altres. La funció de les empreses per alguns economistes és només crear beneficis, com més millor. Però no hi ha cap llei determinista que pugui forçar aquesta funció. De fet, observant la realitat, fer que les empreses només tinguin la funció social de tenir beneficis, no ens ha portat massa lluny, i per tant sembla just proposar-ne d’altres. Fer que la seva funció sigui la de generar justícia i fer que la justícia sigui intermediària pel bé comú es fa del tot necessari. Les empreses han de trobar la seva utilitat i la seva funció social. Si acaben enfocant-se al bé comú, promocionant la justícia entre tots els grups d’interès, trobaran molts més adeptes que els actuals, i realitzaran una funció millor.
Empreses de persones per persones
Un altre factor important que cal tenir en compte i que sovint passa desapercebut, és que l’empresa com una comunitat de persones que participa d’una comunitat més àmplia, on les persones poden desenvolupar-s’hi i trobar-hi un sentit, permet aportar una legitimació més àmplia i autèntica a l’activitat empresarial i ajuda a entendre la mateixa existència de les empreses, el seu sentit. Veure-les com una eina perquè tres s’hi facin rics, té un sentit petit, que ara mateix comença a ser molt ridícul per molta gent. I com poden distingir unes empreses que contribueixen al bé comú de les que no? Una manera senzilla és mirar la seva missió, i sobretot la implementació: els fets. Els fets parlen molt més que les paraules.
Veure si les empreses diuen que resolen i resolen necessitats reals amb els seus productes i serveis (contribueixen a un bé comú social), i veure de quina manera ho fan, és a dir, com utilitzen els recursos i com tracten les persones (bé comú intern), es fa del tot imprescindible si volem tenir un teixit empresarial que també ajudi a canviar consciències. La contribució al bé comú és el que fa que les empreses puguin tenir sentit i desplegar tot el seu potencial.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!


