L’avanç de ‘blockchain’ en el sistema de pagaments
Tot i que 2022 va ser un any convuls per a les criptomonedes, la tecnologia ‘blockchain’ que les recolza continua guanyant protagonisme en el sistema financer internacional. I no sols per l’adopció cada vegada més generalitzada de les criptodivises com a mitjà de pagament. A Itàlia també serà la base d’una innovadora plataforma de garanties bancàries i d’assegurances impulsada pel Banc d’Itàlia i l’autoritat italiana d’assegurances.
Malgrat la incertesa generada per l’enfonsament en la cotització de les criptomonedes durant 2022, que va enfonsar el valor de terra-lluna i va portar a la fallida de la plataforma d’intercanvi FTX, la implantació de la tecnologia ‘blockchain’ en el sistema de pagaments global segueix el seu avanç imparable.
La tendència és especialment acusada en països amb un baix nivell de bancarització o una elevada inestabilitat. Un exemple dels primers és Nigèria, on només un 40% de la població té accés a un compte bancari. La necessitat de dur a terme transaccions digitals ha fet que l’adopció de les criptomonedes en aquest país s’hagi disparat fins al 45% de la població. A Turquia, amb una moneda cada vegada més feble i una inflació de més del 64% en l’últim any, el percentatge de persones que té criptoactius ha passat del 25% al 40%.
En general, els països en desenvolupament tendeixen a ser líders en l’adopció de la tecnologia ‘blockchain’ i la utilització de criptodivises per les deficiències dels seus sistemes financers i el baix nivell de bancarització. La gent busca sobretot un sistema eficaç per fer pagaments i un recurs per a protegir el seu poder adquisitiu.
Un avanç imparable
Ni tan sols mesures com la prohibició de dur a terme transaccions amb criptomonedes, com ha succeït a Nigèria, solen ser efectives per frenar l’avanç de ‘blockchain’. De fet, aquest país africà continua sent el de major implantació de les criptomonedes, ja que gairebé la meitat de la població les utilitza. En canvi, es calcula que només un 0,5% dels nigerians fan servir la eNaira, la moneda digital impulsada pel banc central de Nigèria.
Moltes vegades les limitacions tecnològiques i la falta de coneixements tècnics no suposen un fre per a l’avanç de ‘blockchain’. Es va poder comprovar a l’Afganistan, quan els talibans van prendre el poder l’agost de 2021 i el sistema bancari va col·lapsar. Per a alguns, les criptomonedes i altres solucions basades en ‘blockchain’ es van convertir en alternatives segures per rebre i efectuar pagaments.
Davant la falta d’accés generalitzat a telèfons intel·ligents, Sanzar Kakar, fundador d’un sistema de pagament amb criptomonedes anomenat HesabPay, va recórrer a targetes amb codis QR, que es poden escanejar en els comerços per descomptar els fons corresponents del moneder virtual. Els seus propietaris poden rebre diners i fer pagaments sense necessitat de bancs tradicionals i sense entendre res de ‘blockchain’.
També en economies properes
La utilització de ‘blockchain’ també avança inexorablement en les economies més consolidades del nostre entorn. Una mostra és la creació a Itàlia d’una innovadora plataforma de garanties bancàries i d’assegurances basada en aquesta tecnologia. La impulsen el Banc d’Itàlia i la IVASS, l’autoritat italiana d’assegurances. És la primera vegada que un Estat membre de la Unió Europea permet l’ús de ‘blockchain’ en garanties bancàries i d’assegurances.
Com a conseqüència, s’espera que un percentatge significatiu de les garanties bancàries i d’assegurances del Pla Nacional de Recuperació i Resiliència d’Itàlia, que mourà centenars de milers de milions, aprofitin les tecnologies de llibre major distribuït (DLT). ‘Blockchain’ és ideal per a aquesta mena de programes econòmics perquè permet transaccions de dades ràpides, eficients, barates, escalables i a prova de fraus.
La majoria dels bancs centrals ja comencen a assumir que hauran d’aliar-se amb el seu «enemic», les criptodivises basades en ‘blockchain’, per conservar la seva posició dominant en el sistema financer internacional.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Un dels avantatges que molts clients troben a certes fintechs és la llibertat de triar IBAN, fet que permet diversificar els riscos i decidir quin Banc Central vols que supervisi els teus comptes. En una decisió polèmica, Revolut ha anunciat als seus usuaris de l’estat espanyol que no podran seguir fent servir l’IBAN de Lituània com fins ara i que hauran de passar a l’IBAN espanyol.
Revolut és un neobanc amb seu a Anglaterra, impulsat per directius russos i que ofereix comptes amb IBAN de Lituània. Però el 9 de maig de 2023, el BOE va anunciar la inscripció de l’entitat al Registre d’Entitats de Crèdit del Banc d’Espanya. Això vol dir que poden començar a oferir comptes amb IBAN espanyol, que estaran sota la supervisió del Banc d’Espanya. Dos mesos i mig després, Revolut s’ha posat mans a l’obra.
L’entitat ha enviat un missatge als seus usuaris de l’estat espanyol avisant-los que hauran de canviar el seu compte a l’IBAN espanyol o tancar-lo. No se’ls dona, per tant, l’opció de mantenir el compte lituà. Fa uns anys una altra entitat de referència, N26, va començar a oferir també l’IBAN espanyol però, en el seu cas, permetien als usuaris que ho desitgessin conservar el seu IBAN alemany.
Revolut no, o caixa o faixa. O acceptes l’IBAN espanyol o tanca el compte. Això pot ser un problema per a molta gent, perquè la diversitat d’IBAN és una manera de diversificar els riscos pel que fa als estalvis. La mesura no significa, de manera pràctica, cap millora tangible per als usuaris perquè Revolut ha confirmat que els fons dels dipositants estaran garantits no pel fons de garantia del Banc d’Espanya sinó del Banc Central de Lituània, que és on té la seu el banc matriu. L’únic possible punt a favor és evitar la discriminació d’IBAN, és a dir, que a Espanya no puguis domiciliar pagaments amb un IBAN d’un altre país, un fet controvertit perquè contravé la normativa SEPA i que es pot denunciar.
Els avantatges de l’IBAN búlgar
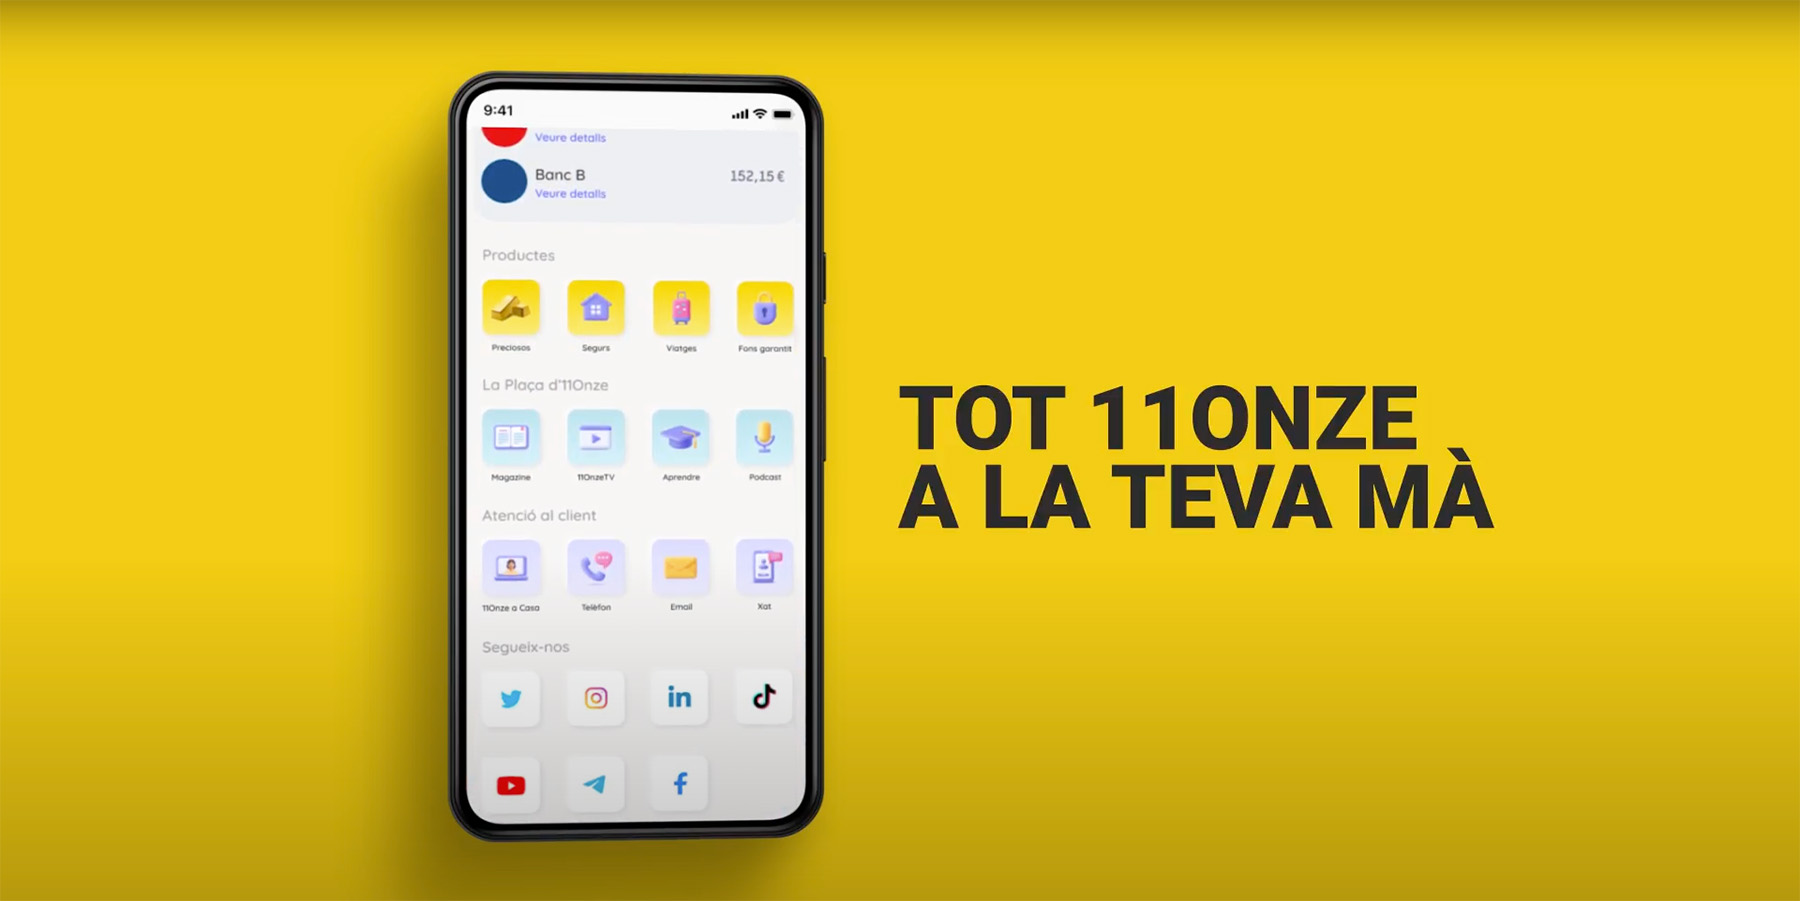
Per aquest motiu, es preveu que alguns usuaris busquin noves opcions per traslladar els estalvis a comptes amb IBAN que no sigui espanyol. En aquest sentit, 11Onze ofereix IBAN de Bulgària, principalment per la seva solvència i perquè permet operar amb normalitat a la zona SEPA. Des d’El Canut d’11Onze es poden fer transferències instantànies, gestionar diversos comptes d’altres entitats, demanar targetes de dèbit i accedir a tots els serveis i continguts que ofereix La Plaça. Des de la compra d’or a les assegurances, passant per la informació i els continguts formatius. Tot es pot fer des d’El Canut.
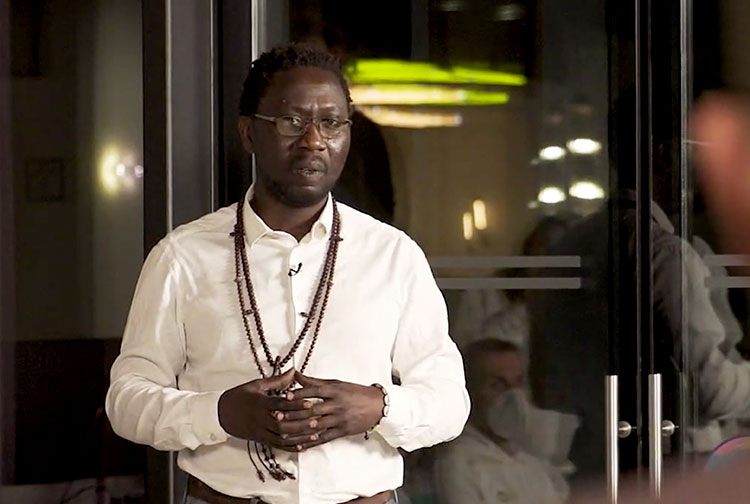
A 11Onze no estem creant només una fintech. Estem forjant una comunitat que serà clau per assolir la sobirania financera, individual i col·lectiva. “Si ens ajuntem, tindrem més força”, defensa el president d’11Onze, James Sène. Repassem amb ell què entenem per fincom i com és clau per empoderar-nos.
Ens hem inventat un nou terme perquè estem fent una cosa nova, que no existia fins ara: una comunitat financera. “La paraula fincom neix de la contracció de fintech i comunitat. Estem inaugurant un nou model, però no ho estem fent sols”, comença Sène. La idea, continua explicant-nos, s’inspira en un tipus de bancs que neixen al voltant d’una comunitat, sobretot als Estats Units, on són habituals per aplegar una certa col·lectivitat com l’afroamericana.
Inspirada per aquestes iniciatives financeres, tanmateix, la comunitat d’11Onze ha anat més enllà. La diferència —detalla Sène— es troba en la propietat de l’entitat financera. “Cap d’aquests projectes comunitaris no estan impulsats per la mateixa comunitat. En canvi, a 11Onze expandim fins al màxim la propietat de l’entitat. Tenim més de 150 inversors i estem lluitant perquè arribi al màxim de gent. Tots ells en seran els propietaris. I això és molt important. A Catalunya compartim una llengua, una vida, una cultura i, ara, volem ajudar a fer que aquesta comunitat construeixi la seva sobirania financera”, resumeix.
Episodi 4 | La fintech comunitària.
Una col·lectivitat que aprèn a aprendre
El model és pioner i necessari. En un món globalitzat, que està experimentant canvis que en els pròxims anys capgiraran els pols d’influència mundials, la ciutadania ha d’aprendre a construir un teixit social i cultural fort, també econòmic. “Fins ara, hi havia hagut un lideratge molt clar dels Estats Units, però tot això comença a trontollar amb la competència de la Xina i tot de països asiàtics. Europa està quedant entremig. No hi ha països independents els uns dels altres. Ens necessitem per poder protegir les nostres comunitats. Per això la gran pregunta que ens fem a 11Onze: de qui volem dependre i com en volem dependre?”.
Si Catalunya vol respondre aquesta pregunta, afirma Sène, primer cal que exerceixi la llibertat, el dret, a escollir “què volem ser i com ho volem ser”. I això, en conseqüència, té a veure amb com gestionar els nostres diners, amb com assolim la nostra sobirania financera. Per això, si 11Onze vol ser una eina útil, ha de bastir una comunitat que s’esperoni a aprendre com funciona el mercat i a moure’s financerament. És en aquest sentit que hem creat La Plaça, que hi ha un equip d’agents 11Onze que atendran els usuaris les 24 hores del dia i que hem creat l’aplicació El Canut. Tot serveix al mateix objectiu.
Sène ho resumeix sense embuts: “Nosaltres tenim un pla al servei d’una visió que ha de servir per atendre les necessitats d’ara, però també per donar resposta al que esperem que passi al món d’aquí a cinc anys. Per això, pensem en la comunitat, l’aplicació financera i en un marketplace, un lloc on la gent no només intercanviï idees, sinó que, al final, també pugui intercanviar productes”. En definitiva, sentència Sène, “si tenim un nexe financer, això ens farà més competitius, individualment i col·lectiva”.
Revolucionar la banca de baix a dalt
Així, afirma el president d’11Onze, “quan tinguem beneficis, una part d’aquests beneficis tornaran a la comunitat i l’altra part anirà als inversors o membres d’aquesta comunitat”. Per fer-ho possible, és imprescindible, diu Sène, “tenir el control absolut de les nostres finances, és a dir, dels diners, però també dels actius, siguin accions, metalls preciosos o criptomonedes”. És per això que El Canut és una nova tecnologia creada per revolucionar la banca tradicional. “Ara, tothom té tots aquests actius disgregats en diferents comptes. I nosaltres hem creat un moneder de moneders que permetrà gestionar totes les finances en un sol espai. S’ha de gestionar de forma àgil, fàcil i segura”, apunta Sène.
Davant de l’expectació que ha generat El Canut, el president d’11Onze, però, fa una crida a la calma. A 11Onze som ben conscients que la major part de la comunitat no és experta en banca i que haurem d’anar aprenent, de mica en mica i de forma conjunta, quina és la millor manera de donar rendibilitat als diners de cadascú. Per això, El Canut anirà anunciant i ampliant els seus serveis a poc a poc. “No s’espera que l’1 d’octubre, quan obrim els primers 5.000 comptes, tothom pugui operar de cop en un mercat financer desconegut. Hem de tenir paciència”, argumenta Sène.
“Venim a assegurar el benestar financer dels Països Catalans i a promoure la cultura catalana. Venim a donar independència financera individual per assolir-ne la col·lectiva”, es referma el president d’11Onze. En definitiva, ha arribat l’hora que la gent aprengui a gestionar els seus béns de la millor manera possible. 11Onze és l’eina per fer-ho, és un dels pilars per exercir totes les llibertats.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!

L’Estat espanyol crearà un nou organisme per a gestionar les reclamacions entre clients i els proveïdors de tota classe de productes financers que serà finançat per les entitats en proporció a les reclamacions rebudes.
La llei va ser aprovada el 18 de maig del 2023 pel Ple del Congrés de Diputats en rebre 186 vots a favor per part del PSOE, Unidas Podemos, ERC, PDeCat, Ciudadanos, PNB, EH, Bildu i Más País, 47 vots en contra de Vox i 95 abstencions del PP i Junts. La iniciativa legislativa es va remetre al Senat i està pendent de l’aprovació definitiva.
El nou supervisor centralitzarà els serveis de reclamacions del Banc d’Espanya, la Comissió Nacional del Mercat de Valors (CNMV) i la Direcció General d’Assegurances i Fons de Pensions, amb la finalitat de “resoldre reclamacions contra incompliments de les normes de conducta, bones pràctiques i usos financers o sobre el caràcter abusiu de clàusules contractuals”.
Aquest nou defensor de clients financers inclou en la seva funció protectora als “usuaris de les entitats i operadors del denominat sector Fintech, així com a la prestació de serveis de criptoactius, en els termes previstos en el futur Reglament del Parlament Europeu i del Consell relatiu als Mercats en Criptoactius.”
Per evitar l’exclusió financera, la normativa garanteix els comptes bancaris bàsics i pretén oferir una protecció especial no només a la gent gran, sinó també a altres col·lectius vulnerables com els emigrants o els discapacitats físics. En aquest sentit, quan les reclamacions no tinguin un contingut econòmic, l’organisme podrà imposar rescabalaments a favor dels clients per quantitats d’entre 100 i 2.000 euros.
Les resolucions seran vinculants
Les reclamacions dels ciutadans seran gratuïtes i hauran de resoldre’s com a màxim en tres mesos, però, a diferència de la regulació actual, les decisions de l’autoritat supervisora en casos de conducta i matèria de clàusules abusives seran de caràcter vinculant, sempre que es tracti d’imports inferiors a 20.000 euros. Aquestes resolucions podran ser recorregudes davant la jurisdicció civil, tot i que la interposició de la demanda judicial no tindrà efectes suspensius.
Com fins ara, els ciutadans afectats hauran de presentar en primera instància la reclamació als serveis d’atenció al client de l’entitat financera, i en cas que no sigui atesa favorablement es podran dirigir a l’Autoritat de Defensa del Client Financer, que “podrà acordar la devolució de les quantitats indegudament cobrades per l’entitat financera, més els interessos legals”.
Així mateix, el nou organisme podrà imposar sancions d’entre 500.000 euros i dos milions d’euros si s’incompleixen les resolucions vinculants. I també podrà sancionar amb multes de fins a un milió d’euros als directius de les entitats financeres responsables dels casos més greus de conductes irregulars. Aquestes mesures haurien de contribuir a evitar que les entitats financeres segueixin abusant del sistema per retardar els pagaments de casos favorables al consumidor.
Les entitats financeres costejaran les reclamacions
La taxa de 250 euros per reclamació amb què estava previst que les entitats financessin la nova autoritat finalment no es va aprovar durant les negociacions. Tanmateix, les reclamacions seran gratuïtes i el 40% del cost de funcionament de la institució es repartirà proporcionalment segons el nombre de reclamacions de cada entitat, mentre que el 60% restant es repartiria proporcionalment al nombre de dictàmens favorables als reclamants de cada entitat, per tant, penalitzant a les que tinguin pitjors resultats.
No obstant això, als clients que presentin denúncies de manera reiterada als bancs en el període d’un any i sense fonament, se’ls hi podran interposar multes si s’observa mala fe a l’hora de fer les reclamacions. D’aquesta manera podran ser sancionats amb entre 50 i 250 euros, o fins a 1.000 euros si hi ha reincidència. Unes multes que podran ser recorregudes per via administrativa o en els tribunals.
Les noves taxes i sancions haurien d’ajudar a reduir les males pràctiques de les entitats financeres i evitar que les disputes entre aquestes entitats i els seus clients estiguin tan descompensades com fins ara. Dit això, queda per veure si aquest finançament serà suficient per a dotar a aquest organisme dels mitjans necessaris perquè pugui complir la seva finalitat i si la quantia de les multes serà prou dissuasiva per canviar els mals costums que caracteritzen al sector bancari.
Finança les demandes contra els bancs. Fes justícia i aconsegueix rendiments pels teus estalvis per damunt de la inflació gràcies a les indemnitzacions que hauran de pagar els bancs. Tota la informació sobre Finança Litigis la trobaràs a 11Onze Recomana.
Al llarg de l’educació obligatòria hi ha moltes assignatures. Algunes són obligatòries i altres són optatives, però cap serà tan universal com l’educació financera. I, tanmateix, ens cal molta més pedagogia perquè els adolescents sàpiguen com gestionar els seus diners.
La realitat és que més de la meitat de la ciutadania de l’Estat espanyol té un coneixement baix o molt baix dels assumptes financers. Una de cada tres famílies va arribar a la pandèmia amb menys de 3.500 euros estalviats. La Fundació Contea i la Fundació PricewaterhouseCoopers publiquen periòdicament un estudi sobre cultura financera a les aules i han determinat que els països amb millor formació són Països Baixos, Regne Unit i Suècia. L’Estat espanyol, en canvi, es troba a la cua.
Què és una hipoteca? Què és una targeta de crèdit? I un pressupost? Com funcionen els impostos i què és un fons d’inversió? “Una part molt important de la nostra activitat en societat requereix coneixements financers. I no cal oblidar que tots hem de pagar impostos”, argumenta Oltra, que és una gran defensora d’una bona cultura financera des d’edats primerenques. “És de vital necessitat!”, assegura l’agent. Si vols saber com ajudar els adolescents a aprendre a sanejar les seves finances, no et perdis el vídeo de sota!
Eines d’educació financera per adolescents
Si t'ha agradat aquesta notícia, et recomanem:
 Finances
Celebrem el Dia de l’Educació Financera
2min lecturaDes del 2015, el primer dilluns d’octubre se celebra aquest dia
Amb molta freqüència hem de fer front a la nostra primera declaració de la renda sense els mínims coneixements necessaris per sortir-ne ben parats. Mireia Cano, cap d’agents d’11Onze, respon les preguntes bàsiques: des de quan estàs obligat a fer-la fins a quina documentació necessites.
Si ets jove i no estàs familiaritzat amb la declaració de la renda, potser la primera pregunta que et facis és què vol dir “IRPF”. No és més que l’Impost sobre la Renda de les Persones Físiques i normalment es presenta entre els mesos d’abril i juny per “passar comptes amb l’Agència Tributària sobre la nostra situació fiscal de l’any anterior”, com explica Mireia Cano.
Bàsicament, la declaració de renda reflecteix la capacitat econòmica del contribuent: els nostres ingressos i les reduccions i deduccions a les quals tenim dret en funció de les nostres circumstàncies personals. En funció d’això ens correspondrà pagar un tant per cent d’IRPF o un altre. Òbviament, com més alta sigui la quantitat final sobre la qual hem de tributar, més alt serà el percentatge a pagar.
Primer de tot es calcula la base imposable, és a dir, “tots els guanys obtinguts al llarg de l’any, vinguin d’on vinguin”, com indica Cano. I d’aquí es resten les deduccions i reduccions que es puguin aplicar. Amb això obtenim la quantitat a pagar a l’Agència Tributària. Com especifica la cap d’agents d’11Onze, en el moment que es tenen propietats, fills o persones al càrrec, “també s’han de tenir en compte” i en cas de casar-se, s’ha d’analitzar “si surt més a compte fer la declaració de renda conjuntament o per separat”.
Tinc menys de 25 anys, tinc obligacions fiscals?
Quan ens podem estalviar la declaració?
La llei contempla algunes excepcions en què no és necessari presentar la declaració de la renda, com ara quan els nostres ingressos anuals “són iguals o inferiors a 22.000 euros i provenen d’un sol pagador”, com diu Mireia Cano. Ara bé, si l’any anterior hem tingut dos o més pagadors, només estarem exempts si no superem “els 14.000 euros anuals” i la suma del que rebem del segon i posteriors pagadors no supera els 1.500 euros. I s’ha de tenir en compte que “ajudes com l’atur, un ERE o un ERTE es consideren un segon pagador”.
El fet que puguis estalviar-te presentar la declaració no vol dir necessàriament que sigui l’opció més interessant econòmicament per a tu. El resultat pot ser que l’Agència Tributària t’hagi de tornar diners, així que val la pena fer l’esborrany abans de descartar-ne la presentació.
Què necessites per fer-la?
Hisenda ja té la majoria de les nostres dades. Per tant, moltes vegades simplement hem de verificar-les a partir de l’esborrany de declaració que podem demanar a l’Agència Tributària. Per fer-ho, necessitarem les nòmines de l’empresa on treballem i demanar a la nostra entitat financera els saldos anuals dels nostres comptes i la documentació de rendibilitat dels productes financers.
A l’hora de buscar ajuda, un primer pas pot ser consultar els teus pares o altres familiars que facin la declaració regularment. També pots recórrer a un gestor o sol·licitar ajuda o una cita a la pròpia Agència Tributària.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android i Apple. Uneix-te a la revolució!
L’acord de rescat arran de la compra de Credit Suisse per part d’UBS ha agafat per sorpresa als titulars dels bons AT1 i ha posat en escac un mercat de bons valorat en 275.000 milions d’euros. Aquests bons d’alt risc del banc suís, que tenien un valor nominal d’uns 16.000 milions d’euros, ara passen a valer exactament zero euros.
Els inversors en bons AT1 han entrat en pànic després que l’Autoritat de Supervisió dels Mercats Financers de Suïssa (FINMA) anunciés que la compra de Credit Suisse per part d’UBS suposarà una amortització completa del valor nominal de tot el deute d’aquest tipus de bons, també coneguts com a bons contingents convertibles o CoCos.
Aquests tipus de bons AT1 es van introduir després de la crisi financera del 2008 i estaven pensats per reduir la probabilitat que, en cas de fallida d’un banc, el rescat anés a càrrec del contribuent. Es tracta, essencialment, de bons d’alt risc que es converteixen en capital si un banc cau per sota d’un determinat límit de capitalització, compensant les pèrdues.
L’anunci per part del Banc Nacional Suís (SNB) que UBS compraria Credit Suisse per 3.010 milions d’euros, menys de la meitat del que valia el banc a l’últim tancament del mercat borsari, representava una devaluació significativa del valor de les accions. La sorpresa, però, va ser que amb l’acord de compra i rescat s’amortitzaven a zero els bons AT1, perdent el seu valor nominal d’uns 16.000 milions d’euros.
Salten les alarmes entre els inversors del mercat AT1
Com era d’esperar, el nerviosisme entre els tenedors de bons AT1 d’altres bancs s’ha fet palès davant la possibilitat de perdre les seves inversions en cas de col·lapse bancari. Un fet que posa en escac un mercat de bons AT1 valorat en 275.000 milions d’euros i que es preveu obligui els bancs a pujar la prima de risc d’aquests productes d’inversió.
La presidenta del Banc Central Europeu (BCE), Christine Lagarde, va voler tranquil·litzar els inversors que veuen incrementat el risc de sofrir grans pèrdues com a part de qualsevol rescat, afirmant que «Suïssa no estableix estàndards a Europa» pel que fa a les condicions de rescat de les entitats bancàries.
Cal tenir en compte que només a Espanya la gran banca té uns 22.000 milions d’euros en bons convertibles contingents, CoCos. Repartits principalment entre els actius del Banco Santander (7.811 milions), CaixaBanc (5.000 milions), BBVA (5.000 milions) i Banco Sabadell (1.750 milions). Queda per veure si la gran volatilitat del mercat, marcada pels problemes de liquiditat dels bancs que han acaparat els titulars dels últims dies, s’agreujarà amb les mesures de suport adoptades per minimitzar-ne les conseqüències.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Swift, el principal protocol de missatgeria interbancària per a pagaments transfronterers, ha completat amb èxit la primera fase de les proves pilot d’interoperabilitat amb les CBDC. El bon resultat de les proves aplana el camí pel desenvolupament d’una versió beta del sistema.
En l’àmbit mundial, la gran part dels bancs centrals i comercials de més de 100 països, està explorant l’ús de les monedes digitals emeses pels bancs centrals. Per treure’n el màxim de rendiment, les CBDC han de poder interactuar dins del sistema internacional de pagaments, entre si mateixes i amb les monedes fiduciàries existents.
En aquest context, l’octubre de 2022, Swift afirmava que havia desenvolupat un protocol perquè les CBDC es puguin moure per sistemes basats en la tecnologia de cadena de blocs, i interactuar amb les monedes fiat. Un avenç tecnològic que permetria facilitar i agilitzar les transaccions internacionals i els pagaments transfronterers, més enllà dels sistemes tradicionals.
El recent comunicat de premsa anunciant l’èxit de les proves d’interoperabilitat entre la cooperativa global de missatgeria interbancària i les monedes digitals és un pas important per assolir l’objectiu que els actius digitals interactuïn amb els seus homòlegs tradicionals de manera fluida, a través d’una solució de pagaments que aporti valor als clients i les entitats financeres.
Accelerar la implementació a gran escala
La primera fase de les proves pilot ha durat 12 setmanes i s’ha fet amb la participació de 18 bancs centrals i comercials, incloent-hi els bancs centrals de França, Alemanya i Singapur, així com BNP Paribas, HSBC i UBS, entre d’altres.
Tom Zschac, Chief Innovation Officer de Swift, apuntava que “es van simular amb èxit gairebé 5.000 transaccions entre dues xarxes de blockchain diferents i amb sistemes de pagament basats en moneda fiduciària existents”, i que “molts dels bancs participants han deixat clar el seu desig d’una cooperació continua en matèria d’interoperabilitat”.
Per altra banda, en col·laboració amb un altre grup que incloïa Citi, Clearstream, Northern Trust i SETL, també es va demostrar com aquesta mateixa infraestructura es pot fer servir per interconnectar múltiples plataformes de tokenització amb diferents tipus de pagaments en efectiu, simulant transferències en el mercat secundari de bons.
El següent pas serà desenvolupar una versió beta per la segona fase de proves que permeti demostrar nous casos d’ús d’altres aplicacions pràctiques i funcionalitats, com poden ser la liquidació de valors o el finançament comercial, a través de diferents plataformes de les més d’11.500 institucions financeres que formen part de l’ecosistema Swift.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
La caiguda del Silicon Valley Bank i la por a la fallida de Credit Suisse provoca un daltabaix borsari de la banca espanyola. Banco Sabadell tornava a liderar les fortes caigudes de l’Ibex-35 en baixar un 10,49% al tancament de la sessió borsària de dimecres.
Les accions de Credit Suisse han pujat un 40% en l’obertura d’avui dijous 16 de març, un màxim històric després que el Banc Nacional Suís (BNS) prometés un finançament de fins a 57. 000 milions d’euros per a reforçar la seva liquiditat enmig de la crisi bancària. El director executiu de Credit Suisse, Ulrich Koerner, defensa la salut del banc i afirma que la base de liquiditat del seu banc és molt forta.
La reacció de la Borsa espanyola no s’ha fet esperar i ha obert amb guanys de l’1,92%, en una jornada que es mantindrà pendent del que passi amb Credit Suisse i de la reunió del Banc Central Europeu (BCE), en la qual es preveu que apugi els tipus d’interès en 50 punts bàsics.
Una jornada netament negativa de l’Ibex-35
Ahir, però, el sector bancari esperonava els números vermells de l’Ibex-35 provocats pel col·lapse del Silicon Valley Bank i Signature Bank, i la por a la fallida de Credit Suisse. L’entitat financera helvètica registrava descensos de més del 20% després de la negativa del Saudi National Bank, el seu principal accionista, a aportar-hi més capital.
El Banco Sabadell tornava a liderar el desplom borsari amb una caiguda d’un 10.49%, més de 500 milions d’euros de la seva capitalització. Recordem que l’entitat dirigida per César González-Bueno, també va ser el banc amb més pèrdues després d’enfonsar-se un 11.41% davant l’anunci de la desfeta del banc californià.
Una jornada marcada per unes caigudes que es replicaven en la resta d’entitats financeres: BBVA (-7,38%) se situava per darrere del Banco Sabadell, seguit per Bankinter (-6.94%), Banco Santander (-6,89%), CaixaBank (-6,72%) i Unicaja Banc (-5,33%). Santander i BBVA sent les entitats que compten amb menys calaix de liquiditat tant en el curt com en el llarg termini.
Garantir els dipòsits de la ciutadania
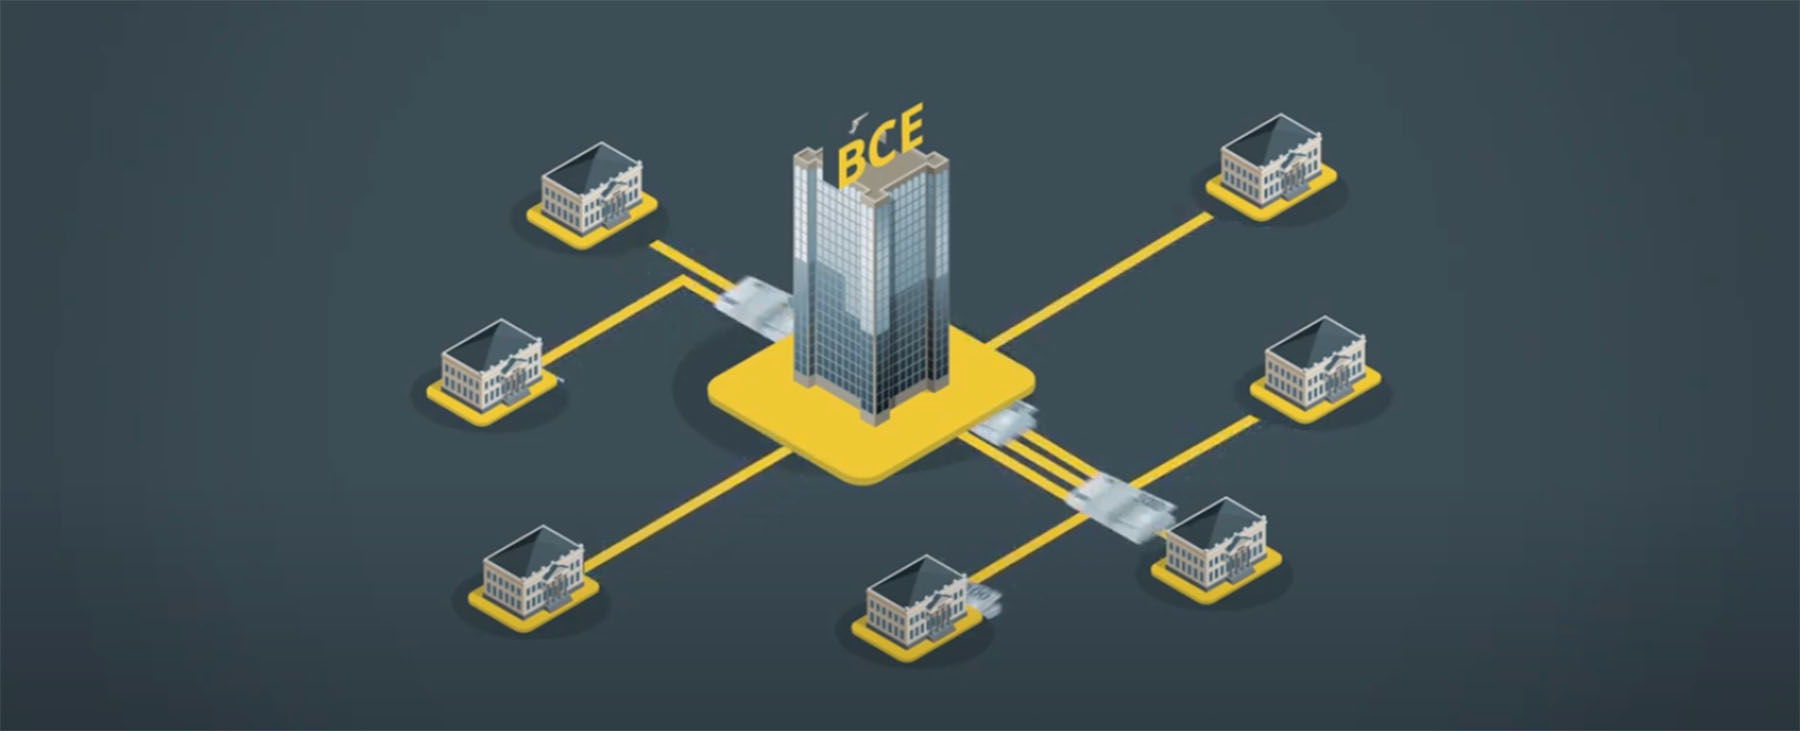
El BCE ha iniciat consultes amb els principals bancs europeus per conèixer la seva exposició amb Credit Suisse. L’objectiu és frenar una fallida sistèmica. En el cas dels bancs espanyols, els ciutadans hi tenen dipositats gairebé un bilió d’euros, mentre que el Fons de Garantia en prou feines podria arribar a cobrir un 1% d’aquesta quantitat.
Per aquest motiu, molts dels estalviadors del Silicon Valley Bank es van dedicar a transferir els seus diners a entitats financeres amb llicència operativa d’EMI (Electronic Money Institution), que no poden utilitzar els diners dels seus dipositants per a cobrir les despeses de l’entitat i estan regulades pel banc central de cada país.
A més, aquestes entitats no poden oferir ni promoure inversions de risc, per la qual cosa, poden arribar a ser més segures que els bancs, especialment els bancs d’inversió. Simplement, perquè no es dediquen a demanar préstecs ni a apostar en els mercats borsaris i crediticis, un negoci que, com hem vist repetidament, pot ser extremadament arriscat.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Cau una gran entitat bancària, els mercats financers entren en pànic, els bancs centrals es mobilitzen mentre l’administració nord-americana crida a la calma i estableix una sèrie de mesures d’urgència per a reforçar la confiança en el sistema bancari. La sensació de déjà-vu no és casual.
El Silicon Valley Bank (SVB) era un banc californià especialitzat en donar préstecs a empreses tecnològiques emergents. Una bona part del seu model de negoci es basava en invertir els diners dels seus clients en dipòsits de renda fixa a llarg termini. Després de dècades de tipus d’interès molt baixos, o inclús negatius, era un negoci rodó. A finals del 2022, aquesta institució comptava amb un total de 160.000 milions de dòlars en dipòsits, dels quals la meitat estaven destinats a inversions en bons del Tresor dels Estats Units i en valors amb suport hipotecari.
Evidentment, l’entitat financera tenia l’opció de fer servir aquests dipòsits dels seus clients com a garantia per donar crèdits en comptes d’invertir-los per treure’n un marge més gran, però en el context d’un sistema financer acostumat a privatitzar els beneficis i a socialitzar les pèrdues, gràcies als rescats públics que han esdevingut la norma, no és d’estranyar que els bancs tinguin poc interès en adoptar polítiques de risc més conservadores.
Fugida sobtada de dipòsits
En un escenari de crisi i subseqüent pujada de tipus d’interès per part de la Reserva Federal per combatre la inflació, que ha fet encarir el preu dels diners, moltes d’aquestes startups pateixen una manca de finançament o volen treure més rendiment dels seus dipòsits. Això ha propiciat que moltes d’elles retiressin més fons del que el banc tenia previst, per tant, forçant a l’entitat financera a vendre gran part d’aquestes inversions en deute públic abans del termini i a preu de saldo per retornar els dipòsits.
La por que l’entitat bancària no tingués prou efectiu per tornar els diners als clients que els sol·licitessin va provocar el pànic i la retirada de 41.000 milions de dòlars en només una setmana. El banc va vendre una cartera de bons valorats en 21.000 milions, només per a cobrir la seva liquiditat, amb unes pèrdues de 1.800 milions. Un ràpid deteriorament del balanç de l’entitat que la va portar al col·lapse.
Ens trobem davant de la fallida bancària més important des del col·lapse de Lehman Brothers el 2008, la qual també està tenint una gran repercussió internacional amb caigudes dels valors borsaris de la banca i que corre el risc de provocar un efecte dominó que desencadeni una inestabilitat econòmica global.
Compensació i tresor
Protegir els dipòsits per evitar el contagi
A diferència dels clients d’entitats financeres com 11Onze, amb llicències EMI (Electronic Money Institution), que tenen garantits el 100% dels seus dipòsits en cas de fallida, els clients de bancs tradicionals com el SVB, només compten amb un Fons de Garantia de Dipòsits a càrrec del banc central de cada país per recuperar part dels seus diners. En el cas de la Unió Europea el FDG garanteix 100.000 euros per client, i als Estats Units, el FDIC, un màxim de 250.000 dòlars.
Unes quantitats del tot insuficients en casos com el del Silicon Valley Bank, on la majoria de clients tenen comptes d’empresa amb dipòsits de quantitats molt superiors al màxim garantit pel banc central. Davant d’aquest escenari, els òrgans reguladors dels EUA van llançar un pla per a protegir al 100% els dipòsits del Silicon Valley Bank, i així aturar un pànic generalitzat en el sector financer que ja havia provocat la caiguda d’un altre banc, el Signature Bank novaiorquès.
Tot i que no s’anticipa una repetició de la crisi financera del 2008, els efectes de la pèrdua de confiança en un ecosistema bancari que, una vegada més, mostra tan poca credibilitat, integritat i solidesa, es fan difícil de preveure.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.