El sector de las ‘smart cities’ en Cataluña
Las empresas catalanas vinculadas al desarrollo de ‘smart cities’ crecen al abrigo de Barcelona, una ciudad pionera en este ámbito. El sector, que ya factura más de 10.000 euros al año, tiene mucho que aportar para hacer las ciudades del mundo más habitables, sostenibles e inclusivas.
Barcelona es una de las ciudades más “inteligentes” del mundo. Así lo ponen de manifiesto los diferentes rankings que se elaboran cada año sobre ‘smart cities’. Por poner un ejemplo, el que realiza Juniper Research la coloca en el tercer puesto mundial, solo por detrás de Shangái y Seúl. El uso de energías renovables en el sistema de transporte, las luces LED en el alumbrado público, la buena gestión de los residuos o los sensores para controlar el ruido, la contaminación o el estacionamiento de vehículos son algunos de los apartados donde más destaca la capital catalana.
El gran desarrollo de Barcelona a la hora de utilizar la tecnología como herramienta para mejorar la calidad de vida de sus habitantes ha facilitado la proyección de muchas empresas vinculadas a este sector en Cataluña, que ya se acercan al medio millar.
Según un informe de Acció, las 471 empresas que se engloban en el sector de las ‘smart cities’ en Cataluña facturan más de 10.000 euros al año y suponen más del 4 % del PIB del país. Sin duda, su crecimiento está teniendo un papel fundamental para desarrollar iniciativas sostenibles, inclusivas, transparentes y participativas que faciliten una gestión eficiente de nuestras ciudades a partir del uso de la tecnología, la innovación y la creación de conocimiento.
Un sector en crecimiento
Los datos muestran que, a pesar de la pandemia, el número de empresas vinculadas al sector de las ‘smart cities’ en Cataluña ha crecido un 7,3 % desde 2018 y que su facturación ha aumentado un 7,5 %. Esto hace posible que las compañías del sector ya den empleo a más de 46.000 personas.
Se trata de un sector dominado por las pymes, que suponen un 88 % del total. Y únicamente el 13 % son filiales de empresas extranjeras. Además, el grado de madurez es importante, ya que el 65 % de las compañías operan desde hace más de diez años. Aun así, queda espacio para las empresas más disruptivas, ya que una de cada cuatro es una ‘startup’.
Sus soluciones se aplican en ámbitos muy diversos. Los que tienen más peso en Cataluña son los de entorno urbano, que suponen el 22 % de estas empresas, movilidad (19 %), medio ambiente (19 %), calidad de vida (16 %), gobierno inteligente (7 %) y seguridad y resiliencia (5 %).
En cuanto al rol que desarrollan en la cadena de valor, el 23 % de las empresas del sector dedicado a las ‘smart cities’ en Cataluña son fabricantes de productos, el 22 % son desarrolladores de software, el 15 % son proveedores de servicios y el 11 % son consultoras.

Nueva ley para start ups
La ventaja de Barcelona
El posicionamiento de la Ciudad Condal como polo de modernización urbana ha supuesto un factor de arrastre muy importante para el desarrollo de este sector en Cataluña, como muestra que tres de cada cuatro empresas se sitúen en el área de Barcelona. De todas formas, esto no ha sido un lastre para que la mayoría se hayan abierto al mundo: el 57 % son exportadoras y el 28 % lo hacen de manera regular. De hecho, muchas han aprovechado las oportunidades de negocio internacional en los ámbitos de las TIC, la digitalización de la industria, la movilidad o la energía para colaborar en proyectos realizados en países como Japón, Estados Unidos, Brasil, Alemania, Noruega o Ghana.
Sin duda, a esta internacionalización ha contribuido la celebración del Smart City Expo World Congress en la Fira de Barcelona desde 2011, que se ha convertido en el evento dedicado a las ‘smart cities’ más importante del mundo. La edición de 2022 contó con más de 1.000 exhibidores y más de 20.000 visitantes.
Se calcula que en 2030 el 65 % de la población mundial vivirá en entornos urbanos. De ahí que cada vez se haga más evidente la necesidad de un desarrollo “inteligente” de las ciudades de todo el mundo. Y, en este sentido, las empresas catalanas pueden aportar mucho para hacerlas más habitables, sostenibles e inclusivas. Aunque tradicionalmente las ‘smart cities’ se han concentrado sobre todo en los países más avanzados, cada vez toman más protagonismo ciudades de potencias emergentes como China, India o Malasia, así que el potencial de crecimiento del mercado es enorme.
Si quieres que tu negocio dé un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!

En el último año se acumulan las noticias negativas en el mercado de los criptoactivos. Tras la quiebra de la plataforma de criptoactivos FTX y la pérdida de casi tres cuartos del valor del bitcóin en un año, el futuro de las criptomonedas parece más en entredicho que nunca.
La Super Bowl es el escaparate publicitario más caro del mundo. En su última edición, celebrada en febrero, se llegaron a pagar cerca de 7 millones de dólares por un anuncio de 30 segundos, algo al alcance de muy pocas empresas. Una de ellas fue FTX, la tercera plataforma de criptoactivos más importante del mundo en aquel momento. Su anuncio comparaba las criptomonedas con algunos de los grandes inventos de la humanidad, presentaba a la compañía como “una forma segura y fácil” de acceder a este mercado y ridiculizaba a los escépticos.
Tan solo unos meses después, FTX se ha declarado en quiebra y amenaza con dejar a más de un millón de damnificados en todo el mundo. El imperio de Sam Bankman-Fried, su fundador, se ha venido abajo en apenas una semana.
Tras la repentina caída en el precio del token de FTX en los primeros días de noviembre, Bankman-Fried solicitó un rescate a Binance, la mayor plataforma de intercambio de activos digitales del mundo. Aunque en un primer momento Binance accedió a ayudarle, unas horas después se echó atrás alegando una mala gestión de fondos y otras irregularidades. El 11 de noviembre a FTX no le quedaba más remedio que anunciar en un tuit la solicitud del proceso de quiebra y la dimisión de Sam Bankman-Fried como director general.
Posibles contagios
Como ocurre con muchas empresas de criptomonedas, el castillo de naipes de FTX se basaba en las expectativas de revalorización. Cuando la confianza de los inversores se desmorona, nada puede detener una catastrófica espiral que acaba llevándose por delante a la compañía, que en el caso de FTX había alcanzado a principios de año una valoración de 32.000 millones de dólares.
Por su tamaño, se espera que las réplicas del colapso de FTX sean prolongadas y devastadoras. La primera víctima podría ser la plataforma Crypto.com, que en los últimos meses ya había realizado despidos masivos por la turbulenta situación del mercado de criptoactivos. Su token cronos ha llegado a perder más de la mitad de su valor en menos de una semana.
Algunas fuentes indican que esta plataforma depositó más de 1.000 millones de dólares en FTX, de los cuales solo habría podido recuperar unos 100 millones. Sin embargo, el CEO de Crypto.com lo ha negado en Twitter, asegurando que la exposición a FTX es inferior a 10 millones de dólares. Lo cierto es que su mensaje no ha logrado calmar a los mercados, que siguen temiendo la caída de esta plataforma.
El riesgo de un nuevo “criptoinvierno”
El colapso de FTX y la crisis de Crypto.com se producen en un contexto de dudas sobre el futuro de las criptomonedas. Tras alcanzar una valoración de 58.358 euros en noviembre de 2021, las sucesivas caídas de lo que se conoció como el “criptoinvierno” y la incertidumbre de los últimos días han situado al bitcóin por debajo de los 16.000 euros en la actualidad, con lo que ha perdido casi tres cuartos de su valor en un año.
Como explicábamos en el artículo “Las criptomonedas, un activo altamente volátil”, el bitcoin no es una excepción. La volatilidad también ha afectado a otras criptomonedas en los últimos meses. Por ejemplo, ether perdió dos tercios de su valor entre abril y junio, al pasar de más de 3.000 euros a menos de 1.000, para volver a superar los 1.900 a mediados de agosto y descender por debajo de los 1.200 en los últimos días.
Terra luna, el caso más sonado hasta la debacle de FTX, pasó de valer más de 80 euros a principios de mayo a quedarse prácticamente sin valor en poco más de una semana. Y eso que se trataba de una ‘stablecoin’, es decir, una criptodivisa cuyo valor está vinculado al de otra moneda, materia prima o instrumento financiero, lo cual debería aportar más estabilidad.
Aunque los criptoactivos siguen contando con muchos incondicionales, cada vez más gestores de carteras de inversión asumen que la estructura de este mercado es demasiado arriesgada y las pérdidas resultan demasiado grandes. La noción del bitcóin como el nuevo oro digital, un refugio seguro en tiempos turbulentos, se ha esfumado. Como resultado, muchos inversores institucionales están dando la espalda a los criptoactivos para aumentar su participación en mercados teóricamente más seguros, como el de los metales preciosos.
En cualquier caso, la actual crisis del mercado de las criptomonedas nos recuerda la importancia de contar con una cartera diversificada para protegernos de caídas abruptas en la valoración de alguno de nuestros activos.
Sesión sobre criptoeconomía
Si quieres conocer mejor el mercado de los criptoactivos, el próximo 22 de noviembre contaremos en La Plaça con Susana Rodríguez Urgel, fundadora de The Digital Advisory Board, que hablará de criptoeconomía en directo en el segundo capítulo de la serie “Que no faltin!”.
Esta experta en criptografía y una de las responsables de “la transformación comercial y digital de Telefónica” hace más de una década, como destacaba James Sène, presidente de 11Onze, promete una sesión provocadora y abierta al debate. Si estás interesado en participar en directo para plantear tus dudas y preguntas, puedes escribir a [email protected].
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Pese a la elevada inflación, todavía estamos lejos de vivir una situación de hiperinflación. Ese escenario multiplicaría los efectos de la crisis y podría abrir las puertas a la sustitución del dinero físico por monedas digitales controladas por los bancos centrales.
La inflación anual se situó en septiembre en el 8,9 %, tras tres meses consecutivos por encima del 10 %, un porcentaje que no se había registrado en casi cuatro décadas. Con los limitados incrementos salariales, se calcula que la capacidad de compra en el último año ha descendido un 7,5 % en el Estado español y un 6,2 % en el conjunto de la zona euro.
Aunque la situación de cada país presenta matices, hay una serie de factores comunes que han contribuido al aumento de la inflación. La energía y los combustibles son los principales culpables. Y los secundarios de lujo en este drama serían los alimentos y las materias primas, cuyos precios también se han disparado.
Un reciente informe del Foro Económico Mundial indica que a la elevada inflación debemos sumar que los salarios reales y la confianza de los consumidores están en caída libre, lo que añade vientos en contra al crecimiento e incluso aumenta la perspectiva de malestar social. Como deja claro la encuesta de este organismo entre reputados economistas, “se avecinan meses dolorosos”.
A ello contribuirán también el efecto de la subida de los tipos de interés en las cuotas de las hipotecas y que la economía mundial todavía está convaleciente de la pandemia, así que la tormenta perfecta está servida.
La amenaza de la hiperinflación
A pesar de la gravedad de las tasas de inflación experimentadas hasta ahora, la actual crisis no puede considerarse más que un pequeño contratiempo si la comparamos con la que se produciría en caso de darse una espiral inflacionaria.
En general, se habla de hiperinflación cuando los precios se incrementan como mínimo un 50 % al mes. Esto suele suceder cuando los bancos centrales imprimen mucho dinero para hacer frente a sus deudas o para contrarrestar los efectos de una depresión, como ha sucedido en los últimos años, y ese dinero adicional no se compensa con el correspondiente crecimiento económico. Al poner en circulación mucho más dinero, el valor real de la moneda puede caer en picado.
También puede producirse hiperinflación cuando los individuos pierden la confianza en la moneda utilizada por la inestabilidad política o cuando la demanda de bienes y servicios supera muy ampliamente a la oferta.
Un círculo vicioso
Como explicamos en otro artículo, quizá el ejemplo más conocido de hiperinflación se produjo en la década de 1920. Después de la Primera guerra mundial, Alemania llegó a sufrir una tasa de inflación mensual cercana al 30.000 %.
En esas situaciones, el valor de los ahorros se esfuma y la gente tiende a gastar el dinero con rapidez porque se deprecia a gran velocidad. Esto último obliga al banco central a poner más billetes en circulación, con lo cual se entra en un círculo vicioso que acelera todavía más el alza de precios.
El impacto en la vida de las personas es devastador. El poder adquisitivo cae en picado y cada vez resulta más difícil acceder a bienes de primera necesidad: los precios de los productos esenciales como el pan pueden subir a diario. Además, se puede generar escasez, ya que parte de la población tiende a acaparar bienes básicos ante el temor de nuevos aumentos de precio.
¿Un paso hacia las monedas digitales?
En el pasado se han aplicado diversos remedios para hacer frente a la hiperinflación, que van desde la aplicación de drásticas reformas fiscales y recortes del gasto público hasta la introducción de nuevas monedas.
De ahí que ya haya quien advierta que el plausible escenario de hiperinflación podría facilitar el despliegue de las monedas digitales promovidas por diversos bancos centrales. Ante la crisis de confianza que generaría el dinero fiat entre la población por su acelerada devaluación, la receptividad ante una nueva moneda podría ser mayor.
Como explicamos en otro artículo, diversos bancos centrales están trabajando en el desarrollo de monedas digitales. Un país como China tiene el proceso de pruebas muy avanzado y más de 200 millones de personas ya han utilizado el yuan digital.
En este contexto, el Banco Central Europeo (BCE) está acelerando el desarrollo de su propia moneda electrónica. La idea inicial es que el euro digital no sustituya al dinero en efectivo, sino que lo complemente, aunque el planteamiento podría cambiar según las circunstancias. La fase de estudio debería acabar en octubre de 2023 y la moneda podría entrar en funcionamiento en 2025.
Países como Estados Unidos, Suecia y Uruguay también están experimentando con monedas digitales centralizadas. Es una tendencia que gana fuerza ante el riesgo de que su moneda física pierda terreno si la hiperinflación dispara la desconfianza hacia el dinero fiat. Por eso muchos bancos centrales se plantean emitir una moneda digital más estable que regenere la confianza perdida entre la población.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
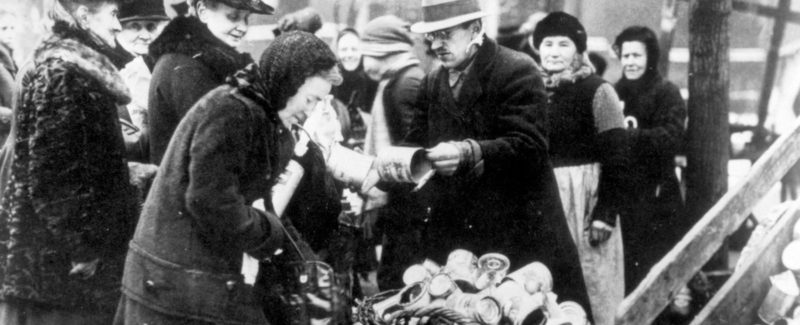
Poco a poco, las criptomonedas van ganando espacio en nuestro sistema financiero. Un ejemplo es que hoy ya es posible comprar el pan con ellas, como indicaba el director de tecnología de 11Onze, Raul Arribas, en el magazine radiofónico Territori 17. Te explicamos cómo funcionan las criptomonedas y sus ventajas.
Cuando vamos a un país que tiene una moneda diferente al euro y compramos algo con nuestra tarjeta, recibimos un cargo en nuestra cuenta por los euros equivalentes a lo que costaba aquel producto según el valor de cambio de estas dos monedas. Del mismo modo, hoy ya es posible disponer de una tarjeta de débito que nos permita comprar en el comercio de la esquina en euros y descontar el importe equivalente de una cuenta que tengamos en criptomonedas.
Es un ejemplo cercano que pone Raul Arribas para explicar la progresión de estos activos, que “no están regulados por las entidades financieras tradicionales”, en nuestro día a día. E incluso menciona que cada vez hay más comercios electrónicos “donde puedes pagar con criptomonedas”.
Más allá de una finalidad especulativa por la posibilidad que aumenten su valor en el futuro, Arribas destaca algunas ventajas en el uso cotidiano de las criptomonedas, como la transparencia y la inmediatez en las transacciones por todo el mundo.

La Plaça | Territori 17: Las criptomonedas
Un sistema paralelo
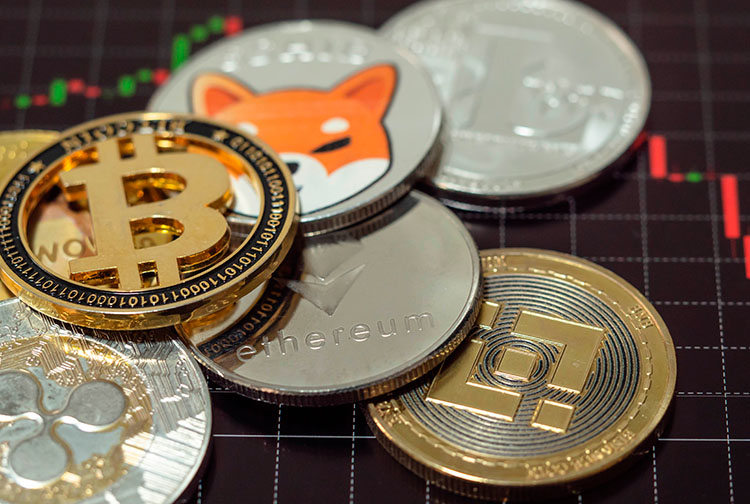
El director tecnológico de 11Onze menciona bitcoin y ethereum como las criptomonedas más populares, aunque hay muchas otras, algunas de las cuales ofrecen “fluctuaciones muy pequeñas” en su valor.
Raul Arribas indica que “el mundo de las criptomonedas no pretende sustituir al sistema financiero tradicional, sino ofrecer un sistema paralelo que no dependa de decisiones oscuras en despachos que nadie ve”.
En este sentido, Arribas expone el actual problema de inflación de las monedas convencionales, provocado por la enorme emisión de moneda que han realizado los bancos centrales en los últimos años “para dopar la economía”. Y contrapone la transparencia de criptomonedas como bitcoin: se sabe que se llegarán a crear “21 millones de bitcoins y después no se creará ninguno más”.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
La revolución FinTech está sacudiendo los pilares de la banca tradicional y forzando un cambio de paradigma en el mundo de las finanzas. Soluciones digitales más rápidas, ágiles e intuitivas y con menos comisiones se están abriendo paso en un sector que hasta hace poco parecía intocable.
La aparición de nuevas tecnologías digitales, como la inteligencia artificial, las finanzas integradas, el blockchain y las criptomonedas, ha encabezado la digitalización de los servicios financieros, remodelando el mundo de las finanzas. Las aplicaciones bancarias que funcionan como un monedero de monederos, reuniendo varias funciones y servicios en un solo lugar para satisfacer las necesidades del cliente, ejemplifican la transición de la banca analógica a la digital.
Las FinTechs han pasado de apoyar a las instituciones financieras tradicionales a liderar una carrera sin precedentes para atraer a un número cada vez mayor de clientes, especialmente a los jóvenes «nativos digitales», que se han cansado de la complicación, la lentitud y las comisiones desorbitadas a las que nos tiene acostumbrados la banca tradicional.
Esta transformación radical de los servicios bancarios se ha unido al crecimiento exponencial del capital riesgo privado dispuesto a invertir en ideas innovadoras para cambiar el sistema político, económico y social actual. Un tsunami aparentemente imparable de alternativas tecnológicas a las instituciones bancarias y financieras tradicionales, que se alimenta del agotamiento del statu quo establecido.
Agilidad y experiencia de cliente personalizada
Las FinTech como los neobancos se apoyan en la última tecnología y aprovechan al máximo sus capacidades digitales como el ‘machine learning’ o el ‘cloud computing’, aprovechando las plataformas online y la analítica de datos para generar interacción social, proporcionando tarjetas al instante y ofreciendo información y asistencia personalizada a los clientes que valoran el precio y la agilidad por encima de todo.
Los bancos tradicionales, por el contrario, dependen de una infraestructura heredada que ralentiza sus procesos administrativos y su capacidad de integración con otras plataformas financieras, uno de los principales impulsores de la banca móvil. Si bien es cierto que los bancos tradicionales han evolucionado en su funcionamiento, automatizando algunas de sus operaciones e integrando la tecnología en sus servicios, siguen luchando contra la superioridad tecnológica de sus competidores más jóvenes.
Mientras que los bancos tradicionales tienen que atender a una gran variedad de clientes, ofreciendo una amplia selección de los servicios tradicionales que se esperan de su base de clientes, los neobancos pueden ser más especializados y centrar sus esfuerzos en las necesidades específicas de los consumidores, las comunidades y las empresas, proporcionando así soluciones a medida más allá del alcance de la banca tradicional.
Diferentes marcos normativos
Dado su enfoque en la seguridad y la gestión del riesgo financiero, los bancos tradicionales tienen requisitos de garantía más robustos y dependen de un estricto marco regulatorio proporcionado por los gobiernos, los bancos centrales y las instituciones financieras que no es obligatorio en el ecosistema FinTech.
Una menor regulación facilita que estas startups innoven y se adapten a las nuevas tendencias financieras y a las exigencias de los clientes. Sin embargo, eso no quiere decir que las FinTech no estén reguladas, como cualquier entidad que se dedique a cualquier actividad financiera, las FinTech deben cumplir con varias regulaciones, algunas de ellas específicas de cada país.
Aunque las startups financieras suelen ser más pequeñas que los bancos tradicionales, suelen operar y ofrecer sus servicios en muchos países diferentes. Por lo tanto, ya sea que tengan una licencia bancaria completa o una licencia de dinero electrónico, a menudo tienen que cumplir y atenerse a regulaciones similares a las de los bancos tradicionales.
Distribución y penetración en el mercado
La rígida estructura organizativa asociada a la banca tradicional, en la mayoría de los casos, también se basa en una red de locales físicos que permiten el acceso a los cajeros automáticos, a los depósitos en efectivo y la flexibilidad de las operaciones bancarias en persona, pero que constituyen un gasto importante que a menudo se traslada al cliente.
En este contexto, los bancos están adoptando cada vez más servicios en línea similares a los neobancos para reducir costes y aumentar el potencial de crecimiento. Esto se refleja en el ritmo constante de cierre de sucursales bancarias que hemos visto desde la pandemia, que espoleó una tendencia en la que la necesidad y la voluntad de los consumidores de tener interacciones en persona parece disminuir con cada generación.
En otras palabras, los bancos tradicionales están cambiando parte de sus canales de distribución, creando sus propios neobancos o asociándose con algunas FinTech para adaptar su modelo de negocio a la nueva realidad del mercado y a los inminentes cambios que afronta el sector. Estas alianzas y cooperaciones parecen ser su mejor oportunidad para mantenerse al día con la evolución de las necesidades de los clientes y, al mismo tiempo, no quedarse atrás frente a los nuevos aspirantes del mercado.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!


Con la evolución de la digitalización y las tecnologías como el blockchain y la inteligencia artificial, el sector de la publicidad y el marketing han creado nuevas disciplinas, productos y servicios como la publicidad programática.
Se trata de un tipo de publicidad online que se refiere a una compra automatizada de espacios publicitarios y de audiencias en Internet. Conecta una marca con el usuario mediante un anuncio afín a él, en el momento y lugar “digital” adecuado. Dado que la transformación y la digitalización de los medios se está extendiendo a casi todos los medios de comunicación, la publicidad programática puede hacer que una marca se anuncie tanto en diarios digitales como en televisiones o radios digitalizadas, e incluso medios de comunicación exterior digitalizados.
Es una forma de publicidad denominada ‘display’, que permite al anunciante acceder a una serie de espacios publicitarios, denominados inventario, y lo hace a través de plataformas tecnológicas de demanda de sitios web o espacios digitalizados. La compra programática permite que el anunciante conecte su marca con el destinatario que quiere, en el momento que quiere y en el lugar geográfico que más le interese. Es una disciplina de nuestro tiempo, nacida para agilizar la visibilidad y la conexión de las marcas y sus campañas, con sus clientes actuales y potenciales.
El crecimiento de la publicidad programática
En plena era digital, en la que la inversión publicitaria para la captación y adquisición de usuarios se produce a través de medios digitales, el 70% de esta inversión se corresponde a la compra programática, según el informe sobre Inversión en Medios Digitales publicado por IAB.
El gasto en publicidad programática en el año 2021, según Statista, fue de más de 150.000 millones de dólares, y esta industria duplica su tamaño cada 4 años, esperando que crezca al 35% anual hasta el año 2025. Esto convierte a la publicidad programática en una de las industrias más activas.
Cómo funciona
Mediante el ‘Big Data’ y la inteligencia artificial se realiza la selección y la segmentación de la audiencia. Una vez segmentada, se seleccionan los medios de comunicación afines a la audiencia y se procede a activar la campaña de publicidad que se dirige al público objetivo seleccionado.
La compra programática es una forma de comprar espacio publicitario online de forma automatizada. Esta compra se puede realizar en distintos soportes y webs desde el mismo panel de control mediante la búsqueda de audiencias y usuarios concretos para impactar en momentos exactos.
Resumiendo:
- Cada vez que un usuario llega a un sitio web relacionado con publicidad programática, se activa el proceso de publicidad automatizada para que esta se inicie.
- El propietario de la web pone la impresión del anuncio en subasta.
- A continuación, los anunciantes ofertan para la impresión, para la visibilidad del anuncio. Hay que señalar que este proceso ocurre en tiempo real, razón por la cual algunos se refieren a la publicidad programática como oferta en tiempo real.
- El mejor postor, el anunciante que tiene una mejor oferta, es quien gana la impresión del anuncio.
- El anuncio aparece en el sitio web del usuario
- El usuario puede hacer clic para visitar la página y/o convertir.
La publicidad programática
Ventajas de la publicidad programática
Segmentación por usuarios y mensajes personalizados
Con el ‘Big Data’ podemos conocer a los usuarios de una forma mucho más amplia en cuanto a características, usos o tipo de compra online. Estos datos nos ayudan a llevar a cabo una mayor segmentación de los usuarios que nos permite alcanzar mejor a nuestro público objetivo.
Además, la segmentación nos facilita una mejor comunicación con nuestro público objetivo y aumenta la precisión en la creación de una campaña.
Por otro lado, la geolocalización es uno de los criterios más empleados, ya que presenta la posibilidad de ofrecer el producto o servicio idóneo al usuario, en el momento en que lo está buscando, de manera personalizada. Se pueden diseñar varios mensajes en función del perfil de la audiencia.
Automatización y agilidad en los procesos de compra
La publicidad programática se lleva a cabo de manera automatizada. La compra programática se dirige a través de la combinación de tres plataformas, que juntas ofrecen un servicio completo: Ad Exchange, DSP y SSP.
Alcance
Gracias a las plataformas de publicidad programática podemos llegar a un usuario que se encuentre en cualquier parte del mundo. A este punto se debe la amplitud de la oferta y la demanda en la publicidad programática en un mercado globalizado. La variedad de soportes publicitarios, medios de comunicación, en los que se pueden ofertar los distintos servicios, aumenta la oferta de este tipo de publicidad. El alcance es mayor.
Medir resultados y optimización
Los datos abundan en las campañas programáticas, y para los anunciantes esto aporta un gran valor. Medir estos datos ofrece la posibilidad de ver qué está funcionando y qué no, y poder optimizar.
Hablamos de campañas modificables en tiempo real, por lo que el tiempo en el que se puede reaccionar es casi inmediato.
Razones por las que hacer campañas de publicidad programática:
Automatización y agilidad en el proceso de compra, planificación y gestión de espacios publicitarios
La publicidad programática permite gestionar campañas de manera rápida y eficaz. Este tipo de publicidad elimina los intermediarios del proceso de compraventa de un espacio publicitario. Los anuncios se publican de forma automática según la configuración que has gestionado para tu campaña de publicidad digital. Solo hay que decidir el tiempo de duración de la campaña, los medios de comunicación en los que aparecer y el presupuesto.
Transparencia y control
La programática es transparente y permite conocer todos los datos de la campaña publicitaria desde el momento en el que se lanza la acción hasta que finaliza.
Medición a tiempo real
¿La campaña funciona? ¿Hay algún dato que se puede modificar para implementar su alcance? La programática es medible y cuantificable a tiempo real.
Segmentación
Saber a quién queremos dirigirnos con una campaña de publicidad es fundamental. La programática ofrece un amplio abanico de opciones de personalización: por género, gustos, edades, medios de comunicación o geolocalización, entre otros. Focalizar los impactos de forma geolocalizada es esencial para llegar a tu público objetivo.
Rentabilidad de la inversión publicitaria
La publicidad programática utiliza el método de pago por impresión (CPM: coste por mil impresiones). Y cada vez que un usuario visita una web o app, se subastan automáticamente sus espacios publicitarios. De esta forma, los anuncios aparecerán ante tus clientes potenciales, en las webs que decidas y en el rango de horas seleccionado.
Posicionamiento y alcance
Otro de los beneficios de este tipo de publicidad es su gran alcance de audiencia. En Internet hay más de 4 millones de personas conectadas diariamente y entre todos esos usuarios se encuentran tus clientes potenciales. Lo bueno de anunciarse en la red es la posibilidad de situar una marca, producto o servicio en la mente de los consumidores. Y una de las estrategias más utilizadas es el ‘retargeting’, que consiste en re-impactar a aquellos usuarios que ya han visitado tu web a través de mensajes y anuncios personalizados.
Adaptabilidad a los dispositivos
La publicidad programática posee diseño ‘responsive’, de tal manera que los anuncios se adaptarán a los diferentes dispositivos de la audiencia de tu campaña.
¿Sabías que 11Onze.cat ha ganado recientemente un galardón a la mejor web ‘responsive’? Un Laus.
Desde junio de 2022, 11Onze District, la agencia de publicidad y marketing de 11Onze, puede realizar campañas de publicidad programática para marcas partners, amigas de 11Onze. ¿Quieres anunciarte en cualquier parte del mundo o en cualquier ciudad o localidad?
Contáctanos: [email protected]
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Digital Banking o banca digital es un término que se refiere a la digitalización de todas las actividades y servicios tradicionales de la banca analógica, aquellas que en el pasado eran sólo accesibles para los clientes cuando estos se desplazaban hasta una sucursal. Un proceso de cambio que lleva años realizándose, pero que se ha acelerado enormemente desde los últimos años, sobre todo debido al cambio generacional que está sufriendo el mercado.
Cada año la generación millennial está alcanzando cotas más altas de consumo de productos financieros, de hecho, ya son la generación que más los consume. Por lo tanto, el mercado se ha tenido que adaptar poco a poco a las necesidades y preferencias diferenciadas de los millennials los cuales demandan agilidad, rapidez y accesibilidad. El logro de este proceso de digitalización está creando nuevas oportunidades para las entidades financieras, pero sobre todo para la gente, permitiendo llegar directamente a personas que viven en todo tipo de realidades y situaciones diferentes.
Banca digital y banca en línea: ¿son lo mismo?
Como punto de inicio, hay una diferencia primordial entre los términos digital banking y online banking que habría que saber distinguir. La banca online se refiere a la evolución que han hecho muchas entidades financieras tradicionales en el mundo online: es un proceso de digitalización que se centra en ofrecer en línea ciertos servicios y productos básicos de su catálogo como pueden ser las transferencias de dinero o la gestión básica de las cuentas corrientes. Para otras cuestiones, sin embargo, sigue siendo necesario acudir a la sucursal.
El digital banking, por el contrario, se refiere a la intención de ofrecer todas las actividades y servicios de la banca tradicional, pero trasladado al ámbito digital para poder llegar directamente al consumidor, reduciendo al máximo los intermediarios y agilizando todo el proceso. Así, aparte de poder realizar transferencias o controlar los movimientos de nuestra cuenta, también podemos solicitar un crédito o pedir una hipoteca sin necesidad de desplazarse a las oficinas bancarias.
Experiencia del cliente en la transformación digital.
La transición de la banca analógica a la digital
En un principio, la banca era analógica. Se ofrecían servicios tan básicos como transferencias, gestión de cuentas corrientes, cheques, tarjetas de crédito o de débito, retirada e ingreso de efectivo así como ofrecimiento de préstamos e hipotecas. Eso sí, era necesario desplazarse a la sucursal para realizar la mayoría de las operaciones.
Más adelante, sobre todo a partir de los años 2000, comenzaron a aparecer nuevas formas de gestionar operaciones financieras sin necesidad de estar presencialmente en la oficina bancaria: había nacido la banca en línea. Esto permitió que poco a poco se utilizase más el comercio online, aunque en aquella época todavía era un poco rudimentario y aún no se había popularizado del todo entre la población. Es precisamente en esta época cuando nacieron métodos de pago como PayPal, para dar salida a una nueva necesidad de los consumidores inexistente hasta entonces: poder pagar con seguridad a un desconocido para un producto en línea.
Sobre el año 2010, sin embargo, el inesperado éxito de los primeros modelos de iPhones y smartphones impulsó a la sociedad poco a poco hacia una nueva innovación: la banca móvil. Se empezaron a diseñar las actualmente tan conocidas aplicaciones o apps por parte de los bancos tradicionales con el objetivo de poder tener acceso a los servicios bancarios de nuestro banco de toda la vida desde la palma de la mano. Esta nueva revolución tecnológica permitió también la aparición de los pagos contactless o sin contacto, facilitando la vida a millones de personas.
Finalmente, el uso masivo y la popularización en amplios segmentos de la sociedad, no sólo en millennials y en jóvenes sino también en la gran mayoría de adultos y gente de más edad, ha conducido recientemente a la creación y popularización de la banca digital, convirtiéndose en lo que es ahora su cara más visible, neobancos. Así, con estas nuevas Fintech y aplicaciones que nada tienen que ver con las del pasado, se puede navegar y solicitar cualquiera de los servicios financieros tradicionales de forma rápida e intuitiva, reduciendo las barreras de información por los consumidores.
El auge de los neobancos
Desde los últimos años han sido los neobancos los que han llevado la batuta en cuanto a la digitalización de los servicios financieros, tomando las máximas ventajas de sus capacidades digitales: aprovechar las plataformas online y el análisis de datos para generar interacción social, suministrar tarjetas digitales al instante, ofrecer información y asistencia personalizada a los clientes, etc.
En un comienzo se habían dirigido sobre todo a un público nativo digital como son la generación Z y los millennials, pero poco a poco, han ido atrayendo muchos otros segmentos de población más diversos y de ámbitos diferentes. Esto ha sido gracias a dos factores principales. El primero, la reducción de costes que han sido capaces de ofrecer en sus servicios debido a la falta de oficinas, en contraposición con la banca tradicional, que tiene que pagar unos alquileres muy elevados y, habitualmente, sufre muchos sobrecostes.
Y por otra parte, su crecimiento también se debe al Covid-19, ya que muchos consumidores de edad más avanzada han querido buscar una forma de poder seguir llevando a cabo sus actividades financieras habituales sin necesidad de salir de casa. Es precisamente en este ámbito en el que los neobancos tienen una ventaja comparativa con el resto de entidades financieras porque se mueven como pez en el agua en el área digital y tienen mucha más experiencia.
La banca directa: llegar a toda la sociedad
La popularización de estos servicios digitales ha supuesto la aparición del concepto direct banking o banca directa. Es decir, la posibilidad y la voluntad de poder llegar a todos los clientes, sean de donde sean y de cualquier segmento existente. Se pueden ofrecer nuevos productos y servicios a segmentos específicos de clientes sin sufrir por las limitaciones geográficas. Se puede llegar a consumidores de diferentes niveles educativos, de diferentes rentas económicas, se puede dar atención personalizada a millones de personas que, de otra manera, no tendrían a quién dirigirse, ni siquiera las entidades tradicionales podrían atender como desearían debido a las limitaciones físicas.
En definitiva, en un mundo cada vez más rápido e interconectado donde la combinación de la tecnología actual con las nuevas preferencias de agilidad y accesibilidad permite a los neobancos y a la banca digital poder situar a los clientes en el centro.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Raul Arribas, Chief Technology Officer de 11Onze, destaca en una entrevista para Fintech Talents el cambio de modelo radical que supone esta fintech respecto al de la banca tradicional. El directivo de 11Onze repetirá como ponente en una sesión centrada en criptoactivos que se enmarca en un nuevo evento sobre finanzas integradas organizado por Fintech Talents.
“No hay mejor manera de conocer a tus clientes que dirigirte en una comunidad específica”, indica Raul Arribas, Chief Technology Officer (CTO) de 11Onze sobre el modelo de esta fintech dirigida a los catalanes en una entrevista realizada durante el FTT Embedded Finance & Super-Apps 2022. Arribas fue uno de los ponentes de este evento organizado hace unas semanas por Fintech Talents, una plataforma que aglutina a más de 200.000 profesionales y emprendedores del ecosistema fintech.
El CTO de 11Onze destacó el compromiso de la comunidad de usuarios de La Plaça, que “para nosotros lo es todo”, y enfatizó el papel de la formación financiera para que cada uno de los clientes pueda escoger los productos más adecuados según sus circunstancias. Sobre el modelo de 11Onze, Raul Arribas añadió que “intenta estar muy cerca de sus usuarios para entender realmente sus necesidades, de forma que podamos crear productos y servicios que sean especialmente buenos para ellos, no solo para nosotros”.
Un cambio de modelo revolucionario
En este sentido, Arribas remarcó que esta fintech supone un cambio de modelo radical respecto a la banca tradicional, que “en los últimos 10 o 20 años ha perdido la confianza de muchos clientes” porque no han pensado en los usuarios cuando intentaban vender determinados productos, sino en los beneficios del banco. En cambio, el modelo de 11Onze, como explica Arribas, se basa en formar a sus clientes para que sepan cuáles de los productos que ofrece la fintech a través de su super-app encajan con sus necesidades.
Para los clientes “es muy refrescante” pasar de una situación en que ven los productos que les ofrece la banca tradicional como “una trampa” a “tener una institución que funciona totalmente a la inversa”, que no intenta colocarles productos con calzador, sino que cuenta con una serie de buenos productos y simplemente plantea al cliente ”ven y escoge los que sean adecuados para ti”, explica Arribas.
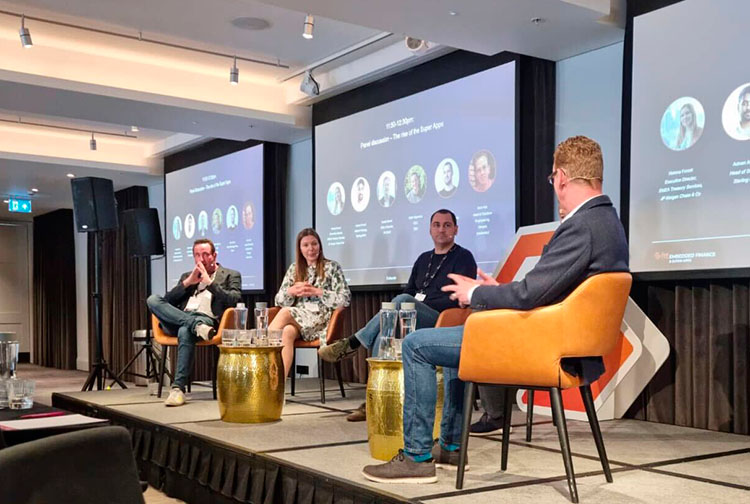
Los debates y ponencias del FTT Embedded Finance & Super-Apps 2022 reunieron en Londres a los grandes actores de la banca minorista, fintechs, aseguradoras y empresas tecnológicas para analizar un mercado potencial de siete billones de dólares, el de las finanzas integradas o ‘embedded finance’.
Raul Arribas participó en una de las sesiones del itinerario de estrategia, centrada en las denominadas “superapps”, que están redefiniendo los servicios financieros. En la misma sesión estuvieron presentes representantes de un gigante como JP Morgan Chase, que aportaba la perspectiva de la banca tradicional; Ziglu, que ofrecía la visión de un neobanc; Paysme, una fintech centrada en servicios a pymes; y Marqeta, que moderó la sesión.
El CTO de 11Onze también será uno de los ponentes de FTT DeFi 2022, un nuevo evento sobre finanzas integradas o ‘embedded finance’ que se celebrará el próximo 12 de julio en Londres y que vuelve a organizar Fintech Talents. En concreto, Raul Arribas participará en una sesión sobre criptoactivos junto con representantes de IOTA Foundation, Fiat Republic y CryptoSimple. Los participantes analizarán las nuevas formas de financiación a través de la ‘tokenización’ de activos, las criptomonedas estables (‘stablecoins’) y la infraestructura de ‘blockchain’ para impulsar la adopción de activos digitales.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
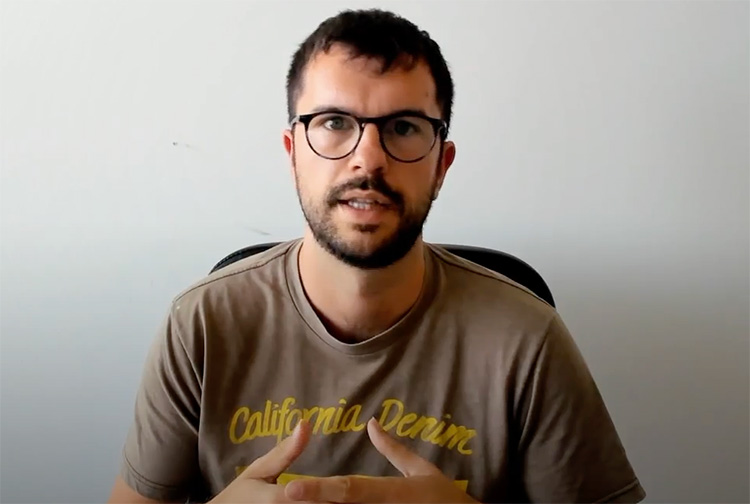
Del mismo modo que las fintech han provocado un cambio de paradigma en el sector bancario, las startups de seguros están revolucionando el mercado asegurador, adoptando el poder de las nuevas tecnologías para ofrecer servicios y productos más centrados en el cliente, y a precios más asequibles que las compañías aseguradoras tradicionales. Jordi Sánchez, responsable del equipo de producto de 11Onze, nos explica qué son y como funcionan las insurtech.
El imparable proceso de digitalización se extiende de manera acelerada a todos los sectores, y ha llegado también al de los seguros. El término insurtech nace de la conjunción de dos palabras inglesas, ‘insurance’ (seguro) más ‘technology’ (tecnología). Como apunta Sánchez, “es la fusión entre el sector asegurador y las estrategias de innovación tecnológica”, y sigue, “se refiere a todas aquellas compañías de seguros, tradicionales y startups, que hacen uso de la tecnología informática para generar soluciones y nuevas maneras de ofrecer sus servicios y productos a los clientes”.
Entran al mercado con una nueva propuesta de valor centrada en la conveniencia de interactuar de manera digital, más ágilmente, y ofreciendo una mejor experiencia de usuario. A diferencia de las compañías tradicionales, concentran sus operaciones exclusivamente en los canales electrónicos y están basadas en el uso de las nuevas tecnologías desde el primer momento. Cómo explica el responsable del equipo de producto, “técnicas informáticas como lo ‘machine learning’ y el uso de ‘big data’ permiten crear productos totalmente personalizados según las necesidades de cada individuo o empresa”.
La Revolución Insurtech
Un cambio liderado por nuevas generaciones
Los nativos digitales, término que generalmente se aplica a todos aquellos que han nacido y crecido rodeados por Internet, los ordenadores, y los teléfonos móviles, son la punta de lanza de un importante cambio de mentalidad de los consumidores, también en los de los seguros.
Nuevos modelos de negocio emergentes, como por ejemplo los basados en las redes sociales, economía colaborativa, o en la marca personal, crean necesidades que requieren más flexibilidad, agilidad, y menos papeleo, retos a los cuales las compañías de seguros tradicionales no siempre pueden dar una respuesta adecuada.
Aunque nadie puede prever con exactitud como será el sector de los seguros en el futuro, no hay ninguna duda que el sector asegurador tradicional se tiene que espabilar a adaptarse a las nuevas tendencias basadas en las tecnologías digitales, formulando una estrategia para desarrollar servicios atractivos, agilizando los procesos y reduciendo los costes, si no se quieren quedar atrás ante una revolución que parece imparable.
Si quieres conocer un seguro justo para tu hogar y para la sociedad, descubre 11Onze Segurs.

Los ordenadores cuánticos podrían acabar con las criptomonedas tradicionales en pocos años. Las transacciones de criptomonedas son imposibles de ‘hackejar’ con ordenadores convencionales, pero en breve podrían quedar expuestas al poder de procesamiento de los ordenadores cuánticos.
La mayoría de las criptomonedas, incluido el bitcóin, se basan en el ‘blockchain’, la cadena de datos encriptados que mantiene una red formada por decenas de miles de ordenadores. Todas las operaciones de minería, compra y venta de bitcoines tienen que ser validadas por el 51 % de los ordenadores de esta red.
Por eso se trata de un sistema tan seguro: con los ordenadores convencionales, ningún pirata informático tiene potencia computacional suficiente para ‘hackejar’ o sustituir el 51% de los ordenadores de una red ‘blockchain’. Necesitarían “miles de años”, explica Canudas.
Pero esto podría cambiar con la progresión de los ordenadores cuánticos, que ya han llegado a “manos privadas”, según este agente de 11Onze. En 2019, por ejemplo, se presentó Sycamore, un ordenador cuántico de 54 cúbits capaz de realizar en 200 segundos un cálculo para el cual el ordenador tradicional más potente del momento necesitaría 10.000 años. También se ha hecho público recientemente Eagle, un ordenador cuántico con más capacidad de cálculo que todos los ordenadores convencionales juntos.
Ordenadores cuánticos: ¿fin de las criptomonedas?
¿Y si se intenta con ordenadores cuánticos?
El investigador de la Universidad Nacional de Singapur Divesh Aggarwal predijo que los ordenadores cuánticos serían capaces de desencriptar el sistema de firma digital de curva elíptica del bitcóin en 2027.
La capacidad de cálculo de estos ordenadores pone en una situación difícil a la criptografía tradicional. En cada operación se genera una clave pública a partir de la clave privada y secreta del propietario de cada criptomoneda. Averiguar una clave privada a partir de una pública requeriría miles de años de cálculos con ordenadores convencionales, pero solo segundos o minutos con un ordenador cuántico.
Las criptomonedas no serán las únicas perjudicadas por la irrupción de los ordenadores cuánticos. Su amenaza se extiende a todas las claves criptográficas: la contraseña del móvil, la del router, la de la cuenta del banco… “Los ordenadores cuánticos, como la inteligencia artificial, cambiarán nuestra realidad en muchos más aspectos de los que imaginamos”, concluye Canudas.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!