El argot de la bolsa estigmatiza la salud mental
“Psicosis en la bolsa”, “Wall Street enloquece”, “El mercado entra en depresión”. ¿Cuántas veces hemos leído en la prensa expresiones que comparan la economía con los trastornos de salud mental? Entidades como Obertament consideran que la jerga de la economía estigmatiza y que hay que remediarla.
“Las he visto de todos los colores. Incluso un catedrático de economía, en un artículo de opinión, decía ‘economía esquizoide’, porque, a su juicio, ‘la economía entraba en una disociación entre dos tendencias simultáneas y contradictorias”. Lo denuncia sin tapujos a Dani en el blog de Obertament, donde la entidad hace pedagogía sobre lenguaje inclusivo con cientos de testigos en primera persona. La queja se repite una y otra vez.
Fue precisamente el uso habitual de las palabras “psicosis” y “esquizofrenia” como metáforas peyorativas, lo que hizo saltar todas las alarmas. Desde entonces, Obertament ha elaborado hasta cinco informes con la ayuda del Grup Barnils, con sus campañas correspondientes y con jornadas formativas en todo el territorio para concienciar sobre el estigma que arrastra la salud mental a los medios y, específicamente, en las informaciones de internacional, opinión, política y economía. “La personalidad esquizoide nada tiene que ver con la economía. ¡No me mezcle peras con manzanas!”, remacha Dani.
Porque, sin duda, el primer agravio es utilizar metáforas que consolidan el estigma sin tener presente qué implica tener un trastorno de salud mental. Según la Organización Mundial de la Salud (OMS), una de cada cuatro personas la tiene o la tendrá a lo largo de la vida, y pueden aparecer en cualquier momento, desde la infancia hasta la vejez. Según el último informe de Obertament, por ejemplo, la OMS calcula que cerca de 300 millones de personas en el mundo han tenido una depresión, un 4,4% de la población global.
Y, sin embargo, estas personas se sienten a menudo discriminadas en su entorno familiar y laboral. De hecho, según un estudio publicado por la Universidad Autónoma de Barcelona y Spora Sinergies, el 80,1% de las personas con un problema de salud mental en Cataluña ha sufrido discriminación y estigma, y el 54,9% han sido discriminadas muy a menudo.
Los trastornos, nada que ver con la violencia
Por eso, cuando los medios o profesionales de la economía y la política vinculan la salud mental con conflictos, crisis o contextos de dificultad refuerzan aún más esta discriminación. El segundo agravio, efectivamente, es vincular a los trastornos de salud mental con la violencia. En este sentido, el Consejo del Audiovisual de Cataluña (CAC) advierte en una guía que “se exagera el riesgo de agresividad, se favorecen el miedo y la desconfianza y se ensancha el vacío del desconocimiento sobre los temas de la salud mental.”
Cuando lo hacemos, reproducimos sin querer un discurso que describe la economía como un entorno agresivo, en el que la competición sin moral manda y las suspicacias mueven los hilos del mercado. ¿Es realmente esa la imagen que tenemos de cómo funciona la economía? El CAC también recuerda que utilizar términos como “esquizofrénico”, “bipolar”, “psicosis”, “depresivo” para describir situaciones caóticas, irracionales, extravagantes o para descalificar al adversario; utilizar una adjetivación negativa; u optar por afirmaciones alarmantes y morbosas, “perpetúa falsas creencias y estereotipos”.
Estereotipos que son casi insultos
Y, claro, el tercer agravio es el estereotipo, tal y como denuncia Obertament. A menudo utilizamos expresiones que, de tan normalizadas, no percibimos lo despectivas que son. Así, por ejemplo, a menudo se relacionan temas de actualidad económica que son irreversibles con la salud mental, que se asocia erróneamente con una enfermedad incurable que impide a las personas llevar una vida normalizada.
De esta forma, a menudo se confunde un trastorno mental con una discapacidad psíquica o una demencia. Las entidades también alertan de que, pensando que hacemos un ejercicio de empatía, caemos en “un tono paternalista y compasivo”. Esta idea, además, se refuerza con ilustraciones que despiertan rechazo, tristeza o un abismo interior oscuro y desesperado. Nada más alejado de la realidad. Al fin y al cabo, tal y como denuncia Obertament, acabamos convirtiendo la salud mental en “un cajón de sastre”.
Por eso, por el contrario, las entidades recomiendan utilizar expresiones como “Una persona que tiene o ha tenido…”, utilizar adjetivos y recursos que no hagan referencia a la salud mental, contextualizar bien los trastornos de salud mental, escuchar y respetar más a las personas que tienen este diagnóstico, hacer valer las historias de superación y evitar el sensacionalismo.
Todos estos consejos, al final, hacen que no se ponga el foco sobre la persona, sino sobre la sociedad que provoca trastornos tan habituales como la angustia o la depresión. Si venimos a cambiar colectivamente la economía y construir una banca más justa, más honesta y más ética, en lugar de reproducir prejuicios, puede que lo giremos todo como un calcetín. Empecemos por la lengua.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!


Según datos de la Comisión Nacional del Mercado de Valores (CNMV) la banca participa en hasta 174 empresas del sector energético. El porcentaje de acciones que tienen estas entidades financieras les asegura la toma de decisiones en los Consejos de Administración y Juntas de Accionistas.
Las grandes entidades bancarias participan en un gran número de empresas energéticas a través de acciones o consejeros en lugares clave de su administración, lo cual los permite influir en la dirección de estas compañías y en la manera en que se perfila la gestión de la transición energética.
CaixaBank es uno de los bancos más activos en este sector, participando en empresas como, Naturgy y TotalEnergies. En el caso de Naturgy, CaixaBank fue accionista mayoritario de Repsol hasta 2019. La entidad financiera mantiene su control sobre estas empresas a través de CriteriaCaixa y cuenta con consejeros en lugares clave de las compañías energéticas.
Por su parte, Bankia también tiene miembros en los consejos de administración de la Red Eléctrica de España, mientras que Banco Santander participa en empresas como Endesa en Chile, Técnicas Reunidas y ENCE Energía & Celulosa. El Banco Sabadell también tiene una presencia importante en el sector de la energía, con consejeros en Repsol, ENCE Energía & Celulosa y Enagas.
El reto energético
Conflicto de intereses
Teniendo en cuenta que la crisis energética ha disparado el precio de la energía y, por lo tanto, los beneficios de estas compañías – los grandes bancos y las principales energéticas han acumulado más de 64.000 en beneficios durante los tres años de pandemia y crisis inflacionista – se hace difícil justificar aquellas posiciones alérgicas a la intervención pública de estos sectores económicos.
No deja de ser curioso que los mismos actores opuestos a la intervención del gobierno no parezcan tener ningún problema en perpetuar y justificar las puertas giratorias. Un negocio redondo, que a través de fichar a expresidentes y exministros para las directivas de bancos y energéticas, ha facilitado el oligopolio eléctrico del mercado de la energía en el Estado español, preservando la manipulación precios a expensas del consumidor, y con beneficios extraordinarios para estos dos sectores de la economía.
Las soluciones a los problemas derivados del conflicto de intereses de los accionistas de estas empresas no se pueden limitar a las imposiciones fiscales puntuales al sector financiero y energético, después de que hayan obtenido beneficios extraordinarios. Si queremos eliminar el problema de pura cepa, quizás haríamos bien en preguntarnos qué se está pagando cuando se contrata un político, sin estudios ni experiencia relevante, para un cargo en un banco o compañera eléctrica.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Las familias reducen el ahorro acumulado durante la pandemia para sostener el gasto ante las fuertes subidas de precios. La caída de la tasa de ahorro se ve reflejada en la disminución de la riqueza financiera de los hogares.
Mientras que la subida de precios hace meses que estrangula a las familias, el aumento de los tipos de interés de los bancos centrales para intentar atajar la inflación dispara los precios de las hipotecas sumándose a una tormenta perfecta, que fuerza a los hogares a usar el ahorro acumulado durante la crisis sanitaria para mantener el mismo nivel de consumo a precios mucho más elevados.
Los datos recogidos por el Banco de España y por el Instituto Nacional de Estadística (INE) apuntan a que las familias ahorraron unos 269.000 millones de euros durante las fases de más incidencia de la pandemia. Aun así, la reapertura gradual de la economía y el encarecimiento del coste de la vida ha hecho evaporar una buena parte de esta bolsa de ahorro acumulada.
El informe del INE muestra que en el tercer trimestre de 2022 la tasa de ahorro de los hogares se situó en el 5,7% de su renta disponible, la cifra más baja en cuatro años. Hay que tener en cuenta que esta tasa se calcula eliminando los efectos estacionales y de calendario, por el hecho que el ahorro acostumbra a disminuir en el primer y tercer trimestre, aumentando en los otros dos. Si obviamos estos ajustes estacionales, los datos muestran una tasa de ahorro negativa del -3,2% frente al 6,4% del mismo trimestre del año anterior.
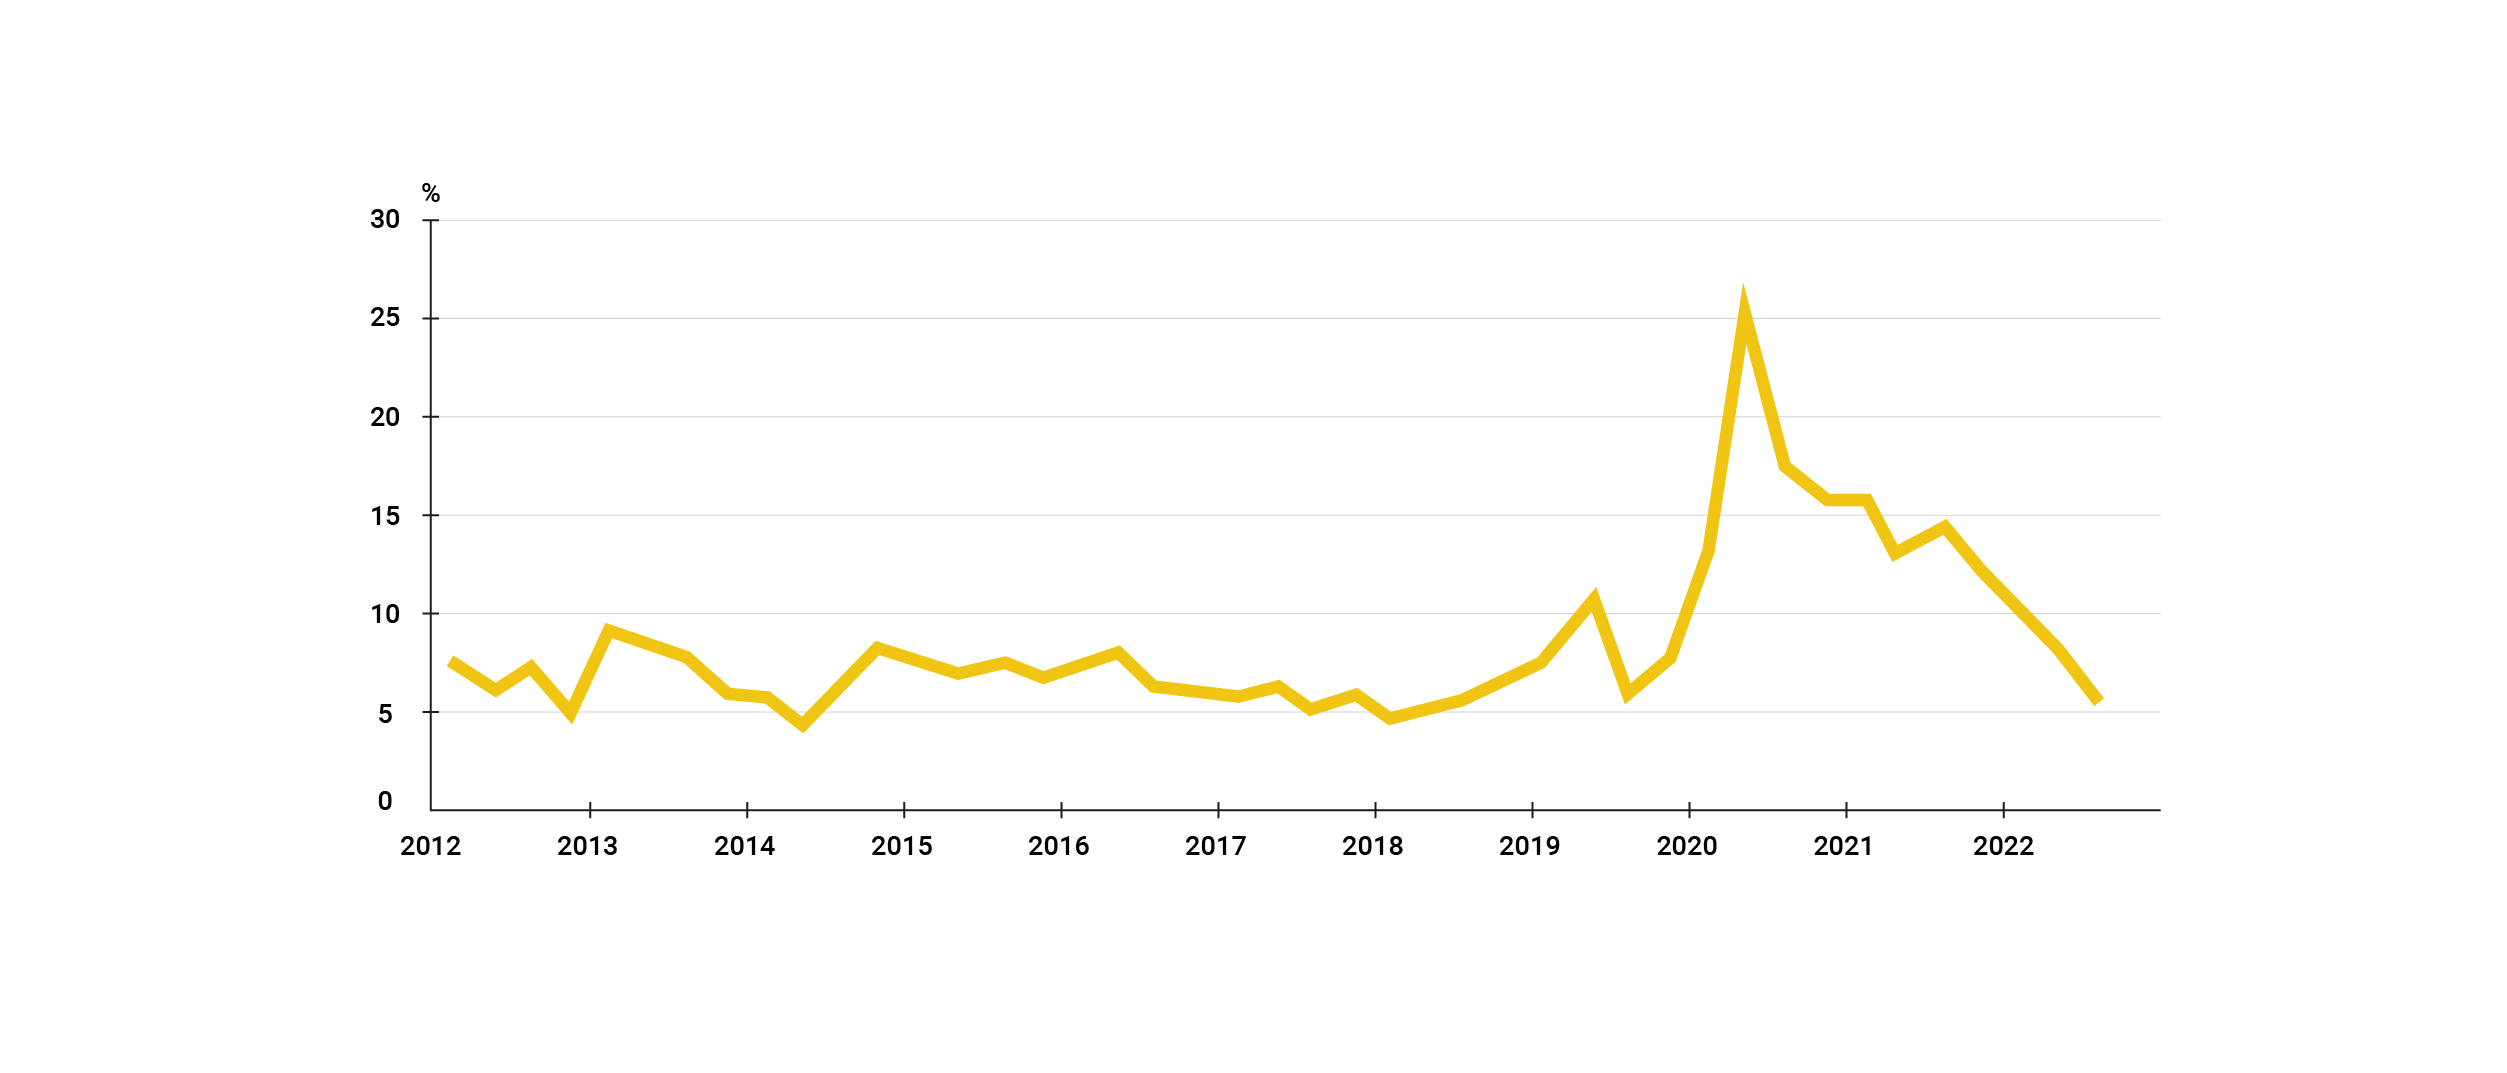
TASA DE AHORRO DE LAS FAMILIAS SOBRE RENTA BRUTA DISPONIBLE
Basado en los datos de l’INE
Menos ahorro y menos inversión
A pesar de que el Banco de España ha mejorado su previsión de crecimiento del PIB en tres décimas hasta el 1,6%, la previsión del consumo privado disminuye siete décimas y pasa del 1,9% al 1,2%. Por una parte, el encarecimiento del coste de la vida ha hecho aumentar ‘artificialmente’ las cifras de consumo, pero, por otro lado, la subida de los tipos de interés y la reducción de la bolsa de ahorro acumulado hacen prever una debilidad en el aumento del gasto de las familias. Una desaceleración del consumo que podría afectar directamente a la actividad económica al ser un componente fundamental del PIB.
Otra consecuencia del aumento en gasto y reducción de la capacidad de ahorro provocada por la inflación se ve reflejada en una disminución en la tasa de inversión de las familias. El stock de activos financieros de los hogares, ya sea en la participación en capital y fondos de inversión (FI) o reducción de los depósitos bancarios, se ha visto reducido en 53.431 millones de euros, o un -2%, una caída que no se había visto desde principios de 2020.
En este contexto, las últimas proyecciones macroeconómicas del Banco Central Europeo (BCE) apuntan que a pesar de que se espera que el consumo real de los hogares se recupere gradualmente a medida que se reduzca la caída de la renta real de las familias a causa de la inflación y los problemas en el suministro de energía, la tasa de ahorro de los hogares seguirá bajando este año hasta un nivel próximo al registrado antes de la pandemia.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Els diners formen part de la nostra vida des de ben petits. Amb les primeres monedes que posem a la guardiola, els diners que ens donen els avis per l’aniversari, la primera feina d’estiu, l’ajuda dels pares per comprar-nos els primers capricis… I de sobte, arriba la majoria d’edat i, entre molts d’altres canvis, per primera vegada tenim el control sobre els nostres diners. Però realment ens han ensenyat a gestionar-los? Serem capaços d’independitzar-nos, d’arribar a final de mes? La resposta és que, sens dubte, sí, controlar tot això està a les nostres mans, i només necessitem una mica d’organització per treure’n el màxim rendiment.
Per què necessito els diners?
El primer estereotip que hem de trencar respecte als diners és comparar-nos amb els altres. Calcular el que tenim o guanyem en funció del que té la gent del nostre entorn no és ni ser objectiu ni realista. Cadascú neix i creix dins un entorn determinat, en unes condicions sobre les quals rarament ha pogut influir. Si estàs estudiant i tot just comences a encaminar el que serà la teva vida, treu-te la pressió de sobre, perquè res està escrit, i l’important no és on comences sinó on pots arribar. Així doncs, el primer que ens cal fer és analitzar la situació actual i determinar el nostre objectiu a mitjà termini. No serà el mateix viure a casa dels pares i centrar-nos en els estudis que tenir la voluntat d’independitzar-nos, encara que per aconseguir-ho hàgim d’invertir part del nostre temps en treballar. Determinar això ens portarà a la següent pregunta: quants diners necessito per viure?
En aquest punt ja hem de començar a jugar amb les nostres finances i diferenciar les despeses fixes de les variables, tal com fan les empreses. Les fixes seran totes aquelles que tenim tant sí com no cada mes, com ara el lloguer del pis, el gimnàs, el preu de la targeta de transport o una subscripció a Spotify. En el cas de les variables, seran totes aquelles en què l’import pot variar d’un mes a l’altre en funció de les nostres necessitats. Per exemple, tot i que el menjar és imprescindible, no gastarem el mateix un mes que l’altre, i justament és un dels punts on podem retallar despesa. Amb això no ens referim a deixar de menjar o comprar els productes més econòmics del mercat, independentment de la seva qualitat. Més aviat ens referim a tot el contrari: apostar per un consum més responsable.
Com puc reduir la meva despesa mensual?
Només cal mirar l’entorn actual per veure que les tendències de consum, és a dir, el tipus de compra que fa la major part de la societat, està canviant, i cada vegada són més les persones que en comptes de comprar en grans superfícies industrialitzades busquen el producte de proximitat, més qualitat i menys quantitat. Aquests petits canvis ens permetran fer una compra amb consciència, prioritzant només els productes que necessitem i cuidant al mateix temps la nostra salut i economia. Algun exemple que podem aplicar a la nostra vida diària podria ser beure aigua en envasos reutilitzables (ampolles de vidre o metàl·liques) i evitar així la compra diària d’ampolles d’aigua, tot substituint-les per garrafes que són més econòmiques i ens duraran més temps.
El mateix podem fer a l’hora de la compra, portant la nostra bossa per evitar comprar bosses de plàstic. Un altre truc útil pot ser organitzar el nostre menú setmanal, per saber què menjarem cada dia i, per tant, què ens cal comprar. Ni més ni menys. Pel que fa a productes d’higiene, podem optar per paquets familiars, on hi ha més quantitat per menys preu, o bé alternatives com les pastilles de sabó o les copes menstruals que, més enllà de ser econòmiques, no generen residus. També existeixen botigues a granel on pots comprar només la quantitat que necessites, sigui de productes alimentaris o de neteja de la llar. Investiga la teva zona i busca l’opció que més s’adapti a la teva butxaca, recordant sempre que allò que s’ha fet sempre, o allò que fa la majoria, no sempre és la millor opció per tu.
Pel que fa al transport, també cal buscar aquest equilibri i valorar alternatives al transport privat, que suposa un cost més elevat si sumem gasolina, impostos, assegurança i reparacions. El transport públic o la bicicleta són dues opcions econòmiques que ens poden ajudar a controlar les nostres despeses al mateix temps que cuidem el medi ambient. Fins i tot en el moment de sortir de festa podem retallar despeses si actuem amb consciència. Reservar amb antelació, aprofitar ofertes i descomptes o marcar-nos la quantitat que volem gastar abans de començar la nit ens ajudarà a mantenir un cert control. Si aquesta última part és la més difícil, un truc pot ser portar en efectiu l’import que volem gastar. D’aquesta manera, no hi haurà marge de passar-nos de pressupost i això ens permetrà gestionar millor les sortides, sense gastar ni un euro més del que toca.
Controla la teva situació econòmica des del mòbil
Aquestes són algunes de les recomanacions que ens ajudaran a mantenir el control dels nostres estalvis, però la tasca important és analitzar la nostra situació particular i fer-nos les següents preguntes: de quins ingressos disposo? Quina quantitat he de destinar a despeses fixes? Què em queda per destinar a l’oci? Necessito estalviar de cara al futur?
Si una cosa tenim a favor, és que actualment existeixen aplicacions per gairebé tot. Controlar les nostres finances mai ha sigut tan fàcil. La majoria d’entitats financeres s’estan posant les piles des de fa anys perquè l’experiència del nou client digital sigui intuïtiva i àgil, de manera que en un sol clic tinguem a la nostra disposició tota la informació que desitgem, des del saldo total del compte (els diners de què disposem), fins a les despeses que hem realitzat amb la targeta, veient de manera gràfica on estem destinant la major part dels nostres diners. Això ens permetrà fer-nos una idea de la nostra situació actual i cap a on hem de dirigir els esforços futurs.
Treballar i estalviar, els dos grans aliats per tenir diners
Una eina clau per gestionar els nostres estalvis són les guardioles digitals, un espai del compte on posarem els diners que volem destinar a una activitat concreta. El funcionament n’és senzill: ens hem de proposar un objectiu, sigui un viatge o alguna cosa que volem comprar, i a partir d’aquí calculem quin import hauríem d’ingressar cada mes per aconseguir-lo. Cal buscar l’equilibri entre allò que desitgem i els nostres recursos actuals. Si volem més diners, haurem de treballar més. Si no podem treballar més, els haurem de gestionar de forma més eficient. Però, sigui quina sigui la nostra situació, prendre el control de les nostres finances i saber en tot moment què està passant al nostre compte corrent és indispensable.
L’últim consell és no perdre de vista que mai caminem sols. Tenim pares, familiars i molta gent al voltant que ens pot ajudar a entendre què significa tot allò que té a veure amb els diners, que, en definitiva, és entendre com funciona el món actual. Tenir el seu suport i seguir els seus consells serà un pilar indispensable perquè aquest primer contacte amb el món de les finances sigui clar i comprensible. Quan prenem el control dels nostres diners, estem prenent el control de la nostra vida.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Si t'ha agradat aquesta notícia, et recomanem:
 Finances
Lliçons financeres que has d’assolir als 30
3min lecturaQue sí, que la joventut és per gaudir-la i cal aprofitar cada
La necesidad de rapidez, trazabilidad y transparencia en los pagos internacionales manifestada por las empresas era una de las asignaturas pendientes del sector bancario. La adopción generalizada del servicio SWIFT gpi ha transformado la experiencia de los pagos transfronterizos.
El protocolo de comunicación entre bancos SWIFT, el acrónimo de Society for Worldwide Interbank Financial Telecommunications, es una red de mensajería que las entidades financieras usan para transmitir información e instrucciones de pago en el ámbito global. Y lo hacen mediante un sistema seguro y estandarizado. Aunque existen sistemas alternativos, como el SPFS ruso o lo CIPS chino, estos todavía son minoritarios.
A pesar de la popularidad del protocolo SWIFT, la creciente globalización y digitalización del comercio internacional puso de manifiesto algunas de las carencias del sistema. Lentitud, retrasos, errores, poca transparencia y altas comisiones en las transferencias eran quejas habituales entre los clientes.
Para arreglar estas deficiencias, a principios de 2017 SWIFT introdujo el servicio gpi (Global Payment Innovation). Durante el primer año de su puesta en marcha, el 30% de los pagos transfronterizos internacionales se enviaron a través de SWIFT gpi, y el 2020 este porcentaje había aumentado al 70%.
SWIFT gpi
Rapidez, trazabilidad y transparencia
Se trata de un protocolo que añade un proceso de ‘tracking’ o seguimiento a través de un código de referencia único, similar al que se aplica cuando enviamos o recibimos un paquete por mensajería. Por lo tanto, permite disponer de una visión en tiempo real de la transferencia, desde el envío hasta la recepción de los fondos. Inicialmente, solo los bancos tienen acceso directo a esta información, pero se puede transmitir a los clientes que lo soliciten.
La capacidad de compartir esta información adicional con los clientes no solo mejora la experiencia del cliente, sino que, según SWIFT, elimina la intervención manual y ahorra en costes de recursos al reducir las investigaciones de los clientes. Aun así, los costes, comisiones y deducciones que aplican los intermediarios son conocidos en detalle por todas las partes.
Por otro lado, el sistema de pagos en tiempo real – la mitad de los pagos gpi de SWIFT se abonan en menos de 30 minutos y todos en menos de 24 horas – hace menos probable que los bancos ‘guarden’ el dinero de los clientes durante horas o días hasta que los ingresan en la cuenta del destinatario, y facilita que una gran parte de los pagos se hagan efectivos mismo día.
Y aquí está la clave del éxito y posible evolución de esta tecnología. La rápida adopción del SWIFT gpi por parte de las entidades financieras se tendría que traducir en un beneficio mutuo, facilitando que los usuarios tengan acceso directo y en tiempo real a la información del gpi, sin requerir una llamada al banco, empoderando al cliente.
Si quieres que tu negocio haga un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
El sector inmobiliario experimenta una fuerte caída de las ventas causada por los altos tipos de interés y la dificultad en obtener crédito. François Villeroy de Galhau, gobernador del Banco de Francia, insta a los bancos comerciales a facilitar los préstamos a los consumidores.
La subida de los tipos de interés hipotecarios iniciada hace más de dos años a lo largo de la Unión Europea se ha hecho visible en la economía real, provocando un descenso de la inversión inmobiliaria residencial europea del 54% en los primeros nueve meses de 2023 en comparación con el periodo anterior, un 55% inferior a la media de los últimos cinco años.
Esta implosión del sector inmobiliario se ha hecho especialmente evidente a los países más ricos de Europa. En Francia, se iniciaba el año con unas cifras de construcción de viviendas que han caído hasta niveles no vistos desde 2010. Mientras los salarios se estancaban, los posibles compradores hacían frente a una escalada de la inflación y a unas hipotecas cada vez más inasequibles. Esto se traducía en una fuerte reducción de las transacciones inmobiliarias en el primer semestre del 2023, especialmente evidente (-30%) en el área metropolitana de París.
El Gobierno francés y el BCE apuntan que, por ahora, no habrá más subidas de tipos de interés. Aun así, según el barómetro del Instituto Demoscópico Odoxa, la subida de los tipos de interés, la dificultad en obtener crédito, y la preocupación por la actual situación económica internacional han provocado que el 38% de los consumidores franceses que se planteaban un proyecto inmobiliario lo acaben cancelando o aplazando.
Se trata de una crisis que está teniendo un impacto significativo en todo un sector inmobiliario que representa el 13,3% del PIB en Francia. Las agencias inmobiliarias, constructoras, promotoras y, especialmente, los intermediarios de crédito han experimentado un aumento del número de insolvencias que no se veían de hacía años.
Según datos de Altarès, agencia especializada en información empresarial, durante los cuatro primeros meses del año, los impagos de los promotores han aumentado 53,8%, los de los constructores un 55,6% y los de las agencias inmobiliarias casi se han duplicado, con un incremento del 84% respecto al mismo periodo de 2022.
Facilitar el acceso al crédito
Con unos tipos de interés que han pasado de una media del 1,03% el octubre de 2021, a más del 4% en mayo de 2023, y una estricta normativa en la adjudicación de crédito, la obtención de un préstamo se ha vuelto cada vez más difícil para los consumidores que quieren comprar una vivienda.
El gobernador del Banco de Francia, François Villeroy de Galhau, se ha posicionado en contra de los inversores que esperan recortes de los tipos de interés en el primer semestre del año que viene, declarando que el BCE probablemente los mantendrá en un 4% «al menos durante las próximas reuniones y los próximos trimestres».
Aun así, instaba a los bancos comerciales a hacer de bancos, facilitando los préstamos a los consumidores, «Es deseable que la oferta de préstamos bancarios se recupere ahora gradualmente, pero sin correr el riesgo de sobre-endeudar a los hogares”. Y es que, la concesión de créditos inmobiliarios por parte de los bancos comerciales se encuentra en mínimos históricos que no se habían visto desde el 2015.
En este contexto, ha habido una caída media interanual del 3% de los precios de las viviendas y se espera que esta tendencia continúe durante los próximos seis meses, sobre todo en los grandes cascos urbanos. Eric Allouche, director general de ERA Immobilier, apuntaba que las bajadas de precios de los inmuebles son moderadas en comparación con el hundimiento de las ventas, pero que es posible que a finales de año los precios de las viviendas caigan hasta el 6%.
Protégete de las crisis económicas con el valor refugio por excelencia: el oro. Si quieres que tus ahorros tengan valor el día de mañana, Oro Patrimonio.
El colapso bancario acumulado más grande de la historia moderna de los Estados Unidos, junto con la derrota y posterior venta de Credit Suisse, representan el peor año por la banca desde la crisis financiera del 2008.
Las quiebras de Silicon Valley Bank y Signature Bank en marzo de 2023, seguidas dos meses más tarde por la de First Republic Bank, marcaron la peor crisis bancaria estadounidense en su historia moderna. Los activos totales en manos de los tres bancos ascendían a más de 450.000 millones de euros. Ajustada a la inflación, esta cifra supera a los activos de los 25 bancos que se hundieron durante la crisis financiera de 2008.
Los mercados financieros habían entrado en pánico, los bancos centrales se movilizaban mientras la administración norteamericana gritaba a la calma y establecía una serie de medidas de urgencia para reforzar la confianza en el sistema bancario. Con el objetivo de parar la fuga de depósitos y evitar un contagio en otros bancos que provocara un efecto dómino, los órganos reguladores de los Estados Unidos lanzaron una medida excepcional para garantizar el 100% los depósitos.
Al mismo tiempo, en el otro lado del charco, Credit Suisse se encontraba en caída libre. La fuerte bajada en bolsa de la entidad financiera ha reducido el valor de sus acciones a la mitad, mientras que la reestructuración anunciada por la directiva del banco no evitaba que una fuga de depósitos de cientos de millones de euros.
El Banco Nacional Suizo (BNS) aprobaba una financiación de emergencia de hasta 57.000 millones de euros para reforzar la liquidez de Credit Suisse en medio de la crisis bancaria. Pocos días después, UBS absorbía a su homólogo bancario en una operación de rescate diseñada para evitar su desaparición.
Bonos del Tesoro de EE.UU. como garantía
Una buena parte del modelo de negocio de SVB se basaba a invertir el dinero de sus clientes -mayoritariamente startups tecnológicas con mucha liquidez- en depósitos de renta fija a largo plazo. Después de décadas de tipos de interés muy bajos, o incluso negativos, era un negocio redondo. A finales del 2022, esta institución contaba con un total de 160.000 millones de dólares en depósitos, de los cuales la mitad estaban destinados a inversiones en bonos del Tesoro de los Estados Unidos y en valores con apoyo hipotecario.
En un contexto de crisis global y subsecuente subida de tipo de interés por parte de la Reserva Federal para combatir la inflación, se encarecía el precio del dinero y se reducía la inversión. Por lo tanto, muchas de estas startups sufrían una carencia de financiación o querían sacar más rendimiento de sus depósitos. Esto propició que muchas de ellas retiraran más fondo del que el banco tenía previsto, por lo tanto, forzando a la entidad financiera a vender gran parte de estas inversiones en deuda pública antes del plazo y a precio de saldo para devolver los depósitos.
El miedo que la entidad bancaria no tuviera suficiente efectivo para volver el dinero a los clientes que los solicitaran provocó el pánico y la retirada de 41.000 millones de dólares en solo una semana. El banco vendió una cartera de bonos valorados en 21.000 millones, solo para cubrir su liquidez, con unas pérdidas de 1.800 millones. Un rápido deterioro del balance de la entidad que la llevó al colapso.
Y es que desde la crisis financiera de 2008, se habían relajado algunas normas de supervisión para bancos medianos como SVB. En virtud de la normativa en la que operaban, no estaban obligados a reconocer ninguna de las pérdidas que estaban asumiendo por esos bonos que perdían valor a medida que subían los tipos.
En el caso de Credit Suisse, y más allá de la falta de confianza de los inversores por las cifras negativas y dudas sobre la capacidad de financiación del banco, la entidad hacía tiempo que estaba en números rojos a causa de una cadena de escándalos y a toda una serie de errores de gestión fundamentales que castraron su capacidad de recuperación después de la bajada experimentada por el sector de la banca de inversión a raíz de la crisis sanitaria.
Protégete de las crisis económicas con el valor refugio por excelencia: el oro. Si quieres que tus ahorros tengan valor el día de mañana, Oro Patrimonio.
Se ha confirmado lo que muchos sospechaban: el Black Friday es en realidad una gran campaña de marketing para que los comercios hagan su agosto en noviembre. Los descuentos casi nunca reflejan la realidad y los precios en productos de electrónica y electrodomésticos son de media un 3 % más caros que el más bajo registrado en los 30 días anteriores, según la Organización de Consumidores y Usuarios (OCU).
Un 85 % de los consumidores tenía previsto comprar algo en el último Black Friday, según una encuesta de Tandem Up. Y es que cada vez más personas avanzan las compras de Navidad para aprovechar las supuestas rebajas de esta campaña. Sin embargo, la realidad es que los descuentos anunciados que encontraron fueron casi siempre cuentos, según un estudio de la OCU.
Esta investigación ha comparado la evolución de 16.000 precios online a lo largo de más de un mes, sobre todo de productos de electrónica y electrodomésticos, pero también de otras áreas. Su principal conclusión es que el 99 % de las rebajas anunciadas no son reales. De hecho, el teórico descuento medio del 25 % etiquetado para el Black Friday se transforma en una subida media del 3 % respecto al precio mínimo registrado en el último mes.
Incumplimiento de la normativa
En la mayoría de los productos, los comercios en línea no toman como referencia el precio más bajo de los últimos 30 días para hacer la comparativa de ahorro, sino cualquier otro precio registrado durante ese periodo o incluso el precio de venta recomendado, lo cual supone un incumplimiento de la normativa vigente.
Hay que tener en cuenta que la Ley 7/1996 de Ordenación del Comercio Minorista, recientemente modificada para adaptarla a las directivas europeas, establece en el artículo 20.1 que siempre que se oferten artículos con reducción de precio “deberá figurar con claridad el precio anterior junto al precio reducido” y que “se entenderá por precio anterior el menor que hubiese sido aplicado en los treinta días precedentes”.
Por suerte, si consideras que se han vulnerado tus derechos, puedes presentar una reclamación en la Agencia Catalana del Consumo, en una Oficina Municipal de Información al Consumidor o en alguna de las Juntas Arbitrales de Consumo.
Cataluña no es una excepción
Las malas prácticas en el Black Friday parecen generalizadas si tenemos en cuenta una investigación sobre la anterior campaña del Black Friday en Reino Unido que llega a conclusiones muy similares a las de la OCU.
Tras comprobar 214 ofertas en siete de los principales comercios de hogar y tecnología en Reino Unido (Amazon, AO, Argos, Currys, John Lewis, Richer Sounds y Very) durante la campaña del Black Friday de 2021, se descubrió que el 86 % de estos artículos se habían ofertado más baratos o al mismo precio en algún momento durante los seis meses anteriores al Black Friday.
Está claro que no nos podemos fiar del etiquetado de descuentos del Black Friday, por lo que la única alternativa si buscas gangas es hacer un seguimiento de la evolución de los precios de los productos que te interesen. Solo así te asegurarás que los adquieres en el momento adecuado.
Si quieres que tu negocio dé un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
Mientras el 1 % oculta un 10 % del PIB mundial en paraísos fiscales, los Estados siguen persiguiendo a autónomos y pymes como si fueran los culpables del agujero. Un desequilibrio estructural que revela la quiebra moral, económica y política del sistema fiscal actual.
A escala global, cerca del 10% del PIB del planeta se oculta en jurisdicciones opacas. Son billones de euros que escapan al fisco, distorsionan las economías y perpetúan la desigualdad. A pesar de ello, las inspecciones fiscales siguen centradas en autónomos y pymes. Una paradoja que revela la naturaleza extractiva y clientelar de nuestro sistema económico.
La sombra del dinero global
Según estimaciones de Tax Justice Network, cerca de 10 billones de dólares —una décima parte del PIB mundial— están ocultos en paraísos fiscales. Luxemburgo, las Islas Caimán, Bermudas o Suiza actúan como puertos seguros para capitales que huyen de la fiscalidad, la regulación o la responsabilidad social. Grandes fortunas, multinacionales y fondos de inversión depositan allí beneficios que no tributan donde se han generado.
Estas prácticas son legales en muchos casos, pero éticamente indefendibles. Y, sobre todo, representan una sangría colosal para las arcas públicas: según la OCDE, los estados pierden cada año más de 400.000 millones de euros en ingresos fiscales. Dinero que podría financiar servicios públicos, reducir la deuda o impulsar la innovación productiva.
Fiscalidad para los de siempre
En cambio, en el otro lado de la balanza, trabajadores, autónomos y pymes sufren una presión fiscal récord. En Cataluña, según datos de la Agencia Tributaria, se paga hasta un 12,5% más de IRPF que en Madrid. Una carga que recae principalmente sobre las rentas medias y bajas, mientras los grandes patrimonios optimizan su tributación mediante estructuras internacionales.
Esta dinámica es la esencia de lo que 11Onze ha descrito a menudo como capitalismo clientelar y sistema extractivo: un modelo donde el poder político y económico cooperan para mantener el flujo de riqueza de abajo hacia arriba, socializando pérdidas y privatizando beneficios. Los grandes defraudadores no necesitan maletines, sino despachos legales.
El capitalismo clientelar: la corrupción legal
La mayor parte de este fraude no es obra de mafias, sino de despachos de abogados, auditoras y lobbies que aprovechan las grietas legales hechas a medida. Es lo que llamamos capitalismo de amiguetes: un ecosistema donde las leyes se redactan para proteger intereses particulares y donde la línea entre el poder público y privado se vuelve difusa.
El resultado es que, mientras se criminaliza al pequeño contribuyente, la gran evasión se convierte en un servicio financiero más, ofrecido con total impunidad. Los mismos estados que rescatan bancos o empresas con dinero público miran hacia otro lado ante los flujos de dinero que escapan a Delaware o Luxemburgo.
El círculo vicioso de la desigualdad
Lo más perverso de este mecanismo es su efecto multiplicador. Cuando los más ricos dejan de pagar impuestos, los gobiernos compensan la pérdida aumentando la carga sobre el consumo y las rentas medias. Es decir, sube el IVA, se deterioran los servicios públicos y crece la desigualdad.
Esta espiral erosiona la confianza ciudadana y pone en cuestión el contrato social. ¿Por qué cumplir con Hacienda, si quienes más tienen no lo hacen?
Un sistema que se protege a sí mismo
El mensaje implícito es claro: no todos juegan con las mismas reglas. La persecución de los pequeños contribuyentes es rentable —estadística y políticamente—, mientras que la lucha contra la evasión internacional es compleja y amenaza intereses poderosos. Así, el sistema se defiende a sí mismo, como ya explicaba el artículo La actualidad del sistema extractivo: los mecanismos de poder están diseñados para garantizar estabilidad, no justicia.
La solución no es solo técnica, sino política. Hace falta voluntad para afrontar los grandes flujos de capital y establecer una fiscalidad internacional que impida la competencia a la baja entre países. Iniciativas como el tipo mínimo del 15% para multinacionales aprobado por el G20 son un paso tímido, pero insuficiente. El verdadero reto es hacer que el dinero trabaje para la sociedad, no al revés.
Mientras el 10% del PIB mundial permanezca oculto, el discurso oficial seguirá hablando de “lucha contra el fraude” a golpe de inspección sobre un autónomo que factura 2.000 euros al mes. Pero el verdadero fraude es estructural. Si queremos un futuro sostenible y justo, debemos exigir transparencia, soberanía y rendición de cuentas. La fiscalidad no debería ser un instrumento de sumisión, sino una herramienta de redistribución.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Si quieres profundizar en este tema, te recomendamos:
 Finanzas
Cómo funciona el proceso de blanqueo de capitales
5min lecturaLas operaciones de blanqueo de capitales de organizaciones...


Cuando recibes la nómina y ves que te han recortado casi cien euros cada mes, es normal preguntarse: ¿a dónde va ese dinero y por qué aumenta si no han subido los impuestos?
La respuesta es menos visible de lo que parece. Se llama “progresividad en frío”, y es la subida silenciosa que el Estado aplica cuando no actualiza los tramos del IRPF con la inflación.
La retención del IRPF es la parte de tu salario que la empresa paga directamente a Hacienda en tu nombre. No es un impuesto nuevo, sino un pago a cuenta de lo que acabarás declarando en la renta. Es decir, cada mes adelantas dinero al Estado que después, según tu situación personal, te puede devolver o no. Ese dinero no se destina específicamente a las pensiones ni a ningún servicio concreto: va a la caja general del Estado, desde donde se reparte para financiar todos los gastos públicos —incluidas, entre muchas otras partidas, las pensiones.
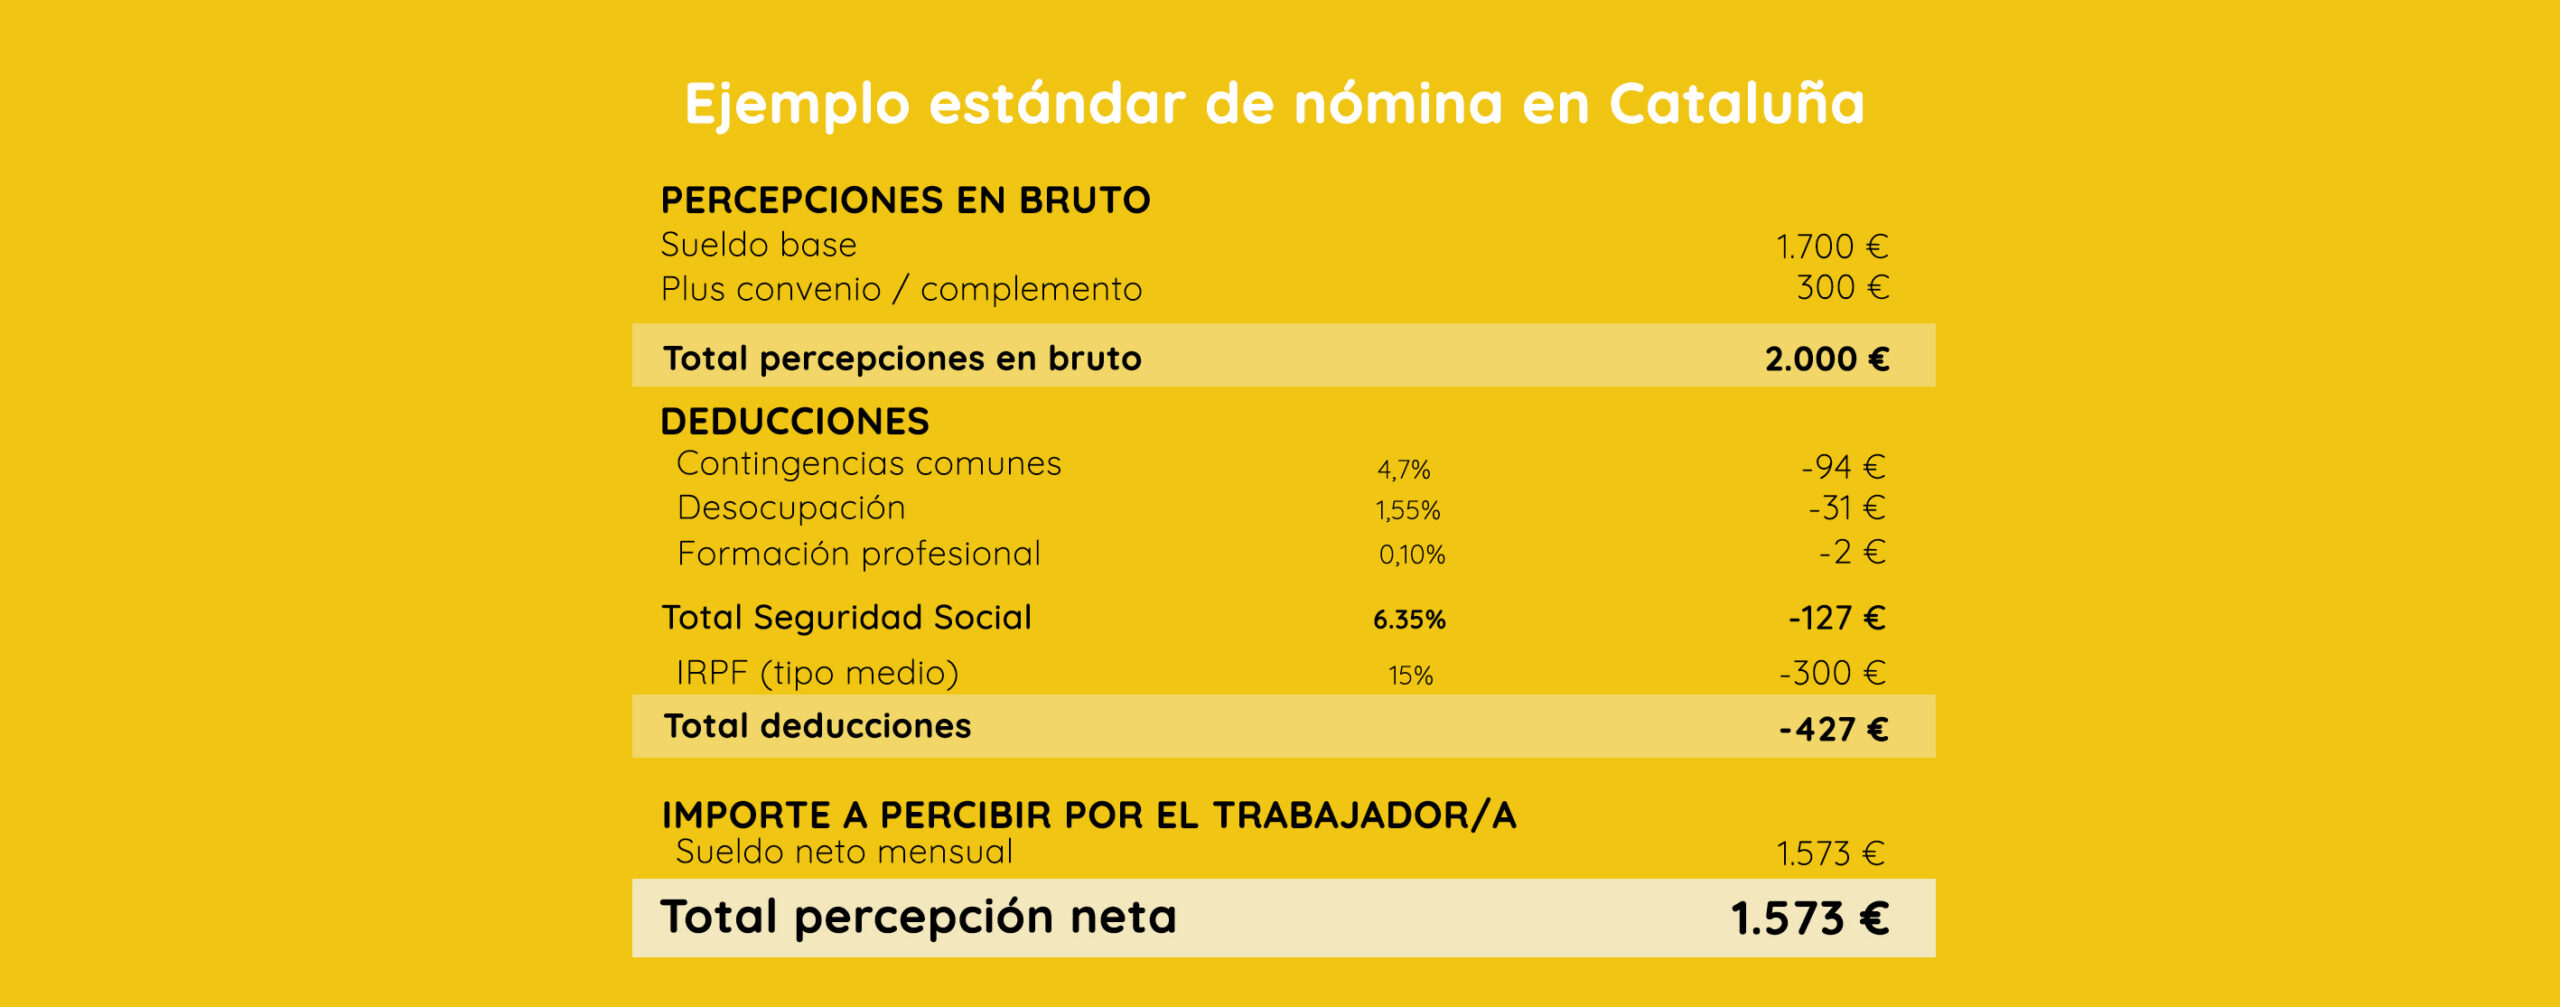
Ejemplo de una nómina real que muestra cómo las deducciones
reducen el salario bruto en 427 € mensuales.
Todo correcto hasta aquí. El problema llega cuando tu sueldo sube para compensar la inflación —por ejemplo, un 4 %— y, de golpe, tu retención también aumenta. No es que seas más rico: es que el sistema fiscal no está ajustado a la realidad de los precios.
IRPF: un impuesto progresivo… congelado en el tiempo
El IRPF es progresivo, sí: cuanto más cobras, mayor porcentaje pagas. Pero esa progresividad se distorsiona cuando los tramos no se actualizan con la inflación. Así, un aumento nominal del sueldo —sin ganar poder adquisitivo— te hace saltar de tramo y pagar más por cobrar lo mismo o incluso menos.
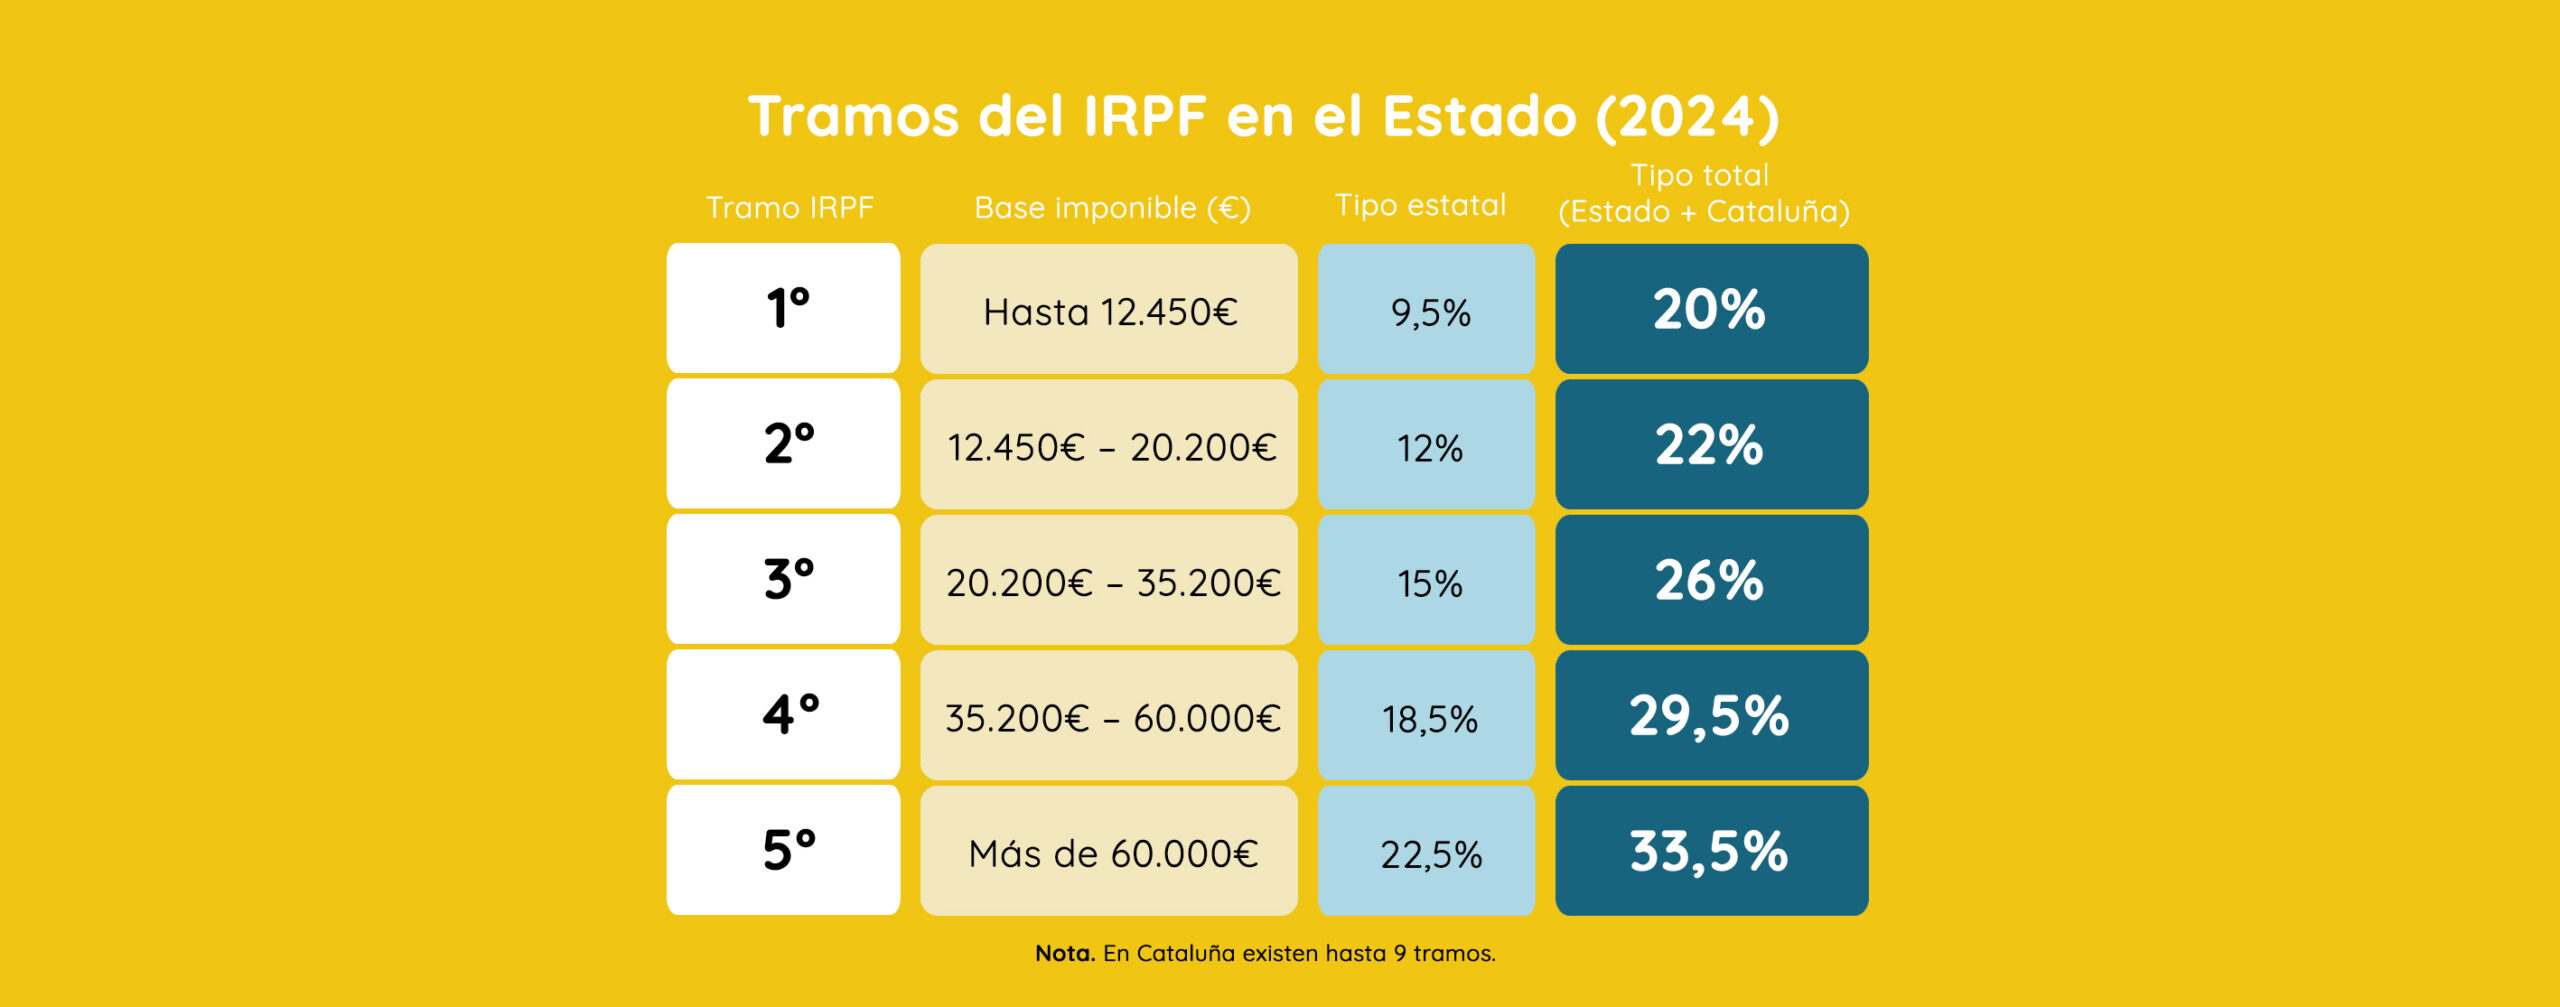
Un trabajador que pasa de 20.000 € a 21.000 € para compensar la inflación acaba pagando
95 € más de IRPF anual sin mejorar su poder adquisitivo. (Fuente. INE)
Según la Fundación de Estudios de Economía Aplicada (Fedea), no ajustar los tramos del IRPF a la inflación cuesta 736 € anuales a una familia media. Y la Fundación de las Cajas de Ahorros (Funcas) calcula que la mitad del aumento recaudatorio del IRPF entre 2019 y 2023 proviene de este efecto de la inflación sobre salarios que, en términos reales, no han mejorado. En otras palabras: tu sueldo sube un 4 %, los precios un 4 %, pero tú pagas un 6 % más a Hacienda. La trampa perfecta.
La inflación, la aliada silenciosa de Hacienda
Cuando los precios suben, también lo hacen los ingresos fiscales. El IVA, por ejemplo, se aplica sobre precios más altos: si una compra pasa de 100 € a 110 €, el IVA del 21 % también aumenta. Y eso ocurre con millones de transacciones cada día.
Según datos de la Agencia Tributaria, en 2022 la recaudación total batió récords con 255.463 millones de euros, un 14 % más que el año anterior. Sin nuevos impuestos, sin subidas de tipos, solo con la inflación. Es lo que algunos economistas llaman “impuesto invisible de la inflación”: un mecanismo que recauda más sin que nadie apruebe nada en el Congreso.
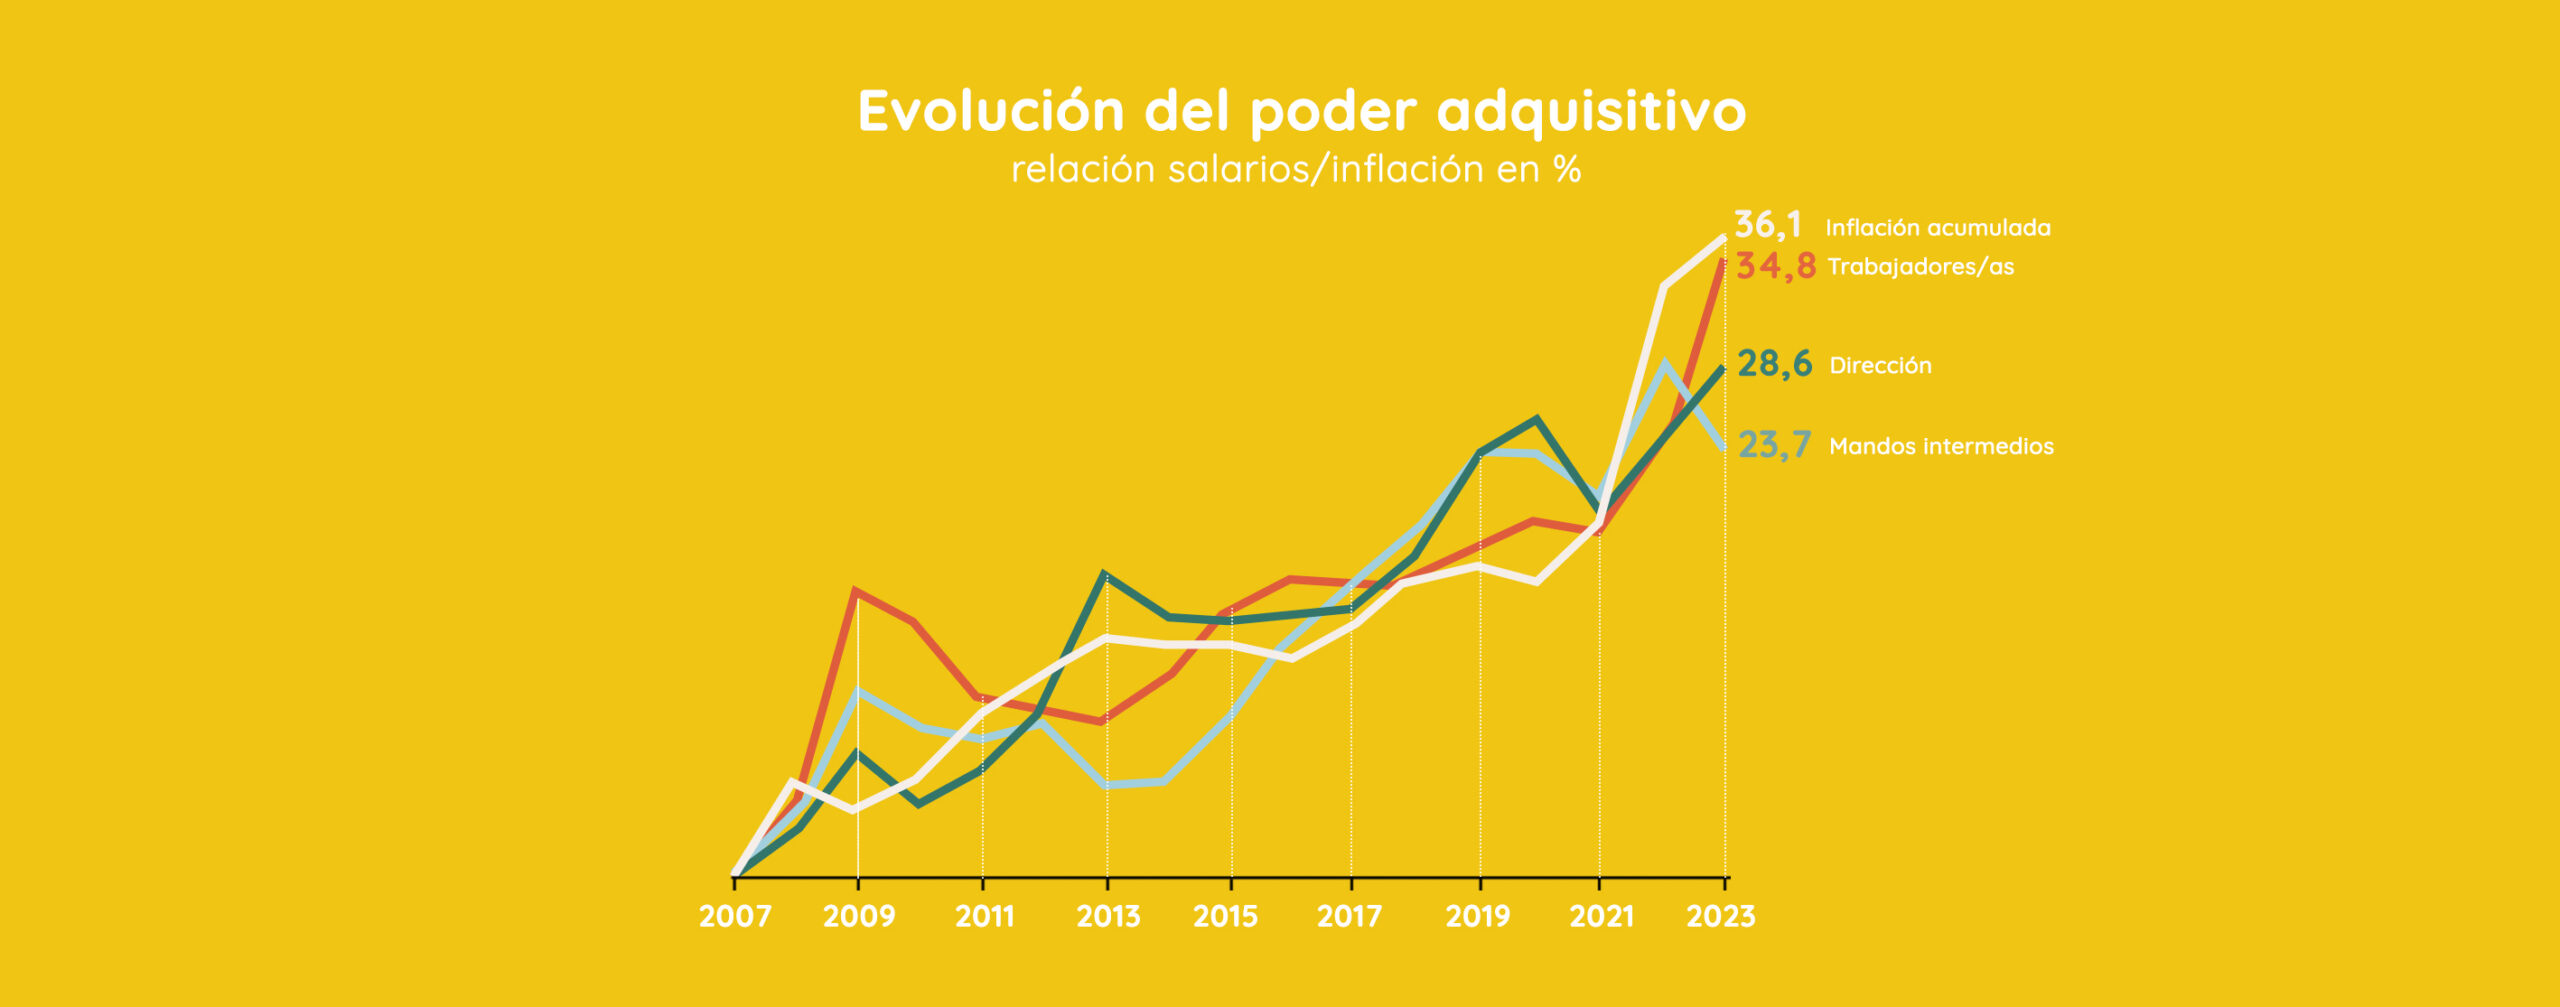
Salario real vs. salario nominal: la pérdida de poder adquisitivo
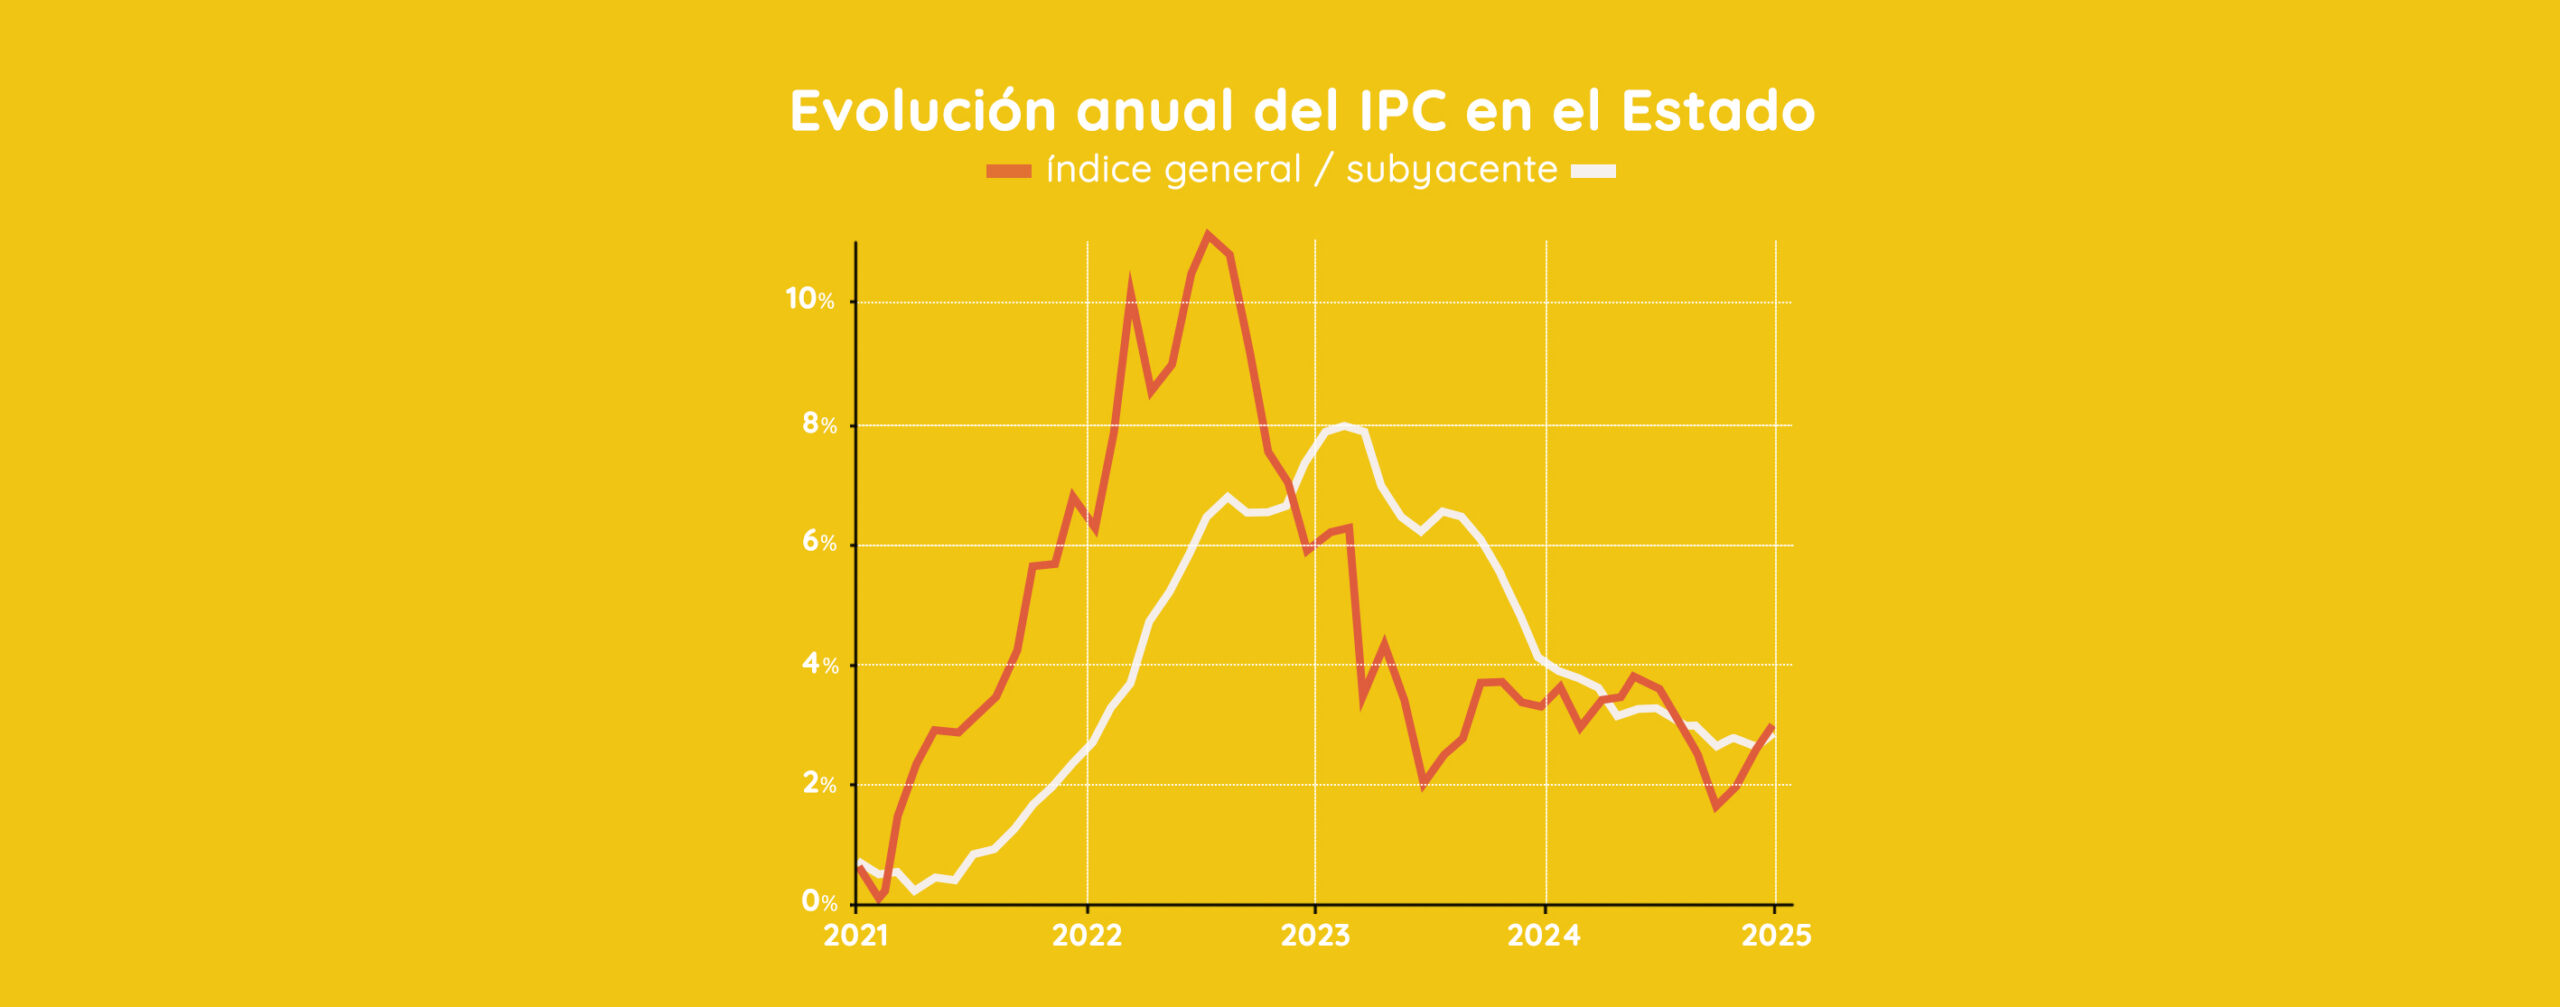
Muchos trabajadores han visto cómo sus sueldos subían un 3 % o 4 %, pero si la inflación es del 5 %, el resultado real es negativo. Cobras más, pero puedes comprar menos.
Según el INE, el poder adquisitivo medio en España ha caído un 6,7 % desde 2020, mientras que la recaudación por IRPF ha crecido más de un 20 %. En otras palabras: tu sueldo sube un 4 %, los precios un 4 %, pero tú pagas un 6 % más a Hacienda.
Esta combinación es devastadora, porque demuestra que los españoles tienen menos capacidad de compra, más impuestos y menos ahorro familiar. Una fórmula que castiga especialmente a las clases medias y trabajadoras.
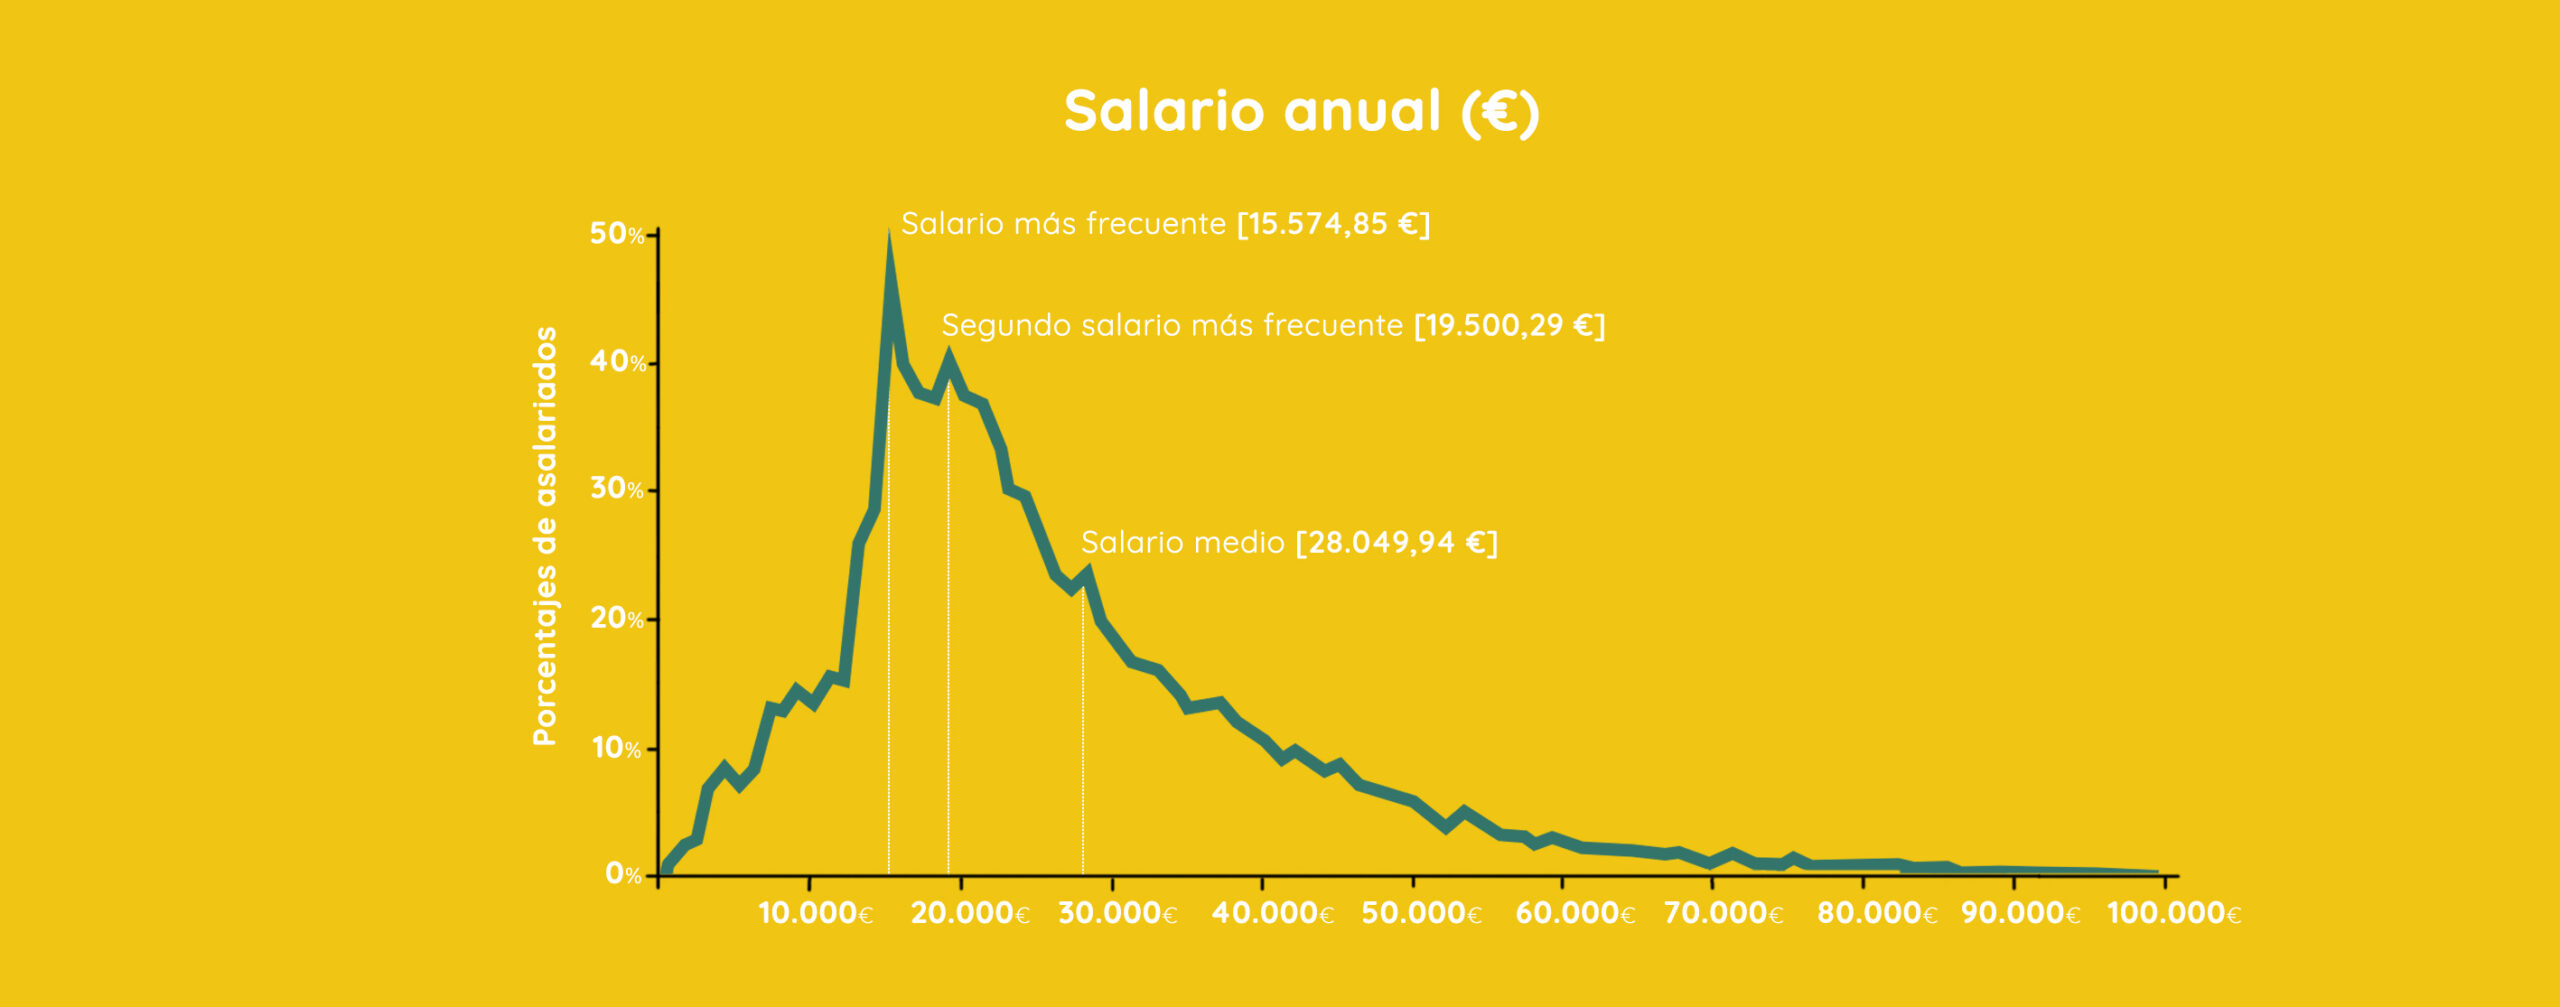
En La Plaça d’11Onze ya explicamos que un salario mínimo digno en el área de Barcelona debería ser de unos 1.322 € mensuales, muy por encima del SMI estatal. Esta brecha salarial explica por qué la inflación golpea con más fuerza a los hogares trabajadores y reduce drásticamente su capacidad de ahorro.
Europa: tres modelos, tres resultados
En Europa hay tres enfoques distintos:
- Francia y Austria ajustan automáticamente los tramos a la inflación: los contribuyentes no pierden poder adquisitivo fiscal.
- Portugal lo hace parcialmente, revisando mínimos y deducciones cada año.
- España no lo hace desde 2008, pese a una inflación acumulada del 26 % en quince años.
El resultado, según Eurostat, es claro: España tiene una presión fiscal del 42,2 % del PIB, la más alta de su historia y superior a la media europea (41,4 %). Pero, paradójicamente, los servicios públicos no reflejan este incremento.
¿Quién paga más? Siempre la clase media
Los grandes patrimonios encuentran vías legales para optimizar; las rentas más bajas reciben ayudas y bonificaciones. Pero las rentas entre 20.000 € y 40.000 € anuales soportan el grueso de la carga fiscal. Es el corazón de la “progresividad en frío”: un sistema que se vuelve regresivo con la inflación.
Los expertos coinciden:
- Hay que indexar tramos y mínimos del IRPF a la inflación.
- Reducir retenciones para rentas inferiores a 30.000 €.
- Revisar deducciones familiares y de dependencia.
- Hacer más transparente la información sobre la retención real.
Estas medidas preservarían la verdadera progresividad sin reducir la recaudación estructural.
Ningún gobierno anuncia esta subida. No aparece en los presupuestos ni en las ruedas de prensa, pero cada año que no se ajustan los tramos fiscales, el Estado recauda más y los trabajadores cobran menos. La inflación es inevitable. El abuso fiscal, no. Entender qué te retienen es el primer paso para defender tu salario real.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.