Los datos clave del mercado del oro
¿Qué volumen tiene el mercado del oro? ¿Cuáles son las claves de la oferta de este metal precioso? ¿Cómo está evolucionando su demanda? Descubre los elementos fundamentales de un mercado en expansión.
El oro no es el metal precioso más caro del mundo, un privilegio que le corresponde al rodio, pero la humanidad lo ha utilizado durante siglos como moneda y reserva de valor. Se calcula que a lo largo de la historia se han extraído más de 200.000 toneladas de oro. Aunque parece una cantidad ingente, todo ese oro prácticamente cabe en tres piscinas olímpicas.
A pesar de la relativa escasez, el ritmo de extracción se ha intensificado mucho en las últimas décadas, ya que dos tercios del total se han extraído desde 1950. En la actualidad, el ritmo de la producción minera permite añadir unas 3.500 toneladas de oro cada año al total, según el World Gold Council, lo cual supone un incremento anual de reservas próximo al 2%.
Tres cuartas partes de la oferta de oro proviene de explotaciones mineras esparcidas por casi todo el mundo. Ningún país alcanza el 10% de la producción mundial, lo cual contribuye a reducir la volatilidad del precio en relación con otras materias primas como el litio, cuya producción está mucho más concentrada. Además, el reciclaje de oro proveniente de joyas y aparatos tecnológicos, que supone una cuarta parte de la oferta, también ayuda a estabilizar los precios en momentos de elevada demanda.
Doce billones en oro
De todo el oro del mercado, valorado en unos 12 billones de euros, cerca de la mitad (46%) se ha utilizado en joyería, dos quintas partes ha acabado en el sistema financiero, ya sea en los depósitos de los bancos centrales (17%), en forma de lingotes y monedas de inversión (21%) o como ETF respaldados por oro físico (2%), y el resto se reparte entre aplicaciones industriales y otros usos secundarios.
De todas formas, la configuración de la demanda ha cambiado mucho en los últimos años. El principal destino del oro en la actualidad ya es la inversión (38%), seguida de la joyería (37%), las reservas de los bancos centrales (18%) y los dispositivos tecnológicos (7%).
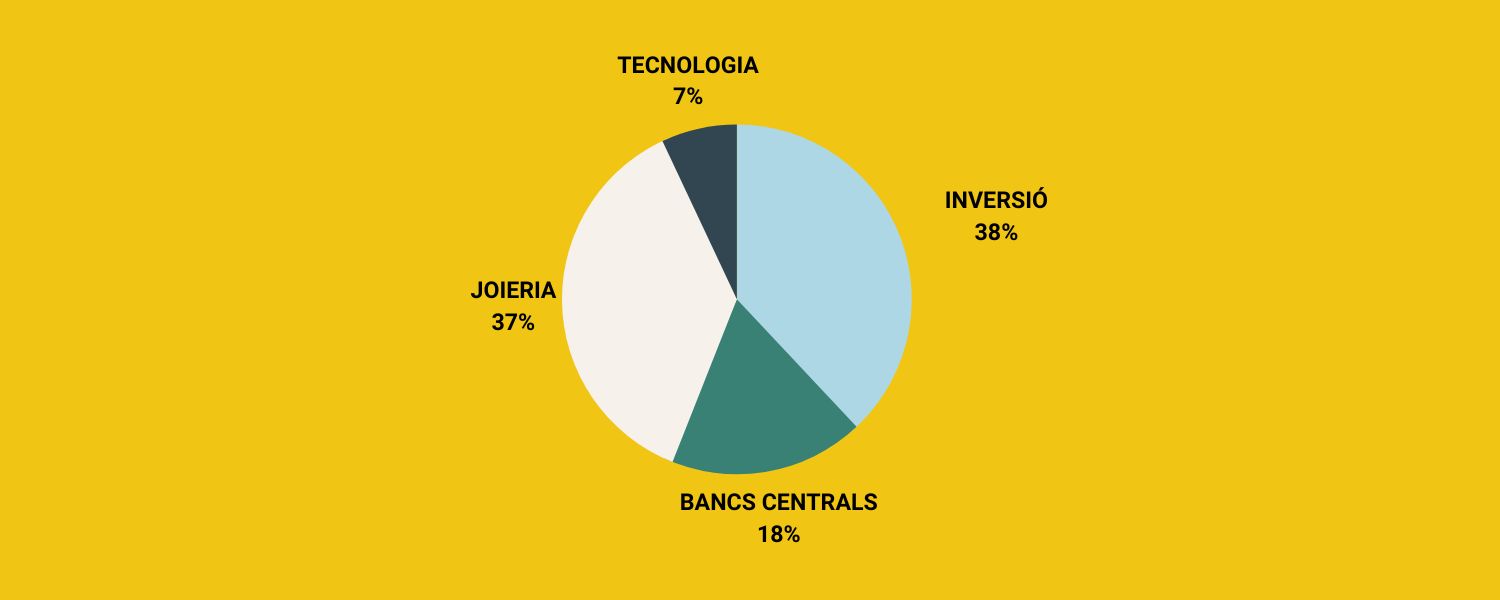
DEMANDA DE ORO | Fuente: World Gold Council
Los países emergentes, encabezados por China e India, ya representan alrededor del 75% de la demanda mundial anual de oro, mientras que el resto corresponde a los países desarrollados.
El gran tamaño del mercado financiero del oro, que roza los cinco billones de euros, le otorga una considerable estabilidad. Ni siquiera las grandes compras y ventas realizadas por los bancos centrales y los inversores institucionales suelen tener un impacto importante en la oscilación de precios.
La voracidad de los bancos centrales
Los responsables de gestionar las reservas de los bancos centrales tienen la misión de invertir grandes sumas de dinero en activos financieros. Y, aunque las estrategias de inversión de cada uno admite matices, todos siguen los principios de seguridad, liquidez y rentabilidad, unas cualidades asociadas al oro.
De ahí que este metal precioso haya sido uno de los activos de reserva tradicionales para los bancos centrales. Según el FMI, a finales de 2022 estas instituciones atesoraban más 35.000 toneladas de oro. El valor aproximado de todo ese oro es de 2 billones de euros, por lo que se trata del tercer activo más importante para los bancos centrales, tras sus reservas de dólares y euros.
La demanda de oro por parte de estas instituciones se ha intensificado desde 2010. Sin embargo, el peso de las reservas de oro dentro de sus carteras varía considerablemente entre ellas. En el caso de los bancos centrales de los países desarrollados, se estima que el oro supone el 21% de sus activos, mientras que en los países emergentes solo equivale al 10%.
Un 1% de los activos financieros mundiales
A pesar de la voracidad de los bancos centrales en el mercado del oro durante los últimos años, sus reservas de oro siguen siendo inferiores a las que están en manos de los inversores en forma de lingotes, monedas y ETF, cuyo valor asciende a 3 billones de dólares.
De media, se estima que el oro supone poco más de un 1% de las carteras de inversión en el mundo, si bien el World Gold Council ha concluido que los inversores podrían beneficiarse enormemente si ese porcentaje se situara entre el 2 y el 10%, en función de su perfil.
No hay que olvidar que, además de la seguridad, una de las grandes virtudes del oro es su liquidez, que no tiene nada que envidiar a la de otros activos importantes. Como muestra, basta decir que en los últimos cinco años el volumen diario medio de operaciones con oro casi alcanzó los 150.000 millones de euros, cifra superior a la del Dow Jones Industrial Average.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, se amplía el abanico de productos. Por eso, ante la volatilidad de la todavía alta inflación y de la crisis de confianza creciente en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre el Oro Semilla en Preciosos 11Onze.
El acuerdo de rescate a raíz de la compra de Credit Suisse por parte de UBS ha cogido por sorpresa a los titulares de los bonos AT1 y ha puesto en jaque a un mercado de bonos valorado en 275.000 millones de euros. Estos bonos de alto riesgo del banco suizo, que tenían un valor nominal de unos 16.000 millones de euros, ahora pasan a valer exactamente cero euros.
Los inversores en bonos AT1 han entrado en pánico después de que la Autoridad de Supervisión de los Mercados Financieros de Suiza (FINMA) anunciara que la compra de Credit Suisse por parte de UBS supondrá una amortización completa del valor nominal de toda la deuda de este tipo de bonos, también conocidos como bonos contingentes convertibles o Cocos.
Estos tipo de bonos AT1 se introdujeron después de la crisis financiera del 2008 y estaban pensados para reducir la probabilidad que, en caso de quiebra de un banco, el rescate fuera a cargo del contribuyente. Se trata, esencialmente, de bonos de alto riesgo que se convierten en capital si un banco cae por debajo de un determinado límite de capitalización, compensando las pérdidas.
El anuncio por parte del Banco Nacional Suizo (SNB) de que UBS compraría Credit Suisse por 3.010 millones de euros, menos de la mitad de lo que valía el banco en el último cierre del mercado bursátil, representaba una devaluación significativa del valor de las acciones. La sorpresa, pero, fue que con el acuerdo de compra y rescate se amortizaban a cero los bonos AT1, perdiendo su valor nominal de unos 16.000 millones de euros.
Saltan las alarmas entre los inversores del mercado AT1
Cómo era de esperar, el nerviosismo entre los tenedores de bonos AT1 de otros bancos se ha hecho patente ante la posibilidad de perder sus inversiones en caso de colapso bancario. Un hecho que pone en jaque a un mercado de bonos AT1 valorado en 275.000 millones de euros y que se prevé obligue a los bancos a subir la prima de riesgo de estos productos de inversión.
La presidenta del Banco Central Europeo (BCE), Christine Lagarde, quiso tranquilizar a los inversores que ven incrementado el riesgo de sufrir grandes pérdidas como parte de cualquier rescate, afirmando que «Suiza no establece estándares en Europa» en cuanto a las condiciones de rescate de las entidades bancarias.
Hay que tener en cuenta que solo en España la gran banca tiene unos 22.000 millones de euros en bonos convertibles contingentes, CoCos. Repartidos principalmente entre los activos del Banco Santander (7.811 millones), CaixaBanc (5.000 millones), BBVA (5.000 millones) y Banco Sabadell (1.750 millones). Queda por ver si la gran volatilidad del mercado, marcada por los problemas de liquidez de los bancos que han acaparado los titulares de los últimos días, se agraviará con las medidas de apoyo adoptadas para minimizar sus consecuencias.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Swift, el principal protocolo de mensajería interbancaria para pagos transfronterizos, ha completado con éxito la primera fase de las pruebas piloto de interoperabilidad con las CBDC. El buen resultado de las pruebas allana el camino para el desarrollo de una versión beta del sistema.
En el ámbito mundial, la gran parte de bancos centrales y comerciales de más de 100 países, está explorando el uso de las monedas digitales emitidas por los bancos centrales. Para sacar el máximo de rendimiento, las CBDC tienen que poder interactuar dentro del sistema internacional de pagos, entre sí mismas y con las monedas fiduciarias existentes.
En este contexto, en octubre de 2022, Swift afirmaba que había desarrollado un protocolo para que las CBDC se puedan mover por sistemas basados en la tecnología de cadena de bloques, e interactuar con las monedas fiat. Un adelanto tecnológico que permitiría facilitar y agilizar las transacciones internacionales y los pagos transfronterizos, más allá de los sistemas tradicionales.
El reciente comunicado de prensa anunciando el éxito de las pruebas de interoperabilidad entre la cooperativa global de mensajería interbancaria y las monedas digitales es un paso importante para lograr el objetivo que los activos digitales interactúen con sus homólogos tradicionales de manera fluida, a través de una solución de pagos que aporte valor a los clientes y las entidades financieras.
Acelerar la implementación a gran escala
La primera fase de las pruebas piloto ha durado 12 semanas y se ha realizado con la participación de 18 bancos centrales y comerciales, incluyendo los bancos centrales de Francia, Alemania y Singapur, así como BNP Paribas, HSBC y UBS, entre otros.
Tom Zschac, Chief Innovation Officer de Swift, apuntaba que “se simularon con éxito casi 5.000 transacciones entre dos redes de blockchain diferentes y con sistemas de pago basados en moneda fiduciaria existentes”, y que “muchos de los bancos participantes han dejado claro su deseo de una cooperación continúa en materia de interoperabilidad”.
Por otro lado, en colaboración con otro grupo que incluía Cite, Clearstream, Northern Trust y SETL, también se demostró como esta misma infraestructura se puede usar para interconectar múltiples plataformas de tokenización con diferentes tipos de pagos en efectivo, simulando transferencias en el mercado secundario de bonos.
El siguiente paso será desarrollar una versión beta para la segunda fase de pruebas que permita demostrar nuevos casos de uso otras aplicaciones prácticas y funcionalidades, como pueden ser la liquidación de valores o la financiación comercial, a través de diferentes plataformas de las más de 11.500 instituciones financieras que forman parte del ecosistema Swift.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
La caída del Silicon Valley Bank y el miedo a la quiebra de Credit Suisse provoca un descalabro bursátil en la banca española. Banco Sabadell volvía a liderar las fuertes caídas del Ibex-35 al bajar un 10,49% al cierre de la sesión bursátil de miércoles.
Las acciones de Credit Suisse han subido un 40% en la apertura de hoy jueves 16 de marzo, un máximo histórico después de que el Banco Nacional Suizo (BNS) prometiera una financiación de hasta 57. 000 millones de euros para reforzar su liquidez en medio de la crisis bancaria. El director ejecutivo de Credit Suisse, Ulrich Koerner, defiende la salud del banco y afirma que la base de liquidez de su banco es muy fuerte.
La reacción de la Bolsa española no se ha hecho esperar y ha abierto con ganancias del 1,92%, en una jornada que se mantendrá pendiente de lo que pase con Credit Suisse y de la reunión del Banco Central Europeo (BCE), en la cual se prevé que suba los tipos de interés en 50 puntos básicos.
Una jornada netamente negativa del Ibex-35
Ayer, pero, el sector bancario espoleaba los números rojos del Ibex-35 provocados por el colapso del Silicon Valley Bank y Signature Bank, y el miedo a la quiebra de Credit Suisse. La entidad financiera helvética registraba descensos de más del 20% después de la negativa del Saudi National Bank, su principal accionista, a aportar más capital.
El Banco Sabadell volvía a liderar el desplome bursátil con una caída de un 10.49%, más de 500 millones de euros de su capitalización. Recordamos que la entidad dirigida por César González-Bueno, también fue el banco con más pérdidas después de hundirse un 11.41% ante el anuncio de la derrota del banco californiano.
Una jornada marcada por unas caídas que se replicaban en el resto de entidades financieras: BBVA (-7,38%) se situaba por detrás del Banco Sabadell, seguido por Bankinter (-6.94%), Banco Santander (-6,89%), CaixaBank (-6,72%) y Unicaja Banco (-5,33%). Santander y BBVA siendo las entidades que cuentan con menos cajón de liquidez tanto a corto como al largo plazo.
Garantizar los depósitos de la ciudadanía
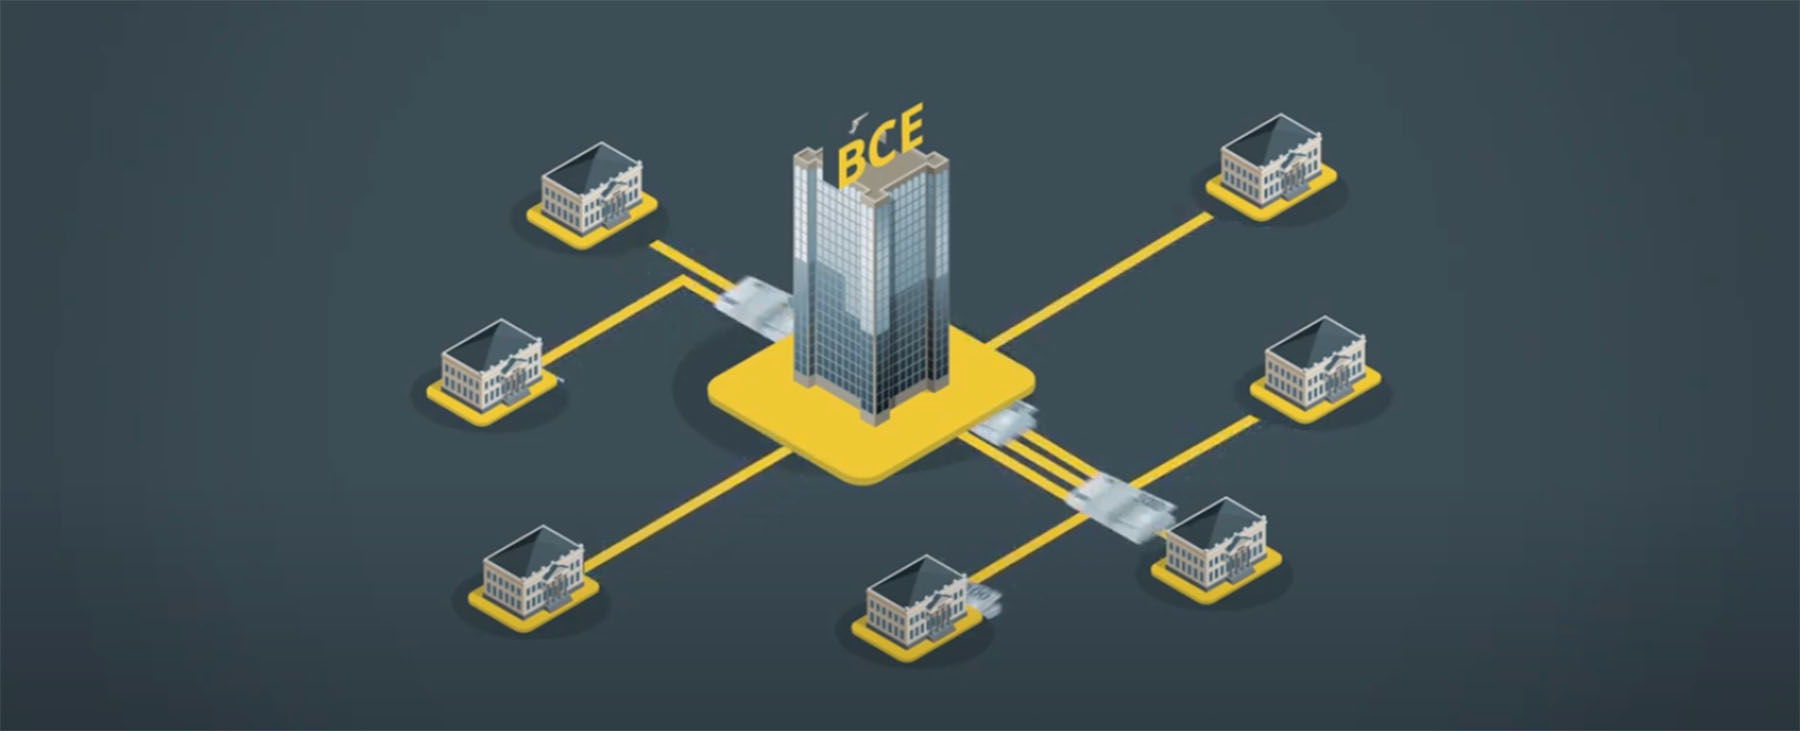
El BCE ha iniciado consultas con los principales bancos europeos para conocer su exposición con Credit Suisse. El objetivo es frenar una quiebra sistémica. En el caso de los bancos españoles, los ciudadanos tienen depositados casi un billón de euros, mientras que el Fondo de Garantía a duras penas podría llegar a cubrir un 1% de esta cantidad.
Por este motivo, muchos de los ahorradores del Silicon Valley Bank se dedicaron a transferir su dinero a entidades financieras con licencia operativa de EMI (Electronic Money Institution), que no pueden utilizar el dinero de sus depositantes para cubrir los gastos de la entidad y están reguladas por el banco central de cada país.
Además, estas entidades no pueden ofrecer ni promover inversiones de riesgo, por lo cual, pueden llegar a ser más seguras que los bancos, especialmente los bancos de inversión. Simplemente, porque no se dedican a pedir préstamos ni a apostar en los mercados bursátiles y crediticios, un negocio que, como hemos visto repetidamente, puede ser extremadamente arriesgado.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Cae una gran entidad bancaria, los mercados financieros entran en pánico, los bancos centrales se movilizan mientras la administración norteamericana llama a la calma y establece una serie de medidas de urgencia para reforzar la confianza en el sistema bancario. La sensación de déjà vu no es casual.
El Silicon Valley Bank (SVB) era un banco californiano especializado en dar préstamos a empresas tecnológicas emergentes. Una buena parte de su modelo de negocio se basaba al invertir el dinero de sus clientes en depósitos de renta fija a largo plazo. Después de décadas de tipos de interés muy bajos, o incluso negativos, era un negocio redondo. A finales del 2022, esta institución contaba con un total de 160.000 millones de dólares en depósitos, de los cuales la mitad estaban destinados a inversiones en bonos del Tesoro de los Estados Unidos y en valores con apoyo hipotecario.
Evidentemente, la entidad financiera tenía la opción de usar estos depósitos de sus clientes como garantía para dar créditos en vez de invertirlos para sacar un margen más grande, pero en el contexto de un sistema financiero acostumbrado a privatizar los beneficios y a socializar las pérdidas, gracias a los rescates públicos que se han convertido en la norma, no es de extrañar que los bancos tengan poco interés al adoptar políticas de riesgo más conservadoras.
Fuga repentina de depósitos
En un escenario de crisis y subsecuente subida de tipo de interés por parte de la Reserva Federal para combatir la inflación, que ha hecho encarecer el precio del dinero, muchas de estas startups sufren una falta de financiación o quieren sacar más rendimiento de sus depósitos. Esto ha propiciado que muchas de ellas retiraran más fondos de los que el banco tenía previsto, por lo tanto, forzando a la entidad financiera a vender gran parte de estas inversiones en deuda pública antes del plazo y a precio de saldo para devolver los depósitos.
El miedo a que la entidad bancaria no tuviera suficiente efectivo para volver el dinero a los clientes que los solicitaran provocó el pánico y la retirada de 41.000 millones de dólares en solo una semana. El banco vendió una cartera de bonos valorados en 21.000 millones, solo para cubrir su liquidez, con unas pérdidas de 1.800 millones. Un rápido deterioro del balance de la entidad que la llevó al colapso.
Nos encontramos delante de la quiebra bancaria más importante desde el colapso de Lehman Brothers el 2008, la cual también está teniendo una gran repercusión internacional con caídas de los valores bursátiles de la banca y que corre el riesgo de provocar un efecto dominó que desencadene en una inestabilidad económica global.
Compensación y tesoro
Proteger los depósitos para evitar el contagio
A diferencia de los clientes de entidades financieras como 11Onze, con licencias EMI (Electronic Money Institution), que tienen garantizados el 100% de sus depósitos en caso de quiebra, los clientes de bancos tradicionales como lo SVB, solo cuentan con un Fondo de Garantía de Depósitos a cargo del banco central de cada país para recuperar parte de su dinero. En el caso de la Unión Europea lo FDG garantiza 100.000 euros por cliente, y en los Estados Unidos, el FDIC, un máximo de 250.000 dólares.
Unas cantidades del todo insuficientes en casos como el de Silicon Valley Bank, donde la mayoría de clientes tienen cuentas de empresa con depósitos de cantidades muy superiores al máximo garantizado por el banco central. Ante este escenario, los órganos reguladores de los EE. UU. lanzaron un plan para proteger al 100% los depósitos del Silicon Valley Bank, y así parar un pánico generalizado en el sector financiero que ya había provocado la caída de otro banco, el Signature Bank neoyorquino.
A pesar de que no se anticipa una repetición de la crisis financiera del 2008, los efectos de la pérdida de confianza en un ecosistema bancario que, una vez más, muestra tan poca credibilidad, integridad y solidez, se hacen difícil de prever.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Aunque 2022 fue un año convulso para las criptomonedas, la tecnología ‘blockchain’ que las respalda sigue ganando protagonismo en el sistema financiero internacional. Y no solo por la adopción cada vez más generalizada de las criptodivisas como medio de pago. En Italia también será la base de una innovadora plataforma de garantías bancarias y de seguros impulsada por el Banco de Italia y la autoridad italiana de seguros.
A pesar de la incertidumbre generada por el desplome en la cotización de las criptomonedas durante 2022, que hundió el valor de terra-luna y llevó a la quiebra de la plataforma de intercambio FTX, la implantación de la tecnología ‘blockchain’ en el sistema de pagos global sigue su avance imparable.
La tendencia es especialmente acusada en países con un bajo nivel de bancarización o una elevada inestabilidad. Un ejemplo de los primeros es Nigeria, donde solo un 40% de la población tiene acceso a una cuenta bancaria. La necesidad de llevar a cabo transacciones digitales ha hecho que la adopción de las criptomonedas en ese país se haya disparado hasta el 45% de la población. En Turquía, con una moneda cada vez más débil y una inflación de más del 64% en el último año, el porcentaje de personas que tiene criptoactivos ha pasado del 25% al 40%.
En general, los países en desarrollo tienden a ser líderes en la adopción de la tecnología ‘blockchain’ y la utilización de criptodivisas por las deficiencias de sus sistemas financieros y el bajo nivel de bancarización. La gente busca sobre todo un sistema eficaz para realizar pagos y un recurso para proteger su poder adquisitivo.
Un avance imparable
Ni siquiera medidas como la prohibición de realizar transacciones con criptomonedas, como ha sucedido en Nigeria, suelen ser efectivas para frenar el avance de ‘blockchain’. De hecho, este país africano sigue siendo el de mayor implantación de las criptomonedas, ya que casi la mitad de la población las utiliza. En cambio, se calcula que solo un 0,5% de los nigerianos utilizan la eNaira, la moneda digital impulsada por el banco central de Nigeria.
Muchas veces las limitaciones tecnológicas y la falta de conocimientos técnicos no suponen un freno para el avance de ‘blockchain’. Se pudo comprobar en Afganistán, cuando los talibanes tomaron el poder en agosto de 2021 y el sistema bancario colapsó. Para algunos, las criptomonedas y otras soluciones basadas en ‘blockchain’ se convirtieron en alternativas seguras para recibir y realizar pagos.
Ante la falta de acceso generalizado a teléfonos inteligentes, Sanzar Kakar, fundador de un sistema de pago con criptomonedas llamado HesabPay, recurrió a tarjetas con códigos QR, que se pueden escanear en los comercios para descontar los fondos correspondientes del monedero virtual. Sus propietarios pueden recibir dinero y hacer pagos sin necesidad de bancos tradicionales y sin entender nada de ‘blockchain’.
También en economías cercanas
La utilización de ‘blockchain’ también avanza inexorablemente en las economías más consolidadas de nuestro entorno. Una muestra es la creación en Italia de una innovadora plataforma de garantías bancarias y de seguros basada en esta tecnología. La impulsan el Banco de Italia y la IVASS, la autoridad italiana de seguros. Es la primera vez que un Estado miembro de la Unión Europea permite el uso de ‘blockchain’ en garantías bancarias y de seguros.
Como consecuencia, se espera que un porcentaje significativo de las garantías bancarias y de seguros del Plan Nacional de Recuperación y Resiliencia de Italia, que moverá cientos de miles de millones, aprovechen las tecnologías de libro mayor distribuido (DLT). ‘Blockchain’ es ideal para este tipo de programas económicos por su capacidad para permitir transacciones de datos rápidas, eficientes, baratas, escalables y a prueba de fraudes.
La mayoría de los bancos centrales ya empiezan a asumir que deberán aliarse con su “enemigo”, las criptodivisas basadas en ‘blockchain’, para conservar su posición dominante en el sistema financiero internacional.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Más de un millón de familias ya se pueden acoger a las nuevas ayudas para los hipotecados con dificultades. Marifé Fariñas, del equipo de Back Office de 11Onze, nos detalla cuáles son y quien se puede beneficiar.
El Código de Buenas Prácticas aprobado el noviembre pasado modificaba el marco normativo para ayudar aquellos hipotecados en situación vulnerable por la subida de los tipos de interés. Las nuevas medidas pensadas para familias en riesgo de vulnerabilidad tienen vigencia del 1 de enero al 31 de diciembre del 2023.
Como explica Fariñas, “se trata de un paquete de medidas para ayudar a las familias a pagar el préstamo hipotecario”. Los hogares acogidos a las nuevas medidas podrán hacer una dación en pagos de hasta 5 años, solo pagando intereses a un euríbor reducido, y con la posibilidad de alargar el plazo total de la hipoteca hasta 7 años más. Aun así, hay que tener en cuenta que las entidades bancarias no están obligadas a adherirse, las nuevas medidas solo serán de cumplimiento obligado para los bancos que se unan al Código.
Acuerdo para aligerar el pago de las hipotecas
Quién se puede beneficiar
Las familias que tengan una renta inferior a los 25.200 euros anuales y que vivan en viviendas de hasta 300.000 euros podrán acogerse a las ayudas que prevé la reforma del Código de Buenas Prácticas.
Por otro lado, las familias con rentas por debajo de los 29.400 euros, que tengan una hipoteca suscrita hasta el 31 de diciembre del 2022, que hayan sufrido una carga hipotecaria superior al 30% de la renta y que haya subido al menos el 20%, “podrán congelar la cuota durante 12 meses, aplicando un interés más bajo sobre el préstamo aplazado, y alargar hasta siete años el plazo de amortización”, apunta Fariñas.
Si quieres conocer un seguro justo para tu hogar y para la sociedad, descubre 11Onze Segurs.
El incremento de las relaciones comerciales entre empresas internacionales a menudo requiere transferencias de dinero que comportan un cambio de divisa. Te explicamos cómo la cuenta de 11Onze Business te puede ayudar a trabajar con divisas.
Tanto si tienes una PYME como si eres autónomo, trabajar con divisas de manera efectiva no tiene que ser una preocupación, al contrario, una buena gestión de las cuentas y transferencias en divisas extranjeras pueden suponer una ventaja competitiva para tu empresa.
La debilidad del euro frente al dólar incrementó la presión inflacionista y encareció los costes de muchas empresas catalanas que operan en el ámbito internacional. En este contexto, se ha disparado el coste de la energía y de muchas materias primas que han hecho aumentar los costes de producción. Ante este escenario, las inversiones o transacciones con divisas extranjeras toman vital importancia.
La utilidad de trabajar con divisas
Transferencias y cuentas multidivisa
Como explica Sílvia Garriga, agente de 11Onze, “diversificar las inversiones puede ayudar a compensar las posibles pérdidas”. Dicho esto, no todas las cuentas de empresa te permiten fácil acceso al mercado de Forex, poder hacer cambios de divisa a precios competitivos o la posibilidad de tener cuentas multidivisa.
Desde 11Onze Business nos hemos asegurado que tengas la opción de recibir, almacenar y convertir dinero en las divisas que utilizas en tu negocio, con funcionalidades prémium de una cuenta multidivisa, pero con tarifas reducidas.
Esto te permite evitar tener tu dinero inmovilizado en euros y te puedes proteger de la pérdida de valor de esta moneda, puesto que “una variación a la baja de algunas monedas, puede amenazar gravemente la estabilidad de la empresa, especialmente si la moneda que se devalúa es de un mercado estratégico”, apunta Garriga.
Si quieres que tu negocio dé un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
El Banco Central de Nigeria limita las retiradas de efectivo a un máximo diario de 42 euros con el objetivo de impulsar las transacciones electrónicas a través del uso de su moneda digital. ¿La tendencia global para imponer el uso de las monedas digitales controladas por los bancos centrales, CBDC, pone en peligro nuestras libertades?
El 2012, el Banco Central de Nigeria introducía una nueva legislación conocida como “Cash-less Nigeria”, o ‘pagos sin efectivo’. El Gobierno argumentaba que quería disminuir la cantidad de dinero físico en circulación para impulsar la modernización del sistema de pagos, reducir el coste de los servicios bancarios, promover la inclusión financiera, mejorar la eficacia de la política monetaria e impulsar el crecimiento económico.
Desde entonces, se pusieron límites diarios a la retirada de efectivo y depósitos, con cargos sobre las cantidades que superaran los límites estipulados, que se han mostrado de una efectividad, como mínimo, cuestionable. A día de hoy, el 63% de las compras en establecimientos nigerianos se siguen haciendo en efectivo.
En este contexto, el Banco Central de Nigeria lanzó, en octubre de 2021, la moneda digital eNaira para impulsar las transacciones digitales. Un año después, solo 0,5% de la población usa la moneda digital estatal, mientras que, a pesar de que las instituciones financieras tienen prohibido comerciar con criptomonedas, un 35% de los nigerianos tienen bitcoin, convirtiendo al país en el segundo mercado más grande de BTC después de los Estados Unidos.
A pesar de los esfuerzos del gobierno nigeriano para establecer su propia moneda digital, parece que la población es reticente a prescindir del dinero en efectivo, y cuando lo hace, se decide por criptomonedas fuera del control del Estado. Las crecientes críticas de los ciudadanos y de los pequeños comerciantes argumentando que esta legislación estaba liquidando sus negocios no solo han sido ignoradas por el poder político, sino que el gobierno ha anunciado nuevas medidas para limitar todavía más las retiradas de dinero en efectivo para particulares y empresas.
Control total de nuestro dinero
Lo que está pasando en Nigeria no es un caso único, Indonesia impuso una prohibición general de los pagos con criptomonedas a partir del 2017, y se plantea hacer de su CBDC la única moneda digital de curso legal. Europa ya está haciendo pruebas con el euro digital, siguiendo una tendencia global que parece imparable y a la cual se apunta país tras país. El 65% de los bancos centrales están desarrollando una divisa digital, y se prevé que en los próximos 3 años emitan sus CBDC.
Por un lado, los gobiernos argumentan que las CBDC son alternativas seguras a las criptomonedas, que facilitan la estabilidad de los sistemas de pago y de los sistemas monetarios. Por el otro, los gobiernos tendrán un control sobre nuestro dinero sin precedentes, sabiendo exactamente cómo los gastamos y con la capacidad de parar pagos o confiscarlos.
Sirva de ejemplo como actuó el gobierno canadiense ante las protestas de los camioneros durante el “convoy de la libertad”, bloqueando las cuentas corrientes de más de 200 simpatizantes de las protestas. Las criptomonedas son una alternativa a este control gubernamental centralizado, pero como hemos visto anteriormente, hay la posibilidad real que sean prohibidas una vez que los CBDC empiecen a funcionar.
Desde varios ámbitos se avisa que la gran potestad que las CBDC otorgan a los poderes públicos puede afectar nuestras libertades fundamentales. La lucha contra el blanqueo de dinero, fraude fiscal y terrorismo son causas suficientes nobles para justificar las monedas digitales de los bancos centrales, siempre que no sirvan como excusa para solidificar la posición privilegiada de los gobiernos a la hora de ejercer más control sobre la ciudadanía a expensas de sus libertades.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El euríbor ya frota el 2,9 %, lo cual supone que las hipotecas se encarecerán entre 200 y 300 euros en el mes de media. Las familias con más problemas económicos se podrán acoger a las nuevas medidas pactadas entre el Gobierno español y la banca para rebajar la presión a corto plazo, pero otras muchas tendrán que negociar con sus entidades bancarias.
Noviembre acabó con el euríbor por encima del 2,8 % y en los primeros días de diciembre ya roza el 2,9 %, con la tasa más alta en 14 años. La escalada en los últimos meses ha sido enorme, puesto que solo hace un año este índice que sirve de base para calcular los intereses de las hipotecas variables se situaba en el -0,5 %. Esto hace que tanto las nuevas hipotecas como las revisiones anuales de las de interés variable salgan mucho más caras que hace un año, entre 200 y 300 euros mensuales de media.
Como se espera que este indicador siga subiendo y supere el 3 % en el primeros meses de 2023, la mayoría de nuevas hipotecas se están haciendo con un interés fijo, a pesar de que en muchos casos ya se acerca al 4 %. A quienes les toca la revisión anual de una hipoteca con interés variable solo les queda el remedio de renegociar las condiciones, ya sea con el mismo banco o con otras entidades.
Ligero alivio para las familias más desfavorecidas
Las familias que vivan en viviendas de hasta 300.000 euros y tengan una renta inferior a 25.200 euros anuales podrán acogerse a las medidas que prevé la reforma del Código de Buenas Prácticas.
Este código se ha modificado recientemente después de una negociación entre el Gobierno español y la patronal bancaria para afrontar la situación de impago en la cual se encuentran muchas familias. De todas maneras, se debe tener en cuenta que no todas las entidades financieras están adheridas a este código.
Para aquellos casos en que el incremento del esfuerzo hipotecario sea superior al 50 %, el código prevé una carencia de cinco años para el principal y una reducción del tipo de interés aplicable, que pasaría del euríbor más el 0,25 % al euríbor menos el 0,10%. Cuando el incremento sea inferior al 50%, la carencia será de dos años y el plazo se alargará hasta siete años. También se amplía a dos años el plazo para solicitar la dación en pago de la vivienda y de 6 a 12 meses el plazo para pedir en el banco el alquiler social de la misma vivienda si se está en situación de desahucio.
Se debe tener en cuenta que desde su promulgación en 2012 hasta el cuarto trimestre de 2021, el código solo se había aplicado en 62.526 operaciones, de las cuales 54.190 acabaron con la reestructuración de la deuda pendiente, 19 con una quita y 8.317 con la dación en pago.
Mejoras para las clases medias
Las familias con rentas de hasta 29.400 euros también se pueden beneficiar de una serie de medidas que recogerá un nuevo código, pero solo si la carga hipotecaria es superior al 30 % de su renta y se ha incrementado al menos el 20 %.
En estos casos, las entidades financieras tendrán que ofrecer la posibilidad de congelar la cuota durante 12 meses, un tipo de interés más bajo sobre el principal aplazado y un alargamiento del plazo del préstamo de hasta siete años. También se reducirán los gastos y comisiones para facilitar la amortización anticipada y el cambio de hipoteca de tipo variable a fijo.
El recurso de la negociación
A pesar de que no te encuentres en ninguno de estos grupos vulnerables, siempre puedes recurrir a la negociación con tu entidad financiera para cambiar algunas condiciones de la hipoteca. Ten en cuenta que probablemente preferirán un mal acuerdo que un buen problema de impago.
En este sentido, es importante que vendas bien la modificación que quieras, y la posibilidad de cambiarse a otra entidad con mejores condiciones es el argumento más eficaz si no tienes grandes penalizaciones por cancelación anticipada. También debes ser consciente que probablemente tendrás que regatear y aceptar contrapartidas.
Las dos opciones legales para introducir cambios en las condiciones de la hipoteca son una novación y un contrato privado. Ten en cuenta que la primera es más compleja e implicará gastos de notario, mientras que la segunda no. También tendrás que vigilar las comisiones que establezca la escritura por la modificación de las condiciones del crédito.
No olvides que, cuando negociamos una hipoteca, nunca debemos infravalorar la parte de las comisiones y penalizaciones, puesto que nos pueden hacer prisioneros de la entidad bancaria.
Si quieres conocer un seguro justo para tu hogar y para la sociedad, descubre 11Onze Segurs.