Consejos para evitar robos en la tarjeta
A las tarjetas de crédito o de débito se las conoce como el “dinero plástico”. Hoy en día, circulan en el mundo más de 2.800 millones. Más allá del impacto medioambiental que ocasionan, en este artículo te explicamos cómo evitar que nos roben la cartera.
Del origen de la tarjeta de crédito ya os hemos hablado en La Plaça. Desde la conocida idea de McNamara han pasado muchos años y las técnicas que los ladrones se urden para sustraer dinero de la tarjeta también han evolucionado. Por eso, si no os habéis pasado a las tarjetas virtuales y todavía usáis el llamado “dinero plástico”, os damos cuatro consejos para que no os tomen el pelo.
- Eres tú quien tiene que pasar la tarjeta por el datáfono. Si compras en un negocio, no dejes nunca que el vendedor se lleve la tarjeta y no puedas ver el datáfono. Existen muchos copiadores de tarjetas que, tan solo pasando la tarjeta por encima, copian todos los datos. Por eso, es importante que seas tú quien pase la tarjeta por el datáfono.
- Vigila que el aparato no tenga ningún cable extraño. Si pasas tú mismo la tarjeta por el datáfono, sobre todo si no estás haciendo una compra en un comercio de confianza, vigila que no haya ningún aparato, grande o pequeño, conectado al datáfono. Hoy en día, hay muchos aparatos que se conectan al datáfono y también pueden copiar los datos. Por eso, comprueba que del aparato, si no es inalámbrico, solo cuelgue un cable.
- No hagas compras con WIFI u ordenadores públicos. Las redes WIFI y los ordenadores públicos han hecho que internet sea accesible a todo el mundo, pero las compras virtuales es mejor que las hagas con tu ordenador personal y desde el WIFI de casa. Fomenta las compras seguras.
- Evita el ‘fishing’ como sea. Por último, evita siempre que puedas el llamado ‘fishing’. Ya sea por llamada telefónica o por correo electrónico, algunos ladrones se han especializado en pedir los datos de la tarjeta con la excusa que las necesitan para algún servicio que tienes contratado. No des ninguna información personal o financiera si no es a través de la intranet corporativa del servicio o en la misma tienda.
El dinero de plástico
Las compras en línea son cada vez más habituales. Nos ahorran el desplazamiento para ir a comprar y lo podemos hacer a cualquier hora y desde donde queramos, cerca de casa o en la otra punta del mundo. ¿Pagar por internet es realmente seguro?
En general el pago en la red es muy seguro. Su seguridad ha mejorado mucho desde que se empezó a extender su uso. La necesidad de ofrecer seguridad a los compradores ha hecho que se inviertan muchos recursos en implementar sistemas mejorados de seguridad web. El resultado logrado es tan alto que actualmente la compra en línea es tanto o más segura que en una tienda física.
Esta seguridad también depende, en gran medida, de la cautela del mismo usuario. Algunas recomendaciones al respecto pueden ser: tener un buen antivirus en el ordenador; revisar los protocolos de seguridad y la encriptación de datos; o comprar en lugares conocidos o de confianza.
Para los usuarios menos experimentados en las compras en línea existen varios métodos de pago que dan una seguridad añadida, y mediante los cuales se consigue que el riesgo de comprar por internet sea prácticamente cero. Lo más importante en las ventas en línea es que el comprador tenga la garantía de que nadie podrá, a consecuencia de una determinada transacción, suplantar su identidad y efectuar otras compras en su nombre, a cargo suyo. En 11Onze resumimos las vías de pago por internet más habituales:
- Pagos con el sistema PayPal. PayPal es una de las plataformas más populares y seguras para realizar transacciones. No solo es útil para hacer compras, también se puede emplear para hacer transacciones de dinero entre particulares. Esta plataforma actúa como intermediario electrónico mediante la tarjeta de crédito o de débito del usuario, con el objetivo de asegurar la confidencialidad, tanto del vendedor como del comprador; y ofrece la garantía de que la transacción comercial se realice satisfactoriamente. Esta plataforma tiene la ventaja que, si el cliente tiene algún problema o no recibe el artículo comprado en las condiciones adecuadas, puede hacer una reclamación, que iniciará una investigación por parte de la plataforma PayPal, que en la mayoría de casos acabará por dar la razón al comprador y devolviéndole el importe de la compra.
- Pagos contra reembolso. Este sistema hace mucho tiempo que se usa en compras que no se realizan en línea, a pesar de que en las compras en línea no está demasiado extendido. Es el único medio de pago empleado en el comercio electrónico que implica el uso de dinero en efectivo. Haciéndolo de este modo la única información que el comprador tiene que facilitar al vendedor son sus datos personales y su dirección postal. Tiene el inconveniente que el comprador tiene que estar presente cuando llegue el envío para efectuar el correspondiente pago, a no ser que llegue una notificación para que lo vaya a recoger con posterioridad a una oficina de entrega. Este sistema garantiza la entrega del artículo en el mismo momento del pago. Desde el punto de vista del vendedor este medio de pago comporta el retraso a la hora de cobrar el dinero del artículo vendido y la necesidad de recoger físicamente un dinero por parte de quien efectúa la entrega.
- Cargos en cuenta corriente o domiciliación bancaria. Algunas plataformas ofrecen este tipo de pago, pero no está demasiado extendido su uso en el comercio en línea. En este caso, compras lo que necesitas por internet y das tus datos financieros. En la actualidad, acostumbra a ser el número de IBAN, y el vendedor hace directamente el cargo a la cuenta corriente facilitada. Es habitual que se emplee para cargos periódicos o suscripciones.
- Tarjetas de débito o de crédito. Las tarjetas de débito o de crédito son los medios más populares utilizados en el comercio electrónico. Para el comprador supone, en el caso de usar su tarjeta de débito, el pago inmediato en el momento de efectuar la transacción; o en el caso de usar su tarjeta de crédito, su pago diferido en un momento concreto del mes, normalmente al final. Para el vendedor supone un cobro rápido, a cambio de una pequeña comisión que le descuenta la entidad financiera que libra el total que tendría que cobrar por la venta del artículo.
- Pagar más tarde. Algunas plataformas de internet, en colaboración con entidades financieras, avanzan el dinero de la compra, que se cobrará en cuotas mensuales, generalmente con cargo a la tarjeta de débito o crédito, durante el plazo que se haya escogido. Estos servicios actúan de intermediarios entre el vendedor y el usuario y, por lo tanto, no se comparte información sensible con terceros.
- Cuentas exclusivas vinculadas a tarjetas de débito. Esta opción es de las más seguras que el comprador puede emplear para proteger sus cuentas. El usuario tiene que pedir a su entidad financiera poder disponer de una cuenta exclusiva para hacer sus compras en línea y solicitar una tarjeta de débito asociada a esta cuenta. El comprador, cada vez que desee adquirir algún producto, tendrá que transferir la cantidad que tendrá que abonar al vendedor en línea, a esta cuenta exclusiva, y después, pagar usando la tarjeta allí vinculada dónde quiera hacer la compra en línea. De este modo, el usuario puede estar seguro que, aunque los datos de su tarjeta se vean comprometidas, la cuenta asociada a la tarjeta no dispone en general de saldo para efectuar el correspondiente pago, por lo tanto quedaría protegido.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Después de aumentar de valor casi un 7% durante octubre, el precio del oro mantiene la tendencia al alza que se ha visto durante el último trimestre gracias a las tensiones geopolíticas y a un dólar que se debilita por las expectativas que la Reserva Federal de los EE. UU. deje de subir los tipos de interés.
Los precios del oro empezaban el mes de octubre a la baja, después de haber caído durante septiembre, pero el estallido de un nuevo conflicto armado entre Palestina e Israel hacía subir más de un 10% el precio del metal dorado, superando la cifra mítica de los 2.000 dólares la onza y compensando las pérdidas que se habían dado desde los máximos del mes de mayo.
Hoy, 22 de noviembre, el oro sigue superando la barrera de los 2.000 dólares, impulsado por el anuncio de la última política monetaria en la reunión de la Reserva Federal de los Estados Unidos que tuvo lugar a principios de mes, según la cual se deduce que se ha llegado a un máximo en los tipos de interés, que hace prever un enfoque prudente respecto a nuevas subidas.
Oro Patrimonio
La inflación afloja, por lo tanto, los oficiales de la Reserva Federal acordaron que los tipos de interés solo tendrían que subir si se mostraba un progreso insuficiente en la reducción de la inflación. En este contexto, el dólar tocó mínimos que no se habían visto desde hacía más de dos meses y medio, inversamente proporcional al valor del oro.
Los expertos en mercados financieros coinciden en que la Reserva Federal dará por concluidas las subidas de los tipos de interés y empezará a iniciar recortes en el primer semestre de 2024, favoreciendo una revaloración del oro. Marko Kolanovic, jefe de mercados de JPMorgan, aconseja a los inversores que apuesten por valores refugio como el oro y los bonos a medida que aumentan las tensiones en el Oriente Medio, mientras que Goldman Sachs prevé un aumento de la rentabilidad de materias primas, como el oro, en los próximos 12 meses.
Protégete de las crisis económicas con el valor refugio por excelencia: el oro. Si quieres que tus ahorros tengan valor el día de mañana, Oro Patrimonio.
Todo el mundo está de acuerdo que un buen proveedor de seguros del hogar tendría que ofrecer buenas opciones de cobertura, transparencia, una atención al cliente impecable y precios ajustados. Aun así, la realidad del mercado dista mucho de esta visión casi utópica. Las nuevas aseguradoras plenamente digitales llegan con la intención de modernizar el sector. Comparamos coberturas y precios de varios proveedores para ayudarte a elegir la mejor opción para tus circunstancias particulares.
Según datos de Unespa, casi el 80% de los hogares catalanes cuentan con un seguro que los protege en caso de siniestro, superando incluso la popularidad del seguro de coche. En este caso, solo un 76% de los catalanes cuenta con un vehículo asegurado, posiblemente por la concentración de población en cascos urbanos, donde el vehículo privado no es tan necesario. Esto quiere decir que alrededor del 20% de las viviendas no tienen un seguro que las proteja de un posible siniestro.
Un estudio publicado por ICEA indica que el coste medio de una reparación en el hogar está alrededor de los 200 euros, mientras que una póliza puede costar, de media, 140 euros al año. Y hay que tener en cuenta que otros contratiempos, como un robo o daños a terceros por un escape de agua, pueden hacer subir la cifra de reparación o pérdidas considerablemente.
Por lo tanto, a la hora de comparar seguros es importante tener presente la transparencia y el alcance de las coberturas para evitarnos sorpresas de última hora. La realidad, pero, es que muchas veces la complicación de la letra pequeña y el papeleo nos hace difícil saber qué coberturas estamos contratando y hasta qué punto estamos protegidos por nuestro seguro. Es precisamente por eso que las insurtech aprovechan la transformación digital para simplificar este procedimiento, ajustar precios y ofrecer pólizas mejor adaptadas a las necesidades de cada cliente.
11Onze Segurs.
Coberturas y siniestros más habituales
El precio del seguro depende de varios factores: el año de construcción de la vivienda y los metros cuadrados que tenga, así como la ubicación, el número de personas que vivan en el hogar o si aseguramos solo el contenido o también el continente, pueden hacer variar sustancialmente la prima de la póliza. Aun así, hay unos conceptos básicos de cobertura que tendríamos que incluir en cualquier seguro, independientemente del precio.
Las coberturas más pedidas por los clientes tienen tendencia a coincidir con los siniestros más habituales. Así pues, los robos, los daños producidos por escapes de agua y la reparación de electrodomésticos tienen que figurar entre las coberturas básicas de un seguro. Aun así, hay que tener en cuenta las diferencias que podemos encontrar entre los seguros que ofrecen estas coberturas. Por ejemplo, ¿incluyen un servicio de asistencia en casa? ¿Cubren la mano de obra en caso de reparación de electrodomésticos? ¿Daños estéticos? ¿Cristales?
Estos detalles son significativos y pueden marcar la diferencia entre la pequeña inconveniencia de tener que reclamar una incidencia a la compañía aseguradora que se hace cargo de los gastos, o descubrir que tenemos que cubrir una parte importante de los cargos de nuestro bolsillo. En la tabla comparativa de abajo hacemos una compilación de algunos de los mejores seguros del mercado, incluyendo nuevas aseguradoras digitales que incluso consideran su impacto en la sociedad invirtiendo gran parte de sus beneficios en ONG que tú puedes elegir.
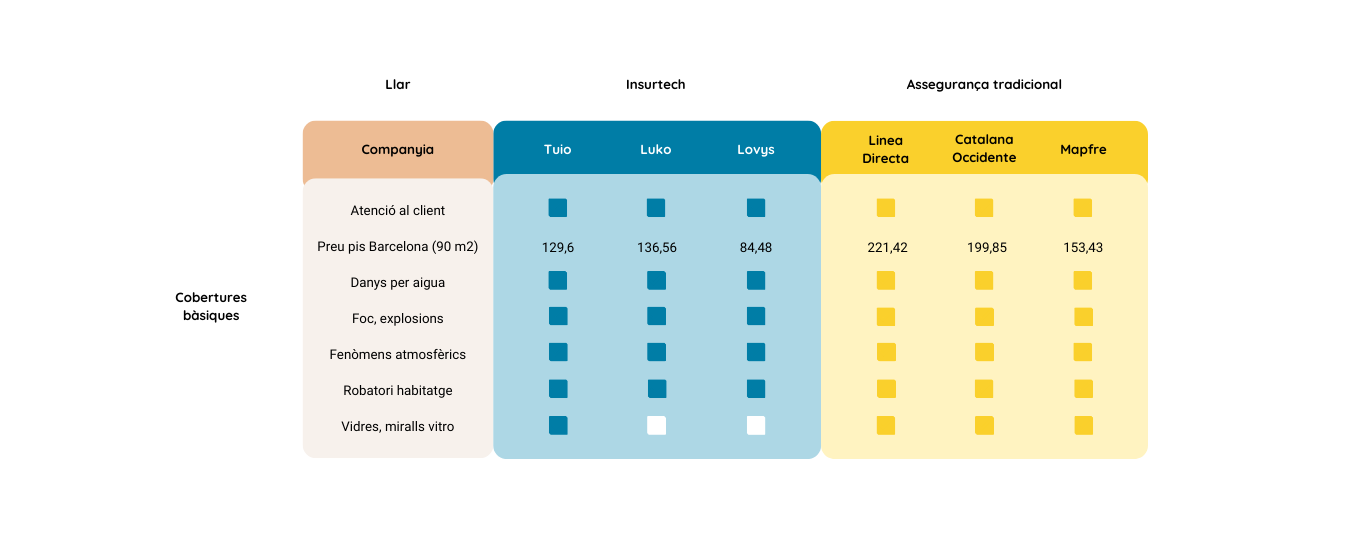
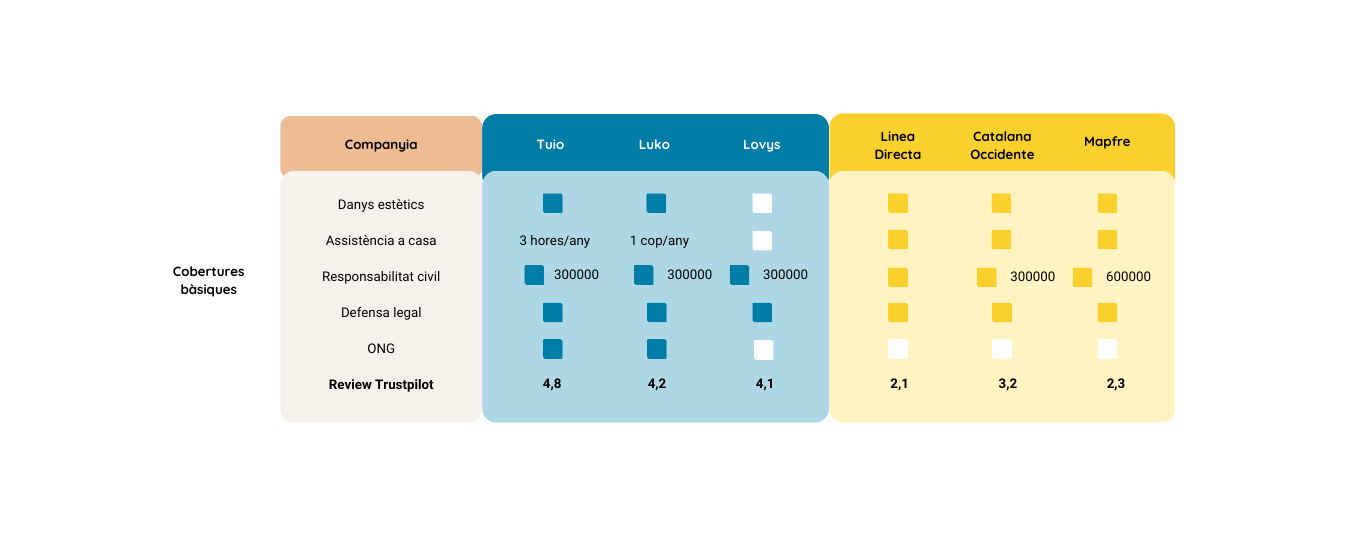
Si quieres conocer un seguro justo para tu hogar y para la sociedad, descubre 11Onze Segurs.

Seguimos ampliando las opciones de ahorro para la comunidad. Después de la buena acogida de Financia Litigios, el mismo proveedor propone Retorno Mensual, la manera de conseguir que tus ahorros generen ingresos cada mes.
Hace unos meses 11Onze Recomienda ofrecía un producto de ahorro de un proveedor británico, Financia Litigios. Con una aportación inicial de 10.000 euros, podías conseguir unas ganancias de un 9% al final del contrato, es decir, 1 o 2 años en función del caso y la cantidad.
Desde entonces, la comunidad ha demandado un producto que permitiera obtener ingresos mensuales por los ahorros y, por eso, se ha trabajado en un nuevo producto exclusivo para la comunidad 11Onze. Se trata de Retorno Mensual, pensado por grandes ahorradores y empresas que aporten un mínimo de 100.000 euros. Los clientes verán como en la duración del contrato (24 meses) sus ahorros crecerán un 22,5%. Eso sí, hay que tener claro que los ingresos mensuales empiezan a llegar a partir del séptimo mes.
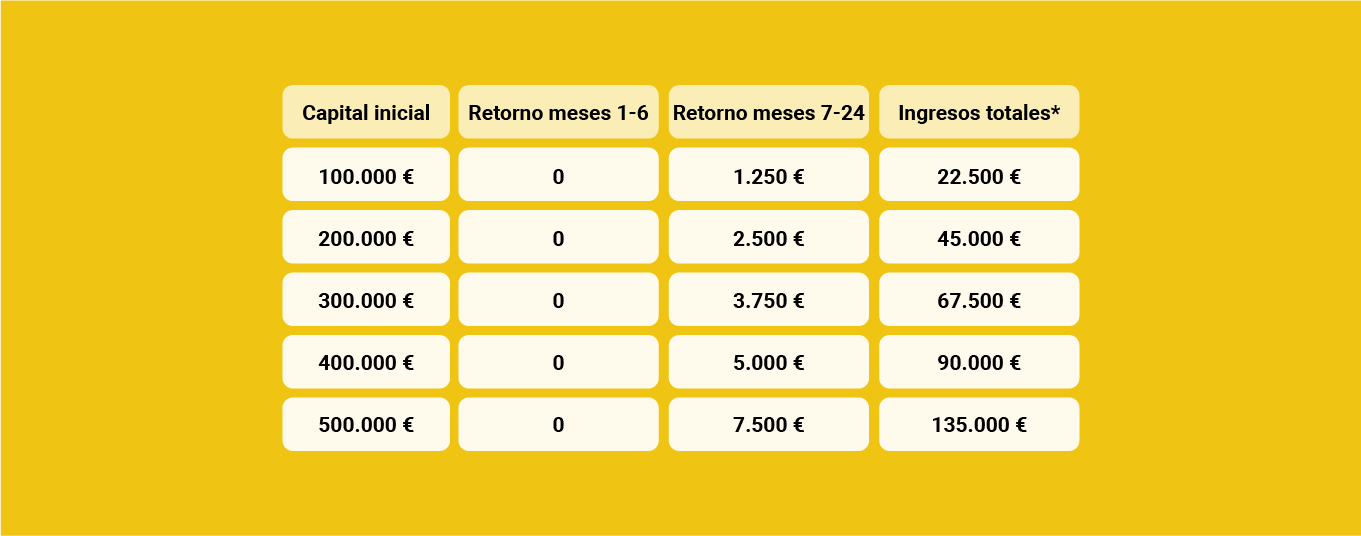
*Sobre los ingresos habrá que aplicar los impuestos pertinentes. Los ingresos empiezan después del sexto mes.
En palabras de Farhaan Mir, jefe financiero de 11Onze: “Escuchamos a nuestra comunidad e intentamos aportar lo que encaje con sus necesidades. La gente había pedido un retorno mensual, por lo tanto, hablamos con nuestro proveedor para que se pusiera manos a la obra”.
En este sentido, el eslogan de 11Onze Recomienda tendrá que ser actualizado. Hasta ahora decíamos Si no existe lo creamos. Si existe, 11Onze Recomienda. En este caso, 11Onze ha pedido que se cree este producto exclusivo para nuestra comunidad.
No existe ningún otro producto que ofrezca este retorno, combinando seguridad y liquidez.
De este modo, en un contexto en que la banca remunera muy pobremente los ahorros y donde la inflación sigue depreciando el dinero, Retorno Mensual se perfila como una excelente opción para aquellos que quieran rentabilizar sus ahorros. Y los ingresos son altísimos, un 22,5% acumulado en 2 años es una cifra sin parangón al mercado. Según Mir “que yo sepa no existe ningún otro producto que ofrezca este retorno, combinando seguridad y liquidez”. Todo ello recordando que el capital inicial está cubierto por un seguro, por lo tanto, se trata de un producto de bajo riesgo.
¿Cómo es posible?
Para más información sobre Retorno Mensual podéis entrar a la página de 11Onze Recomienda. Si estáis interesados, podéis contactar con el proveedor. Para recibir toda la información es necesario completar la auto-certificación de inversor cualificado. Cabe decir que rellenar la auto-certificación no compromete a efectuar la operación, tal como explicábamos en este artículo.
Ahorros para todos los bolsillos
Con este nuevo producto de 11Onze Recomienda, 11Onze ofrece productos de ahorro para todos los bolsillos. Desde los 3.000 euros se puede participar en el Oro Semilla o el Oro Patrimonio, desde 10.000 con Financia Litigios y ahora Retorno Mensual se dirige a ahorradores y empresas con capitales a partir de 100.000 euros. Cómo hace tiempo que desde 11Onze avisamos, todo para evitar perder poder adquisitivo en un contexto de inflación que ya es estructural.
Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios.
Las familias han tirado de ahorros y de créditos al consumo para ir de vacaciones y contrarrestar la inflación, al mismo tiempo que la banca ha encarecido los préstamos a corto plazo hasta niveles similares a las tarjetas de crédito.
La situación económica de los hogares ha experimentado una mejora, con una recuperación progresiva del poder adquisitivo perdido desde el 2021. Aun así, cada vez más familias piden préstamos rápidos para ir de vacaciones o para financiar gastos fijos del mes. El incremento del consumo y la subida de precios a causa de la inflación erosionan los ahorros acumulados por los hogares durante la pandemia.
El informe del Banco de España (BdE) sobre los datos de cierre del pasado mes de julio muestra que la financiación a través de los créditos al consumo se ha incrementado significativamente entre junio y julio. Concretamente, ha aumentado en 2.000 millones de euros, logrando un máximo histórico que no se veía desde el año 2009.
En este contexto, el sector bancario prevé que el fin del verano llevará muchas familias a solicitar más financiación, entre otras cosas, por la vuelta a la escuela, los institutos y las universidades, espoleando todavía más el negocio de préstamos al consumo. Y todo esto a pesar de que este tipo de financiación se ha encarecido de manera significativa en los últimos meses.
La banca continúa encareciendo los créditos al consumo
La política monetaria contractiva aplicada en los últimos meses por los bancos tiene como objetivo reducir las tensiones inflacionistas de la economía. Esto se traduce en el encarecimiento de las hipotecas y del crédito a las empresas, pero también afecta el crédito a los hogares que se ven afectados por la subida de intereses en los créditos al consumo.
Todo y la fuerte caída en la contratación de hipotecas —entre enero y junio de 2023 se firmaron el 14% menos de créditos para viviendas que en el mismo periodo del año pasado— la banca ha concedido créditos por un valor de 15.289 millones de euros en la primera mitad del año, convirtiendo los créditos al consumo en la gallina de oro del negocio crediticio.
La Asociación de Usuarios Financieros, Asufin, alertaba que prestamos al consumo no pisan el freno y se encarecen en España con un incremento mediano de los intereses que superaba el 13% durante el mes de julio. Y es que este tipo de financiación se ha encarecido en gran medida en los últimos meses, llegando a un interés mediano en los préstamos a corto plazo del 17,42% el mes de agosto. Sin embargo, la popularidad de los créditos al consumo dibuja una tendencia similar a la que se ha trazado en el pasado, debida también a una alta inflación.
Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios.

¿Qué son las compras a futuro? ¿Qué ventajas e inconvenientes plantean para compradores y vendedores en un contexto de inflación? Te explicamos cómo funcionan las operaciones de los mercados de futuros, un tipo de compraventas que ya se utilizaban en el Antiguo Egipto.
En el sector financiero, una operación a futuro no es más que “una compraventa que se hará en el futuro, pero de la cual pactamos el precio hoy”, como explica Mireia Cano, responsable de agentes de 11Onze. Civilizaciones antiguas como los egipcios y los romanos ya utilizaban este tipo de acuerdo para comprar materias primas o productos agrícolas antes de la cosecha. En la actualidad, en los mercados de futuros se pueden comprar y vender muchos tipos de productos, desde materias primas a divisas.
Las operaciones a futuro se negocian en un mercado organizado y controlado. Para minimizar el riesgo de la operación, las dos partes “aportan un depósito que los compromete a llevar a cabo la operación, o bien a asumir la penalización si no es así”, según Cano.
En términos financieros, se dice que la parte vendedora tiene una posición corta y la parte compradora tiene una posición larga. El acuerdo entre ambas partes debe especificar el activo, es decir, el producto o materia que se está negociando; la cantidad de este activo; el precio y la forma en que se liquidará el contrato; el lugar y las condiciones de entrega, así como la fecha de vencimiento de la operación.
Compra a futuro: paga ahora, compra después
Los beneficios de las operaciones a futuro
Obviamente, el precio de mercado del producto pactado puede subir o bajar entre el momento en que formalizamos la operación con un precio cerrado y la fecha de vencimiento. Según la evolución de los precios, puede ser la parte compradora o la vendedora quien se beneficie económicamente de la operación. “Por lo tanto, las compras a futuro son una cuestión de tiempo y de riesgo”, indica Mireia Cano.
En cualquier caso, ambas partes salen beneficiadas en este tipo de operaciones en el sentido que se protegen contra la volatilidad del mercado y se garantizan una compra o una venta necesaria para ellos. Estas certidumbres son especialmente importantes en el caso de personas o empresas que compren o vendan un gran volumen de producto, puesto que los precios pueden cambiar mucho, especialmente en un contexto tan inflacionario.
Otro punto a favor de los compradores es que el coste de ejecución, es decir, el margen que negocian y avanzan al vendedor en la etapa de negociación, acostumbra a ser bajo y está bastante estandarizado, excepto cuando el activo subyacente tiene una alta volatilidad. Además, el mercado de futuros ofrece “una gran liquidez porque, al funcionar diariamente, hay muchas facilidades para poder hacer pedidos cada día y con cierta rapidez”, explica la responsable de agentes de 11Onze.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Una de las ventajas que muchos clientes encuentran en ciertas fintechs es la libertad de elegir IBAN, lo que permite diversificar los riesgos y decidir qué Banco Central quieres que supervise tus cuentas. En una decisión polémica, Revolut ha anunciado a sus usuarios de España que no podrán seguir utilizando el IBAN de Lituania como hasta ahora y que tendrán que pasar al IBAN español.
Revolut es un neobanco con sede en Inglaterra, impulsado por directivos rusos y que ofrece cuentas con IBAN de Lituania. Pero el 9 de mayo de 2023, el BOE anunció la inscripción de la entidad en el Registro de Entidades de Crédito del Banco de España. Esto significa que pueden empezar a ofrecer cuentas con IBAN español, que estarán bajo la supervisión del Banco de España. Dos meses y medio después, Revolut se ha puesto manos a la obra.
La entidad ha enviado un mensaje a sus usuarios de España avisándoles que tendrán que cambiar su cuenta en el IBAN español o cerrarlo. No se les da, por tanto, la opción de mantener la cuenta lituana. Hace unos años otra entidad de referencia, N26, empezó a ofrecer también el IBAN español pero, en su caso, permitían a los usuarios que lo desearan conservar su IBAN alemán.
Revolut o no, o caja o faja. O aceptas el IBAN español o cierra la cuenta. Esto puede ser un problema para mucha gente, porque la diversidad de IBAN es una forma de diversificar los riesgos en cuanto a ahorros. La medida no significa, de forma práctica, ninguna mejora tangible para los usuarios porque Revolut ha confirmado que los fondos de los depositantes estarán garantizados no por el fondo de garantía del Banco de España sino del Banco Central de Lituania, que es donde tiene su sede el banco matriz. El único posible punto a favor es evitar la discriminación de IBAN, es decir, que en España no puedas domiciliar pagos con un IBAN de otro país, algo controvertido porque contraviene la normativa SEPA y que se puede denunciar.
Las ventajas del IBAN búlgaro
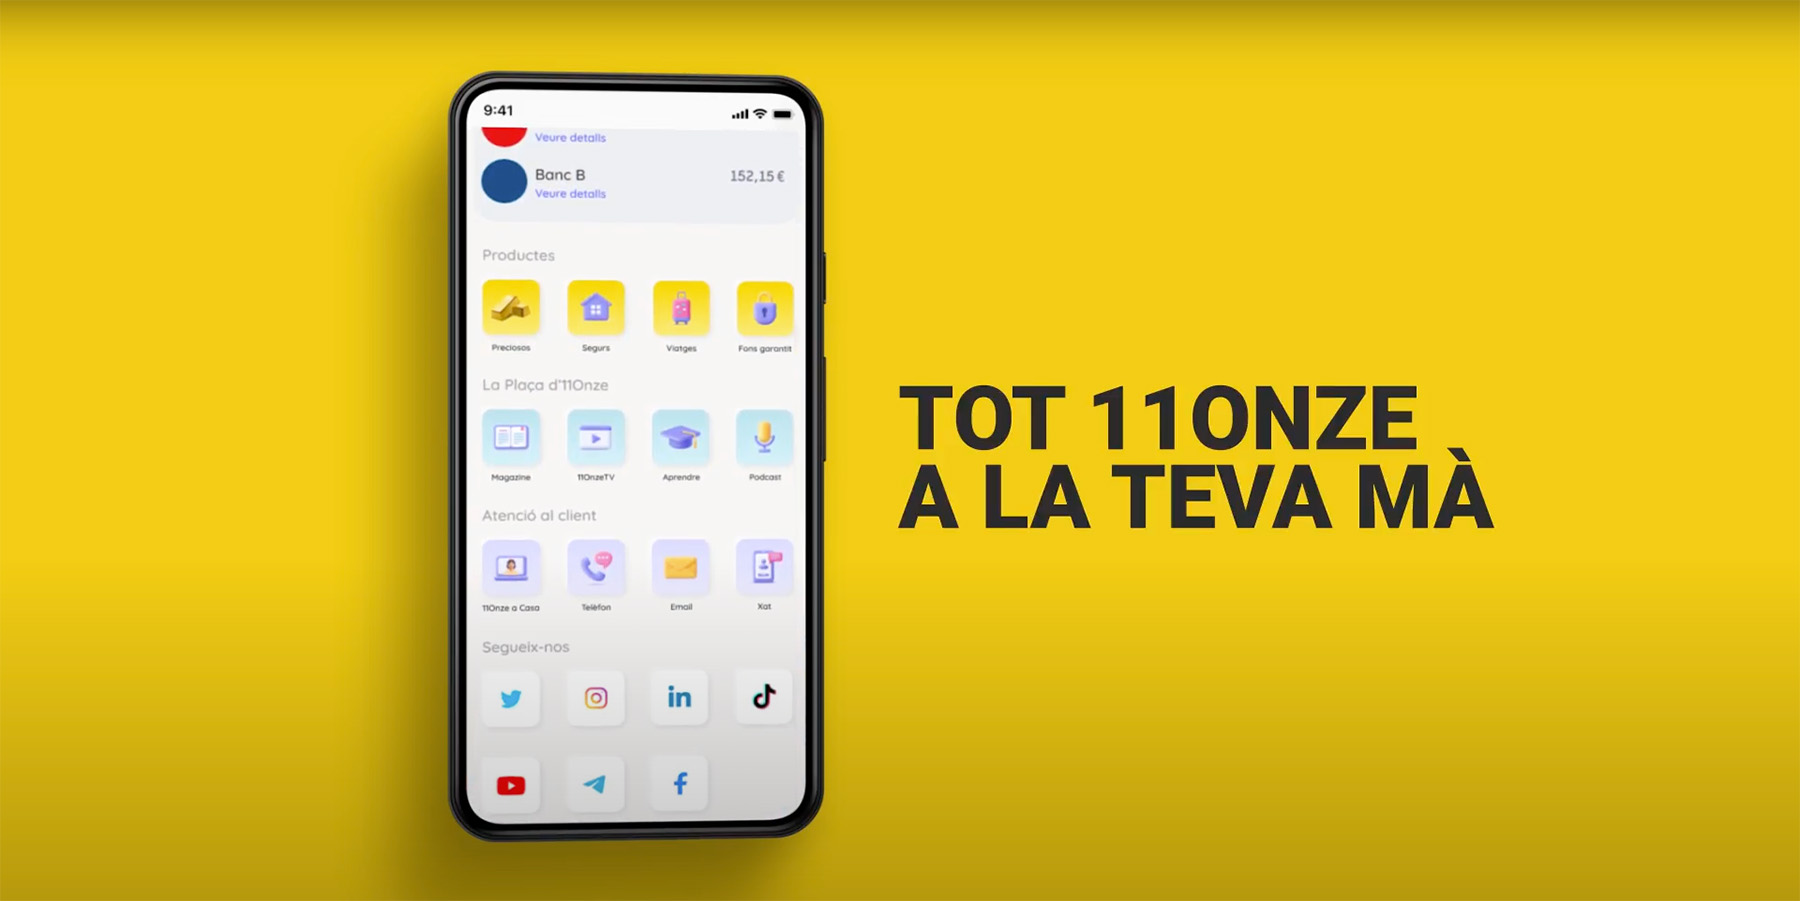
Por este motivo, se prevé que algunos usuarios busquen nuevas opciones para trasladar sus ahorros a cuentas con IBAN que no sea español. En este sentido, 11Onze ofrece IBAN de Bulgaria, principalmente por su solvencia y porque permite operar con normalidad en la zona SEPA. Desde El Canut de 11Onze se pueden realizar transferencias instantáneas, gestionar varias cuentas de otras entidades, pedir tarjetas de débito y acceder a todos los servicios y contenidos que ofrece La Plaça. Desde la compra de oro a los seguros, pasando por la información y contenidos formativos. Todo puede hacerse desde El Canut.
Las criptomonedas llegan a La Plaça de la mano de la casa de cambio líder a los Países Bajos. Una propuesta fácil y segura con 20 € de regalo para que la gente de 11Onze pueda empezar a adentrarse en el mundo de la criptoeconomia.
Las criptomonedas son una alternativa muy interesante a las monedas reguladas, sean las monedas fiduciarias actuales o las CBDC que están empezando a implementar varios países. Lo son, principalmente, como espacio de libertad en el mundo digital. Y, a pesar de que a menudo se intente alimentar la idea de que el anonimato facilita la criminalidad, las criptomonedas tienen una trazabilidad mucho más alta que el dinero físico. Se están convirtiendo, por lo tanto, una alternativa real y atractiva como reserva de valor y como moneda de uso digital.
Bitvavo en La Plaça
Ya podéis encontrar toda la información sobre Bitvavo en 11Onze Recomienda. Se trata de una casa de cambio registrada en el Banco Central de los Países Bajos y que ofrece una plataforma fácil e intuitiva. Hay más de 190 monedas disponibles y el proceso es muy sencillo: hay que darse de alta en la plataforma a través del enlace de 11Onze Recomienda.
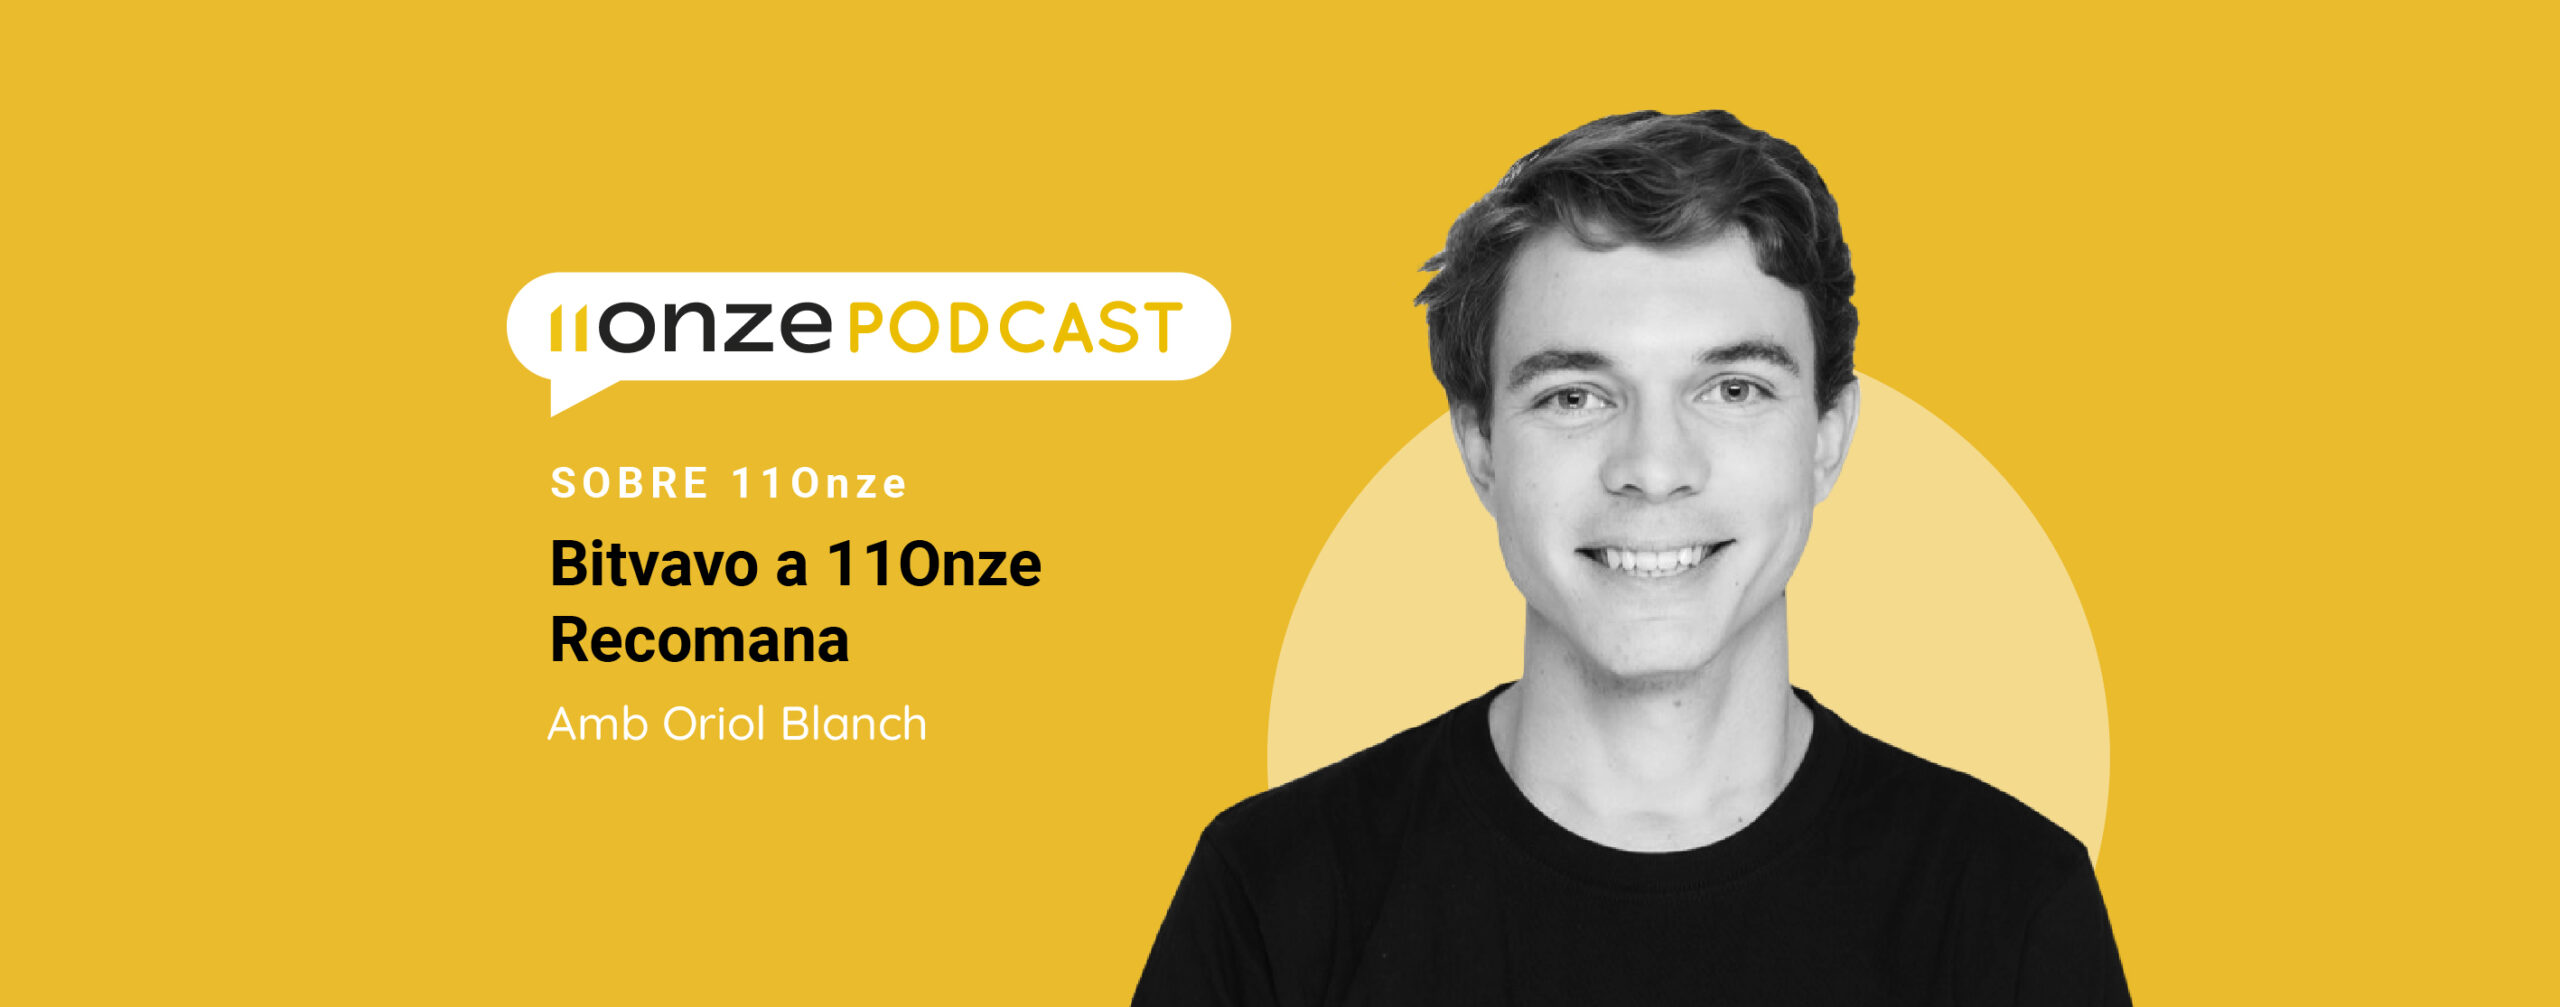
“Nuestro objetivo es que todo el mundo pueda acceder a las criptomonedas”, explica Oriol Blanch, manager de afiliados para el mercado español y francés de Bitvavo. Oriol reconoce que los jóvenes tienen más interés por la criptoeconomia, pero que han intentado hacer una plataforma accesible para todo el mundo. “Mis padres la usan”, confirma Oriol. Igualmente, pero, nadie esconde la volatilidad de las criptomonedas.
En un momento en que el sector está madurando hay casos de monedas que ganan mucho valor muy deprisa, pero que en realidad no son sólidas. En este sentido, Oriol recomienda informarse y comprar criptomonedas fiables: “Bitcoin por ser la primera y por cómo está hecha y Ethereum por lo que aporta con los ‘smart contracts’ son, seguramente, las más fiables. Para el resto, hay que informarse y fijarse qué hay detrás”.
Casa de cambio en línea
Bitvavo permite cambiar euros a cualquier otra moneda digital. Y está a prueba del cibercrimen porque el dinero de los usuarios se guarda en “carteras frías”. “Esto quiere decir”, explica Oriol “que lo que depositas se almacena en un dispositivo físico que se desconecta de la red”. De este modo, en caso de sufrir un ataque por unos cibercriminales, Bitvavo podría restaurar los depósitos. Además, en el supuesto de que un usuario fuese suplantado y se perdieran los fondos, el hecho de estar registrado en el Banco Central de los Países Bajos ofrece acceso al Fondo de Garantía de Depósitos, de manera que se podrían recuperar hasta 100.000 €. Es, por lo tanto, una opción muy segura en un entorno que a veces genera sensación de desprotección a los usuarios.
¿Acabarán las criptomonedas siendo un sustituto de las monedas actuales? Se lo preguntamos a Oriol Blanch y él lo tiene claro: “serán una alternativa muy importante”. Lo serán si los usuarios lo quieren. Una alternativa a las monedas digitales de los bancos centrales (CBDC por sus siglas en inglés), que permitirán monitorizar y manipular la economía según los intereses de los reguladores. “Las criptomonedas y las CBDC convivirán”, apunta Blanch, “porque no hay ninguna duda de que los estados nos obligarán a usar las CBDC y tienen fuerza para hacerlo. Pero también habrá las criptomonedas. Habrá que ver como avanza la regulación”.
Mientras tanto, podéis descubrir más sobre las criptomonedas y Bitvavo en 11Onze Recomienda y escuchando esta conversación con el representante de Bitvavo en nuestro país.
11Onze Recomienda Bitvavo, las criptomonedas de manera fácil, segura y abajo precio.
El Estado español creará un nuevo organismo para gestionar las reclamaciones entre clientes y los proveedores de toda clase de productos financieros que será financiado por las entidades en proporción a las reclamaciones recibidas.
La ley fue aprobada el 18 de mayo del 2023 por el Pleno del Congreso de Diputados al recibir 186 votos a favor por parte del PSOE, Unidas Podemos, ERC, PDeCat, Ciudadanos, PNB, EH, Bildu y Más País, 47 votos en contra de Vox y 95 abstenciones del PP y Junts. La iniciativa legislativa se remitió al Senado y está pendiente de la aprobación definitiva.
El nuevo supervisor centralizará los servicios de reclamaciones del Banco de España, la Comisión Nacional del Mercado de Valores (CNMV) y la Dirección General de Seguros y Fondos de Pensiones, con el fin de “resolver reclamaciones contra incumplimientos de las normas de conducta, buenas prácticas y usos financieros o sobre el carácter abusivo de cláusulas contractuales”.
Este nuevo defensor de clientes financieros incluye en su función protectora a los “usuarios de las entidades y operadores del denominado sector Fintech, así como a la prestación de servicios de criptoactivos, en los términos previstos en el futuro Reglamento del Parlamento Europeo y del Consejo relativo a los Mercados en Criptoactivos.”
Para evitar la exclusión financiera, la normativa garantiza las cuentas bancarias básicas y pretende ofrecer una protección especial no solo a la gente mayor, sino también a otros colectivos vulnerables como los emigrantes o los discapacitados físicos. En este sentido, cuando las reclamaciones no tengan un contenido económico, el organismo podrá imponer resarcimientos a favor de los clientes por cantidades de entre 100 y 2.000 euros.
Las resoluciones serán vinculantes
Las reclamaciones de los ciudadanos serán gratuitas y tendrán que resolverse como máximo en tres meses, pero, a diferencia de la regulación actual, las decisiones de la autoridad supervisora en casos de conducta y materia de cláusulas abusivas serán de carácter vinculante, siempre que se trate de importes inferiores a 20.000 euros. Estas resoluciones podrán ser recorridas ante la jurisdicción civil, a pesar de que la interposición de la demanda judicial no tendrá efectos suspensivos.
Como hasta ahora, los ciudadanos afectados tendrán que presentar en primera instancia la reclamación a los servicios de atención al cliente de la entidad financiera, y en caso de que no sea atendida favorablemente se podrán dirigir a la Autoridad de Defensa del Cliente Financiero, que “podrá acordar la devolución de las cantidades indebidamente cobradas por la entidad financiera, más los intereses legales”.
Así mismo, el nuevo organismo podrá imponer sanciones de entre 500.000 euros y dos millones de euros si se incumplen las resoluciones vinculantes. Y también podrá sancionar con multas de hasta un millón de euros a los directivos de las entidades financieras responsables de los casos más graves de conductas irregulares. Estas medidas tendrían que contribuir a evitar que las entidades financieras sigan abusando del sistema para retrasar los pagos de casos favorables al consumidor.
Las entidades financieras costearán las reclamaciones
La tasa de 250 euros por reclamación con que estaba previsto que las entidades financiaran la nueva autoridad finalmente no se aprobó durante las negociaciones. Aun así, las reclamaciones serán gratuitas y el 40% del coste de funcionamiento de la institución se repartirá proporcionalmente según el número de reclamaciones de cada entidad, mientras que el 60% restante se repartiría proporcionalmente al número de dictámenes favorables a los reclamantes de cada entidad, por lo tanto, penalizando a las que tengan peores resultados.
Aun así, a los clientes que presenten denuncias de manera reiterada a los bancos en el periodo de un año y sin fundamentos, se les podrán interponer multas si se observa mala fe a la hora de hacer las reclamaciones. De este modo podrán ser sancionados con entre 50 y 250 euros, o hasta 1.000 euros si hay reincidencia. Unas multas que podrán ser recurridas por vía administrativa o en los tribunales.
Las nuevas tasas y sanciones tendrían que ayudar a reducir las malas prácticas de las entidades financieras y evitar que las disputas entre estas entidades y sus clientes estén tan descompensadas como hasta ahora. Dicho esto, queda por ver si este financiamiento será suficiente para dotar a este organismo de los medios necesarios para que pueda cumplir su finalidad y si la cuantía de las multas será suficientemente disuasiva para cambiar las malas costumbres que caracterizan al sector bancario.
Financia las demandas contra los bancos. Haz justicia y consigue rendimientos por tus ahorros por encima de la inflación gracias a las indemnizaciones que tendrán que pagar los bancos. Toda la información sobre el Financia Litigios la encontrarás en 11Onze Recomienda.