Cómo nos afectará la crisis del ladrillo china
El estallido de la burbuja inmobiliaria en China puede suponer un duro golpe para la renqueante economía mundial. Hay que tener en cuenta que China supone una quinta parte del PIB mundial y casi un tercio del crecimiento de la economía global, así que la grave crisis de un sector como el inmobiliario, con un peso enorme en su economía, es ya un problema de dimensiones globales.
El sector inmobiliario y las industrias asociadas suponen cerca del 30 % del producto interior bruto (PIB) de China, casi el doble de países como Estados Unidos. Los planes de estímulo fiscal y flexibilidad crediticia que arrancaron en 2008 para promover el consumo han provocado un crecimiento descontrolado del sector en los últimos 15 años, por lo que el Gobierno decidió en 2020 tomar medidas para desinflar la enorme burbuja inmobiliaria.
Una de ellas era obligar a los promotores a cumplir estrictos indicadores de salud financiera para poder obtener préstamos de los bancos y otras instituciones financieras con un doble objetivo: por un lado, frenar la especulación para reducir los precios y volver a hacer accesible la vivienda a las clases medias y, por otro, reducir el peso del sector inmobiliario en la economía china.
La realidad es que muchos promotores acumulaban enormes deudas. Al no poder pedir préstamos con las nuevas normas, el sector se ha encontrado con graves problemas de liquidez. Las dificultades por las que están atravesando grandes grupos, como Evergrande o Kaisa Group Holdings, y la quiebra de muchas constructoras ponen de manifiesto el alcance de la crisis.
La revolución de las hipotecas
En los últimos meses, el cierre o la falta de liquidez de estas constructoras ha llevado al retraso o a la paralización de muchas promociones, así que decenas de miles de compradores han decidido negarse a seguir pagando las cuotas de sus préstamos, con en problema que esto supone para el sistema financiero. Los préstamos afectados por estas protestas podrían ascender a 145.000 millones de euros, según la consultora S&P Global Ratings, y otros analistas incluso calculan que el importe podría ser mayor.
Toda esta situación ha llevado a que en menos de un año el precio de los inmuebles haya caído hasta un 30 %. Y la economía china sufre las consecuencias de la paralización del mercado inmobiliario. El escenario empieza a parecerse mucho al que afrontaron Europa y Estados Unidos a partir de 2007, con la creación de ciudades y aeropuertos fantasma, así que los dirigentes chinos se esfuerzan por contener el que podría ser el mayor desplome inmobiliario jamás visto en el mundo. Sus consecuencias podrían marcar la evolución económica mundial en la próxima década.
De momento, en el segundo trimestre del año China creció solo un 0,4 % respecto al mismo periodo del año anterior, cuando la previsión era que aumentara un 1 %. Y si comparamos el PIB con el del primer trimestre, se produjo un retroceso del 2,6 %.
Además de la crisis del sector inmobiliario, en estos datos han pesado mucho la política de “cero covid”, que ha provocado grandes restricciones de movilidad y problemas de producción, así como la caída de la demanda exterior por la recesión que se cierne sobre la economía global. Como consecuencia, el paro entre los jóvenes ya se acerca al 20 %.
Vientos de crisis
Todo apunta a que la situación empeorará. Si bien el país ha aumentado su cuota de fabricación mundial desde que comenzó la pandemia, la demanda exterior parece que va a caer en picado en los próximos 12 meses a causa de la recesión global.
De ahí el enorme paquete de medidas presentado por el Gobierno en agosto, que incluye la inversión de 300.000 millones de yuanes (44.000 millones de euros) en infraestructuras y una ampliación de los préstamos a los gobiernos locales por valor de 500.000 millones de yuanes, así como la rebaja de los tipos de interés.
Hay que tener en cuenta que China supone casi una quinta parte del PIB mundial y su crecimiento representa casi un tercio del crecimiento global, así que la ralentización del gigante asiático puede provocar graves problemas estructurales en el sistema global. Además, mientras que en la anterior crisis financiera global China acudió al rescate de la economía con la compra de ingentes cantidades de deuda pública de otros países, esa posibilidad será ahora muy improbable.
En un estudio realizado en 2019, la Reserva Federal de Estados Unidos estimaba que una caída del 8,5 % del PIB de China provocaría un descenso del 3,25 % en las economías avanzadas y de casi el 6 % en las emergentes.
Un otoño difícil
China afronta con muchas incertidumbres el Congreso de otoño del Partido Comunista, en el que se espera que el actual presidente, Xi Jinping, sea elegido para un tercer mandato. En él, deberá hacer frente a graves problemas estructurales, la desaceleración del crecimiento ante la reducción de la demanda exterior y una altísima tasa de desempleo entre los jóvenes. Incluso podría tener que afrontar la desbandada de muchas empresas extranjeras que operan en el país.
Al igual que Europa se resfría cuando Alemania estornuda, las dolencias de todo el mundo se agravarán si la economía china pierde su vigor.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
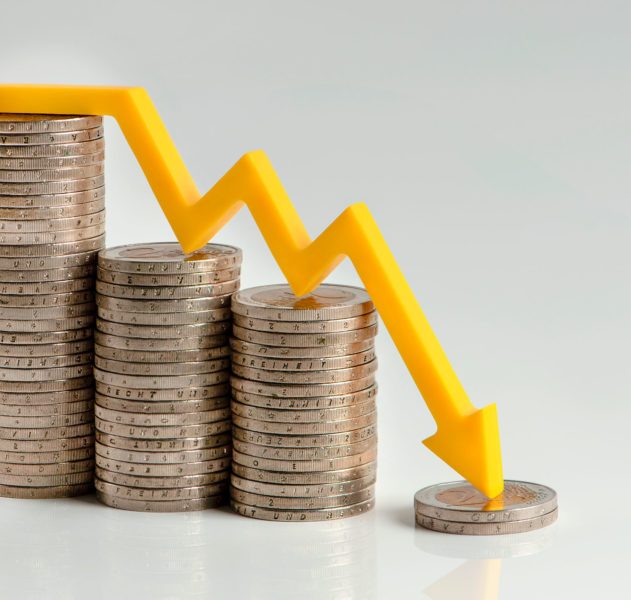
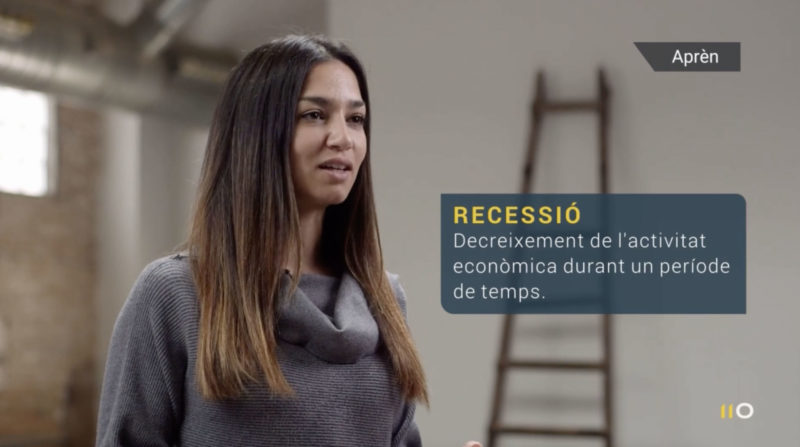
Numerosas economías avanzan inexorablemente hacia la recesión. De momento, ya ha llegado a Estados Unidos, que encadena dos trimestres con un crecimiento negativo. Y se espera que en los próximos meses alcance la Eurozona y otros países desarrollados.
Buena parte de las principales economías del mundo entrarán en recesión en los próximos meses si no lo han hecho ya, como sucede con Estados Unidos, que ha encadenado dos trimestres de contracción de su Producto Interior Bruto (PIB). Entre los afectados estarían la Eurozona, Canadá, Reino Unido, Japón, Corea del Sur y Australia, según un informe del proveedor de servicios financieros Nomura que recoge la CNBC.
La situación de estas economías se agrava mes a mes por las agresivas políticas monetarias de los bancos centrales, que tratan de controlar la inflación con fuertes subidas de los tipos de interés. Como consecuencia, la economía tiende a ralentizarse, ya que la financiación para empresas y familias se encarece. Comprar una vivienda, un coche o cualquier otro bien a plazos resulta cada vez más costoso.
Estados Unidos, ya en recesión
La economía estadounidense encadena dos trimestres consecutivos con retrocesos en su PIB, por lo que técnicamente ya ha entrado en recesión. En el primer trimestre del año se contrajo un 0,4 % y en el segundo, un 0,1 %.
Hay que tener en cuenta que la Reserva Federal (Fed) de Estados Unidos subió el tipo de interés oficial 0,75 puntos tanto en junio como en julio, y no descarta otro aumento «inusualmente alto» en septiembre según cómo evolucione la inflación. Y de momento lo que sabemos es que en junio el IPC interanual se situó en el 9,1 %, el mayor porcentaje en más de 40 años, y en julio retrocedió hasta el 8,5 %.
En este contexto inflacionario, muchos analistas consideran que la recesión se podría alargar hasta 2024 por la necesidad de seguir elevando los tipos de interés, como ya hizo Paul Volcker a principios de los años ochenta a costa de unos niveles de desempleo que llegaron a superar el 10 %. En este sentido, Bank of America prevé que el paro aumentará del 3,6 % al 4,6 %.
Se espera que la debilidad estadounidense se contagie a Canadá, que también entraría en recesión en el primer semestre de 2023.
Europa, tras los pasos de Estados Unidos
La evolución estadounidense es muy importante para Europa por el poder de arrastre de la primera economía mundial. Como indica Bloomberg, Goldman Sachs estima que la Eurozona entraría en recesión a final de año, tras una contracción del PIB del 0,1 % en el tercer trimestre y del 0,2 % en el cuarto.
En este sentido, el índice compuesto de gestores de compras, que mide la actividad manufacturera, cayó en agosto de 49,9 a 49,2 puntos, su nivel más bajo en 18 meses. Alemania sufrió el descenso más intenso de los últimos dos años y en Francia la actividad se redujo por primera vez en año y medio. La caída de la demanda hace que el sector manufacturero siga acumulando productos terminados que no se venden.
En la Eurozona podría darse una situación de estanflación, con una caída del PIB de hasta el 4 % y una inflación con cifras cercanas al doble dígito, que alcanzarían su pico en octubre de este año, según Moody’s.
Alemania e Italia podrían verse especialmente afectados por la ralentización económica. En el caso de los italianos, influirá negativamente la inestabilidad política, mientras que para los germanos será fundamental la evolución del flujo de gas ruso, ya que de él depende gran parte de la industria alemana.
El ‘Brexit’ no salvará al Reino Unido de la recesión. El Banco de Inglaterra estima que el PIB británico empezará a contraerse en el último trimestre del año y que seguirá descendiendo hasta el cuarto trimestre de 2023. Por el camino llegarán nuevas subidas de tipos de interés y la inflación podría llegar a superar el 13 % en octubre de este año,
Incertidumbre en Cataluña
Por suerte, la economía catalana estaría entre las menos afectadas de la Eurozona. De momento, el PIB sigue creciendo, con un avance del 1,5 % en el segundo trimestre del año, aunque no se puede pasar por alto la caída de la actividad en el sector industrial, muy afectado por el aumento de costes de las materias primas y de la energía. Y tampoco podemos olvidar la destrucción de empleo en julio y agosto. Son datos que no invitan al optimismo.
Por otra parte, el Banco de España ya ha constatado el endurecimiento de las condiciones de financiación a los hogares y a las empresas. El regulador bancario advierte en un informe de “una contracción de la oferta de crédito a las pymes en los próximos meses”, mientras que “las peticiones de préstamos para adquisición de vivienda habrían seguido creciendo” a pesar del aumento de los intereses.
Luces y sombras del gigante chino
Aunque su situación no es idílica, China se mantiene por el momento alejada de la recesión, aunque su PIB se contrajo un 2,6 % en el segundo trimestre del año a causa de los confinamientos. Hay que tener en cuenta que en marzo y abril se impusieron cierres totales o parciales en los principales centros del país.
Por otra parte, en contra de la tendencia general, el Banco Central de China decidió bajar por sorpresa sus tasas de interés para aportar un poco de oxígeno a la economía. En términos interanuales, la economía de China creció un pírrico 0,4 % en el segundo trimestre, muy por debajo del 1 % estimado por los expertos.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El inicio del curso escolar el 5 de septiembre viene acompañado de un incremento de hasta el 23% en el precio de los artículos básicos y material escolar respecto al último año. El abaratamiento del transporte público siendo el único factor que puede compensar la espiral inflacionaria.
La subida de precios que notarán las familias se suma al estrés financiero habitual de la vuelta al cole durante periodo entre agosto y septiembre, que concentra el 60% del gasto total de un alumno a lo largo del curso escolar. Una vuelta a la rutina marcada por una inflación desbocada que implica un gasto extraordinario para muchas familias que poco se pueden permitir.
La pandemia y los problemas de logística han hecho aumentar hasta en un 45% el precio del papel, que, aun así, según datos del Instituto Nacional de Estadística (INE), solo se ha traducido en un incremento relativo del 23% en los precios de artículos de papelería, como cuadernos y folios, en buena parte gracias al hecho que la mayoría de los pedidos ya hace meses que estaban cerradas. Aun así, los libros de texto están entre el material escolar que más ha subido (entre un 5% y un 20%) en comparación con el curso pasado.
El gasto en libros y otros artículos de papelería no es lo único que quita el sueño a los padres, los niños crecen y tienen que cambiar de vestuario a menudo. Un gasto especialmente significativo para los padres que llevan los niños en un centro que requiere uniforme. El precio de la ropa y el calzado ha aumentado de manera considerable y sigue la tendencia marcada por la inflación generalizada, a pesar de que se mantiene por debajo del 10%.
Comedores escolares y escuelas concertadas
El mes de mayo pasado, el Gobierno confirmó que establecía un tope máximo de 6,54 euros diarios, 21 céntimos más que hasta ahora, por el servicio de comedor en aquellos centros públicos en que el espacio del mediodía dura dos horas y media, o hasta 7,19 euros si los alumnos son comensales esporádicos.
El Ministerio de Educación justificaba la subida de precios con la inflación y las revisiones de los convenios colectivos que hacían crecer los costes de personal. Un argumento que también usan las escuelas concertadas, donde se calcula que se aplicará un incremento general de hasta un 3% en las cuotas que cobran estas escuelas. Especialmente significativo en Cataluña, que junto con Madrid, es la comunidad autónoma que cuenta con la red más amplia, y proporcionalmente más grande, de escuelas concertadas.
La reducción de las tarifas del transporte público, la economía circular de los bancos de libros que tienen algunos centros escolares para contribuir a la reducción de gastos, y las ayudas que se pueden solicitar en los mismos centros educativos, en los ayuntamientos y consejos comarcales, son opciones a tener en cuenta por las familias que no puedan asumir esta situación inédita de inicio del curso escolar.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
España parece ir un paso por delante de Europa en la evolución de la inflación. Los precios han aumentado antes y con más intensidad, con lo que se ha resentido más el consumo de las familias. Pero solo parece cuestión de tiempo que Europa también se apriete el cinturón.
La economía española muestra síntomas de estancamiento. El PIB español únicamente creció un 0,3 % en el primer trimestre de 2022, según datos del INE. En gran parte, este raquítico incremento se debe a la contracción del consumo de los hogares en un 3,7 %, la primera tasa negativa en el consumo familiar en el último año.
Tras una caída del PIB de casi un 11 % en 2020 a causa de la pandemia, se esperaba una intensa reactivación económica a medida que se levantaban las restricciones, pero el crecimiento en 2021 se limitó a un modesto 5,1 % y los primeros datos de 2022 no invitan al optimismo: la mayoría de organismos internacionales, bancos y firmas de análisis ya están revisando a la baja sus previsiones de crecimiento para este año.
A pesar de la recuperación del mercado laboral, la incertidumbre ha hecho mella en el consumo interno. Como consecuencia, los datos macroeconómicos no han despegado en ningún momento.
El lastre de la inflación
A esas dudas sobre el futuro de la economía se ha sumado en el último año un elemento mucho más tangible: la inflación. La pandemia hizo que los precios se contuvieran en 2020, que acabó con un retroceso del IPC del 0,5 %. Sin embargo, desde marzo de 2021 los precios han subido con fuerza y de forma casi ininterrumpida.
El mayor incremento se produjo en marzo de este año. En solo un mes los precios se dispararon un 3 %, con lo cual la tasa interanual alcanzó el 9,8 %, la más alta desde mediados de los años ochenta. Y aunque la tendencia inflacionista se ha moderado ligeramente en abril, con un 8,3 %, sigue tratándose de un porcentaje que desincentiva el consumo.
La energía es la principal responsable de estos niveles de inflación. Hay que tener en cuenta que el precio de la electricidad ha aumentado en torno a un 80% en un año y los carburantes más de un 50 %. Se trata de incrementos muy superiores a los de otros países europeos, especialmente en el caso de la electricidad.
Riesgo de contagio europeo
Europa corre el riesgo de seguir los pasos de España en cuanto a la contracción del consumo, ya que la brecha inflacionaria se está estrechando. Si bien la diferencia entre la inflación española y la media de la Unión Europea a finales de 2021 era del 1,3 %, en abril se redujo hasta el 0,9 %. Y es que Europa no es ajena al encarecimiento de la energía, que ya le cuesta casi un 40 % más que hace un año.
Mientras que la inflación parece haber tocado techo en España, es probable que siga subiendo en países como Alemania, Francia o Italia, algo que dificultaría todavía más la recuperación de las grandes economías europeas.
No podemos olvidar que el estancamiento económico ya es un fenómeno generalizado en Europa. En el primer trimestre del año el PIB de la eurozona solo creció un 0,2 % y Francia, una de las locomotoras de la Unión Europea, sorprendió con un PIB plano.
La situación puede complicarse aún más, ya que se espera una subida del precio del dinero por parte del Banco Central Europeo en julio. Esta medida, destinada a frenar la inflación, enfriará aún más la economía, con lo que Europa parece condenada a apretarse el cinturón.
Si quieres lavar la ropa sin ensuciar el planeta, 11Onze Recomienda Natulim.

La Unión Europea está ultimando los detalles de la legislación para un fondo de garantía común de depósitos que entraría en vigor el 2028. En una primera fase se limitaría a apoyar a los fondos de garantía nacionales, para más adelante convertirse en un fondo único europeo para todos los depositantes.
El Fondo de Garantía de Depósitos (FGD) garantiza que, si un banco quiebra y no puede hacer frente a las obligaciones con los clientes, los ahorros que tenemos a las entidades bancarias del país mediante la imposición de un plazo fijo están protegidos hasta un máximo de 100.000 euros por persona física o jurídica. De este modo, el FGD del país se haría cargo de compensar a los titulares de las cuentas los ahorros de hasta un máximo de 100.000 euros.
Según el último informe anual del FGD, el Estado español disponía de 4.191 millones de euros en 2020, contra un máximo histórico de 958.900 millones de euros que los clientes tenían en depósito el 2021, de acuerdo con los datos ofrecidos por el Banco de España. O en otras palabras, el total acumulado por el Fondo de Garantía de Depósitos solo cubriría un 0,5% de los depósitos garantizados a esta fecha. Por lo tanto, el FGD no está en condiciones de afrontar quiebras bancarias.
Un nuevo empujón a la unión bancaria
Ante este agujero negro, que no es exclusivo del FGD español y que impediría cubrir las pérdidas de múltiples fallidas de entidades bancarias, la Unión Europea decidió acelerar la unión bancaria de los Estados miembros de la eurozona. El presidente del Eurogrupo, Paschal Donohoe, presentó un plan a los ministros de Economía de la eurozona en el cual plantea dos fases para poner en práctica un fondo mutualizado para garantizar los depósitos.
En la primera fase, que se prevé entre en funcionamiento en 2025, se pondría en marcha un mecanismo de garantía europeo que apoyaría a los fondos de garantía nacionales, concediéndoles préstamos, cuando, en caso de quiebra bancaria, no tuvieran suficiente capacidad para devolver los depósitos garantizados de hasta 100.000 euros o financiar la resolución de la entidad. En función de la solvencia y la exposición de las entidades bancarias a la deuda soberana de su Estado, se determinaría la contribución de cada país a este fondo europeo.
Posteriormente, el 2028 entraría en vigor una segunda fase que consistiría a pasar a un sistema mutualizado en el cual un fondo europeo común se haría cargo de proteger los depósitos de todos los Estados miembros. Durante años, esta propuesta se ha topado con la oposición de Alemania, que se mostraba reacia a asumir el riesgo de mutualizar la protección de los depósitos de los países periféricos.
Las EMI aseguran el 100% de los depósitos
A diferencia de los bancos tradicionales, las entidades financieras como 11Onze, con licencias EMI, de las siglas en inglés de Electronic Money Institution, están obligadas a garantizar el 100% de los depósitos de sus clientes. Dinero que no forma parte del balance de la misma EMI y, en consecuencia, sigue protegido por el seguro, que garantiza la recuperación total de los ahorros en caso de quiebra de la entidad financiera.
Adicionalmente, las entidades financieras con licencia EMI no están autorizadas a vender productos bancarios de alto riesgo, ni a promocionar productos de inversión, ni tampoco a recomendar operaciones que comporten riesgo de crédito a los clientes. Aun así, y, al contrario de los bancos tradicionales, no están autorizadas a usar los depósitos de los clientes para préstamos. Por lo tanto, ofrecen un riesgo cero y aseguran que los ahorros de sus clientes están 100% seguros, independientemente de la regulación europea en lo referente a la garantía de depósitos.
Si quieres conocer opciones superiores para rentabilizar tu dinero entra en Fondos Garantizados. Desde 11Onze Recomana te proponemos las mejores opciones del mercado.
España solo ha ejecutado una tercera parte de los fondos europeos destinados a la recuperación de la economía, convirtiéndose en el país de la Unión Europea que más fondos devuelve. Publicamos un excelente artículo de VIA Empresa, donde David Garrofé hace un análisis de la situación en que se encuentran las adjudicaciones de las ayudas europeas.
La mayoría de la gente se piensa que España es receptor neto de los fondos europeos, la realidad es que se ha pasado de ser un Estado receptor de los fondos de solidaridad en unos 8.000 millones de euros a ser un aportador neto en más de 5.000 millones.
Next Generation: ¿Fondo de recuperación? No, fondo de devolución
La deficiente gestión de las inversiones europeas por parte del Estado aleja la posibilidad de una transformación del modelo económico español
David Garrofé – Empresario
Algo no se está haciendo bien cuando a pesar de que la mayoría de la gente se piensa que España es receptor neto de los fondos europeos, la realidad es que se ha pasado de ser un Estado receptor de los fondos de solidaridad en unos 8.000 millones de euros a ser un aportador neto en más de 5.000 millones en el último periodo operativo del 2014 al 2020. ¿El misterio? Pues que este país solo ha gastado el 35% de los fondos aprobados por Bruselas y ha dejado de ejecutar el 65% de los fondos disponibles, según se reconocía en septiembre del 2020. De hecho, España es el país que más fondos devuelve de la UE. Un auténtico despropósito teniendo en cuenta las elevadas tasas oficiales de paro y el atraso endémico en la inversión tanto pública como privada en innovación.
Si queremos averiguar las causas, pienso que son bastante evidentes, y a la vez tristes: unos marcos legales y operativos pesados, muy burocratizados y complejos de gestionar por la mayoría de mortales. Hace falta además sumar a la complejidad europea, la de nuestras administraciones que también ponen una capa extra de requerimientos innecesaria con un nivel de control por parte de los organismos de intervención que asusta los propios gestores públicos. Está claro que la desconfianza creciente sobre los administrados y la voluntad de autoprotegerse por parte del funcionariado ha necrotizado gran parte de la administración pública. Para acabarlo de adobar, sacado de las zonas territoriales reconocidas como zonas objetivo 1 por su bajo desarrollo económico, el resto de los territorios, Catalunya al frente, solo puede acceder a un 50% de la cofinanciación de los programas.
Con este panorama histórico de incumplimientos y devoluciones, añadamos ahora los famosos y esperados fondos de recuperación o Next Generation diseñados por la UE
Podría explicar un montón de anécdotas de comunidades autónomas y de algunos ministerios que directamente renuncian a presentar proyectos por falta de ideas o todavía peor, por la pereza y/o desconocimiento a la hora gestionarlo. Literalmente aquello del «niño no te metas» pero en lugar de referirse a la política, estamos hablando de las palancas esenciales de desarrollo de nuestra economía y del bienestar colectivo.
Con este panorama histórico de incumplimientos y devoluciones, añadamos ahora los famosos y esperados fondos de recuperación o Next Generation diseñados por la UE para que Europa haz un salto adelante en el ámbito de la innovación, la sostenibilidad y la digitalización y dejara de perder posiciones respecto a China y los EE.UU. en el marco de la pandemia del COVID. Estamos hablando que solo a España le corresponderían inicialmente unos 141.000 millones de los cuales unos 70.000 millones serían en forma de crédito, a ejecutar en 4 años. Ahora sí, nos decíamos, Europa reacciona y lo quiere hacer rápidamente y bien cómo se hizo con el Plan Marshall en 1947. Miren, pues la realidad está siendo muy diferente, ni se está haciendo rápidamente ni bien, y me explicaré a continuación.
En un primer momento y leyendo la declaración de motivos del programa Next Generation, parecía claro que se querían focalizar estos fondos en programas transformadores de las economías regionales con un fuerte protagonismo de las empresas para motivarlas a colaborar entre ellas y con los organismos de investigación e innovación. También se proclamaba que se pondrían en marcha de forma inminente a principios del año 2020 y que se tendrían los criterios de actuación en tiempo y forma. La realidad ha sido otra. Decenas de consultoras, básicamente radicadas en Madrid y con buenas conexiones personales y profesionales con los políticos y técnicos de la administración central, se postulaban como únicas vías para conseguir el preciado conocimiento de cómo acceder a los fondos. A mayor confusión, mayor facturación, se atrevían a decir en privado. Este desbarajuste funcional afectó también a Catalunya y el gobierno catalán creó el CORECO, un comité de selección de proyectos estratégicos que acabara presentando en un solo paquete todos los proyectos catalanes. Una buena iniciativa para animar a las empresas a identificar proyectos colaborativos de impacto y donde se presentaron más de 542 proyectos muy interesantes que implicaban a miles de empresas que tenían que movilizar unos 42.000 millones de euros. De estos, el gobierno catalán el día 2 de febrero del 2021, viendo que el Ministerio de Industria quería seleccionar pocos pero muy grandes llamados PERTE, optó para seleccionar, reducir y compactar todos los que había recibido para dejar solo 27. Hacía falta pues esperar a tener claros los criterios de la convocatoria estatal para presentarlos a Madrid.
Primer gran aviso para navegantes: el Secretario General de Industria, Raúl Blanco, se descolgó al día siguiente, el 3 de febrero del 2021, en unas declaraciones públicas afirmando que el paquete presentado por la Generalitat era «electoralista» y por lo tanto descalificando todo el trabajo hecho por muchos empresarios, universidades y centros de investigación. El mensaje era claro. El Gobierno Sánchez no dejaría esta cornucopia económica en manos de las comunidades autónomas ni se dejaría perder los réditos políticos de su reparto. El Next Generation sería un programa centralizado en un 90% y dejaría en los territorios decidir sobre un exiguo 10%. Esto si, como la capilaridad de estos era imprescindible para llegar a las empresas y lograr el gasto esperado por Bruselas, garantizó a ERC que «territorializaría» el 50% de los fondos a cambio de la aprobación de los presupuestos generales del estado. La realidad es que el Gobierno central diseña y valida las convocatorias según su criterio y tiene Catalunya que contratar más de 400 técnicos para gestionar el papeleo y justificación de este 50%. Mientras el otro 40% de fondo va a parar en proyectos donde el Ministerio cree oportuno. Negocio de Roberto las Cabras.
La máquina de hacer billetes está desbocada y todavía alguien culpabiliza principalmente a Rusia de nuestra inflación. Y es que no hay más ciego que el que no quiere ver
El 26 de mayo del 2022, Bruselas, después de recibir muchas quejas de diferentes organismos, patronales, y comunidades autónomas, y viendo la evolución de las pocas convocatorias y escaso presupuesto dispuesto del Next Generation, exige al gobierno español la participación activa de los territorios para diseñar políticas y programas. Al mismo tiempo viendo que la recuperación económica española está siendo más pequeña y lenta del que se esperaba, incrementa los 141.000 millones de euros con 22.000 millones más. La máquina de hacer billetes está desbocada y todavía alguien culpabiliza principalmente a Rusia de nuestra inflación. Y es que no hay más ciego que el que no quiere ver.
La Ministra de Asuntos Económicos Nadia Calviño el 19 de julio del 2022, viéndose muy presionada por Bruselas y habiendo recibido una adenda económica que no sabe cómo gastar, abre a las comunidades autónomas la posibilidad de presentar proyectos propios, de los cuales Catalunya ha presentado por un importe superior a los 2.000 millones de euros, sin que a fecha de hoy tenga ninguna respuesta.
Todo apunta que estamos ante un nuevo Plan E del Presidente Zapatero que se dedicó el 2009 a generar gasto público sin ningún sentido para animar la economía. Sirva de ejemplo la convocatoria del 28 de mayo del 2021 dirigida a los Ayuntamientos para hacer rehabilitaciones de viviendas y cambiar alumbrados públicos. Claros ejemplos de objetivos innovadores y transformadores de nuestra economía.
No hay que ser ningún profeta para ver cómo acabará la fiesta: Una acumulación de devoluciones de los fondos europeos clásicos a los que se sumarán los del Next Generation con reducidos impactos en el crecimiento del PIB del país, como ahora ponen de manifiesto el Banco de España y la Airef y con una imperceptible transformación de nuestro modelo económico. Miren si no lo que hizo el agosto del 2021 la Hacienda Pública dejando de publicar los datos sobre las transferencias de los recursos del fondo a las empresas. Nula transparencia por miedo a la crítica y el descrédito político. Aconsejo a quien le guste seguir este tema que no dude en ir a buscar los buenos informes de seguimiento de la aplicación de los recursos que está haciendo la CEOE en su observatorio donde constata que el nivel de ejecución actual es del 25%. Sobran comentarios.
Si en este país habláramos menos de los presupuestos y más del rendimiento de cuentas, probablemente no sufriríamos tantos problemas
Algún lector me podría reprochar que no está nada bien denunciar las gestiones de otros sin hacer propuestas de enmienda y como no costaría mucho hacerlo mínimamente mejor acabaré este artículo con tres propuestas concretas, rápidas y de impacto
- Territorializar de verdad y urgentemente los fondos. Catalunya tiene grandes proyectos y capacidad de ejecución
- Utilizar la política fiscal y permitir deducciones fiscales a las empresas que hagan proyectos innovadores transformadores. Sería más rápido, eficiente y menos burocratizado. Ya lo están haciendo países como Francia, Dinamarca o Italia
- No utilizar los fondos como una herramienta de política electoral utilizándolos para finalidades impropias respecto a su diseño original. Las necesarias actuaciones en el ámbito social se tienen que financiar con los PGE o los fondos europeos expresamente previstos.
Si en este país habláramos menos de los presupuestos y más del rendir cuentas y de acuerdo con esto valoráramos a nuestros gobernantes y sus políticas, probablemente no sufriríamos tanto estos problemas.
Puedes leer el artículo original aquí
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
La crisis energética, una inflación desbocada, una deuda pública de récord y el aviso del Fondo Monetario Internacional que las perspectivas de la economía global empeoran ante la inminente recesión, hacen caer el índice del clima económico mundial al nivel más bajo en 20 años.
No tiene ningún mérito anunciar que la economía mundial está en crisis, cuando no es ninguna novedad para una población que está sufriendo en su día a día los efectos de las crecientes turbulencias económicas que nos acompañan desde hace tres años. Un panorama desolador que puede dejar en números rojos nuestra cuenta corriente, pero también nuestro bienestar emocional.
Lo que todo el mundo se pregunta es: ¿cuándo saldremos de la crisis? Pero hoy por hoy, ninguno de los organismos de investigación económica o directivos de instituciones financieras parece saberlo. Los analistas y políticos que hacían previsiones sobre una inflación floja y puntual que duraría unos pocos meses, pero que se ha disparado y parece interminable, echan pelotas fuera o continúan moviendo las fechas de la recuperación hasta igualar las de los pronósticos más pesimistas y considerados inverosímiles solo un año atrás.
Ante un aumento de precios sin freno que continúa reduciendo el poder adquisitivo de la población, controlar la inflación tendría que ser la primera prioridad de los responsables políticos. El endurecimiento de la política monetaria vendrá acompañada, inevitablemente, de costes económicos y sociales reales, pero su retraso no hará sino agraviarlos, como ya ha pasado anteriormente.
Al borde del abismo
Las principales economías europeas no solo tienen que hacer frente a una inflación superior a la esperada, sino que se enfrentan a una posible interrupción total de las importaciones de gas ruso, bien por la presión de Washington a Europa o por represalia rusa a las sanciones económicas, que tendría como consecuencia que las medidas para reducir la subida de precios acontecieran del todo insuficientes.
Por otro lado, los Estados Unidos han registrado un crecimiento negativo durante dos trimestres consecutivos y están técnicamente en recesión, a pesar de la fortaleza del mercado laboral y una inflación que ha bajado ligeramente gracias a la reducción del precio de la gasolina. Aun así, el anémico crecimiento a principios de año, junto con la reducción del poder adquisitivo de los hogares y el endurecimiento de la política monetaria, continúan impulsando revisiones a la baja sobre el futuro de la economía estadounidense.
Las previsiones de crecimiento del bloque asiático, especialmente por parte de la India y la China, son más optimistas. Aun así, la crisis del sector inmobiliario chino, junto con la política de covid cero que paraliza el consumo y perpetúa la ralentización de las cadenas de producción y logística, amenazan el crecimiento del gigante asiático.
Un contexto económico que hace prever que el mundo puede estar pronto al borde de una recesión global, que aumentaría el riesgo de fragmentación geoeconómica en perjuicio de los países más pobres, que no se pueden permitir dar un apoyo fiscal específico para ayudar a amortiguar el impacto de la crisis en sus poblaciones.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El 21 de junio de 2020 el Consejo Europeo aprobó un paquete de estímulo económico conocido como el fondo europeo de recuperación o Next Generation EU (NGEU), con el objetivo de reactivar la economía de los estados miembros afectados por la pandemia de Covid-19. Los bancos denuncian el hecho que no jugarán el mismo papel que tuvieron con el ICO durante la pandemia, pero ¿están suficientemente fundamentadas sus quejas? Contrastamos la información.
Hace seis meses que el gobierno español y los bancos iniciaron contactos formales para explorar las vías de colaboración y concretar el papel que tendrán las instituciones financieras en el reparto del fondo europeo. Las negociaciones siguen su curso, aun así de unos días acá se está evidenciando que el rol de los bancos en la canalización de este fondo será diferente de la que desarrollaron con los créditos ICO durante la pandemia, puesto que en este caso el Estado dispone del dinero. El ICO es un banco público con la función de distribuir créditos para estimular la economía y depende de los fondos que le aporte el gobierno español. Durante la pandemia no tenía liquidez y la banca privada fue la que aportó el dinero de los créditos ICO, convirtiéndose en consecuencia, en un negocio para el sector. Ahora, parece que el gobierno español no necesita la banca privada porque dispone de los 140.000 millones que vienen directamente de Europa.
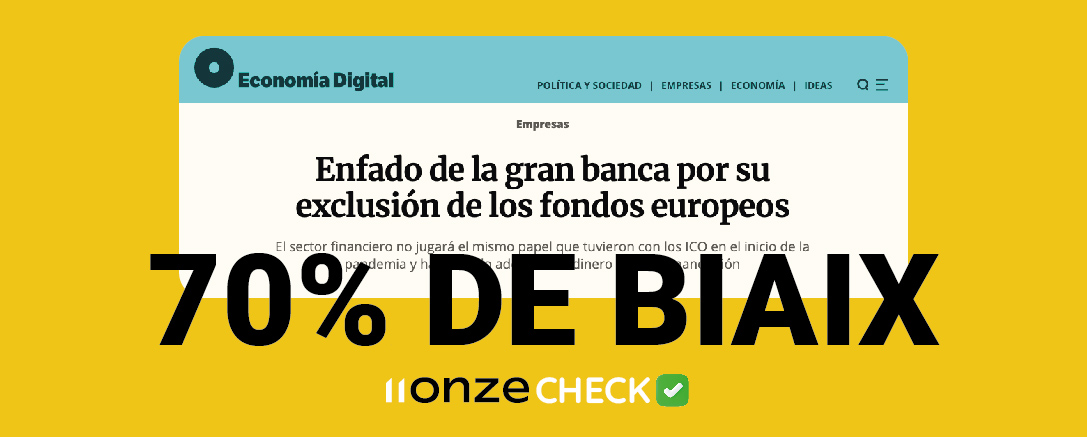
El grito al cielo de los bancos no se ha hecho esperar, y parece que se han puesto todos de acuerdo para difundir y dar a conocer sus agravios. Una extensa ofensiva mediática que hoy analizamos fijándonos en un artículo publicado por Economía Digital, “Enfado de la gran banca por su exclusión de los fondos europeos”, pero que sirve de ejemplo de como muchos medios han abordado el tema. ¿Está sesgada esta información? Sí, según el Método del Sesgo de 11Onze Check, tiene un sesgo del 70%. Lo analizamos.
FUENTES
Solo oímos la voz de la banca. Para contrastarla únicamente hay una fuente no identificada del gobierno español. De todos los datos que se dan no hay ninguna referencia. No se puede trazar de donde salen estos datos.
ENDOGAMIA
No hay ningún representante del ICO, ni del ministerio de economía, ni ninguna voz alternativa a la visión de la banca tradicional. Solamente leemos la opinión de los representantes de los bancos. Además, se dan por buenas afirmaciones de la banca sin contrastar. Por ejemplo: “La presidenta del Banco Santander, Ana Botín, recordaba esta semana que los bancos han tenido un papel importante en la pandemia protegiendo a las empresas y ahora necesitan reforzar la colaboración público-privada para hacer lo mismo con los fondos de recuperación”. Si sabemos que, según el INE, en nueve meses de pandemia cerraron 207.000 empresas… ¿Estamos seguros de que como dice Botín los bancos han protegido las empresas?
NIEBLA
La información es neblinosa porque los banqueros parecen enfadados, pero, al mismo tiempo, aseguran que la llegada de los fondos provocará una subida de la facturación del 10%. Tampoco quedan claros los mecanismos que está proponiendo la banca para participar del Fondo Next Generation y, al parecer, están centrados en acompañar el cliente. En realidad, no obstante, podría ser una maniobra para hacer que los fondos públicos vayan a parar a cuentas de sus clientes (y no otras entidades) para poder contar con estos fondos.
INTENCIÓN
No estamos hablando de una noticia en solitario sino de una compilación de artículos en el mismo medio, algunos enlazados, que recogen una misma retórica claramente dirigida a desacreditar la gestión del Gobierno, y a difundir la visión de la banca: 1, 2, 3. Por lo tanto, podemos deducir que hay una intención de establecer el relato según el cual la banca tiene que participar sí o sí de los fondos públicos.
CONTEXTO
La información está simplificada y faltan elementos clave. Por ejemplo, no se explica que la función del ICO es, específicamente, dar créditos para estimular la economía. Parece que no pueda funcionar sin la banca privada y no es cierto. Tampoco se nos detalla como se han canalizado estas ayudas en otros países. Y por último, hay una parte de contexto que se omite y que es crucial: la banca ya ha recuperado los niveles de beneficio prepandemia gracias al cierre de oficinas y los despidos masivos. 9.000 millones netos desde el inicio de la pandemia. Esto, sumado al hecho que el precio del dinero se encuentra en mínimos históricos elimina cualquier traba para los bancos a la hora de conceder créditos y estimular la economía. ¿Qué se lo impide? ¿Para qué necesitan los Fondos Next Generation?
MOTIVO COMERCIAL
El artículo habla del buen rol que tuvo la banca en la canalización de los fondos ICO y del papel que puede jugar en el fondo Next Generation, pero no hace mención de los beneficios obtenidos por el sector financiero con la gestión del ICO, ni de las prácticas abusivas que se destaparon durante su gestión. Así como tampoco se mencionan los intereses comerciales que hay detrás este afán de jugar un papel clave en el reparto de estos nuevos recursos. La idea de fondo es jugar un papel de intermediario. Llega el dinero de Europa (por lo tanto, no los tiene que movilizar la banca) aun así, los canaliza la banca privada. ¿Por qué tendría que ser de este modo? ¿Qué sentido tiene?
VOLUNTAD DE SERVICIO
El interés público no está nada representado. Mientras que se habla extensivamente de como la banca y los fondos de inversión privados son claves en el asesoramiento a empresas y distribución de este fondo, no se dan alternativas públicas, que están, a la hora de canalizar estas ayudas. El artículo no tiene en cuenta el punto de vista del consumidor. ¿Le interesa al ciudadano normal que los créditos ICO los gestione gran banca privada española?
Por eso, concluimos que esta información está sesgada en un 70% y muestra una visión parcial de la gestión de los Fondos Next Generation. Si queréis conocer el Método del Sesgo, que hemos seguido para contrastar esta información, lo encontraréis aquí. Si queréis enviarnos una información económica para verificar, podéis hacerlo escribiéndonos a [email protected]
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Un informe basado en datos recopilados por Bloomberg analiza la situación económica mundial y hace un listado de los países en más riesgo de entrar en quiebra. España no está en la lista, pero exhibe algunos de los marcadores de una economía cerca del colapso, sostenida artificialmente por el rescate del BCE.
Tal como pasa con las empresas, los estados se pueden declarar en quiebra o hacer suspensión de pagos cuando no pueden hacer frente a sus obligaciones financieras por carencia de liquidez. Una deuda pública desbocada, junto con una elevada deuda externa y déficit fiscal, son los principales indicadores que anticipan la quiebra de un país.
El estudio hecho por Bloomberg Economics avisa que viene una “una cascada histórica de impagos desde los mercados emergentes”. Es decir, que hay un conjunto de países que actualmente se encuentran en alto riesgo de hacer suspensión de pagos o caer en quiebra. Además, apunta que se ha duplicado el número de países en desarrollo que se encuentran cerca del colapso económico.
El Salvador, Argentina, Ghana, Egipto, Túnez y Pakistán encabezan el listado de 50 países que acumulan un cuarto de billón de dólares de deuda que los puede llevar a la misma situación de quiebra económica en la cual se encuentra Sri Lanka. El primer país que ha dejado de pagar su deuda soberana este año.
Una deuda pública española que alcanza récords históricos
Cada español debe más de 31.000 euros. Esta es la cifra que le corresponde a cada ciudadano de los 1,45 billones de euros de deuda pública acumulada. Una deuda que se va engordando a un ritmo de 270 millones de euros diarios, y que del 2020 al 2021 incrementó el agujero fiscal en 200.000 millones de euros.
Una situación económica de altísima incertidumbre, con una inflación desbocada y un PIB menguando en la medida que todas las instituciones hacen previsiones a la baja cada pocos meses, señalan la precariedad de las constantes vitales de un país incapaz de hacer frente a su deuda pública sin la ayuda del BCE. Un rescate encubierto que, como hemos visto en otras crisis, tiene un coste y amenaza nuestra calidad de vida.
Desde Europa ya piden frenar los estímulos y retomar la «disciplina fiscal», un eufemismo de sobra conocido y que a la práctica equivale a más recortes y cargas fiscales para un ciudadano que a duras penas puede hacer frente a la magnitud de la tragedia económica actual. No es de extrañar que, viéndose a venir una revuelta popular, insten a encontrar el equilibrio entre esta «disciplina fiscal» y la «paz social».
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
¿Se está formando una nueva burbuja inmobiliaria? Si el precio de la vivienda te parece demasiado caro, probablemente estés en lo cierto. Tanto el Banco de España como el Banco Central Europeo ya han detectado indicios de “sobrevaloración” en el mercado inmobiliario.
El Banco de España ha reconocido que los precios de la vivienda muestran “incipientes indicios de sobrevaloración”, según el ‘Informe de Estabilidad Financiera’ que publicó a finales de abril. Aunque este organismo cree que de momento la sobrevaloración es “reducida”, recomienda seguir de cerca el comportamiento del mercado.
Según este informe, los indicadores sobre desequilibrios en el mercado inmobiliario venían mostrando algunas señales leves de sobrevaloración desde principios de 2020, que se incrementaron ligeramente en 2021 a pesar de la pandemia.
Luis de Guindos, vicepresidente del Banco Central Europeo, ya mostraba su preocupación en enero por la sobrevaloración del mercado de la vivienda residencial y la situación del mercado hipotecario en algunos países de la eurozona.
Un mercado inmune a la pandemia
Lo cierto es que a finales de 2021 comprar un piso era un 6,4 % más caro que doce meses antes, según el INE. Y es que el mercado inmobiliario ha sido de los pocos que se han mostrado inmunes al coronavirus. La oferta no ha crecido a la misma velocidad que la demanda, por lo que los precios han seguido subiendo.
De hecho, el precio de la vivienda en Cataluña ha aumentado un 1,3 % en abril, según el portal inmobilario Idealista, con lo que el precio del metro cuadrado se ha situado en los 2.340 euros de media. En el caso de Barcelona, el incremento ha sido del 0,7 %, por lo que el precio del metro cuadrado ya roza los 4.000 euros. Y si echamos un vistazo a la evolución de los últimos doce meses, Tinsa sitúa el incremento de precios en el conjunto del Estado en un 7,7 %.
En 2021 se vendieron en Cataluña más de 89.000 viviendas, con un precio medio por metro cuadrado de 2.293 euros, y 2022 empezó con más operaciones de compraventa que 2008, según el Colegio de Registradores.
¿Un riesgo para el sector bancario?
El Banco de España considera que no hay señales de que las entidades financieras estén siendo laxas a la hora de conceder créditos hipotecarios, pero los desequilibrios inmobiliarios dentro del área del euro suponen una “fuente de riesgo relevante” para el sector bancario. Hay que tener en cuenta que la previsible subida de los tipos de interés por parte del Banco Central Europeo incrementaría la cuota mensual de las hipotecas con interés variable, por lo que el ratio de impagos podría aumentar.
Según el informe del Banco de España, el crecimiento del crédito por nuevas hipotecas fue especialmente significativo en 2021, con tasas interanuales superiores al 40% en la parte final del año. De todas formas, la banca es ahora menos sensible al mercado inmobiliario que en la última burbuja inmobiliaria, ya que el volumen de crédito a este sector no alcanza en la actualidad el 40 % del total, mientras que en 2007 suponía el 70 %.
Desde el inicio de la pandemia, la mayoría de los países de la eurozona han experimentado ligeros incrementos en la ratio del saldo total de crédito hipotecario sobre el PIB. Sin embargo, en el caso del Estado español este incremento se debe más al retroceso del PIB generado por la pandemia que a la acumulación de deuda.
Alquilar, ¿misión imposible?
Si comprar un piso es caro, alquilar tampoco resulta nada económico. El estudio ‘Relación de salarios y vivienda en alquiler en 2021’, elaborado por Infojobs y Fotocasa, indica que alquilar una vivienda en solitario resulta casi una misión imposible. Para vivir en un piso de 80 m², el año pasado los catalanes tuvieron que destinar de media el 54 % de su sueldo bruto al pago de la renta.
El precio medio de alquiler por metro cuadrado se situó el año pasado en 14,06 euros, un 0,4 % más que el año anterior. Si comparamos los datos con los de otras comunidades del Estado, Cataluña es donde se destina un mayor porcentaje del sueldo al alquiler de la vivienda, seguida de País Vasco (50 %), Baleares (49 %) y Madrid (49 %).
Por desgracia, se trata de un porcentaje muy superior al recomendado por los órganos de control europeos y que hace casi imposible que los jóvenes se puedan independizar.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!