Ecología y economía, objetivo sostenible
Cada vez se va estableciendo un consenso más general en nuestra sociedad que acepta que el crecimiento económico tiene que respetar unas normas de sostenibilidad y que debate cómo aunar ecología y economía.
El crecimiento económico, como pilar del sistema capitalista, se ha asociado a menudo a la condición urbana, al crecimiento de las ciudades y a la ampliación, sin muchas limitaciones, de sus áreas metropolitanas. Y tanto los servicios como las infraestructuras que hacen falta han ido extendiéndose, modificando el territorio y, como consecuencia, han dejado al margen el entorno natural y las consecuencias de su alteración.
Ahora es evidente que esto ha provocado una emergencia ecológica y muchas conciencias han cambiado. Se añade a esta visión que la economía no puede olvidarse de la naturaleza, una idea cada vez más asumida. Fuera del entramado más puramente urbano es, seguramente, donde más pasos se hacen en esta dirección, movidos por la sensibilidad de la conservación del paisaje y del patrimonio natural.
Siguiendo este objetivo de protección y valoración del patrimonio, el mundo local creó las Cartas del paisaje. Desde 2006 el Decreto 343 de la Generalitat desarrolla la Ley 8/2005 para la protección, gestión y ordenación del paisaje, a pesar de que algunas comarcas como el Alt Penedès ya disponían de la suya propia desde 2002.
El ensamblaje sostenible de la economía
La promoción de aquellos sectores que se adaptan mejor a la naturaleza y el territorio, como por ejemplo, el vitivinícola, son una de las apuestas más frecuentes. Un tipo de industria que encaja agricultura y turismo, aportando beneficios en la comarca por al menos dos vías y potenciando el paisaje. Algunos estudios demuestran que las ventas aumentan cuando el comprador las asocia a un entorno.
Sin embargo, mantener esta sostenibilidad, a veces, no es tan sencillo. La primera cuestión es relativa al turismo, del cual hemos hablado, y de la protección del paisaje como un escenario exclusivo para su masificación. Esto puede incidir, de hecho, en la comodidad y el día a día de los propios habitantes. En segundo término, podríamos volver a todo aquello que requiere la industria, que finalmente dará trabajo y aportará ganancias en forma de impuestos, como por ejemplo, la creación de polígonos.
5 Tips para ayudar al medio ambiente y contribuir a la ecología
Una cuestión de movilidad y energía
Las infraestructuras para la movilidad y el transporte, por un lado, y la generación de la energía que hace falta para moverlo todo, por otro, son quizás los dos factores donde la economía encuentra más dificultades para ser sostenible. El mundo local ha respondido con mucha cautela y preocupación a los planes, cada vez más inminentes, de la creación de parques eólicos o fotovoltaicos que, si bien parecen encaminarse a la generación de una energía más limpia, también podrían chocar de pleno con la conservación del paisaje.
Uno de los argumentos del territorio es que si las zonas urbanas son las grandes consumidoras de energía, deberían ser ellas las que recibiesen el impacto de generarlas (y se han hecho propuestas, como cubrir los techos de las zonas industriales con placas solares). Ahora bien, la paralización de las decisiones por este debate – en Cataluña sólo se ha instalado un molino de viento generador en doce años-, no detiene lo que pueden hacer otros, ya que hay quien piensa que se pierden oportunidades. Recientemente, por ejemplo, se presentó un proyecto de parque eólico en Aragón para nutrir de energía renovable a nuestro país.
Pero las grandes ciudades tienen más debates abiertos entre crecer o garantizar unos mínimos ecológicos y, como hemos comentado, el transporte es fundamental. Recientemente, ha vuelto a primera línea la propuesta de ampliación del aeropuerto del Prat, un proyecto que desde un sector empresarial se considera patriótico, imprescindible para situar a Barcelona y Cataluña como un punto atractivo y accesible para los negocios, mientras que muchos ciudadanos y colectivos lo ven del todo insostenible, pidiendo una discusión mucho más profunda sobre cómo y cuánto queremos crecer. Seguramente esta última es la clave del debate que debemos afrontar pronto.
Si quieres lavar la ropa sin ensuciar el planeta, 11Onze Recomienda Natulim.
Trabajar menos horas para vivir mejor. Esta es la filosofía que impulsa la propuesta de la jornada laboral de cuatro días sin reducción salarial. Una idea que no es nueva, pero que ha vuelto con fuerza en un momento en el que la conciliación familiar, la salud mental y la productividad han pasado al centro del debate social y económico.
A principios del siglo XX, economistas y sindicalistas ya defendían que el progreso tecnológico debía permitir reducir las horas de trabajo. Henry Ford, que muchos consideraban un visionario excéntrico, fue uno de los primeros industriales en establecer la semana laboral de cinco días y 40 horas. El tiempo le dio la razón: la productividad creció y el consumo también alimentando un nuevo modelo económico que todavía hoy es el patrón de referencia.
Un siglo más tarde, España mantiene su jornada oficial de 40 horas semanales, pero con un rendimiento por debajo de la media europea. Según CaixaBank Research, el PIB por hora trabajada equivale solo al 76% de la media de la zona euro. A pesar de trabajar más horas que muchos vecinos europeos, el presentismo sigue pesando mucho: valoramos aún más el tiempo sentados en la oficina que los resultados obtenidos. La pandemia sacudió ese modelo. El teletrabajo y la flexibilidad horaria demostraron que podía producirse sin presencia física constante, situándose la salud mental en el centro del debate laboral.
Experiencias internacionales
Algunos países han convertido la jornada de cuatro días en un laboratorio social y económico. Islandia es uno de los casos más citados: entre 2015 y 2019 se realizaron ensayos con unos 2.500 trabajadores. El éxito fue tal que posteriormente el 86% de la población laboral accedió a condiciones con jornadas reducidas o modificadas. Los resultados fueron contundentes: menos estrés, mejor conciliación y una productividad que no únicamente se mantuvo, sino que en muchos casos aumentó.
Reino Unido puso a prueba la jornada de cuatro días en el 2022 con 61 empresas y cerca de 3.000 trabajadores. Según el informe de Autonomy, el 92% de las empresas decidieron mantenerla después del pelotón. Los principales motivos: mejora del bienestar de los empleados y retención de talento. Además, los ingresos empresariales crecieron un 1,4% de media durante el período.
España: primeros pasos
En nuestro territorio, la Generalitat Valenciana ha sido pionera impulsando ayudas a ayuntamientos y empresas que quisieran probar la jornada de cuatro días, aunque de momentos solamente han sido buenas intenciones de cara a la opinión pública. Y en el ámbito estatal, ha habido propuestas para subvencionar a pequeñas y medianas empresas, pero todavía no se ha desplegado un plan general con total eficiencia. Algunas compañías privadas, como Delsol, Desigual o Telefónica, han explorado fórmulas de flexibilidad horaria, pero sin aplicar una jornada completa de cuatro días.
Pros y contras
Los defensores de la jornada corta destacan muchos beneficios: mejora de la salud y el bienestar de los trabajadores, más tiempo para la familia y la formación, reducción de las emisiones por el menor transporte y, paradójicamente, un aumento de la productividad real. En los pilotos internacionales, la reducción del estrés y el burnout ha sido una constante.
Sin embargo, no todo son flores y violas. Sectores con atención continua, como la sanidad, la hostelería o el comercio, tienen dificultades para aplicar ese cambio. Las pequeñas empresas pueden verse ahogadas si no pueden reorganizar turnos o ampliar plantilla. Y hay quienes alerta de que concentrar la misma carga de trabajo en menos días puede generar más estrés en lugar de reducirlo.
Un debate de futuro
La jornada laboral de cuatro días es mucho más que una cuestión de horarios: es un debate sobre cómo queremos repartir el tiempo y la riqueza. En un mundo en el que la inteligencia artificial y la automatización pueden reducir aún más la necesidad de trabajo humano, la clave será repartir los beneficios de esta productividad y garantizar que llegan a todos.
Lo que hace un siglo parecía una utopía es hoy perfectamente viable. La gran incógnita no es si funciona —los estudios y experiencias ya lo demuestran— sino si tendremos el coraje político y empresarial para hacerlo posible.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
Si quieres profundizar en este tema, te recomendamos:
 Economía
La reducción de la jornada laboral no avanza
4min lecturaSe estancan las negociaciones entre el Ministerio de...
Los propietarios de una vivienda, cuando llegan a la edad de la jubilación, pueden considerar varias opciones para mantener estable su nivel de renta. Explicamos la opción de la hipoteca inversa.
La hipoteca inversa es, simple y llanamente, un crédito que concede una entidad financiera, que es garantizado por una hipoteca que recae, normalmente, sobre la vivienda habitual del cliente. Si en una hipoteca ordinaria se pide el dinero para adquirir la vivienda, y el deudor debe devolverlo de manera periódica, en la hipoteca inversa se ofrece la propiedad a cambio de recibir el préstamo en prestaciones también periódicas, o en la cantidad acordada en una sola vez.
Este producto está destinado a personas que superan los sesenta y cinco años, a aquellas con un grado de discapacidad igual o superior al 33%, o que tengan una severa o gran dependencia. La hipoteca inversa sobre la vivienda de la que son propietarios les aportará una renta adicional, al tiempo que la devolución de este préstamo no les será exigible hasta el momento de su fallecimiento.
Tenemos que considerar que, al contrario que en una hipoteca normal, la deuda no se va pagando y disminuye con el tiempo. Al contrario, esta aumenta a medida que se van recibiendo prestaciones y hasta que el titular muere o se alcanza el porcentaje máximo según el valor de tasación acordado cuando se firma la hipoteca. Llegados a este caso, los herederos podrían optar por hacerse cargo de la devolución hasta extinguir la deuda, si quieren mantener la propiedad.
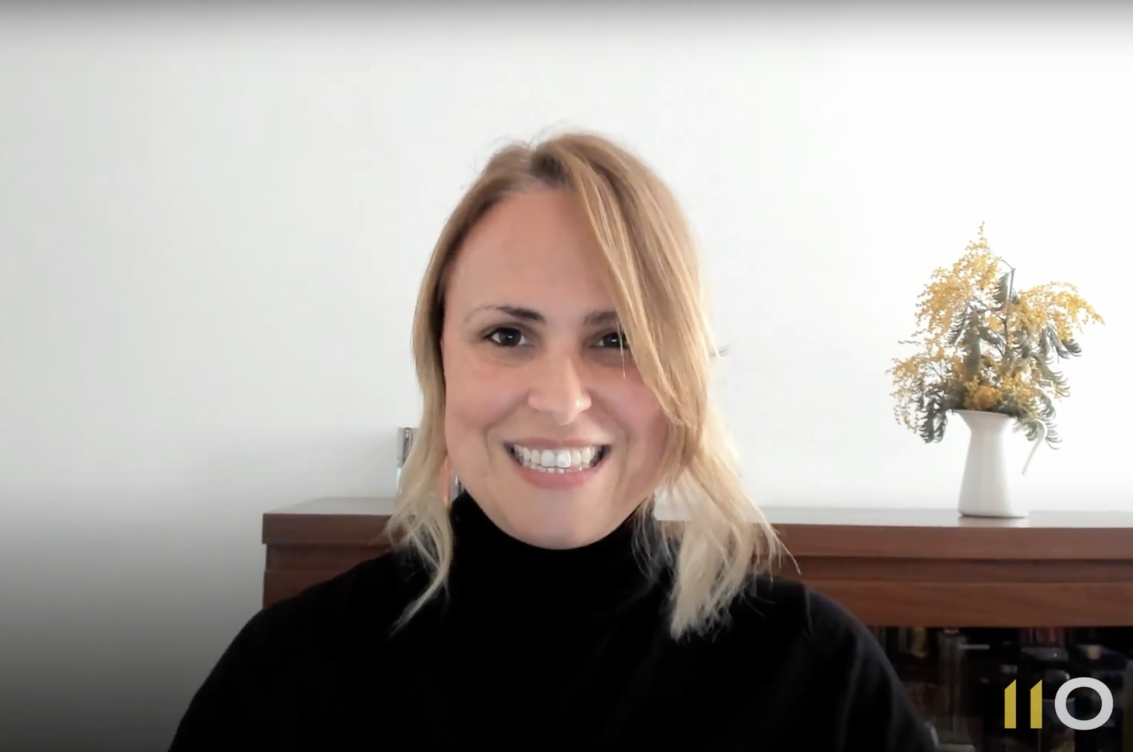
La agente 11Onze Càrol Rafales nos habla de la hipoteca inversa.
Las ventajas de una hipoteca inversa
Este producto nace en los años sesenta en Estados Unidos y el Reino Unido, donde, con el nombre de reverse mortgage, se expandió con la idea de utilizar un inmueble, del que se es propietario, para obtener financiación. En España se adaptó y se encuentra regulada por la Ley 41/2007, en su disposición adicional primera (DA 1ª). Después fue modificada en el artículo 5 de la Ley 1/2013, que reforzaba la protección de los deudores, entre otros detalles.
Llegados a la edad de la merecida jubilación, para muchas personas puede ser interesante la alternativa de la hipoteca inversa, para no ver reducido el nivel de vida cuando se deja de trabajar. En Cataluña se dan factores como un índice muy elevado de propietarios de sus viviendas, el aumento de la longevidad, y unas perspectivas no demasiado buenas para las pensiones o las prestaciones públicas, que abren el mercado de este producto.
Otra ventaja es que la propiedad de la vivienda no se transmite, sino que se conserva, por lo que el beneficiario recibe la renta y puede seguir viviendo en su casa, o, incluso, puede alquilarla. Ahora bien, serán los herederos los que, para mantener el inmueble, cuando se produzca el fallecimiento del titular, deberán decidir si hacen frente a la deuda acumulada.
Cómo se calcula la renta
Lo primero que se deberá establecer será la cantidad de capital que se ofrecerá como préstamo en la hipoteca. Para hacerlo, la entidad considerará, en primer lugar y más importante, el valor del inmueble que se ofrece como garantía. Por ello, una tasación correcta será fundamental. También se tendrán en cuenta la edad del titular, su esperanza de vida, o si la vivienda es o no habitual.
Las rentas que se recibirán se calcularán en función del capital acordado del préstamo y condicionadas por la manera como decida el titular recibirlas. En primer lugar, se puede hacer en un solo ingreso total o bien de forma periódica (normalmente, un pago mensual). En segundo lugar, y si se opta por la opción periódica, también se puede escoger que sea temporal o vitalicia.
Con la opción temporal, los pagos se recibirán hasta que se haya agotado el total del capital acordado. El cliente no recibirá ya más ingresos, pero tampoco tendrá que hacer frente a la deuda hasta su fallecimiento. La deuda, eso sí, continuará generando intereses. La opción vitalicia estira el capital durante toda la vida del cliente y, por lo tanto, las cantidades recibidas serán menores.
Por último, hay que apuntar que las rentas de la hipoteca inversa no tributan como rendimiento en el impuesto sobre la renta de las personas físicas y presenta exenciones en los pagos de los documentos notariales y actos jurídicos necesarios para formalizarla.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Si te ha gustado este artículo, te recomendamos:
 Finanzas
¿Por qué los bancos no quieren nuestros depósitos?
4min lecturaAhora mismo tener dinero en la cuenta corriente se ha
Francia tiembla. No es un terremoto visible, pero sí profundo: sus finanzas públicas se agrietan y las paredes del viejo edificio europeo comienzan a mostrar grietas parecidas. El país que durante décadas simbolizó la fuerza del continente, el motor cultural y político de la Unión, ha entrado en una crisis que va más allá de los números. La deuda es solamente el termómetro; el mal, sin embargo, es mucho más profundo.
Con una deuda que ya supera el 112% del PIB y un déficit persistente de más del 5%, Francia se ha convertido en el alumno retomado por Bruselas. La Comisión Europea ha abierto expediente por incumplimiento fiscal, mientras los mercados, impacientes, han subido la prima de riesgo francesa a los niveles más altos desde la crisis del 2012. Las cifras están claras, pero detrás de ellas late un mensaje que Europa todavía no quiere escuchar: su modelo de bienestar ya no es sostenible.
Durante décadas, Francia creyó que su riqueza era eterna. El estado del bienestar, nacido después de la Segunda Guerra Mundial como escudo social y símbolo de progreso, se convirtió en una estructura tan pesada que hoy es casi inamovible. El sector público representa más del 57% del PIB —el mayor porcentaje de la OCDE— y, sin embargo, el país crece menos que la media europea.
La burocracia, subvenciones y ayudas se han convertido en los pilares de una economía que vive anestesiada por la deuda. Según el INSEE, la productividad industrial ha caído un 8% en la última década, mientras los salarios reales se mantienen estancados y la factura fiscal aumenta. Francia es hoy una potencia agotada que trabaja como un país medio, pero gasta como si fuera un imperio.
Cuando el crédito sustituye a la confianza
En 2025, el gasto público francés supera los 1,6 billones de euros. Solo los intereses de la deuda cuestan más que el presupuesto del Ministerio de Defensa y del de Salud juntos. Pero París sigue pidiendo préstamos para mantener su maquinaria estatal. Patrick Artus, economista de Natixis, lo resumió sin tapujos: “Francia ya no puede financiar su nivel de vida a crédito”.
Sin embargo, el drama no es exclusivamente francés. Es europeo. Durante años, la Unión Europea ha confundido estabilidad con prosperidad. Impuso reglas fiscales para contener el gasto, pero al mismo tiempo permitió que el Banco Central Europeo inundara los mercados de liquidez. El resultado es una paradoja: gobiernos endeudados y mercados adictos a los tipos bajos. Cuando el BCE cierra el grifo, el espejismo se desvanece y aparece la realidad, mostrando un continente que vive por encima de su productividad.
El gigante cansado de la eurozona
El caso francés es algo más que una crisis nacional; es un aviso de colapso sistémico. Francia es la segunda economía de la eurozona, pero su pérdida de competitividad ha puesto en cuestión el equilibrio del proyecto europeo. Su industria, que fue el corazón de la producción continental, se ha deslocalizado. Sus jóvenes talentos emigran hacia Alemania o el norte de Europa. Su estado social, que había sido ejemplo de igualdad, es ahora un laberinto de ineficiencias.
Mientras, la Banque de France de que el coste de la deuda se comerá parte creciente de los ingresos fiscales hasta el 2030. Y en Bruselas, el debate ya no es si Francia incumplirá las reglas fiscales, sino cuántas excepciones más habrá que inventar para evitar reconocer la evidencia: ni Francia ni Europa pueden cumplirlas.
Un sistema sin soberanía
Cuando Francia entró en el euro, renunció a su arma más poderosa: la capacidad de devaluar y crear moneda. Hoy, París no puede ajustar su economía sin pasar por la lupa de Fráncfort. El Banco Central Europeo dicta el ritmo y los gobiernos bailan a su compás.
Esta pérdida de soberanía es el gran tabú europeo. Los Estados han quedado reducidos a gestores de su propio endeudamiento. Si quieren crecer, deben gastar; si gastan, Bruselas les sanciona. Es un círculo vicioso. Cada recorte reduce el consumo y los ingresos fiscales y cada estímulo genera más déficit. Lo que antes era un instrumento de cooperación es ahora una camisa de fuerza.
Mario Draghi, que salvó al euro en el 2012, lo advirtió recientemente: “Europa ha creado una unión monetaria sin una verdadera unión económica.” Y Francia, el país que imaginó la moneda única como herramienta de poder continental, es hoy la víctima más visible.
El reflejo europeo
El mal francés tiene los mismos síntomas que el americano: deuda, polarización política y dependencia de la banca central. Al otro lado del Atlántico, Washington imprime dinero para pagar a sus soldados. En Europa, París se endeuda para mantener su estado social. Son dos estrategias distintas para sostener el mismo modelo: un sistema económico que promete más de lo que puede dar.
Francia no es, pues, un caso aislado. Es el sismógrafo del que vendrá. Si Francia se tambalea, la eurozona tiembla. Su prima de riesgo supera los 80 puntos básicos, Fitch y Moody’s amenazan con rebajas de calificación y los fondos de inversión reducen exposición a la deuda europea. El escenario recuerda los días previos a la crisis del 2010, cuando nadie quería admitir que la casa empezaba a quemar.
Un continente frente a su propio espejo
Europa se encuentra, de nuevo, ante su mayor contradicción: querer ser una potencia económica sin poder político real. Sus instituciones pueden multar a Francia, pero no pueden rescatarla sin poner en riesgo todo el sistema. Sus economías son interdependientes y sus gobiernos, prisioneros del voto a corto plazo.
El resultado es una sensación de agotamiento general. En París, las protestas por la reforma de las pensiones simbolizan ese profundo malestar que muestras una sociedad que quiere conservar derechos que ya no puede financiar. No es un problema moral, sino estructural. Francia, como el resto de Europa, vive entre la nostalgia de su pasado y el miedo a su futuro.
La agonía del modelo europeo
En última instancia, el problema no es la deuda, sino la falta de visión. El modelo europeo se ha construido sobre la idea de que la integración económica conllevaría prosperidad automática. Pero sin innovación, productividad ni soberanía, el proyecto se desgasta. Francia es su reflejo más dramático: demasiado grande para caer, demasiado endeudada para crecer.
Si no se replantean las bases del sistema —una política fiscal común, una reindustrialización real, una banca central al servicio de los ciudadanos—, Europa se condenará a una lenta decadencia.
Francia es hoy la voz que tiembla, pero detrás de ella se oye el murmullo de un continente entero. Los números pueden maquillarse; la realidad, no. El euro nació para unir, pero también ha encadenado. Y mientras los dirigentes europeos debaten sobre décimas de déficit, el reloj de la deuda sigue avanzando, como una bomba de precisión. Europa no se hunde de repente; se agota lentamente. Y Francia, en la cuerda floja, es su presagio más claro.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Desde el final de la Segunda Guerra Mundial, Estados Unidos ha sido el garante del orden global y la superpotencia militar por excelencia. Pero hoy, con una deuda desbocada y un gobierno paralizado, Washington se encuentra ante una pregunta incómoda: ¿hasta cuándo podrá seguir pagando a sus soldados?
El cierre parcial del gobierno de Estados Unidos o “shutdown», su parálisis presupuestaria y los intereses de una deuda que ya supera su PIB nacional, ponen en jaque la sostenibilidad del modelo imperial estadounidense.
En 2025, la deuda federal de Estados Unidos ya supera los 41 billones de dólares, más del 120% de su PIB. Solamente los intereses anuales superan ya los 1,2 billones de dólares, una cantidad superior al presupuesto combinado del Pentágono y el Departamento de Salud. Con los elevados tipos de interés, el coste de refinanciar esta deuda se ha convertido en una losa que devora los ingresos fiscales.
A principios de octubre, el Congreso no logró aprobar el presupuesto para el año fiscal 2026, forzando el cierre parcial del gobierno federal. Según estimaciones de la Partnership for Public Service y del Congressional Budget Office (CBO), cerca de 900.000 trabajadores federales podrían ser enviados a casa sin salario, y otros 700.000 deberían seguir trabajando sin cobro. En los demás “shutdowns” o cierres parciales, el Congreso había garantizado por ley el pago de las tropas, pero esta vez la polarización política ha bloqueado incluso esa medida.
En un intento de contención, la administración Trump ha anunciado el desvío temporal de 8.000 millones de dólares de fondos de investigación y desarrollo para cubrir las nóminas militares. Una maniobra que, según Reuters y Associated Press, no podrá mantenerse si el cierre supera en noviembre y que, además, podría contravenir el Antideficiency Act, la ley que prohíbe gastar sin autorización del Congreso.
Un ejército sin sueldo y una sociedad armada
Aunque el pago de las tropas es una prioridad absoluta para el gobierno, la inestabilidad fiscal tiene efectos sobre la moral y la cohesión interna. Muchos soldados viven con presupuestos ajustados, y según Military Family Advisory Network, uno de cada tres miembros de familias militares reconoce que no podría cubrir una emergencia de 500 dólares.
En paralelo, el ejército estadounidense ha intensificado su despliegue en ciudades como Chicago, Atlanta o Filadelfia, con el argumento de combatir la violencia armada y la crisis migratoria. Fuentes independientes apuntan a que este movimiento busca asegurar el control civil ante posibles disturbios. En un país en el que hay más armas que habitantes, cualquier pérdida de confianza institucional puede convertir una crisis económica en una crisis social.
Los expertos coinciden en que Estados Unidos no está a las puertas de una guerra civil, pero sí de una polarización extrema que recuerda en los últimos días de la Roma republicana: un Estado dividido, cuyo ejército puede convertirse en instrumento de orden u opresión según quien lo controle. Esto es porque esto no es la primera vez que ocurre.
Cuando los imperios dejan de pagar a sus soldados
La historia nos ofrece un patrón recurrente de esta situación, en la que grandes imperios se han caído cuando ya no han podido financiar su propio poder militar.
En el Imperio Romano, los impagos de mercenarios y legionarios aceleraron la descomposición a lo largo del siglo V. Sin pago ni alimento, las tropas empezaron a saquear las mismas provincias de las que eran las responsables máximas de proteger. De hecho, muchos de los llamados “bárbaros” que contribuyeron a la caída de Roma habían sido antes soldados o aliados impagados del ejército imperial.
Durante la edad media, episodios similares se repitieron. Es el caso de los famosos condottieri italianos del siglo XV, los cuales eran contratados por las ciudades-estado como Florencia o Venecia, ya menudo cambiaban de bando o saqueaban el territorio cuando los príncipes o duques no podían pagarlos.
La Castilla del siglo XVI vivió un proceso similar después de un siglo y medio de guerras imperiales, las continuas bancarrotas de la Monarquía Hispánica —1557, 1575, 1596 y 1607— dejaron sin financiación estable el ejército de los Tercios y la flota de Indias. Los banqueros genoveses y alemanes cerraron el crédito a la Corona, y las tropas, sin sueldo, protagonizaron revueltas como la de los soldados castellanos en Amberes en 1576, conocida como la “Furia española”, que devastó la ciudad y marcó el principio del declive militar y financiero del imperio.
Pero, también en la Francia del siglo XVII, después de la Guerra de los Treinta Años, los impagos en los ejércitos reales provocaron motines y deserciones masivas, forzando a la corona a recurrir a costosos préstamos que hipotecaron el futuro del Estado.
Más adelante, el Imperio Austrohúngaro, en los últimos días de la Primera Guerra Mundial, también vio cómo la quiebra económica hacía imposible mantener su maquinaria bélica. Y la URSS, en la década de 1980, entró en colapso cuando la caída del precio del petróleo y la deuda interna hicieron inviable seguir sosteniendo el mayor ejército del planeta.
En todos estos casos, el problema no fue únicamente económico, sino también político y social. Cuando el ejército deja de cobrar, la autoridad del gobierno se desvanece. Y lo que antes era una estructura de control, se convierte en un factor de inestabilidad.
El riesgo de un default silenciado
La deuda estadounidense sigue siendo considerada el pilar del sistema financiero mundial, pero esa confianza no es infinita. Con el dólar perdiendo peso como moneda de reserva (su peso global cayó del 70% al 58% en dos décadas, según el Fondo Monetario Internacional), cada vez más países reducen su exposición a los bonos del Tesoro.
Una eventual suspensión temporal de pagos o una emisión monetaria descontrolada podrían acelerar la desdolarización y desestabilizar los mercados de capitales. En este contexto, el oro ha subido cerca de un 20% desde finales de agosto, reflejando la pérdida de confianza en los activos denominados en dólares.
A corto plazo, Estados Unidos puede evitar un colapso total vendiendo reservas estratégicas, aplazando proyectos e imprimiendo dinero. Pero a medio plazo, el riesgo está claro: no se puede mantener un ejército global con finanzas domésticas agotadas.
Un imperio frente al espejo
Como todos los imperios antes de ellos, Estados Unidos se encuentra en un punto de inflexión. La hegemonía no se pierde en un solo día, sino cuando las estructuras que la sostienen dejan de tener cimiento. La deuda, la fractura política y la pérdida de credibilidad institucional se acumulan. Y el peligro no es solo económico, es también moral: un Estado que vive por encima de sus posibilidades termina dependiendo de la fe de los demás.
El ejército estadounidense ha sido históricamente el reflejo de su poder económico. Si este se debilita, también lo hará su papel como garante del orden mundial. Los mercados lo saben, los bancos centrales lo intuyen y los ciudadanos, cada vez más, lo perciben.
EE.UU. aún tiene la capacidad de pasar página y renegociar su deuda, reducir el gasto militar e impulsar una nueva política fiscal que priorice la sostenibilidad. Pero esto exige un consenso político que hoy parece lejano. Mientras el Congreso se pelea, el reloj de la deuda sigue corriendo y la pregunta permanece abierta. ¿Pueden los Estados Unidos seguir pagando su ejército? Todavía sí. Pero todos los días que pasa, la respuesta es menos segura.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


L’inversor nord-americà torna a avisar que els Estats Units estan en perill d’un col·lapse financer perquè s’està generant massa deute i hi ha escassetat de compradors. A més, apunta que la inflació, els baixos tipus d’interès i la fragmentació política empitjoraran la situació.
Ray Dalio, reconegut inversor i fundador del fons d’inversió Bridgewater Associates, fa mesos que va avisant del perill d’un col·lapse financer. Durant les negociacions sobre el sostre de deute per evitar una suspensió de pagaments de l’administració americana, Dalio explicava en un post a LinkedIn que no n’hi havia prou amb acordar un nou límit de deute si no es concretava com contenir o reduir la despesa i que “augmentar el límit del deute de la manera en què el Congrés i els presidents han fet repetidament conduirà finalment a un col·lapse financer desastrós».
De fet, no cal ser un gurú de les finances per saber que gastar més del que guanyem i finançar-ho amb deute és la recepta perfecte pel desastre econòmic. Això, però, no és necessàriament sempre veritat si tens la capacitat d’imprimir diners sense conseqüències. L’hegemonia del dòlar com a moneda de reserva mundial i la demanda assegurada d’aquesta divisa gràcies al reciclatge de petrodòlars atorga als Estats Units una de facto “targeta black” que els permet gastar diners sense gaires preocupacions.
Quan no es pot satisfer als deutors i creditors
Tot i aquest comodí, el fundador de Bridgewater apunta que a la llarga no és sostenible, perquè l’augment dels actius i passius de deute més ràpid que els ingressos acaba per fer impossible pagar un tipus d’interès que satisfaci els creditors, i al que hi puguin fer front els deutors. És a dir, els tipus d’interès han de ser prou alts perquè el creditor obtingui un bon rendiment pels seus diners, però no fins al punt que el deutor no pugui pagar el seu deute.
Així mateix, argumenta que aquest escenari pot conduir al pànic i acabar creant una crisi de deute semblant a la reacció en cadena que precedeix a les crisis bancàries, però en aquest cas contra el banc central i amb bons del govern. Una situació que descriu com desastrosa que “causarà un desgavell financer i trastorns socials”
En aquest context, l’inversor creu que ens estem acostant a aquest punt d’inflexió en què la quantitat de deute emès pel govern superarà la demanda, la qual cosa obligaria a una impressió ingent de diners i una venda de bons governamentals que posaria al banc central en una posició insostenible. En altres paraules, els creditors no prestaran més diners i vendran els seus actius de deute -provocant una pujada dels tipus d’interès- o forçaran que el banc central imprimeixi més diners i compri deute en un intent de mantenir els tipus d’interès baixos, per tant, creant inflació i provocant una contracció de l’activitat econòmica.
Com evitar o preparar-se pel col·lapse
“Crec que s’ha de reformar el sistema i donar una resposta expeditiva amb un bipartidisme intel·ligent”, apunta Dalio en una entrevista a Bloomberg. I afegeix, “Si seguim per aquest camí, en termes del que és probable en els pròxims cinc i deu anys, s’arribaria a un punt en el qual aquest acte d’equilibri es fa molt difícil».
En qualsevol cas, aquestes mesures o canvi de paradigma depenen en gran part dels polítics, sobre els quals la població no té gaire influència independentment dels resultats electorals. Cal recordar que els interessos de la banca i dels poders fàctics tenen prioritat per sobre dels de la ciutadania. Davant d’una crisi financera només una minoria selecta té accés a informació privilegiada que li permet assessorar la gravetat de la situació per protegir els seus estalvis.
Llavors, com podem protegir les nostres finances davant d’un desastre econòmic que sembla més que probable? Ray Dalio ho té clar, encara que reconeix que té una “petita” quantitat de bitcoin, prefereix l’or, al que descriu com “universal i atemporal”, i continua «no entenc per què la gent s’inclina més pel bitcoin que per l’or. Si ens fixem en l’àmbit internacional, l’or és, per als bancs centrals, el tercer actiu de reserva”. I és que en aquest context econòmic la compra d’or és una de les poques opcions que tenen, no només els bancs, sinó, la gent per salvaguardar els seus diners.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
La inflación ha vuelto a situarse en el centro del debate económico global. Aunque en Estados Unidos los precios han empezado a moderarse con fuerza, en Europa la desaceleración es mucho más lenta y desigual. ¿Qué factores explican esta diferencia? ¿Es solo cuestión de política monetaria o existen elementos estructurales más profundos que mantienen a la Europa atrapada en la persistencia inflacionista?
La inflación no es un fenómeno nuevo, pero su gestión depende de las instituciones y de la historia de cada región. En Estados Unidos, la Reserva Federal (Fed) ha actuado de forma contundente y rápida: incrementos agresivos de los tipos de interés y una comunicación clara para reforzar la credibilidad. En Europa, en cambio, el Banco Central Europeo (BCE) ha tenido que maniobrar con mayor lentitud y cautela, porque gobierna una unión monetaria con economías muy diversas: Alemania no es España, ni Italia es Finlandia.
Además, el Viejo Continente ha arrastrado durante décadas una fuerte dependencia energética del exterior, especialmente del gas ruso, que se ha convertido en el talón de Aquiles de su estabilidad de precios.
Los factores económicos clave
- La energía como motor inflacionario europeo. Según datos de Eurostat, la energía llegó a explicar hasta un 40% de la inflación en la zona euro en 2022. La guerra de Ucrania y las sanciones a Rusia dispararon el coste del gas y la electricidad, lo que se trasladó a toda la cadena productiva. En Estados Unidos, en cambio, la independencia energética gracias al fracking y al petróleo doméstico ha amortiguado el impacto.
- Mercado laboral y salarios. En Estados Unidos, el mercado laboral es más flexible y los salarios se ajustan rápidamente a las expectativas. Esto genera un “efecto choque” inicial más alto, pero después los precios tienden a estabilizarse. En Europa, la negociación colectiva y los contratos a largo plazo han hecho que los salarios se hayan revisado con retraso, manteniendo viva la inflación subyacente. Según la OCDE, el crecimiento salarial real en Europa se concentra sobre todo en los últimos dos años, lo que ha prolongado la presión inflacionista.
- Política fiscal. El gobierno de Estados Unidos aplicó fuertes ayudas durante la pandemia, pero después las redujo con rapidez. En Europa muchos estados han mantenido subsidios y ayudas (bonificaciones a la gasolina, subsidios a la energía, IVA reducido en algunos productos). Este apoyo, aunque necesario para proteger a familias y empresas, ha acabado alimentando la persistencia de los precios.
- Diferencias en política monetaria. La Fed empezó a subir tipos en marzo de 2022 y en pocos meses ya había superado el 4%. El BCE, en cambio, no inició las subidas hasta el verano del mismo año y de forma más paulatina. La consecuencia: la inflación en Estados Unidos ha caído por debajo del 3% a mediados de 2024, mientras que la zona euro todavía se mantiene en torno al 4-5% en muchos países (ECB).

Estos datos muestran que la distancia no es solo temporal sino estructural.
Un impacto social y político diferente
La persistencia de la inflación en Europa no es únicamente un problema económico: es también político y social. Los consumidores ven cómo la cesta de la compra sigue siendo mucho más cara que hace tres años, a pesar de las promesas de moderación. Este malestar alimenta el descontento y, en muchos países, refuerza los discursos populistas.
En Estados Unidos, en cambio, la narrativa oficial ha podido capitalizar la rapidez de la Fed, mostrando cierta recuperación de confianza en el sistema económico.
Europa frente al espejo
La inflación persistente en Europa es el reflejo de una debilidad estructural: dependencia energética, rigidez laboral y carencia de agilidad institucional. El BCE ha mejorado su ritmo, pero la verdadera pregunta es si la Unión Europea está dispuesta a realizar los cambios de fondo que necesitan sus economías.
La lección que nos llega desde Estados Unidos es clara: la rapidez y la contundencia pueden ser dolorosas al principio, pero evitan un sufrimiento más largo. Europa, atrapada entre la prudencia y la complejidad, todavía busca su salida.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


L’increment d’esdeveniments climàtics extrems suposa un repte per als governs i la població. Quines són les conseqüències econòmiques del canvi climàtic? Com ens podem preparar per als desastres naturals que afecten el nostre territori? En parlem amb Gemma Vallet, directora d’11Onze District i Carolina Rafales, de l’equip de producte.
Es preveu que l’estiu d’aquest any sigui un dels més calorosos de la sèrie històrica, es tracta d’una previsió que sembla repetir-se any rere any. Una entrada d’estiu marcada per un temps inestable i tempestes. Cada vegada més sovint, els meteoròlegs avisen que ve una nova DANA (depressió aïllada a nivells alts), més coneguda com a gota freda, que pot provocar precipitacions intenses durant hores o dies.
Els efectes del canvi climàtic són cada cop més palpables i no ens queda més remei que adaptar-nos i prendre les mesures necessàries per pal·liar els efectes econòmics i socials que acompanyen aquests esdeveniments climàtics extrems. Com explica Carolina Rafales, “Aquests fenòmens meteorològics poden presentar tempestes violentes i pedregades, per això cal estar preparats”.
Com fer front a una DANA
Aquest fenomen meteorològic es caracteritza per les precipitacions torrencials, sovint violentes i acompanyades de forts vents, que poden produir inundacions. El fet que aquestes precipitacions es produeixin en poc temps i en zones molt localitzades fa que puguin causar d’anys a les infraestructures i edificis perquè es fa difícil canalitzar tanta quantitat d’aigua.
Si la regió on vivim pot ser afectada per una gota freda “és essencial estar informats del desenvolupament de la tempesta i evitar sortir de casa a peu o en cotxe”, apunta Rafales.
Així mateix, ens recorda que “cal assegurar-se que les canonades i desaigües de casa nostra estan lliures d’obstruccions”.
De la mateixa manera, no estaria de més preparar-nos per si marxés la llum, un dels efectes negatius que sovint acompanyen aquestes tempestes. Rafales ens aconsella tenir sempre els mòbils ben carregats, o bateries externes auxiliars. En casos d’inundacions extremes haurem d’abandonar l’àrea afectada i buscar refugi en una zona alta, per la qual cosa és aconsellable tenir reparat un kit d’emergències que inclogui roba de recanvi, llanternes, una ràdio, una farmaciola i provisions.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
Un sondeo de Invesco sobre bancos centrales y fondos soberanos publicado este lunes confirma que cada vez más países están repatriando sus reservas de oro como protección contra las sanciones económicas de Occidente.
La tendencia de acumular oro ante la incertidumbre económica y geopolítica no es nueva. A lo largo del último año se han ido repitiendo las noticias sobre las compras récord de oro por parte de los bancos centrales que buscan diversificar sus reservas para protegerse de la volatilidad de los mercados financieros, una inflación desbocada y las tensiones geopolíticas provocadas por el conflicto en Ucrania.
Según datos publicados el pasado mes de abril por el Consejo Mundial del Oro (WGC), los bancos centrales registraban unas compras netas de 125 toneladas de oro a finales de febrero de este año. Se trata de una cifra que, en términos interanuales, no se veía desde el 2010 y que sigue la tendencia al alza experimentada durante el 2022, acabando el año con una cantidad récord de 1.136 toneladas de oro vendidas.
La caída de los mercados financieros durante el año pasado y el miedo a una posible gran recesión generaron pérdidas generalizadas, pero la congelación de casi la mitad de las reservas de oro y divisas de Rusia por valor de 640.000 millones de dólares por parte de Occidente a causa del conflicto en Ucrania. Este hecho parece haber sido clave en provocar un cambio de política en las estrategias de inversión de actores gubernamentales, acelerando la repatriación de reservas de oro por parte de los bancos centrales.
Nuestro oro en nuestro país
Esta es la conclusión de una encuesta hecha por Invesco, una empresa global de gestión de activos, a 85 fondos soberanos y 57 bancos centrales. El estudio muestra que casi el 60% de las entidades consultadas están preocupadas por el precedente de las sanciones contra Rusia y consideran que estos hechos han provocado que el oro sea un activo más atractivo, mientras que el 68% mantiene las reservas en sus arcas en comparación con el 50% del 2020.
El representante de un banco central citado de manera anónima declaraba: “Teníamos oro en Londres, pero ahora lo hemos transferido de nuevo a nuestro propio país para mantenerlo como un activo de refugio y tenerlo a salvo”. Robert Ringrow, jefe de instituciones oficiales en Invesco que supervisó el informe, confirmaba que este es el mantra que se ha visto en el último año: “Si el oro es mío, entonces lo quiero en mi país”.
Las sanciones económicas que a menudo acompañan a las tensiones geopolíticas también son la principal causa de la creciente desdolarización. A pesar de que la mayoría de los bancos centrales y entidades consultadas en el estudio todavía no ven una alternativa real al dólar como moneda de reserva mundial. Por lo tanto, no es casualidad que mientras que la cuota de mercado del dólar estadounidense ha caído hasta el 58,4% a finales del cuarto trimestre de este año, la demanda de oro está logrando máximos históricos.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
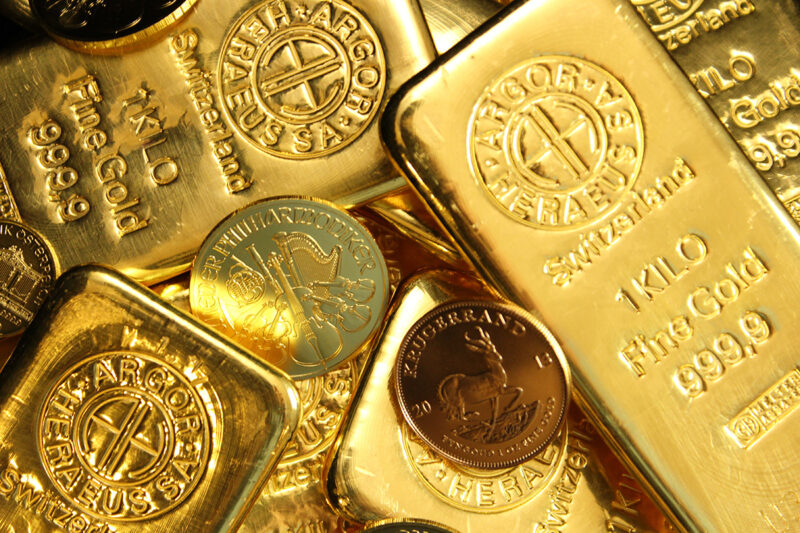
L’Índia és un dels principals mercats d’or del món. Una enorme quantitat d’aquest or es troba en les llars de la classe treballadora, que el consideren una part important del seu patrimoni, un valor refugi i un sistema d’intercanvi comercial informal en un país on una gran part de la ciutadania encara no té accés a serveis bancaris. El govern fa anys que intenta introduir aquest or en el sistema financer, però canviar una tradició cultural no és feina fàcil.
Segons un estudi fet per l’India Gold Policy Centre (IGPC), es calcula que les famílies índies posseeixen fins a 30.000 tones d’or, una enorme quantitat d’aquest metall preciós que es mostren molt poc disposades a monetitzar. En un país on l’accés als serveis bancaris encara no està a l’abast d’una gran part de la població, especialment en les franges rurals, l’or s’ha considerat com un valor segur i s’ha convertit en la inversió preferida de la ciutadania.
En l’última dècada, l’aposta del Govern per reduir l’exclusió financera de la població s’ha mostrat efectiva, però encara hi ha una part significativa de la ciutadania (190 milions de persones) que està exclosa de l’accés bancari. Tanmateix, l’Índia és un gran exemple de com facilitar la inclusió financera a través d’una sòlida xarxa de connectivitat mòbil i d’Internet, i d’un ampli ecosistema d’empreses emergents fintech que ofereixen accessibilitat i facilitat d’ús dels seus serveis.
No obstant això, el Govern era conscient que calia fer molt més si es volen monetitzar quantitats significatives d’or, encara en mans privades, en l’economia, especialment tenint en compte que aquesta devoció pel metall daurat està tan profundament arrelada en la psique índia. I és que actualment, el 87% de les llars del país, fins i tot les que tenen els nivells d’ingressos més baixos, posseeixen alguna quantitat d’or
El pla governamental de monetització
El 2015 el govern de l’Índia posava en marxa un programa de monetització de l’or, Gold Monetization Scheme (GMS), amb l’objectiu de mobilitzar l’or retingut a les llars i a les institucions del país, per tal d’incrementar el seu ús amb finalitats productives i, a llarg termini, reduir la dependència del país de les importacions de lingots i així mitigar el dèficit comptable.
El Pla de Monetització de l’Or permetia als clients rebre pagaments d’interessos pels seus comptes tan aviat com dipositaven or. Un dipositant que realitzava un dipòsit a curt termini, d’entre un i tres anys, rebia un 2,25% d’interès anual en virtut del pla. A més, el govern també va anunciar el llançament d’un Pla de Bons d’Or Sobirà i la creació de la Moneda d’Or Índia.
Tanmateix, vuit anys després, el World Gold Council (WGC) informava que només el 0,22% (21 tones d’or) dels excedents d’or de les llars índies s’han monetitzat en el marc del programa des que es va posar en marxa el pla del govern. És evident que el programa ha fracassat a l’hora d’incentivar les famílies a desfer-se de l’or físic, potser perquè que no es va entendre plenament la manera en què les llars índies veien la possessió d’or.
Subseqüents canvis en el programa, oferint millors condicions amb el llançament del Revamped Gold Monetisation Scheme (R-GMS), i l’increment d’un 15% en l’impost sobre la importació de lingots d’or han aconseguit reduir les importacions del metall preciós en un 30% respecte al 2022. Tot i això, ha quedat clar que al govern li caldrà fer molt més si vol convèncer a la població índia d’ingressar al banc l’or que té amagat a sota el llit.

Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.