El 9% de las familias no llegan a final de mes
El Banc d’Espanya alerta que 1,6 milions de llars no poden fer front a les despeses essencials. L’encariment dels productes bàsics, la inflació i la pujada dels tipus d’interès estan fent créixer la proporció de famílies en situació de vulnerabilitat.
Gairebé una de cada deu famílies espanyoles no va poder cobrir les despeses essencials amb la seva renda bruta durant el 2022, davant del 7% de fa dos anys. Pressionades per l’encariment dels productes bàsics, l’elevada inflació i per l’efecte que la pujada dels tipus d’interès del BCE ha tingut sobre les hipoteques. Aquesta és una de les principals dades que es desprenen de l’informe sobre la situació financera de les llars i les empreses que el Banc d’Espanya va publicar aquest dijous passat.
L’òrgan supervisor estatal constata que la inflació és la principal causa darrere de la pèrdua de poder adquisitiu acumulada del 4,5% i que l’augment dels tipus d’interès afecta de manera directa a les llars amb préstecs a tipus variable. «Les llars amb aquests tipus de deutes, independentment del nivell de renda, són més vulnerables. Això és així no només perquè dedicaven un percentatge major de la seva renda a despeses essencials sinó perquè els seus actius líquids cobreixen una menor proporció d’aquesta despesa».
L’informe també assenyala que l’increment del cost de finançament ha provocat una reducció en la demanda de crèdits a les llars en els darrers mesos, que ja es va veure a finals del 2022 i que s’ha accentuat durant els tres primers mesos d’aquest any, amb un impacte especial en els préstecs destinats a l’adquisició d’habitatges. Segons els bancs, aquesta evolució és fruit de l’augment dels tipus d’interès i una disminució de la confiança dels consumidors. Pel que fa al segon trimestre, els bancs preveuen una caiguda addicional en les sol·licituds de crèdit a les llars.
L’accés al crèdit no només s’ha deteriorat per a les llars, les empreses, especialment les PIMES, tenen més dificultats per aconseguir crèdit, i quan l’aconsegueixen és en condicions més desfavorables. El Banc d’Espanya avisa que tot i que la facturació de les empreses va seguir pujant significativament i que el seu endeutament s’ha continuat reduint, el cost mitjà del deute «estaria començant a frenar l’augment dels beneficis després d’interessos».
Creix l’estalvi i es redueix l’endeutament de les llars
No tot són males notícies. Les dades de l’informe indiquen que la taxa d’estalvi de les llars ha repuntat, principalment per la contracció del consum, que se situa per sota de la seva mitjana històrica, i abandona la tendència descendent observada després de la pandèmia.
D’altra banda, el Banc d’Espanya aclareix que el comportament de la taxa d’estalvi durant els últims anys és compatible amb l’acumulació d’actius líquids per part de les llars. De la mateixa manera, explica que, en termes reals, la riquesa es va recuperar a la fi de 2022, després de les caigudes dels trimestres anteriors, gràcies a la moderació de la inflació. Encara que la desacceleració del preu de l’habitatge va fer que el component immobiliari contribuís a l’augment de la riquesa nominal.
Així mateix, la proporció d’endeutament de les llars ha experimentat una disminució significativa, situant-se a principis de 2023 en nivells que no s’havien observat des de 2003. Aquesta reducció es deu principalment a l’increment dels ingressos nominals -impulsats per la creació d’ocupació i l’augment dels salaris- i vinculada, en part, al repunt de la inflació.
Si vols descobrir com aconseguir guanys pels teus estalvis amb un producte de justícia social, 11Onze Recomana Finança Litigis. Perquè l’estiu que ve, tinguis les vacances pagades!
Las nuevas tecnologías han entrado al sector financiero con fuerza. Las Finanzas Descentralizadas (DeFi) son la punta de lanza de una revolución fintech que está desbancando a la banca tradicional. Cómo explica Albert Chic, miembro del equipo de agentes 11Onze, estamos ante un cambio de paradigma.
La descentralización del sistema financiero ya es una realidad palpable. El auge de las criptomonedas parece imparable y, incluso los bancos centrales sacan sus propias monedas digitales por no perder relevancia en un mundo que tenían controlado, pero que poco a poco ven como se los escapa de las manos. “Es un cambio de paradigma, ninguna autoridad central las controla”, apunta Chic.
La agilidad proporcionada por unión de la tecnología con los servicios financieros se está haciendo suyo un mercado especialmente de público joven, hiperconectado, que nunca ha entendido la lentitud, complicación innecesaria, y comisiones desorbitadas asociadas a la banca tradicional. Además, muchas de estas nuevas herramientas financieras están basadas en tecnología de cadena de bloques, que las hace más seguras a la hora de protegernos de ataques informáticos. Cómo explica Albert Chic, “hasta ahora, han resultado ser redes más resistentes a los ataques informáticos”.
Hoy en día, prácticamente hay una alternativa descentralizada para la mayoría de servicios financieros. Si quieres saber más, mira el video que hay a continuación, donde Albert Chic nos lo explica brevemente.
Finanzas descentralizadas
Durante los últimos dos años, los bancos centrales han añadido cantidades récord de oro a sus reservas y tienen intención de seguir incrementando sus tenencias del metal dorado frente a la incertidumbre macroeconómica y geopolítica. Más allá del atractivo del oro como activo refugio en tiempo de crisis económica, muchos países diversifican sus reservas para alejarse del dólar estadounidense, según muestran los datos publicados por el Consejo Mundial del Oro (WGC).
El último sondeo hecho por el Consejo Mundial del Oro (WGC) sobre las Reservas de Oro de los Bancos Centrales, que se efectuó entre el 19 de febrero y el 30 de abril de 2024 con un total de 70 participantes, muestra que el 29% de los encuestados tienen previsto incrementar sus reservas de oro durante los próximos doce meses y un 81% esperan un aumento de las tenencias mundiales de los bancos centrales en el mismo periodo, la proporción más alta registrada desde que se empezó a hacer esta encuesta anual en 2018.
El informe confirma que un entorno económico y geopolítico cada vez más complicado, los bancos centrales de todo el mundo continúan incrementando sus reservas de oro. Según el estudio, durante el 2023 se adquirieron 1.037 toneladas de oro, la segunda cifra más alta de la historia, después del récord de 1.082 toneladas de 2022.
La demanda récord de oro por parte de los bancos centrales en los dos últimos años se ha visto espoleada, en gran parte, por el afán de algunos países en diversificar sus reservas de divisas. Según datos del Consejo Mundial del Oro (WGC), solo durante el primer trimestre de este año los bancos centrales ya habían añadido 290 toneladas a sus reservas, un 1% más interanual y un 69% más que la media trimestral de los últimos cinco años. El inicio de año más fuerte de la serie histórica del WGC, que se remonta en el año 2000.
“A pesar de la demanda récord del sector en los dos últimos años, a la cual se ha añadido la escalada de los precios del oro, muchos gestores de reservas continúan manteniendo su entusiasmo por el oro”, declaró en un comunicado Shaokai Fan, responsable de la división de bancos centrales del WGC.
El dólar pierde protagonismo
Los bancos centrales se muestran más optimistas sobre la futura participación del oro en las reservas mundiales y más pesimistas sobre la futura cuota del dólar. Es evidente que la militarización de esta divisa a través de las sanciones económicas y de la congelación de activos del banco central ruso están teniendo un efecto positivo en las compras de oro.
El WGC apunta que la principal motivación de las compras previstas es “el deseo de reequilibrar a un nivel estratégico más preferente las tenencias de oro, la producción nacional de oro y las preocupaciones de los mercados financieros, incluidos los mayores riesgos de crisis y el aumento de la inflación”.
Al preguntar por la futura cuota del oro en las reservas mundiales, el 69% de los encuestados opinan que el oro ocupará una mayor proporción de las reservas de aquí a cinco años, frente al 62% el 2023 y del 46% en 2022. Los bancos centrales se muestran más pesimistas sobre la futura cuota del dólar estadounidense en las reservas mundiales, por el hecho que ha perdido atractivo a largo plazo para los inversores que buscan un activo refugio.
En cualquier caso, las principales razones aducidas por los bancos centrales para justificar el incremento de sus tenencias de oro: “reserva de valor a largo plazo o cobertura contra la inflación”, “rendimiento en tiempo de crisis” y “diversificador eficaz de la cartera”, son igualmente válidas para cualquier inversor que quiera proteger sus ahorros en el contexto económico y geopolítico actual.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Si te ha gustado esta noticia, te recomendamos:
 Finanzas
¿Por qué los bancos centrales acumulan tanto oro?
4min lecturaLos bancos centrales de todo el mundo han estado...


¿Podemos vivir bien sin tener que hipotecar nuestra vida y disponer de un futuro prometedor sin tener preocupaciones económicas? ¿Existe la posibilidad de llevar una vida de millonarios sin tener grandes ingresos?
El primer ejercicio a realizar para entender la veracidad de este hecho es buscar en internet el nombre de esta periodista financiera: “Michelle McGagh”. ¿Deberes hechos? Seguimos. Como hemos podido ver al buscar en internet a esta periodista inglesa, hemos comprobado que durante el año 2015 decidió dejar de gastar dinero durante todo un año. Después de un año de ahorro extremo, sin ni tan siquiera gastarse dinero en transportes ni restaurantes, fue capaz de ahorrar más de 20.000 libras en un año, casi la cantidad necesaria de dinero para poderse comprar hasta un coche nuevo.
Viendo el ejemplo anterior podemos comprobar que es posible vivir bien con una vida más austera, sin hacer uso de grandes lujos ni ostentaciones. Existe también otro método muy de moda llamado “movimiento Fire” (Financial Independence, Retry Early) que traducido al español significa “Independencia financiera para jubilarse pronto”. Pero, ¿qué es y de que se trata este movimiento?
Un movimiento que promueve una jubilación antes de tiempo
La idea principal de este movimiento es ahorrar el máximo de dinero posible para podernos jubilar antes de los cincuenta años. Este estilo de vida está basado en vivir libremente y llevar una vida sin consumismo, deshacernos de nuestros gastos lo antes posible, llevar una vida siguiendo el estilo “hazlo tú mismo”, controlar los gastos personales, hacer uso inteligente de nuestras inversiones, ser práctico y sobre todo: trabajar en lo que nos gusta. El perfil de este curioso movimiento es cada vez más visto en gente joven que quiere salir de la rueda en la que este mundo está ligado, jóvenes que quieren jubilarse pronto para poder disfrutar de una tranquilidad económica antes de cumplir los cincuenta años gracias al peculiar movimiento.
¿Podemos vivir bien sin ser millonarios?
La respuesta a esta pregunta va siempre enfocada hacia lo que queremos llegar a generar en la vida, siempre dependerá del estilo de vida que queremos llevar o hasta donde quieren hacer un buen uso de nuestra economía. El dinero puede tener un significado muy diferente según el uso que hacemos. Si una persona gana un sueldo exorbitante, en ningún caso esto significa que esta persona lleve una vida de millonario años después. ¿Cuántas veces hemos leído en la prensa artículos de famosos actores y actrices que tras ganar millones de dólares en sus películas se quedaron con una mano delante y otra detrás?
También está el hecho de que la cantidad de millones que tiene una persona no demuestra que esta sea plenamente feliz. Existe el país más feliz del mundo, y esto está demostrado porque en este país, Bután, un reino y estado independiente de Asia meridional, se calcula el índice de Felicidad Nacional Bruta (FIB), que mide la calidad de vida que tiene este país según la conservación de sus costumbres, el cuidado del medio ambiente y el crecimiento económico.
Internet está lleno de blogs que comparan si el dinero da o no la felicidad, claramente ayudan a poder llevar una vida más tranquila, pero no por ello, tener dinero nos aporta felicidad. La pandemia del Covid-19 también ha acelerado las desigualdades sociales entre la población. El mundo necesita reinventarse y enseñar en las escuelas el oficio de la felicidad. La humanidad se ha puesto la mascarilla, y tras ella se esconden millones de ojos con necesidad de una sonrisa o un abrazo. Quizás tengamos que aprender más las pautas para vivir bien con lo necesario, y no tanto focalizarnos en la obsesión de querer convertirnos en millonarios para resolver nuestros problemas económicos.
Hay un sabio que dice que el mundo está lleno de dinero, que hagamos un buen uso de él, y que luego lo volvamos a dejar libre como estaba antes de que llegase a nuestras manos. Tener una cuenta en un banco llena de dinero tampoco nos hace ni más felices ni más libres, y vivir bien va ligado a nuestra manera de ser y de conocer el mundo que nos rodea. Como decía Bob Marley: “El dinero no puede comprar la vida.”
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut en Android y Apple. ¡Únete a la revolución!
La comisión de apertura que cobran los bancos cuando pedimos un préstamo se puede considerar abusiva si no se cumplen ciertos requisitos de transparencia. Varios juzgados se han pronunciado sobre su nulidad al considerar que no corresponden a ningún servicio efectivo de la entidad.
El pasado 16 de marzo, el Tribunal de Justicia de la Unión Europea echó por tierra el planteamiento de la jurisprudencia española y abrió la puerta a que la comisión de apertura de un crédito o hipoteca se pueda considerar como una cláusula abusiva. La sentencia del TJUE establece que la comisión de apertura de un crédito o hipoteca no forma parte del objeto principal del contrato, teniendo un carácter de “accesorio” y, por lo tanto, puede ser una cláusula abusiva.
El tribunal europeo daba respuesta al caso que enfrentaba CaixaBank con un cliente después de que un juzgado obligara a la entidad volver a 845 euros que le había cobrado en concepto de comisión de apertura de un crédito con garantía hipotecaria, al considerar que esta comisión era abusiva.
Después de recorrer sin éxito, CaixaBank optó por llevar el caso al Tribunal Supremo, el cual pidió al TJUE que se pronunciara sobre la jurisprudencia española que considera que la comisión de apertura regula un elemento esencial del contrato y no puede apreciarse su carácter abusivo si está redactada de manera clara y comprensible.
Aun así, para el TJUE se trata de una obligación no esencial del contrato, o en otras palabras, considera que es un invento del banco para ganar dinero, que realmente no obedece a ningún servicio o gasto concreto diferenciado de la propia actividad del préstamo.
Sobre la nulidad de la comisión por apertura
Antes que nada, hay que tener en cuenta que una comisión por apertura no siempre será declarada como abusiva. La nulidad del cobro de una comisión se determinará después de investigar si el banco acreditó debidamente, previo a la firma del contrato, que hizo un estudio de riesgo tanto del cliente como de la operación financiera, y una vez el juez valore si hay un desequilibrio importante entre los derechos y las obligaciones de las dos partes, evaluando si el cliente fue informado de manera clara y comprensible.
Dicho esto, a día de hoy, varios Juzgados ya se han pronunciado declarando nulas algunas comisiones de apertura al considerar que no corresponden a ningún servicio prestado ni a gastos justificados, y obligando en los bancos a la devolución del importe de estas comisiones más los intereses desde que se pagó la comisión inicial. De este modo, los bancos podrían enfrentarse a una nueva oleada de reclamaciones judiciales, como sucedió después de que el tribunal europeo también tumbara las cláusulas suelo y el IAJD.
En el supuesto que consideres que la comisión por apertura de tu préstamo hipotecario puede ser abusiva, puedes reclamar directamente al servicio de atención al cliente de tu entidad bancaria para exigir que te devuelvan el que te hayan cobrado. Por otro lado, te puedes poner en contacto con una asesoría jurídica para contratar los servicios de un abogado que pueda asesorarte sobre tu caso particular y defender tus derechos.
Financia las demandas contra los bancos. Haz justicia y consigue rendimientos por tus ahorros por encima de la inflación gracias a las indemnizaciones que tendrán que pagar los bancos. Toda la información sobre Financia Litigios la encontrarás en 11Onze Recomienda.
Si te ha gustado este artículo, te recomendamos:
 11Onze
La banca pagará por haber engañado a los clientes
4min lecturaEntidades financieras del Reino Unido han sido sancionadas...
Les criptomonedes han revolucionat el sistema financer mundial, però com tota nova tecnologia genera moltes preguntes. Hem preparat un petit glossari dels termes bàsics que hauries d’entendre per a iniciar-te en el món de les criptodivises.
Les criptomonedes, també conegudes com a criptodivises o monedes digitals, són una divisa alternativa que es pot definir com un actiu digital que fa servir un xifratge criptogràfic per garantir la seva titularitat, assegurar la integritat de les transaccions, i controlar la creació d’unitats addicionals. Dit això, hi ha uns conceptes clau que cal tenir clars a l’hora d’entendre el funcionament de les criptomonedes.
Blockchain
El ‘blockchain’, o cadena de blocs en català, és una tecnologia que permet fer transaccions entre dues o més persones sense la necessitat d’intermediaris. Ve a ser el llibre de comptabilitat on es guarden totes les operacions distribuïdes en ordinadors, que poden estar en qualsevol part del món, interconnectats a través d’una xarxa Peer-To Peer (P2P), d’igual a igual, i sense la necessitat d’un servidor central. Es tracta d’una tecnologia que facilita la descentralització d’aplicacions financeres i qualsevol altre registre digital. A més, es considera molt segura perquè només es pot modificar el registre de tot el que ha passat a la xarxa si totes les parts hi estan d’acord.
Mineria
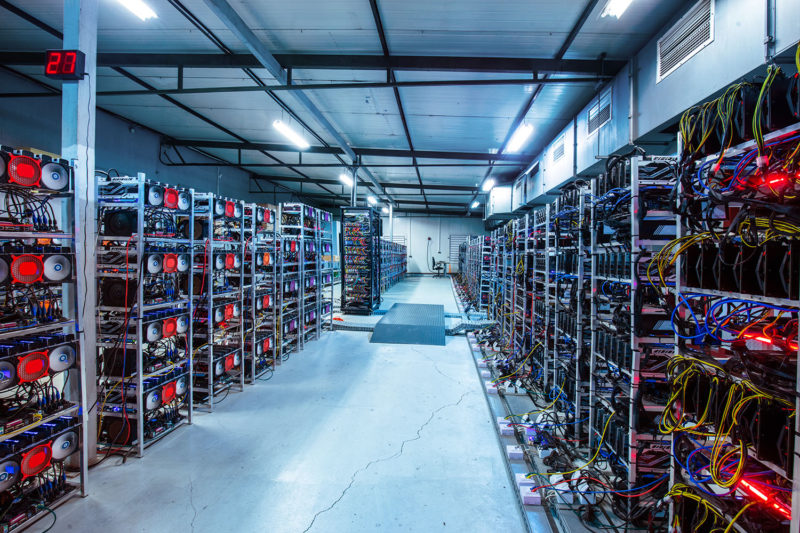
Mentre que en el sistema monetari tradicional, els Governs imprimeixen diners en funció de les seves necessitats, la creació monetària en l’ecosistema de les criptomonedes més populars, com per exemple el Bitcoin, està limitada. A més, les criptomonedes no s’emeten i queden disponibles per a tothom, es posen en circulació en blocs encriptats que han de ser desxifrats. D’aquí ve el concepte de la mineria de les criptomonedes, un procés computacional mitjançant el qual un conjunt d’ordinadors, els miners connectats a la xarxa, reben un nou algoritme per a resoldre un problema matemàtic, que, un cop solucionat, es recompensa amb una comissió per l’emissió d’una nova unitat de la criptomoneda, que s’afegeix a la cadena de blocs.
Moneders
Els moneders de criptomonedes o ‘wallets’ són moneders virtuals que ens permeten gestionar les nostres criptomonedes. La principal diferència amb altres moneders virtuals que podem trobar a molts bancs resideix en la seguretat que ofereix el seu programari, permetent un control absolut de les claus públiques i privades per signar transaccions i operacions executades amb criptomonedes a través de la xarxa blockchain. L’ús d’aquests moneders és indispensable a l’hora d’administrar monedes digitals basades en la criptografia, i que no existeixen en el món físic.
Staking i Hodling
El concepte de ‘staking’ consisteix en adquirir criptomonedes i mantenir-les bloquejades en un moneder amb la finalitat de donar suport a la seguretat i funcionament de la cadena de blocs. A canvi rebrem un guany, o recompensa, en forma de criptomonedes addicionals. El ‘hodl’ és un procés similar, però en aquest cas els actius no estan bloquejats i els pots utilitzar lliurement. Es tracta d’una opció que fan servir inversors que volen mantenir els seus actius durant un llarg període de temps amb l’esperança que es revalorin.
Tokens
Tot i que els conceptes de token i criptomoneda es poden considerar com a sinònims, la distinció està en el fet que les criptomonedes tenen una cadena de blocs pròpia, mentre que els tokens s’emeten en una altra cadena de blocs, com per exemple Ethereum. Un token és una unitat de valor emesa per una persona o per una empresa privada amb la qual pots representar diferents objectes dins d’una cadena de blocs. És un valor transferible dins de la xarxa de blockchain, però que no té un valor real fora d’ella, semblant al que ens passaria si tinguéssim fitxes d’un casino o punts d’una aerolínia. Per tant, un token pot tenir diferents finalitats: des de donar accés a més funcionalitats en un joc en línia, a poder ser intercanviat per objectes reals, col·leccionisme, participar en un esdeveniment …
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Horror! La televisió no funciona perquè un dels teus fills estava jugant i ha llançat alguna cosa contra la pantalla o, fins i tot pitjor, l’ha tirat al terra. Es tracta d’accidents d’allò més habituals quan hi ha nens petits a casa. La teva assegurança de llar es faria càrrec de la reparació en aquesta mena d’accidents?
Els nens es passen el dia jugant i és habitual que en un moment o un altre acabin trencant alguna cosa a casa. La televisió és un dels objectes de valor que amb més facilitat pateix les conseqüències de les seves entremaliadures, especialment ara que són més lleugeres que mai i es poden caure amb facilitat en cas de rebre un cop.
Les assegurances de llar inclouen dins de la cobertura de responsabilitat civil els danys que els nens puguin provocar a tercers dins o fora de casa, ja que es dona per fet que es produeixen per accident. Però elements com la nostra pantalla de televisió no entren en la categoria de danys a tercers, sinó que són danys propis, per la qual cosa normalment estan exclosos.
Quines reparacions solen cobrir les assegurances de llar?
Si no tenim contractades cobertures addicionals, els danys que normalment cobreix una assegurança de llar són els provocats per l’aigua, els fenòmens atmosfèrics i els derivats d’un robatori. També sol incloure’s la reparació d’electrodomèstics en cas de sobrecàrrega de tensió, tot i que en aquests casos normalment s’estableix un límit d’antiguitat per a l’electrodomèstic.
A més, les assegurances de llar solen incloure la reparació o restitució de vidres trencats i fins i tot sanitaris, però poques vegades fan referència a elements com les pantalles de les televisions. I un televisor trencat pot convertir-se en un gran problema perquè la reparació pot ser més o menys costosa en funció de quines peces hagin sofert danys.
La conveniència d’una cobertura específica
Com més val prevenir que curar, quan es tenen fills petits és aconsellable contractar una assegurança que cobreixi qualsevol dany que es produeixi en la llar per accident. Això sí que ens protegiria en cas que algun dels nostres fills trenqués la televisió mentre juga, o fins i tot si es despengés una làmpada i causés danys en un moble o algun altre element.
De tota manera, cal tenir en compte que aquest tipus de cobertures no ens protegeixen absolutament de tot. Sempre hi ha límits i béns que estan exclosos, com sol passar amb les ulleres. Per això, és necessari llegir amb atenció la pòlissa abans de contractar-la per comprovar quins danys es poden reclamar i quins no.
Què fer en cas de sinistre?
Si una malifeta dels nostres fills ha provocat algun desperfecte a casa, convé contactar amb la companyia d’assegurances el més aviat possible per comunicar el sinistre. L’habitual és que les companyies atorguin als seus assegurats un termini màxim de set dies per fer-ho des que en tenen coneixement, tot i que en algunes pòlisses aquest termini s’amplia.
Quan parlem amb l’operador, haurem d’explicar-li què és el que ha succeït i quines són les conseqüències de l’accident. Qui ens atengui ens confirmarà si aquest desperfecte està o no cobert per la pòlissa. En cas que ho estigui, es desplaçarà al nostre domicili un pèrit per examinar els danys i emetrà un dictamen amb la solució adequada. En el cas de la televisió, això podria implicar la reparació o el canvi per una nova.
Si vols conèixer una assegurança justa per a la teva llar i per a la societat, descobreix 11Onze Segurs.
A pesar de que tres de cada cuatro viviendas tienen un seguro de hogar, la mayoría de propietarios no saben el alcance real de las coberturas de su seguro, especialmente en lo referente a desperfectos y pequeñas reparaciones. Te detallamos algunas coberturas, incluidas y opcionales, que pocos aprovechan.
Lo primero que tienes que saber es que no todas las pólizas de seguros ofrecen las mismas coberturas. Antes de contratar un seguro es importante leer la letra pequeña para evitar sorpresas de última hora ante una incidencia. Así mismo, algunas coberturas de reparaciones pueden ser opcionales o estar sujetas a limitaciones. Por lo tanto, compara antes de contratar y, si es necesario, añade coberturas complementarias que se adapten a tus necesidades.
Daños por agua
Se producen más a menudo de lo que pensamos, según datos de ICEA suponen más de una tercera parte de los siniestros del hogar y, si no tenemos seguro, pueden comportar una pérdida económica considerable.
Por norma general, los daños ocasionados por escapes de agua, derrames o filtraciones tienen una cobertura básica con limitaciones. Por ejemplo, hay pólizas que excluyen la reparación de los elementos de grifería, llaves de paso, calderas, radiadores o electrodomésticos, cuando han sido los causantes del siniestro.
Los desperfectos ocasionados por rotura de cañerías y desagües, dentro y fuera de la vivienda, así como daños en electrodomésticos conectados a estas cañerías, están normalmente cubiertos, pero tienes que tener en cuenta que cubrir el coste de arreglar la causa del escape de agua (por ejemplo, una cañería) puede ser tu responsabilidad, a pesar de que algunas compañías cubren este coste.
Daños eléctricos
Se considera un daño eléctrico cualquier desperfecto ocasionado por un problema de electricidad, que puede ser causado por la caída de un rayo, una subida de tensión, cortocircuitos u otras averías eléctricas.
Un corte del suministro eléctrico o una sobrecarga del sistema puede ocasionar daños graves. Por lo tanto, es importante asegurarnos que los daños derivados de un problema eléctrico estén incluidos en nuestro seguro de hogar, puesto que en algunos casos tendremos que contratar esta cobertura específica. Aun así, hay pequeños gastos que también pueden estar cubiertos por algunos seguros, como por ejemplo, los alimentos refrigerados malogrados cuando el frigorífico deja de funcionar.
En general, los seguros cubren daños a los elementos fijos que forman parte de una instalación eléctrica, pero excluyen las bombillas, las luces y los daños estéticos que se puedan producir. Contratando una cobertura específica se incluyen casi todos los electrodomésticos, pero pueden quedar excluidos los daños eléctricos a aparatos de poco importe, como planchas y secadores.
Pequeñas obras y bricolaje
Se trata de una cobertura que es generalmente opcional, no disponible en todas las aseguradoras, pero que nos puede resultar muy útil si vivimos en una vivienda que no es de obra nueva y que puede requerir pequeñas reparaciones que no sean de gran envergadura.
Normalmente, está limitada a un número de intervenciones anuales y horas de trabajo por intervención, dependiendo de la compañía. El importe de los materiales necesarios para hacer la reparación van por cuenta del asegurado, aun así, el pequeño incremento en la cuota mensual o anual de la póliza nos puede ahorrar quebraderos de cabeza y dinero si no somos demasiadas manitas con el DIY.
Todo riesgo accidental y tecnológico
Generalmente, el seguro de hogar cubre la rotura de vidrios, espejos, sanitarios y placas vitrocerámicas, pero si incluimos un todo riesgo accidental y tecnológico, estaremos cubiertos ante cualquier desperfecto por accidente a mobiliario y aparatos electrónicos.
Obviamente, no son coberturas ilimitadas, los términos y las condiciones de las pólizas estipularán la antigüedad máxima que pueden tener los aparatos y el coste de reparación o sustitución del televisor, ordenador, etc. También hay que tener en cuenta que tenemos que conservar las facturas de compra originales para tener derecho a indemnización.
Si quieres conocer un seguro justo para tu hogar y para la sociedad, descubre 11Onze Segurs.
El Sistema Financiero Cuántico (QFS) introducirá un nuevo sistema descentralizado de pagos interbancarios transfronterizos basado en una moneda digital sostenida por activos físicos como el oro.
Si bien es cierto que el mundo de los servicios financieros está en constante evolución, el Sistema Financiero Cuántico (QFS) tiene el potencial de revolucionar un sector bancario que a menudo se encuentra limitado por sistemas heredados que no dan más de sí ante la necesidad de adaptarse a las posibilidades que ofrecen las nuevas tecnologías.
Antes de profundizar en el papel del oro dentro del QFS, es importante entender qué se trata de un nuevo desarrollo tecnológico que usaría la computación y criptografía cuántica a través de una plataforma de cadena de bloques (blockchain), las cuales permitirían realizar transacciones seguras y rápidas sin la necesidad de intermediarios como bancos e instituciones financieras.
Una de las principales ventajas del QFS es su capacidad para prevenir el fraude y el blanqueo de dinero, que son unas de las grandes preocupaciones en el sistema financiero actual. Esto se conseguiría mediante el uso de tecnologías avanzadas de encriptación y autenticación que asegurarían la inmutabilidad de los datos, evitando su manipulación y garantizando la integridad de las transacciones.
Además, un sistema financiero cuántico sería especialmente útil en aplicaciones donde los algoritmos se alimentan de flujos de datos en tiempo real, facilitando la transferencia de información y haciendo posibles transacciones financieras casi instantáneas, que los clientes podrían ver inmediatamente actualizadas en sus plataformas digitales.
El papel del oro en el QFS
Una de las formas en que el QFS puede revolucionar el sector financiero es a través de la creación de una moneda digital sostenida por activos físicos. No se trataría de una criptomoneda sino de una moneda digital que podría estar apoyada por oro físico, lo cual garantizaría su valor y estabilidad. De este modo, solo las monedas apoyadas por oro con un certificado digital de oro podrían participar en las transacciones de un QFS.
La impresión y vertido de grandes cantidades de dinero en la economía a través de déficits fiscales cada vez más insostenibles están dañando la credibilidad del sistema mundial de moneda fiduciaria, así como deteriorando las finanzas de los gobiernos. Por lo tanto, no es de extrañar que la incertidumbre económica y la pérdida de confianza en las divisas fiat incentiven un retorno a las monedas fiduciarias apoyadas por valores seguros como los metales preciosos.
En este contexto, es probable que el oro ejerza un papel cada vez más importante como apoyo de divisas y transacciones, un sistema monetario en el cual el valor de las divisas esté sostenido por su convertibilidad en oro. El ejemplo del QFS no es único, Zimbabue está a punto de introducir una moneda digital de curso legal sostenida por oro con el objetivo de ayudar a estabilizar la economía ante la rápida depreciación del dólar zimbabuense. Una tendencia que algunos analistas ven como una señal inequívoca de un cambio de paradigma en el sistema monetario internacional.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
La ‘lletra petita’ de qualsevol relació contractual sovint passa desapercebuda per al consumidor a l’hora de contractar un servei o adquirir un producte. Un fet que algunes empreses aprofiten per introduir clàusules amb pactes abusius. La llei diu que els contractes han d’estar escrits de manera clara i comprensible, però, així i tot, les trampes de la ‘lletra petita’ es repeteixen. Per què? Jordi Coll, agent d’11Onze, ens en fa cinc cèntims.
Si parlem de mides, la ‘lletra petita’ ja no existeix, almenys en referència a la contractació de serveis. Des de l’1 juny d’aquest any la llei obliga a bancs, asseguradores i a qualsevol altra empresa de serveis, a redactar els contractes que ofereixen als consumidors amb caràcters d’una mida mínima de 2,5 mil·límetres.
La nova normativa pretén evitar els perjudicis causats a clients a conseqüència de la il·legibilitat dels contractes, impossibles o més difícils de llegir a causa de la lletra petita. L’escàndol de les participacions preferents i les obligacions subordinades que van afectar especialment a part de la població més vulnerable, com la gent gran, va posar de manifest la urgent necessitat de reformar la normativa.
Com explica Coll, “sovint les empreses utilitzen la lletra petita amb contractes que no són negociables, i amb la finalitat que arribin a passar desapercebuts pels consumidors”, i continua, “fins i tot es far servir per introduir clàusules amb pactes abusius”.
La lletra petita o menuda, engany gegantí
La mida no ho és tot
Canviarà alguna cosa aquesta nova normativa? L’anterior llei ja marcava una mida mínima de la lletra petita, així com demanava claredat i transparència en els contractes. Però tot i les sentències judicials favorables als clients, condemnant a les empreses implicades, els abusos es repetien. Per què? Perquè és un bon negoci. El percentatge de clients afectats que es queixen és ínfim, per tant, atès que els beneficis són considerables, surt a compte pagar les multes, sancions i judicis sense canviar res.
Tot i que; com apunta Coll, “la normativa vigent permet que el consumidor soliciti la no aplicació d’aquestes clàusules quan no s’hagin redactat amb l’adequada claredat i transparència, o bé es declari la seva nul·litat quan són abusives”, les males pràctiques no s’han eliminat.
L’excusa de les entitats bancàries, per justificar-se, quan se’ls demanen explicacions pels contractes abusius de targetes de crèdit o productes bancaris com les preferents, és passar la pilota al client, dient que havia d’haver llegit el contracte. Realment, la grandària de la lletra marcarà la diferència? O és la redacció de les clàusules i la integritat ètica de les entitats el que també s’hauria d’adreçar?
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!