La banca gana más, pero sus clientes menos
A pesar de que el BCE ha continuado subiendo los tipos de interés, la banca española ha mantenido la remuneración media de los nuevos depósitos lejos de los tipos ofrecidos por otros países europeos, aprovechándose del alza para ganar más dinero de sus clientes.
El sector bancario del Estado español se ha mostrado como uno de los más lentos de toda la Unión Europea en reflejar la subida de los tipos de interés del Banco Central Europeo con una mejor rentabilidad de los depósitos. De hecho, según datos publicados por el BCE, los bancos de España y Chipre fueron los únicos de la eurozona que empezaron el año reduciendo la remuneración que pagan por los depósitos a sus clientes particulares.
La banca española pasaba de una remuneración del 0,64% el diciembre del 2022 a un 0,59% en enero de este año, mientras que en el conjunto de la eurozona los bancos subían los tipos de los nuevos depósitos hasta una media de un 1,65%. Esto ocurría al mismo tiempo que la diferencia de intereses entre las hipotecas y los depósitos aumentaba en 0,66 puntos desde el 2019, gracias al hecho que los bancos han encarecido el crédito mucho más rápido que la remuneración de los depósitos.
Todo esto ha pasado en un contexto donde la gran banca – CaixaBank, Banco Santander, BBVA, Banco Sabadell, Bankinter y Unicaja – ha ganado 5.696 millones, un 14% más, en el primer trimestre del año en comparación con el periodo anterior, todo y el nuevo impuesto a la banca. El consejero delegado de CaixaBank, Gonzalo Gortázar, argumentaba que, “no hay un beneficio extraordinario” y que se trataba de un resultado “modesto”, a pesar de que el sector financiero reconoce que las alzas de los tipos de interés han jugado un papel significativo.
Una justificación que hace agua
Los bancos se justifican argumentando que, todo y las subidas de tipos por parte del BCE, no están pagando más intereses por los depósitos porque tienen mucha liquidez. Y es verdad que muchas de estas entidades financieras disfrutan de una amplia liquidez gracias a las compras de bonos e inyecciones de capital a largo plazo a causa de las expansivas políticas monetarias de los gobiernos, motivo por el cual, ya no dependen de los depositantes para financiar su negocio.
Esta explicación, pero, parece poco fundamentada cuando tenemos en cuenta que los bancos italianos son los que tienen más liquidez de Europa – muy por encima de los españoles – y, aun así, pagan más por los depósitos, en algunos casos hasta un 5% de interés. Además, bancos españoles instalados en Italia, sí que ofrecen una mejor rentabilidad por el dinero de sus clientes de la que ofrecen en España.
Ante esta situación de indiferencia del sector financiero hacia los intereses de sus clientes, no es de extrañar que, aunque la banca española ha empezado a mejorar puntualmente la remuneración del ahorro, durante los dos primeros meses del año las familias españolas retirasen 18.000 millones de euros en depósitos de los bancos españoles buscando una mejor rentabilidad por su dinero.
Financia las demandas contra los bancos. Haz justicia y consigue rendimientos por tus ahorros por encima de la inflación gracias a las indemnizaciones que tendrán que pagar los bancos. Toda la información sobre el Financia Litigios la encontrarás en 11Onze Recomienda.
La Reserva Federal (Fed), como banco central de los Estados Unidos, es responsable de estabilizar la economía norteamericana, gestionando la política monetaria y supervisando todas las actividades económicas del país. Sus decisiones no solo afectan a los Estados Unidos, sino que tienen un impacto en la economía global.
Los mercados bursátiles tienen la mirada puesta en la reunión de la Reserva Federal que tendrá lugar entre hoy y mañana. El panel que decide la fijación de los tipos de interés anunciará su decisión el 20 de marzo. Muchos inversores no esperan sorpresas en cuanto a la decisión y valoran con una probabilidad del 99% que deje sin cambios los tipos, en la franja comprendida entre el 5,25% y el 5,5%.
El jueves 7, Jerome Powell, presidente de la Reserva Federal, indicó que los recortes de los tipos de interés podrían estar no muy lejos si hay una “cooperación” de la inflación, pero no se quiso mojar concretando un calendario de cuando prevé que se produzcan, las cuales se podrían atrasar hasta el verano.
Aguantando los tipos más altos durante algo más de tiempos se podría mantener la presión sobre la economía, protegiéndola contra el riesgo que la inflación vuelva a repuntar. Los últimos datos sobre inflación indican que el ritmo de la subida de los precios se continúa moderando, aunque el IPC sacudió los mercados cuando en enero fue más alto del que se preveía.
Por otro lado, los Estados Unidos están en año electoral y los demócratas quieren una bajada de tipos para animar todavía más la economía, mientras que Donald Trump lo ve como una injerencia de la Casa Blanca y amenaza en cambiar al presidente de la Fed cuando recupere la presidencia si “ayuda” su rival.
En cualquier caso, la atención de los inversores sigue estando centrada en sí el banco central proporcionará orientación sobre el calendario previsto de la cual supondría el primer recorte de tipo desde marzo de 2020, cuando la economía estaba en caída libre a causa de la pandemia, lo cual llevó a la Fed a recortar drásticamente los costes de endeudamiento.
El BCE pendiente de la Fed
La inflación experimentada en los últimos años ha sido un problema generalizado que ha afectado a las principales economías del mundo, tanto en los EE. UU. como Europa y los bancos centrales subieron los tipos de interés precisamente para controlar este incremento de precios.
Dicho esto, otras entidades, como el Banco Central Europeo, están pendientes de la decisión de la Fed antes de mover ficha. El BCE admitió que cometió el error de tardar demasiado en subir los tipos de interés cuando se disparó la inflación el 2022, mientras que la Reserva Federal reaccionó mucho antes. Por lo tanto, la presidenta del Banco Central Europeo, Christine Lagarde, tiene toda la atención puesta sobre la Reserva Federal para evitar cometer el mismo error.
Consecuencias globales
Las decisiones de la FED tienen un impacto directo en los mercados financieros globales, afectando al comercio internacional, los flujos de capital, las economías emergentes y modelando el panorama económico mundial. Esto se produce principalmente gracias al predominio del dólar como moneda de reserva más importante hoy, a causa del legado del sistema monetario de Bretton Woods.
Este predominio del dólar en el comercio mundial significa que su fortaleza o debilidad puede tener un impacto significativo en los precios de las materias primas en todo el mundo. Esto tiene un efecto directo en las cadenas globales de valor, a través de las cuales empresas de diferentes países se coordinan para la producción y distribución de bienes en todo el mundo.
Un dólar fuerte puede perjudicar a países emergentes que están en una situación financiera delicada, puesto que la devaluación de su moneda frente al dólar encarece las importaciones y eleva la deuda externa. Además, estos países necesitan una mayor cantidad de moneda local para conseguir dólares con los cuales pagar la deuda o comprar energía, alimentos y materias primas del exterior
Aun así, cuando el dólar está débil, los precios del petróleo tienden a subir, puesto que se necesitan más dólares para comprar un barril. Este hecho puede tener consecuencias para otras industrias, como el transporte y la manufactura, que dependen en gran parte de los hidrocarburos.
Del mismo modo, un dólar más débil puede significar una disminución de la competitividad otras economías que usan sus divisas, como es el caso de la Unión Europea, especialmente de la eurozona y, por lo tanto, una reducción de sus exportaciones.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El paro repunta ligeramente en Cataluña durante el mes de julio a pesar de que se mantiene el récord de ocupación. Pero ¿nos podemos fiar de la fiabilidad de los datos oficiales? ¿Hay trabajadores inactivos que se tendrían que contar como parados?
Cataluña ha registrado un repunte del paro después de cinco meses consecutivos de tendencia a la baja. Según datos publicados por el Ministerio de Trabajo, durante julio, el mercado laboral catalán sumó 1.612 parados más (+0,49%) que en junio. A pesar de este ligero incremento del paro, se mantiene la cifra de desocupación más baja desde la crisis del 2008.
Actualmente, hay un total de 331.356 parados, pero en el último año, el total de parados se ha reducido en 10.035 personas, un 2,94% menos. En comparación con el 2022, hay 103.185 contratos más, el que equivale a un 2,8% de incremento. En total, en Cataluña hay 3,75 millones de trabajadores y una tasa de paro del 8,44%.
Los datos del paro al conjunto de España también reflejan las mejores cifras desde hace 15 años. La economía española sigue creando ocupación y reduciendo el paro por el quinto mes consecutivo, aunque retarda el ritmo en julio por debajo de la media histórica. La población activa aumenta hasta lograr los 23,8 millones de personas y el número de ocupados supera los 21 millones, otro máximo histórico.
El paro se queda en el 11,6%, una caída de 11,7 puntos, después de que 365.300 personas hayan encontrado trabajo este segundo trimestre del año, sumando 595.614 afiliados a la Seguridad Social desde enero. Por otro lado, el número de parados registrados a las oficinas de los servicios públicos de ocupación bajó en 10.968 personas en julio, un -0,41% respecto al mes anterior, hasta un total de 2,68 millones.
Los trabajadores inactivos que no constan como parados
El marzo del 2022 entraba en vigor la última reforma laboral que tenía como uno de sus objetivos principales cambiar el modelo productivo, pasando de los contratos temporales a los indefinidos para reducir la temporalidad y la precariedad. De este modo desaparecían los contratos de obra y servicio, mientras se restringía la posibilidad de hacer contratos temporales a situaciones muy concretas que no pueden superar los 90 días trabajados por año.
A cambio, se proponía que las empresas usaran los contratos fijos discontinuos, de manera que personas que hacen trabajos de temporada no se tengan que preocuparse por si les renovarán el contrato después de un periodo de inactividad y tengan los mismos derechos que los trabajadores con un contrato fijo indefinido.
A pesar los beneficios para los trabajadores que aporta esta figura contractual, tiene como contrapartida que ya no se contabilizan como parados unos trabajadores que antes sí que se consideraban como desocupados. En otras palabras, cuando un trabajador con contrato fijo discontinuo entra en periodo de inactividad cobra el paro, pero no cuenta como parado, sino que se considera como un “demandante de ocupación con relación laboral”.
Se trata de un número significativo de personas que, solo en Cataluña, el año pasado ya representaban el 5,7% del conjunto de trabajadores afiliados a la Seguridad Social en Cataluña bajo esta modalidad contractual. Si cogemos cifras del conjunto del Estado el diciembre de 2022 y enero de este año, equivalían a 443.078 y 660.000 demandantes de ocupación no contabilizados.
Obviamente, los datos oficiales tampoco hacen constar las personas que buscan trabajo pero que no están inscritas al SOC o al SEPE, sea porque son trabajadores autónomos, porque no sacan ningún beneficio, o porque son parte de la economía sumergida. Así como tampoco se especifica cuántos personas trabajan a media jornada, no por voluntad, sino porque no encuentran otro trabajo de jornada completa.
Y es cierto que estas cifras son difíciles de contabilizar, pero más transparencia en los datos relacionados con los fijos discontinuos no requiere ningún esfuerzo, sino la simple voluntad de reducir la divergencia entre la realidad del mercado laboral y la retórica oficial, una necesidad ineludible si es que de verdad queremos evaluar la efectividad de las políticas de ocupación.
¿Quieres ser el primero en recibir las últimas noticias sobre 11Onze? Clica aquí para suscribirte a nuestro canal de Telegram
La noticia que Arabia Saudí ha decidido no renovar un supuesto acuerdo con los Estados Unidos que la obligaba a vender su petróleo en dólares se ha hecho viral en las redes y en la prensa alternativa, suscitando debates sobre el posible declive del dólar como moneda de reserva mundial, mientras expertos de los medios generalistas la tildaban de noticia falsa.
La información que se hizo viral en las redes y que fue repetida por algunos medios informativos la semana pasada apuntaba que el 9 de junio de 2024 Arabia Saudí no había renovado su acuerdo de 50 años sobre el petrodólar con los Estados Unidos, según el cual, estaba obligada a vender su petróleo exclusivamente en dólares estadounidenses e invertir sus excedentes en bonos del Tesoro estadounidense.
El debate se ha centrado en el hecho que este desarrollo puede acelerar la tendencia a la desdolarización, según la cual los países buscan reducir su dependencia del dólar estadounidense. Por lo tanto, debilitando todavía más la hegemonía del dólar como moneda de reserva mundial y acelerando su declive.
La prensa generalista simplemente ignoró la noticia o la calificó de “fake news”, citando expertos como, Paul Donovan, economista en jefe de UBS Global Wealth Management, que afirmaban que nunca existió un acuerdo formal que exigiera a Arabia Saudí fijar el precio de su crudo en dólares. De hecho, según explicaba Donovan, después de que se firmara el acuerdo de cooperación económica conjunta de 1974, Arabia Saudí continuó aceptando otras divisas, como ahora la libra esterlina, y no fue hasta finales de aquel mismo año cuando el Reino dejó de aceptar la libra como moneda pago.
Aun así, también han salido a la luz declaraciones dando credibilidad al supuesto acuerdo: “Desde los años setenta, los Estados Unidos han estado presionando a Arabia Saudí para que venda su crudo en dólares con el fin de proteger el estatus del dólar y exigiendo a Arabia Saudí que compre bonos y armas estadounidenses”, afirmaba Shigeto Kondo, investigador principal del Centro JIME del Instituto de Economía Energética del Japón.
Repasamos un poco de historia
El estatus del dólar como moneda de reserva mundial precede la creación de la petrodivisa conocida como el petrodólar, básicamente, los ingresos por exportaciones de petróleo denominados en dólares estadounidenses. Dicho esto, no podemos obviar los flujos financieros, conocidos como reciclaje de petrodólares, según los cuales, el dinero que los países occidentales gastan al comprar petróleo acaban volviendo en gran parte a la economía de los Estados Unidos a través de inversiones financieras o la compra de deuda por parte de los productores de energía.
Es cierto que este patrón de divisa establecido en 1973 no nace de un contrato ni de un tratado, pero sí de un acuerdo, digámosle implícito, inicialmente entre los Estados Unidos y Arabia Saudí que más tarde se ampliaría a otros países de la OPEP, según el cual los países productores de petróleo se comprometían a vender su petróleo en dólares a cambio de recibir protección del socio americano y de reinvertir el superávit de las exportaciones de petróleo en comprar armamento y deuda de los Estados Unidos a través de Bonos del Tesoro.
Dicho de otra manera, después de una crisis petrolera que puso en cuestión el futuro del dólar como moneda de reserva, sobre todo después de que Francia, Alemania y otros países liquidaran sus reservas en dólares, el ejército de los Estados Unidos se convirtió en una fuerza militar mercenaria de los regímenes teocráticos del Golfo Pérsico a cambio de asegurar que el dólar continuara siendo la moneda preferida para las compras de petróleo en todo el mundo, perpetuando su demanda y su valor.
Este reciclaje de petrodólares crea una demanda de deuda del país emisor casi ilimitada, que permite en los Estados Unidos imprimir gran cantidad de dinero (deuda) sin consecuencias. Es más, cualquier líder de esta región que se ha opuesto a vender su petróleo en la divisa americana —como hicieron Saddam Hussein y Muammar al-Ghadafi— ha sido considerado una amenaza directa al petrodólar, es decir, a la hegemonía de los Estados Unidos. A continuación, estos países han sido intervenidos militarmente, hecho que, “casualmente”, ha provocado que se retome la venta de su petróleo en dólares.
La realidad de un mundo multipolar
En última instancia, es irrelevante si existía o no existía un acuerdo formal entre los dos países que concretara el uso de la divisa estadounidense en la compraventa de petróleo. El contexto geopolítico y económico mundial en los años 70 era mucho diferente al actual. El dólar se había perfilado como la moneda de reserva “de facto” antes de que se firmara ningún acuerdo y no había ninguna alternativa real.
Hoy, pero, nos encontramos en el contexto de un mundo multipolar que está espoleando un reequilibrio necesario e inevitable del orden mundial y que no requiere la expiración de un acuerdo de hace 50 años. En el Foro de Davos de 2023, el ministro de Finanzas de Arabia Saudí, Mohammed Al-Jadaan, anunciaba que el reino estaba abierto a aceptar monedas locales para el comercio de petróleo y reafirmaba su decisión en la visita en India el pasado mes de septiembre. Las ventas de crudo en otras monedas ya no son ninguna novedad.
Durante las últimas dos décadas, el dólar ha pasado de representar más del 70% de las reservas oficiales globales al 58% actual, según datos del FMI. Esto no quiere decir que, ni mucho menos, esté en peligro inminente de perder su estatus como divisa mundial, pero es innegable que su supremacía como divisa comercial y la hegemonía que le otorga a los Estados Unidos están siendo erosionadas año tras año y tienen los días contados.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Aunque el dólar estadounidense está lejos de perder su estatus como moneda de reserva mundial, la creciente tendencia a la desdolarización está erosionando gradualmente su lugar en la cúspide de la pirámide financiera global. ¿Cuáles serían las consecuencias del fin de la supremacía del dólar como divisa comercial?
Desde el final de la Segunda Guerra Mundial, el dólar estadounidense ha mantenido el privilegio de ser la principal moneda de reserva del mundo. Aun así, durante los últimos años varios países han redoblado sus esfuerzos para alejarse de los vínculos que comporta depender para todo tipo de intercambio comercial y financiero del billete verde.
Según datos del FMI, en las últimas dos décadas el dólar ha pasado de representar más del 70% de las reservas oficiales globales al 58% actual. Este declive se ha acelerado dramáticamente a lo largo del último año a causa de la creciente tendencia a la desdolarització como mecanismo de defensa en contra del abuso de las sanciones económicas por parte de los Estados Unidos.
Esto se ha traducido en el hecho que otros actores globales están fomentando el uso de sus divisas en el comercio bilateral e incrementando de manera exponencial sus reservas en oro. En este contexto, el grupo de países emergentes que forman parte del bloque económico de los BRICS no solo han impulsado sus propias instituciones financieras con el objetivo de convertirse en una alternativa a las occidentales, sino que están trabajando en la creación de una nueva moneda única como contrapartida al dólar para efectuar transacciones internacionales.
La importancia del petrodólar
El estatus del dólar como moneda de reserva mundial precede la creación de la petrodivisa conocida como el petrodólar, básicamente, los ingresos por exportaciones de petróleo denominados en dólares estadounidenses.
Este patrón de divisa nace el 1973 mediante un acuerdo, inicialmente entre los Estados Unidos y Arabia Saudí, que más tarde se ampliaría en otros países de la OPEP, según el cual los países productores de petróleo se comprometían a vender su petróleo en dólares a cambio de recibir protección del socio americano y de reinvertir el superávit de las exportaciones de petróleo al comprar armamento y deuda de los Estados Unidos a través de Bonos del Tesoro. Lo que se conoce como reciclaje de petrodólares.
Dicho de otra manera, después de una crisis petrolera que puso en cuestión el futuro del dólar como moneda de reserva, el ejército de los Estados Unidos se convirtió en una fuerza militar mercenaria de los regímenes teocráticos del Golfo Pérsico a cambio de asegurar que el dólar se convirtiera en la moneda preferida para las compras de petróleo en todo el mundo, perpetuando su demanda y su valor.
El coste de romper del cártel monetario
El presidente Richard Nixon y el secretario de estado Henry Kissinger habían ingeniado un plan perfecto para mantener a los Estados Unidos como el único poder hegemónico mundial, pero este acuerdo dependía de la lealtad de los países productores en vender su petróleo exclusivamente en dólares y a la voluntad de los Estados Unidos de eliminar los enemigos de estos países en la región.
Esto explica muchos de los conflictos y guerras que han tenido lugar en el Oriente Medio los últimos 50 años. Cualquier líder de la demarcación que se oponga a vender su petróleo en la divisa americana —como hicieron Saddam Hussein y Muammar al-Ghadafi— supone una amenaza directa al petrodólar, es decir, a la hegemonía de los Estados Unidos y, por lo tanto, estos países tienen que ser “liberados o democratizados” con una intervención militar.
La misma política exterior intervencionista que años atrás tanto los servicios secretos del Reino Unido como de los Estados Unidos habían usado contra Irán. Con el golpe de estado del 1953 derrocaron el gobierno presidido por el primer ministro Mohammad Mosaddegh cuando el parlamento iraní votó a favor de nacionalizar la explotación de petróleo después de que la Anglo-Persian Oil Company (APOC) —ahora British Petroleum (BP)— se negara a participar en una auditoría para verificar quién pagaba los cánones contratados, y de este modo limitar su control sobre las reservas de petróleo iraní.
Arabia Saudí da la espalda al dólar
Después de casi cinco décadas de una relación exclusiva con el dólar, el ministro de Finanzas de Arabia Saudí, Mohammed Al-Jadaan, anunciaba en el Foro de Davos de 2023 que el reino está abierto a aceptar monedas locales para el comercio de petróleo y reafirmaba su decisión en su visita a India el pasado mes de septiembre.
El hecho que el principal aliado del petrodólar se una a países de los BRICS que ya están comerciando petróleo con monedas locales, en un momento en que las importaciones estadounidenses de petróleo saudí están en mínimos históricos y las compras chinas del mismo crudo continúan creciendo, apunta a que el reino saudí podría estar preparándose para un cambio de paradigma del orden internacional.
Para que quede claro, aunque los países productores de petróleo acepten otras monedas de cambio, el dólar no perderá su relevancia y atractivo internacional de un día para el otro, pero si el dominio de la divisa americana se diluye hacia la multi-polaridad, el orden geopolítico y económico actual podría cambiar considerablemente. Especialmente, cuando tenemos en cuenta que Rusia, Irán y Venezuela, países que están sometidos a estrictas sanciones de los EE. UU., poseen el 40% de las reservas probadas de petróleo de los miembros de la OPEP+.
Perder la tarjeta de crédito ilimitada
Tener la moneda de reserva mundial ha permitido a los Estados Unidos incurrir en grandes déficits, tanto en el comercio internacional como en el gasto público, sin consecuencias. Perder la hegemonía del dólar significaría mayores costes de financiación, un menor acceso al capital, la desvalorización de las bolsas del país y una devaluación de la moneda, causada por una disminución de la demanda de bonos del Tesoro. En otras palabras, Estados Unidos, por primera vez en muchas décadas se tendría que estrechar el cinturón para evitar una quiebra de una economía altamente endeudada.
Por otro lado, el impacto de una devaluación del dólar posiblemente aumentaría las exportaciones y disminuiría las importaciones, por lo tanto, reduciendo el déficit comercial de los Estados Unidos. Además, es probable que otras divisas y activos de inversión seguros como el oro aumentaran su valor de manera sustancial en un contexto en el cual el capital global abandonara deprisa y corriendo el billete verde.
Esta desdolarització podría ayudar a reequilibrar el orden mundial y las economías no-alineadas a Occidente. Sin embargo, ante la amenaza de una posible defunción del dólar como moneda de reserva mundial, es más que probable que los Estados Unidos y sus estados clientelares continúen utilizando su poder militar para evitar, o cuando menos alargar, el inevitable colapso del imperio.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
En plena escalada de tensión con Irán, una nueva variable ha entrado en juego en los mercados globales: los tuits —o publicaciones— de Donald Trump. Cada mensaje sacude el precio del petróleo, las bolsas y las expectativas de los inversores. ¿Casualidad o estrategia? La línea entre información y ventaja informativa es cada vez más difusa.
La relación entre guerra y economía no es nueva. Históricamente, los conflictos han impactado en los precios de la energía, las divisas y los mercados financieros. Pero el momento actual introduce una nueva capa: la inmediatez de la información, que acelera cualquier reacción hasta niveles sin precedentes.
Declaraciones políticas, filtraciones o simples mensajes en redes sociales pueden desencadenar movimientos instantáneos. En cuestión de minutos, el petróleo puede variar varios puntos porcentuales después de una declaración política. No hace falta que los hechos se materialicen para que el mercado reaccione. Basta con la percepción, con la expectativa. El mercado ya no espera. Reacciona. En las últimas semanas se ha hecho evidente una sincronía inquietante: comunicaciones políticas relevantes, movimientos inmediatos del petróleo y reacciones en cadena en las bolsas.
Esta correlación es observable con datos, pero lo que realmente abre interrogantes no es la reacción posterior, sino lo que pasa antes. Cuando determinados movimientos se producen minutos u horas antes de que la información sea pública, el debate deja de ser sobre volatilidad y pasa a ser sobre ventaja informativa.
El riesgo invisible: quién juega con ventaja
Los mercados financieros se basan en una premisa fundamental: todos los participantes deberían tener acceso a la misma información. Cuando esto no ocurre, aparece una distorsión estructural que pone en duda el funcionamiento del sistema. En Estados Unidos, esta problemática no es nueva. La aprobación del STOCK Act en 2012 ya evidenció el riesgo de que cargos públicos pudieran utilizar información no pública para operar en los mercados.
En este contexto, la sincronización entre determinadas comunicaciones políticas y movimientos financieros reabre un debate incómodo: ¿hasta qué punto los mercados reflejan información pública… o ventaja informativa? No se trata de señalar culpabilidades concretas, sino de entender los incentivos y los patrones que se repiten en el tiempo y que pueden generar desequilibrios.
Tal como se expone en La actualidad del sistema extractivo, las grandes estructuras de poder han evolucionado hacia formas más sutiles de control. Ya no hace falta intervenir directamente; basta con influir en la información. La gestión de la narrativa —política, mediática o financiera— se convierte así en una herramienta capaz de generar valor, volatilidad y oportunidades. En este escenario, quien tiene acceso anticipado a la información no solo interpreta el mercado… lo puede anticipar.
Basel III: el sistema busca refugio
Ante este entorno, el sistema financiero ha empezado a reaccionar. Con la implementación de Basel III, los reguladores internacionales han reforzado los requisitos de calidad de los activos bancarios. Se trata de un cambio profundo que busca recuperar la confianza en un sistema cada vez más tensionado por la volatilidad y la incertidumbre.
Hay, sin embargo, un elemento especialmente revelador: el oro físico pasa a ser considerado un activo de máxima calidad —Tier 1—. Este movimiento no es casual. Implica reconocer que no todos los activos financieros tienen la misma solidez y que no todo puede basarse únicamente en la confianza o en la información disponible.
Cuando el sistema exige más activos reales, está admitiendo, de manera implícita, que la confianza en el “papel” no es suficiente. Es un giro silencioso pero significativo, que apunta hacia una necesidad creciente de estabilidad en un entorno dominado por la volatilidad y las asimetrías informativas.
En este contexto, el oro recupera protagonismo no por tradición, sino por pura lógica, porque este metal ha sido históricamente el refugio cuando los sistemas monetarios o financieros se desestabilizan. No depende de ningún emisor, no se puede crear arbitrariamente y no se puede anticipar con información privilegiada. “Es, en esencia, un activo que existe fuera del relato… y fuera del juego de la información.
Dos velocidades: especulación vs. valor
El mercado actual parece moverse en dos dimensiones muy diferenciadas. A corto plazo, domina la velocidad: la información, la reacción inmediata y una volatilidad creciente que responde más a expectativas que a fundamentos. Es un espacio donde el tiempo se mide en segundos y donde cualquier estímulo puede desencadenar movimientos bruscos.
En cambio, a largo plazo, la lógica es otra. Aquí el foco se desplaza hacia la preservación de valor y la seguridad. Cuando aumenta la percepción de que los precios pueden estar influidos por información anticipada, los inversores buscan activos menos expuestos a esta dinámica. No es una cuestión ideológica, sino una respuesta racional ante un sistema que genera dudas sobre su propia equidad.
¿Un mercado justo… o solo aparente?
Mientras algunos actores pueden aprovechar estas asimetrías, el impacto real se distribuye sobre el resto de la sociedad. El aumento del precio de la energía, la inflación persistente, la pérdida de poder adquisitivo y la inseguridad para el ahorro son sus consecuencias más visibles. Se trata de un patrón conocido: los beneficios se concentran en pocos actores, mientras los riesgos se reparten entre la mayoría.
Los mercados financieros se construyen sobre una idea aparentemente simple: la igualdad de oportunidades informativas. Pero cuando esta igualdad se pone en duda, también lo hace su legitimidad. No hace falta manipular el mercado cuando se puede operar antes que el resto. Es en este punto donde la confianza empieza a erosionarse y donde los fundamentos del sistema quedan expuestos.
En un mundo donde la información puede mover mercados en segundos, entender quién tiene acceso a qué —y cuándo— se vuelve esencial para proteger el patrimonio. Porque cuando la duda se instala, el capital no busca explicaciones: busca refugio en aquello que no depende del tiempo, ni del relato, ni de la información anticipada. Busca, simplemente, lo que es real. Y eso, en los mercados actuales, cada vez es más escaso. En La Plaça de 11Onze seguimos analizando estas dinámicas para ayudarte a tomar decisiones con criterio en un sistema cada vez más complejo.
Proteger los ahorros con oro físico ha sido una de las principales aportaciones de 11Onze a su comunidad y, ahora, se amplía el abanico de productos. Por eso, ante la volatilidad, la todavía alta inflación y la creciente crisis de confianza en el sistema bancario, el oro vuelve a reforzarse como valor refugio. Descubre el Or Semilla en Preciosos 11Onze.

Desde el inicio de la pandemia, los 23 principales milmillonarios españoles han visto crecer su patrimonio un 29%. Al mismo tiempo, tan solo el primer año de pandemia, más de un millón de ciudadanos se encontraron en una situación de carencia material severa en el Estado. Así lo demuestra Oxfam Intermón en un informe sobre las desigualdades crecientes en el mundo.
Según la ONG, la riqueza de los diez hombres más ricos del mundo se ha duplicado. El patrimonio de estos ricos más ricos ha pasado, durante los primeros dos años de pandemia, de los 700.000 millones de dólares a los 1,5 billones, lo que supone 1.300 millones de dólares al día. Todo esto a la vez que los ingresos del 99% restante de la población se han deteriorado sin freno.
De hecho, Oxfam Intermón también recuerda que cada 26 horas surge un nuevo milmillonario en el mundo, mientras que las desigualdades provocan la muerte de al menos una persona cada cuatro segundos. El director de la ONG, Franc Cortada, ha asegurado que, actualmente, los ricos más ricos acumulan seis veces más riqueza que los 3.100 millones de personas más pobres del mundo. Y también han sido los responsables de más del doble de las emisiones de carbono que estos millones de personas pobres. “Si estos diez hombres más ricos mañana perdieran el 99,99% de su patrimonio, seguirían siendo los más ricos del planeta”, ha aseverado.
Según la revista ‘Forbes’, los hombres más ricos del mundo son: Jeff Bezos, de Amazon; Elon Musk, de Tesla; Bernard Arnault, consejero delegado de Louis Vuitton, y su familia; Bill Gates, fundador de Microsoft; Mark Zuckerberg, fundador de Facebook, ahora Meta; Warren Buffet, presidente de Berkshire Hathaway; Larry Ellison, cofundador de Oracle; Larry Page y Sergey Brin, cofundadores de Google; Mukesh Ambani, de Reliance Industries; y Amancio Ortega, de Zara. Ni una sola mujer en la lista.
Las desigualdades matan
Así, tal y como recoge la ONG en el informe ‘Las desigualdades matan’, luchar contra las desigualdades podría evitar la muerte de 21.000 personas al día. Oxfam Intermón también recuerda en el estudio que, a escala mundial, “los milmillonarios han aumentado su fortuna en cinco billones de dólares, más que en los últimos 14 años acumulados”. Es, según la ONG, el incremento más grande desde que se tienen registros.
El resultado, asegura Oxfam Intermón, es “más riqueza para unos pocos y más deuda pública para todos”. Además, se estima que la desigualdad entre países crecerá por primera vez en tan solo una generación. Las desigualdades que ha causado la pandemia, recoge el informe, se ensañan sobre todo en las mujeres y las niñas, así como en todas las personas migradas o en situación de exclusión.
En el Estado, llueve sobre mojado
Oxfam Intermón también recoge que, en el Estado español, las políticas de austeridad que se pusieron en marcha durante la crisis supusieron una lacra para el sistema sanitario, que ha aguantado el golpe de la pandemia en una situación extrema. “No podemos permitirnos ver cómo se hunde el sistema público de salud”, ha remarcado Cortada. Mientras tanto, los ricos más ricos en el Estado español han visto aumentar su patrimonio.
Por eso, la ONG reclama a los gobiernos, entre otras medidas, aplicar más impuestos sobre las grandes fortunas, reorientar las políticas con fondos públicos, combatir la brecha de género y abordar la crisis climática de una vez por todas. Y, en concreto, le recuerda al Estado español que tiene que aprovechar la oportunidad de la reforma tributaria, debe garantizar que los fondos europeos por la pandemia sean “una oportunidad real y efectiva”, que refuerce las políticas de protección social y que invierta en sanidad y educación.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!
Seguro que últimamente has oído mucho hablar de los tokens, sobre todo relacionados con las criptomonedas, el blocchain y el metaverso. ¿Pero qué son exactamente? ¿Para qué sirven? En nuestro día a día ya estamos rodeados de tokens, aunque no somos suficientemente conscientes de ello. Nos da todas las pistas la asistente ejecutiva de 11Onze, Núria Rambla.
“Un token” es una ficha, un símbolo, un código. Los tokens son objetos similares a una moneda, pero no de curso legal”, detalla Rambla. Esto significa que solamente tienen valor dentro del mercado donde se ha establecido que se utilizarán y únicamente para la finalidad para la que han sido creados. Ya llevan muchos años existiendo los tokens y el ejemplo más claro son las fichas del casino o de las ferias, esas monedas de plástico que únicamente sirven para jugar a las tragaperras o al póquer o para subir al tren de la bruja oa los autos de choque.
¿Y qué caracteriza a los tokens? “No tienen valor, son emitidos por instituciones o compañías privadas, están hechos con materiales de poco valor, tienen un sistema de control y son seguros y no se pueden falsificar”, desgrana el asistente ejecutiva. En el mundo digital, los tokens utilizan la infraestructura de las criptomonedas, el llamado blocchain, para circular. Podríamos decir, de hecho, que una criptomoneda es un token, aunque un token no es exactamente una criptomoneda.
“Mientras que la criptomoneda tiene su cadena de ‘blockchain’, un ‘token’ siempre aprovecha una cadena ya existente, por lo que a las plataformas digitales les sale más económico”, argumenta Rambla.
En el mundo virtual, los ‘tokens’ tienen infinitas aplicaciones: pueden servir como códigos de seguridad que se validan cuando entramos en una web, como puntos canjeables en videojuegos, como millas voladas por los aviones en las compañías aéreas… En el mundo de las finanzas, también se utilizan en las llamadas ‘tokenizaciones’, es decir, para proteger nuestros datos cuando realizamos pagos online, a través de un código que valida la operación con total seguridad. Y en cuanto a las inversiones, están los ‘security tokens’, es decir, títulos de inversión en ‘tokens’. ¿Quieres saber más? ¡Acaba de ver el vídeo de abajo!
Tokens


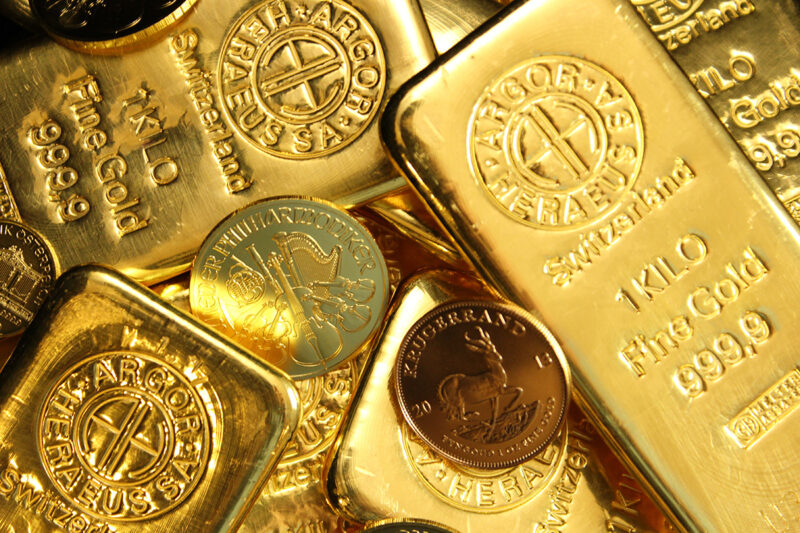
Los bancos centrales compran cantidades récord de oro mientras reducen drásticamente sus reservas en dólares. La crisis bancaria, la volatilidad de los mercados y la tensión geopolítica hacen tambalear el sistema monetario global, poniendo en peligro la hegemonía del dólar.
No es ningún secreto que el valor al alza del oro se nutre de las malas noticias y la incertidumbre económica. El riesgo de contagio de la crisis bancaria de los Estados Unidos y la volatilidad de los mercados ante una posible recesión han provocado que la cotización de este metal precioso se revalore un 10% desde el mes de enero.
Hasta aquí, nada de nuevo, la demanda y el precio del oro se acercan a cotas históricas, siempre que el dinero busca refugio en valores seguros como los metales preciosos. Y es que según un informe del Consejo Mundial del Oro (WGC), los bancos centrales han mantenido un ritmo constante de compra de oro durante el primer trimestre de 2023, añadiendo casi 230 toneladas de oro a sus reservas nacionales, lo cual supone un aumento del 176% respecto a las compras efectuadas en el mismo periodo del año anterior.
En este caso, pero, la fiebre del oro viene en parte dada por una ocurrencia que puede significar un cambio de paradigma del orden mundial. Estamos hablando de la desdolarización, un proceso que implica una reducción de la dependencia del dólar como divisa para hacer transacciones comerciales internacionales y como moneda de reserva. El consenso entre los analistas geopolíticos y económicos es que el fin del reinado del dólar como divisa de reserva internacional no es una cuestión de si pasará, sino de cuando pasará.
Creciente demanda de activos tangibles
Sería injusto atribuir a un solo factor el aumento de las compras de oro, pero no se puede negar que el retorno a las monedas fiduciarias sostenidas por activos tangibles como los metales preciosos está al orden del día. Desde las monedas digitales emitidas por algunos bancos centrales hasta un futuro sistema financiero cuántico, el oro se consolida como el valor refugio por excelencia y antídoto a la pérdida de confianza en las divisas fíat actuales.
Según el FMI, la cuota de mercado del dólar estadounidense como moneda de reserva mundial ha caído del 66% del 2003 al 58,4% a finales del cuarto trimestre de este año. Una tendencia a la baja que se está acelerando a marchas forzadas gracias a las sanciones económicas y que contrasta con un aumento exponencial de las reservas de oro de los bancos centrales.
En este contexto, y a diferencia de en otras ocasiones, es importante tener en cuenta que este incremento de la demanda de oro no viene únicamente dado por pequeños y grandes inversores que quieren protegerse contra la inflación y la bajada de los tipos de interés, sino que está liderada por los bancos centrales que actualmente ya representan el 33% del mercado global.
Esta diversificación hacia el oro, especialmente espoleada por grandes economías emergentes que forman parte del grupo de los BRICS, parece confirmar que el sistema financiero internacional se encuentra ante un proceso de transformación radical que si bien es demasiado pronto para saber si significará un retorno al patrón oro, hace prever una demanda continuada de este metal precioso y otros activos tangibles.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
A partir del mes de mayo se abren toda una serie de convocatorias de ayudas directas de la Generalitat para impulsar la competitividad de las empresas catalanas en siete ámbitos diferentes. Estas subvenciones, que se conceden por orden cronológico de solicitud, pueden llegar hasta los 20.000 euros en áreas como la digitalización y la industria 4.0.
Una parte de los 200 millones de euros de presupuesto anual de Acció, la agencia de la Generalitat dedicada a promover la competitividad de las empresas catalanas, estarán disponibles en forma de “cupones” a partir del mes de mayo. Estos cupones ofrecen un descuento económico directo que las empresas pueden intercambiar por un servicio experto en internacionalización, innovación, sostenibilidad o nuevas tecnologías a través del asesoramiento de los proveedores acreditados por Acción.
La lluvia de millones se reparte en siete convocatorias diferentes. Además de acompañar a las empresas en su digitalización o en su expansión internacional, este año las subvenciones también ayudarán a acceder a programas europeos de investigación y de innovación o reformular la estrategia.
Una vez abiertas las convocatorias, se tiene que tener en cuenta que las subvenciones se conceden por orden cronológico de solicitud y suelen agotarse en poco tiempo. Los proyectos se podrán ejecutar entre el 1 de enero de 2023 y el 30 de septiembre de 2024.
Los cupones mejor dotados
Las convocatorias que contemplan ayudas más elevadas son las destinadas a la transformación digital y hacia la industria 4.0, con importes de hasta 20.000 euros por proyecto.
La de tecnologías digitales avanzadas permitirá contratar servicios de asesoramiento para testar tecnologías que contribuyan a la transformación digital de la empresa. Será posible hacerlo a través de las equipaciones tecnológicas del Digital Innovation Hub de Catalunya. Los proyectos pueden incluir, por ejemplo, estudios de viabilidad tecnológica, análisis de nuevos modelos de negocio disruptivos o el desarrollo de pruebas de concepto o nuevos prototipos.
La de la industria 4.0 pretende facilitar los primeros pasos para implementar tecnologías como la impresión 3D, el ‘big data’, el internet de las cosas o la robótica, entre otros, con el objetivo de mejorar los productos, los servicios o los procesos de la empresa.
La necesaria internacionalización
Otro apartado importante para las empresas en la actualidad es la internacionalización. En este ámbito, hay dos convocatorias: una de iniciación a la exportación y otra dedicada a aumentar las ventas en el mundo a través de los canales digitales.
La primera incluye la posibilidad de hacer un plan de promoción internacional, con una ayuda máxima de 2.500 euros, o subcontratar un ‘export manager’, para lo cual se contempla una subvención de hasta 8.000 euros.
La segunda permite acceder a un servicio de asesoramiento para definir la estrategia digital internacional, hacer un análisis completo de la presencia en línea de la empresa o diseñar un plan de acciones a los canales digitales. La subvención máxima para cada proyecto es de 6.000 euros.
Estrategia, innovación y sostenibilidad
Dos convocatorias nuevas de este año son la de estrategia y la de los programas europeos I+D+I. En la primera, con ayudas de hasta 8.000 euros, un asesor acompaña a la empresa en el análisis de los cambios del entorno, para ver el efecto que pueden tener sobre el modelo de negocio e identificar nuevas oportunidades y retos. La segunda pretende ayudar a las empresas a acceder a convocatorias de ayudas europeas de investigación y de innovación de manera colaborativa. Las ayudas, de hasta 12.000 euros, permiten asesorarse para preparar propuestas y crear un consorcio, además de apoyar en la aplicación de la normativa.
La última convocatoria, con subvenciones de hasta 8.000 euros, es la encaminada a avanzar hacia la neutralidad climática. Las actuaciones pueden estar relacionadas con el uso de tecnologías para desarrollar materiales sostenibles, avanzar hacia las energías renovables, trabajar por la mejora de la eficiencia del uso del agua, la energía o la biodiversidad, entre otros.
Un objetivo ambicioso
Más de 3.800 empresas catalanas ya se han beneficiado de este tipo de ayudas de Acció en anteriores convocatorias, que han servido para acompañarlas a hacer sus primeras exportaciones, a implementar o desarrollar nuevas tecnologías o a adaptar su modelo de negocio a los cambios del entorno.
Con más de 35 años de historia, Acció se ha fijado el objetivo de hacer de Cataluña la economía más competitiva del sur de Europa en 2030. Sus ayudas y servicios pretenden crear un ecosistema empresarial más sostenible, digitalizado e innovador, hacer crecer el número de empresas internacionalizadas y continuar haciendo de Cataluña un polo de atracción de multinacionales extranjeras.