El interés de la deuda, en máximos desde 2015
La deuda pública en Europa está en máximos históricos y los intereses que deben pagar los Estados para financiarse han alcanzado en algunos casos niveles que no se veían desde hace años. Todo apunta a que los tipos de interés acabarán por subir en el futuro próximo, con lo que el crédito para familias y empresas se encarecerá.
El interés de los bonos alemanes a diez años llegó a superar el 1 % esta semana y el de los españoles alcanzó el 2 %. Ni lo uno ni lo otro sucedía desde 2015. La rentabilidad del bono español de referencia cerró 2021 en el 0,595 %, tras haber llegado a marcar en diciembre de 2020 niveles negativos. En cuanto al alemán, el incremento ha sido considerable en los dos últimos meses, ya que a principios de marzo era negativo. Al otro lado del Atlántico, el interés que paga Estados Unidos por los bonos a diez años superaba también esta semana el 3 %, algo que no sucedía desde finales de 2018.
El interés de la deuda de otros países europeos como Francia, Portugal, Italia o Grecia ha experimentado en marzo y abril una evolución similar a la alemana, con incrementos que en la mayoría de los casos se sitúan en torno a un punto porcentual. Así, el interés de los bonos franceses a diez años ya roza el 1,5 %; los portugueses están en torno al 2 %; los italianos han alcanzado el 2,8 %, y los griegos superan el 3 %.
Hay que tener en cuenta que el Banco Central Europeo (BCE), el mayor cliente de deuda pública de la eurozona, anunció en marzo que sus compras de deuda se reducirían drásticamente este año. Su previsión es pasar de los 80.000 euros mensuales que adquiría hasta hace poco a los 20.000 millones a partir de junio.
Se buscan nuevos inversores
Este gran descenso en la adquisición de deuda hace que oferta y demanda tengan que reajustarse y la forma de atraer nuevos inversores es incrementar la rentabilidad. Como consecuencia, los Estados deberán pagar más por su deuda y se reducirá su capacidad de inversión, algo que tiene un evidente efecto negativo en la economía.
Además, el incremento de los intereses de la deuda pública aumentará su atractivo a ojos de los inversores, con lo que parte del dinero que hasta ahora se dedicaba a financiar la economía productiva se destinará a la compra de deuda pública.
El fin de una época
La realidad es que la época de intereses negativos para la deuda europea gracias a la política monetaria ultralaxa del BCE ha quedado atrás. Y lo están sufriendo especialmente las economías europeas más frágiles por el riesgo de recesión. Estas ven cómo se está incrementando la prima de riesgo, que es el sobrecoste que pagan respecto al bono alemán a diez años.
La prima de riesgo exigida al bono español, por ejemplo, se mantiene ligeramente por encima de los 100 puntos básicos, con picos al final de las sesiones diarias que no se alcanzaban en los dos últimos años. Al igual que la italiana y la portuguesa, la española se ha incrementado en torno a un 40 % desde enero. Y la griega ya supera los 230 puntos básicos, tras aumentar más del 65 % desde principios de año.
Cada punto básico de la prima de riesgo equivale a un 0,01 % más de interés respecto a la rentabilidad del bono alemán a diez años. Por tanto, 100 puntos básicos significan pagar un 1 % más de interés que Alemania y 200 puntos equivalen a un 2 % más.
El alza de los intereses también está afectando a la deuda a corto plazo. En el caso de España, solo los bonos con vencimiento inferior al año cotizan con intereses negativos, ya que en los últimos días las letras a doce meses volvieron a registrar intereses positivos. Y la tendencia es similar en otros países de la eurozona.
Una deuda fuera de control
Ese aumento del coste de financiación afectará especialmente a las economías más endeudadas de la eurozona. Hay que tener en cuenta que la deuda pública de muchos países se ha incrementado drásticamente en los últimos años. Por ejemplo, en el caso de España, su deuda en febrero alcanzó un máximo histórico de 1,442 billones de euros, según el Banco de España. Esto supone el 119 % del PIB, mientras que en 2008, antes del inicio de la crisis económica, el porcentaje no llegaba al 40 %.
A este incremento de la deuda y los intereses que los países pagan por ella se suma el cambio en la política monetaria de los grandes actores internacionales, que han subido o se plantean subir el precio del dinero para combatir la inflación. Un ejemplo es Estados Unidos, que acaba de incrementar el tipo de interés 50 puntos básicos, y todas las previsiones apuntan a que el BCE también acabará subiendo los tipos en el futuro próximo para frenar la inflación. En definitiva, todo hace presagiar que se endurezca el crédito para pymes, autónomos y familias.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
En las últimas semanas se ha especulado con la posibilidad de que Rusia se vea abocada a la suspensión de pagos o ‘default’ por la incapacidad de afrontar los pagos de su deuda en dólares. Casos como el de Argentina dan pistas de qué consecuencias podría tener esta medida.
Los rumores en los círculos financieros situaban a Rusia al borde de la suspensión de pagos a mediados de marzo. La razón eran las dificultades para afrontar sus compromisos de pago de deuda en dólares estadounidenses en los plazos establecidos.
Lo cierto es que hasta ahora el país ha conseguido hacer frente a los pagos previstos. Sin embargo, las dudas se mantienen, ya que la cantidad que Rusia debe devolver en abril, más de 2.000 millones de dólares, es muy superior a la de marzo. El bloqueo de activos rusos que han aplicado la Unión Europea y Estados Unidos supone un serio obstáculo para efectuar los pagos en dólares.
Las agencias internacionales encargadas de calificar la deuda de los países han reducido la valoración de la deuda rusa al nivel previo al incumplimiento. Y Kristalina Georgieva, directora gerente del Fondo Monetario Internacional (FMI), reconocía hace unas semanas que la suspensión de pagos de Rusia “ya no es un evento improbable”.
Rusia no sería el primer país en declarar la suspensión de pagos. Sin ir más lejos, el Estado español lo hizo siete veces en el siglo XIX. Y el caso de Argentina en este siglo ofrece numerosas lecciones de las consecuencias que puede tener esta medida.
Un mes de gracia
Cuando se produce esa situación, los países tienen un periodo de 30 días para renegociar la deuda con los acreedores, que mayoritariamente son bancos. El objetivo puede ser refinanciarla, lograr la quita de una parte o pactar una moratoria temporal en los pagos.
Otra opción es buscar financiación alternativa, ya sea elevando las tasas de interés de la deuda para atraer a nuevos inversores, como hizo Islandia en 2008, o recurriendo a organismos internacionales como el FMI, la solución aplicada por Grecia en la pasada década. De todas formas, Rusia tendría complicada esta última vía por el rechazo de la mayoría de naciones a la invasión de Ucrania.
Si transcurridos 30 días el país no consigue nada de lo anterior, la única opción es declararse insolvente o en ‘default’. Es lo que hizo Argentina entre finales de 2001 y principios de 2002, en lo que ha supuesto la mayor suspensión de pagos de un Estado en toda la historia. El Estado debía casi 200.000 millones de dólares y solo disponía de 10.000 millones en reservas de divisas.
Consecuencias en cascada
Obviamente, la suspensión de pagos de un país implica la pérdida de confianza por parte de los inversores en esa economía. Esto se traduce en la imposibilidad de que el Estado se siga endeudando para financiarse y en un éxodo masivo de capitales, especialmente de la inversión extranjera.
La drástica contracción de las inversiones privadas lleva aparejada la recesión de la economía, que deriva en un círculo vicioso al generar más paro y contraer los ingresos del Estado. Hay que tener en cuenta que en el caso de Argentina el paro se duplicó en cinco años y que la necesidad de rebajar el gasto público se cebó especialmente con pensionistas y funcionarios, que vieron cómo sus ingresos se reducían considerablemente.
Además, lo habitual tras un ‘default’ es que se produzca una devaluación de la moneda local ante la pérdida de confianza exterior, lo cual genera un incremento de los precios.
El temor de la población a la devaluación y la hiperinflación suele generar una retirada masiva de fondos de los bancos con el objetivo de trasladarlos al extranjero. Este fenómeno obligó al Gobierno argentino a congelar las cuentas bancarias y limitar la cantidad de dinero que se podía retirar diariamente, lo que se conoció como “corralito”.
La tormenta perfecta
Este entorno de inflación, sumado a un descenso acusado de los ingresos y el acceso limitado a los ahorros, es el caldo de cultivo ideal para el malestar social, el aumento de la delincuencia y la fuga de capital humano.
Seis meses después de la suspensión de pagos, casi una cuarta parte de los argentinos se consideraban indigentes y otra cuarta parte no superaban el umbral de la pobreza. Son datos que cuesta de asimilar teniendo en cuenta que se trata de un país rico en recursos naturales y con una de las mayores cabañas ganaderas del mundo.
La pérdida de confianza en el papel moneda incluso provocó que en Argentina proliferaran hasta 8.000 clubes de trueque, algunos de los cuales llegaron a emitir sus propias “monedas”.
Riesgo de contagio internacional
La suspensión de pagos de un país también puede tener consecuencias negativas más allá de sus fronteras. Hay que tener en cuenta que el primer efecto de esta medida es que los acreedores dejan de cobrar. Y esto puede poner en aprietos a los acreedores internacionales que estén muy expuestos a esa deuda o a las aseguradoras que hayan decidido cubrir esas inversiones. En determinados casos, el sistema bancario y asegurador puede verse afectado por el efecto dominó.
Ahora falta por ver cuál es la capacidad de Rusia para hacer frente a sus compromisos en las próximas semanas y si la advertencia de la directora gerente del FMI cobra forma a medida que el coste de la guerra en Ucrania y las sanciones internacionales ponen contra las cuerdas a la economía rusa.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Con la anunciada rebaja de los fondos destinados a la compra de deuda y un aumento de los tipos de interés en el horizonte, el Banco Central Europeo pone en riesgo la recuperación de los países más endeudados. Estos pueden ser las víctimas colaterales de la guerra contra la inflación.
¿Crecimiento o estabilidad de precios? Este es el dilema que afronta el Banco Central Europeo (BCE) a través de su política de compra de deuda y tipos de interés. Y la apuesta a día de hoy es clara: su presidenta, Christine Lagarde, quiere evitar a toda costa una inflación desbocada a pesar de la incertidumbre económica provocada por la guerra en Ucrania.
La previsión del BCE es que la subida de precios en la Unión Europea alcance el 5,1% de media este año, casi dos puntos más de lo que preveían en diciembre. Por ello, Lagarde anunció recientemente un endurecimiento de la política monetaria para contener la inflación: las compras mensuales de deuda del BCE pasarán de 40.000 millones de euros en abril a 30.000 millones en mayo y 20.000 millones a partir de junio.
Compra de bonos durante la pandemia
Hasta ahora, el BCE adquiría unos 80.000 millones de deuda al mes, tres cuartas partes de ellos al amparo de un programa especial creado para afrontar la crisis provocada por la covid-19.
La entidad incluso se plantea acabar con la compra neta de deuda si las medidas no son suficientes para atajar la inflación. Hay que tener en cuenta que durante la pandemia el BCE ha comprado cerca de dos billones de euros en deuda. Desde enero de 2020 hasta mediados de 2021, el volumen de deuda de la Eurozona pasó de suponer el 86% al 100% del PIB.
Tipos de interés al alza
Además, el BCE anunció que se producirá una subida de tipos “gradual” transcurrido algún tiempo. Los analistas estiman que este cambio de política podría empezar en el último tramo de este año o principios de 2023. De todas formas, la evolución de la inflación marcará el calendario y la intensidad.
Estas decisiones afectarán especialmente a las economías española, italiana, portuguesa y griega, ya que el BCE está comprando gran parte de la deuda emitida por estos países. La deuda en España ya supone el 125% del PIB, en Portugal el 140%, en Italia el 160% y en Grecia el 210%.
En el caso de España, la necesidad de financiación neta para 2022 se estima en unos 75.000 millones de euros. A la convalecencia de la pandemia que viven sus economías, se suma ahora la incertidumbre económica y la crisis energética provocadas por la guerra de Ucrania.
Menos margen de maniobra para los más endeudados
El anuncio del BCE de reducir la compra de deuda reducirá considerablemente la capacidad de los países más endeudados, entre los que se encuentra España, para financiar medidas de política fiscal que estimulen la recuperación, ya sea a través de subvenciones o una bajada de la presión fiscal a particulares o empresas. Otra consecuencia indeseada podría ser que empezaran a subir las primas de riesgo de la deuda de estos países.
Todo ello se produce en un entorno de gran incertidumbre por la situación internacional y la evolución de los precios de la energía, que repercuten directamente en el precio de la mayoría de productos.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!
La serie de animación de 11Onze dedica un capítulo al oro. Explicamos la relación de la humanidad con este metal precioso desde sus orígenes en un episodio especial.
Si creíais que ya os lo habíamos explicado todo sobre el oro, ibais errados. ¿Qué hace que el oro sea tan seguro y tenga este prestigio? Pues que la historia del ser humano con el oro viene de muy, muy lejos. Probablemente por eso hay este comportamiento atávico: cuando las cosas van mal, volvemos al oro. Cuando hay crisis, cuando las monedas ya no son de fiar… siempre miramos al metal rey. Es normal, son miles de años de relación. Ya en la prehistoria, hacia el 4600 a. C. los humanos ya hacíamos joyas de oro. Y desde entonces no paramos. El oro siempre ha sido un referente de riqueza y de estabilidad.
En este capítulo de El Diner hacemos un recorrido por esta historia y cuál es el rol del oro en el sistema económico mundial. Desde el Patrón Oro al Patrón Dólar y en la actualidad. Decimos que es un episodio especial por varios motivos. Porque es más largo de lo habitual, porque incorpora un nuevo personaje protagonista y porque, por primera vez, ha habido que incorporar 3D en la animación. Un esfuerzo de 11Onze y de Luee studio para un protagonista que no es un cualquiera: es el metal rey. Por eso nuestro lingote tiene una retirada a Elvis.
Al acabar el capítulo, como siempre, podréis poner a prueba los conocimientos adquiridos con un cuestionario. ¿Ya sois expertos en el oro? Es justo lo que queríamos: que si decidís proteger vuestros ahorros con Preciosos 11Onze, tengáis toda la formación posible.
El oro, el metal rey
Puedes ver el capítulo completo aquí.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
La serpiente monetaria quebró pronto, durante los años 70 del siglo XX, pero permitió a Europa crear el sistema monetario europeo tal y como lo conocemos. ¿Por qué se creó y en qué se transformó? Nos lo explica la agente 11Onze Eve Doña.
“El acuerdo para crear la serpiente monetaria se establece entre los años 1972 y 1974 como sistema europeo de cambio”, detalla Eve Doña. De las consecuencias derivadas de los Acuerdos de Bretton Woods, que fijaban unos márgenes de fluctuación de las diferentes monedas del planeta respecto del dólar norteamericano, el sistema nació después del Acuerdo de Basilea.
Los países pertenecientes a la Comunidad Económica Europea (CEE) se dieron cuenta de los problemas que suponía contar con unos tipos de cambio flexibles para el mercado común y crearon la serpiente monetaria. De este modo, probaron de dotar a los territorios de cotizaciones cruzadas para sus monedas. Pero, ¿cuál fue el resultado?
“La serpiente monetaria tuvo unos resultados nada alentadores. Los desequilibrios entre las economías europeas derivaron en dificultades más grandes, que hicieron de la serpiente monetaria una política fallida”, argumenta el agente. Así, las devaluaciones y las revaluaciones, teniendo en cuenta las diferentes salidas y entradas del mecanismo de estabilidad cambiaria, hicieron de la serpiente monetaria un sistema que no pudo corregir esta cuestión.
Por eso, en 1979 se desestimó la serpiente monetaria para poner en marcha el que hoy en día conocemos como sistema monetario europeo. Mira el video de abajo y descubre más cosas sobre la serpiente monetaria.
Serpiente monetaria
La recuperación de la demanda y del consumo del 2021 ha disparado el precio del petróleo, de los metales y del gas, entre otros. Pero no es el único motivo que nos acerca a la próxima crisis. Tenemos que sumarle intereses especulativos y una tensa coyuntura geopolítica. Todos estos factores temporales tenían que corregirse a corto plazo, pero la inflación que nos atenaza sigue muy viva. ¿Qué está pasando con el precio del petróleo?
De entrada, el precio del petróleo se ha ensalzado tanto y tan rápido que ya está cerca de los 100 dólares por barril. Desde 2014 los expertos no veían una cifra similar. Esta subida, ahora, amenaza el crecimiento económico pospandémico, pero también alimenta la crisis inflacionaria que hace tiempo que se cuece. Y esto, está claro, puede lastrar la producción empresarial, pero también afectar gravemente el poder adquisitivo de la ciudadanía.
Según calcula ‘Bloomberg’, la subida de los 70 dólares por barril de finales de 2021 a los cerca de 100 dólares por barril a finales de febrero puede elevar la inflación aproximadamente medio punto porcentual en los Estados Unidos y Europa la segunda mitad del año. Y esto preocupa, y mucho, a la Reserva Federal de los Estados Unidos, pero también a otros bancos centrales. Para mirar de combatir esta crisis, los jefes de finanzas del G-20 se reunirán por primera vez desde que ha empezado el 2022.
A pesar de que las exportaciones de energía se beneficiarán del auge del petróleo, gran parte de las empresas y de la población se verán afectadas por este incremento. Y es muy sabido que las subidas del precio del petróleo acostumbran a vaticinar períodos de recesión.
Sin ir más lejos, esta semana pasada el director de investigaciones económicas del Deutsche Bank, Peter Hooper, ha aseverado que “la crisis del petróleo alimenta el que ya es un problema de inflación mucho más amplio”. JP Morgan también ha advertido que, si el precio por barril sube hasta los 150 dólares, “casi se parará la expansión global” y puede hacer que la inflación se dispare más arriba del 7%, más del triple de la tasa prevista por la mayoría de instituciones financieras.
Hay que tener presente que los combustibles fósiles, como el petróleo, el carbón y el gas natural, proporcionan el 80% de la energía de la economía mundial. Estos combustibles fósiles han experimentado subidas de más del 50% respecto del año anterior. Y esto, está claro, también afecta a las cadenas de suministro y retrasa y eleva los costes de las materias primas.
Las tensiones geopolíticas en Rusia, que es el productor más grande de petróleo del mundo, tampoco ayudan a contener los precios. Y una oferta restringida por los recortes a la OPEP no facilita tampoco una distribución más rápida desde estos países —hoy por hoy, se exportan 400.000 barriles por mes. Los analistas consideran que frenar la subida solo sería posible si se produjera un aumento de la inversión en un sector muy contaminante, y en un contexto en que Occidente prefiere apostar por la energía verde; o que Irán se volviera a incorporar al mercado internacional del petróleo. Pero no parece que ninguna de las dos salidas sea viable.
Así las cosas y para mirar de controlar la inflación, la Reserva Federal y el Banco de Inglaterra ya han anunciado posibles subidas de los tipos de interés, pero esto impactará en la deuda soberana, sobre todo la que han contraído las economías emergentes. En consecuencia, China puede salir perjudicada, porque es uno de los grandes prestatarios mundiales. China también es uno de los principales exportadores de petróleo y otros materiales fósiles, y hasta ahora había disfrutado de una inflación muy benigna, pero su economía continúa siendo vulnerable y los productores empiezan a ver las orejas al lobo de la crisis energética.
¿Quién sale beneficiado?
Pero no todos los países se ven perjudicados por la subida del precio del petróleo. La energía alternativa ofrece una pequeña protección. Por ejemplo, desde que surgió en los Estados Unidos la industria del petróleo de esquisto, su economía es menos vulnerable que durante la década de los 70 del siglo XX. Así, a pesar de que los consumidores internos tienen que pagar más cara la energía, los productores nacionales ganan más dinero.
También Rusia se podría ver beneficiada, y aumentar 65.000 millones de dólares sus ingresos del año, hecho que podría proteger Moscú de las posibles sanciones por el conflicto con Ucrania. Y este aumento también podría beneficiar otras economías emergentes en el sector, como Canadá o los países de Oriente Medio.
La recesión que viene después
Para el común de la población, y para la mayoría de economías, sin embargo, no hay nada que celebrar. El responsable de sistemas y servicios de información de AXA IM, Chris Iggo, ha advertido que la inflación “podría mantenerse alrededor del 7% durante todo el resto del año, lo que supondría subidas más agresivas por parte de la Reserva Federal y nos acercaría a una próxima recesión”.
También los analistas del Bank of America Merrill Lynch han avisado que la economía está llegando a un “fin de ciclo”. La crisis de la Covid-19, los millones movilizados por los gobiernos para responder a ella y que han endeudado todavía más las economías del mundo y, ahora, los estímulos de los bancos centrales para combatir la inflación pueden haber acelerado todo. La subida del precio del petróleo es un síntoma más a tener en cuenta. Y no parece que, a la larga, tenga una buena solución.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!
El patrón oro era un sistema monetario según el cual casi todos los países fijaban el valor de sus monedas en función de una cantidad determinada de oro. Pero ¿por qué se abolió? Y ¿volverá? El agente 11Onze, Aitor Canudas, nos hace un resumen.
Ante un escenario donde la continuada impresión de dinero ha provocado que haya demasiado circulando, hecho que ha devaluado su valor y ha provocado una burbuja de la deuda soberana de los estados, hacemos un breve repaso a la historia del patrón oro y a su posible viabilidad en el momento actual.
Cómo nos explica Aitor Canudas, hay varios motivos por los cuales el presidente Nixon puso fin al patrón oro. Expertos en geopolítica tienen opiniones divergentes en la hora de identificar las causas que hay detrás de este cambio de paradigma o, aun así, a la posibilidad de volver a este sistema monetario.
Patrón oro
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Este 2022 llega con cambios fiscales en la compra de inmuebles. A partir de enero, el catastro fijará un valor de referencia que establecerá lo que debemos tributar. Así lo ha determinado el Ministerio de Hacienda. Si hasta ahora liquidábamos los impuestos según el precio de mercado, ahora nos puede costar algo más caro. Te damos las claves de todo ello.
Hasta ahora, si se compraba un piso de segunda mano, había que pagar el 10% de impuesto de transmisiones patrimoniales (ITP); y cuando se heredaba un inmueble o se recibía una donación, el correspondiente impuesto sobre sucesiones y donaciones. Aun así, si la Agencia Tributaria demostraba que el inmueble se había vendido por debajo del valor de mercado, entonces podía obligar a pagar más.
Para evitar los litigios que esto suponía, el catastro ha creado este nuevo valor de referencia, sin efectos retroactivos. Estos cambios vienen de la mano de la reforma de la Ley contra el fraude fiscal, que afecta al ITP, al impuesto sobre actos jurídicos documentados y al impuesto de sucesiones y donaciones.
De esta manera, a partir de ahora, el catastro tendrá en cuenta las escrituras de compraventa del año anterior a cada zona. Para saber cuál es el valor de nuestro inmueble, por lo tanto, tendremos que consultar este índice, que está ya colgado en la web del catastro. Será sobre este importe que deberemos liquidar los impuestos de transmisiones y sucesiones. De este modo, el impuesto ya no dependerá del valor del mercado, y algunos consideran que, en consecuencia, no se tendrán en cuenta las condiciones exactas del inmueble en el momento de la compra.
Pedir una rectificación
De hecho, si el comprador cree que el precio que se ha asignado a su inmueble está por encima del que vale, y le sale a pagar más del que considera justo, entonces podrá rectificar su autoliquidación y pedir una devolución por ingresos indebidos. Pongamos por caso que el catastro ha valorado en 280.000 euros nuestra vivienda, pero nosotros pensamos que es de 180.000.
Entonces, tendremos que aportar las pruebas necesarias para demostrar que las condiciones del inmueble no son las adecuadas y que el precio tendría que ser inferior. A partir de aquí, el catastro analizará el caso y acabará de determinar si tenemos razón y nos merecemos la devolución. No obstante, Hacienda avisa que el valor de referencia ya está ligeramente por debajo del valor de mercado.
El vendedor, en la declaración de la renta
En el caso del vendedor, tiene que hacer constar la compraventa a la declaración de la renta y tendrá que pagar los correspondientes impuestos por la diferencia entre el precio de venta y de compra; o de adquisición, en el caso de herencia o donación, si es positiva. De hecho, en el artículo 14 de la Ley general tributaria se explicita que el impuesto de transmisiones patrimoniales no afecta el de la renta y, por lo tanto, si se ha vendido el inmueble por debajo de su valor de referencia, se tributa por el precio de la venta.
El impuesto de bienes inmuebles, el conocido IBI, que se paga cada año en nuestro municipio, depende del valor catastral, y no del valor de referencia y, en consecuencia, no se verá afectado por este nuevo valor de referencia.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!
Si te ha gustado este artículo, te recomendamos:
 Finanzas
Derecho de retracto
4min lecturaSi descubres que tu entidad financiera ha cedido la hipoteca de tu vivienda a un fondo buitre
El escenario con el que nos encontraremos en 2022 puede dar miedo. Pero en la comunidad de 11Onze nos preparamos para afrontarlo. Hablamos con el presidente de 11Onze, James Sène, del endeudamiento de los países, de la posible quiebra del sistema financiero internacional y de la superinflación. ¿Cómo saldremos de esta? El 2022 será nuestra piedra de toque.
El escenario en Europa es desolador. El Banco Central Europeo (BCE) hace meses que avisa del exceso de deuda que acumula la banca tradicional en empresas energéticas en declive. En un nuevo episodio del podcast Nos Interesa, el presidente de 11Onze, James Sène, analiza el contexto económico internacional, en conversación con el director de contenidos Toni Mata. Y Sène es tajante: “Si el BCE es tan claro, es que las cosas son muy peores de lo que quieren hacer creer. Hay una serie de circunstancias geopolíticas y una crisis del sistema monetario y financiero internacional que provocan la tormenta perfecta”.
Sin embargo, las consecuencias económicas de todo esto, avisa Sène, no llegarán de un día para otro, sino que se acumularán, si no le ponemos remedio, hasta llegar a una situación de colapso. Así se explica que, a la práctica, la banca tradicional se encuentre ya en una situación de quiebra, pero todavía se sostenga por la inercia que arrastra el BCE, que no ha dejado de imprimir dinero y de ofrecer ayudas pandémicas.
“Se ha querido tapar tanto el agujero, que hemos imprimido demasiados billetes, y estamos entrando en una fase de superinflación, con valores del 7% al 10%. Esto quiere decir que el dinero ahorrado vale un 10% menos”, argumenta el presidente de 11Onze. A todo ello hay que sumar unas estructuras financieras anquilosadas. “Y todos pagamos las consecuencias: intereses desbocados, comisiones por todo, reducciones de personal de atención al cliente, un servicio cada vez peor. Es una muerte anunciada”, afirma Sène.
Episodio 12 | El año de la gran crisis
Estados Unidos, en la cuerda floja
Al otro lado del Atlántico las cosas no van mejor. Estados Unidos está, tal y como admite el presidente de 11Onze, en una situación muy complicada. “Con una deuda absolutamente fuera de límite, una inflación declarada del 7,8% el trimestre pasado, esto quiere decir que es probablemente peor. La economía americana representa, ahora, el 24% de la economía mundial, el porcentaje más bajo de su historia”, resume. Esto motiva que el dólar pierda cada día más valor y, de rebote, el poder adquisitivo de la ciudadanía.
“Las consecuencias serán radicales y muy importantes para nosotros, sin lugar a dudas. Estados Unidos tendrá que defender su economía, y las medidas que tome es probable que dejen a mucha gente en la estacada”, argumenta Sène. La deuda americana es, también, la deuda de Europa, del Japón y de otras economías del Occidente capitalista.
“A menudo se culpa de la crisis a las empresas, pero la realidad es que quién está en quiebra son los Estados. No tienen dinero, y aumentan la presión fiscal sobre la ciudadanía. Esta deuda la ha provocado su incapacidad de gestionar los recursos de todos”, dice Sène. Y lo ejemplifica con el sistema de pensiones que actualmente está vigente en el Estado español, y que está cerca de la bancarrota. “Cada año, el Mercer CFA Institute Global Pension Index califica las pensiones de 43 países y, en Europa, este 2021, España está el tercero por la cola. Calculan que la posibilidad que las pensiones puedan perdurar es de un 28 sobre 100. Estamos pagando más del que podemos asumir”, explica Sène.
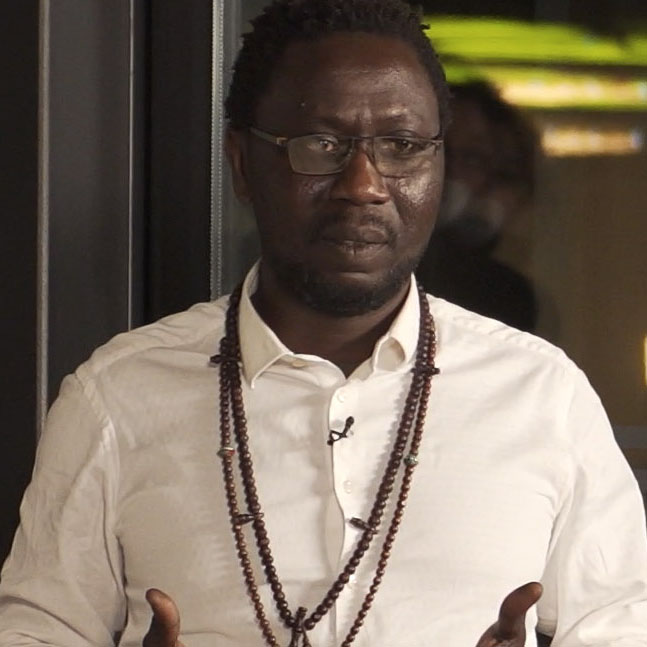
“A menudo se culpa de la crisis a las empresas, pero quienes están en quiebra son los Estados. Esta deuda la ha provocado su incapacidad de gestionar los recursos de todos”
Opciones para capear la crisis
Busquemos soluciones. La crisis parece inevitable porque hay demasiada deuda acumulada. ¿Qué podemos hacer como ciudadanos para evitar al máximo posible el impacto de esta crisis? Hay que formarse financieramente y ser capaces de gestionar responsablemente nuestros recursos. “Tenemos que empezar a abrir los ojos y aprender a gestionar nuestro dinero. No podemos corregir este error global, porque está en manos de los gobiernos, pero, individualmente, tenemos que intentar generar valor con el dinero que tenemos, que sea superior al decrecimiento producido por la inflación o el IPC…”, defiende el presidente de 11Onze.
Y, esto, está claro, no se puede hacer con los ahorros en cuentas corrientes, sin hacer nada. “En el Estado, el 40% de la gente tiene el dinero ahorrado en cuentas corrientes. ¡No estamos entendiendo nada de lo que está pasando!”, alerta Sène. Por eso, y antes que nada, el dinero se tienen que guardar en entidades financieras que protejan sus clientes: en 11Onze el dinero de las cuentas está fuera del balance de la empresa. Aunque la entidad financiera depositaria quebrara, el dinero de los clientes no se resentiría. No se puede tocar, está garantizado al 100% sin límite de cantidad. “Es como una caja fuerte, no se pueden perder de ninguna forma”, remacha Sène.
En segundo lugar, los ahorros habría que tenerlos en depósitos que den un mínimo rendimiento. Y tercero, se tendría que invertir una pequeña parte de estos ahorros, sin poner en riesgo nuestro patrimonio, ya sea en inmuebles, en metales preciosos, en criptomonedas o en paquetes ETF. “Que al menos podamos generar lo que estamos perdiendo. Este año, por ejemplo, el oro ha dado un 25% de retorno, y la plata, un 70%”, ejemplifica. La idea es, como mínimo, corregir la devaluación de los sueldos que provoca la inflación.
“No se trata de ser un ‘broker’, y leer a la vez veinte paneles de inversión. Eso es una pesadilla. Hay que buscar productos que entendamos”, anima Sène. De hecho, 11Onze se ha propuesto hacer pedagogía, en La Plaça y con la suya super app, El Canut, para que cualquier persona, tenga la edad que tenga, pueda mover sus ahorros sin correr ningún riesgo.
Por lo tanto: sí, todos los indicadores apuntan que 2022 será el año que veremos una de las más grandes crisis económicas de la historia. Pero tenemos la oportunidad de prepararnos como comunidad para encontrar la manera de esquivar los baches. En 11Onze trabajamos para que así sea.
11Onze se está convirtiendo en un fenómeno como primera comunidad fintech de Cataluña. Ahora, lanza la primera versión de El Canut, la super app de 11Onze, para Android y Apple. Desde El Canut se puede abrir la primera cuenta universal en el territorio catalán.
La fuerte recuperación económica post-Covid sigue avanzando, pero la presencia de la nueva variante ómicron del coronavirus y su rápida expansión podría tener un impacto significativo en la desaceleración del crecimiento económico global. Hagamos un repaso a las previsiones de los expertos.
Si bien es cierto que las medidas impuestas por los Estados eran necesarias para contener la pandemia, las restricciones paralizaron la economía global con una caída histórica del PIB mundial. El avance en las vacunaciones, especialmente en los países más desarrollados, y las políticas fiscales expansivas aplicadas por gobiernos y bancos centrales han sentado las bases de una recuperación económica que empezó a finales del 2020 y que parecía imparable hasta la entrada en juego de esta nueva variante del coronavirus.
Todavía es demasiado pronto para saber con certeza el impacto final del rebrote de una pandemia que parecía controlada, no obstante, el Banco de España ha confirmado que la recuperación se deshincha y se prevé, que este año, la economía española crecerá un 4,5% (un punto y medio menos del 6% que se preveía en septiembre). La incertidumbre también rebaja medio punto, hasta el 5,4%, la previsión de crecimiento para el año próximo y pone en entredicho el optimismo para el 2023.
Los pronósticos de los informes del Fondo Monetario Internacional (FMI) coinciden a la hora de prever una desaceleración económica global causada por la ómicron. También ha revisado, a la baja, sus previsiones de crecimiento, atendidos los problemas continuados de logística en la cadena de suministros y la vacunación desigual entre países.
Optimismo moderado
Aun así, la Organización de Países Exportadores de Petróleo (OPEP) afirma en su informe mensual: “Se espera que el impacto de la nueva variante ómicron sea leve y de corta duración, a medida que el mundo se equipa mejor para gestionar la Covid-19 y sus desafíos relacionados”. Aun así, prevé un crecimiento continuado en la demanda de petróleo para el 2022 con una producción de 4,2 millones de barriles por día.
Las declaraciones alentadoras de la OPEP coinciden con los estudios que se han publicado en cuanto a la eficacia de las vacunas existentes para combatir esta nueva variante del coronavirus y que se han visto reflejadas en los índices bursátiles de todo el mundo. Grupos de banca de inversión como Goldman Sachs no han alterado significativamente las proyecciones de crecimiento, pero no descartan escenarios más negativos dependiendo de si la velocidad de transmisión y hospitalizaciones de la ómicron empeora las cifras registradas con la variante delta.
Aunque la mayoría de la población mundial ya está vacunada contra la Covid-19, la oleada de la ómicron está volviendo a agrietar las economías de muchos países que apenas se empezaban a recuperar. Los gobiernos se ven presionados, una vez más, para encontrar un equilibrio que permita proteger la economía, los puestos de trabajo y las empresas, sin en al mismo tiempo poner en riesgo a las personas.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.
Si te ha gustado este artículo, te recomendamos:
 Economía
Los algoritmos ahora también hacen de economistas
3min lecturaLa automatización del trabajo está creando una metamorfosis...