¿De la hiperinflación a las monedas digitales?
Pese a la elevada inflación, todavía estamos lejos de vivir una situación de hiperinflación. Ese escenario multiplicaría los efectos de la crisis y podría abrir las puertas a la sustitución del dinero físico por monedas digitales controladas por los bancos centrales.
La inflación anual se situó en septiembre en el 8,9 %, tras tres meses consecutivos por encima del 10 %, un porcentaje que no se había registrado en casi cuatro décadas. Con los limitados incrementos salariales, se calcula que la capacidad de compra en el último año ha descendido un 7,5 % en el Estado español y un 6,2 % en el conjunto de la zona euro.
Aunque la situación de cada país presenta matices, hay una serie de factores comunes que han contribuido al aumento de la inflación. La energía y los combustibles son los principales culpables. Y los secundarios de lujo en este drama serían los alimentos y las materias primas, cuyos precios también se han disparado.
Un reciente informe del Foro Económico Mundial indica que a la elevada inflación debemos sumar que los salarios reales y la confianza de los consumidores están en caída libre, lo que añade vientos en contra al crecimiento e incluso aumenta la perspectiva de malestar social. Como deja claro la encuesta de este organismo entre reputados economistas, “se avecinan meses dolorosos”.
A ello contribuirán también el efecto de la subida de los tipos de interés en las cuotas de las hipotecas y que la economía mundial todavía está convaleciente de la pandemia, así que la tormenta perfecta está servida.
La amenaza de la hiperinflación
A pesar de la gravedad de las tasas de inflación experimentadas hasta ahora, la actual crisis no puede considerarse más que un pequeño contratiempo si la comparamos con la que se produciría en caso de darse una espiral inflacionaria.
En general, se habla de hiperinflación cuando los precios se incrementan como mínimo un 50 % al mes. Esto suele suceder cuando los bancos centrales imprimen mucho dinero para hacer frente a sus deudas o para contrarrestar los efectos de una depresión, como ha sucedido en los últimos años, y ese dinero adicional no se compensa con el correspondiente crecimiento económico. Al poner en circulación mucho más dinero, el valor real de la moneda puede caer en picado.
También puede producirse hiperinflación cuando los individuos pierden la confianza en la moneda utilizada por la inestabilidad política o cuando la demanda de bienes y servicios supera muy ampliamente a la oferta.
Un círculo vicioso
Como explicamos en otro artículo, quizá el ejemplo más conocido de hiperinflación se produjo en la década de 1920. Después de la Primera guerra mundial, Alemania llegó a sufrir una tasa de inflación mensual cercana al 30.000 %.
En esas situaciones, el valor de los ahorros se esfuma y la gente tiende a gastar el dinero con rapidez porque se deprecia a gran velocidad. Esto último obliga al banco central a poner más billetes en circulación, con lo cual se entra en un círculo vicioso que acelera todavía más el alza de precios.
El impacto en la vida de las personas es devastador. El poder adquisitivo cae en picado y cada vez resulta más difícil acceder a bienes de primera necesidad: los precios de los productos esenciales como el pan pueden subir a diario. Además, se puede generar escasez, ya que parte de la población tiende a acaparar bienes básicos ante el temor de nuevos aumentos de precio.
¿Un paso hacia las monedas digitales?
En el pasado se han aplicado diversos remedios para hacer frente a la hiperinflación, que van desde la aplicación de drásticas reformas fiscales y recortes del gasto público hasta la introducción de nuevas monedas.
De ahí que ya haya quien advierta que el plausible escenario de hiperinflación podría facilitar el despliegue de las monedas digitales promovidas por diversos bancos centrales. Ante la crisis de confianza que generaría el dinero fiat entre la población por su acelerada devaluación, la receptividad ante una nueva moneda podría ser mayor.
Como explicamos en otro artículo, diversos bancos centrales están trabajando en el desarrollo de monedas digitales. Un país como China tiene el proceso de pruebas muy avanzado y más de 200 millones de personas ya han utilizado el yuan digital.
En este contexto, el Banco Central Europeo (BCE) está acelerando el desarrollo de su propia moneda electrónica. La idea inicial es que el euro digital no sustituya al dinero en efectivo, sino que lo complemente, aunque el planteamiento podría cambiar según las circunstancias. La fase de estudio debería acabar en octubre de 2023 y la moneda podría entrar en funcionamiento en 2025.
Países como Estados Unidos, Suecia y Uruguay también están experimentando con monedas digitales centralizadas. Es una tendencia que gana fuerza ante el riesgo de que su moneda física pierda terreno si la hiperinflación dispara la desconfianza hacia el dinero fiat. Por eso muchos bancos centrales se plantean emitir una moneda digital más estable que regenere la confianza perdida entre la población.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Cada cop més experts vaticinen una recessió, que podria materialitzar-se en els pròxims mesos. Des d’11Onze t’oferim 11 consells per a preparar-te amb garanties davant la possibilitat d’una nova crisi.
El creixement del PIB a Catalunya es va frenar en sec en el primer trimestre de 2022, amb un avanç de tan sols un 0,1%. Estem en l’avantsala d’una recessió?
La veritat és que, amb els grans bancs centrals apujant o preparant pujades dels tipus d’interès per a frenar la inflació, el refredament de l’economia està assegurat. I no es pot descartar que apareguin símptomes de congelació econòmica. Més si tenim en compte la crisi energètica mundial i els problemes en les cadenes de subministrament. Cada cop més experts apunten a una contracció econòmica en qüestió de mesos.
Amb l’abrupta recessió pandèmica gairebé sense acabar de digerir, faries bé de preparar les teves finances per a afrontar una nova travessia pel desert. Aquí tens alguns consells per a que el possible canvi de cicle econòmic no t’enxampi a contrapeu. Si alguna cosa ens ha ensenyat la pandèmia és que tot pot canviar dràsticament d’un dia per l’altre.
Onze consells d’11Onze
- Analitza la teva situació financera. Calcula quin és el teu patrimoni, els teus ingressos mensuals i quina part de les teves despeses són fixes i variables, així com quant podries reduir el teu pressupost de despesa en cas de necessitat. Si ets empresari, preveu també què succeiria si els teus ingressos caiguessin dràsticament.
- Redueix els teus deutes. És important no encarar una crisi amb un volum de crèdit elevat perquè els nostres ingressos es poden veure minvats. A més, tingues en compte que tot apunta al fet que les quotes dels crèdits i les hipoteques amb interès variable s’encariran en els pròxims mesos. Si tens un elevat nivell d’endeutament a curt termini, millor renegociar-lo per a que no t’asfixiï. I si ets tu el creditor, intenta accelerar la devolució per a evitar la morositat.
- Planteja’t noves fonts d’ingressos. Quants més pagadors tinguis, més probable serà conservar part dels ingressos si arriba una crisi. Si treballes per compte d’altri, planteja’t la possibilitat de realitzar col·laboracions puntuals amb altres persones o empreses, o fins i tot impartir classes.
- Reconsidera les compres i les despeses prescindibles. Una mesura de pur sentit comú és no estirar més el braç que la màniga. Valora què necessites de veritat i de què pots prescindir en un context tan volàtil com l’actual. I això és especialment rellevant per a béns i serveis amb un cost elevat, com un habitatge, un cotxe o unes vacances a l’altre extrem del món.
- Augmenta la disponibilitat de diners líquids. Sempre està bé tenir un coixí financer, però és especialment recomanable si s’apropen temps de vaques flaques. Per a quants mesos donaria el teu fons d’emergència si les coses anessin maldades? Ajusta-ho a les teves circumstàncies. No és el mateix si ets empresari, autònom o treballador amb dret a atur.
- Destina part de la inversió a actius líquids. És important que una part de les nostres inversions es puguin convertir en diners fàcilment. D’aquesta manera, ens garantim efectiu disponible en cas de necessitat. Dit d’una altra manera, és un mal moment per a invertir tot els teus diners en el mercat immobiliari. Si arriba una crisi i necessites diners amb urgència, hauràs de malvendre perquè els immobles no són actius que es venguin immediatament pel seu valor de mercat.
- Diversifica la inversió. És una mesura fonamental en qualsevol cicle econòmic. Ningú pot garantir què passarà amb l’economia o amb un sector concret, per la qual cosa diversificar la inversió sempre ajuda a reduir el risc. Es tracta de no posar tots els ous a la mateixa cistella. D’altra banda, les crisis sempre ofereixen grans oportunitats per a fer negoci amb els diners que no posis al fons d’emergència.
- Pensa a llarg termini. Evita que la voràgine del mercat guiï els teus moviments d’inversió. Aprèn a distingir les fluctuacions conjunturals de les estructurals i situa el punt de mira de la teva estratègia d’inversió en el llarg termini. No has de preocupar-te si un actiu que és clarament una tendència de futur veu reduït el seu valor puntualment.
- No et deixis portar per l’emoció. Igual que has d’evitar les compres impulsives, també has d’eliminar l’emoció, quan no el pànic, de les teves decisions d’inversió. I assumeix les pèrdues. De vegades ens resistim a desfer-nos d’un actiu que està baixant perquè psicològicament no som capaços d’assumir la pèrdua. Cal prendre les decisions racionalment i, si la lògica del mercat ens diu que aquest bé continuarà caient a llarg termini, és millor perdre la meitat que perdre-ho tot.
- Preveu els diferents escenaris possibles i realitza plans de contingència. És recomanable tenir previstos plans A, B i fins a C segons la profunditat de la recessió i la severitat amb la qual ens colpegi. Així tindràs clar de quins recursos disposes per a adaptar-te a qualsevol circumstància.
- Millora la teva ocupabilitat. La formació contínua ja s’ha convertit en un requisit del mercat laboral, però resulta especialment rellevant en una crisi econòmica, ja que les empreses tendeixen a fer retallades en les seves plantilles i la competència per cada lloc s’aguditza. Pensa en la gran quantitat d’ERO i ERTO que es van realitzar durant la pandèmia.
Trobaràs tot el que necessites saber sobre les recessions en el següent curs gratuït.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
Si t'ha agradat aquesta notícia, et recomanem:
 Economia
Com ens afecta l’encariment del diner?
6min lecturaEls Estats Units acaben d’apujar els tipus d’interès i s’espera que
La fuerte bajada en bolsa de la entidad financiera ha reducido el valor de sus acciones a la mitad desde principios de año. Así mismo, la reestructuración anunciada por la directiva del banco no evita que algunos clientes retiren cientos de millones de dólares.
El fantasma de Lehman Brothers saca asoma la cabeza ante las dudas sobre la solvencia del segundo banco más grande de Suiza. La entidad financiera acumula un descenso del 60% del valor de sus acciones y una pérdida de su capitalización de los 22.300 millones de euros de hace un año, a los 9.942 millones de euros actuales. La quiebra de Credit Suisse podría arrastrar a otras entidades, empresas e inversores del sector, provocando una reacción en cadena en el mercado financiero.
El momento crítico en el cual se encuentra el banco de inversión se hizo patente después de que la semana pasada el precio de los ‘swaps’ de incumplimiento crediticio o seguros de impago, conocidos como CDS por las siglas en inglés, llegara a máximos históricos situándose alrededor de 293 puntos básicos, más elevado que los niveles registrados durante la crisis del 2008, y muy por encima de los 55 puntos básicos de principios de año.
Más allá de la falta de confianza de los inversores por las cifras negativas actuales y dudas sobre la capacidad de financiación del banco, la entidad hace tiempo que está en números rojos gracias a una cadena de escándalos y a toda una serie de errores de gestión fundamentales que castraron su capacidad de recuperación después de la caída experimentada por el sector de la banca de inversión a raíz de la crisis sanitaria.
Vender activos y ampliar capital
Expertos y analistas prevén que dentro del plan de reestructuración que la dirección de la entidad anunciará el 27 de octubre para poner remedio a la situación de crisis, la venta de activos y medidas para ampliar el capital sirvan de base para parar las pérdidas y asegurar el futuro del barco insignia del sistema bancario suizo.
Además de vender su unidad de gestión patrimonial en América Latina, el banco también está estudiando la posibilidad de vender su Hotel Savoy situado en el corazón del distrito financiero de Zúrich, con un valor estimado 410 millones de euros. Así mismo, según informa Bloomberg, el banco podría estar considerando revivir la marca First Boston con la intención de diversificar el modelo de banca de inversión hacia un negocio de asesoramiento.
Todo y estas medidas, un recorte de un 10% de la plantilla, alrededor de 5.000 puestos de trabajo, se da como un hecho consumado como parte de la campaña de reducción de costes. Una reestructuración de personal que vendría causada por la separación de la actividad de asesoramiento, la gestión de activos de riesgo y la venta del resto de divisiones del negocio.
¿Un posible rescate?
El banco ha intentado calmar el miedo de los inversores comprando parte de su propia deuda por un valor de 3.000 millones de euros, mientras que Ulrich Körner, CEO de la entidad, afirma que quiere poner fin a años de escándalos y pérdidas, y que Credit Suisse cuenta con un capital y una liquidez sólidos.
Pero no todo el mundo se acaba de creer la retórica oficial, según Bloomberg, algunos clientes de Singapur y Oriente Medio han solicitado la retirada de efectivo o el traslado de activos por valor de cientos de millones de dólares, causando una cola de transacciones no procesadas que había provocado algunos retrasos temporales en los procedimientos y costes adicionales asociados a la “retirada de dinero”.
Todo y las dificultades, una posible quiebra de Credit Suisse está lejos de ser una realidad, pero es de prever que si se llegara al peor escenario, el gobierno suizo y el banco central del país rescatarían la entidad financiera, tal como hizo el gobierno alemán con Deutsche Bank u otros gobiernos europeos con sus entidades bancarias. Por lo tanto, es poco probable que Credit Suisse se convierta en el Lehman Brothers europeo.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Los datos avalan la fama de emprendedores que tenemos los catalanes y sitúan a Cataluña como el principal ‘hub’ de startups del sur de Europa. 1.902 startups estaban activas a finales del año pasado, un 26 % más que antes de la pandemia, y la Generalitat pretende que en 2030 sean más de 4.000.
Cataluña contaba a final de 2021 con 1.902 startups, un 11 % más que en 2020 y un 26 % más que al inicio de la pandemia. Estas empresas, cuya facturación asciende a 1.710 millones de euros, emplean a 19.307 personas, según un estudio de Acció, la agencia para la competitividad de la Generalitat.
Si analizamos la evolución del ecosistema catalán de startups desde 2016, primer año del que constan datos, el número de este tipo de empresas ha crecido un 75 %. Esta progresión sitúa a Cataluña, y especialmente a Barcelona, como el principal ‘hub’ de startups del sur de Europa.
Número de startups en Cataluña
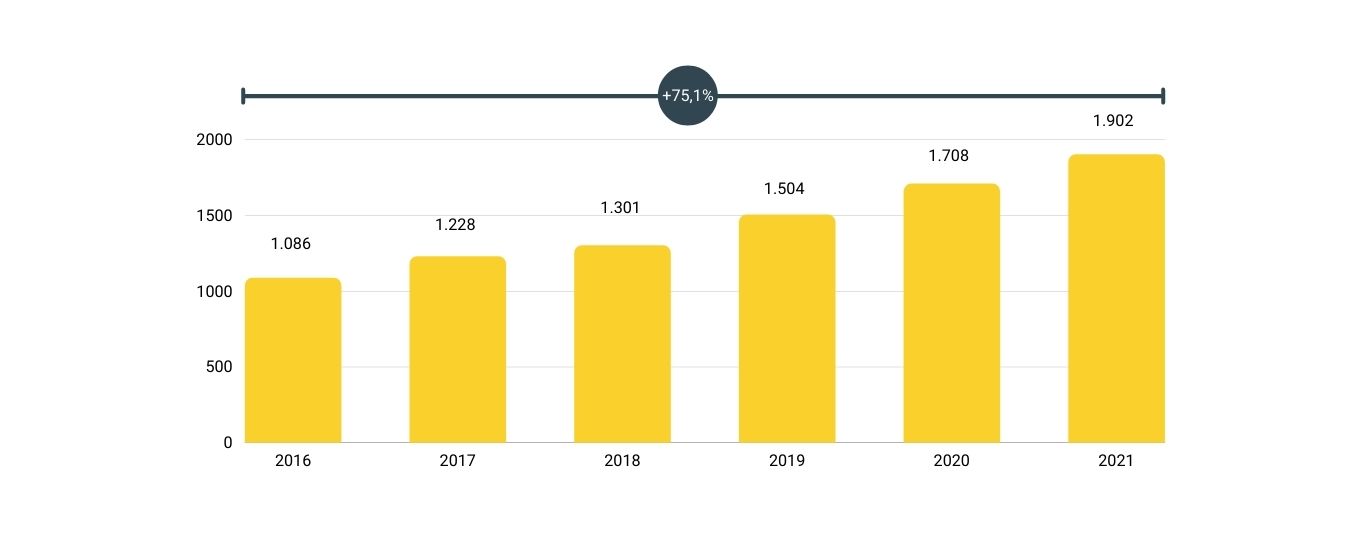
Fuente: Informe ‘Barcelona & *Catalonia Startup Hub 2021’
Las startups catalanas captaron tan solo el año pasado 1.479 millones de euros de inversión, un 246% más que en 2020. Con ello, Barcelona se situó como la sexta ciudad de la Unión Europea con mayor capacidad para atraer inversión, según Dealroom.com, y la cuarta con más rondas de inversión, solo por detrás de París, Berlín y Amsterdam.
Perfil de las startups catalanas
El informe de Acció desvela que casi la mitad de estas empresas se mueven en el ámbito ‘deep tech’, es decir, que se basan en descubrimientos científicos o innovaciones en ingeniería. En este sentido, destaca que el 36 % de ellas utilicen la inteligencia artificial y el ‘big data’ como un elemento fundamental de su modelo de negocio.
En cuanto a los sectores de actividad, las más numerosas son las vinculadas con la salud (16 %) y los servicios empresariales (13 %). Les siguen a mucha distancia las TIC (7 %), turismo y ocio (6 %), finanzas (5 %), alimentación (5 %) y energía (5 %).
La mayoría de estas startups han abordado la internacionalización, ya que tres de cada cuatro tienen clientes fuera del país, y los modelos de negocio más extendidos son el comercio electrónico y marketplaces (20 %), el software como servicio (17 %) y la suscripción (13 %).
El informe también pone en evidencia que las startups catalanas han ido ganando tamaño por plantilla y facturación en los últimos años. De hecho, actualmente en Cataluña ya hay seis unicornios, que son startups valoradas en más de mil millones de dólares. Se trata de Adevinta, eDreams Odigeo, Letgo, TravelPerk, Wallbox y Glovo, aunque la plataforma de reparto de comida a domicilio alemana Delivery Hero se ha convertido en la principal accionista de esta última, con más del 80% de capital social.
Una posición privilegiada
Es innegable que a día de hoy Cataluña tiene más startups que nunca, con una facturación, volumen de empleo y captación de inversión en máximos históricos. Desde la Conselleria de Empresa y Trabajo, consideran que esta buena situación es fruto del esfuerzo de muchos actores, con un papel destacado de la colaboración público-privada.
En opinión de Mathieu Carenzo, profesor del departamento de Iniciativa emprendedora en IESE Business School, el éxito de Barcelona se basa sobre todo en tres elementos. Por una parte “su poder de atracción de talento internacional, principalmente de Europa”, algo fundamental porque “los ecosistemas emprendedores suelen crecer como ‘hubs’ urbanos”. Además, la ciudad cuenta con “una red de universidades, escuelas de negocios y entidades de formación que aportan el conocimiento adecuado para generar innovación”. Y, por último, la existencia de “casos de éxito”, como evidencian los seis unicornios, que facilitan la retroalimentación del sistema.
Objetivos ambiciosos
La Generalitat se ha marcado como objetivo superar las 4.000 startups y llegar a los 15 unicornios en 2030. De hecho, Roger Torrent, consejero de Empresa y Trabajo, estimaba hace unas semanas que cinco o seis startups podrían alcanzar “los 1.000 millones de facturación a lo largo de 2022”. Una de las prioridades para alcanzar esos objetivos es potenciar las empresas emergentes ‘deep tech’, como son Factorial, UserZoom o Red Points.
Acció tiene previstas actuaciones de acompañamiento en el análisis financiero de las startups para ayudar a captar inversores internacionales, así como otras de asesoramiento para acceder a los fondos del European Innovation Council Accelerator. Además, la línea Startup Capital de Acció ha evolucionado para centrarse en el ámbito ‘deep tech’, con ayudas directas de hasta 75.000 euros a fondo perdido para impulsar las fases iniciales de este tipo de empresas.
Tres grandes retos por delante
Los principales desafíos a los que se enfrenta Barcelona como ‘hub’ de emprendimiento para alcanzar los objetivos marcados, según Mathieu Carenzo, tienen que ver con la retención de talento, la transferencia tecnológica y las relaciones entre el ecosistema emprendedor local y el extranjero.
Así como Barcelona tiene una gran capacidad de atracción, en opinión de Carenzo, la de retención “no es tan fuerte porque los salarios no son del todo competitivos en comparación con ecosistemas como los de Londres, París o Berlín”. Además, este especialista en emprendimiento advierte que es necesario “encontrar un ‘modus operandi’ de transferencia tecnológica más eficaz para transformar el increíble potencial innovador, científico y tecnológico de nuestras universidades e institutos de investigación en empresas de éxito”. Un tercer desafío es una “cierta desconexión entre el ecosistema ‘guiri’ y el ecosistema local, que se tienen que integrar con más profundidad para crecer todavía más”.
Si quieres que tu negocio haga un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
El euro se ha depreciado un 15% el último año, cotizando a mínimos que no se habían visto en dos décadas. Esto intensifica la presión inflacionista y encarece los costes de muchas empresas catalanas que operan en el ámbito internacional. Con 11Onze Business tu negocio tendrá una cuenta multidivisa que te permite proteger tu dinero ante la caída del euro.
El índice de gestores de compras, PMI (Purchasing Managers’ Index), un indicador macroeconómico para mesurar hacia donde se mueve la economía europea, señala que la preocupación alrededor de la coyuntura económica actual sigue aumentando y la confianza empresarial cae hasta los niveles vistos en plena crisis sanitaria.
Aun así, el PMI apunta que la creciente caída de la actividad empresarial hace inevitable que la eurozona entre en recesión. Una desaceleración económica que parece imparable dada la complicada situación geopolítica actual. Este miedo a una recesión económica, espoleado por la subida de los tipos de interés de los bancos centrales para combatir la inflación, está haciendo menguar el valor del euro en frente de divisas más estables como el dólar.
Paralelamente, el sabotaje a los gasoductos Norte Stream 1 y 2 han frustrado cualquier esperanza de aliviar la crisis energética mediante la renegociación de los lazos comerciales con Rusia. Por lo tanto, ha desaparecido el único as en la manga que tenía Europa para hacer frente en la subida de precios imparable del gas licuado importado desde los Estados Unidos, cosa que, desestabiliza todavía más la economía europea y el valor del euro.
Diversificar divisas ante la bajada del euro
En este contexto, la debilidad del euro se ha visto reforzada por la inusitada fortaleza del dólar, con la moneda europea llegando a cotizar por debajo del dólar. Aun así, es muy posible que la Reserva Federal no tenga más remedio que seguir subiendo los tipos de interés para controlar la inflación y, como consecuencia, debilitando otras divisas.
A pesar de que la caída de valor del euro frente al dólar beneficia las exportaciones de algunas empresas, ofreciendo la oportunidad de expandirse en otros mercados, la fuerte dependencia de Europa en hidrocarburos cotizados en dólares ha disparado el valor de las importaciones de productos energéticos, agraviando el déficit comercial en la eurozona.
Depreciación
En una coyuntura de alza del tipo de cambio, aquellas empresas que tienen dinero o inversiones en moneda extranjera pueden salir beneficiadas. La cuenta de 11Onze Business te da acceso al mercado Forex, así como la opción de abrir subcuentas multidivisa para diversificar el riesgo del tipo de cambio nominal entre dos o más divisas.
Por ejemplo, si en enero hubiéramos cambiado 10.000 euros a dólares, habríamos obtenido 11.298 dólares. Y ahora, estos dólares han subido de precio, de forma que si los volviéramos a cambiar ahora nos darían 11.568 €. 10.000 € se habrían convertido en 11.568 €, aportando un incremento del 15,68%. De este modo lograríamos doble protección: hacia la bajada del euro ante el dólar, y frente a la pérdida de valor de un 9.1% causada por la inflación prevalente.
La cuenta de 11Onze Business te permite operar de manera sencilla e intuitiva con 28 divisas en todo el mundo, y así evitar tener tu dinero inmovilizado en euros. Esto te facilitará enviar dinero a un tipo de cambio muy competitivo, sin comisiones ocultas, y con visualización en tiempo real de los pagos abiertos por la empresa.
Si quieres que tu negocio haga un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
Si te ha gustado este artículo, te recomendamos:
 11Onze
La fase de pruebas de 11Onze Business
2min lecturaEl primer IBAN disponible es del Reino Unido y, durante los
Aunque el exvicepresidente de Estados Unidos, Dick Cheney, llegó a afirmar que nadie vio venir la gran crisis financiera de 2007-2008, lo cierto es que el economista Nouriel Roubini había advertido en 2006 que nos encaminábamos hacia una “profunda recesión”. Ahora prevé otra recesión “larga y fea”, que puede convertirse en la peor catástrofe económica de nuestra vida si no tomamos las medidas adecuadas.
Recuperar una tasa de inflación del 2 % sin un aterrizaje brusco de la economía va a ser una “misión imposible”, según el economista Nouriel Roubini. Por ello, advierte que no nos enfrentamos a “una recesión corta y superficial, sino que va a ser severa, larga y fea”, y podría implicar un desplome de hasta el 40 % en los valores bursátiles.
Roubini, que se ganó el apelativo de Dr. Doom (Dr. Catástrofe) por predecir el estallido de la burbuja inmobiliaria y la consiguiente recesión en la primera década de este siglo, lleva tiempo alertando sobre los elevados ratios de endeudamiento de particulares, empresas y gobiernos, algo que imposibilitaría un aterrizaje suave de la economía.
Según él, a medida que los tipos de interés suban, cada vez más hogares, empresas, bancos y países zombis “van a caer”. En economía, se ha popularizado el término “zombi” para referirse sobre todo a instituciones y empresas que sobreviven de forma artificial a base de la inyección de préstamos, sin los cuales se tendrian que declarar en quiebra.
La inevitable subida de tipos
Este economista daba por hecha la subida de 75 puntos básicos que se acordó en la reunión de septiembre de la Reserva Federal de Estados Unidos. Y prevé subidas de como mínimo 50 puntos básicos para las reuniones que se celebrarán en noviembre y en diciembre, lo que situaría los tipos de interés de Estados Unidos a finales de año como mínimo entre el 4 % y el 4,25 %. Si la fuerte inflación persiste, los tipos podrían llegar incluso a rozar el 5 %.
Con estas tasas de interés, cada vez más empresas serán incapaces de financiarse o hacer frente a los créditos ya contraídos. Será la puntilla para muchas compañías que en la actualidad se enfrentan a un aumento considerable de los costes de producción, perturbaciones en la cadena de suministro y un descenso acusado de la demanda.
De hecho, el Dr. Doom identifica en el libro ‘Megathreats’ una serie de amenazas para las empresas y la economía en la actualidad. Entre ellas, se encuentran el envejecimiento de la población, el proteccionismo, las restricciones migratorias, la deslocalización de fábricas de Asia a Europa y Estados Unidos, la rivalidad entre Estados Unidos y China, el cambio climático y las pandemias recurrentes.
Sin margen de maniobra
En este contexto, Nouriel Roubini considera que muchos países serán incapaces de aplicar medidas de estímulo fiscal para contrarrestar la recesión. Por una parte, el exceso de deuda hace que muchos gobiernos se estén quedando “sin balas fiscales”. Y, por otra, se corre el riesgo que los estímulos sobrecalienten la demanda agregada, lo cual sería contraproducente para el control de la inflación.
En definitiva, este profesor de Economía en la Universidad de Nueva York pronostica que entre finales de 2022 y finales de 2023 confluirá lo peor de las dos últimas grandes crisis: tendremos que hacer frente a una estanflación como la vivida en la década de 1970 y sufrir las consecuencia de los impagos de una deuda masiva, como sucedió en la crisis de 2007-2008.
Asi como en esta última crisis las hipotecas y los bancos fueron los más afectados, Roubini considera que en la recesión que se nos echa encima el eslabón más débil serán las empresas y la banca en la sombra, que en muchos casos “van a implosionar”. Ante esta posible crisis empresarial, el economista recomienda “ser ligero en acciones y tener más efectivo”.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
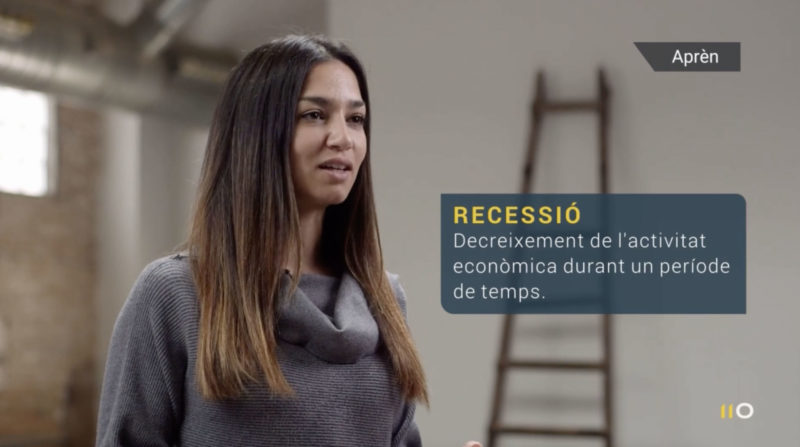
Numerosos informes y estudios de entidades como el Mobile World Congress, la Agència per la Competitivitat de l’Empresa o la Fundación de Estudios de Economía Aplicada no solo confirman que efectivamente los catalanes hacemos cosas, sino que las hacemos bastante bien. Y así, año tras año, Cataluña ocupa las mejores posiciones en rankings de innovación.
El informe de la Agència per la Competitivitat de l’Empresa (ACCIÓ) es concluyente: “Cataluña lidera el ránking de empresas innovadoras en el Estado español, con el 22% del total. Cataluña lidera tanto en producto como en proceso de negocio”. Unas cifras que no son producto de la casualidad, sino de una apuesta consciente y proactiva, tanto del tejido empresarial como de la administración pública. ¿Otro dato? Según el mismo estudio, ha habido un crecimiento del 10,7% de las empresas innovadoras en el trienio anterior al informe.
Esta innovación siempre va ligada al gasto en investigación y desarrollo (I+D). Y, en este punto, los datos también muestran un crecimiento del 2,4% en 2019 respecto al año anterior, tercer año de crecimiento consecutivo y la cifra más alta de la serie histórica. Sin embargo, aún se encuentra por debajo del total del Estado español (4,2%) y de la Unión Europea (4,5%).
No hay ninguna duda que los catalanes tenemos el talento, la ciencia, el tejido industrial y el espíritu emprendedor, pero quizás nos falta una estrategia de país que sepa coordinar academia con industria. Tenemos que poder evitar la fuga del talento que tanto nos ha costado formar. Y para eso es necesario más financiación.
Inversión extranjera y financiación
Según datos del Ministerio de Industria, Comercio y Turismo y de la Empresa Nacional de Innovación (ENISA), el 36% de las pequeñas y medianas empresas catalanas han recibido préstamos participativos del Estado, mucho por encima de la media española y a la cabeza del ránking con bastante diferencia.
Hay que destacar que, por ámbito de actividad, las pymes del sector de las tecnologías de la información y la comunicación (TIC) reúnen la mayoría de esta financiación. Un tejido empresarial que parece ser inmune a la pandemia y sigue creciendo con cifras de ocupación que son la envidia del sector.
Así lo confirma un estudio realizado por el gabinete de estudios económicos de la Cambra de Comerç de Barcelona y el Laboratorio de Transferencia de Análisis Cuantitativo Regional de la Universitat de Barcelona (AQR-Lab), que muestra que el sector de las TIC ha dado trabajo a 128.700 personas el tercer trimestre de 2020, un 19,1% más comparado con el mismo periodo de 2019 y un máximo histórico.
En cuanto a la inversión extranjera, la Cambra de Comerç de Barcelona ratifica que Cataluña también lidera la inversión productiva por valor de activos. Unos datos especialmente significativos, porque no están basadas en datos trimestrales o anuales propensos a la volatilidad, sino en la inversión limpia acumulada en periodos de más de diez años y que, por lo tanto, permiten identificar tendencias.
En definitiva, todos estos informes, estudios y análisis confirman que cuando hablamos de innovación no es suficiente con hacer cosas, y a hacerlas bien, sino que tienen que ir acompañadas de una visión de país que les dé apoyo.
Si quieres que tu negocio haga un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!
La elevada inflación, la crisis energética y la subida de tipos de interés están generando las condiciones para que se produzca una tormenta perfecta sobre la economía europea. Cada vez más datos dan credibilidad a quienes pronostican una depresión para los próximos meses.
Unas 20.000 pymes desaparecieron en agosto en el Estado español y 90.000 se encuentran en quiebra técnica. Además, hasta 700.000 tienen serios problemas de liquidez. Así lo indica el último barómetro del Consejo General de Colegios de Gestores Administrativos de España.
Por si ya nos estamos acostumbrando a las desorbitadas cifras de inflación que nos sacuden cada mes, estos datos sobre la evolución del tejido productivo ponen de manifiesto la magnitud de la crisis en las pymes, el principal motor de la economía catalana.
Lo cierto es que el frenazo económico avanza a pasos agigantados no solo en Cataluña, sino en toda Europa. La morosidad de los préstamos a las empresas va en aumento en todo el continente. El tejido empresarial lo va a tener cada vez más difícil para sobrevivir a un contexto de elevada inflación y crisis energética. Un dato revelador es que los costes de producción en Alemania han aumentado un 45,8 % en tan solo doce meses. Todo indica que se avecina una «avalancha» de quiebras de empresas y hogares.
¿Colapso inminente?
Tuomas Malinen, profesor de Economía en la Universidad de Helsinki y CEO de la consultora GNS Economics, es una de las voces destacadas que advierten desde hace meses que las economías europeas están “al borde del colapso”.
Este economista finlandés señala que arreglar las deficiencias energéticas en Europa probablemente lleve años, lo cual podría acarrear el cierre permanente de muchas industrias ante la falta de suministro de gas ruso. Y no es el único que lo piensa, ya que un artículo reciente de ‘The Economist’ también advertía contra el riesgo de desindustrialización.
Por desgracia, el sector empresarial europeo se enfrenta a un triple desafío. En primer lugar, los elevados precios de la energía empujan a las empresas a recortar la producción y a cerrar fábricas. Por otra parte, la fuerte inflación está erosionando la demanda. Y en tercer lugar, las subidas de tipos de interés -han pasado del 0 % al 1,25 % en poco más de dos meses- están encareciendo el crédito, tanto el de las empresas como el de los consumidores.
Diez pasos hacia el desastre
En febrero, Malinen publicó un hilo en Twitter en el que detallaba diez etapas que se podían suceder si estallaba la guerra entre Rusia y Ucrania.
- Occidente respondería probablemente con sanciones.
- Rusia respondería cerrando el gas a Europa.
- Esto llevaría a un aumento masivo de los precios de la energía en Europa, empujando al continente a una recesión con altas presiones de inflación (estanflación).
- La inflación alcanzaría los dos dígitos en dos o tres meses.
- Los mercados de activos fluctuarían fuertemente primero, y luego se desplomarían.
- La inflación galopante obligaría al Banco Central Europeo a subir los tipos de forma rápida y a detener el Programa de Compras de Emergencia (PEPP) y la flexibilización cuantitativa (QE).
- El sector bancario europeo se desmoronaría.
- El rendimiento de los bonos soberanos se dispararía.
- La eurozona se desmantelaría.
- Europa caería en una depresión.
La mitad de sus predicciones ya se han cumplido, así que todo indica que nos encaminamos hacia una grave depresión económica.
Situación límite
Malinen indica que la velocidad de deterioro de la economía es enorme y asegura que el “caos” es cuestión de “semanas, meses como máximo”. Por ello, recomendaba hace poco hacer acopio de dinero en efectivo, agua, comida y madera para hacer frente a la crisis económica y social que se nos echa encima.
Las condiciones actuales podrían herir de muerte a la economía de mercado y potenciar el intervencionismo de los Estados. Por ejemplo, la primera medida de Lis Truzz, la nueva primera ministra británica, fue congelar el precio de la factura eléctrica y compensarlo con la emisión de deuda. Y más de una treintena de países han implantado restricciones a la exportación de alimentos, lo cual podría generar una nueva crisis alimentaria.
Por otra parte, Tuomas Malinen advierte que China no podrá acudir al rescate de las economías occidentales como sucedió tras la crisis financiera de 2007-2008 porque es un gigante económico con “pies de barro”, ya que su crecimiento desde 2007 se ha basado en “un incesante y totalmente insostenible estímulo de la deuda”.
En definitiva, cada vez más economistas opinan que el desmoronamiento de la economía europea ya está en marcha.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Está previsto que la Autoridad de Defensa del Cliente Financiero proyectada por el Gobierno pueda imponer multas a las entidades financieras de hasta el 5 % de sus ingresos y sus resoluciones sean vinculantes en quejas de hasta 20.000 euros. Se financiaría mediante una tasa a los bancos de 250 euros por cada reclamación admitida.
El anteproyecto de ley para crear la Autoridad Administrativa Independiente de Defensa del Cliente Financiero ya se halla en fase de audiencia pública. Tras este proceso, el Consejo de Ministros aprobará el proyecto de ley, que previsiblemente se adoptaría en la segunda mitad de 2022.
Para financiar este organismo, las entidades financieras tendrán que pagar una tasa fijada inicialmente en 250 euros por cada reclamación admitida. Con ello se quiere incentivar que los servicios de quejas y reclamaciones de las propias entidades financieras resuelvan los conflictos de los ciudadanos de manera ágil. El servicio será gratuito para los clientes, que podrán presentar las reclamaciones sin necesidad de abogado ni procurador.
El anteproyecto de ley prevé multas a las entidades financieras de hasta el 5 % de sus ingresos para infracciones graves, que serán aquellas que puedan estimarse como especialmente relevantes por “el número de afectados, la reiteración de la conducta o los efectos sobre la confianza de la clientela y la estabilidad del sistema financiero”. Además, las resoluciones de este organismo serán vinculantes cuando los importes reclamados sean inferiores a 20.000 euros.
Tres niveles para atender las reclamaciones
La creación de esta autoridad complementa el sistema institucional de resolución de reclamaciones en el ámbito financiero, que actualmente se articula en tres niveles: en primer lugar, los servicios de atención al cliente de las propias entidades financieras; en un segundo estadio, los servicios de reclamaciones de los organismos supervisores; y, por último, los órganos judiciales.
Este organismo centralizará los actuales servicios de reclamaciones del Banco de España, la Comisión Nacional del Mercado de Valores (CNMV) y la Dirección General de Seguros y Fondos de Pensiones. Ello permitirá dar un tratamiento conjunto y coordinado a las reclamaciones planteadas por los clientes financieros y debería redundar en un mejor análisis de los conflictos y rapidez en el servicio.
Modelo de resolución
Tanto personas físicas como jurídicas podrán presentar reclamaciones ante el nuevo organismo por incumplimientos de normas de conducta, buenas prácticas y usos financieros, así como por abuso de cláusulas declaradas como tales por los tribunales correspondientes en relación con los contratos financieros.
El anteproyecto de ley afecta a la totalidad de las entidades financieras: tanto entidades de crédito, como empresas de servicios de inversión, aseguradoras, establecimientos financieros de crédito, plataformas de financiación participativa, prestamistas e intermediarios de crédito, entidades de pago y de dinero electrónico o emisores y prestadores de servicios del sector fintech y de criptoactivos.
Con el fin de asegurar el acceso adecuado e inclusivo a este sistema de resolución de conflictos, el anteproyecto de ley establece el principio de atención personalizada. Por ello, se tendrá en cuenta la edad, las características de la zona geográfica y el nivel de competencias de los ciudadanos.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut en Android y Apple. ¡Únete a la revolución!
Alemania afronta una crisis energética histórica que puede lapidar su importante base exportadora, provocar una recesión, y que amenaza en causar un efecto dómino al resto de Europa. Gran parte del problema es autoinfligido y demuestra los peligros de seguir la política de sanciones dictada por los Estados Unidos.
Alemania sigue siendo, junto con Francia, el principal motor de la Unión Europea y el tercer mayor exportador del mundo, por detrás de los Estados Unidos y China, que ocupa el primer lugar. Aun así, las guerras comerciales iniciadas por los Estados Unidos y las subsecuentes sanciones y contra sanciones entre la UE y Rusia, se han juntado con la crisis de logística y suministro derivada de la pandemia para finalmente hacer tambalear los cimientos de la economía Alemania.
Los economistas y los grupos industriales alemanes avisan que el aumento de los precios de la energía, un 35,6% más elevados que en el mismo periodo del año pasado, representa un riesgo creciente para las pequeñas y medianas empresas que constituyen la base de la economía. Una industria alemana casi paralizada por la escasez de energía, la considerable subida de precios y una inflación desbocada del 7,9% son algunas de los datos económicos que sugieren que Alemania podría estar encaminada hacia una recesión económica, si no es que ya ha entrado en recesión en el último trimestre.
Una encuesta realizada a empresas por la asociación industrial alemana (BDI) entre mediados de agosto y principios de septiembre, mostraba una imagen desoladora del sector, con un tercio de las empresas afirmando que su existencia estaba amenazada por el aumento de los precios y casi el 25% estaba considerando la opción de deslocalizar parte de su negocio, o en proceso de hacerlo.
La inevitable transferencia de costes a empresas y consumidores
Desde el gobierno alemán se lanzan mensajes, a menudo contradictorios, que espolean el malestar de la población. Por un lado, el ministro de Economía, Robert Habeck, afirmaba a mediados de agosto que Alemania tiene que reducir su consumo de gas en 20% si quiere evitar la escasez de energía este invierno. Una cifra solo alcanzable si se reduce considerablemente la actividad industrial.
Por otro lado, después de las críticas de economistas y empresarios, pocos días después anunciaba que los depósitos de gas alemanes están llenos en casi un 83% y conseguirán el 85% de su capacidad a principios de septiembre, mucho antes de límite autoimpuesto del mes de octubre.
En este contexto, el gobierno de Olaf Scholz ha acordado un nuevo paquete de ayudas económicas de más de 65.000 millones de euros para paliar el impacto de la crisis energética en la población, que de poco servirá cuando después de rescatar a Uniper, el principal suministrador de gas de Alemania, se tendrá que hacer lo mismo con la segunda compañía gasística del país, VNG, lo cual asegura un nuevo golpe para los consumidores cuando a partir del 1 de octubre, las compañías energéticas tendrán el visto bueno para volver a subir el precio de las facturas.
Ganadores y perdedores
Mientras que los países productores de petróleo están haciendo el agosto, Europa se hunde y se prepara para un invierno donde parece que apenas podrá mantener las luces encendidas. Las sanciones a Rusia se han mostrado más efectivas en castrar la recuperación económica europea que para debilitar una economía rusa que todo y la reducción en la exportación de hidrocarburos a Europa está obteniendo beneficios récord gracias a la subida de precios a causa de las restricciones impuestas por los Estados Unidos y la Unión Europea.
Al mismo tiempo, Estados Unidos se ha convertido en el exportador mundial más grande de gas natural licuado (GNL) durante el primer semestre de 2022. El negocio es extremadamente lucrativo, puesto que vende este gas tres veces más caro a Europa y armas en los países adyacentes de Ucrania.
El tira y afloja geopolítico entre los Estados Unidos y Rusia, o con China, es inevitable. Incluso es comprensible, dado el interés de Estados Unidos en querer frenar la pérdida de su poder hegemónico en frente a un mundo crecientemente multipolar. Lo que sorprende es el servilismo de la Unión Europea en cuanto a política exterior.
La crisis energética, y más concretamente la crisis del gas, era fácilmente evitable. La UE, y específicamente Alemania, podría haberse negado a participar en la guerra táctica de los Estados Unidos contra Rusia, que espoleó la crisis energética poniendo fin a la puesta en funcionamiento del gasoducto Nordstream 2. Ahora, sin una alternativa de suministro clara, puesto que la UE también había paralizado el gasoducto MidCat, la industria alemana se verá en serios problemas para mantener su productividad. La capacidad de Alemania para generar un superávit económico es clave para la financiación de la UE y de países dependientes como España. ¿Qué pasará si Alemania deja de poder sostener la economía europea con sus beneficios? El invierno puede ser muy complicado, no solo en Alemania.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.