
Empresarios y autónomos, más controlados que nunca
Hacienda prepara un nuevo Real Decreto que obligará a los bancos a informar al Ministerio de todos los pagos, por pequeños que sean, que reciban empresarios y autónomos. Se elimina así el umbral actual de 3.000 euros anuales a partir del cual las entidades tienen que reportar al fisco.
El proyecto de Real Decreto que se sometió a información pública la semana pasada y hasta el próximo 26 de diciembre para establecer un tipo mínimo del 15% de tributación a Sociedades y a sus filiales en el extranjero que ganen más de 750 millones de euros al año, también incluye una mayor exigencia en las entidades bancarias para que informen de todos los cobros que reciban empresarios y autónomos, incluso si no superan el límite vigente de 3.000 euros anuales.
Según texto del proyecto presentado por el Ministerio de Hacienda: “Añadir determinada información adicional a suministrar y modificar la frecuencia de presentación de las declaraciones informativas que pasa a tener carácter mensual, desapareciendo el umbral anual neto de 3.000 euros en relación con estos cobros.”
Esta nueva normativa no se aplicaría solo a la gran banca, sino también a otras entidades de pago de dinero electrónico, así como a cualquier compañía financiera extranjera que opere en el Estado español. Además, como novedad, se tendrá que informar tanto de los pagos efectuados con tarjeta como de los hechos por Bizum o cualquier otra modalidad, diferenciando claramente los ingresos según el método de pago.
De este modo, el Ministerio pretende alinear la normativa tributaria con la de prevención del blanqueo de capitales para evitar el fraude fiscal: “La obtención de información con carácter mensual de los cobros con tarjeta permitirá mejorar el control de las posibles ocultaciones de actividades empresariales o profesionales, dado que se conocerán los flujos financieros generados con estos cobros de forma mucho más de acuerdo con los plazos de declaración del IVA”, apunta la entidad en la memoria explicativa de la nueva norma.
Otras novedades del Real Decreto
Por su parte, las entidades emisoras de “todo tipo de tarjetas” tendrán que declarar anualmente las operaciones realizadas con este medio de pago, siempre que el importe total supere los 25.000 euros anuales, desglosando cargos, abonos y retiradas de efectivo. Aquí también se incluyen entidades extranjeras, siempre que tengan clientes que residan en España.
Además, también se modifica el periodo en el cual estas entidades tienen que remitir información sobre las cuentas corrientes a la Agencia Tributaria, que pasa de anual a mensual. Del mismo modo, se tiene que incluir el saldo en el mismo de fin de año y el saldo medio en el último trimestre.
Por otro lado, la Agencia Tributaria propiciará que los padres se puedan beneficiar de la deducción de hasta 1.000 euros por gastos de guardería de manera más sencilla. Permitiendo a Hacienda incluir automáticamente esta deducción por gastos de guardería en la declaración anual, evitando así que se tengan que introducir estos datos manualmente.
Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios.


Con más de 4.000 entidades, la banca comunitaria mantiene un peso específico en la financiación del tejido productivo de Estados Unidos y sigue siendo un ejemplo de buenas prácticas. Su arraigo en las comunidades locales donde opera le sigue otorgando una ventaja competitiva fundamental respecto a la gran banca.
Se estima que en Estados Unidos la banca comunitaria es la responsable del 60 % de los préstamos a pequeñas empresas, más del 80 % de los préstamos agrícolas y el 43% de los concedidos por Internet.
Estoas bancos suelen concentrar su actividad en una pequeña zona geográfica y, a diferencia de las grandes entidades financieras, siguen centrando su actividad en las funciones básicas de la banca: la captación de depósitos y la concesión de hipotecas, préstamos y líneas de crédito a empresas.
Al ser más pequeños, los bancos comunitarios no pueden ofrecer la gama de productos o las redes de sucursales de la gran banca. Por contra, gracias a su profundo conocimiento de la comunidad local, son capaces de conceder préstamos a empresas y particulares que en ocasiones no cumplen los criterios de calificación impersonales de los grandes bancos. Además, los bancos comunitarios también tienden a ofrecer mejores tipos de interés por los depósitos que los grandes bancos, como muestra un estudio de DepositAccounts.
Una banca cercana y ágil
Está claro que la estrecha relación de los empleados de los bancos comunitarios con los clientes supone una ventaja competitiva para estas entidades. El propio Jamie Dimon, director ejecutivo de JPMorgan Chase, llegó a reconocer la ventaja que supone la cercanía de estas pequeñas entidades respecto a las comunidades a las que sirven, ya que “sus altos cargos corporativos viven en los mismos barrios que sus clientes”. Por ello, según el directivo del mayor banco de Estados Unidos, “son capaces de forjar relaciones profundas y duraderas” y aportar “un profundo conocimiento de la economía y la cultura locales”, lo cual les permite “ofrecer servicios bancarios especializados y de alto nivel”.
Otra ventaja de la banca comunitaria es la agilidad. Según la Independent Community Bankers of America, estas entidades suelen tomar decisiones de préstamo más rápidas que los grandes bancos regionales o nacionales. No es de extrañar si tenemos en cuenta que las decisiones en el caso de los primeros se toman localmente, mientras que las entidades más grandes a menudo deben convocar a comités de aprobación cuyos miembros se encuentran lejos y desconocen por completo a los solicitantes.
Estos factores redundan en una mayor satisfacción de los clientes de la banca comunitaria. Según una encuesta, el 76 % de las pequeñas empresas que recibieron algún préstamo por parte de estas entidades se declararon satisfechas con su experiencia general, mientras que este porcentaje baja al 62 % en el caso de los grandes bancos.
Muy arraigada en el territorio
El arraigo de los bancos comunitarios en su entorno hace que reinviertan gran parte de sus beneficios en la comunidad, contribuyendo al crecimiento de las pequeñas empresas y la creación de puestos de trabajo locales. En el fondo, son conscientes que solo prosperan cuando sus clientes y comunidades también lo hacen.
A diferencia de lo que sucede en las grandes entidades financieras, los directivos de los bancos comunitarios no tienen que regirse por los intereses de grandes accionistas que se encuentran a miles de kilómetros. Y esto supone una diferencia fundamental, ya que, como indica la Corporación Federal de Seguros de Depósitos (FDIC) estadounidense, permite a los bancos comunitarios “sopesar los intereses de los accionistas, los clientes, los empleados y la comunidad local de forma diferente a como lo haría una institución más grande con mayores vínculos con los mercados de capitales”.
¿Un declive forzado?
Los cambios normativos favorables a los grandes bancos y las fusiones han reducido considerablemente el número de bancos comunitarios en las últimas décadas. En 2021 había 4.490 bancos comunitarios asegurados por la Corporación Federal de Seguros de Depósitos (FDIC), frente a los 7.442 de 2008 y los 14.323 de finales de 1988.
A pesar de este retroceso, la banca comunitaria estadounidense sigue siendo un ejemplo de buenas prácticas en la financiación de la economía productiva. Como reconocía hace unos años Ben Bernanke, entonces presidente de la Reserva Federal estadounidense, “los bancos comunitarios desempeñan un papel fundamental en el mantenimiento de la vitalidad y el crecimiento de sus economías locales”.
No hay que olvidar que la capacidad demostrada por estas entidades para captar depósitos a corto plazo que permitan financiar inversiones a más largo plazo es fundamental en cualquier economía. Y, como apunta un artículo de la Fundación de las Cajas de Ahorros (Funcas), los bancos comunitarios pueden seguir siendo “disruptores de los bancos de mayor tamaño, bien como aliados de empresas de fintech, bien a través de sus propias innovaciones”.
Si quieres que tu negocio dé un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!

La economía española continúa comportándose mejor de lo esperado. En medio del estancamiento europeo, el FMI eleva el crecimiento español al 2,9% para 2024. Aun así, esta bonanza económica no se traduce en una mejora significativa del poder adquisitivo de la ciudadanía. ¿Cómo se explica esta discrepancia?
La economía española hace años que está experimentando un periodo de crecimiento notable que, al menos sobre el papel, parece ser todo un éxito. Se ha convertido en el motor que impulsa el crecimiento de la zona euro, superando a sus vecinos europeos, especialmente a una Alemania que representa el punto débil de una economía mundial resiliente.
El último informe del Fondo Monetario Internacional (FMI) mejora las proyecciones del Banco de España y eleva el crecimiento de España medio punto al 2,9% en 2024, la mejora de crecimiento más grande entre las economías avanzadas. Esto sitúa a la economía española muy por delante de los crecimientos previstos para Alemania, Francia, Italia o el conjunto de la eurozona, incluso por encima de las de los Estados Unidos y el Reino Unido.
Un crecimiento impulsado por el turismo, el consumo y la inversión
La excepcionalidad de España se debe a una combinación de varios factores. Se explica en buena parte por el dinamismo del consumo de las familias, espoleado por la moderación de la inflación y las bajadas de los tipos de interés del Banco Central Europeo (BCE).
Por otro lado, la recuperación continuada de la ocupación, un sector turístico y de servicios en auge y un contexto favorable de inversión secundado por fondos europeos, son los ingredientes que están impulsando una economía que se había quedado atrás después de las últimas crisis.
A pesar de que el buen rendimiento de estos sectores ha permitido mantener el PIB al alza, esto no se ha reflejado en una mejora significativa de los ingresos de las familias. Además, el FMI apunta que la tasa de inflación de España registrará este año una media del 2,8%, una subida de los precios “más intensa” del esperado en la zona euro, donde habrá una alza del 2,4%.
La precariedad laboral y el raquítico crecimiento del PIB per cápita
El PIB per cápita de los españoles continúa distanciándose de sus socios comunitarios. Según los últimos datos de Eurostat, ha pasado de 25.420 euros el 2019 a 25.620 euros de este año, un crecimiento de solo el 0.1%. Aunque el poder adquisitivo per cápita en España ha subido un 7% este año, hasta 16.449 euros, la diferencia respecto a la media europea nos aleja un punto porcentual en relación con el año anterior, cuando fue de un 6%, tal como refleja el informe GfK Purchasing Power 2023. Además, España está entre los países que más poder adquisitivo pierden respecto al precio de los alimentos.
Como explica el diario El Economista, “el dato que desmonta el milagro económico es el PIB per cápita, un indicador algo más depurado que apenas ha crecido en España en los últimos cuatro años… e incluso en los últimos 15”. En declaraciones al informativo, Judith Arnal, investigadora principal en el Real Instituto Elcano y consejera independiente del Banco de España, explica que “el PIB de España se ha apoyado en el aumento de la población, el consumo público y las exportaciones de servicios” mientras que en otros países “se enfoca en la inversión y las exportaciones de bienes.”
El otro gran obstáculo que impide que el crecimiento se traduzca en un aumento del poder adquisitivo es el problema crónico de la baja calidad laboral en España. A pesar de que la tasa de paro ha disminuido, los salarios continúan siendo bajos en comparación con otros países europeos. Además, la alta temporalidad en el mercado laboral español —el 61,7% de los jóvenes en España tiene un contrato temporal— impide que los trabajadores disfruten de una estabilidad económica que garantice unos ingresos consistentes de los hogares.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


Los imperios surgen y desaparecen de manera predecible, siguiendo pautas establecidas que se han repetido a lo largo de la historia. Estos indicadores económicos y geopolíticos, que podemos identificar también hoy, no son nada más que el preludio de un cambio de paradigma.
Ray Dalio es un reconocido inversor norteamericano y fundador de la firma Bridgewater Associates que ha dedicado su carrera en analizar tendencias y ciclos económicos a lo largo de la historia. También es un prolífico autor de libros sobre economía donde explica las ideas y razonamientos que han marcado su exitosa trayectoria profesional y que lo han convertido en una voz influyente en el mundo de las finanzas. A través de sus reflexiones nos recuerda que ningún sistema es inmutable y que los cambios económicos, sociales y políticos pueden transformar el orden mundial establecido.
Según su teoría, los imperios surgen cuando un país se convierte en una superpotencia económica y militar, consiguiendo una hegemonía mundial y estableciendo su moneda como referencia internacional. Sin embargo, a medida que esta hegemonía se enfrenta a desafíos internos y externos, el imperio empieza a declinar en un proceso que describe como un ciclo natural de crecimiento y declive.
La intención de sus estudios es analizar el periodo histórico más largo posible para encontrar patrones de cambio económico y social que nos puedan ayudar a entender por qué los imperios fracasan. De manera que políticos, empresarios y el resto de la población, tengan a su disposición valiosas pistas para prepararse para un cambio de paradigma que es inevitable, puesto que según sostiene Dalio, “la historia se repite en un Gran Ciclo arquetípico” que tarde o temprano se consumará.
Cuando la carga de la deuda pública se hace insostenible
Dalio identifica varias causas que contribuyen al declive de los imperios. Una de ellas es el aumento de las desigualdades económicas y sociales. A medida que la desigualdad crece, la cohesión social se ve minada, generando tensiones internas que debilitan al imperio. Además, el exceso de deuda pública y privada, así como las políticas monetarias inadecuadas, pueden llevar a crisis financieras y a un declive económico general.
Del mismo modo, el célebre inversor apunta que históricamente las grandes potencias han tenido su moneda como referencia internacional, pero a medida que sus economías perdían peso global – a menudo por una falta de confianza en sus políticas económicas y monetarias – la moneda de reserva también perdía su preeminencia.
Aplicándolo al contexto actual, señala que el principal motivo por el cual el dólar está en peligro es debido al gran déficit fiscal que sufren los Estados Unidos. Esto ha generado un endeudamiento masivo, el cual es sostenible mientras el mundo continúe confiando en la capacidad de los Estados Unidos para pagar sus obligaciones. Aun así, si la confianza decrece, los inversores y los países que ahora compran su deuda podrían buscar otras alternativas para diversificar sus reservas monetarias.
El fundador de Bridgewater argumenta que esto ya podría estar pasando porque los EE. UU. se encuentra en las últimas fases de una crisis de deuda y cree que al Gobierno le resultará difícil encontrar suficientes compradores para los nuevos bonos emitidos: “Estamos a primeros de una crisis de deuda muy clásica de finales del gran ciclo, cuando se produce una brecha entre la oferta y la demanda, es decir, cuando se crea demasiada deuda y también hay escasez de compradores”.
China desafía la hegemonía de Washington
En este contexto de desconfianza en la habilidad del gobierno de los EE. UU. para controlar sus gastos, las nuevas potencias emergentes intentan reducir su dependencia del dólar mediante un proceso de desdolarización que desvincula sus economías del sistema monetario internacional dominado por los Estados Unidos y diversificando sus reservas en valores seguros como el oro.
El grupo de los BRICS está trabajando en su propia moneda. China es el gran impulsor de una divisa que, a diferencia del dólar o del euro, podría estar apoyada por el oro y otras materias primas. Un escenario que sigue el patrón de declive imperial que Dalio ha observado a lo largo de la historia y que avisa que: “Todo esto que ha empezado como una guerra comercial y económica podría desembocar en un conflicto armado”.
Se trata de un escenario que no es nada descartable, teniendo en cuenta los numerosos ejemplos pasados donde la retórica beligerante de los Estados Unidos ha venido acompañada de sanciones económicas y acciones militares contra cualquier otro actor global que amenace su hegemonía. La escalada de tensiones con China por parte de la administración norteamericana parece seguir el mismo patrón que ha culminado en un conflicto armado, de facto, entre los Estados Unidos y Rusia en el continente Europeo. Y es que, como afirma Dalio, “las potencias dominantes no caen sin luchar”.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Impulsado por el inicio de los recortes de tipos de interés por parte de la Reserva Federal y la inestabilidad en el Oriente Medio, el precio del oro se mantiene cerca del máximo histórico alcanzado la semana pasada, que marcaba un aumento del 29% desde principios de año.
Las tensiones geopolíticas y los cambios en la política monetaria mantienen el atractivo del oro como cobertura frente a la incertidumbre. El precio del metal dorado había alcanzado un nuevo máximo histórico de 2.430 euros por onza el jueves de la semana pasada, marcando un aumento del 29% desde principios de año, el incremento más elevado en los últimos 14 años.
Después de experimentar una volatilidad puntual los últimos días, la represalia iraní del martes y la invasión del Líbano por parte de Israel, aumentan el miedo que este conflicto armado se convierta en una guerra regional más amplia y mantienen el precio del oro al alza.
Los consumidores al por menor en mercados clave están respondiendo al aumento de precios vendiendo sus tenencias de oro para capitalizar los beneficios. “La demanda física está disminuyendo porque los inversores dudan en comprar a precios récord, pero ‘momentum trading’ continúa impulsando la demanda de futuros”, afirma el estratega de materias primas de la plataforma de derivados Saxo Bank, Ole Hansen.
La Fed enfría las expectativas de grandes recortes
Las recientes declaraciones del presidente de la Reserva Federal, Jerome Powell, en la conferencia de la Asociación Nacional de Economía Empresarial, hicieron desvanecer la esperanza de futuros recortes agresivos en los tipos de interés, reduciendo las previsiones de los analistas a favor de un recorte de 50 puntos básicos, del más del 60% de la semana pasada a solo el 37% de este miércoles.
Powell apuntaba que los próximos movimientos probablemente estarán limitados a reducciones de un cuarto de punto porcentual y añadía que “esta decisión refleja nuestra creciente confianza que, con una adecuada recalibración de nuestra política monetaria, la fortaleza del mercado del trabajo puede mantenerse en uno en torno a crecimiento económico moderado y una inflación que baje de manera sostenible hacia nuestro objetivo”.
Por otro lado, la economía china sigue a la baja, lo cual ha provocado que su banco central, Banco Popular de China (PBoC), esté adoptando medidas adicionales de estímulo a la economía, espoleando flujos hacia su mercado de valores en auge.
La actual subida de los precios del oro en un contexto de descenso de la demanda física refleja los significantes cambios económicos mundiales y las tensiones geopolíticas. Mientras los mercados digieren estos complejos factores, los inversores seguirán de cerca la evolución de la situación en el Oriente Medio y la publicación de los próximos datos económicos.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


Algunos analistas creen que el primer recorte de los tipos de interés por parte de la Reserva Federal denota que la economía estadounidense ya está en recesión o que se acerca a una. El informe de ocupación del viernes será otro indicador que mostrará hasta qué punto se ha debilitado la economía.
El miedo a la recesión en los Estados Unidos no afloja y continúa generando angustia en los mercados. Mientras algunos expertos afirman que ya se está entrando en una fase de recesión, otros ven indicadores que sugieren que todavía se podría evitar ante a una situación macroeconómica compleja que genera incertidumbre tanto entre los analistas como entre los inversores.
Aunque la Reserva Federal de Estados Unidos declaró la semana pasada que había empezado a recortar los tipos para recalibrar la política monetaria y mantener la fortaleza del mercado laboral, economistas como Mark Spitznagel, director de inversiones y fundador de Universa, consideran que estos recortes han sido el inicio de una agresiva reducción de los tipos de interés que indican una recesión inminente.
“El reloj corre y estamos en territorio de cisnes negros”, declaró a Reuters la semana pasada. Añadiendo que la reciente “desinversión” de una parte muy vigilada de la curva de rendimientos del Tesoro estadounidense, un indicador clave del mercado de bonos sobre una próxima recesión, señala la inminencia de una fuerte desaceleración.
Un ciclo descendiente que se retroalimenta
El debilitamiento de las condiciones del mercado laboral es especialmente preocupante cuando señala un descenso de los flujos de empleo, es decir, del movimiento de entrada y salida de personas de un puesto de trabajo. Esta es la opinión de Anna Wong, economista jefe de Bloomberg Economics, que prevé un 70% de posibilidades de que la economía estadounidense esté ya en recesión o esté aproximándose a una.
Aunque un aumento del paro no es necesariamente alarmante si las personas sin trabajo encuentran rápidamente otro empleo, Wong señala que la contratación se ha ralentizado. Tanto los ofertas de ocupación como las intenciones de contratación están disminuyendo, lo cual podría dar lugar a periodos de desocupación más largos, un patrón que se ha observado a menudo en recesiones anteriores.
Guy Miller, responsable de macroeconomía en Zurich, señala que el buen comportamiento del mercado de renta variable estadounidense este año ha hecho aumentar el patrimonio neto de muchos inversores, incrementando la confianza de los consumidores, por lo que considera “inusuales” las bajadas de tipos en este entorno. Y añade que la inflación podría ser más persistente en el próximo año de lo que el mercado está valorando actualmente, ya que la subida de precios del sector servicios sigue siendo alta.
Otros analistas parten de la hipótesis que el mercado laboral se está normalizando en lugar de tambalearse. Mientras el mercado laboral sigue evolucionando, los economistas e inversores seguirán de cerca los datos que se publicarán este viernes para detectar cualquier nuevo signo de debilidad.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.

Australia es el segundo país productor de oro del mundo, que se ha convertido en uno de sus principales productos de exportación. Con grandes inversiones de exploración y numerosos proyectos a punto de entrar en fase de producción, Australia está muy bien posicionada para satisfacer la creciente demanda de oro.
Australia representa el 10% de la producción mundial de oro, el segundo país productor del mundo después de China. Además, según datos de Statista de 2022, es el país con mayores reservas de oro (8.000 toneladas métricas) del mundo, la gran parte de las cuales están situadas en la Australia Occidental y suponen el 68% del total de la producción.
Las exportaciones de oro australiano a más de 55 países generaron unos ingresos por valor de 25.800 millones de dólares en 2022, y se espera que la producción de las nuevas minas y las ampliaciones de las ya existentes impulsen la producción minera de oro en Australia hasta 305 toneladas en el periodo de 2022-2023, para satisfacer la creciente demanda del metal dorado.
Este incremento de la producción se ha visto espoleado por las tensiones geopolíticas entre los Estados Unidos, Rusia y China, y la revitalización de los mercados de inversión y de la joyería. Esto se debe, en gran parte, a la búsqueda, por parte de gobiernos, inversores y ciudadanos, de activos estables en los cuales puedan confiar en tiempos de crisis.
Nuevos proyectos de minería de oro
El país cuenta con dos de las 20 mayores minas de oro del mundo y reservas que suman más de 380 millones de onzas de oro. Se trata de un sector industrial que está en proceso de consolidación en el ámbito mundial, especialmente por parte de las empresas mineras que tienen explotaciones de minerales esenciales para la transición energética.
Esta tendencia se confirmó el pasado mes de mayo con el visto bueno del consejo de administración de la minera australiana Newcrest Mining a una oferta de adquisición de 17.500 millones de euros presentada por su rival estadounidense Newmont, allanando así el camino para que la compañía minera de oro más grande del mundo refuerce su control sobre el sector.
El sector minero del oro, como sucede con otros minerales, se enfrenta a un incremento de los costes de extracción, dado que los yacimientos son cada vez menos accesibles. Aun así, según detalla Mining Technology, hay un centenar de proyectos mineros de oro en proceso de desarrollo por todo el país, de los cuales 11 ya están en fase de construcción y se espera que sean operativos antes del 2025, aumentando la capacidad de producción de las minas de oro australianas en más de 36,2 millones de toneladas métricas.
Cuando menos, el caso de Australia ejemplifica como la colaboración entre el gobierno y el sector de la minería es fundamental para hacer frente al estancamiento de la producción, y para asegurar que la industria del oro continúe ejerciendo un papel fundamental en la historia y en la prosperidad económica del país.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.

Después de la última bajada de tipos del BCE, los bancos españoles han recortado todavía más la poca rentabilidad que ofrecen por los depósitos y que apenas compensa la inflación. Te proponemos una alternativa que triplica el rendimiento de un depósito a plazo fijo.
Después de casi una década de tipos cero, la rentabilidad de los depósitos de la banca española sigue estando bajo mínimos y un 25% por debajo de la media europea. El sector bancario continua sin ofrecer depósitos con unos intereses que compensen la subida de precios a sus clientes, que reciben con cuentagotas la mejora de la remuneración del ahorro.
Aunque a principios de septiembre Banco Central Europeo (BCE) recortó los tipos de interés en 25 puntos básicos, reduciendo el tipo de referencia en un cuarto de punto hasta situarlo en el 3,5%, la banca ha recortado la remuneración de los depósitos para proteger o incrementar sus beneficios. Los mejores plazos fijos de los bancos españoles dan intereses de hasta el 3,6% a un plazo de un año, mientras que la rentabilidad media es del 2,4%, frente al 3,2% que ofrece la banca europea.
Frente a estos recortes en la remuneración del ahorro que ofrece la gran banca y el desplome de las letras del Tesoro en las últimas subastas, los pequeños ahorradores ven reducidas sus alternativas para sacar un buen rendimiento de sus ahorros. Aun así, todavía existen otras opciones que nos permiten compensar la inflación con creces y proteger nuestros ahorros.
Triplicar el rendimiento de un depósito a plazo fijo
Financia Litigios, que 11Onze Recomienda, ofrece ganancias que van del 9% al 11%, en función de la cantidad aportada, financiando los gastos judiciales de bufetes de abogados que sacan adelante reclamaciones contra bancos e instituciones que han utilizado prácticas ilegales contra sus clientes.
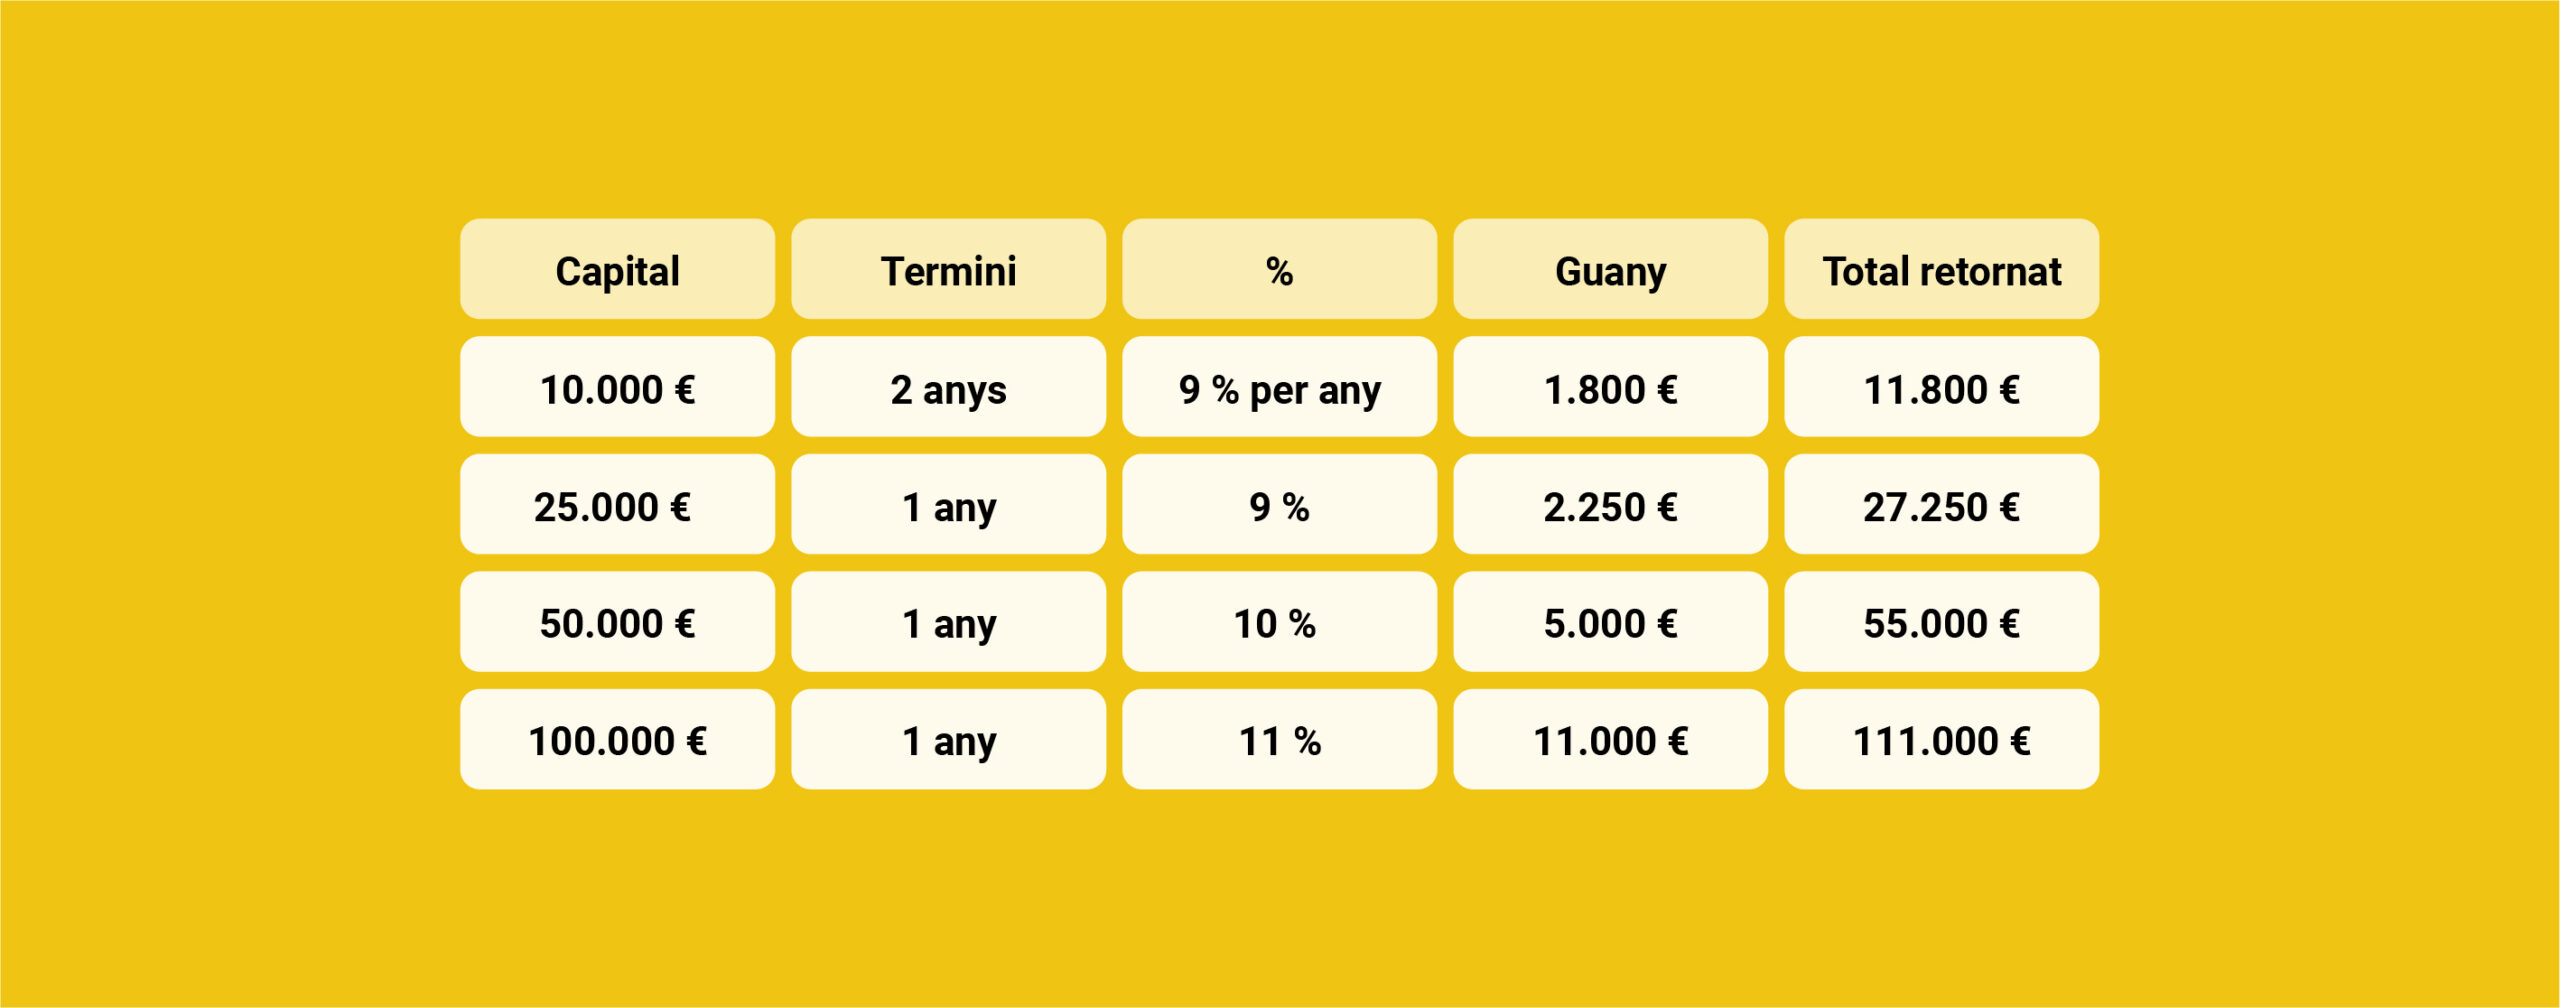
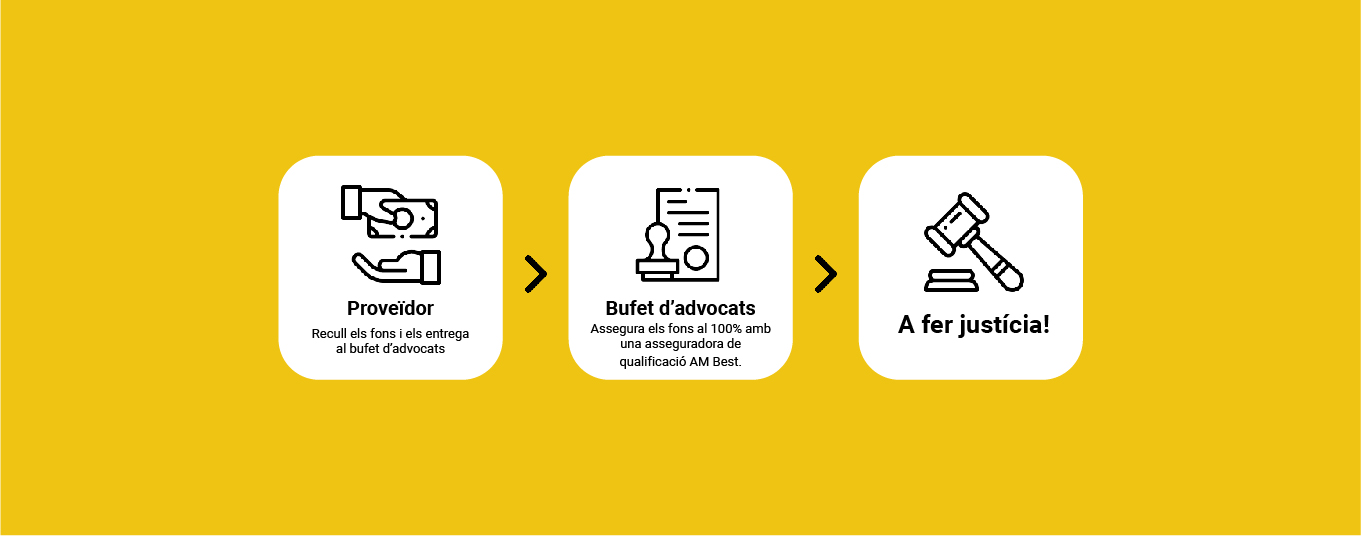
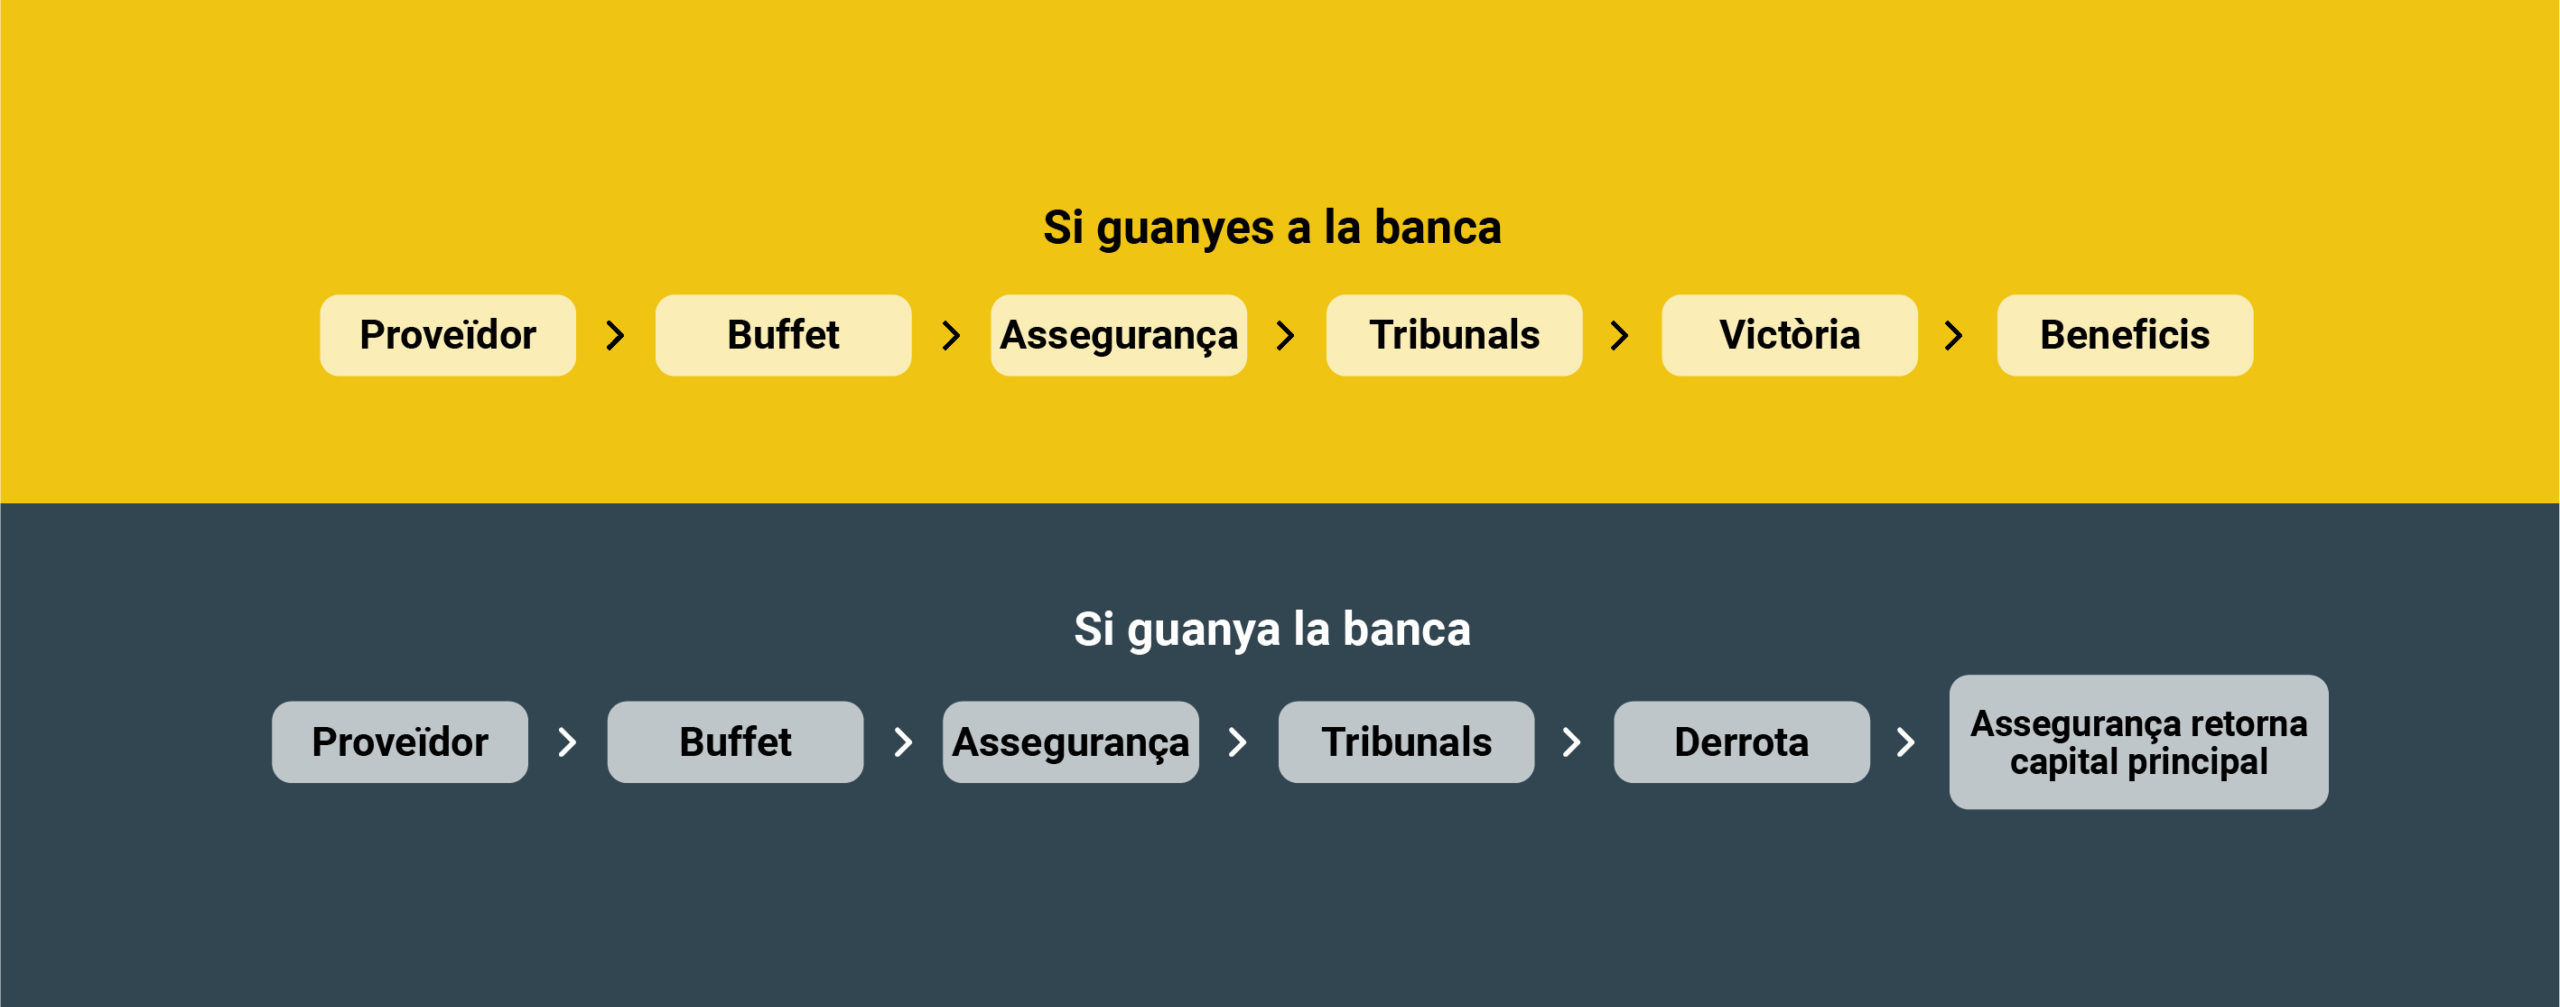
Se trata de un producto de justicia social que ofrece grandes rendimientos a muy bajo riesgo y que ha sido estructurado exclusivamente para los miembros de la comunidad 11Onze. Tienes dos maneras de participar: una primera opción que te devuelve el capital y posibles beneficios después de un año, o una segunda opción en que tu capital trabaja durante unos años y que te proporciona un retorno mensual al cabo de seis meses.
Además, a petición de nuestra comunidad, ahora también ofrecemos la posibilidad de una aportación en grupo, sea entre familia o amigos, de manera que se pueda repartir la financiación, pero manteniendo el porcentaje de las ganancias. Por lo tanto, 11Onze te lo pone fácil si quieres ganar dinero con tus ahorros y conseguir rendimientos muy por encima de los que ofrece la banca tradicional.
Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios.
Si te ha gustado este artículo, te recomendamos:
 Economía
¿Sale a cuenta invertir en Financia Litigios?
3min lecturaSe ha cumplido un año desde el lanzamiento de Financia...


Financia Litigios, que 11Onze Recomienda, se simplifica y añade demandas sobre vivienda. Consigue rendimientos de entre el 9% y el 11% aportando un mínimo de 10.000 €.
A petición de su comunidad, 11Onze ha trabajado para conseguir que su proveedor británico ofrezca las mejores condiciones en uno de los productos que 11Onze Recomienda: Financia Litigios. ¿Cuáles son las mejoras?
Un cálculo simplificado
Financia Litigios aportará un rendimiento anual fijo. Hasta ahora, el rendimiento se calculaba en función de la media de la inflación en España durante el periodo del litigio. Para que los cálculos sean más sencillos, ahora las ganancias irán del 9% al 11% en función de la cantidad aportada.
Un acceso más asequible
Hasta ahora, Financia Litigios estaba diseñado para personas que pudieran aportar un capital mínimo de 25.000 €. Ahora, pero, se ha rebajado la barrera de acceso para que puedan participar ahorradores desde 10.000 €. En el caso de la aportación mínima, pero, la duración del contrato es de dos años con un 9% anual.
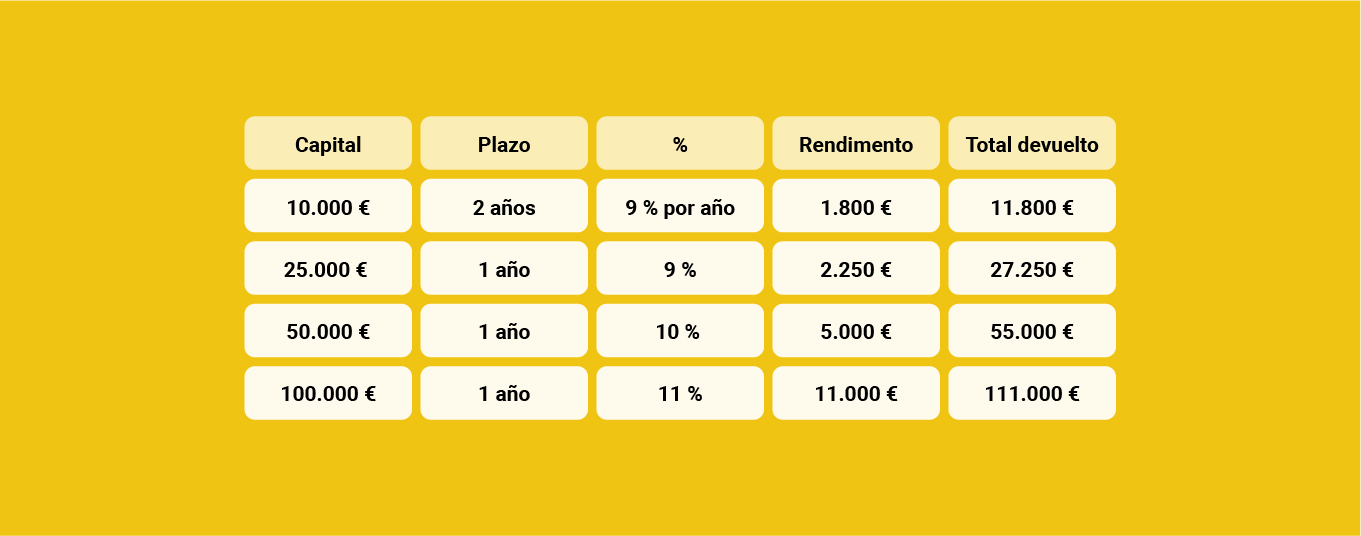
Demandas sobre vivienda social
En el Reino Unido, si vives de alquiler en una vivienda social que está en mal estado, la ley obliga al propietario a realizar las reparaciones pertinentes para garantizar una vida digna a los inquilinos. Pero el Reino Unido tiene el parque de viviendas más antiguo de Europa, puesto que gran parte de los edificios fueron construidos durante la revolución industrial y la época victoriana. A pesar de que estas viviendas son apreciadas por sus características estéticas, su antigüedad requiere un esfuerzo de conservación y mantenimiento que no siempre se lleva a cabo.
Muchas de estas viviendas son propiedad de ayuntamientos o de Asociaciones de Viviendas Sociales, que están creando un agravio a inquilinos con pocos recursos.
Ganancias y justicia social
Financia Litigios que 11Onze Recomienda es un producto de justicia social, porque permite financiar las demandas contra bancos e instituciones que abusan de los ciudadanos. Ahora mismo, nuestro proveedor británico se encarga de conseguir financiación por litigios con un porcentaje de victoria superior al 90%. Esto se debe al hecho de que está probado que muchos grandes bancos cometieron prácticas ilegales contra sus clientes y han tenido que aprovisionar más de 60.000 millones de euros. Por su parte, los ayuntamientos son responsables de haber descuidado sus viviendas sociales, provocando un perjuicio a los inquilinos que tendrán que ser indemnizados. Financia Litigios, que 11Onze Recomienda, permite sacar adelante estas demandas financiando el trabajo del despacho de abogados responsable. A cambio, los beneficios se reparten entre los demandantes y aquellos que financien las demandas.
¿Más rentable y más seguro?
Financia Litigios es un producto que a corto plazo, 1 o 2 años en función de la cantidad, genera unas ganancias altas, entre el 9% y el 11%, muy por encima de la media de los fondos de inversión españoles (1,91% de beneficio medio en los últimos 15 años) o de los rendimientos de las cuentas que ofrece Apple a sus clientes americanos. Apple ofrece el 4,5% mientras que el mínimo de Financia Litigios dobla este importe. En cualquier caso se trata de un producto de bajo riesgo porque el capital aportado por los litigios está asegurado con un seguro AM Best que lo cubre totalmente, independientemente de la cantidad aportada.
Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios.
El informe encargado por la Comisión Europea al expresidente del BCE propone una inversión de 800.000 millones de euros y una rebaja de impuestos para mejorar la competitividad de la Unión Europea con los Estados Unidos y China. ¿Es un plan factible?
En su esperado informe encargado por la Comisión Europea sobre como mejorar la competitividad europea, el expresidente del Banco Central Europeo, Mario Draghi, detalla un plan estratégico para hacer frente a la creciente competencia global. A pesar de que el informe identifica los principales retos a los cuales se enfrenta Europa, incluye algunas recomendaciones cuestionables y de difícil aplicación.
Draghi presenta una propuesta ambiciosa que toca sectores estratégicos como la energía, las telecomunicaciones, la defensa y la automoción a través de una reforma estructural de las economías europeas. Con el objetivo de reducir la brecha con China y los Estados Unidos, Draghi avisa que la UE se enfrenta a un “reto existencial” y bajo la amenaza de “perder su razón de ser” si no aumenta considerablemente la inversión y reforma su política industrial.
El exbanquero apunta que Europa se ha quedado atrás en la carrera de la productividad y la innovación respecto a los EE. UU. y China, y argumenta que el continente europeo necesita inversiones que doblan el Plan Marshall y mucha más innovación. En este contexto, el documento reclama la ejecución de grandes inversiones financiadas con deuda pública de hasta 800.000 millones al año en materias clave como la transición ecológica, la transformación digital y la reindustrialización en general.
Objetivos principales del plan Draghi
El documento, de más de 300 páginas, se centra en cuatro pilares básicos: descarbonización, innovación, competitividad y seguridad, alertando de que Europa no aprovecha su extensión y escala a causa de la fragmentación y la falta de coordinación. En este sentido, presenta varias propuestas para reducir la regulación y mejorar la toma de decisiones, así como para aumentar exponencialmente una cooperación entre gobiernos nacionales que hasta ahora ha resultado difícil de acordar para los Estados miembros.
En cuanto al sector energético, propone bajar e igualar los impuestos que soporta la energía en los diferentes países de la UE, estableciendo un límite máximo común en los recargos en la electricidad y el gas, así como conceder créditos fiscales a la industria vinculados al uso de soluciones energéticas limpias para descarbonizar el sector.
Esto implica aumentar masivamente las inversiones en infraestructuras y energía verde, al mismo tiempo que se reduce la regulación, para volver a un crecimiento sólido y constante. Del mismo modo, el documento insta a diversificar los acuerdos para el suministro del gas natural y a desarrollar nuevas infraestructuras estratégicas para su suministro, al mismo tiempo que se coordina su almacenamiento entre los Estados miembros.
Aunque el informe apoya a la reducción de emisiones de CO₂, cuestiona el establecimiento de ambiciosos objetivos de descarbonización sin ser acompañados de una estrategia de transformación de la cadena de suministro, como ha sido el caso de la industria automovilística, y critica que Bruselas no lo haya acompañado de una estrategia para impulsar la fabricación de baterías y de puntos de recarga en suficiente medida: “El sector del automóvil es un ejemplo clave de la falta de planificación de la UE, que aplica una política climática sin una política industrial.”
Por otro lado, el estudio promueve la creación de infraestructuras digitales robustas, así como la inversión en inteligencia artificial y tecnologías emergentes, puesto que la competitividad de la economía europea dependerá cada vez más de la digitalización y del desarrollo de nuevas tecnologías.
En este sentido, alerta de la actual dependencia en la importación de estas tecnologías y de la falta de compañías europeas con capacidad para competir con sus rivales de los EE. UU. y del continente asiático. Argumenta que un cambio de paradigma en este sector pasará necesariamente por un apoyo institucional hacia las empresas tecnológicas emergentes y fusiones entre compañías de telecomunicaciones para evitar la fragmentación e impulsar la autonomía de la UE.
Del mismo modo, según el informe, los países de la Unión Europea compran demasiado material de defensa en el extranjero, casi dos tercios a los Estados Unidos, y no invierten suficiente en proyectos militares conjuntos. Por lo tanto, a fin de reducir la dependencia de terceros países, será imprescindible desarrollar una política industrial de defensa de la UE que mejore la financiación y la implantación de mecanismos de incentivos para impulsar las soluciones industriales europeas.
Retos y críticas a su implementación
Las divisiones entre algunos países respecto a la viabilidad del plan del tecnócrata italiano no se han hecho esperar. Alemania y los Países Bajos han expresado su preocupación sobre el impacto de algunas de las reformas propuestas, como primer aviso de que algunas de las recomendaciones pueden no ser políticamente viables.
“El endeudamiento conjunto de la UE no resolverá los problemas estructurales: a las empresas no les faltan subvenciones”, escribió en X el ministro alemán de Economía, Christian Lindner, líder del partido liberal FDP. “Están ligadas por la burocracia y una economía planificada. Y tienen dificultades para acceder al capital privado. Tenemos que trabajar en esto”.
“Más dinero no siempre es la solución”, dijo el ministro holandés de Finanzas, Eelco Heinen, miembro del conservador Partido Popular por la Libertad, citado por la agencia de noticias holandesa ANP. El ministro de Economía, Dirk Beljaarts, del ultraderechista Partido por la Libertad (PVV), hacía una valoración similar: “Las inversiones públicas adicionales no son un fin en sí mismas, solo son necesarias en caso de competencia desleal o fracaso del mercado”.
Otras voces críticas argumentan que el informe carece de una justificación económica fundamental del papel del estado como inversor activo, especialmente en cuanto a la transferencia de elevados riesgos empresariales a los contribuyentes. Por otro lado, las medidas proteccionistas que facilitan que las empresas europeas puedan crecer salvo de sus competidores extracomunitarios es probable que entren en conflicto con otros objetivos y castren la innovación.
Implementar estas reformas en un marco institucional tan complejo como el de la UE puede ser difícil y lento, y es evidente que algunos Estados miembros están mejor posicionados para aprovechar las oportunidades detalladas en el informe que otros con menos infraestructura, industria o dependencia de sectores más tradicionales, otros, que se podrían ver relegados.
Teniendo en cuenta la inversión masiva que se requiere, no será fácil conseguir la financiación necesaria. Especialmente por parte de las economías más endeudadas, que pueden tener dificultades a justificar esta nueva dependida sin unos objetivos de país claros y de los beneficios directos que representan para sus contribuyentes.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!


