Economía sostenible, ¿qué es?
La economía sostenible busca aumentar el bienestar social a la vez que promueve un consumo sostenible a través de un sistema financiero basado en empresas verdes. Ya sea a través de la transformación de las que ya existen o creando nuevos negocios. Tiene como objetivo reducir la pobreza y garantizar un desarrollo de calidad a las generaciones presentes y futuras, sin comprometer la salud del planeta, es decir, sin consumir más de lo que genera la naturaleza.
El desarrollo de una economía sostenible en cualquier territorio pasa por políticas dirigidas a promover la utilización de fuentes de energía sostenibles, fomentar la competitividad en actividades sostenibles e invertir en la innovación y educación. Según la Llei d’Economia Sostenible del 2011 entendemos economía sostenible como “un patrón de crecimiento que concilie el desarrollo económico, social y ambiental en una economía productiva y competitiva, que favorezca puestos de trabajo de calidad, la igualdad de oportunidades y la cohesión social, y que garantiza el respeto por el medio ambiente y el uso racional de los recursos naturales de forma que permite satisfacer las necesidades”.
¿Por qué es necesaria una economía sostenible?
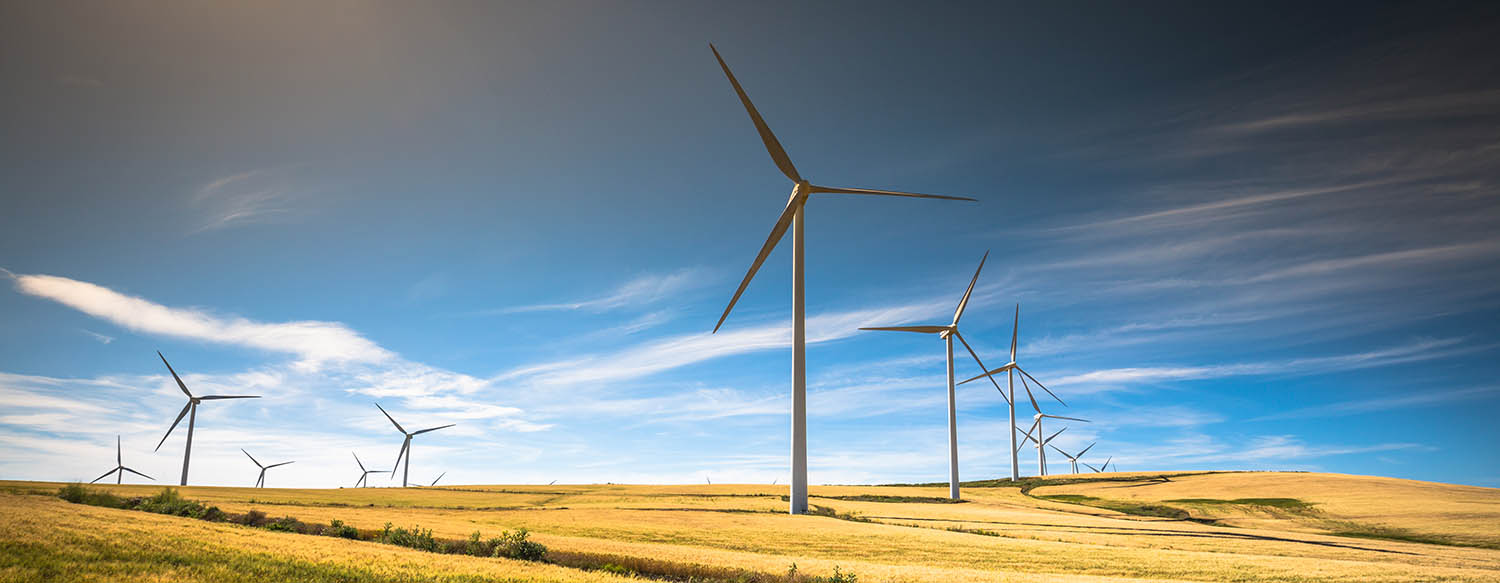
Los defensores de la economía sostenible se basan en las previsiones medioambientales para las próximas décadas, que según los expertos no son muy positivas. En este sentido, los datos que se tienen en relación con la huella ecológica de cara al futuro se presentan poco halagüeños. Los que promueven la economía sostenible abogan por utilizar energías renovables como la eólica, solar, hidráulica y geotérmica, para alargar la vida de los productos que consumimos, compras de segunda mano, alquiler de objetos de un solo uso, etc. Preservar los recursos del planeta, consumir solo alimentos de temporada, reciclar, evitar los plásticos, la contaminación, etc. De esta forma se podrá garantizar la supervivencia de las generaciones futuras y, además, al ser un modelo de ciudades sostenibles.
Pero también tenemos detractores, que son aquellos que se sienten cómodos o bien están acostumbrados a un sistema económico capitalista, que es por el que occidente se rige actualmente, que consideran poco realista el planteamiento de la economía sostenible. Opinan que es un modelo de producción que está abocado al fracaso desde el principio, por la incapacidad de abastecer todas las necesidades de la población mundial actual.
Características de la economía sostenible
El desarrollo de una economía sostenible en cualquier territorio pasa por el desarrollo de políticas dirigidas a promocionar la utilización de fuentes de energía sostenibles, fomentar la competitividad de empresas verdes e invertir en innovación y desarrollo.
Así pues, este sistema socioeconómico se rige por los siguientes ejes fundamentales:
- Protección del medio ambiente: preservar la biodiversidad del planeta, reduciendo al máximo el impacto de la contaminación y luchando contra el cambio climático.
- Uso de energías renovables: promover el uso de energías alternativas que no contaminen y minimicen el impacto en el entorno.
- Apostar por la eficiencia: aprovechar al máximo los recursos que tenemos y cuidar aquellos escasos, como el agua, lo que nos permitirá alcanzar otro de los pilares de la sostenibilidad económica, que es la eficiencia.
- Fomento del reciclaje: establecer un modelo de economía circular en las que los desechos generados sirvan para crear nuevos productos, reduciendo así la huella ecológica del sistema de producción actual.
- Limitación del consumo: limitar el empleo de los recursos renovables con el fin de que estos no se utilicen a un ritmo superior a su generación. Además, los recursos no renovables deben ser sustituidos progresivamente por recursos renovables.
- Mejorar el nivel de vida social: fomentar, a través de la educación y la innovación, la igualdad entre las personas de todos los territorios.
Entre las medidas que pueden poner en marcha los organismos públicos, podemos encontrar las primas y subvenciones a los nuevos sectores económicos sostenibles, como las energías limpias, o el apoyo a modelos de negocio ecológicos. Además, se debe promover el reciclaje de todo tipo de desechos, la aplicación de técnicas de eficiencia y ahorro energético en todos los ámbitos de la economía y la promoción de la economía circular, así como de nuevos modelos de ciudades más sostenibles.
La sociedad actual es insostenible. Se consume recursos a un ritmo superior al que genera la naturaleza, por eso la relación entre economía y sostenibilidad es muy estrecha, si la energía necesaria para una sociedad bien de recursos que no son sostenibles, cada vez serán más caros debido a su escasez y pueden llegar a provocar desequilibrios geopolíticos y económicos a medio y largo plazo.
En Cataluña y concretamente en Manresa se celebra cada año la feria Ecoviure que muestra las novedades de la economía sostenible.
Esta feria nació en 1997 con la intención de servir de punto de encuentro a las personas y profesionales que, desde diferentes ámbitos, trabajan por la sostenibilidad ambiental, social y económica del planeta. La feria tiene una duración de tres días y se dan cita comerciantes, técnicos en sostenibilidad, empresarios y representantes de administraciones interesadas en conocer las novedades de la economía verde.
Se pueden encontrar stands de productos de alimentación, de energías renovables, de productos para el hogar, tratamientos de agua o productos textiles.
También hacen una edición para público infantil y familiar, con el objetivo de difundir los valores de la ecología y la sostenibilidad, con actividades para experimentar, jugar y aprender. Así mismo se encuentran diversos talleres y propuestas para los más pequeños. Es necesario que tomen conciencia de que hay que ir hacia una sociedad más solidaria, justa y respetuosa con el medio ambiente.
Si quieres lavar la ropa sin ensuciar el planeta, 11Onze Recomienda Natulim.
La primera sociedad de banca moderna en Cataluña se fundó en el año 1844. Fue el Banco de Barcelona y en sus inicios se orientó en la financiación de empresas.
Esta banca destacó por ser la primera banca del estado en hacer emisión de billetes, tal y como explicaba el periodista Sergi Hernández en la web de Btv. El periodista también hace énfasis en el hecho que el banco no se centró solo en hacer circular billetes por el estado, dado que en aquellos tiempos la emisión de billetes era deslocalizada, si no que también fue el primero en ayudar al comercio y a la industria.
Los primeros billetes del banco eran completamente artesanos. Para evitar que fueran falsificados, se hacían con muchas florituras y se enganchaban en un talonario. Las figuras también eran un punto importante para su difícil reproducción, haciendo que así fuese más difícil poder falsificarlos. Hernández también nos recuerda que había dos figuras femeninas, en algunos billetes de esta época: una figura femenina representaba España, y la otra figura femenina representaba Barcelona, como símbolo de las madres del banco.
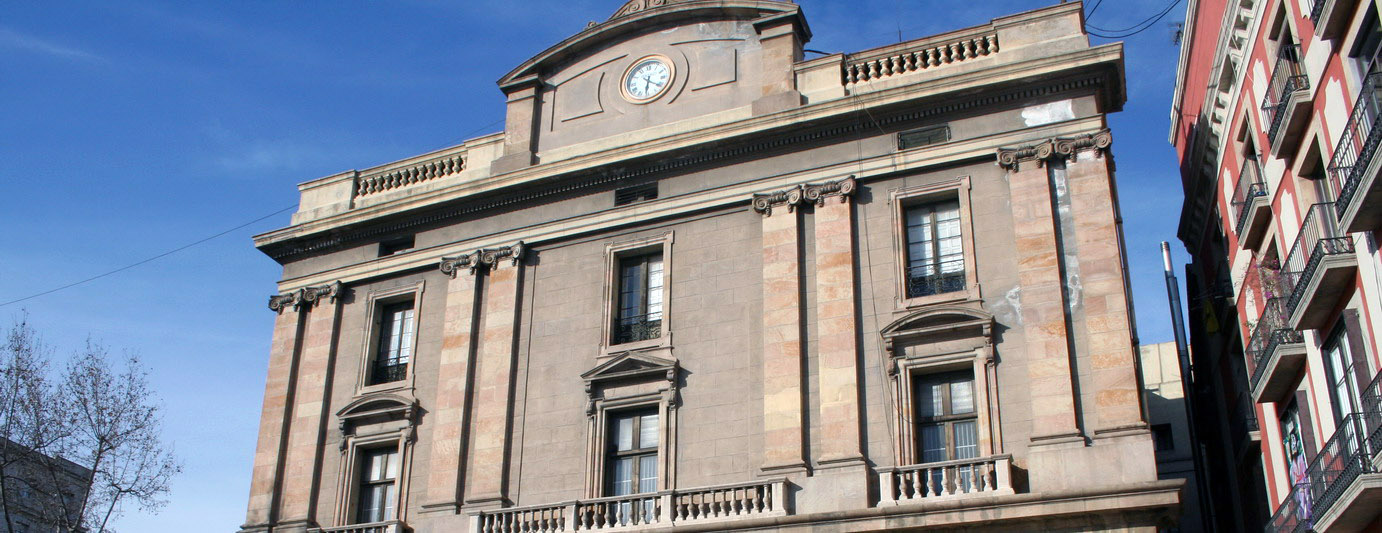
Antigua fundición de cañones en la Rambla de Santa Mónica de Barcelona.
Pere López, CC BY-SA 3.0, via Wikimedia Commons.
En los billetes una figura femenina representaba España, y la otra Barcelona, como símbolo de las madres del banco.
El periodista nos recuerda que el Banco de Barcelona, en sus inicios, fue sobre ruedas hasta que sufrió las primeras crisis. Concretamente, el 1874 dejó de emitir billetes de los bancos provinciales, y esto hizo que dejase de funcionar como banco comercial. Posteriormente, bajo los efectos de la crisis en España después de la Primera Guerra Mundial, el Banco de Barcelona quebró en 1920.
Y el mismo año que quebró, en 1920, nació en Reus el Banco de Cataluña. Este holding bancario fue creado por los financieros locales Fransesc y Eduard Recasens, y Evarist Fàbregas, como escribe Marc Pons, en El Nacional. Estas tres personas, propietarias de diferentes bancos en nuestro país, como explica Pons, cogieron los restos que quedaban del Banco de Barcelona y las añadieron a su nueva entidad bancaria, llamada Banco de Cataluña. Pons también nos recuerda que el banco empezó a crecer y a abrir sucursales alrededor de Cataluña e incluso en el País Valenciano, y el año 1930 se internacionalizó con la apertura de una oficina del Banco de Cataluña en París. Pero la historia de este nuevo banco fue corta. Como bien dice en su artículo del diario El Nacional el periodista Marc Pons, el día 2 de julio de 1931, el ministro Prieto ordenó la retirada de los saldos que tenían Campsa y Cepsa dentro del Banco de Cataluña, y que representaban más del 50% de los depósitos de la entidad. Particulares y empresas también sacaron sus depósitos, y esto hizo caer el Banco de Cataluña pocos días después. Y con la quiebra y el Banco de España negándose a financiar el Banco de Cataluña, se hizo imposible atender las obligaciones comprometidas que venían de la actividad de Campsa y Cepsa. Así, el año 1931 tuvo que cerrar sus puertas.
I con el Banco de Cataluña con la quiebra al cuello, y el Banco de España negándose a financiar al Banco de Cataluña, finalmente el Banco de Cataluña quebró en 1931.
Hoy, en los Países Catalanes, todavía funcionan dos cajas de ahorros, las conocidas como Caja de Ontinyent y Caja de Ahorros de Pollença. También diferentes cooperativas de crédito, como por ejemplo Caja de Ingenieros o Caja de Guissona. Aparte, tenemos una decena de bancos, una entidad de dinero electrónico, diferentes agencias de sociedades de valores, sociedades gestoras de instituciones de inversión colectiva y sociedades cooperativas con servicios financieros, según los datos de la lista de entidades financieras de los países catalanes.
Pero estamos en una época de cambios en la sociedad, la pandemia ha acelerado el que ya se habría producido de manera más paulatina, que es la necesidad de reinventar nuestra manera de vivir, de ser más éticos y más sostenibles. Esto ha creado la necesidad de una banca del futuro, una banca que se adapte a todas las generaciones, con una respuesta clara, que sea transparente y donde sus clientes sean tratados como personas, atendiendo sus necesidades reales con transparencia y de manera simple. Estamos dejando atrás la banca tradicional. Sin desmerecer una historia de bancos y cajas que han marcado y dejado huella en la economía catalana, ahora toca reinventarse, toca arremangarse y con unos cuantos golpes de azada hacer como hemos hecho siempre los catalanes, cultivar la tierra para hacer nacer la nueva banca que el país necesita.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
A lo largo de nuestra educación hemos aprendido grandes referentes que han marcado la historia por sus hallazgos o investigaciones. La gran mayoría de ellos, nombres de hombres que han logrado el éxito. Lo que no te cuentan los libros, es que muchos de estos referentes han trabajado conjuntamente con mujeres sin las cuales su hazaña no hubiera sido posible.
En todos los sectores laborales encontramos a mujeres que han sido invisibilizadas simplemente por el hecho de ser mujeres. Incluso, en muchos de los casos, su trabajo ha sido atribuido a la figura de un hombre que se ha llevado todo el reconocimiento y el mundo de la economía no es una excepción. Queremos dar luz a estas mujeres que han quedado a la sombra y reivindicar su aportación a la historia.
Beatrice Webb, ideas revolucionarias
Desde muy pequeña, Beatrice tenía muchas inquietudes intelectuales y se mostró muy interesada por las ideas socialistas fruto de las ideas revolucionarias que corrían en ese momento. Nació en 1858 en Gloucester (Inglaterra), una época en la que el sector obrero de la Revolución Industrial sufría la explotación indiscriminada de la patronal y las familias vivían en la miseria. Impulsada por este contexto y su delicada salud, Beatrice llevó a cabo una educación prácticamente autodidacta muy enfocada en la filosofía, las ciencias y las letras.
En 1890 conoció al intelectual socialista Sidney Webb quien luego se convirtió en su marido. Juntos comenzaron a trabajar en nuevas teorías celebrando reuniones con otros simpatizantes del socialismo donde discutían durante horas sobre diferentes temáticas. En 1897 publicaron lo que sería el trabajo más importante de sus vidas y un instrumento clave para entender la revolución socialista no marxista de Inglaterra, ‘Democracia Industrial’.
A ellos se les atribuye la idea de un Estado que garantice una vida digna a sus ciudadanos, un término que ella misma denominó ‘house – keeping state’. Pese a conformar un perfecto tándem y haber trabajado juntos en diferentes publicaciones, solo el nombre de su marido, Sydney Webb, pasó a la historia como uno de los reformistas sociales más importantes en Inglaterra.
Anna Schwartz, esencial para la teoría monetarista
Si mencionamos el apellido Friedman, es probable que hayamos oído hablar de él o incluso, le reconozcamos como el padre de la teoría monetarista. Y, ciertamente, él contribuyó en la creación de su reputación pero contó con la ayuda de Anna Schwartz, una investigadora que quedó a la sombra del prestigio de Friedman.
Nacida en Nueva York en 1915, pasó gran parte de sus años de vida trabajando en la National Bureau of Economic Research de su ciudad natal. En 1963, sin embargo, su carrera hace un salto gracias a la publicación de ‘Una historia monetaria de Estados Unidos, desde 1867 hasta 1960’ (‘A Monetary History of the United States, 1867 a 1960’), un trabajo que vio la luz gracias a la investigación conjunta de Schwartz y Milton Friedman. La obra marcó la historia de la economía estadounidense y aún hoy en día es un referente sobre la buena gestión de la economía y cómo evitar fluctuaciones en el ámbito nacional.
Friedman fue nombrado como el padre fundador de la teoría monetarista, relegando a Schwartz a un segundo lugar. En 1976 recibió el Nobel de Economía gracias a la obra fruto del trabajo conjunto con Schwartz, pero ella no recibió ninguna mención en el comité ni tampoco en la esfera pública. Años después, críticos británicos destacaron la investigación de Schwartz reclamando su importancia en el desarrollo de la teoría, sin embargo, no obtuvo su reconocimiento.
Ellas son sólo dos ejemplos de referentes femeninos que han contribuido a la historia pero que por el hecho de ser mujeres, han quedado relegadas en un segundo plano, a las sombras. Ahora, con más recursos de los que contaban antes y una mirada más crítica, podemos desempolvar aquellas figuras que a pesar de haber aportado su granito de arena, han quedado excluidas de los libros de historia.
11Onze se está convirtiendo en un fenómeno como primera comunidad fintech de Cataluña. Ahora, lanza la primera versión de El Canut, la super app de 11Onze, para Android y Apple. Desde El Canut se puede abrir la primera cuenta universal en el territorio catalán.
No importa el caso de corrupción que ahora esté ocupando el debate público, lo importante es que nunca desaparece. ¿Qué papel desempeña la corrupción en el funcionamiento de los estados modernos? ¿Cómo podemos combatirla?
La corrupción nos indigna porque devora recursos públicos que proceden directamente de los impuestos de los ciudadanos. Pero por mucho que nos enoje, por mucho que las leyes la persigan, siempre hay un nuevo caso de corrupción. Un estudio de 2018 del Partido de los Verdes europeos, calculaba que la corrupción provoca en la Unión Europea daños económicos por valor de 904.000 millones de euros. Para ponerlo en contexto: es dinero que casi triplica el esfuerzo en defensa de toda la UE.
En el documental de Arte, “La corrupción, ¿un mal necesario?”, se preguntan por qué no desaparece nunca la corrupción. ¿Es posible que sea un lubricante necesario para corregir la ineficiencia del sector público? El historiador Jens Ivo Engels, defiende que sin el clientelismo no hubiera sido posible crear los estados modernos, porque fomentaba la lealtad entre el patrón y el proveedor. Con la Revolución Francesa y la creación del funcionariado en los estados modernos, hacia 1800, la corrupción debería haber desaparecido. Ya había trabajadores públicos cuyo sueldo no debían, por tanto, ser tentados por prácticas corruptas. Pero no fue así. ¿Por qué?
La corrupción, contra la esclavitud
Aunque sea sorprendente, la corrupción acabó con la esclavitud en Estados Unidos. El mítico Abraham Lincoln no tenía mayoría en la Cámara de Representantes, así es que sobornó a algunos rivales políticos para que votaran a favor. ¿Podríamos pensar, pues, que un cierto grado de corrupción es necesario? No, por supuesto. Un estudio del FMI avisaba ya en 2002 de que cuanto más corrupta es una sociedad peor les va a sus ciudadanos. Nacen menos criaturas, hay más abandono de los estudios, los servicios públicos son peores… Es más, según investigaciones de las universidades de Newcastle y Copenhague, el nivel de corrupción repercute directamente en la salud mental de la ciudadanía.
Cómo defenderse de la corrupción
La pregunta es simple: ¿cómo puede la sociedad combatir la corrupción? Si no se sabe de dónde sale, ¿cómo se produce y nadie quiere ser tildado de corrupto? ¿Cómo se combate un mal tan normalizado que, a menudo, ni se ve? Para medir la corrupción existe el Índice de Percepción de la Corrupción. Actualmente, España está calificada como la trigésima quinta economía menos corrupta, empatada con Botsuana, Cabo Verde. El camino hacia un país más limpio de corrupción lo marca Estonia, con gran implicación de la ciudadanía.
Si desea conocer mejor la historia de la corrupción, cómo funciona y cómo se puede combatir, puede ver “La corrupción, ¿un mal necesario?”, del canal Arte.
Si te ha gustado este artículo, te recomendamos:
 Cultura
El argot de la bolsa estigmatiza la salud mental
5min lectura“Psicosis en la bolsa”. “Wall Street enloquece”. “El mercado...
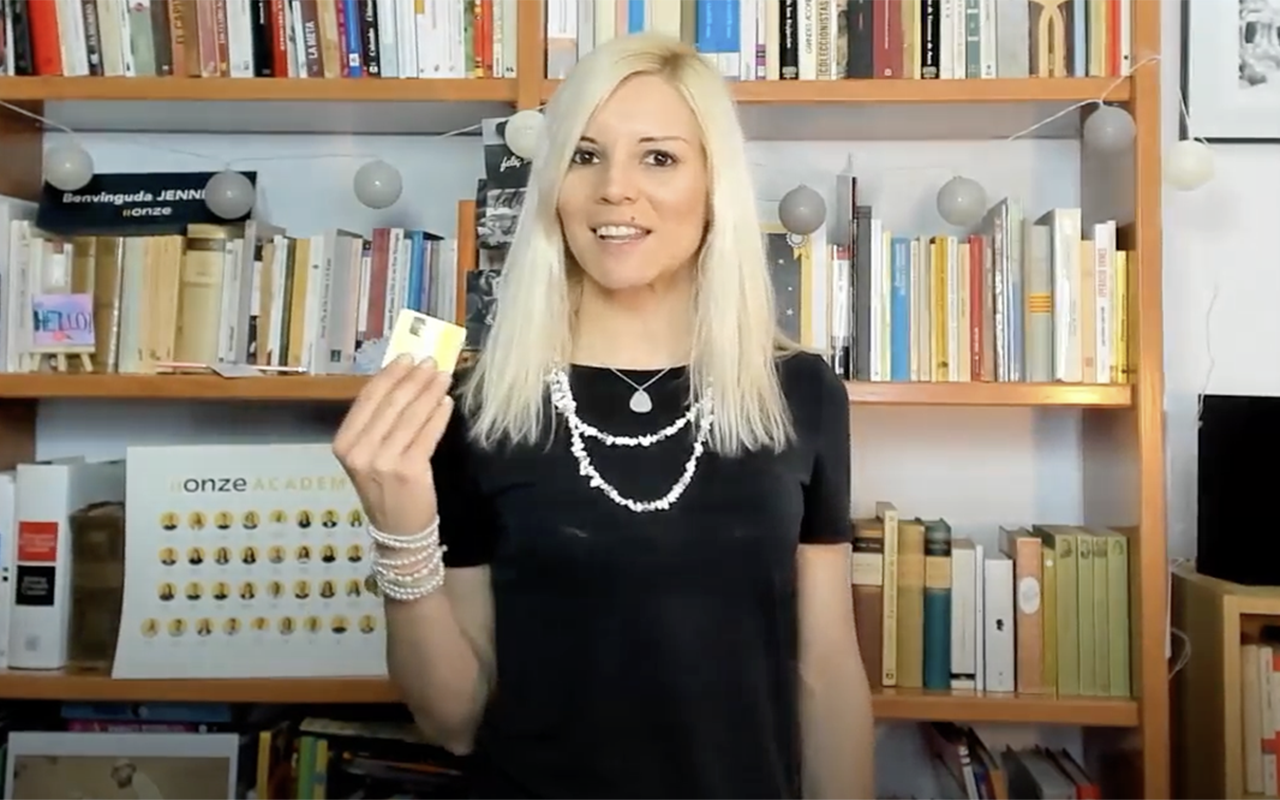
¿Sabes que el primero que predijo la aparición de las tarjetas de crédito fue el escritor Edward Bellamy en 1888? De la historia de la tarjeta hemos hablado en La Plaça en varias ocasiones. Ahora, volvemos a hacer un repaso con nuestra agente 11Onze Jennifer Roca.
La primera tarjeta de crédito la creó en 1914 la compañía Western Union para sus clientes más selectos con la idea de ofrecerles créditos sin recargo. Pero fue Frank McNamara, en 1949 en Nueva York, quien tendría la idea de una tarjeta universal con dos amigos más, cuando se dio cuenta que se había dejado el dinero en casa y su mujer tuvo que llevarle la cartera para poder pagar la cena. ¿Quieres saber todos los detalles de la historia? ¡Mira el video!
Historia de la tarjeta de crédito
El economista Teodor de Mas ha hablado de su libro ‘Hacer dinero’ en La Plaça de 11Onze, del programa Territori 17 de Radio Cardedeu. Comparte el método de su familia para ahorrar, con el objetivo de “tratar de ser felices y tener tiempo”.
Que no existe libertad sin libertad financiera es cada vez más evidente, pero conseguir esa libertad financiera es realmente complicado en una sociedad que nos empuja a gastar el dinero que tenemos. Teodor de Mas es economista y ha compilado en el libro ‘Hacer dinero’ los conocimientos financieros que ha ido aprendiendo a través de generaciones y generaciones de su familia, judeo-catalana. El libro se ha convertido en uno de los fenómenos literarios del momento y, para hablar de ello, visitó La Plaça d’11Onze en el programa Territorio 17 de Radio Cardedeu.
El dinero y el tiempo
“La barra de medida es el tiempo y no el dinero. El dinero es algo que nos hemos inventado los humanos para comprar tiempo. La única utilidad que tienen el dinero es comprar tiempo”, explica Teodor de Mas, que asegura que necesitamos tener más intuición para entender qué es el dinero. Según él: “el dinero es un idioma, una herramienta que debemos utilizar todos para tratar de ser felices y tener tiempo”.
Ahorrar es la clave para conseguir cierta libertad financiera, pero es muy difícil. “Vivimos en una sociedad de consumo, no de ahorro. Todo nos lleva a consumir lo que tenemos, lo que ganamos”, afirma De Mas. Por eso, para poder ahorrar, hay que ponerse en serio: “Para ahorrar hay que ser serio, definir un presupuesto familiar o personal, decidir qué parte ahorraremos y no movernos de aquí. Después, a final de mes hay que sacar el dinero que hemos ahorrado y ponerlo en otra cuenta donde no podamos gastarlo para asegurarnos de que lo ahorremos”, explica el autor de ‘Hacer dinero’.
Los catalanes y los negocios
Los catalanes tenemos fama de ahorradores y emprendedores. ¿Pero de dónde viene esta idea? Según Teodor de Mas, tenemos la suerte de no partir de la nada: “los catalanes tendemos a emprender porque hay mucho capital acumulado. Este es un territorio rico, denso y potente. No partimos de 0, partimos de lo que se ha hecho desde hace generaciones”. Sin embargo, De Mas aconseja a los catalanes cambiar un poco la perspectiva respecto al ahorro, porque asegura que los catalanes somos demasiado conservadores y asumimos pocos riesgos.
Puede escuchar el resto de la conversación con Teodor de Mas en la sección de La Plaza en el Territorio 17 de Radio Cardedeu.
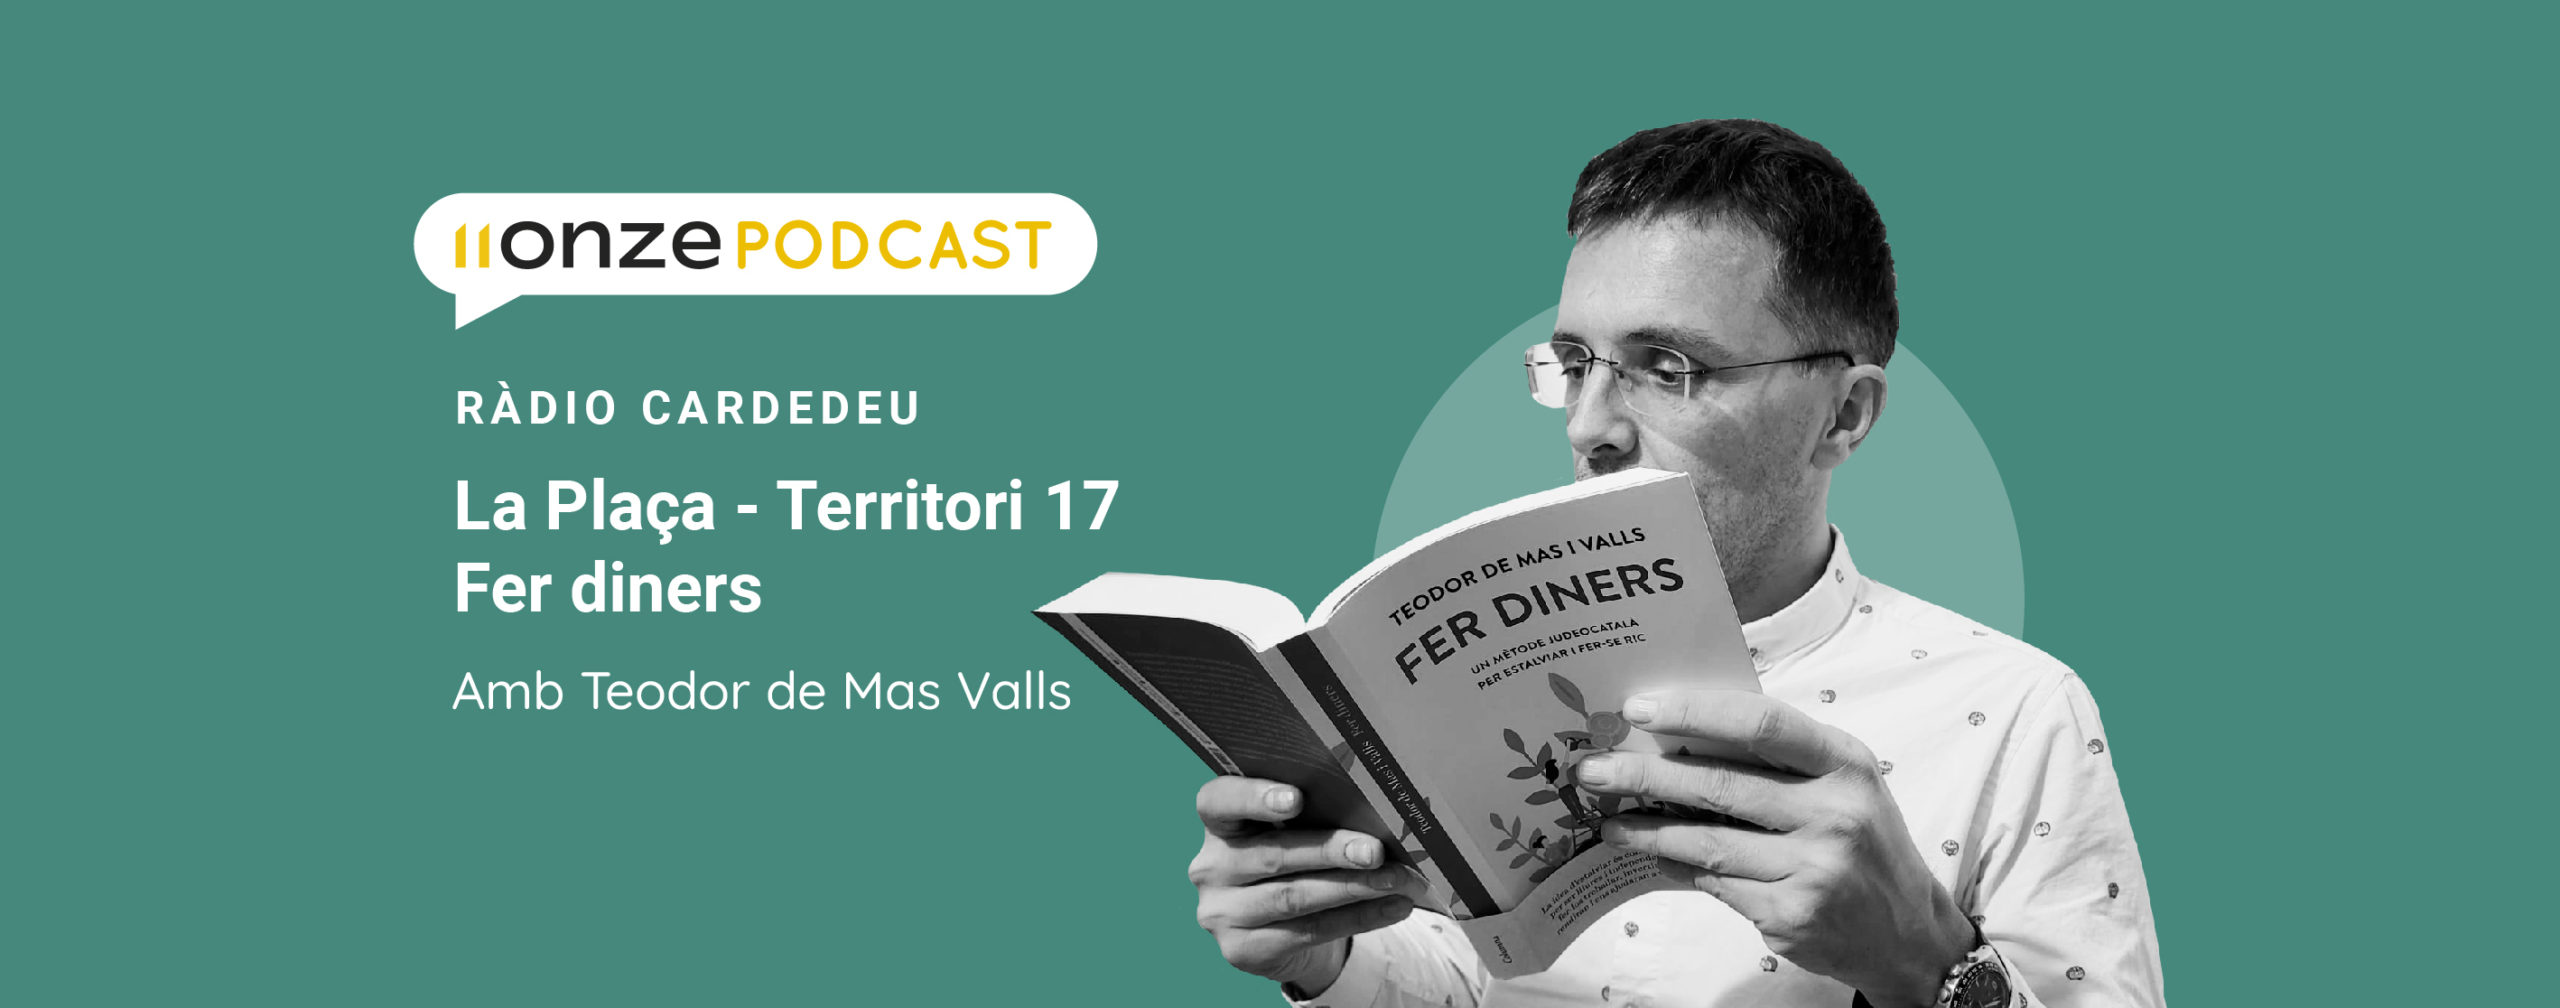
La Plaça – Territori 17: Hacer dinero
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El nuevo proyecto de Ley de Seguridad Nacional abre la posibilidad de que el gobierno español pueda embargar dinero y bienes de la ciudadanía en caso de crisis económica. ¿Pero esta y otras leyes estatales pueden condicionar los ahorros en cuentas europeas? Hablamos con Aina Ansó, del departamento legal de 11Onze.

Uno de los rasgos diferenciales de El Canut es la posibilidad de abrir y gestionar cuentas con un IBAN europeo, no solo español. Una función que otorga a la persona el control sobre sus ahorros, y ofrece un amplio abanico de posibilidades que pueden favorecer la gestión diaria de las cuentas, pero también la seguridad y la liquidez de los ahorros. Aina Ansó, del departamento legal de 11Onze, nos da las claves para entender en qué nos afecta el hecho de tener cuentas corrientes en países europeos.
Nuestros ahorros, ¿fuera del alcance español?
La primera incógnita a resolver es si tener una cuenta en el extranjero supone que queda fuera del alcance de España. Ansó explica que, efectivamente, “sí que supone quedar fuera del alcance del Estado en el ámbito fiscal, siempre que la cuantía de esta cuenta no supere los 50.000 euros”. Por encima de esta cifra, sí que habrá que rendir cuentas de la fiscalidad del dinero situado fuera de España.
“En este caso, se deberá informar a la Agencia Tributaria mediante la presentación del modelo 720. Asimismo, si las transacciones con el exterior exceden el millón de euros, será necesario comunicarlo también al Banco de España mediante la Encuesta sobre Transacciones Exteriores. Esto es de aplicación tanto para personas físicas como para entidades residentes en España”, detalla Ansó. Para gestionar bien nuestro patrimonio y desvanecer dudas, la experta legal también nos recomienda buscar asesoramiento. En cualquier caso, se superen o no los 50.000 euros, la ciudadanía seguirá haciendo la declaración de la renta en el país donde reside fiscalmente.
En busca de protección europea
El debate sobre la protección de nuestros ahorros es complejo, y la clave de esta cuestión recae en quien tiene el poder. En este sentido, crece la preocupación de la ciudadanía española frente al anteproyecto que aprobó el Consejo de Ministros el pasado 22 de junio y que reforma la Ley 36/2015 del 28 de septiembre de Seguridad Nacional.
“El objetivo inicial, tal y como se tenía que hacer desde el año 2016, era especificar qué recursos puede utilizar el gobierno español ante una situación de interés para la seguridad nacional. Es decir, qué intervención específica puede llevar a cabo el Estado en caso de crisis, entendida como una situación que compromete la seguridad del país”. Una intervención que, como remarca Ansó, todavía no se puede concretar en firme: “Para poder saber si finalmente se podrá embargar una cuenta europea o no, habrá que esperar a tener el texto definitivo, aunque, observando los antecedentes, el redactado definitivo podría ser tan ambiguo que no nos permita conocer su alcance real”.
Sin embargo, en declaraciones a 11Onze, el abogado Arcadi Sala-Planell sí que se atreve a predecir que “esta ley no sería de aplicación si el cliente tiene el dinero en un banco extranjero, porque España no tiene competencias fuera de su territorio, y esta es una ley estatal. Por lo tanto, para intervenir el banco central [de otro país] debería ser una ley europea”. “Sería escandaloso”, remacha.
Ep. 6 | Abusos bancarios: Discriminación IBAN
El control de nuestros ahorros
Teniendo en cuenta el anteproyecto, está claro que tener el dinero fuera de España puede asegurarnos más protección para nuestros ahorros. ¿Pero por qué nos protege más? ¿Qué diferencia a España de otros países europeos? Ansó señala que “si tenemos en cuenta el funcionamiento del resto de países de la Unión Europea en relación con cuestiones de seguridad nacional, es cierto que gran parte de estos países reclaman un riguroso control Parlamentario y, en cambio, en el caso de España será únicamente el Consejo de Seguridad nacional quien decida”.
Por cierto, un Consejo de Seguridad formado por el presidente del Gobierno, el vicepresidente, algunos ministros y otras autoridades, como el jefe de Estado Mayor de la Defensa, el secretario de Estado de Seguridad, el director del Centro Nacional de Inteligencia, el director del Gabinete de la Presidencia del Gobierno y el secretario de Estado de Exteriores, según el anteproyecto de Ley al que tuvo acceso El País.
Amparados por la legislación europea
El sistema de protección del dinero en las fintech se rige por la Directiva de 2015/2366, del Parlamento Europeo y del Consejo, de 25 de noviembre de 2015, sobre servicios de pago en el mercado interior. Esta normativa, desgrana Ansó, “obliga a que los fondos de los clientes estén separados de la empresa de dinero electrónico y se depositen en una cuenta separada de una entidad de crédito”.
Ahora bien, tal y como señala la experta legal, “este dinero también se podría utilizar para invertir en activos seguros, líquidos y de bajo riesgo”. “Así mismo, también hay que tener en cuenta que la empresa de dinero electrónico tiene la obligación de contratar un seguro, u otra garantía que se pueda comparar, para cubrir el importe equivalente a los fondos, por si la empresa de dinero electrónico quebrara”, añade.
Esta directiva europea, de hecho, está en sintonía con la legislación que deben cumplir las entidades de crédito para asegurar hasta 100.000 euros por depósito, que busca garantías legales para los clientes en relación con sus ahorros.
11Onze se está convirtiendo en un fenómeno como primera comunidad fintech de Cataluña. Ahora, lanza la primera versión de El Canut, la super app de 11Onze, para Android y Apple. Desde El Canut se puede abrir la primera cuenta universal en el territorio catalán.
Cuando uno habla de justicia en las empresas, en breve sale nuestro alter ego legalista, y nos decimos, bien convencidos, de que nosotros cumplimos todas y cada una de las leyes. Consideramos que cumpliendo las leyes no se necesitaba más valoración moral, de si las leyes están bien o debería haber una actualización. La implementación de la justicia no se puede dejar en manos de los expertos en ética o de los abogados. No podemos simplificar la valoración de que es justo concretando con que es legal. Practicar la ética necesita educar el juicio práctico
Hace relativamente poco un jurista importante comentaba que si tuviéramos que esperar a cambiar la legalidad con el permiso de aquellos que ganan con las leyes actuales, aún existiría la esclavitud. Y nada más cierto. De hecho, en las empresas, las leyes son un mínimo irrenunciable, pero la justicia, y sobre todo, el hecho de producir resultados justos en el reparto de recursos, responsabilidades, recompensas y reconocimientos, parece que va más allá de estos mínimos legales. La tarea de dirigir empresas incluye valorar si los sistemas empresariales que reparten los recursos tangibles o intangibles son los adecuados. Esta valoración la aparta del cumplimiento de la legalidad, y más aún de la neutralidad. Se debe tomar una decisión que escapa de consideraciones meramente técnicas, haciendo necesaria la valoración de las consecuencias que resultan de la decisión, y si estas consecuencias son buenas o no para todos.
La ley no es suficiente, hay que ir un paso más allá
Utilizar una pretendida técnica neutra (o ley positiva) lleva a obviar que no es neutra. Hacemos ver que utilizamos una ciencia económica pretendidamente libre de valoraciones morales. Y alimentamos con ella los contenidos técnicos de muchos programas de directivos. Esto, después, se acaba implementando en la empresa. Pensamos que la ley (técnica) ya es suficiente, y vamos más allá, delegamos los aspectos morales a los expertos en ética. Y lo justificamos con una tesis de separación que considera que los hechos se pueden observar sin valorarlos. Se desprecia como poco científico cualquier juicio de valor, y se hace con argumentos del tipo, “estamos hablando de cosas factuales, estamos hablando de ciencia, de cosas objetivas”. Esta neutralidad con la que se quieren valorar las decisiones es imposible. La tesis de separación convendría descartarla, más que por inútil, por falsa. La implementación de las valoraciones morales se hace necesaria, siendo los criterios de justicia un aspecto necesario para discriminar criterios a utilizar en las decisiones.
Las leyes económicas no van solas, como la ley de la gravedad, sino que son fenómenos que actúan sobre las personas, que tienen voluntad, motivación y que aprenden para bien o mal. Utilizar las leyes económicas que pretende que las personas ni se motivan, ni tienen voluntad, ni aprenden, perpetúa, el statu quo, o la empeora. Decidir qué criterios deben prevalecer a la hora de tomar una decisión, discernir entre opciones y ser capaces de prever las consecuencias que las decisiones tienen sobre los demás. La función de las empresas para algunos economistas es solo crear beneficios, cuanto más mejor. Pero no hay ninguna ley determinista que pueda forzar esta función. De hecho, observando la realidad, hacer que las empresas solo tienen la función social de tener beneficios, no nos ha llevado demasiado lejos, y, por lo tanto, parece justo proponer otros. Hacer que su función sea la de generar justicia y hacer que la justicia sea intermediaria por el bien común se hace del todo necesario. Las empresas deben encontrar su utilidad y su función social. Si terminan enfocándose al bien común, promocionando la justicia entre todos los grupos de interés, encontrarán muchos más adeptos que los actuales, y realizarán una función mejor.
Empresas de personas para personas
Otro factor importante a tener en cuenta y que a menudo pasa desapercibido, es que la empresa es como una comunidad de personas que participa de una comunidad más amplia, donde las personas se pueden desarrollar en ella y encontrar un sentido. Esto permite aportar una legitimación más amplia y auténtica a la actividad empresarial y ayuda a entender la misma existencia de las empresas, su sentido. Verlas como una herramienta para que tres se hagan ricos, tiene un sentido pequeño, que ahora mismo comienza a ser muy ridículo para mucha gente. ¿Y cómo pueden distinguir unas empresas que contribuyen al bien común de las que no? Una manera sencilla es mirar su misión, y sobre todo la implementación: los hechos. Los hechos hablan mucho más que las palabras.
Ver si las empresas dicen que resuelven y resuelven necesidades reales con sus productos y servicios (contribuyen a un bien común social), y ver de qué manera lo hacen, es decir, cómo utilizan los recursos y cómo tratan las personas (bien común interno), se hace del todo imprescindible si queremos tener un tejido empresarial que también ayude a cambiar conciencias. La contribución al bien común es lo que hace que las empresas puedan tener sentido y desplegar todo su potencial.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
Si te ha gustado este artículo, te recomendamos:
 Economía
Invertir o no invertir, esta es la cuestión
5min lecturaCuando se nos habla del dinero se comenta que es cobarde,...


La expansión o flexibilización cuantitativa es una medida de política monetaria por la cual un banco central compra cantidades predeterminadas de deuda pública u otros activos financieros para estimular la actividad económica de un país. Pero, ¿en qué consiste exactamente? ¿Qué efectos negativos puede tener para la economía?
La expansión cuantitativa o flexibilización cuantitativa (conocida también como QE por las siglas en inglés de quantitative easing) es una política monetaria utilizada por los bancos centrales que se usa de manera excepcional para aumentar la oferta monetaria y estimular la actividad económica cuando otras medidas, como la reducción de los tipos de interés, ya no son efectivas.
Tenemos ejemplos de esta política monetaria en las compras de miles de millones de dólares en bonos gubernamentales y otros activos por parte de la Reserva Federal de los Estados Unidos después de la crisis financiera del 2008, así como en las políticas monetarias implementadas por el Banco Central Europeo (BCE) a partir del 2015, ante un contexto económico de crecimiento estancado y baja inflación.
Estos programas de estímulo de la economía, basados en la compra de deuda pública —principalmente bonos del gobierno— por parte de un banco central, crean nuevas reservas bancarias, proporcionando más liquidez a los bancos comerciales y fomentan la concesión de préstamos y la inversión.
Sin embargo, también ha habido programas de compra otros activos como por ejemplo bonos corporativos, bonos de titulación de activos y bonos garantizados. Por norma general, son los bancos comerciales u otros inversores institucionales los que venden los bonos en el banco central.
¿Qué efectos negativos puede tener?
Con más dinero en circulación y una demanda creciente de activos financieros, los tipos de interés a largo plazo tienden a bajar. Esto hace que sea más asequible para las empresas y los consumidores obtener crédito, estimulando la inversión y el consumo. Al menos esto es la teoría, en la práctica depende de si los bancos ven oportunidades de conseguir altas rentabilidades de los préstamos.
De este modo, no solo puede fracasar en el estímulo de la demanda si los bancos continúan sin querer dejar dinero a las empresas y a las familias, sino que estos programas pueden favorecer la aparición de burbujas especulativas y un aumento de la inflación. Es decir, la inyección de demasiado dinero en la economía puede provocar que los precios aumenten rápidamente, creando presiones inflacionistas. Por lo tanto, cuanto mayor es el volumen de compras, su efecto positivo en la economía es más limitado.
Por otro lado, estos estímulos pueden beneficiar principalmente a los grandes inversores y a los mercados financieros, puesto que los precios de los activos, como las acciones o los bonos, tienden a aumentar. Según un informe del Banco de Inglaterra, sus políticas de expansión cuantitativa han beneficiado sobre todo al 5% de las familias más ricas, empeorando las desigualdades de ingresos y las tensiones sociales.
Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios.

Poco después de comernos las uvas hablamos de ‘la cuesta de enero’, una expresión muy conocida y propia del mes de enero, a pesar de que últimamente parece tener una tendencia inflacionaria que la alarga al resto del año. Pero ¿de dónde viene esta idea?
La carencia de recursos financieros asociada al primer mes del año es causada por una serie de variables que convierten este mes en especialmente problemático, no solo en referencia a la economía personal sino también en cuanto al estado emocional de muchas personas.
El concepto de ‘la cuesta de enero’ empieza a aparecer en los medios españoles en el siglo XIX, conectado en el mundo teatral. Y es que, después de gastar más de la cuenta durante las fiestas de Navidad, en los teatros se notaba una fuerte bajada de espectadores. Así es como se empieza a popularizar el concepto, que se ve reforzado por la subida de precios de servicios que se produce cada inicio de año. Los precios regulados por las administraciones, se actualizan el 1 de enero, y esto impacta directamente en el bolsillo (ya castigado) del ciudadano.
Es entonces cuando mucha gente se acuerda de los gastos hechos durante las fiestas de Navidad. Además, para combatir la bajada de consumo, los vendedores aplican rebajas. Y se produce esta ambivalencia: el consumidor tiene menos dinero, pero tiene ganas de seguir gastando, por los tentadores descuentos.
En el ámbito internacional se habla del ‘Blue Monday’, o lunes triste, un concepto originario de una campaña publicitaría de Sky Travel, y que hace referencia al tercer lunes de enero como el día más triste del año. No tiene ninguna base científica, no obstante, ejemplifica la bajada a nivel emocional que acompaña estas fechas. La vuelta a la rutina después del periodo vacacional enmarca el final de ciclo de un año en que quizás no hemos conseguido los objetivos que nos habíamos propuesto, con la subsecuente decepción. Un estado anímico y emocional ahora también tocado por la incertidumbre y angustia causadas por la pandemia.
Un fenómeno económico del siglo XX
El fenómeno económico y social de gastar el que no se puede pagar no se originó con el consumismo, pero sí que es verdad que esta tendencia a consumir productos en cantidades muy superiores a las necesarias fue amplificada con la aparición del marketing contemporáneo, creando nuevas necesidades y deseo de compra en la población con el fin de alimentar el crecimiento económico ilimitado propio del capitalismo.
Es a partir de este escenario microeconómico del siglo pasado donde se populariza el concepto de ‘la cuesta de enero’. Espoleada por una alianza de intereses del mundo financiero, empresarial y publicitario que trabajan juntos para perpetuar un consumo basado en un crecimiento continuo. La publicidad nos convence de la necesidad de comprar infinidad de productos que no necesitamos, mientras que los bancos nos dan todas las facilidades para gastar dinero que no tenemos.
En gran medida, el antídoto a ‘la cuesta de enero’ es tan sencillo como asegurar que la población tiene una buena educación financiera. Obviamente, hay gastos inevitables como los de suministros de agua, electricidad, o las hipotecas, pero el uso del crédito y conocimiento de otras herramientas financieras al alcance de una economía familiar son esenciales no solo para prevenir penurias económicas a lo largo del año, sino para mantener cierta salud emocional.
Y es por eso que desde 11Onze damos tanta importancia a la formación financiera de nuestra comunidad, y ponemos al alcance de todo el mundo herramientas de aprendizaje para empoderar a las personas a gestionar sus bienes de la mejor manera posible.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!