El precio del oro y las elecciones en los EE.UU.
El precio del oro tiene tendencia al alza cuando aumentan los riesgos geopolíticos. Pero, ¿qué relevancia tiene esto en relación con unas elecciones presidenciales en los Estados Unidos? ¿Podría una victoria de Donald Trump disparar todavía más el precio de una onza de oro que sigue marcando máximos históricos?
Las elecciones presidenciales que se celebrarán el próximo 5 de noviembre en los Estados Unidos están alimentando la especulación entre los inversores sobre cómo puede evolucionar el precio del oro en los días y semanas posteriores a los comicios. Según un nuevo informe del Consejo Mundial del Oro (WGC), el alto riesgo geopolítico puede animar a los inversores a buscar el oro como cobertura.
Aunque, históricamente, el oro tiende a rendir por debajo de su media a largo plazo en el periodo próximo a las elecciones presidenciales de los EE. UU., por norma general, las elecciones estadounidenses no se han considerado un riesgo geopolítico. Este año, pero, Juan Carlos Artigas, responsable mundial de investigación del Consejo Mundial del Oro, avisa que estas elecciones “se producirán en un entorno en el cual los electorados, tanto en los Estados Unidos como el resto del mundo, están cada vez más polarizados y el riesgo geopolítico es significativamente elevado.”
El análisis hecho por el WGC sugiere que, “si bien la demanda de lingotes y monedas de oro en los EE. UU. parece aumentar, de media, durante las presidencias demócratas, no pasa lo mismo con otros segmentos de la demanda de inversión”. Y apunta al hecho que “la afiliación partidista no tiene un impacto consistente en el precio durante las elecciones estadounidenses. En cambio, las políticas económicas, tanto nacionales como exteriores, de cualquier presidente son más relevantes para el comportamiento de los activos financieros, incluido el oro.”
¿Es apolítico el oro?
Según el estudio, se puede observar que hay dos tendencias opuestas: El oro parece tener una tendencia al alza seis meses antes de la elección de un presidente republicano y se mantiene estable en el periodo posterior a las elecciones. Por el contrario, baja de precio antes de la elección de un presidente demócrata y se sitúa justo por debajo de su media a largo plazo en los seis meses posteriores a las elecciones.
Dicho esto, el WGC sostiene que estos resultados no son estadísticamente significativos, puesto que existe una variabilidad apreciable y que hay pocos ejemplos por cada uno de los casos analizados. Por lo tanto, el precio del oro posiblemente responde más a políticas específicas que no a la afiliación partidista del presidente electo.
En este contexto, las políticas de recortes fiscales, aranceles y menos regulación que promueve la candidatura de Donald Trump se consideran inflacionistas en Wall Street y la Reserva Federal se podría ver obligada a subir de nuevo los tipos de interés. Un escenario que pondría al oro en “en una posición idónea para repuntar”, afirmaba Gregory Shearer, analista de JPMorgan Chase.
Esta percepción de que el oro ofrece la mejor cobertura para una cartera de inversiones en caso de que Donald Trump retome la Casa Blanca parece confirmarse en la última encuesta realizada por Bloomberg. “Entre los 480 encuestados, los partidarios del metal precioso como valor refugio en caso de reelección de Trump superaron, dos a uno, a los que eligieron el dólar estadounidense”, explicaba la agencia de noticias.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.


El miedo a una recesión en los Estados Unidos, generada después de publicarse unos datos de ocupación y actividad industrial peores de lo que se esperaba, ha creado un efecto contagio que, junto con los malos resultados de algunas empresas tecnológicas y la subida de los tipos de interés en Japón, ha provocado fuertes pérdidas en las bolsas mundiales.
El índice Nikkei de Tokio se había desplomado un 12,40%, su peor caída desde el “crash” de 1987, contagiando a otros mercados asiáticos. El lunes también se hundía Wall Street: el Dow Jones de Industriales, el S&P 500, y el Nasdaq, hasta afectar las bolsas europeas que cerraban la sesión del día en números rojos. Por su parte, el IBEX sufría pérdidas de más de un 2% de su valor, su peor sesión desde marzo del 2023.
La volatilidad de las bolsas durante el mes de agosto no es ninguna novedad, cuando los volúmenes de negociación y los creadores de mercado están bajo mínimos, pero esta inestabilidad en los mercados no se veía desde el comienzo de la pandemia sanitaria. ¿Qué estaba pasando en las bolsas mundiales?
A la sombra de una recesión
Por un lado, el viernes todas las miradas estaban puestas en los Estados Unidos después de que presentó unos datos que mostraban que en julio se habían creado menos puestos de trabajo de los previstos y que la tasa de paro había subido. Unas cifras que ponían en entredicho la fortaleza de la primera economía mundial y avivaban el miedo de los inversores a que la Reserva Federal mantuviera las tasas de interés hasta septiembre.
En los últimos meses, la economía estadounidense ha mostrado señales claras de ralentización, la cual cosa había llevado a muchos inversores a esperar que la Reserva Federal recortaría los tipos de interés por primera vez desde que empezó la crisis inflacionista. La lectura de los mercados es que la Fed ha hecho tarde a la hora de contener la inflación, lo cual puede llevar al país a una recesión.
En este contexto, ya se habla de la posibilidad de un recorte urgente de los tipos de interés por parte de la Fed, después de que el banco central estadounidense dejara pasar la oportunidad de relajar su política monetaria la semana pasada, una acción que solo puede llevar a cabo fuera de las reuniones programadas en casos extremos.
Por la otra, el índice Nasdaq recogía importantes caídas de empresas tecnológicas como Amazon, Apple, Intel, Google, Meta, Microsoft, o Nvidia, que con el lunes negro perdían en conjunto unos quinientos veinte mil millones de dólares en capitalización bursátil. La peor parte se lo llevaba el fabricante de chips Nvidia (6%), seguida de Apple (3%).
La subida de tipos en el Japón
La volatilidad y el desplome del índice de referencia en el Japón, tanto los mercados de acciones y como el de bonos japoneses se pararon, empezó la semana pasada, cuando el Banco del Japón subió los tipos de interés por segunda vez este año y anunció planes para reducir sus compras de bonos.
El consejo del banco central había decidido poner fin en una etapa de tipos negativos y situar el precio del dinero entre el 0% y el 0,1%, para hacer frente a la presión inflacionista. Esto ha supuesto un cambio en la política monetaria del Japón, donde el crecimiento económico ha estado débil durante años y donde el banco central anteriormente se había negado a subir los tipos por miedo que pudiera provocar una recesión.
Parece que los peores augurios que algunos expertos sostenían hace unas semanas, que cualquier inestabilidad en el país con la deuda más grande en relación con el tamaño y la producción de su economía podría desencadenar una reacción en cadena en los mercados financieros globales, no iban muy desencaminados.
Protégete de las crisis económicas con el valor refugio por excelencia: el oro. Si quieres que tus ahorros tengan valor el día de mañana, Oro Patrimonio.
Si te ha gustado esta noticia, te recomendamos:
 Finanzas
Historia de las crisis: agrietar los miedos (2/2)
4min lecturaA medida que el siglo XXI ha dejado atrás el beligerante...


La actividad bancaria tiene un papel fundamental en la inflación. Cuando el crédito no se dedica a la economía productiva, a la generación de nuevos productos o servicios, aumenta artificialmente la capacidad de compra, lo cual rompe el equilibrio entre oferta y demanda e impulsa el incremento de los precios.
El negocio bancario no funciona exactamente como la mayoría de la gente cree. Tendemos a pensar que los bancos son simples intermediarios financieros que reciben dinero de parte de sus clientes en forma de depósitos para prestarlo a otros clientes en forma de créditos. Y se supone que sus beneficios provienen del diferencial entre los intereses que pagan por el dinero depositado y los intereses que cobran por el dinero prestado.
La realidad es mucho más compleja. Lo que llamamos “depósitos” no son tales porque no se mantienen bajo custodia, sino que deberíamos considerarlos préstamos que hacemos al banco. A su vez, los créditos que concede una entidad bancaria no son en realidad préstamos, tal como los entendemos.
Cuando firmamos un préstamo, lo que hace el banco es comprar nuestro compromiso de devolución del importe nominal concedido, lo que sería un pagaré. No existe necesariamente una transferencia de dinero físico del banco a nuestra cuenta porque lo que denominamos “depósito” no es más que el apunte contable de un importe que el banco adeuda al titular de esa cuenta.
Así es como los bancos comerciales crean dinero artificialmente, como explica el propio Banco de España. De hecho, la inmensa mayoría de los depósitos se generan a partir de la nada cuando los bancos conceden créditos, sin que estén respaldados por dinero real.
¿Crédito productivo o improductivo?
Cuando esta creación ficticia de dinero sirve para financiar la economía productiva, haciendo posibles inversiones que generan nuevos bienes y servicios, se mantiene el equilibrio entre oferta y demanda. Existe más dinero nominal, pero también más productos y servicios que se pueden adquirir, con lo que no aumenta la inflación.
Sin embargo, si el banco genera artificialmente dinero para el consumo y esto no va acompañado de un aumento en el volumen de productos y servicios disponibles en el mercado, se rompe el equilibrio entre oferta y demanda. Al haber más dinero disponible para comprar el mismo volumen de productos y servicios, se genera inflación. Y, por desgracia, la mayoría de los préstamos no son productivos, sino que se dedican a transacciones financieras que simplemente permiten la transmisión de derechos de propiedad.
De ahí la conveniencia de que la regulación contemplara una categorización del crédito para evitar un exceso de préstamos especulativos que disparen la inflación. Si la mayor parte del crédito bancario se dedicara a fines productivos, tendríamos un sistema financiero más estable y una economía sana y sin inflación.
El marco normativo actual hace aguas porque se basa en la premisa de que los bancos son simples intermediarios financieros, cuando en realidad crean dinero artificialmente y provocan una espiral inflacionaria, que muchas veces acaba en el estallido de las lógicas burbujas financieras.
Una posible solución
Algunos países han conseguido evitar este problema gracias a sistemas financieros dominados por los bancos comunitarios, que no priorizan la especulación financiera sino el crédito productivo. En Alemania, por ejemplo, este tipo de bancos pequeños dominan el mercado y destinan la mayor parte de sus créditos a las pymes.
Sin duda, gran parte del éxito económico alemán de los últimos 200 años se debe a su sistema financiero, que nunca ha necesitado dinero público para rescatar a alguno de sus bancos ni ha hecho perder depósitos a sus clientes.
Para estabilizar y mejorar nuestra economía, sería conveniente romper con la actual lógica de nuestro sistema financiero e impulsar la creación de bancos comunitarios que prioricen la financiación de la economía productiva.
Si quieres que tu negocio dé un gran salto, utiliza 11Onze Business. Nuestra cuenta para empresas y autónomos ya está disponible. ¡Infórmate!

Ha llegado el verano y los catalanes nos gastaremos una media de 1.203 euros en las vacaciones. ¿Y si te dijéramos que con el Financia Litigios que 11Onze Recomienda puedes conseguir suficientes ganancias para pagarte unas muy buenas vacaciones el próximo año?
Con el verano llegan las esperadas vacaciones y según un estudio reciente los catalanes no se estarán de nada a la hora de disfrutarlas. Se prevé que cada ciudadano destine una media de 1.203 euros para sus vacaciones de verano. Es decir, estás a punto de gastarte el dinero que tanto te ha costado ahorrar.
Y no te importa, porque después de pasarte un año trabajando te has ganado un merecido descanso. Pero, ¿por qué no hacer que tu dinero también trabaje y te regale unas vacaciones? ¿Qué te parecería poder irte de vacaciones sin tocar tus ahorros?
Saca rendimiento de tus ahorros
Financia Litigios, que 11Onze Recomienda, te ofrece la posibilidad de obtener beneficios de entre un 9 y un 11% por tu dinero financiando los gastos judiciales de bufetes de abogados que sacan adelante reclamaciones de ciudadanos que han sufrido abusos por parte de la banca o de la administración. Con el capital 100% asegurado y con una tasa de éxito de más del 90% de los litigios, ¡no tienes excusa para tener tus ahorros parados!
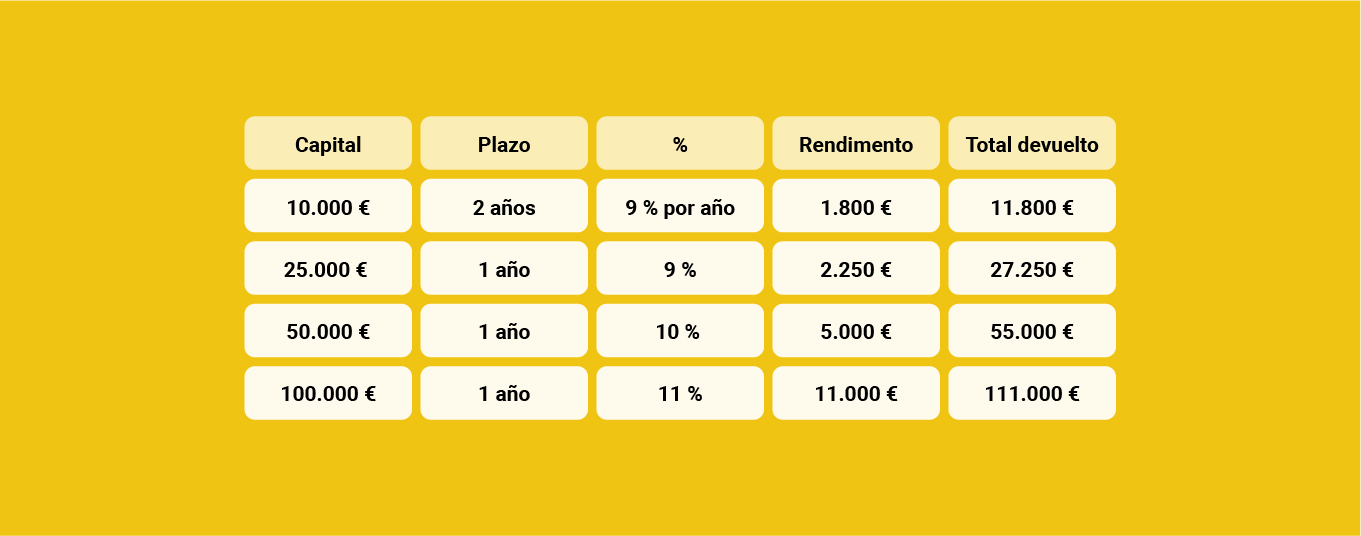
Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios. Para que el verano que viene, ¡tengas las vacaciones pagadas!
El buitre es un pájaro rapaz que se alimenta principalmente de carroña. Un término que también sirve como una declaración de intenciones a la hora de definir un tipo de fondo de inversión que adquiere deuda de empresas o Estados a punto de quebrar. Laura Bunyol, agente de 11Onze, nos explica el origen de los fondos buitre y de quién hay detrás de ellos.
Los fondos buitre son fondos de inversión de alto riesgo que tienen como objetivo comprar títulos de deuda, públicos y privados, de empresas o de países que tienen su solvencia seriamente comprometida. A diferencia de las aves carroñeras que les dan nombre, estos fondos no ejercen una tarea sanitaria imprescindible y beneficiosa, más bien lo contrario, de hecho, han sido catalogados como usura moderna y una amenaza para los derechos humanos.
Su modelo de negocio se basa en comprar activos al menor precio posible y, a corto o medio plazo, venderlos a otros inversores para conseguir altas rentabilidades. Hasta aquí todo parece un concepto de inversión perfectamente normal y lógico. Ahora bien, ¿a quién se le compran estos activos tan bien de precio? Y ¿quién paga las consecuencias?
¿Qué son y de donde vienen los bondos buitre?
Cuando las malas prácticas son legales
Como explica Bunyol, “el 2008 el Estado creó el banco malo, FROB, para absorber los activos deteriorados de los bancos”, es decir, el Estado compró los activos tóxicos de los bancos con dinero público, por después venderlos a precio de saldo, entre un 20% y un 30% de su valor nominal, a los llamados fondos buitre.
Por otro lado, en medio de la crisis inmobiliaria española, los fondos buitre se focalizaron en comprar de forma masiva créditos hipotecarios a bancos. Después de presionar a deudores que no podían asumir la deuda, estos fondos procedían a denunciar y posteriormente iniciar el proceso de ejecución hipotecaria.
Una práctica que no siempre era posible porque muchos de estos activos inmobiliarios eran pisos de protección oficial que no se podían reconvertir. Por lo tanto, las gestoras de estos fondos optaron para cambiar los contratos de alquiler “para duplicar el precio original de los alquileres”, asfixiando a los arrendatarios, apunta el agente de 11Onze.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.

Mientras que la demanda de oro por parte de China ha aumentado un 68% interanual en el primer trimestre de 2024, elevando los precios a máximos históricos, el gigante asiático sigue recortando sus tenencias de bonos del Tesoro de los Estados Unidos.
El oro volvió a registrar un buen mes de abril con una subida del 4%, cerrando el mes a 2.307 dólares la onza. Según el último informe del World Gold Council (WGC), las compras chinas, atribuidas principalmente a la afluencia de inversores detallistas, y los bancos centrales, parecen ser los principales impulsores de la demanda.
China ha acumulado más de 300 toneladas de oro por valor de 561.000 millones de dólares solo en los últimos 18 meses. Las reservas oficiales de oro de China han aumentado durante 16 meses consecutivos. La adición de 12 toneladas en febrero elevó su total a 2.257 toneladas, el 4,3% de las reservas de divisas del país. Además, el GWC apunta que China está inspirando a otras naciones BRICS para que compren el metal precioso como reserva en detrimento del dólar estadounidense.
Sin embargo, las cifras oficiales de sus reservas de oro continúan siendo absurdamente bajas, puesto que a diferencia de muchos bancos centrales que comunican sus compras de oro al FMI cada trimestre, los bancos centrales de China, Rusia y otros países, compran y almacenan oro sin declararlo como reservas.
China se desprende de más deuda estadounidense
A pesar de que China ha comprado grandes cantidades bonos del Tesoro estadounidense en las últimas décadas —en enero de 2024 la nación asiática acumulaba unos 797.700 millones de dólares en bonos del Tesoro estadounidenses, aproximadamente el 10% de la deuda nacional de los EE. UU.— se ha deshecho de más de 74.000 millones de dólares de esta deuda en el último año, según datos del Departamento del Tesoro, 22.700 millones solo en febrero.
China está minimizando intencionadamente su exposición al dólar. La preocupación por las tensiones geopolíticas y el uso de sanciones económicas por parte de los Estados Unidos como herramienta de su guerra comercial, junto con el nuevo aplazamiento de los recortes de los tipos de interés previstos por la Reserva Federal siguen menguando el apetito de Pekín por las letras del Tesoro de los EE. UU.. Así, el gigante asiático ha pasado de tener unas tenencias de 849.000 millones de dólares a 775.000 millones entre principios del segundo trimestre de 2023 y el segundo trimestre de 2024, logrando su nivel más bajo desde 2009.
Estos datos se publicaban al mismo tiempo que Serguéi Lavrov, ministro de Asuntos exteriores ruso, afirmaba que Rusia y China prácticamente no usan el dólar entre sus transacciones comerciales. Según Lavrov, actualmente, más del 90% comercio entre los países se realizan en sus propias monedas nacionales.
Es más, China y Rusia, los dos países fundadores de la alianza de los BRICS, tienen previsto efectuar intercambios comerciales por valor de 260.000 millones de dólares sin recurrir a un solo dólar estadounidense y ya hace tiempo que realizan transacciones en yuanes con otros países, como por ejemplo Filipinas, los Emiratos Árabes, Japón, Malasia, Tailandia y Tayikistán, acelerando un proceso de desdolarització que parece imparable.
Preciosos 11Onze te lo pone fácil para que puedas comprar oro al mejor precio y con total seguridad. Llámanos y habla sin ningún compromiso con uno de nuestros agentes para aclarar cualquier duda que puedas tener y protégete de las crisis económicas con el valor refugio por excelencia: Oro Patrimonio.
La tímida reacción de la banca española en reflejar la subida de los tipos de interés del BCE en la remuneración del ahorro provoca que la rentabilidad no esté en los depósitos bancarios, sino en la inversión.
La elevada inflación continúa erosionando los ahorros que se dejan en el banco. A pesar de que el pasado 4 de mayo el BCE volvió a subir los tipos de interés, por séptima vez desde julio del 2022, los clientes de los bancos reciben con cuentagotas la mejora en la remuneración de sus depósitos.
Esto ha provocado una fuga de depósitos por parte de muchas familias han decidido diversificar los ahorros sacando su dinero de los bancos en favor otros productos e inversiones que ofrezcan una mayor rentabilidad. Una situación que se ha visto agraviada por el miedo a la seguridad de los depósitos a causa de los colapsos bancarios de los últimos meses.
En España, los mejores depósitos dan una rentabilidad de casi el 4%, esto quiere decir que en los mejores de los casos no compensan el deterioro que supone la inflación actual del 4,1%, o todavía menos si tenemos en cuenta la inflación acumulada. Sin embargo, hemos preparado una mesa comparativa con los depósitos más rentables que ofrece la banca actualmente.
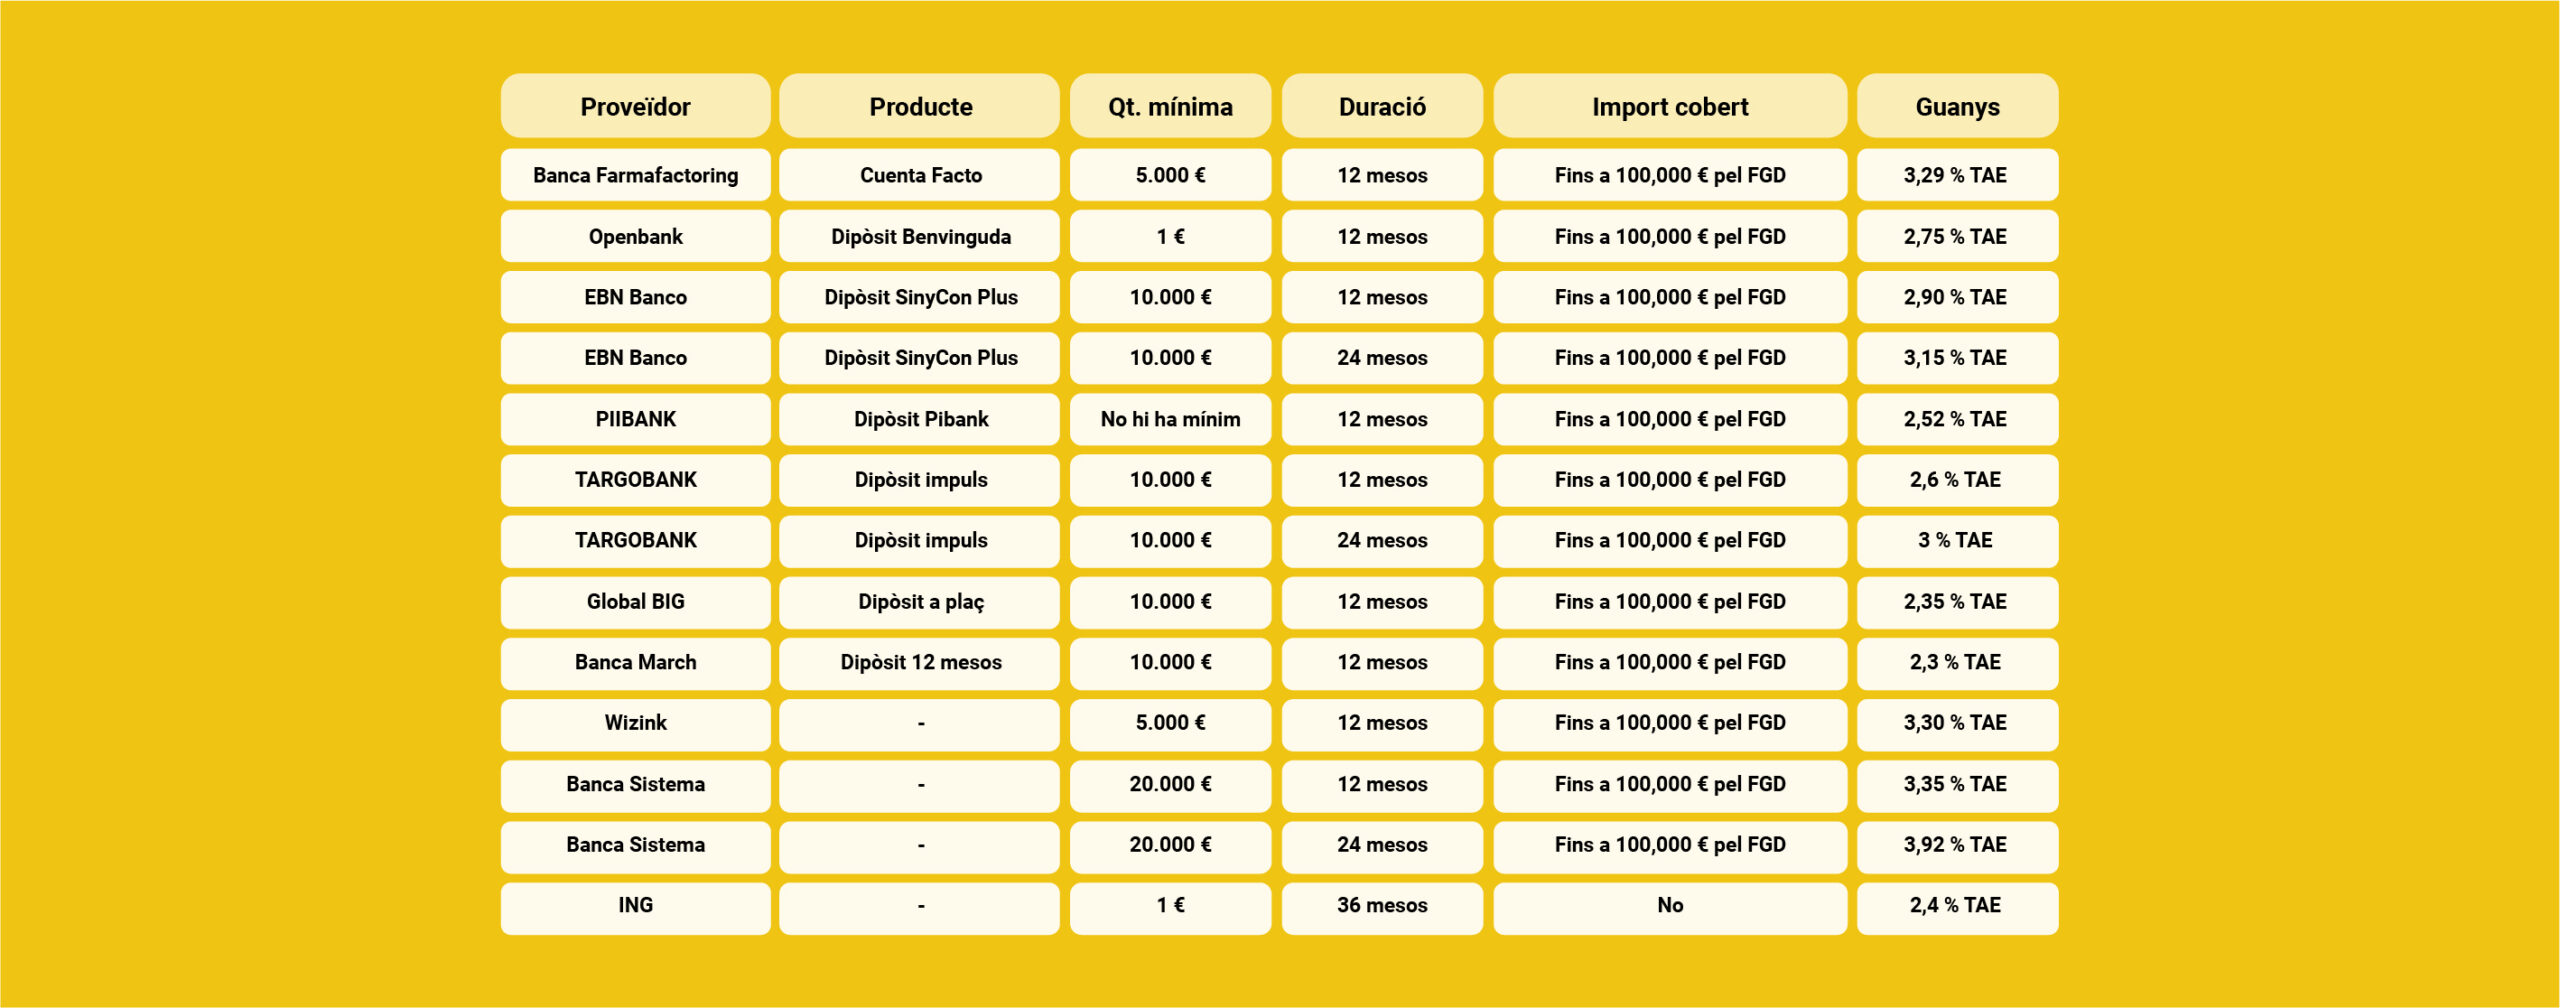
Comparativa rendimentos
¿Hay mejores opciones para incrementar el rendimiento de mis ahorros?
¿Qué te parecería conseguir ganancias de entre el 9% y el 11%, aportando un capital mínimo de solo 10.000 €, en un producto de bajo riesgo que incorpora un seguro de alta calidad? Parece que no pueda ser, ¿verdad? Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios.
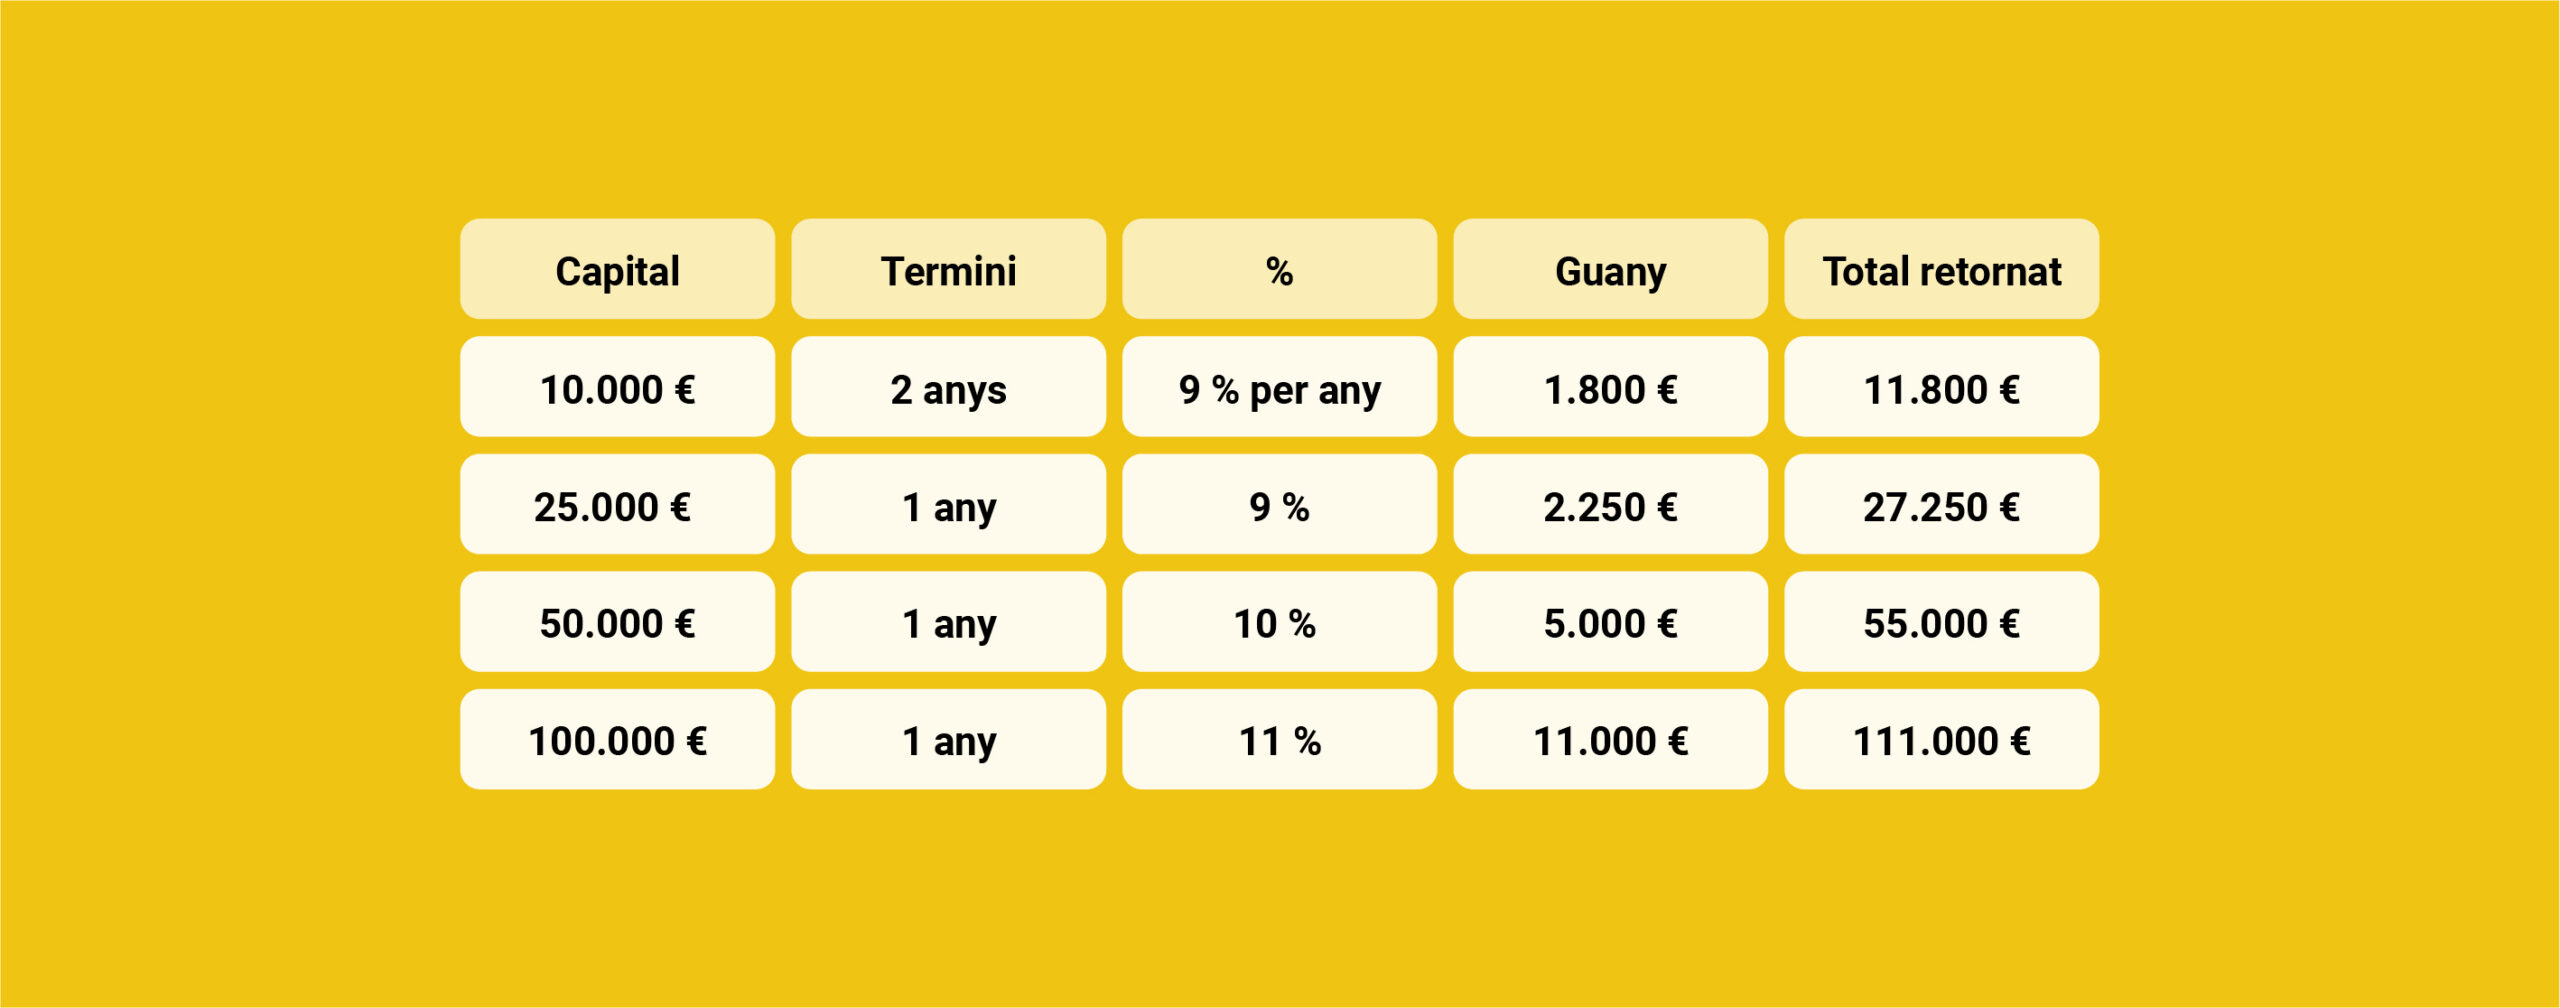
Financia Litigios
Financia las demandas contra los bancos. Haz justicia y consigue rendimientos por tus ahorros por encima de la inflación gracias a las indemnizaciones que tendrán que pagar los bancos. Toda la información sobre el Financia Litigios la encontrarás en 11Onze Recomienda.
El volumen de operaciones sobre el metal precioso por excelencia supera los 150.000 millones de euros diarios en los últimos doce meses, convirtiéndolo en el activo financiero más negociado después de las divisas. A pesar de los máximos históricos de su precio, los inversores mantienen la compraventa de oro más activa que nunca.
El valor intrínseco del oro, que no comporta riesgo de crédito, que no puede hincharse, y que se ha mantenido inalterado a lo largo de la historia, lo ha convertido en el valor refugio por excelencia para los inversores en tiempos de incertidumbre económica y lo hace especialmente atractivo a la hora de diversificar y rentabilizar nuestros ahorros.
Esta característica ha hecho que el oro sea más popular que nunca en el contexto económico y geopolítico que estamos experimentando en los últimos años. El precio y la demanda del metal dorado han logrado máximos históricos durante los últimos dos años y no dan señales de decaer el 2024.
La demanda mundial de oro se ha mantenido firme en el primer trimestre del año, aumentando un 3% interanual hasta las 1.238 toneladas y marcando el primer trimestre más fuerte desde 2016, según anunció el Consejo Mundial del Oro (WGC).
El mercado con más liquidez
El mercado del oro es amplio, global y muy líquido. El WGC estima que las tenencias de oro físico de inversores y bancos centrales ascienden aproximadamente a 4,7 billones de euros, a los cuales hay que añadir 0,9 billones de euros en intereses abiertos a través de derivados negociados en bolsas o en el mercado no organizado (OTC).
“El mercado del oro es más líquido que prácticamente el de cualquier otro activo financiero.”, apuntan desde el WGC. Así lo demuestran los elevadísimos volúmenes de negociación de este activo, que según datos del WGC en los últimos doce meses han superado los 150.000 millones diarios, 139.000 millones de media en los últimos cinco años.
Es más, el volumen de operaciones sobre el oro ha superado los bonos de deuda alemana y los de la deuda de los Estados Unidos. Solo el índice bursátil del S&P 500 acumula un volumen de negociación más elevado: 195.000 millones diarios de media en los últimos cinco años. Así como el mercado global de divisas, que juega en otra liga y supera los 6 billones de euros diarios.
Este boom del oro en los mercados internacionales, gracias a la creciente demanda de los bancos centrales, a la inversión especulativa y al interés de particulares que quieren proteger sus ahorros frente al actual contexto económico, hace pensar a muchos analistas que la fiebre del oro todavía tiene un largo recorrido.
Preciosos 11Onze te lo pone fácil para que puedas comprar oro al mejor precio y con total seguridad. Llámanos y habla sin ningún compromiso con uno de nuestros agentes para aclarar cualquier duda que puedas tener y protégete de las crisis económicas con el valor refugio por excelencia: Oro Patrimonio.
¿Gestionar la economía familiar se ha convertido en una pesadilla? ¿No sabes compartir el dinero con tu pareja? ¿La angustia te carcome cuando te das cuenta de que no has ahorrado nada? Quizás tu vínculo con el dinero no es suficientemente sano. Cuando esto pasa es probable que necesites una buena terapia financiera. La jefa de agentes Lara de Castro, que también es ‘coach’ profesional, nos da algunas pistas en un nuevo Territori 17 de La Xarxa.
“La terapia financiera aborda el vínculo que tenemos con el dinero, cuando no está muy alineado con lo que queremos en la vida, cuando impacta negativamente con nuestra realidad”, resume De Castro. Hay muchos escenarios donde la terapia financiera nos puede ser de utilidad. El ejemplo más claro es el de todas aquellas personas que tienen el hábito de hacer compras impulsivas y, poco a poco, van cayendo en la compulsividad. La terapia financiera nos puede ayudar a responder qué hay detrás de estas compras compulsivas y cómo abordar una posible carencia de dinero a causa de las deudas que hemos contraído.
“Muchas decisiones que tomamos pasan a menudo por circuitos inconscientes”, avisa la jefa de agentes. Y sus efectos se extienden a muchas esferas de nuestra vida privada, incluso de pareja. “Cuando compartimos la cuenta corriente, los ingresos vienen de dos lados diferentes. Cuando gastamos de esa cuenta corriente compartida y no avisamos a la pareja o no cumplimos con la planificación acordada, el otro lo puede interpretar como una infidelidad financiera”, argumenta Lara de Castro.
¿Quieres profundizar en los motivos que te pueden llevar a necesitar una terapia financiera? ¿A quién le puedes pedir ayuda? ¡Escucha la conversación entera abajo!
La Plaça – Territori 17: La infidelidad financiera
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Si te ha gustado este artículo, te recomendamos:
 Bienestar
Terapia financiera
2min lecturaIgual que vamos al psicólogo cuando no sabemos explicar qué nos pasa, podemos pedir
El Impuesto sobre la Renta de las Personas Físicas (IRPF) es un tributo de carácter personal y directo que juega un papel esencial en la recaudación de impuestos y en la redistribución de la riqueza. Se trata de un impuesto del Estado cedido parcialmente a Cataluña, pero ¿cuáles son sus orígenes?
Nos encontramos en medio de la campaña de la declaración de la renta que este año va del 11 de abril al 30 de junio y que más de 23 millones de contribuyentes tendrán que realizar. Casi todo el mundo tiene más o menos claro como hacerla y el concepto de este tributo basado en el balance de ingresos y gastos que hemos tenido durante el año anterior. Lo que mucha gente quizás no sabe es el origen de este impuesto y su evolución a lo largo de la historia.
El primer sistema tributario general
Aunque el impuesto sobre la renta de las personas físicas (IRPF), como lo conocemos actualmente, es un tributo relativamente reciente que fue aprobado el 1978, sus orígenes se remontan al siglo XIX.
Los primeros impuestos sobre la renta datan del año 1845, cuando se estableció el primer sistema tributario general nacido de una reforma fiscal impulsada por Alejandro Mi y Ramón de Santillán que simplificó el cuadro de impuestos existentes y supuso una amplia unificación fiscal en todo el Estado español.
El motivo de esta reforma era eliminar las trabas al crecimiento económico en un contexto de industrialización y de una revolución liberal en sustitución de la Monarquía absoluta propia del Antiguo Régimen. Así pues, se eliminaron tributos clásicos como los de los diezmos o las alcabalas.
Reforma tributaria durante la Segunda República
Uno de los primeros intentos modernos de imponer un impuesto sobre los ingresos personales en España se produjo durante la Segunda República (1931-1939). En este periodo, bajo el gobierno de Manuel Azaña, nació un nuevo impuesto impulsado por el ministro de Hacienda, Jaume Carner.
La Ley Carner, más conocida como contribución general de la renta, fue aprobada el 1932 y entró en vigor a comienzos de 1933. Si bien su aplicación era limitada y se diluyó después de la Guerra Civil con la dictadura de Franco, incluía un impuesto sobre los ingresos individuales que marcó el precedente de lo que más tarde se conocería como IRPF.
La transición y los Pactos de la Moncloa
No fue hasta el 1977, a raíz de los acuerdos firmados al Palacio de la Moncloa durante la Transición española, también conocidos como Pactos de la Moncloa, que se establecieron las bases del sistema tributario contemporáneo. De este modo, en 1978 se creaba el primer IRPF moderno con un amplio consenso político.
Esta ley estableció las bases para la tributación de los ingresos personales con un sistema de impuestos progresivo, donde las altas rentas pagaban un porcentaje más alto de impuestos. En este caso, contaba con 28 tramos y sus tipos impositivos llegaban hasta el 65,5%. Se trataba de un impuesto que afectaba a todas las personas con ingresos superiores a las 300.000 pesetas.
Hasta bien entrada la década de los 80 la manera de hacer la declaración de la renta no cambió mucho, pero con el desarrollo de las nuevas tecnologías digitales fueron agregándose nuevos canales de acceso para llevar a cabo esta actividad fiscal, hasta la posibilidad actual de hacer la declaración por internet. Así mismo, evolucionó significativamente incorporando varias novedades como por ejemplo la cesión del 50% del impuesto a las comunidades autónomas.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra a Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.