Amb la IA treballarem menys i viurem millor?
La idea que les noves tecnologies ens alliberaran de les feines més feixugues i ens permetran dedicar més temps a la família, a l’oci i al desenvolupament personal no és nova. Des de la mecanització agrícola fins a la revolució industrial, cada gran transformació ha vingut acompanyada de la promesa d’una vida millor.
L’arribada de la intel·ligència artificial (IA) ha reactivat aquest vell somni: podria ser l’inici d’una nova era de prosperitat compartida? O, al contrari, estem davant d’una nova fase de precarització i concentració de poder?
La història ens mostra una paradoxa del progrés. La tecnologia sempre ha augmentat la productivitat, però això no s’ha traduït automàticament en més benestar. L’exemple més clar és la jornada laboral: van caldre dècades de lluita sindical perquè es reconegués la jornada de vuit hores, tot i que les màquines ja permetien treballar molt més eficientment.
Avui, la mateixa tensió es repeteix. Un estudi de l’AMB xifra en 1.516,73 euros mensuals el salari mínim necessari per viure dignament, una quantitat molt superior al salari mínim interprofessional vigent. La productivitat ha crescut, però els salaris i les condicions de vida no sempre han seguit el mateix ritme.
Plena presència de la IA
La IA ja és present a tots els sectors: optimitza processos industrials, substitueix tasques administratives i fins i tot pren decisions en el món financer. Segons l’OCDE, més d’una quarta part dels llocs de treball a Europa podrien veure’s afectats per l’automatització. Això podria significar menys càrrega laboral per a les persones, però també la pèrdua massiva de feines repetitives i la creació d’una bretxa entre qui controla la tecnologia i qui en pateix els efectes. Les oportunitats existeixen —eficiència, reducció d’errors, alliberament de temps—, però també els riscos: desigualtat, desocupació i concentració de poder.
El debat no és només econòmic, sinó també polític. Les tecnologies digitals, com les monedes digitals dels bancs centrals (CBDC), mostren com la innovació pot tenir dues cares: per una banda, prometen més eficiència i seguretat en les transaccions; per l’altra, poden limitar la privacitat i augmentar el control governamental sobre la ciutadania. La IA, igual que les CBDC, no és neutra: el seu impacte dependrà de qui la dissenyi i amb quins objectius. En un context marcat pel capitalisme clientelar, el perill és que els beneficis de la tecnologia serveixin sobretot per enriquir una minoria en detriment del conjunt de la població.
Alternatives que equilibren la balança
Hi ha, però, alternatives que apunten cap a un futur més equilibrat. Diversos països han experimentat amb la setmana laboral de quatre dies, amb resultats positius en productivitat i benestar. A Islàndia, per exemple, un estudi que va involucrar més de l’1% de la població va demostrar millores en la salut i l’equilibri entre vida personal i laboral.
També s’ha posat sobre la taula la idea d’una renda bàsica universal com a mecanisme per garantir seguretat en un món amb menys feines estables. Aquestes mesures, combinades amb l’automatització, podrien fer realitat el somni d’una societat que treballi menys i visqui millor. De fet, informes de l’OCDE mostren que els països amb menys hores laborals solen registrar índexs de felicitat més alts i majors nivells de satisfacció vital.
Què cal fer amb la IA?
Al final, la resposta a la pregunta inicial no serà definida per la IA en si mateixa, sinó per les decisions col·lectives que prenguem. Si els guanys derivats de l’automatització es redistribueixen en forma de salaris dignes, reducció de jornada i millora dels serveis públics, la IA podria esdevenir una eina d’alliberament. Però si, com ja ha passat amb altres avenços, els beneficis queden concentrats en unes poques grans corporacions i es mantenen dinàmiques extractives, la promesa d’una vida millor podria convertir-se en una distopia de més desigualtat i control.
La veritable qüestió, doncs, no és què farà la IA amb nosaltres, sinó què decidirem fer nosaltres amb la IA. El futur no està escrit: depèn de si la societat és capaç de transformar el progrés tecnològic en progrés social. A La Plaça d’11Onze continuarem seguint de prop aquest debat per entendre com la tecnologia afecta les nostres vides i finances, i per preparar-nos per un futur que, si el construïm col·lectivament, podria ser molt millor.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!


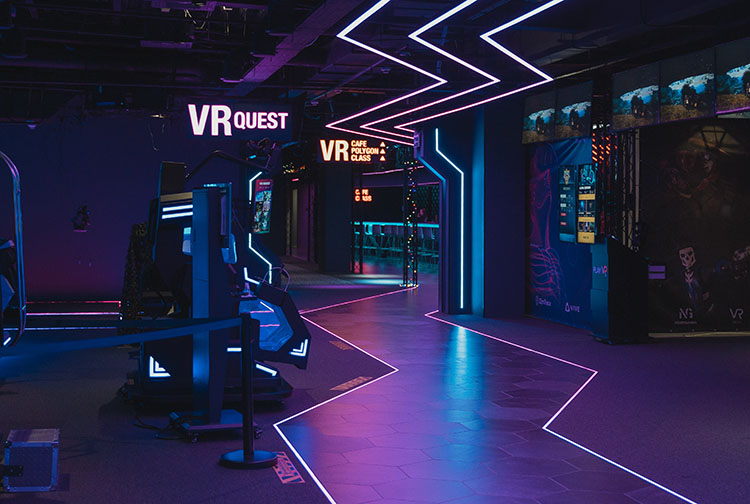
Les 153 empreses dedicades a les tecnologies immersives a Catalunya sumen una facturació de 136,6 milions d’euros i donen feina a 900 treballadors. En l’àmbit Europeu es preveu un creixement anual del 36% i que el sector assoleixi els 66.000 milions d’euros l’any 2026.
El metavers, els hologrames, la realitat virtual, la realitat mixta i la realitat augmentada, són algunes de les tecnologies immersives. La transformació digital ha fusionat el món físic i el virtual, transformant conceptes que no fa gaire eren considerats ciència-ficció en una realitat palpable que ja forma part del dia a dia de moltes persones.
Totes aquestes tecnologies estan experimentant un creixement exponencial i prometen canviar la manera en què percebem el món i interactuem amb la informació. Sectors com els de l’educació, entreteniment, medicina, disseny, indústria o turisme es veuran transformats amb noves oportunitats de creació i innovació.
Es tracta d’una indústria que globalment té un creixement anual del 38% gràcies a l’augment inversió en tecnologies immersives, l’adopció d’aquestes tecnologies en el sector sanitari, en l’educació i l’aparició del metavers i la web 3.0. Catalunya ja forma part d’aquest ecosistema tecnològic, i un estudi d’ACCIÓ detalla, per primera vegada, la situació del sector català de les tecnologies immersives.
Startups i empreses amb menys de 10 anys
Segons l’informe elaborat per l’Agència per la Competitivitat de l’Empresa, les 153 empreses catalanes especialitzades en tecnologies immersives facturen 136,6 milions d’euros de manera agregada i donen feina a prop de 900 treballadors. L’estudi confirma que es tracta d’un sector en creixement, ja que el 58,2% del total de les companyies té menys de 10 anys i un terç (32,7%) són startups. A més, el 19% són exportadores.
Específicament, un 66% de les empreses es dediquen a la realitat virtual, mentre que un 48,4% estan especialitzades en la realitat augmentada, seguides del 16,3% que es concentren en el metavers. Per sectors, el 39,2% d’aquestes empreses treballen en el camp de l’entreteniment, el 17% en la indústria 4.0, l’11,8% en la formació i el 10,5% en la salut.
En aquest context, l’estudi apunta que el territori català està dotat d’un ecosistema de suport que complementa el teixit empresarial de les tecnologies immersives: centres tecnològics i instituts de recerca, universitats i centres formatius, associacions i equipaments, clústers, administració pública, a més de fires i congressos de renom mundial com el MWC, l’ISE, l’IoT Solutions World Congress o l’Advanced Factories.
ACCIÓ també destaca que en l’àmbit Europeu es preveu un creixement anual del 36% i que el sector assolirà els 66.000 milions d’euros l’any 2026. Així mateix, a escala mundial l’estudi anticipa que les tecnologies immersives consolidaran el seu creixement anual del 38% i tindran un valor de mercat de 605.000 milions d’euros de manera agregada el 2028.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Les criptomonedes han revolucionat el sistema financer mundial, però com tota nova tecnologia genera moltes preguntes. Hem preparat un petit glossari dels termes bàsics que hauries d’entendre per a iniciar-te en el món de les criptodivises.
Les criptomonedes, també conegudes com a criptodivises o monedes digitals, són una divisa alternativa que es pot definir com un actiu digital que fa servir un xifratge criptogràfic per garantir la seva titularitat, assegurar la integritat de les transaccions, i controlar la creació d’unitats addicionals. Dit això, hi ha uns conceptes clau que cal tenir clars a l’hora d’entendre el funcionament de les criptomonedes.
Blockchain
El ‘blockchain’, o cadena de blocs en català, és una tecnologia que permet fer transaccions entre dues o més persones sense la necessitat d’intermediaris. Ve a ser el llibre de comptabilitat on es guarden totes les operacions distribuïdes en ordinadors, que poden estar en qualsevol part del món, interconnectats a través d’una xarxa Peer-To Peer (P2P), d’igual a igual, i sense la necessitat d’un servidor central. Es tracta d’una tecnologia que facilita la descentralització d’aplicacions financeres i qualsevol altre registre digital. A més, es considera molt segura perquè només es pot modificar el registre de tot el que ha passat a la xarxa si totes les parts hi estan d’acord.
Mineria
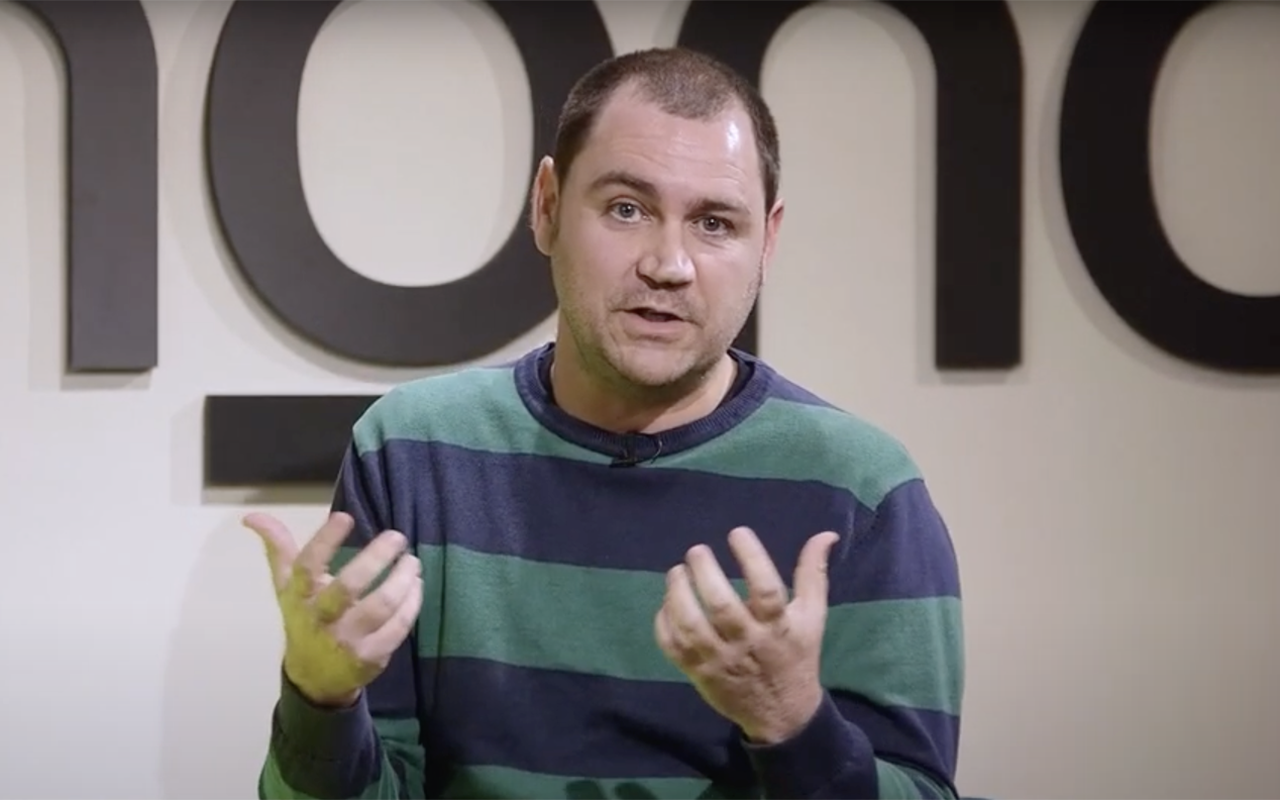
Mentre que en el sistema monetari tradicional, els Governs imprimeixen diners en funció de les seves necessitats, la creació monetària en l’ecosistema de les criptomonedes més populars, com per exemple el Bitcoin, està limitada. A més, les criptomonedes no s’emeten i queden disponibles per a tothom, es posen en circulació en blocs encriptats que han de ser desxifrats. D’aquí ve el concepte de la mineria de les criptomonedes, un procés computacional mitjançant el qual un conjunt d’ordinadors, els miners connectats a la xarxa, reben un nou algoritme per a resoldre un problema matemàtic, que, un cop solucionat, es recompensa amb una comissió per l’emissió d’una nova unitat de la criptomoneda, que s’afegeix a la cadena de blocs.
Moneders
Els moneders de criptomonedes o ‘wallets’ són moneders virtuals que ens permeten gestionar les nostres criptomonedes. La principal diferència amb altres moneders virtuals que podem trobar a molts bancs resideix en la seguretat que ofereix el seu programari, permetent un control absolut de les claus públiques i privades per signar transaccions i operacions executades amb criptomonedes a través de la xarxa blockchain. L’ús d’aquests moneders és indispensable a l’hora d’administrar monedes digitals basades en la criptografia, i que no existeixen en el món físic.
Staking i Hodling
El concepte de ‘staking’ consisteix en adquirir criptomonedes i mantenir-les bloquejades en un moneder amb la finalitat de donar suport a la seguretat i funcionament de la cadena de blocs. A canvi rebrem un guany, o recompensa, en forma de criptomonedes addicionals. El ‘hodl’ és un procés similar, però en aquest cas els actius no estan bloquejats i els pots utilitzar lliurement. Es tracta d’una opció que fan servir inversors que volen mantenir els seus actius durant un llarg període de temps amb l’esperança que es revalorin.
Tokens
Tot i que els conceptes de token i criptomoneda es poden considerar com a sinònims, la distinció està en el fet que les criptomonedes tenen una cadena de blocs pròpia, mentre que els tokens s’emeten en una altra cadena de blocs, com per exemple Ethereum. Un token és una unitat de valor emesa per una persona o per una empresa privada amb la qual pots representar diferents objectes dins d’una cadena de blocs. És un valor transferible dins de la xarxa de blockchain, però que no té un valor real fora d’ella, semblant al que ens passaria si tinguéssim fitxes d’un casino o punts d’una aerolínia. Per tant, un token pot tenir diferents finalitats: des de donar accés a més funcionalitats en un joc en línia, a poder ser intercanviat per objectes reals, col·leccionisme, participar en un esdeveniment …
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
L’acceleració de la digitalització, precipitada per la pandèmia, no ha fet més que confirmar la inevitabilitat de la transformació digital de la nostra societat. Una revolució tecnològica que ha canviat la nostra manera de treballar, comprar, estudiar i comunicar-nos, però que posa en qüestió aspectes vinculats amb les relacions personals.
En un món interconnectat on Internet, les xarxes socials i les eines telemàtiques han canviat radicalment la manera de comunicar-nos, ens hem acostumat a parlar davant d’una pantalla, a resoldre els assumptes més trivials del nostre dia a dia asseguts al sofà, a fer les compres des del llit i a treballar en pijama.
La comunicació electrònica ha augmentat la capacitat d’interacció entre les persones, i ens permet aconseguir una productivitat i eficiència sense precedents, tant en l’àmbit corporatiu com individual. L’auge del teletreball ha significat un canvi en positiu per molta gent, especialment pels que han experimentat una millora en la conciliació de la vida personal i laboral. Tanmateix, pels nadius digitals que s’han convertit en nòmades digitals que han fet del món la seva oficina.
La normalització de la convivència entre persones i intel·ligència artificial ens ha permès agilitzar les interaccions amb l’administració, establiments de comerç digital i entitats financeres. Ja no és necessari fer cua a una oficina física d’un banc, d’una asseguradora, o a la del SOC, podem fer pràcticament totes les gestions des del mòbil. Així mateix, han sorgit moltes noves feines basades en les tecnologies digitals, impensables només fa uns anys.
La importància de la interacció física
Tot i l’innegable progrés que ha suposat la transformació digital de la nostra societat, la realitat d’aquesta revolució no és tan idíl·lica com alguns volen dibuixar. L’absència física, intrínseca del món digital, presenta reptes pel que fa a l’empatia entre persones acostumades a l’anonimat dels espais virtuals, les interaccions personals entre treballadors, o la bretxa digital entre la gent més vulnerable i la resta de la societat.
La transformació digital ha propiciat que les fronteres entre el món físic i el digital siguin cada vegada més borroses. I, si ja tenim dificultats en adaptar-nos a aquest canvi de paradigma, pensem que el boom del metavers, l’Internet de les Coses, els NFT i la intel·ligència artificial encara ens acostaran més a una realitat virtual semi immersiva, que deixarà ‘fora de joc’ a una part significant de la població.
En aquest context, es fa evident la necessitat d’abordar de manera integral els canvis socio-tecnològics que estan definint i assentant les bases de la societat del futur. No només per assegurar-nos que la tecnologia segueixi sent una força positiva de progrés, sinó també, per evitar que part de la societat es quedi enrere, o que la immersió en el món digital castri l’essència del que ens defineix com a persones.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
La fusió entre les noves tecnologies i el capitalisme modern està transformant la nostra societat a una velocitat vertiginosa. El tecnocapitalisme es caracteritza per l’hegemonia de les grans corporacions tecnològiques, on la digitalització de la informació i comunicació estableixen la base per a la creació de riquesa i poder.
La revolució tecnològica que hem experimentat durant les darreres dècades ha fet evolucionar el capitalisme modern, generant noves maneres de crear riquesa en l’era digital. Les grans tecnològiques com Alphabet, Amazon, Apple i Meta han reconfigurat el model socioeconòmic, però, aquest canvi de paradigma esperonat pel tecnocapitalisme també ha comportat alguns impactes negatius per a la societat.
Control de dades i pèrdua de privacitat
Un dels pilars del tecnocapitalisme és l’acumulació massiva de dades personals i del seu processament. Compartim molta informació personal, pública i privada, a vegades de manera conscient, altres vegades de manera inconscient. Les empreses tecnològiques utilitzen el Big Data sobre les cerques, converses i preferències dels usuaris per predir i influenciar el seu comportament. Això ha portat a la monetització de la nostra intimitat, que es ven al millor postor per fins comercials.
Algunes de les grans plataformes digitals justifiquen la legitimitat d’aquest model de negoci argumentant que amb la comercialització de la informació dels usuaris cobreixen els costos dels seus serveis. Tanmateix, aquesta pèrdua de privacitat no només implica que nosaltres som el producte, és a dir, que la nostra informació personal es converteix en un actiu lucratiu per a aquestes empreses, sinó que també es pot utilitzar per manipular-nos.
Aquests algoritmes pensats per mantenir-nos enganxats a les xarxes socials no només estan destruint vincles comunitaris i la nostra capacitat d’interacció física, sinó que també estan modelant les nostres preferències polítiques, socials i econòmiques —sovint sense que en siguem conscients— propiciant la desinformació i la polarització social. L’escàndol de Cambridge Analytica només és un dels nombrosos exemples de com aquestes corporacions poden fer un ús indegut de la nostra informació personal.
Monopolització, deshumanització i precarietat laboral
L’èxit de les grans tecnològiques s’ha traduït en la creació de monopolis i oligopolis que dominen completament el mercat global. Aquestes empreses tenen un poder desmesurat, no només econòmicament, sinó també en termes de control polític i social. Això pot generar enormes desigualtats, tant entre empreses com entre individus.
El control hegemònic del mercat que tenen algunes d’aquestes corporacions elimina la competència, castra la innovació i concentra la riquesa en un petit nombre de mans. El seu poder d’influència en les polítiques públiques i internacionals, facilita la promíscua relació entre política i negocis, on es barregen els interessos privats i poder polític, la qual cosa debilita la sobirania estatal i la democràcia.
Si bé la digitalització i la robotització han creat nous sectors econòmics, també han portat a la precarització d’alguns treballs. En el món tecnocapitalista, molts empleats estan subjectes a condicions laborals inestables, contractes temporals o pràctiques abusives, especialment en sectors com el de l’atenció al client, la logística del comerç electrònic i el de les plataformes de serveis com Uber o Deliveroo.
De la mateixa manera, la substitució de treballadors humans per robots o algoritmes està convertint-se en una amenaça tangible. El treball físic i intel·lectual es veu reemplaçat per programari informàtic amb la promesa d’una major eficiència, però això ha portat a la destrucció de llocs de treball tradicionals i a una creixent polarització entre els treballadors qualificats i els no qualificats. Altres feines que requerien creativitat, fins no fa gaire considerades segures enfront dels bots digitals, s’estan veient amenaçades per l’evolució dels models d’intel·ligència artificial.
Per altra banda, la inevitabilitat de la transformació digital de la nostra societat no s’ha distribuït de manera equitativa. El tecnocapitalisme ha accentuat la bretxa digital i les desigualtats socials d’aquells amb accés limitat a internet o pocs coneixements de les noves tecnologies que es troben desavantatjats en termes educatius, econòmics i socials.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Si t'ha agradat aquest article, et recomanem:
 Tecnologia
Formació, la vacuna contra la desinformació
4min lecturaTots n’hem sigut víctimes i, fins i tot, hi contribuïm sense...


El Sistema Financer Quàntic (QFS) introduirà un nou sistema descentralitzat de pagaments interbancaris transfronterers basat en una moneda digital sostinguda per actius físics com l’or.
Si bé és cert que el món dels serveis financers està en constant evolució, el Sistema Financer Quàntic (QFS) té el potencial de revolucionar un sector bancari que sovint es troba limitat per sistemes heretats que no donen més de si davant de la necessitat d’adaptar-se a les possibilitats que ofereixen les noves tecnologies.
Abans d’aprofundir en el paper de l’or dins del QFS, és important entendre què es tracta d’un nou desenvolupament tecnològic que faria servir la computació i criptografia quàntica a través d’una plataforma de cadena de blocs (blockchain), les quals permetrien realitzar transaccions segures i ràpides sense la necessitat d’intermediaris com a bancs i institucions financeres.
Un dels principals avantatges del QFS és la seva capacitat per a prevenir el frau i el blanqueig de diners, que són unes de les grans preocupacions en el sistema financer actual. Això s’aconseguiria mitjançant l’ús de tecnologies avançades d’encriptació i autenticació que assegurarien la immutabilitat de les dades, evitant la seva manipulació i garantint la integritat de les transaccions.
A més, un sistema financer quàntic seria especialment útil en aplicacions on els algorismes s’alimenten de fluxos de dades en temps real, facilitant la transferència d’informació i fent possibles transaccions financeres gairebé instantànies, que els clients podrien veure immediatament actualitzades a les seves plataformes digitals.
El paper de l’or en el QFS
Una de les maneres en què el QFS pot revolucionar el sector financer és a través de la creació d’una moneda digital sostinguda per actius físics. No es tractaria d’una criptomoneda sinó d’una moneda digital que podria estar recolzada per or físic, la qual cosa garantiria el seu valor i estabilitat. D’aquesta manera, només les monedes recolzades per or amb un certificat digital d’or podrien participar en les transaccions d’un QFS.
La impressió i abocament de grans quantitats de diners en l’economia a través de dèficits fiscals cada vegada més insostenibles estan danyant la credibilitat del sistema mundial de moneda fiduciària, així com deteriorant les finances dels governs. Per tant, no és d’estranyar que la incertesa econòmica i la pèrdua de confiança en les divises fiat incentivin un retorn a les monedes fiduciàries recolzades per valors segurs com els metalls preciosos.
En aquest context, és probable que l’or exerceixi un paper cada vegada més important com a suport de divises i transaccions, un sistema monetari en el qual el valor de les divises estigui sostingut per la seva convertibilitat a l’or. L’exemple del QFS no és únic, Zimbàbue està a punt d’introduir una moneda digital de curs legal recolzada per or amb l’objectiu d’ajudar a estabilitzar l’economia davant de la ràpida depreciació del dòlar zimbabuès. Una tendència que alguns analistes veuen com un senyal inequívoc d’un canvi de paradigma en el sistema monetari internacional.
Si vols descobrir la millor opció per protegir els teus estalvis, entra a Preciosos 11Onze. T’ajudarem a comprar al millor preu el valor refugi per excel·lència: l’or físic.
El sistema financer quàntic (QFS) és un nou desenvolupament tecnològic que promet revolucionar la manera en què interactuem amb els diners, agilitzant i democratitzant la generació de riquesa al mateix temps que assegura la privacitat i la integritat de les dades.
En termes tècnics, la computació quàntica és fonamentalment diferent de la computació tradicional. Mentre que la computació actual fa servir bits, la quàntica utilitza els qubits. Els bits només poden treballar amb resultats binaris, és a dir, a partir de dues possibilitats, 1 o 0, en canvi, els electrons del qubit poden calcular totes les combinacions possibles al mateix temps, el que es coneix com a superposició quàntica.
Aquest enfocament diferent permet realitzar càlculs molt complexos en minuts o hores, que requeririen mesos o anys amb els ordinadors actuals. Per tant, la computació quàntica té el potencial de resoldre problemes la complexitat dels quals creix de manera exponencial i que els ordinadors clàssics serien incapaços d’abordar.
En un moment en què es generen immenses quantitats de dades que s’han de processar a gran velocitat, la computació quàntica possibilita la creació de nous algoritmes capaços d’analitzar una gran multitud de dades o d’encriptar i desencriptar informació altament complexa de manera més ràpida. Així doncs, es perfila com una de les tecnologies claus en la profunda transformació que està experimentant l’economia i la societat a través de la indústria 4.0.
Un sistema financer quàntic?
Un sistema financer quàntic (QFS) és un hipotètic sistema financer que utilitzaria tecnologia de la computació quàntica i la criptografia quàntica a través d’una cadena de blocs, per a gestionar transaccions i dades financeres. La banca quàntica podria aportar diversos avantatges sobre els sistemes financers tradicionals, com una major seguretat, temps de processament de transaccions més ràpids i capacitats de gestió de riscos més sofisticades. Un nou concepte tecnològic que revolucionaria la forma en què interactuem amb els diners, oferint una infinitat de noves possibilitats financeres per a empreses i particulars.
Un dels principals avantatges del QFS és que les dades són immutables i no poden ser manipulats per cap actor malintencionat. Això es deu al fet que un QFS emetria un número digital per a cada moneda (dòlar, euro, etc.) que hi hagi en cada compte bancari i la posició física (GPS) de cadascuna d’aquestes monedes es controlarà en temps real. És a dir, sabràs exactament on és, quan s’ha transferit, el número de compte i les dades de qualsevol que hi ha tingut accés.
A més, una nova xarxa mundial per a la transferència de fons que protegís a totes les parts implicades dins del sistema bancari tindria el potencial de substituir a l’actual sistema SWIFT, controlat pels Estats Units, democratitzant un sistema de transaccions globals que actualment està totalment polititzat.
Criptomonedes i monedes quàntiques
A primera vista podria semblar que un sistema de moneda quàntica seria molt similar a un sistema de criptomonedes: descentralitzat, encriptat, en cadena de blocs, més ràpid, més eficient… A la pràctica, però, són dos conceptes amb diferències bàsiques fonamentals. No es tractaria d’una criptomoneda, sinó d’una moneda digital sostinguda per actius físics, com l’or.
Ambdues es diferencien en el fet que les variacions quàntiques existeixen en forma física, la qual cosa les fa més anàlogues a la moneda fiduciària que a les seves cosines criptogràfiques. Així mateix, només les monedes recolzades per or amb un certificat digital d’or podrien participar en les transaccions d’un QFS. D’aquesta manera s’assignaria un número de sèrie al certificat d’or com a referència a una peça d’or mantinguda en reserva per a recolzar la moneda, actius que determinarien la quantitat de moneda accessible en cada país.
En definitiva, un sistema financer quàntic podria ser part de la solució als problemes que actualment s’enfronta el sistema financer tradicional, adreçant la falta de transparència, la inseguretat de les dades, la corrupció i la volatilitat intrínseca donada per la manca de confiança en el sistema monetari actual.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
La vida útil dels productes s’escurça cada vegada més i ens veiem obligats a reemplaçar-los compulsivament. És el que es coneix com a obsolescència programada. Així és com l’economia s’assegura créixer. Però la mort prematura dels productes és realment el motor del mercat?
Benvinguts a Livermore, Califòrnia. Aquí és on trobem la bombeta més longeva del món, situada al parc de bombers del municipi. Va ser fabricada a Shelby, Ohio, cap al 1895, i el seu filament és un invent d’Adolphe Chaillet creat expressament per durar.
La imatge de la bombeta es pot veure per internet 24 hores al dia i, de moment, ja ha durat més que tres webcams. Uns anys enrere, l’any 1871, l’inventor de la bombeta Thomas A. Edison havia aconseguit produir una petita bombeta d’una resistència comparativament enorme, amb la qual l’any 1881 aconseguia una durada de 1.500 hores.
Uns anys més tard, el 1924, un grup d’homes es van reunir a Ginebra amb un pla secret: crear el primer càrtel per a controlar la producció de bombetes mundial i repartir-se’n els beneficis. El càrtel es va anomenar Phoebus i l’integraven els principals fabricants de bombetes d’Europa, Estats Units i, fins i tot, de les colònies d’Àsia i Àfrica. En aquell moment, Phoebus va anunciar orgullós una durada de fins a 2.500 hores en les seves bombetes.
Malgrat els progressos de la ciència, la fita de Phoebus es va truncar l’any següent pel “Comitè de les 1.000 hores de vida”, creat per reduir tècnicament la vida útil de les bombetes. Phillips (Holanda), General Electric (USA), OSRAM (Alemanya) o Lámparas Zeta (Espanya), entre altres, en formaven part.
L’obsolescència programada.
Per què s’escurça la vida dels productes?
L’obsolescència és la depreciació dels béns d’equipament a conseqüència del progrés tècnic. Seguint aquesta idea, l’obsolescència planificada o programada és la pràctica com a mínim reprovable d’empreses i de fabricants per a oferir uns productes amb unes prestacions i qualitats inferiors a la tecnologia de què es disposa. L’objectiu és que aquests objectes deixin de funcionar després d’un temps determinat i que el consumidor es vegi obligat a reemplaçar-los.
La raó principal per la qual les empreses dissenyen productes tenint en compte l’obsolescència programada té a veure, evidentment, amb l’argument que incrementen les vendes. En un article al Printers Ink, un manual de publicitat del 1928, ja s’argumentava com “un article que no es fa malbé és una tragèdia per als negocis”. Per tant, la principal causa de l’augment de l’obsolescència programada ha estat, al capdavall, el mateix sistema econòmic que regeix les nostres societats. Un sistema econòmic basat en l’economia del creixement, en què la lògica no és créixer per a satisfer les necessitats, sinó per a augmentar beneficis.
En resum, els empresaris diran: un sistema econòmic basat en el creixement, és clar, no té futur sense creixement; i, per tant, si el consumidor no compra, l’economia no creix. El dissenyador industrial Brooks Stevens, sovint citat com l’inventor de l’obsolescència programada, la va definir com “la necessitat de posseir una cosa una mica més nova, una mica millor, una mica abans del que és necessari”, tot i que la seva idea era fer que el consumidor desitgés sempre una cosa nova, en lloc de crear productes de baixa qualitat que calgués reemplaçar contínuament.
És viable una economia sense obsolescència programada?
Possiblement hi ha una alternativa a l’obsolescència programada, però només si es compta amb el suport de l’administració i el teixit empresarial. A casa nostra ja existeixen diverses iniciatives que busquen reduir l’impacte de l’obsolescència programada. És el cas de l’associació catalana Millor Que Nou, que promou la reparació d’aparells i l’intercanvi com a alternativa per a generar un major nombre de deixalles tecnològiques.
Per altra banda, la Fundació Energia i Innovació Sostenible (Feniss) va concloure que una família de quatre membres podria estalviar 50.000 euros al llarg de tota la vida si els electrodomèstics duressin més o si fossin dissenyats per a ser reparats. Els experts expliquen que posar etiquetes sobre la durabilitat dels productes podria ajudar el consumidor a prendre decisions de compra.
La Unió Europea també hi ha pres part i aposta per models d’economia circular. Les marques de tecnologia han de permetre que es puguin retirar les peces dels seus productes per a ser reemplaçades. També es planteja crear un segell per a productes fàcils de reparar, una de les propostes de l’anomenada Llei pel dret a reparar, que té com a objectiu augmentar la vida útil dels dispositius electrònics per a aconseguir un menor impacte mediambiental i acabar, així, amb l’obsolescència programada.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant l’app El Canut per Android o iOS. Uneix-te a la revolució!
Els sistemes digitals que fan ús de la intel·ligència artificial s’estan implantant de mica en mica, i són l’eix sobre el qual gira la quarta revolució industrial. Tanmateix, aquests canvis també modifiquen la nostra vida laboral i plantegen qüestions ètiques. El monitoratge basat en algoritmes pot decidir si l’empresa ha d’acomiadar un empleat?
Fa molts anys que les distopies tecnològiques són un gènere popular en el cinema i literatura de ciència-ficció. En aquests escenaris futurs, com els que apareixen a les novel·les d’Aldous Huxley o en sèries com ‘Black Mirror’, els humans som objecte d’un control omnímode amb l’ajuda de la intel·ligència artificial. Aquestes distopies han alimentat tota mena de teories conspiranoiques, però, amb l’èxit del teletreball i plataformes com Uber, Glovo o Amazon Flex, corren el risc de deixar de ser ficció per convertir-se en una trista realitat del nostre dia a dia laboral.
Culpa del mètode o de l’algoritme?
No és cap secret que plataformes digitals com Amazon fa anys que fan ús d’algoritmes per gestionar els milions de clients i comerciants del seu mercat en línia. Es tracta de programes informàtics coneguts com a “bots” (afèresi de “robots”) que ajuden a evitar el frau comercial, però amb els quals no pots dialogar en cas de disputa.
Aquesta mateixa gestió per algoritme Amazon l’ha emprat recentment amb Amazon Flex, una modalitat de treball que permet als treballadors autònoms guanyar ingressos extres gràcies als repartiments de paqueteria. Tanmateix, segons una investigació de Bloomberg, alguns d’aquests treballadors han estat acomiadats per correu electrònic automatitzat i enviat per un algoritme. L’algoritme ha decidit, basant-se en paràmetres més enllà del control de l’empleat, que la seva productivitat no era prou per justificar el lloc de treball.
Ens trobem en un cas similar amb Xsolla, una fintech russa que va acomiadar 147 empleats, un 30% de la seva plantilla, fent servir un sistema d’avaluació per algoritme. Aquest acomiadament es va fer viral quan el fundador de la companyia va explicar per correu electrònic als treballadors, i de males formes a les xarxes socials, que el sistema d’intel·ligència artificial (IA) havia determinat que els treballadors estaven poc implicats i eren poc productius.
Però sense haver de recórrer a casos extrems, és indubtable que el monitoratge del temps de treball i la recollida massiva de dades sobre el teu rendiment per part de sistemes d’IA són una realitat. Aquest mètode s’està implantant per cobrir la manca de supervisió humana a causa del teletreball. Moltes empreses ja utilitzen infinitat d’eines i aplicacions informàtiques, com Microsoft Productivity Score, Track People, Hubstaff i Asana per espiar o controlar la productivitat dels seus empleats. Possiblement, l’aplicació dels algoritmes de control, en si mateixa, no sigui el problema, sinó del mètode d’ús d’aquestes eines per part de les empreses, que sí que haurien de ser qüestionades.
Un mal necessari que s’ha de regular
L’ús i abús d’alguns d’aquests dispositius de monitoratge pot comportar la vulneració de drets fonamentals relacionats amb la privacitat dels treballadors. Un fet que ha provocat que la Unió Europea hagi dissenyat una nova regulació, que encara no s’ha aplicat, per minimitzar les repercussions negatives d’aquest ràpid augment en l’ús de la robòtica i la intel·ligència artificial en el nostre entorn socioeconòmic i laboral.
La mateixa legislació espanyola reconeix que les empreses tenen dret a adoptar les mesures de vigilància i control que considerin més oportunes per comprovar que el treballador compleix amb les seves obligacions i deures laborals, sempre que es respecti la seva dignitat. Però, dins la Llei de Protecció de Dades, existeix una normativa més específica, relacionada amb la protecció de dades dins dels entorns digitals, que diu que els treballadors tenen dret a la intimitat en l’ús dels aparells digitals posats a la seva disposició per l’empresa.
La normalització de la convivència laboral entre persones i intel·ligència artificial tot just comença, i passaran anys fins que no es resolgui la incertesa jurídica, legislativa i reglamentaria que ocasiona. Però sobretot, requerirà un esforç de transparència i confiança per ambdues parts, treballadors i empreses, per delimitar les línies vermelles que no s’haurien de creuar.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.
Saps que el primer que va predir l’aparició de les targetes de crèdit va ser l’escriptor Edward Bellamy el 1888? De la història de la targeta n’hem parlat a La Plaça abastament. I, ara, en tornem a fer un repàs amb la nostra agent 11Onze Jennifer Roca.
La primera targeta de crèdit la va crear el 1914 la companyia Western Union per als seus clients més selectes amb la idea d’oferir-los crèdits sense recàrrecs. Però va ser Frank McNamara, el 1949 a Nova York, qui tindria la idea d’una targeta universal amb dos amics més, quan es va adonar que s’havia deixat els diners a casa i la seva dona va haver de portar-li la cartera per poder pagar el sopar. En vols saber tots els detalls? Mira el vídeo!
Història de la targeta de crèdit