El auge de los agentes de IA multimodales
Las empresas tecnológicas están invirtiendo grandes cantidades de dinero en la creación de nuevos modelos y algoritmos de inteligencia artificial multimodal que pueden aprender, razonar y tomar decisiones de manera autónoma después de recopilar y analizar datos.
El proceso de datos y el aprendizaje automático están acelerando el desarrollo de la inteligencia artificial a un ritmo vertiginoso. Mientras que primeros asistentes de IA, como Siri o Alexa, se limitaban a interacciones simples, con la entrada en escena del ChatGPT todo el mundo empezó a hablar de la nueva generación de asistentes de inteligencia artificial que podían efectuar tasas más complejas.
El objetivo era crear un sistema capaz de ejecutar una amplia gama de tareas, como un asistente humano. Sin embargo, estos asistentes no iban más allá del proceso de datos textuales, limitando su uso práctico. Se trata de un enfoque que queda lejos de la manera en que los humanos comprendemos el mundo, utilizando múltiples canales sensoriales simultáneamente.
Así pues, la evolución de la IA se enfoca hacia nuevos algoritmos que pueden procesar e integrar información de varias modalidades, incluidos imágenes, audio y video, para mejorar la interacción. Muchos expertos, entre ellos Sam Altman, CEO de Open AI, afirman que los agentes de IA multimodales son la próxima gran revolución que hará que las herramientas de IA estén todavía más integradas en nuestra vida cotidiana que el smartphone.
El futuro de los agentes multimodales
En términos prácticos, un agente de IA multimodal puede, por ejemplo, analizar un texto mientras procesa una imagen, el lenguaje hablado, o un clip de audio para dar una respuesta más completa y precisa, tanto a través de la voz como de texto. De este modo se abren nuevas posibilidades en varios campos: desde la educación y la salud hasta el e-commerce y el servicio al cliente.
Según David Barber, director del Centro de inteligencia artificial de la University College de Londres, estos agentes también podrían agilizar los procesos de empresas y organismos públicos, de forma que un agente de IA podría funcionar como un bote de atención al cliente más complejo.
A diferencia de la actual generación de asistentes basados en modelos lingüísticos que solo pueden generar la siguiente palabra probable en una frase, un agente de IA tendría la capacidad de actuar de manera autónoma a partir de órdenes en lenguaje natural y procesar tareas de atención al cliente sin supervisión, como por ejemplo analizar correos electrónicos de quejas de clientes y, accediendo a la base de datos de gestión, procesarlos según las políticas de la empresa.
Así mismo, los agentes de IA multimodales pueden analizar el comportamiento de compra de los consumidores, incluyendo su interacción con varios medios, para ofrecer recomendaciones de productos más personalizadas. Se trata de una aplicación práctica que también sería útil en entornos educativos, transformando la experiencia de aprendizaje al proporcionar contenido personalizado e interactivo.
Quizás uno de los usos más obvios de esta última evolución de la IA son los vehículos autónomos que pueden circular con una intervención humana limitada. Si bien es cierto que todavía estamos lejos de que estos vehículos puedan presumir de un funcionamiento autónomo total, los agentes de IA ya son parte integrante de su funcionamiento, percibiendo el entorno del coche y tomando decisiones con conocimiento de causa.
En el ámbito de la medicina, no solo puede mejorar la atención al paciente al integrar varios tipos de datos, sino que puede ayudar a los profesionales de la salud a diagnosticar enfermedades, identificar patrones y sugerir posibles tratamientos mediante el análisis de imágenes médicas, datos vitales y del historial clínico del paciente. Aun así, como en las otras posibles aplicaciones que manejan grandes cantidades de datos personales, será necesario abordar cuestiones de privacidad, seguridad y éticas para garantizar la aceptación del público.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!

A diferencia del modelo de desarrollo económico actual, basado en el extractivismo descontrolado de recursos naturales, la bioeconomía busca proporcionar bienes y servicios de manera sostenible en todos los sectores económicos. Las tecnologías emergentes están ampliando los ámbitos en los cuales una bioeconomía circular puede transformar nuestra sociedad.
De acuerdo con la estrategia aprobada por la Comisión Europea el 2012, pensada para orientar la economía europea hacia un uso más sostenible de los recursos naturales, la bioeconomía es un sistema económico que utiliza los recursos biológicos de la tierra y los residuos como inputs para la producción de alimentos y piensos, así como para la producción industrial y energética y el uso de procesos biológicos en una industria sostenible.
Desde entonces, tanto la Unión Europea como la OCDE han puesto en práctica políticas específicas de bioeconomía que afectan varios sectores industriales como la agricultura, la pesca, la alimentación o el de las energías renovables. Europa tiene como objetivo acelerar el despliegue de un modelo de bioeconomía sostenible para maximizar su contribución a la Agenda 2030 y a los Objetivos de Desarrollo Sostenible (ODS), así como en el Acuerdo de París sobre el cambio climático.
Sin embargo, a pesar de décadas de inversión y progreso tecnológico, así como de las optimistas previsiones de mercado, la transición hacia una economía basada en la biotecnología todavía tiene por delante un largo camino por recorrer hasta poder ofrecer una alternativa comercialmente viable a la actual dependencia de los combustibles fósiles en todas las facetas de la economía.
Una bioeconomía impulsada por la tecnología
El informe “Accelerating the Tech-Driven Bioeconomy 2024” del Foro Económico Mundial proporciona una visión detallada de sobre como la tecnología está transformando este sector y las oportunidades y desafíos que se presentan. Concretamente, examina como la ingeniería biológica y otros avances tecnológicos crean las condiciones perfectas para una transformación económica basada en la biología.
“El mundo está en mejores condiciones que nunca para acelerar la transición hacia una economía basada en la biotecnología. La captura de cantidades cada vez más grandes de carbono, la lucha contra enfermedades hasta ahora incurables, el suministro de agua potable, la alimentación sostenible de una población creciente, la reparación de daños medioambientales y la reducción de las emisiones de carbono son solo algunos de los ámbitos de la bio-innovación.”
Según el estudio del WEF, hecho con la colaboración de Capgemini, hay varias tecnologías convergentes que están revolucionando la bioeconomía. Por ejemplo:
La edición genética con el uso de tecnologías como CRISPR se está utilizando en una amplia gama aplicaciones, como el desarrollo cultivos más resistentes, productivos y nutritivos, y la medicina en seres humanos como la eliminación de enfermedades infecciosas. A diferencia de las tecnologías que la precedieron, CRISPR ha democratizado la ingeniería genómica porque es fácil de utilizar y de bajo coste.
A través de la bioingeniería se están creando microorganismos diseñados para producir productos químicos y combustibles sostenibles que están transformando la producción industrial. Los ingenieros biológicos quieren imitar los sistemas biológicos para crear productos que puedan reemplazar, o mejorar algunos procesos químicos y mecánicos.
La digitalización aplicada a la agricultura de precisión con el uso sensores y sistemas de posicionamiento global en la maquinaria o empleando drones permiten una gestión más eficiente y sostenible de los recursos agrícolas. Por otro lado, la trazabilidad de las cadenas de suministro, gracias a las tecnologías de cadenas de bloques, garantizan una mejor transparencia.
Del mismo modo, las tecnologías de conversión de residuos orgánicos en bioproductos y bioenergía mejoran la sostenibilidad, contribuyendo así a la economía circular al reducir el uso de recursos naturales no renovables y minimizando el impacto ambiental.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!

Las redes de Wifi abiertas ofrecen conveniencia, permitiéndonos acceder en Internet en cafeterías, aeropuertos, hoteles y otros lugares públicos. Sin embargo, estas redes raramente están debidamente protegidas y comportan numerosos riesgos de seguridad que muchos usuarios a menudo pasan por alto.
Las redes de WiFi públicas son puntos de conexión gratuita a internet que podemos encontrar en multitud de espacios públicos, como pueden ser hoteles, cafeterías, aeropuertos y centros comerciales, y que nos permiten navegar por internet sin utilizar nuestra tarifa de datos. Pero, ¿es seguro conectarse a este tipo de redes?
Aunque hay algunas excepciones, es importante tener en cuenta que, por norma general, las redes de WiFi públicas o abiertas a menudo tienen una seguridad más débil que las redes de WiFi privadas como las que podemos tener en casa. Las mismas características de fácil conexión que las hacen atractivas para los consumidores también las convierten en un imán para los hackers, los cuales pueden tener acceso sin las restricciones propias de una red debidamente protegida.
Así pues, un hacker conectado a una de estas redes podría configurar su equipo para interponerse entre nosotros y el proveedor del servicio, y así acceder a nuestra información o robar nuestros datos.
Otra de las técnicas más utilizadas por los piratas informáticos para obtener información confidencial de otros usuarios consiste en crear una red WiFi falsa con el nombre del establecimiento de donde se recibe la señal, para así poder acceder al dispositivo de los clientes que se conecten en su red.
¿Cómo nos podemos proteger?
Evidentemente, a veces nos encontraremos en situaciones en las cuales una red de WiFi pública, abierta o no muy segura será la única conexión disponible, por lo tanto, es aconsejable que adoptemos algunas precauciones básicas.
- Desactiva la conexión automática. Asegúrate que tu móvil u ordenador no se conecte automáticamente a redes de WiFi públicas, configurando tu dispositivo para que te pida autorización antes de conectarse a una red.
- Actualiza tu dispositivo. Es esencial haber ejecutado todas las actualizaciones pendientes de tu dispositivo, ya sea del sistema operativo, navegador o de las aplicaciones que utilices. Esto permitirá cerrar cualquier agujero de seguridad que pueda ser utilizado por terceros.
- Descárgate un antivirus. Seguramente ya utilizas un antivirus en tu ordenador, pero también es recomendable instalar uno en tu teléfono móvil si lo usas para conectarte en redes abiertas de Wifi.
- Evita usar aplicaciones bancarias. Cuando estamos conectados en una red de WiFi pública, es aconsejable evitar acceder a la aplicación de nuestro banco o a cualquier otra aplicación de pagos que podemos usar para hacer compras por internet.
- Usa una red privada virtual (VPN). Muchas de estas aplicaciones de VPN son gratuitas y ofrecen una conexión virtual cifrada entre ambos puntos de intercambio de datos que impedirá el acceso a los ciberdelincuentes o, cuando menos, dificultará su tarea.
- Fíjate en los certificados SSL. SSL es una tecnología estandarizada que permite cifrar el tráfico de datos entre dos servidores web, protegiendo así la conexión. Si salen las letras “HTTPS” al principio de la dirección (URL) de un sitio web, este lugar está protegido por un certificado SSL. Por lo tanto, activa la opción de usar siempre HTTPS en los sitios web que visites con frecuencia, o que requieran tus datos personales.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!


La Reserva Federal de los Estados Unidos lanzará este verano un sistema de pagos en tiempo real pensado para agilizar las transacciones entre cuentas bancarias. Este avance es visto por algunos críticos como un nuevo paso hacia un dólar digital para contrarrestar las criptomonedas y eliminar el dinero en efectivo.
En un mundo cada vez más digital e interconectado, los sistemas de pago están evolucionando para adaptarse a las necesidades de empresas y consumidores que piden tener acceso a servicios de pago rápidos para hacer gestiones de manera más eficaz y poder controlar mejor su tesorería. El sector privado ha sido la punta de lanza de esta evolución, pero los gobiernos también quieren tomar partido.
Para satisfacer estas necesidades, la Reserva Federal de los Estados Unidos tiene previsto introducir en julio de este año un nuevo sistema de pagos conocido cómo lo FedNow. Esta nueva plataforma de pagos instantáneos está diseñada para hacer posibles pagos seguros y eficientes en tiempo real, las 24 horas del día y los 365 días del año.
Esto supone una gran ventaja para empresas y consumidores, puesto que no tendrán que depender de los plazos de procesamiento tradicionales, que ahora pueden ser de varios días hábiles. El nuevo sistema permitirá que los fondos se transfieran inmediatamente entre las cuentas bancarias participantes, y al tratarse de una organización gubernamental sin ánimo de lucro podrá ofrecer precios más competitivos.
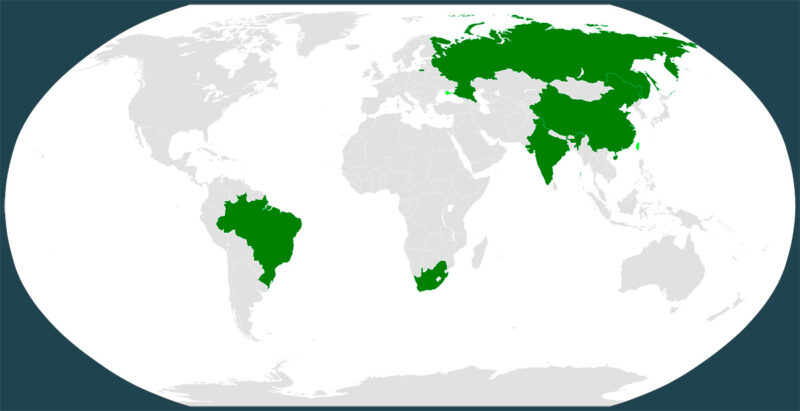
Por otro lado, la adopción del FedNow por los bancos, las empresas y las principales instituciones financieras de los Estados Unidos podría provocar que otras entidades extranjeras se vieran forzadas a utilizar el servicio. Esto es significativo porque podría ayudar al dólar, también en formato digital, a perpetuar su reinado en las transacciones transfronterizas internacionales. Este escenario no se puede descartar frente a la creciente desdolarización y el anuncio del lanzamiento de una nueva moneda por parte del grupo de los BRICS.
¿Un nuevo sistema de pagos relacionado con el dólar digital?
Paralelamente al lanzamiento del FedNow, la Reserva Federal está estudiando la posibilidad de introducir el dólar digital. Como ya han hecho otros países, se trataría de poner en circulación una moneda digital vinculada al banco central (CBDC). Esta propuesta ha generado críticas por el hecho de que podría afectar las libertades fundamentales de la ciudadanía, aumentando la capacidad de los gobiernos para rastrear y controlar a la población.
En este sentido, el gobernador del estado de Florida Ron DeSantis y el candidato presidencial Robert Kennedy Jr, cuestionan los motivos que hay detrás de la posible introducción del dólar digital y del nuevo sistema de pagos de la FedNow. Concretamente, Robert Kennedy Jr manifestó que la emisión de un dólar digital servirá como un mecanismo para controlar a los ciudadanos estadounidenses, igual que el sistema de pagos FedNow, afirmando que “la distinción entre el FedNow y una CBDC es importante desde un punto de vista técnico, pero no desde el punto de vista de las libertades civiles”.
A raíz de estas declaraciones que pretenden vincular las dos propuestas, se ha desatado la polémica en redes sociales, en las cuales circulan contenidos que afirman que la Reserva Federal lanzará este julio una moneda digital de banco central llamada FedNow, que dará más poder al Gobierno para ratificar la esclavitud financiera y la tiranía política.
Una desinformación que se ha viralizado hasta el punto que la Reserva Federal ha visto necesario desmentirla oficialmente, apuntando que “FedNow no está relacionado con una moneda digital. FedNow es un servicio de pagos que la Reserva Federal pone a disposición de bancos y cooperativas de crédito para transferir fondos. El servicio FedNow no es una forma de moneda ni un paso hacia la eliminación de ninguna forma de pago, incluido el efectivo.”
Adicionalmente, Jerome Powell y Lael Brainard, presidente y exvicepresidenta de la Reserva Federal, señalaban que todavía podrían faltar años para ver un dólar digital convertirse en realidad, pero que el FedNow se podría perfilar como una mejor alternativa a una CBDC. Sea como sea, la controversia está servida, y es probable que impulse todavía más el argumento a favor de las criptomonedas, como monedas digitales descentralizadas que pueden servir como una defensa contra las CBDC u otras alternativas monetarias apoyadas por el Estado.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
En los últimos años se ha extendido el mito de que nuestra mala gestión del correo electrónico es sumamente dañina para el medio ambiente. Las últimas investigaciones relativizan su impacto y apuntan a otros hábitos digitales como responsables de una parte apreciable del calentamiento global.
El libro ‘How Bad Are Bananas? The Carbon Footprint of Everything’, publicado en 2010, ha popularizado la idea de que los correos electrónicos provocan una gran huella de carbono. Su autor estimaba que cada mensaje, aunque solo sea para responder “gracias”, genera un mínimo de 0,3 gramos de CO₂ por el consumo energético asociado a nuestros dispositivos y, sobre todo, a los grandes centros de datos. Y hay que tener en cuenta que cada día se envían entre 150.000 y 300.000 millones de correos electrónicos en el mundo, aunque la mayoría son ‘spam’.
Algunas investigaciones recientes relativizan ese supuesto perjuicio medioambiental de nuestros mensajes. Aparte de liberar algo de espacio en los servidores que los alojan, no hay pruebas de que se reduzca sustancialmente el consumo energético de la infraestructura digital si evitamos nuestros correos prescindibles y borramos los innecesarios.
Muy rara vez encendemos un móvil u ordenador solo para enviar un correo electrónico y tanto los sistemas de almacenamiento como los de transmisión de datos funcionan sin descanso, incluso cuando no los utilizamos, por lo que el consumo de energía se mantiene bastante estable.
Una perspectiva actualizada
Con las nuevas estimaciones, se calcula que calentar agua en una tetera requiere más electricidad que el envío y almacenaje de mil correos electrónicos. Y eliminar ese millar de mensajes de nuestra bandeja tendría un beneficio de carbono de unos cinco gramos de CO₂, lo mínimo que generaría nuestro ordenador en media hora si lo mantenemos encendido para borrarlos. Aunque cueste asimilarlo, borrar manualmente los correos electrónicos puede tener un mayor impacto en las emisiones de carbono que almacenarlos.
En realidad, una primera medida eficaz para limitar la huella de carbono del correo electrónico es reducir en la medida de lo posible el número de dispositivos electrónicos que compramos para gestionarlo y conservarlos el mayor tiempo posible, ya que su fabricación genera una huella de carbono importante.
Pero, sobre todo, salvaguardar el medio ambiente pasa por utilizar dispositivos que ofrezcan una buena eficiencia energética y racionalizar el tiempo en que los mantenemos encendidos: no hay que olvidar que una parte de la electricidad con la que alimentamos esos dispositivos tiene su origen en combustibles fósiles.
El origen de un tráfico excesivo
Obviamente, evitar correos innecesarios, escribir de forma concisa, incluir hipervínculos a archivos en lugar de adjuntarlos, limitar el número de destinatarios, vaciar regularmente la carpeta de ‘spam’ y darse de baja de boletines que realmente no nos interesan son buenas prácticas que reducirán el tráfico de Internet. Pero, si realmente queremos contribuir con nuestros hábitos digitales a la buena salud del planeta, deberíamos mirar más allá de nuestro correo electrónico.
Los intercambios de ‘e-mails’ solo representan el 1% del tráfico de Internet, lo cual es una minucia si lo comparamos con los servicios de ‘streaming’ de vídeo, que ya suponen más del 80% de lo que transita por la red. Y eso sí supone una cantidad apreciable de toneladas de CO₂.
Si quieres lavar la ropa sin ensuciar el planeta, 11Onze Recomienda Natulim.
Si te ha gustado este artículo, te recomendamos:
 Sostenibilidad
El bitcoin consume tanta electricidad como Suecia
3min lectura¿Cómo es posible que contamine algo que no existe...
La automatización, la inteligencia artificial y la robótica están transformando la manera en que vivimos y trabajamos. Estos adelantos tecnológicos mejoran la productividad, pero también plantean retos y preguntas sobre cómo afectarán a los trabajadores y a la economía en general.
La evolución de la duración de la jornada laboral ha mantenido una tendencia decreciente en las últimas cuatro décadas. Según un informe publicado en el Boletín Económico del Banco de España, la media de la jornada laboral en el Estado entre 1987 y 2019, se ha reducido de 37 a 31,8 horas semanales.
Este estudio analiza el conjunto de cambios estructurales de la economía que han contribuido a la reducción de la jornada laboral y las perspectivas que se mantenga esta tendencia en un futuro. Señala el aumento del peso del sector servicios, el impulso a la parcialidad laboral y el progreso de la tecnología como principales factores contribuyentes al descenso de la media de jornada laboral.
Los avances tecnológicos en automatización, robótica y digitalización de la información y la comunicación, han modificado la naturaleza de muchas tareas laborales y posibilitado una reducción de la carga de trabajo sin disminuir la productividad. Una reducción de la jornada laboral que facilita la conciliación entre la vida laboral y personal, reduce el estrés y mejora de la salud y el bienestar de los trabajadores.
Aun así, y a pesar de que es cierto que la tecnología comporta beneficios personales y contribuye a aumentar la productividad y la eficiencia a las empresas, también puede tener un impacto negativo en los trabajadores al reemplazar algunos trabajos con la automatización o reducir las horas de trabajo disponibles.
Invertir en educación y formación
El informe señala que la inversión en capital humano y la innovación son factores clave en la mejora de la productividad. Es decir, las regiones que invierten en educación y formación tienen una fuerza laboral más preparada para la adopción de nuevas tecnologías y para aprovechar las oportunidades de esta revolución ocupacional.
Según el estudio de Randstad, ‘Flexibility at work, abrazando lo cambio’, en el Estado español el 52% de los puestos de trabajo actuales corre el riesgo de automatizarse, parcialmente o totalmente, en la próxima década. Aun así, hay que tener en cuenta que cuando hablamos de pérdida de puestos de trabajo, son las tareas que requieren menos competencias, y no las profesiones en sí mismas, las que la tecnología está automatizando.
En un contexto de crisis económica y ante la incapacidad de muchas empresas para aumentar los salarios significativamente, la reducción de horas de trabajo, manteniendo los salarios y la productividad, puede ser un factor determinante en la hora de captar talento. En todo caso, el proceso de adaptación por parte de la sociedad a esta nueva realidad laboral requerirá la colaboración del tejido empresarial y la administración pública porque nadie se quede atrás.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!
Seguro que últimamente has oído mucho hablar de los tokens, sobre todo relacionados con las criptomonedas, el blocchain y el metaverso. ¿Pero qué son exactamente? ¿Para qué sirven? En nuestro día a día ya estamos rodeados de tokens, aunque no somos suficientemente conscientes de ello. Nos da todas las pistas la asistente ejecutiva de 11Onze, Núria Rambla.
“Un token” es una ficha, un símbolo, un código. Los tokens son objetos similares a una moneda, pero no de curso legal”, detalla Rambla. Esto significa que solamente tienen valor dentro del mercado donde se ha establecido que se utilizarán y únicamente para la finalidad para la que han sido creados. Ya llevan muchos años existiendo los tokens y el ejemplo más claro son las fichas del casino o de las ferias, esas monedas de plástico que únicamente sirven para jugar a las tragaperras o al póquer o para subir al tren de la bruja oa los autos de choque.
¿Y qué caracteriza a los tokens? “No tienen valor, son emitidos por instituciones o compañías privadas, están hechos con materiales de poco valor, tienen un sistema de control y son seguros y no se pueden falsificar”, desgrana el asistente ejecutiva. En el mundo digital, los tokens utilizan la infraestructura de las criptomonedas, el llamado blocchain, para circular. Podríamos decir, de hecho, que una criptomoneda es un token, aunque un token no es exactamente una criptomoneda.
“Mientras que la criptomoneda tiene su cadena de ‘blockchain’, un ‘token’ siempre aprovecha una cadena ya existente, por lo que a las plataformas digitales les sale más económico”, argumenta Rambla.
En el mundo virtual, los ‘tokens’ tienen infinitas aplicaciones: pueden servir como códigos de seguridad que se validan cuando entramos en una web, como puntos canjeables en videojuegos, como millas voladas por los aviones en las compañías aéreas… En el mundo de las finanzas, también se utilizan en las llamadas ‘tokenizaciones’, es decir, para proteger nuestros datos cuando realizamos pagos online, a través de un código que valida la operación con total seguridad. Y en cuanto a las inversiones, están los ‘security tokens’, es decir, títulos de inversión en ‘tokens’. ¿Quieres saber más? ¡Acaba de ver el vídeo de abajo!
Tokens


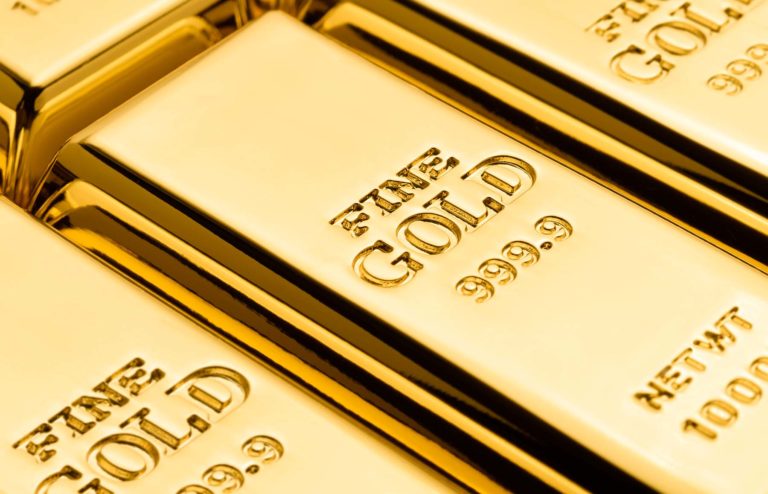
Más allá de su popularidad en el sector de la joyería y como depósito de valor para los inversores y ahorradores, el oro es un metal precioso que gracias a sus propiedades físicas tiene un amplio abanico de aplicaciones industriales que van desde la electrónica a la medicina.
A lo largo de la historia, el oro ha sido considerado como el depósito de valor por antonomasia, lo cual lo ha convertido en un activo esencial para las personas que quieren proteger sus ahorros y para los inversores que quieren diversificar sus carteras en momentos de incertidumbre económica.
Su valor intrínseco viene dado por su durabilidad y relativa escasez. Pero también por una gran demanda continuada en el tiempo que proviene de varios ámbitos, desde bancos centrales e inversores privados, que acumulan lingotes y monedas de este metal precioso, hasta el sector de la joyería. Así mismo, sus propiedades físicas le otorgan una gran versatilidad para ser utilizado en varias aplicaciones industriales, como por ejemplo:
- El sector de la electrónica. El oro tiene una excelente cualidad como conductor de electricidad, así como muy buena resistencia a la corrosión y a la oxidación. Esto hace que sea un metal ideal para ser utilizado en componentes electrónicos, como por ejemplo los conectores, chips y circuitos integrados que podemos encontrar en ordenadores y teléfonos móviles. Se calcula que unas 300 toneladas de oro al año se utilizan en componentes electrónicos y que el 7% del oro mundial se encuentra en este tipo de dispositivos.
- El sector de la automoción. Aparte de ser utilizado en componentes electrónicos, la industria automovilística se aprovecha de la excelente calidad del oro como aislamiento térmico para evitar que las altas temperaturas puedan dañar la mecánica de los monoplazas de F1 y de superdeportivos de marcas como McLaren y Koenigsegg.
- El sector de la industria aeroespacial. Del mismo modo que es apreciado en la automoción por su protección térmica y, más allá de su uso en componentes electrónicos, la industria aeroespacial utiliza el pan de oro para recubrir partes de motores de aviones, satélites y cápsulas espaciales para protegerlos contra las temperaturas extremas y la radiación. Así mismo, el oro se usa como un componente del revestimiento de los parabrisas de los aviones que ayuda a reflejar la radiación infrarroja.
- El sector de la medicina. Gracias a que no es reactivo ni tóxico, el oro se utiliza en prótesis y dispositivos médicos implantables, como por ejemplo marcapasos. Por otro lado, las nanopartículas de oro se usan en la biomedicina en técnicas de diagnóstico para la detección de células cancerosas. Así como para el tratamiento de la artritis reumatoide y el dolor muscular.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.

Pagos instantáneos, apps bancarias, dinero digital. Todo parece cómodo. Pero detrás de la tecnología financiera hay decisiones políticas y de poder.
La tecnología financiera se ha integrado en la vida cotidiana con una rapidez sorprendente. Pagamos con el móvil, enviamos dinero en segundos, contratamos servicios financieros con dos clics. Todo es más ágil, más eficiente, más “user-friendly”. Pero esta comodidad tiene un reverso que a menudo pasa desapercibido: la tecnología financiera no es neutral. Nunca lo ha sido.
Cada infraestructura digital incorpora una visión del mundo. Y, en el caso del dinero, esta visión tiene consecuencias profundas sobre la libertad económica, la privacidad y el poder de decisión de los ciudadanos.
El fin del dinero anónimo
Durante siglos, el dinero en efectivo ha permitido algo fundamental: anonimato. Comprar, vender o ahorrar sin dejar rastro. No como un privilegio criminal, sino como una expresión básica de libertad individual.
La digitalización total del sistema financiero cambia radicalmente este paradigma. Pagos electrónicos, tarjetas, apps bancarias y proyectos de moneda digital implican trazabilidad absoluta. Cada transacción queda registrada. Quién paga, cuánto, dónde y cuándo.
Lo que a menudo se presenta como eficiencia y lucha contra el fraude también abre la puerta a un nivel de control inédito. No solo por parte de las entidades financieras, sino también de los estados. En este contexto, iniciativas como las monedas digitales de banco central —impulsadas, entre otros, por el Banco Central Europeo— generan un debate legítimo: ¿hasta dónde llega la comodidad y dónde empieza la vigilancia?
Eliminar el efectivo no es solo un cambio tecnológico. Es un cambio de contrato social.
Cuando cada gesto deja huella
En un sistema completamente digitalizado, el dinero deja de ser solo un medio de intercambio para convertirse en datos… y los datos tienen valor.
Hábitos de consumo, frecuencia de pagos, tipos de comercios, localización geográfica. Todo puede ser analizado, cruzado y explotado. No necesariamente con malas intenciones, pero sí con incentivos claros: control de riesgo, segmentación de clientes, optimización de beneficios.
El problema no es solamente quién recoge estos datos, sino quién decide cómo se utilizan. Y aquí el ciudadano a menudo queda en una posición pasiva, con poco margen de maniobra y escasa capacidad de supervisión.
Algoritmos que deciden por ti
Crédito concedido o denegado. Límites de gasto. Primas de seguro. Condiciones de financiación. Cada vez más decisiones financieras pasan por sistemas automatizados.
Estos algoritmos no son objetivos por definición. Son modelos diseñados por humanos, entrenados con datos históricos y orientados a maximizar determinados resultados. A menudo, la eficiencia y la reducción del riesgo para la entidad, no necesariamente el bienestar del cliente.
El problema es la opacidad. Cuando una decisión la toma una persona, se puede preguntar, negociar o recurrir. Cuando la toma un algoritmo, la respuesta suele ser un “no cumple los criterios”. Sin explicaciones claras. Sin contexto. Sin derecho real a réplica.
Esto genera una nueva asimetría de poder: sistemas que deciden sobre la vida económica de las personas sin que estas entiendan cómo ni por qué.
Automatización y dependencia
La tecnología financiera promete autonomía, pero puede generar dependencia. Dependencia de plataformas, de infraestructuras privadas y de criterios que no controlamos.
Cuando todo pasa por apps y sistemas digitales, quedar excluido —por edad, conocimiento, recursos o decisión personal— implica una marginación real. El acceso al dinero deja de ser universal para convertirse en condicional.
Además, la concentración tecnológica en pocas manos refuerza dinámicas de poder difíciles de revertir. El sistema se vuelve eficiente, sí. Pero también más frágil y menos plural.
Tecnología sí, pero con espíritu crítico
La tecnología no es buena ni mala por sí misma. Depende de quién la diseñe, con qué incentivos y bajo qué reglas. Aceptarla acríticamente es tan ingenuo como rechazarla en bloque.
El reto no es frenar la innovación, sino gobernarla. Garantizar que la digitalización financiera respete derechos fundamentales como la privacidad, la libertad de decisión y el acceso universal. Hay que asegurar que la tecnología esté al servicio de la ciudadanía, y no solo del sistema financiero o del control institucional.
Esto exige regulación, transparencia y, sobre todo, ciudadanos informados. Sin conocimiento, no hay capacidad de elegir. Y sin capacidad de elegir, la libertad se diluye.
El conocimiento como defensa
Entender cómo funcionan los sistemas financieros digitales no es una cuestión técnica reservada a expertos. Es una herramienta de soberanía personal.
Saber qué implica pagar sin efectivo. Comprender cómo se toman las decisiones automatizadas. Cuestionar qué datos cedemos y a cambio de qué. Todo ello forma parte de una nueva alfabetización imprescindible.
En un mundo donde el dinero es cada vez más digital, la ignorancia ya no es neutral. Juega en contra. Entender la tecnología financiera es esencial para preservar la libertad económica.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!

Brussel·les proposa els pilars legals per garantir l’acceptació de l’euro digital i la seva coexistència amb els diners en efectiu. Els bancs comercials seran els encarregats de distribuir i limitar les quantitats d’aquesta divisa digital. Però respectaran la privacitat i l’anonimat dels ciutadans?
La Comissió Europea i el Banc Central Europeu han presentat un paquet de propostes legislatives per convèncer al Parlament Europeu i al Consell de la UE de donar suport al llançament de l’euro digital. Les autoritats europees justifiquen la necessitat d’una CBDC perquè cada vegada hi ha més ciutadans -un 55% segons les seves enquestes- que prefereixen pagar a través de mètodes electrònics.
Es tracta d’un conjunt de mesures que busquen oferir un mètode de pagament alternatiu i complementari als diners en efectiu per als ciutadans i les empreses. El Banc Central Europeu decidiria qui podrà fer servir l’euro digital, com es farà servir internacionalment, i els bancs comercials s’encarregarien de distribuir i limitar les quantitats d’aquesta nova divisa digital.
Per una banda, es vol garantir que els euros en efectiu continuïn sent accessibles i àmpliament acceptats per totes les persones i negocis de tota la zona euro i, per l’altra, s’estableix el marc legal per a un possible euro digital com a complement dels bitllets i monedes en euros, que serà d’acceptació obligatòria en els comerços de l’eurozona, “excepte entre comerciants molt petits que optin per no acceptar pagaments digitals”.
Tranquil·litzar als bancs i als ciutadans
Segons les autoritats europees, les propostes presentades permetrien als ciutadans emmagatzemar fins a 3.000 euros digitals en moneders segurs que garantiran la privacitat. «Tenir un moneder digital en euros recarregat en el telèfon -o un altre dispositiu- serà el mateix que tenir monedes i bitllets en la butxaca. Podràs pagar amb la mateixa facilitat. Ni tan sols serà necessari tenir connexió a Internet«, apuntava durant la roda de premsa Valdis Dombrovskis, vicepresident executiu de la Comissió, però afegia que “la quantitat estaria subjecta a un límit màxim com a manera de protegir l’estabilitat financera i evitar sortides substancials de diners dels bancs».
En aquest context, la protecció de la privacitat és una de les qüestions que més preocupen a l’Eurocambra, a les associacions de consumidors i als ciutadans que van deixar comentaris durant el període de consulta pública del projecte. El vicepresident de la Comissió afirma que no hem de patir per la nostra privacitat i protecció de dades que “les dades personals estarien totalment protegides. Els bancs, ni tan sols el BCE, no veurien ni podrien rastrejar les dades o detalls personals de la gent. Els pagaments sense connexió oferirien un nivell de privacitat similar al que ofereix avui els diners en efectiu».
Això, però, és un punt contenciós entre els proponents i crítics d’aquestes mesures legislatives. Mentre que possibilitar pagaments fora de línia per a petits imports, en els quals no quedin registrats les dades del pagador i el beneficiari, pot garantir un cert nivell de privacitat, la tecnologia permet reconstruir aquestes transaccions si les autoritats pertinents ho requereixen.
De la mateixa manera, no es pot garantir l’anonimat que ofereixen les transaccions en efectiu. Com admetia Christine Lagarde, presidenta del Banc Central Europeu, «L’anonimat total -com el que ofereix els diners en efectiu- no sembla una opció viable. Contravindria altres objectius de política pública, com garantir el compliment de les normes contra el blanqueig de capitals i lluitar contra el finançament del terrorisme. I també faria pràcticament impossible limitar l’ús de l’euro digital com a vehicle d’inversió».
Centralització vs. descentralització
Tot i que l’euro digital podria ajudar a reduir l’economia submergida i el risc de frau gràcies a la completa traçabilitat sobre la major part de les transaccions, els governs tindrien un control sobre els nostres diners sense precedents. La qual cosa els permetria saber exactament com els gastem i els atorgaria la capacitat de parar pagaments o confiscar-los, com va passar amb les protestes dels camioners contra el govern canadenc.
En aquest context, les criptomonedes ofereixen una alternativa a la banca centralitzada controlada per l’Estat, democratitzant la creació de moneda mentre dilueixen el monopoli bancari tradicional. A més, en termes pràctics, la introducció de les CBDC no acaba de ser entesa del tot per una ciutadania que, de fet, ja fa transaccions digitals bancàries i en el comerç diàriament a través dels mètodes de pagament existents.
I és precisament en aquest punt, on la suposada necessitat d’introduir un nou mètode de pagament, o encara més important, on els conceptes de privacitat, anonimat i llibertat que ara tenim amb els diners físics i les criptodivises poden ser decisius en determinar si la proposta d’un euro digital no és res més que una solució a la recerca d’un problema -almenys pel que pertoca als interessos dels ciutadans- que està destinada al fracàs a no ser que sigui imposada per la força.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.