Recortes y reformas, el peaje del rescate a España
¿Qué precio tendrá el rescate del Banco Central Europeo para evitar que se dispare la prima de riesgo de la deuda española? Durante la última década, la Unión Europea ha sido muy tolerante a la hora de exigir a España el cumplimiento de sus compromisos. Pero el volumen de deuda se hace cada vez más insostenible, así que los recortes y las reformas parecen inevitables en un futuro próximo.
El Banco Central Europeo (BCE) anunció a mediados de junio su intervención para evitar que se disparen las primas de riesgo de Grecia, Italia, España y Portugal. En el fondo, se trata de nuevos rescates ante la desconfianza de los mercados hacia unas economías con una deuda disparada y un claro desequilibrio en sus cuentas.
La ayuda no supone un cheque en blanco, como no lo fue ninguno de los rescates anteriores. Todo indica que la manga ancha que se ha concedido a España en la última década a la hora de cumplir sus compromisos de reformas podría acabarse en 2024. De momento, las reglas fiscales que limitan el déficit público al 3 % anual y la deuda al 60 % del PIB seguirán congeladas en 2023.
Un informe de la Comisión Europea publicado en mayo recalcaba que el endeudamiento español supera los “niveles de prudencia”, por lo que podría desestabilizar al conjunto de la UE a causa de los “desequilibrios macroeconómicos”. Los técnicos comunitarios ya han pedido la introducción de medidas para mitigar el riesgo a largo plazo de la sostenibilidad fiscal, que deberían ser adoptadas este mismo año.
Pensiones y mercado laboral
Ante esta situación, los jubilados podrían ser los grandes damnificados. Las pensiones suponen prácticamente un tercio del presupuesto del Estado español, así que resulta la partida con más margen para el recorte. De hecho, el Gobierno ya se plantea la ampliación del periodo de referencia para el cálculo de las pensiones.
El otro gran caballo de batalla de la Comisión Europea es la flexibilización del mercado laboral para reducir el porcentaje de parados, que es el doble en España que en el conjunto de la UE. Obviamente, esta reducción del desempleo para mejorar las cuentas estatales llevará aparejada cierta precarización.
Sea como sea, el objetivo de Bruselas es que la deuda española se sitúe el año que viene por debajo del 114 % del PIB. Y están por concretar las exigencias que realizará al Gobierno español en cuanto al alcance de los recortes y reformas. En cualquier caso, lo que sí está claro es que el grado de exigencia en el cumplimiento de los compromisos aumentará. El gran crecimiento de la deuda durante la última década no permiten otra opción.
No hay dos sin tres
Este es el tercer “rescate” de España, tras el de 2012 al Gobierno de Mariano Rajoy para salvar a la banca y el concedido hace dos años al Ejecutivo de Pedro Sánchez para afrontar los estragos de la pandemia.
El primero supuso la inyección de 100.000 millones de euros a cambio de la firma de un “memorando de entendimiento”. Aunque este documento se centraba sobre todo en la reforma del sector financiero, también abordaba aspectos macroeconómicos. El acuerdo exigía rebajar el déficit anual del 6,3 % en 2012 al 2,8 % en 2014, con los consecuentes recortes y subidas de impuestos que ello implicó. Además, el documento establecía que se vigilarían “estrecha y regularmente” los progresos en la reducción del déficit y la aplicación de reformas estructurales para”corregir los desequilibrios macroeconómicos”.
También los 140.000 millones de euros que prometió la UE hace ahora dos años a España entre subvenciones y préstamos implicaban condiciones muy similares a las de un rescate completo. Las ayudas se están entregando por tramos y el desembolso se supedita a la aplicación de las reformas prometidas por el Gobierno español. De nuevo, estas acabarán afectando en un momento u otro sobre todo al sistema de pensiones y al mercado laboral.
El Gobierno español debe enviar cada año a la Comisión Europea un plan de estabilidad que examinan con lupa en Bruselas. Y, aunque no hay “hombres de negro” en Madrid, cualquier Gobierno europeo puede paralizar los pagos de los fondos Next Generation si considera que España no cumple lo prometido.
Las experiencias griega e italiana
¿Hasta dónde podría llegar el plan de ajustes que exija la UE a España? Los casos de Grecia e Italia demuestran que a los tecnócratas europeos no les tiembla el pulso a la hora de tomar medidas para equilibrar las cuentas.
Entre 2010 y 2018, el país heleno vivió un “corralito”, aplicó múltiples recortes, vendió empresas públicas y redujo las pensiones más de un tercio, además de pasar múltiples crisis políticas. Se calcula que más de 400.000 griegos tuvieron que abandonar el país durante ese periodo. Y, en el caso de Italia, se llegó a forzar en 2011 el cambio de primer ministro y el nombramiento de un Gobierno técnico casi diseñado por Bruselas.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Digital Banking o banca digital es un término que se refiere a la digitalización de todas las actividades y servicios tradicionales de la banca analógica, aquellas que en el pasado eran sólo accesibles para los clientes cuando estos se desplazaban hasta una sucursal. Un proceso de cambio que lleva años realizándose, pero que se ha acelerado enormemente desde los últimos años, sobre todo debido al cambio generacional que está sufriendo el mercado.
Cada año la generación millennial está alcanzando cotas más altas de consumo de productos financieros, de hecho, ya son la generación que más los consume. Por lo tanto, el mercado se ha tenido que adaptar poco a poco a las necesidades y preferencias diferenciadas de los millennials los cuales demandan agilidad, rapidez y accesibilidad. El logro de este proceso de digitalización está creando nuevas oportunidades para las entidades financieras, pero sobre todo para la gente, permitiendo llegar directamente a personas que viven en todo tipo de realidades y situaciones diferentes.
Banca digital y banca en línea: ¿son lo mismo?
Como punto de inicio, hay una diferencia primordial entre los términos digital banking y online banking que habría que saber distinguir. La banca online se refiere a la evolución que han hecho muchas entidades financieras tradicionales en el mundo online: es un proceso de digitalización que se centra en ofrecer en línea ciertos servicios y productos básicos de su catálogo como pueden ser las transferencias de dinero o la gestión básica de las cuentas corrientes. Para otras cuestiones, sin embargo, sigue siendo necesario acudir a la sucursal.
El digital banking, por el contrario, se refiere a la intención de ofrecer todas las actividades y servicios de la banca tradicional, pero trasladado al ámbito digital para poder llegar directamente al consumidor, reduciendo al máximo los intermediarios y agilizando todo el proceso. Así, aparte de poder realizar transferencias o controlar los movimientos de nuestra cuenta, también podemos solicitar un crédito o pedir una hipoteca sin necesidad de desplazarse a las oficinas bancarias.
Experiencia del cliente en la transformación digital.
La transición de la banca analógica a la digital
En un principio, la banca era analógica. Se ofrecían servicios tan básicos como transferencias, gestión de cuentas corrientes, cheques, tarjetas de crédito o de débito, retirada e ingreso de efectivo así como ofrecimiento de préstamos e hipotecas. Eso sí, era necesario desplazarse a la sucursal para realizar la mayoría de las operaciones.
Más adelante, sobre todo a partir de los años 2000, comenzaron a aparecer nuevas formas de gestionar operaciones financieras sin necesidad de estar presencialmente en la oficina bancaria: había nacido la banca en línea. Esto permitió que poco a poco se utilizase más el comercio online, aunque en aquella época todavía era un poco rudimentario y aún no se había popularizado del todo entre la población. Es precisamente en esta época cuando nacieron métodos de pago como PayPal, para dar salida a una nueva necesidad de los consumidores inexistente hasta entonces: poder pagar con seguridad a un desconocido para un producto en línea.
Sobre el año 2010, sin embargo, el inesperado éxito de los primeros modelos de iPhones y smartphones impulsó a la sociedad poco a poco hacia una nueva innovación: la banca móvil. Se empezaron a diseñar las actualmente tan conocidas aplicaciones o apps por parte de los bancos tradicionales con el objetivo de poder tener acceso a los servicios bancarios de nuestro banco de toda la vida desde la palma de la mano. Esta nueva revolución tecnológica permitió también la aparición de los pagos contactless o sin contacto, facilitando la vida a millones de personas.
Finalmente, el uso masivo y la popularización en amplios segmentos de la sociedad, no sólo en millennials y en jóvenes sino también en la gran mayoría de adultos y gente de más edad, ha conducido recientemente a la creación y popularización de la banca digital, convirtiéndose en lo que es ahora su cara más visible, neobancos. Así, con estas nuevas Fintech y aplicaciones que nada tienen que ver con las del pasado, se puede navegar y solicitar cualquiera de los servicios financieros tradicionales de forma rápida e intuitiva, reduciendo las barreras de información por los consumidores.
El auge de los neobancos
Desde los últimos años han sido los neobancos los que han llevado la batuta en cuanto a la digitalización de los servicios financieros, tomando las máximas ventajas de sus capacidades digitales: aprovechar las plataformas online y el análisis de datos para generar interacción social, suministrar tarjetas digitales al instante, ofrecer información y asistencia personalizada a los clientes, etc.
En un comienzo se habían dirigido sobre todo a un público nativo digital como son la generación Z y los millennials, pero poco a poco, han ido atrayendo muchos otros segmentos de población más diversos y de ámbitos diferentes. Esto ha sido gracias a dos factores principales. El primero, la reducción de costes que han sido capaces de ofrecer en sus servicios debido a la falta de oficinas, en contraposición con la banca tradicional, que tiene que pagar unos alquileres muy elevados y, habitualmente, sufre muchos sobrecostes.
Y por otra parte, su crecimiento también se debe al Covid-19, ya que muchos consumidores de edad más avanzada han querido buscar una forma de poder seguir llevando a cabo sus actividades financieras habituales sin necesidad de salir de casa. Es precisamente en este ámbito en el que los neobancos tienen una ventaja comparativa con el resto de entidades financieras porque se mueven como pez en el agua en el área digital y tienen mucha más experiencia.
La banca directa: llegar a toda la sociedad
La popularización de estos servicios digitales ha supuesto la aparición del concepto direct banking o banca directa. Es decir, la posibilidad y la voluntad de poder llegar a todos los clientes, sean de donde sean y de cualquier segmento existente. Se pueden ofrecer nuevos productos y servicios a segmentos específicos de clientes sin sufrir por las limitaciones geográficas. Se puede llegar a consumidores de diferentes niveles educativos, de diferentes rentas económicas, se puede dar atención personalizada a millones de personas que, de otra manera, no tendrían a quién dirigirse, ni siquiera las entidades tradicionales podrían atender como desearían debido a las limitaciones físicas.
En definitiva, en un mundo cada vez más rápido e interconectado donde la combinación de la tecnología actual con las nuevas preferencias de agilidad y accesibilidad permite a los neobancos y a la banca digital poder situar a los clientes en el centro.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
El sector turístico empieza a levantar cabeza después de dos años aciagos a causa de las restricciones provocadas por la pandemia. De todas formas, la búsqueda del “máximo ahorro” en las vacaciones se ha vuelto una prioridad para muchas personas y el 12 % de la población seguirá quedándose en casa un verano más, en muchos casos por razones económicas.
A pesar de la mejoría en la situación sanitaria y la relajación de las medidas para evitar contagios, el 12 % de la población sigue sin tener previsto viajar este año por vacaciones, según un estudio del Observatorio Nacional del Turismo Emisor. Se trata de un porcentaje apreciable, aunque la situación ha mejorado considerablemente para el sector turístico respecto al año pasado, en que casi un tercio de los encuestados se planteaban quedarse en casa.
En la mitad de los casos, los encuestados que no viajarán este año aducen razones económicas, siendo el incremento de los precios (25 %) y el descenso de sus ingresos (20 %) las causas más habituales. El porcentaje de quienes han renunciado a viajar por temores relacionados con la pandemia se ha reducido del 23% de hace un año a tan solo el 12%.
Una de las grandes tendencias que destaca el estudio para este verano es “el papel clave de la flexibilidad del viaje y la política de cancelación” en la contratación de las vacaciones. En este sentido, el 41 % de los encuestados se plantean contratar un seguro de cancelación; el 27 %, un seguro de accidentes; y el 24 % un seguro médico.
El 37 % de los viajeros ya habían hecho alguna reserva para sus vacaciones de verano en mayo, cuando se realizó la encuesta, pero casi uno de cada tres (31%) afirmaban que esperarían y harían su reserva “lo más tarde posible para estar seguros”.
Vacaciones ‘low cost’
Otra de las grandes tendencias que apunta el informe para los viajes de este año es “la búsqueda del máximo ahorro”. El importe medio que cada persona prevé gastar en las vacaciones sigue por debajo de las cifras anteriores a la pandemia, aunque este año se interrumpe la tendencia decreciente que se mantenía desde 2018. Así, el presupuesto es de 610 euros por persona, 44 euros más que en 2021. Se prevé que los principales gastos sean el alojamiento (34 %), la restauración (25 %) y el transporte (20 %).
En cuanto al tipo de vacaciones, el turismo de sol y playa es abrumadoramente mayoritario (41 %), seguido a mucha distancia por el familiar (15 %), el de relax (15 %) y el cultural (14 %). Con respecto al verano de 2021, desciende hasta el 60 % la proporción de personas que viajarán dentro del Estado español y aumenta la proporción de quienes optan por un destino internacional (18 %) o combinan ambas opciones geográficas (22 %).
A pesar de la ligera recuperación de los viajes con destinos internacionales, siguen por debajo de los niveles previos a 2020 y el interés por las diferentes áreas geográficas es muy desigual. En este sentido, Europa es el destino que más interés suscita, mientras que el poder de atracción de otros continentes sigue siendo minoritario. En consonancia, el avión experimenta una clara recuperación, cercana ya a los valores anteriores a la pandemia, aunque el coche particular sigue siendo el medio de transporte estrella, ya que es el elegido por dos de cada tres encuestados.
La mayoría de los viajeros (56 %) disfrutará de unas vacaciones de verano como mínimo de 8 días y un 14 % superarán los 15 días. Agosto es el mes protagonista de las vacaciones de verano para el 42 % de los encuestados, mientras que julio es el mes elegido en el 29 % de los casos.
El hotel se consolida en 2022 como el tipo de alojamiento más popular (36 %), al aumentar 9 puntos con respecto a 2021, seguido del apartamento turístico (22 %). En cambio, el alojamiento propio (21 %) experimenta un descenso de 11 puntos respecto al año pasado y 18 respecto a 2020, un año en que aumentó enormemente por la pandemia.
Un sector en recuperación
Según el estudio, los datos parecen constatar el inicio de la recuperación del sector turístico, ya que algunas de las cifras se están aproximando a las previas a la pandemia. En este avance estarían jugando un papel clave “la mejora de la situación sanitaria y la apertura (o la relajación) de las medidas adoptadas en los diferentes países, relativas a la movilidad y seguridad de los viajeros”.
Aun así, el informe advierte que los datos positivos no deben eclipsar los grandes retos e incertidumbres: “una creciente inflación, la ralentización de la tasa de crecimiento del PIB y la pérdida de poder adquisitivo de los ciudadanos”.
De acuerdo con los datos de la Encuesta de Turismo de Residentes elaborada por el Instituto Nacional de Estadística (INE), los residentes en el Estado español realizaron 143 millones de viajes durante 2021, un 41 % más que en el año anterior. Cataluña fue el segundo destino más popular, escogida por el 14 % de los turistas españoles. Además, los catalanes acumularon durante 2021 el mayor porcentaje de viajes (18 % del total) y su gasto medio diario fue de 56 euros.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!

España ha pasado de una deuda pública de 384.662 millones de euros en 2007 a más de 1,445 billones en abril de 2022, casi cuatro veces más. En tan solo un año la deuda se ha incrementado en 55.760 millones de euros, lo que supone un aumento de más de 150 millones al día. El pasivo de cada uno de nosotros ya supera los 30.000 euros.
Aunque la deuda pública española se redujo en abril en 8.427 millones de euros, según datos del Banco de España, esta cifra no debe llevarnos a engaño: el nivel de endeudamiento sigue desbocado y la previsión es que continúe creciendo a medio y largo plazo.
A pesar del ligero descenso, la deuda se mantenía en abril por encima de los 1,445 billones de euros, lo que supone el 117,06 % del PIB. Se trata de un porcentaje que no se alcanzaba desde finales del siglo XIX. Las únicas economías desarrolladas que superan ese porcentaje en la actualidad son Japón (259 %), Grecia (193 %), Italia (150 %) y Estados Unidos (134 %).
España forma parte, junto a Grecia, Italia, Portugal, Chipre, Francia y Bélgica, del grupo de países de la eurozona cuya deuda pública supera el 100 % del PIB. Y eso que el Tratado de Maastricht marcaba como objetivo que la deuda no debía superar el 60 % del PIB. No se trata de economías irrelevantes, ya que entre los siete países suman más de la mitad del PIB de la eurozona.
Una losa para la economía
Si tomamos perspectiva, el crecimiento de la deuda pública española ha sido brutal. En tan solo 15 años el volumen de deuda casi se cuadruplicará, puesto que en 2007 era de 384.662 millones, lo que suponía el 35,8 % del PIB. Y si analizamos la evolución más reciente, entre abril de 2021 y abril de 2022, la deuda se ha incrementado en 55.760 millones de euros, lo que supone un crecimiento de más de 150 millones al día.
¿Qué supone todo esto para nuestros bolsillos particulares? Cada uno de nosotros debe más de 30.000 euros, una cifra que en algún momento deberemos abonar. Teniendo en cuenta que el salario medio en España en 2021 fue de 26.832 euros, ni siquiera trabajando un año entero gratis saldaríamos la deuda. Además, esa deuda ha aumentado en el último año en torno a los 1.200 euros por persona.
Liquidar la actual deuda pública española es simplemente una utopía. Un informe realizado por Allianz el año pasado calculaba que volver a los niveles de deuda previos a la covid-19 le costará a España 89 años, así que ya será en el siglo XXII, mientras que Alemania recuperaría los niveles prepandémicos a finales de esta década.
Intereses más caros
El actual nivel de deuda nos obliga a pagar más de 30.000 millones de euros al año solo en intereses, lo que equivale a más de 600 euros por persona, y todo indica que ese importe crecerá por el endurecimiento de las condiciones de financiación.
La agencia de calificación Moody’s advertía a principios de junio del deterioro de la sostenibilidad de la deuda pública española y cifraba en más de 4.000 millones de euros el aumento del coste de los intereses por el incremento del IPC, ya que un 5,7 % de la deuda española está vinculada a la inflación. Cada punto porcentual de incremento en los precios equivale a 600 millones de euros más en intereses, según Moody’s.
Por su parte, la presidenta de la Autoridad Independiente de Responsabilidad Fiscal (Airef), Cristina Herrero, afirmaba hace unos días que los cambios en la política monetaria del Banco Central Europeo encarecerán la financiación de la deuda pública española en 12.000 millones de euros, que podrían llegar a 14.000 en 2025.
Según la Airef, las dificultades para reducir el déficit primario del Estado podrían hacer que la deuda pública alcance el 140 % del PIB en 2040. De hecho, un informe de este organismo ya alertaba en mayo que la deuda iniciará una senda ascendente a partir del año 2025 si no se reduce el déficit estructural del 4 %.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Tras la escalada en la prima de riesgo que pagan Grecia, Italia, España y Portugal por su deuda, la intervención del Banco Central Europeo ha devuelto cierta estabilidad al mercado. Pero los intereses que pagan estos países por su deuda siguen subiendo y la situación se hace cada vez más insostenible.
El 14 de junio la prima de riesgo de Grecia se acercaba peligrosamente a los 300 puntos básicos, la de Italia llegó a rozar los 250, la de España alcanzó los 140 y la portuguesa cerraba la sesión en 138. Los intereses que debían pagar los países del sur de Europa por su deuda se habían disparado en los últimos días respecto a los de Alemania.
Porque eso es lo que mide la prima de riesgo: cada punto básico de la prima de riesgo equivale a un 0,01 % más de interés respecto a la rentabilidad del bono alemán a diez años. Por tanto, 100 puntos básicos significan pagar un 1 % más de interés que Alemania y 200 puntos equivalen a un 2 % más.
El mercado había ido mostrando en la primera mitad de junio la creciente desconfianza respecto al pago de la deuda de los PIGS, un acrónimo peyorativo para referirse a Portugal, Italia, Grecia y España por sus iniciales en inglés. Así que el diferencial del interés que se veían obligados a pagar estos países para colocar sus bonos de deuda respecto a Alemania había ido subiendo.
Mucho ruido y pocas nueces
El Banco Central Europeo (BCE) decidió tomar cartas en el asunto y, tras una reunión de urgencia, anunció el 15 de junio que reinvertirá parte de la cartera del programa de compras de emergencia frente a la pandemia (PEPP) para evitar que las primas de riesgo de estos países se disparen. Todo el mundo lo ha interpretado, de manera ineludible, como un nuevo rescate para estos países, tal y como ya pasó en la última crisis. España, pues, parece que será rescatada de la quiebra nuevamente por el BCE.
Desde entonces, la situación se ha calmado. La prima de riesgo de la deuda griega ha bajado en una semana 70 puntos básicos, la italiana ya vuelve a estar por debajo de los 200 puntos, y la española y portuguesa no llegan a los 110 puntos.
En realidad, el anuncio del BCE no supone una gran novedad. Como explicamos en el artículo “Jaque del BCE a las economías más frágiles”, en los últimos años el regulador bancario ha comprado cerca de dos billones de euros en deuda y anunció en marzo que las adquisiciones se reducirían drásticamente a partir de junio. Pero este organismo también advirtió que reinvertiría el principal devuelto (es decir, el capital, no los intereses) de los valores adquiridos en el marco de los programas de compra de deuda “durante el tiempo que sea necesario para mantener unas condiciones de liquidez favorables”. Ahora solo va un poco más allá, ya que añade la posibilidad de reinvertir también los intereses devueltos.
¿Una buena noticia?
El hecho de que la prima de riesgo de los PIGS haya bajado en los últimos días es una buena noticia en el sentido de que su financiación no se ha disparado respecto a la alemana. Pero esto no significa que los intereses de su deuda cuesten lo mismo que antes, porque el interés que paga Alemania por sus bonos a diez años ha subido 1,78 puntos porcentuales en apenas cuatro meses.
El rendimiento de los bonos alemanes, que estaba en niveles negativos a principios de marzo, no ha dejado de incrementarse desde entonces, ni siquiera después de la reunión de urgencia del BCE, y ya alcanza el 1,69 %. En definitiva, tanto Alemania como los PIGS pagan bastante más hoy por su deuda que a principios de marzo.
Más nubes que claros en el horizonte
Se avecinan tiempos complicados para todos, aunque, obviamente, el colchón de los PIGS es mucho más fino que el de países como Alemania. La futura subida de tipos del BCE para intentar controlar la inflación debería traducirse en una escalada generalizada del coste de la deuda. Y, además, cuando se pasen los efectos del reciente anuncio del regulador bancario sobre la compra de deuda, no puede descartarse que vuelva a incrementarse el diferencial de los países del sur de Europa respecto a Alemania.
El BCE se está quedando sin herramientas para mantener la estabilidad de una economía cogida con pinzas porque se halla entre la espada del estancamiento y la pared de la inflación. Y, con una deuda desbocada, los PIGS serían los principales perjudicados por las posibles medidas de ajuste o recortes que Europa exija en el futuro.
Hay quien advierte que, si llega la recesión, la solidaridad de los socios europeos podría resquebrajarse, como ya estuvo a punto de suceder hace una década. A partir de ahí, el futuro de la eurozona es toda una incógnita, al igual que el de las pensiones y la sanidad pública.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
El 31 de diciembre de 2020 finalizó el periodo transitorio previsto en el Acuerdo de Retirada, con el Reino Unido salía de la Unión Europea. Esta salida del bloque comunitario tuvo consecuencias económicas tanto en el ámbito comercial como el financiero, pero su impacto no fue el mismo en todos los sectores de la economía.
Se intentó minimizar el mal económico con el Acuerdo de Comercio y Cooperación del 24 de diciembre, pero incluso con el nuevo acuerdo, la salida del Reino Unido de la UE tuvo un impacto significativo en la economía europea y, en particular, en la nuestra, que mantiene una exposición comercial y financiera con el Reino Unido superior a la que presentan otras economías de la UE.
El Reino Unido es el quinto socio comercial para España, por detrás de Alemania, Francia, Italia y Portugal. En 2019 recibió el 6,8% del total de las exportaciones españolas, equivalentes a 19.666,38 millones, importe que podría reducirse en función de los aranceles y otras barreras que se establezcan en los productos españoles.
Cómo explica el agente de 11Onze Aitor Canudas, «Cataluña y Madrid son las dos comunidades que más bienes venden en el Reino Unido, seguidas por Andalucía, Comunidad Valenciana, Galicia, País Vasco y Aragón. Los automóviles, la fruta, las legumbres y las hortalizas son los bienes más vendidos, pero también metales preciosos, motores, electrodomésticos o medicamentos, entre otros.»
El Brexit y sus consecuencias económicas
Desde el 1 de enero los flujos de mercancías entre España y el Reino Unido dejaron de tener la consideración de operaciones intracomunitarias para pasar a estar sujetos a formalidades de aduanas y a la liquidación del IVA en el caso de las importaciones (las exportaciones están exentas), que suponen un volumen anual de 11.808,21 millones con datos de 2019.
Vender o comprar bienes en el Reino Unido implicará contar con un número identificador británico, presentar declaración en la aduana, proporcionar datos de protección y seguridad, obtener una licencia especial para determinados bienes o realizar trámites adicionales para el comercio de bienes sujetos a impuestos especiales (alcohol, tabaco o combustible).
Complejidades y perspectivas de un proceso en evolución
Las medidas compensatorias que puedan establecerse para ayudar a los sectores y regiones más perjudicados por el Brexit serán clave para minimizar el impacto de este cambio de paradigma. Así como los convenios bilaterales que se acaben estableciendo entre la Unión Europea y el Reino Unido para mitigar los efectos derivados de los cambios en la vinculación existente hasta ahora.
La evolución de la cotización de la libra frente al euro, especialmente en relación con la depreciación de la libra respecto al euro, implica un encarecimiento de los productos españoles que se vienen en el Reino Unido y una pérdida de poder adquisitivo de los británicos, que puede afectar el sector turístico nacional.
Aun así, también existe un posible impacto positivo, puesto que el Brexit puede generar oportunidades para España, que podría ganar peso en la toma de decisiones de la UE ante la salida de una de sus principales economías. Por otro lado, compañías radicadas en el Reino Unido, así como profesionales de alta cualificación, podrían optar para instalarse en otros países de la UE, y España puede ser especialmente atractiva en este aspecto.
Además, las empresas españolas, en particular las más grandes, productivas y diversificadas geográficamente, podrían aumentar su capacidad exportadora, sustituyendo una parte de las ventas de las empresas británicas en la UE, incluso reemplazando las exportaciones españolas al Reino Unido.
Si quieres conocer opciones superiores para rentabilizar tu dinero entra en Fondos Garantizados. Desde 11Onze Recomana te proponemos las mejores opciones del mercado.
Los fondos Next Generation de la Unión Europea deberían aportar 140.000 millones de euros a la economía española entre ayudas y préstamos. Mientras el Gobierno central se jacta de una gestión ejemplar, comunidades autónomas y organizaciones empresariales critican cuellos de botella que ralentizan su llegada a la economía real.
El Programa de Estabilidad 2022-2025 del Gobierno español prevé que, junto al impacto de la guerra y la recuperación de la actividad turística, “el tercer factor que determinará el crecimiento en 2022 será el Plan de Recuperación, cuyos primeros efectos ya se percibieron en 2021 y que alcanzará en este ejercicio su velocidad de crucero”. Sin embargo, ese tercer factor parece avanzar con el freno de mano puesto.
Los PERTE (Planes Estratégicos para la Recuperación y Transformación Económica) nacieron con el objetivo de ordenar el reparto de gran parte de los 140.000 millones de euros entre ayudas y préstamos que la UE ha concedido a España para aliviar los estragos económicos de la pandemia. Hasta ahora se han aprobado once PERTE, tres de los cuales tienen las convocatorias abiertas y uno, el del vehículo eléctrico, ya está cerrado.
Según detalla el Plan de Recuperación, Transformación y Resiliencia del Gobierno español, la previsión es que las mayores partidas se destinen a la modernización y digitalización de industria y servicios (23 %), a la agenda urbana y rural (21 %) y a las infraestructuras (15 %). Y en menor medida, a la educación (10 %), transición energética (9 %), a las políticas de empleo y la economía de los cuidados (7 %), a la modernización de la administración pública (6 %) y al Sistema Nacional de Salud (6 %), con porcentajes residuales para cultura y deporte.
Visiones contrapuestas
El Ejecutivo español presume de ser el que más fondos Next Generation de la Unión Europea ha movilizado y el que con más rapidez lo ha hecho. Y lo cierto es que la presidenta de la Comisión Europea, Ursula von der Leyen, afirmaba recientemente que España había sido el primer país en solicitar el segundo pago de los fondos de recuperación europeos.
Sin embargo, las organizaciones empresariales tienen una visión muy diferente: estiman que solo se ha movilizado un 13 % de los cerca de 33.000 millones que contemplan los once PERTE aprobados y que apenas ha llegado a la economía real un 2 % del total.
Se calcula que quedan por mover 8.000 de los 19.000 millones de 2021, a los que habría que añadir como mínimo otros 26.000 millones de este año. Pero, además, existe el problema de que parte del dinero movilizado se destinó a organismos públicos como ADIF o sigue encallado entre el Gobierno central y las comunidades autónomas, que aspiran a gestionar la concesión de la mitad de las ayudas.
Desde diversas organizaciones empresariales se ha criticado al Gobierno español por la escasa agilidad, la falta de tiempo para la presentación de solicitudes en algunas convocatorias, la complejidad burocrática y, en definitiva, el bajo porcentaje de fondos Next Generation que han llegado a las empresas.
Tanto el presidente de la CEOE, Antonio Garamendi, como el de la Confederación de Empresarios de Galicia, Juan Manuel Vieites, han coincidido en señalar en los últimos meses que tan solo uno de cada cuatro euros ha llegado a las empresas.
Por su parte, organismos como la Autoridad Independiente de Responsabilidad Fiscal (Airef) también han criticado al Gobierno por los retrasos en la ejecución y la falta de información oficial.
El efecto multiplicador de las ayudas europeas
En las convocatorias previstas por la administración central y las comunidades autónomas para la segunda mitad de este año, las líneas férreas de cercanías, la digitalización, la salud y la industria agroalimentaria deberían ser los ámbitos que concentren más fondos.
El efecto tractor de las ayudas públicas es evidente, como pone de relieve un reciente informe del Banco de España, que calcula que “un incremento de un 1% en la inversión pública estaría asociado a un incremento de la misma magnitud en la inversión privada en el corto plazo”.
De ahí la importancia de acelerar la ejecución de los fondos europeos. Y la preocupación por otro dato de una encuesta del Banco de España: la proporción de empresas interesadas en acudir a las convocatorias relacionadas con los proyectos financiados con los fondos europeos se redujo hasta el 16,6 % en el primer trimestre de 2022, unos 7 puntos porcentuales menos que en el trimestre anterior.
El Banco de España espera que los fondos Next Generation contribuyan en un 1,4 % al PIB español de 2022, pero este porcentaje podría reducirse si las ayudas no llegan en la medida y a la velocidad previstas.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
La élite económica mundial se ha congregado esta semana en la localidad suiza de Davos. El temor a una posible recesión ha marcado el encuentro anual del World Economic Forum, que sigue lastrado por la escasa presencia de mujeres.
“Una reunión familiar para las personas que rompieron el mundo moderno”. Así definió el encuentro anual del Foro de Davos Anand Giridharadas, excolumnista de ‘The New York Times’ y editor de ‘The Ink’. “Un entorno de colaboración único en el que reconectar, compartir ideas, obtener nuevas perspectivas y crear comunidades e iniciativas de resolución de problemas”. Así lo cataloga el World Economic Forum en su web.
Este encuentro, que en 2021 se canceló por la pandemia, congrega cada año a políticos, empresarios, académicos, líderes sociales y celebridades en Davos para abordar la agenda global. Aunque normalmente se celebra en enero, entre montañas nevadas, la variante ómicron de la covid-19 obligó a retrasarlo y finalmente se ha desarrollado entre el 22 y el 26 de mayo.
Unos consideran que sirve para que la élite mundial se dé palmadas en la espalda y se intercambie favores. Otros opinan que se trata de una plataforma para buscar soluciones a los principales problemas y conflictos globales. Probablemente, tanto unos como otros tengan parte de razón.
Una cita elitista
Lo que está claro es que participar en este evento no está al alcance de cualquiera. Para hacerlo, hay que ser uno de los aproximadamente mil miembros del World Economic Forum, lo cual puede salir por más de medio millón de euros, o ser invitado. Sea por una vía o por la otra, la presencia en el evento supone una oportunidad de influir en la agenda mundial.
La lista de participantes de este año ha incluido unos 1.250 líderes empresariales, más de 300 políticos de todo el mundo y unos 200 representantes de ONG, además de emprendedores, académicos y otros miembros de la sociedad civil.
El World Economic Forum nació en 1971 de la mano de Klaus M. Schwab, un profesor de la Universidad de Ginebra que invitó a cerca de medio millar de ejecutivos europeos a un encuentro sobre gestión empresarial. En 1987 esta organización sin ánimo de lucro adoptó su nombre actual y adquirió un enfoque más amplio para dar cabida a los grandes temas que afectan al futuro de la humanidad.
De la polarización a la guerra de Ucrania
La edición de 2020, que superó los 3.000 asistentes, puso de manifiesto la polarización en el mundo, con dos grandes protagonistas antagónicos. Por un lado, el entonces presidente de Estados Unidos, Donald Trump, y, por el otro, la activista Greta Thunberg, que echaba en cara a los grandes líderes mundiales su inacción ante el cambio climático.
Este año han pasado por Davos desde la directora ejecutiva del Fondo Monetario Internacional (FMI), Kristalina Georgieva, o la presidenta de la Comisión Europea, Ursula von der Leyen, hasta figuras empresariales como Bill Gates o George Soros. Y en la apertura intervino por videoconferencia el presidente de Ucrania, Volodímir Zelenski, quien reclamó mayores sanciones para Rusia. En cualquier caso, la abrumadora mayoría de hombres demuestra que las élites del poder todavía están lejos de la paridad de género.
Las más de 150 sesiones de esta edición se han articulado en torno a ocho áreas temáticas, que incluyen medio ambiente, economía, tecnología e innovación, trabajo, negocio, salud, cooperación y equidad social. La guerra en Ucrania, la crisis energética y alimentaria, así como su impacto en la ya de por sí compleja situación económica, han acaparado los focos.
El temor a la recesión
Las malas noticias no son buenas para los negocios y en Davos se tiende a ofrecer una visión algo edulcorada del futuro. Sin embargo, este año era difícil obviar el riesgo de recesión.
La directora del FMI reconoció con la boca pequeña que no se puede descartar una contracción económica y advirtió que 2022 será un “año duro”. Por su parte, José Viñals, presidente de Standard Chartered, reconoció que las amenazas que se ciernen sobre la economía global pueden convertirse en “una tormenta perfecta”.
Aunque se produjera una nueva recesión, esa circunstancia no impediría que siga ampliándose la lista de nuevos ricos que aspiran a participar en el Foro de Davos. Un informe de Oxfam indica que, a pesar del desplome global de la economía, durante la pandemia surgió un nuevo milmillonario cada 30 horas.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
Cerca de 100.000 millones de euros de créditos concedidos por la banca española se encuentran al borde del impago, según el Banco de España. Y todo indica que la situación empeorará en la segunda mitad del año, por lo que se avecinan tiempos difíciles para el sector bancario.
Al cierre de 2021 la banca española acumulaba créditos en riesgo de impago por valor de 94.000 millones de euros, con un aumento del 14 % en el último trimestre del año, según se desprende de un informe del Banco de España. Se trata de préstamos que el supervisor bancario español sitúa en la categoría de “vigilancia especial” porque todavía no han dejado de pagarse, pero corren el riesgo de pasar a morosos. Globalmente, representan el 8 % del total de deuda de empresas y hogares, 2,2 puntos porcentuales más que antes de la pandemia.
Los créditos a empresas que están a un paso de entrar en morosidad son los más preocupantes, ya que han aumentado casi el 26 % y suponen prácticamente dos tercios del total sometido a “vigilancia especial”. Aun así, tampoco se puede perder de vista que la probable subida de los tipos de interés a corto plazo podría complicar la devolución de los préstamos hipotecarios contratados por muchas familias.
La situación de los créditos que el Banco de España considera dudosos tampoco es buena. Aunque el total se ha reducido un 5,5 %, sigue próximo a los 50.000 millones de euros. Del total, 27.000 millones corresponden a empresas y 22.000 millones a hogares.
El impacto de la pandemia
Los sectores empresariales más afectados por la covid-19, que acumulan el 24 % del total de los créditos dudosos y en vigilancia especial, son los que muestran las mayores señales de deterioro. Por ejemplo, el 35,5 % del crédito concedido a empresas de hostelería se encuentra en situación de vigilancia especial y el 6,5 % son préstamos dudosos, por lo que el crédito problemático se acerca a la mitad del total. En el caso del transporte, el crédito conflictivo supone el 27,5 % del total. Y hay que tener en cuenta que estos sectores son especialmente sensibles al repunte de los precios de la energía y los alimentos.
El Banco de España también constata un deterioro de los préstamos a empresas garantizados por el ICO en el segundo semestre de 2021. El total de crédito ICO en vigilancia especial aumentó casi cuatro puntos porcentuales en los seis últimos meses del año y se situó en el 20 %, mientras que el considerado dudoso supone el 3,5 %, con un aumento de 1,4 puntos porcentuales respecto a junio del año pasado.
El fin de la carencia en la amortización del principal que deberán afrontar en los próximos meses muchas empresas con créditos ICO aumenta el riesgo de deterioro crediticio. Hay que tener en cuenta que, según el informe del Banco de España, más de un tercio de estos préstamos todavía está en periodo de carencia para las devoluciones del principal.
Un panorama nada alentador
El Banco de España señala en su informe que el conjunto del sector bancario español muestra una capacidad de resistencia agregada “adecuada” para afrontar un posible deterioro de la situación económica. Sin embargo, reconoce que “la combinación en el corto plazo de una inflación más elevada, que erosiona las rentas reales de hogares y empresas, y un aumento de los tipos de interés, podría mermar la capacidad de pago de estos agentes”.
Lo cierto es que la conjunción de diversas circunstancias podría provocar una tormenta perfecta en la segunda mitad del año para la banca española. La economía ya ha dado muestras de ralentización en el primer trimestre del año, la inflación sigue disparada, el consumo de los hogares se está contrayendo y muchas empresas deberán empezar a devolver en breve el principal de los créditos ICO.
Si a todo esto sumamos la probable subida de los tipos de interés por parte del Banco Central Europeo, lo que complicaría la devolución de todos los préstamos con interés variable, el riesgo de morosidad se disparará en la segunda mitad del año.
¿Realmente el conjunto del sector bancario español está preparado para afrontar este escenario? La “adecuada” capacidad de resistencia que apunta el Banco de España podría no ser suficiente. Y todos sabemos qué sucedió con el sector bancario cuando se pinchó la burbuja inmobiliaria.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El oro está de moda. La tendencia al alza de este metal precioso ha sido espoleada por la crisis sanitaria, una inflación desbocada y los conflictos geopolíticos globales. Aun así, parece que los bancos centrales han aprovechado la ocasión para sacar al mercado toda una serie de ediciones especiales de monedas de oro. Te presentamos la última moneda que ha estrenado el Banco de España.
La afición por el coleccionismo de monedas, conocido como numismática, está de enhorabuena. El diciembre del 2021 se puso en circulación la primera moneda bullion de oro emitida por la Fábrica Nacional de Moneda y Timbre de la Real Casa de la Moneda (FNMT). Aunque tiene un valor facial de 1,5 euros, su valor real viene determinado por el precio del oro en el momento de la venta, más un 10% en concepto de gastos de producción.
Se trata de una moneda que tiene un peso de una onza de oro (31,10 gramos), dedicada al lince ibérico y de la cual solo se emitirán 12.000 unidades. Está pensada por inversores y coleccionistas, así que no es de uso legal.
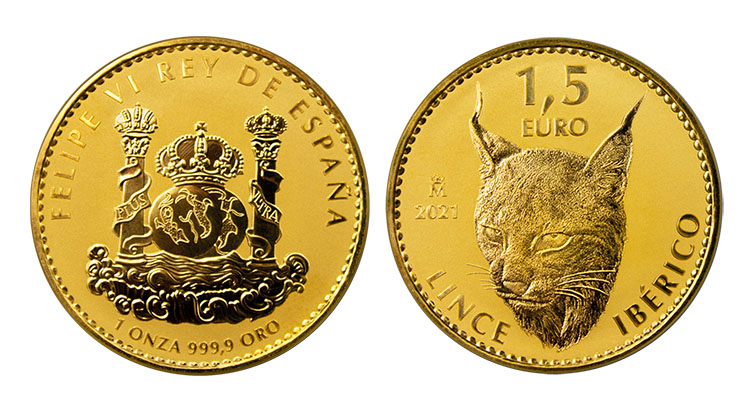
La nueva moneda de 1,5 euros de la FNMT.
Esta moneda de edición especial es la primera de una serie de monedas que la FNMT comunicó que iría anunciando en los próximos meses, con el fin de acuñar más monedas de inversión para los amantes de la numismática.
Así pues, el mes pasado la FNMT desveló que durante el segundo cuatrimestre de 2022 también se podrá comprar una nueva moneda de oro con un valor facial de 15 céntimos.
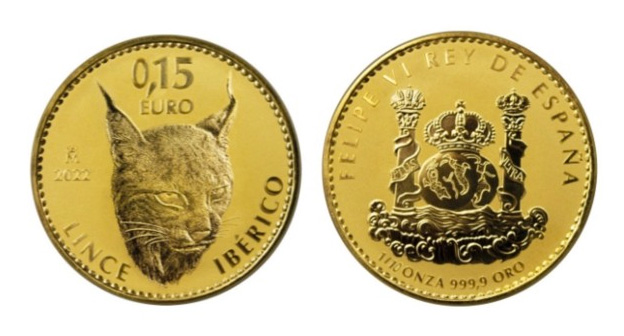
La nueva moneda de 15 céntimos de la FNMT.
El lince ibérico como protagonista
El lince ibérico vuelve a ser el escogido para la nueva moneda de oro que, cuando menos, tiene ciertas diferencias con la inicial de 1,5 euros. En este caso tendrá su canto estriado en vez de liso y está compuesta de un décimo de onza de oro, es decir, un peso 3,1 gramos. Esto quiere decir que se trata de una moneda mucho más asequible.
Respecto a su precio, todavía se desconoce. Desde la página web de la FNMT detallan que vendrá determinado en el momento de la transacción por el precio de las transacciones de compraventa de oro físico en aquel momento más un margen del 22% (a diferencia del 10% en el caso anterior).
Por lo tanto, a pesar de que el precio de venta al público de la moneda se establecerá en el momento de la transacción, si tenemos en cuenta el precio actual del oro y le añadimos un 22%, el precio de la moneda seria de unos 212 euros. Es un valor muy inferior a los casi 2.000 euros que pagaríamos por la moneda de 1,5 euros.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.