Bitvavo està registrat al Banc Central dels Països Baixos i garanteix 100.000 € per cada compte i client en cas d’accés no autoritzat.
Com triomfar en les presentacions virtuals?
Treballar i estudiar a distància ha generat un nou escenari on les presentacions virtuals tenen més pes que mai. Us portem les eines imprescindibles per assegurar l’èxit en les vostres presentacions.
Sigui un projecte laboral, un treball acadèmic, una presentació en grup o una classe en línia, tots ens hem trobat o ens trobarem amb la necessitat de fer una presentació virtual. Per tal de rebaixar els nervis i l’estrès que una presentació oral pot suposar, us portem deu eines que us ajudaran a tenir-ho tot sota control.
Tota presentació virtual necessita certa organització prèvia. Un cop tinguem això clar, passarem al següent pas: crear una bona presentació.
Un suport imprescindible
- Sway: El programa de Microsoft pensat per crear presentacions. Un format a l’estil de PowerPoint pensat per a presentacions del segle XXI, que permet enllaçar fàcilment tuits, vídeos de plataformes com YouTube o contingut de SoundCloud.
- Prezi: Una de les plataformes per a presentacions més coneguda, amb la qual faràs autèntiques filigranes sense dificultat, fins i tot en format 3D. A més, la pantalla compartida de Prezi Video et permetrà aparèixer en pantalla i interactuar amb els continguts durant la presentació.
- Genially: Segueix la dinàmica de les eines anteriors, però posa l’èmfasi en l’originalitat. Tant si crees contingut acadèmic com laboral, innovar en la presentació serà la millor manera de diferenciar-te.
- Mentimeter: Soluciona el principal problema de les presentacions virtuals: la falta d’interacció. L’aplicació incorpora preguntes, reaccions de “M’agrada” i enquestes, per tal que els participants puguin reaccionar a les teves paraules, al més pur estil de les xarxes socials.
- Canva: Per a tots els amants del disseny que busquen rapidesa i agilitat, Canva ofereix infinitat de plantilles amb dissenys per a tots els gustos i canals, des d’un post d’Instagram fins a un cartell o una presentació virtual.
- Videoscribe: La teva pissarra digital per escriure i dibuixar, al mateix temps que pots afegir imatge, text i so. L’eina més dinàmica i personalitzada, en què la creativitat serà el teu millor aliat.
- Oomfo: Pels amants de l’Excel i dels gràfics en general, aquesta eina serà imprescindible per al vostre dia a dia. Permet visualitzar gràficament les dades directament importades des d’Excel amb el format i la llegenda que prefereixis.
- Preseria: Per a gestionar conferències o projectes amb diverses presentacions, Preseria permet agrupar-les totes, gestionar-les, i en modifica el contingut posteriorment o crea un calendari de presentacions. Disponible per a arxius de PowerPoint, PDF o vídeos i per a formats de Windows i macOS.
- Knovio: Enfocat a crear contingut didàctic, tant per a empreses com per a formacions. Permet convertir el contingut en píndoles audiovisuals i seguir tot el procés, des de la creació fins a la distribució i el seguiment dels vídeos.
- Google Slides: Per als que creeu les presentacions en equip, aquesta és una de les eines més eficients per a treballar de forma conjunta. Tot i que les plantilles predefinides i les opcions de disseny són limitades, pots convertir-les en presentacions interactives gràcies a plataformes com Nearpod o Pear Deck, que ofereixen recursos enfocats a l’educació. L’altra opció és descarregar plantilles en pàgines com Slidesgo.
Aquests són només alguns exemples, però cada any apareixen noves eines i actualitzacions que ofereixen tantes possibilitats com imaginació tinguem. Això sí, recorda que els suports potenciaran la teva presentació, però el contingut que hi incorporis, el teu discurs i la presència seran la part més important.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Si t'ha agradat aquesta notícia, et recomanem:
 Comunidad
Reunions productives
4min lecturaHas tingut mai la sensació que estàs perdent el temps mentre assisteixes a una reunió?
Registrada al Banc Central dels Països Baixos i amb seu central a Amsterdam, Bitvavo, que 11Onze Recomana, és la principal plataforma europea d’intercanvi de criptomonedes en volum de cripto trading en euros. Hem preparat un tutorial on t’expliquem els passos que has de seguir per obrir-hi un compte.
Des del seu llançament al mercat el 2018, Bitvavo s’ha regit pel seu pilar fundacional en fer que les criptomonedes siguin accessibles per a tothom. Entrava en un sector dominat per cases de canvi establertes als Estats Units que van ser pioneres a facilitar l’intercanvi d’actius digitals, però que eren poc intuïtives per la gent poc experimentada en operar amb criptomonedes i tenien algunes mancances quant a la seguretat que oferien als seus usuaris.
Amb una estructura de tarifes molt ajustada que els permet estar entre les plataformes d’intercanvi més competitives d’Europa, l’èxit no es va fer esperar. Bitvavo, que 11Onze Recomana, acumulava més de 26.000 milions d’euros en volum d’operacions fins al 2023 i ha escalat fins al primer lloc entre les plataformes europees en volum de cripto trading en euros.
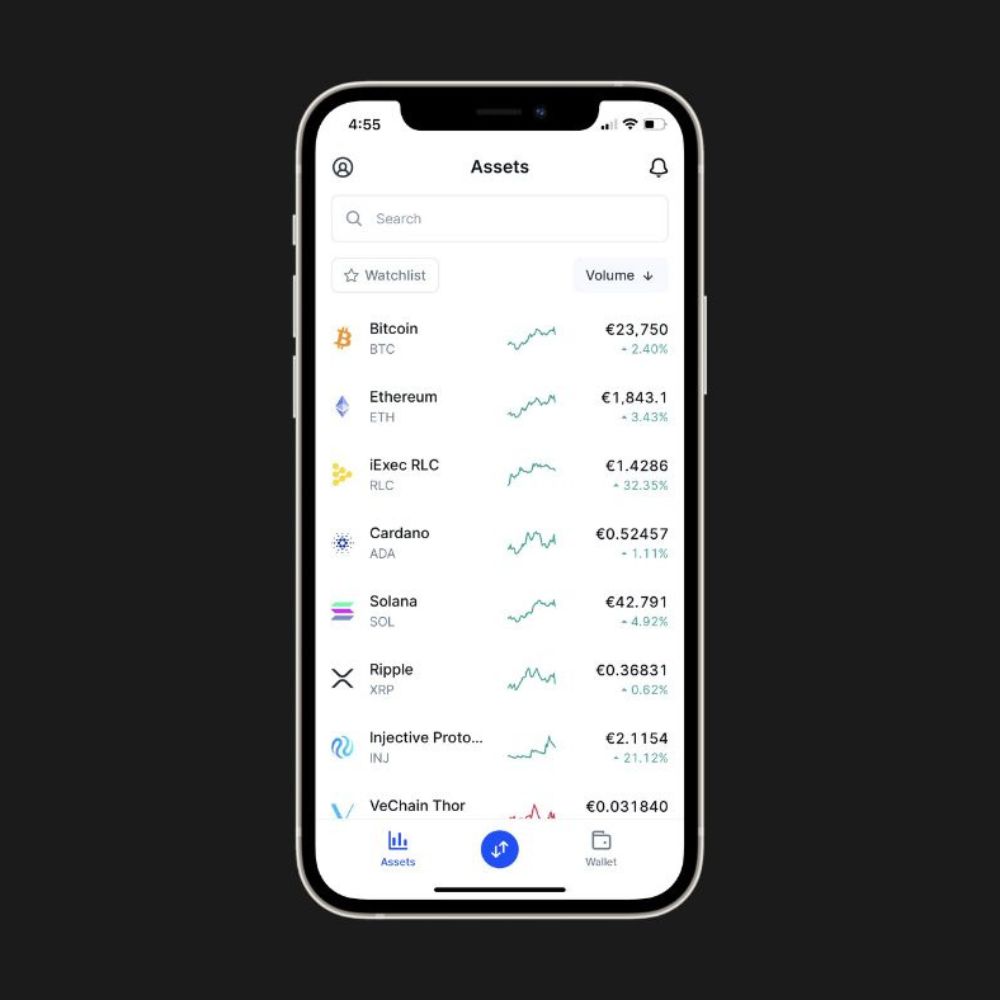
Passos que has de seguir per obrir un compte
Oriol Blanch, mànager d’afiliats de Bitvavo, ha preparat un tutorial perquè membres de la comunitat 11Onze que encara no s’han registrat a la plataforma puguin començar a comprar o vendre criptomonedes i afegir o retirar diners en qualsevol format d’una manera ben senzilla.
Com apunta Blanch, “per començar, és important obrir un compte a través de l’enllaç d’11Onze Recomana, així us regalen 20 € només per registrar-vos”. Aquest enllaç et porta directament a la web de Bitvavo, on pots reclamar els 20 € de bonificació i iniciar el procés d’enregistrament.

Tutorial: com crear un compte a Bitvavo
Primer de tot, hauràs de seleccionar el país, introduir nom i cognoms, així com el teu correu electrònic i una contrasenya. Seguidament, rebràs un correu per confirmar la teva adreça de correu electrònic.
Amb això fet, ja podràs iniciar sessió a Bitvavo. Després de respondre a algunes preguntes, hauràs de verificar la teva identitat i el compte bancari que vulguis vincular a la plataforma. A partir d’aquí ja pots començar a fer servir l’aplicació. En el tutorial, Blanch també explica les operacions bàsiques que has de conèixer i alguns dels termes més tècnics de la compravenda de criptomonedes.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.


El Banc d’Espanya (BdE) ha comunicat que dona el seu suport al projecte de l’euro digital, poc després que el Banc Central Europeu (BCE) anunciés els seus plans d’avançar cap a una nova fase en el desenvolupament dels nous diners electrònics.
L’euro digital és el que es coneix com una CBDC (Central Bank Digital Currency), és a dir, una divisa electrònica gestionada i supervisada per un banc central, en aquest cas pel Banc Central Europeu (BCE). Podrà ser utilitzada tant per particulars com per empreses i, almenys en principi, no hauria de substituir sinó complementar els diners en efectiu.
Tot i que l’emissió d’un euro digital no és una certesa, després de dos anys d’un estudi preliminar sobre la possible introducció de la nova moneda digital, el dimecres passat la institució europea donava la llum verda als seus funcionaris per avançar cap a la següent fase del projecte. Amb la publicació d’un informe sobre el disseny i la distribució de la CBDC europea, el BCE anunciava que volia “començar a establir les bases per a la possible emissió d’un euro digital” a partir de l’1 de novembre.
Està previst que aquesta segona fase duri aproximadament dos anys, fins al 2025. Durant aquest període de preparació del projecte es finalitzarà el codi normatiu i la selecció de proveïdors per a desenvolupar la plataforma i la infraestructura. Segons el BCE, aquesta fase també servirà per “aplanar el camí per a una possible decisió futura sobre l’emissió d’un euro digital”.
El Banc d’Espanya es posiciona a favor de l’euro digital
Després que el Banc Central Europeu (BCE) anunciés la segona fase del projecte, el Banc d’Espanya (BdE) emetia un comunicat destacant el que considera com els avantatges de la CBDC i donant el seu suport al BCE. Juan Ayuso, director general d’Operacions, Mercats i Sistemes de Pagament del Banc d’Espanya, afirmava que l’euro digital conserva els avantatges de la moneda física.
El banc afirma que el format d’efectiu físic “no permet aprofitar tots els avantatges que ofereix la creixent digitalització de l’economia i la societat”. Un punt contenciós entre els proponents i crítics de les CBDC, que argumenten que els les monedes digitals centralitzades no poden garantir l’anonimat que ofereixen les transaccions en efectiu. Com admetia Christine Lagarde, presidenta del Banc Central Europeu, “L’anonimat total —com el que ofereix els diners en efectiu— no sembla una opció viable”.
Christine Lagarde, presidenta del Banc Central Europeu
Per altra banda, Josep Borrell, vicepresident de la Comissió Europea, afirmava que no hem de patir per la nostra privacitat i protecció de dades que “les dades personals estarien totalment protegides. Els bancs, ni tan sols el BCE, no veurien ni podrien rastrejar les dades o detalls personals de la gent. Els pagaments sense connexió oferirien un nivell de privacitat similar al que ofereix avui els diners en efectiu”.
Per a tranquil·litzar a la població i a les associacions de consumidors, la Comissió Europea i el Banc Central Europeu van presentar el juny passat un paquet de propostes legislatives per convèncer al Parlament Europeu i al Consell de la UE de donar suport al llançament de l’euro digital. Les autoritats europees justifiquen la necessitat d’una CBDC perquè cada vegada hi ha més ciutadans —un 55% segons les seves enquestes— que prefereixen pagar a través de mètodes electrònics.
Tanmateix, Javier Rupérez, president de la plataforma Denaria que dona suport a l’ús dels diners en efectiu, reaccionava a l’anunci del BCE assenyalant que, tot i que creu que l’euro digital podria ser un mitjà de pagament gratuït que “conviurà amb els diners físics, encara no existeixen garanties fermes que assegurin aquesta coexistència”.
Queda per veure si les CBDC podran garantir els conceptes de privacitat, anonimat i llibertat que ara tenim amb els diners físics i les criptodivises, però el debat està servit i sembla que l’euro digital està cada vegada més a prop.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Com és possible que contamini una cosa que no existeix físicament? El cert és que les criptomonedes requereixen gran quantitat d’energia per a les granges de minat. De fet, si el bitcoin fos un país, se situaria entre els 30 principals consumidors d’electricitat del món, com explica l’agent d’11Onze Aitor Canudas.
Tan sols uns dies després de la primera transacció de bitcoins, que es va realitzar al gener de 2009, el pioner de la criptografia Hal Finney mostrava a Twitter la seva preocupació sobre les emissions de CO₂ que generaria aquesta criptomoneda. I no anava errat.
Un estudi de la Universitat de Cambridge calcula que la xarxa bitcoin consumeix més de 121 TWh d’energia anualment, la qual cosa vol dir que, si fos un país, se situaria “entre els 30 principals consumidors mundials d’electricitat”, segons Canudas. De fet, per a que ens fem una idea de la magnitud de les dades, l’agent d’11Onze indica que aquesta criptomoneda gairebé consumeix tanta electricitat com Suècia i genera més emissions de CO₂ que Las Vegas.
La raó és que els processos necessaris per a les operacions de les criptomonedes requereixen una gran quantitat d’equips informàtics, les “granges de minat” i, per tant, una enorme quantitat d’energia. “Aquest conjunt de processos informàtics necessaris per validar les transaccions i generar nous blocs representa un 0,2 % del consum mundial d’electricitat”, especifica Aitor Canudas.
El problema és especialment greu en el cas del bitcoin, ja que, com advertia recentment Bill Gates, aquesta criptomoneda és la que consumeix més electricitat per transacció. D’aquí que, segons estimacions del Massachusetts Institute of Technology (MIT), l’ús dels bitcoins generi una petjada de carboni cada any d’entre 22 i 22,9 megatones.
Les criptomonedes no són innòcues per al medi ambient.
L’origen brut d’una energia neta
Si bé normalment veiem l’electricitat com una energia neta, això depèn bàsicament del seu origen. Sobretot a Àsia, i especialment a la Xina, gran part de l’electricitat generada prové de la combustió de carbó, que resulta molt contaminant. Per això, el fet que un altíssim percentatge de les granges de minat se situïn en aquesta regió per aconseguir els preus de l’electricitat més assequibles multiplica la petjada de carboni.
De cara a preservar el medi ambient, Aitor Canudas assenyala la necessitat d’augmentar el percentatge d’energies renovables en l’electricitat que s’utilitza “per crear els nous blocs i fer les transaccions del bitcoin”. Una altra alternativa que apunta l’agent d’11Onze seria recórrer a criptomonedes alternatives, com el cardano, “que en teoria contaminen menys que el bitcoin”.
11Onze és la comunitat fintech de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
L’auge de l’e-commerce ha creat nous hàbits de consum, però també ha posat en evidència el risc de fer compres a Internet amb mètodes de pagament tradicionals. Les targetes virtuals neixen de la necessitat de fer compres en línia més segures, i a 11Onze ja tenim la nostra llesta, a punt per a les compres del Black Friday.
La principal característica és el format de la targeta, on no trobem ni banda magnètica ni xip. El format i disseny de les targetes virtuals varia entre entitats, però normalment només existeixen de forma virtual i, per tant, només s’accedeix a les dades de la targeta des de la plataforma bancària o la cartera digital.
Protegir el nostre compte
Les targetes virtuals, lluny de pensar que deixaran el nostre compte al descobert, fan justament el contrari: aporten més protecció que les targetes convencionals.
La targeta virtual d’11Onze, amb un preu únic de dos euros, ens permet posar un límit de pagament diari. Una targeta que no té accés directe al compte i que es pot activar i desactivar quan el client ho desitgi; per tant, la protecció està assegurada.
Compres virtuals, targeta física?
Cada vegada són més populars les compres digitals. Botigues en línia, plataformes de vídeo com Netflix o Filmin, o altres subscripcions com Spotify s’han popularitzat de manera que és habitual tenir guardada una targeta per aquests serveis. Per seguretat i per control de despesa, és recomanable tenir una targeta específica per aquestes subscripcions i que no tingui accés il·limitat al compte. Per això, la targeta virtual pot ser molt útil de cara al Black Friday del 25 de novembre i el Cyber Monday del dia 28. Són dates en què s’augmenten les compres en línia i en què, per tant, introduïm les dades de la nostra targeta en diversos comerços.
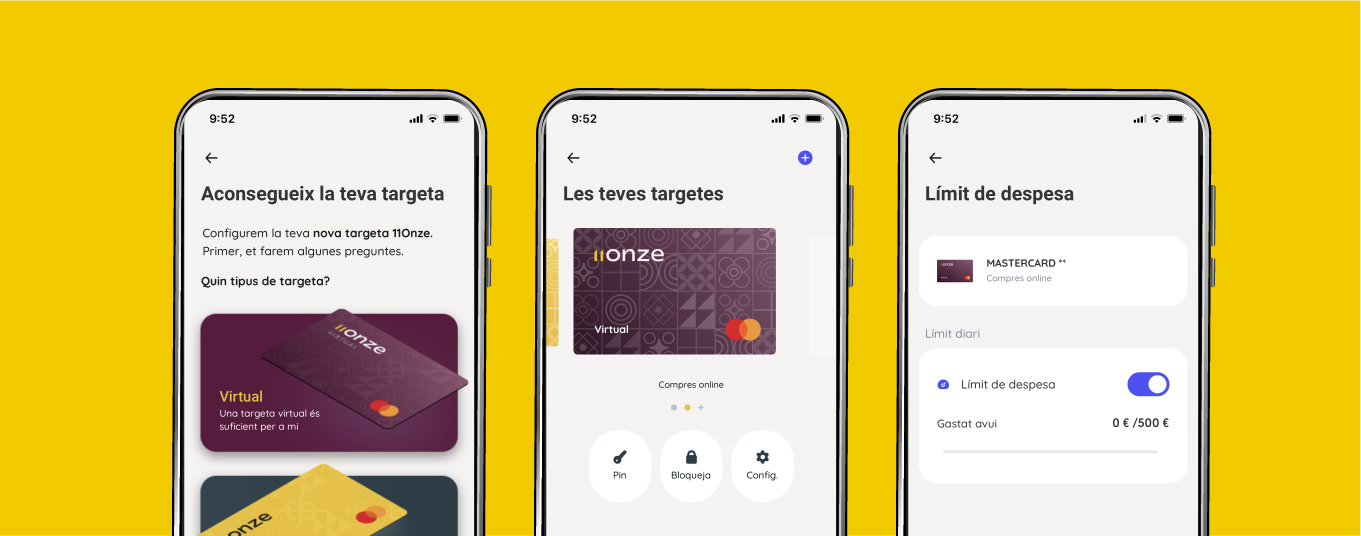
Demana la targeta virtual 11Onze.
Com obtenir la targeta virtual d’11Onze
Si encara no ho has fet, has de descarregar El Canut, la super app d’11Onze que ve a revolucionar la banca tradicional, un moneder de moneders de nova generació.
Una vegada enregistrat pots demanar una targeta física, així com una targeta virtual que s’activarà automàticament i ja podràs utilitzar per fer compres en línia.
El repte dels pròxims anys serà apropar aquest mètode de protecció i agilitat que aporten les targetes virtuals en els pagaments de la resta d’àrees com ara el comerç físic o la retirada d’efectiu.
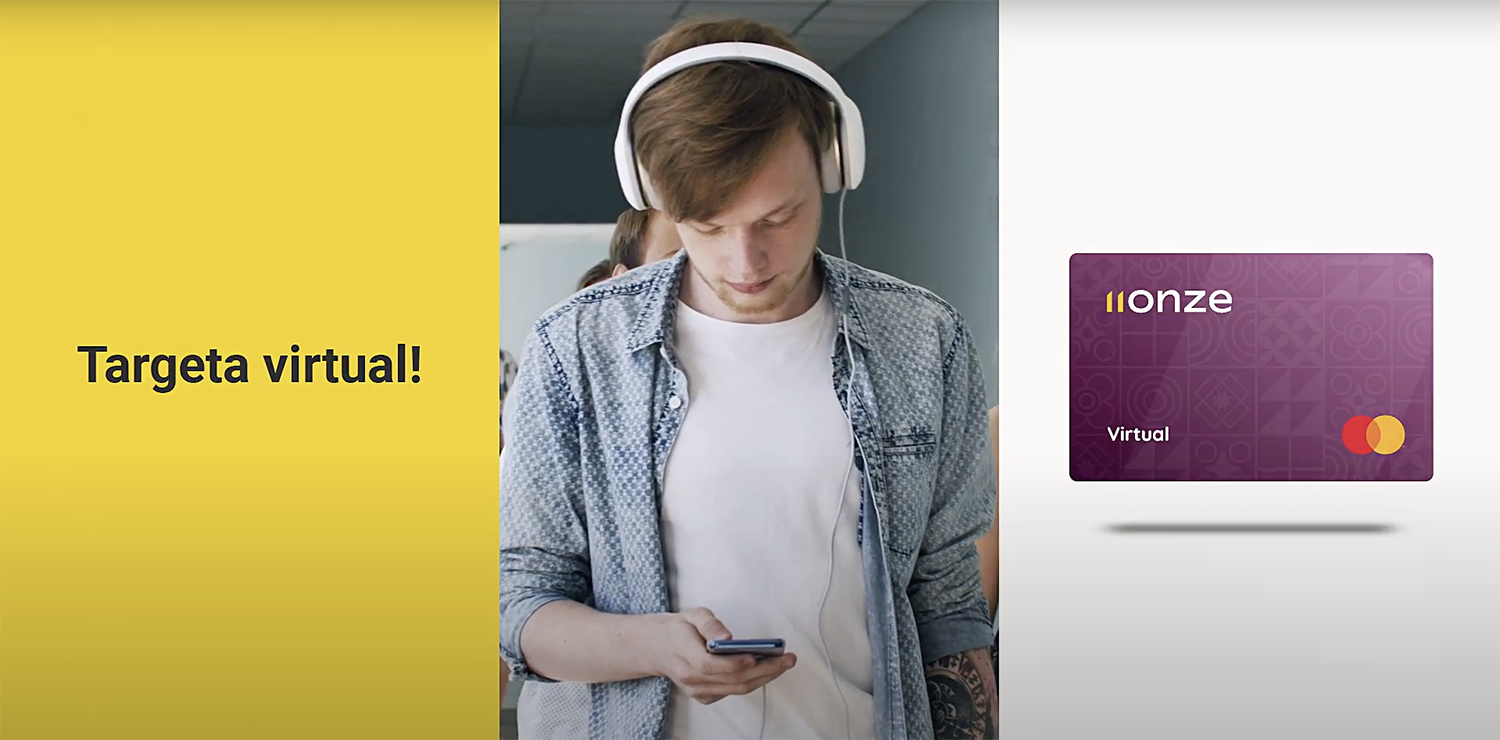
Compra Virtual? Targeta virtual!
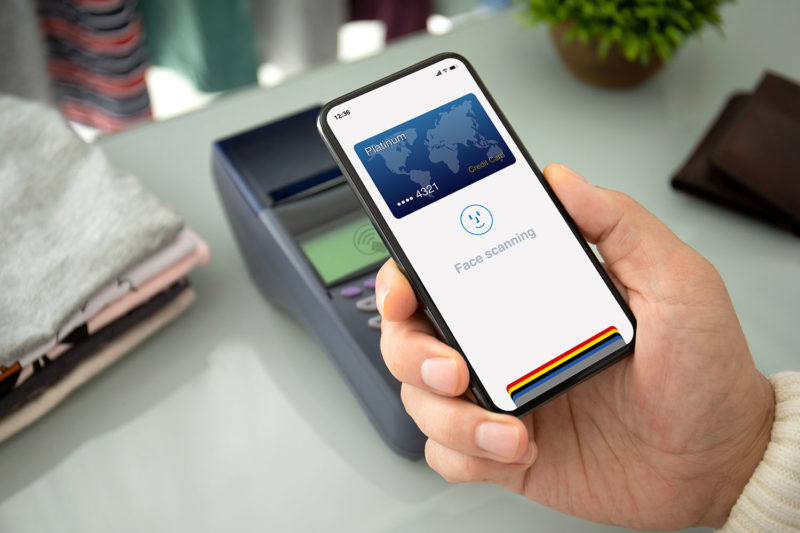
Les targetes virtuals són el principal mètode de pagament en línia. En un mercat on cada vegada es realitzen més transaccions virtuals, aquestes targetes ofereixen més protecció i agilitat en les compres.
Estan dissenyades específicament per a ser utilitzades com a mitjà de pagament virtual. L’objectiu és aportar seguretat al consumidor en les seves compres en línia, i protegir tant les transaccions com el compte corrent vinculat.
Disseny personalitzat per a compres digitals
La principal característica és el format de la targeta, on no trobem ni banda magnètica ni xip. El format i disseny de les targetes virtuals varia entre entitats, però és força comú trobar-nos que només existeixen de forma virtual i que, per tant, només s’accedeix a les dades de la targeta des de la plataforma bancària o la cartera digital.
La informació que tindrem d’aquesta targeta és la que ens demanaran en qualsevol transacció virtual: número de la targeta de setze xifres, codi de seguretat de tres xifres i data de caducitat. Aquesta és la informació més sensible de la targeta, i justament per això s’evita tenir-la en format físic, per a reduir les possibilitats de duplicar-la o suplantar la informació.
Protecció per als teus comptes
Les compres en línia han augmentat significativament, fins al punt que moltes empreses ja es creen sols en format digital. A Catalunya, la facturació dels comerços electrònics ja ha superat l’1,5 % del PIB. Però, tot i això, encara són molts els consumidors que es resisteixen a fer aquest canvi, la majoria motivats per la por que terceres persones tinguin accés als seus diners. I si bé és cert que aquesta és una problemàtica real, les entitats bancàries creen productes cada vegada més sofisticats per a evitar aquesta desprotecció.
Les targetes virtuals, lluny de pensar que deixaran el nostre compte al descobert, fan justament el contrari: aporten més protecció que les targetes convencionals. Podem trobar-nos amb targetes virtuals de prepagament, és a dir, que l’usuari les carrega amb l’import que necessita. Aquestes targetes no tenen accés directe al compte; per tant, la protecció està assegurada.
Altres targetes virtuals es poden activar i desactivar; per tant, només estarà operativa quan el client ho desitgi. Gràcies a peculiaritats com aquestes, disminueix encara més el risc d’operacions fraudulentes. Tot de mesures constantment en evolució que lluiten per acabar amb la ciberdelinqüència.
Més control per a tu, menys plàstic per al planeta
En termes pràctics, tot aquest sistema de protecció, que inclou la protecció de les dades de la targeta i la vinculació mínima amb el compte corrent, dificulten l’accés dels hackers als comptes personals. En cas de patir operacions fraudulentes, de fer reclamacions o de realitzar compres en altres països, les targetes virtuals faciliten significativament la resolució d’aquestes operacions i, el més important, permeten que qualsevol incidència que pugui sorgir afecti tan sols a aquesta targeta, sense implicar la resta de targetes o de comptes.
A més, no tenir format físic suposa una forma de pagament més sostenible que, en molts casos, implica menys costos de manteniment per al client.
Les targetes físiques, en procés de digitalització
Cada vegada és més comú tenir les targetes físiques, de dèbit o de crèdit, també en format virtual per pagar a través del mòbil. Solen estar lligades a les targetes físiques i al nostre compte corrent. A més de permetre fer pagaments sense necessitat de portar la targeta física, faciliten l’opció de bloquejar la targeta en cas d’incidència i ens permeten controlar les despeses en tot moment.
El repte dels pròxims anys serà apropar aquest mètode de protecció i agilitat que aporten les targetes virtuals en els pagaments de la resta d’àrees com ara el comerç físic o la retirada d’efectiu.
11Onze s’està convertint en un fenomen com a primera comunitat fintech de Catalunya. Ara, llança la primera versió d’El Canut, la super app d’11Onze, per a Android i Apple. Des d’El Canut es pot obrir el primer compte universal al territori català.

En un context en què l’ús de diners en efectiu està en declivi i els pagaments digitals i les criptomonedes estan a l’ordre del dia, més de 130 països estan estudiant la possibilitat d’introduir monedes digitals emeses pels bancs centrals (CBDC). Quins són els pros i contres d’aquestes noves divises?
La digitalització de l’economia ha vingut acompanyada de la conveniència de poder fer pagaments digitals i ha esperonat la popularitat de les criptomonedes. Una revolució del sistema financer que ha provocat que els bancs centrals de molts governs, inicialment poc partidaris d’implantar-les, estiguin estudiant l’emissió de les seves pròpies monedes digitals (CBDC).
En aquest context, Europa no es vol quedar enrere i crearà la seva pròpia moneda digital, com ja han fet països com la Xina, Suècia o l’Uruguai. Conegut com l’euro digital, es tracta d’una moneda electrònica que serà gestionada i supervisada pel Banc Central Europeu (BCE), que podrà ser utilitzada tant pels ciutadans com per les empreses i que no substituirà els diners en efectiu, sinó que els complementarà.
Quant a l’Estat espanyol, el Banc d’Espanya (BdE) s’ha posicionat a favor de la introducció de l’euro digital emetent un comunicat on destaca el que considera com els avantatges d’aquesta CBDC i donant el seu suport al BCE. Juan Ayuso, director general d’Operacions, Mercats i Sistemes de Pagament del Banc d’Espanya, afirmava que l’euro digital conserva els avantatges de la moneda física i apuntava que el format d’efectiu físic “no permet aprofitar tots els avantatges que ofereix la creixent digitalització de l’economia i la societat”.
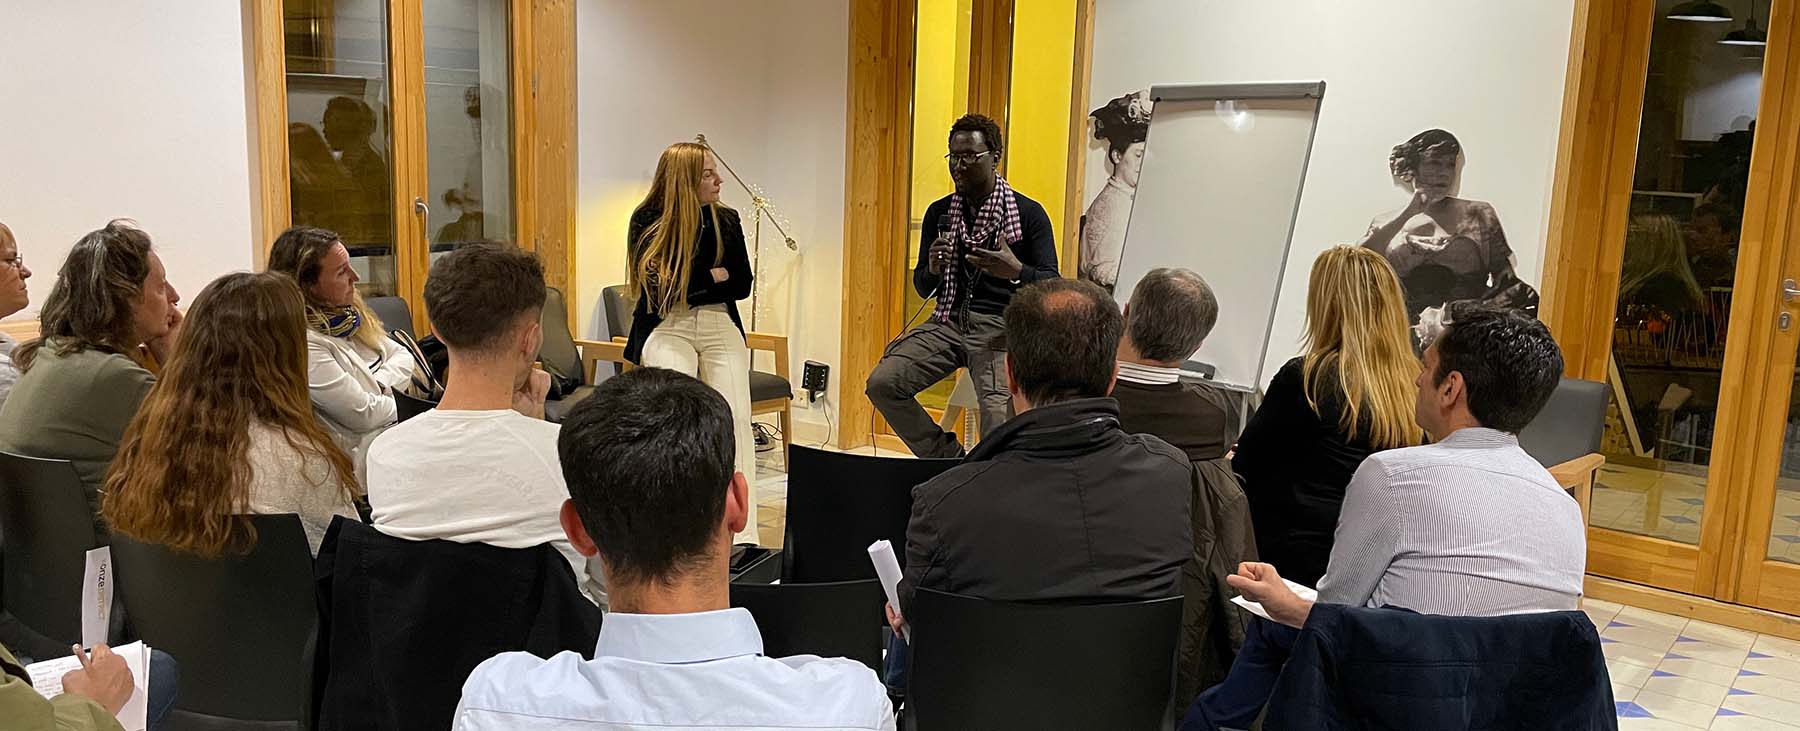
Fintech Talks – El Gran Reset de l’economia
Un mètode de pagament complementari
Inclusió financera. Una moneda digital centralitzada pot contribuir a la inclusió financera, especialment en àrees on l’accés a serveis bancaris tradicionals és limitat. De la mateixa manera, seria una alternativa als diners en efectiu en situacions extremes, com ara catàstrofes, en les quals no es pugui utilitzar l’efectiu i en les quals els mitjans de pagament tradicionals, com ara els TPV, no funcionin.
Seguretat i resiliència financera. Una de les principals promeses de les CBDC és millorar la seguretat i la resiliència del sistema financer. A diferència de les criptomonedes descentralitzades, les CBDC estan avalades pels bancs centrals, cosa que garanteix el seu valor i les fa menys susceptibles a les fluctuacions pròpies dels mercats de criptomonedes. Per tant, l’euro digital només seria una forma més de pagar en euros, convertible en paritat amb els diners físics.
Reducció dels costos de les transaccions. Les CBDC permeten eliminar la necessitat d’intermediaris com ara les entitats de processament de pagaments. A més, la seva implementació digital simplifica la transferència d’efectiu, cosa que beneficia tant els usuaris individuals com les empreses, especialment en transaccions internacionals, on els costos tradicionals són elevats. Quant a l’euro digital, està pensat perquè no tingui costos per a les persones que l’utilitzin per fer pagaments ordinaris i que es pugui fer servir en qualsevol lloc de la zona euro.
Traçabilitat i transparència. Les CBDC permeten un seguiment detallat de les transaccions financeres, fet que pot ajudar els governs a combatre el blanqueig de diners, el finançament del terrorisme i l’evasió fiscal. No obstant això, el regulador bancari europeu indica que l’euro digital permetria efectuar pagaments sense compartir dades amb tercers, tret que sigui necessari per prevenir activitats il·lícites.
Quins riscos poden comportar?
Privacitat i control governamental. Una de les preocupacions més importants quant a les CBDC és la possible pèrdua de privacitat dels usuaris. A diferència dels diners en efectiu i de les criptomonedes, que permeten fer transaccions anònimes, les CBDC poden tenir una total traçabilitat sobre la major part de les transaccions. Això permetria als governs saber exactament com gastem els nostres diners i els atorgaria la capacitat de parar pagaments o confiscar-los, com va passar amb les protestes dels camioners contra el govern canadenc.
Diners en efectiu i llibertat financera. La creixent digitalització dels diners, impulsada per les CBDC, podria significar la fi de l’ús de diners en efectiu, un mètode de pagament important en moltes societats. Això no només afectaria la llibertat de triar el mitjà de pagament, sinó que també tindria implicacions per a persones amb accés limitat a aquestes tecnologies. En aquest sentit, el BCE afirma que l’euro digital seria un complement dels diners en efectiu, no un substitut, així que els bitllets i monedes seguiran en circulació.
Impacte negatiu contra els bancs comercials. L’ús de CBDC podria afectar negativament la intermediació financera que ara proporcionen els bancs comercials, ja que els ciutadans podrien preferir mantenir els seus diners directament en comptes digitals gestionats pel banc central, especialment en moments de crisis. Això reduiria el paper dels bancs comercials, afectant la seva capacitat per oferir préstecs, crèdit i finançament.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Si t'ha agradat aquest article, et recomanem:
 Tecnologia
Nigèria vol forçar l’ús de la seva moneda digital
5min lecturaEl Banc Central de Nigèria limita les retirades d’efectiu a un...


Bitvavo, la plataforma d’intercanvi de criptomonedes amb seu central a Amsterdam que 11Onze Recomana, destrona a Binance com a principal exchange europeu en volum de cripto trading en euros i ja compta amb 1,5 milions d’usuaris a Europa.
Registrada al Banc Central dels Països Baixos i amb seu central a Amsterdam, Bitvavo és una de les principals cases de canvi d’actius digitals a Europa i ja disposa d’1,5 milions d’usuaris al continent. Es va llançar al mercat el 2018 oferint tarifes raonables, seguretat i una plataforma senzilla i intuïtiva d’utilitzar que l’han convertit en una opció ideal tant per a principiants com per a usuaris experimentats.
Tot i que algunes cases de canvi de criptomonedes internacionals amb seu als EUA ofereixen trading en euros sense tenir la seva seu oficial a la UE, hi ha diversos exchanges de criptomonedes amb seu a Europa, com Bitvavo, que s’especialitzen en serveis de trading per a clients europeus.
Des de la seva fundació, Bitvavo ha escalat fins al primer lloc entre les plataformes europees, desbancant a Binance i acumulant més de 26.000 milions d’euros en volum d’operacions fins al 2023. En els mercats de les criptomonedes, l’euro continua guanyant terreny al dòlar, duplicant la seva quota de mercat fins a assolir el 17,2%.
La seguretat com a insígnia
Bitvavo està registrat al Banc Central dels Països Baixos i garanteix 100.000 € per cada compte i client en cas d’accés no autoritzat.
Els factors diferencials de Bitvavo
Bitvavo està regulat pel Banc Central dels Països Baixos, la qual cosa garanteix el compliment de les normatives europees, i els seus usuaris tenen accés al Fons de Garantia de Dipòsits, de manera que es podrien recuperar fins a 100.000 € en cas de fallida de la casa de canvi.
A més, Bitvavo ofereix l’opció de “Compra Recurrent”, que et permet comprar i invertir automàticament en criptomonedes sense necessitat de monitorar constantment el mercat. D’aquesta manera pots minimitzar l’impacte de les fluctuacions del mercat i acumular gradualment una cartera de criptomonedes estable.
Oriol Blanch, mànager d’afiliats a Bitvavo, ens detalla els tres punts clau que a parer seu fan de Bitvavo una de les plataformes preferides entre els usuaris europeus:
- Principal intercanvi de criptomonedes en euros.
Això permet comprar directament en euros sense passar per cap altre divisa. Per tant, és ideal pels residents de la UE. - Les comissions més baixes del mercat i transparents.
Amb Bitvavo pots comprar al millor preu. Això és gràcies a les baixes comissions de compravenda. A més, abans de realitzar cada transacció, es pot veure quan s’està pagant en comissions.
Alta liquiditat dins els mercats de Bitvavo que ofereixen un “Spread” (diferencial de preus entre el comprador i venedor) molt reduït. - Seguretat.
Bitvavo ofereix mesures de seguretat que el converteixen en l’intercanvi més segur. Garantia de comptes, custodia en carteres fredes i mesures d’anti-phishing.
El procés per donar-te d’alta a la plataforma és ben senzill i ho pots fer a través de l’enllaç d’11Onze Recomana.

La intel·ligència artificial (IA) és una tecnologia cada vegada més omnipresent en el nostre dia a dia i ja està suplantant algunes funcions humanes. Ens ha de preocupar? Superarà a la intel·ligència humana? En parlem amb el Dr. Ricardo Baeza Yates, director de recerca a la Northeastern University de Silicon Valley.
La convivència entre persones i intel·ligència artificial s’ha normalitzat. L’increment exponencial de la capacitat de processament dels ordinadors, l’acumulació massiva de dades i els avenços en algoritmes d’aprenentatge automàtic i xarxes neuronals han possibilitat que la intel·ligència artificial avanci a passos de gegant.
Tot i que la IA està avançant a un ritme vertiginós, encara no pot replicar les emocions, la creativitat o la intuïció humana. Es basa en l’aprenentatge específic i no té la capacitat d’entendre el món com ho fa un ésser humà. No obstant això, només és una qüestió de temps fins que arribi a superar la intel·ligència i pensament abstracte característics dels humans.
Els enginyers informàtics que han desenvolupat el ChatGPT avisen que en deu anys els sistemes d’intel·ligència artificial podran superar als humans en la majoria de disciplines. Tanmateix, Ricardo Baeza creu que és possible que en un futur “tinguem un tipus d’humanitat augmentada, més que robots que ens dominin o exterminin”, i afegeix, “sempre som nosaltres els que tenim el control i, si no el tenim, és un problema nostre, no de la intel·ligència artificial.”

La transformació del mercat laboral
Una de les principals preocupacions que planteja el desenvolupament de la IA és l’impacte en el mercat laboral. L’automatització de tasques suposa una amenaça per a certs llocs de treball, especialment aquells que són rutinaris o repetitius. Però això ja ha passat abans, i és important recordar que la història ha demostrat que la tecnologia també crea noves oportunitats laborals. “La intel·ligència artificial hauria de complementar a les persones. Fent-ne un ús correcte per augmentar la seva productivitat”, apunta Baeza.
Per altra banda, l’ús massiu de les dades personals i l’aprenentatge automàtic plantegen qüestions sobre la privacitat, la discriminació algorítmica i la responsabilitat en les decisions preses per sistemes governats per la intel·ligència artificial. És crucial establir marcs ètics sòlids i l’adopció de pràctiques que garanteixin que la IA sigui utilitzada pel benefici de la societat en general.
11Onze Recomana Bitvavo, les criptomonedes de manera fàcil, segura i a baix preu.
Us presentem un recull dels 11 millors perfils de TikTok fets en català. Aquests joves s’han guanyat la popularitat a la xarxa social de moda fent vídeos en llengua catalana.
Quan sentim la paraula TikTok, l’aplicació de moda nascuda a la Xina el setembre del 2016 que ens permet fer vídeos musicals curts de fins a 1 minut de durada, molts pensem que aquesta plataforma només està dedicada als balls, la moda, el maquillatge i la diversió. Però, com a catalans, ens aporta alguna cosa més. El seu ús, en mans d’alguns joves, joves influenciadors, ha esdevingut una gran eina de difusió i promoció del català. Avui us volem donar a conèixer els que podem considerar els onze millors tiktokers que promouen el català. Comencem!
- ferranxidk: en Ferran, que viu entre Girona i Barcelona, és un noi que fa vídeos graciosos, té més de 70.000 seguidors i acumula més de 9 milions de m’agrada a TikTok.
- long_lixue: aquest altre conegut youtuber català, que viu a terres gironines i que té nacionalitat xinesa, també triomfa a TikTok. Molt conegut per col·laborar a iCat, també és famós per lluitar contra el racisme amb milions de m’agrada al seu perfil de TikTok.
- sanyesmag: aquest jove de la Garrotxa és famós pels seus vídeos de màgia. Té més de 27.000 seguidors i mig milió de m’agrada a TikTok. És un fort impulsor del català per mitjà d’aquesta xarxa social.
- walter_capdevila: amb gairebé 200.000 seguidors i 5 milions de m’agrada a la xarxa, podríem proclamar aquest barceloní el rei de l’humor absurd. Amb el seu perfil de TikTok, el riure està garantit.
- misstagless: aquí tenim la Sílvia, amb 10.000 seguidors, i més de 150.000 m’agrada a TikTok. Aquesta valenciana lluita per l’ús i la defensa del valencià, tot jugant amb l’humor casolà i amb molta personalitat.
- filologa_de_guardia: aquesta estudiant de filologia catalana es diu Aida. El seu perfil de TikTok té més de 5.000 seguidors i gairebé 50.000 m’agrada. Seran les vostres noves classes de català a la xarxa!
- apitxat: aquí tenim en Xavier, amb gairebé 50.000 seguidors i un milió de m’agrada. És un altre reivindicador de les terres valencianes. Bromes i humor en valencià no us en faltaran.
- Can Putades: aquestes noies són de la Garrotxa i viuen a Barcelona. Tenen 40.000 seguidors i gairebé 1 milió de m’agrada. Els seus vídeos fan alçar paraules desconegudes en català del parlar de la garrotxa, entre altres vídeos divertits de bromes del seu dia a dia, sense deixar de tenir el català com a base del seu perfil de TikTok.
- Aroagr8: aquí tenim l’Aroa i la Paula, amb 15.000 seguidors i més de 130.000 m’agrada. Famoses des del confinament, aquestes dues noies juguen amb les paraules segons la seva regió, una de Girona i l’altra d’Amposta. Escoltar el català mai havia estat tan curiós.
- Bertaarocach: si preferiu un perfil català que enganxa per la seva energia i les seves actuacions típiques d’adolescents que voldràs veure una vegada rere l’altra, aquí tenim la Berta. Un perfil amb més de 100.000 seguidors i 4 milions de m’agrada.
- julen_music: i, com que estem a l’estiu, i amb el sol ens entren moltes ganes de ballar, ens acomiadem amb el perfil d’en Julen. Fa unes versions boníssimes de cançons conegudes, tot jugant amb la música de Txarango, o fent una mescla de Plats Bruts amb música de la sèrie Friends. Té uns 10.000 seguidors i gairebé 90.000 m’agrada a TikTok.
Els anteriors perfils de TikTok que us hem presentat tenen milers de seguidors a la xarxa social de moda, i el millor de tot és que s’han guanyat la popularitat mostrant-se al món en català.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!