Medios de pago: menos efectivo y más control
Los pagos en efectivo, menos controlables por el Estado que los pagos digitales, están siendo totalmente sustituidos por los pagos con tarjetas, transferencias u otros medios electrónicos. ¿Nos tiene que preocupar? ¿Qué opciones hay en el mercado? Lo hablamos con Iu Alemany, jefe de atención al cliente de 11Onze, en un nuevo episodio de La Plaça, el magacín radiofónico de Territori 17.
El avance de la tecnología, el auge de las compras en línea y la digitalización de las finanzas han propiciado la popularidad de los medios de pago electrónico. Muchos países ya han iniciado un proceso de transición con el objetivo de eliminar progresivamente los pagos en efectivo hasta el punto de su posible desaparición total en un futuro no muy lejano.
Por un lado, las nuevas generaciones de nativos digitales están más acostumbradas a pagar a través del teléfono móvil o reloj inteligente que con dinero en efectivo. Por el otro, los gobiernos ven una buena oportunidad para luchar contra la economía sumergida y el fraude fiscal, restringiendo los pagos en efectivo que son más difíciles de rastrear.
Así pues, cada vez se imponen más límites a los pagos en efectivo, como por ejemplo, la Unión Europea limitando las compras en efectivo a 10.000 euros, o el Estado español yendo mucho más lejos al prohibir las transacciones en metálico de más de 1.000 euros en las operaciones en que alguna de las partes actúa en calidad de profesional.
Una economía supeditada al sistema bancario
La eliminación de los pagos en efectivo facilita la bancarización de la economía, es decir, el control por parte del Estado sobre las transacciones que efectúan personas y empresas a través de la información facilitada por el sistema financiero. Las criptomonedas y la tecnología de cadena de bloques se han posicionado como una alternativa a esta centralización de las finanzas, pero los Estados también han elevado el escrutinio y limitado el uso de este tipo de transacciones.
En este contexto, varios países de todo el mundo han empezado a explorar la posibilidad de emitir monedas digitales emitidas por los bancos centrales (CBDC) – el Banco Central Europeo hace unos años que trabaja en la creación del euro digital – que se les darían un control sobre el dinero de la ciudadanía sin precedentes.
Aumentar la dependencia ciudadana del sistema bancario reducirá la economía sumergida, pero también puede suponer un riesgo para nuestras libertades y afectar a las personas con más riesgo de exclusión social. Cómo apunta Iu Alemany, “detrás de todo esto hay un afán para tener más control sobre la economía y la población y, si es necesario, en un momento dado abrir o cerrar el grifo”.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Los malos datos económicos de los Estados Unidos y la expectativa de un recorte de tipos por parte de la Reserva Federal y el Banco Central Europeo impulsan el precio del oro hasta un nuevo máximo histórico de 2.140,6 dólares la onza.
El oro marca subidas históricas con la mirada puesta en el esperado recorte de tipos de la Reserva Federal (Fed) y del Banco Central Europeo (BCE) a partir del mes de junio. Este martes día 5, lograba un nuevo máximo histórico de 2.140,6 dólares la onza, superando el anterior récord que marcó el pasado 4 de diciembre, cuando el precio subió hasta 2.135,40 dólares.
Dado que, según el histórico desde 1976 analizado por Julius Baer, los precios del oro suben un 15,5% de media durante los 12 meses siguientes a una bajada de tipo si esta es seguida de una recesión, la expectativa de un nuevo recorte hace aumentar la demanda de los inversores. Dicho esto, si no se produce una recesión, los precios bajan un 7% de media. En todo caso, es una medida que afectaría el rendimiento de los bonos estadounidenses y al dólar y podría llevar los inversores a apostar por el oro como valor refugio.
Recordemos que la Unión Europea y la eurozona evitaron cerrar 2023 en recesión por el más estrecho de los márgenes, en gran parte porque la economía alemana, la más grande de Europa, se hundió a causa de las sanciones económicas impuestas en Rusia. La producción industrial del país teutónico se contrajo por primera vez desde el inicio de la pandemia.
En este contexto, algunos analistas financieros avisan de que una posible bajada de tipos por parte del BCE es improbable que tenga un impacto económico positivo que se deje notar antes del 2025. Jack Allen-Reynolds, economista de Capital Economics, prevé que la economía de la eurozona “se estanque” en el primer semestre de 2024 “a medida que los efectos del endurecimiento monetario del pasado continúen haciéndose notar y la política fiscal se vuelva más restrictiva”.
La confianza de los consumidores a la baja
El buen rendimiento del oro también se ha visto espoleado por los datos económicos de los Estados Unidos presentadas recientemente, que no lograron los objetivos esperados: el ISM manufacturero estadounidense bajó a los 47,8 puntos en febrero frente a los 49,5 esperados y a los 49,1 del mes anterior. La caída continuada del rendimiento de este sector se produce después de un periodo de crecimiento de 28 meses.
Por otro lado, según una encuesta hecha por la Universidad de Michigan, la confianza del consumidor el febrero también bajó a los 76,9 desde los 79,6 estimados. “La confianza del consumidor se movió lateralmente este mes, cayendo solo dos puntos por debajo de enero y manteniendo las ganancias en la confianza observadas en los últimos tres meses», explicaba Joanne Hsu, directora de la encuesta.
Esta pérdida de confianza de los consumidores refleja “la persistente incertidumbre sobre la economía estadounidense”, declaró Dana Peterson, Economista en Jefe de The Conference Board. Un sentimiento a la baja que se repite entre los países del G7, que registran descensos significativos —Gran Bretaña (-3,2 puntos), Canadá (-2,1 puntos) y Alemania (-2,0 puntos)— en contraste con los países del continente asiático, donde se observa un ascenso generalizado de la confianza de los consumidores.
Si quieres descubrir la mejor opción para proteger tus ahorros, entra en Preciosos 11Onze. Te ayudaremos a comprar al mejor precio el valor refugio por excelencia: el oro físico.
El sector de les fintech ha crescut significativament en els últims anys. Això ha creat noves oportunitats per als consumidors i les empreses, que ara tenen accés a una gran varietat de productes i serveis financers innovadors. Xavi Viñolas, redactor d’11Onze, detalla algunes de les noves tecnologies relacionades amb les fintech.
Préstecs peer-to-peer
Els préstecs peer-to-peer (P2P), són una innovació financera que ha crescut en popularitat en els últims anys. El terme P2P lending fa referència als préstecs entre iguals. És a dir, a través de les plataformes de préstecs P2P com el crowdfunding els inversors poden prestar diners a altres persones o empreses sense la necessitat d’un intermediari financer tradicional, com un banc.

Productes bancaris Fintech
Criptomonedes
Les criptomonedes són monedes digitals que utilitzen la criptografia per assegurar les transaccions i controlar la creació de noves unitats. Es tracta d’uns actius digitals que segueixen guanyant protagonisme en el món financer, amb el Bitcoin com a exemple més conegut. Ofereixen avantatges com la seguretat, la privacitat i la descentralització, però també presenten riscos, com la volatilitat del seu valor.
Blockchain
La tecnologia blockchain, o de cadena de blocs, va ser popularitzada amb la creació del Bitcoin. És una tecnologia que permet fer transaccions entre dues o més persones sense la necessitat d’intermediaris. Ve a ser un llibre de comptabilitat digital on s’emmagatzemen totes les operacions distribuïdes en ordinadors interconnectats a través d’una xarxa P2P, sense necessitat d’un servidor central. Aquesta tecnologia s’ha mostrat clau per les fintech, ja que redueix costos, accelera els processos i millora la seguretat a l’hora de fer pagaments internacionals, verificar la identitat digital dels usuaris o facilitar el micromecenatge.
API
Les API, sigles en anglès d’Application Programming Interfaces, són un conjunt de protocols, mecanismes i eines que permeten la comunicació entre diferents aplicacions informàtiques. En el sector fintech, les API són una eina clau per connectar diferents plataformes i sistemes, permetent la transferència de dades de forma segura i eficient. Per exemple, una fintech que ofereix serveis de pagament podria utilitzar una API per connectar-se amb una plataforma de banca en línia perquè els seus clients puguin transferir diners directament des del seu compte bancari.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!

La expansión del sector de las fintech y la creciente integración de servicios financieros en aplicaciones móviles y el comercio electrónico, están revolucionando la manera en que interactuamos con nuestro dinero fuera de la banca tradicional. Pero, ¿qué son exactamente las finanzas integradas y por qué están adquiriendo tanta importancia?
‘Embedded finance’, o finanzas integradas, es un modelo mediante el cual las empresas integran servicios y productos bancarios directamente en sus canales virtuales a través de aplicaciones móviles o plataformas de comercio electrónico. El objetivo es permitir a los clientes acceder a productos y servicios financieros sin tener que salir de la plataforma o aplicación que están utilizando, efectuando operaciones donde el proceso de contratación o compra es fácil y rápido.
Esto es posible gracias al uso de tecnologías como las API (Application Programming Interfaces), un conjunto de definiciones y protocolos que permiten la comunicación entre dos aplicaciones de software y que facilitan la interconexión entre las plataformas de servicios financieros y otros sectores a través de los teléfonos móviles de manera inmediata e intuitiva.
De este modo se ahorra tiempo y dinero a la hora de montar un negocio, sin la necesidad de crear una aplicación y todos sus servicios desde cero.
Un caso típico del uso de esta tecnología es el pago en línea, que se ha convertido en una herramienta imprescindible para los consumidores. Por ejemplo, una fintech que ofrece servicios de pago podría utilizar una API para conectarse con una plataforma de banca en línea para que sus clientes puedan transferir dinero directamente desde su cuenta bancaria.
Así mismo, las empresas de comercio electrónico ofrecen pagos integrados en sus plataformas, de forma que los clientes no necesitan salir del sitio web para hacer una transacción. Esto no solo es conveniente para los clientes, sino que también ofrece a los comerciantes la posibilidad de personalizar sus servicios y de mejorar su eficiencia.
La revolución fintech
Esta tecnología es especialmente útil para las fintech que no tienen los recursos necesarios para desarrollar sus propios productos bancarios o que quieren ofrecer servicios financieros más accesibles y personalizados a sus clientes, proporcionando una alternativa al modelo de la banca tradicional. Antes, los clientes tenían que visitar una oficina bancaria o un cajero automático para acceder a los servicios financieros, pero ahora tienen acceso a través desde las plataformas y aplicaciones que ya utilizan, reduciendo la necesidad de desplazamientos, papeleo y esperas.
Además, las finanzas integradas también han permitido la creación de nuevos modelos de negocio. Por ejemplo, las plataformas de comercio electrónico pueden ofrecer financiación a sus clientes para sus compras, eliminando la necesidad de recurrir a una entidad financiera tradicional. Esto puede ayudar a las empresas a mejorar la fidelización de los clientes y aumentar las ventas.
‘Embedded finance’ también puede ayudar a mejorar la inclusión financiera. Muchas personas no tienen una cuenta bancaria o no pueden acceder a servicios financieros por diferentes motivos, como por ejemplo la pobreza o la falta de acceso al sistema bancario. A través de ‘embedded finance’, estas personas pueden acceder a servicios financieros básicos desde un simple dispositivo móvil.
En definitiva, la simbiosis entre bancos, proveedores de tecnología y distribuidores de productos financieros, ha creado un ecosistema que está transformando el sector, ampliando la oferta de servicios, fomentando la competitividad y mejorando la experiencia de cliente con más accesibilidad, comodidad y flexibilidad.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la app El Canut para Android o iOS. ¡Únete a la revolución!

El gasto militar está en el centro del debate porque la conflictividad aumenta. Al mismo tiempo, la deuda pública de los Estados miembros supera, de largo, los límites del Pacto de Estabilidad de la UE. ¿Será, pues, la necesidad militar la que impulse la unión de mercados de capitales europeos? ¿Buscan captar los ahorros de los ciudadanos para la guerra?
La Organización del Tratado del Atlántico Norte nació en 1949 con un objetivo muy claro: proteger a los países miembros de la Unión Soviética. La situación actual, con la entrada de Suecia y el interés de la mayor parte de los países que lindan con Rusia, obliga a echar un vistazo al gasto militar de los estados miembros. La guerra en Ucrania ha convertido a Europa en un polvorín y la UE parece decidida a mantener las embestidas con o sin la ayuda de Estados Unidos.
Llegados a este punto hay que fijarse en quién financia la OTAN, ya que, el candidato a la presidencia de Estados Unidos, Donald Trump, anunció que si volviera a ser presidente no protegería a los países que no pagan su parte del presupuesto de la Alianza Atlántica. Y es cierto que alrededor del 69% del presupuesto lo aporta Estados Unidos, alcanzando los 860.000 millones de dólares. Por tanto, es verdad que la aportación americana está muy por encima de los 68.000 millones de Alemania, los 66.000 del Reino Unido o los 19.000 de España.
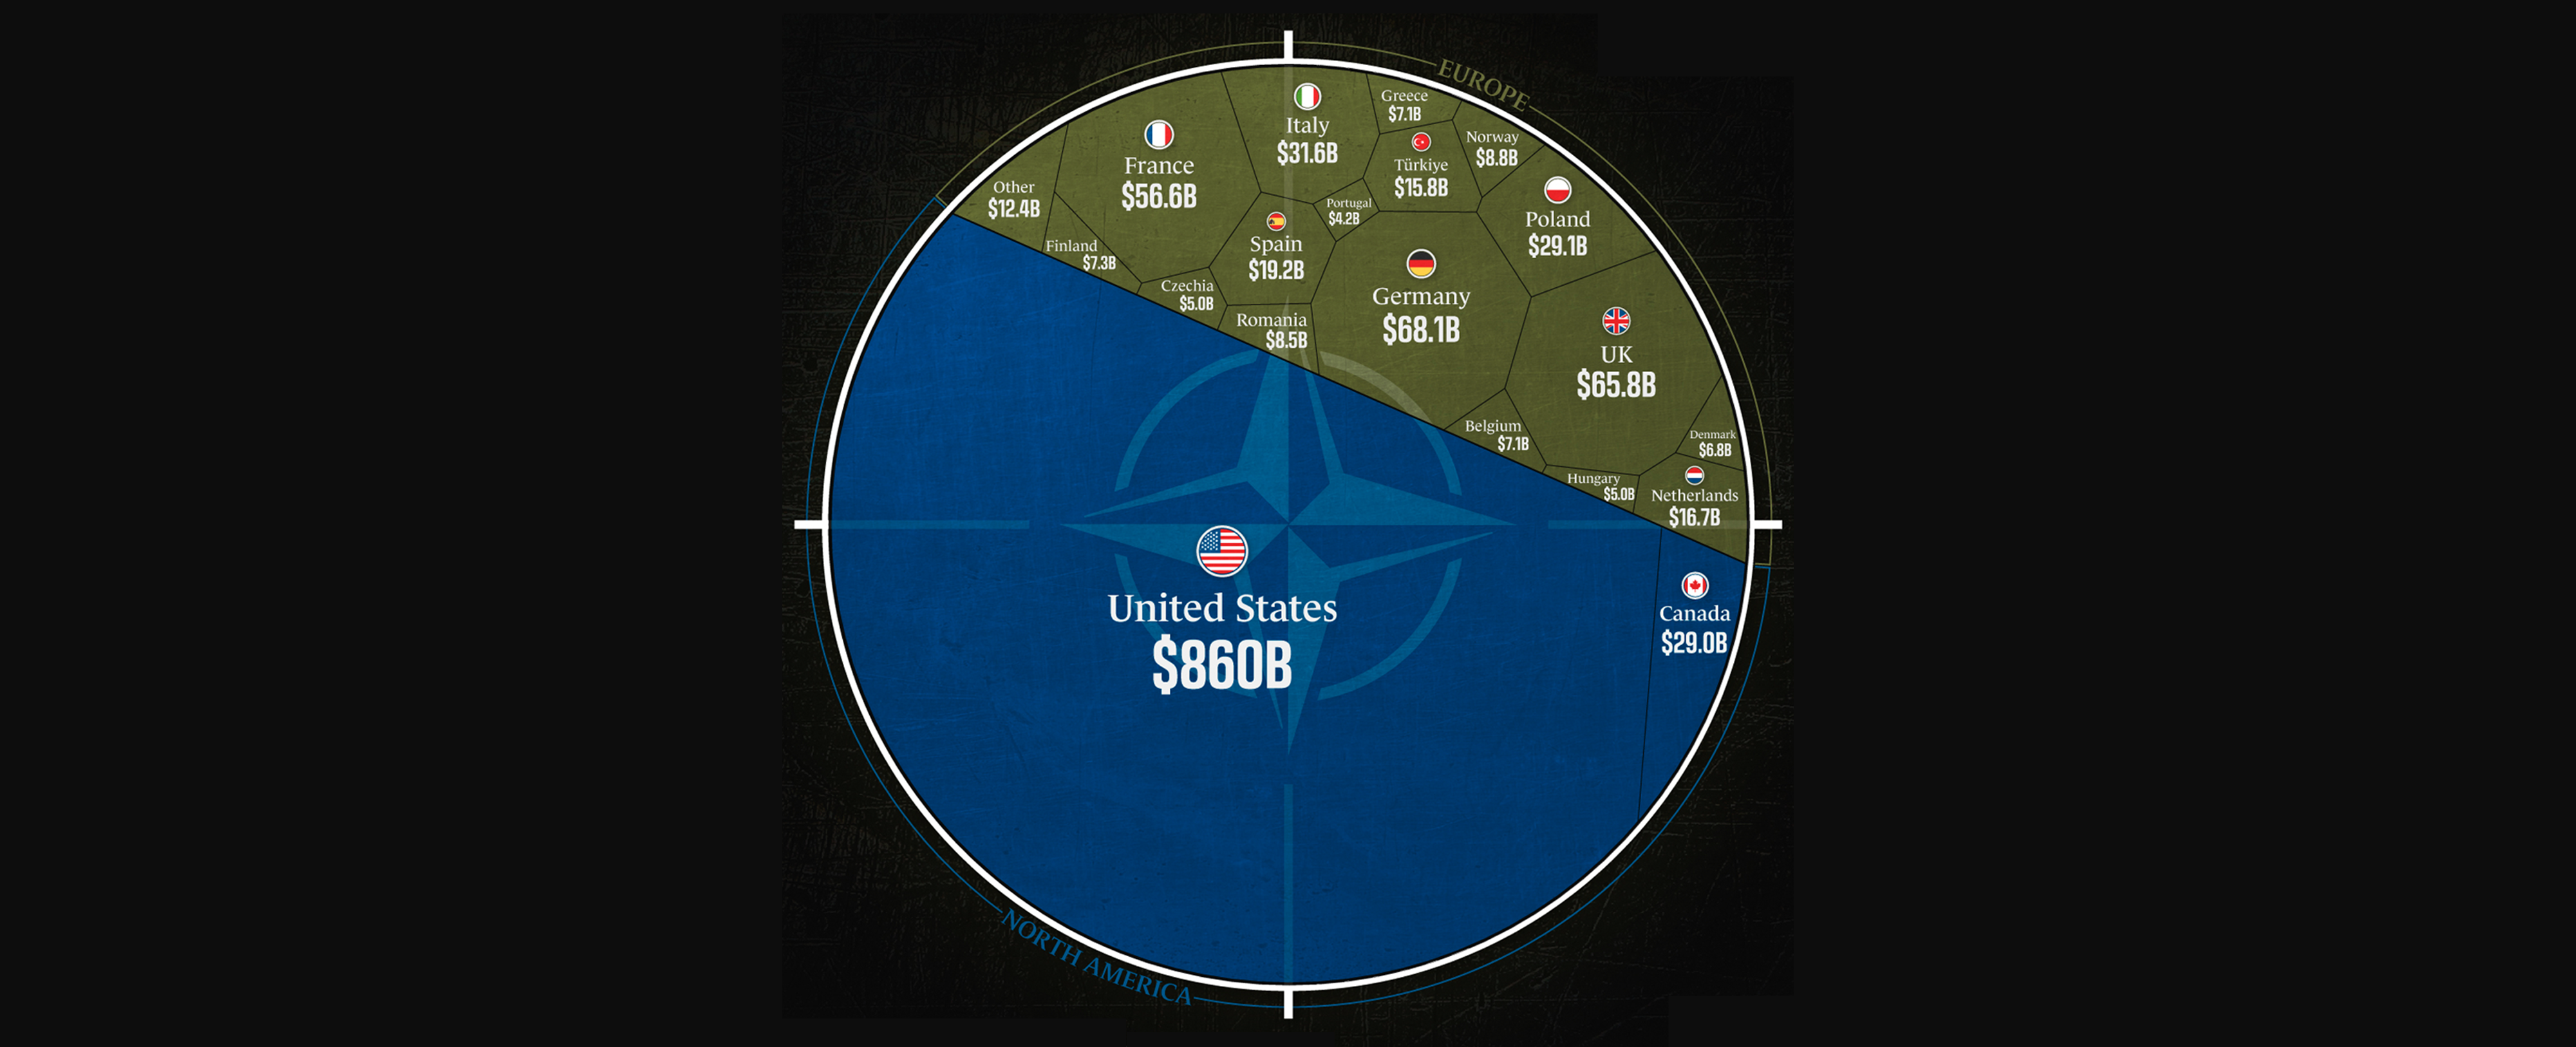
Fuente: Visual Capitalist
¿Quién se esfuerza más?
Pero es necesario poner en contexto la aportación de los Estados miembros porque el esfuerzo no es el mismo para todas las economías. El objetivo es que cada socio aporte al menos un 2% de su PIB. Como podemos ver en el gráfico, existen muchos países, entre ellos España, que no llegan. Pero también vemos hechos interesantes: Polonia aporta, proporcionalmente, más que Estados Unidos. Y algunos de los países que más se esfuerzan limitan con Rusia y muchos formaron parte de la Unión Soviética, es decir, temen a Putin basada en la historia común.
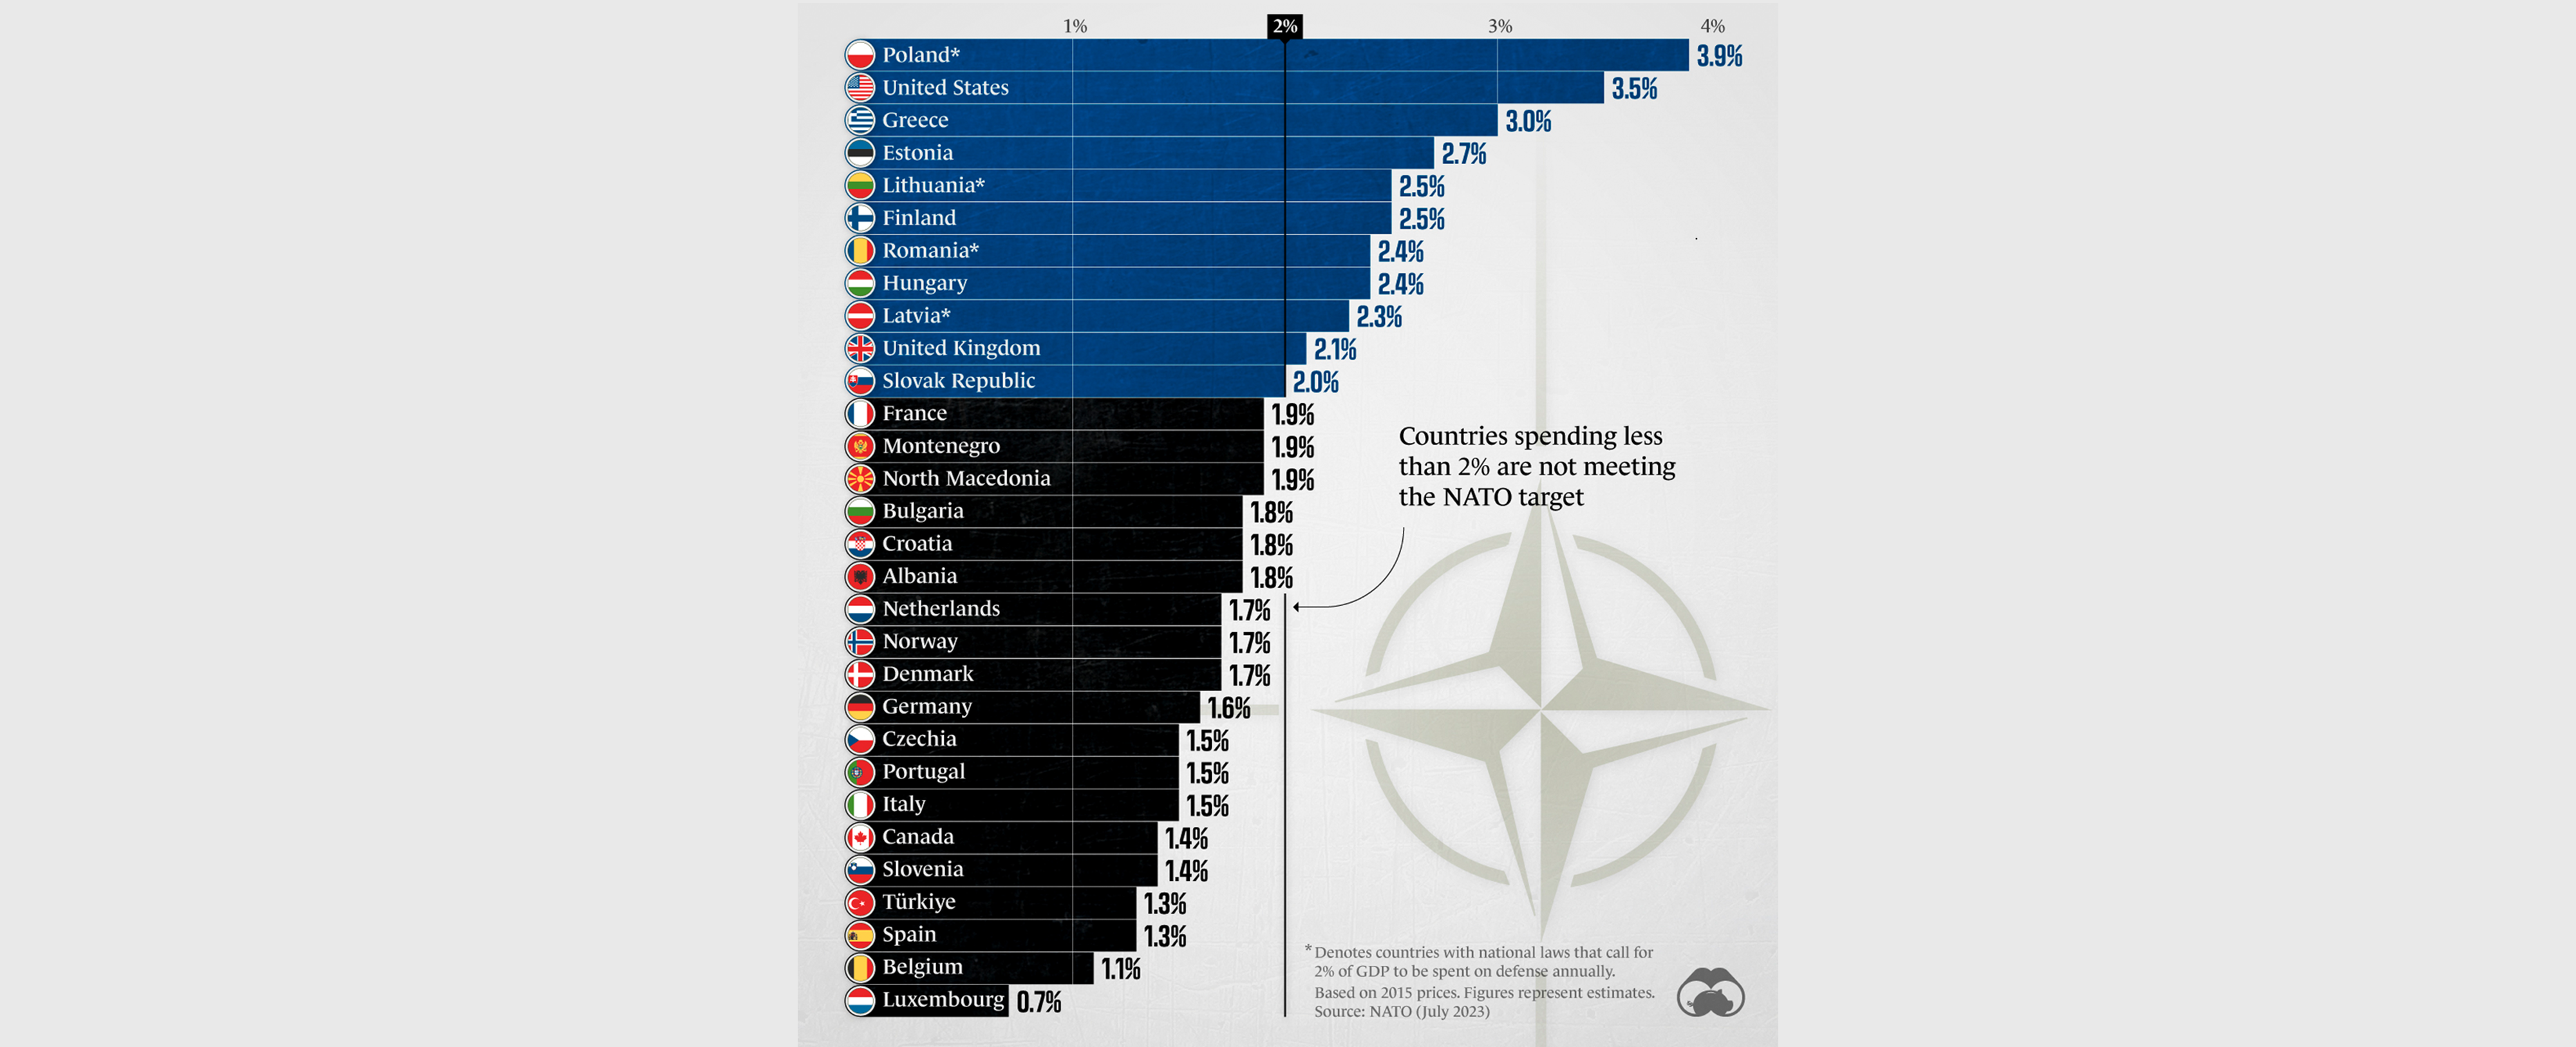
Fuente: Visual Capitalist
La deuda pública europea
Ante esta situación cabe recordar que la presidenta de la Comisión Europea, Ursula von der Leyen, anunció su intención de seguir aumentando el gasto en defensa de los países de la Unión Europea. Y aquí hay otro problema: la mayoría de países superan el 60% de deuda permitida por el renovado Pacto de Estabilidad. Es decir, los países europeos deben reducir deuda pública al tiempo que están obligados a aumentar su gasto militar. ¿Es posible la cuadratura del círculo?
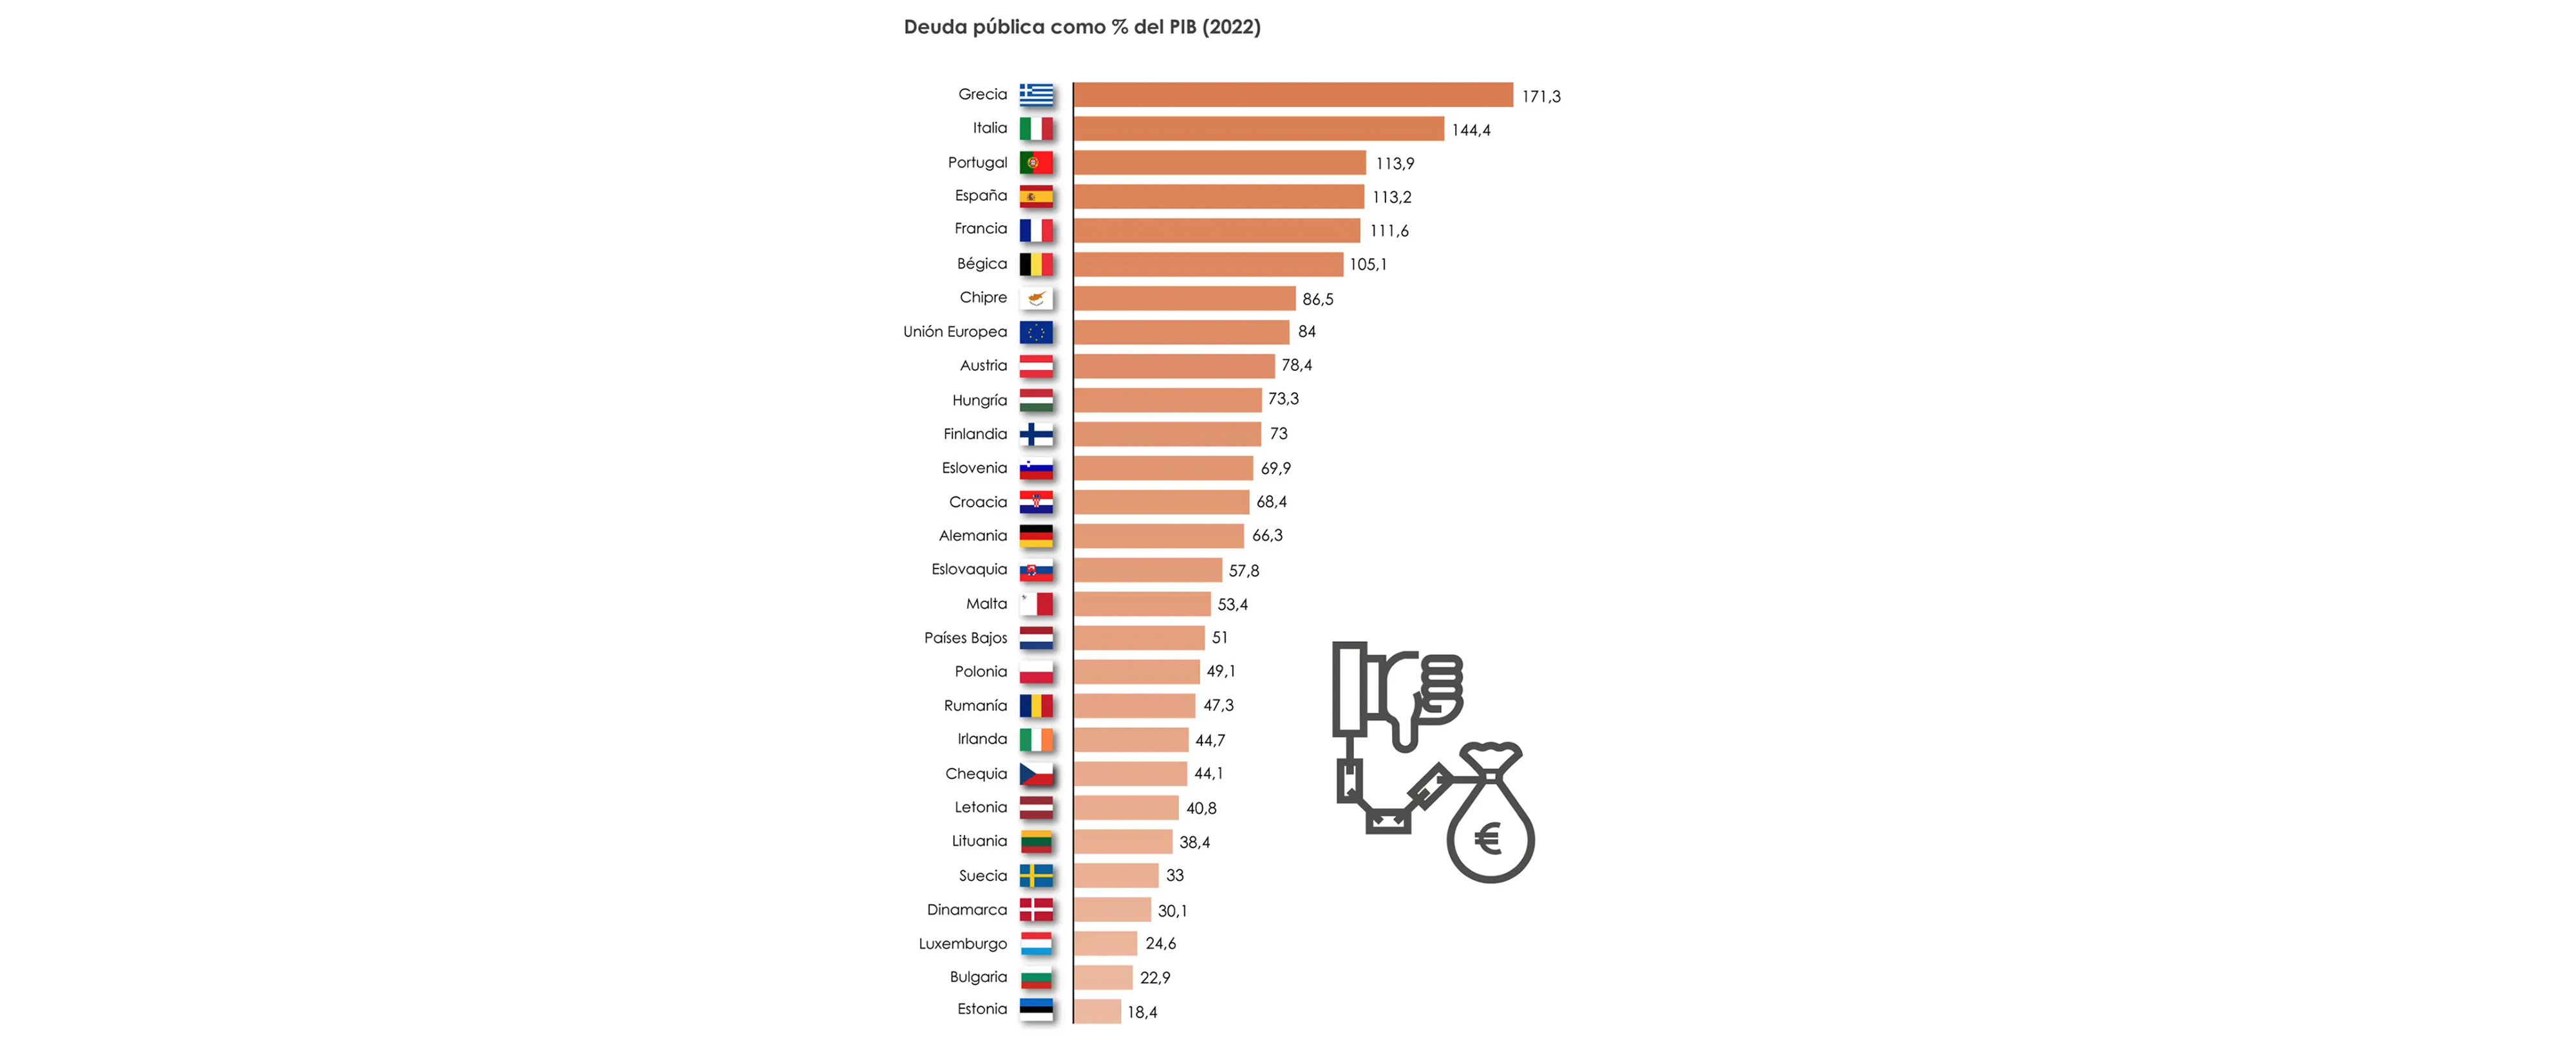
Fuente: El Orden Mundial
¿De dónde saldrá el dinero?
Si bien es cierto que el Pacto de Estabilidad de la UE incluye la excepción de desviarse de los objetivos de deuda por motivos como la defensa, también es verdad que grandes desviaciones afectarían a la credibilidad de los países europeos en los mercados, por lo que les resultaría más difícil financiarse.
En este contexto gana especial importancia una noticia que ha pasado suficientemente desapercibida, que es la intención de impulsar la unión de mercados de capitales europeos. Se trata de una vieja propuesta que está liderando el gobierno francés y que cuenta con el apoyo español, pero todavía no el visto bueno alemán. Alemania pretende que en la unión de capitales entren los 27 países de repente, mientras que Francia lo ve imposible y prevé hacerlo en fases.
La idea es lanzar un producto de ahorro común para captar capital privado. Es decir, quieren atraer a los depósitos de los ciudadanos de la Unión Europea. Según el ministro francés de finanzas, Bruno Le Maire, es necesario “poner los ahorros de los europeos a trabajar” para impulsar las masivas inversiones que debe realizar la Unión Europea en los próximos años. El discurso oficial es que hay que conseguir capital para que las startups europeas no acaben pidiendo dinero a inversores americanos o del Golfo Pérsico para sacar adelante sus proyectos. Por tanto, la idea sería fomentar una cierta independencia económica de la UE. Pero lo cierto es que estas inversiones masivas tienen dos temas estrella: la transición energética y la defensa.
De esta forma, todo apunta a que, durante el 2024, veremos nacer un producto de inversión europeo que servirá para que los países de la UE aumenten su participación en la OTAN sin dañar mucho más su ya castigada deuda pública. La movilización de los ahorros para la guerra ha empezado ya.
Desde que Mark Zuckerberg cambió el nombre de Facebook por Meta, la idea del metaverso no ha dejado de crecer. Pero la semilla ya existía. Los gurús tecnológicos hace años que trabajan para construir el metaverso, un universo digital ilimitado donde aseguran que haremos la mayoría de transacciones vitales. Ante la oportunidad de negocio, las entidades financieras ya han iniciado la conquista de este nuevo mundo virgen.
Todo lo relacionado con el metaverso nos suena a ciencia ficción, porque nace, de hecho, de la ciencia ficción que tanto gusta a programadores, ‘hackers’ y magnates tecnológicos. La primera vez que leímos la palabra “metaverso” —un universo fuera del universo— fue en la novela de culto ‘Snow Crush’ (2010) de Neal Stephenson, que se ha desmarcado públicamente de cómo se está usando su idea.
En esta distopía apocalíptica, el autor imagina un mundo en internet que es una sola carretera infinita, propiedad de una compañía llamada Global Multimedia Protocol Group. En este Estado virtual, los usuarios levantan edificios con la forma y la medida que quieren, transaccionan sin freno y ellos mismos se encarnan en avatares imposibles. El único límite es la imaginación.
El nacimiento de un nuevo mundo
Hoy en día, las redes sociales y las plataformas no dejan de ser experimentos incipientes que nos conducen irremediablemente hacia este metaverso. Pero, ¿qué le hace falta para ser de verdad? Según los expertos, hace falta que cumpla cuatro características. La primera, la persistencia, es decir, que el nuevo universo paralelo sea como la vida misma, que no se acabe ni se reinicie nunca. La segunda, una escala masiva de socialización. La tercera, una tecnología inmersiva que los ingenieros no acaban de afinar y que parece que quieren introducir con gafas de realidad virtual. Y, por último, una verdadera economía digital que lo sostenga.
Es en este sentido que Mark Zuckerberg, después de las vulneraciones gravísimas del derecho a la privacidad que le han llevado a los tribunales, aspira a liderar y dirigir este nuevo metaverso. De hecho, hace meses que los rumores —El ‘New York Times’, sin ir más lejos, se ha hecho eco de ellos— aseguran que Zuckerberg ya ha mantenido conversaciones con los grandes nombres de la administración americana para hacerse perdonar y para hacer entender la importancia geopolítica del proyecto.
Tenemos que comprender bien el contexto en que crece la idea del metaverso, porque se juegan, al menos, tres batallas a la vez. La primera es, sin duda, la de la hegemonía de Estados Unidos en un más que posible escenario de crisis mundial, tal y como explica el presidente de 11Onze, James Sène. La segunda es la de la crisis climática: en un planeta cada vez más desproveído de recursos naturales, las posibilidades infinitas de un metaverso son un campo fértil para el negocio. Y, la tercera, la lucha entre la estructura clásica gubernamental de la gran banca y la alternativa descentralizada, pero igualmente depredadora, que propone el mundo de las criptomonedas.
La conquista universal de las finanzas
Así es como compañías, emprendedores, gobiernos —El Catvers que ha presentado la Generalitat es una buena muestra de esta obsesión— y entidades financieras se han lanzado a la conquista del metaverso. Según un informe de Bloomberg, ahora mismo este nuevo entorno digital tiene un valor de 500.000 millones de dólares.
Desde el mundo de las finanzas, el primero que ha dado su apoyo incondicional es Jefferies. El director de estrategia global de este gran grupo, Simon Powell, ha afirmado que el metaverso será “la alteración más grande” que vivirá la humanidad en siglos. El otro gran grupo bancario que no se ha hecho esperar es Goldman Sachs, que señala que el ‘blockchain’ será la “tecnología fundamental” del nuevo metaverso. En este sentido, su director, Rod Hall, ha asegurado que en el nuevo metaverso habrá que identificar muy bien la propiedad de cada activo y que esto supone una oportunidad para cualquier entidad financiera.
El otro gran banco que está apostando es Bank of America, que ya ha empezado a formar en realidad virtual a los empleados de sus 4.300 centros en Estados Unidos. El director de investigaciones del banco, Haim Israel, ha afirmado que las criptomonedas pueden encontrar en el metaverso una “oportunidad” para ser masivas. Parece que la gran banca empieza a darse cuenta del potencial de las criptomonedas y está dispuesta a cooptar su estructura, que hasta ahora crecía por libre.
La apuesta es tan fuerte que hay bancos, como los coreanos IBK y KB Kookmin Bank, que ya buscan trabajar directamente en el metaverso. IBK ha llegado a un acuerdo con Cyworld, una plataforma de redes sociales de Corea que tiene su propia criptomoneda, la Dotori, para lanzar productos financieros para sus usuarios. Y en el Estado español, según ha publicado ‘Cinco Días’, las grandes entidades financieras ya han empezado a ensayar fórmulas y productos solo para el nuevo mundo digital. La conquista del metaverso por parte de las finanzas ya no tiene freno.
11Onze es la comunidad fintech de Cataluña. Abre una cuenta descargando la app El Canut en Android y Apple. ¡Únete a la revolución!


Les Fintech estan guanyant terreny a la banca tradicional, prioritzant l’atenció al client i millorant la seva competitivitat gràcies a les eines que proporcionen les noves tecnologies. Joan Benedicto, agent d’11Onze, ens fa un resum dels principals avantatges de les Fintech.
De la fusió de “financial” i “technology” sorgeix el terme Fintech. Aquestes plataformes tecnològiques proporcionen serveis financers a través d’Internet i dispositius mòbils, i estan canviant la manera en què les persones administren els seus diners. Operen íntegrament en línia i ofereixen una àmplia gamma de serveis i productes, des de comptes corrents i d’estalvi fins a préstecs i inversions.
Un dels avantatges més importants de les Fintech és la comoditat. Les aplicacions i plataformes Fintech permetent als usuaris accedir als seus comptes i realitzar transaccions des de qualsevol lloc i en qualsevol moment, eliminant la necessitat de visitar una sucursal física. Això és especialment útil per als qui viuen en zones rurals o tenen agendes molt atapeïdes.
Avantatges de les Fintech
Innovació, agilitat i menys comissions
Les Fintech també ofereixen una major eficiència en comparació amb els bancs tradicionals. L’automatització els permet processar transaccions i fer-ne el seguiment de manera més ràpida i precisa. Això significa que els usuaris poden obtenir informes financers en temps real, efectuar pagaments i transferències en línia i obtenir respostes ràpides a les seves preguntes.
Gràcies a l’ús de les noves tecnologies, poden oferir productes financers innovadors i amb més flexibilitat respecte als productes dels bancs tradicionals. Això inclou préstecs en línia, pagaments amb targetes de crèdit virtuals, inversions en línia i pagaments amb criptomonedes.
Aquestes plataformes digitals no estan subjectes a sistemes heretats que depenen d’una costosa xarxa de sucursals físiques. Com apunta Benedicto, “com que els costos de l’empresa són menors, poden oferir serveis a un preu més reduït”, deixant enrere les comissions desorbitades a les quals ens té acostumats la banca tradicional.
11Onze és la fintech comunitària de Catalunya. Obre un compte descarregant la super app El Canut per Android o iOS. Uneix-te a la revolució!
Las entidades financieras tienen un largo historial de comportamientos poco éticos e ilegales. Unas prácticas abusivas que se han traducido en copiosas multas y sanciones para los bancos, así como daños a su reputación. A pesar de que gobiernos y autoridades reguladoras afirman que han reforzado la supervisión y la regulación del sector financiero, la aplicación de estas medidas se ha mostrado insuficiente para garantizar la protección de los consumidores.
El escándalo de los seguros de protección de pagos, (PPI, Payment Protectión Insurance), que surgió en el Reino Unido a principios de la década del 2000, se refería a la venta abusiva de pólizas de seguro por parte de bancos y otras entidades financieras. Estas pólizas se vendían con la intención que los consumidores protegieran los pagos de sus préstamos o tarjetas de crédito en caso de enfermedad, desocupación u otras circunstancias imprevistas.
Sin embargo, muchas de estas pólizas se vendieron a personas que no las necesitaban o que no cumplían los requisitos para solicitarlas. Además, los pagos a los clientes comportaban comisiones superiores al 50%, por lo tanto, impedían que los clientes se beneficiaran realmente de las coberturas de las pólizas.
A consecuencia de esta comercialización inadecuada, la Autoridad de Conducta Financiera (FCA, Financial Conduct Authority)) exigió a los bancos el pago de miles de millones de euros en indemnizaciones a los consumidores afectados, que se han visto obligados a aprovisionar casi 60.000 millones de euros. Sanciones y multas que no se limitaron a los bancos británicos, el Banco Santander tuvo que constituir un fondo de 2.000 millones de euros para cubrir eventuales reclamaciones.
Todo y las indemnizaciones pagadas por los bancos, el escándalo PPI está lejos de acabar. Después de una reciente vista en el Tribunal Supremo del Reino Unido, se decidirá si se amplía hasta seis años el alcance del plazo para reclamar, previamente con fecha límite del 29 de agosto del 2019, para permitir que miles de reclamaciones pendientes se puedan hacer efectivas.
Se disparan las reclamaciones en el Banco de España
Los procesos judiciales contra las prácticas abusivas de la banca aumentan año tras año. En el 2021, las reclamaciones de los clientes ante el Banco de España aumentaron un 61%, CaixaBank, Santander y BBVA siente las entidades financieras que más quejas acumularon.
La mala praxis bancaria de las entidades financieras españolas desde la crisis financiera del año 2008 es digna de estudio. Comisiones abusivas, fundes buitre, cláusulas hipotecarias, tarjetas revolving, el fraude de las preferentes… son solo algunas de las prácticas abusivas de la banca, negligentes y contrarias a los intereses de su clientela.
La gran parte de las quejas de los clientes se concentran en las hipotecas, las tarjetas y las cuentas y depósitos. Ocho de cada diez reclamaciones se dirigen contra los bancos (83%), seguidos de las cooperativas de crédito (4,7%).
Como reclamar en el sector bancario
El sistema de reclamaciones del sector bancario depende del Banco de España, pero, antes de presentar cualquier reclamación a un organismo oficial, hay que reclamar directamente a la entidad. Acudiendo a una sucursal bancaria puedes pedir un formulario de reclamación, o enviar un escrito por burofax o correo certificado dirigido a atención al cliente.
La entidad te tiene que responder en un plazo de 15 días hábiles, en el caso de reclamaciones relacionadas con servicios de pagos, y de hasta dos meses en caso otras reclamaciones. El siguiente paso es esperar respuesta de la entidad, pero si no te responde en estos plazos o no estás de acuerdo con la resolución, puedes dirigirte al Banco de España.
Puedes hacer la reclamación por escrito o de manera telemática en la Oficina Virtual del Banco de España, siempre que tengas un certificado digital. Se trata de un servicio gratuito, independiente e imparcial, que no toma parte ni por los consumidores ni por las entidades bancarias, y que decidirá si la queja del cliente está justificada o no.
11Onze es la fintech comunitaria de Cataluña. Abre una cuenta descargando la super app El Canut para Android o iOS. ¡Únete a la revolución!
Entidades financieras del Reino Unido han sido sancionadas en miles de millones de euros por prácticas abusivas. Hablamos con Farhaan Mir, director financiero de 11Onze, del escándalo de los seguros de protección de pagos (PPI).
El escándalo del Payment Protectión Insurance (PPI), o Seguro de Protección de Pagos, se refería a la venta abusiva de pólizas de seguros, y llegó a conocerse como el escándalo de consumo más costoso de Gran Bretaña. Surgió en el Reino Unido a principios de la década de 2000, cuando se descubrió que los bancos y otras instituciones financieras habían vendido indebidamente pólizas de PPI a millones de clientes, a menudo sin su conocimiento o consentimiento, abriendo las puertas a 60.000 millones de euros en reclamaciones de indemnización.
Las pólizas de seguro estaban destinadas a cubrir los pagos de préstamos y tarjetas de crédito en caso de desempleo, enfermedad o fallecimiento, pero a muchos clientes se les vendieron pólizas que probablemente no podrían reclamar o que duplicaban la cobertura de un seguro existente. Además, los pagos a los clientes implicaban comisiones superiores al 50%, lo que impedía a los clientes beneficiarse realmente de las coberturas de las pólizas.
¿Cuáles fueron las principales razones por las que se vendieron indebidamente pólizas de PPI a los consumidores?
En los centros de atención telefónica y en los entornos de venta de alta presión, los agentes apretaban a los clientes para que contrataran pólizas de seguro y así obtener sus comisiones por adelantado. Una manera de vender promovida por los bancos, porque cuantos más préstamos vendían, más beneficios obtenían. Cuando vendes una póliza de seguros, un producto regulado, tienes que seguir un proceso. En este caso, los elevados beneficios y las comisiones pagadas a los equipos de ventas, que en algunos casos se ingresaban con tres años de antelación, eran más importantes que aplicar el proceso correcto.
¿Cómo se han exigido responsabilidades a las instituciones financieras por su papel en el escándalo?
Empezó con la Autoridad de Defensa del Cliente Financiero, cuando los contratos de confidencialidad vencieron, hubo muchas quejas. En cuanto llegaron estas quejas, los bancos tuvieron que empezar a reservar dinero para las sanciones que tenían que pagar. Eran conscientes de que no podían recurrir en los tribunales. Básicamente, tuvieron que rendir cuentas ante los tribunales por la cantidad de PPI que vendieron indebidamente, y se les ha hecho responsables de la cantidad de dinero que hay que devolver.
¿Qué medidas se han tomado para garantizar que en el futuro no se produzcan ventas indebidas similares?
En primer lugar, se han impuesto sanciones a los bancos. En segundo lugar, cuando uno compra un producto regulado a una entidad financiera, esta tiene que informarte de si eres apto o, en otras palabras, si cumples los requisitos de idoneidad. Básicamente, las partes que venden seguros tienen que asegurarse de que te están vendiendo el producto adecuado, de la forma adecuada, pues de lo contrario corren el riesgo de ser multadas. Además, la Autoridad de Servicios Financieros (FSA) prohibió la venta de seguros de protección de pagos (PPI) de prima única junto con préstamos personales.
¿Cuál es el proceso de reclamación y cuánto suele tardar?
Puedes escribir directamente al banco y presentar los documentos tú mismo, o puedes contratar a un abogado privado para que lo haga por ti. Si crees que tienes una reclamación válida y el banco la rechaza, puedes apelar. Y si crees que el banco no está siendo justo, puedes denunciarlo a la Autoridad de Defensa del Cliente Financiero. Hasta ahora, estas reclamaciones están tardando de 6 a 8 meses.
Si quieres descubrir como conseguir ganancias por tus ahorros con un producto de justicia social, 11Onze Recomienda Financia Litigios.
Las subidas de los tipos de interés por parte del Banco Central Europeo (BCE) y el endurecimiento de las condiciones para acceder a la financiación han provocado una caída en la contratación de hipotecas durante 2023. Aun así, se prevé que este año se produzca un cambio de ciclo en los préstamos hipotecarios, tanto si son de tipo fijo o variable.
Todo y la bajada del euríbor en la recta final del año, reduciéndose hasta el 3,724% el mes de diciembre, después de lograr máximos anuales del 4.22% en septiembre, el 2023 ha sido un año de frenazo en el mercado hipotecario. Hasta octubre -último mes con datos proporcionados por el Instituto Nacional de Estadística (INE)- se habían contratado 323.988 préstamos hipotecarios, mientras que en el mismo periodo de 2022 la cifra subía a 393.730 hipotecas. Una reducción en la contratación del 17,7% de un ejercicio al otro, que acumulaba tres meses consecutivos de caídas superiores al 20%.
Las inmobiliarias y los mismos bancos, que cuentan con datos avanzados respecto a las estadísticas oficiales, apuntan que los últimos tres meses del año la producción hipotecaria se ha recuperado ligeramente, ayudando a amortiguar la caída del sector hipotecario. No obstante, se prevé que la contratación de hipotecas haya decaído un 15% respecto al 2022.
Las subidas de los tipos de interés de las hipotecas hasta máximos del 3,32% que no se habían visto desde el 2015, junto con el endurecimiento de los criterios y las condiciones aplicadas para conceder las hipotecas a causa del miedo a la morosidad, han desacelerado un mercado inmobiliario en el que el número de compraventas de viviendas hace meses que está a la baja, mientras que los precios se mantienen estables.
Mejorar las condiciones, amortizar o cancelar
Analizando el histórico de los datos proporcionados por el Banco de España en los últimos tres años, vemos que el coste de las hipotecas se ha disparado desmesuradamente. Mientras que a finales de 2021 la TAE estaba en el 1,5%, un año después lograba el 3,12%, iniciando el 2023 en el 3,37% y situándose en el 4% durante la última parte del año.
En este contexto, muchas familias han probado de mejorar las condiciones de sus hipotecas, ya sea a través de su banco, moviendo el préstamo a otra entidad financiera o bien cancelando su hipoteca para firmar una de nueva. Según datos del portal inmobiliario idealista, en los últimos cuatro meses del 2023 la contratación de nuevas hipotecas para mejorar las condiciones de hipotecas existentes ha supuesto más de un 10% del total, superando el 20% durante los meses de agosto y octubre, cuatro veces más del que representaban el 2021 y a principios de 2022.
Así mismo, se han disparado las hipotecas mixtas en detrimento de las fijas y variables. Estas establecen durante los primeros años una cuota mensual de tipo fijo, mientras que el resto del periodo que dure la vida del préstamo este está determinado por un tipo de interés variable. Una modalidad de préstamos hipotecarios que se asemeja mucho a las hipotecas de tipo variable, pero que incluye algunas condiciones especiales.
Por otro lado, hay hogares que han aprovechado la subida de tipos para amortizar anticipadamente sus préstamos, sea de manera parcial o total, con el fin de ahorrar intereses a lo largo de la vida de la hipoteca. A pesar de que a priori puede parecer una buena idea aprovechar dinero ahorrado para devolver o reducir un préstamo hipotecario antes de tiempo, todo dependerá de las condiciones de amortización que se hayan firmado en el contrato de la hipoteca.
El euríbor consolida una fuerte bajada
El euríbor cerraba diciembre en el 3,679%, de manera que bajaba por debajo del 4% por primera vez en los últimos seis meses y suponía la mayor bajada mensual en 14 años. Cuatro días después de haber entrado en el nuevo año se sitúa en el 3,54%. Si cerrara el mes así, supondría la cuarta bajada mensual en un año y aquellas hipotecas que se revisen semestralmente experimentarán una reducción en la cuota.
Aunque el Banco Central Europeo no ha hecho ningún anuncio oficial, los expertos prevén que el Euríbor, índice de referencia para la mayoría de los préstamos hipotecarios en España, se mantendrá por debajo del 4% durante el 2024. Esto se basa en la predicción que las subidas de tipos del BCE ya han llegado a su fin y el que se vería en 2024 serían los primeros recortes.
Esta bajada del índice hipotecario abarataría las nuevas hipotecas. En cuanto a las hipotecas vigentes, estas todavía experimentan un incremento de su cuota por la revisión anual, puesto que el euríbor ahora todavía es superior a cómo estaba hace un año. Aun así, a partir del segundo trimestre, si sigue esta tendencia, se verían reducciones en las cuotas hipotecarias con revisión anual, que suelen ser la mayoría.
Si quieres descubrir un seguro de hogar justo para ti y para la sociedad, entra en 11Onze Segurs.